
Taille et part du marché des batteries à sels fondus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.30 Milliards de dollars |
| Taille du Marché (2032) | 14.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 22.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries à sels fondus par Mordor Intelligence
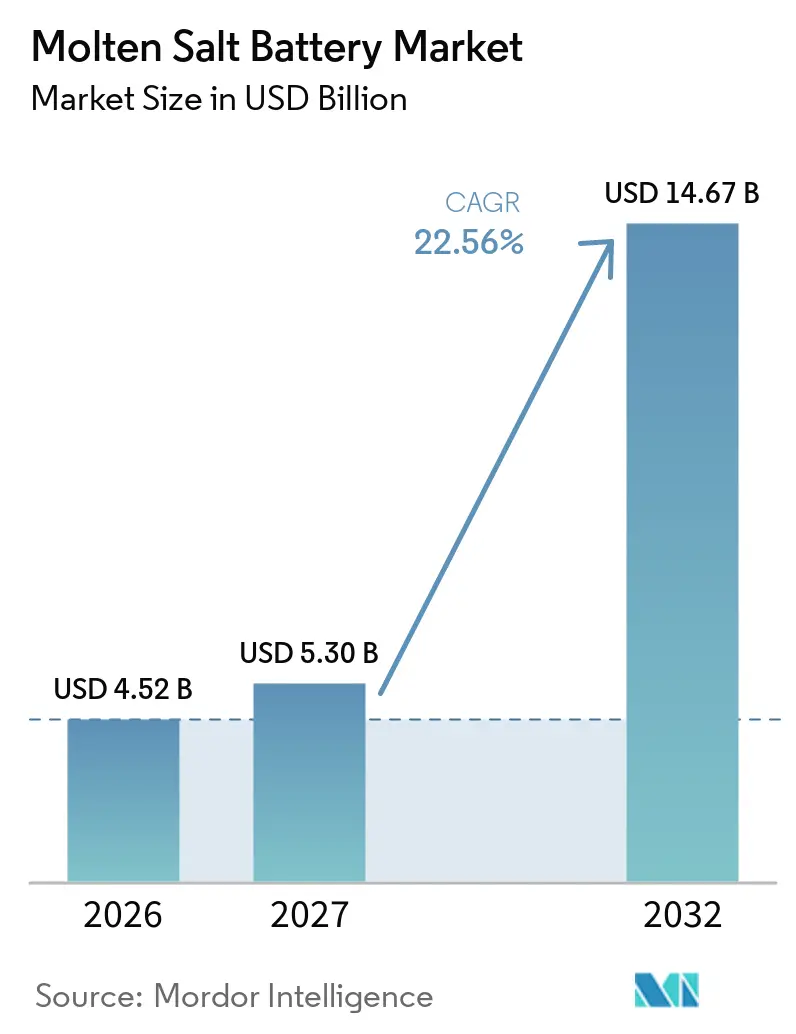
La taille du marché mondial des batteries à sels fondus devrait croître de 4,52 milliards USD en 2026 à 5,30 milliards USD en 2027 et devrait atteindre 14,67 milliards USD d'ici 2032, à un CAGR de 22,56 % sur la période 2027-2032. Le marché s'oriente vers des applications de réseau nécessitant de longues périodes de décharge, un fonctionnement fiable et une énergie stockée dispatchable pour les périodes où la production éolienne et solaire diminue. La croissance de la production d'énergie renouvelable accroît la demande de stockage capable de fournir de l'électricité pendant 8 heures ou plus, notamment là où les opérateurs de système doivent gérer des périodes prolongées de faible production. Le soutien politique en Europe et en Amérique du Nord renforce l'argumentaire en faveur des systèmes longue durée, tandis que la Chine développe ses achats de stockage à base de sodium et met en place une chaîne d'approvisionnement nationale plus établie. Le retrait de fournisseurs établis a modifié le paysage concurrentiel, créant des opportunités pour les entreprises disposant d'une production à moindre coût, de systèmes spécialisés et d'un accès à la fabrication régionale de composants. Les coûts élevés des projets, les exigences en matière d'équipements thermiques, l'échelle commerciale limitée et la concurrence des batteries lithium-ion continuent de freiner une adoption plus large.
Principaux enseignements du rapport
- Par type de batterie, les batteries à métaux liquides ont représenté 32,4 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 23,3 % jusqu'en 2032.
- Par capacité, la tranche 1-10 MWh a représenté 41,4 % du chiffre d'affaires en 2026, tandis que les systèmes supérieurs à 10 MWh devraient croître à un CAGR de 24,6 % jusqu'en 2032.
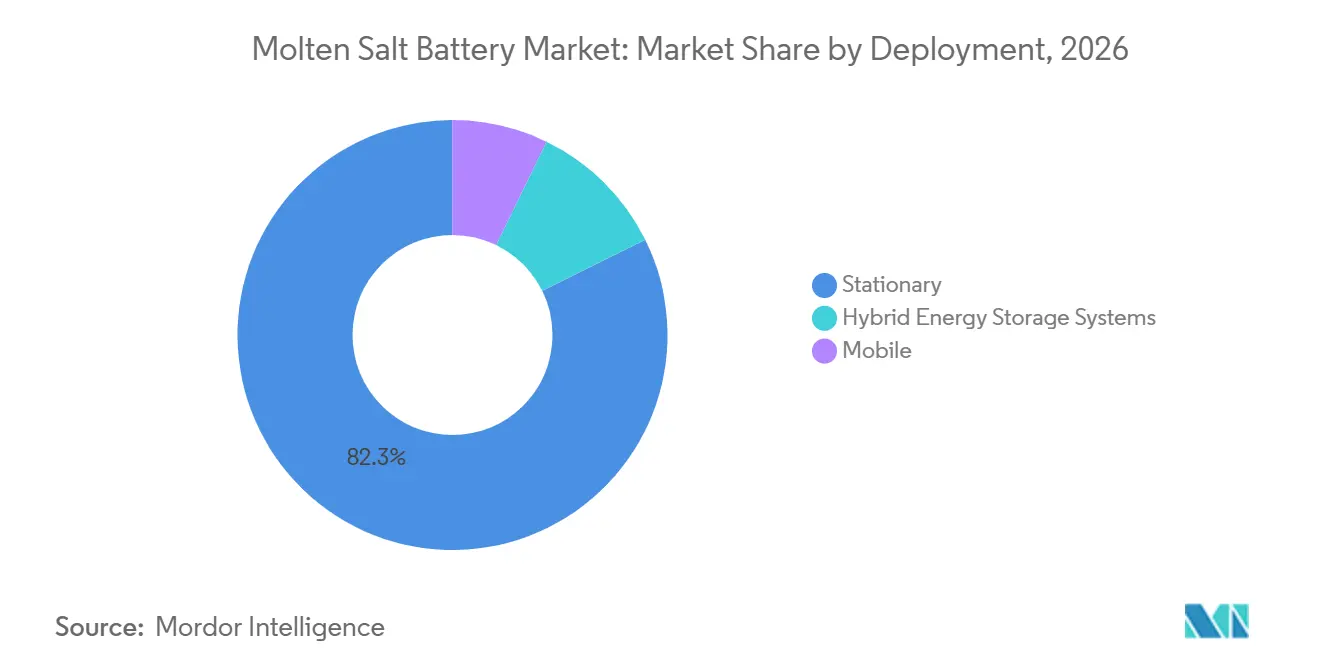
- Par déploiement, les systèmes stationnaires ont représenté 82,3 % du chiffre d'affaires en 2026, tandis que les systèmes hybrides de stockage d'énergie devraient croître à un CAGR de 24,1 % jusqu'en 2032.
- Par utilisateur final, les services publics et les sociétés de production d'électricité ont représenté 46,5 % du chiffre d'affaires en 2026, tandis que les développeurs d'énergies renouvelables devraient croître à un CAGR de 23,6 % jusqu'en 2032.
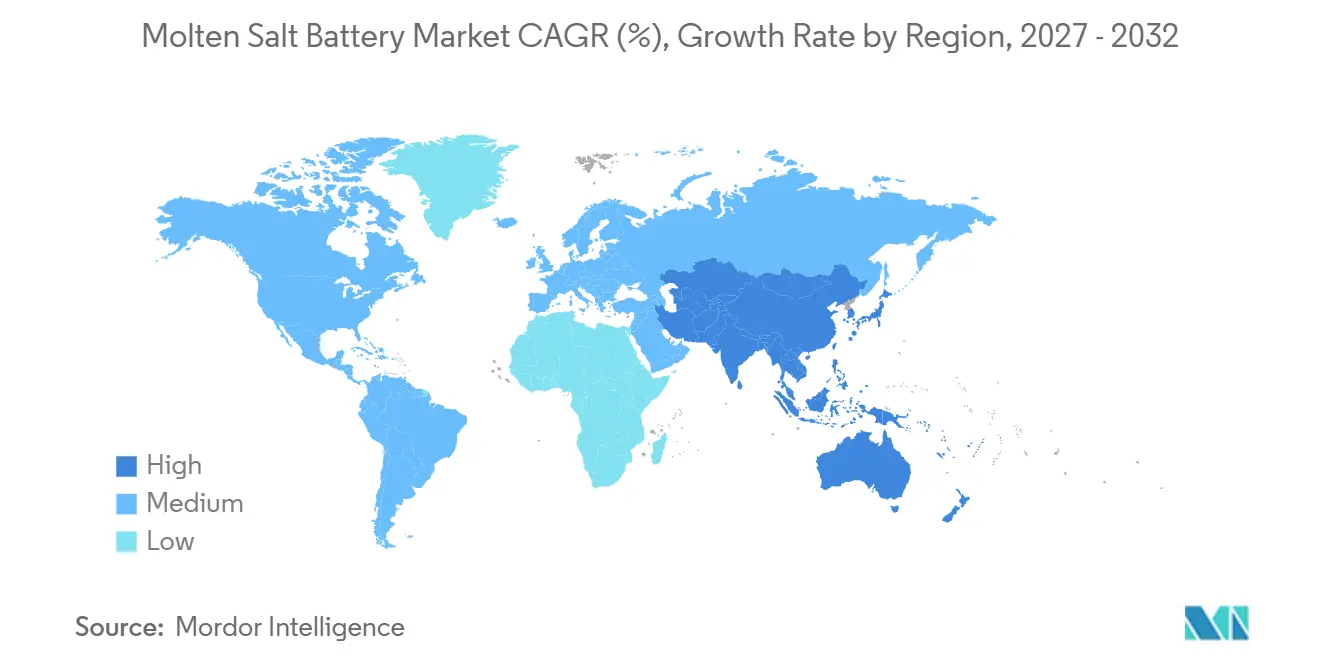
- Par géographie, l'Amérique du Nord a représenté 33,6 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 24,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de stockage longue durée alimenté par les énergies renouvelables | +5.5% | Mondial | Court terme (≤ 2 ans) |
| Modernisation du réseau et achats de services auxiliaires | +4.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Diversification de la chaîne d'approvisionnement en lithium et cobalt | +3.2% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Optimisation de la veille thermique grâce à une meilleure isolation et à des systèmes de contrôle améliorés | +1.8% | Asie-Pacifique en cœur, avec des retombées en Amérique du Nord | Moyen terme (2-4 ans) |
| Stockage à base de sels pour les actifs en environnement difficile et hors réseau | +1.5% | Mondial, concentré au Moyen-Orient, en Afrique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de stockage longue durée alimenté par les énergies renouvelables
Les exigences en matière de stockage longue durée s'intègrent désormais dans la politique énergétique plutôt que de rester une préférence des développeurs individuels. Le régime plafond-plancher d'Ofgem a ouvert les candidatures de la Fenêtre 1 en avril 2025 et a provisoirement sélectionné 16 projets totalisant 7,65 GW en juin 2026. Le régime exige au moins 50 MW de puissance de sortie et 8 heures de décharge à pleine puissance, ce qui restreint l'ensemble des technologies éligibles aux systèmes longue durée.[1] Energy UK a indiqué que les projets sélectionnés présentaient des durées de décharge allant de 8 à 22 heures, créant ainsi un pipeline visible pour le marché des batteries à sels fondus.[2] Ce pipeline peut encourager des investissements plus précoces dans les cellules, les équipements de confinement et d'autres composants spécialisés, offrant aux développeurs de projets une voie plus claire vers un soutien aux revenus pour les actifs conçus autour de l'intégration des énergies renouvelables.
Modernisation du réseau et achats de services auxiliaires
La modernisation du réseau crée davantage d'opportunités pour les batteries capables de fournir des services de réseau ainsi que de l'énergie stockée. Une étude de 2026 a révélé que le stockage thermique à sels fondus intégré aux unités alimentées au charbon a augmenté les revenus des services auxiliaires de 3 364 CNY par heure à 4 632 CNY par heure, tandis que le temps de fonctionnement non conforme est passé de 729 secondes à 256 secondes grâce à une réponse plus rapide du contrôle automatique de la génération. La Commission fédérale de réglementation de l'énergie a continué à se concentrer sur les normes de fiabilité pour les ressources à base d'onduleurs et sur des examens d'interconnexion plus rapides en 2026. Ces développements offrent au marché des batteries à sels fondus une base plus solide pour les achats par les services publics lorsque les revenus dépendent des services de fiabilité, et un flux de revenus de services auxiliaires plus prévisible peut améliorer le financement des projets longue durée.
Diversification de la chaîne d'approvisionnement en lithium et cobalt
Les politiques de sécurité énergétique soutiennent l'intérêt pour les systèmes de stockage qui réduisent l'exposition aux chaînes d'approvisionnement en lithium et en cobalt. L'Allemagne a financé le consortium SIB:DE ENTWICKLUNG en 2025, réunissant 25 partenaires industriels et scientifiques pour développer un écosystème de fabrication d'ions sodium. Le consortium comprend les Instituts Fraunhofer, l'Institut de technologie de Karlsruhe et le Zentrum für Sonnenenergie- und Wasserstoff-Forschung Baden-Württemberg, avec une recommandation d'industrialisation attendue d'ici fin 2027. Ces travaux soutiennent des méthodes de fabrication pouvant utiliser l'infrastructure de production de batteries lithium existante et pourraient renforcer la base d'approvisionnement pour les technologies à base de sodium utilisées en parallèle du marché des batteries à sels fondus. Les décisions d'achat pourraient de plus en plus tenir compte de la résilience de la chaîne d'approvisionnement et de la disponibilité des matériaux, en plus du prix d'achat initial.
Optimisation de la veille thermique grâce à une meilleure isolation et à des systèmes de contrôle améliorés
Une meilleure gestion thermique peut réduire la charge opérationnelle des systèmes de batteries à haute température. Badische Anilin und Soda Fabrik et Nippon Gaishi Kaisha ont lancé le NAS MODEL L24 en juin 2024 avec un taux de dégradation inférieur à 1 % par an. Les entreprises ont déclaré que la réduction de la corrosion et une meilleure gestion thermique ont réduit les coûts du projet sur toute la durée de vie de 20 % par rapport aux systèmes antérieurs. Une meilleure isolation et de meilleurs systèmes de contrôle peuvent réduire les pertes de chaleur pendant les périodes de veille et augmenter la production utilisable sur la durée de vie opérationnelle, améliorant ainsi la proposition de valeur pour les actifs fixes nécessitant des cycles fréquents. Néanmoins, la nécessité de procédures de confinement et d'exploitation spécialisées dans le marché des batteries à sels fondus demeure.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en matière d'équilibre de centrale à haute température | -3.8% | Mondial | Court terme (≤ 2 ans) |
| Coût initial élevé et échelle commerciale limitée | -3.2% | Mondial, en particulier les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénalités liées au démarrage, à l'arrêt et aux cycles thermiques | -1.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Risque de concentration pour les matériaux spécialisés et les composants céramiques | -1.2% | Asie-Pacifique en cœur, avec des retombées en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et échelle commerciale limitée
L'échelle commerciale limitée reste un obstacle majeur pour les développeurs qui tentent de passer des projets pilotes à une fabrication reproductible. NGK Insulators, Ltd. a enregistré des pertes extraordinaires de 18 000 millions JPY (117 millions USD) lorsqu'elle a décidé d'arrêter la fabrication et la vente de batteries sodium-soufre (NaS) en 2025. La société a cité la hausse des coûts des matériaux et la concurrence accrue des batteries lithium-ion comme obstacles à la stabilité des opérations et à la rentabilité.[3] NGK Insulators, Ltd. avait installé plus de 5 GWh de systèmes de batteries sodium-soufre dans le monde avant son retrait. Ce retrait pourrait rendre les investisseurs plus prudents à l'égard des entreprises n'ayant pas atteint une production à grand volume. Un soutien à la fabrication pourrait combler le déficit de financement, mais les éléments disponibles n'indiquent pas l'existence d'un programme d'incitation spécifique aux batteries à sels fondus opérant à une échelle significative.
Exigences élevées en matière d'équilibre de centrale à haute température
Les systèmes à haute température nécessitent un traçage thermique, un confinement isolé, des équipements de sécurité et une formation spécialisée des opérateurs, ce qui augmente les coûts en capital avant qu'un projet ne commence à générer des revenus. Les séparateurs céramiques utilisés dans les systèmes sodium-soufre nécessitent également des intrants de haute pureté, un scellement hermétique, un assemblage en salle sèche et des procédés de soudage qualifiés. La chaîne d'approvisionnement qui en résulte peut ralentir l'expansion des capacités même lorsque la demande de projets augmente. Le secteur des batteries à sels fondus est également confronté à une concentration des sources d'approvisionnement pour les composants spécialisés et les matériaux de qualité batterie. Les normes de sécurité et de performance pour les batteries secondaires à haute température continuent d'évoluer selon les juridictions, ce qui peut prolonger les délais d'autorisation sur les marchés sans installations préalables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
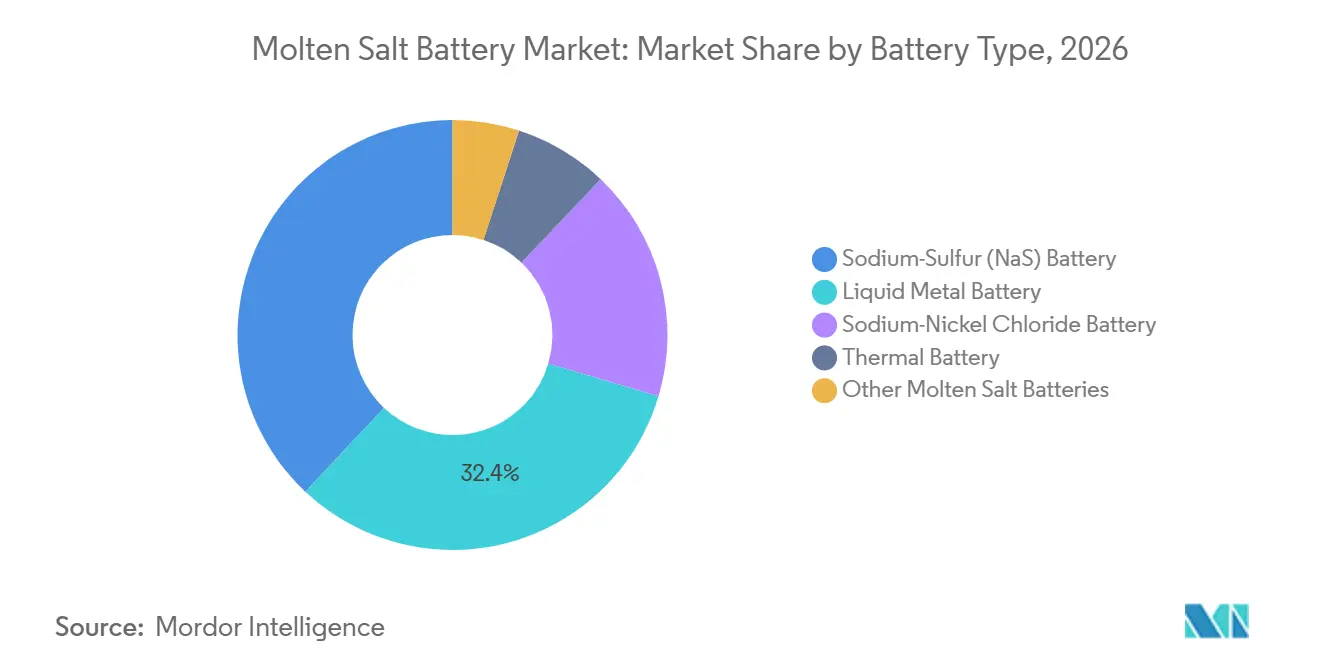
la chimie des métaux liquides détient la position actuelle la plus importanteLes batteries à métaux liquides ont représenté 32,4 % de la part du marché des batteries à sels fondus en 2026, faisant de cette chimie la plus grande catégorie par type de batterie. Leur position reflète une stabilité de longue durée de cycle dans les applications de réseau stationnaire. Ces systèmes fonctionnent sans le profil d'emballement thermique associé aux batteries lithium-ion. Le segment a attiré des capitaux vers des architectures disposant de plusieurs années de preuves opérationnelles, favorisant les développeurs capables de démontrer un fonctionnement fiable des cellules et un contrôle thermique pratique.
Les systèmes sodium-soufre avaient plus de 5 GWh de déploiements cumulés mondiaux avant que NGK Insulators, Ltd. ne mette fin à la nouvelle fabrication et aux ventes en 2025. Le retrait de la société a laissé les nouveaux pipelines de projets sans leur fournisseur principal historique. Les batteries sodium-chlorure de nickel restent pertinentes pour les applications industrielles et d'alimentation sans interruption, notamment là où la résistance au feu et les larges plages de températures de fonctionnement sont valorisées. Les batteries thermiques servent une niche distincte dans la défense et l'aérospatiale en tant que systèmes primaires non rechargeables. Leur demande est soutenue par de longs cycles de qualification et des arrangements d'achat à source unique plutôt que par l'économie du stockage pour les services publics. Le marché des batteries à sels fondus comprend donc des groupes de chimies avec des besoins clients et des structures d'achat distincts.

Par capacité :
les systèmes supérieurs à 10 MWh mènent l'expansion futureLa tranche 1 MWh à 10 MWh a représenté 41,4 % de la taille du marché des batteries à sels fondus en 2026. Cette tranche est utilisée dans les applications commerciales, industrielles et connectées au réseau qui nécessitent plus d'énergie que ce que fournissent les petits systèmes de secours. Les batteries lithium-ion conservent des avantages dans les pratiques d'installation familières et les performances puissance-énergie à plus petite échelle. Les systèmes à sels fondus présentent un argument économique plus solide lorsqu'une longue durée de décharge est requise, et cette distinction détermine la façon dont les développeurs évaluent les alternatives de stockage selon les tranches de capacité.
Les systèmes supérieurs à 10 MWh devraient se développer à un CAGR de 24,6 % jusqu'en 2032. À cette échelle et au-delà de 8 heures de décharge, la capacité énergétique peut devenir plus importante que la puissance nominale dans la structure des coûts du projet. Les petits systèmes inférieurs à 100 kWh continuent de servir les usages militaires et hors réseau, y compris les applications de batteries thermiques qualifiées. La tranche 100 kWh à 1 MWh soutient l'écrêtage de pointe industriel et l'alimentation de secours. Contemporary Amperex Technology Co., Limited a présenté son système de stockage d'énergie sodium-ion TENER en juin 2026 et prévoit que les expéditions cumulées atteignent 1 GWh d'ici fin 2026.[4] Son arrivée ajoute une plateforme longue durée concurrente aux tranches de capacité les plus disputées du marché des batteries à sels fondus.
Par déploiement :
les systèmes stationnaires restent la principale base de revenusLes systèmes stationnaires ont représenté 82,3 % du marché des batteries à sels fondus en 2026. Le déploiement fixe permet d'amortir les coûts de gestion thermique sur de longues durées de vie des actifs. La catégorie comprend les projets à l'échelle des services publics, les systèmes industriels derrière le compteur et le stockage lié aux installations d'énergies renouvelables. Cette large base d'applications soutient la demande même à mesure que les conceptions individuelles de batteries évoluent, et explique également pourquoi le déploiement mobile reste limité.
Les systèmes hybrides de stockage d'énergie devraient croître à un CAGR de 24,1 % jusqu'en 2032. Les opérateurs de réseau peuvent combiner une capacité à sels fondus longue durée avec des systèmes lithium-ion plus rapides lorsqu'un projet nécessite à la fois une profondeur énergétique et une réponse rapide. De telles combinaisons répondent à des exigences difficiles à satisfaire pour une seule chimie. Les applications mobiles restent contraintes par les exigences de température et les considérations de rapport poids-énergie, les systèmes de défense étant la principale exception, car les batteries thermiques scellées peuvent répondre à des spécifications exigeantes en matière de fiabilité et de durée de conservation. Ces schémas de déploiement maintiennent le marché des batteries à sels fondus axé sur les infrastructures fixes et les équipements spécialisés à usage critique.
Par utilisateur final :
les développeurs d'énergies renouvelables affichent les perspectives de croissance les plus rapidesLes services publics et les sociétés de production d'électricité ont représenté 46,5 % du chiffre d'affaires de 2026. Ils peuvent utiliser des contrats de services de réseau à long terme et des processus d'achat établis pour soutenir des investissements de stockage plus importants. Leurs projets nécessitent souvent un stockage pour l'équilibrage du réseau, la fiabilité et l'intégration des énergies renouvelables. Ces clients sont également mieux positionnés pour répartir les coûts de gestion thermique sur de longues périodes d'exploitation, et la demande des services publics reste centrale pour le marché des batteries à sels fondus.
Les développeurs d'énergies renouvelables devraient croître à un CAGR de 23,6 % jusqu'en 2032. Les producteurs indépendants ont de plus en plus besoin d'un stockage qu'ils peuvent posséder et dispatcher à mesure que la production renouvelable variable affecte le financement des projets. NGK Insulators, Ltd. a mis en service une batterie sodium-soufre pour MVM Balance Zrt. en Hongrie en juin 2025 pour vérifier le stockage sur réseau et la fourniture de services auxiliaires. Les clients commerciaux et industriels utilisent des batteries à haute température pour l'écrêtage de pointe et l'alimentation de secours là où les exigences de sécurité incendie restreignent le déploiement des batteries lithium-ion. Les clients militaires tirent une grande valeur des batteries thermiques qualifiées, tandis que les utilisateurs de télécommunications apprécient le fonctionnement sans entretien dans des endroits éloignés. L'adoption résidentielle reste limitée car les températures de fonctionnement élevées nécessitent une infrastructure de sécurité qui n'est pas pratique pour la plupart des foyers.
Analyse géographique
L'Amérique du Nord a représenté 33,6 % de la part du marché des batteries à sels fondus en 2026. Les États-Unis soutiennent la demande grâce aux initiatives de fiabilité du réseau, aux programmes fédéraux d'énergie et aux achats des services publics pour les actifs longue durée. Les travaux de la Commission fédérale de réglementation de l'énergie en 2026 sur la fiabilité des ressources à base d'onduleurs et les études d'interconnexion accélérées soutiennent le pipeline de stockage plus large. Les incitations canadiennes en matière d'énergie propre et la demande mexicaine de stockage industriel s'ajoutent à la base régionale. L'Amérique du Nord combine le soutien politique avec une capacité d'achat établie des services publics.
L'Asie-Pacifique devrait croître à un CAGR de 24,2 % jusqu'en 2032, le taux régional le plus rapide de l'analyse. La Chine développe une base d'achats significative pour le stockage d'énergie à base de sodium. La China Energy Storage Alliance (CNESA) a rapporté qu'au premier semestre 2026, 8 appels d'offres de stockage à base de sodium totalisant 170 MW et 512 MWh ont été attribués. L'approvisionnement en composants nationaux et l'échelle de fabrication de la Chine pourraient soutenir des coûts de système plus bas pour le marché des batteries à sels fondus. L'Inde et l'Asie du Sud-Est restent des marchés à un stade plus précoce où la demande est centrée sur les systèmes de secours industriels et hors réseau dans la tranche 100 kWh à 1 MWh.
L'Europe occupe la deuxième position régionale dans cette analyse. Le régime de stockage d'énergie longue durée (LDES) du Royaume-Uni fournit un signal de demande explicite pour les projets capables de décharger pendant 8 heures ou plus. L'Allemagne développe des capacités de fabrication d'ions sodium à travers un consortium comprenant des partenaires de recherche et industriels. Le Moyen-Orient et l'Afrique offrent une niche pour les systèmes stationnaires, tandis que l'Amérique du Sud reste une opportunité de stabilisation des énergies renouvelables à un stade plus précoce.
Paysage concurrentiel
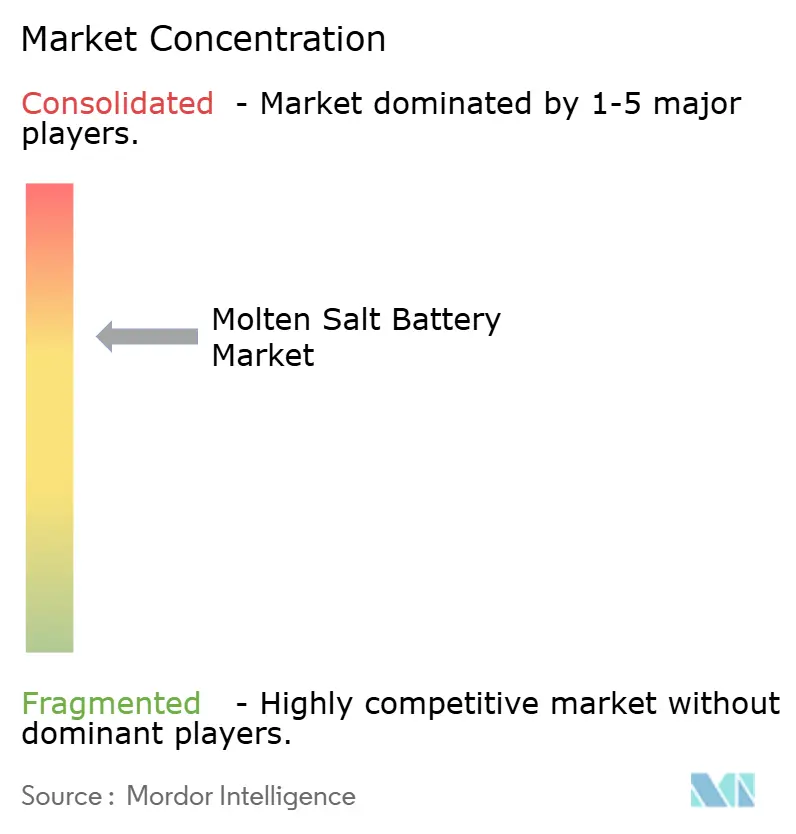
Le marché des batteries à sels fondus est modérément fragmenté au niveau mondial, bien que certaines régions présentent des positions d'approvisionnement concentrées. Les fabricants chinois sont bien positionnés pour bénéficier des achats nationaux de stockage à base de sodium et de l'approvisionnement local en composants. Les fournisseurs occidentaux sont davantage axés sur la défense, l'industrie et d'autres niches à haute valeur ajoutée. La décision de NGK Insulators en 2025 d'arrêter la fabrication et la vente de batteries NAS a réduit le nombre de fournisseurs établis pour les nouveaux projets sodium-soufre. Cela a créé des opportunités pour les entreprises capables de fournir des systèmes à haute température à des prix compétitifs.
EaglePicher Technologies poursuit une stratégie axée sur la défense à travers la fabrication de batteries thermiques pour les programmes de missiles, spatiaux et de véhicules sous-marins sans pilote. La société a annoncé une nouvelle installation énergétique à Joplin, Missouri, en novembre 2024, avec une fabrication semi-automatisée et une capacité de chiffre d'affaires annuel de 80 millions USD. NGK Insulators a achevé la mise en service d'un système sodium-soufre pour MVM Balance Zrt. en Hongrie en juin 2025 pour évaluer le stockage sur réseau et les services auxiliaires. BASF et NGK Insulators ont également présenté le NAS MODEL L24 en 2024 avec une meilleure gestion de la corrosion et du contrôle thermique. Ces développements indiquent que les fabricants se font concurrence à travers des applications spécialisées, des performances opérationnelles et des capacités de fabrication.
Les opportunités futures comprennent les systèmes qui réduisent les exigences de fonctionnement à haute température, les produits sodium-chlorure de nickel pour les utilisateurs industriels et les conceptions de stockage hybride. Un article de 2025 dans Nature Communications a décrit une cellule à métaux liquides calcium-antimoine avec des réseaux d'électrodes poreuses auto-assemblants dans un électrolyte de chlorure de calcium (CaCl2)-chlorure de lithium (LiCl). Cette recherche indique de possibles réductions de la complexité des matériaux et de la fabrication pour les conceptions à métaux liquides. Les travaux de normalisation et le statut de fournisseur qualifié peuvent devenir des barrières concurrentielles importantes dans les applications de défense et d'aérospatiale.
Leaders du secteur des batteries à sels fondus
-
NGK INSULATORS, LTD.
-
BASF Stationary Energy Storage GmbH
-
Sumitomo Electric Industries, Ltd.
-
Ambri Inc.
-
HORIEN Salt Battery Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des batteries à sels fondus Entreprises couvertes dans ce rapport
- Altech Batteries Limited
- Ambri Inc.
- ASB Group
- BASF SE
- BroadBit Batteries Oy
- Diehl Defence GmbH & Co. KG
- EaglePicher Technologies, LLC
- EnerSys
- FIAMM Energy Technology S.p.A.
- General Electric Company / GE Vernova
- HORIEN Salt Battery Solutions
- Kanto Denka Kogyo Co., Ltd.
- Mitsubishi Heavy Industries, Ltd.
- NGK Insulators, Ltd.
- POSCO Holdings Inc.
- Saft Groupe S.A. / TotalEnergies
- Shanghai Electric Group Co., Ltd.
- Sumitomo Electric Industries, Ltd.
- Technosetbee S.r.l.
- Zhejiang AMPower Co., Ltd.
Développements industriels récents dans Marché des batteries à sels fondus
- Septembre 2026 : Une batterie sodium-soufre NAS de 250 kW / 1,45 MWh fabriquée par NGK Insulators est mise en service au Centre for Predictive Research into Specialty Materials (PRiSM) de Lava Blue à Brisbane. La batterie à sels fondus est connectée au réseau et intégrée à une installation solaire de 200 kW pour démontrer les performances de stockage longue durée dans les conditions d'exploitation australiennes.
- Octobre 2025 : NGK Insulators a décidé d'arrêter la fabrication et la vente de son activité de batteries sodium-soufre (Na-S) et de cesser d'accepter de nouvelles commandes. La société a cité la hausse des coûts des matériaux, la concurrence des batteries lithium-ion et une adoption plus lente que prévu du stockage longue durée.
- Juin 2025 : NGK Insulators a achevé l'installation et la mise en service d'un système de batteries sodium-soufre (Na-S) pour MVM Balance Zrt., membre du groupe MVM. Le projet visait à valider le stockage d'énergie à l'échelle du réseau et les services auxiliaires pour le réseau électrique hongrois.
Périmètre du rapport mondial sur le marché des batteries à sels fondus
Une batterie à sels fondus est une cellule électrochimique qui utilise des sels fondus comme électrolyte pour conduire la charge électrique. Également connue sous le nom de batterie à métaux liquides ou batterie thermique, elle fonctionne à des températures élevées, généralement entre 200 °C et 700 °C, pour maintenir les composants chimiques dans un état fluide et hautement conducteur. Cette température élevée permet une densité de puissance et une efficacité énergétique élevées, rendant les batteries à sels fondus adaptées au stockage d'énergie à grande échelle sur réseau.
Le marché mondial des batteries à sels fondus est segmenté par type de batterie, capacité, déploiement, utilisateur final et géographie. Par type de batterie, le marché est segmenté en batteries sodium-soufre (NaS), batteries sodium-chlorure de nickel, batteries à métaux liquides, batteries thermiques et autres batteries à sels fondus. Par capacité, le marché est segmenté en moins de 100 kWh, 100 kWh à 1 MWh, 1 à 10 MWh et plus de 10 MWh. Par déploiement, le marché est segmenté en stationnaire, mobile et systèmes hybrides de stockage d'énergie. Par utilisateur final, le marché est segmenté en services publics et sociétés de production d'électricité, commercial et industriel, développeurs d'énergies renouvelables, télécommunications, transport, militaire et défense, résidentiel et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des batteries à sels fondus dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Batterie sodium-soufre (NaS) |
| Batterie sodium-chlorure de nickel |
| Batterie à métaux liquides |
| Batterie thermique |
| Autres batteries à sels fondus |
| Moins de 100 kWh |
| 100 kWh–1 MWh |
| 1–10 MWh |
| Plus de 10 MWh |
| Stationnaire |
| Mobile |
| Systèmes hybrides de stockage d'énergie |
| Services publics et sociétés de production d'électricité |
| Commercial et industriel |
| Développeurs d'énergies renouvelables |
| Télécommunications |
| Transport |
| Militaire et défense |
| Résidentiel |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de batterie | Batterie sodium-soufre (NaS) | |
| Batterie sodium-chlorure de nickel | ||
| Batterie à métaux liquides | ||
| Batterie thermique | ||
| Autres batteries à sels fondus | ||
| Par capacité | Moins de 100 kWh | |
| 100 kWh–1 MWh | ||
| 1–10 MWh | ||
| Plus de 10 MWh | ||
| Par déploiement | Stationnaire | |
| Mobile | ||
| Systèmes hybrides de stockage d'énergie | ||
| Par utilisateur final | Services publics et sociétés de production d'électricité | |
| Commercial et industriel | ||
| Développeurs d'énergies renouvelables | ||
| Télécommunications | ||
| Transport | ||
| Militaire et défense | ||
| Résidentiel | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des batteries à sels fondus d'ici 2032 ?
Le marché des batteries à sels fondus devrait atteindre 14,67 milliards USD d'ici 2032, avec un CAGR de 22,56 % à partir de 2027, porté par la demande de stockage longue durée dans les projets de réseau et d'énergies renouvelables.
Quel type de batterie détenait la plus grande part en 2026 ?
Les batteries à métaux liquides détenaient la plus grande part par type de batterie à 32,4 % en 2026, reflétant leur stabilité de longue durée de cycle dans les applications stationnaires.
Quelle tranche de capacité connaît la croissance la plus rapide ?
Les systèmes supérieurs à 10 MWh devraient croître à un CAGR de 24,6 % jusqu'en 2032, portés par l'expansion des projets longue durée où la durée de décharge est prioritaire sur la fourniture rapide de puissance.
Pourquoi les services publics adoptent-ils les batteries à sels fondus ?
Les services publics utilisent ces systèmes pour la fiabilité du réseau, les services auxiliaires et l'intégration des énergies renouvelables longue durée. Ils sont les plus adaptés là où les actifs fixes peuvent répartir les coûts de gestion thermique sur de longues périodes d'exploitation.
Quelle région connaît la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 24,2 % jusqu'en 2032, soutenue par les achats de stockage à base de sodium en Chine. La base d'approvisionnement régionale peut influencer la tarification des systèmes sur le marché des batteries à sels fondus.