
Tamaño y Participación del Mercado de Baterías de Sales Fundidas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
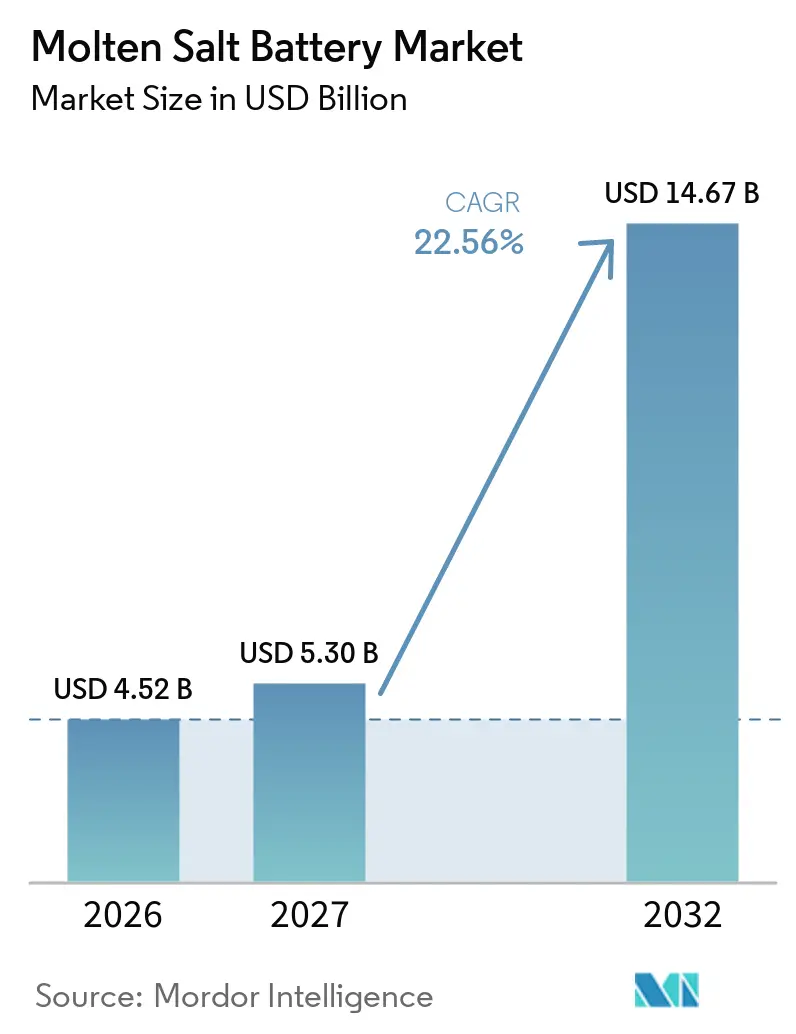
| Tamaño del Mercado (2027) | 5.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías de Sales Fundidas por Mordor Intelligence
Se espera que el tamaño del mercado global de baterías de sales fundidas crezca de 4,52 mil millones de USD en 2026 a 5,30 mil millones de USD en 2027 y se prevé que alcance los 14,67 mil millones de USD para 2032 a una CAGR del 22,56% durante 2027-2032. El mercado está evolucionando hacia aplicaciones de red que requieren largos períodos de descarga, operación confiable y energía almacenada despachable para períodos en que la producción eólica y solar disminuye. El crecimiento en la generación de energías renovables está aumentando la demanda de almacenamiento capaz de suministrar energía durante 8 horas o más, particularmente donde los operadores del sistema deben gestionar períodos prolongados de baja generación. El apoyo político en Europa y América del Norte está fortaleciendo el caso de los sistemas de larga duración, mientras que China está ampliando la contratación de almacenamiento basado en sodio y desarrollando una cadena de suministro doméstica más consolidada. La salida de proveedores establecidos ha alterado el panorama competitivo, creando oportunidades para empresas con producción de menor costo, sistemas especializados y acceso a la fabricación regional de componentes. Los altos costos de los proyectos, los requisitos de equipos térmicos, la escala comercial limitada y la competencia de las baterías de iones de litio continúan limitando una adopción más amplia.
Conclusiones Clave del Informe
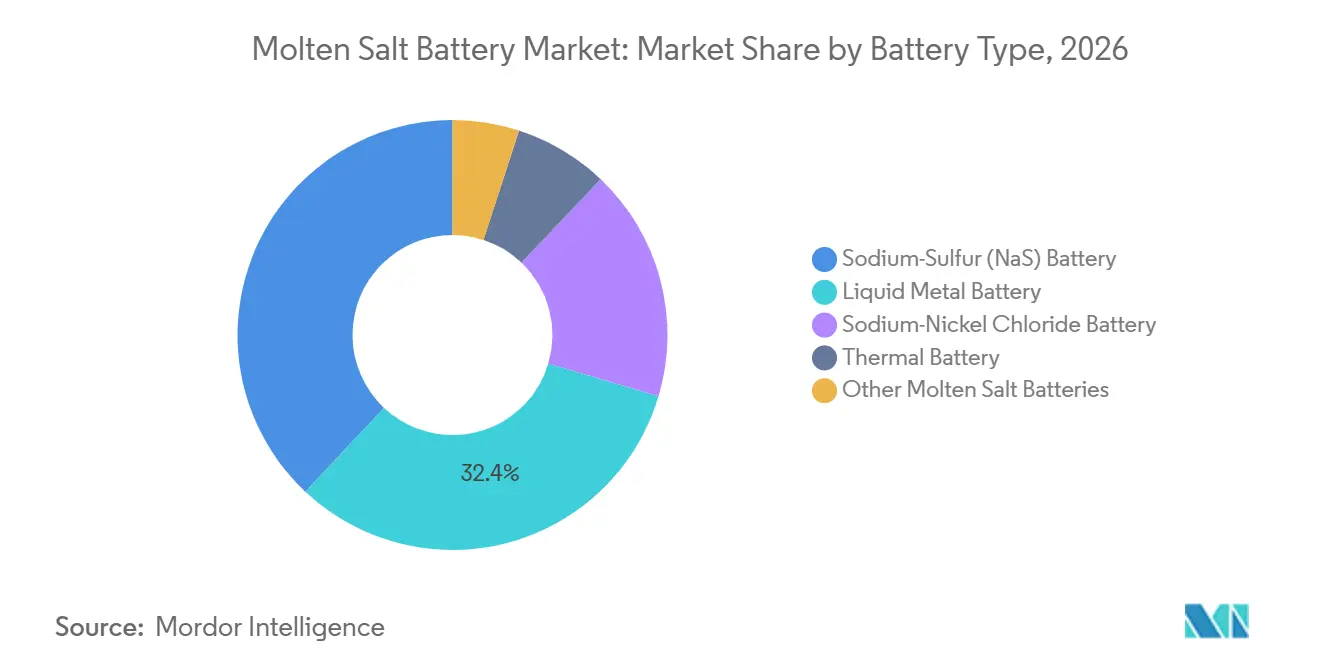
- Por tipo de batería, las baterías de metal líquido representaron el 32,4% de los ingresos en 2026 y se espera que crezcan a una CAGR del 23,3% hasta 2032.
- Por capacidad, el rango de 1-10 MWh representó el 41,4% de los ingresos en 2026, mientras que se prevé que los sistemas superiores a 10 MWh crezcan a una CAGR del 24,6% hasta 2032.
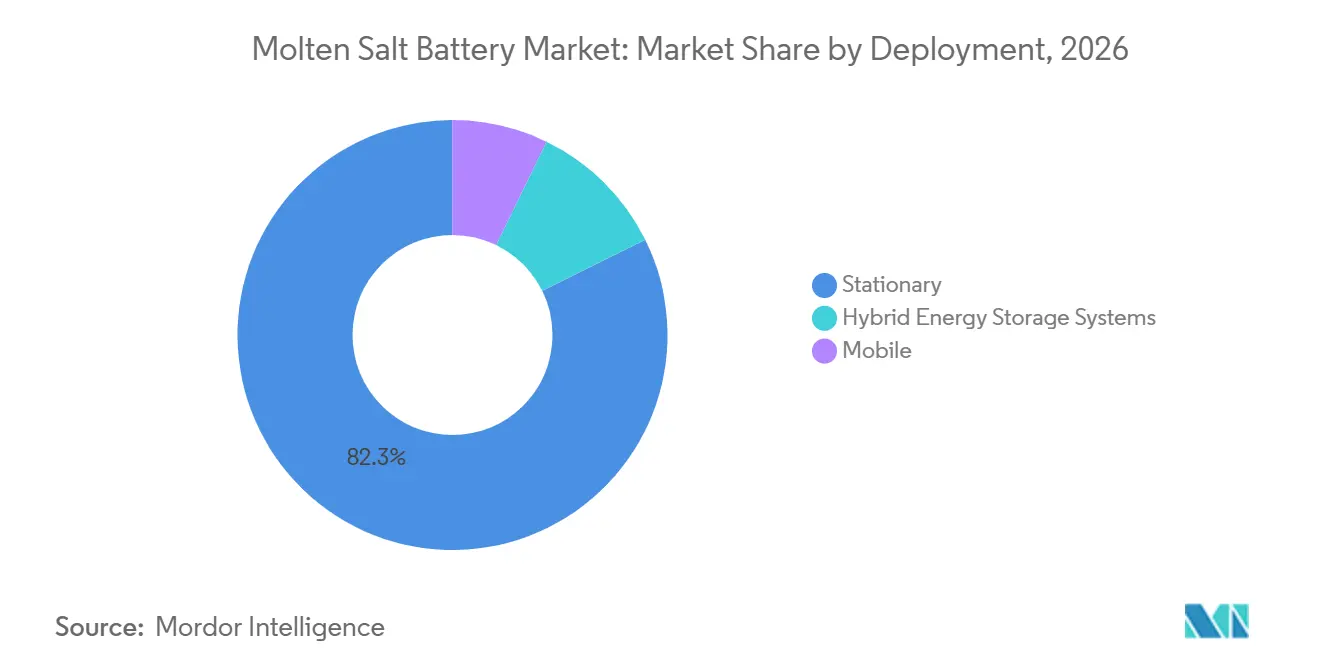
- Por despliegue, los sistemas estacionarios representaron el 82,3% de los ingresos en 2026, mientras que se prevé que los sistemas híbridos de almacenamiento de energía crezcan a una CAGR del 24,1% hasta 2032.
- Por usuario final, las empresas de servicios públicos y generación de energía representaron el 46,5% de los ingresos en 2026, mientras que se prevé que los desarrolladores de energías renovables crezcan a una CAGR del 23,6% hasta 2032.
- Por geografía, América del Norte representó el 33,6% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 24,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Almacenamiento de Larga Duración Impulsado por Energías Renovables | +5.5% | Global | Corto plazo (≤ 2 años) |
| Modernización de la Red Eléctrica y Contratación de Servicios Auxiliares | +4.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Diversificación de la Cadena de Suministro de Litio y Cobalto | +3.2% | Global, con ganancias tempranas en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Optimización del Modo de Espera Térmico Mediante Mejoras en Aislamiento y Controles | +1.8% | Núcleo Asia-Pacífico, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Almacenamiento Basado en Sales para Activos en Entornos Hostiles y Fuera de la Red | +1.5% | Global, concentrado en Oriente Medio, África y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Almacenamiento de Larga Duración Impulsado por Energías Renovables
Los requisitos de almacenamiento de larga duración están convirtiéndose en parte de la política energética en lugar de seguir siendo una preferencia de desarrolladores individuales. El esquema de tope y piso de Ofgem abrió las solicitudes de la Ventana 1 en abril de 2025 y seleccionó provisionalmente 16 proyectos con un total de 7,65 GW en junio de 2026. El esquema requiere al menos 50 MW de producción y 8 horas de descarga a plena potencia, lo que reduce el conjunto de tecnologías elegibles hacia sistemas de mayor duración.[1] Energy UK informó que los proyectos seleccionados tenían entre 8 y 22 horas de descarga, creando una cartera visible para el mercado de baterías de sales fundidas.[2] Esta cartera puede fomentar una inversión más temprana en celdas, equipos de contención y otros componentes especializados, brindando a los desarrolladores de proyectos una ruta más clara hacia el apoyo de ingresos para activos diseñados en torno a la integración de energías renovables.
Modernización de la Red Eléctrica y Contratación de Servicios Auxiliares
La modernización de la red eléctrica está creando más oportunidades para baterías que pueden suministrar servicios de red además de energía almacenada. Un estudio de 2026 encontró que el almacenamiento térmico de sales fundidas integrado con unidades de carbón aumentó los ingresos por servicios auxiliares de CNY 3.364 por hora a CNY 4.632 por hora, mientras que el tiempo de operación no conforme disminuyó de 729 segundos a 256 segundos gracias a una respuesta más rápida del control automático de generación. La Comisión Federal Reguladora de Energía ha continuado enfocándose en los estándares de confiabilidad para recursos basados en inversores y revisiones de interconexión más rápidas en 2026. Estos desarrollos brindan al mercado de baterías de sales fundidas una base más sólida para la contratación por parte de las empresas de servicios públicos donde los ingresos dependen de los servicios de confiabilidad, y una corriente de ingresos por servicios auxiliares más predecible puede mejorar el financiamiento de proyectos de larga duración.
Diversificación de la Cadena de Suministro de Litio y Cobalto
Las políticas de seguridad energética están apoyando el interés en sistemas de almacenamiento que reducen la exposición a las cadenas de suministro de litio y cobalto. Alemania financió el consorcio SIB:DE ENTWICKLUNG en 2025, reuniendo a 25 socios industriales y científicos para desarrollar un ecosistema de fabricación de iones de sodio. El consorcio incluye los Institutos Fraunhofer, el Instituto Tecnológico de Karlsruhe y el Zentrum für Sonnenenergie- und Wasserstoff-Forschung Baden-Württemberg, con una recomendación de industrialización esperada para finales de 2027. Este trabajo apoya métodos de fabricación que pueden utilizar la infraestructura de producción de baterías de litio establecida y puede fortalecer la base de suministro para tecnologías relacionadas con el sodio utilizadas junto con el mercado de baterías de sales fundidas. Las decisiones de contratación pueden considerar cada vez más la resiliencia de la cadena de suministro y la disponibilidad de materiales junto con el precio de compra inicial.
Optimización del Modo de Espera Térmico Mediante Mejoras en Aislamiento y Controles
Una gestión térmica mejorada puede reducir la carga operativa de los sistemas de baterías de alta temperatura. Badische Anilin und Soda Fabrik y Nippon Gaishi Kaisha lanzaron el NAS MODEL L24 en junio de 2024 con una tasa de degradación inferior al 1% anual. Las empresas declararon que la reducción de la corrosión y una mejor gestión del calor redujeron los costos del proyecto durante su vida útil en un 20% en comparación con sistemas anteriores. Un mejor aislamiento y controles pueden reducir la pérdida de calor durante los períodos de espera y aumentar la producción utilizable a lo largo de la vida operativa, mejorando la propuesta de valor para activos fijos que requieren ciclos frecuentes. No obstante, la necesidad de contención especializada y procedimientos operativos en el mercado de baterías de sales fundidas persiste.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Balance de Planta a Alta Temperatura | -3.8% | Global | Corto plazo (≤ 2 años) |
| Alto Costo Inicial y Escala Comercial Limitada | -3.2% | Global, particularmente en los mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Penalizaciones por Arranque, Parada y Ciclado Térmico | -1.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo de Concentración para Materiales Especializados y Componentes Cerámicos | -1.2% | Núcleo Asia-Pacífico, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Escala Comercial Limitada
La escala comercial limitada sigue siendo una barrera importante para los desarrolladores que intentan pasar de proyectos piloto a una fabricación repetible. NGK Insulators, Ltd. registró pérdidas extraordinarias de JPY 18.000 millones (117 millones de USD) cuando decidió detener la fabricación y ventas de baterías de sodio-azufre (NaS) en 2025. La empresa citó los mayores costos de materiales y la mayor competencia de las baterías de iones de litio como barreras para la estabilidad operativa y la rentabilidad.[3] NGK Insulators, Ltd. había instalado más de 5 GWh de sistemas de baterías de sodio-azufre a nivel mundial antes de su retirada. Esta salida puede hacer que los inversores sean más cautelosos hacia las empresas que no han alcanzado una producción de alto volumen. El apoyo a la fabricación podría reducir la brecha de financiamiento, pero la evidencia disponible no indica un programa de incentivos específico para sales fundidas que opere a una escala significativa.
Requisitos de Balance de Planta a Alta Temperatura
Los sistemas de alta temperatura requieren trazado de calor, contención aislada, equipos de seguridad y capacitación especializada en operaciones, todo lo cual aumenta los costos de capital antes de que un proyecto comience a generar ingresos. Los separadores cerámicos utilizados en los sistemas de sodio-azufre también requieren insumos de alta pureza, sellado hermético, ensamblaje en sala seca y procesos de soldadura calificados. La cadena de suministro resultante puede ralentizar la expansión de la capacidad incluso cuando la demanda de proyectos aumenta. La industria de baterías de sales fundidas también enfrenta concentración de abastecimiento para componentes especializados y materiales de grado batería. Los estándares de seguridad y rendimiento para baterías secundarias de alta temperatura aún están evolucionando en distintas jurisdicciones, lo que puede extender los plazos de permisos en mercados sin instalaciones previas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
La Química de Metal Líquido Ocupa la Mayor Posición ActualLas baterías de metal líquido representaron el 32,4% de la participación del mercado de baterías de sales fundidas en 2026, lo que convierte a esta química en la categoría de tipo de batería más grande. Su posición refleja la estabilidad de larga vida útil de ciclos en aplicaciones de red estacionarias. Estos sistemas operan sin el perfil de fuga térmica asociado con las baterías de iones de litio. El segmento ha atraído capital hacia arquitecturas con evidencia operativa de varios años, favoreciendo a los desarrolladores que pueden demostrar una operación confiable de celdas y un control térmico práctico.
Los sistemas de sodio-azufre tuvieron más de 5 GWh de despliegues globales acumulados antes de que NGK Insulators, Ltd. pusiera fin a la nueva fabricación y ventas en 2025. La salida de la empresa ha dejado las nuevas carteras de proyectos sin su proveedor principal histórico. Las baterías de sodio-cloruro de níquel siguen siendo relevantes para aplicaciones industriales y de energía ininterrumpida, particularmente donde se valoran la resistencia al fuego y los amplios rangos de temperatura de operación. Las baterías térmicas sirven a un nicho separado de defensa y aeroespacial como sistemas primarios no recargables. Su demanda está respaldada por largos ciclos de calificación y acuerdos de compra de fuente única en lugar de la economía del almacenamiento de servicios públicos. El mercado de baterías de sales fundidas incluye, por tanto, grupos de química con necesidades de clientes y estructuras de compra distintas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad:
Los Sistemas por Encima de 10 MWh Lideran la Expansión FuturaEl rango de 1 MWh a 10 MWh representó el 41,4% del tamaño del mercado de baterías de sales fundidas en 2026. Este rango se utiliza en aplicaciones comerciales, industriales y conectadas a la red que requieren más energía de la que proporcionan los pequeños sistemas de respaldo. Las baterías de iones de litio mantienen ventajas en prácticas de instalación conocidas y rendimiento de potencia a energía en escalas más pequeñas. Los sistemas de sales fundidas presentan un caso económico más sólido cuando se requiere una larga duración de descarga, y esta distinción determina cómo los desarrolladores evalúan las alternativas de almacenamiento en distintos rangos de capacidad.
Se prevé que los sistemas superiores a 10 MWh se expandan a una CAGR del 24,6% hasta 2032. A esta escala y más allá de las 8 horas de descarga, la capacidad de energía puede volverse más importante que la clasificación de potencia en la estructura de costos del proyecto. Los sistemas pequeños por debajo de 100 kWh continúan sirviendo a usos militares y fuera de la red, incluidas las aplicaciones de baterías térmicas calificadas. El rango de 100 kWh a 1 MWh apoya el recorte de picos industriales y la energía de respaldo. Contemporary Amperex Technology Co., Limited introdujo su sistema de almacenamiento de energía de iones de sodio TENER en junio de 2026 y espera que los envíos acumulados alcancen 1 GWh para finales de 2026.[4] Su llegada añade una plataforma de larga duración competidora a las bandas de capacidad más disputadas del mercado de baterías de sales fundidas.
Por Despliegue:
Los Sistemas Estacionarios Siguen Siendo la Principal Base de IngresosLos sistemas estacionarios representaron el 82,3% del mercado de baterías de sales fundidas en 2026. El despliegue fijo permite amortizar los costos de gestión térmica a lo largo de largas vidas útiles de los activos. La categoría incluye proyectos a escala de servicios públicos, sistemas industriales detrás del medidor y almacenamiento vinculado a plantas de energías renovables. Esta amplia base de aplicaciones sostiene la demanda incluso a medida que los diseños individuales de baterías evolucionan, y también explica por qué el despliegue móvil sigue siendo limitado.
Se prevé que los sistemas híbridos de almacenamiento de energía crezcan a una CAGR del 24,1% hasta 2032. Los operadores de red pueden combinar la capacidad de sales fundidas de larga duración con sistemas de iones de litio más rápidos cuando un proyecto requiere tanto profundidad de energía como respuesta rápida. Tales combinaciones abordan requisitos que son difíciles de satisfacer para una sola química. Las aplicaciones móviles siguen estando limitadas por los requisitos de temperatura y las consideraciones de peso a energía, siendo los sistemas de defensa la principal excepción, ya que las baterías térmicas selladas pueden cumplir con exigentes especificaciones de confiabilidad y vida útil en almacenamiento. Estos patrones de despliegue mantienen al mercado de baterías de sales fundidas enfocado en infraestructura fija y equipos especializados de misión crítica.
Por Usuario Final:
Los Desarrolladores de Energías Renovables Tienen las Perspectivas de Crecimiento más RápidasLas empresas de servicios públicos y generación de energía representaron el 46,5% de los ingresos de 2026. Pueden utilizar contratos de servicios de red a largo plazo y procesos de contratación establecidos para respaldar inversiones de almacenamiento más grandes. Sus proyectos a menudo requieren almacenamiento para el equilibrio de la red, la confiabilidad y la integración de energías renovables. Estos clientes también están mejor posicionados para distribuir los costos de gestión térmica a lo largo de largos períodos operativos, y la demanda de los servicios públicos sigue siendo central para el mercado de baterías de sales fundidas.
Se prevé que los desarrolladores de energías renovables crezcan a una CAGR del 23,6% hasta 2032. Los generadores independientes necesitan cada vez más almacenamiento que puedan poseer y despachar a medida que la producción variable de energías renovables afecta las finanzas del proyecto. NGK Insulators, Ltd. puso en servicio una batería de sodio-azufre para MVM Balance Zrt. en Hungría en junio de 2025 para verificar el almacenamiento en red y la provisión de servicios auxiliares. Los clientes comerciales e industriales utilizan baterías de alta temperatura para el recorte de picos y la energía de respaldo donde los requisitos de seguridad contra incendios restringen el despliegue de iones de litio. Los clientes militares generan alto valor a partir de baterías térmicas calificadas, mientras que los usuarios de telecomunicaciones valoran el funcionamiento sin mantenimiento en ubicaciones remotas. La adopción residencial sigue siendo limitada porque las altas temperaturas de operación requieren infraestructura de seguridad que no es práctica para la mayoría de los hogares.
Análisis Geográfico
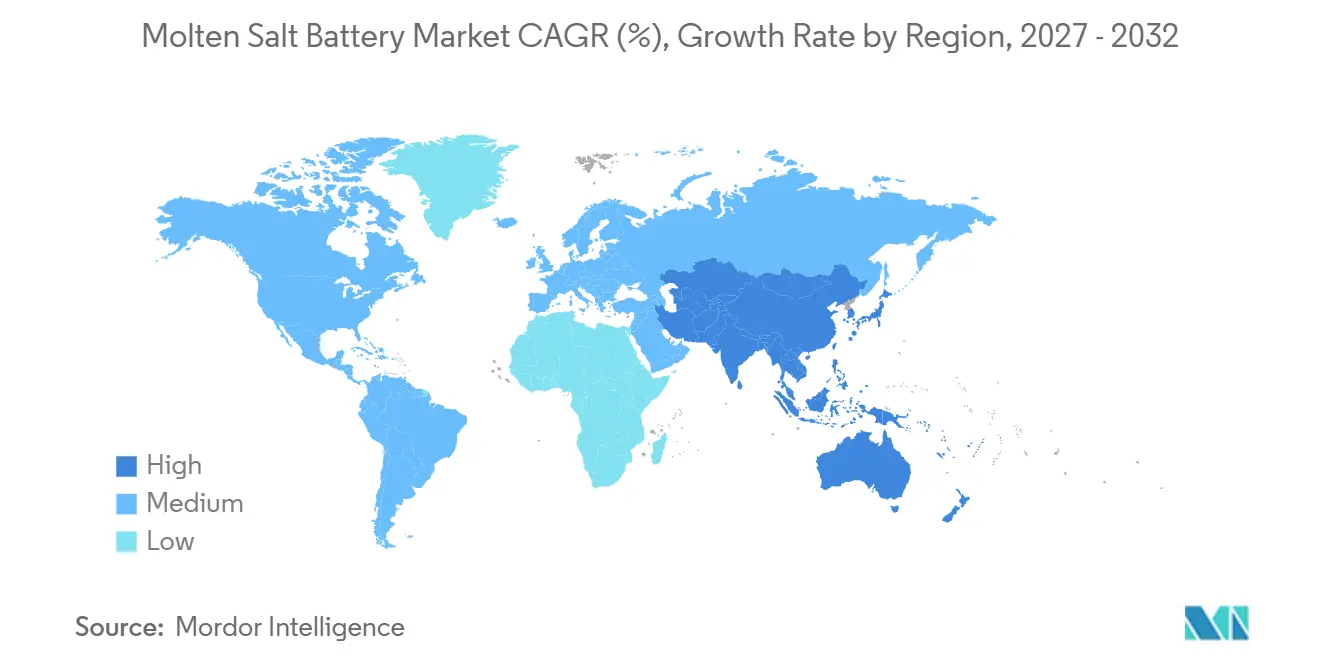
América del Norte representó el 33,6% de la participación del mercado de baterías de sales fundidas en 2026. Los Estados Unidos respaldan la demanda a través de iniciativas de confiabilidad de la red, programas federales de energía y contratación de servicios públicos para activos de larga duración. El trabajo de la Comisión Federal Reguladora de Energía en 2026 sobre la confiabilidad de recursos basados en inversores y los estudios de interconexión acelerados respalda la cartera de almacenamiento más amplia. Los incentivos de energía limpia de Canadá y la demanda de almacenamiento industrial de México se suman a la base regional. América del Norte combina el apoyo político con la capacidad de compra establecida de los servicios públicos.
Se prevé que Asia-Pacífico crezca a una CAGR del 24,2% hasta 2032, la tasa regional más rápida del análisis. China está construyendo una base de contratación significativa para el almacenamiento de energía relacionado con el sodio. La Alianza China de Almacenamiento de Energía (CNESA) informó que en el primer semestre de 2026 se adjudicaron 8 licitaciones de almacenamiento basado en sodio por un total de 170 MW y 512 MWh. La cadena de suministro de componentes domésticos y la escala de fabricación de China pueden respaldar costos de sistema más bajos para el mercado de baterías de sales fundidas. India y el Sudeste Asiático siguen siendo mercados en etapas más tempranas donde la demanda se centra en el respaldo industrial y los sistemas fuera de la red en el rango de 100 kWh a 1 MWh.
Europa ocupa la segunda posición regional más grande en este análisis. El esquema de Almacenamiento de Energía de Larga Duración (LDES) del Reino Unido proporciona una señal de demanda explícita para proyectos que pueden descargar durante 8 horas o más. Alemania está desarrollando capacidades de fabricación de iones de sodio a través de un consorcio que incluye socios de investigación e industriales. Oriente Medio y África ofrecen un nicho para sistemas estacionarios, mientras que América del Sur sigue siendo una oportunidad de consolidación de energías renovables en etapas más tempranas.
Panorama Competitivo
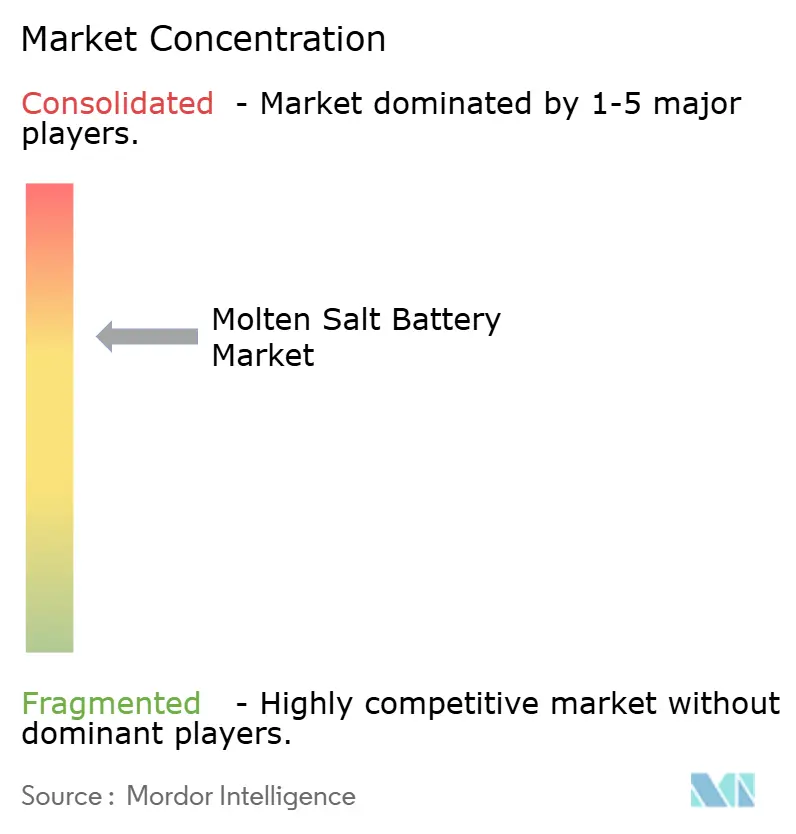
El mercado de baterías de sales fundidas está moderadamente fragmentado a nivel global, aunque las regiones individuales tienen posiciones de suministro concentradas. Los fabricantes chinos están posicionados para beneficiarse de la contratación doméstica de almacenamiento basado en sodio y el suministro local de componentes. Los proveedores occidentales están más enfocados en defensa, industrial y otros nichos de alto valor. La decisión de NGK Insulators en 2025 de detener la fabricación y ventas de baterías NAS redujo el número de proveedores establecidos para nuevos proyectos de sodio-azufre. Esto ha creado oportunidades para empresas capaces de suministrar sistemas de alta temperatura a precios competitivos.
EaglePicher Technologies está siguiendo una estrategia enfocada en defensa a través de la fabricación de baterías térmicas para programas de misiles, espacio y vehículos submarinos no tripulados. La empresa anunció una nueva instalación de energéticos en Joplin, Misuri, en noviembre de 2024, con fabricación semiautomatizada y una capacidad de ingresos anuales de 80 millones de USD. NGK Insulators completó la puesta en servicio de un sistema de sodio-azufre para MVM Balance Zrt. de Hungría en junio de 2025 para evaluar el almacenamiento en red y los servicios auxiliares. BASF y NGK Insulators también introdujeron el NAS MODEL L24 en 2024 con una mejor gestión de la corrosión y el control del calor. Estos desarrollos indican que los fabricantes compiten a través de aplicaciones especializadas, rendimiento operativo y capacidad de fabricación.
Las oportunidades futuras incluyen sistemas que reducen los requisitos operativos de alta temperatura, productos de sodio-cloruro de níquel para usuarios industriales y diseños de almacenamiento híbrido. Un artículo de 2025 en Nature Communications describió una celda de metal líquido de calcio-antimonio con redes de electrodos porosos de autoensamblaje en un electrolito de cloruro de calcio (CaCl2)-cloruro de litio (LiCl). Esta investigación apunta a posibles reducciones en la complejidad de materiales y fabricación para diseños de metal líquido. El trabajo de normalización y el estatus de proveedor calificado pueden convertirse en importantes barreras competitivas en aplicaciones de defensa y aeroespacial.
Líderes de la Industria de Baterías de Sales Fundidas
-
NGK INSULATORS, LTD.
-
BASF Stationary Energy Storage GmbH
-
Sumitomo Electric Industries, Ltd.
-
Ambri Inc.
-
HORIEN Salt Battery Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías de Sales Fundidas Empresas cubiertas en este informe
- Altech Batteries Limited
- Ambri Inc.
- ASB Group
- BASF SE
- BroadBit Batteries Oy
- Diehl Defence GmbH & Co. KG
- EaglePicher Technologies, LLC
- EnerSys
- FIAMM Energy Technology S.p.A.
- General Electric Company / GE Vernova
- HORIEN Salt Battery Solutions
- Kanto Denka Kogyo Co., Ltd.
- Mitsubishi Heavy Industries, Ltd.
- NGK Insulators, Ltd.
- POSCO Holdings Inc.
- Saft Groupe S.A. / TotalEnergies
- Shanghai Electric Group Co., Ltd.
- Sumitomo Electric Industries, Ltd.
- Technosetbee S.r.l.
- Zhejiang AMPower Co., Ltd.
Desarrollos recientes de la industria en Mercado de Baterías de Sales Fundidas
- Septiembre de 2026: Una batería de sodio-azufre NAS de 250 kW / 1,45 MWh fabricada por NGK Insulators es puesta en servicio en el Centro de Investigación Predictiva en Materiales Especiales (PRiSM) de Lava Blue en Brisbane. La batería de sales fundidas está conectada a la red e integrada con una instalación solar de 200 kW para demostrar el rendimiento del almacenamiento de larga duración en condiciones operativas australianas.
- Octubre de 2025: NGK Insulators decidió discontinuar la fabricación y ventas de su negocio de baterías de sodio-azufre (Na-S) y dejar de aceptar nuevos pedidos. La empresa citó el aumento de los costos de materiales, la competencia de las baterías de iones de litio y una adopción más lenta de lo esperado del almacenamiento de larga duración.
- Junio de 2025: NGK Insulators completó la instalación y puesta en servicio de un sistema de baterías de sodio-azufre (Na-S) para MVM Balance Zrt., parte del Grupo MVM. El proyecto tenía como objetivo validar el almacenamiento de energía a escala de red y los servicios auxiliares para la red eléctrica húngara.
Alcance del Informe del Mercado Global de Baterías de Sales Fundidas
Una batería de sales fundidas es una celda electroquímica que utiliza sales fundidas como electrolito para conducir la carga eléctrica. También conocida como batería de metal líquido o batería térmica, opera a altas temperaturas, típicamente entre 200 °C y 700 °C, para mantener los componentes químicos en un estado fluido y altamente conductor. Esta temperatura elevada permite una alta densidad de potencia y eficiencia energética, lo que hace que las baterías de sales fundidas sean adecuadas para el almacenamiento de energía en red a gran escala.
El mercado global de baterías de sales fundidas está segmentado por tipo de batería, capacidad, despliegue, usuario final y geografía. Por tipo de batería, el mercado está segmentado en baterías de sodio-azufre (NaS), baterías de sodio-cloruro de níquel, baterías de metal líquido, baterías térmicas y otras baterías de sales fundidas. Por capacidad, el mercado está segmentado en menos de 100 kWh, 100 kWh a 1 MWh, 1 a 10 MWh y más de 10 MWh. Por despliegue, el mercado está segmentado en estacionario, móvil y sistemas híbridos de almacenamiento de energía. Por usuario final, el mercado está segmentado en empresas de servicios públicos y generación de energía, comercial e industrial, desarrolladores de energías renovables, telecomunicaciones, transporte, militar y defensa, residencial y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de baterías de sales fundidas en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Batería de Sodio-Azufre (NaS) |
| Batería de Sodio-Cloruro de Níquel |
| Batería de Metal Líquido |
| Batería Térmica |
| Otras Baterías de Sales Fundidas |
| Por Debajo de 100 kWh |
| 100 kWh–1 MWh |
| 1–10 MWh |
| Por Encima de 10 MWh |
| Estacionario |
| Móvil |
| Sistemas Híbridos de Almacenamiento de Energía |
| Empresas de Servicios Públicos y Generación de Energía |
| Comercial e Industrial |
| Desarrolladores de Energías Renovables |
| Telecomunicaciones |
| Transporte |
| Militar y Defensa |
| Residencial |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Batería | Batería de Sodio-Azufre (NaS) | |
| Batería de Sodio-Cloruro de Níquel | ||
| Batería de Metal Líquido | ||
| Batería Térmica | ||
| Otras Baterías de Sales Fundidas | ||
| Por Capacidad | Por Debajo de 100 kWh | |
| 100 kWh–1 MWh | ||
| 1–10 MWh | ||
| Por Encima de 10 MWh | ||
| Por Despliegue | Estacionario | |
| Móvil | ||
| Sistemas Híbridos de Almacenamiento de Energía | ||
| Por Usuario Final | Empresas de Servicios Públicos y Generación de Energía | |
| Comercial e Industrial | ||
| Desarrolladores de Energías Renovables | ||
| Telecomunicaciones | ||
| Transporte | ||
| Militar y Defensa | ||
| Residencial | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de baterías de sales fundidas para 2032?
Se prevé que el mercado de baterías de sales fundidas alcance los 14,67 mil millones de USD para 2032, creciendo a una CAGR del 22,56% desde 2027, impulsado por la demanda de almacenamiento de mayor duración en proyectos de red y energías renovables.
¿Qué tipo de batería tuvo la mayor participación en 2026?
Las baterías de metal líquido tuvieron la mayor participación por tipo de batería con un 32,4% en 2026, lo que refleja su estabilidad de larga vida útil de ciclos en aplicaciones estacionarias.
¿Qué rango de capacidad está creciendo más rápido?
Se prevé que los sistemas superiores a 10 MWh crezcan a una CAGR del 24,6% hasta 2032, impulsados por la expansión de proyectos de mayor duración donde la duración de descarga se prioriza sobre la entrega rápida de potencia.
¿Por qué los servicios públicos están adoptando baterías de sales fundidas?
Los servicios públicos utilizan estos sistemas para la confiabilidad de la red, los servicios auxiliares y la integración de energías renovables de mayor duración. Son más adecuados donde los activos fijos pueden distribuir los costos de gestión térmica a lo largo de largos períodos operativos.
¿Qué región se está expandiendo más rápido hasta 2032?
Se prevé que Asia-Pacífico crezca a una CAGR del 24,2% hasta 2032, respaldado por la contratación de almacenamiento basado en sodio en China. La base de suministro regional puede influir en los precios de los sistemas en el mercado de baterías de sales fundidas.