
Marktgröße und Marktanteil für Salzschmelzenbatterien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
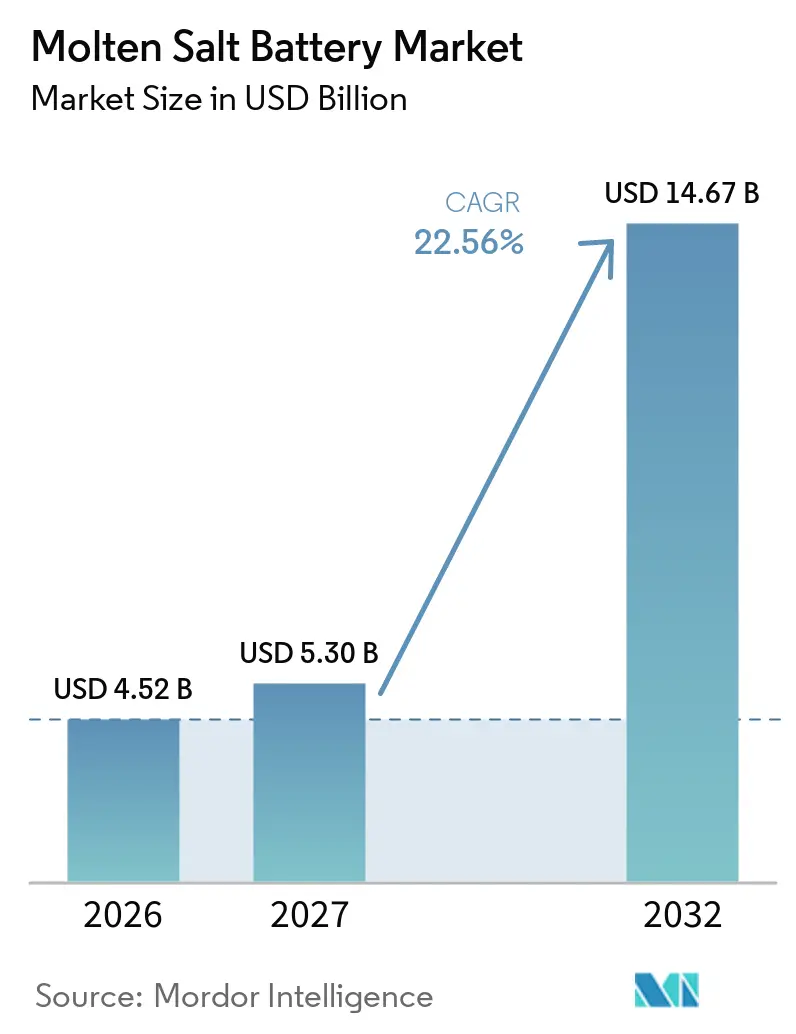
| Marktgröße (2027) | 5.30 Milliarden US-Dollar |
| Marktgröße (2032) | 14.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Salzschmelzenbatterien von Mordor Intelligence
Die globale Marktgröße für Salzschmelzenbatterien wird voraussichtlich von 4,52 Milliarden USD im Jahr 2026 auf 5,30 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 22,56 % über den Zeitraum 2027–2032 einen Wert von 14,67 Milliarden USD erreichen. Der Markt entwickelt sich in Richtung Netzanwendungen, die lange Entladezeiten, einen zuverlässigen Betrieb und disponierbaren gespeicherten Strom für Zeiträume erfordern, in denen die Wind- und Solarenergieerzeugung zurückgeht. Das Wachstum bei der erneuerbaren Stromerzeugung erhöht die Nachfrage nach Speichern, die in der Lage sind, Strom für 8 Stunden oder länger zu liefern, insbesondere dort, wo Netzbetreiber längere Perioden mit geringer Erzeugung bewältigen müssen. Die politische Unterstützung in Europa und Nordamerika stärkt die Grundlage für Langzeitspeichersysteme, während China die Beschaffung natriumbasierter Speicher ausweitet und eine etabliertere inländische Lieferkette aufbaut. Der Rückzug etablierter Anbieter hat die Wettbewerbslandschaft verändert und Chancen für Unternehmen mit kostengünstigerer Produktion, spezialisierten Systemen und Zugang zur regionalen Komponentenfertigung geschaffen. Hohe Projektkosten, Anforderungen an thermische Anlagen, begrenzte kommerzielle Skalierung und der Wettbewerb durch Lithium-Ionen-Batterien schränken eine breitere Akzeptanz weiterhin ein.
Wichtigste Erkenntnisse des Berichts
- Nach Batterietyp hielten Flüssigmetallbatterien im Jahr 2026 einen Umsatzanteil von 32,4 % und werden bis 2032 voraussichtlich mit einer CAGR von 23,3 % wachsen.
- Nach Kapazität hielt der Bereich 1–10 MWh im Jahr 2026 einen Umsatzanteil von 41,4 %, während Systeme über 10 MWh bis 2032 voraussichtlich mit einer CAGR von 24,6 % wachsen werden.
- Nach Einsatzbereich hielten stationäre Systeme im Jahr 2026 einen Umsatzanteil von 82,3 %, während hybride Energiespeichersysteme bis 2032 voraussichtlich mit einer CAGR von 24,1 % wachsen werden.
- Nach Endnutzer hielten Versorgungsunternehmen und Stromerzeugungsunternehmen im Jahr 2026 einen Umsatzanteil von 46,5 %, während Entwickler erneuerbarer Energien bis 2032 voraussichtlich mit einer CAGR von 23,6 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 33,6 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 24,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach erneuerbarer Langzeitspeicherung | +5.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Netzmodernisierung und Beschaffung von Systemdienstleistungen | +4.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Diversifizierung der Lithium- und Kobalt-Lieferkette | +3.2% | Global, mit frühen Gewinnen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Optimierung des thermischen Bereitschaftsbetriebs durch verbesserte Isolierung und Steuerung | +1.8% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Salzbasierte Speicherung für Anlagen in rauen Umgebungen und abseits des Netzes | +1.5% | Global, konzentriert im Nahen Osten, Afrika und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach erneuerbarer Langzeitspeicherung
Anforderungen an Langzeitspeicher werden Teil der Energiepolitik, anstatt lediglich eine Prferenz einzelner Projektentwickler zu bleiben. Das Cap-and-Floor-System von Ofgem öffnete im April 2025 die Antragsrunde 1 und wählte im Juni 2026 vorläufig 16 Projekte mit einer Gesamtkapazität von 7,65 GW aus. Das System erfordert eine Mindestleistung von 50 MW und 8 Stunden Volllastentladung, was den Kreis der förderfähigen Technologien auf Langzeitspeichersysteme einschränkt.[1] Energy UK berichtete, dass die ausgewählten Projekte Entladezeiten von 8 bis 22 Stunden aufwiesen, was eine sichtbare Pipeline für den Markt für Salzschmelzenbatterien schafft.[2] Diese Pipeline kann Frühzeitinvestitionen in Zellen, Behälterausrüstung und andere spezialisierte Komponenten fördern und Projektentwicklern einen klareren Weg zur Erlösunterstützung für Anlagen bieten, die auf die Integration erneuerbarer Energien ausgelegt sind.
Netzmodernisierung und Beschaffung von Systemdienstleistungen
Die Netzmodernisierung schafft mehr Möglichkeiten für Batterien, die sowohl Netzdienstleistungen als auch gespeicherte Energie liefern können. Eine Studie aus dem Jahr 2026 ergab, dass in Kohlekraftwerke integrierte thermische Salzschmelzenspeicher die Erlöse aus Systemdienstleistungen von CNY 3.364 pro Stunde auf CNY 4.632 pro Stunde steigerten, während die nicht konforme Betriebszeit durch eine schnellere automatische Erzeugungsregelung von 729 Sekunden auf 256 Sekunden sank. Die Federal Energy Regulatory Commission hat sich im Jahr 2026 weiterhin auf Zuverlässigkeitsstandards für wechselrichterbasierte Ressourcen und schnellere Netzanschlussüberprüfungen konzentriert. Diese Entwicklungen geben dem Markt für Salzschmelzenbatterien eine stärkere Grundlage für die Beschaffung durch Versorgungsunternehmen, bei denen die Erlöse von Zuverlässigkeitsdienstleistungen abhängen, und ein besser vorhersehbarer Erlösstrom aus Systemdienstleistungen kann die Finanzierung von Langzeitprojekten verbessern.
Diversifizierung der Lithium- und Kobalt-Lieferkette
Energiesicherheitspolitiken unterstützen das Interesse an Speichersystemen, die die Abhängigkeit von Lithium- und Kobalt-Lieferketten verringern. Deutschland förderte 2025 das Konsortium SIB:DE ENTWICKLUNG, das 25 Industrie- und Wissenschaftspartner zusammenbringt, um ein Fertigungsökosystem für Natrium-Ionen-Batterien zu entwickeln. Das Konsortium umfasst Fraunhofer-Institute, das Karlsruher Institut für Technologie und das Zentrum für Sonnenenergie- und Wasserstoff-Forschung Baden-Württemberg, wobei eine Industrialisierungsempfehlung bis Ende 2027 erwartet wird. Diese Arbeit unterstützt Fertigungsmethoden, die auf bestehender Lithiumbatterie-Produktionsinfrastruktur aufbauen können, und kann die Versorgungsbasis für natriumbasierte Technologien stärken, die neben dem Markt für Salzschmelzenbatterien eingesetzt werden. Beschaffungsentscheidungen könnten zunehmend die Resilienz der Lieferkette und die Materialverfügbarkeit neben dem ursprünglichen Kaufpreis berücksichtigen.
Optimierung des thermischen Bereitschaftsbetriebs durch verbesserte Isolierung und Steuerung
Verbessertes Wärmemanagement kann die Betriebsbelastung von Hochtemperaturbatteriesystemen verringern. Badische Anilin und Soda Fabrik und Nippon Gaishi Kaisha brachten im Juni 2024 das NAS MODEL L24 mit einer Degradationsrate von unter 1 % pro Jahr auf den Markt. Die Unternehmen erklärten, dass reduzierte Korrosion und ein besseres Wärmemanagement die Projektlebenszykluskosten im Vergleich zu früheren Systemen um 20 % gesenkt haben. Bessere Isolierung und Steuerung können Wärmeverluste während des Bereitschaftsbetriebs reduzieren und die nutzbare Leistung über die Betriebslebensdauer erhöhen, was den Wertbeitrag für Anlagevermögen verbessert, das häufiges Zyklisieren erfordert. Dennoch bleibt der Bedarf an speziellen Behältern und Betriebsverfahren im Markt für Salzschmelzenbatterien bestehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an thermische Nebenanlagen bei Hochtemperaturbetrieb | -3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionskosten und begrenzte kommerzielle Skalierung | -3.2% | Global, insbesondere aufstrebende Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verluste durch Anlauf, Abschaltung und thermische Zyklen | -1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Konzentrationsrisiko bei Spezialmaterialien und Keramikkomponenten | -1.2% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten und begrenzte kommerzielle Skalierung
Die begrenzte kommerzielle Skalierung bleibt ein wesentliches Hindernis für Projektentwickler, die versuchen, von Pilotprojekten zu einer wiederholbaren Fertigung überzugehen. Nippon Gaishi Kaisha verzeichnete außerordentliche Verluste von 18.000 Millionen JPY (117 Millionen USD), als das Unternehmen 2025 beschloss, die Herstellung und den Verkauf von Natrium-Schwefel (NaS)-Batterien einzustellen. Das Unternehmen nannte höhere Materialkosten und stärkeren Wettbewerb durch Lithium-Ionen-Batterien als Hindernisse für einen stabilen Betrieb und die Rentabilität.[3] Nippon Gaishi Kaisha hatte vor seinem Rückzug weltweit mehr als 5 GWh Natrium-Schwefel-Batteriesysteme installiert. Dieser Rückzug könnte Investoren gegenüber Unternehmen, die noch keine Hochvolumenfertigung erreicht haben, vorsichtiger machen. Fertigungsunterstützung könnte die Finanzierungslücke schließen, aber die verfügbaren Belege deuten nicht auf ein salzschmelzenspezifisches Förderprogramm hin, das in einem bedeutenden Umfang betrieben wird.
Anforderungen an thermische Nebenanlagen bei Hochtemperaturbetrieb
Hochtemperatursysteme erfordern Begleitheizung, isolierte Behälter, Sicherheitsausrüstung und spezialisierte Betriebsschulungen, die alle die Kapitalkosten erhöhen, bevor ein Projekt Erlöse generiert. Keramikseparatoren in Natrium-Schwefel-Systemen erfordern zudem hochreine Ausgangsstoffe, hermetische Abdichtung, Reinraummontage und qualifizierte Schweißverfahren. Die daraus resultierende Lieferkette kann die Kapazitätserweiterung verlangsamen, selbst wenn die Projektnachfrage steigt. Die Salzschmelzenbatterie-Branche ist auch mit einer Beschaffungskonzentration für spezialisierte Komponenten und batteriegradige Materialien konfrontiert. Sicherheits- und Leistungsstandards für Hochtemperatur-Sekundärbatterien entwickeln sich in verschiedenen Rechtsordnungen noch weiter, was die Genehmigungsfristen in Märkten ohne frühere Installationen verlängern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
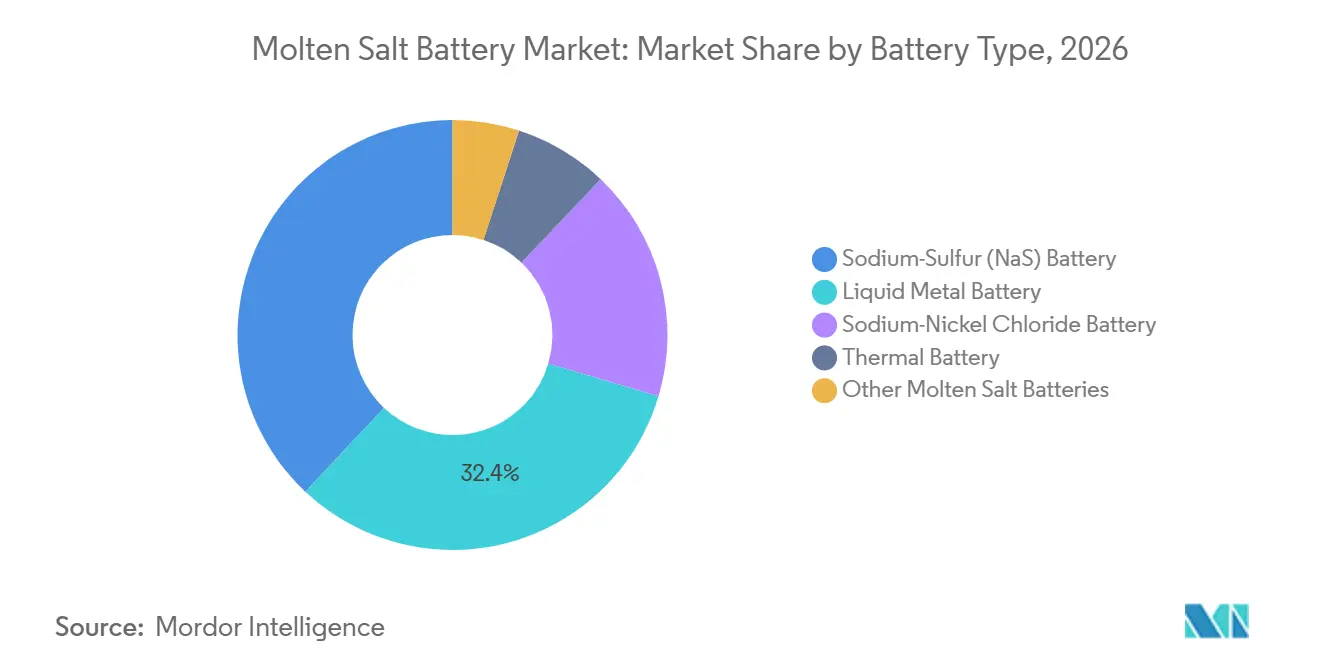
Flüssigmetallchemie hält die größte aktuelle PositionFlüssigmetallbatterien hielten im Jahr 2026 einen Marktanteil von 32,4 % im Markt für Salzschmelzenbatterien und sind damit die größte Batterietyp-Kategorie. Ihre Position spiegelt die langfristige Zyklusstabilität in stationären Netzanwendungen wider. Diese Systeme arbeiten ohne das thermische Durchgehen, das mit Lithium-Ionen-Batterien verbunden ist. Das Segment hat Kapital in Richtung Architekturen mit mehrjährigen Betriebsnachweisen angezogen und begünstigt Entwickler, die einen zuverlässigen Zellbetrieb und eine praktische Wärmeregelung nachweisen können.
Natrium-Schwefel-Systeme hatten vor der Einstellung der Neufertigung und des Vertriebs durch NGK Insulators, Ltd. im Jahr 2025 mehr als 5 GWh kumulierte globale Installationen. Der Rückzug des Unternehmens hat neue Projektpipelines ohne ihren historischen Hauptlieferanten zurückgelassen. Natrium-Nickel-Chlorid-Batterien bleiben für industrielle und unterbrechungsfreie Stromanwendungen relevant, insbesondere dort, wo Brandschutz und breite Betriebstemperaturbereiche geschätzt werden. Thermische Batterien bedienen eine separate Verteidigungs- und Raumfahrtnische als primäre, nicht wiederaufladbare Systeme. Ihre Nachfrage wird durch lange Qualifizierungszyklen und Alleinlieferantenvereinbarungen und nicht durch die Wirtschaftlichkeit von Versorgungsspeichern gestützt. Der Markt für Salzschmelzenbatterien umfasst daher Chemiegruppen mit unterschiedlichen Kundenbedürfnissen und Beschaffungsstrukturen.

Nach Kapazität:
Systeme über 10 MWh führen die künftige Expansion anDer Bereich 1 MWh bis 10 MWh machte im Jahr 2026 41,4 % der Marktgröße für Salzschmelzenbatterien aus. Dieser Bereich wird in kommerziellen, industriellen und netzgekoppelten Anwendungen eingesetzt, die mehr Energie benötigen, als kleine Notstromsysteme liefern. Lithium-Ionen-Batterien behalten Vorteile bei vertrauten Installationspraktiken und der Leistungs-Energie-Performance bei kleineren Maßstäben. Salzschmelzensysteme bieten eine stärkere wirtschaftliche Grundlage, wenn lange Entladezeiten erforderlich sind, und diese Unterscheidung prägt, wie Entwickler Speicheralternativen über Kapazitätsbereiche hinweg bewerten.
Systeme über 10 MWh werden bis 2032 voraussichtlich mit einer CAGR von 24,6 % wachsen. Bei diesem Maßstab und über 8 Stunden Entladung hinaus kann die Energiekapazität in der Projektkostenstruktur wichtiger werden als die Leistungsbewertung. Kleine Systeme unter 100 kWh bedienen weiterhin militärische und netzferne Anwendungen, einschließlich qualifizierter thermischer Batterieanwendungen. Der Bereich 100 kWh bis 1 MWh unterstützt industrielles Lastspitzenmanagement und Notstromversorgung. Contemporary Amperex Technology Co., Limited stellte im Juni 2026 sein TENER-Natrium-Ionen-Energiespeichersystem vor und erwartet, dass die kumulierten Lieferungen bis Ende 2026 1 GWh erreichen werden.[4] Sein Markteintritt fügt dem umkämpftesten Kapazitätsbereich des Marktes für Salzschmelzenbatterien eine konkurrierende Langzeitspeicherplattform hinzu.
Nach Einsatzbereich:
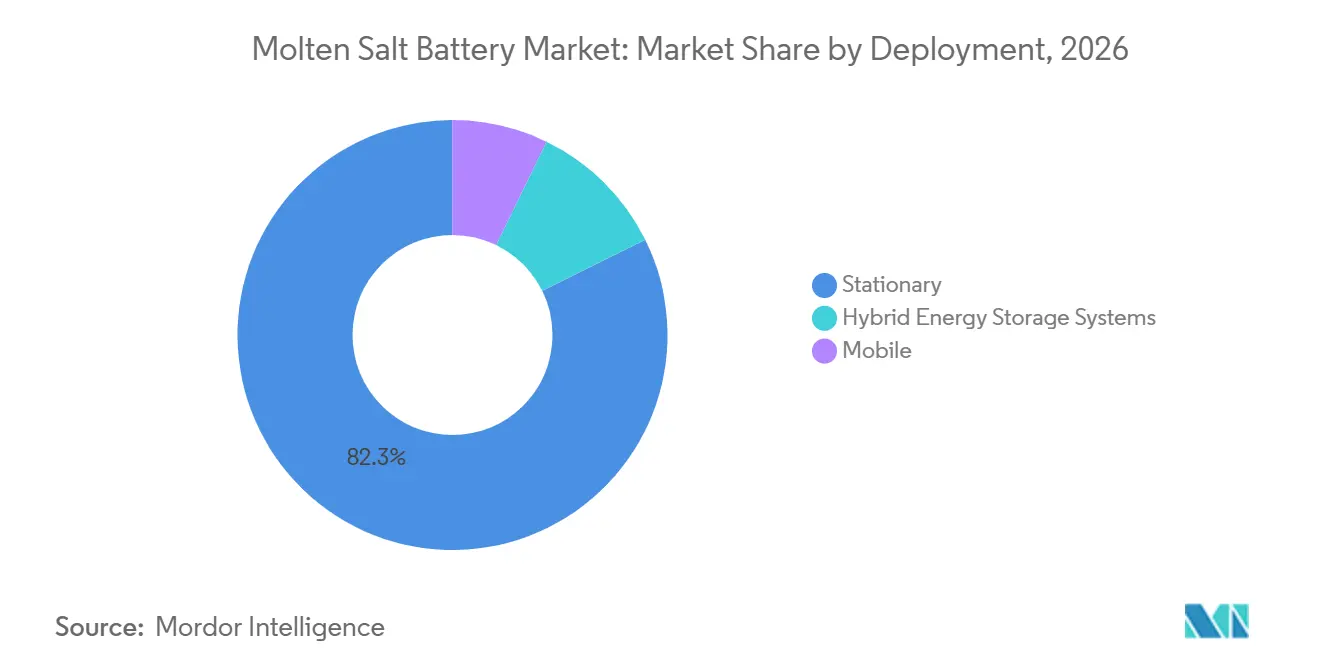
Stationäre Systeme bleiben die wichtigste ErlösbasisStationäre Systeme machten im Jahr 2026 82,3 % des Marktes für Salzschmelzenbatterien aus. Der stationäre Einsatz ermöglicht es, die Wärmemanagementkosten über lange Anlagenlebensdauern zu amortisieren. Die Kategorie umfasst Projekte im Versorgungsmaßstab, industrielle Systeme hinter dem Zähler und mit erneuerbaren Anlagen verbundene Speicher. Diese breite Anwendungsbasis stützt die Nachfrage, auch wenn sich einzelne Batteriedesigns weiterentwickeln, und erklärt auch, warum der mobile Einsatz begrenzt bleibt.
Hybride Energiespeichersysteme werden bis 2032 voraussichtlich mit einer CAGR von 24,1 % wachsen. Netzbetreiber können langfristige Salzschmelzenkapazität mit schnelleren Lithium-Ionen-Systemen kombinieren, wenn ein Projekt sowohl Energietiefe als auch schnelle Reaktion erfordert. Solche Kombinationen erfüllen Anforderungen, die für eine einzelne Chemie schwer zu erfüllen sind. Mobile Anwendungen bleiben durch Temperaturanforderungen und Gewicht-Energie-Überlegungen eingeschränkt, wobei Verteidigungssysteme die wichtigste Ausnahme darstellen, da versiegelte thermische Batterien anspruchsvolle Zuverlässigkeits- und Lagerfähigkeitsspezifikationen erfüllen können. Diese Einsatzmuster halten den Markt für Salzschmelzenbatterien auf feste Infrastruktur und spezialisierte unternehmenskritische Ausrüstung fokussiert.
Nach Endnutzer:
Entwickler erneuerbarer Energien haben die schnellste WachstumsaussichtVersorgungsunternehmen und Stromerzeugungsunternehmen machten im Jahr 2026 46,5 % des Umsatzes aus. Sie können langfristige Netzdienstleistungsverträge und etablierte Beschaffungsprozesse nutzen, um größere Speicherinvestitionen zu unterstützen. Ihre Projekte erfordern häufig Speicher für den Netzausgleich, die Zuverlässigkeit und die Integration erneuerbarer Energien. Diese Kunden sind auch besser positioniert, um die Wärmemanagementkosten über lange Betriebszeiträume zu verteilen, und die Nachfrage der Versorgungsunternehmen bleibt zentral für den Markt für Salzschmelzenbatterien.
Entwickler erneuerbarer Energien werden bis 2032 voraussichtlich mit einer CAGR von 23,6 % wachsen. Unabhängige Erzeuger benötigen zunehmend Speicher, die sie besitzen und einsetzen können, da die variable erneuerbare Erzeugung die Projektfinanzierung beeinflusst. NGK Insulators, Ltd. nahm im Juni 2025 eine Natrium-Schwefel-Batterie für MVM Balance Zrt. in Ungarn in Betrieb, um die Netzspeicherung und die Bereitstellung von Systemdienstleistungen zu überprüfen. Gewerbliche und industrielle Kunden nutzen Hochtemperaturbatterien für das Lastspitzenmanagement und die Notstromversorgung, wo Brandschutzanforderungen den Einsatz von Lithium-Ionen-Batterien einschränken. Militärkunden generieren einen hohen Wert aus qualifizierten thermischen Batterien, während Telekommunikationsnutzer den wartungsfreien Betrieb an abgelegenen Standorten schätzen. Die Akzeptanz im Wohnbereich bleibt begrenzt, da hohe Betriebstemperaturen eine Sicherheitsinfrastruktur erfordern, die für die meisten Haushalte nicht praktikabel ist.
Geografische Analyse
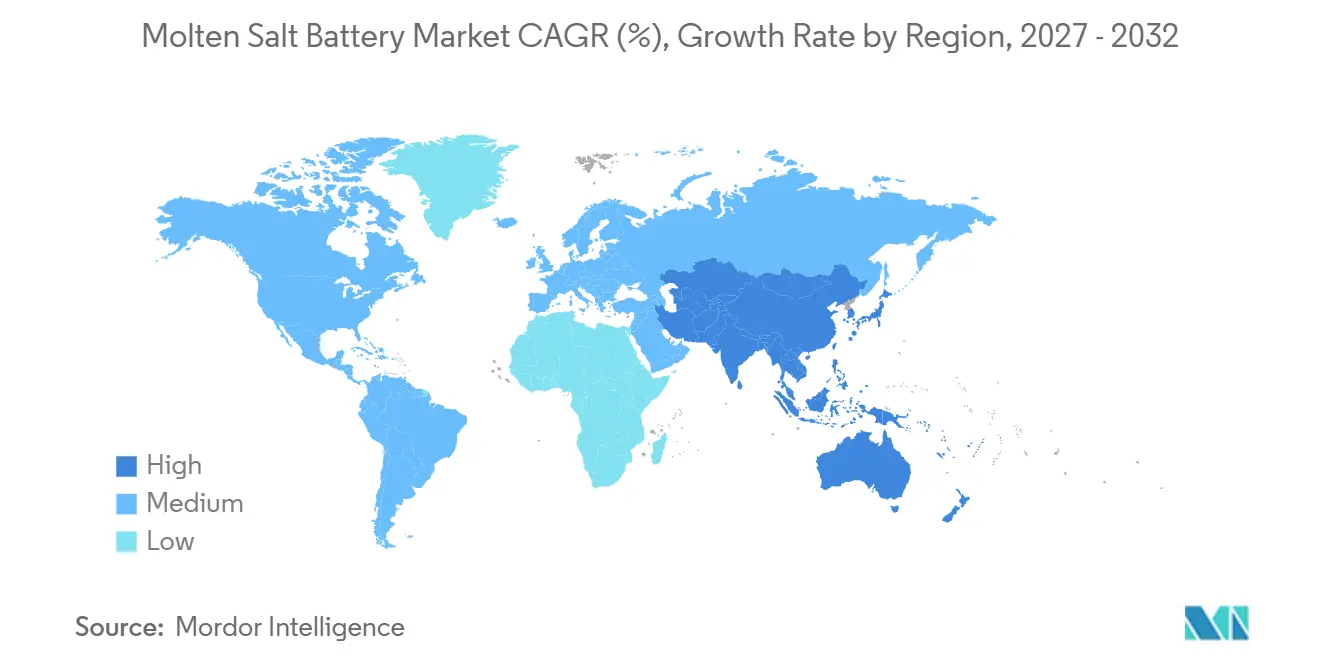
Nordamerika machte im Jahr 2026 33,6 % des Marktanteils für Salzschmelzenbatterien aus. Die Vereinigten Staaten stützen die Nachfrage durch Initiativen zur Netzzuverlässigkeit, föderale Energieprogramme und die Beschaffung durch Versorgungsunternehmen für Langzeitanlagen. Die Arbeit der Federal Energy Regulatory Commission im Jahr 2026 zu Zuverlässigkeitsstandards für wechselrichterbasierte Ressourcen und beschleunigten Netzanschlussstudien unterstützt die breitere Speicherpipeline. Kanadas Anreize für saubere Energie und Mexikos Nachfrage nach industriellen Speichern ergänzen die regionale Basis. Nordamerika kombiniert politische Unterstützung mit etablierter Beschaffungskapazität der Versorgungsunternehmen.
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 24,2 % wachsen, der schnellsten regionalen Rate in der Analyse. China baut eine bedeutende Beschaffungsbasis für natriumbasierte Energiespeicher auf. Die China Energy Storage Alliance (CNESA) berichtete, dass im ersten Halbjahr 2026 8 natriumbasierte Speicherausschreibungen mit einer Gesamtkapazität von 170 MW und 512 MWh vergeben wurden. Chinas inländische Komponentenversorgung und Fertigungskapazität können niedrigere Systemkosten für den Markt für Salzschmelzenbatterien unterstützen. Indien und Südostasien bleiben Märkte in einem früheren Entwicklungsstadium, in denen die Nachfrage auf industrielle Notstromversorgung und netzferne Systeme im Bereich 100 kWh bis 1 MWh konzentriert ist.
Europa hält die zweitgrößte regionale Position in dieser Analyse. Das Langzeit-Energiespeicher (LDES)-System des Vereinigten Königreichs liefert ein explizites Nachfragesignal für Projekte, die 8 Stunden oder länger entladen können. Deutschland entwickelt Natrium-Ionen-Fertigungskapazitäten durch ein Konsortium, das Forschungs- und Industriepartner umfasst. Der Nahe Osten und Afrika bieten eine Nische für stationäre Systeme, während Südamerika eine Möglichkeit zur Absicherung erneuerbarer Energien in einem früheren Entwicklungsstadium bleibt.
Wettbewerbslandschaft
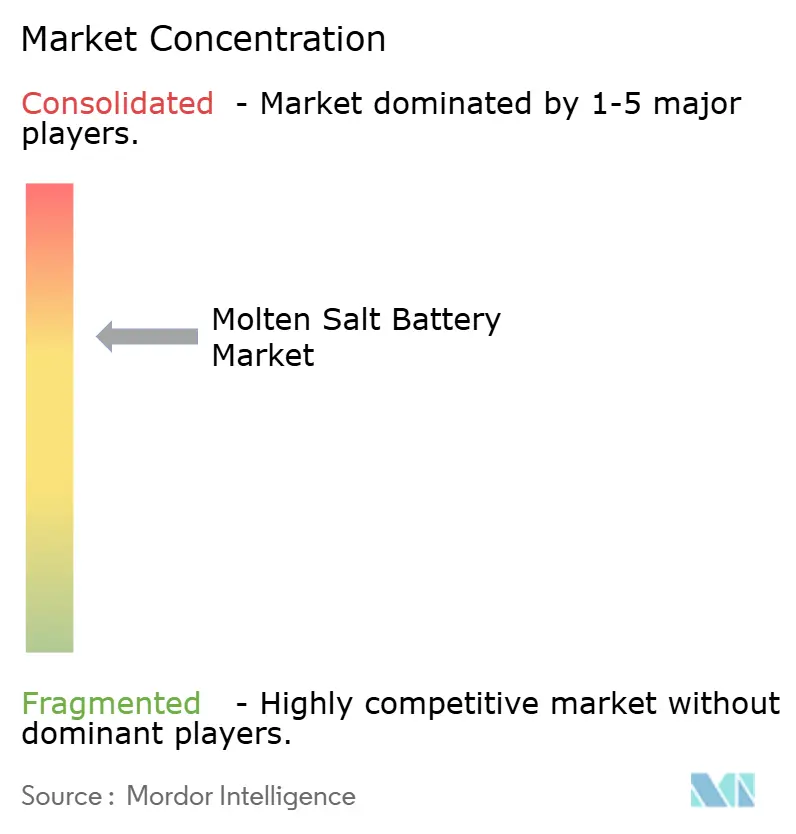
Der Markt für Salzschmelzenbatterien ist auf globaler Ebene mäßig fragmentiert, obwohl einzelne Regionen konzentrierte Versorgungspositionen aufweisen. Chinesische Hersteller sind gut positioniert, um von der inländischen Beschaffung natriumbasierter Speicher und der lokalen Komponentenversorgung zu profitieren. Westliche Anbieter konzentrieren sich stärker auf Verteidigungs-, Industrie- und andere hochwertige Nischen. Die Entscheidung von NGK Insulators im Jahr 2025, die Herstellung und den Verkauf von NAS-Batterien einzustellen, hat die Anzahl der etablierten Anbieter für neue Natrium-Schwefel-Projekte verringert. Dies hat Möglichkeiten für Unternehmen geschaffen, die in der Lage sind, Hochtemperatursysteme zu wettbewerbsfähigen Preisen zu liefern.
EaglePicher Technologies verfolgt eine auf die Verteidigung ausgerichtete Strategie durch die Herstellung thermischer Batterien für Raketen-, Raumfahrt- und unbemannte Unterwasserfahrzeugprogramme. Das Unternehmen kündigte im November 2024 eine neue Anlage für energetische Materialien in Joplin, Missouri, mit halbautomatischer Fertigung und einer jährlichen Umsatzkapazität von 80 Millionen USD an. NGK Insulators schloss im Juni 2025 die Inbetriebnahme eines Natrium-Schwefel-Systems für MVM Balance Zrt. in Ungarn ab, um Netzspeicherung und Systemdienstleistungen zu bewerten. BASF und NGK Insulators stellten 2024 auch das NAS MODEL L24 mit verbessertem Korrosionsmanagement und Wärmeregelung vor. Diese Entwicklungen zeigen, dass Hersteller durch spezialisierte Anwendungen, Betriebsleistung und Fertigungskapazität konkurrieren.
Zukünftige Möglichkeiten umfassen Systeme, die die Hochtemperaturbetriebsanforderungen reduzieren, Natrium-Nickel-Chlorid-Produkte für Industrienutzer und hybride Speicherdesigns. Ein Artikel in Nature Communications aus dem Jahr 2025 beschrieb eine Kalzium-Antimon-Flüssigmetallzelle mit selbstorganisierenden porösen Elektrodennetzwerken in einem Kalziumchlorid (CaCl2)-Lithiumchlorid (LiCl)-Elektrolyten. Diese Forschung weist auf mögliche Reduzierungen der Material- und Fertigungskomplexität für Flüssigmetalldesigns hin. Normungsarbeit und der Status als qualifizierter Lieferant können in Verteidigungs- und Raumfahrtanwendungen zu wichtigen Wettbewerbsbarrieren werden.
Marktführer im Bereich Salzschmelzenbatterien
-
NGK INSULATORS, LTD.
-
BASF Stationary Energy Storage GmbH
-
Sumitomo Electric Industries, Ltd.
-
Ambri Inc.
-
HORIEN Salt Battery Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Salzschmelzenbatterien Unternehmen in diesem Bericht
- Altech Batteries Limited
- Ambri Inc.
- ASB Group
- BASF SE
- BroadBit Batteries Oy
- Diehl Defence GmbH & Co. KG
- EaglePicher Technologies, LLC
- EnerSys
- FIAMM Energy Technology S.p.A.
- General Electric Company / GE Vernova
- HORIEN Salt Battery Solutions
- Kanto Denka Kogyo Co., Ltd.
- Mitsubishi Heavy Industries, Ltd.
- NGK Insulators, Ltd.
- POSCO Holdings Inc.
- Saft Groupe S.A. / TotalEnergies
- Shanghai Electric Group Co., Ltd.
- Sumitomo Electric Industries, Ltd.
- Technosetbee S.r.l.
- Zhejiang AMPower Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Salzschmelzenbatterien
- September 2026: Eine 250 kW / 1,45 MWh NAS-Natrium-Schwefel-Batterie, hergestellt von NGK Insulators, wird im Centre for Predictive Research into Specialty Materials (PRiSM) von Lava Blue in Brisbane in Betrieb genommen. Die Salzschmelzenbatterie ist an das Netz angeschlossen und in eine 200-kW-Solaranlage integriert, um die Langzeitspeicherleistung unter australischen Betriebsbedingungen zu demonstrieren.
- Oktober 2025: NGK Insulators beschloss, die Herstellung und den Verkauf seines Natrium-Schwefel (Na-S)-Batteriegeschäfts einzustellen und keine neuen Aufträge mehr anzunehmen. Das Unternehmen nannte steigende Materialkosten, den Wettbewerb durch Lithium-Ionen-Batterien und eine langsamere als erwartete Akzeptanz von Langzeitspeichern als Gründe.
- Juni 2025: NGK Insulators schloss die Installation und Inbetriebnahme eines Natrium-Schwefel (Na-S)-Batteriesystems für MVM Balance Zrt., Teil der MVM Group, ab. Das Projekt sollte die netzmaßstäbliche Energiespeicherung und Systemdienstleistungen für das ungarische Stromnetz validieren.
Umfang des globalen Marktberichts für Salzschmelzenbatterien
Eine Salzschmelzenbatterie ist eine elektrochemische Zelle, die geschmolzene Salze als Elektrolyt zur Leitung elektrischer Ladung verwendet. Sie ist auch als Flüssigmetall- oder thermische Batterie bekannt und arbeitet bei hohen Temperaturen, typischerweise zwischen 200 °C und 700 °C, um die chemischen Komponenten in einem flüssigen, hochleitfähigen Zustand zu halten. Diese erhöhte Temperatur ermöglicht eine hohe Leistungsdichte und Energieeffizienz, was Salzschmelzenbatterien für die großmaßstäbliche Netzenergespeicherung geeignet macht.
Der globale Markt für Salzschmelzenbatterien ist nach Batterietyp, Kapazität, Einsatzbereich, Endnutzer und Geografie segmentiert. Nach Batterietyp ist der Markt in Natrium-Schwefel (NaS)-Batterien, Natrium-Nickel-Chlorid-Batterien, Flüssigmetallbatterien, thermische Batterien und sonstige Salzschmelzenbatterien segmentiert. Nach Kapazität ist der Markt in unter 100 kWh, 100 kWh bis 1 MWh, 1 bis 10 MWh und über 10 MWh segmentiert. Nach Einsatzbereich ist der Markt in stationär, mobil und hybride Energiespeichersysteme segmentiert. Nach Endnutzer ist der Markt in Versorgungsunternehmen und Stromerzeugungsunternehmen, Gewerbe und Industrie, Entwickler erneuerbarer Energien, Telekommunikation, Transport, Militär und Verteidigung, Wohnbereich und sonstige Endnutzer segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Salzschmelzenbatterien in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Natrium-Schwefel (NaS)-Batterie |
| Natrium-Nickel-Chlorid-Batterie |
| Flüssigmetallbatterie |
| Thermische Batterie |
| Sonstige Salzschmelzenbatterien |
| Unter 100 kWh |
| 100 kWh–1 MWh |
| 1–10 MWh |
| Über 10 MWh |
| Stationär |
| Mobil |
| Hybride Energiespeichersysteme |
| Versorgungsunternehmen und Stromerzeugungsunternehmen |
| Gewerbe und Industrie |
| Entwickler erneuerbarer Energien |
| Telekommunikation |
| Transport |
| Militär und Verteidigung |
| Wohnbereich |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Natrium-Schwefel (NaS)-Batterie | |
| Natrium-Nickel-Chlorid-Batterie | ||
| Flüssigmetallbatterie | ||
| Thermische Batterie | ||
| Sonstige Salzschmelzenbatterien | ||
| Nach Kapazität | Unter 100 kWh | |
| 100 kWh–1 MWh | ||
| 1–10 MWh | ||
| Über 10 MWh | ||
| Nach Einsatzbereich | Stationär | |
| Mobil | ||
| Hybride Energiespeichersysteme | ||
| Nach Endnutzer | Versorgungsunternehmen und Stromerzeugungsunternehmen | |
| Gewerbe und Industrie | ||
| Entwickler erneuerbarer Energien | ||
| Telekommunikation | ||
| Transport | ||
| Militär und Verteidigung | ||
| Wohnbereich | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Salzschmelzenbatterien bis 2032 erreichen?
Der Markt für Salzschmelzenbatterien wird bis 2032 voraussichtlich einen Wert von 14,67 Milliarden USD erreichen und ab 2027 mit einer CAGR von 22,56 % wachsen, angetrieben durch die Nachfrage nach Langzeitspeicherung in Netz- und Projekten für erneuerbare Energien.
Welcher Batterietyp hielt im Jahr 2026 den größten Marktanteil?
Flüssigmetallbatterien hielten im Jahr 2026 mit 32,4 % den größten Batterietyp-Anteil, was ihre langfristige Zyklusstabilität in stationären Anwendungen widerspiegelt.
Welcher Kapazitätsbereich wächst am schnellsten?
Systeme über 10 MWh werden bis 2032 voraussichtlich mit einer CAGR von 24,6 % wachsen, angetrieben durch die Ausweitung von Langzeitprojekten, bei denen die Entladedauer gegenüber der schnellen Leistungsabgabe priorisiert wird.
Warum setzen Versorgungsunternehmen Salzschmelzenbatterien ein?
Versorgungsunternehmen nutzen diese Systeme für die Netzzuverlässigkeit, Systemdienstleistungen und die langfristige Integration erneuerbarer Energien. Sie sind am besten geeignet, wenn feste Anlagen die Wärmemanagementkosten über lange Betriebszeiträume verteilen können.
Welche Region wächst bis 2032 am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 24,2 % wachsen, unterstützt durch die Beschaffung natriumbasierter Speicher in China. Die regionale Versorgungsbasis kann die Systempreise im Markt für Salzschmelzenbatterien beeinflussen.