
マリンスクラバー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 9.68 十億米ドル |
| 市場規模 (2032) | 18.10 十億米ドル |
| 成長率 (2027 - 2032) | 13.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマリンスクラバー市場分析
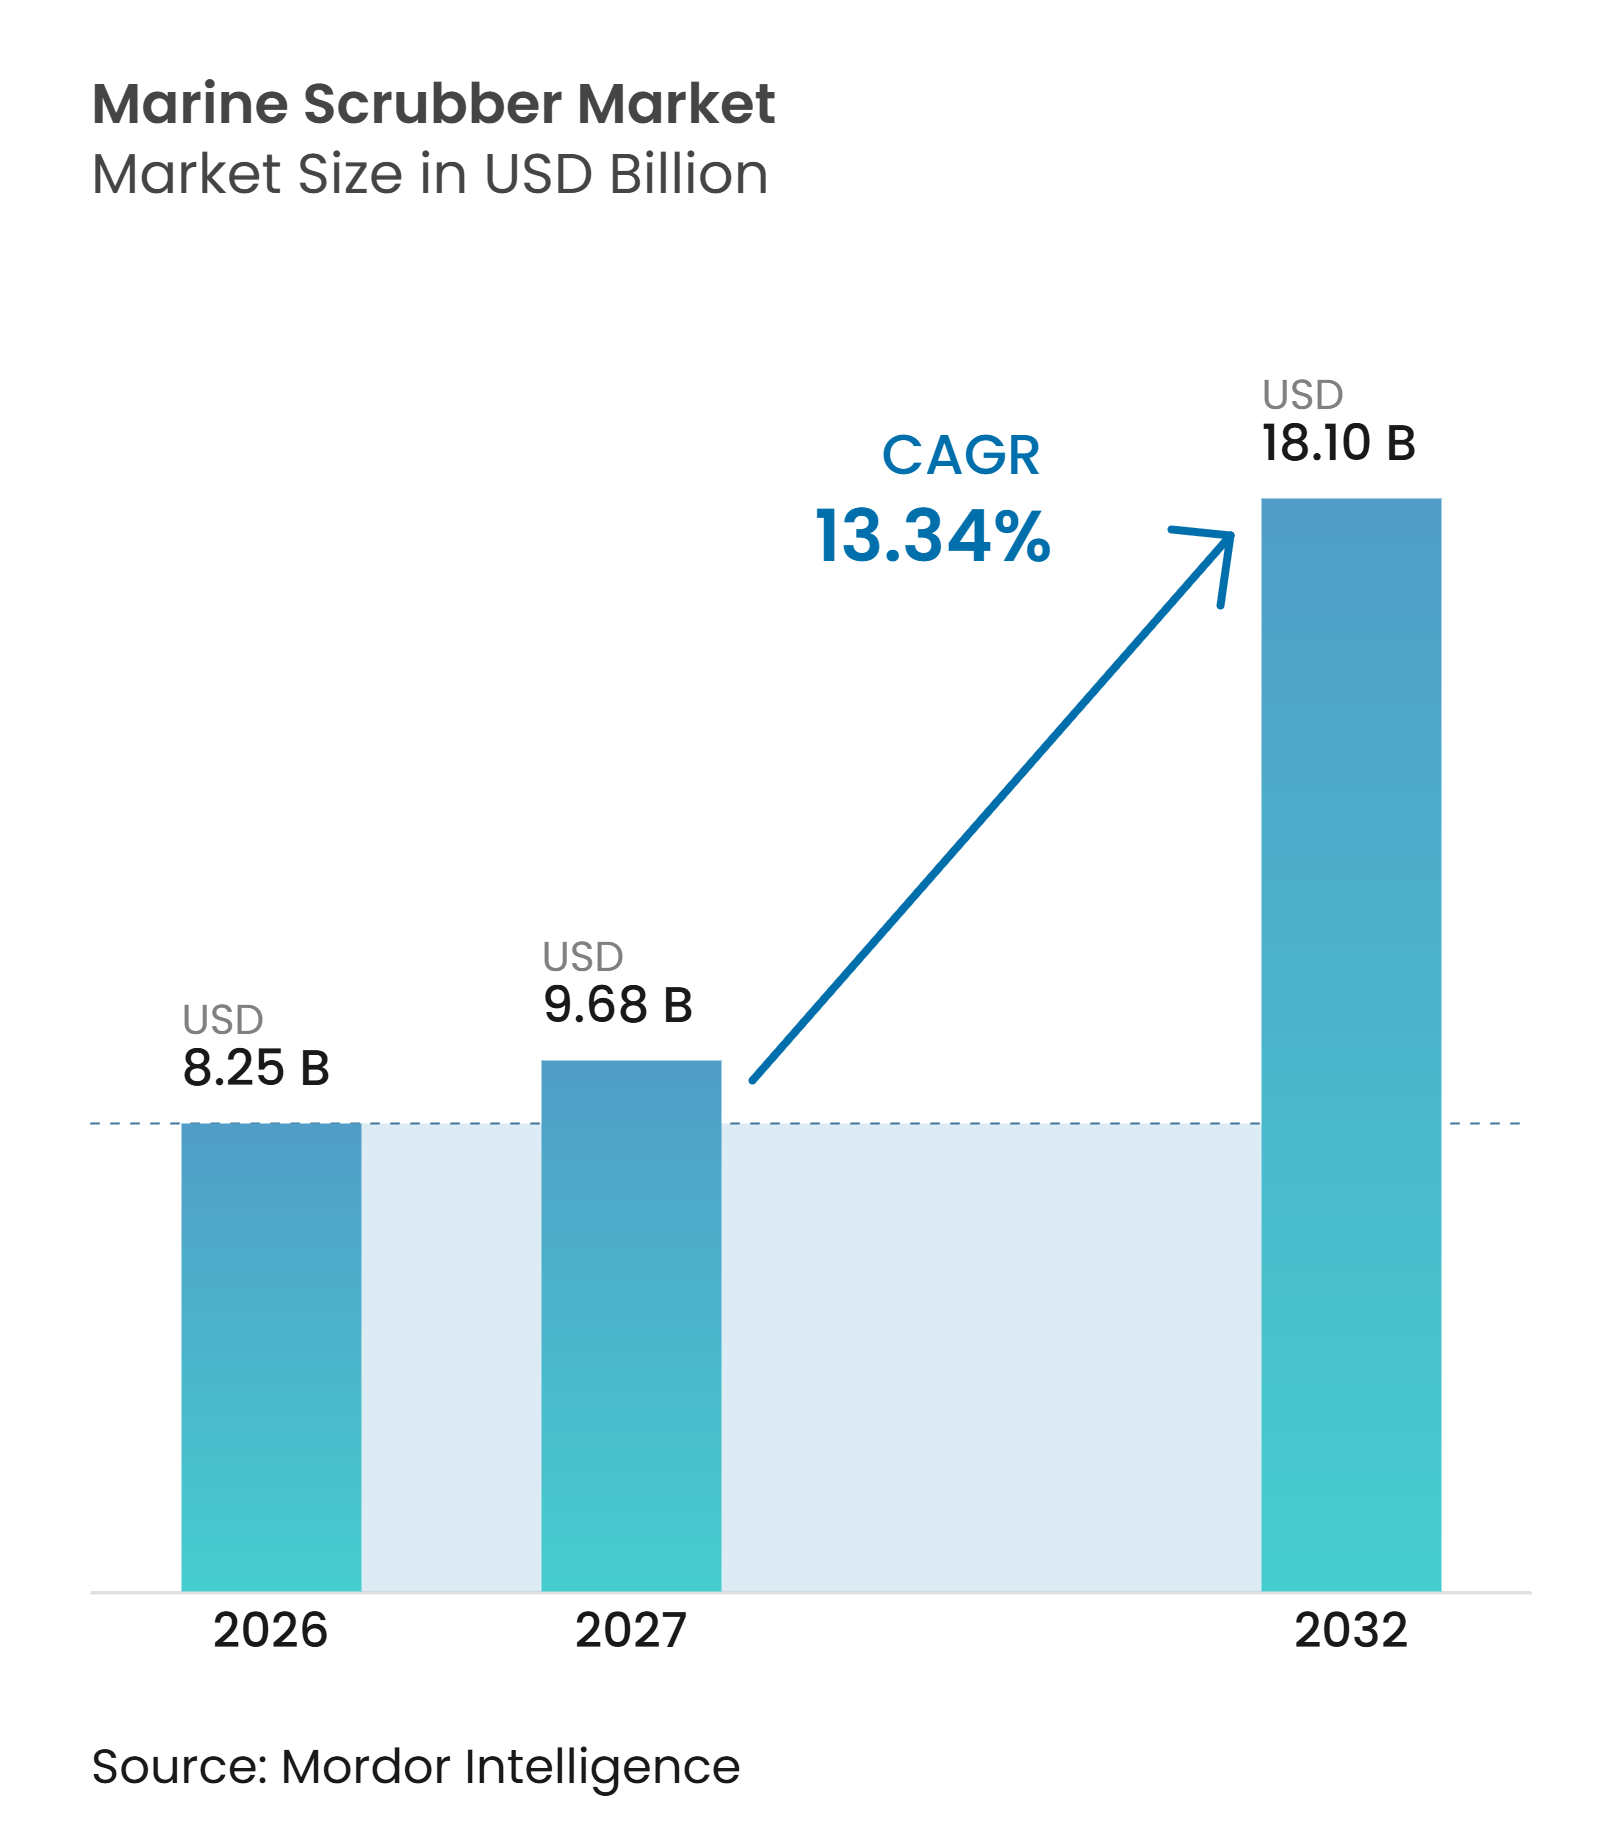
マリンスクラバー市場規模は、2026年の8.25 ビリオン 米ドルから2027年には9.68 ビリオン 米ドルへと拡大し、2032年までに18.10 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 13.34%で成長します。より広範な硫黄規制の適用範囲の拡大により、より多くの運航ルートにわたってコンプライアンス計画が重要となり、市場が形成されています。規制水域に繰り返し入港する船舶を保有するオペレーターは、船舶の残存耐用年数にわたって、排気処理装置の設置と燃料切り替えの継続を比較検討することができます。排水規制の変化も技術の組み合わせに影響を与えており、船主は洗浄水の処理と硫黄排出規制の両方を考慮しなければなりません。アジアの造船能力は新造船への統合を支援し、欧州の規制はハイブリッドおよびゼロ排水オプションへの注目を促しています。サプライヤーは、船舶とルートのプロファイルが投資を正当化る場合に、レポーティング、ライフサイクルサポート、カーボンキャプチャー対応構成を通じてマリンスクラバーシステムの役割を拡大しています。
主要レポートのポイント
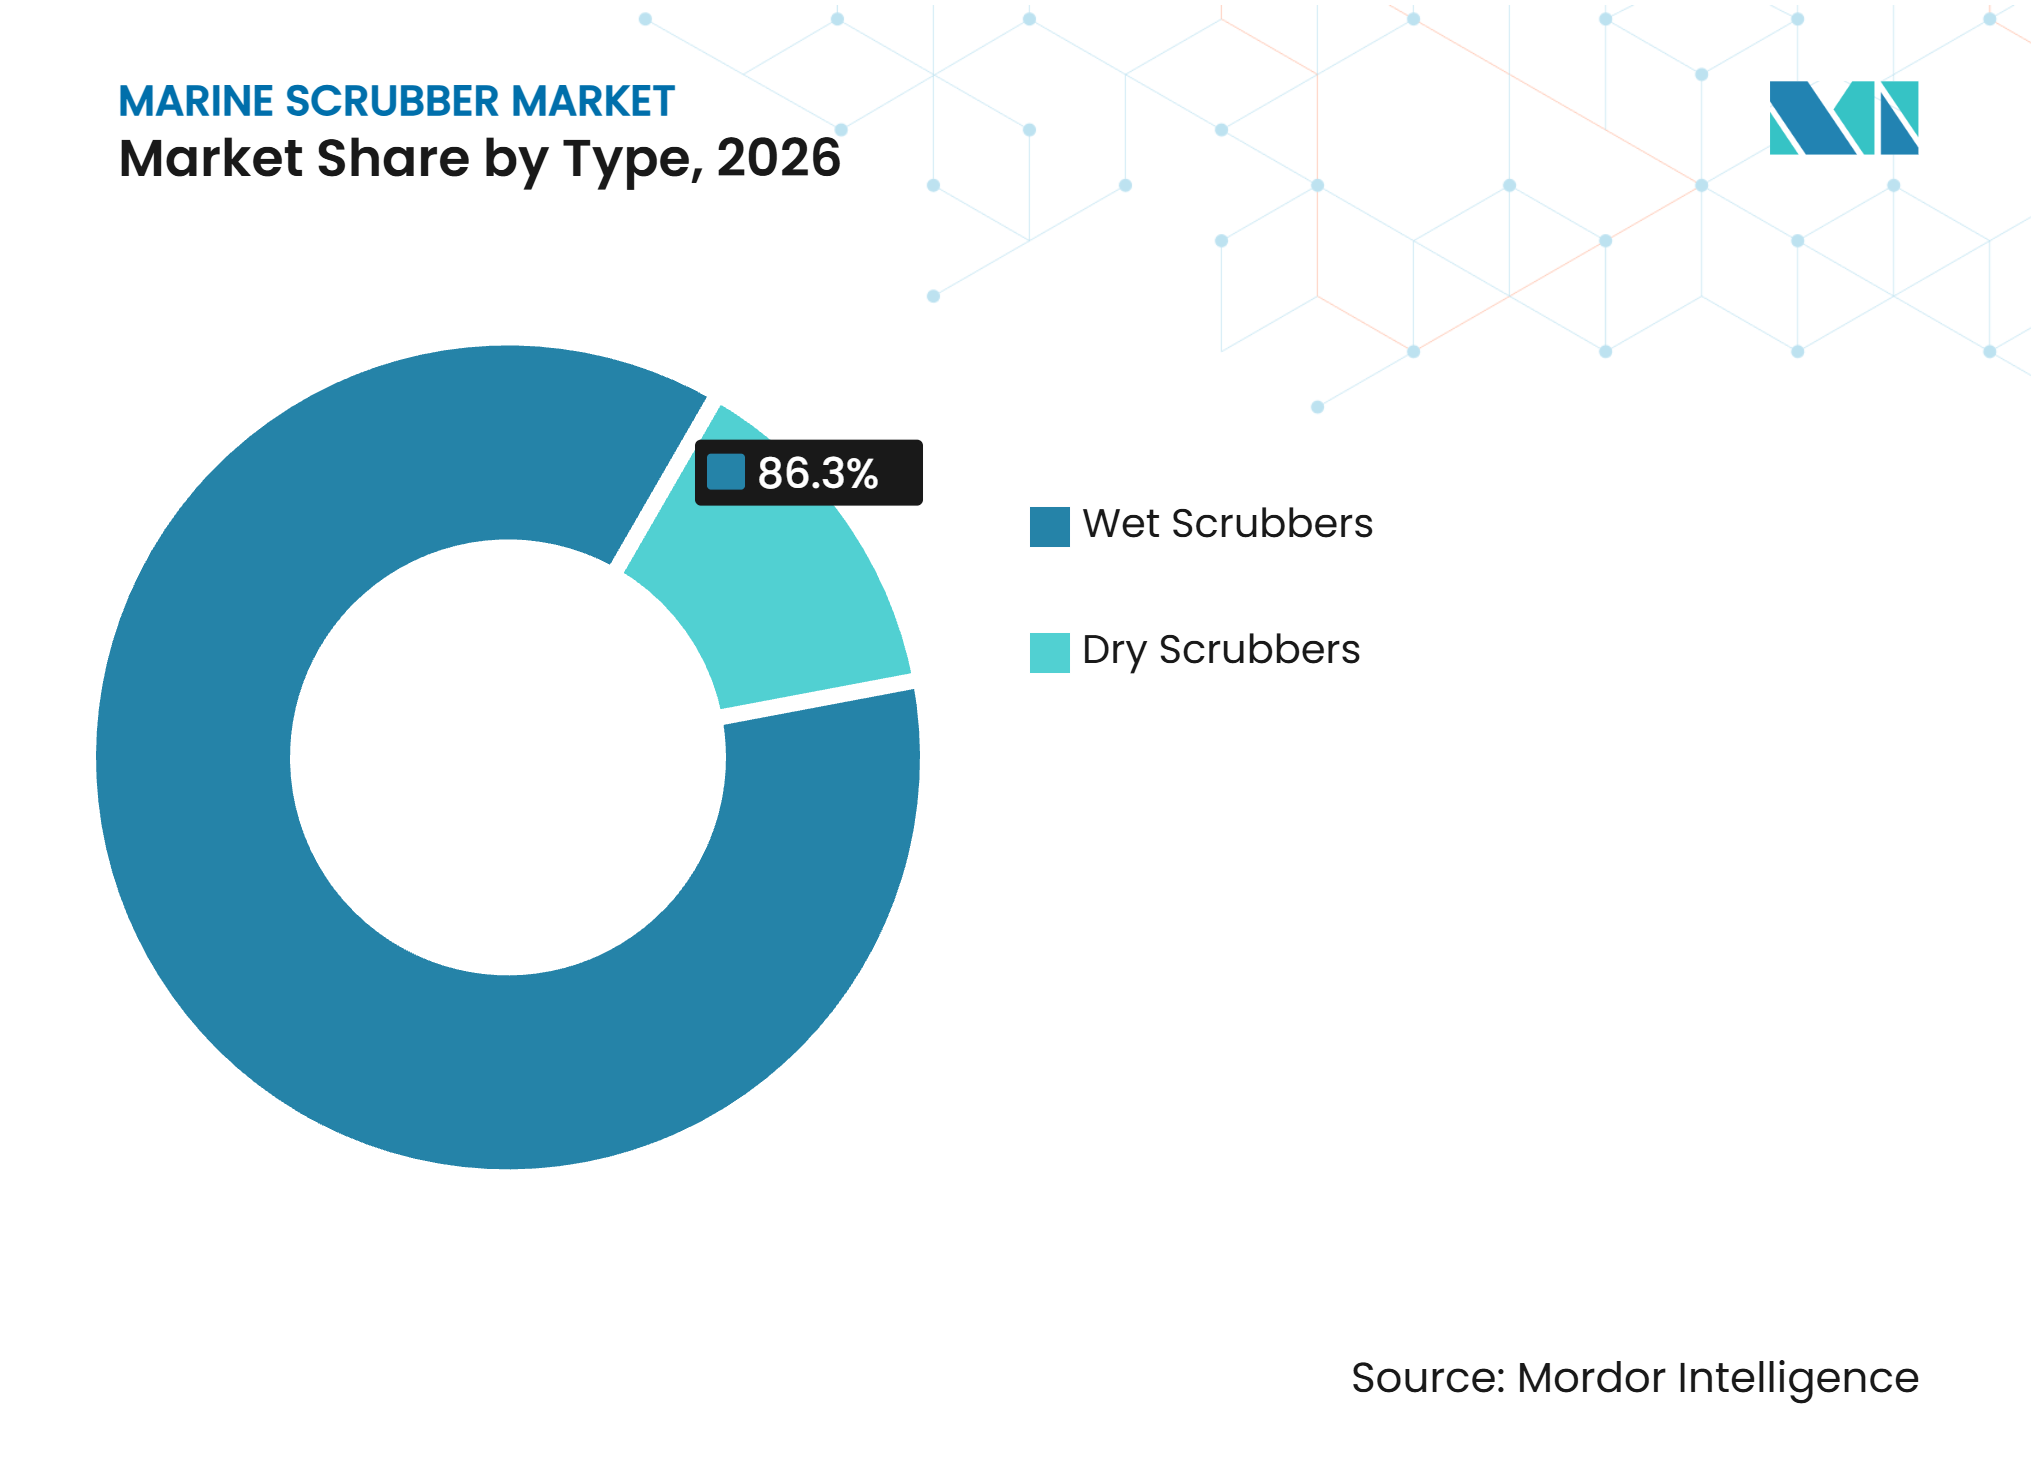
- タイプ別では、ウェットスクラバーが2026年のマリンスクラバー市場シェアの86.3%を占め、ドライスクラバーは2032年までCAGR 14.3%で成長すると予測されています。
- 船舶タイプ別では、バルクキャリアが2026年の設置台数の33.4%を占め、コンテナ船は2032年までCAGR 13.5%で成長すると予測されています。
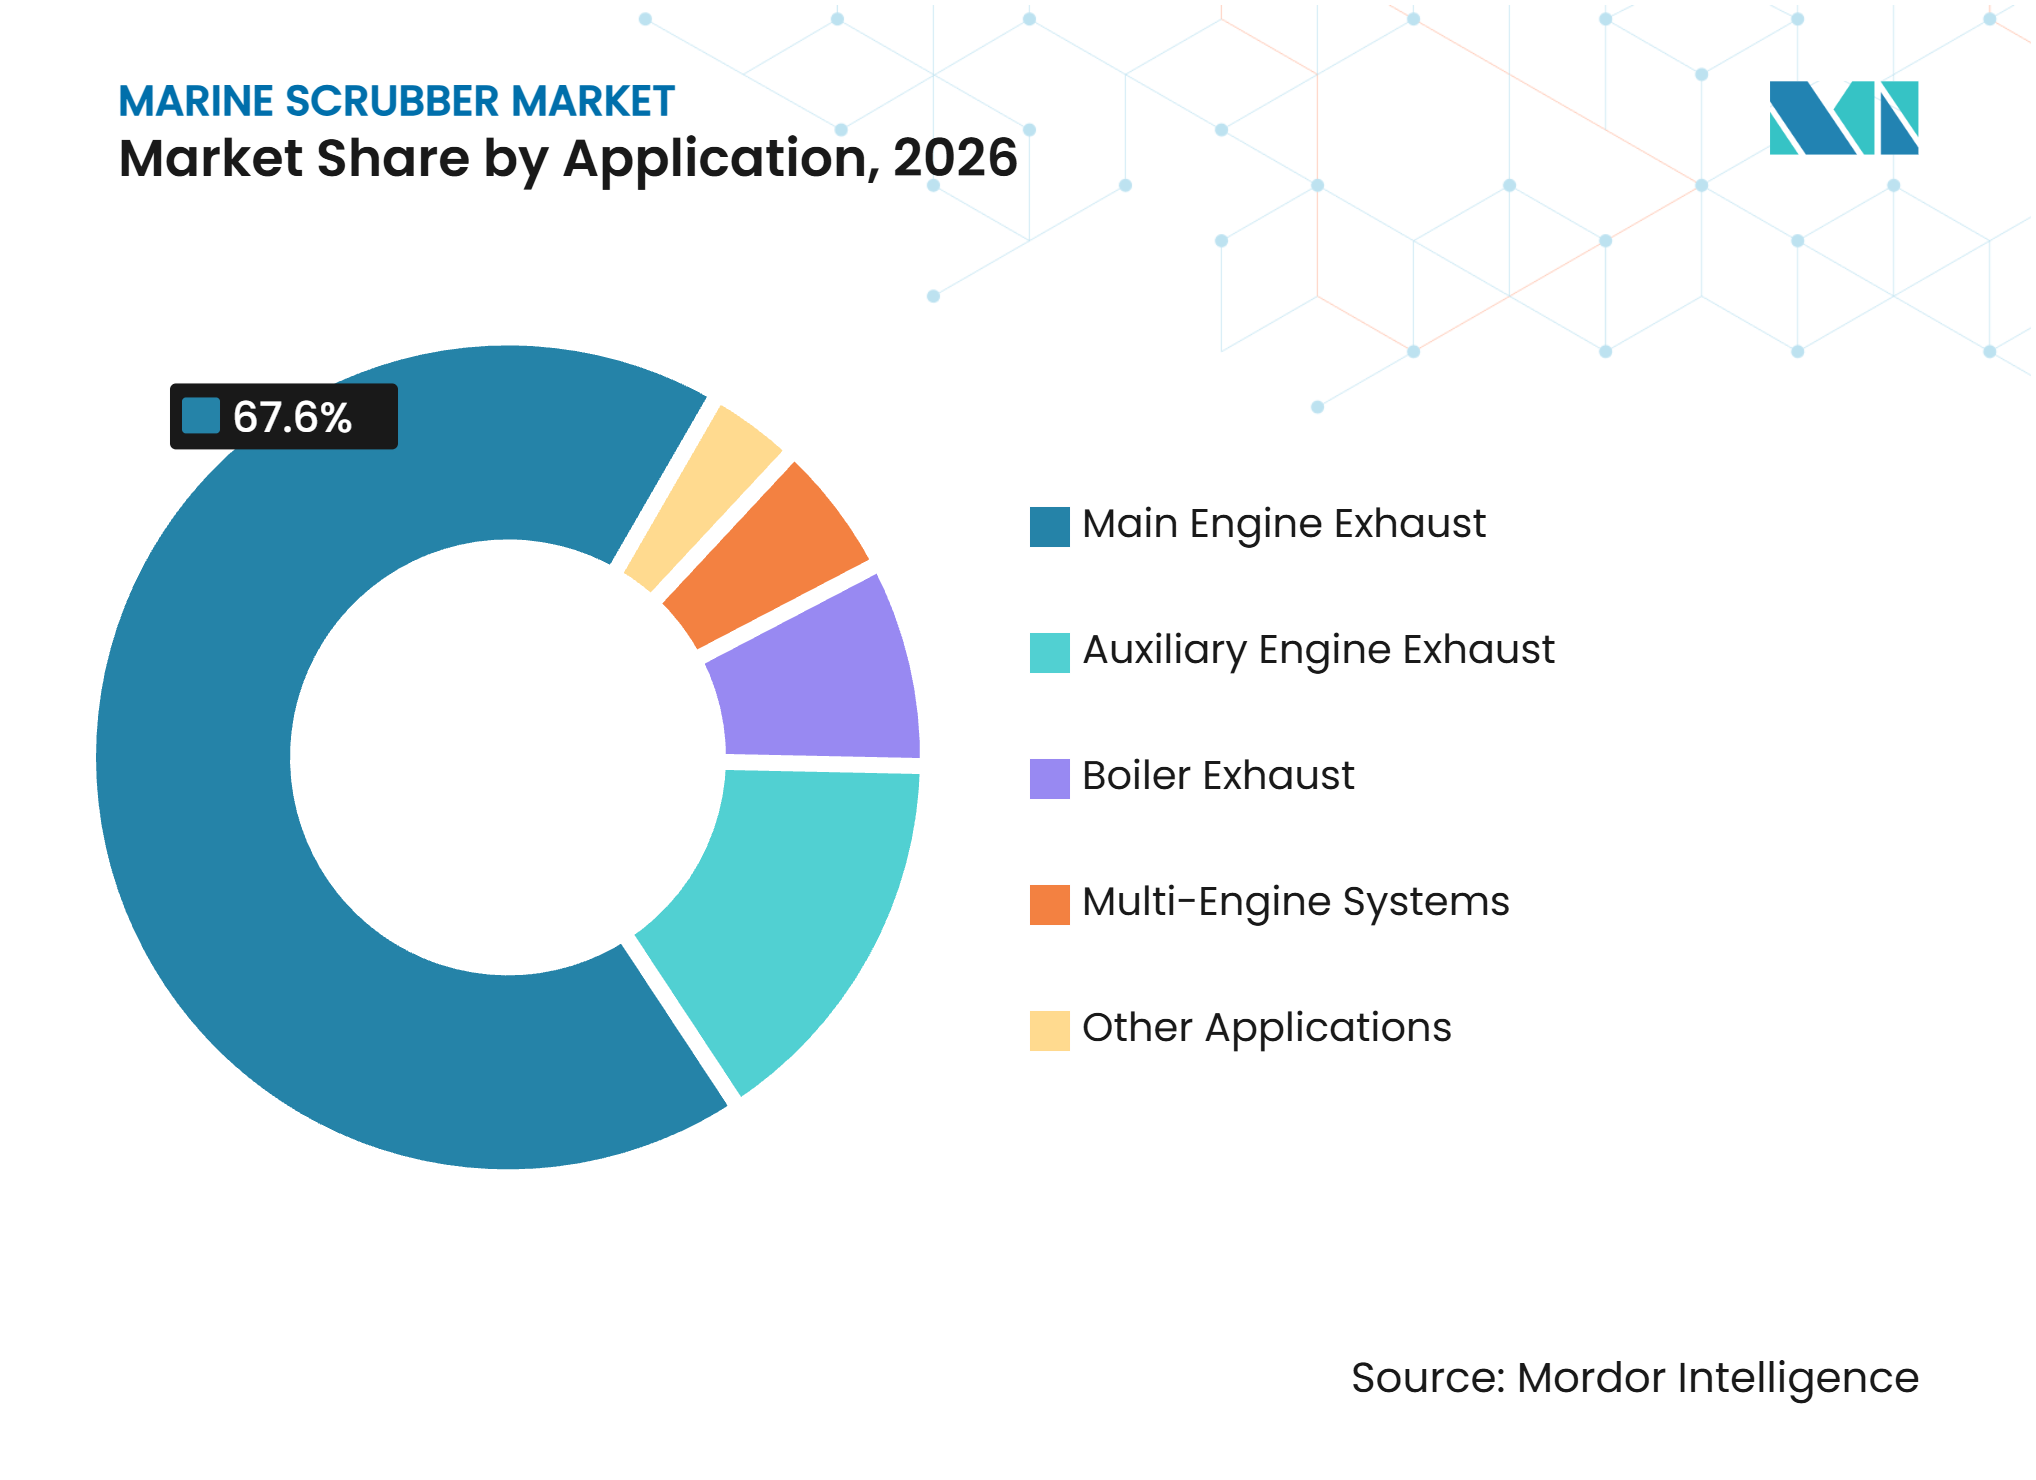
- 用途別では、主機排気が2026年のマリンスクラバー市場規模の67.6%を占め、マルチエンジンシステムは2032年までCAGR 14.1%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のマリンスクラバー市場規模の43.2%を占め、2032年までCAGR 14.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IMO硫黄規制遵守と排出規制区域の拡大 | +4.2% | グローバル;欧州、アジア太平洋、北米で最も高い強度 | 短期(2年以内) |
| HSFO-VLSFO価格差の経済性 | +2.1% | グローバル;アジア太平洋のバンカリングハブおよび大西洋ルートで最も強い | 短期から中期(3年以内) |
| 高稼働率船舶におけるレトロフィット回収期間 | +1.8% | グローバル;バルクキャリアおよびタンカーセグメントに集中 | 短期から中期(3年以内) |
| アジアの造船およびレトロフィット能力の成長 | +2.5% | アジア太平洋中核(中国、韓国、日本);東南アジアへの波及 | 中期(2~4年) |
| OSPAR適用海域における船隊のゼロ排水ハイブリッドアップグレード | +1.4% | 欧州(北東大西洋、バルト海、北海);EU領海 | 中期から長期(2~5年) |
| スクラバーとカーボンキャプチャーの統合準備 | +0.9% | グローバル;欧州およびアジア太平洋での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IMO硫黄規制遵守と排出規制区域の拡大
マリンスクラバー市場は、硫黄規制がより広範な海運ルートに適用される場合に恩恵を受けます。地中海排出規制区域は2025年5月に発効し、主要な海運回廊全体に0.1%硫黄規制を拡大しました。MARPOL附属書VIは、排気ガス洗浄システムが適用要件を満たす場合に、同等のコンプライアンス手段として使用することを認めています。このオプションにより、オペレーターは硫黄規制区域に繰り返し入港する船舶で従来の燃料を継続使用する方法を得ることができます。コンプライアンスの判断は、通常の運航パターンで複数の規制区域と交差するルートネットワークを持つ船舶にとってより重要です。したがって、マリンスクラバー市場は、船隊管理者が単一の航海ではなく全運航プロファイルにわたってコンプライアンスを評価することを要求する規制から支援を受けます。
アジアの造船およびレトロフィット能力の成長
マリンスクラバー市場は、アジアにおける船舶建造および機器統合能力の集中によって支えられています。中国および韓国の造船所は、新造船建造時に排出規制機器を組み込む能力を持っており、後のレトロフィットに伴う混乱を軽減することができます。これにより、持続的な硫黄規制義務のあるルートでの運航が見込まれるオーナーにとって、新造船への設置が現実的な選択肢となります。現地での製造およびサービスの利用可能性は、地域のオーナーにとって調達および設置計画を短縮することもできます。Manta Marine Technologiesは2026年1月にSuntech Equipmentと5年間のライセンス契約を締結し、中国においてManta Marine Technologiesのスクラバー設計に基づくシステムを製造・設置することになりました。この取り決めは、確立された技術プロバイダーが中国の製造・設置能力を通じてスケールを追求している様子を示しています。
OSPAR適用海域における船隊のゼロ排水ハイブリッドアップグレード
マリンスクラバー市場は、すでにオープンループシステムを持ちながら洗浄水規制に適応しなければならない船舶からの需要も受けています。OSPAR決定2025/01は、2027年7月1日から港湾および内水域でのオープンループ排気ガス洗浄システムの洗浄水排出を禁止し、続いて2029年7月1日からより広範な排出禁止が適用されます。[1] デンマークは2025年に沿岸水域における船舶からの汚染洗浄水に関する規制を採用し、これにより船舶オペレーターはゼロ排水ソリューションへとさらに誘導されています。ハイブリッドシステムにより、オペレーターは排出が制限されている水域に入る際に運転モードを切り替えることができます。これにより、初回設置に限定されることなく、既設船隊内での交換およびアップグレードの機会が生まれます。また、十分な保持容量、クローズドループ能力、およびサービスサポートを備えた設計の価値が高まります。
スクラバーとカーボンキャプチャーの統合準備
マリンスクラバー市場は、排気処理が船上カーボンキャプチャーと連携して機能するよう設計されている場合に追加的な役割を担います。Wärtsiläは2025年5月、エチレンキャリアClipper Erisへのフルスケール設置に続いて、海運向けカーボンキャプチャーソリューションを商業的に発売しました。同社は、このシステムが既存の硫黄酸化物スクラバーと統合可能であり、最大70%の二酸化炭素(CO2)回収を目標としていると述べています。[2] 統合された排気処理は、船舶の取引パターンと残存耐用年数がそれを支持する場合に、船主に将来の脱炭素化への明確な道筋を提供することができます。また、スペース、配管、電力、および監視要件を念頭に置いて設計されたシステムを優遇することもできます。これは硫黄規制遵守の近期的な役割に取って代わるものではありませんが、オペレーターがより適応性の高いシステムを検討する理由の範囲を広げます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 洗浄水排出禁止とルート固有の使用可能性の喪失 | -1.8% | 欧州(OSPAR、バルト海);スペインおよびフランスによる地中海への拡大の可能性 | 短期から中期(3年以内) |
| 代替燃料採用によるスクラバー利用リスク | -1.4% | グローバル;LNG/メタノールへの移行が進むコンテナおよびクルーズセグメントで最も強い | 長期(4年以上) |
| レトロフィットのダウンタイム、スペース、および構造統合上の制約 | -0.9% | グローバル;小型船舶クラスおよび老朽化船隊セグメントで最も深刻 | 中期(2~4年) |
| スラッジ、アルカリ、および港湾受入能力のボトルネック | -0.6% | 東南アジア、アフリカ、南米の新興市場港湾 | 中期から長期(3~5年) |
| 情報源: Mordor Intelligence | |||
洗浄水排出禁止とルート固有の使用可能性の喪失
洗浄水規制はオープンループスクラバーの運用上の柔軟性を制限し、マリンスクラバー市場における需要を制約します。保持容量を持たないオープンループ専用船舶は、制限された港湾または沿岸水域に入る際に燃料を切り替える必要が生じる場合があり、設置時にオーナーが見込んでいた財務的メリットが減少します。OSPARのスケジュールは明確なコンプライアンス期限を提供しますが、システムのアップグレード、燃料切り替え、またはルート変更を決定するオペレーターに不確実性も加えます。同じ規制がハイブリッドおよびドライシステムへの需要を支援する可能性がある一方で、これは既存のオープンループ設置に対する即時のコストと計画上の負担を相殺するものではありません。この影響は、排出規制のある港湾および内水域で相当な時間を過ごす船舶に最も顕著です。
代替燃料採用によるスクラバー利用リスク
代替燃料船舶は、従来の船舶と同様に重油に依存しないため、硫黄除去装置の必要性を低下させます。これにより、特に積極的な新造船プログラムを持つ船舶クラスにおいて、マリンスクラバー市場に長期的な制約が生じます。アメリカン・ビューロー・オブ・シッピングは、燃料の入手可能性、コスト、インフラ、および安全上の考慮事項が海事脱炭素化の決定において引き続き中心的であると指摘しました。これらの要因は従来の燃料からの一様な移行を遅らせ、既存の船舶が依然として適合した硫黄規制ソリューションを必要とする相当な期間を残します。船主はスクラバーのレトロフィットと燃料切り替え、デュアルフュエル新造船、および船舶の予想運航寿命を比較検討しなければなりません。この制約は船隊更新が速い場合に最も強く、一方で老朽化した船舶や燃料消費量の多い船舶は引き続き排気ガス洗浄を実行可能な選択肢と見なす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
排出規制によって試されるウェットスクラバーの優位性ウェットスクラバーは2026年の総需要の86.3%を占めました。その設置基盤は、国際海事機関の2020年硫黄規制に続くコンプライアンス投資サイクルを反映しています。オープンループ設計は、洗浄水の排出が許可されている船舶にとって低い初期費用と簡単な操作性から広く選択されました。クローズドループおよびハイブリッド設計は、オペレーターが様々な地域の排出要件に備えるにつれてより重要になっています。ハイブリッド機器により、船舶はルートが制限区域に入る際にオープンループとクローズドループの運転を切り替えることができます。この柔軟性は、船舶がゼロ排水期間に必要なタンク、ポンプ、および運転手順を備えている場合に、ウェットシステムの実用的な価値を維持するのに役立ちます。オーナーはウェットシステムを評価する際に、水処理装置、消耗品、乗組員の手順、および港湾規制も考慮しなければなりません。これらの要件は、船舶が予測可能な運航パターンと計画的なメンテナンスサポートを持つ場合に効果的に管理できます。
ドライスクラバーは2032年までCAGR 14.3%で拡大すると予測されており、マリンスクラバー市場で最も成長の速いタイプとなっています。その魅力は、洗浄水の排出が禁止されている場合や、オーナーが液体排水管理を避けたい場合に最も強くなります。ドライ設計は、吸着剤ベースのプロセスやその他の排出規制機器を中心に開発できるため、より広範な排気処理計画を支援することもできます。この変化は、大規模な設置基盤と多くのルートでの運用適合性を考慮すると、ウェットシステムが確立された地位を急速に失うことを意味するものではありません。代わりに、新規注文は船舶設計、寄港地、および頻繁な燃料変更なしに将来の規制を満たす能力にますます依存するようになっています。承認された設計と造船所統合の経験を持つサプライヤーは、必要な改造、認証、およびサービス作業に対応するためにより有利な立場にあります。船主にとって、比較には利用可能な船内スペース、システム重量、取り扱い要件、および予想されるルートプロファイルが含まれます。排出コンプライアンスが主な懸念事項である場合はドライ設計がより適切であり、複数の運航区域にわたる柔軟性を必要とする船舶にはハイブリッドウェットシステムが適している場合があります。



船舶タイプ別:
バルクキャリアの規模とコンテナ船の勢いバルクキャリアは2026年の船舶タイプ別設置台数の33.4%を占めました。長距離ドライバルクルートでの高い日次燃料消費量は、硫黄規制遵守の決定に明確な運用上の重要性を与えます。大型バルクキャリアは鉄鉱石、石炭、または穀物の長距離航海で相当量の燃料を消費する可能性があるため、燃料柔軟性の価値はそのスケジュール全体にわたって蓄積されます。タンカーも引き続き重要であり、原油、化学品、および製品取引はしばしば長距離航海と規制水域への定期的な寄港を伴います。新造船への設置は、スクラバー、ファンネル配置、電力システム、および配管を船舶の元の設計に組み込むことができるため、一般的にレトロフィットよりも混乱が少なくなります。このアプローチにより、オーナーは排出機器の決定を船隊更新計画と一致させることができ、造船所は引き渡し前に構造作業と機械レイアウトを調整する機会が増えます。レトロフィットは依然として可能ですが、オーナーは設置期間を船舶の収益スケジュールと計画されたドック期間と比較検討しなければなりません。
コンテナ船は2032年までCAGR 13.5%で拡大すると予測されており、マリンスクラバー市場の船舶タイプの中で最も高い成長率となっています。その定期サービスはしばしば異なる燃料および排出要件を持つ地域を横断するため、システムの柔軟性が価値を持ちます。コンテナオペレーターはスケジュールの信頼性も保護しなければならないため、レトロフィット計画は造船所の利用可能性とオフハイア期間を制限する能力に依存します。大型船舶は、主機関、補助機関、およびボイラーが複雑な排気プロファイルを生成する可能性があるため、より統合されたソリューションを正当化できます。クルーズ船、ロールオン・ロールオフ船、フェリー、および洋上支援船も、頻繁な寄港と複数のエンジンを含む運航パターンのために、カスタマイズされたソリューションを必要とする場合があります。2026年7月、Wärtsilä Corporationは中国招商局船舶工業集団威海造船所でGrimaldi Groupの9隻のフェリー新造船にハイブリッド排気スクラバーシステムと燃料フレキシブルエンジンを提供するために選定され、複数ユニットの旅客およびロールオン・ロールオフ旅客船運航向けの機器パッケージの規模を示しました。これらの船舶の機器選択は、頻繁な操船、寄港、および運用継続性の高い必要性を考慮しなければなりません。これにより、同じ船隊の複数の船舶にわたって乗組員が一貫して操作できるシステム設計の価値が高まります。
用途別:
主機の優位性とシステム統合のシェア拡大主機排気は2026年の総価値の67.6%を占めました。主推進は一般的に航海中の船舶の燃料消費量と硫黄酸化物(SOx)排出量の最大のシェアを占めるため、オーナーが排気ガス洗浄システムを選択する際の最初の優先事項となります。単一エンジンシステムは初期コンプライアンス段階で一般的であり、オペレーターが低い技術的複雑さで最大の排出源に対処することを可能にしました。補助機関とボイラーは引き続き重要であり、寄港、操船、貨物作業、およびホテル負荷は主推進を超えた重要な排出を生成する可能性があります。したがって、船全体の計画は、港湾での厳密な検査と排出規制区域内での検査を受ける船舶にとってますます重要になっています。用途の決定は、船舶の電力構成と海上、停泊中、および規制水域での滞在時間を反映すべきです。主機のみを処理するシステムは、ある取引パターンには十分かもしれませんが、補助需要が相当ある船舶には不十分かもしれません。
マルチエンジンシステムは2032年までCAGR 14.1%で成長すると予測されています。これらは推進、補助、およびボイラー排気ストリームにわたる協調処理を必要とする船舶に関連しています。この用途は、各排出源に個別の機器を設置すると不必要なスペースとメンテナンスの需要が生じる複雑な船舶に特に価値があります。統合されたレイアウトにより、船全体にわたる監視、メンテナンス計画、および乗組員の手順をより一貫したものにすることができます。また、排気ストリームが協調した配置を通じて管理される場合に、オペレーターにカーボンキャプチャー統合の基盤を提供することもできます。Wärtsilä Corporationの9隻Grimaldi プログラムは、ハイブリッドシステムが複数の排気源と新造船にわたって指定される場合に生じるプロジェクトの規模を示しています。設計プロセスでは、排気ルーティング、背圧、電力需要、および処理機器の配置を慎重に検討する必要があります。これらのエンジニアリング上の決定は建造中に管理しやすいですが、十分に計画されたレトロフィットでも対処することができます。

地域分析
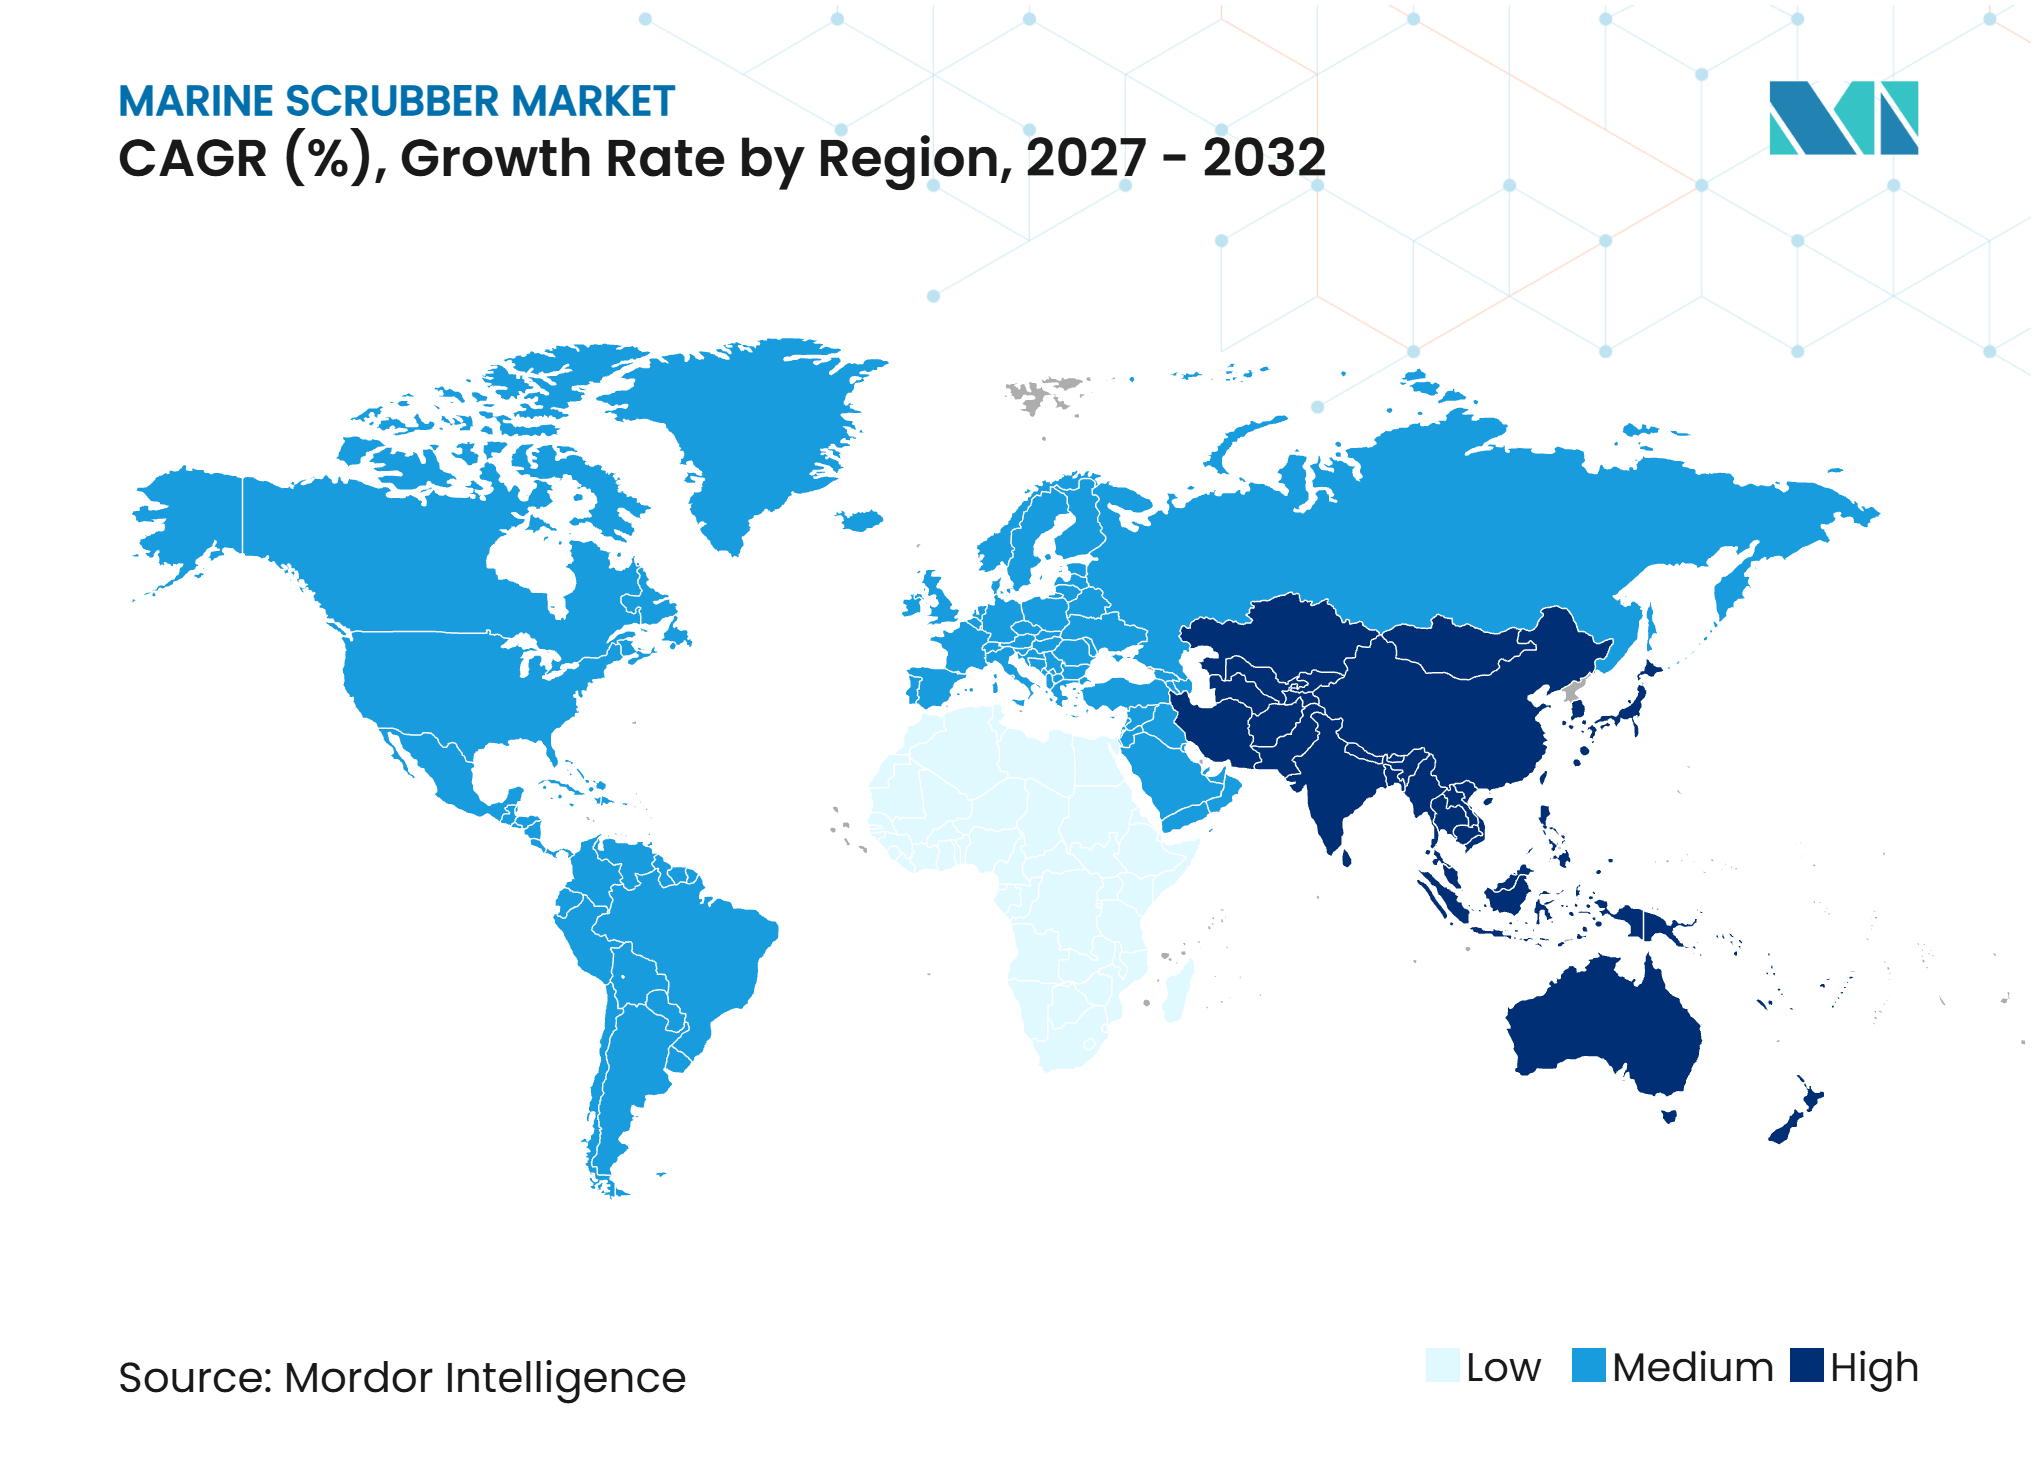
アジア太平洋は2026年のマリンスクラバー市場の43.2%を占め、2032年までCAGR 14.6%で成長すると予測されています。この地域は造船、船隊所有、機器製造、および貿易活動を組み合わせています。中国および韓国の造船所は、オーナーに新造船統合およびレトロフィット能力へのアクセスを提供します。これは、設置が船舶建造スケジュールとドック利用可能性に依存するため重要です。2026年のManta Marine TechnologiesとSuntech Equipmentとの契約は、確立されたシステム設計と中国の製造能力を組み合わせることへの継続的な関心を反映しています。[3] 地域のオペレーターは、船舶が就航した後だけでなく、新造船計画中にスクラバーの選択を検討することができます。
欧州は規制と技術革新の主要な中心地です。OSPARの2027年および2029年の期限は、既存のオープンループ設置を再評価へと向かわせています。デンマークの2025年規制は、より広範な地域の期限が発効する前に国家的な行動が運航上の選択にどのように影響するかを示しています。欧州のマリンスクラバー市場シェアは、初回設置よりもアップグレード、サービス、およびゼロ排水能力に依存しています。欧州の専門サプライヤーは、認証された機器とライフサイクルサポートが低い初期費用よりも重視される場合に競争力を持つことができます。
北米は両岸に200海里の排出規制区域を持ち、継続的なコンプライアンスニーズを支援しています。この地域の洗浄水基準と港湾要件は、ハイブリッドまたはクローズドループ構成を優遇する可能性があります。中東は、アラビア湾を出発して欧州に向かう船舶が航海中に硫黄規制水域に入る可能性があるため、重要性が高まっています。アフリカと南米は現在の地位は小さいですが、国際的に取引されるバルク、石油、および農業貨物船隊はMARPOL附属書VIの要件に引き続き従います。すべての地域にわたって、マリンスクラバー市場はルートの露出、船齢、造船所へのアクセス、および従来の燃料に対するオーナーの信頼に結びついています。これらの要因は、オーナーが機器を商業的な展開、ドックのタイミング、および乗組員の準備状況から切り離して評価しないため、市場のダイナミクスを形成します。
競合環境
市場集中度
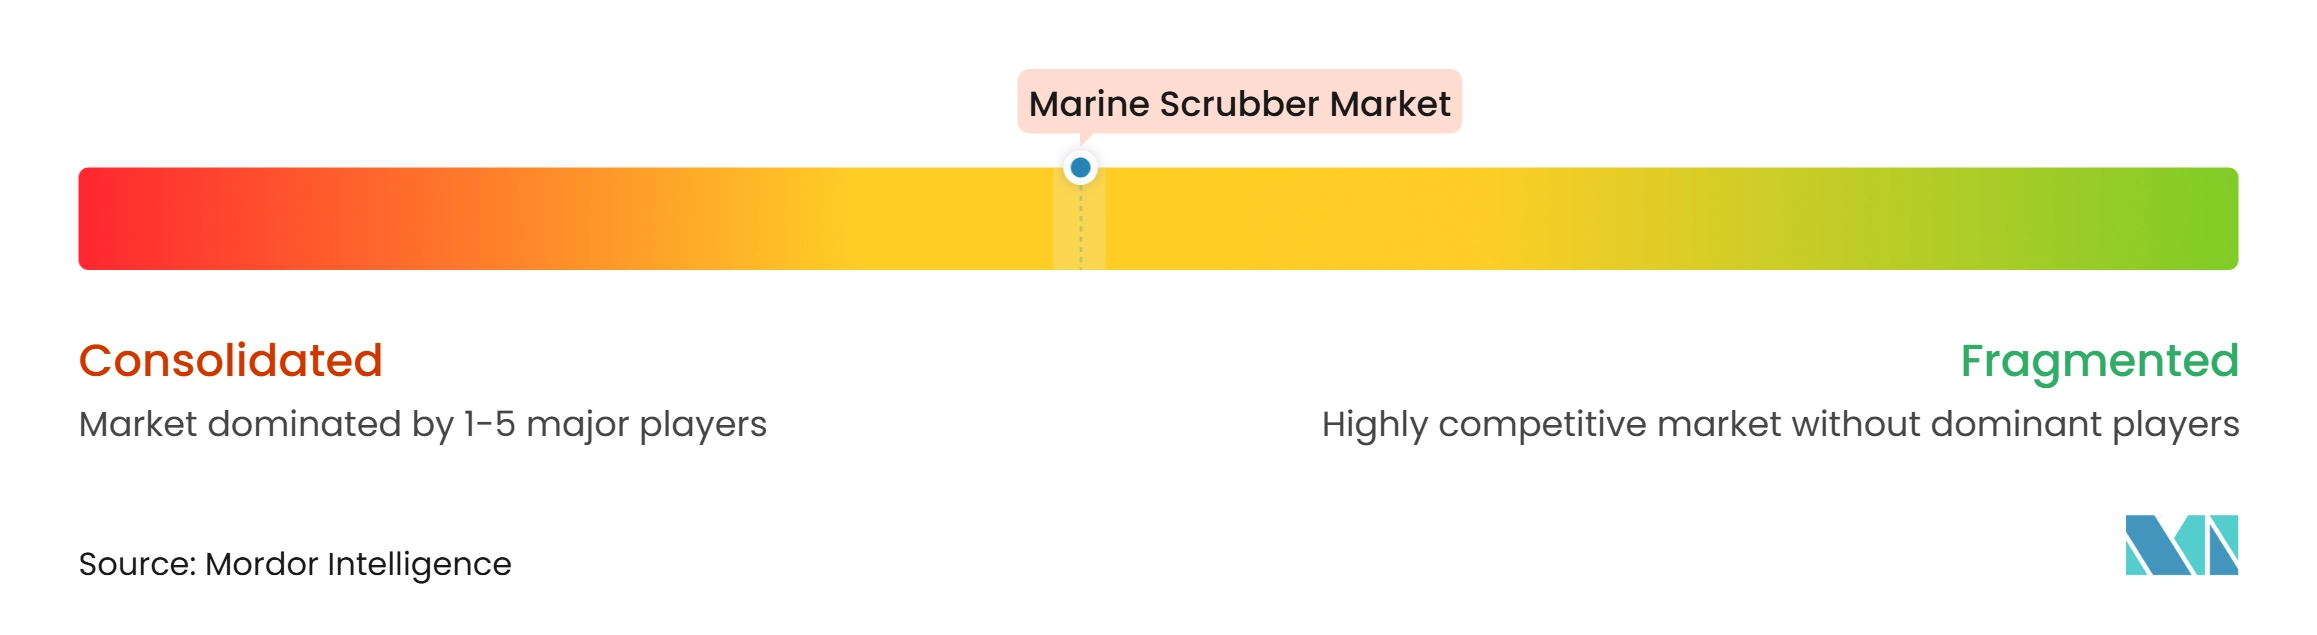
マリンスクラバー市場は中程度に集中しており、Alfa Laval、Wärtsilä、Yara Marine Technologies、PANASIA、PureteQ、およびCR Ocean Engineeringを含む確立された専門企業が存在します。競争はシステムタイプ、船舶クラス、エンジニアリング能力、設置アクセス、およびアフターセールスカレッジに基づいています。サプライヤーは硫黄除去、洗浄水管理、認証、遠隔監視、およびライフサイクルメンテナンスに対応しなければなりません。機器の販売はサプライヤー関係の一部に過ぎず、運用サポートは顧客が長期にわたってコンプライアンスを実証する能力に影響します。これらの要件は、システム選択から設置、乗組員の習熟、定期検査、スペアパーツ計画、および技術的なトラブルシューティングまで船舶をサポートできるサプライヤーを優遇します。市場は、寄港地、燃料選択、メンテナンスウィンドウ、および船内スペースの実際の制限を含む船舶の運航パターンを理解するサプライヤーを評価します。オーナーは、シンプルな船舶には低コストのシステムを持つプロバイダーを、より複雑な船舶には深い統合の専門知識を持つ別のプロバイダーを優遇する場合があります。これにより、技術的な適合性とプロジェクト納品の品質が初期購入価格と同様に重要になります。
サプライヤーはまた、カーボンキャプチャーを使用してシステムポートフォリオを差別化しています。Wärtsiläの2025年の発売は、船上カーボンキャプチャーと既存の硫黄酸化物(SOx)スクラバーを結びつけ、最大70%の二酸化炭素(CO2)回収を目標としています。Langh Techは2025年中に4隻のバルクキャリアで商業的な船上カーボンキャプチャー設置を完了し、船舶はLangh Techハイブリッドスクラバーと船上カーボンキャプチャーモジュールを使用しています。これらの開発は排気ガス洗浄をより広い船舶排出アーキテクチャの一部として位置づけ、スクラバーシステムを選択する際に将来の適応性を考慮する理由を船主に与えます。マリンスクラバー市場は、オーナーが排気ラインを固定されたコンプライアンス費用としてではなくアップグレード可能な資産として扱う場合に恩恵を受けることができます。そのアプローチには、機器スペース、電力需要、制御、排気ルーティング、および乗組員スキルの早期検討が必要です。また、次の計画されたメンテナンス期間中にどのアップグレードが実現可能かについての明確な見通しも必要です。
競争は完全には集中しておらず、サプライヤーは異なる船舶サイズ、システム設計、および地域の造船所ネットワークにサービスを提供しています。Manta Marine Technologiesは2026年に中国でライセンスモデルを使用し、現地メーカーがその設計に基づいてシステムを製造・設置することを可能にしました。Wärtsiläの2026年Grimaldi契約は、単一の新造船パッケージでエンジンとハイブリッド排気システムを組み合わせることの価値を示しています。[4] サプライヤーはまた、船舶の稼働寿命にわたってスペアパーツ、トレーニング、監視、およびメンテナンスで競争します。マリンスクラバー市場は差別化された設計を持つ専門企業にとって引き続きアクセス可能ですが、承認要件とエンジニアリング経験は新規参入者にとって意味のある障壁となる可能性があります。プロジェクト実績、サービスアクセス、または確立された造船所との関係を欠くサプライヤーは、船舶オペレーターからの受け入れまでより長い道のりに直面する可能性があります。選定プロセスはまた、設置リスクに対するオーナーの許容度と船舶の主要な取引地域での継続的なサポートの利用可能性を反映します。利用可能なソース準拠の資料から主要プレイヤーの合算シェアが提供されていないため、市場集中スコアを割り当てることはできません。
マリンスクラバー業界リーダー
-
Wärtsilä Oyj Abp
-
Alfa Laval AB
-
Yara Marine Technologies AS
-
Ecospray Technologies S.r.l.
-
CR Ocean Engineering, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マリンスクラバー市場 このレポートでカバーされる企業
- Alfa Laval AB
- ANDRITZ AG
- Clean Marine AS
- CR Ocean Engineering, Inc.
- Ecospray Technologies S.r.l.
- Fuji Electric Co., Ltd.
- KwangSung Co., Ltd.
- Langh Tech Oy Ab
- ME Production A/S
- Mitsubishi Heavy Industries, Ltd.
- Pacific Green Marine Technologies Ltd.
- PANASIA CO., LTD.
- PureteQ A/S
- SAACKE GmbH
- Shanghai Bluesoul Environmental Technology Co., Ltd.
- Valmet Oyj
- VDL AEC Maritime B.V.
- Wärtsilä Oyj Abp
- Weihai Puyi Marine Environmental Technology Co., Ltd.
- Yara Marine Technologies AS
最近の産業開発事情 マリンスクラバー市場
- 2026年7月:Wärtsiläは、中国招商局船舶工業集団威海造船所でGrimaldi Groupのために建造される9隻のロールオン・ロールオフ旅客フェリーに、ハイブリッド排気スクラバーシステム、Wärtsilä 46F燃料フレキシブルエンジン、および統合推進ソリューションを供給するために選定されました。船舶はGrimaldi Lines向け4隻、Finnlines向け3隻、Minoan Lines向け2隻で構成されています。機器の納入は2026年から2028年の間に予定されています。
- 2026年1月:Manta Marine Technologiesは、Manta Marine Technologiesの独自設計に基づくSOxスクラバーシステムを製造・設置するためにSuntech Equipmentと5年間のライセンス契約を締結しました。この技術は世界350隻以上の船舶にわたる500基以上のスクラバーに展開されており、パートナーシップは主に中国市場での普及拡大に焦点を当てています。
- 2025年9月:PaxOcean ZhoushanはMarttaを引き渡しました。これはLangh Ship向けの3隻のエコ先進フィーダー船プログラムの3番目の船舶です。3隻すべてにLangh Techハイブリッドスクラバーが装備されており、将来の船上カーボンキャプチャー設置に備えています。両社によると、スクラバーとカーボンキャプチャー対応構成の組み合わせにより、CO2排出量を最大50%削減できる可能性があります。
- 2025年5月Wärtsiläは、Solvang ASAが運航する21,000 m3エチレンキャリアClipper Erisへの成功したフルスケール展開に続いて、海運向けの船上カーボンキャプチャーソリューション(CCS)を商業的に発売しました。このシステムは船舶のCO2排出量を最大70%削減する能力を持ち、既存の排気スクラバー設置と統合するよう設計されています。
グローバルマリンスクラバー市場レポートの範囲
マリンスクラバーは、船舶燃料の燃焼によって生成される硫黄酸化物(SOx)およびその他の有害排出物を削減するために船舶に設置される排気ガス洗浄システムです。これらのシステムは、船舶オペレーターが従来の船舶燃料を継続使用しながら国際海事排出規制を遵守するのを支援します。マリンスクラバーは、エンジンおよびボイラーの排気ガスから汚染物質を大気中に放出される前に除去します。これらは、環境性能と規制遵守を改善するために、コンテナ船、タンカー、バルクキャリア、クルーズ船を含む商業海運船隊に広く展開されています。
グローバルマリンスクラバー市場はタイプ別にウェットスクラバーとドライスクラバーに区分されます。船舶タイプ別では、市場はバルクキャリア、コンテナ船、オイルタンカー、ケミカルタンカー、プロダクトタンカー、LNG/LPGキャリア、クルーズ船、ロールオン・ロールオフおよびロールオン・ロールオフ旅客船、フェリー、洋上支援船、一般貨物船、およびその他の船舶に区分されます。用途別では、市場は主機排気、補助機関排気、ボイラー排気、マルチエンジンシステム、およびその他の用途に区分されます。レポートはまた、主要地域の26カ国にわたるグローバルマリンスクラバー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ウェットスクラバー |
| ドライスクラバー |
| バルクキャリア |
| コンテナ船 |
| オイルタンカー |
| ケミカルタンカー |
| プロダクトタンカー |
| LNG/LPGキャリア |
| クルーズ船 |
| ロールオン・ロールオフおよびロールオン・ロールオフ旅客船 |
| フェリー |
| 洋上支援船 |
| 一般貨物船 |
| その他の船舶 |
| 主機排気 |
| 補助機関排気 |
| ボイラー排気 |
| マルチエンジンシステム |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 中東 | ヨルダン |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| モロッコ | |
| アフリカその他 |
| タイプ別 | ウェットスクラバー | |
| ドライスクラバー | ||
| 船舶タイプ別 | バルクキャリア | |
| コンテナ船 | ||
| オイルタンカー | ||
| ケミカルタンカー | ||
| プロダクトタンカー | ||
| LNG/LPGキャリア | ||
| クルーズ船 | ||
| ロールオン・ロールオフおよびロールオン・ロールオフ旅客船 | ||
| フェリー | ||
| 洋上支援船 | ||
| 一般貨物船 | ||
| その他の船舶 | ||
| 用途別 | 主機排気 | |
| 補助機関排気 | ||
| ボイラー排気 | ||
| マルチエンジンシステム | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 中東 | ヨルダン | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| モロッコ | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2032年までのマリンスクラバー市場の予測値は?
マリンスクラバー市場は2032年までに18.10 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 13.34%で拡大すると予測されています
船主がマリンスクラバーを設置する理由は?
船主はMARPOL附属書VIの同等性オプションとしてスクラバーを使用し、従来の燃料で船舶を運航し続けながら硫黄規制遵守を管理します。この決定はルートの露出、船齢、燃料戦略、および設置の実現可能性に依存します。
最も成長が速いマリンスクラバーのタイプは?
ドライスクラバーは洗浄水の排出を回避し、制限された運航区域に適しているため、2032年までCAGR 14.3%で成長すると予測されています。これらは船舶の運航プロファイルに基づいてウェットおよびハイブリッドの代替品と並んで評価されます。
スクラバー設置において最も強い成長が見込まれる船舶タイプは?
コンテナ船は2032年までCAGR 13.5%で最も高い船舶タイプ別成長率を記録すると予測されています。その定期サービスは複数の規制水域を横断する可能性があり、適応性のある運航体制の重要性が高まります。
OSPAR洗浄水規制はマリンスクラバーの決定にどのような影響を与えますか?
OSPARは2027年7月1日から港湾および内水域でのオープンループ排出を禁止し、ハイブリッドアップグレード、クローズドループ運転、または燃料切り替えの必要性が高まります。オペレーターは船舶のルートと保持容量を考慮して計画する必要があります。
マリンスクラバーは船上カーボンキャプチャーと連携できますか?
はい。WärtsiläとLangh Techはスクラバーと連携したカーボンキャプチャーアプローチを実証しており、将来の船舶排出規制アップグレードを支援することができます。早期段階で互換性のあるスペース、電力、および排気配置を計画するオーナーは、この統合からマリンスクラバー市場が恩恵を受けるよう位置づけることができます。