
Taille et part du marché des épurateurs marins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
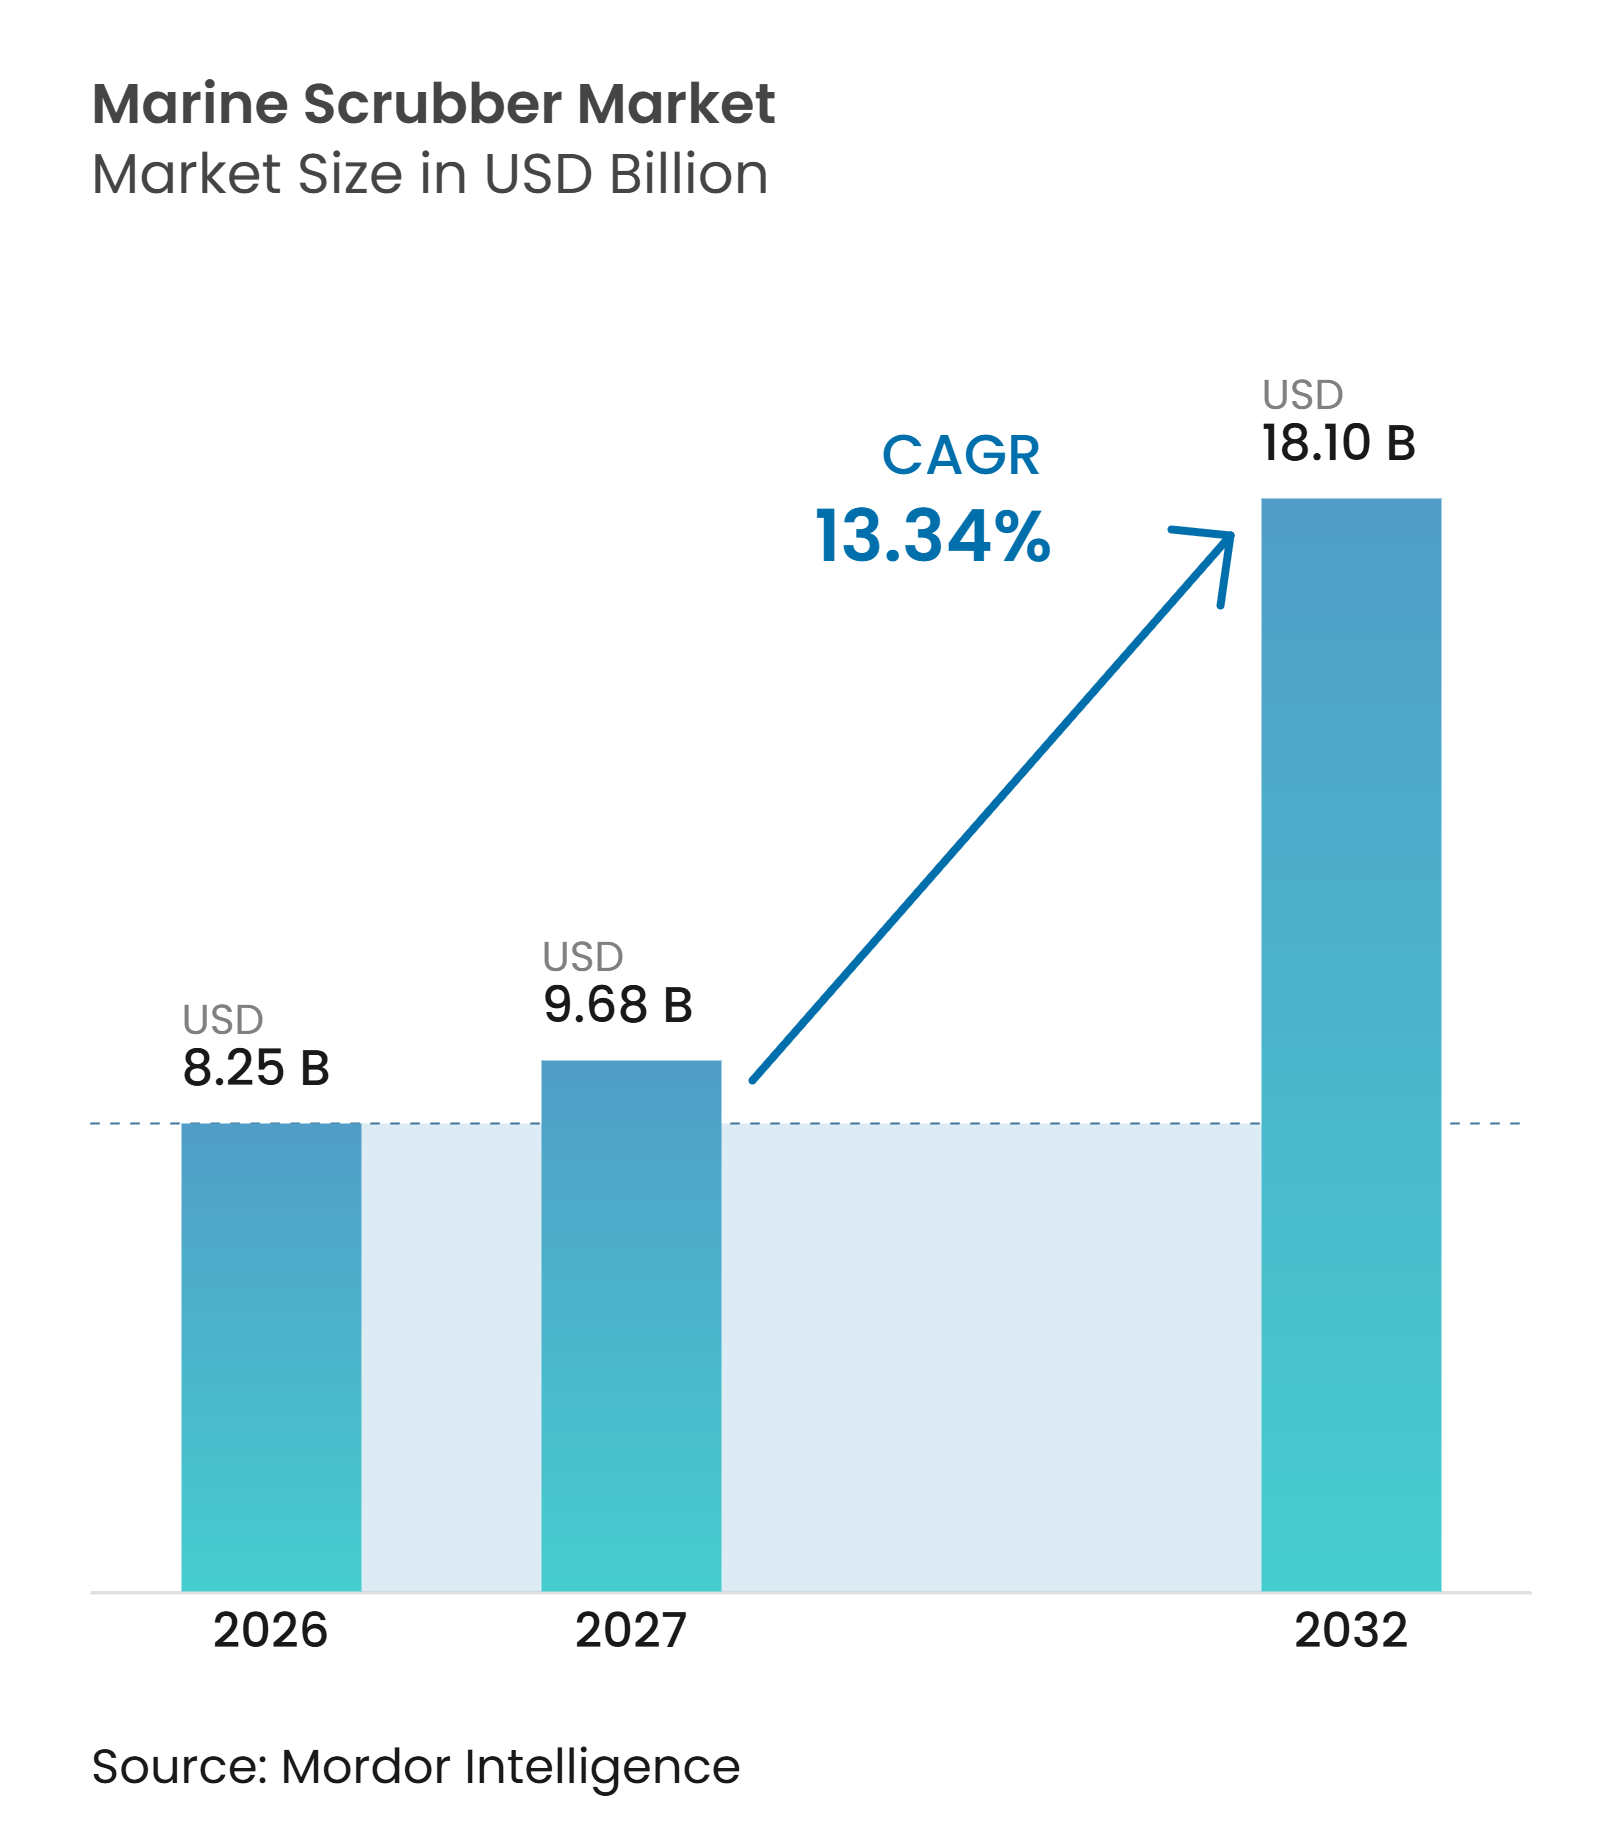
| Taille du Marché (2027) | 9.68 Milliards de dollars |
| Taille du Marché (2032) | 18.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des épurateurs marins par Mordor Intelligence
La taille du marché des épurateurs marins devrait augmenter de 8,25 milliards USD en 2026 à 9,68 milliards USD en 2027 et atteindre 18,10 milliards USD d'ici 2032, avec un CAGR de 13,34 % sur la période 2027-2032. L'élargissement de la couverture du contrôle des émissions de soufre façonne le marché en rendant la planification de la conformité pertinente sur un plus grand nombre de routes d'exploitation. Les armateurs dont les navires entrent régulièrement dans des eaux réglementées peuvent mettre en balance le traitement des gaz d'échappement installé et le changement continu de carburant sur la durée de vie restante du navire. L'évolution des règles de rejet influence également la composition technologique, car les armateurs doivent tenir compte à la fois de la gestion des eaux de lavage et du contrôle des émissions de soufre. La capacité de construction navale asiatique soutient l'intégration sur les navires neufs, tandis que les réglementations européennes orientent l'attention vers les options hybrides et à rejet zéro. Les fournisseurs élargissent le rôle des systèmes d'épurateurs marins grâce à des fonctionnalités de reporting, de support sur le cycle de vie et de configurations prêtes pour la capture du carbone, là où les profils des navires et des routes justifient l'investissement.
Principaux enseignements du rapport
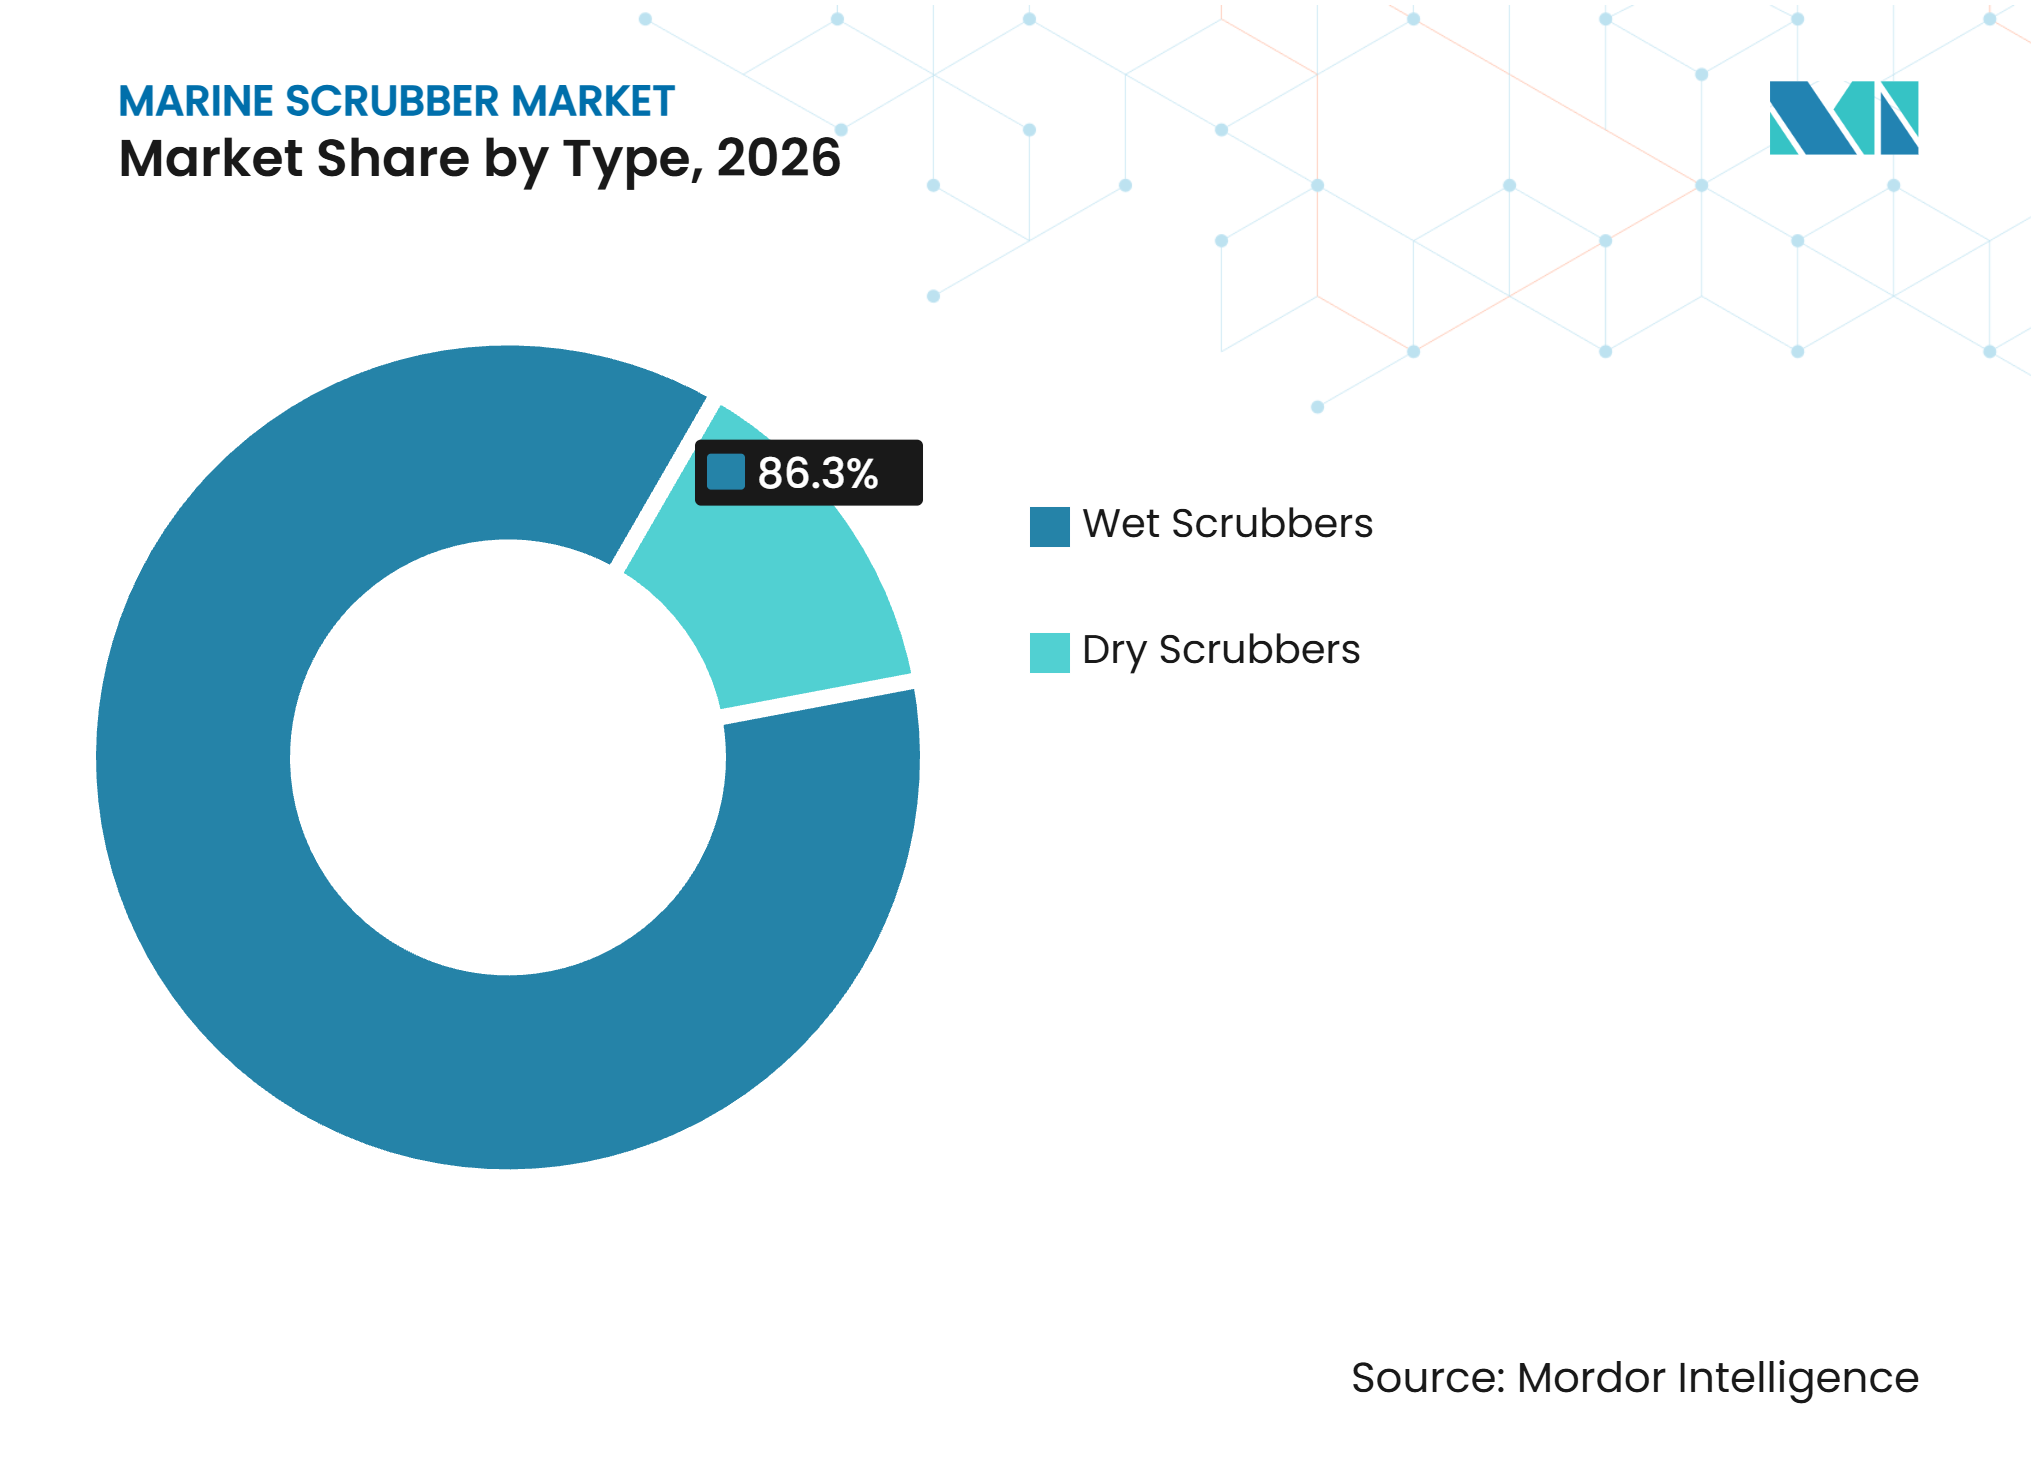
- Par type, les épurateurs humides détenaient 86,3 % de la part du marché des épurateurs marins en 2026, tandis que les épurateurs secs devraient croître à un CAGR de 14,3 % jusqu'en 2032.
- Par type de navire, les vraquiers représentaient 33,4 % des installations en 2026, tandis que les porte-conteneurs devraient croître à un CAGR de 13,5 % jusqu'en 2032.
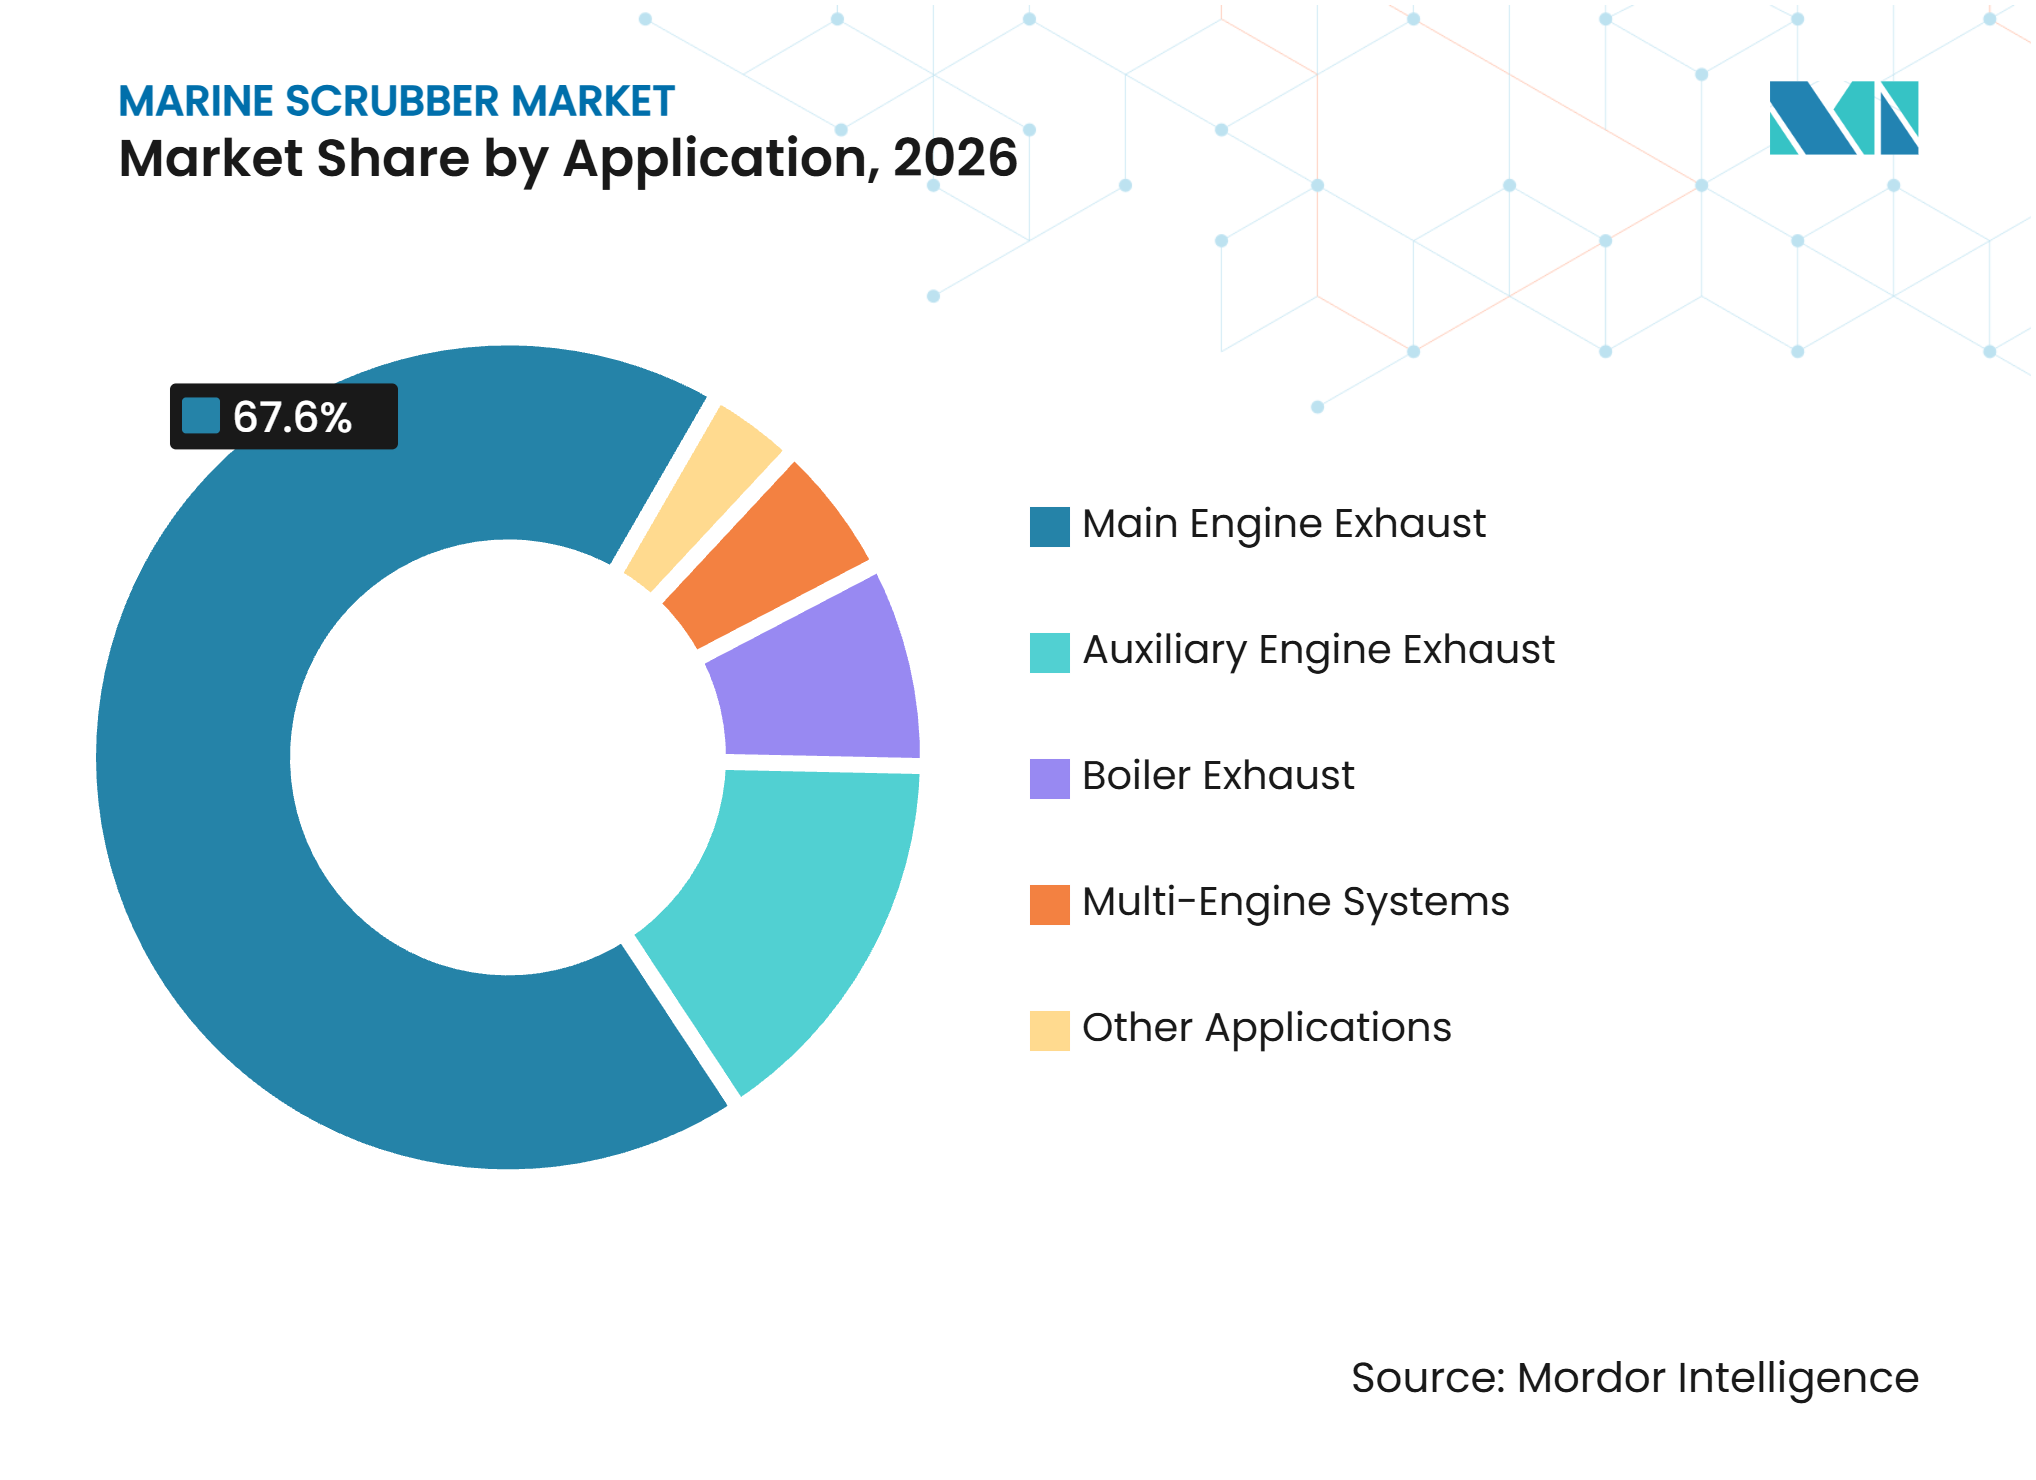
- Par application, l'échappement du moteur principal représentait 67,6 % de la taille du marché des épurateurs marins en 2026, tandis que les systèmes multi-moteurs devraient croître à un CAGR de 14,1 % jusqu'en 2032.
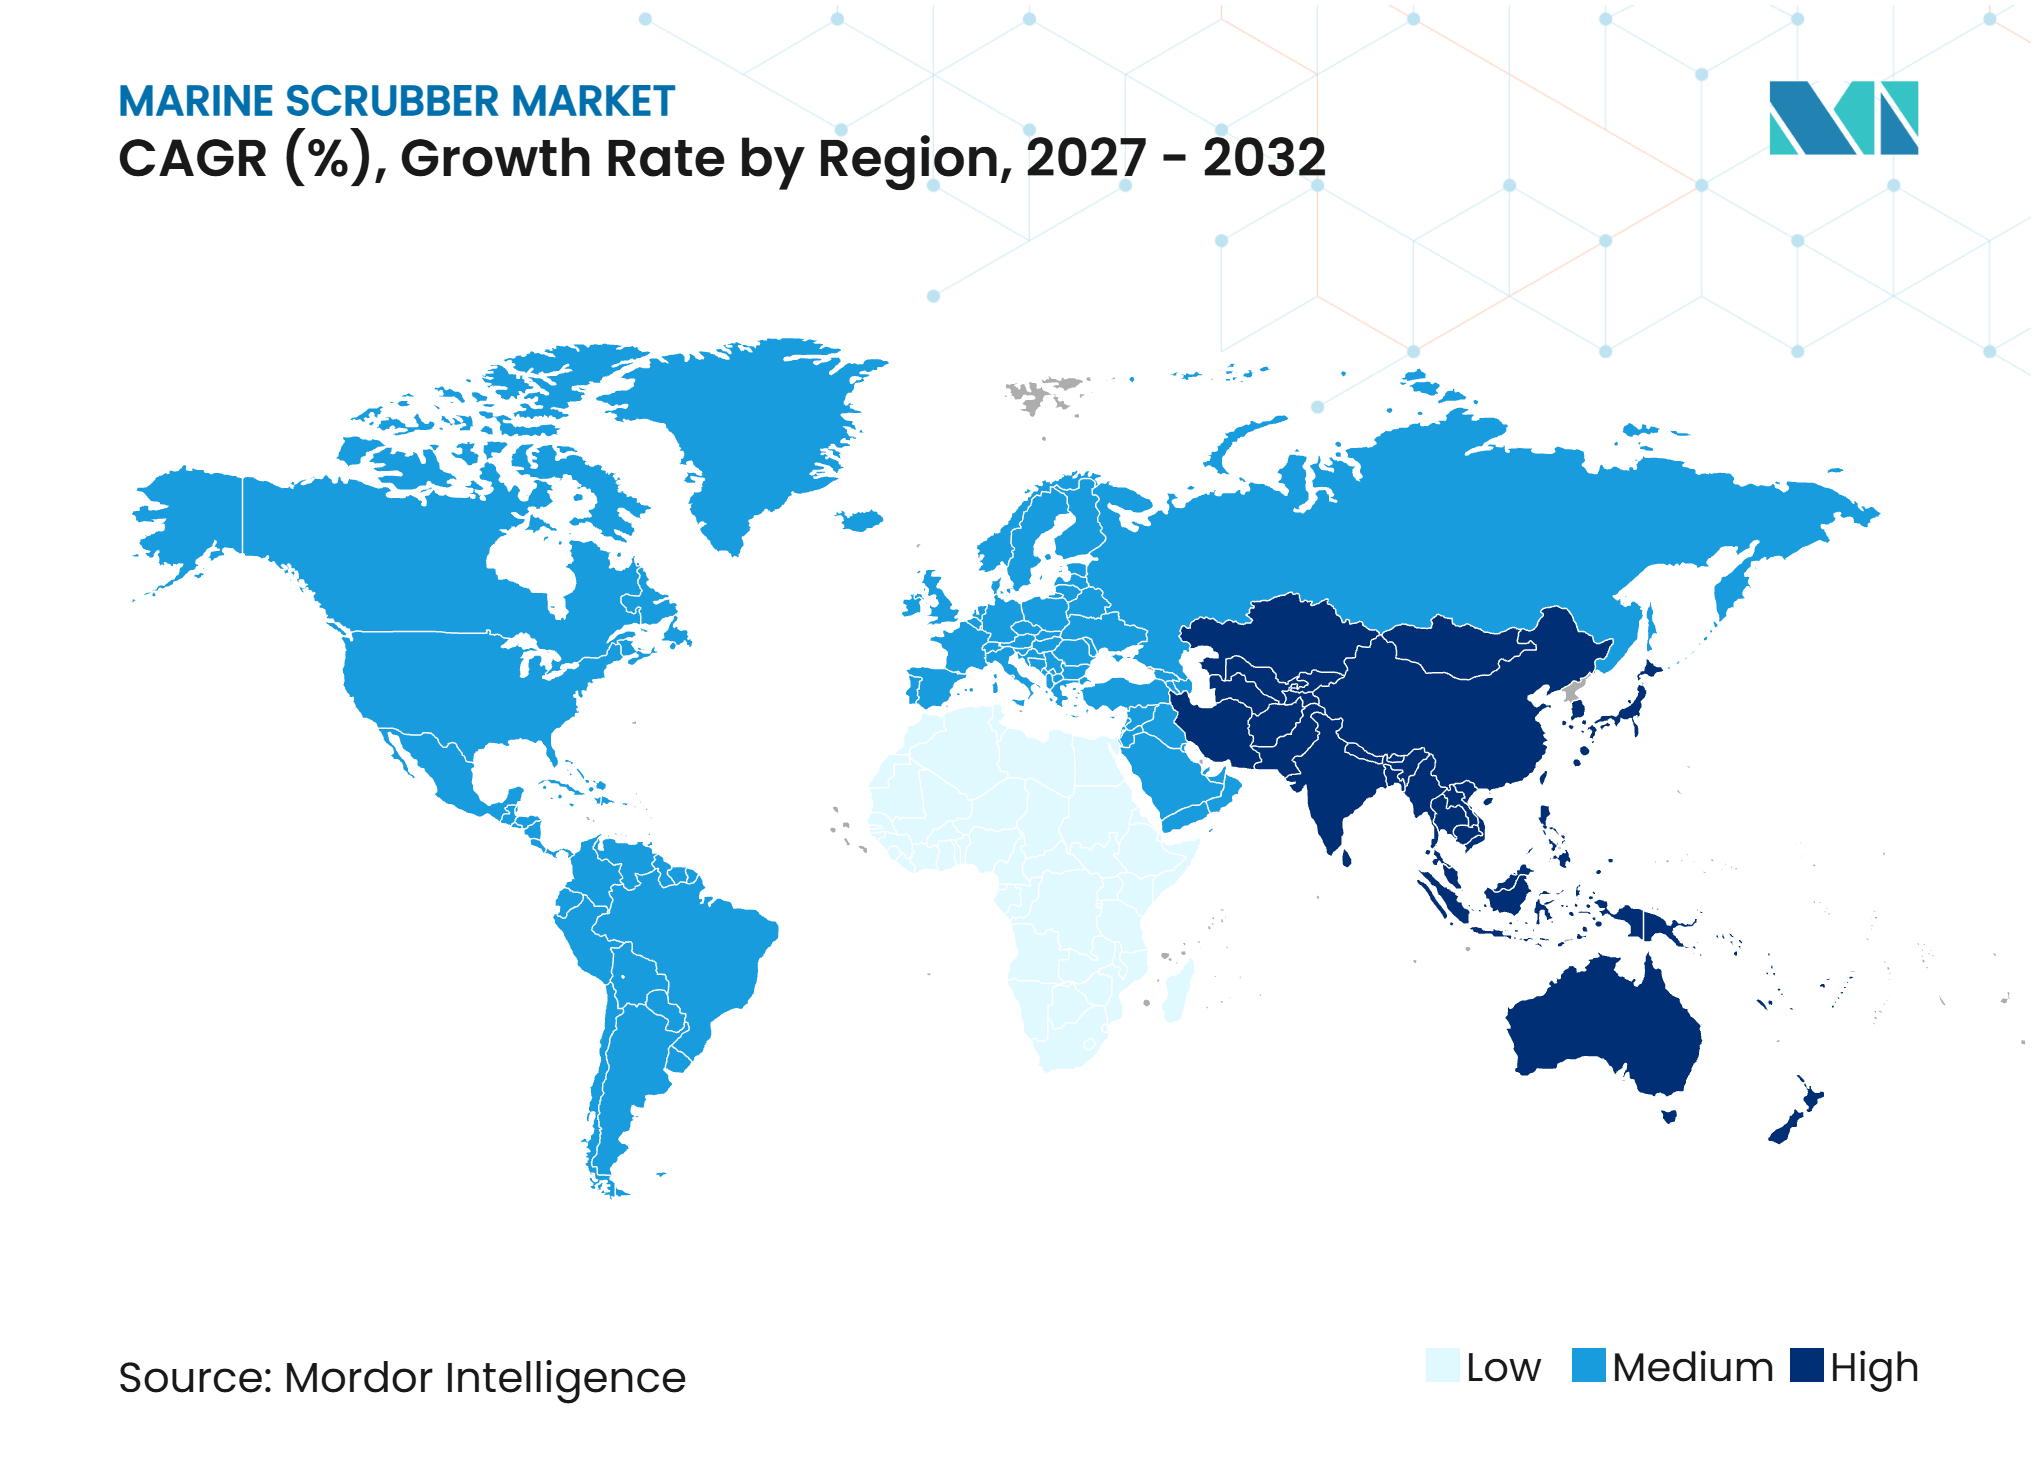
- Par géographie, l'Asie-Pacifique représentait 43,2 % de la taille du marché des épurateurs marins en 2026 et devrait croître à un CAGR de 14,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité aux règles de soufre de l'OMI et expansion des zones de contrôle des émissions | +4.2% | Mondial ; intensité la plus élevée en Europe, en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Économie de l'écart de prix HSFO-VLSFO | +2.1% | Mondial ; plus fort dans les hubs de soutage en Asie-Pacifique et sur les routes atlantiques | Court à moyen terme (≤ 3 ans) |
| Retour sur investissement des retrofits sur les navires à forte utilisation | +1.8% | Mondial ; concentré dans les segments des vraquiers et des pétroliers | Court à moyen terme (≤ 3 ans) |
| Croissance de la construction navale et de la capacité de retrofit asiatiques | +2.5% | Cœur Asie-Pacifique (Chine, Corée du Sud, Japon) ; débordement vers l'Asie du Sud-Est | Moyen terme (2–4 ans) |
| Mises à niveau hybrides à rejet zéro dans les flottes exposées à l'OSPAR | +1.4% | Europe (Atlantique Nord-Est, Baltique, mer du Nord) ; eaux territoriales de l'UE | Moyen à long terme (2–5 ans) |
| Préparation à l'intégration épurateur-capture du carbone | +0.9% | Mondial ; adoption précoce en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité aux règles de soufre de l'OMI et expansion des zones de contrôle des émissions
Le marché des épurateurs marins bénéficie lorsque les limites de soufre s'appliquent à un plus grand nombre de routes maritimes. La zone de contrôle des émissions de la mer Méditerranée est entrée en vigueur en mai 2025 et a étendu l'exigence de 0,1 % de soufre à un corridor maritime majeur. L'Annexe VI de MARPOL autorise l'utilisation de systèmes de nettoyage des gaz d'échappement comme méthode de conformité équivalente lorsqu'ils satisfont aux exigences applicables. Cette option offre aux armateurs un moyen de continuer à utiliser du carburant conventionnel sur les navires qui opèrent régulièrement dans des zones contrôlées en matière de soufre. La décision de conformité est plus pertinente pour les navires dont les réseaux de routes croisent plusieurs zones de contrôle au cours de leur schéma de service normal. Le marché des épurateurs marins bénéficie donc du soutien de réglementations qui obligent les gestionnaires de flotte à évaluer la conformité sur l'ensemble du profil d'exploitation plutôt que sur la base d'un seul voyage.
Croissance de la construction navale et de la capacité de retrofit asiatiques
Le marché des épurateurs marins est soutenu par la concentration des capacités de construction navale et d'intégration des équipements en Asie. Les chantiers navals chinois et sud-coréens ont la capacité d'intégrer des équipements de contrôle des émissions lors de la construction de navires neufs, ce qui peut réduire les perturbations associées aux retrofits ultérieurs. Cela fait de l'installation sur navire neuf une option pratique pour les armateurs qui prévoient d'opérer sur des routes soumises à des obligations persistantes de contrôle du soufre. La disponibilité locale de la fabrication et des services peut également raccourcir les délais d'approvisionnement et de planification de l'installation pour les armateurs régionaux. Manta Marine Technologies a conclu un accord de licence de 5 ans avec Suntech Equipment en janvier 2026 pour fabriquer et installer des systèmes basés sur la conception d'épurateur de Manta Marine Technologies en Chine. Cet accord illustre la manière dont les fournisseurs de technologie établis cherchent à se développer grâce aux capacités de fabrication et d'installation chinoises.
Mises à niveau hybrides à rejet zéro dans les flottes exposées à l'OSPAR
Le marché des épurateurs marins reçoit également une demande de la part des navires qui disposent déjà de systèmes en boucle ouverte mais qui doivent s'adapter aux restrictions relatives aux eaux de lavage. La Décision OSPAR 2025/01 interdit le rejet des eaux de lavage des systèmes de nettoyage des gaz d'échappement en boucle ouverte dans les ports et les eaux intérieures à compter du 1er juillet 2027, suivi d'une interdiction de rejet plus large à compter du 1er juillet 2029.[1] Le Danemark a adopté des restrictions sur les eaux de lavage polluées provenant des navires dans les zones côtières en 2025, ce qui oriente davantage les armateurs vers des solutions à rejet zéro. Les systèmes hybrides permettent aux armateurs de changer de mode de fonctionnement lorsqu'ils entrent dans des eaux où le rejet est restreint. Cela crée une opportunité de remplacement et de mise à niveau au sein de la flotte installée, plutôt que de limiter la demande aux premières installations. Cela confère également une plus grande valeur aux conceptions dotées d'une capacité de rétention adéquate, d'une capacité en boucle fermée et d'un support de service.
Préparation à l'intégration épurateur-capture du carbone
Le marché des épurateurs marins joue un rôle supplémentaire lorsque le traitement des gaz d'échappement est conçu pour fonctionner avec la capture du carbone à bord. Wärtsilä a lancé une solution de capture du carbone pour le secteur maritime en mai 2025, à la suite d'une installation à pleine échelle sur le transporteur d'éthylène Clipper Eris. La société a déclaré que le système peut être intégré aux épurateurs d'oxydes de soufre existants et vise une capture allant jusqu'à 70 % du dioxyde de carbone (CO2).[2] Le traitement intégré des gaz d'échappement peut offrir aux armateurs une voie plus claire vers une décarbonation ultérieure lorsque le schéma commercial du navire et sa durée de vie restante le permettent. Il peut également favoriser les systèmes conçus en tenant compte des exigences d'espace, de tuyauterie, d'alimentation électrique et de surveillance. Cela ne remplace pas le rôle à court terme de la conformité au soufre, mais élargit l'éventail des raisons pour lesquelles un armateur peut envisager un système plus adaptable.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interdictions de rejet des eaux de lavage et perte d'utilisabilité spécifique aux routes | -1.8% | Europe (OSPAR, Baltique) ; extension méditerranéenne potentielle par l'Espagne et la France | Court à moyen terme (≤ 3 ans) |
| Risque lié à l'adoption de carburants alternatifs pour l'utilisation des épurateurs | -1.4% | Mondial ; plus fort dans les segments des porte-conteneurs et des navires de croisière en transition vers le GNL/méthanol | Long terme (≥ 4 ans) |
| Contraintes de temps d'arrêt, d'espace et d'intégration structurelle lors des retrofits | -0.9% | Mondial ; plus aigu dans les classes de navires plus petits et les segments de flotte vieillissants | Moyen terme (2–4 ans) |
| Goulots d'étranglement liés aux boues, aux alcalis et à la capacité de réception portuaire | -0.6% | Ports des marchés émergents en Asie du Sud-Est, en Afrique, en Amérique du Sud | Moyen à long terme (3–5 ans) |
| Source: Mordor Intelligence | |||
Interdictions de rejet des eaux de lavage et perte d'utilisabilité spécifique aux routes
Les restrictions relatives aux eaux de lavage limitent la flexibilité opérationnelle des épurateurs en boucle ouverte et contraignent la demande sur le marché des épurateurs marins. Un navire uniquement en boucle ouverte sans capacité de rétention peut devoir changer de carburant lorsqu'il entre dans un port ou une zone côtière soumis à des restrictions, réduisant ainsi l'avantage financier anticipé par l'armateur au moment de l'installation. Le calendrier OSPAR fournit une échéance de conformité claire, mais ajoute également de l'incertitude pour les armateurs qui doivent choisir entre la mise à niveau de leurs systèmes, le changement de carburant ou la modification de leurs routes. Bien que ces mêmes restrictions puissent soutenir la demande de systèmes hybrides et secs, cela ne compense pas le coût immédiat et la charge de planification pour les installations en boucle ouverte existantes. L'impact est le plus prononcé pour les navires qui passent un temps significatif dans les ports et les eaux intérieures soumis à des restrictions de rejet.
Risque lié à l'adoption de carburants alternatifs pour l'utilisation des épurateurs
Les navires à carburants alternatifs réduisent le besoin d'équipements de désulfuration, car ils ne dépendent pas du fioul lourd de la même manière que les navires conventionnels. Cela crée une contrainte à plus long terme pour le marché des épurateurs marins, en particulier dans les classes de navires avec des programmes de construction neuve actifs. Le Bureau américain de la navigation a noté que la disponibilité des carburants, les coûts, les infrastructures et les considérations de sécurité restent au cœur des décisions de décarbonation maritime. Ces facteurs ralentissent un passage uniforme aux carburants non conventionnels, laissant une période substantielle pendant laquelle les navires existants nécessitent encore des solutions de contrôle du soufre conformes. Les armateurs doivent mettre en balance les retrofits d'épurateurs, le changement de carburant, les navires neufs bi-carburant et la durée de vie commerciale prévue du navire. Ce frein est le plus fort là où le renouvellement de la flotte est plus rapide, tandis que les navires plus anciens et ceux à forte consommation de carburant peuvent continuer à trouver dans le nettoyage des gaz d'échappement une option viable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
La domination des épurateurs humides mise à l'épreuve par la réglementation sur les rejetsLes épurateurs humides détenaient 86,3 % de la demande totale en 2026. Leur base installée reflète le cycle d'investissement en matière de conformité qui a suivi les règles de soufre 2020 de l'Organisation maritime internationale. Les conceptions en boucle ouverte ont été largement sélectionnées en raison de leur coût en capital plus faible et de leur fonctionnement simple pour les navires autorisés à rejeter les eaux de lavage. Les conceptions en boucle fermée et hybrides sont devenues plus pertinentes à mesure que les armateurs se préparent à des exigences locales de rejet variables. Les équipements hybrides permettent à un navire de basculer entre le fonctionnement en boucle ouverte et en boucle fermée lorsque sa route entre dans une zone restreinte. Cette flexibilité contribue à préserver la valeur pratique des systèmes humides là où le navire dispose des réservoirs, des pompes et des procédures d'exploitation nécessaires pour les périodes à rejet zéro. Les armateurs doivent également tenir compte des équipements de traitement de l'eau, des consommables, des procédures d'équipage et des restrictions portuaires lors de l'évaluation d'un système humide. Ces exigences peuvent être gérées efficacement lorsque le navire a un schéma d'exploitation prévisible et un support de maintenance planifié.
Les épurateurs secs devraient se développer à un CAGR de 14,3 % jusqu'en 2032, ce qui en fait le type à la croissance la plus rapide sur le marché des épurateurs marins. Leur attrait est le plus fort là où le rejet des eaux de lavage est interdit ou là où les armateurs souhaitent éviter la gestion des effluents liquides. Les conceptions sèches peuvent également soutenir un plan de traitement des gaz d'échappement plus large, car elles peuvent être développées autour de procédés à base de sorbants et d'autres équipements de contrôle des émissions. Ce changement ne signifie pas que les systèmes humides perdront rapidement leur position établie, compte tenu de leur grande base installée et de l'adéquation de nombreuses routes à leur fonctionnement. Au contraire, les nouvelles commandes dépendent de plus en plus de la conception du navire, des escales portuaires et de la capacité à satisfaire aux futures restrictions sans changements fréquents de carburant. Les fournisseurs disposant de conceptions approuvées et d'une expérience d'intégration en chantier naval sont mieux positionnés pour répondre aux travaux de modification, de certification et de service requis. Pour un armateur, la comparaison implique l'espace disponible à bord, le poids du système, les exigences de manutention et le profil de route prévu. Une conception sèche peut être plus adaptée lorsque la conformité aux rejets est la préoccupation principale, tandis qu'un système humide hybride peut convenir aux navires nécessitant une flexibilité dans plusieurs zones d'exploitation.



Par type de navire :
L'envergure des vraquiers et la dynamique des porte-conteneursLes vraquiers représentaient 33,4 % des installations par type de navire en 2026. Leur forte consommation journalière de carburant sur les routes de vrac sec au long cours confère une signification opérationnelle claire aux décisions de conformité au soufre. Un grand vraquier peut consommer une quantité considérable de carburant lors d'un long voyage de minerai de fer, de charbon ou de céréales, de sorte que la valeur de la flexibilité du carburant s'accumule tout au long de son programme. Les pétroliers restent également pertinents, car les échanges de brut, de produits chimiques et de produits pétroliers impliquent souvent de longs voyages et des escales régulières dans des eaux contrôlées. L'installation sur navire neuf est généralement moins perturbatrice que le retrofit, car l'épurateur, l'arrangement de la cheminée, les systèmes d'alimentation et la tuyauterie peuvent être intégrés dans la conception originale du navire. Cette approche permet aux armateurs d'aligner les décisions relatives aux équipements d'émissions avec les plans de renouvellement de la flotte et donne aux chantiers navals plus d'opportunités de coordonner les travaux structurels et l'agencement des machines avant la livraison. Les retrofits restent possibles, mais les armateurs doivent mettre en balance la durée de l'installation par rapport au programme de revenus du navire et à la période de mise en cale sèche planifiée.
Les porte-conteneurs devraient se développer à un CAGR de 13,5 % jusqu'en 2032, le taux le plus élevé parmi les types de navires sur le marché des épurateurs marins. Leurs services réguliers traversent souvent des régions avec des exigences différentes en matière de carburant et de rejet, ce qui rend la flexibilité du système précieuse. Les armateurs de porte-conteneurs doivent également protéger la fiabilité des horaires, de sorte que la planification des retrofits dépend de la disponibilité des chantiers navals et de la capacité à limiter les périodes d'immobilisation. Les grands navires peuvent justifier des solutions plus intégrées car leurs moteurs principaux, moteurs auxiliaires et chaudières peuvent produire un profil d'échappement complexe. Les navires de croisière, les navires rouliers, les ferries et les navires de soutien offshore peuvent également nécessiter des solutions sur mesure en raison de leurs schémas d'exploitation, qui comprennent des escales fréquentes et plusieurs moteurs. En juillet 2026, Wärtsilä a été sélectionnée pour fournir des systèmes d'épurateurs d'échappement hybrides et des moteurs flexibles en carburant pour neuf nouveaux ferries ro-pax du groupe Grimaldi, illustrant l'envergure des packages d'équipements pour les opérations passagers et ro-pax multi-unités. Les choix d'équipements pour ces navires doivent tenir compte des manœuvres fréquentes, des escales portuaires et d'un besoin plus élevé de continuité opérationnelle. Cela augmente la valeur des conceptions de systèmes pouvant être exploitées de manière cohérente par les équipages sur plusieurs navires d'une même flotte.
Par application :
Primauté du moteur principal avec une part croissante de l'intégration des systèmesL'échappement du moteur principal représentait 67,6 % de la valeur totale en 2026. La propulsion principale représente généralement la plus grande part de la consommation de carburant d'un navire et des émissions d'oxydes de soufre (SOx) lors du passage en mer, faisant du moteur principal la première priorité lorsqu'un armateur sélectionne un système de nettoyage des gaz d'échappement. Les systèmes mono-moteur étaient courants lors de la première vague de conformité, car ils permettaient aux armateurs de traiter la plus grande source d'émissions avec une complexité technique moindre. Les moteurs auxiliaires et les chaudières restent importants car les escales portuaires, les manœuvres, les opérations de chargement et les charges hôtelières peuvent générer des émissions matérielles au-delà de la propulsion principale. La planification à l'échelle du navire devient donc plus pertinente pour les navires soumis à une inspection étroite dans les ports et au sein des zones de contrôle des émissions. La décision d'application doit refléter la configuration de puissance du navire et le temps qu'il passe en mer, à quai et dans les eaux contrôlées. Un système traitant uniquement le moteur principal peut être adéquat pour un schéma commercial mais insuffisant pour un navire avec une demande auxiliaire substantielle.
Les systèmes multi-moteurs devraient croître à un CAGR de 14,1 % jusqu'en 2032. Ils sont pertinents pour les navires nécessitant un traitement coordonné des flux d'échappement de propulsion, auxiliaires et de chaudière. Cette application est particulièrement précieuse pour les navires complexes où des équipements séparés pour chaque source créeraient des exigences d'espace et de maintenance inutiles. Les agencements intégrés peuvent rendre la surveillance, la planification de la maintenance et les procédures d'équipage plus cohérentes à bord du navire. Ils peuvent également fournir aux armateurs une base pour l'intégration de la capture du carbone là où les flux d'échappement sont gérés par un arrangement coordonné. Le programme Grimaldi de neuf navires de Wärtsilä illustre l'envergure des projets qui peuvent résulter lorsque des systèmes hybrides sont spécifiés sur plusieurs sources d'échappement et navires neufs. Le processus de conception nécessite une attention particulière au routage des gaz d'échappement, à la contre-pression, à la demande électrique et au placement des équipements de traitement. Ces décisions d'ingénierie sont plus faciles à gérer lors de la construction, mais peuvent également être abordées dans le cadre d'un retrofit bien planifié.

Analyse géographique
L'Asie-Pacifique représentait 43,2 % du marché des épurateurs marins en 2026 et devrait croître à un CAGR de 14,6 % jusqu'en 2032. La région combine construction navale, propriété de flotte, fabrication d'équipements et activité commerciale. Les chantiers navals chinois et sud-coréens offrent aux armateurs un accès à l'intégration sur navire neuf et à la capacité de retrofit. Cela est important car l'installation dépend des calendriers de construction des navires et de la disponibilité des cales sèches. L'accord de 2026 entre Manta Marine Technologies et Suntech Equipment reflète l'intérêt continu pour la combinaison de conceptions de systèmes établies avec la capacité de fabrication chinoise.[3] Les armateurs régionaux peuvent envisager la sélection d'épurateurs lors de la planification des navires neufs plutôt qu'uniquement après la mise en service d'un navire.
L'Europe est un centre majeur de réglementation et de renouvellement technologique. Les échéances OSPAR de 2027 et 2029 orientent les installations en boucle ouverte existantes vers une réévaluation. Les restrictions danoises de 2025 montrent comment les actions nationales peuvent affecter les choix d'exploitation avant que des échéances régionales plus larges n'entrent en vigueur. La part du marché des épurateurs marins en Europe dépend moins des premières installations que des mises à niveau, des services et de la capacité à rejet zéro. Les fournisseurs spécialisés européens peuvent être compétitifs là où les équipements certifiés et le support sur le cycle de vie sont valorisés par rapport au coût initial plus faible.
L'Amérique du Nord dispose d'une zone de contrôle des émissions de 200 milles nautiques sur les deux côtes, ce qui soutient les besoins de conformité continus. Les normes relatives aux eaux de lavage et les exigences portuaires de la région peuvent favoriser les configurations hybrides ou en boucle fermée. Le Moyen-Orient gagne en pertinence car les navires quittant le golfe Arabique à destination de l'Europe peuvent entrer dans des eaux contrôlées en matière de soufre au cours de leur voyage. L'Afrique et l'Amérique du Sud occupent des positions actuelles plus modestes, mais les flottes de vrac, de pétrole et de fret agricole opérant à l'international restent soumises aux exigences de l'Annexe VI de MARPOL. Dans toutes les régions, le marché des épurateurs marins est lié à l'exposition aux routes, à l'âge des navires, à l'accès aux chantiers navals et à la confiance de l'armateur dans le carburant conventionnel. Ces facteurs façonnent la dynamique du marché car les armateurs n'évaluent pas les équipements indépendamment du déploiement commercial, du calendrier de mise en cale sèche et de la préparation de l'équipage.
Paysage concurrentiel
Concentration du Marché
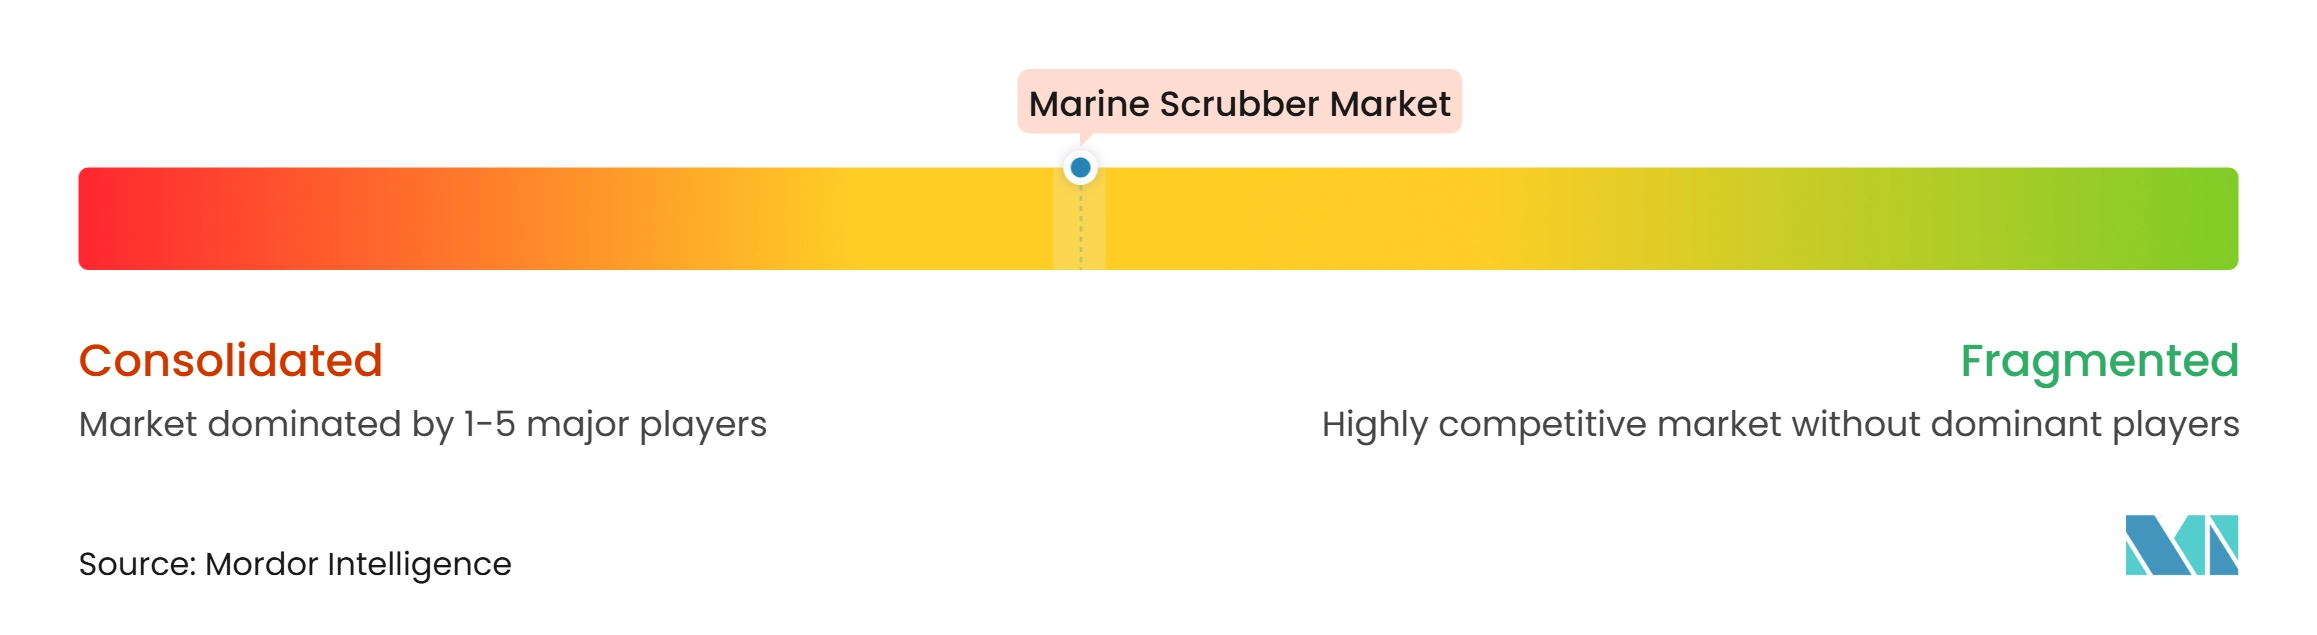
Le marché des épurateurs marins est modérément consolidé, avec des spécialistes établis dont Alfa Laval, Wärtsilä, Yara Marine Technologies, PANASIA, PureteQ et CR Ocean Engineering. La concurrence repose sur le type de système, la classe de navire, la capacité d'ingénierie, l'accès à l'installation et la couverture après-vente. Les fournisseurs doivent traiter la désulfuration, la gestion des eaux de lavage, la certification, la surveillance à distance et la maintenance sur le cycle de vie. La vente d'équipements n'est qu'une partie de la relation fournisseur, car le support opérationnel affecte la capacité du client à démontrer sa conformité dans le temps. Ces exigences favorisent les fournisseurs capables de soutenir le navire depuis la sélection du système jusqu'à l'installation, la familiarisation de l'équipage, les inspections périodiques, la planification des pièces de rechange et le dépannage technique. Le marché récompense les fournisseurs qui comprennent le schéma d'exploitation du navire, y compris les escales portuaires, le choix du carburant, les fenêtres de maintenance et les limites pratiques de l'espace à bord. Un armateur peut préférer un fournisseur avec un système moins coûteux pour un navire simple et un fournisseur différent avec une expertise d'intégration plus approfondie pour un navire plus complexe. Cela rend l'adéquation technique et la qualité de la réalisation du projet aussi importantes que le prix d'achat initial.
Les fournisseurs utilisent également la capture du carbone pour différencier leurs portefeuilles de systèmes. Le lancement de Wärtsilä en 2025 a lié la capture du carbone à bord aux épurateurs d'oxydes de soufre (SOx) existants, visant jusqu'à 70 % de capture du dioxyde de carbone (CO2). Langh Tech a achevé des installations commerciales de capture du carbone à bord sur quatre vraquiers en 2025, les navires utilisant des épurateurs hybrides Langh Tech et des modules de capture du carbone à bord. Ces développements positionnent le nettoyage des gaz d'échappement comme faisant partie d'une architecture d'émissions plus large du navire et donnent aux armateurs une raison de considérer l'adaptabilité future lors de la sélection d'un système d'épurateur. Le marché des épurateurs marins peut bénéficier lorsque les armateurs traitent la ligne d'échappement comme un actif pouvant être mis à niveau plutôt que comme une dépense de conformité fixe. Cette approche nécessite une réflexion précoce sur l'espace des équipements, la demande en énergie, les commandes, le routage des gaz d'échappement et les compétences de l'équipage. Elle nécessite également une vision claire des mises à niveau qui seront réalisables lors de la prochaine période de maintenance planifiée du navire.
La concurrence n'est pas entièrement concentrée, car les fournisseurs servent différentes tailles de navires, conceptions de systèmes et réseaux de chantiers navals régionaux. Manta Marine Technologies a utilisé un modèle de licence en Chine en 2026, permettant à un fabricant local de construire et d'installer des systèmes basés sur sa conception. Le contrat Grimaldi de Wärtsilä en 2026 démontre la valeur de la combinaison de moteurs et de systèmes d'échappement hybrides dans un seul package de navire neuf.[4] Les fournisseurs se font également concurrence sur les pièces de rechange, la formation, la surveillance et la maintenance tout au long de la vie opérationnelle du navire. Le marché des épurateurs marins reste accessible aux spécialistes avec des conceptions différenciées, mais les exigences d'approbation et l'expérience en ingénierie peuvent constituer des barrières significatives pour les nouveaux entrants. Un fournisseur qui manque de références de projet, d'accès au service ou d'une relation établie avec un chantier naval peut faire face à un chemin plus long vers l'acceptation par les armateurs. Le processus de sélection reflète également la tolérance de l'armateur au risque d'installation et la disponibilité d'un support continu dans les principales régions commerciales du navire. Un score de concentration du marché ne peut pas être attribué à partir des données disponibles conformes aux sources, car elles ne fournissent pas la part combinée des principaux acteurs.
Leaders du secteur des épurateurs marins
-
Wärtsilä Oyj Abp
-
Alfa Laval AB
-
Yara Marine Technologies AS
-
Ecospray Technologies S.r.l.
-
CR Ocean Engineering, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des épurateurs marins Entreprises couvertes dans ce rapport
- Alfa Laval AB
- ANDRITZ AG
- Clean Marine AS
- CR Ocean Engineering, Inc.
- Ecospray Technologies S.r.l.
- Fuji Electric Co., Ltd.
- KwangSung Co., Ltd.
- Langh Tech Oy Ab
- ME Production A/S
- Mitsubishi Heavy Industries, Ltd.
- Pacific Green Marine Technologies Ltd.
- PANASIA CO., LTD.
- PureteQ A/S
- SAACKE GmbH
- Shanghai Bluesoul Environmental Technology Co., Ltd.
- Valmet Oyj
- VDL AEC Maritime B.V.
- Wärtsilä Oyj Abp
- Weihai Puyi Marine Environmental Technology Co., Ltd.
- Yara Marine Technologies AS
Développements industriels récents dans Marché des épurateurs marins
- Juillet 2026 : Wärtsilä a été sélectionnée pour fournir des systèmes d'épurateurs d'échappement hybrides, des moteurs flexibles en carburant Wärtsilä 46F et des solutions de propulsion intégrées pour neuf ferries ro-pax en construction pour le groupe Grimaldi au chantier naval China Merchants Shipbuilding Industry Group Weihai Shipyard. Les navires comprennent quatre unités pour Grimaldi Lines, trois pour Finnlines et deux pour Minoan Lines. Les livraisons d'équipements sont prévues entre 2026 et 2028.
- Janvier 2026 : Manta Marine Technologies a signé un accord de licence de cinq ans avec Suntech Equipment pour fabriquer et installer des systèmes d'épurateurs SOx basés sur la conception propriétaire de Manta Marine Technologies. La technologie a été déployée sur plus de 500 épurateurs à bord de plus de 350 navires dans le monde, le partenariat étant principalement axé sur l'expansion de la pénétration sur le marché chinois.
- Septembre 2025 : PaxOcean Zhoushan a livré le Martta, le troisième navire d'un programme de trois navires feeders éco-avancés pour Langh Ship. Les trois navires sont équipés d'épurateurs hybrides Langh Tech et sont préparés pour de futures installations de capture du carbone à bord. Selon les entreprises, la configuration combinée épurateur et prête pour la capture du carbone peut contribuer à réduire les émissions de CO2 jusqu'à 50 %.
- Mai 2025 : Wärtsilä a lancé commercialement sa solution de capture du carbone à bord (CCS) pour le secteur maritime à la suite d'un déploiement à pleine échelle réussi à bord du Clipper Eris, un transporteur d'éthylène de 21 000 m3 exploité par Solvang ASA. Le système est capable de réduire les émissions de CO2 du navire jusqu'à 70 % et est conçu pour s'intégrer aux installations d'épurateurs d'échappement existantes.
Périmètre du rapport sur le marché mondial des épurateurs marins
Les épurateurs marins sont des systèmes de nettoyage des gaz d'échappement installés sur les navires pour réduire les oxydes de soufre (SOx) et autres émissions nocives générées par la combustion des carburants marins. Ces systèmes aident les armateurs à se conformer aux réglementations internationales sur les émissions maritimes tout en continuant à utiliser des carburants marins conventionnels. Les épurateurs marins éliminent les polluants des gaz d'échappement des moteurs et des chaudières avant qu'ils ne soient rejetés dans l'atmosphère. Ils sont largement déployés dans les flottes de transport maritime commercial, notamment les porte-conteneurs, les pétroliers, les vraquiers et les navires de croisière, pour améliorer les performances environnementales et la conformité réglementaire.
Le marché mondial des épurateurs marins est segmenté par type en épurateurs humides et épurateurs secs. Par type de navire, le marché est segmenté en vraquiers, porte-conteneurs, pétroliers bruts, chimiquiers, pétroliers de produits, transporteurs de GNL/GPL, navires de croisière, navires rouliers et ro-pax, ferries, navires de soutien offshore, cargos généraux et autres navires. Par application, le marché est segmenté en échappement du moteur principal, échappement du moteur auxiliaire, échappement de chaudière, systèmes multi-moteurs et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des épurateurs marins dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Épurateurs humides |
| Épurateurs secs |
| Vraquiers |
| Porte-conteneurs |
| Pétroliers bruts |
| Chimiquiers |
| Pétroliers de produits |
| Transporteurs de GNL/GPL |
| Navires de croisière |
| Navires rouliers et ro-pax |
| Ferries |
| Navires de soutien offshore |
| Cargos généraux |
| Autres navires |
| Échappement du moteur principal |
| Échappement du moteur auxiliaire |
| Échappement de chaudière |
| Systèmes multi-moteurs |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Jordanie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Maroc | |
| Reste de l'Afrique |
| Par type | Épurateurs humides | |
| Épurateurs secs | ||
| Par type de navire | Vraquiers | |
| Porte-conteneurs | ||
| Pétroliers bruts | ||
| Chimiquiers | ||
| Pétroliers de produits | ||
| Transporteurs de GNL/GPL | ||
| Navires de croisière | ||
| Navires rouliers et ro-pax | ||
| Ferries | ||
| Navires de soutien offshore | ||
| Cargos généraux | ||
| Autres navires | ||
| Par application | Échappement du moteur principal | |
| Échappement du moteur auxiliaire | ||
| Échappement de chaudière | ||
| Systèmes multi-moteurs | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Jordanie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Maroc | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des épurateurs marins d'ici 2032 ?
Le marché des épurateurs marins devrait atteindre 18,10 milliards USD d'ici 2032, avec un CAGR de 13,34 % de 2027 à 2032.
Pourquoi les armateurs installent-ils des épurateurs marins ?
Les armateurs utilisent les épurateurs comme option d'équivalence au titre de l'Annexe VI de MARPOL pour gérer la conformité au soufre tout en continuant à exploiter les navires avec du carburant conventionnel. La décision dépend de l'exposition aux routes, de l'âge du navire, de la stratégie carburant et de la faisabilité de l'installation.
Quel type d'épurateur marin connaît la croissance la plus rapide ?
Les épurateurs secs devraient croître à un CAGR de 14,3 % jusqu'en 2032 car ils évitent le rejet des eaux de lavage et conviennent aux zones d'exploitation restreintes. Ils sont évalués aux côtés des alternatives humides et hybrides en fonction du profil d'exploitation du navire.
Quel type de navire présente la croissance projetée la plus forte pour les installations d'épurateurs ?
Les porte-conteneurs devraient enregistrer le CAGR le plus élevé par type de navire à 13,5 % jusqu'en 2032. Leurs services réguliers peuvent traverser plusieurs eaux contrôlées, ce qui accroît l'importance de dispositions d'exploitation adaptables.
Comment les règles OSPAR sur les eaux de lavage affectent-elles les décisions relatives aux épurateurs marins ?
L'OSPAR interdira le rejet en boucle ouverte dans les ports et les eaux intérieures à compter du 1er juillet 2027, ce qui accroît le besoin de mises à niveau hybrides, de fonctionnement en boucle fermée ou de changement de carburant. Les armateurs doivent planifier en tenant compte de la route du navire et de sa capacité de rétention.
Un épurateur marin peut-il fonctionner avec la capture du carbone à bord ?
Oui. Wärtsilä et Langh Tech ont démontré des approches de capture du carbone liées aux épurateurs, qui peuvent soutenir les futures mises à niveau du contrôle des émissions des navires. Les armateurs qui planifient dès le début des dispositions compatibles en matière d'espace, d'alimentation électrique et de gaz d'échappement peuvent positionner le marché des épurateurs marins pour bénéficier de cette intégration.