
Tamaño y Participación del Mercado de Depuradores Marinos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Depuradores Marinos por Mordor Intelligence
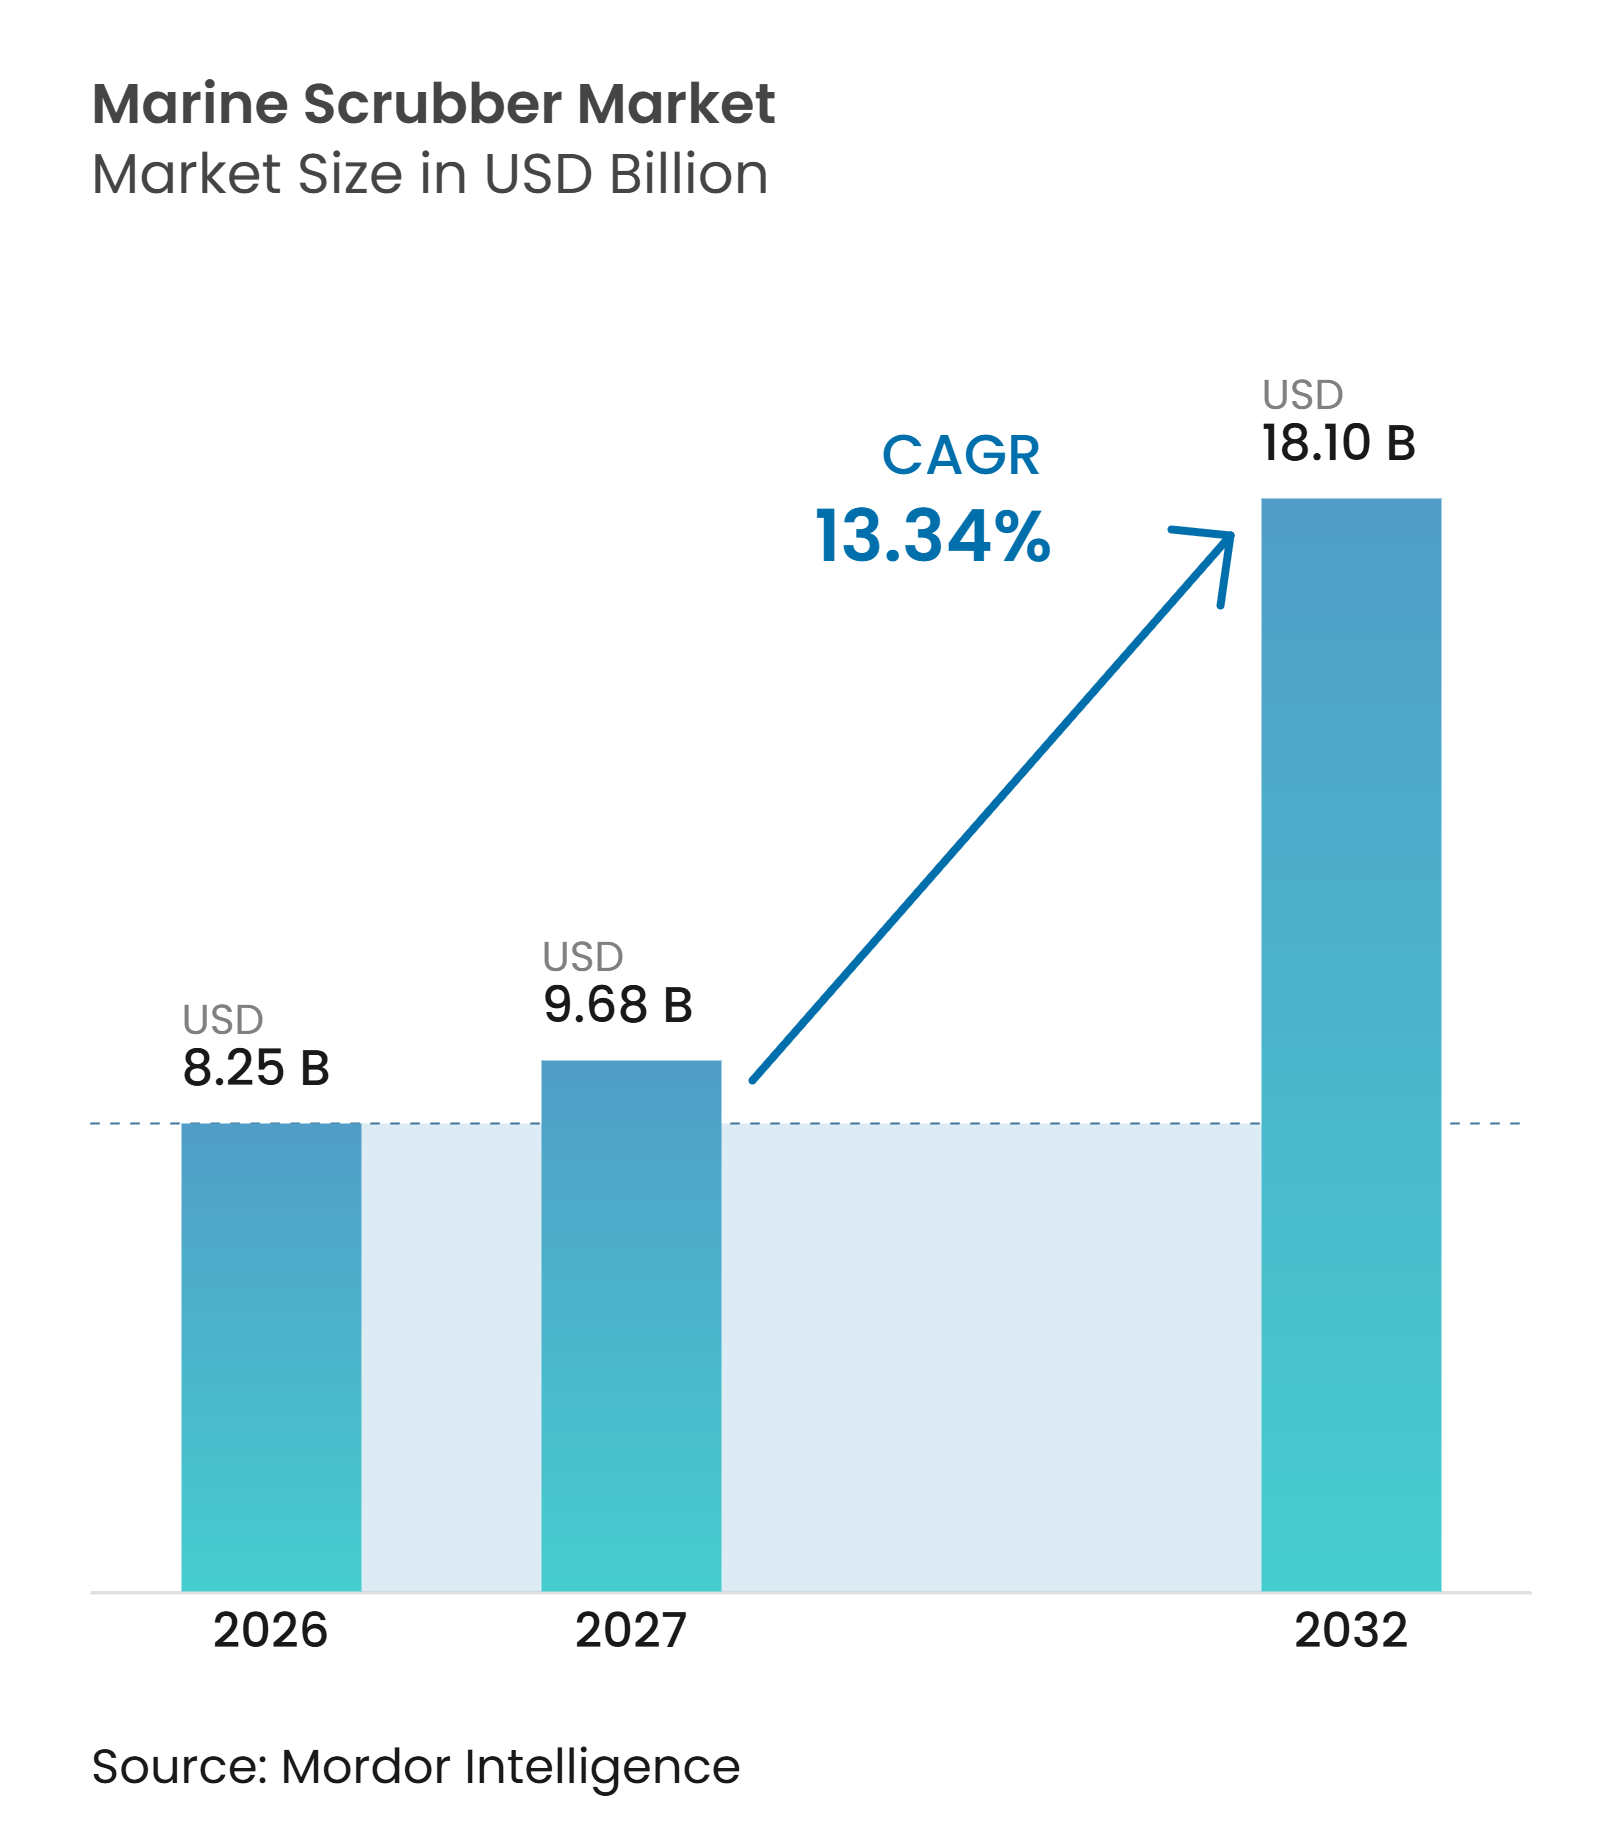
Se espera que el tamaño del mercado de depuradores marinos aumente de 8,25 mil millones de USD en 2026 a 9,68 mil millones de USD en 2027 y alcance los 18,10 mil millones de USD para 2032, creciendo a una CAGR del 13,34% durante 2027-2032. Una cobertura más amplia del control de azufre está dando forma al mercado al hacer que la planificación del cumplimiento normativo sea relevante en más rutas operativas. Los operadores con embarcaciones que ingresan repetidamente a aguas reguladas pueden sopesar el tratamiento de gases de escape instalado frente al cambio continuo de combustible durante la vida útil restante de la embarcación. Los cambios en las normas de descarga también están influyendo en la combinación tecnológica, ya que los armadores deben considerar tanto el manejo de las aguas de lavado como el control de las emisiones de azufre. La capacidad de construcción naval asiática respalda la integración en nuevas construcciones, mientras que las regulaciones europeas están dirigiendo la atención hacia opciones híbridas y de descarga cero. Los proveedores están ampliando el papel de los sistemas de depuradores marinos mediante informes, soporte durante el ciclo de vida y configuraciones preparadas para la captura de carbono donde los perfiles de embarcación y ruta justifican la inversión.
Conclusiones Clave del Informe
- Por tipo, los depuradores húmedos representaron el 86,3% de la participación del mercado de depuradores marinos en 2026, mientras que se pronostica que los depuradores secos crecerán a una CAGR del 14,3% hasta 2032.
- Por tipo de embarcación, los graneleros representaron el 33,4% de las instalaciones en 2026, mientras que se pronostica que los portacontenedores crecerán a una CAGR del 13,5% hasta 2032.
- Por aplicación, el escape del motor principal representó el 67,6% del tamaño del mercado de depuradores marinos en 2026, mientras que se pronostica que los sistemas multimotor crecerán a una CAGR del 14,1% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,2% del tamaño del mercado de depuradores marinos en 2026 y se pronostica que crecerá a una CAGR del 14,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de la Normativa de Azufre de la OMI y Expansión de las Zonas de Control de Emisiones | +4.2% | Global; mayor intensidad en Europa, Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Economa del Diferencial de Precios HSFO-VLSFO | +2.1% | Global; más fuerte en los centros de abastecimiento de combustible de Asia-Pacífico y las rutas del Atlántico | Corto a mediano plazo (≤ 3 años) |
| Retorno de la Inversión en Retrofits de Embarcaciones de Alta Utilización | +1.8% | Global; concentrado en los segmentos de graneleros y petroleros | Corto a mediano plazo (≤ 3 años) |
| Crecimiento de la Capacidad de Construcción Naval y Retrofit Asiática | +2.5% | Núcleo de Asia-Pacífico (China, Corea del Sur, Japón); expansión hacia el Sudeste Asiático | Mediano plazo (2–4 años) |
| Actualizaciones Híbridas de Descarga Cero en Flotas Expuestas a OSPAR | +1.4% | Europa (Atlántico Nororiental, Báltico, Mar del Norte); aguas territoriales de la UE | Mediano a largo plazo (2–5 años) |
| Preparación para la Integración de Depuradores con Captura de Carbono | +0.9% | Global; adopción temprana en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de la Normativa de Azufre de la OMI y Expansión de las Zonas de Control de Emisiones
El mercado de depuradores marinos se beneficia cuando los límites de azufre se aplican a un mayor número de rutas marítimas. La Zona de Control de Emisiones del Mar Mediterráneo entró en vigor en mayo de 2025 y extendió el requisito de azufre del 0,1% a lo largo de un importante corredor marítimo. El Anexo VI de MARPOL permite utilizar sistemas de limpieza de gases de escape como método de cumplimiento equivalente cuando cumplen los requisitos aplicables. Esta opción ofrece a los operadores una forma de continuar utilizando combustible convencional en embarcaciones que operan repetidamente en zonas controladas por azufre. La decisión de cumplimiento es más relevante para las embarcaciones con redes de rutas que se cruzan con varias zonas de control durante su patrón de servicio normal. El mercado de depuradores marinos, por tanto, recibe apoyo de las regulaciones que exigen a los gestores de flotas evaluar el cumplimiento en todo el perfil operativo, en lugar de hacerlo en un solo viaje.
Crecimiento de la Capacidad de Construcción Naval y Retrofit Asiática
El mercado de depuradores marinos está respaldado por la concentración de la capacidad de construcción de embarcaciones e integración de equipos en Asia. Los astilleros chinos y surcoreanos tienen capacidad para incorporar equipos de control de emisiones durante la construcción de nuevas embarcaciones, lo que puede reducir las interrupciones asociadas con los retrofits posteriores. Esto convierte la instalación en nuevas construcciones en una opción práctica para los armadores que esperan operar en rutas con obligaciones persistentes de control de azufre. La disponibilidad local de fabricación y servicios también puede acortar la planificación de adquisiciones e instalaciones para los armadores regionales. Manta Marine Technologies firmó un acuerdo de licencia de 5 años con Suntech Equipment en enero de 2026 para fabricar e instalar sistemas basados en el diseño de depuradores de Manta Marine Technologies en China. Este acuerdo ilustra cómo los proveedores de tecnología establecidos buscan escala a través de la capacidad de fabricación e instalación china.
Actualizaciones Híbridas de Descarga Cero en Flotas Expuestas a OSPAR
El mercado de depuradores marinos también está recibiendo demanda de embarcaciones que ya cuentan con sistemas de circuito abierto pero que deben adaptarse a las restricciones de descarga de aguas de lavado. La Decisión OSPAR 2025/01 prohíbe la descarga de aguas de lavado de sistemas de limpieza de gases de escape de circuito abierto en puertos y aguas interiores a partir del 1 de julio de 2027, seguida de una prohibición de descarga más amplia a partir del 1 de julio de 2029.[1] Dinamarca adoptó restricciones sobre las aguas de lavado contaminadas de los buques en zonas costeras durante 2025, lo que orienta aún más a los operadores de embarcaciones hacia soluciones de descarga cero. Los sistemas híbridos permiten a los operadores cambiar el modo de operación al entrar en aguas donde la descarga está restringida. Esto crea una oportunidad de reemplazo y actualización dentro de la flota instalada, en lugar de limitar la demanda a las instalaciones por primera vez. También otorga mayor valor a los diseños con capacidad de retención adecuada, capacidad de circuito cerrado y soporte de servicio.
Preparación para la Integración de Depuradores con Captura de Carbono
El mercado de depuradores marinos tiene un papel adicional donde el tratamiento de gases de escape está diseñado para funcionar con la captura de carbono a bordo. Wärtsilä lanzó una solución de captura de carbono para el sector marítimo en mayo de 2025 tras una instalación a escala completa en el transportador de etileno Clipper Eris. La empresa declaró que el sistema puede integrarse con los depuradores de óxidos de azufre existentes y tiene como objetivo capturar hasta el 70% del dióxido de carbono (CO2).[2] El tratamiento integrado de gases de escape puede ofrecer a los armadores una vía más clara hacia la descarbonización futura cuando el patrón comercial de la embarcación y la vida útil restante lo respalden. También puede favorecer los sistemas diseñados teniendo en cuenta los requisitos de espacio, tuberías, energía y monitoreo. Esto no reemplaza el papel a corto plazo del cumplimiento de azufre, pero amplía el rango de razones por las que un operador puede considerar un sistema más adaptable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prohibiciones de Descarga de Aguas de Lavado y Pérdida de Usabilidad por Ruta | -1.8% | Europa (OSPAR, Báltico); posible extensión mediterránea por España y Francia | Corto a mediano plazo (≤ 3 años) |
| Riesgo de Adopción de Combustibles Alternativos para la Utilización de Depuradores | -1.4% | Global; más fuerte en los segmentos de portacontenedores y cruceros en transición a GNL/metanol | Largo plazo (≥ 4 años) |
| Restricciones de Tiempo de Inactividad, Espacio e Integración Estructural en Retrofits | -0.9% | Global; más agudo en clases de embarcaciones más pequeñas y segmentos de flota envejecida | Mediano plazo (2–4 años) |
| Cuellos de Botella en la Capacidad de Recepción Portuaria de Lodos, Álcalis y Puertos | -0.6% | Puertos de mercados emergentes en el Sudeste Asiático, África, América del Sur | Mediano a largo plazo (3–5 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones de Descarga de Aguas de Lavado y Pérdida de Usabilidad por Ruta
Las restricciones sobre las aguas de lavado limitan la flexibilidad operativa de los depuradores de circuito abierto y restringen la demanda en el mercado de depuradores marinos. Una embarcación de solo circuito abierto sin capacidad de retención puede necesitar cambiar de combustible al entrar en un puerto restringido o zona costera, reduciendo el beneficio financiero que el armador anticipó en el momento de la instalación. El calendario de OSPAR proporciona un plazo de cumplimiento claro, pero también añade incertidumbre para los operadores que deciden entre actualizar sus sistemas, cambiar de combustible o modificar rutas. Si bien las mismas restricciones pueden impulsar la demanda de sistemas híbridos y secos, esto no compensa el costo inmediato y la carga de planificación para las instalaciones de circuito abierto existentes. El impacto es más pronunciado para las embarcaciones que pasan un tiempo significativo en puertos y aguas interiores sujetas a restricciones de descarga.
Riesgo de Adopción de Combustibles Alternativos para la Utilización de Depuradores
Las embarcaciones con combustibles alternativos reducen la necesidad de equipos de eliminación de azufre, ya que no dependen del fuelóleo pesado de la misma manera que las embarcaciones convencionales. Esto crea una restricción a largo plazo para el mercado de depuradores marinos, particularmente en clases de embarcaciones con programas activos de nuevas construcciones. La Oficina Americana de Clasificación señaló que la disponibilidad de combustible, el costo, la infraestructura y las consideraciones de seguridad siguen siendo fundamentales para las decisiones de descarbonización marítima. Estos factores ralentizan un cambio uniforme de los combustibles convencionales, dejando un período sustancial durante el cual las embarcaciones existentes aún requieren soluciones de control de azufre conformes. Los armadores deben sopesar los retrofits de depuradores frente al cambio de combustible, las nuevas construcciones de doble combustible y la vida comercial esperada de la embarcación. Esta restricción es más fuerte donde la renovación de la flota es más rápida, mientras que las embarcaciones más antiguas y las de alto consumo de combustible pueden seguir encontrando en la limpieza de gases de escape una opción viable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
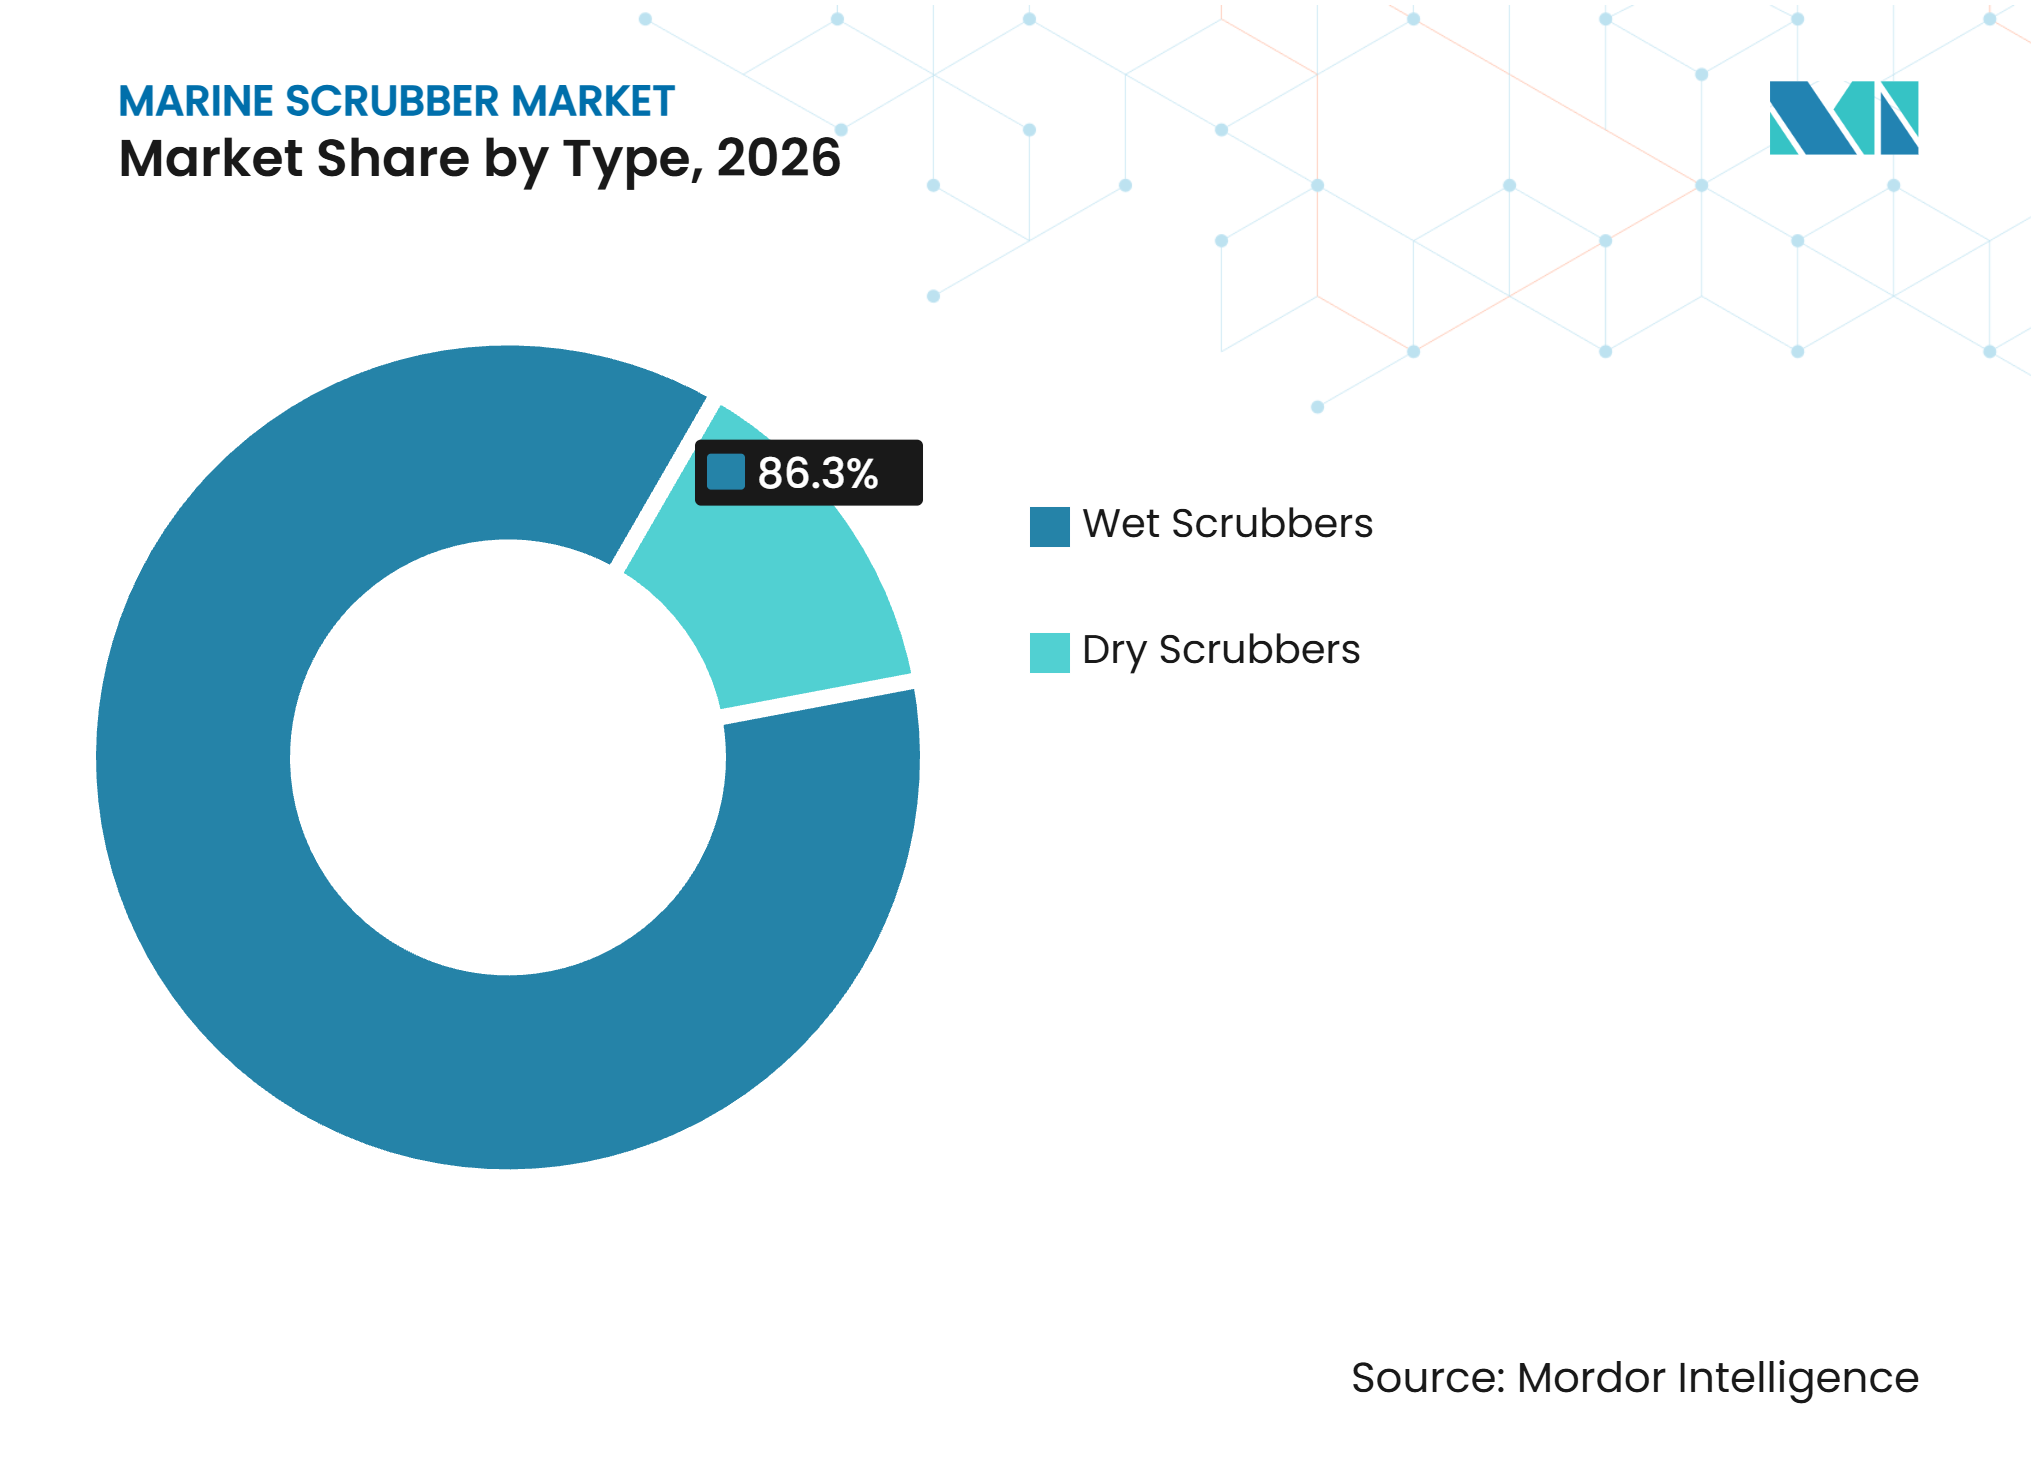
Dominio de los Depuradores Húmedos Puesto a Prueba por la Regulación de DescargasLos depuradores húmedos representaron el 86,3% de la demanda total en 2026. Su base instalada refleja el ciclo de inversión en cumplimiento normativo que siguió a las normas de azufre de 2020 de la Organización Marítima Internacional. Los diseños de circuito abierto fueron ampliamente seleccionados debido a su menor costo de capital y su operación sencilla para las embarcaciones autorizadas a descargar aguas de lavado. Los diseños de circuito cerrado e híbridos se han vuelto más relevantes a medida que los operadores se preparan para los distintos requisitos locales de descarga. Los equipos híbridos permiten a una embarcación alternar entre la operación de circuito abierto y circuito cerrado cuando su ruta entra en una zona restringida. Esta flexibilidad ayuda a mantener el valor práctico de los sistemas húmedos donde la embarcación cuenta con los tanques, bombas y procedimientos operativos necesarios para los períodos de descarga cero. Los armadores también deben considerar los equipos de tratamiento de agua, los consumibles, los procedimientos de la tripulación y las restricciones portuarias al evaluar un sistema húmedo. Estos requisitos pueden gestionarse eficazmente donde la embarcación tiene un patrón operativo predecible y soporte de mantenimiento planificado.
Se proyecta que los depuradores secos se expandirán a una CAGR del 14,3% hasta 2032, convirtiéndolos en el tipo de mayor crecimiento en el mercado de depuradores marinos. Su atractivo es mayor donde la descarga de aguas de lavado está prohibida o donde los armadores desean evitar la gestión de efluentes líquidos. Los diseños secos también pueden respaldar un plan de tratamiento de gases de escape más amplio, ya que pueden desarrollarse en torno a procesos basados en sorbentes y otros equipos de control de emisiones. Este cambio no significa que los sistemas húmedos perderán rápidamente su posición establecida, dada su gran base instalada y la idoneidad de muchas rutas para su operación. En cambio, los nuevos pedidos dependen cada vez más del diseño de la embarcación, las escalas en puertos y la capacidad de cumplir con las restricciones futuras sin cambios frecuentes de combustible. Los proveedores con diseños aprobados y experiencia en integración en astilleros están mejor posicionados para abordar el trabajo de modificación, certificación y servicio requerido. Para un armador, la comparación implica el espacio disponible a bordo, el peso del sistema, los requisitos de manejo y el perfil de ruta esperado. Un diseño seco puede ser más adecuado donde el cumplimiento de la descarga es la preocupación principal, mientras que un sistema húmedo híbrido puede adaptarse a embarcaciones que requieren flexibilidad en múltiples áreas operativas.



Por Tipo de Embarcación:
Escala de los Graneleros e Impulso de los PortacontenedoresLos graneleros representaron el 33,4% de las instalaciones por tipo de embarcación en 2026. Su alto consumo diario de combustible en rutas de carga a granel seca de larga distancia otorga una clara relevancia operativa a las decisiones de cumplimiento de azufre. Un granelero grande puede consumir una cantidad considerable de combustible durante un extenso viaje de mineral de hierro, carbón o grano, por lo que el valor de la flexibilidad de combustible se acumula a lo largo de su calendario. Los petroleros también siguen siendo relevantes, ya que los comercios de crudo, productos químicos y derivados a menudo implican largos viajes y escalas regulares en aguas controladas. La instalación en nuevas construcciones es generalmente menos disruptiva que el retrofit porque el depurador, la disposición de la chimenea, los sistemas de energía y las tuberías pueden incorporarse en el diseño original de la embarcación. Este enfoque permite a los armadores alinear las decisiones sobre equipos de emisiones con los planes de renovación de la flota y brinda a los astilleros más oportunidades de coordinar el trabajo estructural y la disposición de la maquinaria antes de la entrega. Los retrofits siguen siendo posibles, pero los armadores deben sopesar la duración de la instalación frente al calendario de generación de ingresos de la embarcación y el período de dique seco planificado.
Se pronostica que los portacontenedores se expandirán a una CAGR del 13,5% hasta 2032, la tasa más alta entre los tipos de embarcaciones en el mercado de depuradores marinos. Sus servicios programados a menudo cruzan regiones con diferentes requisitos de combustible y descarga, lo que hace que la flexibilidad del sistema sea valiosa. Los operadores de portacontenedores también deben proteger la fiabilidad del calendario, por lo que la planificación del retrofit depende de la disponibilidad del astillero y la capacidad de limitar los períodos fuera de servicio. Las embarcaciones grandes pueden justificar soluciones más integradas porque sus motores principales, motores auxiliares y calderas pueden producir un perfil de escape complejo. Los cruceros, los buques ro-ro, los ferris y los buques de apoyo offshore también pueden requerir soluciones personalizadas debido a sus patrones operativos, que incluyen frecuentes escalas en puertos y múltiples motores. En julio de 2026, Wärtsilä fue seleccionada para suministrar sistemas híbridos de depuración de gases de escape y motores flexibles en cuanto a combustible para nueve nuevas construcciones de ferris del Grupo Grimaldi, lo que ilustra la escala de los paquetes de equipos para operaciones de pasajeros y ro-pax de múltiples unidades. Las opciones de equipos para estas embarcaciones deben tener en cuenta las maniobras frecuentes, las estancias en puerto y una mayor necesidad de continuidad operativa. Esto aumenta el valor de los diseños de sistemas que pueden ser operados de manera consistente por las tripulaciones en múltiples embarcaciones de la misma flota.
Por Aplicación:
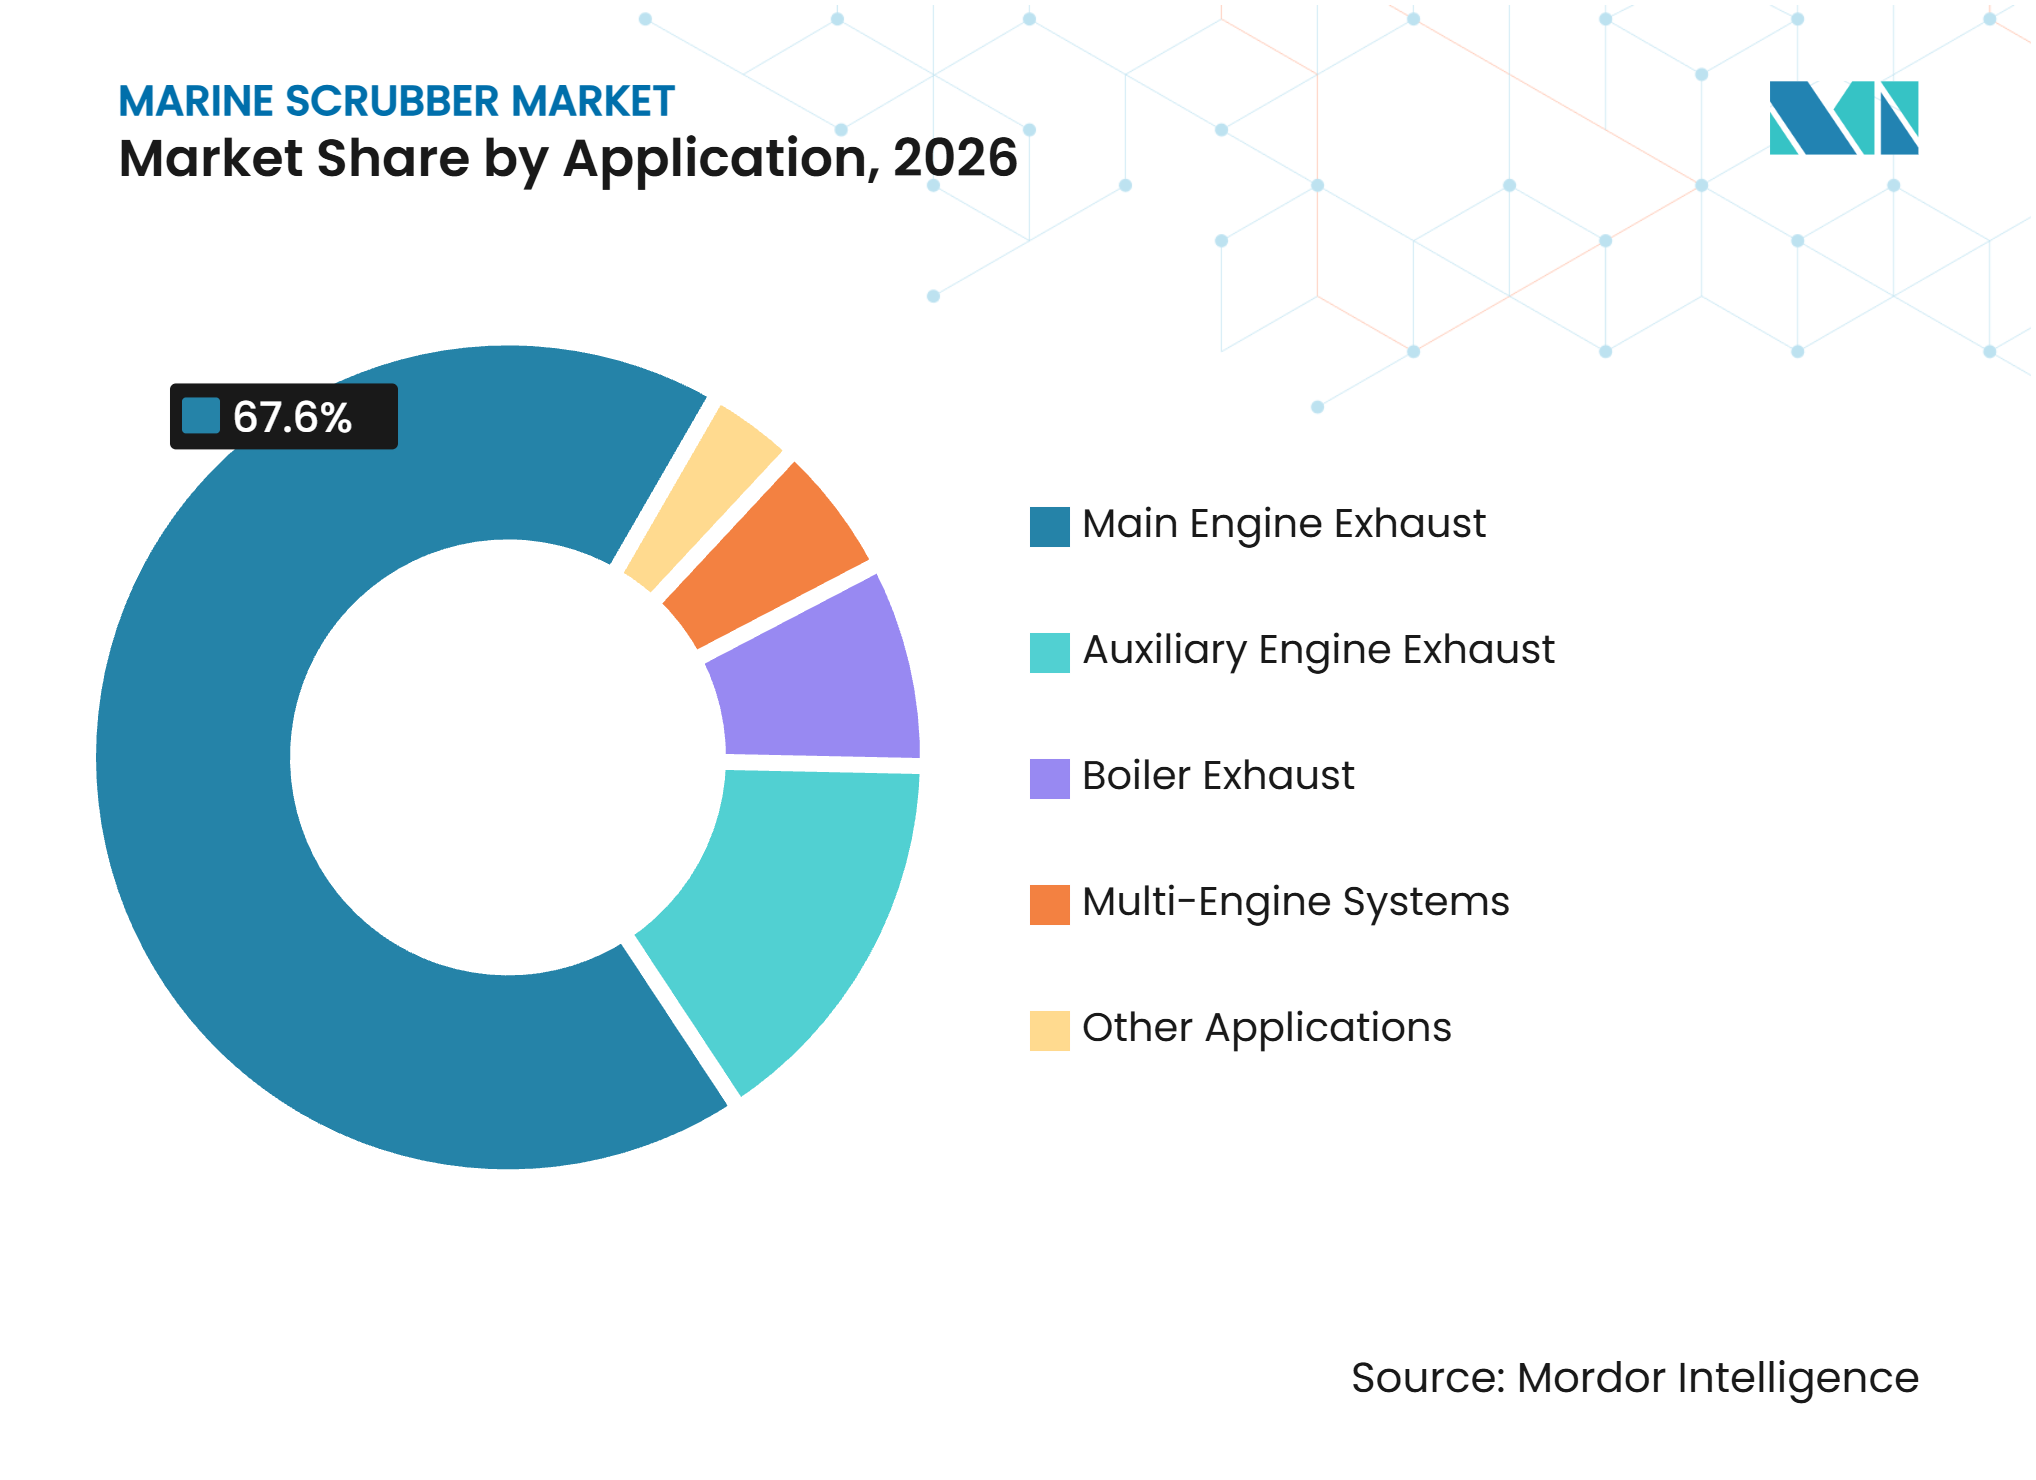
Primacía del Motor Principal con la Integración de Sistemas Ganando ParticipaciónEl escape del motor principal representó el 67,6% del valor total en 2026. La propulsión principal generalmente representa la mayor parte del consumo de combustible de una embarcación y de las emisiones de óxidos de azufre (SOx) durante el paso marítimo, lo que convierte al motor principal en la primera prioridad cuando un armador selecciona un sistema de limpieza de gases de escape. Los sistemas de motor único fueron comunes en la ola inicial de cumplimiento, ya que permitían a los operadores abordar la mayor fuente de emisiones con menor complejidad técnica. Los motores auxiliares y las calderas siguen siendo importantes porque las estancias en puerto, las maniobras, las operaciones de carga y las cargas hoteleras pueden generar emisiones materiales más allá de la propulsión principal. La planificación integral de la embarcación, por tanto, se está volviendo más relevante para los buques sujetos a inspecciones rigurosas en puertos y dentro de las zonas de control de emisiones. La decisión de aplicación debe reflejar la configuración de potencia de la embarcación y el tiempo que pasa en el mar, en el muelle y en aguas controladas. Un sistema que trata solo el motor principal puede ser adecuado para un patrón comercial, pero insuficiente para una embarcación con una demanda auxiliar sustancial.
Se pronostica que los sistemas multimotor crecerán a una CAGR del 14,1% hasta 2032. Son relevantes para las embarcaciones que requieren un tratamiento coordinado en los flujos de escape de propulsión, auxiliares y calderas. Esta aplicación es particularmente valiosa para embarcaciones complejas donde el equipo separado para cada fuente crearía demandas innecesarias de espacio y mantenimiento. Los diseños integrados pueden hacer que el monitoreo, la planificación del mantenimiento y los procedimientos de la tripulación sean más consistentes en toda la embarcación. También pueden proporcionar a los operadores una base para la integración de la captura de carbono donde los flujos de escape se gestionan a través de un arreglo coordinado. El programa de nueve embarcaciones de Wärtsilä para Grimaldi ilustra la escala de los proyectos que pueden resultar cuando se especifican sistemas híbridos en múltiples fuentes de escape y embarcaciones de nueva construcción. El proceso de diseño requiere una cuidadosa consideración del enrutamiento del escape, la contrapresión, la demanda eléctrica y la ubicación del equipo de tratamiento. Estas decisiones de ingeniería son más fáciles de gestionar durante la construcción, pero también pueden abordarse en un retrofit bien planificado.

Análisis Geográfico
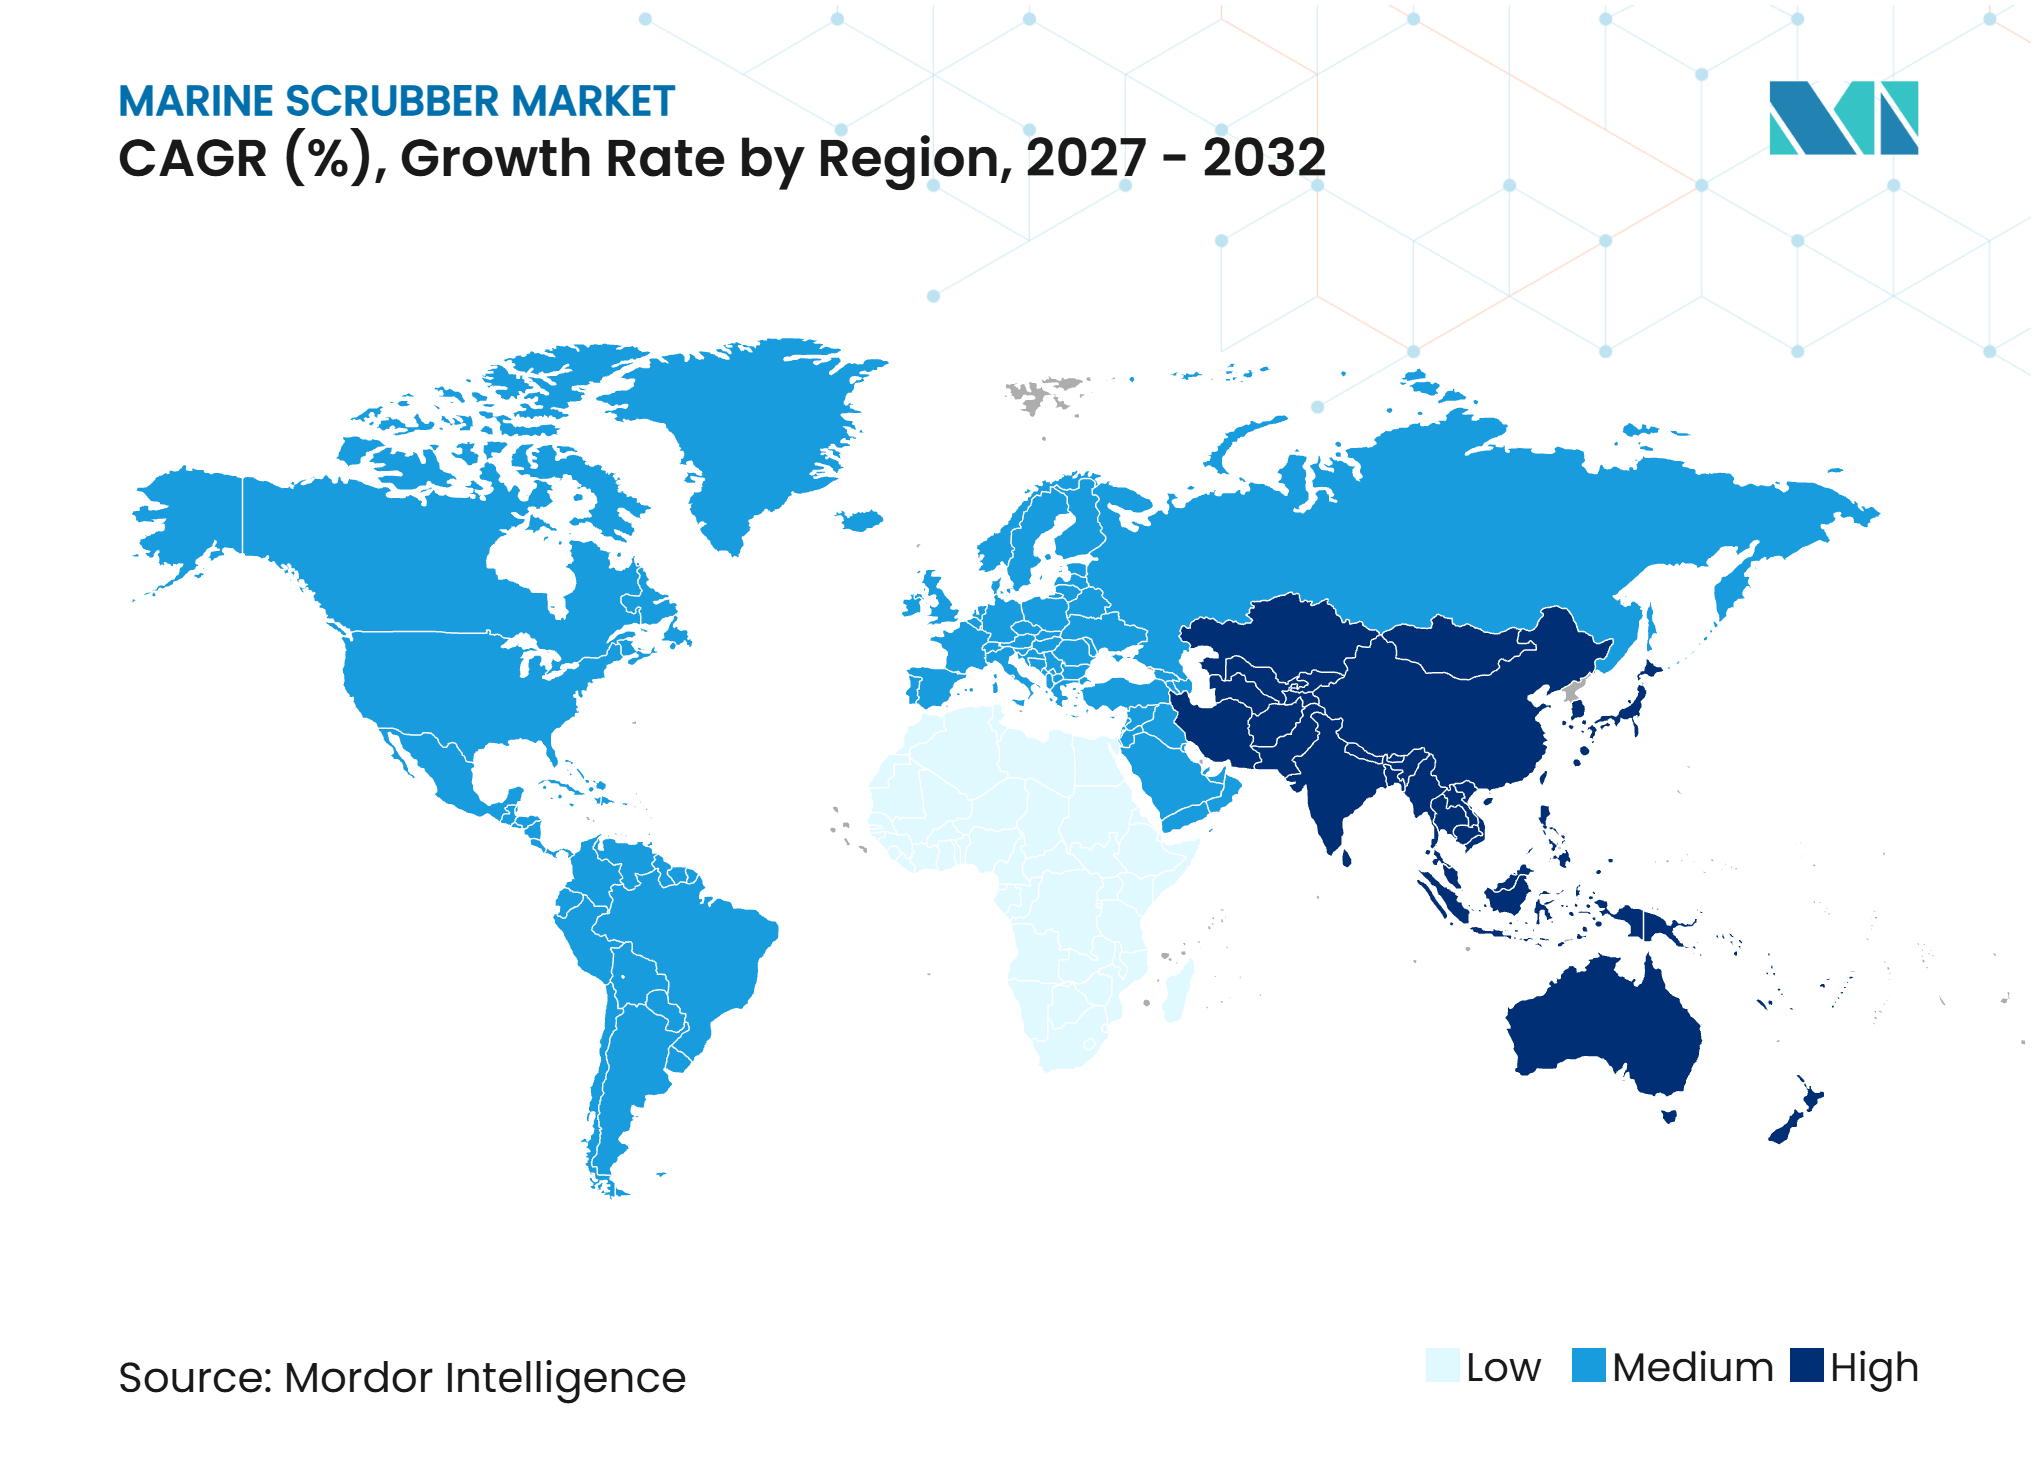
Asia-Pacífico representó el 43,2% del mercado de depuradores marinos en 2026 y se pronostica que crecerá a una CAGR del 14,6% hasta 2032. La región combina construcción naval, propiedad de flotas, fabricación de equipos y actividad comercial. Los astilleros chinos y surcoreanos ofrecen a los armadores acceso a la integración en nuevas construcciones y a la capacidad de retrofit. Esto importa porque la instalación depende de los calendarios de construcción de embarcaciones y la disponibilidad de diques secos. El acuerdo de 2026 entre Manta Marine Technologies y Suntech Equipment refleja el interés continuo en combinar diseños de sistemas establecidos con la capacidad de fabricación china.[3] Los operadores regionales pueden considerar la selección del depurador durante la planificación de nuevas construcciones en lugar de solo después de que una embarcación entre en servicio.
Europa es un centro importante para la regulación y la renovación tecnológica. Los plazos de OSPAR para 2027 y 2029 están dirigiendo las instalaciones de circuito abierto existentes hacia una reevaluación. Las restricciones de Dinamarca en 2025 muestran cómo las acciones nacionales pueden afectar las opciones operativas antes de que entren en vigor los plazos regionales más amplios. La participación del mercado de depuradores marinos en Europa depende menos de las instalaciones por primera vez que de las actualizaciones, el servicio y la capacidad de descarga cero. Los proveedores especializados europeos pueden competir donde se valoran los equipos certificados y el soporte durante el ciclo de vida por encima del menor costo inicial.
América del Norte tiene una zona de control de emisiones de 200 millas náuticas en ambas costas que respalda las necesidades de cumplimiento continuo. Los estándares de aguas de lavado y los requisitos portuarios de la región pueden favorecer las configuraciones híbridas o de circuito cerrado. Oriente Medio está ganando relevancia porque las embarcaciones que parten del Golfo Arábigo hacia Europa pueden entrar en aguas controladas por azufre durante su viaje. África y América del Sur tienen posiciones actuales más pequeñas, pero las flotas de carga a granel, petróleo y agrícola que comercian internacionalmente siguen sujetas a los requisitos del Anexo VI de MARPOL. En todas las regiones, el mercado de depuradores marinos está vinculado a la exposición de la ruta, la antigüedad de la embarcación, el acceso al astillero y la confianza del armador en el combustible convencional. Estos factores dan forma a la dinámica del mercado porque los armadores no evalúan los equipos de forma aislada respecto al despliegue comercial, el calendario de dique seco y la preparación de la tripulación.
Panorama Competitivo
Concentración del Mercado
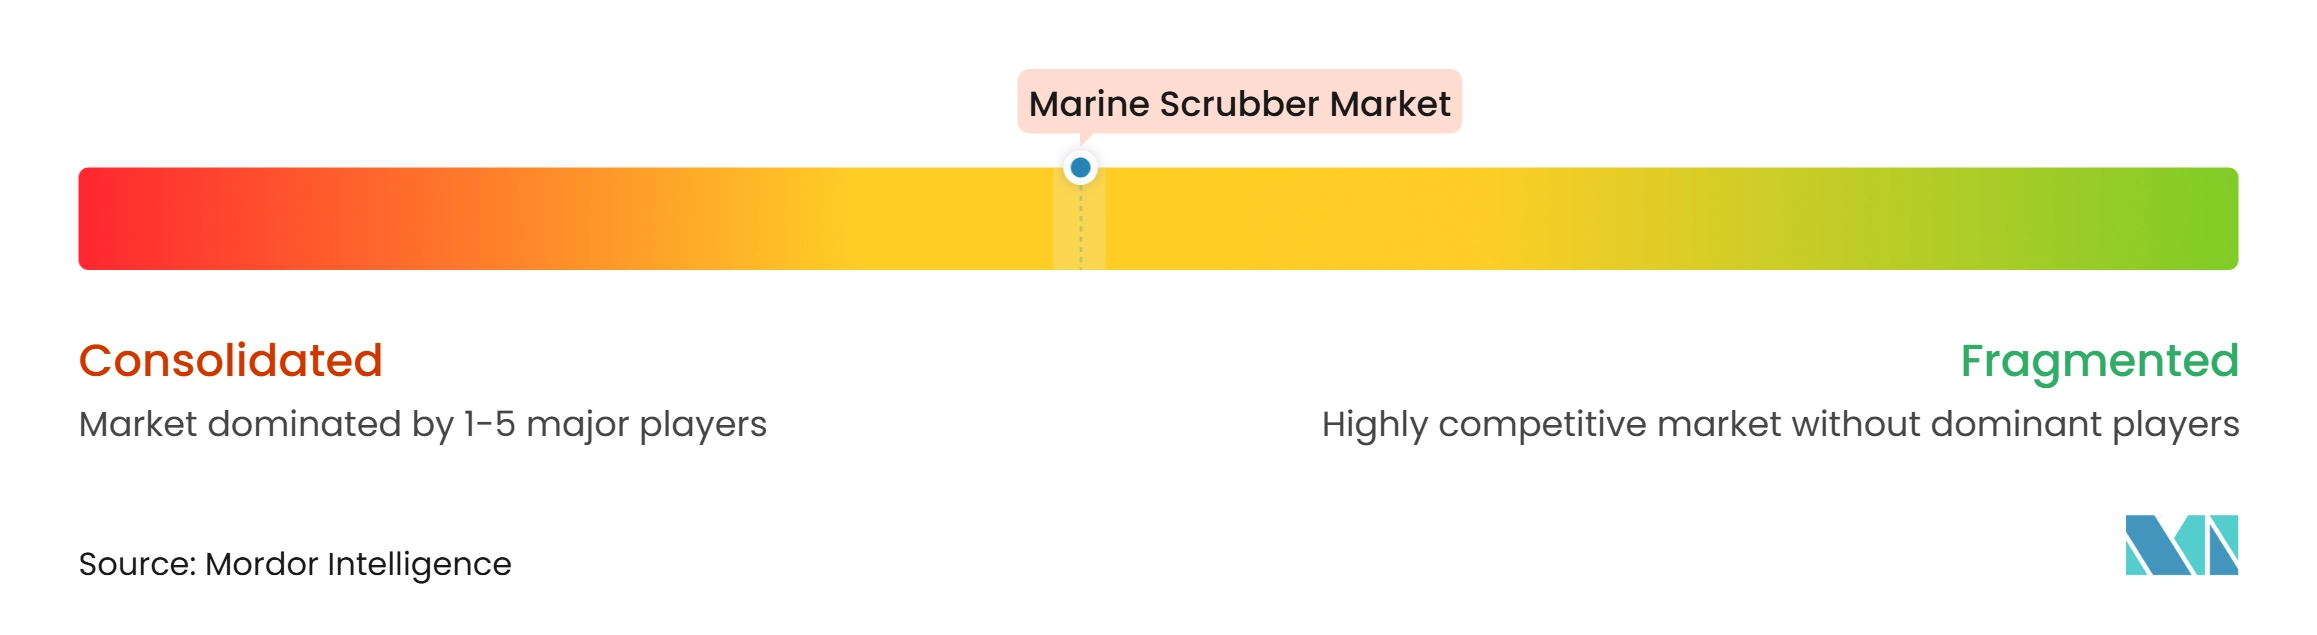
El mercado de depuradores marinos está moderadamente consolidado, con especialistas establecidos como Alfa Laval, Wärtsilä, Yara Marine Technologies, PANASIA, PureteQ y CR Ocean Engineering. La competencia se basa en el tipo de sistema, la clase de embarcación, la capacidad de ingeniería, el acceso a la instalación y la cobertura posventa. Los proveedores deben abordar la eliminación de azufre, la gestión de aguas de lavado, la certificación, el monitoreo remoto y el mantenimiento durante el ciclo de vida. La venta de equipos es solo una parte de la relación con el proveedor, ya que el soporte operativo afecta la capacidad del cliente para demostrar el cumplimiento a lo largo del tiempo. Estos requisitos favorecen a los proveedores que pueden apoyar a la embarcación desde la selección del sistema hasta la instalación, la familiarización de la tripulación, la inspección periódica, la planificación de repuestos y la resolución de problemas técnicos. El mercado recompensa a los proveedores que comprenden el patrón operativo de la embarcación, incluidas las escalas en puertos, la elección de combustible, las ventanas de mantenimiento y los límites prácticos del espacio a bordo. Un armador puede preferir un proveedor con un sistema de menor costo para una embarcación sencilla y un proveedor diferente con mayor experiencia en integración para una embarcación más compleja. Esto hace que la adecuación técnica y la calidad de la ejecución del proyecto sean tan importantes como el precio de compra inicial.
Los proveedores también están utilizando la captura de carbono para diferenciar sus carteras de sistemas. El lanzamiento de Wärtsilä en 2025 vinculó la captura de carbono a bordo con los depuradores de óxidos de azufre (SOx) existentes, con el objetivo de capturar hasta el 70% del dióxido de carbono (CO2). Langh Tech completó instalaciones comerciales de captura de carbono a bordo en cuatro graneleros durante 2025, con las embarcaciones utilizando depuradores híbridos de Langh Tech y módulos de captura de carbono a bordo. Estos desarrollos posicionan la limpieza de gases de escape como parte de una arquitectura de emisiones de embarcaciones más amplia y dan a los armadores una razón para considerar la adaptabilidad futura al seleccionar un sistema de depuración. El mercado de depuradores marinos puede beneficiarse cuando los armadores tratan la línea de escape como un activo que puede actualizarse en lugar de como un gasto fijo de cumplimiento. Ese enfoque requiere una consideración temprana del espacio del equipo, la demanda de energía, los controles, el enrutamiento del escape y las habilidades de la tripulación. También requiere una visión clara de qué actualizaciones serán factibles durante el próximo período de mantenimiento planificado de la embarcación.
La competencia no está completamente concentrada, ya que los proveedores atienden diferentes tamaños de embarcaciones, diseños de sistemas y redes de astilleros regionales. Manta Marine Technologies utilizó un modelo de licencia en China durante 2026, permitiendo a un fabricante local construir e instalar sistemas basados en su diseño. El contrato de Wärtsilä con Grimaldi en 2026 demuestra el valor de combinar motores y sistemas híbridos de escape en un único paquete de nueva construcción.[4] Los proveedores también compiten en repuestos, formación, monitoreo y mantenimiento durante la vida útil de la embarcación. El mercado de depuradores marinos sigue siendo accesible para los especialistas con diseños diferenciados, pero los requisitos de aprobación y la experiencia en ingeniería pueden presentar barreras significativas para los nuevos participantes. Un proveedor que carece de referencias de proyectos, acceso a servicios o una relación establecida con astilleros puede enfrentar un camino más largo hacia la aceptación por parte de los operadores de embarcaciones. El proceso de selección también refleja la tolerancia del armador al riesgo de instalación y la disponibilidad de soporte continuo en las principales regiones comerciales de la embarcación. No se puede asignar una puntuación de concentración del mercado a partir del material disponible conforme a las fuentes, ya que no proporciona la participación combinada de los principales actores.
Líderes de la Industria de Depuradores Marinos
-
Wärtsilä Oyj Abp
-
Alfa Laval AB
-
Yara Marine Technologies AS
-
Ecospray Technologies S.r.l.
-
CR Ocean Engineering, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Depuradores Marinos Empresas cubiertas en este informe
- Alfa Laval AB
- ANDRITZ AG
- Clean Marine AS
- CR Ocean Engineering, Inc.
- Ecospray Technologies S.r.l.
- Fuji Electric Co., Ltd.
- KwangSung Co., Ltd.
- Langh Tech Oy Ab
- ME Production A/S
- Mitsubishi Heavy Industries, Ltd.
- Pacific Green Marine Technologies Ltd.
- PANASIA CO., LTD.
- PureteQ A/S
- SAACKE GmbH
- Shanghai Bluesoul Environmental Technology Co., Ltd.
- Valmet Oyj
- VDL AEC Maritime B.V.
- Wärtsilä Oyj Abp
- Weihai Puyi Marine Environmental Technology Co., Ltd.
- Yara Marine Technologies AS
Desarrollos recientes de la industria en Mercado de Depuradores Marinos
- Julio de 2026: Wärtsilä fue seleccionada para suministrar sistemas híbridos de depuración de gases de escape, motores flexibles en cuanto a combustible Wärtsilä 46F y soluciones de propulsión integradas para nueve ferris ro-pax en construcción para el Grupo Grimaldi en el astillero China Merchants Shipbuilding Industry Group Weihai. Las embarcaciones comprenden cuatro buques para Grimaldi Lines, tres para Finnlines y dos para Minoan Lines. Las entregas de equipos están programadas entre 2026 y 2028.
- Enero de 2026: Manta Marine Technologies firmó un acuerdo de licencia de cinco años con Suntech Equipment para fabricar e instalar sistemas de depuración de SOx basados en el diseño patentado de Manta Marine Technologies. La tecnología se ha desplegado en más de 500 depuradores en más de 350 embarcaciones a nivel mundial, con la asociación centrada principalmente en ampliar la penetración en el mercado chino.
- Septiembre de 2025: PaxOcean Zhoushan entregó el Martta, el tercer buque de un programa de tres buques alimentadores eco-avanzados para Langh Ship. Los tres buques están equipados con depuradores híbridos de Langh Tech y están preparados para futuras instalaciones de captura de carbono a bordo. Según las empresas, la configuración combinada de depurador y preparación para captura de carbono puede ayudar a reducir las emisiones de CO2 hasta en un 50%.
- Mayo de 2025: Wärtsilä lanzó comercialmente su solución de captura de carbono a bordo para el sector marítimo tras un exitoso despliegue a escala completa a bordo del Clipper Eris, un transportador de etileno de 21.000 m3 operado por Solvang ASA. El sistema es capaz de reducir las emisiones de CO2 de la embarcación hasta en un 70% y está diseñado para integrarse con las instalaciones de depuración de gases de escape existentes.
Alcance del Informe del Mercado Global de Depuradores Marinos
Los depuradores marinos son sistemas de limpieza de gases de escape instalados en buques para reducir los óxidos de azufre (SOx) y otras emisiones nocivas generadas por la combustión de combustible marino. Estos sistemas ayudan a los operadores de embarcaciones a cumplir con las regulaciones internacionales de emisiones marítimas mientras continúan utilizando combustibles marinos convencionales. Los depuradores marinos eliminan los contaminantes de los gases de escape de los motores y calderas antes de que sean liberados a la atmósfera. Se despliegan ampliamente en flotas de transporte marítimo comercial, incluidos portacontenedores, petroleros, graneleros y cruceros, para mejorar el desempeño ambiental y el cumplimiento normativo.
El mercado global de depuradores marinos está segmentado por tipo en depuradores húmedos y depuradores secos. Por tipo de embarcación, el mercado está segmentado en graneleros, portacontenedores, petroleros, buques cisterna de productos químicos, buques cisterna de productos, transportadores de GNL/GLP, cruceros, buques ro-ro y ro-pax, ferris, buques de apoyo offshore, buques de carga general y otros buques. Por aplicación, el mercado está segmentado en escape del motor principal, escape del motor auxiliar, escape de caldera, sistemas multimotor y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de depuradores marinos en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Depuradores Húmedos |
| Depuradores Secos |
| Graneleros |
| Portacontenedores |
| Petroleros |
| Buques Cisterna de Productos Químicos |
| Buques Cisterna de Productos |
| Transportadores de GNL/GLP |
| Cruceros |
| Buques Ro-Ro y Ro-Pax |
| Ferris |
| Buques de Apoyo Offshore |
| Buques de Carga General |
| Otros Buques |
| Escape del Motor Principal |
| Escape del Motor Auxiliar |
| Escape de Caldera |
| Sistemas Multimotor |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Jordania |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Marruecos | |
| Resto de África |
| Por Tipo | Depuradores Húmedos | |
| Depuradores Secos | ||
| Por Tipo de Embarcación | Graneleros | |
| Portacontenedores | ||
| Petroleros | ||
| Buques Cisterna de Productos Químicos | ||
| Buques Cisterna de Productos | ||
| Transportadores de GNL/GLP | ||
| Cruceros | ||
| Buques Ro-Ro y Ro-Pax | ||
| Ferris | ||
| Buques de Apoyo Offshore | ||
| Buques de Carga General | ||
| Otros Buques | ||
| Por Aplicación | Escape del Motor Principal | |
| Escape del Motor Auxiliar | ||
| Escape de Caldera | ||
| Sistemas Multimotor | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Jordania | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Marruecos | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de depuradores marinos para 2032?
Se proyecta que el mercado de depuradores marinos alcance los 18,10 mil millones de USD para 2032, expandiéndose a una CAGR del 13,34% de 2027 a 2032.
¿Por qué los armadores instalan depuradores marinos?
Los armadores utilizan los depuradores como opción de equivalencia del Anexo VI de MARPOL para gestionar el cumplimiento de azufre mientras continúan operando embarcaciones con combustible convencional. La decisión depende de la exposición de la ruta, la antigüedad de la embarcación, la estrategia de combustible y la viabilidad de la instalación.
¿Qué tipo de depurador marino está creciendo más rápido?
Se pronostica que los depuradores secos crecerán a una CAGR del 14,3% hasta 2032 porque evitan la descarga de aguas de lavado y se adaptan a las zonas operativas restringidas. Se evalúan junto con las alternativas húmedas e híbridas en función del perfil operativo de la embarcación.
¿Qué tipo de embarcación tiene el mayor crecimiento proyectado para las instalaciones de depuradores?
Se pronostica que los portacontenedores registrarán la CAGR más alta por tipo de embarcación, del 13,5%, hasta 2032. Sus servicios programados pueden cruzar varias aguas controladas, lo que aumenta la importancia de los arreglos operativos adaptables.
¿Cómo afectan las normas de aguas de lavado de OSPAR a las decisiones sobre depuradores marinos?
OSPAR prohibirá la descarga de circuito abierto en puertos y aguas interiores a partir del 1 de julio de 2027, lo que aumenta la necesidad de actualizaciones híbridas, operación de circuito cerrado o cambio de combustible. Los operadores deben planificar en función de la ruta de la embarcación y la capacidad de retención.
¿Puede un depurador marino funcionar con la captura de carbono a bordo?
Sí. Wärtsilä y Langh Tech han demostrado enfoques de captura de carbono vinculados a depuradores, que pueden respaldar futuras actualizaciones de control de emisiones de embarcaciones. Los armadores que planifican espacio, energía y disposiciones de escape compatibles en una etapa temprana pueden posicionar el mercado de depuradores marinos para beneficiarse de esta integración.