
Marktgröße und Marktanteil für Meeresschrubber
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 9.68 Milliarden US-Dollar |
| Marktgröße (2032) | 18.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Meeresschrubber von Mordor Intelligence
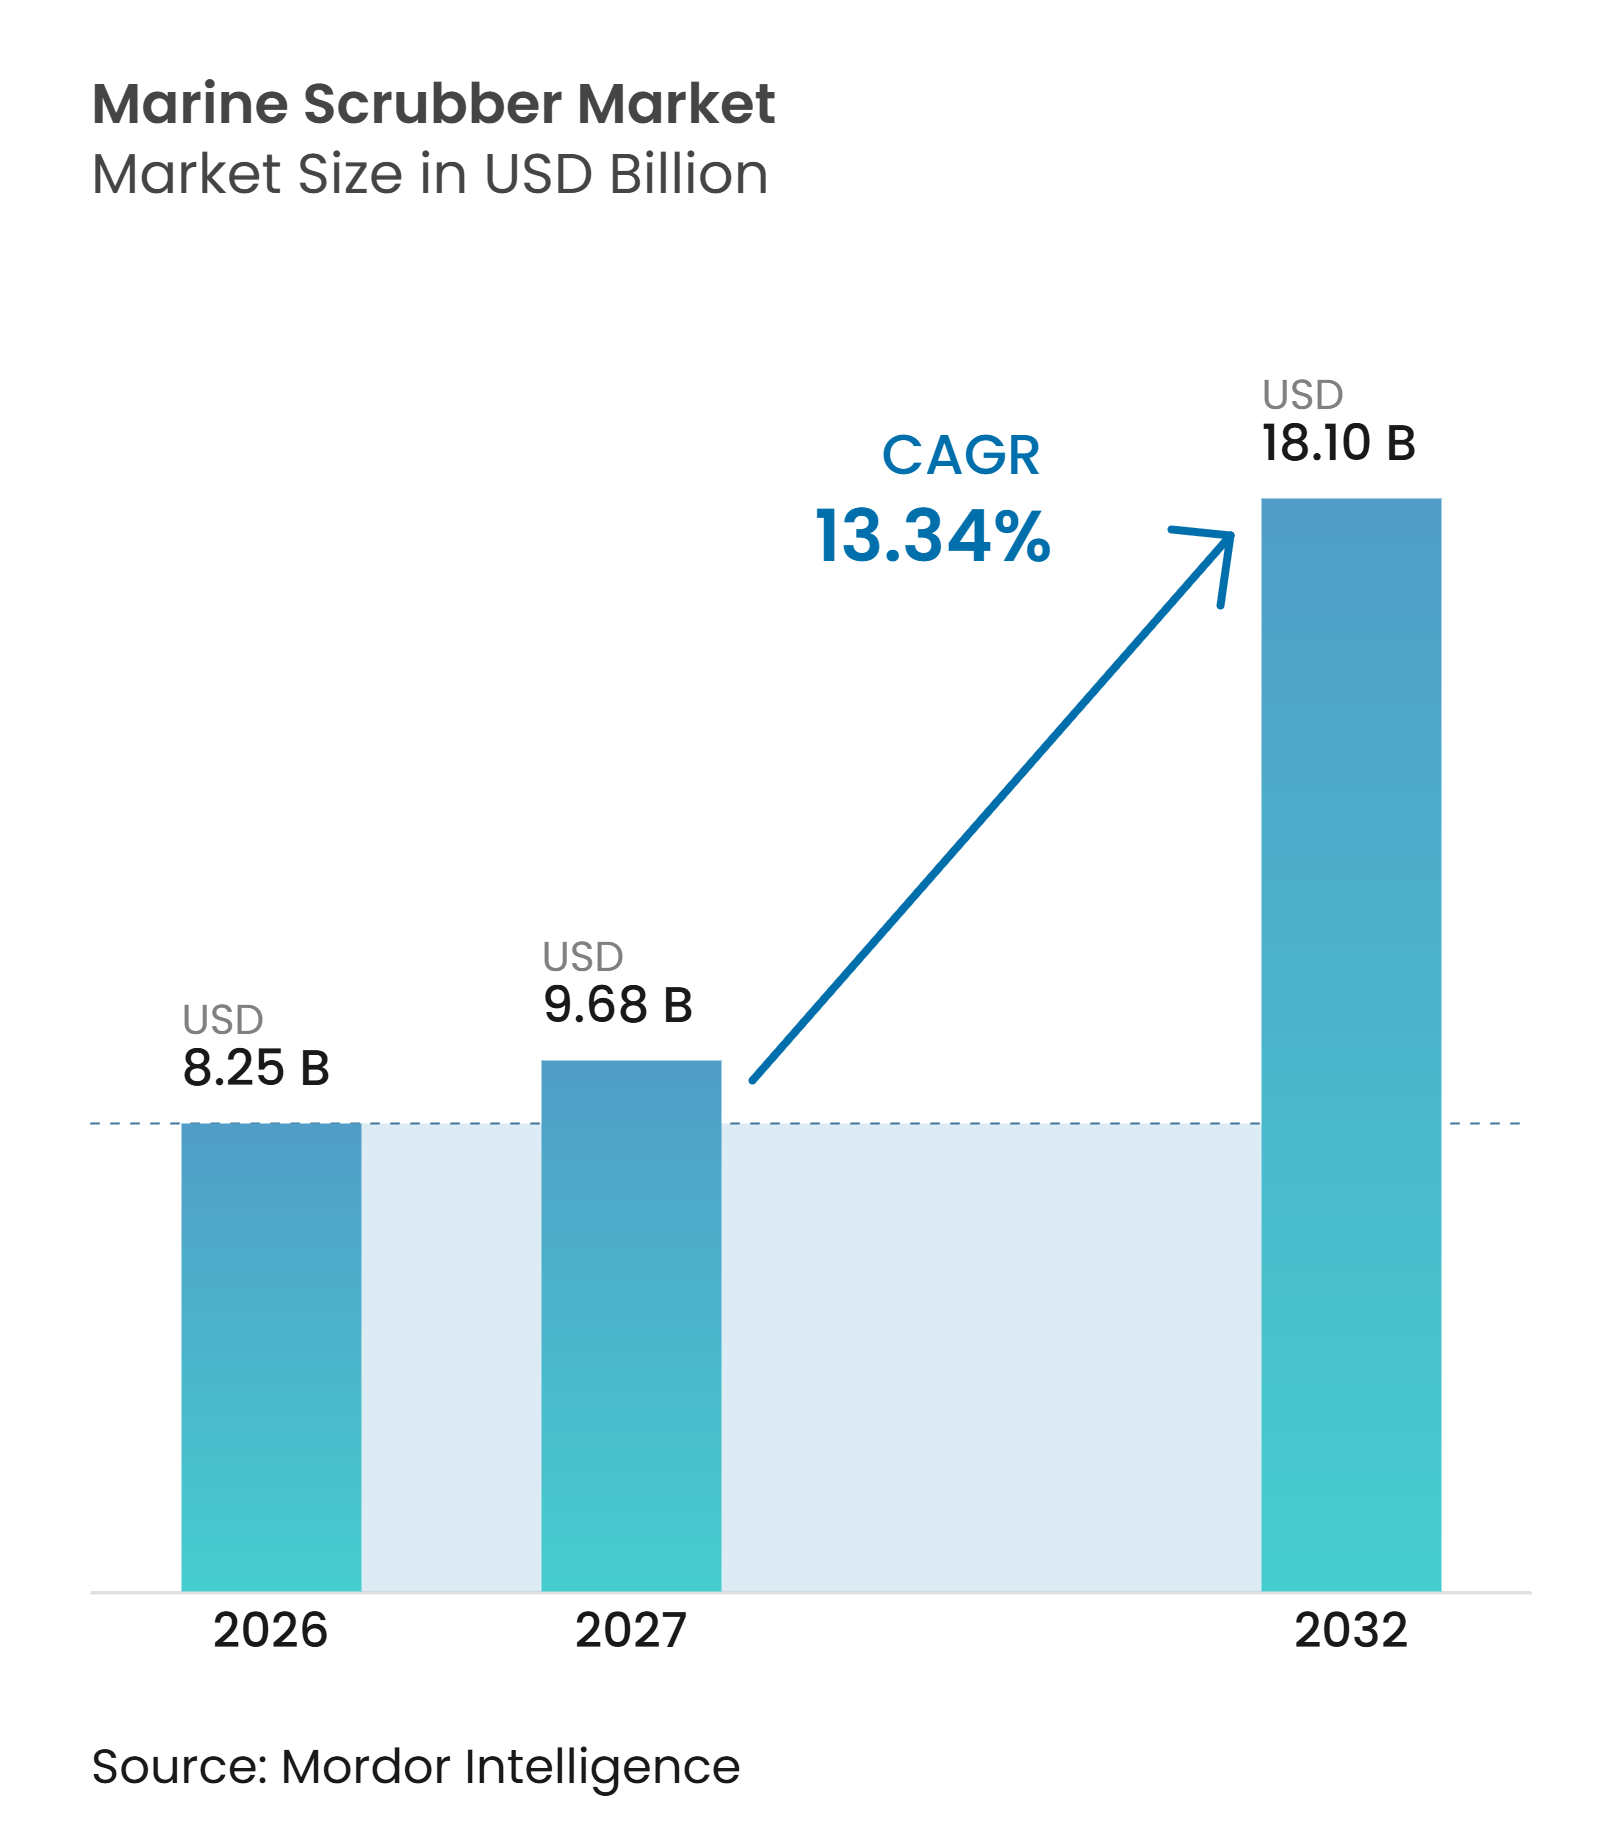
Die Marktgröße für Meeresschrubber wird voraussichtlich von 8,25 Milliarden USD im Jahr 2026 auf 9,68 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 18,10 Milliarden USD erreichen, was einem CAGR von 13,34 % über den Zeitraum 2027–2032 entspricht. Eine breitere Abdeckung der Schwefelkontrolle prägt den Markt, indem sie die Compliance-Planung auf mehr Betriebsrouten relevant macht. Betreiber mit Schiffen, die wiederholt in regulierte Gewässer einfahren, können installierte Abgasbehandlung gegen einen fortgesetzten Kraftstoffwechsel über die verbleibende Nutzungsdauer des Schiffes abwägen. Sich ändernde Einleitungsvorschriften beeinflussen auch den Technologiemix, da Reeder sowohl die Handhabung von Waschwasser als auch die Schwefelemissionskontrolle berücksichtigen müssen. Die asiatische Schiffbaukapazität unterstützt die Integration in Neubauten, während europäische Vorschriften die Aufmerksamkeit auf Hybrid- und Nulleinleitungsoptionen lenken. Lieferanten erweitern die Rolle von Meeresschrubber-Systemen durch Berichterstattung, Lebenszyklusunterstützung und kohlenstoffabscheidungsbereite Konfigurationen, wo Schiffs- und Routenprofile die Investition rechtfertigen.
Wichtigste Erkenntnisse des Berichts
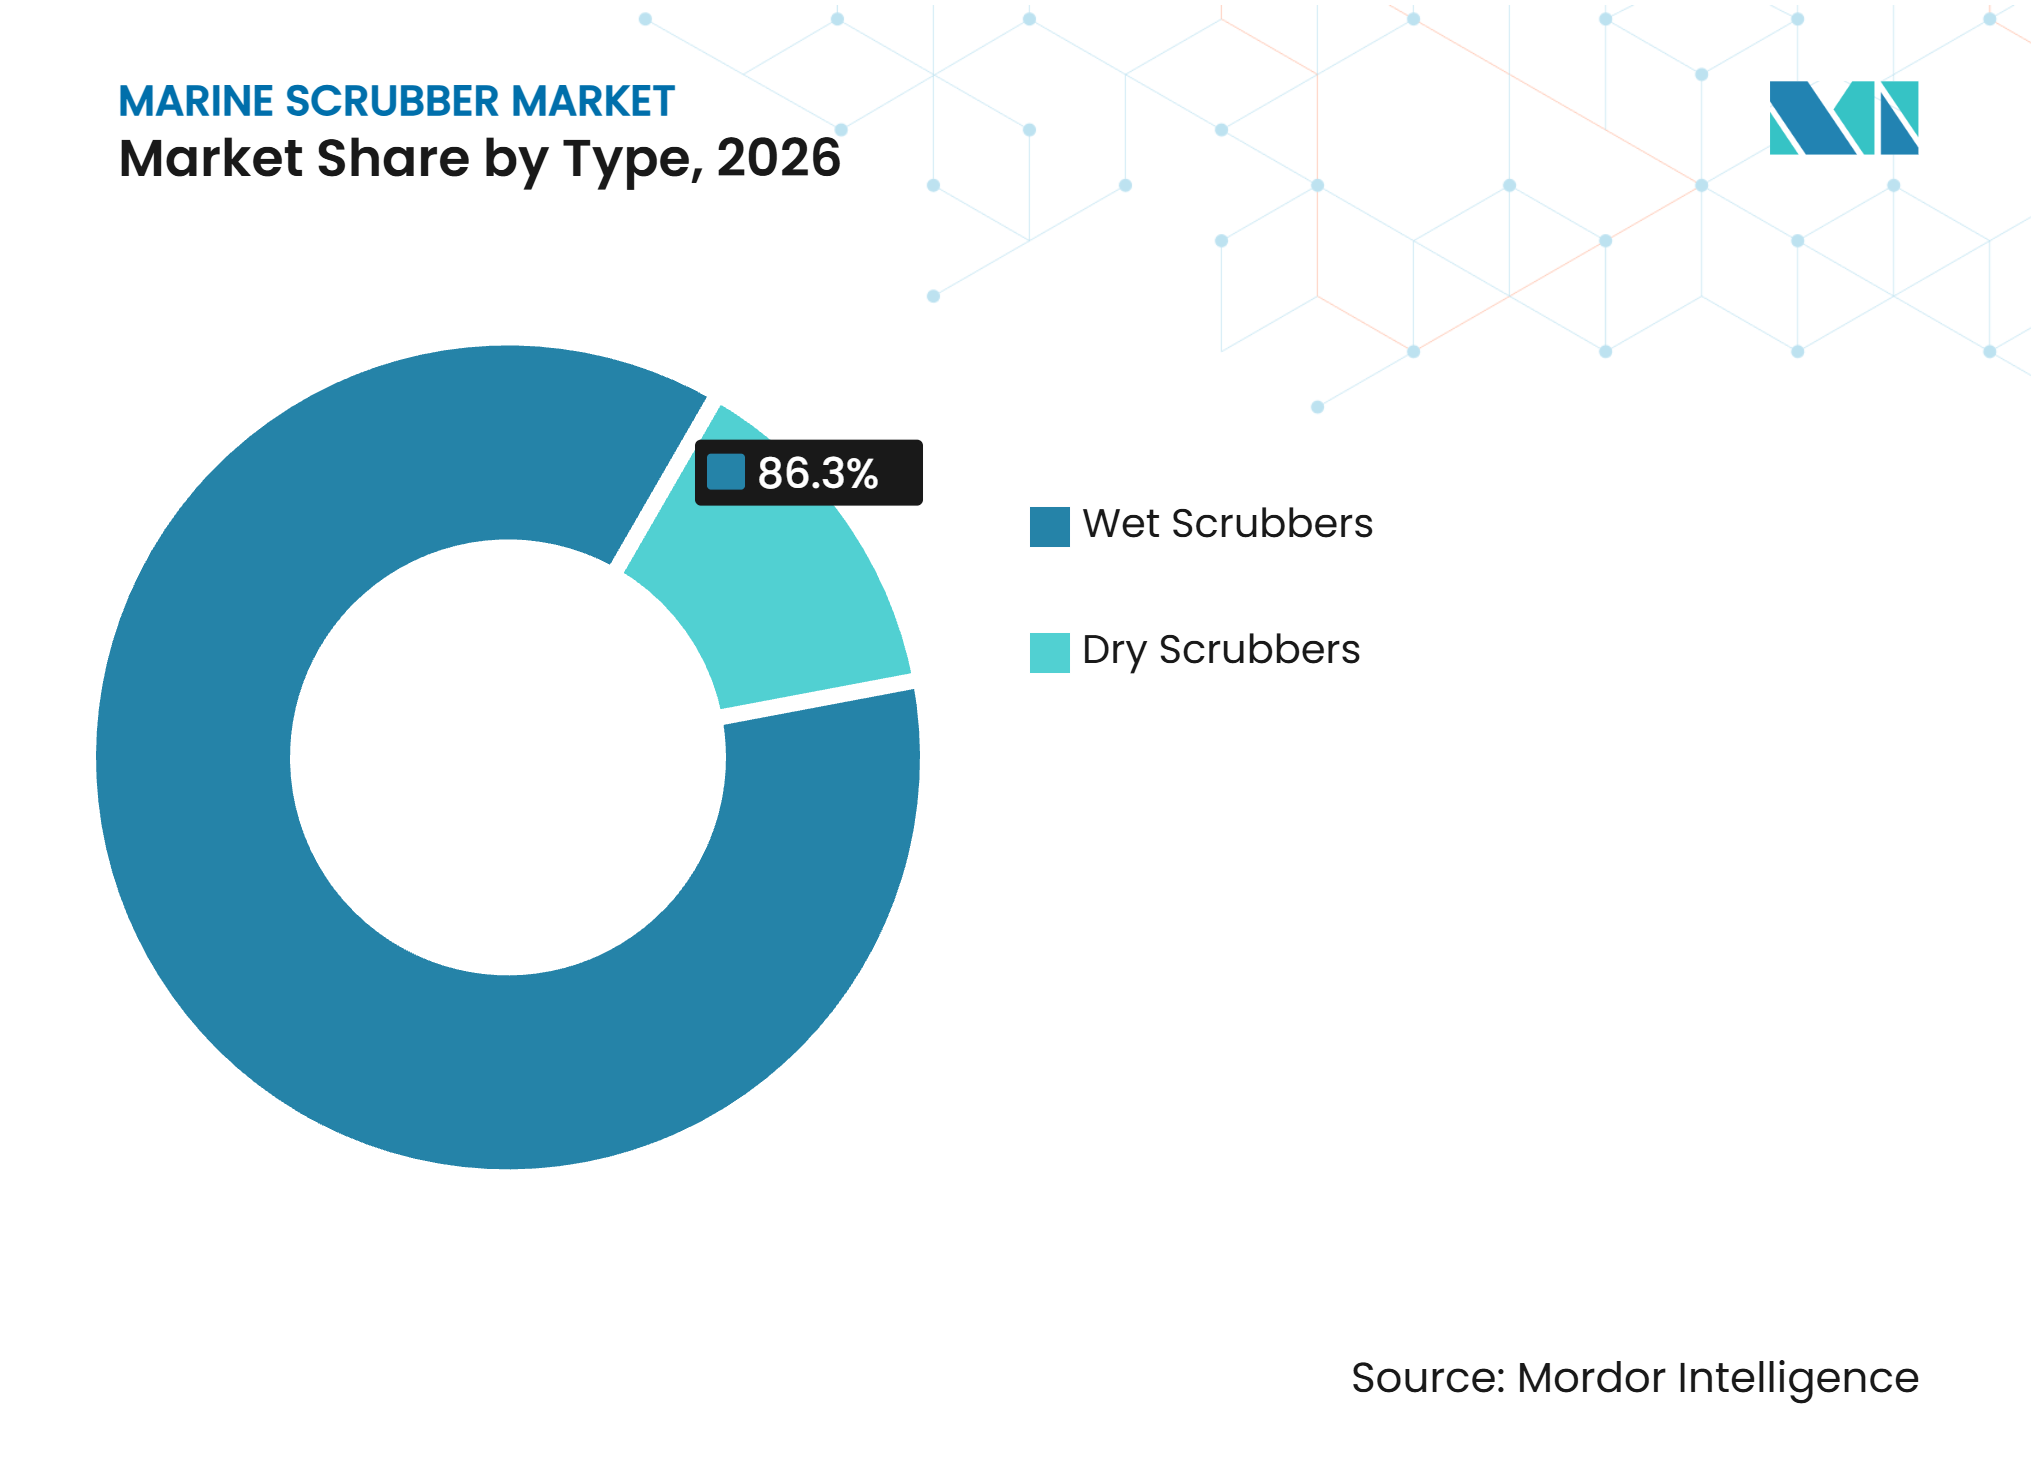
- Nach Typ hielten Nassschrubber im Jahr 2026 einen Marktanteil von 86,3 % am Markt für Meeresschrubber, während Trockenschrubber bis 2032 mit einem CAGR von 14,3 % wachsen sollen.
- Nach Schiffstyp entfielen 2026 33,4 % der Installationen auf Massengutfrachter, während Containerschiffe bis 2032 mit einem CAGR von 13,5 % wachsen sollen.
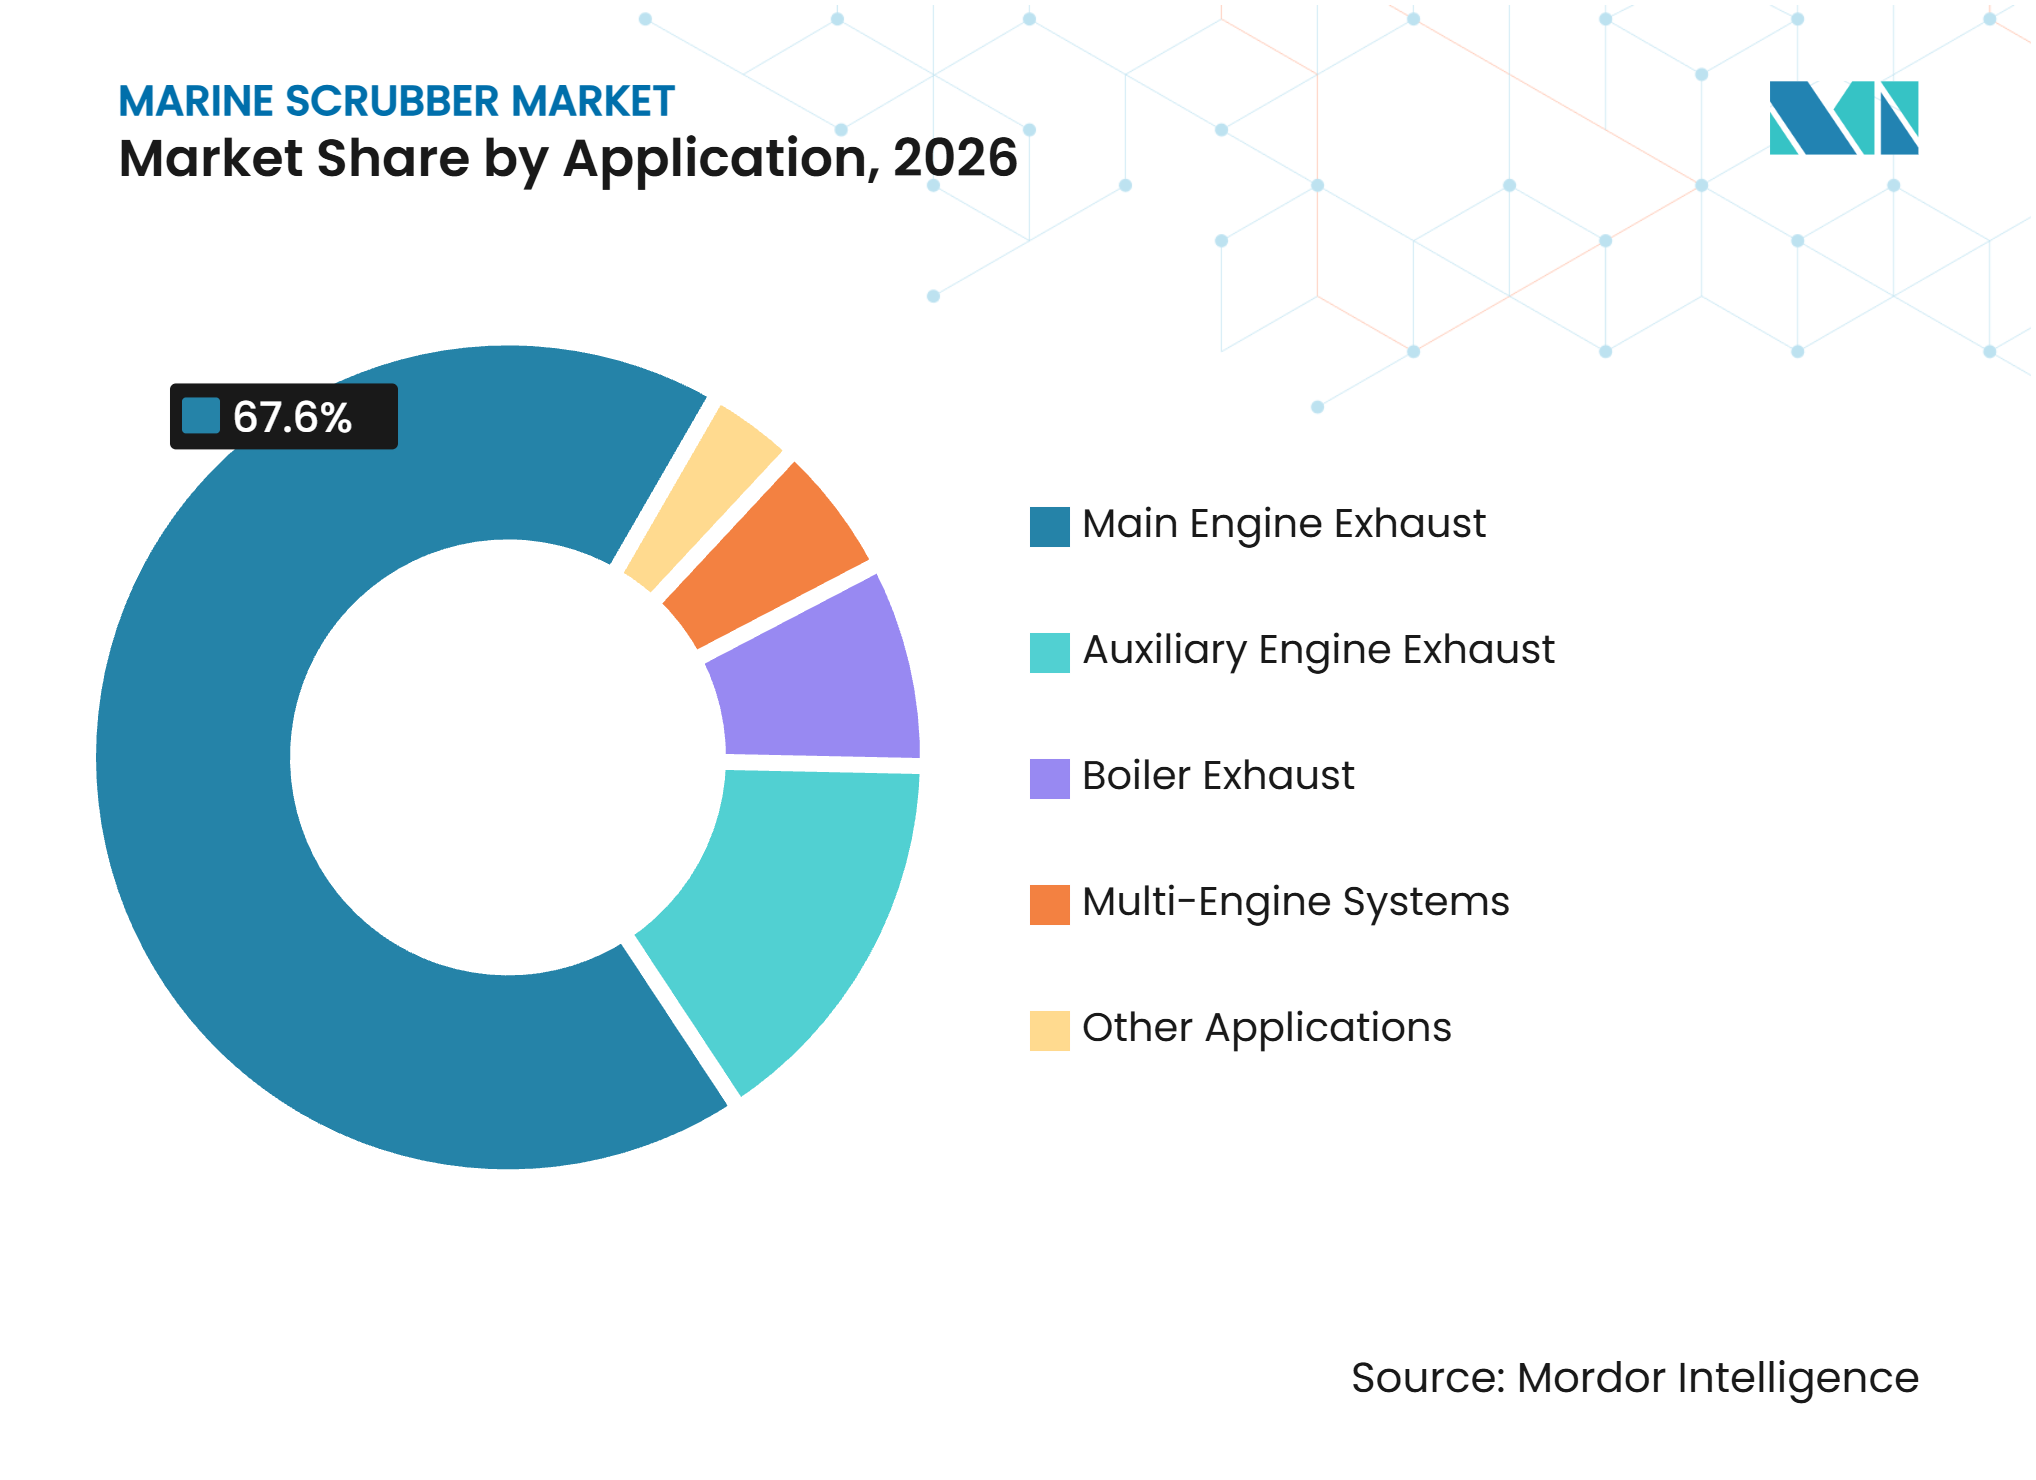
- Nach Anwendung entfiel 2026 ein Anteil von 67,6 % der Marktgröße für Meeresschrubber auf Hauptmotorenabgas, während Mehrmotorensysteme bis 2032 mit einem CAGR von 14,1 % wachsen sollen.
- Nach Geografie entfiel 2026 ein Anteil von 43,2 % der Marktgröße für Meeresschrubber auf den Asien-Pazifik-Raum, der bis 2032 mit einem CAGR von 14,6 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| IMO-Schwefel-Compliance und Ausweitung der Emissionskontrollgebiete | +4.2% | Global; höchste Intensität in Europa, Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Preisdifferenz zwischen HSFO und VLSFO | +2.1% | Global; am stärksten in Asien-Pazifik-Bunkerhäfen und Atlantikrouten | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Amortisation von Nachrüstungen bei stark genutzten Schiffen | +1.8% | Global; konzentriert in den Segmenten Massengutfrachter und Tanker | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Wachstum der asiatischen Schiffbau- und Nachrüstkapazität | +2.5% | Asien-Pazifik-Kern (China, Südkorea, Japan); Ausstrahlungseffekte auf Südostasien | Mittelfristig (2–4 Jahre) |
| Nulleinleitungs-Hybrid-Aufrüstungen in OSPAR-exponierten Flotten | +1.4% | Europa (Nordostatlantik, Ostsee, Nordsee); EU-Hoheitsgewässer | Mittel- bis langfristig (2–5 Jahre) |
| Bereitschaft zur Integration von Scrubbern mit Kohlenstoffabscheidung | +0.9% | Global; frühe Einführung in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
IMO-Schwefel-Compliance und Ausweitung der Emissionskontrollgebiete
Der Markt für Meeresschrubber profitiert, wenn Schwefelgrenzwerte für ein breiteres Spektrum von Schifffahrtsrouten gelten. Das Emissionskontrollgebiet Mittelmeer trat im Mai 2025 in Kraft und erstreckte die 0,1-%-Schwefelanforderung auf einen wichtigen Schifffahrtskorridor. MARPOL Anlage VI erlaubt den Einsatz von Abgasreinigungssystemen als gleichwertige Compliance-Methode, sofern sie die geltenden Anforderungen erfüllen. Diese Option gibt Betreibern die Möglichkeit, auf Schiffen, die wiederholt in schwefelkontrollierten Gebieten verkehren, weiterhin konventionellen Kraftstoff zu verwenden. Die Compliance-Entscheidung ist relevanter für Schiffe mit Routennetzwerken, die während ihres normalen Betriebsmusters mehrere Kontrollgebiete kreuzen. Der Markt für Meeresschrubber erhält daher Unterstützung durch Vorschriften, die Flottenmanager dazu verpflichten, die Compliance über das gesamte Betriebsprofil hinweg zu bewerten und nicht nur auf Basis einer einzelnen Reise.
Wachstum der asiatischen Schiffbau- und Nachrüstkapazität
Der Markt für Meeresschrubber wird durch die Konzentration von Schiffbau- und Geräteintegrationskapazitäten in Asien gestützt. Chinesische und südkoreanische Werften verfügen über die Kapazität, Emissionskontrollausrüstung während des Neubaus einzubauen, was die mit späteren Nachrüstungen verbundenen Störungen reduzieren kann. Dies macht die Neubauten-Installation zu einer praktischen Option für Eigner, die auf Routen mit dauerhaften Schwefelkontrollverpflichtungen handeln wollen. Lokale Fertigungs- und Serviceverfügbarkeit kann auch die Beschaffungs- und Installationsplanung für regionale Eigner verkürzen. Manta Marine Technologies schloss im Januar 2026 eine 5-jährige Lizenzvereinbarung mit Suntech Equipment ab, um Systeme auf Basis des Scrubber-Designs von Manta Marine Technologies in China herzustellen und zu installieren. Diese Vereinbarung veranschaulicht, wie etablierte Technologieanbieter durch chinesische Fertigungs- und Installationskapazitäten Skalierung anstreben.
Nulleinleitungs-Hybrid-Aufrüstungen in OSPAR-exponierten Flotten
Der Markt für Meeresschrubber erhält auch Nachfrage von Schiffen, die bereits über Offenkreislaufsysteme verfügen, sich aber an Waschwasserbeschränkungen anpassen müssen. OSPAR-Beschluss 2025/01 verbietet die Einleitung von Waschwasser aus Offenkreislauf-Abgasreinigungssystemen in Häfen und Binnengewässern ab dem 1. Juli 2027, gefolgt von einem umfassenderen Einleitungsverbot ab dem 1. Juli 2029.[1] Dänemark verabschiedete 2025 Beschränkungen für verschmutztes Waschwasser von Schiffen in Küstengebieten, was Schiffsbetreiber weiter in Richtung Nulleinleitungslösungen lenkt. Hybridsysteme ermöglichen es Betreibern, den Betriebsmodus zu wechseln, wenn sie in Gewässer einfahren, in denen Einleitungen eingeschränkt sind. Dies schafft eine Ersatz- und Aufrüstungsmöglichkeit innerhalb der installierten Flotte, anstatt die Nachfrage auf Erstinstallationen zu beschränken. Es verleiht auch Designs mit ausreichender Haltekapazität, Geschlossenkreislauf-Fähigkeit und Serviceunterstützung einen höheren Wert.
Bereitschaft zur Integration von Scrubbern mit Kohlenstoffabscheidung
Der Markt für Meeresschrubber hat eine zusätzliche Rolle, wenn die Abgasbehandlung so konzipiert ist, dass sie mit der bordeigenen Kohlenstoffabscheidung zusammenarbeitet. Wärtsilä brachte im Mai 2025 eine Kohlenstoffabscheidungslösung für die Schifffahrt auf den Markt, nachdem eine vollständige Installation auf dem Ethylenträger Clipper Eris durchgeführt worden war. Das Unternehmen erklärte, dass das System in bestehende Schwefeloxid-Scrubber integriert werden kann und eine Kohlenstoffdioxid (CO2)-Abscheidung von bis zu 70 % anstrebt.[2] Integrierte Abgasbehandlung kann Reedern einen klareren Weg zur späteren Dekarbonisierung bieten, wenn das Handelsmuster des Schiffes und die verbleibende Nutzungsdauer dies unterstützen. Sie kann auch Systeme begünstigen, die mit Blick auf Platz, Rohrleitungen, Leistung und Überwachungsanforderungen konzipiert sind. Dies ersetzt nicht die kurzfristige Rolle der Schwefel-Compliance, erweitert aber die Bandbreite der Gründe, aus denen ein Betreiber ein anpassungsfähigeres System in Betracht ziehen könnte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbote der Waschwassereinleitung und streckenbezogener Nutzungsverlust | -1.8% | Europa (OSPAR, Ostsee); mögliche Ausweitung im Mittelmeer durch Spanien und Frankreich | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Risiko der Einführung alternativer Kraftstoffe für die Scrubber-Nutzung | -1.4% | Global; am stärksten in Container- und Kreuzfahrtsegmenten, die auf LNG/Methanol umsteigen | Langfristig (≥ 4 Jahre) |
| Ausfallzeiten, Platzbedarf und strukturelle Integrationsbeschränkungen bei Nachrüstungen | -0.9% | Global; am ausgeprägtesten bei kleineren Schiffsklassen und alternden Flottensegmenten | Mittelfristig (2–4 Jahre) |
| Engpässe bei Schlamm, Alkali und Hafenempfangskapazität | -0.6% | Häfen in Schwellenmärkten in Südostasien, Afrika, Südamerika | Mittel- bis langfristig (3–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbote der Waschwassereinleitung und streckenbezogener Nutzungsverlust
Waschwasserbeschränkungen begrenzen die betriebliche Flexibilität von Offenkreislauf-Scrubbern und schränken die Nachfrage im Markt für Meeresschrubber ein. Ein Schiff mit ausschließlichem Offenkreislauf ohne Haltekapazität muss möglicherweise den Kraftstoff wechseln, wenn es einen eingeschränkten Hafen oder ein Küstengebiet anfährt, was den finanziellen Nutzen mindert, den der Eigner zum Zeitpunkt der Installation erwartet hatte. Der OSPAR-Zeitplan bietet eine klare Compliance-Frist, fügt aber auch Unsicherheit für Betreiber hinzu, die zwischen der Aufrüstung ihrer Systeme, dem Kraftstoffwechsel oder der Änderung von Routen entscheiden müssen. Während dieselben Beschränkungen die Nachfrage nach Hybrid- und Trockensystemen fördern können, gleicht dies nicht die unmittelbaren Kosten und den Planungsaufwand für bestehende Offenkreislauf-Installationen aus. Die Auswirkungen sind am stärksten bei Schiffen, die erhebliche Zeit in Häfen und Binnengewässern verbringen, die Einleitungsbeschränkungen unterliegen.
Risiko der Einführung alternativer Kraftstoffe für die Scrubber-Nutzung
Schiffe mit alternativen Kraftstoffen reduzieren den Bedarf an Schwefelentfernungsausrüstung, da sie nicht in gleicher Weise wie konventionelle Schiffe auf Schweröl angewiesen sind. Dies schafft eine längerfristige Einschränkung für den Markt für Meeresschrubber, insbesondere in Schiffsklassen mit aktiven Neubauprogrammen. Das American Bureau of Shipping stellte fest, dass Kraftstoffverfügbarkeit, Kosten, Infrastruktur und Sicherheitsaspekte weiterhin zentral für maritime Dekarbonisierungsentscheidungen sind. Diese Faktoren verlangsamen eine einheitliche Abkehr von konventionellen Kraftstoffen und lassen einen erheblichen Zeitraum bestehen, in dem bestehende Schiffe weiterhin konforme Schwefelkontrolllösungen benötigen. Reeder müssen Scrubber-Nachrüstungen gegen Kraftstoffwechsel, Dual-Fuel-Neubauten und die erwartete Handelsdauer des Schiffes abwägen. Dieses Hemmnis ist am stärksten, wo die Flottenerneuerung schneller voranschreitet, während ältere Schiffe und solche mit hohem Kraftstoffverbrauch die Abgasreinigung weiterhin als praktikable Option betrachten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz der Nassschrubber durch Einleitungsvorschriften auf dem PrüfstandNassschrubber hielten 2026 einen Anteil von 86,3 % der Gesamtnachfrage. Ihre installierte Basis spiegelt den Compliance-Investitionszyklus wider, der auf die Schwefelvorschriften der Internationalen Seeschifffahrtsorganisation von 2020 folgte. Offenkreislauf-Designs wurden aufgrund ihrer niedrigeren Kapitalkosten und des unkomplizierten Betriebs für Schiffe, die Waschwasser einleiten dürfen, weit verbreitet ausgewählt. Geschlossenkreislauf- und Hybrid-Designs sind relevanter geworden, da Betreiber sich auf unterschiedliche lokale Einleitungsanforderungen vorbereiten. Hybridausrüstung ermöglicht es einem Schiff, zwischen Offenkreislauf- und Geschlossenkreislauf-Betrieb zu wechseln, wenn seine Route in eine eingeschränkte Zone eintritt. Diese Flexibilität hilft, den praktischen Wert von Nasssystemen zu erhalten, wo das Schiff über die Tanks, Pumpen und Betriebsverfahren verfügt, die für Nulleinleitungszeiträume erforderlich sind. Eigner müssen auch Wasseraufbereitungsausrüstung, Verbrauchsmaterialien, Besatzungsverfahren und Hafenbeschränkungen bei der Bewertung eines Nasssystems berücksichtigen. Diese Anforderungen können effektiv gehandhabt werden, wenn das Schiff ein vorhersehbares Betriebsmuster und geplante Wartungsunterstützung hat.
Trockenschrubber sollen bis 2032 mit einem CAGR von 14,3 % expandieren und sind damit der am schnellsten wachsende Typ im Markt für Meeresschrubber. Ihre Attraktivität ist am stärksten, wo die Einleitung von Waschwasser verboten ist oder wo Eigner die Verwaltung von Flüssigabfällen vermeiden möchten. Trockendesigns können auch einen umfassenderen Abgasbehandlungsplan unterstützen, da sie auf sorbensbasierten Prozessen und anderen Emissionskontrollausrüstungen aufgebaut werden können. Diese Verschiebung bedeutet nicht, dass Nasssysteme schnell ihre etablierte Position verlieren werden, angesichts ihrer großen installierten Basis und der Eignung vieler Routen für ihren Betrieb. Stattdessen hängen neue Aufträge zunehmend von Schiffsdesign, Hafenaufenthalten und der Fähigkeit ab, zukünftige Beschränkungen ohne häufige Kraftstoffwechsel zu erfüllen. Lieferanten mit zugelassenen Designs und Werftintegrationserfahrung sind besser positioniert, um die erforderlichen Modifikations-, Zertifizierungs- und Servicearbeiten zu bewältigen. Für einen Reeder umfasst der Vergleich den verfügbaren Bordraum, das Systemgewicht, die Handhabungsanforderungen und das erwartete Routenprofil. Ein Trockendesign kann besser geeignet sein, wenn die Einleitungs-Compliance das primäre Anliegen ist, während ein Hybrid-Nasssystem für Schiffe geeignet sein kann, die Flexibilität über mehrere Betriebsgebiete hinweg benötigen.



Nach Schiffstyp:
Massengutfrachter-Skalierung und Containerschiff-DynamikMassengutfrachter repräsentierten 2026 33,4 % der Installationen nach Schiffstyp. Ihr hoher täglicher Kraftstoffverbrauch auf Langstrecken-Schüttgutrouten verleiht Schwefel-Compliance-Entscheidungen eine klare betriebliche Bedeutung. Ein großer Massengutfrachter kann auf einer ausgedehnten Eisenerz-, Kohle- oder Getreidereise erhebliche Mengen Kraftstoff verbrauchen, sodass sich der Wert der Kraftstoffflexibilität über seinen Fahrplan ansammelt. Tanker bleiben ebenfalls relevant, da Rohöl-, Chemikalien- und Produkthandel oft lange Reisen und regelmäßige Aufenthalte in kontrollierten Gewässern beinhalten. Die Neubauten-Installation ist im Allgemeinen weniger störend als eine Nachrüstung, da Scrubber, Schornsteinanordnung, Energiesysteme und Rohrleitungen in das ursprüngliche Design des Schiffes integriert werden können. Dieser Ansatz ermöglicht es Eignern, Emissionsausrüstungsentscheidungen mit Flottenerneuerungsplänen abzustimmen, und gibt Werften mehr Möglichkeit, Strukturarbeiten und Maschinenaufstellung vor der Auslieferung zu koordinieren. Nachrüstungen bleiben möglich, aber Eigner müssen die Installationsdauer gegen den Einnahmeplan des Schiffes und den geplanten Trockendockzeitraum abwägen.
Containerschiffe sollen bis 2032 mit einem CAGR von 13,5 % expandieren, der höchsten Rate unter den Schiffstypen im Markt für Meeresschrubber. Ihre Liniendienste kreuzen oft Regionen mit unterschiedlichen Kraftstoff- und Einleitungsanforderungen, was Systemflexibilität wertvoll macht. Containerbetreiber müssen auch die Zuverlässigkeit des Fahrplans schützen, sodass die Nachrüstungsplanung von der Werftkapazität und der Möglichkeit abhängt, Ausfallzeiten zu begrenzen. Große Schiffe können integriertere Lösungen rechtfertigen, da ihre Hauptmotoren, Hilfsmotoren und Kessel ein komplexes Abgasprofil erzeugen können. Kreuzfahrtschiffe, Ro-Ro-Schiffe, Fähren und Offshore-Versorgungsschiffe können aufgrund ihrer Betriebsmuster, die häufige Hafenaufenthalte und mehrere Motoren umfassen, ebenfalls maßgeschneiderte Lösungen erfordern. Im Juli 2026 wurde Wärtsilä ausgewählt, hybride Abgasscrubbersysteme und kraftstoffflexible Motoren für neun Fähren-Neubauten der Grimaldi Group zu liefern, was den Umfang von Ausrüstungspaketen für Mehrstück-Passagier- und Ro-Pax-Betriebe veranschaulicht. Ausrüstungsentscheidungen für diese Schiffe müssen häufiges Manövrieren, Hafenaufenthalte und einen höheren Bedarf an betrieblicher Kontinuität berücksichtigen. Dies erhöht den Wert von Systemdesigns, die von Besatzungen auf mehreren Schiffen derselben Flotte konsistent betrieben werden können.
Nach Anwendung:
Vorrang des Hauptmotors bei zunehmendem Anteil der SystemintegrationHauptmotorenabgas entfiel 2026 auf 67,6 % des Gesamtwerts. Der Hauptantrieb repräsentiert im Allgemeinen den größten Anteil am Kraftstoffverbrauch und den Schwefeloxid (SOx)-Emissionen eines Schiffes während der Seereise, was den Hauptmotor zur ersten Priorität macht, wenn ein Eigner ein Abgasreinigungssystem auswählt. Einzelmotorsysteme waren in der ersten Compliance-Welle verbreitet, da sie Betreibern ermöglichten, die größte Emissionsquelle mit geringerer technischer Komplexität anzugehen. Hilfsmotoren und Kessel bleiben wichtig, da Hafenaufenthalte, Manövrieren, Ladeoperationen und Hotellasten wesentliche Emissionen über den Hauptantrieb hinaus erzeugen können. Eine gesamtschiffliche Planung wird daher relevanter für Schiffe, die einer genauen Inspektion in Häfen und innerhalb von Emissionskontrollgebieten unterliegen. Die Anwendungsentscheidung sollte die Leistungskonfiguration des Schiffes und die Zeit widerspiegeln, die es auf See, am Liegeplatz und in kontrollierten Gewässern verbringt. Ein System, das nur den Hauptmotor behandelt, kann für ein Handelsmuster ausreichend sein, aber für ein Schiff mit erheblichem Hilfsbedarf unzureichend sein.
Mehrmotorensysteme sollen bis 2032 mit einem CAGR von 14,1 % wachsen. Sie sind relevant für Schiffe, die eine koordinierte Behandlung über Antriebs-, Hilfs- und Kesselabgasströme hinweg benötigen. Diese Anwendung ist besonders wertvoll für komplexe Schiffe, bei denen separate Ausrüstung für jede Quelle unnötigen Platz- und Wartungsaufwand erzeugen würde. Integrierte Layouts können Überwachung, Wartungsplanung und Besatzungsverfahren über das Schiff hinweg konsistenter gestalten. Sie können Betreibern auch eine Grundlage für die Kohlenstoffabscheidungsintegration bieten, wo Abgasströme durch eine koordinierte Anordnung verwaltet werden. Das Neun-Schiff-Grimaldi-Programm von Wärtsilä veranschaulicht den Umfang von Projekten, die entstehen können, wenn Hybridsysteme über mehrere Abgasquellen und Neubauten hinweg spezifiziert werden. Der Designprozess erfordert sorgfältige Berücksichtigung von Abgasführung, Gegendruck, elektrischem Bedarf und der Platzierung von Behandlungsausrüstung. Diese Ingenieurentscheidungen sind während des Baus einfacher zu handhaben, können aber auch in einer gut geplanten Nachrüstung angegangen werden.

Geografische Analyse
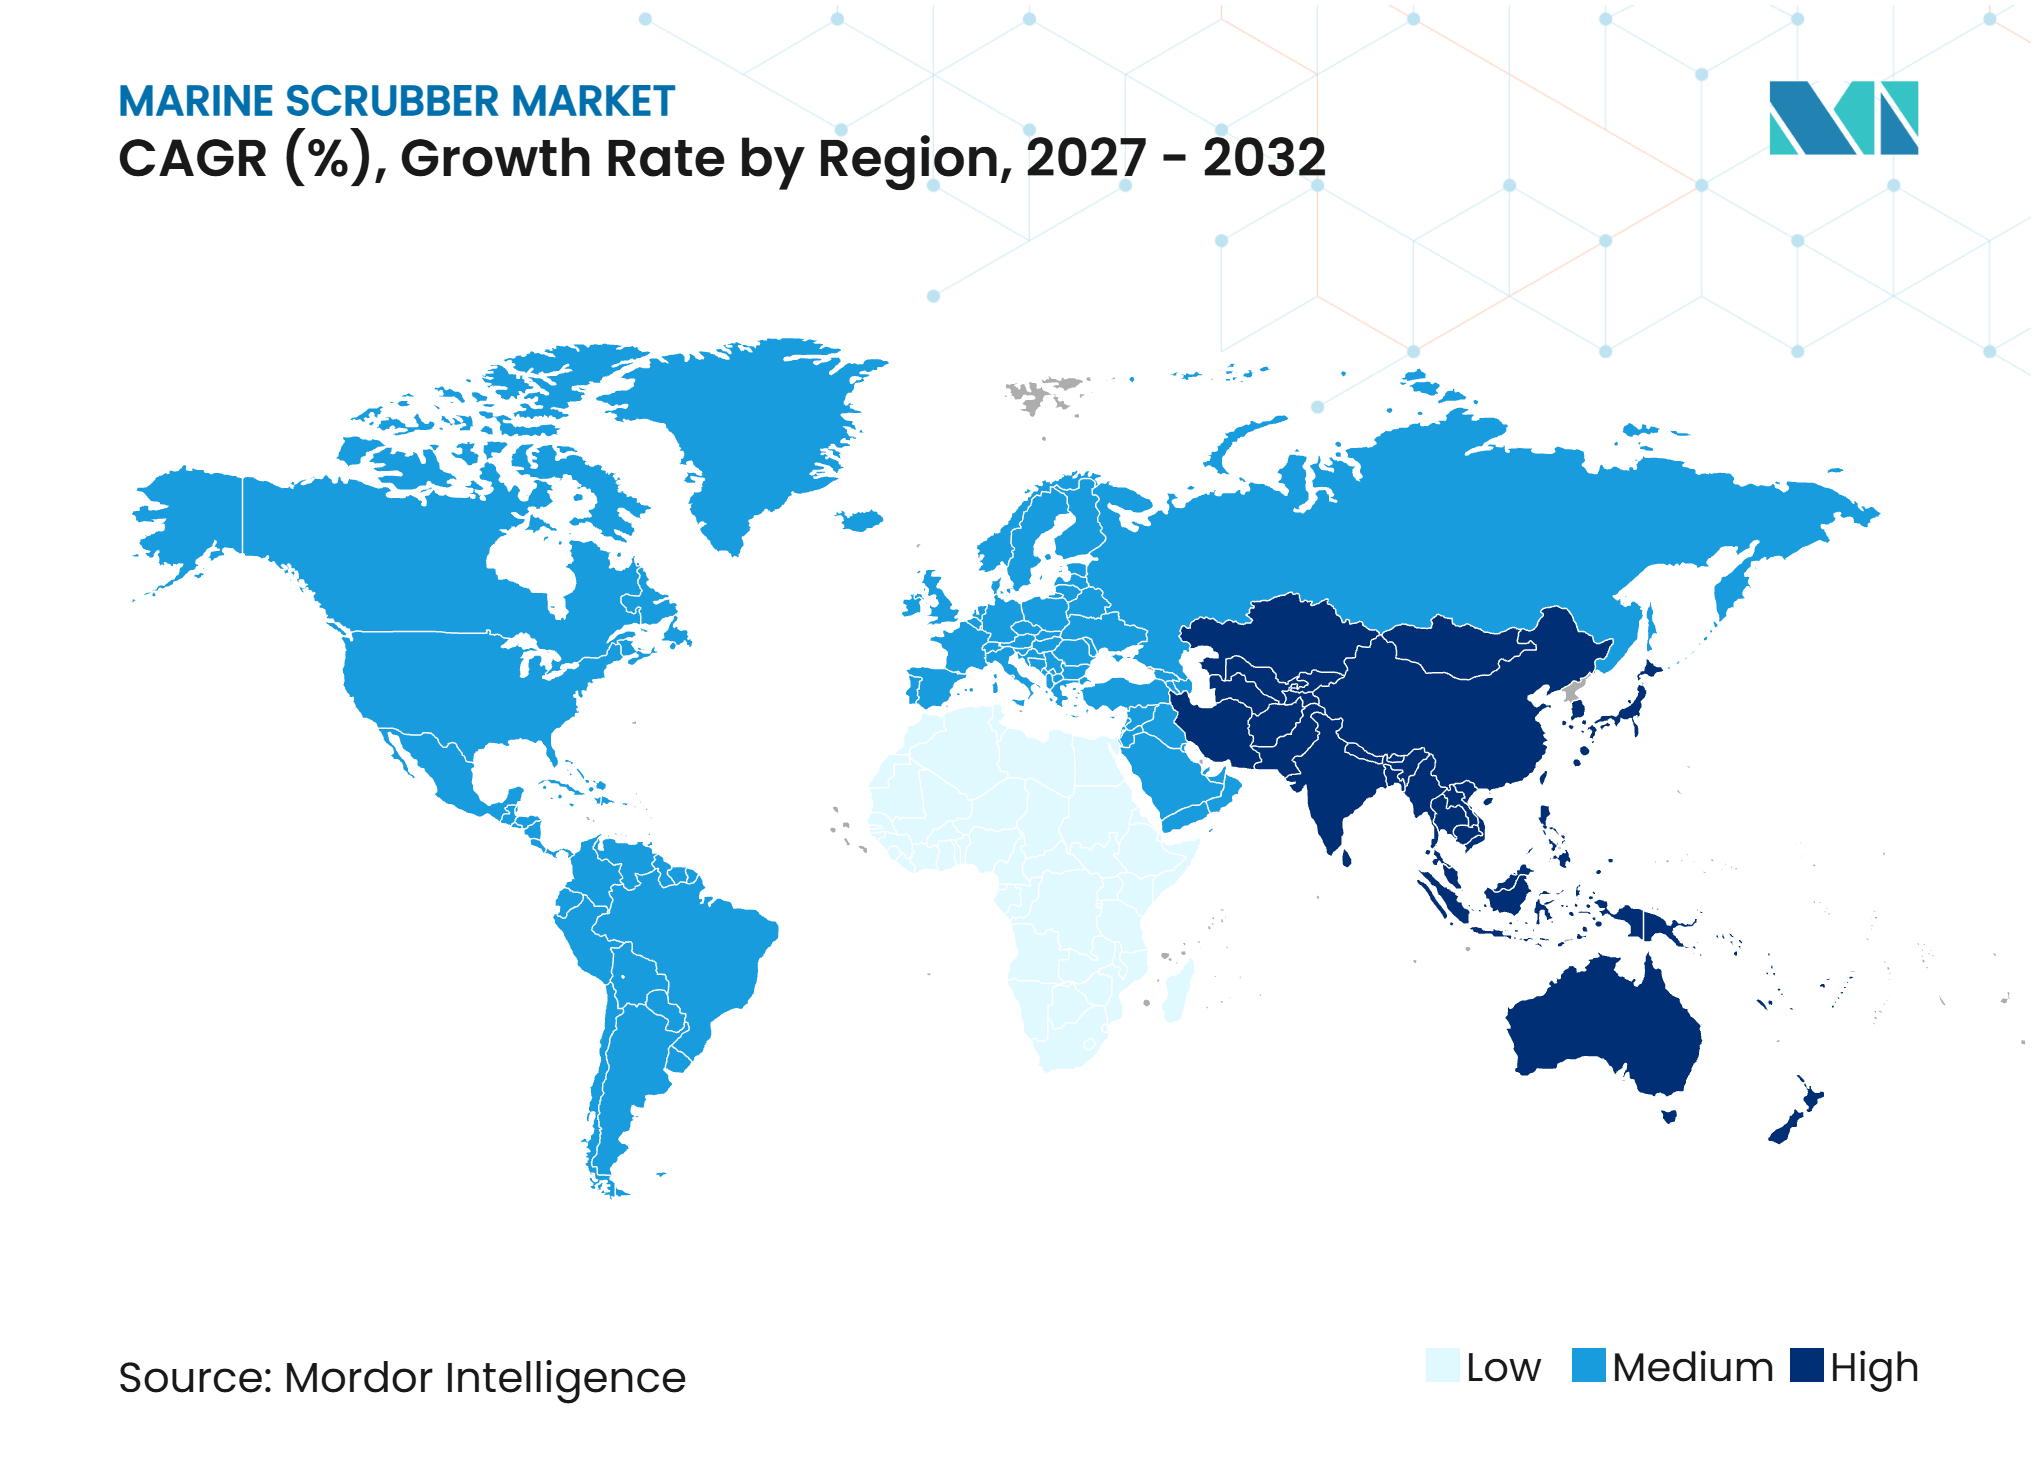
Der Asien-Pazifik-Raum entfiel 2026 auf 43,2 % des Marktes für Meeresschrubber und soll bis 2032 mit einem CAGR von 14,6 % wachsen. Die Region vereint Schiffbau, Flotteneigentum, Geräteherstellung und Handelsaktivität. Chinesische und südkoreanische Werften geben Eignern Zugang zu Neubauten-Integration und Nachrüstkapazität. Dies ist wichtig, da die Installation von Schiffbauzeiten und Trockendockverfügbarkeit abhängt. Die Vereinbarung von Manta Marine Technologies mit Suntech Equipment aus dem Jahr 2026 spiegelt das anhaltende Interesse an der Kombination etablierter Systemdesigns mit chinesischer Fertigungskapazität wider.[3] Regionale Betreiber können die Scrubber-Auswahl während der Neubauten-Planung berücksichtigen und nicht erst, nachdem ein Schiff in Dienst gestellt wurde.
Europa ist ein wichtiges Zentrum für Regulierung und Technologieerneuerung. Die OSPAR-Fristen 2027 und 2029 lenken bestehende Offenkreislauf-Installationen in Richtung Neubewertung. Dänemarks Beschränkungen von 2025 zeigen, wie nationale Maßnahmen die Betriebsentscheidungen beeinflussen können, bevor breitere regionale Fristen in Kraft treten. Der Marktanteil für Meeresschrubber in Europa hängt weniger von Erstinstallationen als von Aufrüstungen, Service und Nulleinleitungsfähigkeit ab. Europäische Speziallieferanten können dort konkurrieren, wo zertifizierte Ausrüstung und Lebenszyklusunterstützung über niedrigere Anfangskosten geschätzt werden.
Nordamerika verfügt über ein 200-Seemeilen-Emissionskontrollgebiet an beiden Küsten, das den laufenden Compliance-Bedarf unterstützt. Die Waschwasserstandards und Hafenvorschriften der Region können Hybrid- oder Geschlossenkreislauf-Konfigurationen begünstigen. Der Nahe Osten gewinnt an Relevanz, da Schiffe, die den Arabischen Golf in Richtung Europa verlassen, während ihrer Reise in schwefelkontrollierte Gewässer einfahren können. Afrika und Südamerika halten kleinere aktuelle Positionen, aber international handelnde Massengut-, Erdöl- und Agrargutflotten unterliegen weiterhin den Anforderungen von MARPOL Anlage VI. In allen Regionen ist der Markt für Meeresschrubber an Routenexposition, Schiffsalter, Werftenzugang und das Vertrauen des Eigners in konventionellen Kraftstoff gebunden. Diese Faktoren prägen die Marktdynamik, da Eigner Ausrüstung nicht isoliert von kommerziellem Einsatz, Trockendockzeitplanung und Besatzungsbereitschaft bewerten.
Wettbewerbslandschaft
Marktkonzentration
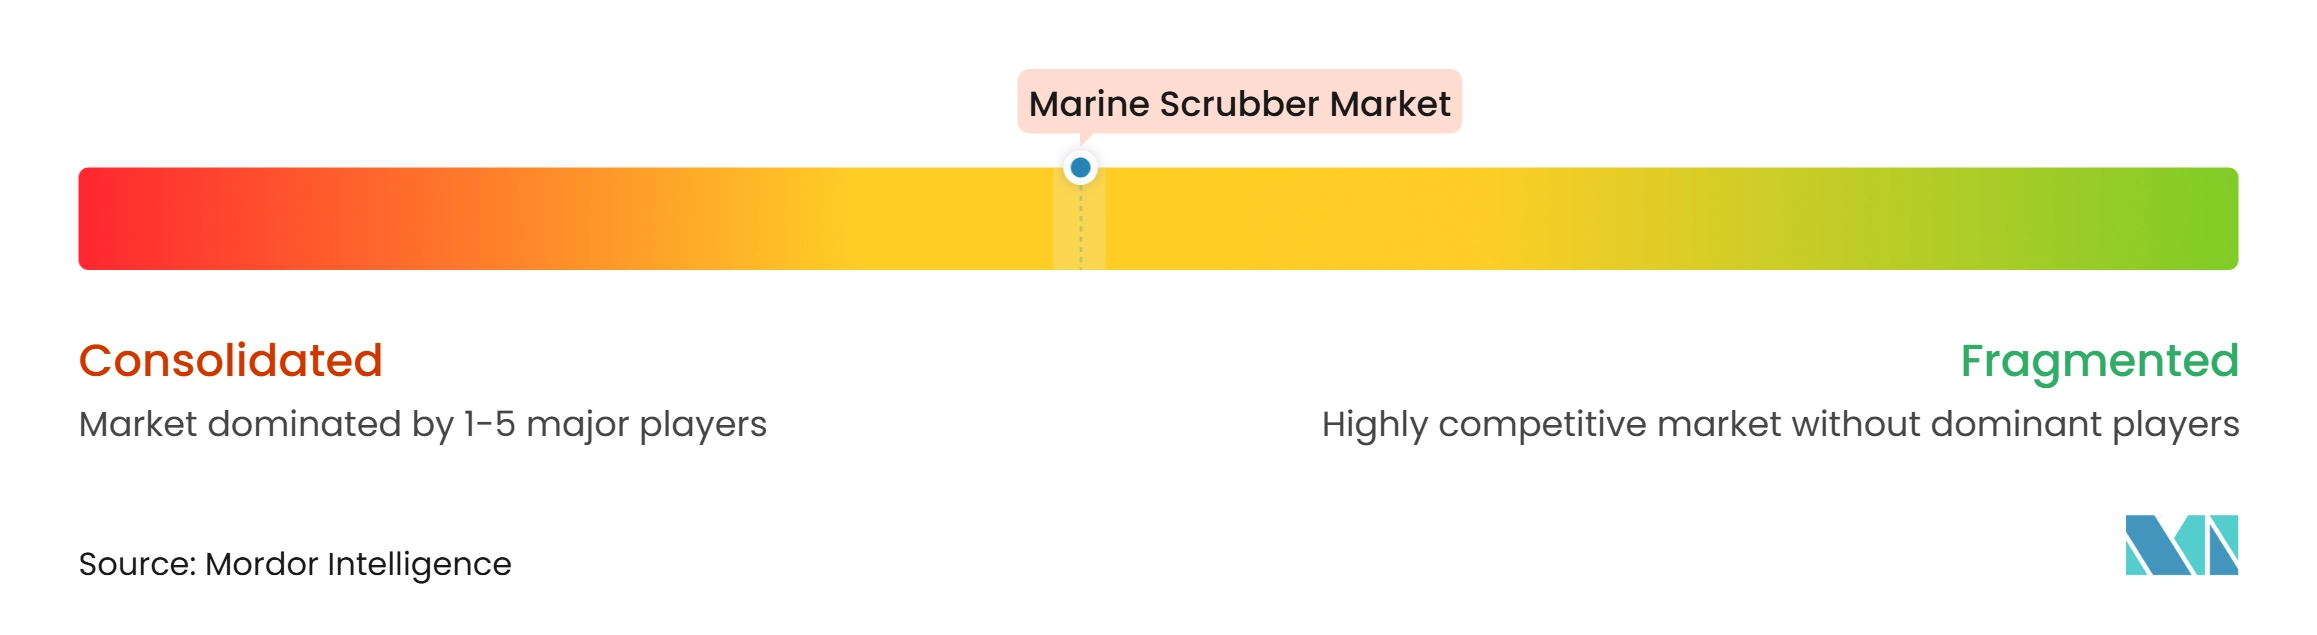
Der Markt für Meeresschrubber ist mäßig konsolidiert, mit etablierten Spezialisten wie Alfa Laval, Wärtsilä, Yara Marine Technologies, PANASIA, PureteQ und CR Ocean Engineering. Der Wettbewerb basiert auf Systemtyp, Schiffsklasse, Ingenieurkapazität, Installationszugang und Kundendienst. Lieferanten müssen Schwefelentfernung, Waschwassermanagement, Zertifizierung, Fernüberwachung und Lebenszykluswartung abdecken. Der Geräteverkauf ist nur ein Teil der Lieferantenbeziehung, da die Betriebsunterstützung die Fähigkeit des Kunden beeinflusst, die Compliance im Laufe der Zeit nachzuweisen. Diese Anforderungen begünstigen Lieferanten, die das Schiff von der Systemauswahl über die Installation, Besatzungseinweisung, regelmäßige Inspektion, Ersatzteilplanung und technische Fehlerbehebung unterstützen können. Der Markt belohnt Lieferanten, die das Betriebsmuster des Schiffes verstehen, einschließlich Hafenaufenthalte, Kraftstoffwahl, Wartungsfenster und die praktischen Grenzen des Bordraums. Ein Eigner kann einen Anbieter mit einem kostengünstigeren System für ein einfaches Schiff und einen anderen Anbieter mit tieferer Integrationsexpertise für ein komplexeres Schiff bevorzugen. Dies macht technische Eignung und die Qualität der Projektabwicklung ebenso wichtig wie den anfänglichen Kaufpreis.
Lieferanten nutzen auch die Kohlenstoffabscheidung, um ihre Systemportfolios zu differenzieren. Die Markteinführung von Wärtsilä im Jahr 2025 verknüpfte die bordeigene Kohlenstoffabscheidung mit bestehenden Schwefeloxid (SOx)-Scrubbern und zielte auf eine Kohlenstoffdioxid (CO2)-Abscheidung von bis zu 70 % ab. Langh Tech schloss 2025 kommerzielle bordeigene Kohlenstoffabscheidungsinstallationen auf vier Massengutfrachtern ab, wobei die Schiffe Langh Tech-Hybrid-Scrubber und bordeigene Kohlenstoffabscheidungsmodule verwenden. Diese Entwicklungen positionieren die Abgasreinigung als Teil einer umfassenderen Schiffsemissionsarchitektur und geben Reedern einen Grund, bei der Auswahl eines Scrubber-Systems die zukünftige Anpassungsfähigkeit zu berücksichtigen. Der Markt für Meeresschrubber kann davon profitieren, wenn Eigner die Abgaslinie als ein Gut behandeln, das aufgerüstet werden kann, anstatt als feste Compliance-Ausgabe. Dieser Ansatz erfordert eine frühzeitige Berücksichtigung von Ausrüstungsraum, Leistungsbedarf, Steuerung, Abgasführung und Besatzungsfähigkeiten. Er erfordert auch eine klare Sicht darauf, welche Aufrüstungen während der nächsten geplanten Wartungsperiode des Schiffes durchführbar sein werden.
Der Wettbewerb ist nicht vollständig konzentriert, da Lieferanten unterschiedliche Schiffsgrößen, Systemdesigns und regionale Werftnetze bedienen. Manta Marine Technologies nutzte 2026 ein Lizenzmodell in China, das es einem lokalen Hersteller ermöglichte, Systeme auf Basis seines Designs zu bauen und zu installieren. Der Grimaldi-Vertrag von Wärtsilä aus dem Jahr 2026 demonstriert den Wert der Kombination von Motoren und hybriden Abgassystemen in einem einzigen Neubauten-Paket.[4] Lieferanten konkurrieren auch bei Ersatzteilen, Schulung, Überwachung und Wartung über die Betriebsdauer des Schiffes. Der Markt für Meeresschrubber bleibt für Spezialisten mit differenzierten Designs zugänglich, aber Zulassungsanforderungen und Ingenieurerfahrung können für neue Marktteilnehmer bedeutende Eintrittsbarrieren darstellen. Ein Lieferant, dem Projektreferenzen, Servicezugang oder eine etablierte Werftbeziehung fehlen, kann einen längeren Weg zur Akzeptanz durch Schiffsbetreiber haben. Der Auswahlprozess spiegelt auch die Toleranz des Eigners gegenüber Installationsrisiken und die Verfügbarkeit laufender Unterstützung in den wichtigsten Handelsregionen des Schiffes wider. Ein Marktkonzentrationsindex kann aus dem verfügbaren quellenkonformen Material nicht zugewiesen werden, da es den kombinierten Anteil der führenden Marktteilnehmer nicht angibt.
Marktführer in der Branche für Meeresschrubber
-
Wärtsilä Oyj Abp
-
Alfa Laval AB
-
Yara Marine Technologies AS
-
Ecospray Technologies S.r.l.
-
CR Ocean Engineering, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Meeresschrubber Unternehmen in diesem Bericht
- Alfa Laval AB
- ANDRITZ AG
- Clean Marine AS
- CR Ocean Engineering, Inc.
- Ecospray Technologies S.r.l.
- Fuji Electric Co., Ltd.
- KwangSung Co., Ltd.
- Langh Tech Oy Ab
- ME Production A/S
- Mitsubishi Heavy Industries, Ltd.
- Pacific Green Marine Technologies Ltd.
- PANASIA CO., LTD.
- PureteQ A/S
- SAACKE GmbH
- Shanghai Bluesoul Environmental Technology Co., Ltd.
- Valmet Oyj
- VDL AEC Maritime B.V.
- Wärtsilä Oyj Abp
- Weihai Puyi Marine Environmental Technology Co., Ltd.
- Yara Marine Technologies AS
Neueste Industrielle Entwicklungen in Markt für Meeresschrubber
- Juli 2026: Wärtsilä wurde ausgewählt, hybride Abgasscrubbersysteme, Wärtsilä 46F kraftstoffflexible Motoren und integrierte Antriebslösungen für neun Ro-Pax-Fähren zu liefern, die für die Grimaldi Group bei China Merchants Shipbuilding Industry Group Weihai Shipyard gebaut werden. Die Schiffe umfassen vier Schiffe für Grimaldi Lines, drei für Finnlines und zwei für Minoan Lines. Die Ausrüstungslieferungen sind zwischen 2026 und 2028 geplant.
- Januar 2026: Manta Marine Technologies unterzeichnete eine fünfjährige Lizenzvereinbarung mit Suntech Equipment zur Herstellung und Installation von SOx-Scrubbersystemen auf Basis des proprietären Designs von Manta Marine Technologies. Die Technologie wurde in mehr als 500 Scrubbern auf über 350 Schiffen weltweit eingesetzt, wobei die Partnerschaft sich hauptsächlich auf die Ausweitung der Marktdurchdringung im chinesischen Markt konzentriert.
- September 2025: PaxOcean Zhoushan lieferte Martta, das dritte Schiff in einem Drei-Schiff-Programm für ökologisch fortschrittliche Feederschiffe für Langh Ship. Alle drei Schiffe sind mit Langh Tech-Hybrid-Scrubbern ausgestattet und für zukünftige bordeigene Kohlenstoffabscheidungsinstallationen vorbereitet. Nach Angaben der Unternehmen kann die kombinierte Scrubber- und kohlenstoffabscheidungsbereite Konfiguration dazu beitragen, CO2-Emissionen um bis zu 50 % zu reduzieren.
- Mai 2025: Wärtsilä brachte seine bordeigene Kohlenstoffabscheidungslösung (CCS) für die Schifffahrt kommerziell auf den Markt, nachdem eine erfolgreiche vollständige Bereitstellung an Bord der Clipper Eris, einem 21.000 m3 Ethylenträger, der von Solvang ASA betrieben wird, durchgeführt worden war. Das System ist in der Lage, die CO2-Emissionen des Schiffes um bis zu 70 % zu reduzieren, und ist so konzipiert, dass es in bestehende Abgasscrubbersysteme integriert werden kann.
Berichtsumfang des globalen Marktes für Meeresschrubber
Meeresschrubber sind Abgasreinigungssysteme, die auf Schiffen installiert werden, um Schwefeloxide (SOx) und andere schädliche Emissionen aus der Verbrennung von Schiffskraftstoffen zu reduzieren. Diese Systeme helfen Schiffsbetreibern, internationale maritime Emissionsvorschriften einzuhalten und gleichzeitig konventionelle Schiffskraftstoffe weiter zu verwenden. Meeresschrubber entfernen Schadstoffe aus Motor- und Kesselabgasen, bevor sie in die Atmosphäre abgegeben werden. Sie werden in kommerziellen Schifffahrtsflotten weit verbreitet eingesetzt, darunter Containerschiffe, Tanker, Massengutfrachter und Kreuzfahrtschiffe, um die Umweltleistung und die Einhaltung von Vorschriften zu verbessern.
Der globale Markt für Meeresschrubber ist nach Typ in Nassschrubber und Trockenschrubber segmentiert. Nach Schiffstyp ist der Markt in Massengutfrachter, Containerschiffe, Öltanker, Chemikalientanker, Produkttanker, LNG/LPG-Träger, Kreuzfahrtschiffe, Ro-Ro- und Ro-Pax-Schiffe, Fähren, Offshore-Versorgungsschiffe, Stückgutfrachter und sonstige Schiffe segmentiert. Nach Anwendung ist der Markt in Hauptmotorenabgas, Hilfsmotorenabgas, Kesselabgas, Mehrmotorensysteme und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Meeresschrubber in 26 Ländern in wichtigen Regionen. Für jedes Segment werden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Nassschrubber |
| Trockenschrubber |
| Massengutfrachter |
| Containerschiffe |
| Öltanker |
| Chemikalientanker |
| Produkttanker |
| LNG/LPG-Träger |
| Kreuzfahrtschiffe |
| Ro-Ro- und Ro-Pax-Schiffe |
| Fähren |
| Offshore-Versorgungsschiffe |
| Stückgutfrachter |
| Sonstige Schiffe |
| Hauptmotorenabgas |
| Hilfsmotorenabgas |
| Kesselabgas |
| Mehrmotorensysteme |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Jordanien |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Marokko | |
| Übriges Afrika |
| Nach Typ | Nassschrubber | |
| Trockenschrubber | ||
| Nach Schiffstyp | Massengutfrachter | |
| Containerschiffe | ||
| Öltanker | ||
| Chemikalientanker | ||
| Produkttanker | ||
| LNG/LPG-Träger | ||
| Kreuzfahrtschiffe | ||
| Ro-Ro- und Ro-Pax-Schiffe | ||
| Fähren | ||
| Offshore-Versorgungsschiffe | ||
| Stückgutfrachter | ||
| Sonstige Schiffe | ||
| Nach Anwendung | Hauptmotorenabgas | |
| Hilfsmotorenabgas | ||
| Kesselabgas | ||
| Mehrmotorensysteme | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Jordanien | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Marokko | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Meeresschrubber bis 2032 erreichen?
Der Markt für Meeresschrubber soll bis 2032 einen Wert von 18,10 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 13,34 % wachsen.
Warum installieren Reeder Meeresschrubber?
Reeder nutzen Scrubber als MARPOL-Anlage-VI-Äquivalenzoption, um die Schwefel-Compliance zu verwalten und gleichzeitig Schiffe weiterhin mit konventionellem Kraftstoff zu betreiben. Die Entscheidung hängt von der Routenexposition, dem Schiffsalter, der Kraftstoffstrategie und der Installationsmachbarkeit ab.
Welcher Meeresschrubber-Typ wächst am schnellsten?
Trockenschrubber sollen bis 2032 mit einem CAGR von 14,3 % wachsen, da sie die Einleitung von Waschwasser vermeiden und für eingeschränkte Betriebsgebiete geeignet sind. Sie werden neben Nass- und Hybridalternativen auf Basis des Betriebsprofils des Schiffes bewertet.
Welcher Schiffstyp weist das stärkste prognostizierte Wachstum bei Scrubber-Installationen auf?
Containerschiffe sollen mit dem höchsten CAGR nach Schiffstyp von 13,5 % bis 2032 wachsen. Ihre Liniendienste können mehrere kontrollierte Gewässer kreuzen, was die Bedeutung anpassungsfähiger Betriebsanordnungen erhöht.
Wie wirken sich die OSPAR-Waschwasservorschriften auf Entscheidungen bezüglich Meeresschrubber aus?
OSPAR wird die Offenkreislauf-Einleitung in Häfen und Binnengewässern ab dem 1. Juli 2027 verbieten, was den Bedarf an Hybrid-Aufrüstungen, Geschlossenkreislauf-Betrieb oder Kraftstoffwechsel erhöht. Betreiber müssen die Planung auf die Route und die Haltekapazität des Schiffes abstimmen.
Kann ein Meeresschrubber mit bordeigener Kohlenstoffabscheidung zusammenarbeiten?
Ja. Wärtsilä und Langh Tech haben scrubbergebundene Kohlenstoffabscheidungsansätze demonstriert, die zukünftige Emissionskontroll-Aufrüstungen von Schiffen unterstützen können. Eigner, die kompatiblen Raum, Leistung und Abgasanordnungen in einem frühen Stadium planen, können den Markt für Meeresschrubber so positionieren, dass er von dieser Integration profitiert.