
料理観光市場規模・シェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 61.90 十億米ドル |
| 市場規模 (2031) | 86.66 十億米ドル |
| 成長率 (2026 - 2031) | 6.96 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる料理観光市場分析
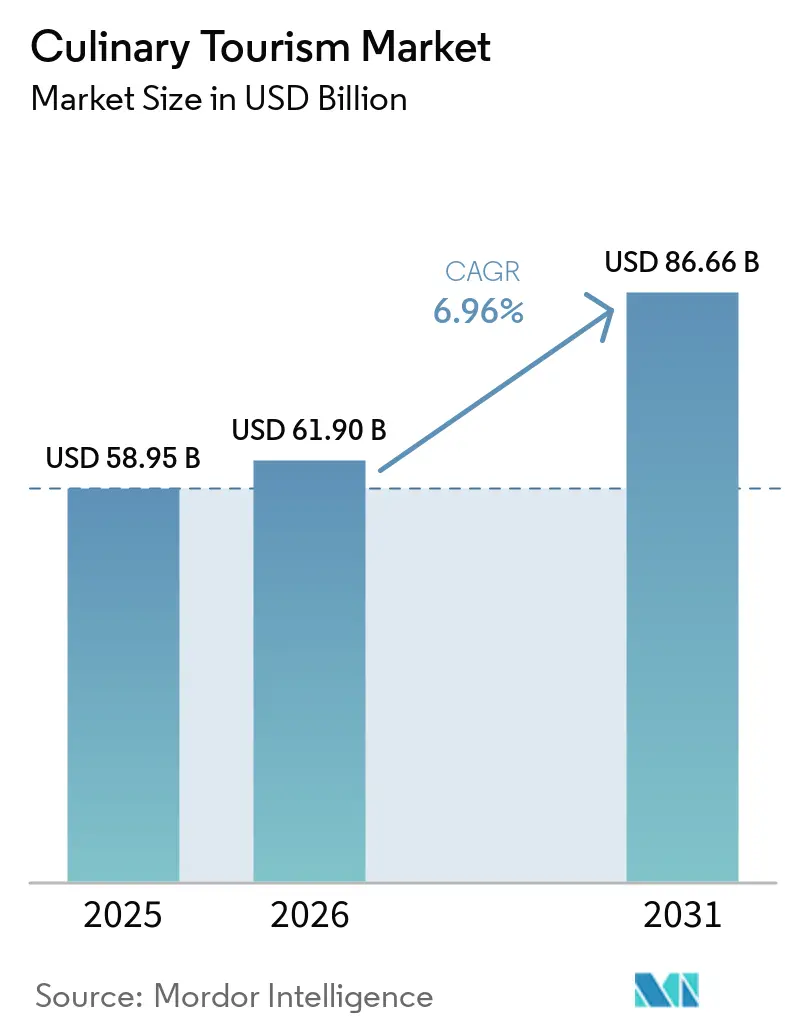
料理観光市場規模は2025年の58.95 ビリオン 米ドルから2026年には61.90 ビリオン 米ドルへと成長し、2026年から2031年にかけて6.96%のCAGRで2031年までに86.66 ビリオン 米ドルに達すると予測されています。
料理観光市場はニッチなレジャーカテゴリーを超えた存在となっています。食の体験が旅行者の目的地比較、旅程計画、現地での支出配分に与える影響が増すにつれ、目的地選択の中心に近い位置を占めるようになっています。料理観光市場はまた、標準的な観光旅行よりも幅広い地域のバリューチェーンに価値をもたらします。支出がレストラン、職人的生産者、ホスト、ガイド、交通機関、目的地管理者へと流れ込み、限られた観光資産に集中することがないためです。このシフトはインドでも顕在化しつつあります。文化遺産の深さは明らかですが、訪問者向けのシステムにはまだ改善の余地があります。2026年の美食観光成熟度指数でインドが34位にランクされる一方、2025年にラクナウがユネスコ創造都市ネットワーク(美食部門)に加盟したことを踏まえると、このギャップは重要な意味を持ちます。料理観光市場はまた、デジタルによる発見の強化、料理を軸とした目的地ブランディングの正式化、そして地域の食文化を予約可能な形式に変換できるオペレーターによる製品パッケージングの改善によっても支えられています。その結果、真正性、予約のしやすさ、信頼できる地域へのアクセスが、従来の観光の魅力と同様に重要視される料理観光市場が形成されています。[1]
レポートの主要ポイント
- 活動タイプ別では、独立型ダイニング観光が2025年に32.34%のシェアで首位を占め、体験型学習・料理教室が2031年にかけて7.46%の最高CAGR成長を記録する見込みです。
- 観光客タイプ別では、国内料理観光客が2025年に61.12%のシェアを保有し、国際料理観光客は2031年にかけて7.97%のより高い成長率で拡大すると予測されています。
- 流通チャネル別では、直接予約が2025年に40.41%のシェアを占め、オンライン旅行プラットフォームが2031年にかけて8.52%の最高CAGRで成長しています。
- 旅行タイプ別では、団体旅行者が2025年に料理観光市場シェアの65.93%を保有し、2031年にかけて8.09%の最高予測CAGRも記録しています。
- 地域別では、欧州が2025年に料理観光市場シェアの32.85%を保有し、アジア太平洋は2031年にかけて8.85%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 本物の地域食体験に対する需要の高まり | +1.9% | グローバル、特にアジア太平洋、欧州、南米 | 中期(2〜4年) |
| ソーシャルメディアによる食の発見 | +1.4% | グローバル、アジア太平洋、北米、西欧で最も高い強度 | 短期(2年以内) |
| フードフェスティバルおよび美食イベントの拡大 | +0.8% | 欧州、中東、アジア太平洋 | 中期(2〜4年) |
| 料理を通じた政府主導の目的地ブランディング | +0.7% | アジア太平洋、中東、一部の欧州都市 | 長期(4年以上) |
| 体験型旅行旅程のプレミアム化 | +0.9% | 北米、西欧、高所得アジア太平洋市場 | 中期(2〜4年) |
| デジタル予約とAIによる料理旅行プランニング | +0.7% | グローバル、北米とアジア太平洋での採用が速い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
本物の地域食体験に対する需要の高まり
料理観光市場は、旅行者が有名レストランを超えて、日常的な地域のアイデンティティを明らかにする食体験をますます求めるようになるにつれて成長しています。実際には、正式なダイニングルームだけでなく、市場の散策、家族が主催する食事、地域のレシピ、生産者との直接交流への需要が高まっていることを意味します。このシフトは料理観光市場にとって重要です。なぜなら、地域へのアクセス、文化的信頼性、コミュニティとの関係の価値が高まり、それらは大規模に標準化することが難しいからです。インドはこのパターンに適合しており、2025年10月にラクナウがユネスコ美食創造都市として認定されたことで、新たな伝統を一から作り出すのではなく、既存の料理の伝統に正式な国際的知名度が与えられました。オペレーターへのメッセージは明確です。料理観光市場は、地域の文脈を取り除くことなく、生きた食文化を信頼できる訪問者体験に変換できる者をますます評価しています。
ソーシャルメディアによる食の発見
ソーシャルメディアも料理観光市場を後押ししています。食の画像や短編旅行コンテンツが、目的地が検討対象に入った後に人々が行きたい場所や予約したいものに影響を与えるようになっているためです。この効果はアジアで特に強く、Agodaの2026年旅行展望では、台湾の旅行者の47%、ベトナムの35%、韓国の34%にとって食が主要な旅行動機であり、いずれも地域平均の31%を上回ることが示されました。同様の需要パターンは旅行検索行動にも見られ、Agodaは2026年初頭に韓国人旅行者による昌原、舒川、光陽などの季節の食の目的地への宿泊検索が前年比で増加したと報告しています。料理観光市場にとって、これは認知度がもはや目的地キャンペーンだけで構築されるものではないことを意味します。食のストーリー、フェスティバルの瞬間、地域の特産品が、分散したデジタルコンテンツを通じて旅行意欲を生み出すことができるからです。これらのダイナミックな特性は、視覚的で検索可能かつ予約しやすい形式で本物の体験を提供できる目的地やオペレーターに有利に働きます。
フードフェスティバルおよび美食イベントの拡大
料理観光市場は、目的地が食をパブリックイベントに変えることで恩恵を受けます。フェスティバルは集中した知名度、一時的な緊迫感、地域観光事業全体への幅広い参加を生み出すからです。マカオの2025年国際美食都市フェストは9日間で約100,000人の参加者を集め、同プログラムの国際美食フォーラムにはユネスコ美食都市から250人以上の参加者が集まりました。中東では、第9回国連観光世界美食観光フォーラムが2024年11月にバーレーンで開催され、その開催地は地域で初めてのことであり重要な意味を持ちました。これらの動向は、目的地が料理を食として構造化されていない背景的な魅力としてのみ残すのではなく、カレンダーイベントとしてパッケージ化することで料理観光市場が速く成長することを示しています。同じパターンはインドにも当てはまり、都市レベルの文化遺産、地域の食のルート、フェスティバルベースの需要が、目的地システムと予約経路が強化されれば、より組織化された料理観光を支援できる可能性があります。
料理を通じた政府主導の目的地ブランディング
公的機関は料理観光市場をますます形成しています。政府が料理を目的地のポジショニング、文化政策、訪問者経済計画の一部として活用するようになっているためです。世界フードトラベル協会の2026年指数は84カ国中イタリアとフランスを1位にランク付けし、タイに完璧なリーダーシップスコアを与えました。これは政策組織と目的地管理が競争力の可視的な指標になりつつあることを示しています。ユネスコの2025年10月のラクナウ認定は、確立された文化遺産を持つ料理回廊の目的地シグナルを強化するために制度的な支持がどのように機能するかというインド固有の例を加えました。料理観光市場にとって、このような正式なブランディングは国際旅行者の信頼障壁を低下させ、地域のオペレーターが予約可能な体験を開発するためのより強固なプラットフォームを提供します。また、明確な公的支援を持つ目的地は、同様に豊かな食文化を持ちながら訪問者インフラが弱い場所よりも早く投資を引き付ける可能性があることも示唆しています。
制約の影響分析*
| 制約 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 旅行および料理体験の高コスト | -1.5% | グローバル、西欧、北米、プレミアムアジア太平洋市場で深刻 | 中期(2〜4年) |
| 新興目的地における料理インフラの不足 | -0.9% | サハラ以南アフリカ、南アジアおよび東南アジアのゲートウェイ都市以外、南米の一部 | 長期(4年以上) |
| 熟練した料理ガイドおよびホスピタリティスタッフの不足 | -0.6% | グローバル、急速に拡大するアジア太平洋、中東・アフリカの目的地で最も深刻 | 中期(2〜4年) |
| 過度な商業化と料理の真正性の喪失 | -0.4% | 欧州とアジア太平洋の成熟した料理回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
旅行および料理体験の高コスト
料理観光市場は、特にキュレーションされた美食体験が標準的な旅行予算を大幅に上回る場合、明確な価格的障壁に直面しています。2025年には、プレミアム料理パッケージは従来の旅程より22%高い価格が設定され、中価格帯の旅行者の36%がキュレーションされた美食体験を見送っており、関心が必ずしも購入に結びつかないことを示しています。この圧力は料理観光市場のサプライサイドにも及んでおり、保険、労働、食材調達のコストにより、小規模オペレーターがサービス品質を損なわずに低価格フォーマットを提供することが難しくなっています。このコストギャップはインドや他の価格に敏感な市場で重要です。なぜなら、旅行者が合理的な支出範囲内で信頼できる体験を見つけられなければ、文化遺産の深さだけでは不十分だからです。オペレーターが予算レベル全体にわたって階層化された製品を作成しない限り、料理観光市場は広範な転換よりも願望において強い状態にとどまるリスクがあります。
新興目的地における料理インフラの不足
料理観光市場はまた、特に食文化は豊かでも支援システムがまだ発展途上にある目的地において、不均一な訪問者インフラによっても制限されています。世界フードトラベル協会の2026年成熟度指数はこの問題を明確に浮き彫りにしました。インドが総合34位にランクされ、指数が文化遺産だけでなくアクセスと管理を具体的に評価しているためです。料理観光市場にとって、これはコールドチェーンの品質、衛生コンプライアンス、案内表示、多言語対応、予約システム、ラストマイルアクセスのすべてが、関心が持続的な支出に転換するかどうかに影響することを意味します。このギャップはインドにとって特に重要です。強力な地域料理が需要を引き付けることができますが、旅行者の信頼は、より可視的で一貫した訪問者対応の提供に依存しているからです。これらのシステムがなければ、料理観光市場は深い地域の食の回廊に広がるのではなく、より知名度の高いゲートウェイ都市に集中する傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
活動タイプ別:
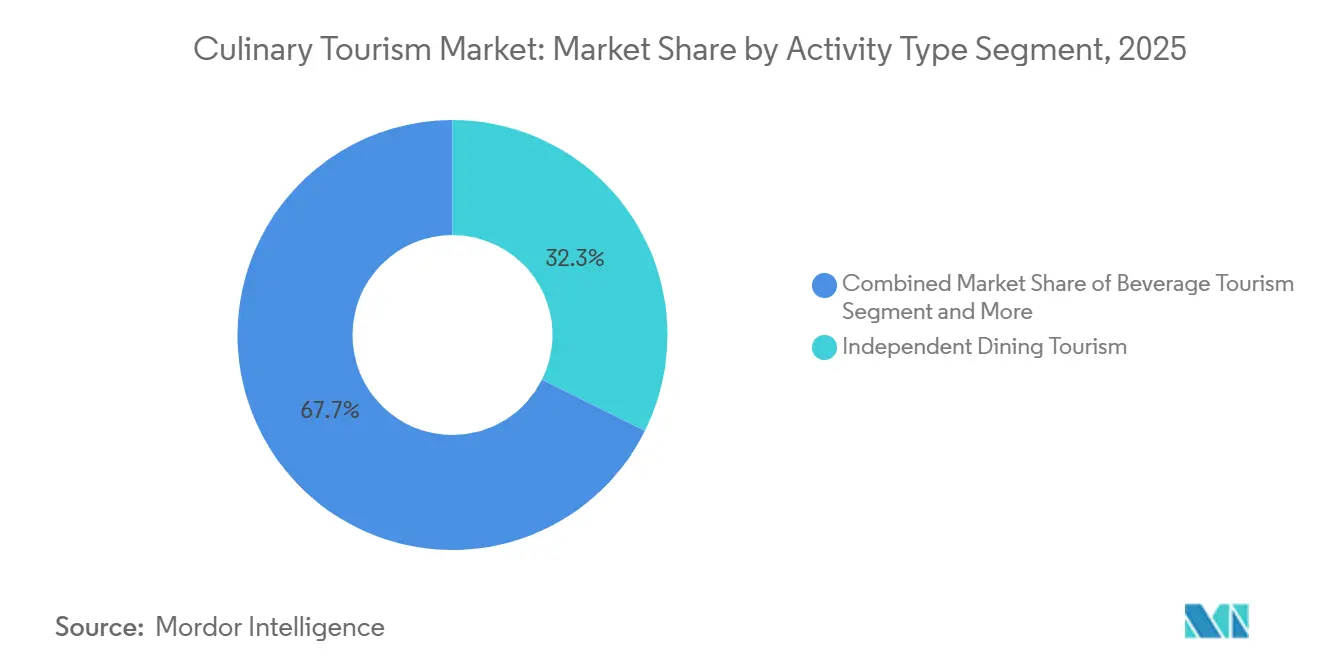
本物の体験が料理教室の需要を加速独立型ダイニング観光は2025年に料理観光市場シェアの32.34%を占め、食主導の旅行において最もシンプルで柔軟な入口を提供するため、最大の活動セグメントとなっています。このセグメントは、旅行者がレストラン予約を目的地探索の構造化された方法として活用することから恩恵を受けており、特にダイニングの密度、レビューの可視性、交通の利便性がすでに高い都市でその傾向が顕著です。このパターンはTrip.comグループのデータにも見られ、2025年上半期に料理旅行予約が前年比30%増加し、パリ、ロンドン、ニューヨーク、マドリード、ミラノでのダイニングへの強い関心が示されました。体験型学習・料理教室は最も成長の速い活動セグメントであり、このセグメントの料理観光市場規模は2031年にかけて7.46%のCAGRで拡大すると予測されています。この成長は、受動的な消費から実践的な参加への明確なシフトを反映しており、旅行者は完成した料理を味わうだけでなく、食材、技術、地域の食のストーリーを理解したいと考えています。
ガイド付き食のツアーと料理ルートは、構造、地域の解説、手頃な価格帯を組み合わせているため、料理観光市場において引き続き強い中間的な位置を占めています。Secret Food Toursが100都市以上、200ツア以上に拡大したことは、オペレーターが認識できる品質と都市固有のキュレーションをモデルに組み込むことで、ガイド付き形式が地域を超えてスケールできることを示しています。料理イベントとフェスティバルは季節的な需要を加えており、飲料観光は量的には小さいものの、支出の深さと目的地のアイデンティティにとって重要です。全体として、料理観光市場では境界が曖昧になっており、ダイニング、教室、ルート、イベント主導の参加がますます単一の旅程に組み合わされています。

観光客タイプ別:
国内需要が市場を支え、国際セグメントが成長をリード国内料理観光客は2025年の料理観光市場の61.12%を占めており、食主導の旅行の大部分が国境を越えた旅行だけでなく、依然として国内で行われていることを示しています。これは重要です。なぜなら、国内需要が料理観光市場により安定した基盤を提供するからです。特に地域料理が短距離旅行の繰り返しの理由を生み出す大きな国においてはなおさらです。インドでは、この構造が特に関連性を持ちます。州をまたぐ料理の多様性が、国際訪問がその潜在力を完全に発揮する前から、繰り返しの国内探索を支援するからです。国際料理観光客は残りの38.88%のシェアを保有していますが、2031年にかけて7.97%のCAGRでより速く拡大すると予測されています。この成長の根拠は、アジアの旅行意欲データによって支持されており、台湾の旅行者の47%、ベトナムの35%、韓国の34%にとって食が主要な旅行動機であることが示されています。
国内の規模と国際的な加速の分割は、料理観光市場にバランスの取れた構造を生み出しています。国内旅行者は地域オペレーターの活用を支援し、国際訪問者は言語サポート、体験デザイン、品質保証のアップグレードを正当化することが多いです。インドはこの枠組みの中で際立っています。その食の文化遺産は両方の観客に対応できますが、34位のGTMIランクは、グローバルな関心をより広い支出基盤に転換するためにより強力な訪問者システムがまだ必要であることを示しています。オペレーターにとって、最も強力なモデルは、完全に別々の製品ラインではなく、柔軟な適応を持つ共通のコア体験を通じて両グループにサービスを提供するものです。
流通チャネル別:
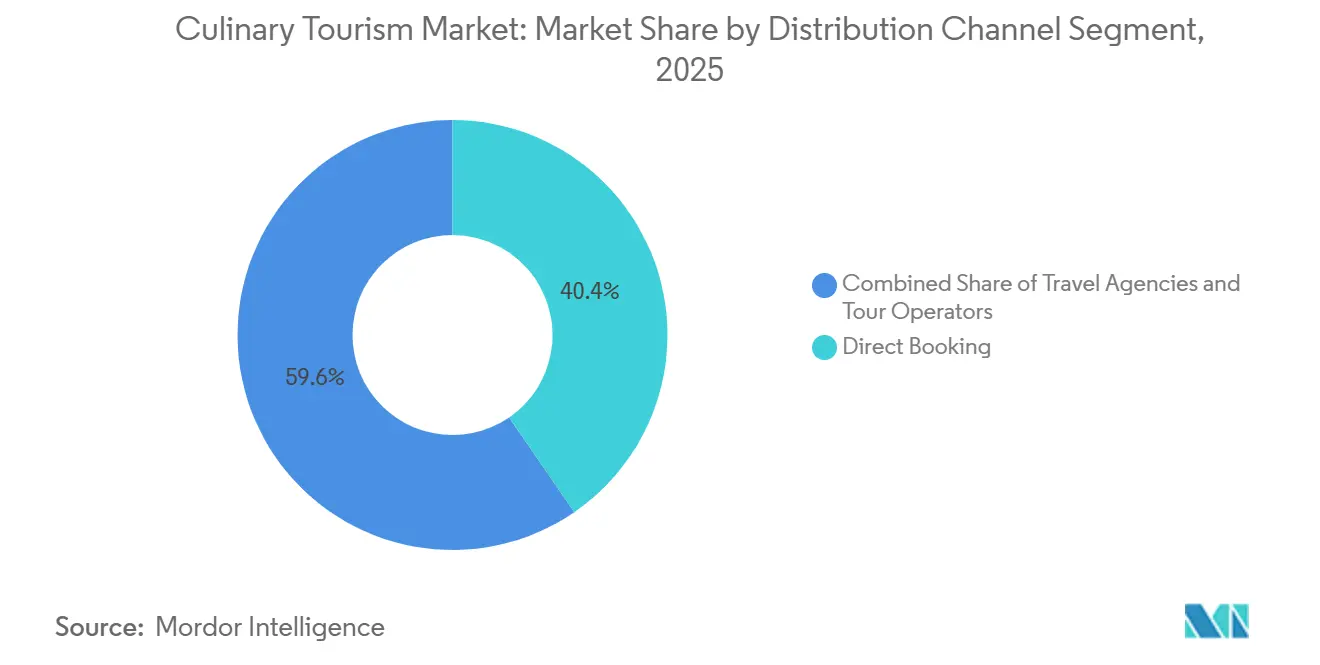
直接予約が優位を保つ中、デジタルプラットフォームが構造を再編直接予約は2025年の流通チャネルセグメントの40.41%を占め、料理観光市場の信頼主導の性質を反映しています。旅行者は体験を確認する前にオペレーターと直接連絡を取りたいと考えることが多いためです。このチャネルは、料理製品が個人的で変動的であり、顧客が支払い前にホストのプロフィール、グループサイズ、メニュータイプ、食事制限への対応について明確さを求めることが多いため、引き続き強力です。旅行代理店とツアーオペレーターは、特に食体験が交通、宿泊、またはより広い目的地プログラムとバンドルされている場合、キュレーションされた旅程とプレミアムプランニングにとって引き続き重要です。同時に、オンライン旅行プラットフォームの料理観光市場規模は2031年にかけて8.52%のCAGRで成長すると予測されています。この成長は、デジタル発見の向上、レビューの重層化の改善、プラットフォーム主導のスケールによって支えられており、Eatwithの100カ国以上でのプレゼンスとアメリカン・エキスプレスのAI対応ダイニング発見フローがその証拠です。
流通ミックスは、料理観光市場がオフラインからオンラインへという単純な方向に向かっていないことを示しています。代わりに、旅行者は旅程の早い段階でデジタルツールを使用しますが、多くは購入前に直接オペレーターとの接点から安心感を求めます。これはインドに関連しており、デジタル発見は急速に高まっていますが、体験の信頼性は依然として可視的な信頼シグナルとスムーズな問い合わせ後のコミュニケーションに大きく依存しています。最も恩恵を受けるべきオペレーターは、チャネルを代替品として扱うのではなく、強力な直接予約能力と構造化されたプラットフォームの可視性を組み合わせるものです。
旅行タイプ別:
団体旅行の最大セグメントかつ最速成長フォーマットとしての二重の役割団体旅行者は2025年に65.93%のシェアを保有し、2031年にかけて8.09%の最高予測CAGRを記録しており、料理観光市場においてリーダーが最速成長者でもある唯一のセグメントラインとなっています。このフォーマットは、共同試食、協働料理セッション、ガイド付き食の散策に適しており、参加者が一緒に旅行する場合、これらはすべて提供と価格設定が容易です。グループベースの設計はまた、料理観光市場全体でオペレーターがスタッフ配置、スケジューリング、地域調整をより効率的に管理するのに役立ちます。この運営ロジックはSecret Food Toursの多都市スケーリングモデルに見られ、標準化されたサービスフレームワークが100以上の目的地での地域提供を支援しています。このセグメントの強さは、食観光が食事の社会的側面を後付けとして残すのではなく、製品に組み込まれている場合に最もうまく機能することを示唆しています。
個人旅行者は市場シェアの34.07%を占めており、自己主導の旅行者が旅程の形と支出の選択に対してより大きなコントロールを求めることが多いため、このグループは引き続き重要です。料理観光市場では、このセグメントはカスタマイズ、柔軟なペース、より広い個人またはカップルベースの旅行の中での選択的なプレミアム体験を重視する傾向があります。商業的な結果は、団体フォーマットが量を牽引し、個人フォーマットが収益と実験を支援することが多い市場です。インドにとっては、主要ハブでの予約可能な団体体験と成熟した文化遺産目的地でのより柔軟な料理経路を組み合わせた混合供給モデルが最も効果的である可能性が高いです。
地域分析
ヨーロッパの料理観光市場
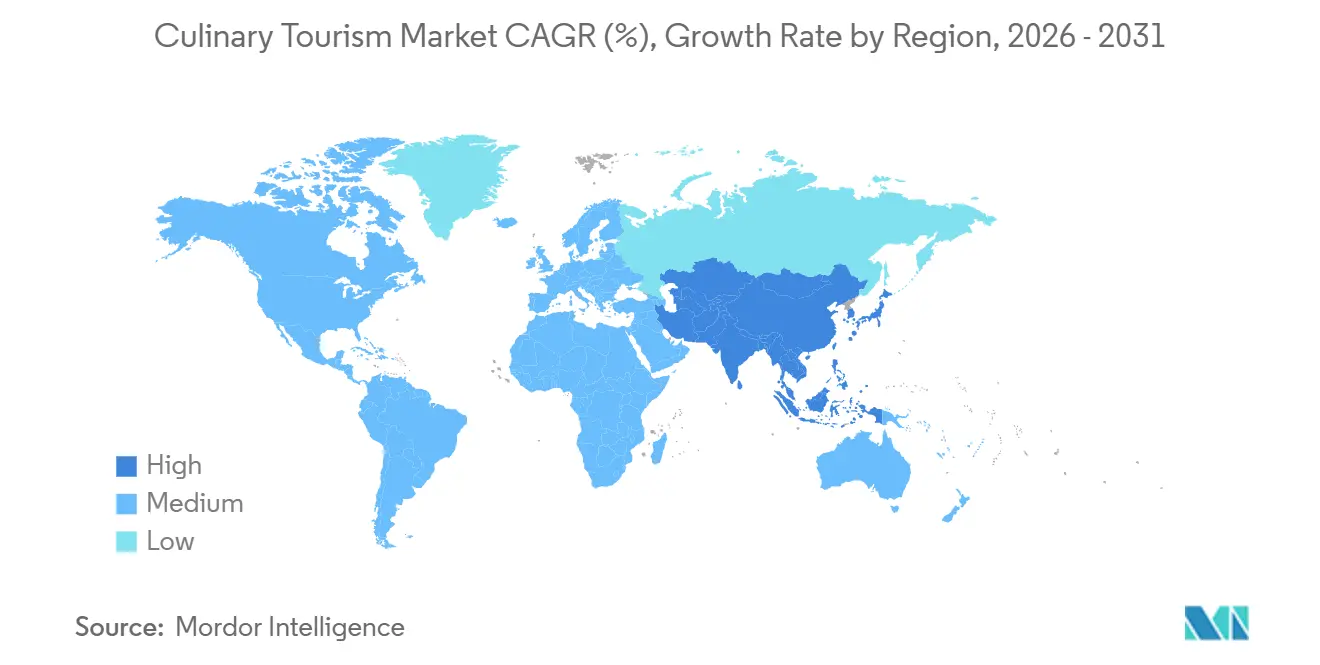
ヨーロッパは2025年の料理観光市場において32.85%のシェアを占め、最大の地域シェアを誇っている。これは、豊かな食文化の遺産、充実した観光インフラ、そして長年にわたって築かれた目的地への信頼を背景としている。フランスは2025年に1億200万人の国際観光客を受け入れた。国際観光収入は770億5,000万ユーロという過去最高を記録し、2024年比で9%増加した。これは、同国全体にわたる食をテーマとした旅行を支える経済的な厚みを示している。料理観光市場におけるヨーロッパの優位性は、食文化の遺産が制度化・推進され、狭い付加サービスとして販売されるのではなく、より広い観光の旅程に組み込まれている点にも起因している。この構造により、旅行者は品質を信頼でき、事業者は利便性だけでなく深みに対して価格を設定できる。その結果、この地域では料理が大衆・プレミアムを問わず幅広い訪問者セグメントにわたって持続的な需要の柱であり続けている。[2]
アジア太平洋の料理観光市場
アジア太平洋は最も成長の速い地域セグメントであり、アジア太平洋の料理観光市場は2031年までに8.85%のCAGRで拡大すると予測されている。Agodaの2026年の調査結果は、同地域全体で食をテーマとした旅行意向が強いことを示しており、台湾が47%でトップ、ベトナムが35%、韓国が34%と続いた。また、韓国では昌原、舒川、光陽といった季節の食の目的地への検索数が2026年初頭に急増した。アジア太平洋の料理観光市場は、ソーシャルディスカバリー、フェスティバルを起点とした旅行、そして公的なブランディングの組み合わせによっても支えられており、多くの成熟した地域と比べて商品革新がより可視化されている。インドはこの地域的な構図おいて最も明確な構造的機会の一つを示している。ラクナウが2025年にユネスコ美食都市に指定されたことで目的地としての認知度が高まる一方、インドのGTMIランキング34位は、インフラ整備にまだ改善の余地があることを示している。
北米、アジア太平洋および中東の料理観光市場
北米は料理観光市場においてよりデジタル成熟度の高い需要環境を示しており、プラットフォームの利用率が高く飲食への支出も多いが、ヨーロッパと比べてガストロノミーの位置づけは比較的制度化されていない。米国は2026年のGTMIで9位に位置しており、相当程度の成熟度を示す一方で、目的地レベルでの制度化をさらに強化する余地があることも示している。中東では、2024年11月にバーレーンが第9回国連観光世界ガストロノミー観光フォーラムを開催したこと、およびマカオが2025年に大規模なガストロノミーフェスティバルを開催したことは、新興または急成長するハブが料理を活用して観光のアイデンティティを強化し、より高付加価値の訪問者を誘致しようとしていることを示している。これらのパターンを総合すると、料理観光市場は、文化的な深みがイベントプログラミング、デジタルでの可視性、そして信頼性の高い公的支援と組み合わさっている地域で最も力強く拡大し続けることが示唆される。[3]
競合環境
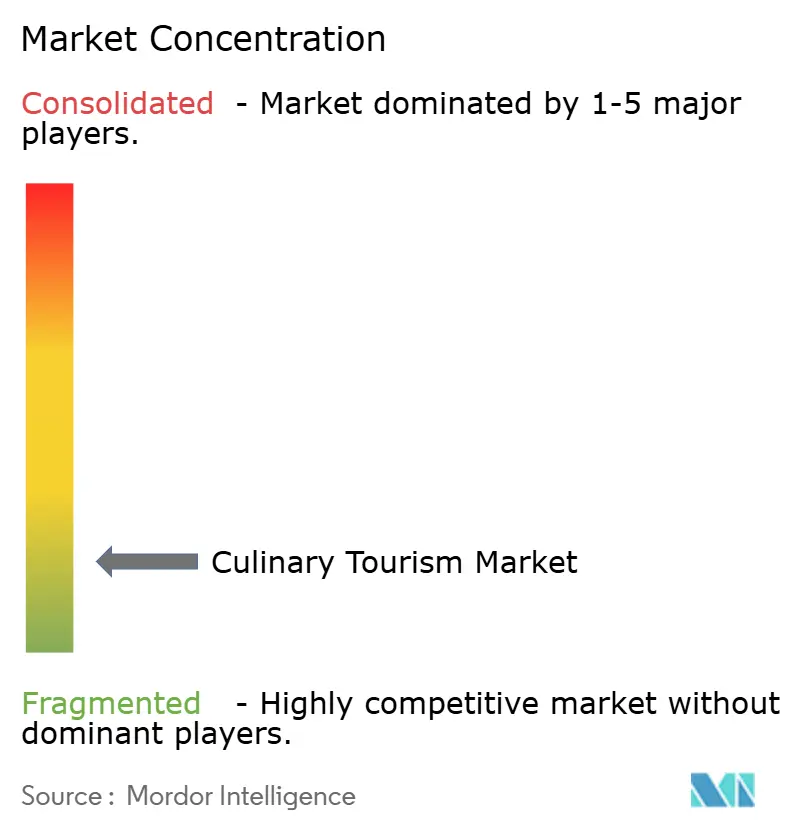
料理観光市場は依然として断片化しており、すべての地域、フォーマット、顧客タイプにわたって支配的な単一のオペレーターは存在しません。競争は、専門的な食のツアーオペレーター、料理プログラムを持つより広い体験型旅行会社、ホストと地域のオファリングを集約するデジタル体験プラットフォームに分散しています。この断片化した構造は料理観光市場を非常に直接的な方法で形成しています。ブランドの信頼は重要ですが、地域での提供品質が製品が現場で機能するかどうかを依然として決定します。専門家は通常、都市レベルの専門知識とコミュニティへのアクセスを通じて競争し、大規模なプレイヤーはスケール、流通、リピート顧客へのリーチを通じて競争します。その結果、地域の真正性と運営システムの両方が重要ですが、どちらも単独では十分ではない市場となっています。
一つの目に見える戦略的な動きはSecret Food Toursから来ており、100都市以上、200ツアー以上への拡大を発表し、100,000件以上の5つ星レビューと継続的な地理的成長計画を報告しました。同社はまた2026年3月にニューヨーク市のUltimate Food Toursの買収を発表しており、断片化した料理観光市場においても、一部のオペレーターが有機的な都市展開と並行して買収主導の拡大を使い始めていることを示しています。別の戦略的な例はTrip.comグループから来ており、2025年8月に上海で没入型の「テイスト・オブ・チャイナ」ダイニングショーを立ち上げ、その立ち上げを2025年上半期の強い料理旅行予約成長と結びつけました。これらの動きは、料理観光市場が物理的な拡大と食主導の体験を中心とした高付加価値パッケージングの両方を評価していることを示しています。
第三の戦略的方向性は、プラットフォームのポジショニングと予約技術に見られます。Eatwithの2025年の文化的管理を中心とした再ポジショニングは、プラットフォームが真正性をマーケティングテーマとしてだけでなく競争上の資産として認識するようになっていることを示唆しています。アメリカン・エキスプレスのダイニングコンパニオンベータ版も、ダイニングの発見、推薦、予約が接続されたエコシステム内で行われる、より統合された予約旅程を示しています。インドにとって、これは最も強力な競争的ジションが、信頼できる地域のストーリーテリングとプロフェッショナルな予約、言語アクセス、信頼できるサービス基準を組み合わせるオペレーターから生まれる可能性が高いことを意味します。その環境では、料理観光市場は小規模な地域専門家にとって引き続き開かれているはずですが、それは彼らが真正性を旅行者が発見し信頼しやすい形式に変換できる場合に限られます。
料理観光産業リーダー
-
TripAdvisor, Inc.
-
Viator, Inc.
-
G Adventures Inc.
-
Intrepid Group Pty Ltd
-
The Travel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
料理観光市場 このレポートでカバーされる企業
- Secret Food Tours
- Gourmet On Tour
- Culinary Backstreets LLC
- Eating Europe
- The International Kitchen
- Food Tours of America, Inc.
- Epicurean Ways LLC
- Context Travel, LLC
- Arigato Travel
- Foodies Colombia
- Innsbruck Food Tours
- Aquitaine Travel Guide
- The Travel Corporation
- Intrepid Group Pty Ltd
- G Adventures Inc.
- Abercrombie & Kent USA, LLC
- TripAdvisor, Inc.
- TourRadar GmbH
- Eatwith Inc.
- Cookly Pte. Ltd.
最近の産業開発事情 料理観光市場
- 2026年1月:アイルランドの農業・食料・海洋省が農村イノベーション・開発基金の下で2026年農業食料観光イニシアチブを立ち上げました。このプログラムは、地域のフードフェスティバル、職人市場、農場から食卓へのルートを開発するための競争的助成金として約300,000ユーロ(0.34 ミリオン 米ドル)を割り当て、地域農業を観光と直接結びつけることで訪問者経済を強化する政府主導の戦略を強調しています。
- 2025年11月:Eatwithは文化的管理を中心とした新しいブランドポジショニングを立ち上げ、国際旅行者に料理と文化がどのように提示されるかにおける地域ホストの主体性を強調しました。このプラットフォームは、家庭での夕食からシェフ主導のツアーまでの体験を持つ130カ国以上で運営されています。
- 2025年10月:ユネスコは58の新しい創造都市指定を発表し、インドのラクナウを美食創造都市として認定し、同市のアワディ料理文化遺産を認めました。この指定はインドの政府主導の料理目的地ブランディングにおける重要な一歩であり、ウッタル・プラデーシュ州地域での構造化された料理観光投資を促進することが期待されています。
- 2025年8月:Trip.comグループは上海で、精緻な料理とデジタルストーリーテリングおよびライブパフォーマンスを融合させた多感覚ダイニングショー「テイスト・オブ・チャイナ」を立ち上げました。同社は2025年上半期の料理旅行予約が前年比30%増加し、パリ、ロンドン、ニューヨーク、マドリード、ミラノがトップのダイニング目的地であることを公表しました。
グローバル料理観光市場レポートの調査範囲
| ガイド付き食のツアーと料理ルート |
| 体験型学習と料理教室 |
| 独立型ダイニング観光 |
| 料理イベントとフェスティバル |
| 飲料観光 |
| 国内料理観光客 |
| 国際料理観光客 |
| 直接予約 |
| 旅行代理店とツアーオペレーター |
| オンライン旅行プラットフォーム |
| 個人旅行者 |
| 団体旅行者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 活動タイプ別 | ガイド付き食のツアーと料理ルート | |
| 体験型学習と料理教室 | ||
| 独立型ダイニング観光 | ||
| 料理イベントとフェスティバル | ||
| 飲料観光 | ||
| 観光客タイプ別 | 国内料理観光客 | |
| 国際料理観光客 | ||
| 流通チャネル別 | 直接予約 | |
| 旅行代理店とツアーオペレーター | ||
| オンライン旅行プラットフォーム | ||
| 旅行タイプ別 | 個人旅行者 | |
| 団体旅行者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
料理観光分野の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
料理観光市場は2025年に58.95 ビリオン 米ドルと評価され、2026年に61.90 ビリオン 米ドルに達し、6.96%のCAGRで2031年までに86.66 ビリオン 米ドルに達すると予測されています。
食主導の旅行に対するグローバルな需要をリードしている地域はどこですか?
欧州は2025年に32.85%の最大シェアを保有し、強力な訪問者インフラと深い料理文化遺産に支えられており、アジア太平洋はより速く成長しています。
旅行者の支出の最大シェアを引き付ける活動タイプはどれですか?
独立型ダイニング観光が2025年に32.34%のシェアで首位を占め、レストラン主導の探索が最もアクセスしやすくスケーラブルなフォーマットであり続けることを示しています。
アジア太平洋の料理旅行においてより速い成長を促進しているものは何ですか?
食主導の旅行意欲は地域全体で高く、Agodaは台湾47%、ベトナム35%、韓国34%を報告しており、フードフェスティバル目的地への検索成長も強いです。
この分野においてインドが重要な理由は何ですか?
インドは深い地域の食文化遺産と高まるグローバルな知名度を組み合わせており、ラクナウの2025年ユネスコ美食指定がそのポジションを強化しています。ただし、インフラのギャップにより2026年のGTMIで34位にランクされています。
キュレーションされた食旅行のより広い採用を制限する主な課題は何ですか?
コストが最大の障壁であり、2025年にプレミアム料理パッケージが標準的な旅程より22%高い価格で設定され、中価格帯の旅行者の36%がキュレーションされた美食体験を見送っています。