
ビーチホテル・リゾート市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 203.31 十億米ドル |
| 市場規模 (2032) | 262.19 十億米ドル |
| 成長率 (2027 - 2032) | 5.22 % |
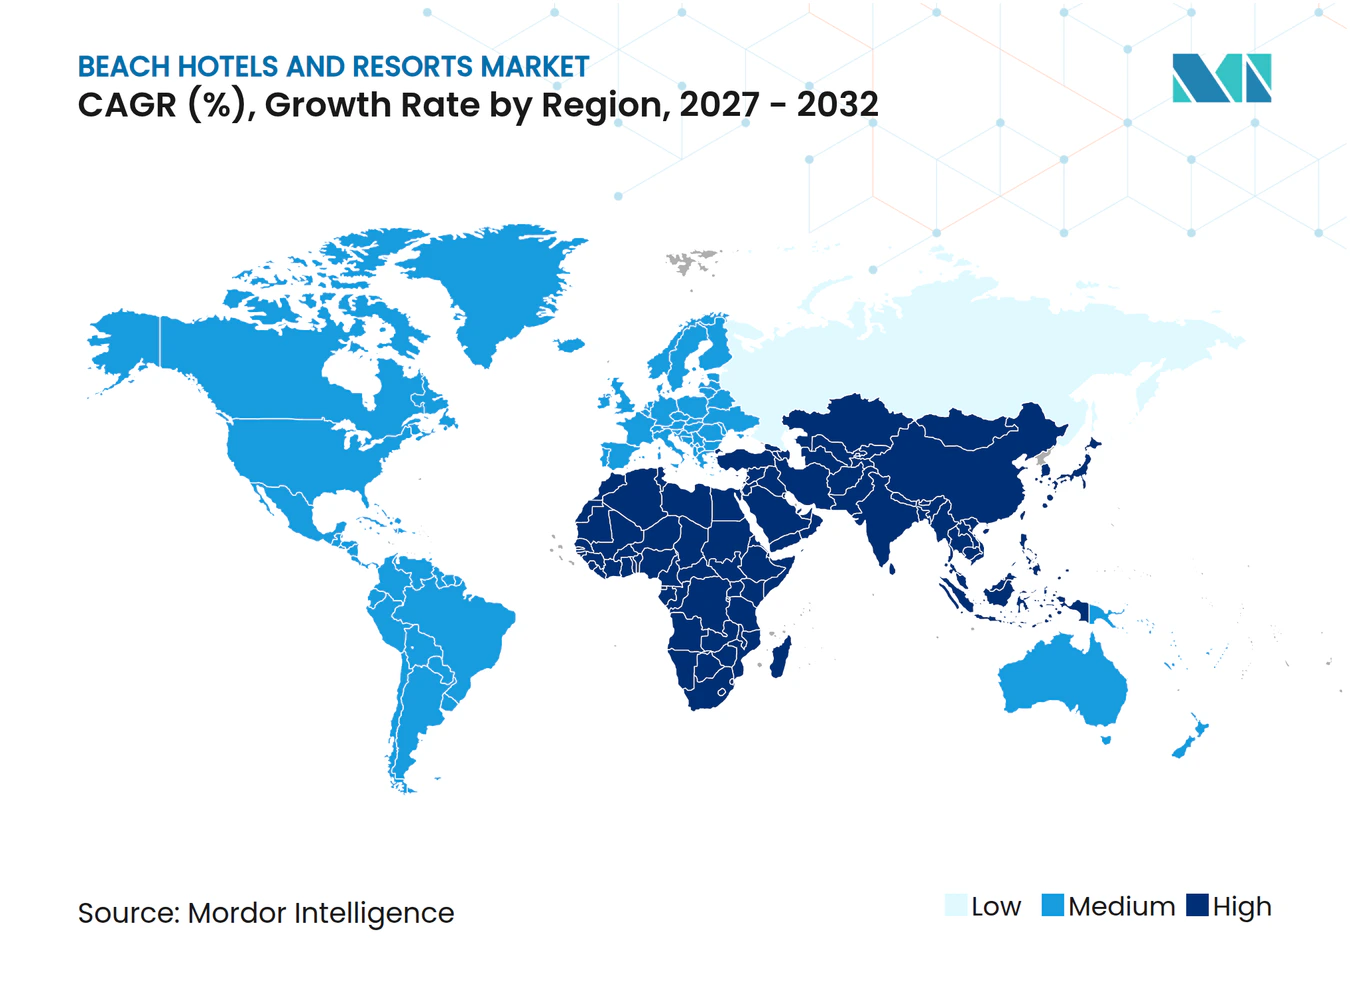
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビーチホテル・リゾート市場分析
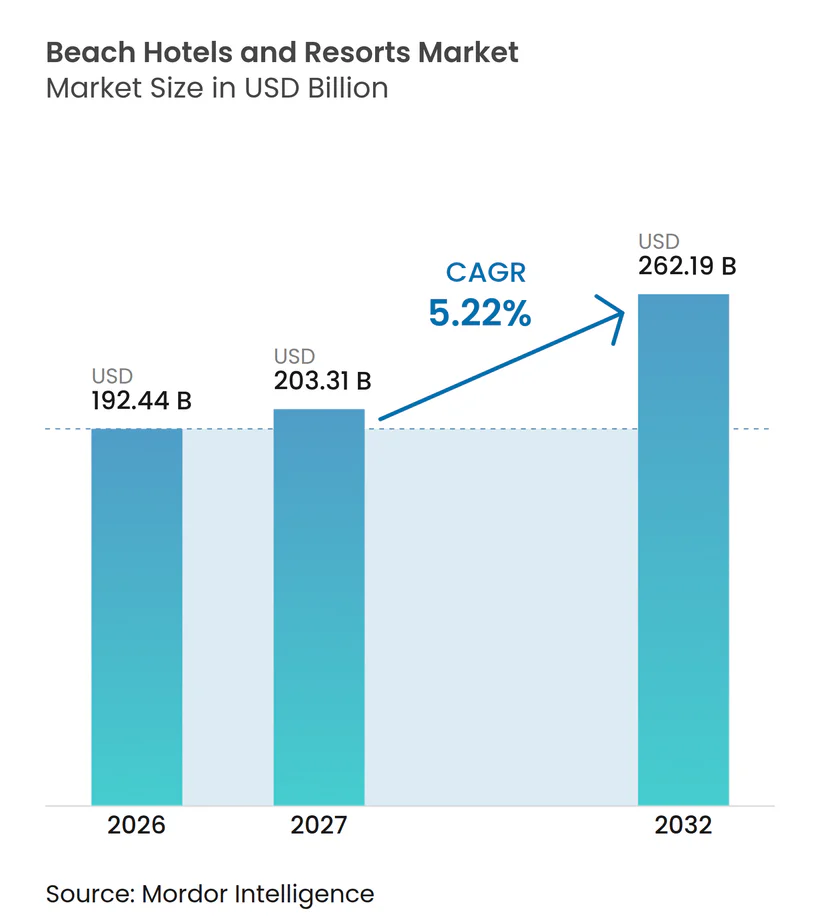
グローバルビーチホテル・リゾート市場は2026年に192.44 ビリオン 米ドルと評価され、2027年の203.31 ビリオン 米ドルから2032年には262.19 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.22%です。国際観光は2025年に15.2億人の宿泊旅行者を記録し、2024年比で4%増加しました。観光収入は1.900 トリリオン 米ドルに達し、グローバルビーチホテル・リゾート市場の事業者の需要を支えています。航空路の拡充、高付加価値滞在への需要、デジタル直販の拡大により、事業者は確立された沿岸目的地を超えて需要を拡大できるようになっています。しかし、市場は保険コストの上昇、季節的な需要変動、代替宿泊施設との競争という課題に直面しています。ブランド事業者はアセットライト型拡大、オールインクルーシブ形式、ロイヤルティプログラム、体験型サービスで対応しています。独立系施設はローカルな個性の強調と柔軟な価格設定で競争しています。
主要レポートのポイント
- 宿泊タイプ別では、ラグジュアリービーチホテル・リゾートが2026年のグローバルビーチホテル・リゾート市場シェアの34.82%を占め、エコリゾートおよびリジェネラティブビーチリゾートは2032年までに6.83%のCAGRで成長すると予測されています。
- 予約チャネル別では、オンライン旅行代理店(OTA)が2026年のグローバルビーチホテル・リゾート市場シェアの38.84%を占め、ダイレクト予約チャネルは2032年までに6.53%のCAGRで成長すると予測されています。
- 物件タイプ別では、チェーン・ブランド物件が2026年のグローバルビーチホテル・リゾート市場シェアの56.91%を占め、インディペンデント物件は2032年までに6.91%のCAGRで成長すると予測されています。
- 観光タイプ別では、国際観光が2026年のグローバルビーチホテル・リゾート市場シェアの52.62%を占め、国内観光は2032年までに6.14%のCAGRで成長すると予測されています。
- 地域別では、欧州が2026年のグローバルビーチホテル・リゾート市場シェアの32.73%を占め、アジア太平洋は2032年までに6.98%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際レジャー・沿岸観光の回復 | +1.5% | グローバル(欧州およびアジア太平洋が主導) | 短期(2年以内) |
| ビーチ滞在のプレミアム化と体験型ホスピタリティ | +0.9% | グローバル(中東、インド洋、カリブ海で最も強い) | 中期(2~4年) |
| オールインクルーシブおよび統合型リゾートコンセプトの拡大 | +0.8% | 南北アメリカ(アジア太平洋および中東・アフリカへ拡大中) | 中期(2~4年) |
| モバイルファースト予約、ダイレクトコマース、収益パーソナライゼーション | +0.6% | グローバル(北米および西欧で最も速い) | 短期(2年以内) |
| デスティネーションウェディング、ウェルネス、多世代旅行 | +0.5% | インド洋、地中海、カリブ海 | 中期(2~4年) |
| 沿岸航空路線と目的地インフラによる新規客室供給の開放 | +0.5% | アジア太平洋、中東・アフリカ、カリブ海 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国際レジャー・沿岸観光の回復
国際レジャー旅行は、沿岸リゾートが国境を越えた旅行者に依存しているため、グローバルビーチホテル・リゾート市場の主要な促進要因であり続けています。アフリカは2025年に国際到着者数が8%増加し、北アフリカは11%増加し、新興地中海・紅海目的地の魅力が高まっています。航空路線の改善により、特に島嶼部や二次的な沿岸目的地へのルートが整備されれば、この需要を予約に転換できます。国連観光機関は2026年の国際到着者数が3%~4%増加すると予測しており、リゾート投資の継続を支えています。インドでは、航空路線の改善とゴア、ケーララ、アンダマン・ニコバル諸島などの沿岸目的地へのアクセス向上により、製品提とインフラ品質が追いつけば訪問者基盤を拡大できます[1]。
ビーチ滞在のプレミアム化と体験型ホスピタリティ
ゲストがプライバシー、ウェルネス、文化活動、パーソナライズされたサービスをより重視するようになるにつれ、ビーチ滞在の重要性が高まっています。査読済み研究によると、ラグジュアリーリゾートにおける体験型プログラム(フィットネス、エンターテインメント、子ども向け文化活動、ロマンスパッケージなど)はゲスト満足度を向上させ、リピート予約を促進することが明らかになっています。これらのプログラムは、より高い客室料金と施設内支出の増加を可能にすることで、グローバルビーチホテル・リゾート市場を支えています。したがって、プログラムとサービス品質は、立地や客室数と同様に重要になっています。アジア太平洋のリゾートにとって、地域に根ざしたウェルネスサービス、料理、自然体験、文化プログラムは、標準化されたラグジュアリー形式よりも重要性を増しています。このアプローチは、高付加価値の国内需要と特定の国際レジャー旅行者を引き付けるのに役立ちます。
オールインクルーシブおよび統合型リゾートコンセプトの拡大
オールインクルーシブリゾートは、従来のカリブ海への集中を超えて拡大し、ビーチ目的地のより広範なモデルになりつつあります。2025年6月、Hyattはメキシコ、ドミニカ共和国、ジャマイカにわたる15のオールインクルーシブリゾートを追加するPlaya Hotels & Resortsの2.6 ビリオン 米ドルの買収を完了しました[2]。Accorは南北アメリカにRoyal Holiday Groupの17ホテルを追加し、同地域にRixosを導入する計画を発表しました。これらの動きは、国際的な事業者が客室、食事、レジャー、アクティビティを組み合わせたパッケージを重視していることを示しています。このモデルはゲストの利便性を向上させ、施設レベルの支出をより予測可能にします。オールインクルーシブオプションは、透明な価格設定が重要なファミリー休暇、ウェディンググループ、短期レジャー旅行に適しています。
モバイルファースト予約、ダイレクトコマース、収益パーソナライゼーション
モバイル予約とダイレクトデジタルコマースは、リゾート事業者が獲得する価値を向上させることができます。SiteMinder社の2025年調査によると、ダイレクト予約の平均単価は1予約あたり519 米ドルであるのに対し、OTA経由では320 米ドルでした。これにより、事業者は自社ウェブサイトでの予約速度、ロイヤルティ特典、パーソナライズされたオファーを改善するよう促されています。ダイレクトチャネルにより、リゾートは客室と食事、スパサービス、空港送迎、エクスカーションをパッケージ化することもできます。独立系施設はリーチのためにOTAを必要とするため、ダイレクトコマースは完全な代替ではなく補完的な手段です。ビーチホテル・リゾート産業では、事業者はモバイルファーストデザインと明確なオファーを活用してリピートゲストを獲得しながら、新規顧客向けにサードパーティ流通を維持することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 季節性とショルダー期間の稼働率変動 | -0.5% | グローバル(欧州およびカリブ海で最も顕著) | 短期(2年以内) |
| 気候リスク、保険料の再設定、災害復旧コスト | -0.6% | カリブ海、太平洋諸島、米国メキシコ湾岸、東南アジア | 長期(4年以上) |
| 沿岸インフラ容量の開発ボトルネック | -0.4% | アジア太平洋、カリブ海、新興沿岸市場 | 中期(2~4年) |
| 代替宿泊施設とダイレクト予約による利益率圧迫 | -0.5% | グローバル(北米および西欧で最も顕著) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
季節性とショルダー期間の稼働率変動
季節性は引き続き主要な抑制要因であり、沿岸需要はしばしば限られたピーク月に集中します。カリブ海では、2025年にホテル稼働率が12月に改善する前の9か月連続で前年比低下し、通年稼働率は63.7%でした[3]。このパターンにより、事業者は需要の弱い時期に客室料金を値引きし、利用可能な在庫を削減し、または固定費を吸収せざるを得なくなる場合があります。リゾートは、学校の休暇に依存しないウェディング、会議、ウェルネス滞在、グループ旅行をターゲットにすることでこのリスクを軽減できます。ダイナミックプライシングにより、イベント、天候条件、需要変動に合わせて客室料金を調整することもできます。インドの沿岸リゾートも同様の季節的需要パターンに直面しており、多様なプログラムと国内週末旅行が閑散期の管理に役立ちます。
気候リスク、保険料の再設定、災害復旧コスト
気候リスクは、グローバルビーチホテル・リゾート市場における海岸沿い物件の運営コストと資金調達コストを増加させています。バルバドス政府は、保険コストの上昇がブティックホテルの改修資金調達能力を制限する可能性があると述べています。極端な気象は航空サービスを混乱させ、到着者数を減少させ、復旧コストを増加させる可能性があります。これらのリスクは、沿岸開発における慎重な立地選定、耐久性のある設計、事業継続計画、信頼性の高い保険手配の必要性を浮き彫りにしています。事業者は新しいビーチ物件を開発する際に、モンスーンリスク、海岸侵食、地域インフラの耐久性を考慮する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者行動分析
2025年の米国ラグジュアリーリゾート30施設を対象とした研究では、フィットネス活動、夜間エンターテインメント、子ども向け文化活動、パーソナライズされた体験がリゾートのサービスを差別化し、ゲスト満足度を高めることができると明らかになりました。SiteMinder社による1億2,500万件以上のホテル予約の分析では、2024年の自社ウェブサイト直接予約の平均単価が1予約あたり519 米ドルであったのに対し、オンライン旅行代理店(OTA)経由では320 米ドルでした。これらの知見は、ビーチリゾートが目的地固有の体験を開発し、ダイレクト予約チャネルを強化する機会を示しています。
プレミアムグループイベントも高付加価値のリゾートサービスを支えています。Mar del Caboは、最低3泊から75,000 米ドルで最大80名を収容できるビーチフロント物件の貸し切りサービスを導入しました。また、FII研究所は、調査対象のグローバル旅行者の43%がサステナブルな滞在に追加料金を支払う意向があると報告しており、信頼性の高い環境イニシアチブの可能性を支持しています。
ホスピタリティパフォーマンスインテリジェンス
グローバルな宿泊施設の稼働率は2025年11月に66%に達し、2024年11月の水準と一致しました。カリブ海のホテル稼働率は2025年に平均63.7%で、前年比1.3ポイント低下しました。稼働率の低下にもかかわらず、カリブ海の平均日額料金(ADR)は2.1%上昇して350.37 米ドルとなり、販売可能客室1室あたりの収益(RevPAR)は0.8%増加して223.12 米ドルとなりました。料金の上昇が客室需要の弱さを部分的に相殺しました。
沿岸リゾートの収益性は、施設レベルのコスト管理と料金維持にも依存していました。Club Medは2025年に稼働率75.8%(前年比1.8ポイント増)を報告し、ADRは5%上昇して241ユーロ(283.49 米ドル)となりました。バルバドス政府は、保険コストの上昇をブティックリゾートの競争力と改修の制約として特定しました。これらの圧力は、気候耐久性への投資、運営コスト規律、食事・ウェルネス・エクスカーションからの付帯収益の重要性を支持しています。
セグメント分析
宿泊タイプ別:
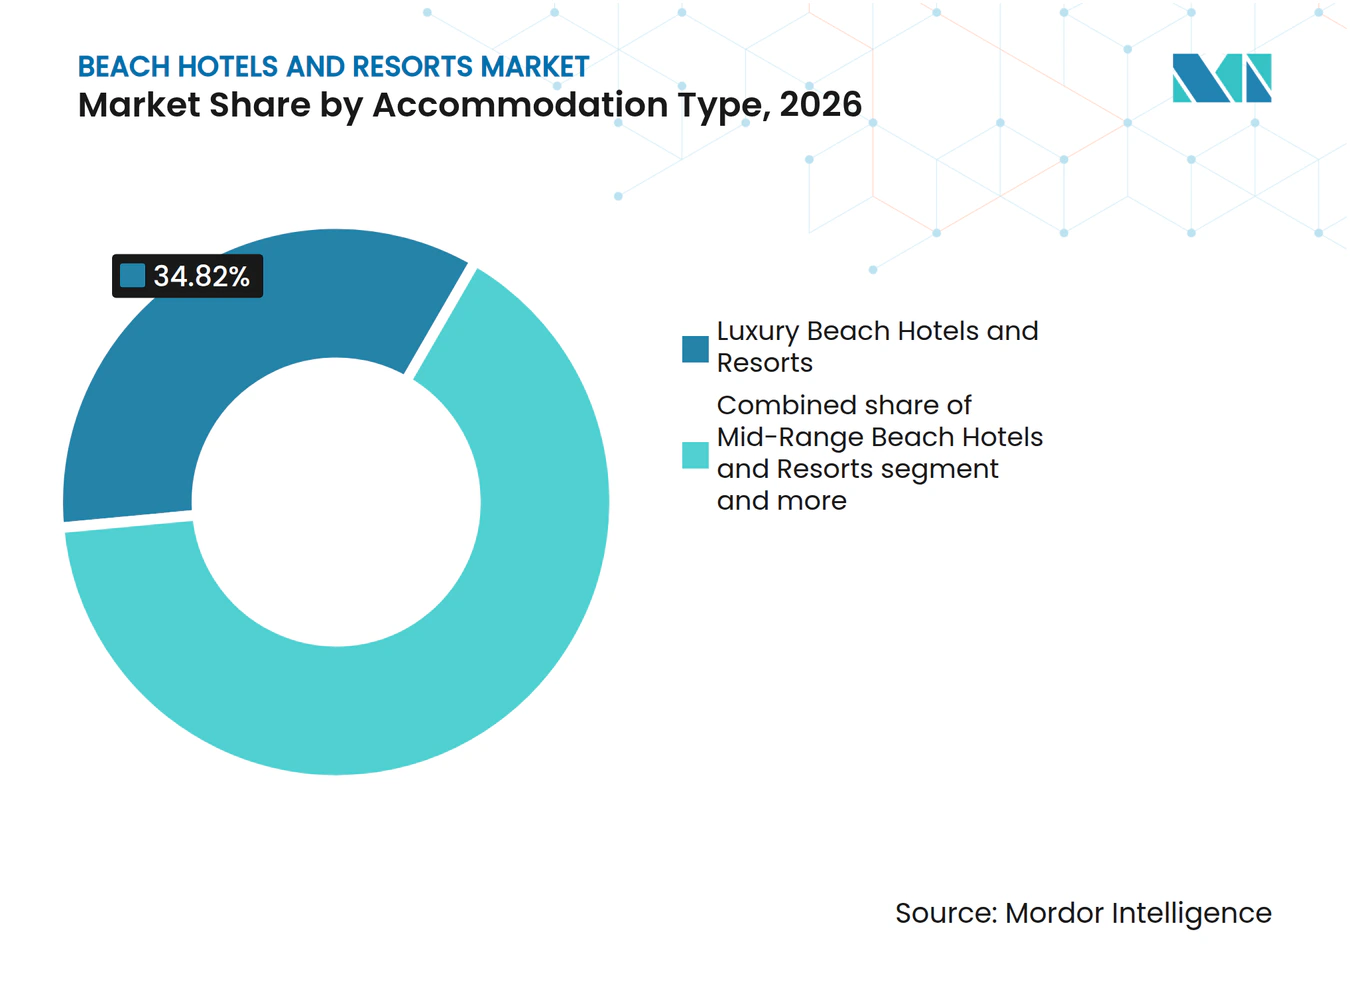
ラグジュアリーが主導、エコリゾートが構造的な地位を獲得ラグジュアリービーチホテル・リゾートは2026年のグローバルビーチホテル・リゾート市場規模の34.82%を占めました。プライバシー、高いサービスレベル、ヴィラ、ウェルネス施設、厳選されたアクティビティを求める旅行者がこのセグメントを支えています。ラグジュアリー物件は、その体験が標準的な宿泊施設と明確に異なる場合に料金を維持できます。ブティックおよびライフスタイル物件は、地域の個性と親密なゲスト体験で競争しています。ミッドレンジホテルは、価格に敏感な旅行者をターゲットにしたロイヤルティオファーや代替レンタルを活用するブランドからの圧力に直面しています。
エコリゾートおよびリジェネラティブビーチリゾートは2032年までに6.83%のCAGRで成長すると予測されています。このセグメントは、FII研究所が報告した信頼性の高いリジェネラティブ滞在に追加料金を支払う意向のある旅行者43%の恩恵を受けています。環境基準は、ゲスト体験と運営に統合された場合にポジショニングを強化します。バジェットビーチホテル、ホステル、ゲストハウスは、短期レンタルが同様の価格でより広いスペースを提供する場合に脆弱なままです。インドでは、エコリゾートは広範なサステナビリティメッセージではなく、検証済みの保全活動とコミュニティパートナーシップを通じて差別化できます。



予約チャネル別:
OTAが数量で主導、ダイレクトコマースが価値を獲得オンライン旅行代理店は2026年の収益の38.84%を占め、グローバルビーチホテル・リゾート市場で最大の予約チャネルとなっています。その規模は、目的地をまたいだ比較購買と国際需要を支えています。グローバルなロイヤルティプログラムや大規模なマーケティング予算を持たない独立系ホテルにとって重要です。OTAのリスティングは、新しい目的地や新規開業物件の認知度向上にも役立ちます。しかし、OTAへの依存は流通コストを増加させ、ゲストとの直接的な関係を弱める可能性があります。
ダイレクト予約チャネルは2032年までに6.53%のCAGRで成長すると予測されています。SiteMinder社は、ダイレクト予約の平均単価が519 米ドルであるのに対し、OTA予約では320 米ドルと報告しています。ロイヤルティ特典、モバイル予約エンジン、アドオンオファーがダイレクトチャネルを強化できます。オフラインエージェントは、複雑な旅行、長距離パッケージ、デスティネーションウェディング、多世代旅行において引き続き重要です。法人および旅行管理会社の予約は、ビジネス旅行とレジャー旅行が重なる通年需要を支える可能性があります。
物件タイプ別:
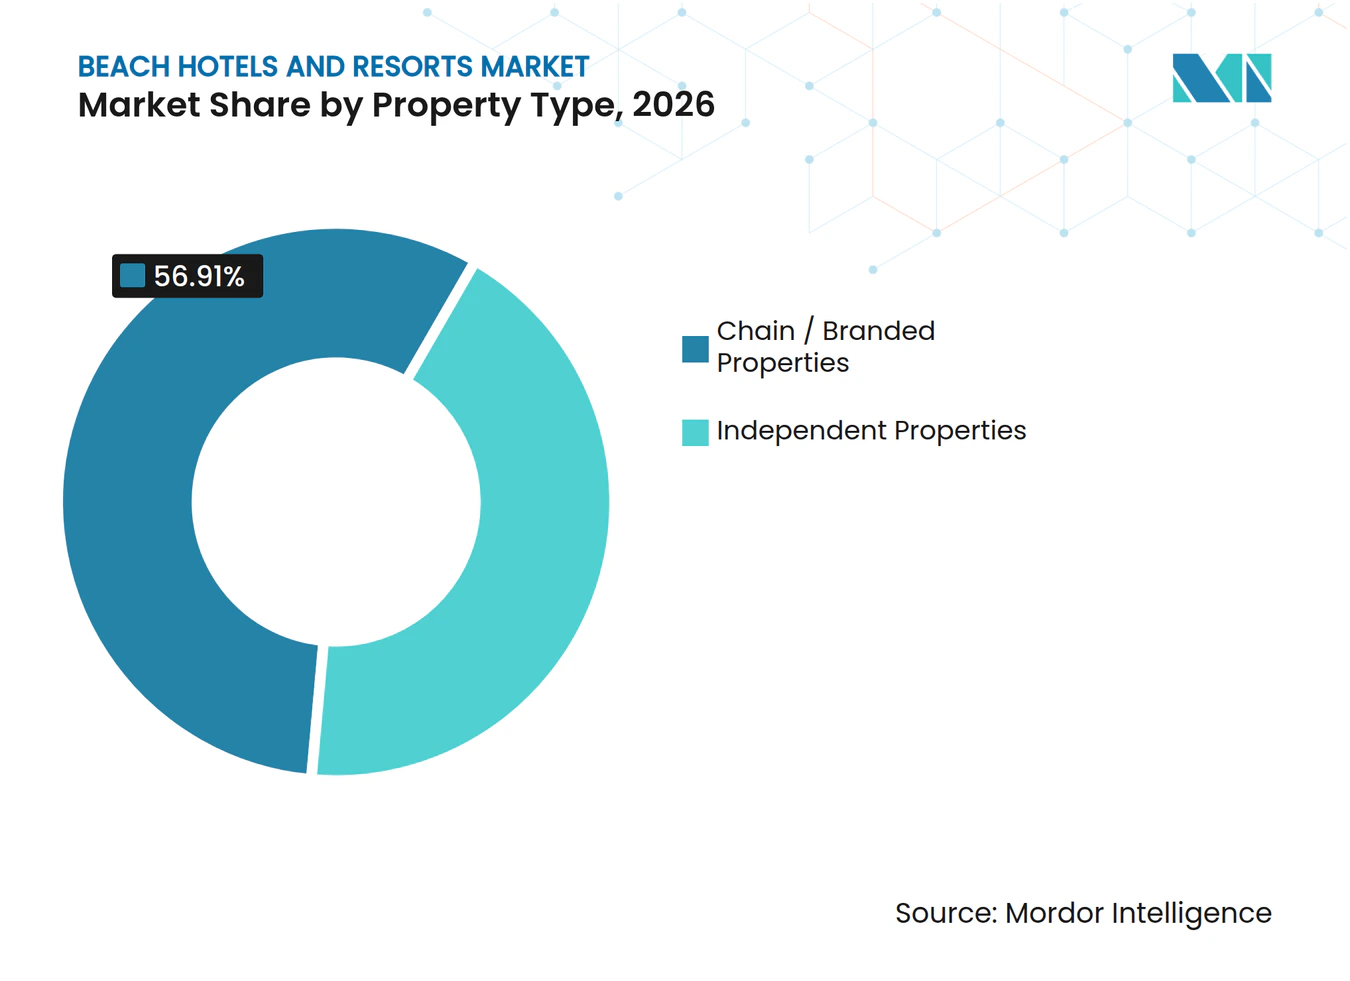
ブランドのスケールとインディペンデントの差別化チェーン・ブランド物件は2026年の収益の56.91%を占めました。その優位性は、グローバル流通、ロイヤルティプログラム、認知された基準、国際旅行者の間での予約リスクの低さから生まれています。コンバージョン主導の拡大により、グローバルブランドは一から開発を待たずに沿岸地域に参入できます。また、独立系オーナーが資産所有権を維持しながら流通システムへのアクセスを得ることも可能にします。このアセットライトアプローチは、不動産を売却せずにより強力な流通を求めるリゾートオーナーに適しています。
インディペンデント物件は2032年までに6.91%のCAGRで成長すると予測されています。地域の知識、柔軟性、独自のデザイン、体験主導のサービスで競争しています。しかし、オンライン旅行代理店(OTA)への依存度が高くなっています。Cloudbeds社は、2024年のグローバルインディペンデント物件予約の61%をOTAが占めたと報告しています[4]。したがって、流通コストは引き続き主要な懸念事項です。独立系沿岸リゾートは、パーソナライズされたサービス、地域パートナーシップ、リピートビジネス、ダイレクト予約特典を通じて利益率を守ることができます。

観光タイプ別:
国際旅行者が収益を牽引、国内旅行が加速国際観光は2026年の収益の52.62%を占めました。象徴なビーチ目的地は、1泊あたりの支出が多く滞在期間が長い国際ゲストに依存することが多いです。国連観光機関は、2025年の回復に続き、2026年の国際到着者数が3%~4%増加すると予測しています。この需要は、長距離旅行者に依存する離島、ラグジュアリー、オールインクルーシブ物件を支えています。また、グローバルビーチホテル・リゾート市場における目的地へのアクセス、ビザ手続き、安全性、航空輸送能力の重要性も浮き彫りにしています。
国内観光は2032年までに6.14%のCAGRで成長すると予測されています。レジャー支出が増加しているアジア太平洋と南米全体でアクセスしやすい需要基盤を提供しています。国内ゲストは短期旅行、リピート訪問、ファミリー休暇、オフピーク需要を支えています。リゾートは、国内語サービス、地域料理、学校の休暇や連休に合わせたパッケージを通じてこのセグメントにサービスを提供しています。国内と国際の需要の組み合わせは、国際旅行条件が変化した際の収益安定性を向上させることができます。
地域分析
欧州は2026年のグローバルビーチホテル・リゾート市場の32.73%のシェアを保有していました。同地域は2025年に7億9,300万人の国際到着者を記録し、パンデミック前の水準を6%上回りました。スペインは成熟したリゾートインフラとレジャー需要に支えられ、主要な沿岸市場であり続けています。カナリア諸島とバレアレス諸島のビーチフロント用地の限られた供給が供給規律と高い料金を支えています。ギリシャは確立された地中海レジャー目的地を求める国際ブランドを引き続き引き付けています。
アジア太平洋は2032年までに6.98%のCAGRで成長すると予測されています。同地域は2025年に3億3,100万人の国際到着者を記録し、6%増加し、北東アジアは13%増加しました。モルディブとセーシェルは13%の到着者数増加を記録し、Minor Hotelsは2025年12月にNH Collection Maldives Reethi Resortを開業しました。インドネシア、タイ、ベトナム、フィリピンは競争力のあるラグジュアリーリゾート市場であり続けています。インドは国内旅行需要の恩恵を受けており、沿岸アクセス、製品品質、環境管理を改善する機会があります。
南北アメリカ、中東、アフリカは追加の成長機会を提供しています。中東は2025年に国際訪問者数が1億人に近づき、パンデミック前の水準を39%上回り、アラブ首長国連邦とサウジアラビアはラグジュアリー沿岸インフラを拡大しました。ラス・アル・ハイマはRevPARが11.5%増加しました。アフリカは到着者数が8%増加し、北アフリカでは11%増加しました。新規供給には信頼性の高い輸送、サービス、環境耐久性が必要です。
ホスピタリティ供給・開発インテリジェンス
グローバルビーチホテル・リゾート市場は、南米、カリブ海、中東、地中海欧州、アジア太平洋全体で供給能力を拡大しています。2025年第2四半期、南米の建設パイプラインには748のホテルプロジェクト・116,648室が含まれており、前年比でプロジェクト数が22%、客室数が20%増加しました。メキシは263プロジェクト・40,428室を占め、メキシコ、ブラジル、ドミニカ共和国が地域パイプライン活動のほぼ3分の2を占めました。新規開発は、特にカリブ海目的地でホテル客室とブランドレジデンスを組み合わせることが増えており、プリセールスがプロジェクト資金調達を支援できます。このモデルにより、客室収益だけでは建設経済を支えられない沿岸プロジェクトを開発者が推進できる可能性があります。
ラス・アル・ハイマは2025年に9,000以上のホテルキーを保有し、2026年~2030年のパイプラインに9,500室以上を追加しています。パイプラインの大部分は5つ星物件で占められており、190億ディルハム(5.17 ビリオン 米ドル)のWynn Al Marjan Island統合型リゾートが主導しています。スペインでは、テネリフェの1,037室のMare Nostrum Resortが2025年に4億3,000万ユーロ(505.81 ミリオン 米ドル)で売却され、大型沿岸資産への持続的な投資家の関心を示しています。Minor Hotelsは2027年末までに世界で850物件を超えることを目指しており、中東、エジプト、アジア太平洋を拡大優先地域としています。Banyan Groupは100リゾートに達した後、2026年に参入し、専門リゾートグループの継続的な拡大を反映しています。
競争環境
市場集中度
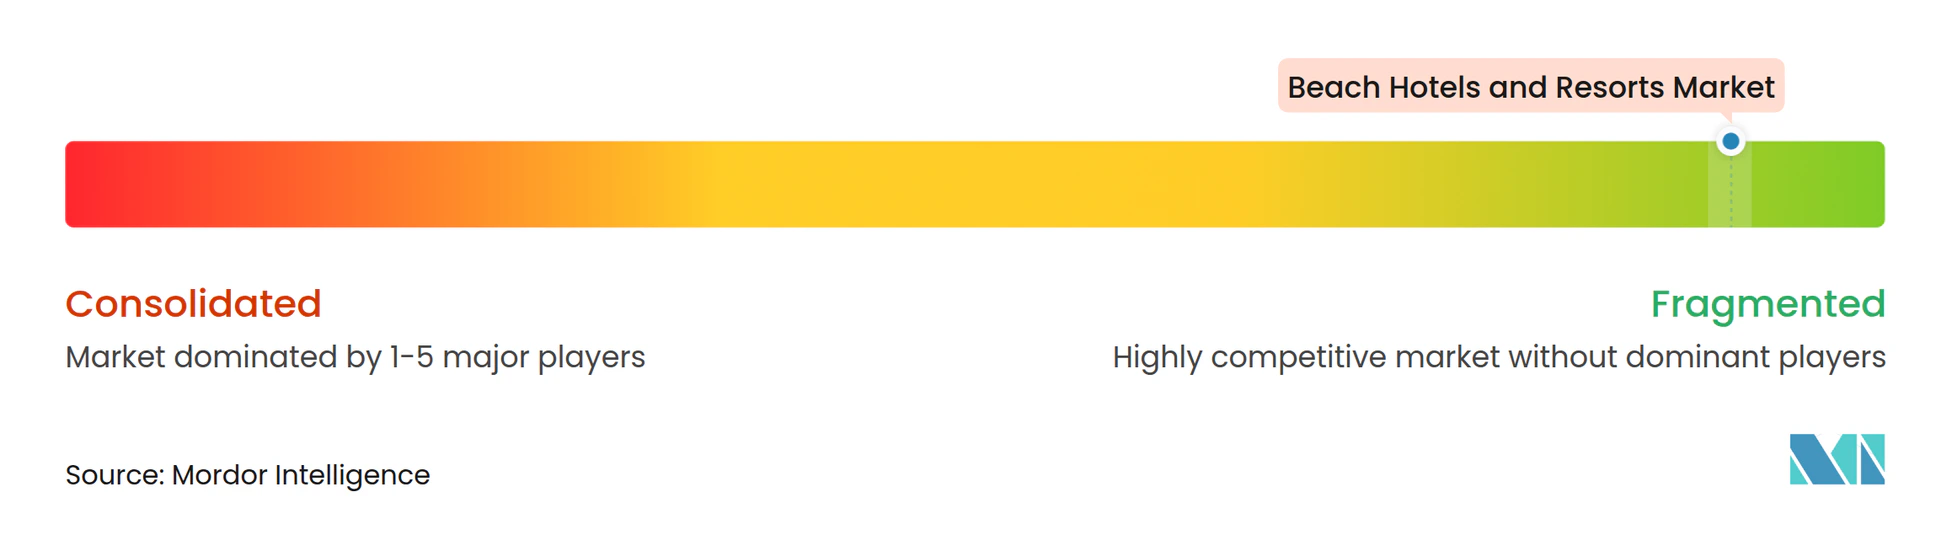
グローバルビーチホテル・リゾート市場は依然として断片化しており、地域、ブティック、独立系事業者が沿岸目的地全体で重要な役割を果たしています。Marriott、Hilton、Hyatt、Accor、IHGは、支配的な所有権よりも流通、ロイヤルティプログラム、基準、コンバージョン能力の恩恵を受けています。2025年、Marriottはカリブ海と南米で94件の契約に署名し、パイプラインに10,461室を追加し、プンタカナに初のオールインクルーシブWホテルを含めました。HyattはPlaya Hotels & Resortsを買収し、Inclusive Collectionに15のオールインクルーシブ物件を追加しました。Accorの2025年Royal Holiday Group取引も同様に管理ホテルポートフォリオを拡大し、南北アメリカにRixosを導入しました。
独立系・専門事業者は、目的地の知識と独自のゲスト体験で競争しています。Minor Hotelsは2025年に利益が32%増加し、今後3年間で285以上のホテル開発パイプラインを報告しました。Banyan Groupの100リゾートマイルストーンは、専門ラグジュアリーグループが達成できる規模を示しています。サステナビリティ、パーソナライズされたサービス、地域プログラムは価格設定とリピート訪問を支援できますが、信頼性の高い運営と流通の代替にはなりません。
管理・フランチャイズモデルは資本ニーズを削減し、地理的拡大を支援します。Minor Hotelsはまた、SUNRISE Resorts and Cruisesとの合弁事業を形成し、今後10年間でエジプトの50ホテルをターゲットにしています。インドでは、国内事業者と地域オーナーが流通と基準が明確な利点を提供する場合にグローバルブランドと提携できます。インフラ、サービス品質、差別化された体験が収束する場所では競争が激しいままです。
ビーチホテル・リゾート産業リーダー
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Hyatt Hotels Corporation
-
Accor S.A.
-
InterContinental Hotels Group PLC
- 注:主要企業の掲載順は順位を示すものではありません。
ビーチホテル・リゾート市場 このレポートでカバーされる企業
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- Hyatt Hotels Corporation
- Accor S.A.
- InterContinental Hotels Group PLC
- Wyndham Hotels & Resorts, Inc.
- Four Seasons Hotels Limited
- Radisson Hotel Group
- Rosewood Hotel Group
- Shangri-La International Hotel Management Limited
- Mandarin Oriental Hotel Group Limited
- Jumeirah Group LLC
- Meliá Hotels International, S.A.
- Barceló Hotel Group
- Sandals Resorts International
- Club Med SAS
- Aman Group Sarl
- Banyan Tree Holdings Limited
- Minor International Public Company Limited
- Kerzner International Holdings Limited
- The Indian Hotels Company Limited
- The Oberoi Group
- Soneva Group
- Palladium Hotel Group
- Riu Hotels & Resorts
最近の産業開発事情 ビーチホテル・リゾート市場
- 2026年3月:Marriottは2025年中にカリブ海と南米で94件の契約に署名し、パイプラインに10,461室を追加し、プンタカナに初のオールインクルーシブWホテルを含めたと報告しました。
- 2025年7月:Selenta Groupはテネリフェの1,037室のMare Nostrum ResortをSpring Hotelsに4億3,000万ユーロ(505.81 ミリオン 米ドル)で売却し、スペイン最大の単一資産ホテル取引と評されました。
- 2025年6月:HyattはPlaya Hotels & Resortsを2.6 ビリオン 米ドルで買収し、メキシコ、ドミニカ共和国、ジャマイカにわたる15のオールインクルーシブビーチフロントリゾートを追加しました。これにはSecrets La Romana、モンテゴベイのDreams Rose Hall、Hyatt Vivid Playa del Carmenが含まれます。
- 2025年4月:Accorはメキシコ、アルゼンチン、プエルトリコ、米国にわたるRoyal Holiday Groupの17件のホテル管理契約を取得するための独占交渉に入りました。取引額は7,900万 米ドルで、収益は30か月以上にわたる1億3,000万 米ドルの改修計画の一部資金に充てられる予定です。
グローバルビーチホテル・リゾート市場レポートの範囲
グローバルビーチホテル・リゾート市場レポートは、レジャーおよび体験主導の旅行に対応する沿岸ホテル・リゾートが提供する宿泊サービスを分析しています。市場は宿泊タイプ、予約チャネル、物件タイプ、観光タイプ、地域によってセグメント化されています。本研究は、国際レジャー・沿岸観光の回復、プレミアムビーチ滞在、オールインクルーシブリゾートコンセプト、モバイルファースト予約、デスティネーションウェディング、ウェルネス旅行、沿岸インフラ開発などの促進要因を評価しています。また、季節的な稼働率変動、気候リスク、保険コスト、沿岸インフラ制約、代替宿泊施設とダイレクト予約競争による利益率圧迫などの抑制要因も検討しています。レポートはホスピタリティ供給、客室在庫、稼働率、平均日額料金、旅行者の好み、予約行動、チャネル選択、旅行支出、新興需要パターンを評価しています。市場規模と成長予測、地域・国レベルの分析、競争環境評価、市場集中度、市場シェア、戦略的動向、グローバルホテルグループ・リゾート事業者・ホスピタリティブランドのプロファイルを提供しています。本研究はまた、気候耐久性のある沿岸再開発と新規航空路線に支えられた未開拓の沿岸目的地における機会も探っています。市場推計と予測は、2022年~2032年の対象セグメント全体にわたって金額(米ドル)で提示されています。
セグメンテーション概要
レポートで回答される主要な質問
2032年のビーチホテル・リゾートの予測値は?
グローバルビーチホテル・リゾート市場は2032年までに262.19 ビリオン 米ドルに達すると予測されており、2027年から5.22%のCAGRで成長します。
ビーチホテル・リゾートで主導する宿泊タイプは?
ラグジュアリービーチホテル・リゾートが2026年の収益シェア34.82%で主導しており、エコリゾートおよびリジェネラティブビーチリゾートが6.83%のCAGRで最も高い成長が見込まれています。
ビーチホテル予約で最大のシェアを持つ予約チャネルは?
オンライン旅行代理店が2026年に38.84%のシェアを占めましたが、ダイレクト予約チャネルは6.53%のCAGRでより速く成長すると予測されています。
2032年まで最も速く成長すると予測される地域は?
アジア太平洋は旅行回復と沿岸開発に支えられ、2032年まで6.98%のCAGRで成長すると予測されています。
新規沿岸リゾート開発を制約する要因は?
季節的需要、気候リスク、保険コスト、インフラ容量、代替宿泊施設が沿岸リゾートの収益と拡大を制約する可能性があります。