
Tamaño y Participación del Mercado de Hoteles y Resorts de Playa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 203.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 262.19 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hoteles y Resorts de Playa por Mordor Intelligence
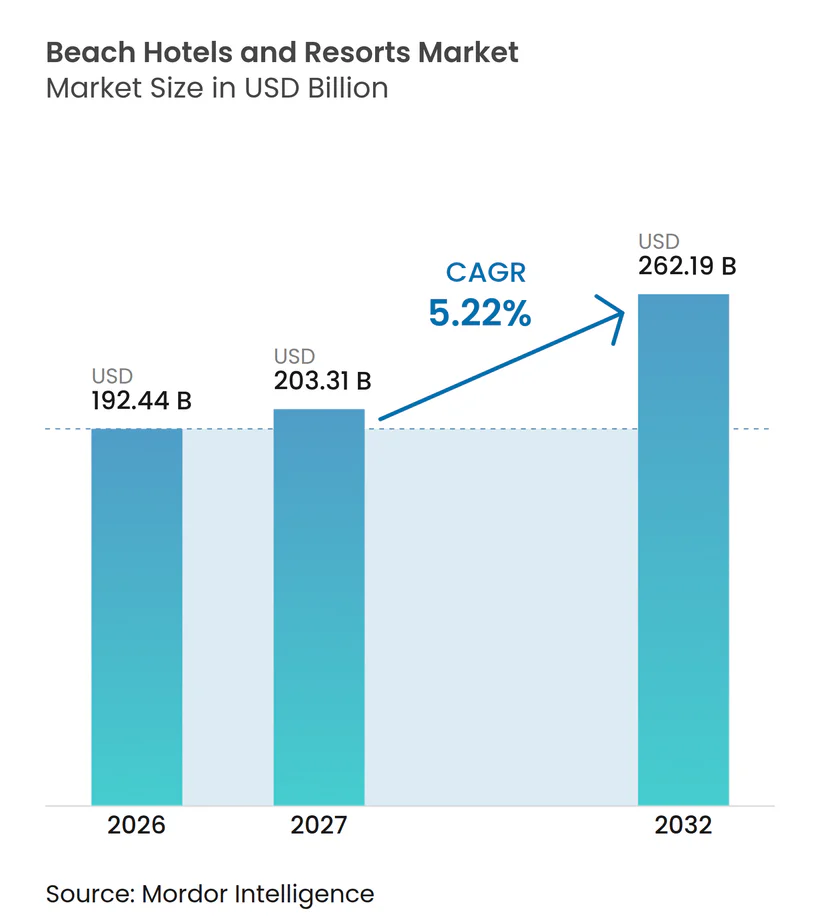
El mercado global de hoteles y resorts de playa fue valorado en 192,44 mil millones de USD en 2026 y se estima que crecerá desde 203,31 mil millones de USD en 2027 hasta alcanzar los 262,19 mil millones de USD para 2032, a una CAGR del 5,22% durante el período de pronóstico (2027-2032). El turismo internacional registró 1.520 millones de visitantes con pernoctación en 2025, un 4% más que en 2024. Los ingresos por turismo alcanzaron 1,900 billones de USD, respaldando la demanda de los operadores en el mercado global de hoteles y resorts de playa. La mayor conectividad aérea, la demanda de estancias de mayor valor y las ventas digitales directas están permitiendo a los operadores extender la demanda más allá de los destinos costeros consolidados. Sin embargo, el mercado enfrenta mayores costos de seguros, cambios estacionales en la demanda y competencia de alojamientos alternativos. Los operadores de marca están respondiendo mediante expansión con activos ligeros, formatos todo incluido, programas de fidelización y ofertas basadas en experiencias. Las propiedades independientes compiten enfatizando el carácter local y manteniendo precios flexibles.
Conclusiones Clave del Informe
- Por tipo de alojamiento, los Hoteles y Resorts de Playa de Lujo representaron el 34,82% de la participación del mercado global de hoteles y resorts de playa en 2026, y se proyecta que los Eco-Resorts y Resorts de Playa Regenerativos crezcan a una CAGR del 6,83% hasta 2032.
- Por canal de reserva, las Agencias de Viajes en Línea representaron el 38,84% de la participación del mercado global de hoteles y resorts de playa en 2026, y se proyecta que los Canales de Reserva Directa crezcan a una CAGR del 6,53% hasta 2032.
- Por tipo de propiedad, las Propiedades de Cadena y Marca representaron el 56,91% de la participación del mercado global de hoteles y resorts de playa en 2026, y se proyecta que las Propiedades Independientes crezcan a una CAGR del 6,91% hasta 2032.
- Por tipo de turismo, el Turismo Internacional representó el 52,62% de la participación del mercado global de hoteles y resorts de playa en 2026, y se proyecta que el Turismo Doméstico crezca a una CAGR del 6,14% hasta 2032.
- Por geografía, Europa representó el 32,73% de la participación del mercado global de hoteles y resorts de playa en 2026, y se proyecta que Asia-Pacífico crezca a una CAGR del 6,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación del Turismo Internacional de Ocio y Costero | +1.5% | Global, liderado por Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Premiumización de las Estancias en Playa y la Hospitalidad Experiencial | +0.9% | Global, más fuerte en Oriente Medio, el Océano Índico y el Caribe | Mediano plazo (2-4 años) |
| Expansión de los Conceptos de Resorts Todo Incluido e Integrados | +0.8% | América, en expansión hacia Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Reservas con Enfoque Móvil, Comercio Directo y Personalización de Ingresos | +0.6% | Global, más rápido en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Bodas en Destino, Bienestar y Viajes Multigeneracionales | +0.5% | Océano Índico, Mediterráneo y Caribe | Mediano plazo (2-4 años) |
| Conectividad Aérea Costera e Infraestructura de Destino que Desbloquea Nueva Oferta de Habitaciones | +0.5% | Asia-Pacífico, Oriente Medio y África, y Caribe | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Recuperación del Turismo Internacional de Ocio y Costero
El turismo internacional de ocio sigue siendo un motor principal del mercado global de hoteles y resorts de playa, ya que los resorts costeros dependen de los visitantes que viajan a través de fronteras. África registró un crecimiento del 8% en llegadas internacionales en 2025, con el norte de África registrando un crecimiento del 11%, lo que aumenta el atractivo de los destinos emergentes del Mediterráneo y el Mar Rojo. La mejora de la conectividad aérea puede traducir esta demanda en reservas, especialmente cuando las rutas sirven a destinos insulares y costeros secundarios. La Organización Mundial del Turismo de la ONU prevé que las llegadas internacionales crezcan entre un 3% y un 4% en 2026, respaldando la inversión continua en resorts. En India, la mejora de la conectividad aérea y el acceso más fácil a Goa, Kerala, las Islas Andamán y Nicobar y otros destinos costeros pueden ampliar la base de visitantes, si las ofertas de productos y la calidad de la infraestructura avanzan al mismo ritmo[1].
Premiumización de las Estancias en Playa y la Hospitalidad Experiencial
Las estancias en playa están ganando importancia a medida que los huéspedes priorizan cada vez más la privacidad, el bienestar, las actividades culturales y los servicios personalizados. Un estudio revisado por pares encontró que los programas experienciales en resorts de lujo —incluyendo actividades físicas, entretenimiento, actividades culturales para niños y paquetes románticos— mejoran la satisfacción de los huéspedes y fomentan las reservas repetidas. Estos programas respaldan el mercado global de hoteles y resorts de playa al permitir tarifas de habitación más altas y aumentar el gasto en la propiedad. La programación y la calidad del servicio se están convirtiendo, por tanto, en factores tan importantes como la ubicación y el inventario de habitaciones. Para los resorts de Asia-Pacífico, las ofertas de bienestar de raíz local, la gastronomía, las actividades en la naturaleza y los programas culturales son cada vez más relevantes que los formatos de lujo estandarizados. Este enfoque puede ayudar a las propiedades a atraer demanda doméstica de alto valor y a viajeros internacionales de ocio seleccionados.
Expansión de los Conceptos de Resorts Todo Incluido e Integrados
Los resorts todo incluido se están expandiendo más allá de su concentración tradicional en el Caribe y se están convirtiendo en un modelo más amplio para los destinos de playa. En junio de 2025, Hyatt completó su adquisición de Playa Hotels & Resorts por 2,6 mil millones de USD, añadiendo 15 resorts todo incluido en México, la República Dominicana y Jamaica[2]. Accor anunció la incorporación de 17 hoteles del Royal Holiday Group en las Américas, incluidos planes para introducir Rixos en la región. Estos movimientos indican que los operadores internacionales valoran los paquetes que combinan habitaciones, gastronomía, ocio y actividades. El modelo puede mejorar la comodidad de los huéspedes y respaldar un gasto más predecible a nivel de propiedad. Las opciones todo incluido son adecuadas para vacaciones familiares, grupos de bodas y escapadas de ocio cortas donde el precio transparente es importante.
Reservas con Enfoque Móvil, Comercio Directo y Personalización de Ingresos
Las reservas móviles y el comercio digital directo pueden mejorar el valor capturado por los operadores de resorts. Las reservas directas promediaron 519 USD por reserva, en comparación con 320 USD a través de las OTAs, según el estudio de SiteMinder de 2025. Esto incentiva a los operadores a mejorar la velocidad de reserva, los beneficios de fidelización y las ofertas personalizadas en sus propios sitios web. Los canales directos también permiten a los resorts combinar habitaciones con servicios de restauración, spa, traslados al aeropuerto y excursiones. Las propiedades independientes aún necesitan las OTAs para su alcance, por lo que el comercio directo es un complemento más que un reemplazo total. En la industria de hoteles y resorts de playa, los operadores pueden utilizar el diseño con enfoque móvil y ofertas claras para convertir a los huéspedes habituales, preservando al mismo tiempo la distribución a través de terceros para nuevos clientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estacionalidad y Volatilidad de la Ocupación en Temporada Baja | -0.5% | Global, más aguda en Europa y el Caribe | Corto plazo (≤ 2 años) |
| Exposición Climática, Repricing de Seguros y Costos de Recuperación ante Desastres | -0.6% | Caribe, islas del Pacífico, costa del Golfo de los Estados Unidos y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Capacidad de Servicios Costeros como Cuello de Botella para el Desarrollo | -0.4% | Asia-Pacífico, Caribe y mercados costeros emergentes | Mediano plazo (2-4 años) |
| Presión sobre los Márgenes por Alojamientos Alternativos y Reservas Directas | -0.5% | Global, más aguda en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Estacionalidad y Volatilidad de la Ocupación en Temporada Baja
La estacionalidad sigue siendo una restricción clave, ya que la demanda costera a menudo se concentra en un número limitado de meses pico. En el Caribe, la ocupación hotelera disminuyó interanualmente durante nueve meses consecutivos en 2025 antes de mejorar en diciembre, con una ocupación anual del 63,7%[3]. Este patrón puede obligar a los operadores a descontar las tarifas de habitación, reducir el inventario disponible o absorber costos fijos durante los períodos más débiles. Los resorts pueden mitigar esta exposición apuntando a bodas, reuniones, estancias de bienestar y viajes en grupo, que dependen menos de las vacaciones escolares. Los precios dinámicos también pueden alinear las tarifas de habitación con eventos, condiciones climáticas y cambios en la demanda. Los resorts costeros de India enfrentan patrones de demanda estacional similares, y la programación diversificada y los viajes de fin de semana domésticos pueden ayudar a gestionar los períodos más flojos.
Exposición Climática, Repricing de Seguros y Costos de Recuperación ante Desastres
La exposición climática aumenta los costos operativos y de financiamiento para las propiedades frente al mar en el mercado global de hoteles y resorts de playa. El Gobierno de Barbados ha declarado que los mayores costos de seguros pueden limitar la capacidad de los hoteles boutique para financiar renovaciones. Los fenómenos meteorológicos extremos pueden interrumpir los servicios aéreos, reducir las llegadas y aumentar los costos de recuperación. Estos riesgos destacan la necesidad de una selección cuidadosa del emplazamiento, un diseño resiliente, una planificación de continuidad del negocio y acuerdos de seguros confiables en el desarrollo costero. Los operadores deben considerar la exposición a los monzones, la erosión costera y la resiliencia de la infraestructura local al desarrollar nuevas propiedades de playa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento del Consumidor
Un estudio de 2025 sobre 30 resorts de lujo de los Estados Unidos encontró que las actividades físicas, el entretenimiento nocturno, las actividades culturales para niños y las experiencias personalizadas pueden diferenciar las ofertas de los resorts y mejorar la satisfacción de los huéspedes. El análisis de SiteMinder de más de 125 millones de reservas hoteleras encontró que las reservas directas en el sitio web generaron un promedio de 519 USD por reserva en 2024, en comparación con 320 USD a través de las agencias de viajes en línea (OTAs). Estos hallazgos destacan oportunidades para que los resorts de playa desarrollen experiencias específicas del destino y fortalezcan los canales de reserva directa.
Los eventos grupales premium también respaldan ofertas de resorts de mayor valor. Mar del Cabo introdujo una compra exclusiva de una propiedad frente al mar a partir de 75.000 USD por al menos tres noches, con capacidad para hasta 80 huéspedes. Por separado, el Instituto FII informó que el 43% de los viajeros globales encuestados estaban dispuestos a pagar más por estancias sostenibles, lo que respalda el potencial de las iniciativas medioambientales creíbles.
Inteligencia de Rendimiento de la Hospitalidad
La ocupación global de alojamientos alcanzó el 66% en noviembre de 2025, igualando el nivel de noviembre de 2024. La ocupación hotelera en el Caribe promedió el 63,7% en 2025, una caída de 1,3 puntos porcentuales interanual. A pesar de la menor ocupación, la tarifa diaria promedio (ADR) del Caribe aumentó un 2,1% hasta 350,37 USD, mientras que los ingresos por habitación disponible (RevPAR) aumentaron un 0,8% hasta 223,12 USD. Las tarifas más altas compensaron en parte la menor demanda de habitaciones.
La rentabilidad de los resorts costeros también dependió de la gestión de costos a nivel de propiedad y del mantenimiento de tarifas. Club Med reportó una ocupación del 75,8% en 2025, un aumento de 1,8 puntos porcentuales, con una ADR que subió un 5% hasta EUR 241 (283,49 USD). El gobierno de Barbados identificó el aumento de los costos de seguros como una restricción para la competitividad y la renovación de los resorts boutique. Estas presiones respaldan la inversión en resiliencia climática, disciplina en los costos operativos e ingresos auxiliares provenientes de restauración, bienestar y excursiones.
Análisis de Segmentos
Por Tipo de Alojamiento:
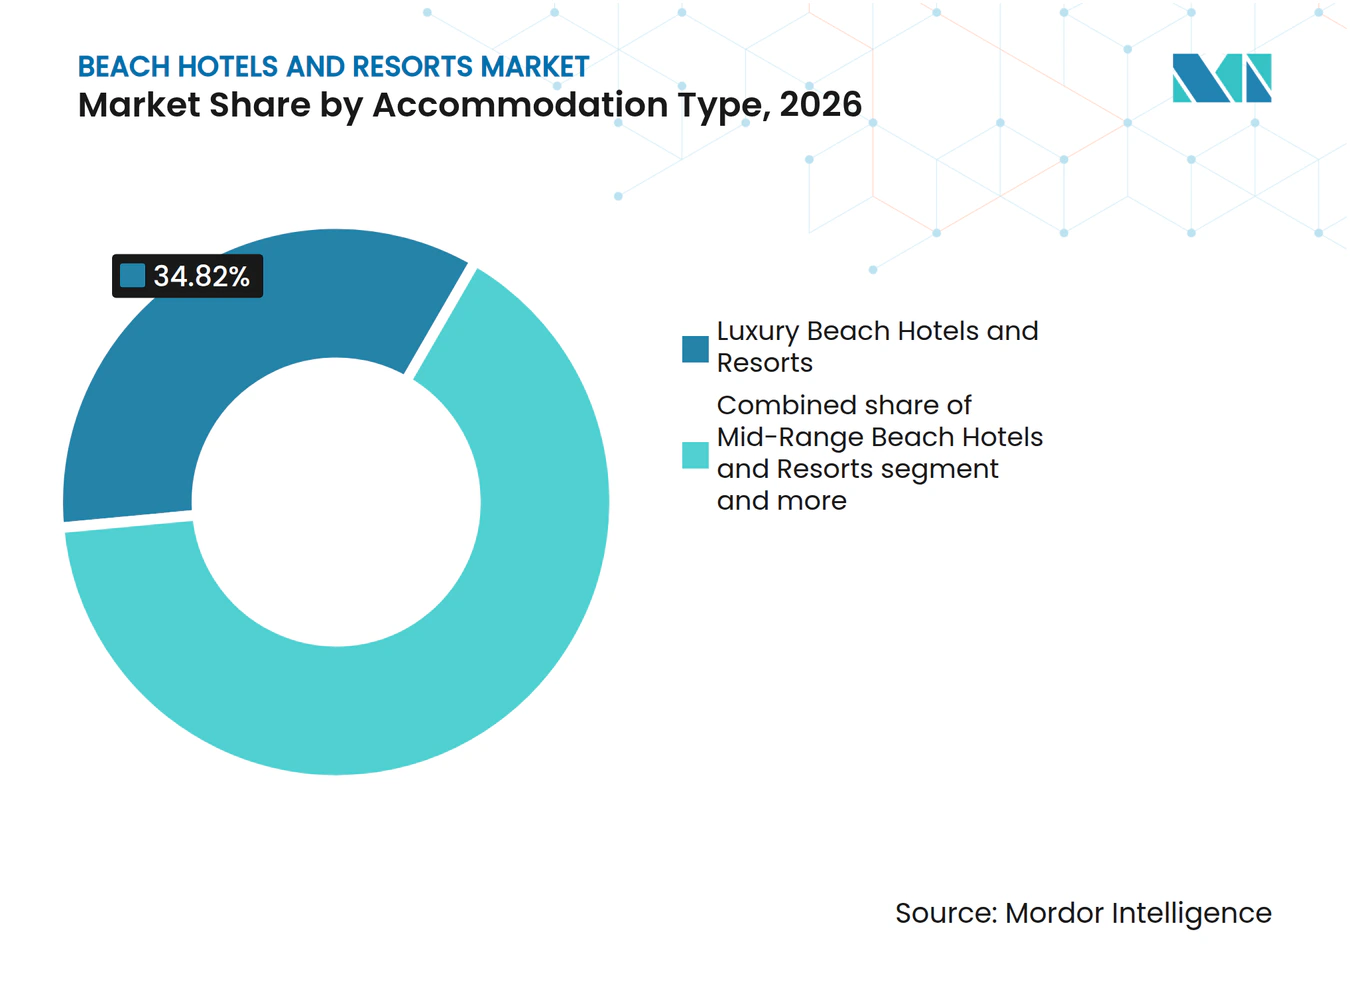
El Lujo Lidera, pero los Eco-Resorts Ganan Terreno EstructuralLos hoteles y resorts de playa de lujo representaron el 34,82% del tamaño del mercado global de hoteles y resorts de playa en 2026. Los viajeros que buscan privacidad, altos niveles de servicio, villas, instalaciones de bienestar y actividades seleccionadas respaldan este segmento. Las propiedades de lujo pueden mantener sus tarifas cuando sus experiencias difieren claramente de los alojamientos estándar. Las propiedades boutique y de estilo de vida compiten a través del carácter local y las experiencias íntimas para los huéspedes. Los hoteles de gama media enfrentan presión de las marcas que utilizan ofertas de fidelización y alquileres alternativos dirigidos a viajeros sensibles al precio.
Se prevé que los eco-resorts y resorts de playa regenerativos crezcan a una CAGR del 6,83% hasta 2032. El segmento se beneficia del 43% de viajeros dispuestos a pagar por estancias regenerativas creíbles, según informó el Instituto FII. Los estándares medioambientales fortalecen el posicionamiento cuando se integran en las experiencias de los huéspedes y las operaciones. Los hoteles de playa económicos, los albergues y las casas de huéspedes siguen siendo vulnerables donde los alquileres a corto plazo ofrecen precios similares y más espacio. En India, los eco-resorts pueden diferenciarse a través de prácticas de conservación verificadas y asociaciones comunitarias en lugar de mensajes de sostenibilidad amplios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva:
Las OTAs Dominan en Volumen, pero el Comercio Directo Captura el ValorLas agencias de viajes en línea representaron el 38,84% de los ingresos en 2026, convirtiéndose en el mayor canal de reserva en el mercado global de hoteles y resorts de playa. Su escala respalda la comparación entre compras y la demanda internacional en todos los destinos. Son importantes para los hoteles independientes sin programas de fidelización globales ni grandes presupuestos de marketing. Los listados en OTAs también proporcionan visibilidad para nuevos destinos y propiedades recién inauguradas. Sin embargo, la dependencia de las OTAs puede aumentar los costos de distribución y reducir las relaciones directas con los huéspedes.
Se prevé que los canales de reserva directa crezcan a una CAGR del 6,53% hasta 2032. SiteMinder reporta un valor promedio de 519 USD por reserva directa, en comparación con 320 USD para las reservas a través de OTAs. Los programas de fidelización, los motores de reserva móvil y las ofertas adicionales pueden fortalecer los canales directos. Los agentes fuera de línea siguen siendo relevantes para viajes complejos, paquetes de larga distancia, bodas en destino y viajes multigeneracionales. Las reservas corporativas y de empresas de gestión de viajes pueden respaldar la demanda durante todo el año a medida que los viajes de negocios y de ocio se superponen.
Por Tipo de Propiedad:
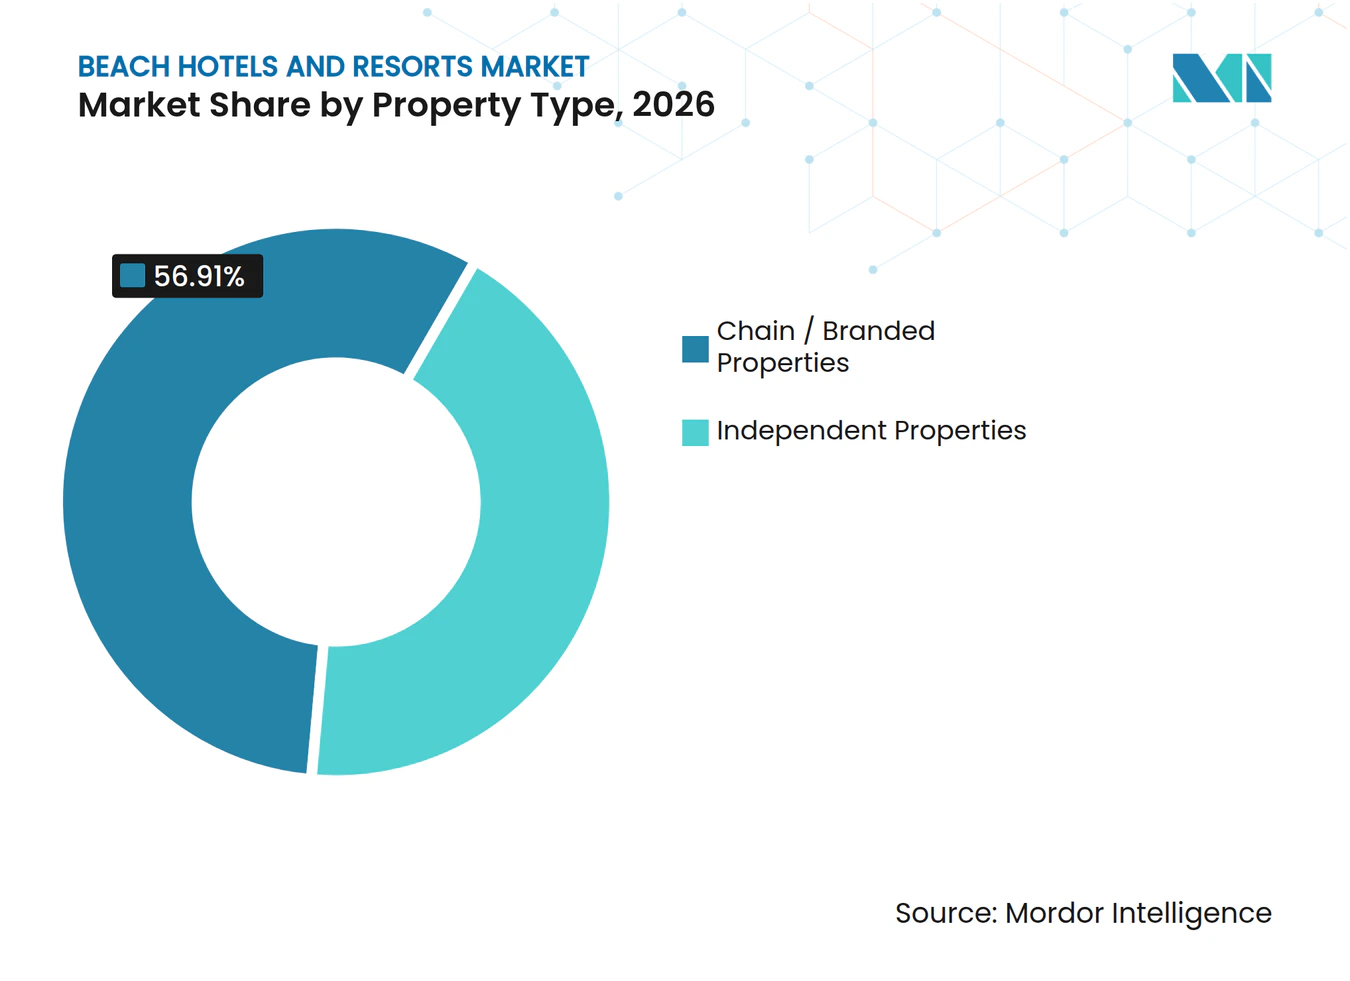
Escala de Marca frente a Diferenciación IndependienteLas propiedades de cadena y marca mantuvieron el 56,91% de los ingresos en 2026. Su ventaja proviene de la distribución global, los programas de fidelización, los estándares reconocidos y el menor riesgo percibido de reserva entre los visitantes internacionales. La expansión orientada a la conversión permite a las marcas globales entrar en ubicaciones costeras sin esperar el desarrollo desde cero. También da a los propietarios independientes acceso a sistemas de distribución mientras conservan la propiedad del activo. Este enfoque de activos ligeros es adecuado para los propietarios de resorts que buscan una distribución más sólida sin vender bienes raíces.
Se prevé que las propiedades independientes crezcan a una CAGR del 6,91% hasta 2032. Compiten a través del conocimiento local, la flexibilidad, el diseño distintivo y el servicio orientado a la experiencia. Sin embargo, dependen más de las agencias de viajes en línea (OTAs). Cloudbeds informó que las OTAs representaron el 61% de las reservas globales de propiedades independientes en 2024[4]. Los costos de distribución siguen siendo, por tanto, una preocupación clave. Los resorts costeros independientes pueden proteger sus márgenes a través del servicio personalizado, las asociaciones locales, los negocios recurrentes y los beneficios de reserva directa.

Por Tipo de Turismo:
Los Viajeros Internacionales Impulsan los Ingresos, el Turismo Doméstico se AceleraEl turismo internacional representó el 52,62% de los ingresos en 2026. Los destinos de playa icónicos a menudo dependen de los huéspedes internacionales, quienes generan un mayor gasto por noche y estancias más largas. La Organización Mundial del Turismo de la ONU espera que las llegadas internacionales crezcan entre un 3% y un 4% en 2026, tras la recuperación de 2025. Esta demanda respalda las propiedades en islas remotas, de lujo y todo incluido que dependen de los viajeros de larga distancia. También destaca la importancia del acceso al destino, los procesos de visado, la seguridad y la capacidad aérea en el mercado global de hoteles y resorts de playa.
Se proyecta que el turismo doméstico crezca a una CAGR del 6,14% hasta 2032. Proporciona una base de demanda accesible en Asia-Pacífico y América del Sur, donde el gasto en ocio está aumentando. Los huéspedes domésticos respaldan las escapadas cortas, las visitas repetidas, las vacaciones familiares y la demanda fuera de temporada. Los resorts atienden a este segmento a través de servicios en el idioma local, gastronomía regional y paquetes alineados con las vacaciones escolares y los fines de semana largos. Una combinación de demanda doméstica e internacional puede mejorar la estabilidad de los ingresos cuando las condiciones del turismo internacional cambian.
Análisis Geográfico
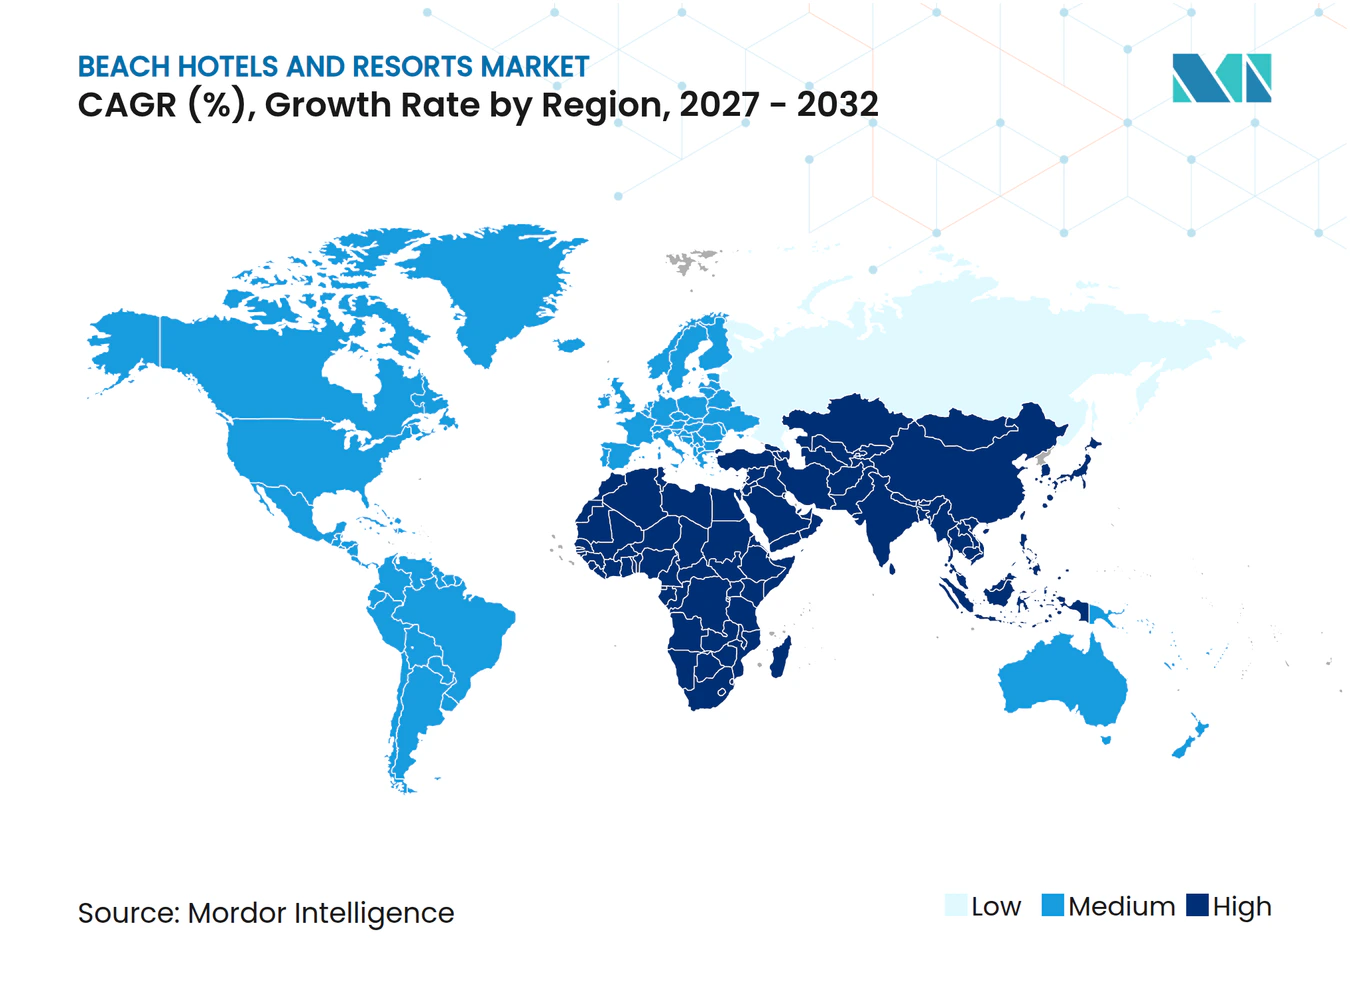
Europa mantuvo una participación del 32,73% en el mercado global de hoteles y resorts de playa en 2026. La región recibió 793 millones de llegadas internacionales en 2025, un 6% por encima de los niveles previos a la pandemia. España sigue siendo un mercado costero importante, respaldado por una infraestructura de resorts madura y la demanda de ocio. La limitada disponibilidad de terrenos frente al mar en las Islas Canarias y Baleares respalda la disciplina de oferta y las tarifas más altas. Grecia continúa atrayendo a marcas internacionales que buscan destinos de ocio mediterráneos consolidados.
Se prevé que Asia-Pacífico crezca a una CAGR del 6,98% hasta 2032. La región registró 331 millones de llegadas internacionales en 2025, un aumento del 6%, mientras que el noreste de Asia creció un 13%. Las Maldivas y las Seychelles registraron un crecimiento del 13% en llegadas, y Minor Hotels inauguró el NH Collection Maldives Reethi Resort en diciembre de 2025. Indonesia, Tailandia, Vietnam y Filipinas siguen siendo mercados de resorts de lujo competitivos. India se beneficia de la demanda de viajes domésticos y de las oportunidades para mejorar el acceso costero, la calidad del producto y la gestión medioambiental.
Las Américas, Oriente Medio y África ofrecen oportunidades de crecimiento adicionales. Oriente Medio se acercó a los 100 millones de visitantes internacionales en 2025, un 39% por encima de los niveles previos a la pandemia, mientras que los Emiratos Árabes Unidos y Arabia Saudita expandieron la infraestructura costera de lujo. Ras Al Khaimah registró un crecimiento del RevPAR del 11,5%. África registró un crecimiento del 8% en llegadas, incluyendo un 11% en el norte de África. La nueva oferta requiere transporte confiable, servicios y resiliencia medioambiental.
Inteligencia de Oferta y Desarrollo de la Hospitalidad
El mercado global de hoteles y resorts de playa está ampliando su capacidad en América del Sur, el Caribe, Oriente Medio, Europa mediterránea y Asia-Pacífico. En el segundo trimestre de 2025, el pipeline de construcción de América del Sur incluía 748 proyectos hoteleros con 116.648 habitaciones, un aumento del 22% en el número de proyectos y del 20% en el número de habitaciones respecto al año anterior. México representó 263 proyectos y 40.428 habitaciones, mientras que México, Brasil y la República Dominicana representaron casi dos tercios de la actividad del pipeline regional. Los nuevos desarrollos combinan cada vez más habitaciones de hotel con residencias de marca, especialmente en destinos del Caribe, donde las preventas pueden respaldar la financiación de proyectos. Este modelo puede permitir a los promotores avanzar en proyectos costeros donde los ingresos por habitaciones por sí solos no respaldan la economía de la construcción.
Ras Al Khaimah contaba con más de 9.000 llaves hoteleras en 2025 y tiene más de 9.500 habitaciones adicionales en el pipeline para 2026-2030. Las propiedades de cinco estrellas comprenden la mayor parte del pipeline, lideradas por el resort integrado Wynn Al Marjan Island, valorado en 19.000 millones de AED (5,17 mil millones de USD). En España, el Mare Nostrum Resort de 1.037 llaves en Tenerife se vendió por 430 millones de EUR (505,81 millones de USD) en 2025, lo que indica un interés sostenido de los inversores en grandes activos costeros. Minor Hotels espera superar las 850 propiedades en todo el mundo para finales de 2027, con prioridades de expansión en Oriente Medio, Egipto y Asia-Pacífico. Banyan Group inició 2026 tras alcanzar los 100 resorts, lo que refleja la expansión continua entre los grupos de resorts especializados.
Panorama Competitivo
Concentración del Mercado
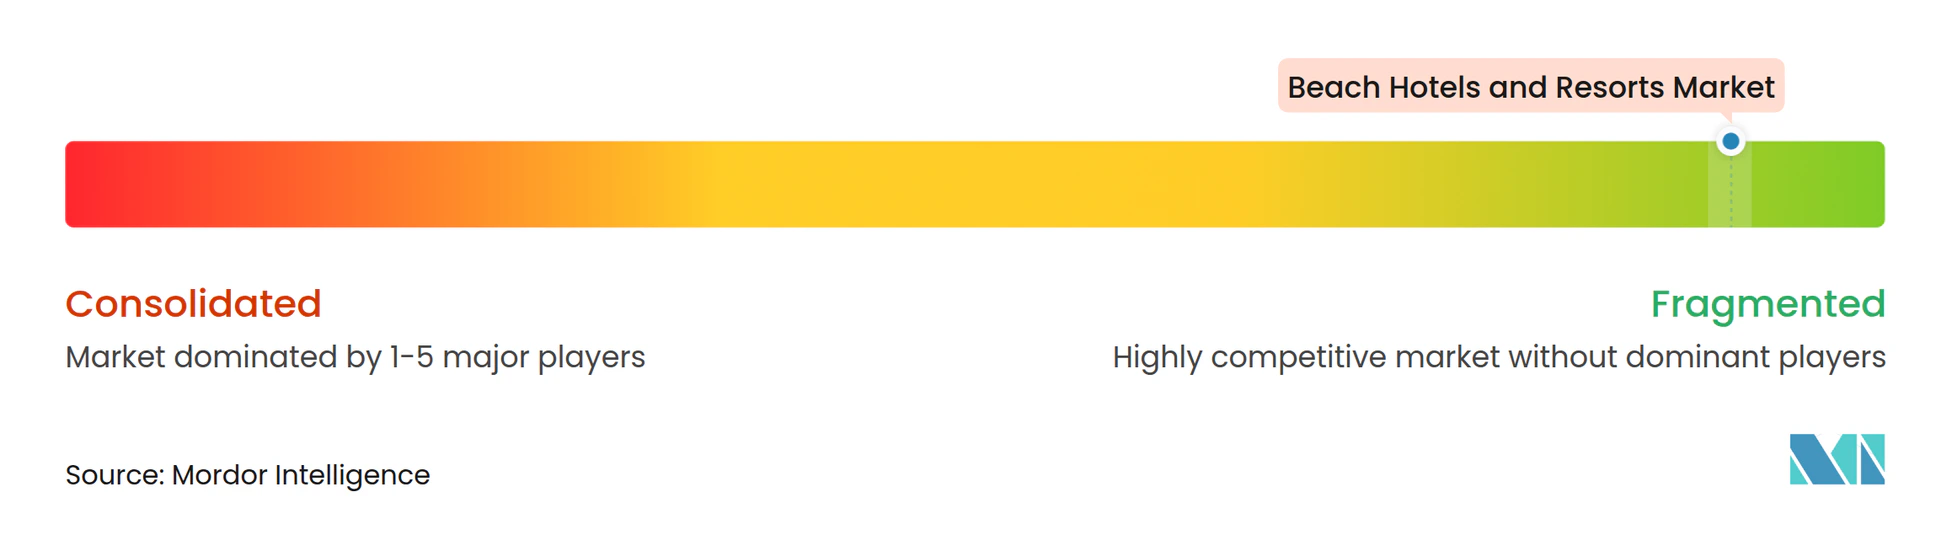
El mercado global de hoteles y resorts de playa sigue siendo fragmentado, con operadores regionales, boutique e independientes importantes en los destinos costeros. Marriott, Hilton, Hyatt, Accor e IHG se benefician de la distribución, los programas de fidelización, los estándares y las capacidades de conversión más que de la propiedad dominante. En 2025, Marriott firmó 94 acuerdos en el Caribe y América del Sur, añadiendo 10.461 habitaciones a su pipeline e incluyendo el primer hotel W todo incluido en Punta Cana. Hyatt adquirió Playa Hotels & Resorts, añadiendo 15 propiedades todo incluido a su Colección Inclusiva. La transacción de Accor con Royal Holiday Group en 2025 también amplió su cartera de hoteles gestionados e introdujo Rixos en las Américas.
Los operadores independientes y especializados compiten a través del conocimiento del destino y las experiencias distintivas para los huéspedes. Minor Hotels reportó un crecimiento de beneficios del 32% en 2025 y un pipeline de desarrollo de más de 285 hoteles durante los tres años siguientes. El hito de los 100 resorts de Banyan Group demuestra la escala que pueden alcanzar los grupos de lujo especializados. La sostenibilidad, el servicio personalizado y la programación local pueden respaldar los precios y las visitas repetidas, pero no reemplazan las operaciones confiables y la distribución.
Los modelos de gestión y franquicia reducen las necesidades de capital y respaldan la expansión geográfica. Minor Hotels también formó una empresa conjunta con SUNRISE Resorts and Cruises para apuntar a 50 hoteles en Egipto durante la próxima década. En India, los operadores domésticos y los propietarios locales pueden asociarse con marcas globales donde la distribución y los estándares ofrecen beneficios claros. La competencia sigue siendo fuerte donde convergen la infraestructura, la calidad del servicio y las experiencias diferenciadas.
Líderes de la Industria de Hoteles y Resorts de Playa
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Hyatt Hotels Corporation
-
Accor S.A.
-
InterContinental Hotels Group PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hoteles y Resorts de Playa Empresas cubiertas en este informe
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- Hyatt Hotels Corporation
- Accor S.A.
- InterContinental Hotels Group PLC
- Wyndham Hotels & Resorts, Inc.
- Four Seasons Hotels Limited
- Radisson Hotel Group
- Rosewood Hotel Group
- Shangri-La International Hotel Management Limited
- Mandarin Oriental Hotel Group Limited
- Jumeirah Group LLC
- Meliá Hotels International, S.A.
- Barceló Hotel Group
- Sandals Resorts International
- Club Med SAS
- Aman Group Sarl
- Banyan Tree Holdings Limited
- Minor International Public Company Limited
- Kerzner International Holdings Limited
- The Indian Hotels Company Limited
- The Oberoi Group
- Soneva Group
- Palladium Hotel Group
- Riu Hotels & Resorts
Desarrollos recientes de la industria en Mercado de Hoteles y Resorts de Playa
- Marzo de 2026: Marriott reportó 94 acuerdos firmados en el Caribe y América del Sur durante 2025, añadiendo 10.461 habitaciones a su pipeline e incluyendo el primer hotel W todo incluido en Punta Cana.
- Julio de 2025: Selenta Group vendió el Mare Nostrum Resort de 1.037 llaves en Tenerife a Spring Hotels por 430 millones de EUR (505,81 millones de USD), descrita como la mayor transacción hotelera de activo único en España.
- Junio de 2025: Hyatt adquirió Playa Hotels & Resorts por 2,6 mil millones de USD, añadiendo 15 resorts de playa todo incluido en México, la República Dominicana y Jamaica, incluyendo Secrets La Romana, Dreams Rose Hall en Montego Bay e Hyatt Vivid Playa del Carmen.
- Abril de 2025: Accor inició negociaciones exclusivas para adquirir 17 contratos de gestión hotelera de Royal Holiday Group en México, Argentina, Puerto Rico y los Estados Unidos. La transacción fue valorada en 79 millones de USD, con los ingresos destinados a financiar parcialmente un plan de renovación de 130 millones de USD durante más de 30 meses.
Alcance del Informe del Mercado Global de Hoteles y Resorts de Playa
El informe del mercado global de hoteles y resorts de playa analiza los servicios de alojamiento prestados por hoteles y resorts costeros que atienden al turismo de ocio y experiencial. El mercado está segmentado por tipo de alojamiento, canal de reserva, tipo de propiedad, tipo de turismo y geografía. El estudio evalúa los impulsores, incluida la recuperación del turismo internacional de ocio y costero, las estancias de playa premium, los conceptos de resorts todo incluido, las reservas con enfoque móvil, las bodas en destino, el turismo de bienestar y el desarrollo de infraestructura costera. También examina las restricciones, como las fluctuaciones estacionales de la ocupación, la exposición climática, los costos de seguros, las limitaciones de los servicios costeros y la presión sobre los márgenes por parte de los alojamientos alternativos y la competencia de las reservas directas. El informe evalúa la oferta de hospitalidad, el inventario de habitaciones, las tasas de ocupación, las tarifas diarias promedio, las preferencias de los viajeros, el comportamiento de reserva, la selección de canales, el gasto en viajes y los patrones de demanda emergentes. Proporciona tamaño del mercado y pronósticos de crecimiento, análisis regionales y por país, evaluaciones del panorama competitivo, concentración del mercado, participaciones de mercado, desarrollos estratégicos y perfiles de grupos hoteleros globales, operadores de resorts y marcas de hospitalidad. El estudio también explora oportunidades en la reurbanización costera resiliente al clima y en destinos costeros con baja penetración respaldados por nuevas rutas aéreas. Las estimaciones y pronósticos del mercado se presentan en valor (USD) para todos los segmentos cubiertos para 2022-2032.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los hoteles y resorts de playa para 2032?
Se proyecta que el mercado global de hoteles y resorts de playa alcance los 262,19 mil millones de USD para 2032, creciendo a una CAGR del 5,22% desde 2027.
¿Qué tipo de alojamiento lidera en hoteles y resorts de playa?
Los Hoteles y Resorts de Playa de Lujo lideran con una participación de ingresos del 34,82% en 2026, mientras que los Eco-Resorts y Resorts de Playa Regenerativos tienen el mayor crecimiento proyectado con una CAGR del 6,83%.
¿Qué canal de reserva tiene la mayor participación en las reservas de hoteles de playa?
Las Agencias de Viajes en Línea representaron una participación del 38,84% en 2026, aunque se proyecta que los Canales de Reserva Directa crezcan más rápido con una CAGR del 6,53%.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,98% hasta 2032, respaldado por la recuperación del turismo y el desarrollo costero.
¿Qué factores restringen el desarrollo de nuevos resorts costeros?
La demanda estacional, la exposición climática, los costos de seguros, la capacidad de los servicios y los alojamientos alternativos pueden restringir los rendimientos y la expansión de los resorts costeros.