
Marktgröße und Marktanteile für Strandhotels und Resorts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 203.31 Milliarden US-Dollar |
| Marktgröße (2032) | 262.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Strandhotels und Resorts von Mordor Intelligence
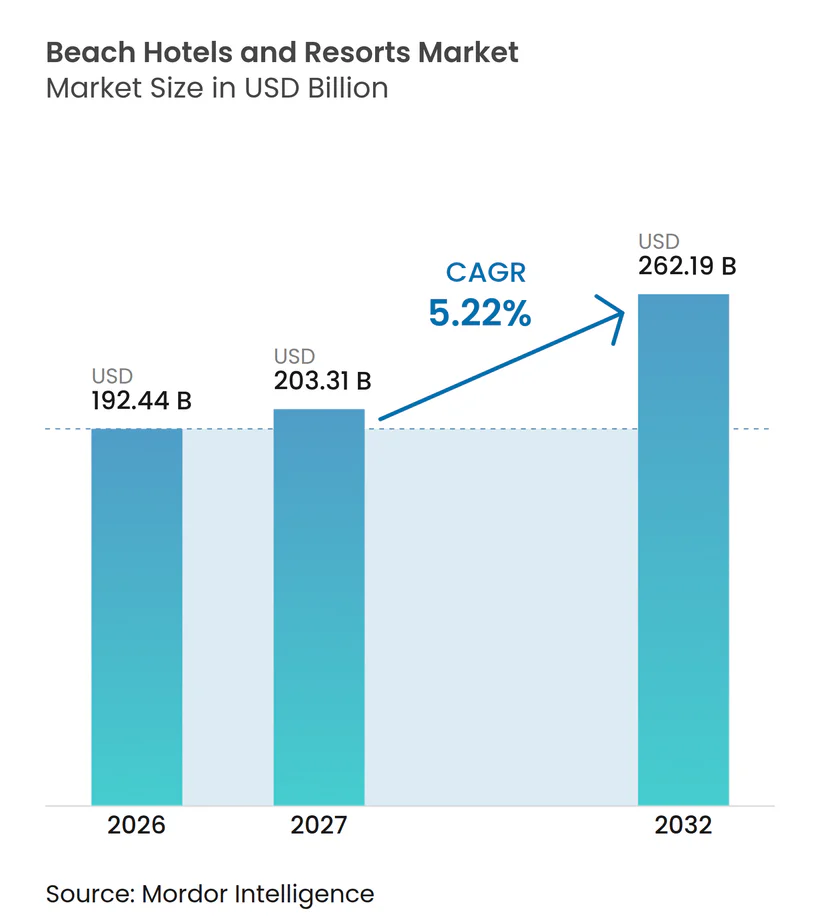
Der globale Markt für Strandhotels und Resorts wurde im Jahr 2026 auf 192,44 Milliarden USD geschätzt und soll von 203,31 Milliarden USD im Jahr 2027 auf 262,19 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,22 % während des Prognosezeitraums (2027–2032). Der internationale Tourismus verzeichnete 2025 1,52 Milliarden Übernachtungsgäste, ein Anstieg von 4 % gegenüber 2024. Die Tourismuseinnahmen erreichten 1,900 Billionen USD und stützten die Nachfrage nach Betreibern im globalen Markt für Strandhotels und Resorts. Verbesserte Flugverbindungen, die Nachfrage nach höherwertigen Aufenthalten und der direkte digitale Vertrieb ermöglichen es Betreibern, die Nachfrage über etablierte Küstenziele hinaus auszuweiten. Der Markt sieht sich jedoch mit höheren Versicherungskosten, saisonalen Nachfrageverschiebungen und dem Wettbewerb durch alternative Unterkünfte konfrontiert. Markengebundene Betreiber reagieren durch kapitalschonendes Wachstum, All-inclusive-Formate, Treueprogramme und erlebnisorientierte Angebote. Unabhängige Häuser konkurrieren durch Betonung lokaler Eigenheiten und flexible Preisgestaltung.
Wichtigste Erkenntnisse des Berichts
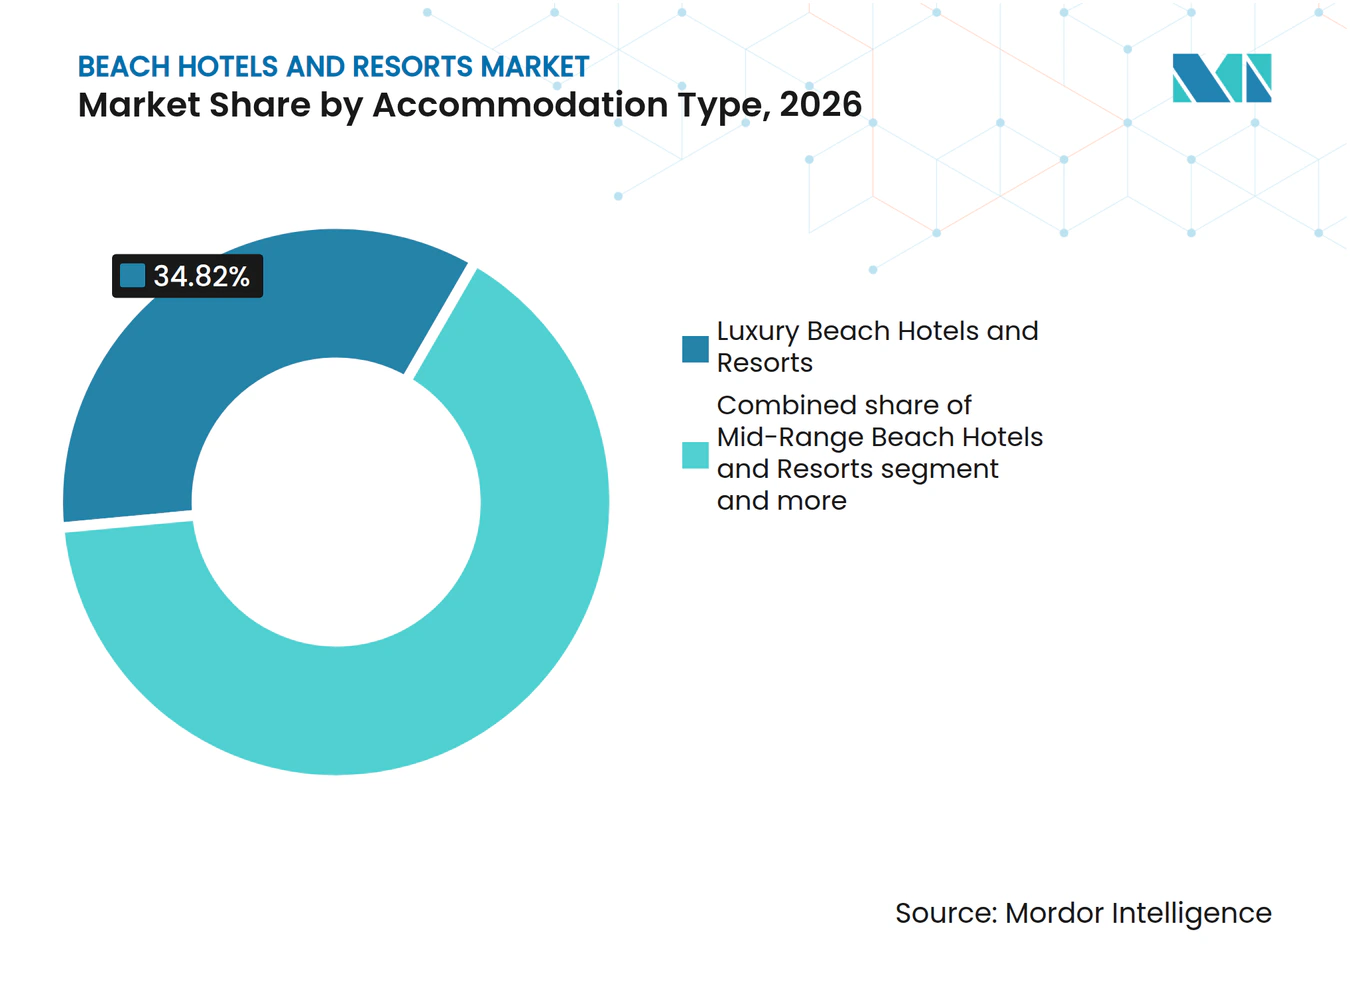
- Nach Unterkunftstyp entfielen auf Luxus-Strandhotels und -Resorts im Jahr 2026 34,82 % des globalen Marktanteils für Strandhotels und Resorts, während Öko-Resorts und regenerative Strandresorts bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen werden.
- Nach Buchungskanal entfielen auf Online-Reisebüros im Jahr 2026 38,84 % des globalen Marktanteils für Strandhotels und Resorts, während Direktbuchungskanäle bis 2032 voraussichtlich mit einem CAGR von 6,53 % wachsen werden.
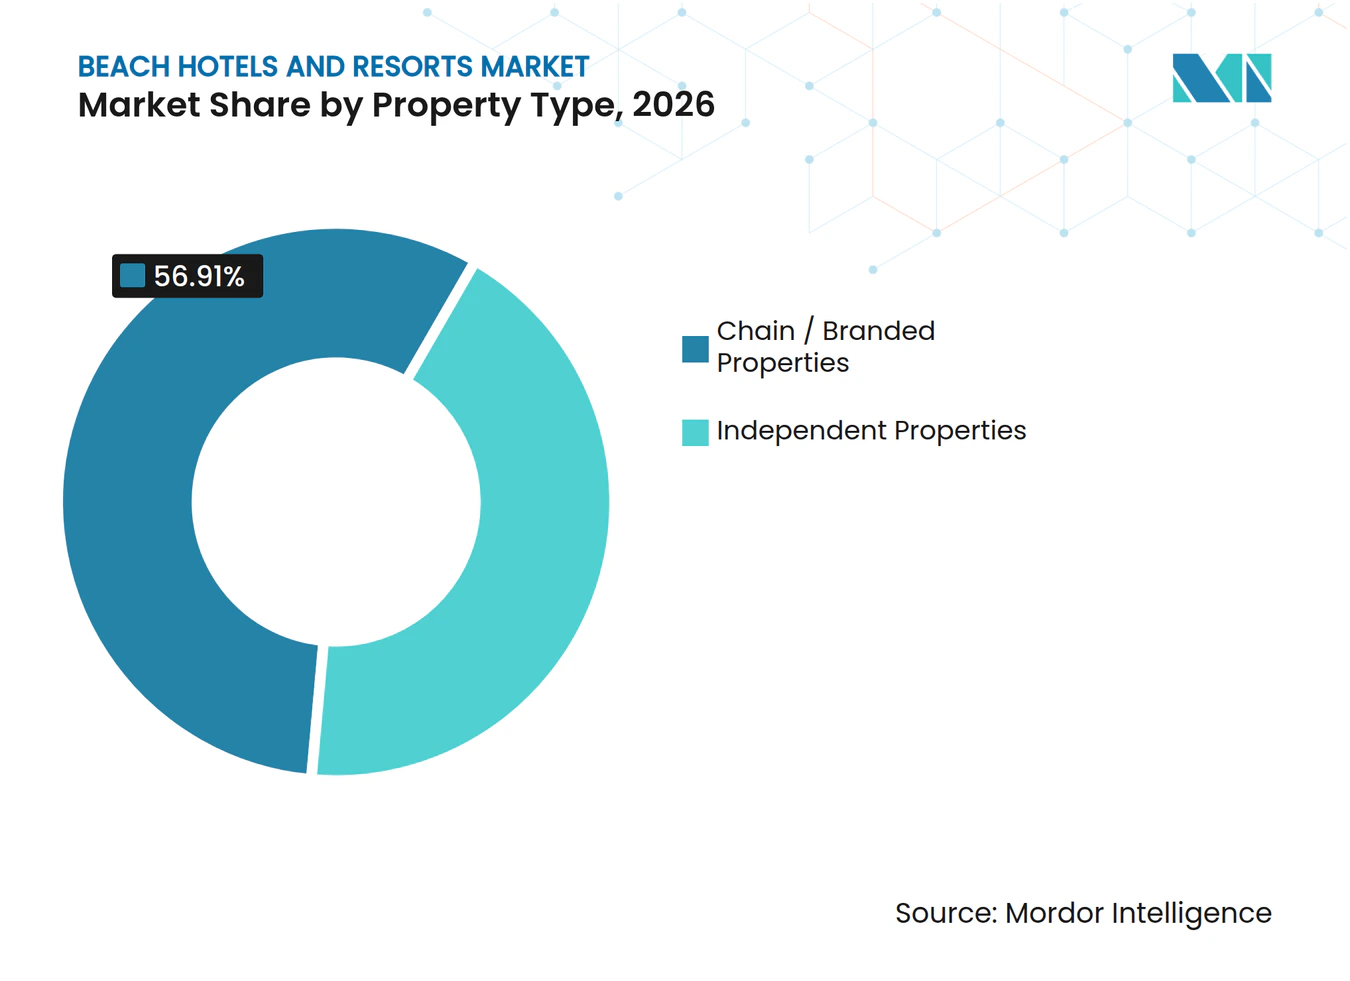
- Nach Immobilientyp entfielen auf Ketten- und Markenhotels im Jahr 2026 56,91 % des globalen Marktanteils für Strandhotels und Resorts, während unabhängige Häuser bis 2032 voraussichtlich mit einem CAGR von 6,91 % wachsen werden.
- Nach Tourismustyp entfiel auf den Internationaltourismus im Jahr 2026 ein Anteil von 52,62 % am globalen Markt für Strandhotels und Resorts, während der Inlandstourismus bis 2032 voraussichtlich mit einem CAGR von 6,14 % wachsen wird.
- Nach Geografie entfiel auf Europa im Jahr 2026 ein Anteil von 32,73 % am globalen Markt für Strandhotels und Resorts, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,98 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung des internationalen Freizeit- und Küstentourismus | +1.5% | Global, angeführt von Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Strandaufenthalten und erlebnisorientierter Hotellerie | +0.9% | Global, am stärksten im Nahen Osten, im Indischen Ozean und in der Karibik | Mittelfristig (2–4 Jahre) |
| Expansion von All-inclusive- und integrierten Resortkonzepten | +0.8% | Amerika, Ausweitung auf Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mobile-First-Buchung, Direktvertrieb und Umsatzpersonalisierung | +0.6% | Global, am schnellsten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Hochzeitstourismus, Wellness und generationenübergreifendes Reisen | +0.5% | Indischer Ozean, Mittelmeer und Karibik | Mittelfristig (2–4 Jahre) |
| Küstenluftverkehr und Zielinfrastruktur erschließen neues Zimmerangebot | +0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Karibik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des internationalen Freizeit- und Küstentourismus
Der internationale Freizeitreiseverkehr bleibt ein wesentlicher Treiber des globalen Marktes für Strandhotels und Resorts, da Küstenresorts auf grenzüberschreitende Besucher angewiesen sind. Afrika verzeichnete 2025 ein Wachstum der internationalen Ankünfte von 8 %, wobei Nordafrika ein Wachstum von 11 % verzeichnete, was die Attraktivität aufstrebender Mittelmeer- und Rotes-Meer-Destinationen steigert. Verbesserte Flugverbindungen können diese Nachfrage in Buchungen umwandeln, insbesondere wenn Routen Insel- und sekundäre Küstenziele bedienen. UN Tourism prognostiziert für 2026 ein Wachstum der internationalen Ankünfte von 3 % bis 4 %, was weitere Resortinvestitionen unterstützt. In Indien können verbesserte Flugverbindungen und ein leichterer Zugang zu Goa, Kerala, den Andamanen und Nikobaren sowie anderen Küstenzielen die Besucherbasis erweitern, sofern Produktangebot und Infrastrukturqualität Schritt halten[1].
Premiumisierung von Strandaufenthalten und erlebnisorientierter Hotellerie
Strandaufenthalte gewinnen an Bedeutung, da Gäste zunehmend Privatsphäre, Wellness, kulturelle Aktivitäten und personalisierte Dienstleistungen priorisieren. Eine begutachtete Studie ergab, dass Erlebnisprogramme in Luxusresorts – darunter Fitness, Unterhaltung, kulturelle Aktivitäten für Kinder und Romantikpakete – die Gästezufriedenheit verbessern und Wiederholungsbuchungen fördern. Diese Programme stützen den globalen Markt für Strandhotels und Resorts, indem sie höhere Zimmerpreise ermöglichen und die Ausgaben vor Ort steigern. Programmgestaltung und Servicequalität werden daher ebenso wichtig wie Lage und Zimmerkapazität. Für Resorts in Asien-Pazifik werden lokal verwurzelte Wellnessangebote, Küche, naturbasierte Aktivitäten und Kulturprogramme relevanter als standardisierte Luxusformate. Dieser Ansatz kann Häusern helfen, hochwertige Inlandsnachfrage und ausgewählte internationale Freizeitreisende anzuziehen.
Expansion von All-inclusive- und integrierten Resortkonzepten
All-inclusive-Resorts expandieren über ihre traditionelle Konzentration in der Karibik hinaus und werden zu einem breiteren Modell für Strandziele. Im Juni 2025 schloss Hyatt die Übernahme von Playa Hotels & Resorts für 2,6 Milliarden USD ab und fügte 15 All-inclusive-Resorts in Mexiko, der Dominikanischen Republik und Jamaika hinzu[2]. Accor kündigte die Aufnahme von 17 Royal Holiday Group Hotels in Amerika an, einschließlich Plänen zur Einführung von Rixos in der Region. Diese Schritte zeigen, dass internationale Betreiber Pakete schätzen, die Zimmer, Verpflegung, Freizeit und Aktivitäten kombinieren. Das Modell kann den Komfort für Gäste verbessern und vorhersehbarere Ausgaben auf Immobilienebene unterstützen. All-inclusive-Optionen eignen sich für Familienurlaube, Hochzeitsgruppen und kurze Freizeitaufenthalte, bei denen transparente Preisgestaltung wichtig ist.
Mobile-First-Buchung, Direktvertrieb und Umsatzpersonalisierung
Mobile Buchung und direkter digitaler Vertrieb können den von Resortbetreibern erzielten Wert steigern. Direktbuchungen erzielten laut der SiteMinder-Studie 2025 durchschnittlich 519 USD pro Reservierung, verglichen mit 320 USD über OTAs. Dies veranlasst Betreiber, Buchungsgeschwindigkeit, Treueleistungen und personalisierte Angebote auf ihren eigenen Websites zu verbessern. Direktkanäle ermöglichen es Resorts auch, Zimmer mit Gastronomie, Spa-Leistungen, Flughafentransfers und Ausflügen zu kombinieren. Unabhängige Häuser benötigen OTAs weiterhin für ihre Reichweite, sodass der Direktvertrieb eine Ergänzung und kein vollständiger Ersatz ist. Im Bereich Strandhotels und Resorts können Betreiber Mobile-First-Design und klare Angebote nutzen, um Stammgäste zu konvertieren und gleichzeitig den Drittanbietervertrieb für Neukunden beizubehalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonalität und Belegungsschwankungen in der Nebensaison | -0.5% | Global, am stärksten ausgeprägt in Europa und der Karibik | Kurzfristig (≤ 2 Jahre) |
| Klimarisiken, Versicherungsneubepreisung und Kosten der Katastrophenbewältigung | -0.6% | Karibik, Pazifikinseln, US-Golfküste und Südostasien | Langfristig (≥ 4 Jahre) |
| Kapazität der Küstenversorgungsinfrastruktur als Entwicklungsengpass | -0.4% | Asien-Pazifik, Karibik und aufstrebende Küstenmärkte | Mittelfristig (2–4 Jahre) |
| Alternative Unterkünfte und Margendruck durch Direktbuchungen | -0.5% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonalität und Belegungsschwankungen in der Nebensaison
Saisonalität bleibt ein wesentliches Hemmnis, da die Küstennachfrage häufig auf eine begrenzte Anzahl von Spitzenmonaten konzentriert ist. In der Karibik sank die Hotelbelegung neun aufeinanderfolgende Monate im Jahr 2025 im Jahresvergleich, bevor sie im Dezember anzog, mit einer Jahresbelegung von 63,7 %[3]. Dieses Muster kann Betreiber dazu zwingen, Zimmerpreise zu senken, verfügbare Kapazitäten zu reduzieren oder Fixkosten in schwächeren Perioden zu absorbieren. Resorts können dieses Risiko durch die Ausrichtung auf Hochzeiten, Tagungen, Wellnessaufenthalte und Gruppenreisen mindern, die weniger von Schulferien abhängig sind. Dynamische Preisgestaltung kann Zimmerpreise auch an Veranstaltungen, Wetterbedingungen und Nachfrageverschiebungen anpassen. Indische Küstenresorts sehen sich ähnlichen saisonalen Nachfragemustern gegenüber, und diversifizierte Programmgestaltung sowie inländischer Wochenendtourismus können helfen, schwächere Perioden zu überbrücken.
Klimarisiken, Versicherungsneubepreisung und Kosten der Katastrophenbewältigung
Klimarisiken erhöhen die Betriebs- und Finanzierungskosten für Strandimmobilien im globalen Markt für Strandhotels und Resorts. Die Regierung von Barbados hat erklärt, dass höhere Versicherungskosten die Fähigkeit von Boutiquehotels zur Finanzierung von Renovierungen einschränken können. Extremwetterereignisse können Flugverbindungen unterbrechen, Ankünfte reduzieren und Wiederherstellungskosten erhöhen. Diese Risiken unterstreichen die Notwendigkeit sorgfältiger Standortwahl, widerstandsfähiger Bauweise, Geschäftskontinuitätsplanung und zuverlässiger Versicherungsvereinbarungen bei der Küstenentwicklung. Betreiber müssen Monsunrisiken, Küstenerosion und die Widerstandsfähigkeit der lokalen Infrastruktur bei der Entwicklung neuer Strandimmobilien berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Eine Studie aus dem Jahr 2025 mit 30 Luxusresorts in den Vereinigten Staaten ergab, dass Fitnessaktivitäten, Abendunterhaltung, kulturelle Aktivitäten für Kinder und personalisierte Erlebnisse Resortangebote differenzieren und die Gästezufriedenheit steigern können. SiteMinders Analyse von mehr als 125 Millionen Hotelreservierungen ergab, dass direkte Website-Buchungen im Jahr 2024 durchschnittlich 519 USD pro Buchung generierten, verglichen mit 320 USD über Online-Reisebüros (OTAs). Diese Erkenntnisse verdeutlichen Chancen für Strandresorts, zielspezifische Erlebnisse zu entwickeln und Direktbuchungskanäle zu stärken.
Premium-Gruppenveranstaltungen unterstützen ebenfalls höherwertige Resortangebote. Mar del Cabo führte einen Exklusivkauf einer Strandimmobilie ab 75.000 USD für mindestens drei Nächte für bis zu 80 Gäste ein. Separat berichtete das FII Institute, dass 43 % der befragten globalen Reisenden bereit waren, mehr für nachhaltige Aufenthalte zu zahlen, was das Potenzial glaubwürdiger Umweltinitiativen unterstützt.
Leistungskennzahlen der Hotellerie
Die globale Unterkunftsbelegung erreichte im November 2025 66 % und entsprach damit dem Novemberwert 2024. Die Hotelbelegung in der Karibik lag 2025 im Durchschnitt bei 63,7 %, ein Rückgang von 1,3 Prozentpunkten im Jahresvergleich. Trotz niedrigerer Belegung stieg der durchschnittliche Tagespreis (ADR) in der Karibik um 2,1 % auf 350,37 USD, während der Umsatz pro verfügbarem Zimmer (RevPAR) um 0,8 % auf 223,12 USD zunahm. Höhere Preise glichen die schwächere Zimmernachfrage teilweise aus.
Die Rentabilität von Küstenresorts hing auch von der Kostenkontrolle auf Immobilienebene und der Preispflege ab. Club Med meldete für 2025 eine Belegung von 75,8 %, ein Plus von 1,8 Prozentpunkten, bei einem ADR-Anstieg von 5 % auf 241 EUR (283,49 USD). Die Regierung von Barbados identifizierte steigende Versicherungskosten als Einschränkung für die Wettbewerbsfähigkeit und Renovierung von Boutiqueresorts. Diese Belastungen unterstützen Investitionen in Klimaresilienz, Betriebskostendisziplin und Nebeneinnahmen aus Gastronomie, Wellness und Ausflügen.
Segmentanalyse
Nach Unterkunftstyp:
Luxus führt, aber Öko-Resorts gewinnen strukturell an BodenLuxus-Strandhotels und -Resorts entfielen 2026 auf 34,82 % der globalen Marktgröße für Strandhotels und Resorts. Reisende, die Privatsphäre, hohe Serviceniveaus, Villen, Wellnesseinrichtungen und kuratierte Aktivitäten suchen, stützen dieses Segment. Luxusimmobilien können Preise aufrechterhalten, wenn ihre Erlebnisse sich klar von Standardunterkünften unterscheiden. Boutique- und Lifestyle-Häuser konkurrieren durch lokalen Charakter und intime Gästeerlebnisse. Mittelklassehotels stehen unter Druck durch Marken, die Treueangebote und alternative Mietunterkünfte für preissensible Reisende nutzen.
Öko-Resorts und regenerative Strandresorts sollen bis 2032 mit einem CAGR von 6,83 % wachsen. Das Segment profitiert von den 43 % der Reisenden, die laut FII Institute bereit sind, für glaubwürdige regenerative Aufenthalte zu zahlen. Umweltstandards stärken die Positionierung, wenn sie in Gästeerlebnisse und Betrieb integriert sind. Budget-Strandhotels, Hostels und Pensionen bleiben anfällig, wo Kurzzeitvermietungen ähnliche Preise und mehr Platz bieten. In Indien können Öko-Resorts sich durch verifizierte Naturschutzpraktiken und Gemeinschaftspartnerschaften differenzieren, anstatt auf breite Nachhaltigkeitsbotschaften zu setzen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Buchungskanal:
OTAs dominieren nach Volumen, aber der Direktvertrieb erfasst den WertOnline-Reisebüros entfielen 2026 auf 38,84 % des Umsatzes und sind damit der größte Buchungskanal im globalen Markt für Strandhotels und Resorts. Ihre Größe unterstützt den Preisvergleich und die internationale Nachfrage über Destinationen hinweg. Sie sind wichtig für unabhängige Hotels ohne globale Treueprogramme oder große Marketingbudgets. OTA-Einträge bieten auch Sichtbarkeit für neue Destinationen und neu eröffnete Häuser. Eine Abhängigkeit von OTAs kann jedoch die Vertriebskosten erhöhen und direkte Gästebeziehungen reduzieren.
Direktbuchungskanäle sollen bis 2032 mit einem CAGR von 6,53 % wachsen. SiteMinder berichtet von einem durchschnittlichen Wert von 519 USD pro Direktbuchung, verglichen mit 320 USD für OTA-Buchungen. Treueprogramme, mobile Buchungsmaschinen und Zusatzangebote können Direktkanäle stärken. Offline-Agenten bleiben relevant für komplexe Reisen, Langstreckenpakete, Hochzeitsreisen und generationenübergreifende Reisen. Buchungen von Unternehmen und Reisemanagementsgesellschaften können die ganzjährige Nachfrage unterstützen, wenn sich Geschäfts- und Freizeitreisen überschneiden.
Nach Immobilientyp:
Markenskalierung vs. Differenzierung unabhängiger HäuserKetten- und Markenhotels hielten 2026 56,91 % des Umsatzes. Ihr Vorteil ergibt sich aus globalem Vertrieb, Treueprogrammen, anerkannten Standards und geringerem wahrgenommenem Buchungsrisiko bei internationalen Besuchern. Konversionsgesteuertes Wachstum ermöglicht es globalen Marken, in Küstenlagen einzutreten, ohne auf eine Neuentwicklung warten zu müssen. Es gibt unabhängigen Eigentümern auch Zugang zu Vertriebssystemen, während das Eigentum an der Immobilie erhalten bleibt. Dieser kapitalschonende Ansatz eignet sich für Resortbesitzer, die eine stärkere Distribution anstreben, ohne Immobilien zu verkaufen.
Unabhängige Häuser sollen bis 2032 mit einem CAGR von 6,91 % wachsen. Sie konkurrieren durch lokales Wissen, Flexibilität, unverwechselbares Design und erlebnisorientierte Dienstleistungen. Sie sind jedoch stärker auf Online-Reisebüros (OTAs) angewiesen. Cloudbeds berichtete, dass OTAs 2024 für 61 % der globalen Buchungen unabhängiger Häuser verantwortlich waren[4]. Vertriebskosten bleiben daher ein zentrales Anliegen. Unabhängige Küstenresorts können Margen durch personalisierten Service, lokale Partnerschaften, Stammgeschäft und Direktbuchungsvorteile schützen.

Nach Tourismustyp:
Internationale Reisende treiben den Umsatz, Inlandstourismus beschleunigt sichDer Internationaltourismus entfiel 2026 auf 52,62 % des Umsatzes. Ikonische Strandziele sind häufig auf internationale Gäste angewiesen, die höhere Ausgaben pro Nacht und längere Aufenthalte generieren. UN Tourism erwartet für 2026 ein Wachstum der internationalen Ankünfte von 3 % bis 4 %, nach der Erholung im Jahr 2025. Diese Nachfrage unterstützt abgelegene Insel-, Luxus- und All-inclusive-Häuser, die auf Langstreckenreisende angewiesen sind. Sie unterstreicht auch die Bedeutung von Destinationszugang, Visaverfahren, Sicherheit und Flugkapazität im globalen Markt für Strandhotels und Resorts.
Der Inlandstourismus soll bis 2032 mit einem CAGR von 6,14 % wachsen. Er bietet eine zugängliche Nachfragebasis in Asien-Pazifik und Südamerika, wo die Freizeitausgaben steigen. Inlandsgäste unterstützen Kurzurlaube, Wiederholungsbesuche, Familienurlaube und Nachfrage in der Nebensaison. Resorts bedienen dieses Segment durch Dienstleistungen in der Landessprache, regionale Küche und auf Schulferien und lange Wochenenden abgestimmte Pakete. Eine Mischung aus Inlands- und Internationalnachfrage kann die Umsatzstabilität verbessern, wenn sich die internationalen Reisebedingungen ändern.
Geografische Analyse
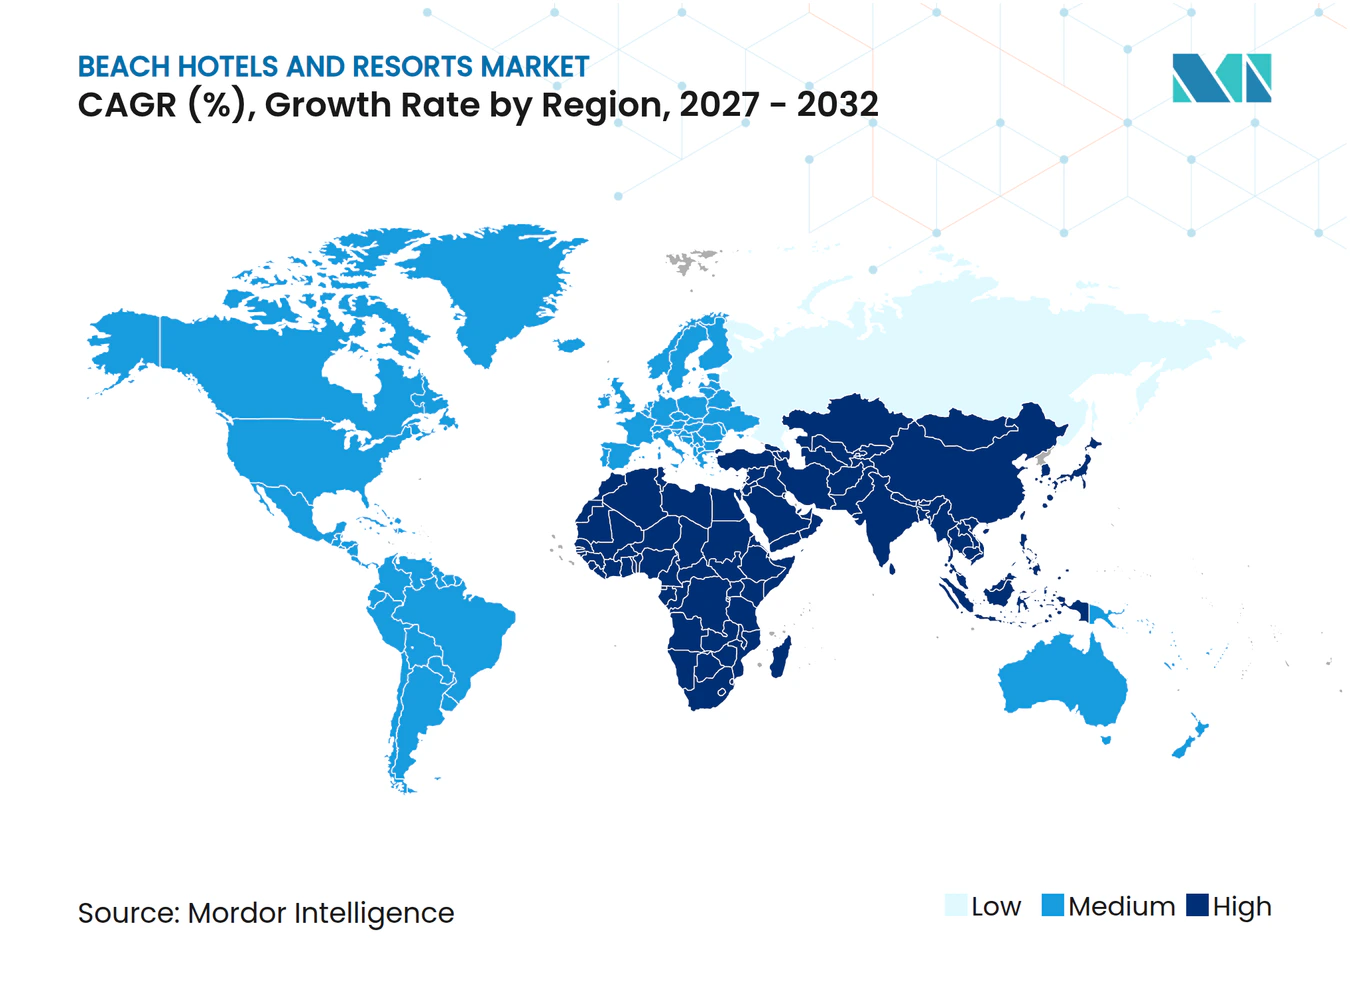
Europa hielt 2026 einen Anteil von 32,73 % am globalen Markt für Strandhotels und Resorts. Die Region verzeichnete 2025 793 Millionen internationale Ankünfte, 6 % über dem Vor-Pandemie-Niveau. Spanien bleibt ein bedeutender Küstenmarkt, gestützt durch ausgereifte Resortinfrastruktur und Freizeitnachfrage. Begrenztes Strandland auf den Kanarischen und Balearischen Inseln unterstützt Angebotsdisziplin und höhere Preise. Griechenland zieht weiterhin internationale Marken an, die etablierte Mittelmeer-Freizeitziele suchen.
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,98 % wachsen. Die Region verzeichnete 2025 331 Millionen internationale Ankünfte, ein Plus von 6 %, während Nordostasien um 13 % wuchs. Die Malediven und die Seychellen verzeichneten ein Ankunftswachstum von 13 %, und Minor Hotels eröffnete im Dezember 2025 das NH Collection Maldives Reethi Resort. Indonesien, Thailand, Vietnam und die Philippinen bleiben wettbewerbsfähige Luxusresortmärkte. Indien profitiert von der Inlandsnachfrage und Möglichkeiten zur Verbesserung des Küstenzugangs, der Produktqualität und des Umweltmanagements.
Amerika, der Nahe Osten und Afrika bieten zusätzliche Wachstumschancen. Der Nahe Osten näherte sich 2025 100 Millionen internationalen Besuchern, 39 % über dem Vor-Pandemie-Niveau, während die Vereinigten Arabischen Emirate und Saudi-Arabien die Luxusküsteninfrastruktur ausbauten. Ras Al Khaimah verzeichnete ein RevPAR-Wachstum von 11,5 %. Afrika verzeichnete ein Ankunftswachstum von 8 %, darunter 11 % in Nordafrika. Neues Angebot erfordert zuverlässigen Transport, Dienstleistungen und Umweltresilienz.
Angebots- und Entwicklungskennzahlen der Hotellerie
Der globale Markt für Strandhotels und Resorts baut Kapazitäten in Südamerika, der Karibik, dem Nahen Osten, dem mediterranen Europa und Asien-Pazifik aus. Im zweiten Quartal 2025 umfasste die Baupipeline Südamerikas 748 Hotelprojekte mit 116.648 Zimmern, ein Anstieg von 22 % bei der Projektanzahl und 20 % bei der Zimmeranzahl gegenüber dem Vorjahr. Mexiko entfiel auf 263 Projekte und 40.428 Zimmer, während Mexiko, Brasilien und die Dominikanische Republik fast zwei Drittel der regionalen Pipeline-Aktivität ausmachten. Neue Entwicklungen kombinieren zunehmend Hotelzimmer mit Markenresidenzen, insbesondere in Karibikdestinationen, wo Vorverkäufe die Projektfinanzierung unterstützen können. Dieses Modell kann Entwicklern ermöglichen, Küstenprojekte voranzutreiben, bei denen Zimmereinnahmen allein die Bauökonomie nicht tragen.
Ras Al Khaimah verfügte 2025 über mehr als 9.000 Hotelschlüssel und hat über 9.500 zusätzliche Zimmer in der Pipeline für 2026–2030. Fünf-Sterne-Häuser machen den Großteil der Pipeline aus, angeführt vom integrierten Resort Wynn Al Marjan Island im Wert von 19 Milliarden AED (5,17 Milliarden USD). In Spanien wurde das 1.037-Schlüssel-Resort Mare Nostrum in Teneriffa 2025 für 430 Millionen EUR (505,81 Millionen USD) verkauft, was das anhaltende Investoreninteresse an großen Küstenanlagen belegt. Minor Hotels erwartet, bis Ende 2027 weltweit mehr als 850 Häuser zu überschreiten, mit Expansionsschwerpunkten im Nahen Osten, Ägypten und Asien-Pazifik. Banyan Group trat 2026 nach Erreichen von 100 Resorts ein, was die anhaltende Expansion unter spezialisierten Resortgruppen widerspiegelt.
Wettbewerbslandschaft
Marktkonzentration
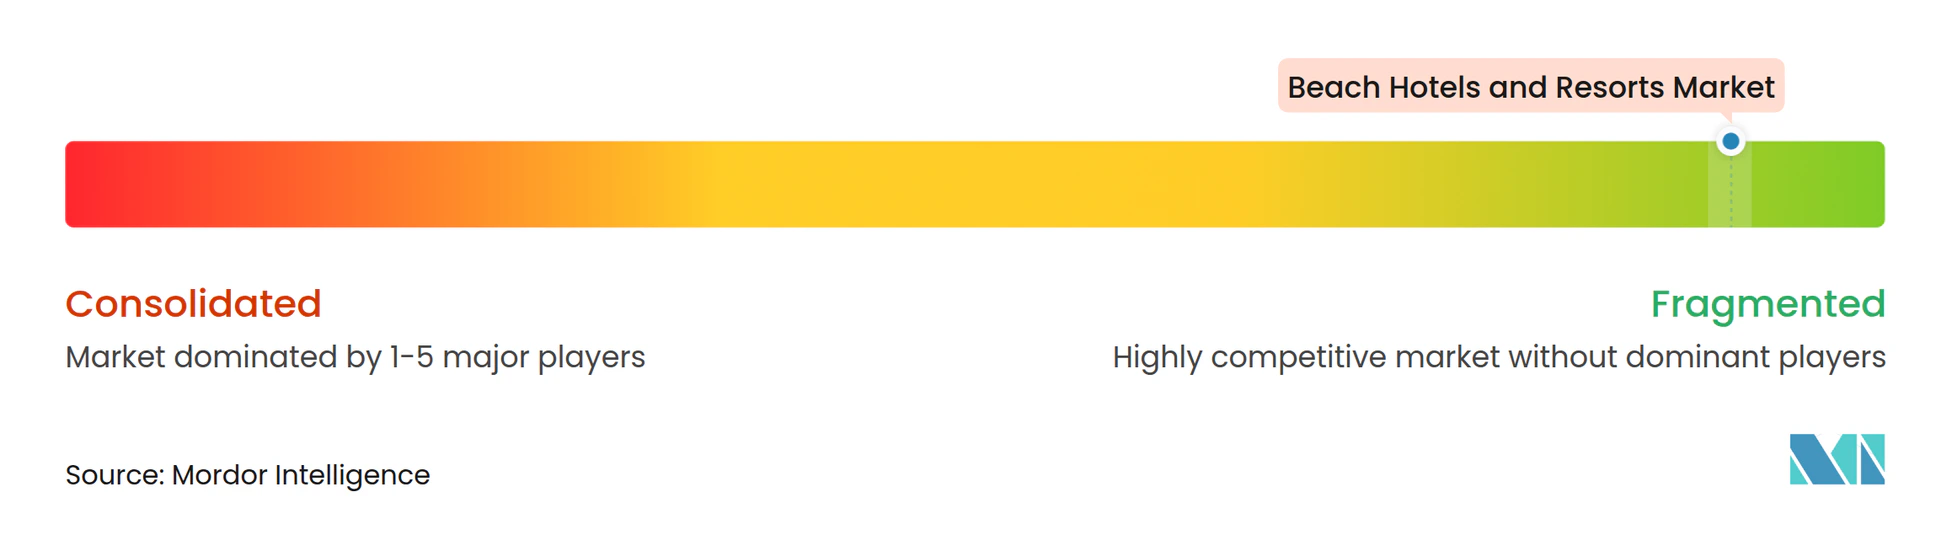
Der globale Markt für Strandhotels und Resorts bleibt fragmentiert, wobei regionale, Boutique- und unabhängige Betreiber in Küstendestinationen eine wichtige Rolle spielen. Marriott, Hilton, Hyatt, Accor und IHG profitieren von Vertrieb, Treueprogrammen, Standards und Konversionsfähigkeiten und nicht von dominanter Eigentümerschaft. Im Jahr 2025 unterzeichnete Marriott 94 Vereinbarungen in der Karibik und Südamerika, wobei All-inclusive-Häuser 21 % der regionalen Pipeline-Zimmer ausmachten. Hyatt übernahm Playa Hotels & Resorts und fügte seiner Inclusive Collection 15 All-inclusive-Häuser hinzu. Accors Royal Holiday Group-Transaktion 2025 erweiterte ebenfalls sein verwaltetes Hotelportfolio und führte Rixos in Amerika ein.
Unabhängige und spezialisierte Betreiber konkurrieren durch Destinationswissen und unverwechselbare Gästeerlebnisse. Minor Hotels meldete 2025 ein Gewinnwachstum von 32 % und eine Entwicklungspipeline von mehr als 285 Hotels über die folgenden drei Jahre. Das 100-Resort-Meilenstein der Banyan Group demonstriert die Größenordnung, die spezialisierte Luxusgruppen erreichen können. Nachhaltigkeit, personalisierter Service und lokale Programmgestaltung können Preisgestaltung und Wiederholungsbesuche unterstützen, ersetzen jedoch keine zuverlässigen Betriebsabläufe und Vertriebsstrukturen.
Management- und Franchisemodelle reduzieren den Kapitalbedarf und unterstützen die geografische Expansion. Minor Hotels gründete auch ein Gemeinschaftsunternehmen mit SUNRISE Resorts and Cruises mit dem Ziel, in den nächsten zehn Jahren 50 Hotels in Ägypten zu erschließen. In Indien können inländische Betreiber und lokale Eigentümer mit globalen Marken zusammenarbeiten, wo Vertrieb und Standards klare Vorteile bieten. Der Wettbewerb bleibt stark, wo Infrastruktur, Servicequalität und differenzierte Erlebnisse zusammentreffen.
Marktführer der Strandhotels und Resorts
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Hyatt Hotels Corporation
-
Accor S.A.
-
InterContinental Hotels Group PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Strandhotels und Resorts Unternehmen in diesem Bericht
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- Hyatt Hotels Corporation
- Accor S.A.
- InterContinental Hotels Group PLC
- Wyndham Hotels & Resorts, Inc.
- Four Seasons Hotels Limited
- Radisson Hotel Group
- Rosewood Hotel Group
- Shangri-La International Hotel Management Limited
- Mandarin Oriental Hotel Group Limited
- Jumeirah Group LLC
- Meliá Hotels International, S.A.
- Barceló Hotel Group
- Sandals Resorts International
- Club Med SAS
- Aman Group Sarl
- Banyan Tree Holdings Limited
- Minor International Public Company Limited
- Kerzner International Holdings Limited
- The Indian Hotels Company Limited
- The Oberoi Group
- Soneva Group
- Palladium Hotel Group
- Riu Hotels & Resorts
Neueste Industrielle Entwicklungen in Markt für Strandhotels und Resorts
- März 2026: Marriott meldete 94 unterzeichnete Vereinbarungen in der Karibik und Südamerika im Jahr 2025, mit 10.461 Zimmern in der Pipeline, einschließlich des ersten All-inclusive-W-Hotels in Punta Cana.
- Juli 2025: Selenta Group verkaufte das 1.037-Schlüssel-Resort Mare Nostrum in Teneriffa für 430 Millionen EUR (505,81 Millionen USD) an Spring Hotels, was als Spaniens größte Einzelobjekt-Hoteltransaktion bezeichnet wurde.
- Juni 2025: Hyatt übernahm Playa Hotels & Resorts für 2,6 Milliarden USD und fügte 15 All-inclusive-Strandresorts in Mexiko, der Dominikanischen Republik und Jamaika hinzu, darunter Secrets La Romana, Dreams Rose Hall in Montego Bay und Hyatt Vivid Playa del Carmen.
- April 2025: Accor trat in exklusive Verhandlungen zur Übernahme von 17 Hotelmanagementverträgen der Royal Holiday Group in Mexiko, Argentinien, Puerto Rico und den Vereinigten Staaten ein. Die Transaktion wurde auf 79 Millionen USD bewertet, wobei der Erlös teilweise zur Finanzierung eines Renovierungsplans von 130 Millionen USD über mehr als 30 Monate verwendet werden soll.
Umfang des globalen Marktberichts für Strandhotels und Resorts
Der globale Marktbericht für Strandhotels und Resorts analysiert Unterkunftsdienstleistungen von Küstenhotels und Resorts, die Freizeit- und erlebnisorientierte Reisen bedienen. Der Markt ist nach Unterkunftstyp, Buchungskanal, Immobilientyp, Tourismustyp und Geografie segmentiert. Die Studie bewertet Treiber, darunter die Erholung des internationalen Freizeit- und Küstentourismus, Premium-Strandaufenthalte, All-inclusive-Resortkonzepte, Mobile-First-Buchung, Hochzeitstourismus, Wellnessreisen und die Entwicklung der Küsteninfrastruktur. Sie untersucht auch Hemmnisse wie saisonale Belegungsschwankungen, Klimarisiken, Versicherungskosten, Kapazitätsengpässe an der Küste sowie Margendruck durch alternative Unterkünfte und Direktbuchungswettbewerb. Der Bericht bewertet Hotelangebot, Zimmerkapazität, Belegungsraten, durchschnittliche Tagespreise, Reisendenpräferenzen, Buchungsverhalten, Kanalauswahl, Reiseausgaben und aufkommende Nachfragemuster. Er liefert Marktgrößen- und Wachstumsprognosen, regionale und länderspezifische Analysen, Bewertungen der Wettbewerbslandschaft, Marktkonzentration, Marktanteile, strategische Entwicklungen sowie Profile globaler Hotelgruppen, Resortbetreiber und Hospitality-Marken. Die Studie untersucht auch Chancen bei klimaresilienter Küstenentwicklung und untererschlossenen Küstendestinationen mit neuen Flugverbindungen. Marktschätzungen und -prognosen werden in Wertangaben (USD) für alle abgedeckten Segmente für 2022–2032 dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Strandhotels und Resorts bis 2032 erreichen?
Der globale Markt für Strandhotels und Resorts soll bis 2032 einen Wert von 262,19 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,22 % wachsen.
Welcher Unterkunftstyp führt bei Strandhotels und Resorts?
Luxus-Strandhotels und -Resorts führen mit einem Umsatzanteil von 34,82 % im Jahr 2026, während Öko-Resorts und regenerative Strandresorts mit einem CAGR von 6,83 % das höchste prognostizierte Wachstum aufweisen.
Welcher Buchungskanal hat den größten Anteil an Strandhotelreservierungen?
Online-Reisebüros entfielen 2026 auf einen Anteil von 38,84 %, obwohl Direktbuchungskanäle voraussichtlich schneller mit einem CAGR von 6,53 % wachsen werden.
Welche Region soll bis 2032 am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,98 % wachsen, unterstützt durch die Erholung des Reiseverkehrs und die Küstenentwicklung.
Welche Faktoren hemmen die Entwicklung neuer Küstenresorts?
Saisonale Nachfrage, Klimarisiken, Versicherungskosten, Versorgungskapazität und alternative Unterkünfte können die Renditen und die Expansion von Küstenresorts einschränken.