
Taille et part du marché des hôtels et complexes de plage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 203.31 Milliards de dollars |
| Taille du Marché (2032) | 262.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hôtels et complexes de plage par Mordor Intelligence
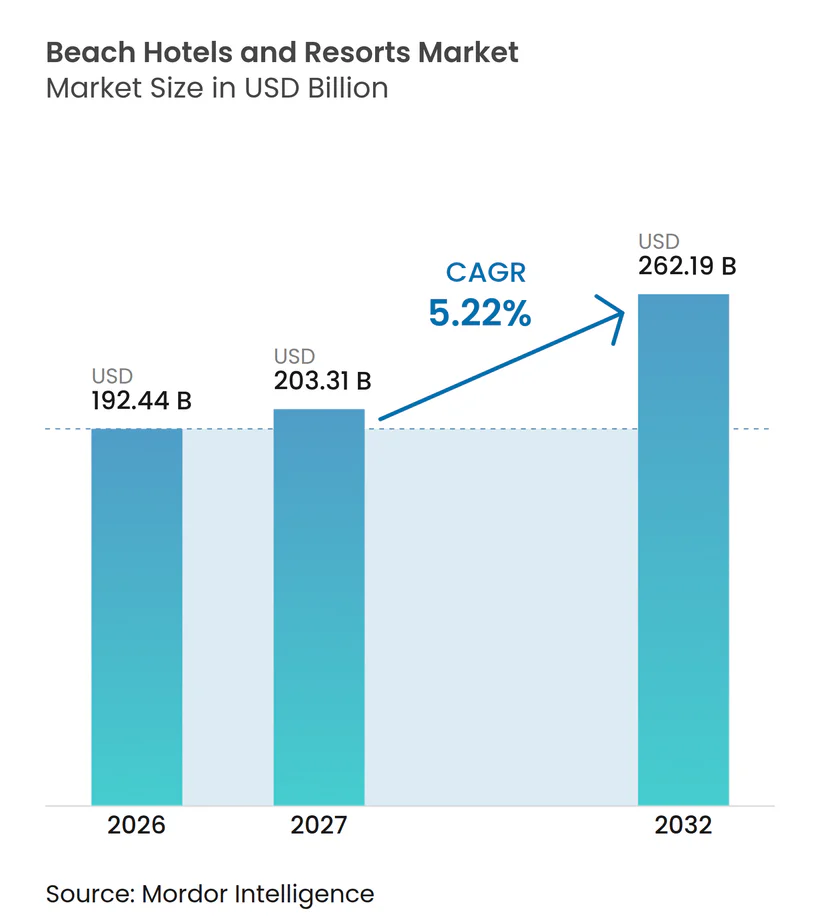
Le marché mondial des hôtels et complexes de plage était évalué à 192,44 milliards USD en 2026 et devrait croître de 203,31 milliards USD en 2027 pour atteindre 262,19 milliards USD d'ici 2032, à un CAGR de 5,22 % durant la période de prévision (2027-2032). Le tourisme international a enregistré 1,52 milliard de visiteurs en séjour en 2025, en hausse de 4 % par rapport à 2024. Les recettes touristiques ont atteint 1 900 milliards USD, soutenant la demande pour les opérateurs du marché mondial des hôtels et complexes de plage. L'amélioration de la connectivité aérienne, la demande de séjours à plus haute valeur ajoutée et les ventes numériques directes permettent aux opérateurs d'étendre la demande au-delà des destinations côtières établies. Cependant, le marché est confronté à des coûts d'assurance plus élevés, à des variations saisonnières de la demande et à la concurrence des hébergements alternatifs. Les opérateurs de marque répondent par une expansion à faible intensité capitalistique, des formules tout inclus, des programmes de fidélité et des offres axées sur l'expérience. Les établissements indépendants se démarquent en mettant en avant le caractère local et en maintenant une tarification flexible.
Points clés du rapport
- Par type d'hébergement, les hôtels et complexes de plage de luxe représentaient 34,82 % de la part du marché mondial des hôtels et complexes de plage en 2026, et les éco-complexes et complexes de plage régénératifs devraient croître à un CAGR de 6,83 % jusqu'en 2032.
- Par canal de réservation, les agences de voyage en ligne représentaient 38,84 % de la part du marché mondial des hôtels et complexes de plage en 2026, et les canaux de réservation directe devraient croître à un CAGR de 6,53 % jusqu'en 2032.
- Par type de propriété, les établissements de chaîne et de marque représentaient 56,91 % de la part du marché mondial des hôtels et complexes de plage en 2026, et les établissements indépendants devraient croître à un CAGR de 6,91 % jusqu'en 2032.
- Par type de tourisme, le tourisme international représentait 52,62 % de la part du marché mondial des hôtels et complexes de plage en 2026, et le tourisme domestique devrait croître à un CAGR de 6,14 % jusqu'en 2032.
- Par géographie, l'Europe représentait 32,73 % de la part du marché mondial des hôtels et complexes de plage en 2026, et l'Asie-Pacifique devrait croître à un CAGR de 6,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise du tourisme international de loisirs et côtier | +1.5% | Mondial, porté par l'Europe et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Premiumisation des séjours balnéaires et de l'hôtellerie expérientielle | +0.9% | Mondial, plus marqué au Moyen-Orient, dans l'océan Indien et dans les Caraïbes | Moyen terme (2-4 ans) |
| Expansion des concepts de complexes tout inclus et intégrés | +0.8% | Amériques, en expansion vers l'Asie-Pacifique, le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Réservation mobile en priorité, commerce direct et personnalisation des revenus | +0.6% | Mondial, plus rapide en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Mariages de destination, bien-être et voyages multigénérationnels | +0.5% | Océan Indien, Méditerranée et Caraïbes | Moyen terme (2-4 ans) |
| Liaisons aériennes côtières et infrastructures de destination débloquant une nouvelle offre de chambres | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Caraïbes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Reprise du tourisme international de loisirs et côtier
Le tourisme de loisirs international reste un moteur majeur du marché mondial des hôtels et complexes de plage, car les complexes côtiers dépendent des visiteurs voyageant au-delà des frontières. L'Afrique a enregistré une croissance de 8 % des arrivées internationales en 2025, avec l'Afrique du Nord affichant une croissance de 11 %, renforçant l'attrait des destinations émergentes de la Méditerranée et de la mer Rouge. L'amélioration de la connectivité aérienne peut transformer cette demande en réservations, notamment lorsque les liaisons desservent les îles et les destinations côtières secondaires. L'Organisation mondiale du tourisme des Nations Unies prévoit une croissance des arrivées internationales de 3 % à 4 % en 2026, soutenant les investissements continus dans les complexes. En Inde, l'amélioration de la connectivité aérienne et un accès facilité à Goa, au Kerala, aux îles Andaman-et-Nicobar et à d'autres destinations côtières peuvent élargir la base de visiteurs, si les offres de produits et la qualité des infrastructures suivent le rythme[1].
Premiumisation des séjours balnéaires et de l'hôtellerie expérientielle
Les séjours balnéaires gagnent en importance à mesure que les clients accordent de plus en plus de priorité à la vie privée, au bien-être, aux activités culturelles et aux services personnalisés. Une étude évaluée par des pairs a révélé que les programmes expérientiels dans les complexes de luxe - notamment les activités de remise en forme, les divertissements, les activités culturelles pour enfants et les forfaits romantiques - améliorent la satisfaction des clients et encouragent les réservations répétées. Ces programmes soutiennent le marché mondial des hôtels et complexes de plage en permettant des tarifs de chambre plus élevés et en augmentant les dépenses sur la propriété. La qualité de la programmation et des services devient donc aussi importante que l'emplacement et l'inventaire des chambres. Pour les complexes d'Asie-Pacifique, les offres de bien-être ancrées localement, la cuisine, les activités en pleine nature et les programmes culturels deviennent plus pertinents que les formats de luxe standardisés. Cette approche peut aider les établissements à attirer une demande domestique à haute valeur ajoutée et certains voyageurs de loisirs internationaux sélectionnés.
Expansion des concepts de complexes tout inclus et intégrés
Les complexes tout inclus s'étendent au-delà de leur concentration traditionnelle dans les Caraïbes et deviennent un modèle plus large pour les destinations balnéaires. En juin 2025, Hyatt a finalisé son acquisition de Playa Hotels & Resorts pour 2,6 milliards USD, ajoutant 15 complexes tout inclus au Mexique, en République dominicaine et en Jamaïque[2]. Accor a annoncé l'ajout de 17 hôtels Royal Holiday Group dans les Amériques, avec des plans pour introduire Rixos dans la région. Ces mouvements indiquent que les opérateurs internationaux valorisent les formules combinant chambres, restauration, loisirs et activités. Le modèle peut améliorer la commodité pour les clients et soutenir des dépenses plus prévisibles au niveau de l'établissement. Les options tout inclus conviennent aux vacances en famille, aux groupes de mariage et aux courts séjours de loisirs où une tarification transparente est importante.
Réservation mobile en priorité, commerce direct et personnalisation des revenus
La réservation mobile et le commerce numérique direct peuvent améliorer la valeur captée par les opérateurs de complexes. Les réservations directes atteignaient en moyenne 519 USD par réservation, contre 320 USD via les OTA, selon l'étude 2025 de SiteMinder. Cela encourage les opérateurs à améliorer la rapidité de réservation, les avantages de fidélité et les offres personnalisées sur leurs propres sites web. Les canaux directs permettent également aux complexes de regrouper les chambres avec la restauration, les services de spa, les transferts aéroport et les excursions. Les établissements indépendants ont toujours besoin des OTA pour leur portée, de sorte que le commerce direct est un complément plutôt qu'un remplacement total. Dans le secteur des hôtels et complexes de plage, les opérateurs peuvent utiliser une conception axée sur le mobile et des offres claires pour fidéliser les clients réguliers tout en préservant la distribution par des tiers pour les nouveaux clients.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Saisonnalité et volatilité du taux d'occupation en basse saison | -0.5% | Mondial, plus prononcé en Europe et dans les Caraïbes | Court terme (≤ 2 ans) |
| Exposition climatique, réévaluation des assurances et coûts de reprise après sinistre | -0.6% | Caraïbes, îles du Pacifique, côte du Golfe des États-Unis et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Capacité des infrastructures côtières comme frein au développement | -0.4% | Asie-Pacifique, Caraïbes et marchés côtiers émergents | Moyen terme (2-4 ans) |
| Pression sur les marges due aux hébergements alternatifs et à la réservation directe | -0.5% | Mondial, plus prononcé en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Saisonnalité et volatilité du taux d'occupation en basse saison
La saisonnalité reste un frein majeur, car la demande côtière se concentre souvent sur un nombre limité de mois de pointe. Dans les Caraïbes, le taux d'occupation hôtelière a diminué d'une année sur l'autre pendant neuf mois consécutifs en 2025 avant de s'améliorer en décembre, avec un taux d'occupation annuel de 63,7 %[3]. Ce schéma peut contraindre les opérateurs à réduire les tarifs des chambres, à réduire l'inventaire disponible ou à absorber les coûts fixes durant les périodes plus faibles. Les complexes peuvent atténuer cette exposition en ciblant les mariages, les réunions, les séjours bien-être et les voyages de groupe, qui dépendent moins des vacances scolaires. La tarification dynamique peut également aligner les tarifs des chambres sur les événements, les conditions météorologiques et les variations de la demande. Les complexes côtiers indiens font face à des schémas de demande saisonnière similaires, et une programmation diversifiée ainsi que les voyages domestiques de week-end peuvent aider à gérer les périodes plus calmes.
Exposition climatique, réévaluation des assurances et coûts de reprise après sinistre
L'exposition climatique augmente les coûts d'exploitation et de financement des propriétés en bord de mer sur le marché mondial des hôtels et complexes de plage. Le gouvernement de la Barbade a déclaré que la hausse des coûts d'assurance pourrait limiter la capacité des hôtels boutique à financer des rénovations. Les conditions météorologiques extrêmes peuvent perturber les services aériens, réduire les arrivées et augmenter les coûts de reprise. Ces risques soulignent la nécessité d'une sélection rigoureuse des sites, d'une conception résiliente, d'une planification de la continuité des activités et de dispositions d'assurance fiables dans le développement côtier. Les opérateurs doivent tenir compte de l'exposition aux moussons, de l'érosion côtière et de la résilience des infrastructures locales lors du développement de nouveaux établissements balnéaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des consommateurs
Une étude de 2025 portant sur 30 complexes de luxe aux États-Unis a révélé que les activités de remise en forme, les divertissements en soirée, les activités culturelles pour enfants et les expériences personnalisées peuvent différencier les offres des complexes et améliorer la satisfaction des clients. L'analyse de SiteMinder portant sur plus de 125 millions de réservations hôtelières a révélé que les réservations directes sur le site web généraient en moyenne 519 USD par réservation en 2024, contre 320 USD via les agences de voyage en ligne (OTA). Ces résultats mettent en évidence les opportunités pour les complexes balnéaires de développer des expériences spécifiques à la destination et de renforcer les canaux de réservation directe.
Les événements de groupe premium soutiennent également des offres de complexes à plus haute valeur ajoutée. Mar del Cabo a introduit une formule de rachat exclusif d'un établissement en bord de mer à partir de 75 000 USD pour au moins trois nuits, pouvant accueillir jusqu'à 80 personnes. Par ailleurs, l'Institut FII a rapporté que 43 % des voyageurs mondiaux interrogés étaient prêts à payer davantage pour des séjours durables, soutenant le potentiel des initiatives environnementales crédibles.
Veille sur la performance de l'hôtellerie
Le taux d'occupation mondial des hébergements a atteint 66 % en novembre 2025, égalant le niveau de novembre 2024. Le taux d'occupation hôtelière dans les Caraïbes a atteint en moyenne 63,7 % en 2025, en baisse de 1,3 point de pourcentage d'une année sur l'autre. Malgré un taux d'occupation plus faible, le tarif journalier moyen (ADR) des Caraïbes a augmenté de 2,1 % pour atteindre 350,37 USD, tandis que le revenu par chambre disponible (RevPAR) a progressé de 0,8 % pour atteindre 223,12 USD. Des tarifs plus élevés ont partiellement compensé la faiblesse de la demande de chambres.
La rentabilité des complexes côtiers dépendait également de la gestion des coûts au niveau de l'établissement et du maintien des tarifs. Club Med a rapporté un taux d'occupation de 75,8 % en 2025, en hausse de 1,8 point de pourcentage, avec un ADR en hausse de 5 % à 241 EUR (283,49 USD). Le gouvernement de la Barbade a identifié la hausse des coûts d'assurance comme une contrainte sur la compétitivité et la rénovation des complexes boutique. Ces pressions soutiennent les investissements dans la résilience climatique, la maîtrise des coûts d'exploitation et les revenus annexes provenant de la restauration, du bien-être et des excursions.
Analyse des segments
Par type d'hébergement :
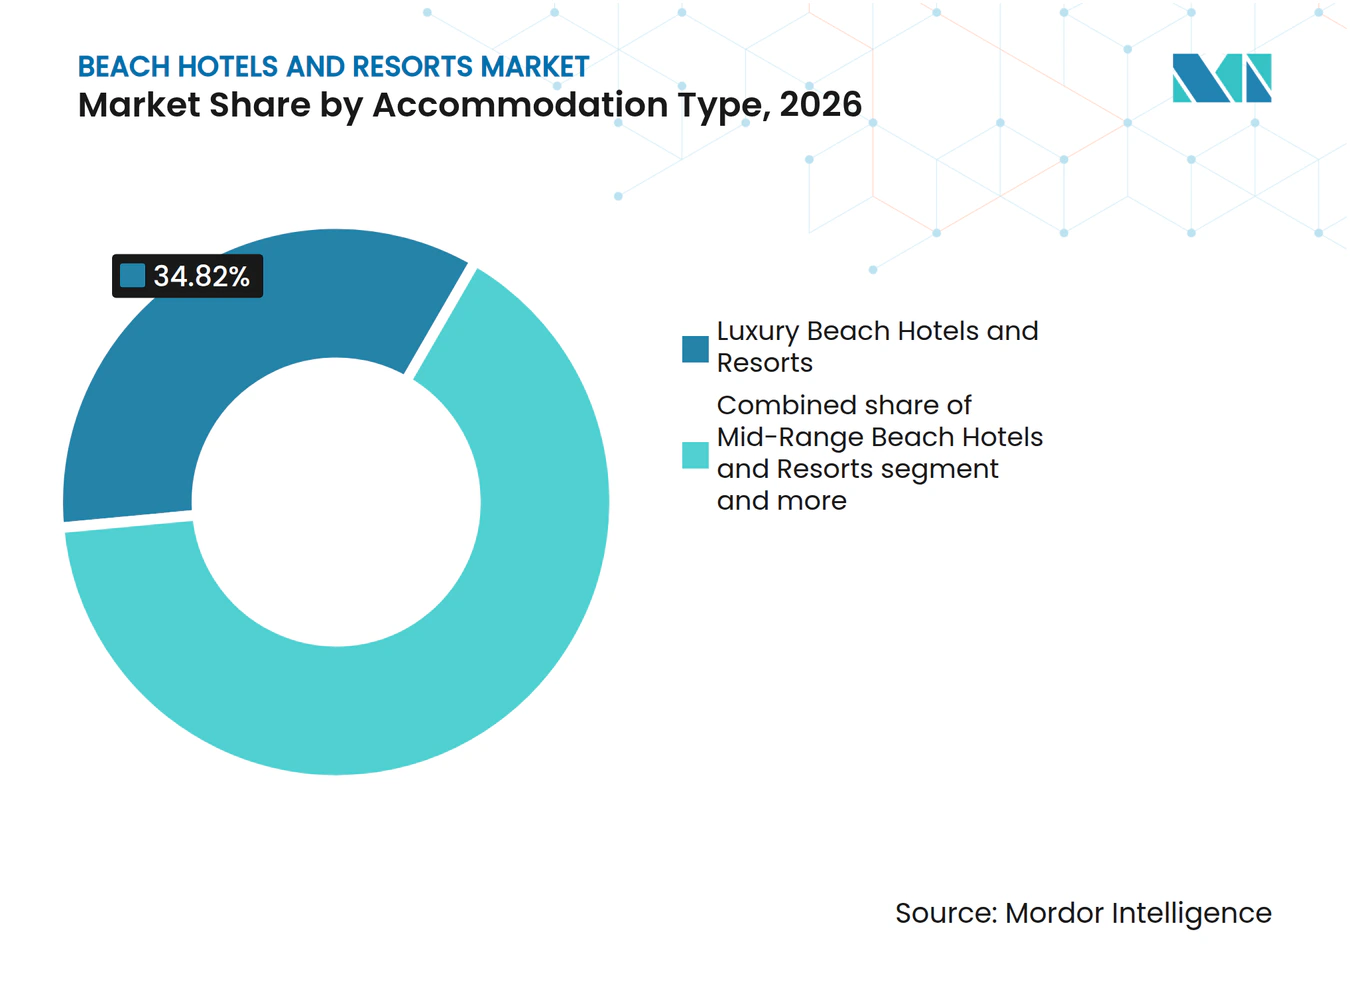
le luxe domine, mais les éco-complexes gagnent du terrain structurelLes hôtels et complexes de plage de luxe représentaient 34,82 % de la taille du marché mondial des hôtels et complexes de plage en 2026. Les voyageurs recherchant l'intimité, des niveaux de service élevés, des villas, des installations de bien-être et des activités sur mesure soutiennent ce segment. Les établissements de luxe peuvent maintenir leurs tarifs lorsque leurs expériences se distinguent clairement des hébergements standard. Les établissements boutique et lifestyle se démarquent par leur caractère local et des expériences clients intimes. Les hôtels milieu de gamme subissent la pression des marques utilisant des offres de fidélité et des locations alternatives ciblant les voyageurs sensibles aux prix.
Les éco-complexes et complexes de plage régénératifs devraient croître à un CAGR de 6,83 % jusqu'en 2032. Le segment bénéficie des 43 % de voyageurs prêts à payer pour des séjours régénératifs crédibles, selon le rapport de l'Institut FII. Les normes environnementales renforcent le positionnement lorsqu'elles sont intégrées aux expériences clients et aux opérations. Les hôtels de plage économiques, les auberges de jeunesse et les maisons d'hôtes restent vulnérables là où les locations de courte durée offrent des prix similaires et plus d'espace. En Inde, les éco-complexes peuvent se différencier par des pratiques de conservation vérifiées et des partenariats communautaires plutôt que par des messages de durabilité généraux.



Par canal de réservation :
les OTA dominent en volume, mais le commerce direct capte la valeurLes agences de voyage en ligne représentaient 38,84 % des revenus en 2026, ce qui en fait le plus grand canal de réservation sur le marché mondial des hôtels et complexes de plage. Leur envergure soutient la comparaison entre les achats et la demande internationale entre les destinations. Elles sont importantes pour les hôtels indépendants sans programmes de fidélité mondiaux ni grands budgets marketing. Les annonces sur les OTA offrent également une visibilité pour les nouvelles destinations et les établissements nouvellement ouverts. Cependant, la dépendance aux OTA peut augmenter les coûts de distribution et réduire les relations directes avec les clients.
Les canaux de réservation directe devraient croître à un CAGR de 6,53 % jusqu'en 2032. SiteMinder rapporte une valeur moyenne de 519 USD par réservation directe, contre 320 USD pour les réservations via OTA. Les récompenses de fidélité, les moteurs de réservation mobile et les offres complémentaires peuvent renforcer les canaux directs. Les agents hors ligne restent pertinents pour les voyages complexes, les forfaits long-courriers, les mariages de destination et les voyages multigénérationnels. Les réservations d'entreprises et des sociétés de gestion de voyages peuvent soutenir la demande tout au long de l'année à mesure que les voyages d'affaires et de loisirs se chevauchent.
Par type de propriété :
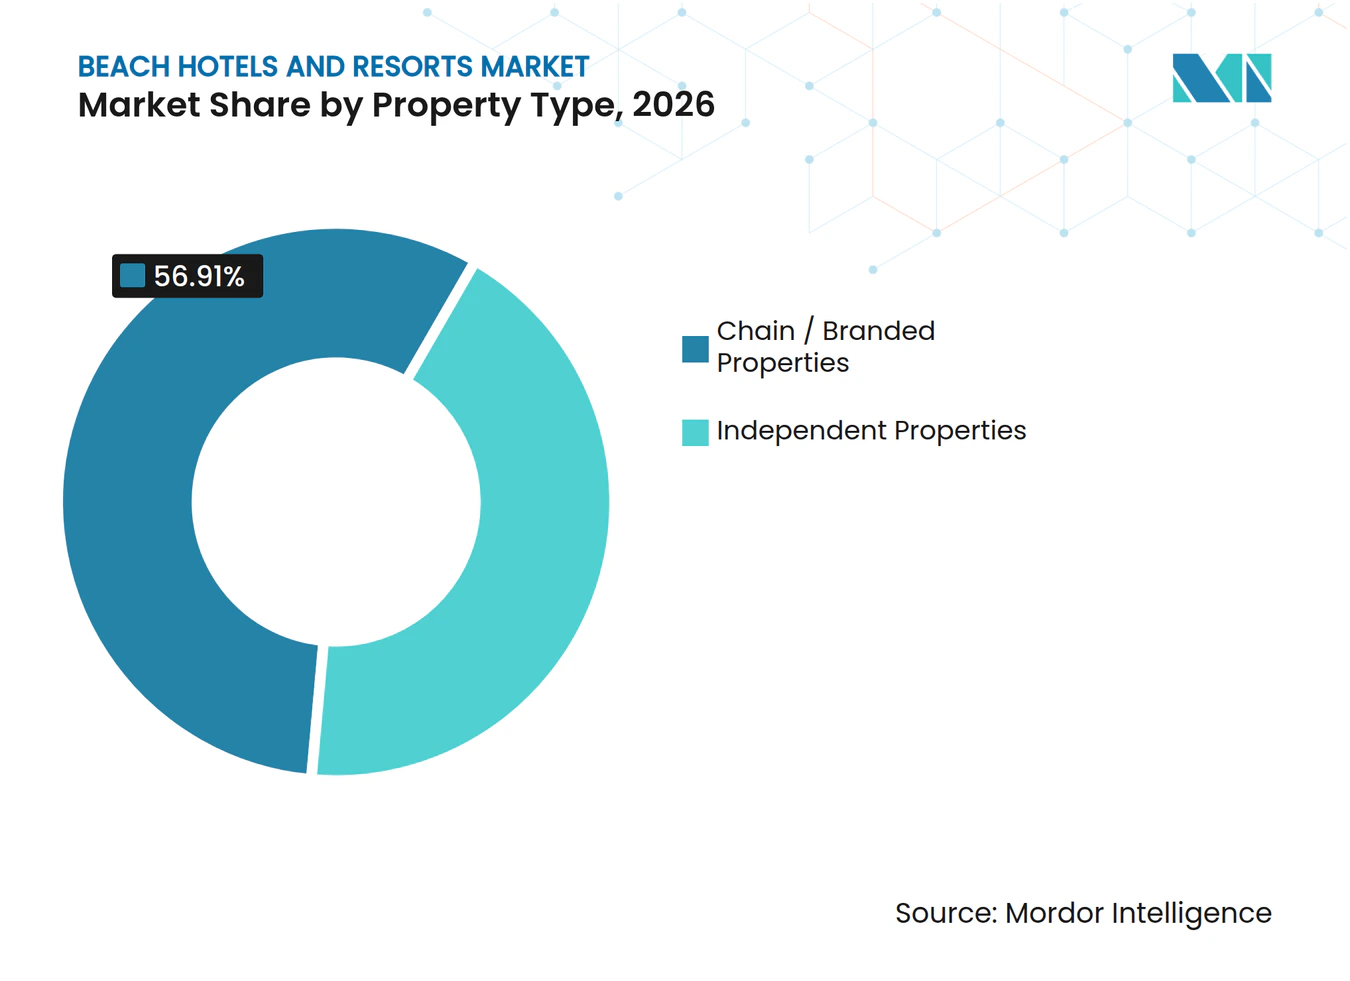
envergure des marques vs différenciation des indépendantsLes établissements de chaîne et de marque détenaient 56,91 % des revenus en 2026. Leur avantage découle de la distribution mondiale, des programmes de fidélité, des normes reconnues et d'un risque de réservation perçu plus faible parmi les visiteurs internationaux. L'expansion par conversion permet aux marques mondiales d'entrer dans des destinations côtières sans attendre un développement de toutes pièces. Elle donne également aux propriétaires indépendants accès aux systèmes de distribution tout en conservant la propriété des actifs. Cette approche à faible intensité capitalistique convient aux propriétaires de complexes cherchant une distribution plus solide sans vendre leurs biens immobiliers.
Les établissements indépendants devraient croître à un CAGR de 6,91 % jusqu'en 2032. Ils se démarquent par leur connaissance locale, leur flexibilité, leur design distinctif et leur service axé sur l'expérience. Cependant, ils dépendent davantage des agences de voyage en ligne (OTA). Cloudbeds a rapporté que les OTA représentaient 61 % des réservations mondiales d'établissements indépendants en 2024[4]. Les coûts de distribution restent donc une préoccupation majeure. Les complexes côtiers indépendants peuvent protéger leurs marges grâce à un service personnalisé, des partenariats locaux, la fidélisation de la clientèle et les avantages de la réservation directe.

Par type de tourisme :
les voyageurs internationaux génèrent les revenus, le tourisme domestique s'accélèreLe tourisme international représentait 52,62 % des revenus en 2026. Les destinations balnéaires emblématiques dépendent souvent des clients internationaux, qui génèrent des dépenses par nuit plus élevées et des séjours plus longs. L'Organisation mondiale du tourisme des Nations Unies prévoit une croissance des arrivées internationales de 3 % à 4 % en 2026, après la reprise de 2025. Cette demande soutient les établissements sur des îles isolées, de luxe et tout inclus qui dépendent des voyageurs long-courriers. Elle souligne également l'importance de l'accès aux destinations, des procédures de visa, de la sécurité et de la capacité aérienne sur le marché mondial des hôtels et complexes de plage.
Le tourisme domestique devrait croître à un CAGR de 6,14 % jusqu'en 2032. Il constitue une base de demande accessible en Asie-Pacifique et en Amérique du Sud, o les dépenses de loisirs augmentent. Les clients domestiques soutiennent les courts séjours, les visites répétées, les vacances en famille et la demande hors saison. Les complexes servent ce segment par des services en langue locale, une cuisine régionale et des forfaits alignés sur les vacances scolaires et les longs week-ends. Un mélange de demande domestique et internationale peut améliorer la stabilité des revenus lorsque les conditions de voyage international changent.
Analyse géographique
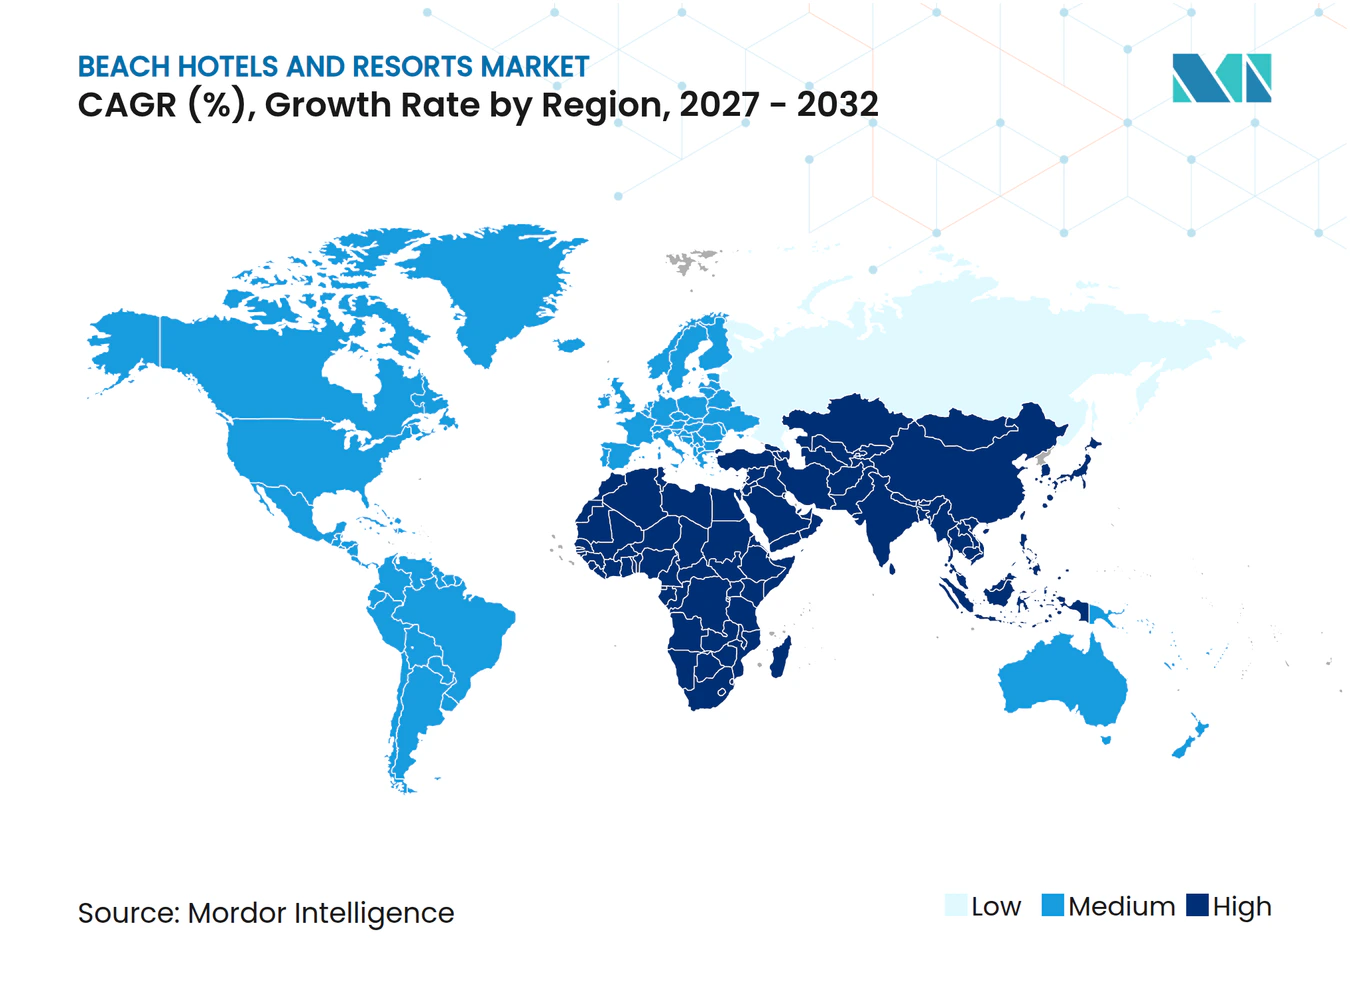
L'Europe détenait une part de 32,73 % du marché mondial des hôtels et complexes de plage en 2026. La région a accueilli 793 millions d'arrivées internationales en 2025, soit 6 % au-dessus des niveaux d'avant la pandémie. L'Espagne reste un marché côtier majeur, soutenu par des infrastructures de complexes matures et une demande de loisirs. La disponibilité limitée de terrains en bord de mer aux îles Canaries et aux îles Baléares soutient la discipline de l'offre et des tarifs plus élevés. La Grèce continue d'attirer des marques internationales à la recherche de destinations de loisirs méditerranéennes établies.
L'Asie-Pacifique devrait croître à un CAGR de 6,98 % jusqu'en 2032. La région a enregistré 331 millions d'arrivées internationales en 2025, en hausse de 6 %, tandis que l'Asie du Nord-Est a progressé de 13 %. Les Maldives et les Seychelles ont enregistré une croissance de 13 % des arrivées, et Minor Hotels a ouvert le NH Collection Maldives Reethi Resort en décembre 2025. L'Indonésie, la Thaïlande, le Vietnam et les Philippines restent des marchés de complexes de luxe compétitifs. L'Inde bénéficie de la demande de voyages domestiques et d'opportunités d'améliorer l'accès côtier, la qualité des produits et la gestion environnementale.
Les Amériques, le Moyen-Orient et l'Afrique offrent des opportunités de croissance supplémentaires. Le Moyen-Orient s'est approché de 100 millions de visiteurs internationaux en 2025, soit 39 % au-dessus des niveaux d'avant la pandémie, tandis que les Émirats arabes unis et l'Arabie saoudite ont développé leurs infrastructures côtières de luxe. Ras Al Khaimah a enregistré une croissance du RevPAR de 11,5 %. L'Afrique a enregistré une croissance de 8 % des arrivées, dont 11 % en Afrique du Nord. La nouvelle offre nécessite des transports fiables, des services et une résilience environnementale.
Veille sur l'offre et le développement hôtelier
Le marché mondial des hôtels et complexes de plage étend sa capacité en Amérique du Sud, dans les Caraïbes, au Moyen-Orient, en Europe méditerranéenne et en Asie-Pacifique. Au deuxième trimestre 2025, le pipeline de construction en Amérique du Sud comprenait 748 projets hôteliers avec 116 648 chambres, en hausse de 22 % en nombre de projets et de 20 % en nombre de chambres par rapport à l'année précédente. Le Mexique représentait 263 projets et 40 428 chambres, tandis que le Mexique, le Brésil et la République dominicaine représentaient près des deux tiers de l'activité du pipeline régional. Les nouveaux développements combinent de plus en plus les chambres d'hôtel avec des résidences de marque, notamment dans les destinations des Caraïbes, où les préventes peuvent soutenir le financement des projets. Ce modèle peut permettre aux promoteurs d'avancer des projets côtiers là où les seuls revenus des chambres ne soutiennent pas l'économie de la construction.
Ras Al Khaimah disposait de plus de 9 000 clés hôtelières en 2025 et a plus de 9 500 chambres supplémentaires dans le pipeline pour 2026-2030. Les établissements cinq étoiles constituent la majeure partie du pipeline, portés par le complexe intégré Wynn Al Marjan Island d'une valeur de 19 milliards AED (5,17 milliards USD). En Espagne, le Mare Nostrum Resort de 1 037 clés à Tenerife a été vendu pour 430 millions EUR (505,81 millions USD) en 2025, indiquant un intérêt soutenu des investisseurs pour les grands actifs côtiers. Minor Hotels prévoit de dépasser 850 établissements dans le monde d'ici fin 2027, avec des priorités d'expansion au Moyen-Orient, en Égypte et en Asie-Pacifique. Banyan Group a entamé 2026 après avoir atteint 100 complexes, reflétant l'expansion continue parmi les groupes de complexes spécialisés.
Paysage concurrentiel
Concentration du Marché
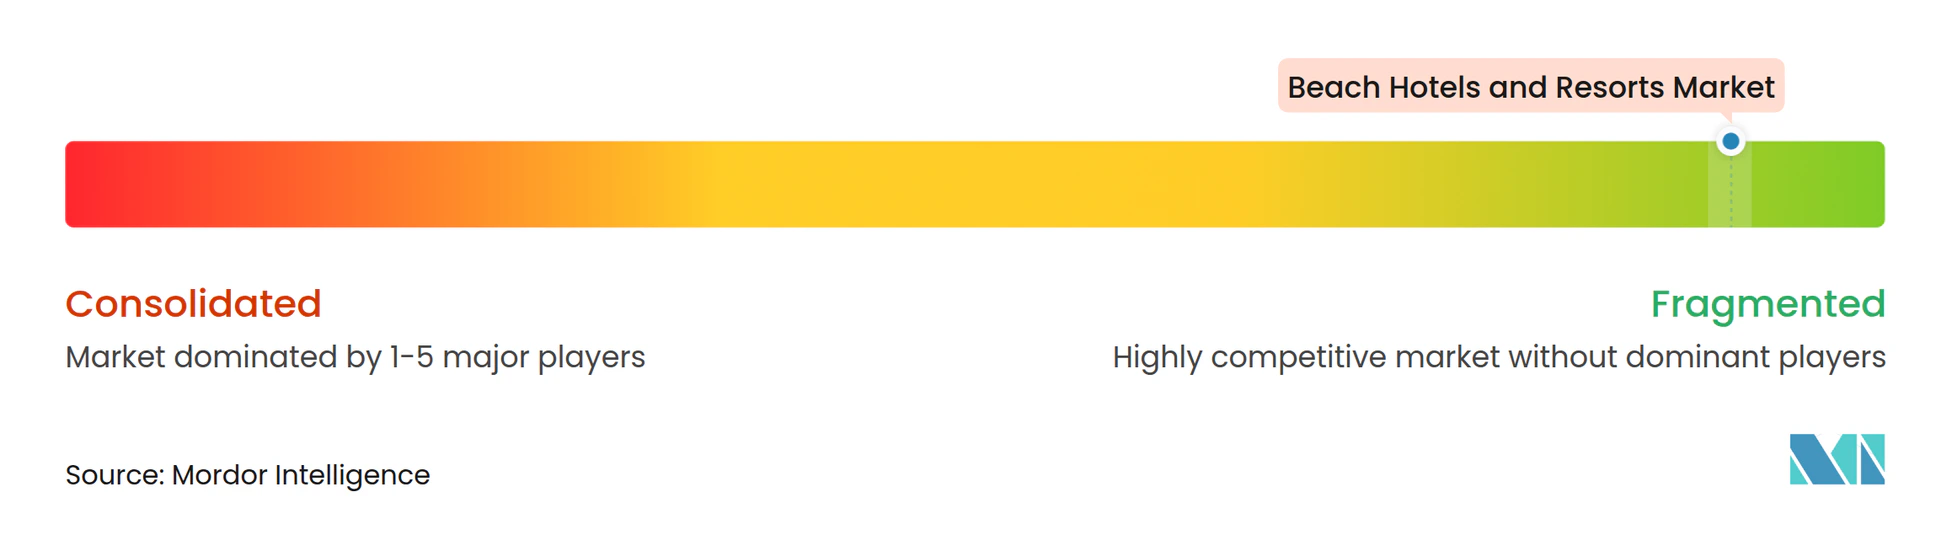
Le marché mondial des hôtels et complexes de plage reste fragmenté, avec des opérateurs régionaux, boutique et indépendants jouant un rôle important dans les destinations côtières. Marriott, Hilton, Hyatt, Accor et IHG bénéficient de la distribution, des programmes de fidélité, des normes et des capacités de conversion plutôt que d'une propriété dominante. En 2025, Marriott a signé 94 accords dans les Caraïbes et en Amérique du Sud, ajoutant 10 461 chambres à son pipeline et incluant le premier hôtel W tout inclus à Punta Cana. Hyatt a acquis Playa Hotels & Resorts, ajoutant 15 établissements tout inclus à sa Collection Inclusive. La transaction Royal Holiday Group d'Accor en 2025 a également élargi son portefeuille d'hôtels gérés et introduit Rixos dans les Amériques.
Les opérateurs indépendants et spécialisés se démarquent par leur connaissance des destinations et des expériences clients distinctives. Minor Hotels a rapporté une croissance de 32 % de ses bénéfices en 2025 et un pipeline de développement de plus de 285 hôtels sur les trois années suivantes. Le cap des 100 complexes de Banyan Group démontre l'envergure que les groupes de luxe spécialisés peuvent atteindre. La durabilité, le service personnalisé et la programmation locale peuvent soutenir la tarification et les visites répétées, mais ne remplacent pas des opérations et une distribution fiables.
Les modèles de gestion et de franchise réduisent les besoins en capital et soutiennent l'expansion géographique. Minor Hotels a également formé une coentreprise avec SUNRISE Resorts and Cruises pour cibler 50 hôtels en Égypte au cours de la prochaine décennie. En Inde, les oprateurs domestiques et les propriétaires locaux peuvent s'associer à des marques mondiales lorsque la distribution et les normes offrent des avantages clairs. La concurrence reste forte là où les infrastructures, la qualité de service et les expériences différenciées convergent.
Leaders du secteur des hôtels et complexes de plage
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Hyatt Hotels Corporation
-
Accor S.A.
-
InterContinental Hotels Group PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des hôtels et complexes de plage Entreprises couvertes dans ce rapport
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- Hyatt Hotels Corporation
- Accor S.A.
- InterContinental Hotels Group PLC
- Wyndham Hotels & Resorts, Inc.
- Four Seasons Hotels Limited
- Radisson Hotel Group
- Rosewood Hotel Group
- Shangri-La International Hotel Management Limited
- Mandarin Oriental Hotel Group Limited
- Jumeirah Group LLC
- Meliá Hotels International, S.A.
- Barceló Hotel Group
- Sandals Resorts International
- Club Med SAS
- Aman Group Sarl
- Banyan Tree Holdings Limited
- Minor International Public Company Limited
- Kerzner International Holdings Limited
- The Indian Hotels Company Limited
- The Oberoi Group
- Soneva Group
- Palladium Hotel Group
- Riu Hotels & Resorts
Développements industriels récents dans Marché des hôtels et complexes de plage
- Mars 2026 : Marriott a rapporté 94 accords signés dans les Caraïbes et en Amérique du Sud au cours de 2025, ajoutant 10 461 chambres à son pipeline et incluant le premier hôtel W tout inclus à Punta Cana.
- Juillet 2025 : Selenta Group a vendu le Mare Nostrum Resort de 1 037 clés à Tenerife à Spring Hotels pour 430 millions EUR (505,81 millions USD), décrit comme la plus grande transaction hôtelière sur un seul actif en Espagne.
- Juin 2025 : Hyatt a acquis Playa Hotels & Resorts pour 2,6 milliards USD, ajoutant 15 complexes tout inclus en bord de mer au Mexique, en République dominicaine et en Jamaïque, dont Secrets La Romana, Dreams Rose Hall à Montego Bay et Hyatt Vivid Playa del Carmen.
- Avril 2025 : Accor a entamé des négociations exclusives pour acquérir 17 contrats de gestion hôtelière auprès de Royal Holiday Group au Mexique, en Argentine, à Porto Rico et aux États-Unis. La transaction a été évaluée à 79 millions USD, les produits étant destinés à financer partiellement un plan de rénovation de 130 millions USD sur plus de 30 mois.
Périmètre du rapport sur le marché mondial des hôtels et complexes de plage
Le rapport sur le marché mondial des hôtels et complexes de plage analyse les services d'hébergement fournis par les hôtels et complexes côtiers au service des voyages de loisirs et axés sur l'expérience. Le marché est segmenté par type d'hébergement, canal de réservation, type de propriété, type de tourisme et géographie. L'étude évalue les moteurs, notamment la reprise du tourisme international de loisirs et côtier, les séjours balnéaires premium, les concepts de complexes tout inclus, la réservation mobile en priorité, les mariages de destination, le tourisme de bien-être et le développement des infrastructures côtières. Elle examine également les freins tels que les fluctuations saisonnières du taux d'occupation, l'exposition climatique, les coûts d'assurance, les contraintes d'infrastructures côtières et la pression sur les marges due aux hébergements alternatifs et à la concurrence de la réservation directe. Le rapport évalue l'offre hôtelière, l'inventaire des chambres, les taux d'occupation, les tarifs journaliers moyens, les préférences des voyageurs, le comportement de réservation, la sélection des canaux, les dépenses de voyage et les tendances émergentes de la demande. Il fournit des estimations de la taille du marché et des prévisions de croissance, des analyses régionales et nationales, des évaluations du paysage concurrentiel, la concentration du marché, les parts de marché, les développements stratégiques et les profils des groupes hôteliers mondiaux, des opérateurs de complexes et des marques hôtelières. L'étude explore également les opportunités dans le réaménagement côtier résilient au climat et les destinations côtières sous-pénétrées soutenues par de nouvelles liaisons aériennes. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts pour 2022-2032.
Aperçu de la segmentation
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des hôtels et complexes de plage d'ici 2032 ?
Le marché mondial des hôtels et complexes de plage devrait atteindre 262,19 milliards USD d'ici 2032, avec un CAGR de 5,22 % à partir de 2027.
Quel type d'hébergement domine les hôtels et complexes de plage ?
Les hôtels et complexes de plage de luxe dominent avec une part de revenus de 34,82 % en 2026, tandis que les éco-complexes et complexes de plage régénératifs affichent la croissance projetée la plus élevée à un CAGR de 6,83 %.
Quel canal de réservation détient la plus grande part des réservations d'hôtels de plage ?
Les agences de voyage en ligne représentaient une part de 38,84 % en 2026, bien que les canaux de réservation directe devraient croître plus rapidement à un CAGR de 6,53 %.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 6,98 % jusqu'en 2032, soutenue par la reprise des voyages et le développement côtier.
Quels facteurs freinent le développement de nouveaux complexes côtiers ?
La demande saisonnière, l'exposition climatique, les coûts d'assurance, la capacité des infrastructures et les hébergements alternatifs peuvent freiner les rendements et l'expansion des complexes côtiers.