
人工知能認定コース市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 4.72 十億米ドル |
| 市場規模 (2031) | 12.36 十億米ドル |
| 成長率 (2026 - 2031) | 21.23 % |
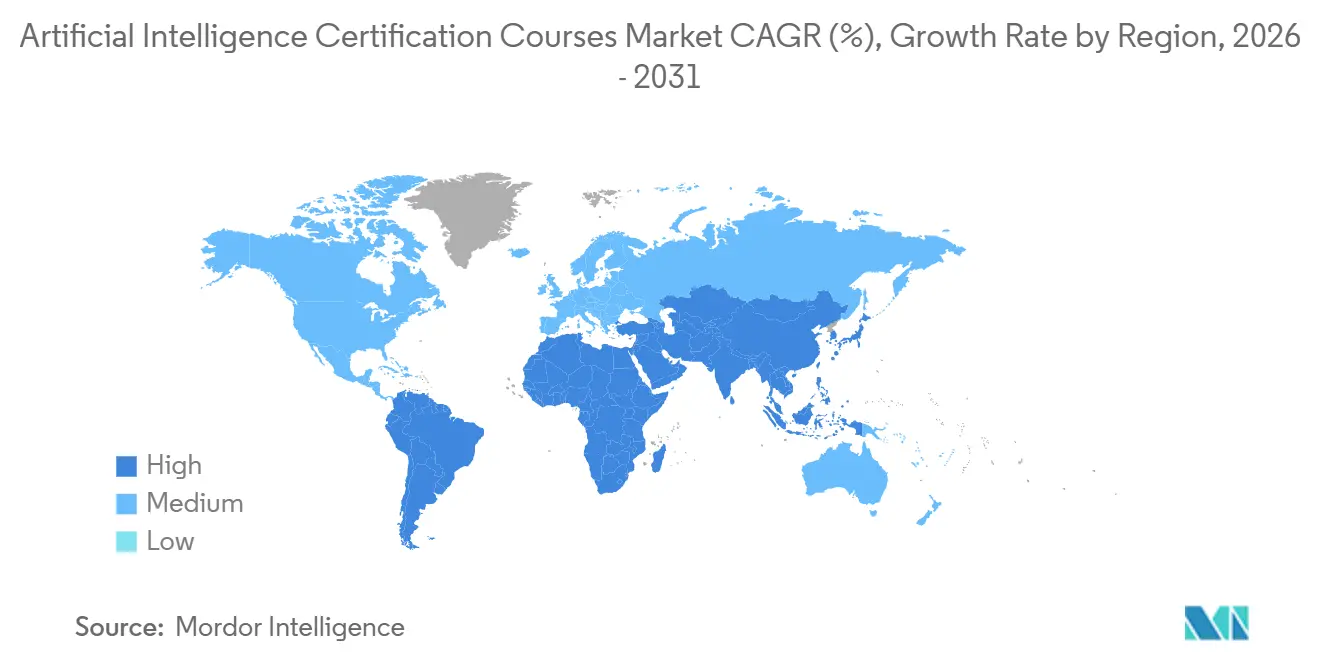
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる人工知能認定コース市場分析
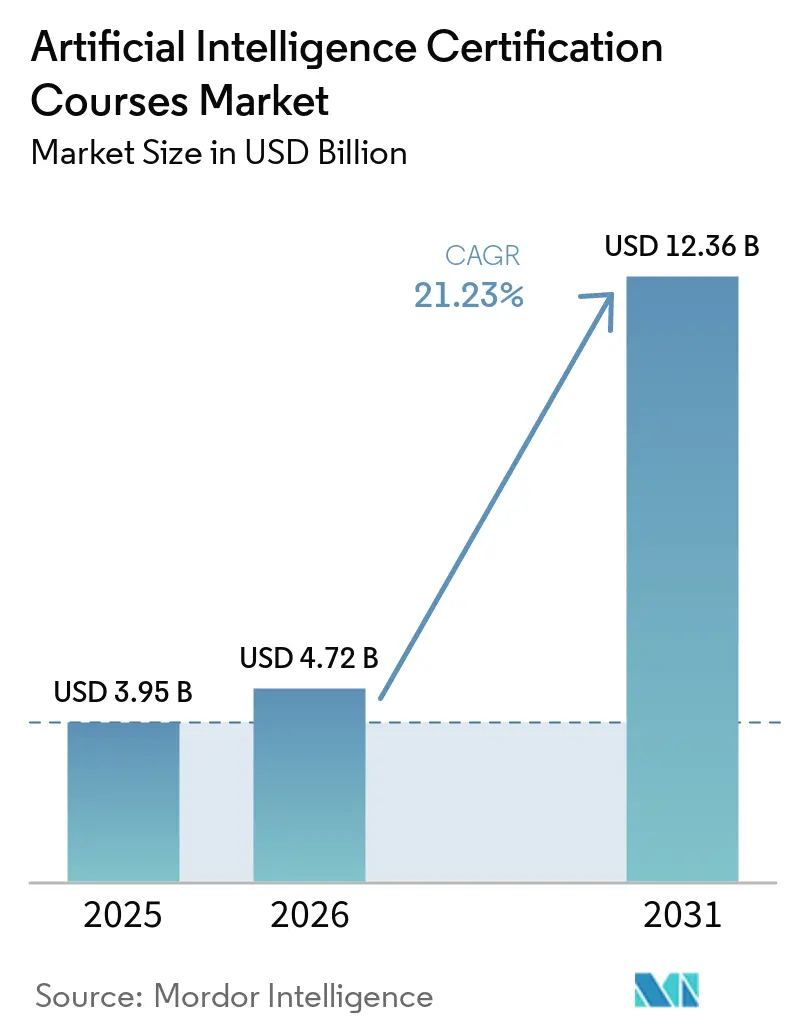
人工知能認定コース市場規模は、2025年の39.5億米ドルから2026年には47.2億米ドルに成長し、2026年から2031年にかけて21.23%のCAGRで2031年までに123.6億米ドルに達すると予測されています。
人工知能認定コース市場は、企業のAI導入が労働力の準備態勢を上回るペースで進んでいるため拡大しており、認定資格はオプションの学習から業務上の必要条件へと変化しています。2025年には、労働力の約25%がAIプロフィシエンシーのベースラインを満たしており、一方で企業の約50%がAI利用ポリシーを統合しており、ソフトウェア導入と実用的なスキルの間のギャップが拡大しています。人工知能認定コース市場はまた、Google、Microsoft、AWSなどのハイパースケールベンダーによって再編されており、これらの企業は現在、認定資格スタンドアロンのトレーニング製品としてではなく、より広範な企業エンゲージメントの一部として活用しています。Linux Foundationは2025年に、組織の68%が外部採用よりもアップスキリングを優先していると報告しており、これは2024年の52%から上昇しており、71%が採用において認定資格を重要と考えており、雇用主に認められた資格への継続的な需要を支えています。監査対応型・職務連動型の認定モデルへのシフトは、スキル検証、企業統合、定期的なカリキュラム更新サイクルを実証できるプロバイダーに有利に働く可能性が高いです。
主要レポートのポイント
- コースタイプ別では、機械学習が2025年の人工知能認定コース市場規模の22.0%を占め、生成AIは2031年にかけて33.10%のCAGRで成長すると予測されています。
- 認定レベル別では、初級が2025年の人工知能認定コース市場シェアの48.0%を占め、2031年にかけて23.5%のCAGRで最も速く成長するレベルでもあります。
- 学習形式別では、自己ペースオンラインが2025年の人工知能認定コース市場規模の55.0%を占め、インストラクター主導オンラインは2031年にかけて24.3%のCAGRで拡大すると予測されています。
- 最終用途別では、個人学習者が2025年の人工知能認定コース市場シェアの44.8%を占め、政府・公共部門は2031年にかけて26.20%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に32.4%のシェアでリードし、アジア太平洋は2031年にかけて30.5%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のAIアップスキリング需要の増大 | +5.2% | グローバル、北米および西欧に集中 | 短期(2年以内) |
| 役割ベースのAI資格認定に対する需要の増大 | +3.8% | グローバル、北米およびAPACコアでの早期成長、中東・アフリカへの波及 | 中期(2〜4年) |
| 生成AI認定パスの急速な普及 | +4.5% | グローバル、東南アジア、インド、EUが増分需要を牽引 | 短期(2年以内) |
| ハイブリッドおよびマイクロクレデンシャル学習モデルの拡大 | +2.1% | アジア太平洋、ラテンアメリカ、中東・アフリカへの波及 | 中期(2〜4年) |
| AIガバナンスおよび責任あるAIトレーニングへの需要増大 | +2.5% | EU、英国、シンガポール、北米への波及 | 短期(2年以内)〜中期(2〜4年) |
| 公共部門および高等教育のAIリテラシープログラム | +1.8% | 米国、英国、インド、シンガポール、UAEの国家プログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
企業のAIアップスキリング需要の増大
人工知能認定コース市場は、企業の学習予算が内部能力構築に向けて明確にシフトしていることから恩恵を受けています。Linux Foundationは2025年に、組織の72%が外部採用よりも既存スタッフのアップスキリングを優先していると述べており、これは2024年の48%から上昇しており、技術トレーニングプログラムは定着率の向上において91%より効果的と評価されました。この需要は均一ではなく、大企業は複数年にわたるプラットフォーム関係に移行しており、中小企業はより短くモジール式の資格を選択しています。この分断は、エントリーレベルプログラムにおけるボリューム機会と、直接的な業務成果に結びついた資格においてより良い価格条件を生み出しています。認定資格を測定可能な職務準備態勢に結びつけることができるプロバイダーは、カタログの幅だけで競争するベンダーよりも強い立場にあります。
役割ベースのAI資格認定に対する需要の増大
人工知能認定コース市場はまた、購買者が広範なAI認識ではなく特定の職務役割にマッピングされた資格をますます求めているため拡大しています。Google Cloudは2025年に、ビジネスリーダー向けの役割ベースの資格として生成AIリーダー認定を開始し、非技術系の意思決定者が認知されたトレーニングコホートになったことを示しました。AWSは、ファウンデーションモデル、RAGアーキテクチャ、ベクターデータベース、責任ある展開に焦点を当てた認定生成AI開発者パスを追加し、職務マッピング型検証への同様の動きを反映しています。このトレンドは、エンジニア、アナリスト、マネージャー、ガバナンスチームのためのより明確なスキルラダーを中心に構築されたプロバイダー戦略を支援します。また、雇用主が内部の役割定義と展開優先事項にトレーニング支出を合わせることができるため、企業調達も容易になります。
生成AI認定パスの急速な普及
人工知能認定コース市場では、生成AIトレーニングパスに対して異例に急速な需要が見られます。Courseraは2025年に、学習者が700の専用プログラム全体で1分あたり12件のペースで生成AIコースに登録していると報告しており、これは2024年の1分あたり8件から増加しています。Google Cloud、AWS、その他のプラットフォームベンダーは、本番環境における戦略、開発、展開、実用的なユースケースに焦点を当てた新しい資格を開始することで対応しています。採用のスピードが重要なのは、トレーニング需要が今や関心だけでなく実際のソフトウェア展開によって駆動されているためです。コースコンテンツをより頻繁に更新できるプロバイダーは、学習者の関心を維持し、企業アカウントを保持する可能性が高くなります。
ハイブリッドおよびマイクロクレデンシャル学習モデルの拡大
人工知能認定コース市場は、柔軟なアクセスとスキル習得のより明確な証拠を組み合わせた提供モデルを通じて拡大しています。ハイブリッドフレキシブルAIトレーニングに関する2025年のSpringer研究では、ブレンド型提供が異なる教育的背景を持つ学習者全体でAIコンピテンシーの成果を改善したことが明らかになりました。Lumina Foundationは2025年に、雇用主の96%がマイクロクレデンシャルが候補者の就職申請を強化すると述べており、より短くスタッカブルな学習ユニットへの雇用主の関心を支持しています。Simplilearn の2026年のVirginia Techおよびその他のグローバル機関との立ち上げはまた、プレミアムプロバイダーがライブ指導、構造化されたプロジェクト、モジュール式コース設計を単一の提供物の中に組み合わせる方法を示しました。このモデルは、柔軟性を求める価格に敏感な学習者と、より強い修了シグナルを必要とする企業購買者の両方にプロバイダーがサービスを提供するのに役立ちます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロバイダー間での認定標準化の欠如 | -1.4% | グローバル、北米および欧州で最も顕著 | 中期(2〜4年) |
| 急速に変化するAIツールチェーンによるカリキュラムの急速な陳腐化 | -1.2% | グローバル、クラウド向けAIおよびMLOpsと生成AIセグメントに集中 | 短期(2年以内) |
| 価格に敏感な学習者に対する即時ROIの低さ | -0.8% | 南米、中東アフリカ、アジア太平洋の第2・第3層都市 | 中期(2〜4年) |
| 低品質なオンライン証明書に対する雇用主の懐疑心 | -1.1% | 北米および欧州、B2Cセグメントに集中 | 短期(2年以内)〜中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プロバイダー間での認定標準化の欠如
人工知能認定コース市場は依然として摩擦に直面しており、雇用主は非常に異なるカリキュラム、評価方法、更新サイクルに基づいて構築された資格を比較しなければなりません。Google Cloud、AWS、大学主導のプログラム、専門プロバイダーはすべて異なる役割定義と試験構造を使用しており、企業購買者にとって直接的な同等性を困難にしています。これにより調達の手間が増え、採用の普遍的なシグナルとしての認定資格の採用が遅れます。この問題は、新しい提供物がまだ品質基準を設定しているガバナンスや生成AIなどの急成長カテゴリーでより顕著です。市場全体の明確な品質ベースラインが確立されるまで、ブランド信頼度の高いプロバイダーは小規模なジェネラリストベンダーよりも優位に立つでしょう。
急速に変化するAIツールチェーンによるカリキュラムの急速な陳腐化
人工知能認定コース市場は、AIツール、モデルスタック、展開方法の急速な変化のペースによって制約されています。AWSは2025年末から2026年にかけてAI認定ポートフォリオを拡大し、AgentCoreなどの新しいサービスを含むようにコンテンツを更新し、プロバイダーがいかに迅速にプログラムを改訂しなければならないかを示しました。Google Cloudのビジネスリーダー向け資格への移行と、DeepLearning.AIの2026年のRed HatとのLLM推論最適化に関するコースは、同じ問題を指摘しています:新しいアプリケーション層が従来のコース改訂サイクルよりも速く出現しています。このペースはプロバイダーの開発コストを引き上げ、最新コンテンツを期待する学習者に関連性リスクをもたらします。また、より長い承認・認定サイクルを使用する機関よりも、モジュールを迅速に更新できるプラットフォームを有利にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コースタイプ別:
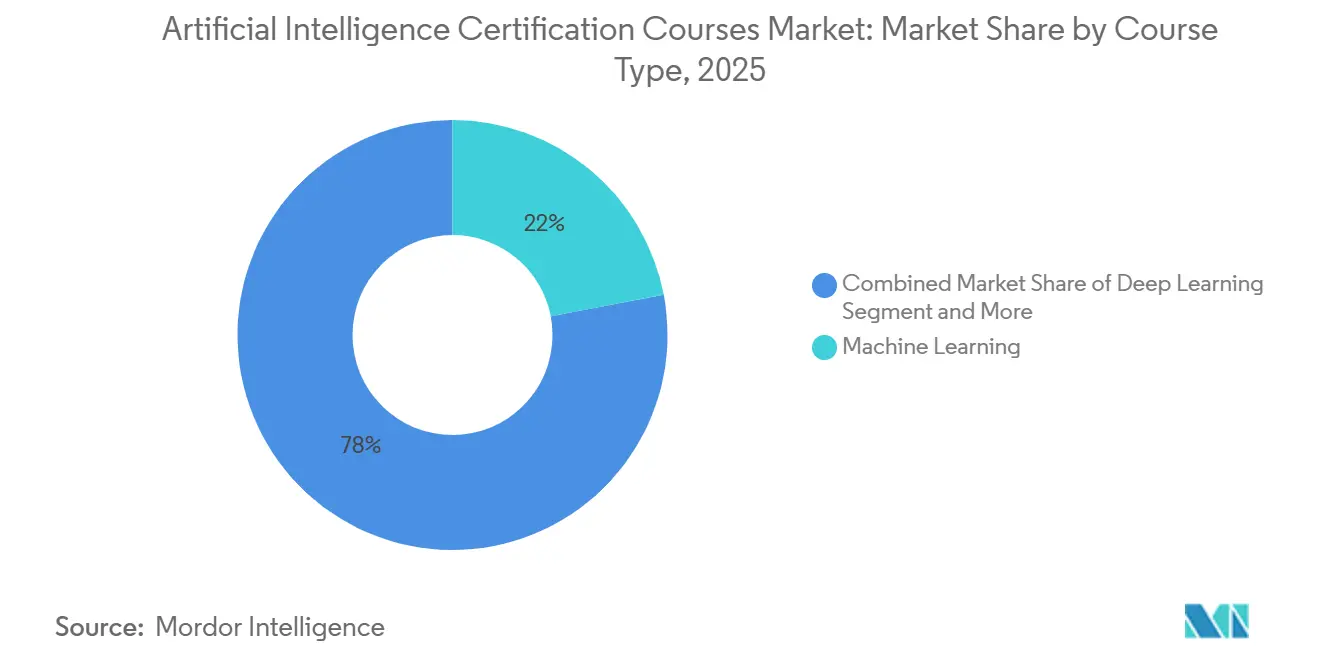
機械学習が企業需要を支え、生成AIが成長優先事項を再形成機械学習は2025年に22.0%の最大セグメントシェアを保持しており、企業ユースケース全体での予測モデリング、データパイプライン設計、本番展開への継続的な需要を反映しています。生成AIは最も速く成長するコースタイプであり、2026年から2031年にかけて33.10%のCAGRが予測されており、人工知能認定コース市場がビジネスソフトウェアスタック全体での大規模言語モデル採用にいかに迅速に対応しているかを示しています。AWSは2025年11月に認定生成AI開発者認定のベータ登録を開始し、2026年3月に標準試験を開始し、ファウンデーションモデル、RAG、責任あるAI、ベクターデータベースをカバーしました。Google Cloudは2025年に生成AIリーダー資格を導入し、非技術系のAI戦略能力を検証することで、エンジニア以外の対象学習者ベースを拡大しました。このミックスは、企業需要が確立された技術スキルを依然として重視しながら、応用生成AIに関する新しい学習パスを急速に追加していることを示しています。
ディープラーニングは、カスタムモデルアーキテクチャとより複雑な最適化タスクに取り組む上級実践者にサービスを提供するため、人工知能認定コース市場において専門的で高価値な役割を果たし続けています。クラウド向けAIおよびMLOpsは登録ボリュームの面では依として小規模です。それでも、雇用主が展開、スケーリング、ライフサイクル管理における本番グレードのスキルを必要とするため、より高い収益プロファイルを持っています。DeepLearning.AIの2026年6月のRed Hatとの高速かつ効率的なLLM推論に関するコースは、高度なパフォーマンストピックでさえより広範な専門学習向けにパッケージ化されていることを示しました。AIビジネス・戦略とAI倫理・ガバナンスは、役割ベースおよび標準連動プログラムを通じて非技術系専門家が認定パスウェイに参入するにつれて拡大しています。基礎的・入門的コースはボリュームの主要な入口として残っていますが、公共および機関のオプションが増加するにつれて最も厳しい価格圧力に直面しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
認定レベル別:
初級セグメントがボリュームと成長を牽引し、上級資格が非対称な収益を生み出す初級認定は2025年に市場の48.0%を占め、2031年にかけて23.5%のCAGRで拡大すると予測されており、初回採用が現在の人工知能認定コース市場の段階を依然として定義していることを示しています。インディアナ大学の生成AI 101コースは、2025年8月の開始後、より広く公開される前に114,000件以上の登録を集め、構造化されたAIリテラシーに対する非常に強いエントリーレベルの需要を示しました。初級需要はまた、米国、英国、インドの政府主導のリテラシー取り組みによって支えられており、国家プログラムが初期段階のAI学習へのアクセスを拡大しています。このパターンは、エントリーレベルの認定が最大のインストールベースと最速の将来拡大の両方を生み出している理由を説明しています。また、多くの組織がチームをより狭い専門分野に移行させる前に、大規模なAI認識を構築している段階にあることを示しています。
中級認定は、企業が広範なリテラシープログラムから部門やビジネス機能内のより構造化された役割ベースの能力構築にシフトするにつれて、ますます重要になっています。このレベルの人工知能認定コース市場規模は、雇用主が基礎知識から機能固有の検証へと学習者を移動させる段階的なパスウェイを設計する際に恩恵を受けます。上級資格は登録数では最小のセグメントですが、MLOpsエンジニア、ソリューションアーキテクト、より困難な実装問題に取り組むガバナンスリードを対象としているため、資格あたりの収益が高くなります。Lumina Foundationは、雇用主の96%がマイクロクレデンシャルが候補者の就職申請を強化することに同意していると報告しており、スタンドアロンの修了ではなく多段階の進行モデルの価値を支持しています。時間の経過とともに、この構造は、エントリーレベルの学習がよりアクセスしやすく価格競争力が高まっても、プロバイダーが上位層でマージンを維持するのに役立つはずです。[1]
学習形式別:
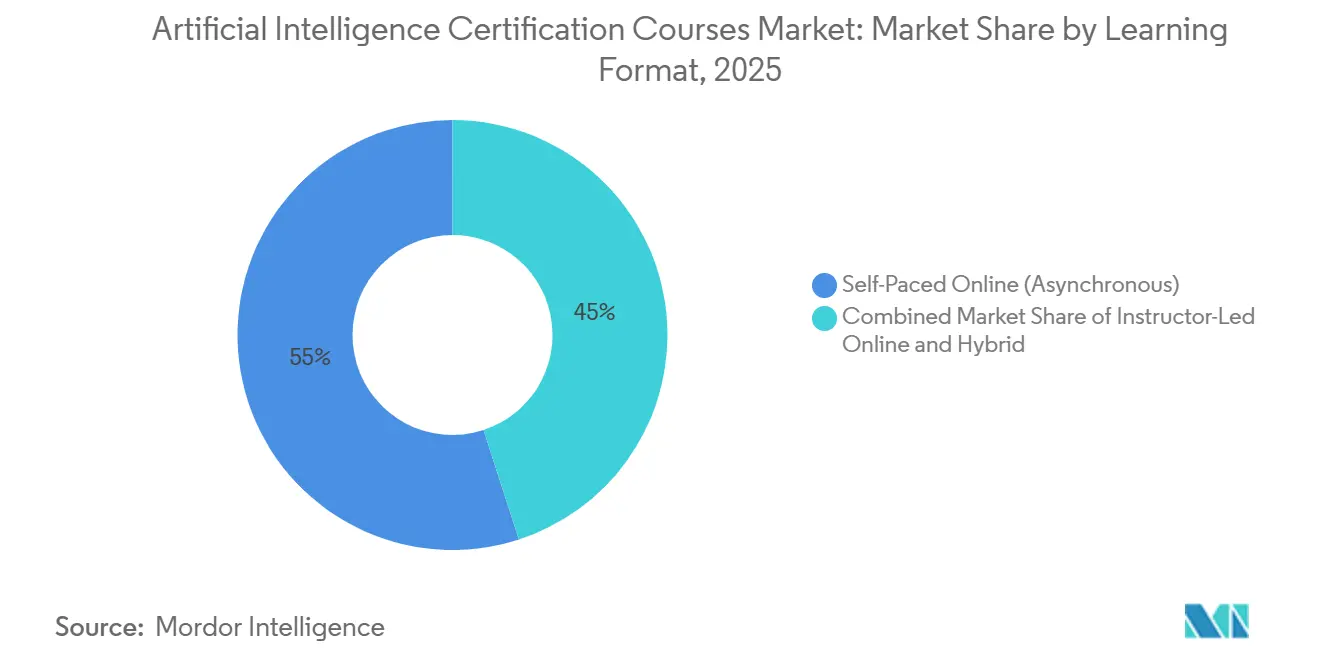
自己ペースプラットフォームがボリュームをリードし、インストラクター主導モデルが企業成果を改善自己ペースオンライン形式は2025年の収益の55.0%を占めており、柔軟なスケジュールと低コストアクセスを必要とする就業専門家のグローバルな広がりを反映しています。インストラクター主導オンラインは最も速く成長する形式であり、2031年にかけて24.3%のCAGRを示しており、人工知能認定コース市場がガイド付き提供とより高い修了率により大きな価値を置いていることを示しています。LinkedIn Learningは2025年に、高度なキャリア開発プログラムを持つ組織がAIトレーニングを提供する可能性が32%高いと報告しており、より測定可能な成果をサポートする形式への関心の高まりを示唆しています。自己ペース学習は地理や学習者の予算全体でうまくスケールするため、おそらく最大の形式であり続けるでしょう。それでも、目標が単純な参加ではなく業務への応用である場合、企業購買者はますますガイド付き形式を好んでいます。
ハイブリッドおよびブレンド型形式は、非同期モジュールの利便性とライブセッションおよび応用課題の説明責任を組み合わせているため、支持を得ています。2025年のSpringer研究では、ハイブリッドフレキシブルAIトレーニングが、特に多様な教育環境の学習者のコンピテンシー成果を改善したことが明らかになりました。Simplilearn の2026年のVirginia Techとの応用エージェンティックAIプログラムとオックスフォードとのパートナーシップはどちらも、プレミアムプロバイダーが同じ製品ティア内にライブ指導、機関ブランディング、モジュール設計をパッケージ化する方法を示しています。これは、購買者がメンターシップ、ライブフィードバック、より強いシグナリングに対して支払っているため、人工知能認定コース産業がより強いプレミアムセグメントを構築している場所です。このモデルは、プロジェクト作業とインストラクターとのインタラクションがより重要な上級技術トレーニングとリーダーシッププログラムに特に関連しています。

最終用途別:
B2C学習者がボリュームをリードし、政府・機関購買者が安定性を追加個人学習者は2025年のエンドユーザー収益の44.8%を占め、個人のキャリア流動性が依然として需要の大きなシェアを牽引していることを確認しています。人工知能認定コース市場規模は、専門家が正式な雇用主スポンサーパスウェイ以外でもAI能力の認識可能な証明を求め続けているため、B2C需要によって大きく支えられています。企業・法人購買者が次の主要コホートを形成しており、Microsoft 365 Copilot内のCourseraの学習エージェントは、プロバイダーが認定学習を別の学習先ではなく日常のワークフロー内に組み込もうとしていることを示しています。政府・公共部門は最も速く成長する最終用途セグメントであり、国家AIリテラシー取り組みが制度化されるにつれて2031年にかけて26.20%のCAGRが予測されています。このシフトにより、市場の需要ドライバーのミックスが広がり、成長が裁量的な消費者支出だけに依存しなくなります。
学術機関は、大学がAI認定資格をスタンドアロンの資格としても学位パスウェイへの追加としても使用しているため、耐久性のある最終用途グループとして残っています。公共および大学支援プログラムはまた、特に基礎的なコンテンツが無料または補助価格で提供される場合、基本的な商業提供物に圧力をかけます。これにより、人工知能認定コース市場のプレミアム部分では、成果、ブランド認知度、雇用主の検証により多くの重みがかかります。Lumina Foundationは、世界中の雇用主の10人中8人以上がマイクロクレデンシャルに少なくとも中程度に精通していることを発見しており、モジュール式スキルベースのトレーニングモデルの受け入れが高まっていることを支持しています。予測期間にわたって、差別化された提供物で個人学習者と機関購買者の両方にサービスを提供できるプロバイダーは、より良いポジションを維持する可能性が高いです。[2]
地域分析
北米人工知能認定コース市場
北米は2025年に32.4%のシェアを占め、人工知能認定コース市場において最大の地域貢献者となっています。同地域は米国を中心に、企業向けテクノロジー支出、クラウドプラットフォームの普及、および成熟したEdTechの流通網が、認知度の高いAI資格に対する強い需要を支えています。2026年5月に完了したCoursera と Udemy の統合により、2025年の合算収益1.8 ビリオン 米ドル超、2億9,000万人の学習者、18,000社の法人顧客を擁するプラットフォームが誕生し、大規模プラットフォーム競争における主要な商業拠点としての北米の地位をさらに強固なものとしています。公共政策も地域の勢いを後押ししており、ホワイトハウスが2025年に発令した大統領令により、AI教育パートナーシップに対する連邦政府の支援が正式に制度化されました。カナダとメキシコもテクノロジーセクターの拡大と労働力の高度化を通じて需要を押し上げていますが、製品開発および大規模な法人契約の両面において、米国が引き続き同地域の主要な供給源となっています。
アジア太平洋人工知能認定コース市場
アジア太平洋地域は最も成長が速い地域であり、2026年から2031年にかけて30.5%のCAGRが見込まれ、人工知能認定コース市場において最も高い将来成長プロファイルを有しています。インドは、大規模な公共プログラムと民間プラットフォームとのパートナーシップが学習者基盤を急速に拡大しており、Simplilearn プラットフォームを通じてインドAIミッションが提供するYUVA AI for ALLコースもその一例として挙げられます。日本においても、協会主導の試験の活発化と正式なAI資格の取得増加を通じて、より制度化された認定環境が整いつつあります。東南アジア諸国では、政府および企業がスキル不足に対応するために体系的な研修経路を整備する中、より小規模な基盤からの拡大が続いています。こうした地域の多様な構成により、アジア太平洋地域はエントリーレベルの大きな量的ポテンシャルと、役割特化型およびガバナンス重視の資格に対する高まる需要の両方を兼ね備えています。
欧州・中東・アフリカおよび南米人工知能認定コース市場
欧州は第3位の地域であり、ガバナンス、コンプライアンス、および専門的基準が人工知能認定コース市場における同地域の立ち位置をますます形成しています。英国政府のTechFirstプログラムは1億8,700万ポンドの資金援助と主要テクノロジー企業とのパートナーシップに支えられており、公的資金が同地域における目に見える需要促進要因となりつつあることを示しいます。EXINおよびIEEEによる標準規格に連動した提供物も欧州において重要性を増しており、企業は文書化された信頼性の高いAIの実践に対してより高い価値を置くようになっています。中東およびアフリカは依然として新興の機会領域であり、制度的需要とデジタルトランスフォーメーションの推進課題がAI能力構築の必要性を拡大しています。南米はまだ発展の初期段階にありますが、ユネスコ国際高等教育研究所(UNESCO IESALC)による地域的なマイクロ資格品質フレームワークの策定に向けた取り組みが、断片化を徐々に解消し、より広範な資格普及を支援する可能性があります。[3]
市場ランドスケープ
市場集中度
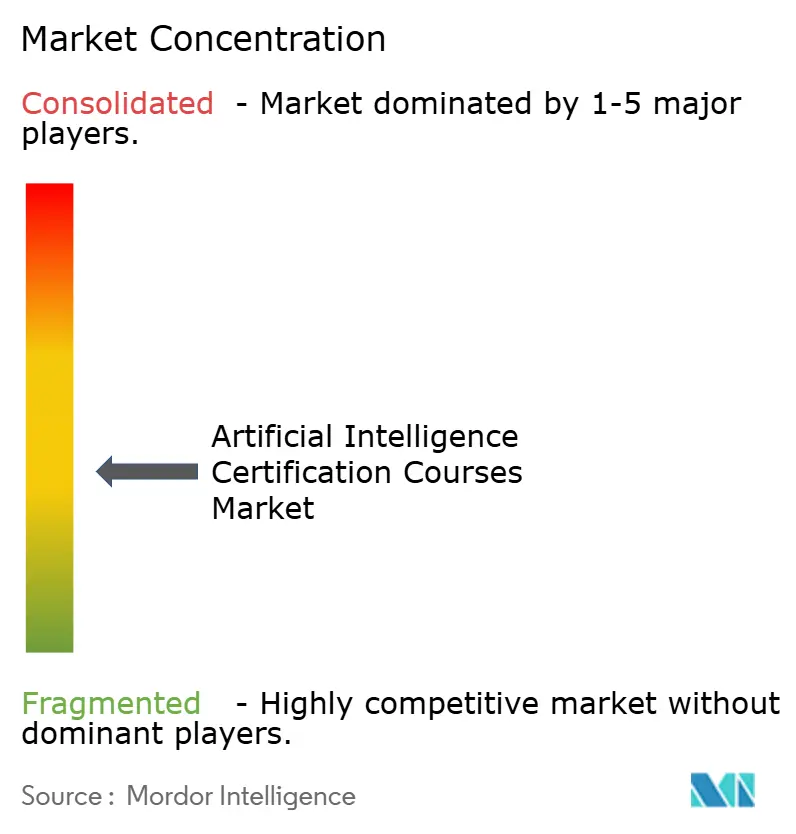
人工知能認定コース市場は全体的に中程度に断片化されていますが、企業契約においてスケールがより重要になっています。Google、AWS、Microsoftなどのハイパースケールベンダーは、その認定資格が企業がすでに本番環境で使用しているツールと密接に連携しているため恩恵を受けており、トレーニングをソフトウェア関係の一部にしています。プラットフォーム側では、CourseraとUdemyの合併により2億9,000万人の学習者と18,000の企業顧客を持つはるかに大きな挑戦者が誕生し、規模が販売リーチとアカウントカバレッジにとってより重要になっていることを示しています。これにより、競争の基盤がカタログの幅だけから、企業統合、認知されたブランドエクイティ、一貫した提供で異なる購買者タイプにサービスを提供する能力へと変化しています。その結果、純粋なトレーニングプロバイダーは、自社のポジションを守るためにより強力なパートナーシップまたはより明確な専門化のいずれかが必要です。
役割ベースおよび標準連動プログラムは、人工知能認定コース市場における競争のより鋭い基盤になっています。Google Cloudの生成AIリーダー資格とAWSの認定生成AI開発者パスは、プロバイダーが戦略的および技術的な職務カテゴリーの両方にサービスを提供するために迅速に動いている例です。EXINとIEEEは、一般的なプラットフォームが正式化するのが遅かったガバナンスと信頼できるAIのニーズに対応しているため、異なるが重要なポジションを占めています。これにより、市場にはハイパースケーラーがツール連動スキルで強く、プラットフォームが流通で強く、専門機関がコンプラインス信頼性で強いという層状の競争構造が生まれます。プラットフォームスケールまたは明確な専門知識のいずれかを示すことができないプロバイダーは、マージン圧力にさらされやすくなります。
プレミアムパートナーシップとワークフロー統合は、今後数年間の差別化の主要なルートであり続ける可能性が高いです。Simplilearn は2026年にVirginia TechおよびOxfordとのパートナーシップを通じてプレミアムポートフォリオを拡大し、ライブおよびエグゼクティブ向けプログラムにおけるポジションを強化しました。Microsoft 365 Copilot内のCourseraの学習エージェントは別の戦略的な動きを反映しており、トレーニングを別の学習先ではなくユーザーの日常の作業環境内に配置しています。IBMの2026年のNVIDIAとの拡大されたコラボレーションはまた、インフラストラクチャ、企業AIデプロイメント、トレーニングサービス間のより緊密な結びつきを示しています。したがって、競争はコンテンツ、プラットフォームアクセス、企業ソフトウェア、労働力展開が互いにますます強化し合う統合エコシステムに向かって移行しています。
人工知能認定コース産業リーダー
-
Coursera, Inc.
-
Udemy, Inc.
-
Microsoft Corporation
-
Google LLC
-
Amazon Web Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
人工知能認定コース市場 このレポートでカバーされる企業
- Coursera Inc.
- Udemy, Inc.
- edX LLC
- Simplilearn Solutions Pvt Ltd
- Great Learning
- Stanford Online
- DeepLearning.AI
- MIT Open Learning
- NVIDIA Corporation
- Google LLC
- Microsoft Corporation
- IBM Corporation
- Amazon Web Services, Inc.
- DataCamp, Inc.
- Pluralsight LLC
- Udacity, Inc.
- Skillsoft Corporation
- 365 Data Science
- OpenAI, L.L.C.
- Databricks, Inc.
最近の産業開発事情 人工知能認定コース市場
- 2026年5月:Courseraは、2025年の合算収益15億米ドル、2億9,000万人の学習者、18,000の企業顧客を持つ世界最大のスキルプラットフォームを創出するためにUdemyとの統合を完了しました。
- 2026年4月:Simplilearn は、マルチエージェントAIシステムの設計とオーケストレーションにおけるプロダクトマネージャーおよびシニアテクノロジーリーダーを対象として、Virginia Tech継続・専門教育とのパートナーシップで応用エージェンティックAIシステム、設計と影響プログラムを開始しました。
- 2026年3月:Simplilearn は、オックスフォード大学サイードビジネススクールとパートナーシップを結び、AIとビジネスアナリティクス、AIを活用した戦略分析と意思決定、サイバーレジリエントなデジタルトランスフォーメーションをカバーする3つのAI重視のエグゼクティブプログラムを開始しました。
- 2026年3月:IBMはNVIDIAとの拡大されたコラボレーションを発表し、大規模AIトレーニングと高スループット推論のために2026年第2四半期初頭にIBM CloudでNVIDIA Blackwell Ultra GPUを提供する計画を含みました。
グローバル人工知能認定コース市場レポートスコープ
セグメンテーション概要
| 基礎・入門AI |
| 機械学習 |
| ディープラーニング |
| 生成AI |
| AIビジネス・戦略 |
| AI倫理・ガバナンス |
| クラウド向けAIおよびMLOps |
| 初級 |
| 中級 |
| 上級 |
| 自己ペースオンライン(非同期) |
| インストラクター主導オンライン(同期) |
| ハイブリッド・ブレンド型学習 |
| 個人学習者(B2C) |
| 企業・法人(B2B) |
| 学術機関 |
| 政府・公共部門 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| コースタイプ別 | 基礎・入門AI | |
| 機械学習 | ||
| ディープラーニング | ||
| 生成AI | ||
| AIビジネス・戦略 | ||
| AI倫理・ガバナンス | ||
| クラウド向けAIおよびMLOps | ||
| 認定レベル別 | 初級 | |
| 中級 | ||
| 上級 | ||
| 学習形式別 | 自己ペースオンライン(非同期) | |
| インストラクター主導オンライン(同期) | ||
| ハイブリッド・ブレンド型学習 | ||
| 最終用途別 | 個人学習者(B2C) | |
| 企業・法人(B2B) | ||
| 学術機関 | ||
| 政府・公共部門 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
世界の人工知能認定コースの現在の価値はいくらですか?
このセクターは2025年に39.5億米ドルと評価され、2026年には47.2億米ドルとなっており、2031年までに123.6億米ドルに達すると予測されています。
2031年までの需要成長はどのくらいの速さで見込まれますか?
成長は2026年から2031年にかけて21.23%のCAGRで予測されており、企業のアップスキリング、公共AIリテラシープログラム、役割ベースの資格への需要増大によって支えられています。
現在リードしているコースカテゴリーはどれで、最も速く成長しているのはどれですか?
機械学習が2025年に22.0%の最大シェアを保持し、生成AIは2031年にかけて33.10%のCAGRで最も速く拡大すると予測されています。
専門家が最も多く使用している学習形式はどれですか?
自己ペースオンラインが2025年の収益の55.0%を占めましたが、雇用主がより良い修了率と業務への応用成果を求めるにつれて、インストラクター主導オンラインが24.3%でより速く成長しています。
最も強い成長機会を生み出している購買者グループはどれですか?
政府・公共部門は26.20%のCAGRで最も速く成長する最終用途セグメントであり、個人学習者は2025年に44.8%で最大のままでした。
最も強い長期拡大ポテンシャルを持つ地域はどこですか?
アジア太平洋は2031年にかけて30.5%のCAGRで最も強い成長見通しを持っており、特にンドにおける国家AIリテラシー取り組みと広範な人材開発ニーズによって支えられています。