
ドイツSTATCOM市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
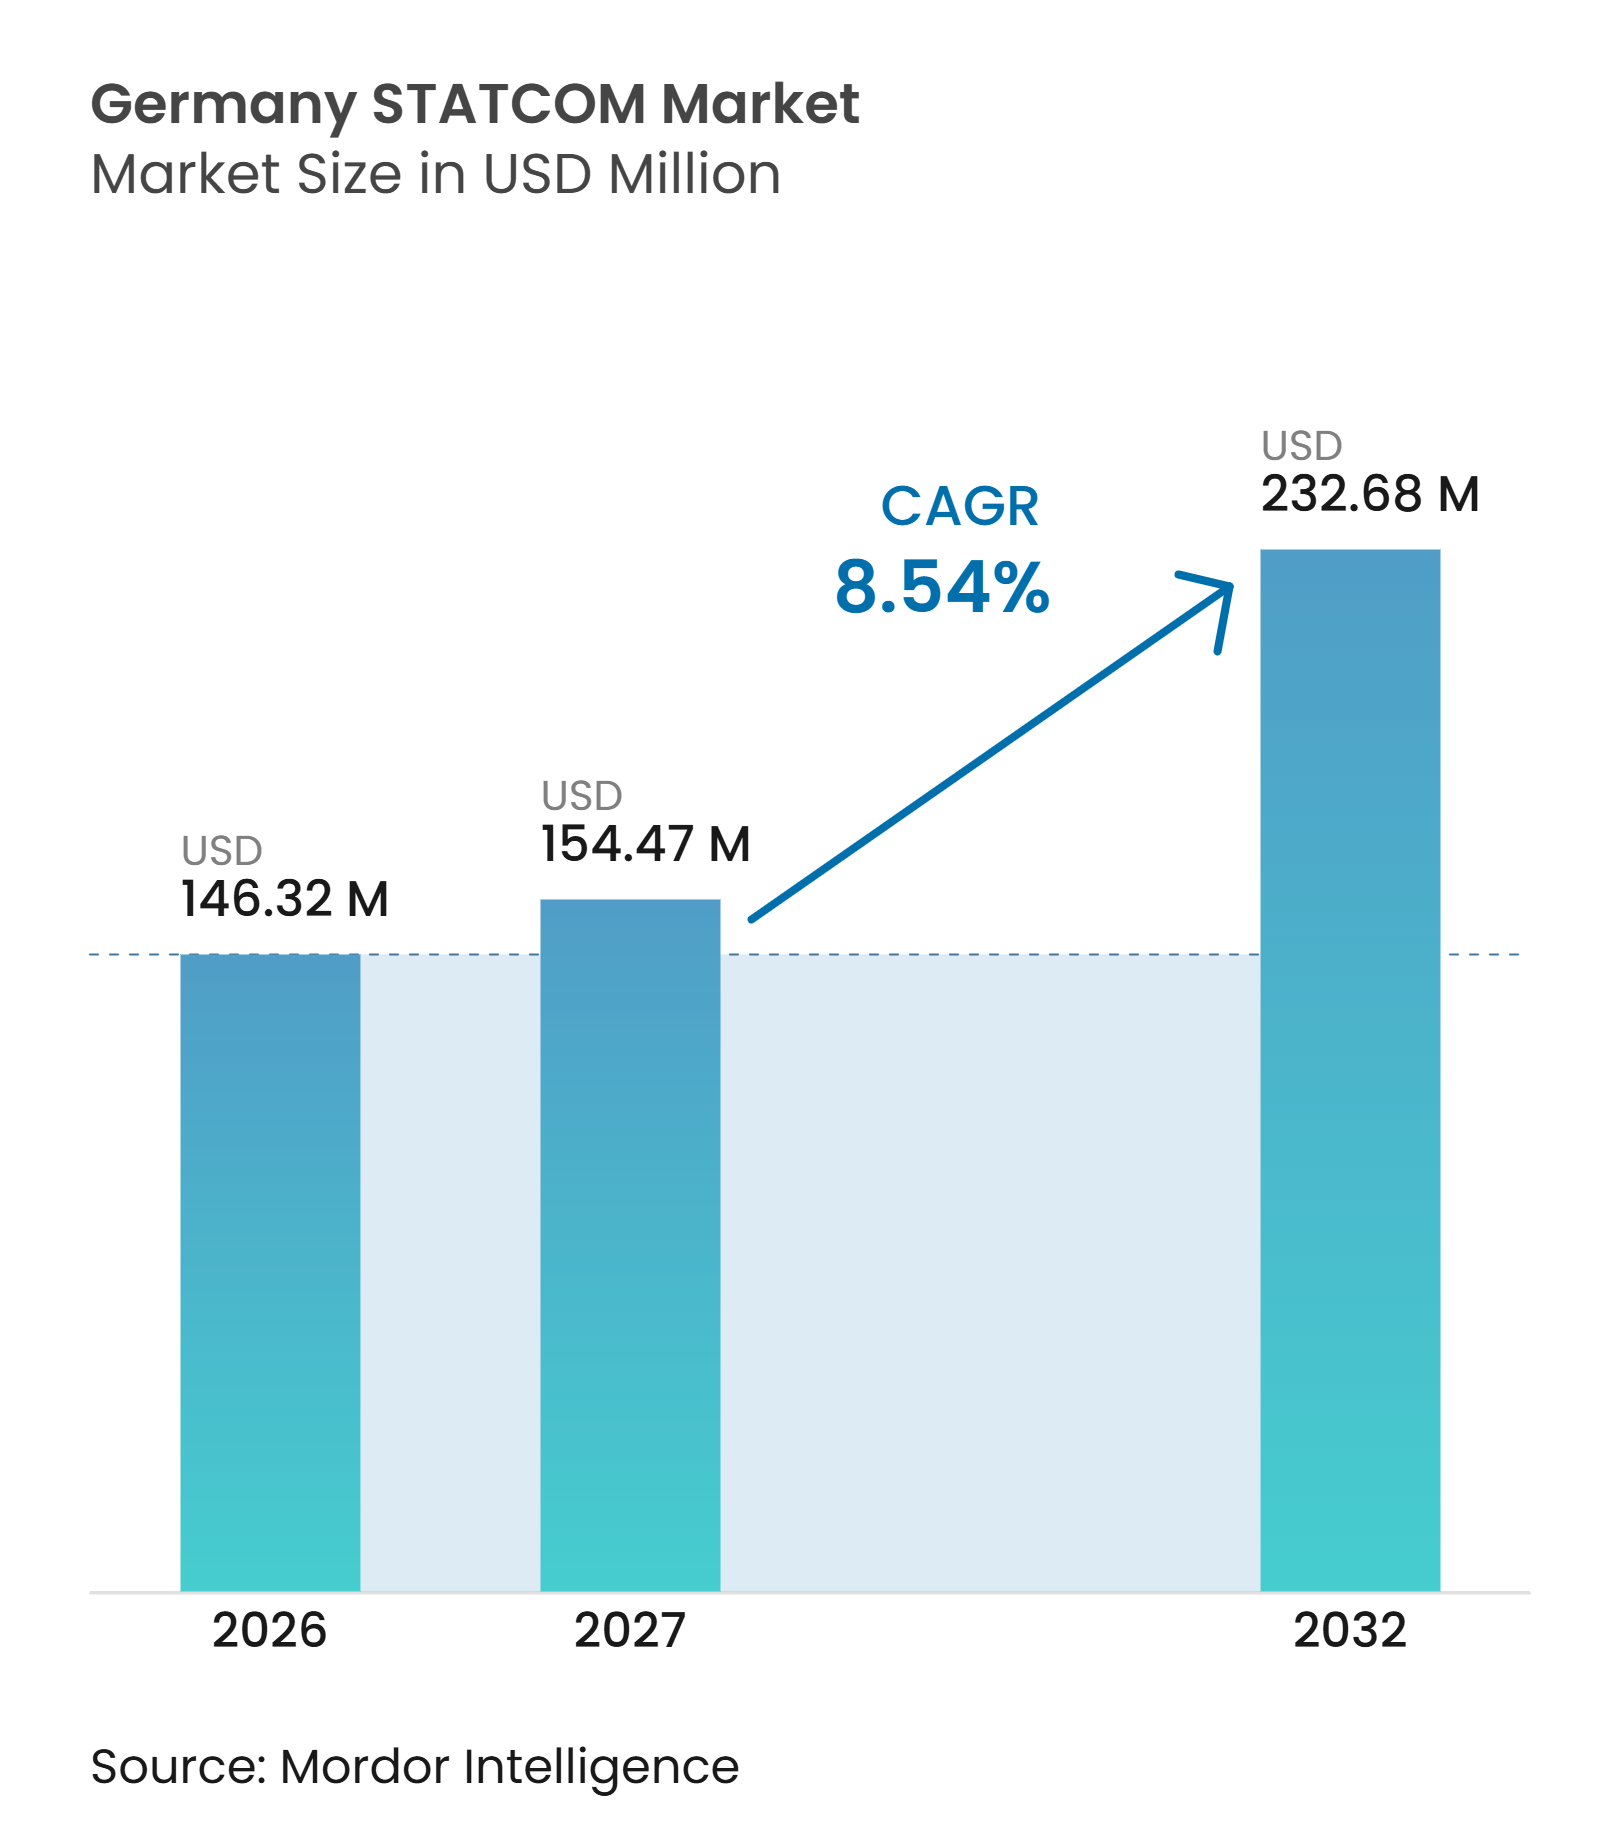
| 基準年の市場規模 (2026) | 146.32 百万米ドル |
| 市場規模 (2027) | 154.47 百万米ドル |
| 市場規模 (2032) | 232.68 百万米ドル |
| 成長率 (2027 - 2032) | 8.54 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ STATCOM市場分析
ドイツSTATCOM市場規模は2026年に1億4,632万米ドルと評価され、2027年の1億5,447万米ドルから2032年には2億3,268万米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは8.54%となっています。ドイツの原子力発電からの撤退および石炭発電容量の継続的な削減は、系統が電圧と周波数を維持する方法を変えています。送電事業者は、無効電力とグリッドフォーミングサポートを提供できる設備の計画から調達へと移行しています。最も強い機会は、制約のある南北送電ノードおよび新たな大規模電力負荷の周辺で生じる可能性が高いです。送電事業者との確立された関係、製造能力、および実証済みのグリッドフォーミング設計を持つサプライヤーは、大型プロジェクに有利な立場にあります。ドイツSTATCOM市場はまた、各設置が特定の変電所の条件と許認可プロセスを満たす必要があるため、プロジェクトサイクルが長くなるという課題にも直面しています。
主要レポートのポイント
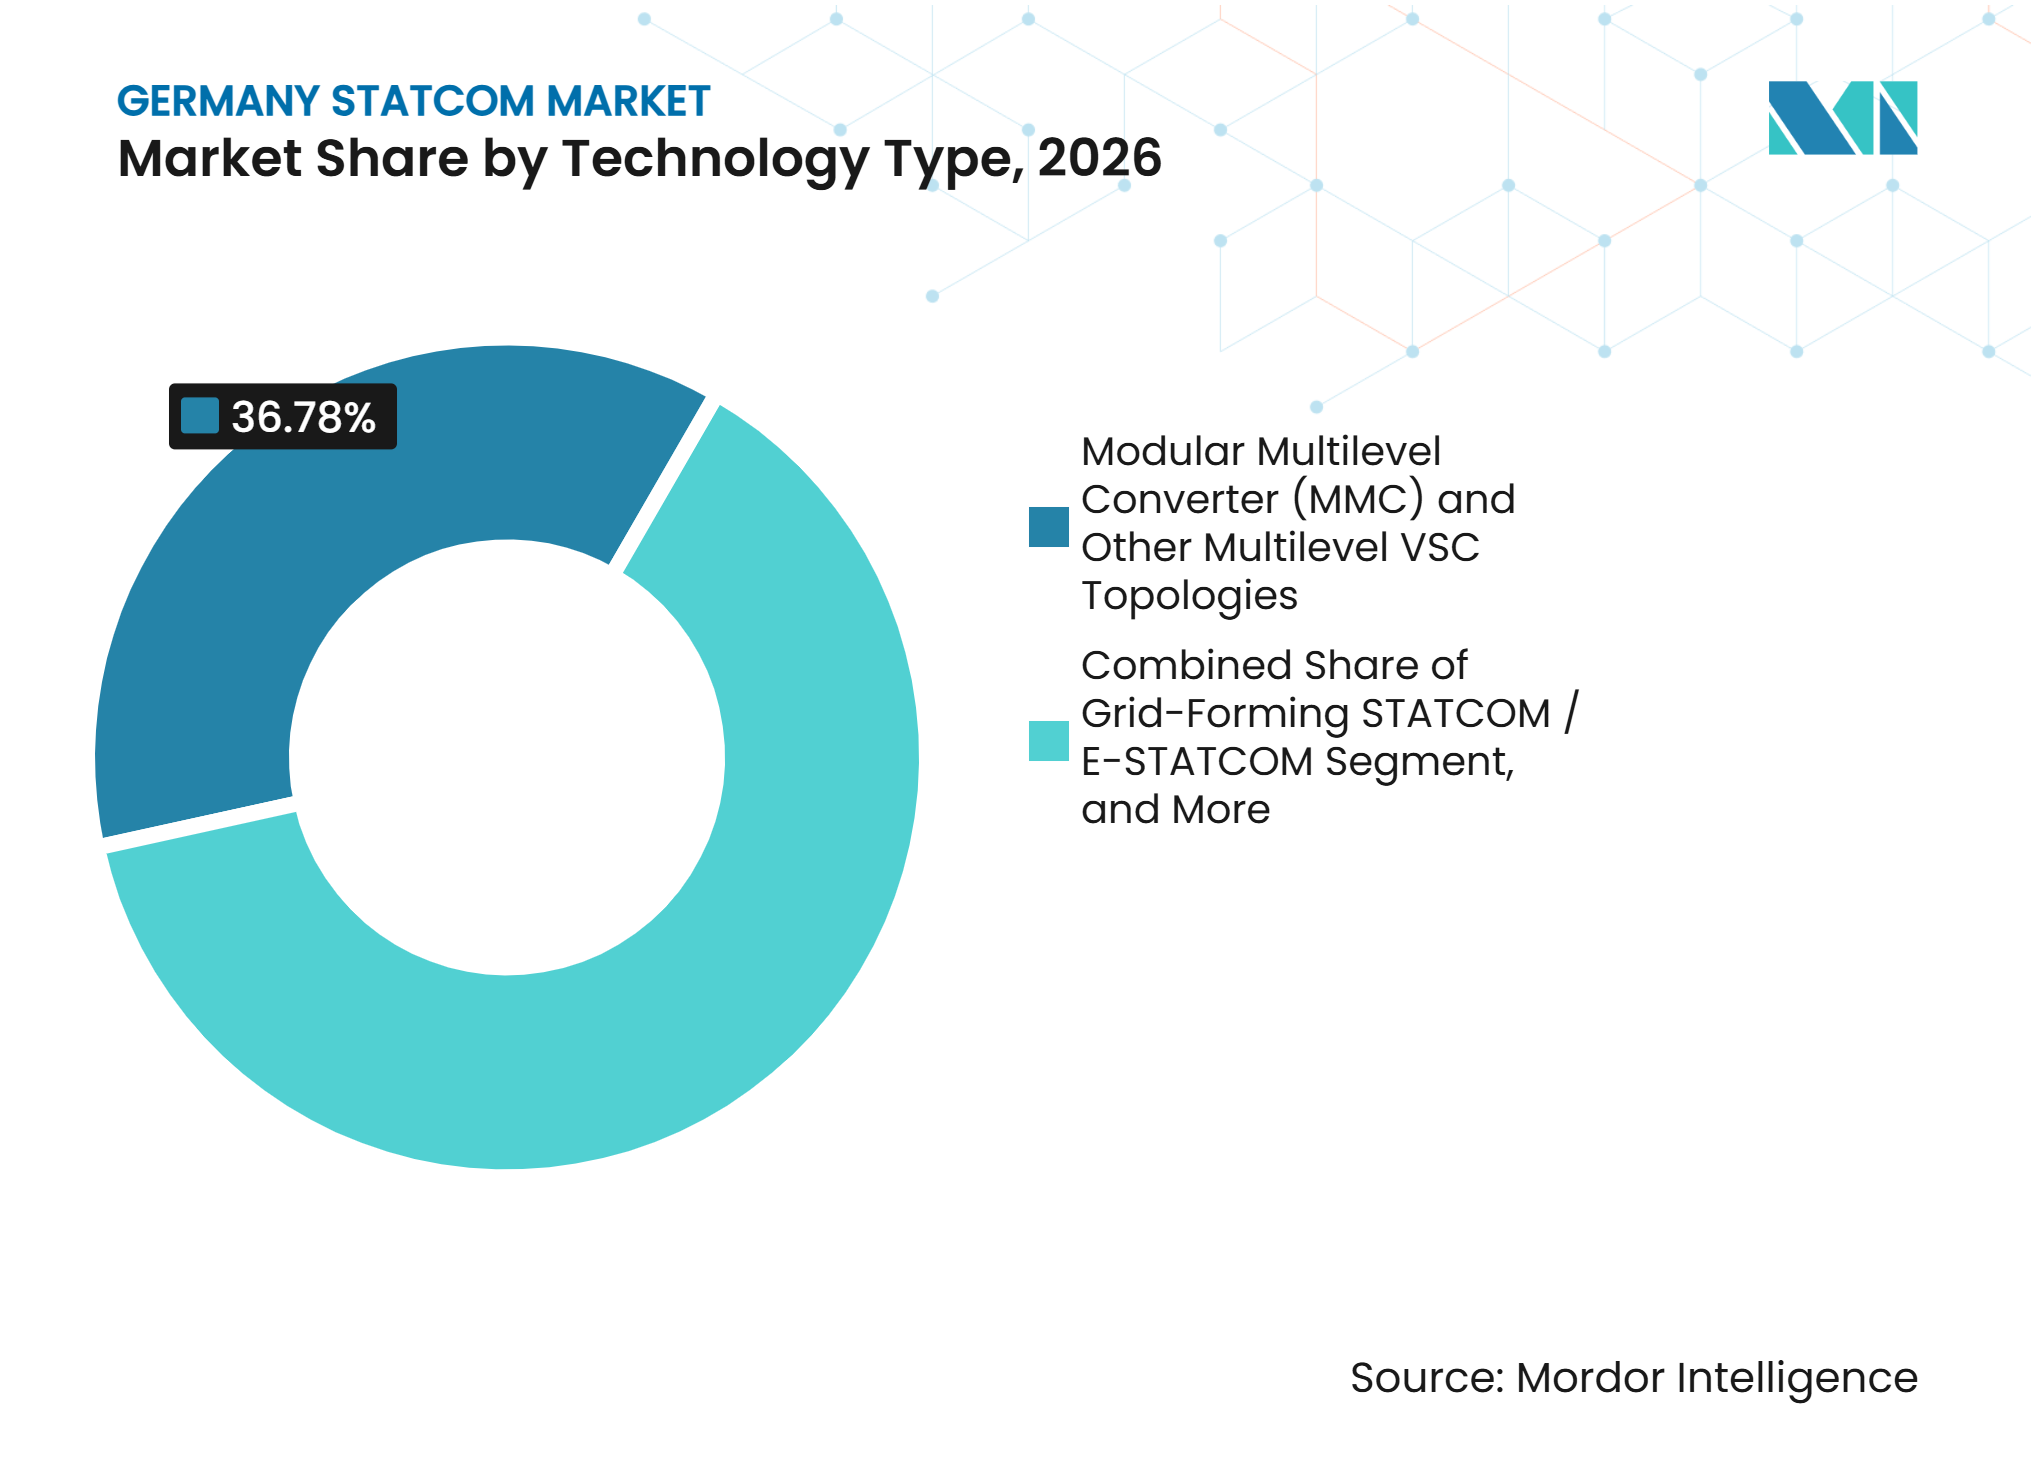
- 技術タイプ別では、モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジーが2026年のドイツSTATCOM市場シェアの36.78%を占め、グリッドフォーミングSTATCOMおよびE-STATCOMは2032年までに9.34%のCAGRで拡大すると予測されています。
- 無効電力定格別では、大規模送電用STATCOMが2026年のドイツSTATCOM市場シェアの44.93%を占め、小規模配電・産業用STATCOMは2032年までに9.27%のCAGRで拡大すると予測されています。
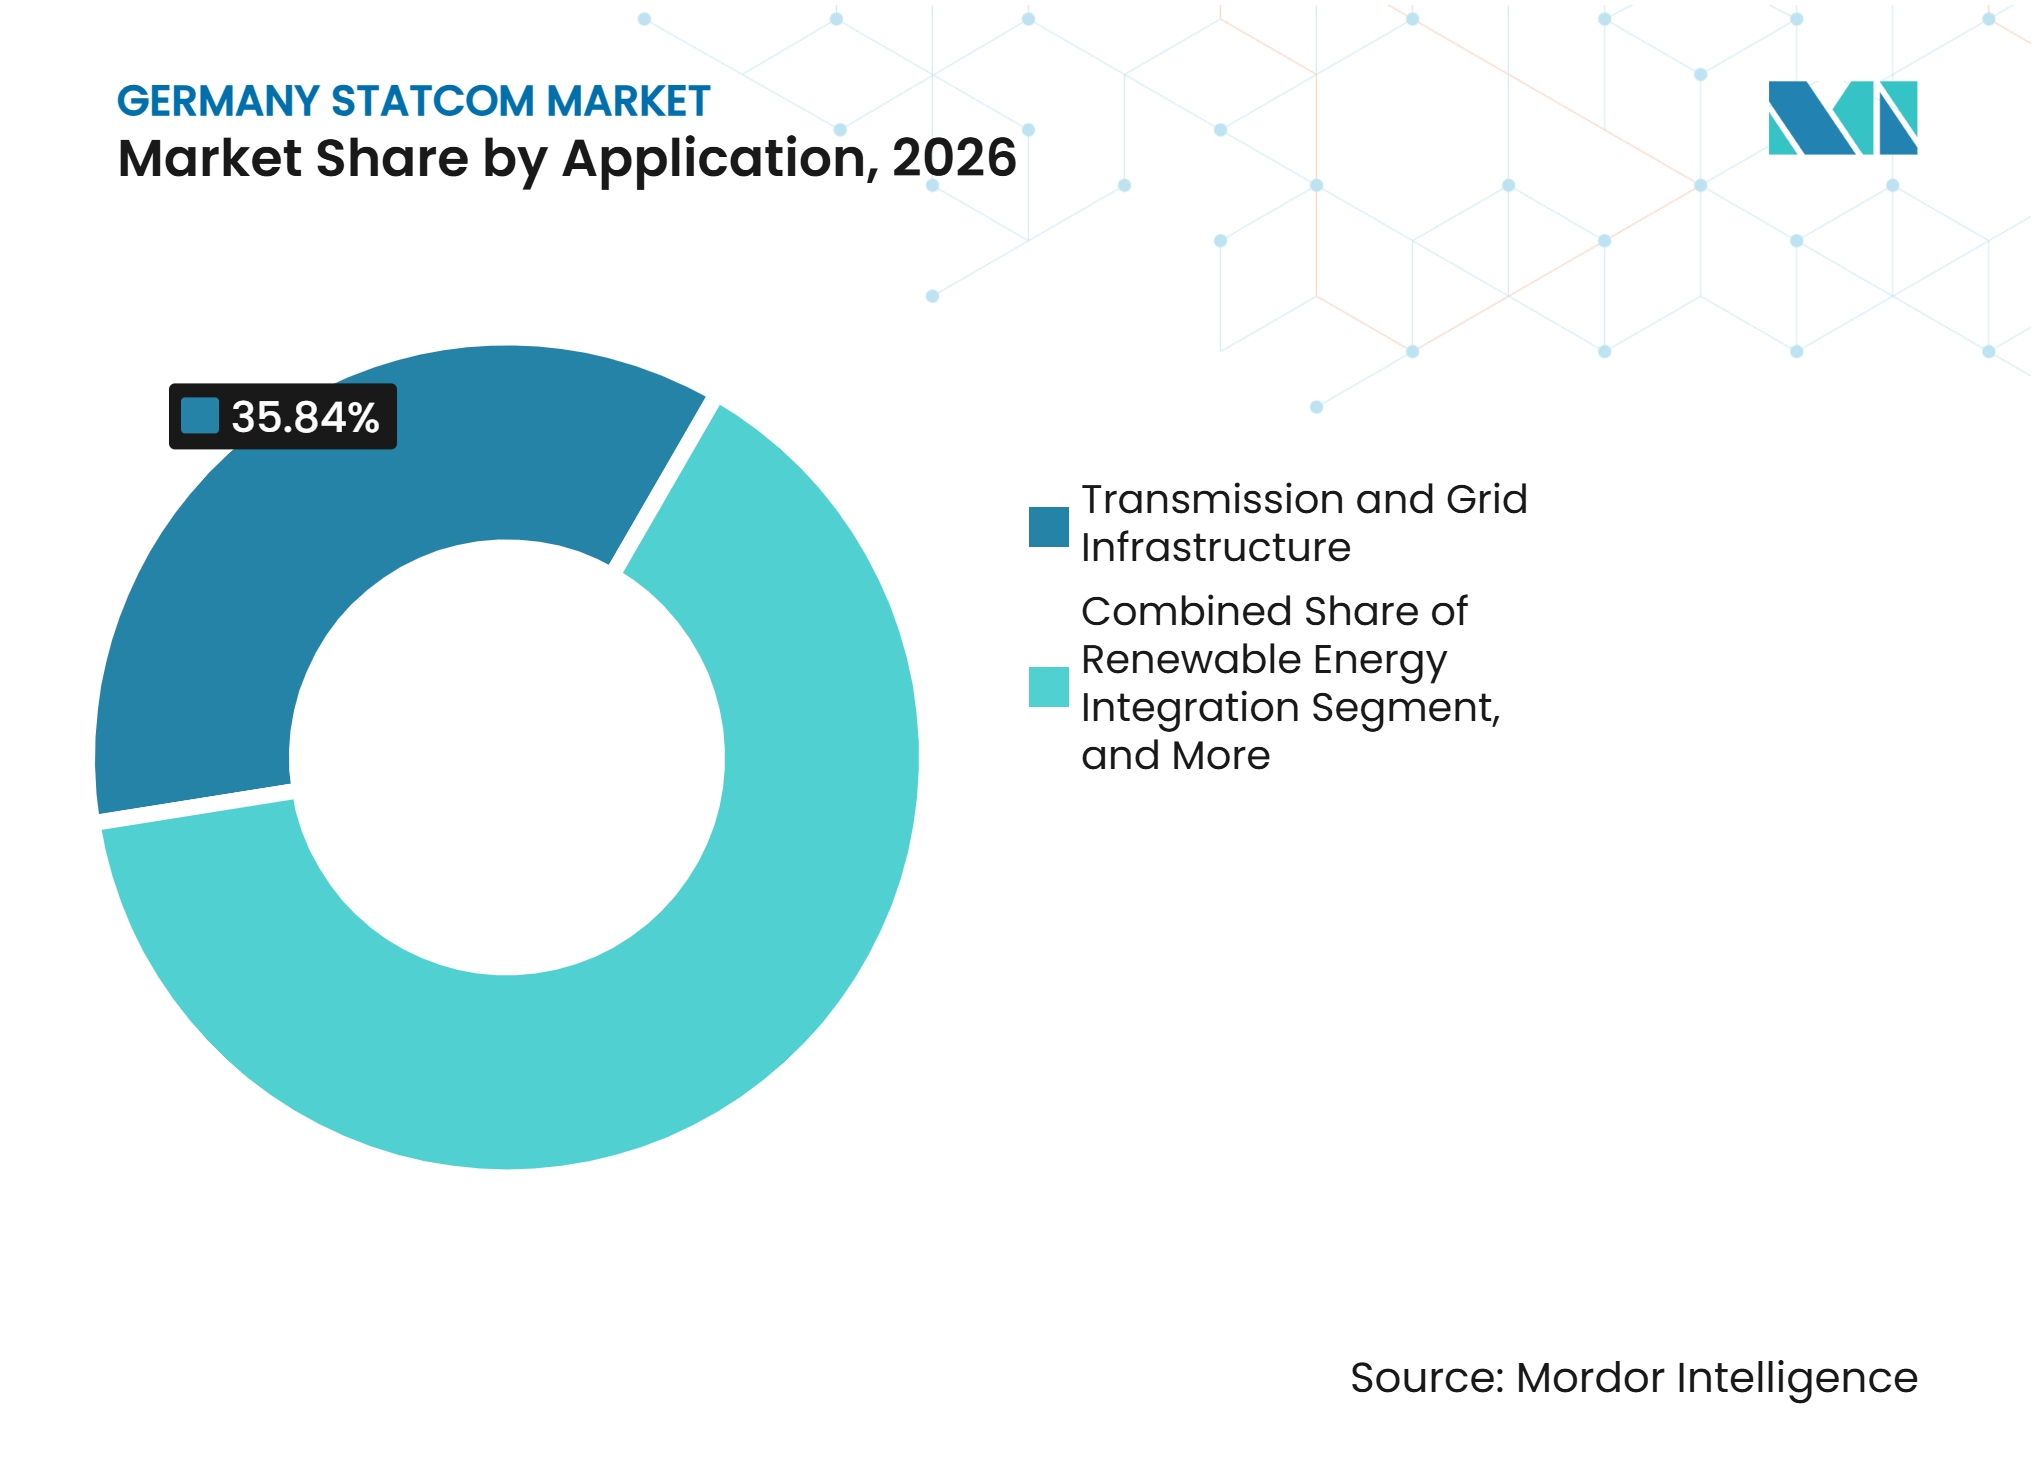
- 用途別では、送電・系統インフラが2026年のドイツSTATCOM市場規模の35.84%を占め、データセンターおよび商業インフラは2032年までに9.43%のCAGRで成長すると予測されています。
- コンポーネント別では、パワーエレクトロニクスコンバーターバルブが2026年のドイツSTATCOM市場規模の38.62%を占め、制御・保護・監視システムは2032年までに9.38%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー統合の加速 | +2.5% | 全国 | 短期(2年以内) |
| 南北送電混雑 | +1.8% | 北部ドイツ(中部ドイツへの波及あり) | 短期(2年以内) |
| 従来型同期発電の廃止 | +1.5% | 全国 | 中期(2~4年) |
| ドイツTSOによるグリッドフォーミングおよびE-STATCOMの調達 | +1.3% | 全国(TenneT及びAmprionの系統エリアに集中) | 中期(2~4年) |
| STATCOM定格および設計の標準化 | +0.9% | 全国 | 中期(2~4年) |
| 電化された産業・データセンター負荷の拡大 | +0.8% | 全国(フランクフルト、ミュンヘン、ベルリン、ハンブルク都市圏での早期成長あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー統合の加速
ドイツのインバーターベース発電への移行は、送電ノードにおける専用無効電力サポートの必要性を高めています。国家系統開発計画2025は、蓄電池、電解槽、および再生可能エネルギー発電所が大規模に導入されない場合、2037年までに最大65 Gvarの無効電力不足が生じると予測しました。この不足量は石炭火力発電所80基分の無効電力能力に相当し、電圧サポートを偶発的な問題ではなく系統計画の中心的課題としています。連邦ネットワーク庁の市場ベース調達フレームワークにより、事業者は再生可能エネルギーサイト、蓄電資産、および電解槽から無効電力を調達できる一方、それらのソースが不十分な場合には専用設備を調達するオプションも保持しています。このフレームワークは、送電事業者が設備コストと市場提供の無効電力を比較できるため、ドイツSTATCOM市場により明確な商業的参照点を与えます。また、ライフサイクルコストを低減し複数の変電所に展開できるモジュラー設計の魅力を高めます。
南北送電混雑
北部州の風力発電とドイツ南部州の産業需要は、引き続きドイツの主要送電回廊に圧力をかけています。再給電は電力潮流を管理できますが、個々のノードで発生する無効電力不足を解消することはできません。政府は、全国電力価格ゾーンを分割するのではなく、系統拡張と混雑管理の改善を優先する方針を維持しました。この選択は、主要ノードにおけるSTATCOMシステムの使用を支持するものです。なぜら、STATCOMは電圧プロファイルを改善し、既存の送電線を熱的限界に近い状態で運用できるようにするからです。Amprionは2025年12月、EDF Power Solutionsに250 MWの分散型グリッドブースタープロジェクトを発注しました。このプロジェクトは5か所の蓄電池サイトで構成され、2028年1月1日から南北混雑を緩和することを目的としています。このプロジェクトは、制約のある場所において有効電力蓄電と無効電力設備が一体的に検討される可能性を示しており、ドイツSTATCOM市場のプロジェクトパイプラインを拡大しています。
従来型同期発電の廃止
同期発電の廃止は、ドイツの系統から有効電力容量、慣性、および無効電力能力を取り除きます。ドイツは2023年に原子力発電の段階的廃止を完了し、硬炭および褐炭発電の廃止を継続する一方、2025年には設置済みの風力・太陽光発電容量が160 GWを超えました。インバーター接続型発電所は、回転発電機と同じ物理的メカニズムによる連続的な無効電流を提供しません。グリッドフォーミングSTATCOMシステムは、無効電力を提供し、蓄電と組み合わせた場合には人工慣性も提供することで、このギャップに対処するよう設計されています。Siemens EnergyはTenneT社のMehrum変電所にE-STATCOMを2025年12月に稼働させました。このシステムはスーパーキャパシタと無効電力サポートを組み合わせ、ミリ秒以内に応答します。TenneT社がドイツに同等のシステムが30基必要になると見込んでいることは、両サービスを提供できるサプライヤーが無効電力のみの設計よりも高い資本コストを正当化できることを示唆しています。
ドイツTSOによるグリッドフォーミングおよびE-STATCOMの調達
ドイツの4つの送電系統運用者(TSO)は、グリッドフォーミング要件の定義から設備契約の発注へと移行しました。2024年後半、50HertzはGE Vernova社に3基のFACTSFLEX STATCOMユニットを、Nidec Conversion社に2か所の変電所向けスーパーキャパシタ蓄電付きE-STATCOM 1基を発注しました。フラウンホーファーISEのGFMベンチマークプロジェクトは、2025年にグリッドフォーミングインバーターの試験手順を確立しました。[1] この手順は、2027年から2028年にかけて新規接続される大型発電所に対するグリッドフォーミング要件の義務化を支援することが期待されています。共通の試験・調達要件により、将来のプロジェクトに必要なフロントエンドエンジニアリングの量が削減されます。また、必要なパフォーマンス基準への適合を実証できるドイツSTATCOM市場の参加者に有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いプロジェクトコストと長い調達サイクル | -1.5% | 全国 | 短期(2年以内) |
| サイト固有の許認可および変電所フットプリントの制約 | -0.8% | 全国(密集した都市部および工業地帯で最も深刻) | 中期(2~4年) |
| グリッドフォーミングパワーエレクトロニクスエンジニアリング能力の不足 | -0.6% | 全国 | 中期(2~4年) |
| 輸入パワー半導体および変圧器コンポーネントへの依存 | -0.5% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高いプロジェクトコストと長い調達サイクル
高電圧STATCOMプロジェクトは、政策条件が支持的であっても多大な資本コミットメントを必要とします。Amprionは、380 kVにおける±600 MvarのRheinau設置に5,800万ユーロ(6,320万米ドル)を投資しました。このプロジェクトには2.5年の建設期間を要し、単一の送電ノードにおけるグリッドフォーミング設置に必要なコストと時間を示しています。調達は、特に設備がグリッドフォーミング性能の検証を必要とする場合、仕様策定から試運転まで数年かかることが一般的です。市場ベースの無効電力フレームワークは、2025年4月以降に検討された初期入札の半数以上が未落札であるため、計画上の不確実性をもたらしています。したがって、送電事業者は直接調達と市場ベースの供給のバランスを取る必要があり、ドイツSTATCOM市場における一貫した全国展開プログラムの発展を遅らせる可能性があります。
サイト固有の許認可および変電所フットプリントの制約
STATCOM設備は、数十年にわたって運用されており、利用可能なスペースが限られた変電所に追加されることが多いです。AmprionのRheinauサイトは100年以上にわたって重要な南西部系統ノードであったため、変更には土木、環境、および電気的承認にわたる調整が必要です。屋内プレハブシステムは、土地需要を削減し、現場での組立時間を短縮できます。ただし、既存の混雑した変電所における許認可上の制約を取り除くことはできません。ドイツは2026年4月、データセンター、電解槽、および大規模蓄電池システムを対象とした大規模負荷接続に対して先着順プロトコルを実施しました。この規則は接続キュー管理を改善する可能性がありますが、STATCOMの承認は依然として別個の計画トラックにあり、納期を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術タイプ別:
MMCがリードし、グリッドフォーミングがハイエンドを再定義モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジーは、2026年のドイツSTATCOM市場シェアの36.78%を占めました。これらのシステムは、ドイツの送電レベルSTATCOMフリートの確立された基盤を形成しています。4つのTSOのワーキンググループは、調和されたE-STATCOMパラメーターにMMCダブルワイ構成を使用しました。この決定は、将来の送電プロジェクトにおける優先アーキテクチャとしてMMCを強化します。従来型電圧源コンバーターシステムは、旧来のサイトで引き続き稼働しています。グリッドフォーミング運用にアップグレードできる設計を購入者が好むため、新規設置におけるその役割は縮小しています。
グリッドフォーミングSTATCOMおよびE-STATCOMは、2027年から2032年にかけて9.34%のCAGRで成長すると予測されています。MehrumおよびRheinauシステムが稼働したことで、調達パイプラインはより具体的になっています。中電圧・配電用STATCOMも、産業団地や再生可能エネルギープロジェクトが局所的な無効電力サポートを必要とするにつれて普及しています。フラウンホーファーISEは2025年10月、ラインラント=プファルツ州フェーレンにおいて、20 MW容量と55 MWhの蓄電池を備えたグリッドフォーミングインバーターを使用したフィールドワークを開始しました。このプロジェクトは、技術要件と調達予算を中電圧層に拡大できる運用上の証拠を提供します。ドイツSTATCOM産業のこの部分には個別プロジェクトが多存在しますが、各プロジェクトの価値は通常、送電設置よりも低くなっています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
無効電力定格別:
送電規模が価値を主導し、配電がギャップを縮小大規模送電用STATCOMは、2026年のドイツSTATCOM市場シェアの44.93%を占めました。これらの高MVArシステムは超高圧変電所に展開され、一般的に最も高い契約価値を持ちます。各ユニットは、サイトの短絡容量、電圧プロファイル、および無効電力要件に合わせてエンジニアリングされる必要があります。このサイト固有の作業は標準化を制約し、実証済みのグリッドフォーミング能力を持つサプライヤーへのプレミアム価格設定を支持します。中規模STATCOMは、主要な送電プロジェクトで見られる±400 Mvarから±600 Mvarの範囲を下回る要件を持つ二次送電システムおよび大規模産業ユーザーにサービスを提供します。
小規模配電・産業用STATCOMは、2027年から2032年にかけて9.27%のCAGRで拡大すると予測されています。再生可能エネルギーの普及率の向上と産業施設におけるパワーエレクトロニクスの使用増加により、局所的な電圧変動が増加する可能性があります。変圧器タップ切換えだけでは、これらの事象を適切に管理できない場合があります。Alterricの2026年の調査は、ドイツの配電系統における未活用の無効電力ポテンシャルを特定し、調達効率を改善するための11の措置を概説しました。事業者間での標準化された入札契約により、小規模プロジェクトの調達が容易になり、より広範な展開を支援できます。
用途別:
系統インフラが需要を支え、データセンターが構造的な牽引力として台頭送電・系統インフラは、2026年のドイツSTATCOM市場規模の35.84%を占めました。需要は、原子力および石炭発電容量が系統から退出するにつれて安定性のギャップを管理する必要がある4つの送電事業者のニーズに結びついています。再生可能エネルギー統合は、風力・太陽光発電所が接続点における無効電力条件に影響を与えるため、この需要と密接に関連しています。事業者は、専用のSTATCOMシステムまたはグリッドフォーミングインバーター機能を通じてこれらの条件に対処できます。産業・製造用途には、アーク炉補償、モーター起動バッファリング、および力率改善が含まれます。これらの用途は、電力品質が変動する際に、エネルギー集約型施設が生産の信頼性を保護するのに役立ちます。
データセンターおよび商業インフラは、2027年から2032年にかけて9.43%のCAGRで成長すると予測されています。ドイツは2025年に3 GWのデータセンターコンピューティング能力を設置しており、FfEは2030年までに78%増加すると予測しました。この拡大規模は、地域の変電所容量に圧力をかけ、接続点での積極的な無効電力管理を必要とします。4つのTSOは2026年10月、高圧および超高圧での接続データセンターに対する技術要件を公表しました。要件には、無効電力制御、周数事象への適切な応答、および検証済みシミュレーションモデルが含まれます。鉄道電化およびその他の用途も、16.7 Hzの牽引系統に使用される静止型周波数変換器がSTATCOM機能を組み込むことができるため、需要に貢献しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
コンポーネント別:
コンバーターバルブがコスト基準を設定し、制御システムが差別化を推進パワーエレクトロニクスコンバーターバルブは、2026年のドイツSTATCOM市場規模の38.62%を占めました。これらはSTATCOMシステムにおける最大の単一設備コストを表しています。大型MMC設備には、高度なパワー半導体と精密な水冷設備が必要です。これらの投入物はグローバルなコンポーネント供給制約にさらされています。Trench Groupは2025年5月、Siemens Energy、Hitachi Energy、およびGE Vernovaとの間で、2030年代半ばまでのエアコアコイル、計器用変成器、および変圧器ブッシングに関する基本契約を締結しました。[2] 制御・保護・監視システムは、2027年から2032年にかけて9.38%のCAGRで成長すると予測されています。
グリッドフォーミング運用には、仮想慣性、スーパーキャパシタの充電状態、および周波数偏差をミリ秒以内に管理できる制御システムが必要です。このニーズは、グリッドフォーミングシステムを従来型の電圧追従型システムと区別します。2025年5月、DB EnergyはHitachi Energyに中央変換器ステーション向けACXパフォーマンス制御システムの基本契約を発注しました。この発注は、制御システムが系統近代化プログラムにおける独立した戦略的調達ラインになりつつあることを示しています。コンデンサ、高調波フィルター、冷却設備、および補助システムは信頼性の高い運用に引き続き必要であり、屋内水冷設計はライフサイクル管理とリモート運用のためにますます仕様化されています。
地理的分析
北部ドイツ
北部ドイツには、ニーダーザクセン州、シュレースヴィヒ=ホルシュタイン州、メクレンブルク=フォアポンメルン州、およびブランデンブルク州が含まれ、大規模な陸上・洋上風力フリートが重大な無効電力要件を生み出しています。50Hertzは2025年4月、再生可能エネルギー施設、蓄電池、および電解槽を対象としたドイツ初の市場ベース無効電力入札を開始しました。このメカニズムは、送電変電所における専用STATCOM設備を補完します。TenneT社は2025年12月、ニーダーザクセン州Mehrumの旧石炭発電所サイトにスーパーキャパシタ結合型E-STATCOMを稼働させました。このプロジェクトは、回転タービンによってかつて提供されていた安定性サービスを、遠隔監視される完全自動化システムに置き換えました。TenneT社はドイツ全土で同等のシステムが30基必要になると見込んでおり、インバーターース発電が集中している北部地域が相当数を受け取る可能性が高いです。北東部の2か所の50Hertz変電所向けに計画されているGE Vernovaシステムは、洋上接続が拡大するにつれて電圧サポートの追加ルートを提供します。
南部ドイツ
南部ドイツは、密集した産業需要、大都市圏の負荷、および増大するデジタルインフラを組み合わせており、主要な送電ポイントにおける無効電流要件を高めています。Amprionは2026年1月、マンハイムのRheinau変電所において380 kVで±600 Mvarのグリッドフォーミングを稼働させました。5,800万ユーロ(6,320万米ドル)の設置は、バーデン=ヴュルテンベルク州初のグリッドフォーミングSTATCOMでした。Amprionはまた、Kriftel、Kusenhorst、およびGersteinwerkにSTATCOMサイトを運用しており、11,000 kmの超高圧ネットワーク全体に階層的な電圧管理アプローチを構築しています。250 MWのグリッドブースタープロジェクトは5か所にまたがり、2028年1月1日に運用開始する予定です。このプロジェクトは、LVN配電ネットワークを支援しながら、シュトゥットガルト=ミュンヘン回廊の混雑を緩和することを目的としています。バイエルン州でのデータセンター活動の増加は、長期的な変電所計画が大規模な無効電力負荷と従来の産業需要の両方をますます考慮しなければならないことを意味します。
中部・西部・東部ドイツ
中部および西部ドイツは、風力発電が多い北部地域と負荷が多い南部地域の間で、さまざまな需要源を提供しています。ドイツSTATCOM市場は、全国の鉄道牽引ネットワーク、産業センター、送電回廊、および主要データハブにサービスを提供できます。DB Energieは鉄道システムを16.7 Hzで運用しており、牽引電源が50 Hzの公共系統に接続する地点での無効電力補償が必要です。GE Vernovaは、Lohsa、Mannheim、Bützow、およびSchwerinにおいてSTATCOM機能を備えた静止型周波数変換器プロジェクトを完了しました。[3] Hitachi Energyは2025年11月、Neufinsing変電所の更新契約を受注し、中央バイエルン州におけるTenneT社の近代化作業を支援しています。東部の産業転換ゾーンも、廃止された火力発電所が系統安定性のギャップを残し、既存の変電所インフラが存在するため、開発機会を提供しています。フランクフルトの確立されたデータセンタークラスターとベルリンの成長するデジタル回廊は、新たな高負荷接続を生み出しており、受動的補償ではなく積極的な電圧管理の観点からますます評価されています。
競合状況
市場集中度
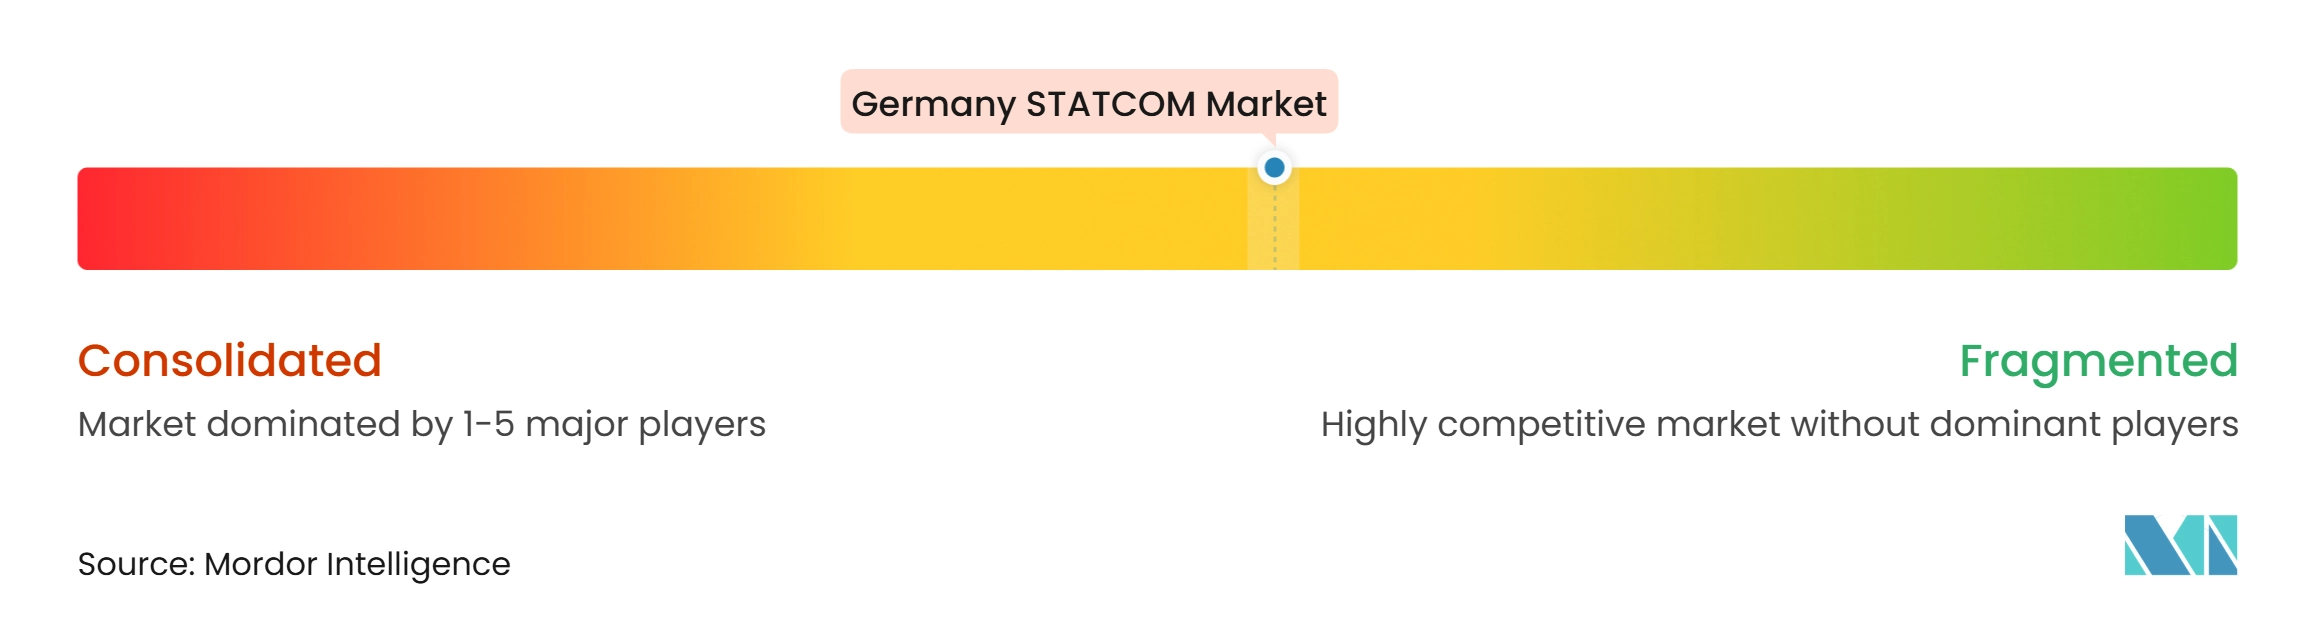
ドイツSTATCOM市場は、グリッドフォーミング設備に特化したパワーエレクトロニクス、高電圧製造能力、および送電事業者との確立された関係が必要なため、送電用途において中程度に集中しています。Siemens Energy、Hitachi Energy、およびGE Vernovaは、最近の大型プロジェクトで顕著な実績を持っています。Trench Groupとの2030年代半ばまでのコイル、計器用変成器、およびブッシングに関するコンポーネント供給契約へのアクセスは、納期計画を支援します。Siemens EnergyはAmprionのRheinauプロジェクトおよびTenneT社のMehrumプロジェクトにSVC PLUSシステムを展開しました。これらの実績は、グリッドフォーミングSTATCOMとスーパーキャパシタ結合型E-STATCOMをカバーしています。この組み合わせにより、Siemens Energyはプレミアム用途において幅広いドイツの実績基盤を持っています。
コンプライアンス要件は、設備コストと同様に競争を形成します。フラウンホーファーISEのグリッドフォーミングインバーター試験手順は、4つのTSOが将来のプロジェクトに適用することが期待される要件の技術的基盤を提供します。必要なパフォーマンスを実証できないサプライヤーは、送電調達への参入に高い障壁に直面します。Siemens Energyの2026年1月のRheinauシステムの稼働は、グリッドフォーミング性能の主要な運用実績を提供します。GE Vernovaの50Hertz向け3基のSTATCOMユニットの供給契約も、北東部送電回廊における同社の立場を強化しています。[4] Nidec社のスーパーキャパシタ蓄電付きE-STATCOMの50Hertz向け供給は、専門サプライヤーが必要なシステム性能を満たすことでハイエンド層に参入できることを示しています。
中電圧・配電プロジェクトでは競争がより広範です。FREQCONおよびWSCHECHはモジュラー無効電力設備で風力発電所および産業顧客をターゲットにしています。Hyosung Heavy IndustriesおよびMitsubishi Electricは、産業・配電需要が拡大するにつれてプロジェクトで競合する可能性のあるグローバルFACTSポートフォリオを持っています。中規模定格範囲とデータセンター接続作業は、技術要件が確立されたターンキー送電調達を超えた需要を促進しているため、引き続き機会の開かれた領域です。新しいデータセンター接続規則は、無効電力制御と接続コンプライアンスを統合するサプライヤーに対して継続的な業務を支援できます。
ドイツSTATCOM産業リーダー
-
Siemens Energy AG
-
Hitachi Energy Ltd
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Nidec Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツSTATCOM市場 このレポートでカバーされる企業
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Nidec Corporation
- Ingeteam S.A.
- JEMA Energy, S.A.
- American Superconductor Corporation
- Hyosung Heavy Industries Corporation
- Sieyuan Electric Co., Ltd.
- Rongxin Power Electronic Co., Ltd.
- NR Electric Co., Ltd.
- TBEA Co., Ltd.
- NARI Technology Co., Ltd.
- FREQCON GmbH
- WSTECH GmbH
- Germarel GmbH
最近の産業開発事情 ドイツSTATCOM市場
- 2026年10月:ドイツの4つのTSOは2026年10月16日、高圧および超高圧系統へのデータセンター接続に関する技術要件を公表し、VDE-AR-N 4120/4130を特定の無効電力制御義務および系統適合動作要件で補完しました。この文書は、成長するデータセンターセグメントに対する無効電力コンプライアンスの義務的フレームワークを確立し、将来のSTATCOM調達を大規模消費者の接続アップグレードに連動させる形で拡大します。
- 2026年6月:Alterric GmbHおよびE-Bridge Consultingは2026年6月12日、「無効電力の市場ベース調達のマクロ経済的ポテンシャル」と題する調査を公表しました。この調査は、ドイツの新しい無効電力入札市場における構造的欠陥を特定しました。2025年4月以降に評価された入札の半数以上が未落札でした。この調査は、系統事業者間での標準化された契約や入札の一元的な公表を含む11の短期・中期措置を提案しました。
- 2026年4月:ドイツの4つのTSOは2026年4月1日付けで、データセンター、電解槽、および大規模蓄電池システムに対する先着順系統接続プロトコルを実施しました。この措置はプロジェクトの成熟度によって申請を優先します。高圧ノードにおける接続キューの混雑を軽減することを目的としており、新たな大規模負荷接続サイト近傍のSTATCOM設置のタイムラインを短縮する可能性があります。
- 2026年1月:Siemens Energyは2026年1月29日、バーデン=ヴュルテンベルク州マンハイムのAmprionのRheinau変電所において±600 Mvarのグリッドフォーミングを稼働させました。このシステムは世界で稼働している最も強力な無効電力補償システムの一つであり、バーデン=ヴュルテンベルク州初のグリッドフォーミング機能を持つSTATCOMです。Amprionは2.5年の建設期間に5,800万ユーロ(6,320万米ドル)を投資しました。
ドイツSTATCOM市場レポートの範囲
ドイツSTATCOM市場は、電圧を調整し電力品質と系統安定性を改善するパワーエレクトロニクスデバイスである静止型同期補償装置(STATCOM)の展開と販売をカバーしています。これらのシステムは無効電力補償を提供し、再生可能エネルギー源のドイツの電力系統への統合を支援します。
ドイツSTATCOM市場レポートは、技術タイプ別(モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー、従来型電圧源コンバーター(VSC)ベースSTATCOM、グリッドフォーミングSTATCOM/E-STATCOM、中電圧・配電用STATCOM)、無効電力定格別(大規模送電用STATCOM、中規模STATCOM、小規模配電・産業用STATCOM)、用途別(送電・系統インフラ、再生可能エネルギー統合、産業・製造、データセンターおよび商業インフラ、鉄道電化およびその他の用途)、コンポーネント別(パワーエレクトロニクスコンバーターバルブ、コンバータートランスおよびリアクトル、コンデンサおよび高調波フィルター、制御・保護・監視システム、冷却システムおよび補助コンポーネント)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバーター(VSC)ベースSTATCOM |
| グリッドフォーミングSTATCOM/E-STATCOM |
| 中電圧・配電用STATCOM |
| 大規模送電用STATCOM |
| 中規模STATCOM |
| 小規模配電・産業用STATCOM |
| 送電・系統インフラ |
| 再生可能エネルギー統合 |
| 産業・製造 |
| データセンターおよび商業インフラ |
| 鉄道電化およびその他の用途 |
| パワーエレクトロニクスコンバーターバルブ |
| コンバータートランスおよびリアクトル |
| コンデンサおよび高調波フィルター |
| 制・保護・監視システム |
| 冷却システムおよび補助コンポーネント |
| 技術タイプ別 | モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバーター(VSC)ベースSTATCOM | |
| グリッドフォーミングSTATCOM/E-STATCOM | |
| 中電圧・配電用STATCOM | |
| 無効電力定格別 | 大規模送電用STATCOM |
| 中規模STATCOM | |
| 小規模配電・産業用STATCOM | |
| 用途別 | 送電・系統インフラ |
| 再生可能エネルギー統合 | |
| 産業・製造 | |
| データセンターおよび商業インフラ | |
| 鉄道電化およびその他の用途 | |
| コンポーネント別 | パワーエレクトロニクスコンバーターバルブ |
| コンバータートランスおよびリアクトル | |
| コンデンサおよび高調波フィルター | |
| 制・保護・監視システム | |
| 冷却システムおよび補助コンポーネント |
レポートで回答される主要な質問
ドイツSTATCOM市場の規模はどのくらいですか?
ドイツSTATCOM市場規模は2027年に1億5,447万米ドルであり、8.54%のCAGRで2032年までに2億3,268万米ドルに達すると予測されています。
ドイツにおけるSTATCOMシステムの需要を促進しているものは何ですか?
再生可能エネルギー統合、南北送電混雑、同期発電の廃止、および4つのTSOによるグリッドフォーミング調達が主要な需要要因です。
ドイツのSTATCOM需要をリードしている技術タイプはどれですか?
モジュラーマルチレベルコンバーターおよびその他のマルチレベルVSCトポロジーは、スケーラブルな設計とグリッドフォーミングアップグレードの可能性に支えられ、2026年に36.78%のシェアを占めました。
2032年にかけて最も速く成長すると予測される用途はどれですか?
データセンターおよび商業インフラは、高負荷接続が無効電力制御と系統適合運用を必要とするため、9.43%のCAGRで成長すると予測されています。
グリッドフォーミングSTATCOMシステムがドイツの電力系統にとって重要な理由は何ですか?
従来型同期発電機が系統から退出し、インバーターベースのリソースがより普及するにつれて、電圧サポートと人工慣性を提供できます。
ドイツのSTATCOMセクターで活動している企業はどこですか?
Siemens Energy、Hitachi Energy、GE Vernova、Nidec、FREQCON、およびWSCHECHは、送電、配電、産業、およびグリッドフォーミング用途にわたって活動しています。