
Deutschland STATCOM Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
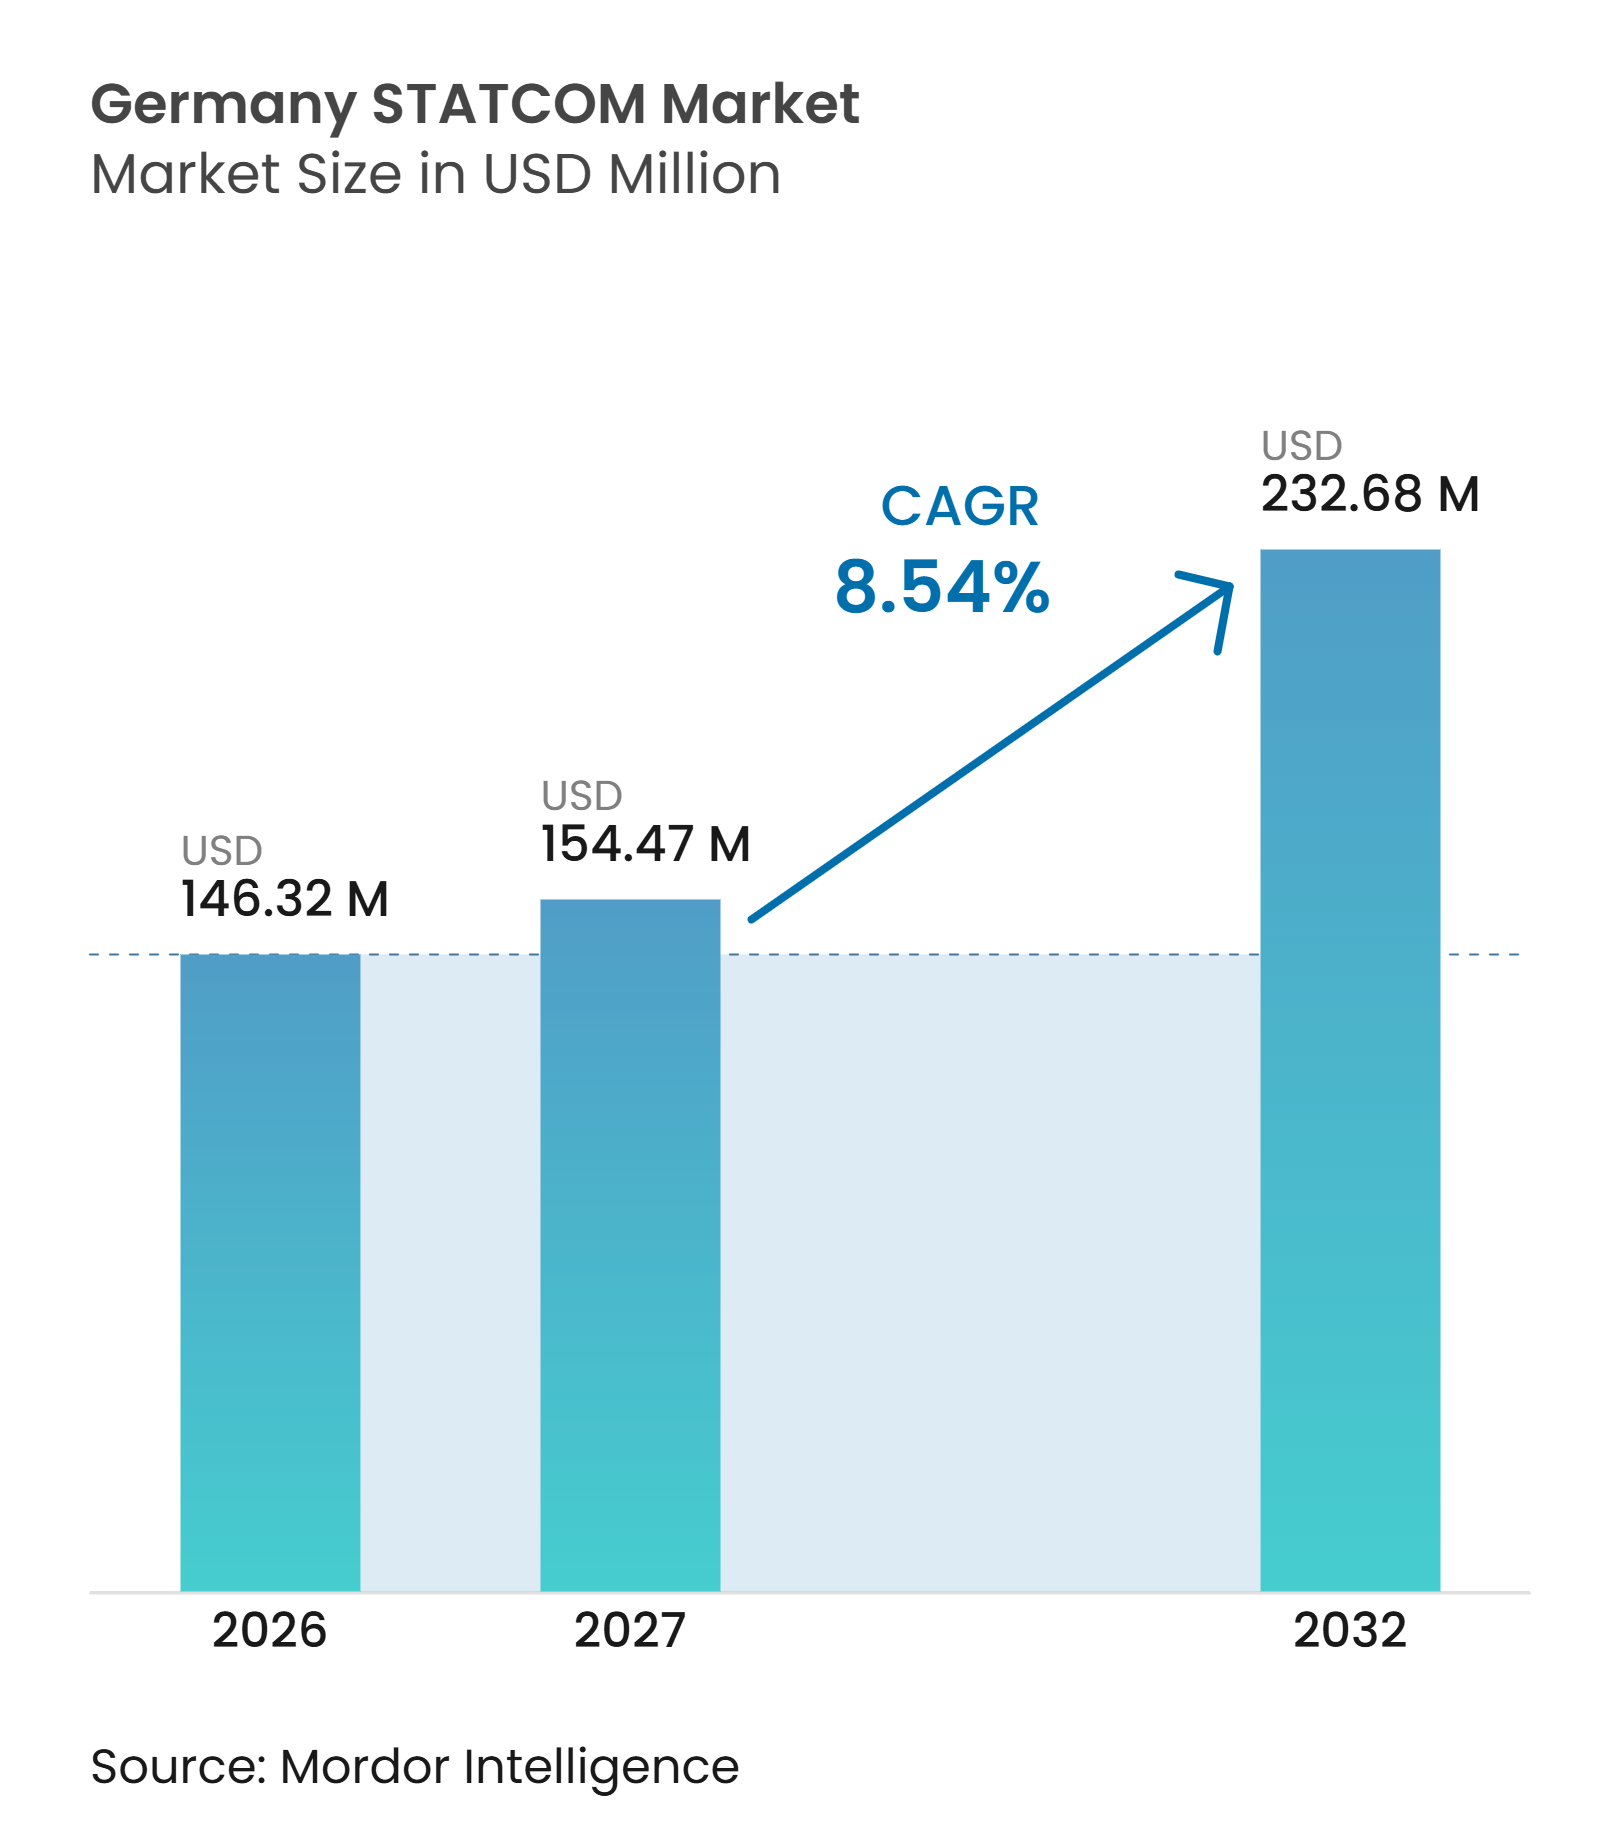
| Marktgröße im Basisjahr (2026) | 146.32 Millionen US-Dollar |
| Marktgröße (2027) | 154.47 Millionen US-Dollar |
| Marktgröße (2032) | 232.68 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.54 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Deutschland STATCOM Marktanalyse von Mordor Intelligence
Die Marktgröße des Deutschland STATCOM Marktes wurde im Jahr 2026 auf 146,32 Millionen USD geschätzt und wird voraussichtlich von 154,47 Millionen USD im Jahr 2027 auf 232,68 Millionen USD bis 2032 wachsen, bei einem CAGR von 8,54 % während des Prognosezeitraums (2027–2032). Deutschlands Ausstieg aus der Kernkraftnutzung und die fortlaufende Reduzierung der Kohlekapazitäten verändern die Art und Weise, wie das Netz Spannung und Frequenz aufrechterhält. Übertragungsnetzbetreiber gehen dazu über, Ausrüstungen zu beschaffen, die Blindleistung und netzbildende Unterstützung bereitstellen können. Die stärksten Chancen dürften an eingeschränkten Nord-Süd-Übertragungsknoten und rund um neue große Stromlasten entstehen. Lieferanten mit etablierten Beziehungen zu Übertragungsnetzbetreibern, Fertigungskapazitäten und bewährten netzbildenden Designs sind für Großprojekte gut positioniert. Der Deutschland STATCOM Markt sieht sich zudem längeren Projektzyklen gegenüber, da jede Installation die Bedingungen eines spezifischen Umspannwerks und Genehmigungsverfahrens erfüllen muss.
Wichtigste Erkenntnisse des Berichts
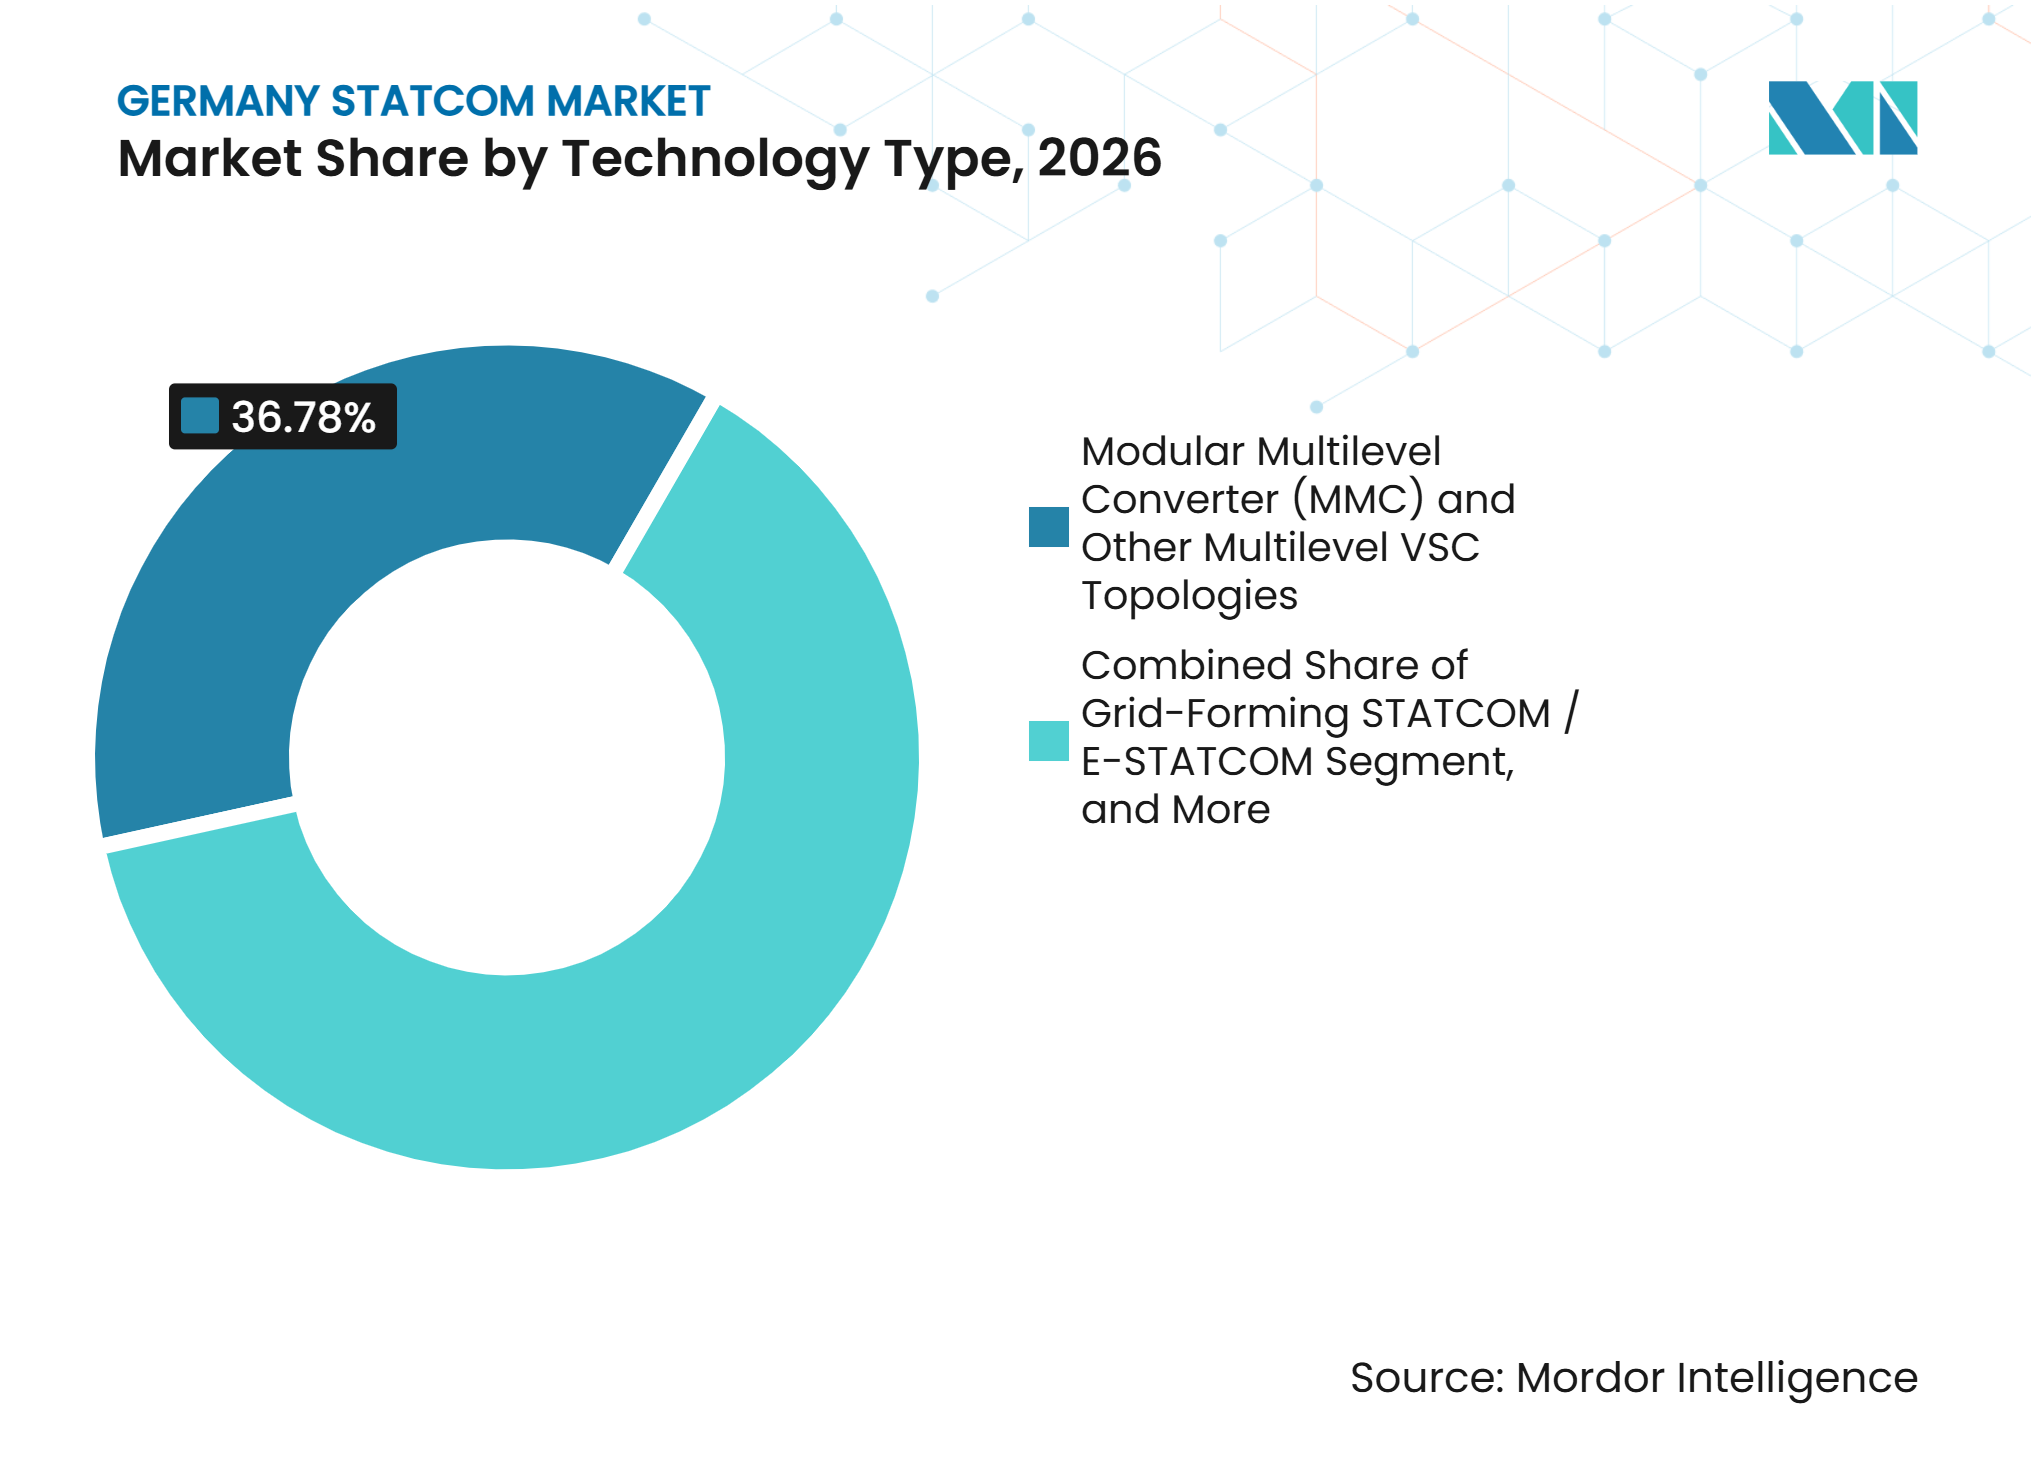
- Nach Technologietyp hielten Modularer Mehrpunktumrichter und andere Mehrpunkt-VSC-Topologien im Jahr 2026 einen Anteil von 36,78 % am Deutschland STATCOM Markt, während netzbildender STATCOM und E-STATCOM bis 2032 voraussichtlich mit einem CAGR von 9,34 % wachsen wird.
- Nach Blindleistungsbewertung hielt Großmaßstäblicher Übertragungs-STATCOM im Jahr 2026 einen Anteil von 44,93 % am Deutschland STATCOM Markt, während Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen wird.
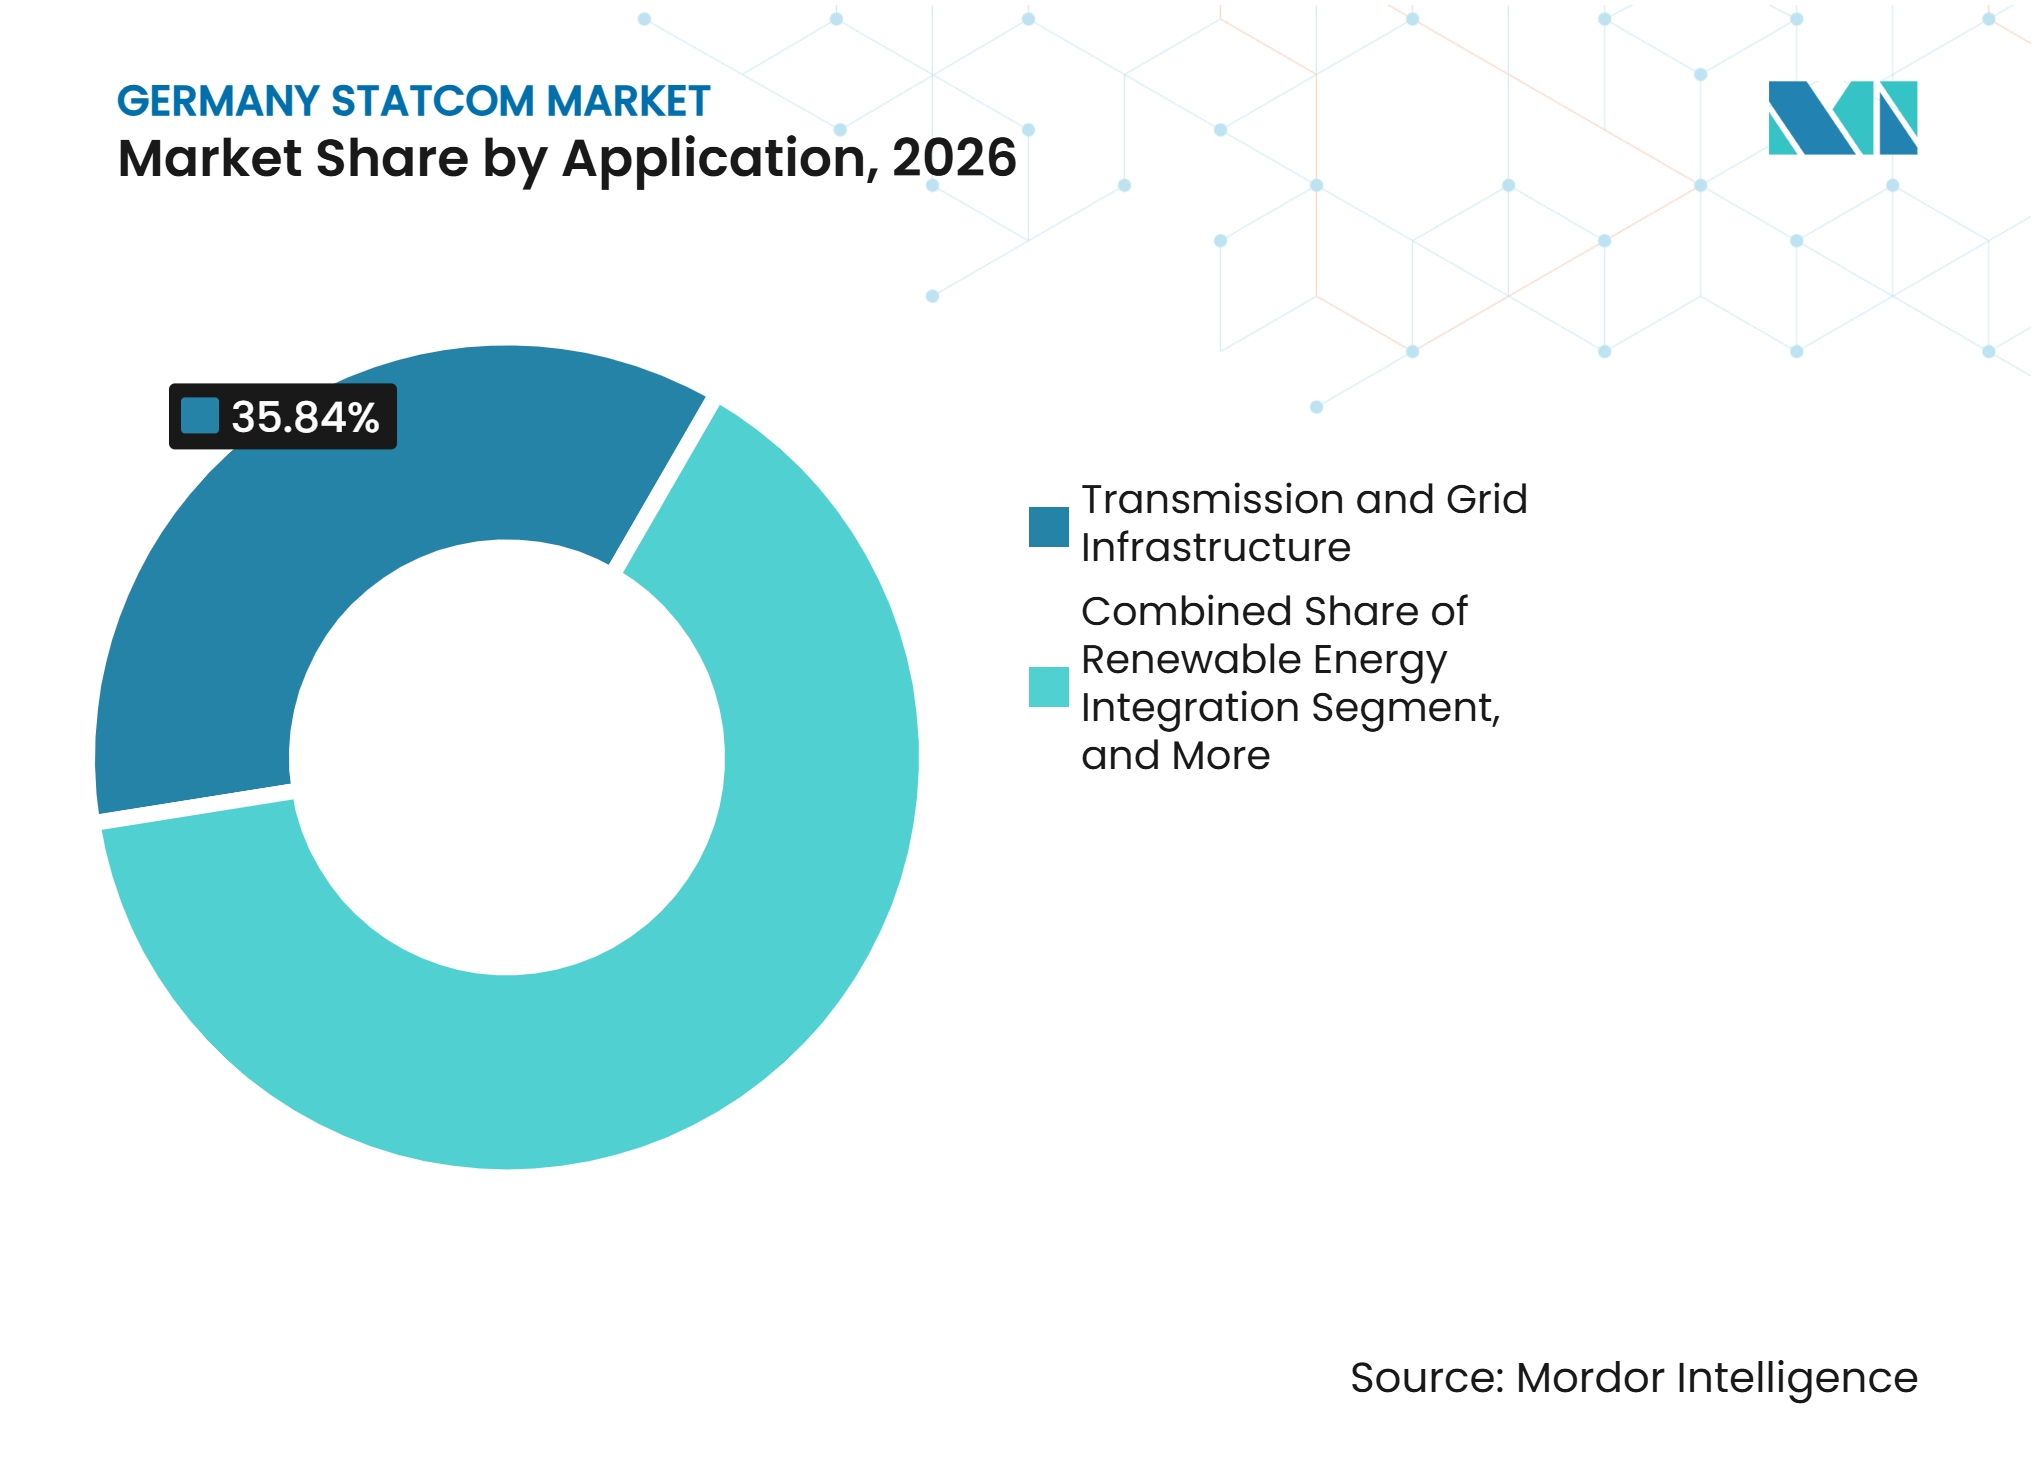
- Nach Anwendung entfiel auf Übertragung und Netzinfrastruktur im Jahr 2026 ein Anteil von 35,84 % an der Deutschland STATCOM Marktgröße, während Rechenzentren und kommerzielle Infrastruktur bis 2032 voraussichtlich mit einem CAGR von 9,43 % wachsen werden.
- Nach Komponente hielten Leistungselektronische Umrichterventile im Jahr 2026 einen Anteil von 38,62 % an der Deutschland STATCOM Marktgröße, während Steuerungs-, Schutz- und Überwachungssysteme bis 2032 voraussichtlich mit einem CAGR von 9,38 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Integration erneuerbarer Energien | +2.5% | National | Kurzfristig (≤ 2 Jahre) |
| Übertragungsengpässe von Nord nach Süd | +1.8% | Norddeutschland, mit Ausstrahlungseffekten auf Mitteldeutschland | Kurzfristig (≤ 2 Jahre) |
| Stilllegung konventioneller Synchrongeneratoren | +1.5% | National | Mittelfristig (2–4 Jahre) |
| Beschaffung von netzbildendem STATCOM und E-STATCOM durch deutsche Übertragungsnetzbetreiber | +1.3% | National, konzentriert in den Netzgebieten von TenneT und Amprion | Mittelfristig (2–4 Jahre) |
| Standardisierung von STATCOM-Nennwerten und -Designs | +0.9% | National | Mittelfristig (2–4 Jahre) |
| Ausbau elektrifizierter Industrie- und Rechenzentrumlasten | +0.8% | National, mit frühen Gewinnen in den Ballungsräumen Frankfurt, München, Berlin und Hamburg | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Integration erneuerbarer Energien
Deutschlands Übergang zur wechselrichterbasierten Stromerzeugung erhöht den Bedarf an dedizierter Blindleistungsunterstützung an Übertragungsknoten. Der Nationale Netzentwicklungsplan 2025 prognostizierte ein Blindleistungsdefizit von bis zu 65 Gvar bis 2037, sofern Batteriespeicher, Elektrolyseure und Erneuerbare-Energien-Anlagen nicht im erforderlichen Umfang eingesetzt werden. Das genannte Defizit entspricht der Blindleistungskapazität von 80 Kohlekraftwerken, was die Spannungsunterstützung zu einem zentralen Netzplanungsthema und nicht nur zu einer Notfallmaßnahme macht. Der Regulierungsrahmen der Bundesnetzagentur für marktbasierte Beschaffung ermöglicht es Netzbetreibern, Blindleistung von Erneuerbare-Energien-Standorten, Speicheranlagen und Elektrolyseuren zu beziehen, während die Option erhalten bleibt, dedizierte Ausrüstungen zu beschaffen, wenn diese Quellen nicht ausreichen. Dieser Rahmen gibt dem Deutschland STATCOM Markt einen klareren kommerziellen Referenzpunkt, da Übertragungsnetzbetreiber Ausrüstungskosten mit marktbasierter Blindleistung vergleichen können. Er erhöht auch die Attraktivität modularer Designs, die Lebenszykluskosten senken und an mehreren Umspannwerken eingesetzt werden können.
Übertragungsengpässe von Nord nach Süd
Die Windstromerzeugung in den nördlichen Bundesländern und die Industrienachfrage in den südlichen Bundesländern belasten weiterhin Deutschlands wichtigste Übertragungskorridore. Redispatch kann Leistungsflüsse steuern, löst jedoch nicht die Blindleistungsdefizite, die sich an einzelnen Knoten entwickeln. Die Bundesregierung hielt an ihrer Präferenz für den Netzausbau und ein verbessertes Engpassmanagement fest, anstatt die nationale Strompreiszone aufzuteilen. Diese Entscheidung unterstützt den Einsatz von STATCOM-Systemen an Schlüsselknoten, da sie Spannungsprofile verbessern und bestehende Leitungen näher an ihren thermischen Grenzwerten betreiben können. Amprion vergab im Dezember 2025 einen 250-MW-dezentralen Grid-Booster-Auftrag an EDF Power Solutions, bestehend aus 5 Batteriestandorten, die ab dem 1. Januar 2028 die Nord-Süd-Engpässe entlasten sollen. Das Projekt zeigt, dass Wirkleistungsspeicher und Blindleistungsausrüstungen an eingeschränkten Standorten gemeinsam betrachtet werden können, was die Projektpipeline für den Deutschland STATCOM Markt erweitert.
Stilllegung konventioneller Synchrongeneratoren
Die Stilllegung von Synchrongeneratoren entzieht dem deutschen System Wirkleistungskapazität, Trägheit und Blindleistungsfähigkeit. Deutschland schloss seinen Kernenergieausstieg im Jahr 2023 ab und setzte die Stilllegung von Steinkohle- und Braunkohlegeneratoren fort, während die installierte Wind- und Solarkapazität im Jahr 2025 160 GW überstieg. Wechselrichtergebundene Anlagen stellen keinen kontinuierlichen Blindstrom über denselben physikalischen Mechanismus wie rotierende Generatoren bereit. Netzbildende STATCOM-Systeme sind darauf ausgelegt, diese Lücke zu schließen, indem sie Blindleistung und – in Kombination mit Energiespeichern – künstliche Trägheit bereitstellen. Siemens Energy nahm im Dezember 2025 einen E-STATCOM am TenneT-Standort Mehrum in Betrieb, der Superkondensatoren mit Blindleistungsunterstützung kombiniert und innerhalb von Millisekunden reagiert. TenneTs Erwartung, dass Deutschland 30 vergleichbare Systeme benötigen wird, legt nahe, dass Lieferanten, die beide Dienste erbringen können, höhere Investitionskosten als reine Blindleistungsdesigns rechtfertigen können.
Beschaffung von netzbildendem STATCOM und E-STATCOM durch deutsche Übertragungsnetzbetreiber
Deutschlands 4 Übertragungsnetzbetreiber sind von der Definition netzbildender Anforderungen zur Vergabe von Ausrüstungsverträgen übergegangen. Ende 2024 wählte 50Hertz GE Vernova für 3 FACTSFLEX-STATCOM-Einheiten und Nidec Conversion für 1 E-STATCOM mit Superkondensatorspeicher an 2 Umspannwerken aus. Das Fraunhofer ISE GFM-Benchmark-Projekt etablierte im Jahr 2025 ein Testverfahren für netzbildende Wechselrichter.[1] Es wird erwartet, dass das Verfahren verbindliche netzbildende Anforderungen für neu angeschlossene große Kraftwerke ab 2027 bis 2028 unterstützt. Gemeinsame Test- und Beschaffungsanforderungen reduzieren den Vorab-Engineering-Aufwand für knftige Projekte. Sie begünstigen auch Teilnehmer am Deutschland STATCOM Markt, die die Einhaltung der erforderlichen Leistungsstandards nachweisen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Projektkosten und lange Beschaffungszyklen | -1.5% | National | Kurzfristig (≤ 2 Jahre) |
| Standortspezifische Genehmigungsverfahren und räumliche Einschränkungen in Umspannwerken | -0.8% | National, am ausgeprägtesten in dicht besiedelten städtischen und industriellen Gebieten | Mittelfristig (2–4 Jahre) |
| Mangel an ingenieurwissenschaftlichen Kapazitäten für netzbildende Leistungselektronik | -0.6% | National | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten Leistungshalbleiter- und Transformatorkomponenten | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Projektkosten und lange Beschaffungszyklen
Hochspannungs-STATCOM-Projekte erfordern erhebliche Kapitalverpflichtungen, selbst wenn die politischen Rahmenbedingungen günstig sind. Amprion investierte 58 Millionen EUR (63,2 Millionen USD) in seine ±600-Mvar-Anlage in Rheinau bei 380 kV. Das Projekt erforderte 2,5 Jahre Bauzeit und verdeutlicht den Kosten- und Zeitaufwand für eine netzbildende Installation an einem einzelnen Übertragungsknoten. Die Beschaffung dauert üblicherweise mehrere Jahre von der Spezifikation bis zur Inbetriebnahme, insbesondere wenn Ausrüstungen eine Validierung der netzbildenden Leistung erfordern. Der marktbasierte Blindleistungsrahmen führt zu Planungsunsicherheit, da mehr als die Hälfte der seit April 2025 geprüften frühen Ausschreibungen nicht vergeben wurden. Übertragungsnetzbetreiber müssen daher direkte Beschaffung und marktbasierte Bereitstellung abwägen, was die Entwicklung eines konsistenten nationalen Einsatzprogramms für den Deutschland STATCOM Markt verlangsamen kann.
Standortspezifische Genehmigungsverfahren und räumliche Einschränkungen in Umspannwerken
STATCOM-Installationen müssen häufig in Umspannwerken nachgerüstet werden, die seit Jahrzehnten in Betrieb sind und nur begrenzten verfügbaren Platz bieten. Amprions Standort Rheinau ist seit mehr als 100 Jahren ein wichtiger südwestlicher Netzknoten, sodass Änderungen eine Koordination über bau-, umwelt- und elektrotechnische Genehmigungen hinweg erfordern. Vorgefertigte Innensysteme können den Flächenbedarf reduzieren und die Montagezeit vor Ort verkürzen. Sie beseitigen jedoch nicht die Genehmigungsbeschränkungen an etablierten und ausgelasteten Umspannwerken. Deutschland führte im April 2026 ein Protokoll nach dem Prinzip „Wer zuerst kommt, mahlt zuerst” für Großlastanschlüsse ein, das Rechenzentren, Elektrolyseure und große Batteriesysteme abdeckt. Die Regelung kann das Management der Anschlusswarteliste verbessern, STATCOM-Genehmigungen verbleiben jedoch auf gesonderten Planungspfaden und können die Liefergeschwindigkeit weiterhin einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologietyp:
Modularer Mehrpunktumrichter führt, während netzbildende Systeme das obere Marktsegment neu definierenModularer Mehrpunktumrichter und andere Mehrpunkt-VSC-Topologien hielten im Jahr 2026 einen Anteil von 36,78 % am Deutschland STATCOM Markt. Diese Systeme bilden die etablierte Basis der Übertragungs-STATCOM-Flotte des Landes. Die Arbeitsgruppe der 4 Übertragungsnetzbetreiber verwendete MMC-Doppelstern-Konfigurationen in ihren harmonisierten E-STATCOM-Parametern. Diese Entscheidung bestätigt den MMC als bevorzugte Architektur für künftige Übertragungsprojekte. Konventionelle spannungsquellenbasierte Umrichtersysteme bleiben an älteren Standorten in Betrieb. Ihre Rolle bei Neuinstallationen nimmt ab, da Käufer Designs bevorzugen, die für den netzbildenden Betrieb aufgerüstet werden können.
Netzbildender STATCOM und E-STATCOM werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,34 % wachsen. Die Beschaffungspipelines werden konkreter, da die Systeme in Mehrum und Rheinau in Betrieb sind. Mittelspannungs- und Verteilungs-STATCOM gewinnt ebenfalls an Bedeutung, da Industrieparks und Erneuerbare-Energien-Projekte lokale Blindleistungsunterstützung benötigen. Das Fraunhofer ISE begann im Oktober 2025 mit Feldarbeiten in Föhren in Rheinland-Pfalz unter Verwendung netzbildender Wechselrichter mit einer Kapazität von 20 MW und einer 55-MWh-Batterie. Das Projekt liefert Betriebsnachweise, die technische Anforderungen und Beschaffungsbudgets in die Mittelspannungsebene ausweiten können. Dieser Teil der Deutschland STATCOM Branche umfasst mehr Einzelprojekte, obwohl jedes Projekt typischerweise einen geringeren Wert als eine Übertragungsinstallation aufweist.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Blindleistungsbewertung:
Übertragungsmaßstab bestimmt den Wert, während die Verteilung aufholtGroßmaßstäblicher Übertragungs-STATCOM hielt im Jahr 2026 einen Anteil von 44,93 % am Deutschland STATCOM Markt. Diese Hochmegavar-Systeme werden an Höchstspannungsumspannwerken eingesetzt und weisen in der Regel die höchsten Vertragswerte auf. Jede Einheit muss auf die Kurzschlusskapazität, das Spannungsprofil und die Blindleistungsanforderungen eines Standorts ausgelegt werden. Diese standortspezifische Arbeit schränkt die Standardisierung ein und unterstützt Premiumpreise für Lieferanten mit bewährter netzbildender Fähigkeit. Mittelmaßstäblicher STATCOM bedient Teilübertragungssysteme und große Industrienutzer, deren Anforderungen unterhalb des ±400-Mvar- bis ±600-Mvar-Bereichs liegen, der bei Flaggschiff-Übertragungsprojekten zu beobachten ist.
Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,27 % wachsen. Eine höhere Durchdringung erneuerbarer Energien und der zunehmende Einsatz von Leistungselektronik in Industrieanlagen können lokale Spannungsschwankungen verstärken. Transformator-Stufenschalter allein können diese Ereignisse möglicherweise nicht ausreichend bewältigen. Die Studie von Alterric aus dem Jahr 2026 identifizierte ungenutztes Blindleistungspotenzial in deutschen Verteilungsnetzen und skizzierte 11 Maßnahmen zur Verbesserung der Beschaffungseffizienz. Standardisierte Ausschreibungsverträge über Netzbetreiber hinweg könnten kleinere Projekte leichter beschaffbar machen und eine breitere Einführung unterstützen.
Nach Anwendung:
Netzinfrastruktur verankert die Nachfrage, Rechenzentren entwickeln sich zu einem strukturellen NachfragefaktorÜbertragung und Netzinfrastruktur entfielen im Jahr 2026 auf 35,84 % der Deutschland STATCOM Marktgröße. Die Nachfrage ist an den Bedarf der 4 Übertragungsnetzbetreiber geknüpft, Stabilitätslücken zu bewältigen, während Kern- und Kohlekapazitäten aus dem System ausscheiden. Die Integration erneuerbarer Energien ist eng mit dieser Nachfrage verbunden, da Wind- und Solaranlagen die Blindleistungsbedingungen an ihren Anschlusspunkten beeinflussen. Netzbetreiber können diese Bedingungen durch dedizierte STATCOM-Systeme oder netzbildende Wechselrichterfunktionen adressieren. Industrie- und Fertigungsanwendungen umfassen Lichtbogenofenkompensation, Motoranlaufpufferung und Leistungsfaktorkorrekturen. Diese Anwendungen helfen energieintensiven Betrieben, die Produktionszuverlässigkeit bei schwankender Energiequalität zu schützen.
Rechenzentren und kommerzielle Infrastruktur werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,43 % wachsen. Deutschland verfügte im Jahr 2025 über eine installierte Rechenzentrums-Rechenleistung von 3 GW, und die FfE prognostizierte bis 2030 einen Anstieg von 78 %. Das Ausmaß dieser Expansion belastet die lokale Umspannwerkskapazität und erfordert ein aktives Blindleistungsmanagement an Anschlusspunkten. Die 4 Übertragungsnetzbetreiber veröffentlichten im Oktober 2026 technische Anforderungen für Rechenzentren, die sich an Hoch- und Höchstspannung anschließen. Die Anforderungen umfassen Blindleistungsregelung, eine geeignete Reaktion auf Frequenzereignisse und verifizierte Simulationsmodelle. Bahnelektrifizierung und sonstige Anwendungen tragen ebenfalls zur Nachfrage bei, da statische Frequenzumrichter für das 16,7-Hz-Traktionsnetz STATCOM-Fähigkeiten integrieren können.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Komponente:
Umrichterventile setzen die Kostenbasis, Steuerungssysteme treiben die Differenzierung voranLeistungselektronische Umrichterventile entfielen im Jahr 2026 auf 38,62 % der Deutschland STATCOM Marktgröße. Sie stellen den größten einzelnen Ausrüstungskostenposten in einem STATCOM-System dar. Große MMC-Installationen benötigen fortschrittliche Leistungshalbleiter und präzise Wasserkühlungsausrüstungen. Diese Vorleistungen sind globalen Komponentenlieferengpässen ausgesetzt. Trench Group schloss im Mai 2025 Rahmenvereinbarungen mit Siemens Energy, Hitachi Energy und GE Vernova für Luftkernspulen, Messwandler und Transformatordurchführungen ab, die bis Mitte der 2030er Jahre reichen.[2] Steuerungs-, Schutz- und Überwachungssysteme werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,38 % wachsen.
Der netzbildende Betrieb erfordert Steuerungen, die virtuelle Trägheit, den Ladezustand von Superkondensatoren und Frequenzabweichungen innerhalb von Millisekunden verwalten können. Dieser Bedarf unterscheidet netzbildende Systeme von konventionellen spannungsfolgenden Anordnungen. Im Mai 2025 vergab DB Energie an Hitachi Energy einen Rahmenvertrag für ACX-Leistungssteuerungssysteme für zentrale Umrichterstationen. Die Vergabe zeigt, dass Steuerungssysteme zu einer eigenständigen strategischen Beschaffungslinie in Netzmodernisierungsprogrammen werden. Kondensatoren, Oberschwingungsfilter, Kühlausrüstungen und Hilfssysteme bleiben für einen zuverlässigen Betrieb notwendig, während wassergekühlte Innensysteme zunehmend für das Lebenszyklusmanagement und den Fernbetrieb spezifiziert werden.
Geografische Analyse
Norddeutschland
Norddeutschland umfasst Niedersachsen, Schleswig-Holstein, Mecklenburg-Vorpommern und Brandenburg, wo große Onshore- und Offshore-Windparks erhebliche Blindleistungsanforderungen erzeugen. 50Hertz startete im April 2025 Deutschlands erste marktbasierte Blindleistungsausschreibung für Erneuerbare-Energien-Anlagen, Batteriespeicher und Elektrolyseure. Der Mechanismus ergänzt dedizierte STATCOM-Ausrüstungen an Übertragungsumspannwerken. TenneT nahm im Dezember 2025 den superkondensatorgekoppelten E-STATCOM am ehemaligen Kohlekraftwerksstandort in Mehrum, Niedersachsen, in Betrieb. Das Projekt ersetzte Stabilitätsdienstleistungen, die einst von einer rotierenden Turbine erbracht wurden, durch ein vollautomatisches System, das fernüberwacht wird. TenneT erwartet, dass Deutschland 30 vergleichbare Systeme benötigen wird, und nördliche Gebiete werden voraussichtlich einen erheblichen Anteil erhalten, da wechselrichterbasierte Stromerzeugung dort konzentriert ist. GE-Vernova-Systeme, die für 2 nordöstliche 50Hertz-Umspannwerke geplant sind, bieten einen zusätzlichen Weg zur Spannungsunterstützung, wenn Offshore-Verbindungen ausgebaut werden.
Süddeutschland
Süddeutschland vereint dichte Industrienachfrage, Ballungsraumlasten und wachsende digitale Infrastruktur, was den Blindstrombedarf an wichtigen Übertragungsknoten erhöht. Amprion nahm im Januar 2026 einen ±600-Mvar-netzbildenden STATCOM bei 380 kV am Umspannwerk Rheinau in Mannheim in Betrieb. Die 58-Millionen-EUR-Anlage (63,2 Millionen USD) war der erste netzbildende STATCOM in Baden-Württemberg. Amprion betreibt auch STATCOM-Standorte in Kriftel, Kusenhorst und Gersteinwerk und schafft damit einen mehrschichtigen Spannungsmanagementansatz über sein 11.000 km langes Höchstspannungsnetz. Das 250-MW-Grid-Booster-Projekt umfasst 5 Standorte und soll voraussichtlich am 1. Januar 2028 in Betrieb gehen. Es soll Engpässe entlang des Korridors Stuttgart–München entlasten und gleichzeitig das LVN-Verteilungsnetz unterstützen. Die wachsende Rechenzentrumstätigkeit in Bayern bedeutet, dass die langfristige Umspannwerksplanung zunehmend sowohl große Blindlasten als auch konventionelle Industrienachfrage berücksichtigen muss.
Mittel-, West- und Ostdeutschland
Mittel- und Westdeutschland bieten eine Mischung aus Nachfragequellen zwischen den windreichen nördlichen Regionen und den lastintensiven südlichen Regionen. Der Deutschland STATCOM Markt kann Bahntraktionsnetze, Industriezentren, Übertragungskorridore und wichtige Datenknotenpunkte im ganzen Land bedienen. DB Energie betreibt sein Bahnsystem mit 16,7 Hz, was eine Blindleistungskompensation an dem Punkt erfordert, an dem die Traktionsversorgung mit dem öffentlichen 50-Hz-Netz verbunden ist. GE Vernova hat statische Frequenzumrichterprojekte mit STATCOM-Fähigkeit in Lohsa, Mannheim, Bützow und Schwerin abgeschlossen.[3] Hitachi Energy gewann im November 2025 den Erneuerungsauftrag für das Umspannwerk Neufinsing und unterstützt damit TenneTs Modernisierungsarbeiten in Mittelbayern. Östliche industrielle Übergangszonen bieten ebenfalls Entwicklungsmöglichkeiten, da stillgelegte Wärmekraftwerke Netzstabilitätslücken hinterlassen und bestehende Umspannwerksinfrastruktur vorhanden ist. Frankfurts etablierter Rechenzentrums-Cluster und Berlins wachsender digitaler Korridor schaffen neue Hochlastanschlüsse, die zunehmend auf aktives Spannungsmanagement statt auf passive Kompensation ausgelegt werden.
Wettbewerbslandschaft
Marktkonzentration
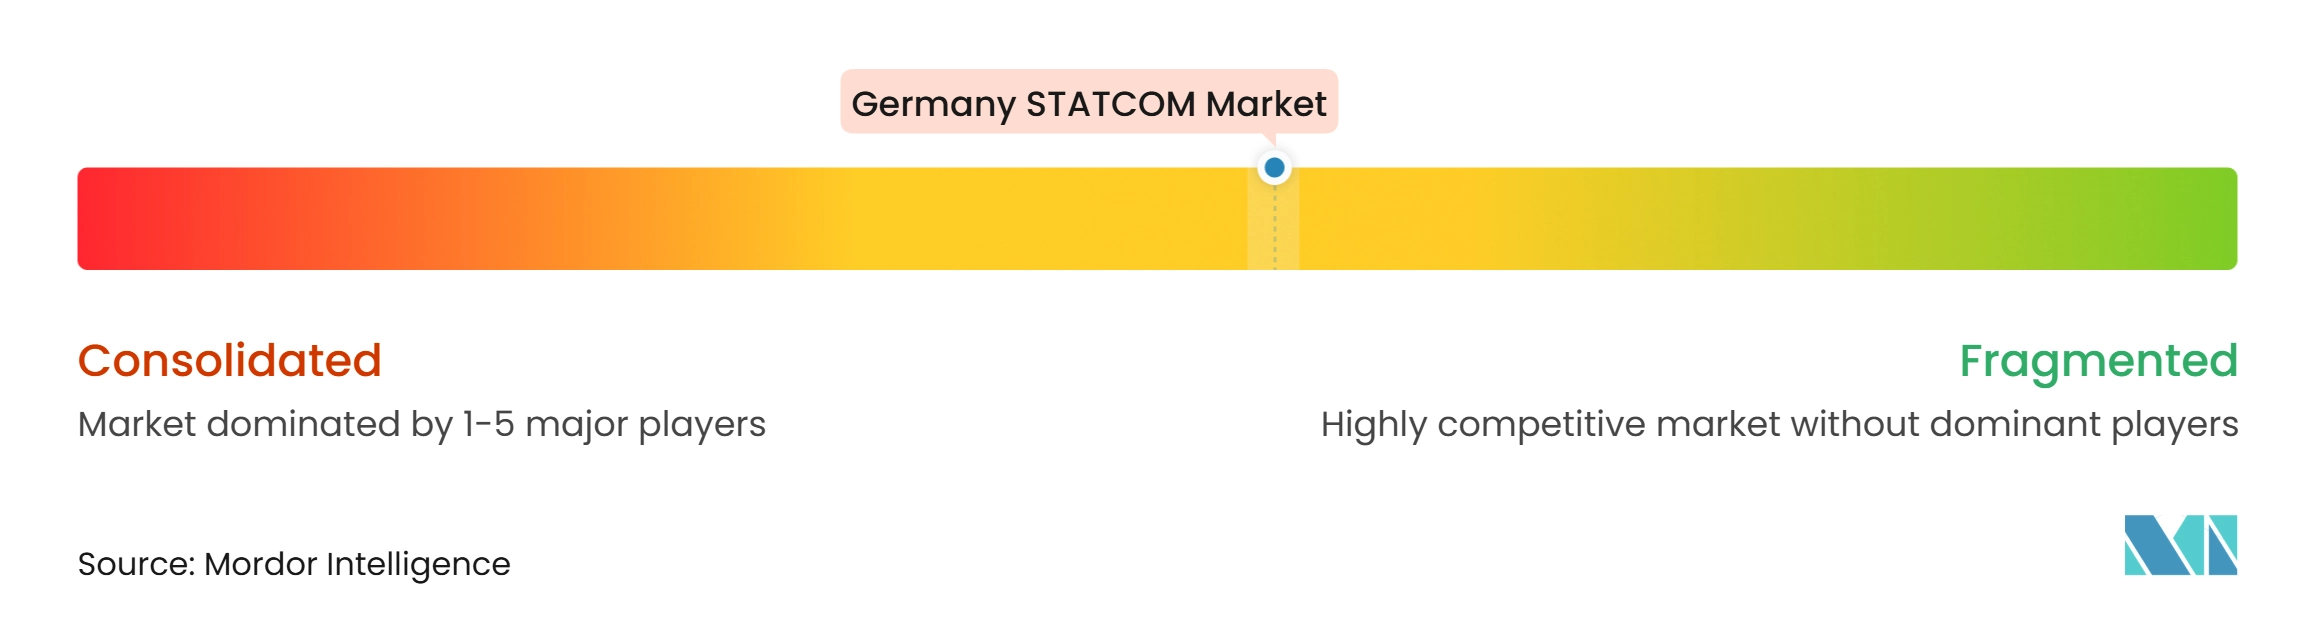
Der Deutschland STATCOM Markt ist bei Übertragungsanwendungen mäßig konzentriert, da netzbildende Ausrüstungen spezialisierte Leistungselektronik, Hochspannungsfertigungskapazitäten und etablierte Beziehungen zu Übertragungsnetzbetreibern erfordern. Siemens Energy, Hitachi Energy und GE Vernova verfügen über prominente aktuelle Referenzen bei Großprojekten. Ihr Zugang zu Komponentenliefervereinbarungen mit Trench Group für Spulen, Messwandler und Durchführungen bis Mitte der 2030er Jahre unterstützt die Lieferplanung. Siemens Energy hat SVC-PLUS-Systeme bei Amprions Rheinau-Projekt und TenneTs Mehrum-Projekt eingesetzt. Diese Referenzen umfassen einen netzbildenden STATCOM und einen superkondensatorgekoppelten E-STATCOM. Die Kombination verschafft Siemens Energy eine breite deutsche Referenzbasis in Premiumanwendungen.
Compliance-Anforderungen prägen den Wettbewerb ebenso stark wie Ausrüstungskosten. Das Testverfahren für netzbildende Wechselrichter des Fraunhofer ISE bietet eine technische Grundlage für Anforderungen, die die 4 Übertragungsnetzbetreiber voraussichtlich auf künftige Projekte anwenden werden. Lieferanten, die die erforderliche Leistung nicht nachweisen können, sehen sich einer hohen Markteintrittsbarriere bei der Übertragungsbeschaffung gegenüber. Die Inbetriebnahme des Rheinau-Systems durch Siemens Energy im Januar 2026 liefert eine wichtige Betriebsreferenz für netzbildende Leistung. GE Vernova's Liefervereinbarung für 3 STATCOM-Einheiten an 50Hertz stärkt auch seine Position im nordöstlichen Übertragungskorridor.[4] Nidecs Lieferung eines E-STATCOM mit Superkondensatorspeicher an 50Hertz zeigt, dass spezialisierte Lieferanten in das obere Marktsegment eintreten können, wenn sie die erforderliche Systemleistung erfüllen.
Der Wettbewerb ist bei Mittelspannungs- und Verteilungsprojekten breiter aufgestellt. FREQCON und WSTECH richten sich mit modularen Blindleistungsausrüstungen an Windparks und Industriekunden. Hyosung Heavy Industries und Mitsubishi Electric verfügen über globale FACTS-Portfolios, die bei Projekten konkurrieren können, wenn die Industrie- und Verteilungsnachfrage wächst. Der mittelmaßstäbliche Nennwertbereich und die Rechenzentrums-Anschlussarbeiten bleiben offene Chancenbereiche, da technische Anforderungen die Nachfrage über die etablierte schlüsselfertige Übertragungsbeschaffung hinaus treiben. Neue Rechenzentrums-Anschlussregeln können wiederkehrende Aufträge für Lieferanten unterstützen, die Blindleistungssteuerungen mit Anschluss-Compliance integrieren.
Marktführer der Deutschland STATCOM Branche
-
Siemens Energy AG
-
Hitachi Energy Ltd
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Nidec Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutschland STATCOM Markt Unternehmen in diesem Bericht
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Nidec Corporation
- Ingeteam S.A.
- JEMA Energy, S.A.
- American Superconductor Corporation
- Hyosung Heavy Industries Corporation
- Sieyuan Electric Co., Ltd.
- Rongxin Power Electronic Co., Ltd.
- NR Electric Co., Ltd.
- TBEA Co., Ltd.
- NARI Technology Co., Ltd.
- FREQCON GmbH
- WSTECH GmbH
- Germarel GmbH
Neueste Industrielle Entwicklungen in Deutschland STATCOM Markt
- Oktober 2026: Deutschlands 4 Übertragungsnetzbetreiber veröffentlichten am 16. Oktober 2026 technische Anforderungen für den Anschluss von Rechenzentren an das Hoch- und Höchstspannungsnetz und ergänzten VDE-AR-N 4120/4130 um spezifische Blindleistungsregelungspflichten und Anforderungen an netzkonformes Verhalten. Das Dokument legt einen verbindlichen Blindleistungs-Compliance-Rahmen für das wachsende Rechenzentrumssegment fest und erweitert die künftige STATCOM-Beschaffung auf Großverbraucher-Anschlussaufrüstungen.
- Juni 2026: Alterric GmbH und E-Bridge Consulting veröffentlichten am 12. Juni 2026 die Studie „Makroökonomisches Potenzial der marktbasierten Beschaffung von Blindleistung”. Die Studie identifizierte strukturelle Mängel in Deutschlands neuem marktbasierten Blindleistungsausschreibungsmarkt. Mehr als die Hälfte der seit April 2025 bewerteten Ausschreibungen blieb unbeauftragt. Die Studie schlug 11 kurz- und mittelfristige Maßnahmen vor, darunter standardisierte Verträge über Netzbetreiber hinweg und eine zentralisierte Ausschreibungsveröffentlichung.
- April 2026: Deutschlands 4 Übertragungsnetzbetreiber führten ab dem 1. April 2026 ein Netzanschlussprotokoll nach dem Prinzip „Wer zuerst kommt, mahlt zuerst” für Rechenzentren, Elektrolyseure und großmaßstäbliche Batteriespeichersysteme ein. Die Maßnahme priorisiert Anträge nach Projektreife. Sie soll Anschlusswartelistenstaus an Hochspannungsknoten reduzieren und kann Zeitpläne für nahegelegene STATCOM-Installationen an neuen Großlast-Anschlussstandorten verkürzen.
- Januar 2026: Siemens Energy nahm am 29. Januar 2026 den ±600-Mvar-netzbildenden STATCOM am Umspannwerk Rheinau von Amprion in Mannheim, Baden-Württemberg, in Betrieb. Das System ist eines der leistungsstärksten weltweit betriebenen Blindleistungskompensationssysteme und der erste STATCOM in Baden-Württemberg mit netzbildender Fähigkeit. Amprion investierte 58 Millionen EUR (63,2 Millionen USD) über einen 2,5-jährigen Bauzeitraum.
Berichtsumfang des Deutschland STATCOM Marktes
Der Deutschland STATCOM Markt umfasst den Einsatz und Verkauf von statischen synchronen Kompensatoren (STATCOMs), bei denen es sich um leistungselektronische Geräte handelt, die die Spannung regulieren und die Energiequalität sowie die Netzstabilität verbessern. Diese Systeme stellen Blindleistungskompensation bereit und unterstützen die Integration erneuerbarer Energiequellen in das deutsche Stromnetz.
Der Deutschland STATCOM Marktbericht ist segmentiert nach Technologietyp (Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien, Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM, Netzbildender STATCOM / E-STATCOM und Mittelspannungs- und Verteilungs-STATCOM), Blindleistungsbewertung (Großmaßstäblicher Übertragungs-STATCOM, Mittelmaßstäblicher STATCOM und Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM), Anwendung (Übertragung und Netzinfrastruktur, Integration erneuerbarer Energien, Industrie und Fertigung, Rechenzentren und kommerzielle Infrastruktur sowie Bahnelektrifizierung und sonstige Anwendungen) sowie Komponente (Leistungselektronische Umrichterventile, Umrichtertransformatoren und Drosseln, Kondensatoren und Oberschwingungsfilter, Steuerungs-, Schutz- und Überwachungssysteme sowie Kühlsysteme und Hilfskomponenten). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien |
| Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM |
| Netzbildender STATCOM / E-STATCOM |
| Mittelspannungs- und Verteilungs-STATCOM |
| Großmaßstäblicher Übertragungs-STATCOM |
| Mittelmaßstäblicher STATCOM |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM |
| Übertragung und Netzinfrastruktur |
| Integration erneuerbarer Energien |
| Industrie und Fertigung |
| Rechenzentren und kommerzielle Infrastruktur |
| Bahnelektrifizierung und sonstige Anwendungen |
| Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln |
| Kondensatoren und Oberschwingungsfilter |
| Steuerungs-, Schutz- und Überwachungssysteme |
| Kühlsysteme und Hilfskomponenten |
| Nach Technologietyp | Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien |
| Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM | |
| Netzbildender STATCOM / E-STATCOM | |
| Mittelspannungs- und Verteilungs-STATCOM | |
| Nach Blindleistungsbewertung | Großmaßstäblicher Übertragungs-STATCOM |
| Mittelmaßstäblicher STATCOM | |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM | |
| Nach Anwendung | Übertragung und Netzinfrastruktur |
| Integration erneuerbarer Energien | |
| Industrie und Fertigung | |
| Rechenzentren und kommerzielle Infrastruktur | |
| Bahnelektrifizierung und sonstige Anwendungen | |
| Nach Komponente | Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln | |
| Kondensatoren und Oberschwingungsfilter | |
| Steuerungs-, Schutz- und Überwachungssysteme | |
| Kühlsysteme und Hilfskomponenten |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Deutschland STATCOM Markt?
Die Deutschland STATCOM Marktgröße beträgt im Jahr 2027 154,47 Millionen USD und wird voraussichtlich bis 2032 bei einem CAGR von 8,54 % einen Wert von 232,68 Millionen USD erreichen.
Was treibt die Nachfrage nach STATCOM-Systemen in Deutschland an?
Integration erneuerbarer Energien, Nord-Süd-Übertragungsengpässe, Stilllegung von Synchrongeneratoren und netzbildende Beschaffung durch die 4 Übertragungsnetzbetreiber sind wesentliche Nachfragefaktoren.
Welcher Technologietyp führt die STATCOM-Nachfrage in Deutschland an?
Modularer Mehrpunktumrichter und andere Mehrpunkt-VSC-Topologien hielten im Jahr 2026 einen Anteil von 36,78 %, unterstützt durch ihr skalierbares Design und ihr netzbildendes Aufrüstungspotenzial.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Rechenzentren und kommerzielle Infrastruktur werden voraussichtlich mit einem CAGR von 9,43 % wachsen, da Hochlastanschlüsse Blindleistungsregelung und netzkonformen Betrieb erfordern.
Warum sind netzbildende STATCOM-Systeme für das deutsche Stromsystem wichtig?
Sie können Spannungsunterstützung und künstliche Trägheit bereitstellen, wenn konventionelle Synchrongeneratoren das System verlassen und wechselrichterbasierte Ressourcen immer verbreiteter werden.
Welche Unternehmen sind im deutschen STATCOM-Sektor tätig?
Siemens Energy, Hitachi Energy, GE Vernova, Nidec, FREQCON und WSTECH sind in den Bereichen Übertragung, Verteilung, Industrie und netzbildende Anwendungen tätig.