
Tamaño y Participación del Mercado de STATCOM en Alemania
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
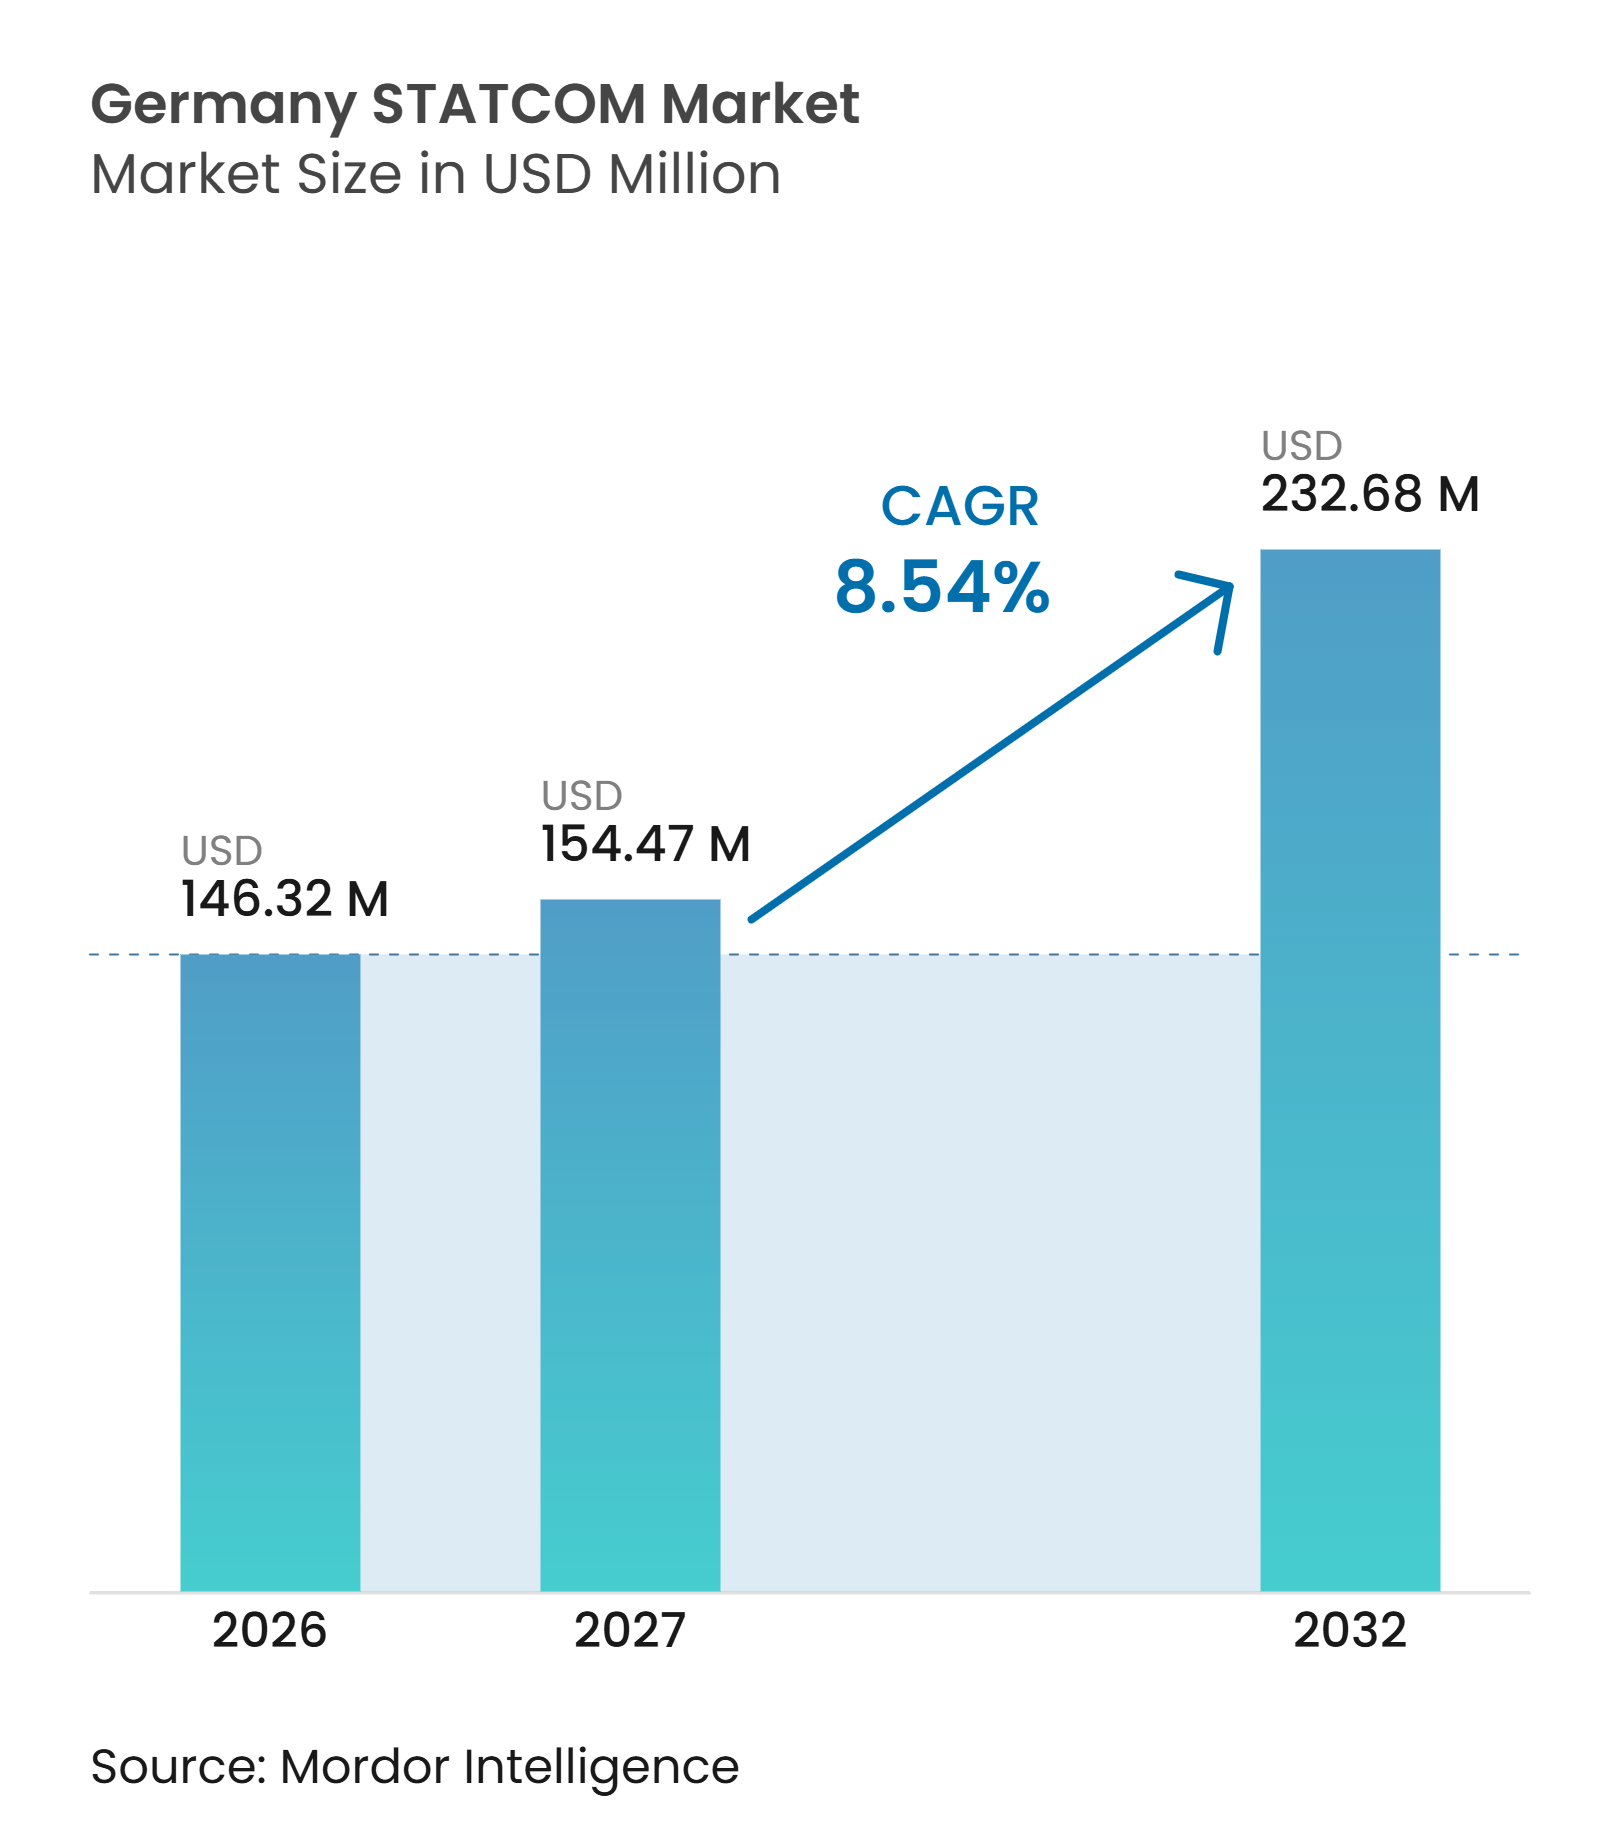
| Tamaño del mercado en el año base (2026) | 146.32 Millones de dólares |
| Tamaño del Mercado (2027) | 154.47 Millones de dólares |
| Tamaño del Mercado (2032) | 232.68 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.54 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de STATCOM en Alemania por Mordor Intelligence
El tamaño del mercado de STATCOM en Alemania fue valorado en 146,32 millones de USD en 2026 y se estima que crecerá desde 154,47 millones de USD en 2027 hasta alcanzar los 232,68 millones de USD para 2032, a una CAGR del 8,54% durante el período de pronóstico (2027-2032). La retirada de la generación nuclear de Alemania y la reducción continua de la capacidad de carbón están cambiando la forma en que la red mantiene el voltaje y la frecuencia. Los operadores de transmisión están pasando de planificar a adquirir equipos que puedan proporcionar potencia reactiva y soporte de formación de red. Las oportunidades más sólidas probablemente surgirán en los nodos de transmisión norte-sur congestionados y en torno a las nuevas grandes cargas eléctricas. Los proveedores con relaciones establecidas con los operadores de transmisión, capacidad de fabricación y diseños de formación de red probados están bien posicionados para los grandes proyectos. El mercado de STATCOM en Alemania también enfrenta ciclos de proyectos más largos porque cada instalación debe cumplir con las condiciones de una subestación específica y un proceso de permisos.
Conclusiones Clave del Informe
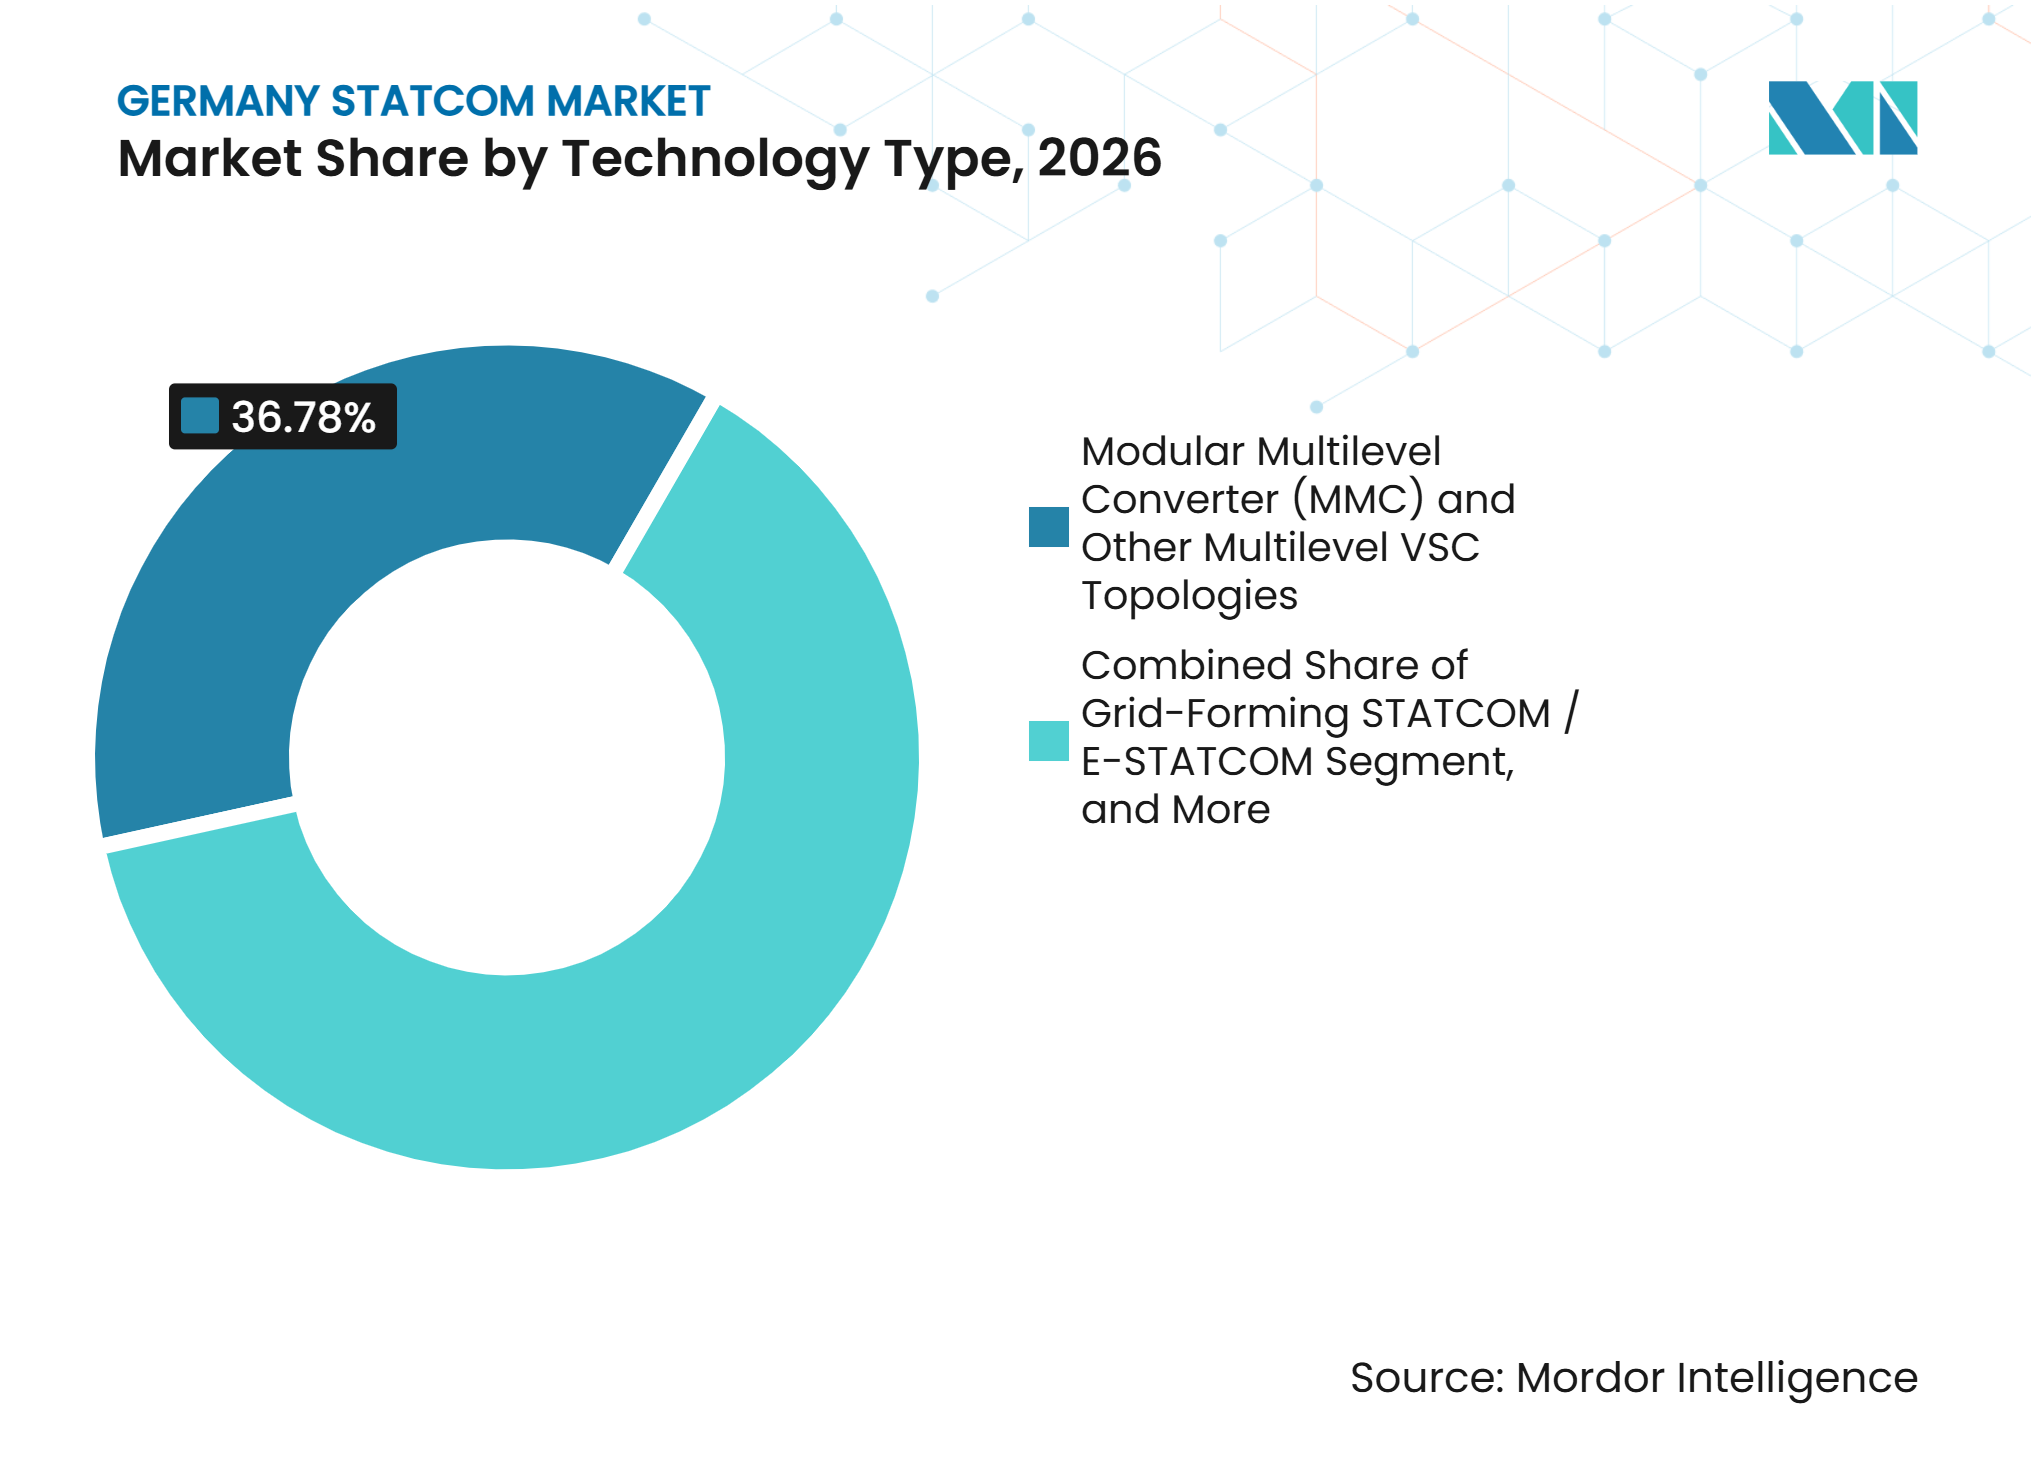
- Por tipo de tecnología, el Convertidor Multinivel Modular y otras topologías VSC multinivel mantuvieron el 36,78% de la participación del mercado de STATCOM en Alemania en 2026, mientras que se proyecta que el STATCOM de Formación de Red y el E-STATCOM se expandan a una CAGR del 9,34% hasta 2032.
- Por clasificación de potencia reactiva, el STATCOM de Transmisión a Gran Escala mantuvo el 44,93% de la participación del mercado de STATCOM en Alemania en 2026, mientras que se espera que el STATCOM de Distribución a Pequeña Escala e Industrial se expanda a una CAGR del 9,27% hasta 2032.
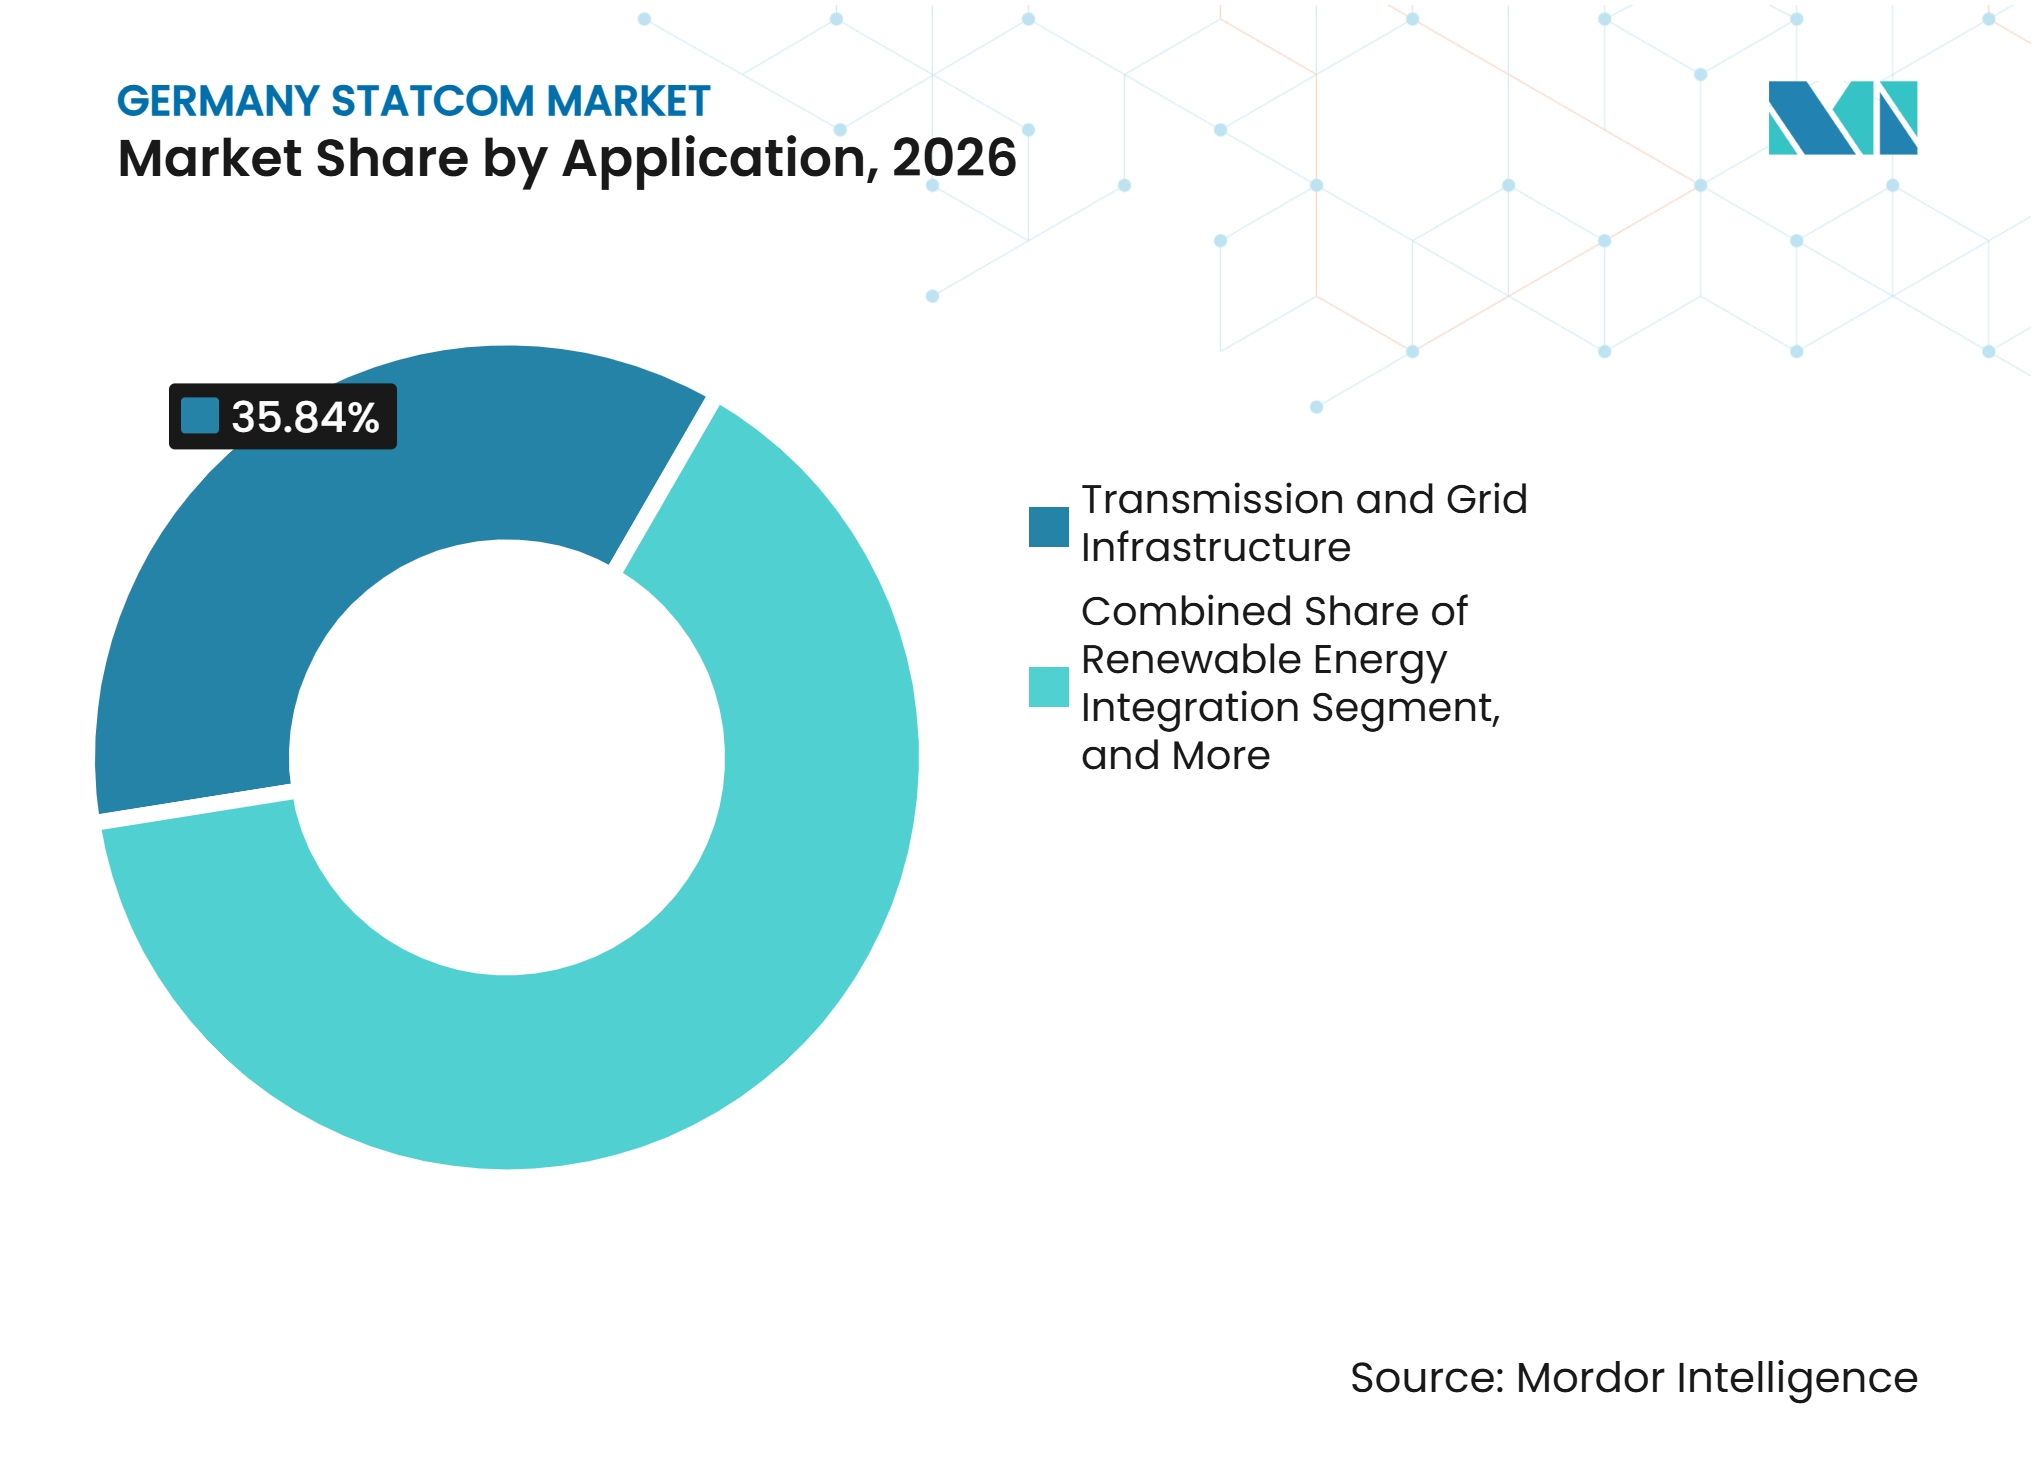
- Por aplicación, la Transmisión e Infraestructura de Red representó el 35,84% del tamaño del mercado de STATCOM en Alemania en 2026, mientras que se proyecta que los Centros de Datos e Infraestructura Comercial crezcan a una CAGR del 9,43% hasta 2032.
- Por componente, las Válvulas de Convertidor Electrónico de Potencia mantuvieron el 38,62% del tamaño del mercado de STATCOM en Alemania en 2026, mientras que se espera que los Sistemas de Control, Protección y Monitoreo crezcan a una CAGR del 9,38% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aceleración de la Integración de Energías Renovables | +2.5% | Nacional | Corto plazo (≤ 2 años) |
| Congestión de Transmisión Norte-Sur | +1.8% | Norte de Alemania, con extensión al Centro de Alemania | Corto plazo (≤ 2 años) |
| Retiro de la Generación Sincrónica Convencional | +1.5% | Nacional | Mediano plazo (2-4 años) |
| Adquisición de STATCOM de Formación de Red y E-STATCOM por los OTS Alemanes | +1.3% | Nacional, concentrado en las áreas de red de TenneT y Amprion | Mediano plazo (2-4 años) |
| Estandarización de Clasificaciones y Diseños de STATCOM | +0.9% | Nacional | Mediano plazo (2-4 años) |
| Expansión de Cargas Industriales Electrificadas y de Centros de Datos | +0.8% | Nacional, con ganancias tempranas en las áreas metropolitanas de Fráncfort, Múnich, Berlín y Hamburgo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Integración de Energías Renovables
El avance de Alemania hacia la generación basada en inversores está aumentando la necesidad de soporte dedicado de potencia reactiva en los nodos de transmisión. El Plan Nacional de Desarrollo de la Red 2025 proyectó un déficit de potencia reactiva de hasta 65 Gvar para 2037 si el almacenamiento en baterías, los electrolizadores y las plantas de energía renovable no se despliegan a escala. El déficit declarado equivale a la capacidad reactiva de 80 plantas de carbón, lo que convierte el soporte de voltaje en un problema central de planificación de la red en lugar de una contingencia. El marco de adquisición basado en el mercado de la Agencia Federal de Redes permite a los operadores buscar potencia reactiva en sitios de energías renovables, activos de almacenamiento y electrolizadores, manteniendo la opción de adquirir equipos dedicados cuando esas fuentes sean insuficientes. Este marco proporciona al mercado de STATCOM en Alemania un punto de referencia comercial más claro, ya que los operadores de transmisión pueden comparar los costos de los equipos con la potencia reactiva proporcionada por el mercado. También aumenta el atractivo de los diseños modulares que pueden reducir los costos del ciclo de vida y desplegarse en múltiples subestaciones.
Congestión de Transmisión Norte-Sur
La generación eólica en los estados del norte y la demanda industrial en los estados del sur continúan ejerciendo presión sobre los principales corredores de transmisión de Alemania. El redespacho puede gestionar los flujos de potencia, pero no resuelve los déficits de potencia reactiva que se desarrollan en nodos individuales. El gobierno mantuvo su preferencia por la expansión de la red y una mejor gestión de la congestión en lugar de dividir la zona de precio de electricidad nacional. Esta elección apoya el uso de sistemas STATCOM en nodos clave porque pueden mejorar los perfiles de voltaje y permitir que las líneas existentes operen más cerca de sus límites térmicos. Amprion adjudicó a EDF Power Solutions un proyecto de Reforzador de Red descentralizado de 250 MW en diciembre de 2025, que comprende 5 sitios de baterías destinados a aliviar la congestión norte-sur a partir del 1 de enero de 2028. El proyecto indica que el almacenamiento de potencia activa y los equipos de potencia reactiva pueden considerarse conjuntamente en ubicaciones congestionadas, ampliando el canal de proyectos para el mercado de STATCOM en Alemania.
Retiro de la Generación Sincrónica Convencional
El retiro de la generación sincrónica elimina capacidad de potencia activa, inercia y capacidad de potencia reactiva del sistema alemán. Alemania completó su eliminación gradual de la energía nuclear en 2023 y continuó retirando la generación de carbón duro y lignito, mientras que la capacidad instalada de energía eólica y solar superó los 160 GW en 2025. Las plantas conectadas mediante inversores no proporcionan corriente reactiva continua a través del mismo mecanismo físico que los generadores rotativos. Los sistemas STATCOM de formación de red están diseñados para abordar esta brecha proporcionando potencia reactiva y, cuando se combinan con almacenamiento de energía, inercia artificial. Siemens Energy puso en servicio un E-STATCOM en el sitio de Mehrum de TenneT en diciembre de 2025, que combina supercondensadores con soporte de potencia reactiva y responde en milisegundos. La expectativa de TenneT de que Alemania necesitará 30 sistemas comparables sugiere que los proveedores capaces de ofrecer ambos servicios pueden justificar costos de capital más elevados que los diseños exclusivos de potencia reactiva.
Adquisición de STATCOM de Formación de Red y E-STATCOM por los OTS Alemanes
Los 4 operadores del sistema de transmisión de Alemania han pasado de definir los requisitos de formación de red a adjudicar contratos de equipos. A finales de 2024, 50Hertz seleccionó a GE Vernova Inc. para 3 unidades STATCOM FACTSFLEX y a Nidec Corporation para 1 E-STATCOM con almacenamiento en supercondensadores en 2 subestaciones. El proyecto de referencia GFM del Fraunhofer ISE estableció un procedimiento de prueba para inversores de formación de red en 2025.[1] Se espera que el procedimiento respalde los requisitos obligatorios de formación de red para las grandes centrales eléctricas recién conectadas a partir de 2027 a 2028. Los requisitos comunes de prueba y adquisición reducen la cantidad de ingeniería preliminar necesaria para futuros proyectos. También favorecen a los participantes en el mercado de STATCOM en Alemania que puedan demostrar el cumplimiento de los estándares de rendimiento requeridos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Proyectos y Largos Ciclos de Adquisición | -1.5% | Nacional | Corto plazo (≤ 2 años) |
| Permisos Específicos por Sitio y Restricciones de Espacio en Subestaciones | -0.8% | Nacional, más agudo en zonas urbanas e industriales densas | Mediano plazo (2-4 años) |
| Escasez de Capacidad de Ingeniería en Electrónica de Potencia para Formación de Red | -0.6% | Nacional | Mediano plazo (2-4 años) |
| Dependencia de Componentes Importados de Semiconductores de Potencia y Transformadores | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Proyectos y Largos Ciclos de Adquisición
Los proyectos de STATCOM de alta tensión requieren compromisos de capital significativos incluso cuando las condiciones de política son favorables. Amprion invirtió 58 millones de EUR (63,2 millones de USD) en su instalación de ±600 Mvar en Rheinau a 380 kV. El proyecto requirió 2,5 años de construcción y muestra el costo y el tiempo necesarios para una instalación de formación de red en un único nodo de transmisión. La adquisición suele tardar varios años desde la especificación hasta la puesta en servicio, especialmente cuando el equipo requiere validación del rendimiento de formación de red. El marco de potencia reactiva basado en el mercado introduce incertidumbre en la planificación porque más de la mitad de las licitaciones tempranas examinadas desde abril de 2025 no han sido adjudicadas. Por lo tanto, los operadores de transmisión deben equilibrar la adquisición directa con la provisión basada en el mercado, lo que puede ralentizar el desarrollo de un programa de despliegue nacional coherente para el mercado de STATCOM en Alemania.
Permisos Específicos por Sitio y Restricciones de Espacio en Subestaciones
Las instalaciones de STATCOM a menudo deben añadirse a subestaciones que han operado durante décadas y tienen espacio disponible limitado. El sitio de Rheinau de Amprion ha sido un importante nodo de red del suroeste durante más de 100 años, por lo que los cambios requieren coordinación entre aprobaciones civiles, medioambientales y eléctricas. Los sistemas prefabricados de interior pueden reducir las necesidades de terreno y el tiempo de montaje en obra. No eliminan las restricciones de permisos en subestaciones establecidas y congestionadas. Alemania implementó un protocolo de primero en estar listo, primero en ser atendido para las conexiones de grandes cargas en abril de 2026, que abarca centros de datos, electrolizadores y grandes sistemas de baterías. La norma puede mejorar la gestión de la cola de conexiones, pero las aprobaciones de STATCOM permanecen en vías de planificación distintas y aún pueden limitar la velocidad de entrega.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tecnología:
El CMM Lidera Mientras la Formación de Red Redefine el Segmento SuperiorEl Convertidor Multinivel Modular y otras topologías VSC multinivel mantuvieron el 36,78% de la participación del mercado de STATCOM en Alemania en 2026. Estos sistemas forman la base establecida de la flota de STATCOM a nivel de transmisión del país. El grupo de trabajo de los 4 OTS utilizó configuraciones de doble estrella CMM en sus parámetros armonizados de E-STATCOM. Esa decisión refuerza al CMM como la arquitectura preferida para futuros proyectos de transmisión. Los sistemas convencionales de convertidor de fuente de voltaje permanecen en servicio en sitios más antiguos. Su papel en las nuevas instalaciones se está reduciendo a medida que los compradores prefieren diseños que puedan actualizarse para la operación de formación de red.
Se proyecta que el STATCOM de Formación de Red y el E-STATCOM crezcan a una CAGR del 9,34% de 2027 a 2032. Los canales de adquisición se están volviendo más concretos ahora que los sistemas de Mehrum y Rheinau están operativos. El STATCOM de Media Tensión y Distribución también está ganando terreno a medida que los parques industriales y los proyectos de energías renovables necesitan soporte de potencia reactiva localizado. El Fraunhofer ISE inició trabajo de campo en Föhren, en Renania-Palatinado, en octubre de 2025, utilizando inversores de formación de red con una capacidad de 20 MW y una batería de 55 MWh. El proyecto proporciona evidencia operativa que puede extender los requisitos técnicos y los presupuestos de adquisición al nivel de media tensión. Esta parte de la industria de STATCOM en Alemania tiene más proyectos individuales, aunque cada proyecto suele tener un valor menor que una instalación de transmisión.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clasificación de Potencia Reactiva:
La Escala de Transmisión Domina el Valor Mientras la Distribución Acorta la BrechaEl STATCOM de Transmisión a Gran Escala mantuvo el 44,93% de la participación del mercado de STATCOM en Alemania en 2026. Estos sistemas de alta MVAr se despliegan en subestaciones de extra alta tensión y generalmente tienen los valores de contrato más elevados. Cada unidad debe ser diseñada para la capacidad de cortocircuito, el perfil de voltaje y los requisitos de potencia reactiva de un sitio. Este trabajo específico por sitio limita la estandarización y respalda precios premium para los proveedores con capacidad de formación de red probada. El STATCOM de Escala Media sirve a los sistemas de subtransmisión y a los grandes usuarios industriales cuyos requisitos se mantienen por debajo del rango de ±400 Mvar a ±600 Mvar observado en los proyectos de transmisión insignia.
Se espera que el STATCOM de Distribución a Pequeña Escala e Industrial se expanda a una CAGR del 9,27% de 2027 a 2032. Una mayor penetración de energías renovables y el creciente uso de electrónica de potencia en instalaciones industriales pueden aumentar la variación de voltaje local. Los cambios de toma del transformador por sí solos pueden no gestionar adecuadamente estos eventos. El estudio de Alterric de 2026 identificó el potencial de potencia reactiva no utilizado en las redes de distribución alemanas y esbozó 11 medidas para mejorar la eficiencia de la adquisición. Los contratos de licitación estandarizados entre operadores podrían facilitar la adquisición de proyectos más pequeños y apoyar un despliegue más amplio.
Por Aplicación:
La Infraestructura de Red Ancla la Demanda, los Centros de Datos Emergen como un Impulso EstructuralLa Transmisión e Infraestructura de Red representó el 35,84% del tamaño del mercado de STATCOM en Alemania en 2026. La demanda está vinculada a la necesidad de los 4 operadores de transmisión de gestionar las brechas de estabilidad a medida que la capacidad nuclear y de carbón abandona el sistema. La Integración de Energías Renovables permanece estrechamente vinculada a esta demanda porque las plantas eólicas y solares afectan las condiciones reactivas en sus puntos de conexión. Los operadores pueden abordar estas condiciones mediante sistemas STATCOM dedicados o funciones de inversores de formación de red. Las aplicaciones Industriales y de Fabricación incluyen la compensación de hornos de arco, el amortiguamiento del arranque de motores y la corrección del factor de potencia. Estos usos ayudan a las instalaciones de uso intensivo de energía a proteger la fiabilidad de la producción cuando la calidad de la energía varía.
Se proyecta que los Centros de Datos e Infraestructura Comercial crezcan a una CAGR del 9,43% de 2027 a 2032. Alemania tenía una potencia de cómputo instalada en centros de datos de 3 GW en 2025, y FfE proyectó un aumento del 78% para 2030. La escala de esa expansión ejerce presión sobre la capacidad de las subestaciones locales y requiere una gestión activa de la potencia reactiva en los puntos de conexión. Los 4 OTS publicaron requisitos técnicos en octubre de 2026 para los centros de datos que se conectan a alta y extra alta tensión. Los requisitos incluyen control de potencia reactiva, una respuesta adecuada a los eventos de frecuencia y modelos de simulación verificados. La Electrificación Ferroviaria y Otras Aplicaciones también contribuyen a la demanda porque los convertidores de frecuencia estáticos utilizados para la red de tracción de 16,7 Hz pueden incorporar capacidad de STATCOM.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Las Válvulas de Convertidor Establecen la Base de Costos, los Sistemas de Control Impulsan la DiferenciaciónLas Válvulas de Convertidor Electrónico de Potencia representaron el 38,62% del tamaño del mercado de STATCOM en Alemania en 2026. Representan el mayor costo unitario de equipo en un sistema STATCOM. Las grandes instalaciones de CMM necesitan semiconductores de potencia avanzados y equipos precisos de enfriamiento por agua. Estos insumos están expuestos a restricciones globales en el suministro de componentes. Trench Group alcanzó acuerdos marco en mayo de 2025 con Siemens Energy AG, Hitachi Energy Ltd y GE Vernova Inc. para bobinas de núcleo de aire, transformadores de medida y pasatapas de transformadores que se extienden hasta mediados de la década de 2030.[2] Se prevé que los Sistemas de Control, Protección y Monitoreo crezcan a una CAGR del 9,38% de 2027 a 2032.
La operación de formación de red requiere controles capaces de gestionar la inercia virtual, el estado de carga de los supercondensadores y las desviaciones de frecuencia en milisegundos. Esta necesidad distingue a los sistemas de formación de red de los arreglos convencionales de seguimiento de voltaje. En mayo de 2025, DB Energie adjudicó a Hitachi Energy Ltd un contrato marco para sistemas de control de rendimiento ACX para estaciones de conversión centrales. La adjudicación muestra que los sistemas de control se están convirtiendo en una línea de adquisición estratégica separada en los programas de modernización de la red. Los condensadores, los filtros de armónicos, los equipos de enfriamiento y los sistemas auxiliares siguen siendo necesarios para una operación fiable, mientras que los diseños de interior con enfriamiento por agua se especifican cada vez más para la gestión del ciclo de vida y la operación remota.
Análisis Geográfico
Norte de Alemania
El norte de Alemania incluye Baja Sajonia, Schleswig-Holstein, Mecklemburgo-Pomerania Occidental y Brandeburgo, donde las grandes flotas de energía eólica terrestre y marina crean importantes requisitos de potencia reactiva. 50Hertz inició la primera licitación de potencia reactiva basada en el mercado de Alemania en abril de 2025 para instalaciones de energías renovables, almacenamiento en baterías y electrolizadores. El mecanismo complementa los equipos STATCOM dedicados en las subestaciones de transmisión. TenneT puso en servicio el E-STATCOM acoplado con supercondensadores en el antiguo sitio de la central de carbón en Mehrum, Baja Sajonia, en diciembre de 2025. El proyecto reemplazó los servicios de estabilidad que antes proporcionaba una turbina rotatoria con un sistema totalmente automatizado que se monitorea de forma remota. TenneT espera necesitar 30 sistemas comparables en toda Alemania, y es probable que las áreas del norte reciban una parte sustancial porque la generación basada en inversores está concentrada allí. Los sistemas de GE Vernova Inc. planificados para 2 subestaciones de 50Hertz en el noreste proporcionan una ruta adicional para el soporte de voltaje a medida que se expanden las conexiones marinas.
Sur de Alemania
El sur de Alemania combina una densa demanda industrial, cargas metropolitanas y una creciente infraestructura digital, lo que intensifica los requisitos de corriente reactiva en los puntos clave de transmisión. Amprion puso en servicio un STATCOM de formación de red de ±600 Mvar a 380 kV en la subestación de Rheinau en Mannheim en enero de 2026. La instalación de 58 millones de EUR (63,2 millones de USD) fue el primer STATCOM de formación de red en Baden-Wurtemberg. Amprion también opera sitios STATCOM en Kriftel, Kusenhorst y Gersteinwerk, creando un enfoque de gestión de voltaje por capas en su red de extra alta tensión de 11.000 km. El proyecto de Reforzador de Red de 250 MW abarca 5 sitios y se espera que comience a operar el 1 de enero de 2028. Está destinado a aliviar la congestión a lo largo del corredor Stuttgart-Múnich mientras apoya la red de distribución LVN. La creciente actividad de los centros de datos en Baviera significa que la planificación de subestaciones a largo plazo debe tener en cuenta cada vez más tanto las grandes cargas reactivas como la demanda industrial convencional.
Centro, Oeste y Este de Alemania
El centro y el oeste de Alemania proporcionan una combinación de fuentes de demanda entre las regiones del norte con predominio eólico y las regiones del sur con predominio de carga. El mercado de STATCOM en Alemania puede servir a redes de tracción ferroviaria, centros industriales, corredores de transmisión y grandes centros de datos en todo el país. DB Energie opera su sistema ferroviario a 16,7 Hz, lo que requiere compensación de potencia reactiva en el punto donde el suministro de tracción se conecta a la red pública de 50 Hz. GE Vernova Inc. ha completado proyectos de convertidores de frecuencia estáticos con capacidad de STATCOM en Lohsa, Mannheim, Bützow y Schwerin.[3] Hitachi Energy Ltd ganó el contrato de renovación de la subestación de Neufinsing en noviembre de 2025, apoyando el trabajo de modernización de TenneT en el centro de Baviera. Las zonas de transición industrial del este también ofrecen oportunidades de desarrollo porque las plantas térmicas retiradas dejan brechas de estabilidad en la red y la infraestructura de subestaciones existente. El consolidado clúster de centros de datos de Fráncfort y el creciente corredor digital de Berlín crean nuevas conexiones de alta carga, que se evalúan cada vez más para la gestión activa del voltaje en lugar de la compensación pasiva.
Panorama Competitivo
Concentración del Mercado
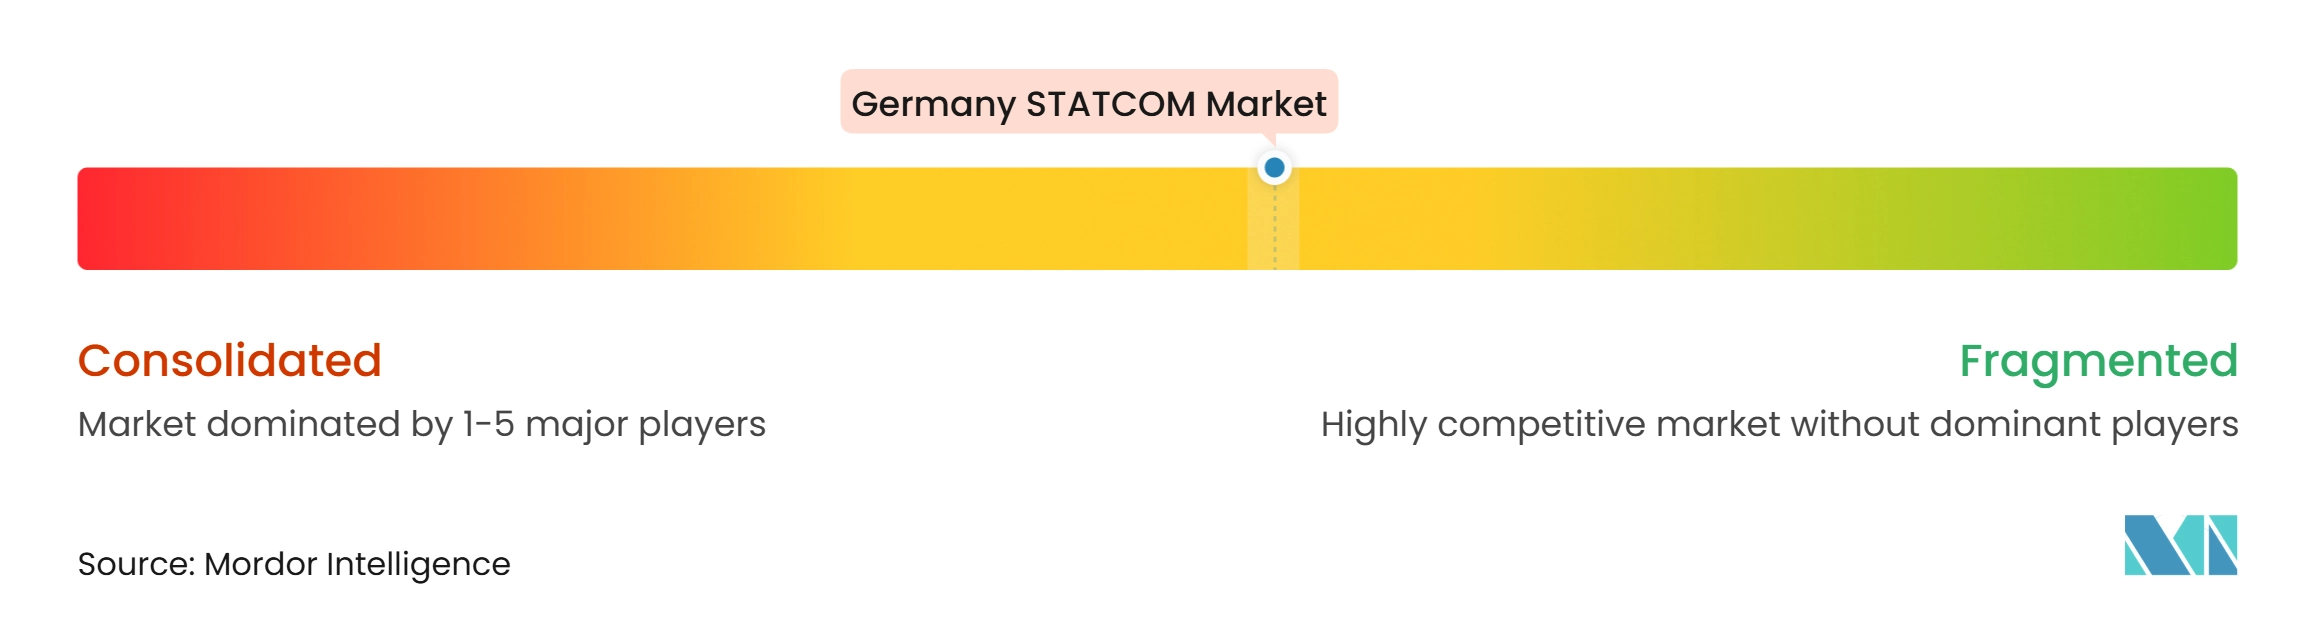
El mercado de STATCOM en Alemania está moderadamente concentrado en las aplicaciones de transmisión porque los equipos de formación de red requieren electrónica de potencia especializada, capacidad de fabricación de alta tensión y relaciones establecidas con los operadores de transmisión. Siemens Energy AG, Hitachi Energy Ltd y GE Vernova Inc. tienen referencias recientes destacadas en grandes proyectos. Su acceso a acuerdos de suministro de componentes con Trench Group para bobinas, transformadores de medida y pasatapas hasta mediados de la década de 2030 respalda la planificación de entregas. Siemens Energy AG ha desplegado sistemas SVC PLUS en el proyecto de Rheinau de Amprion y en el proyecto de Mehrum de TenneT. Estas referencias cubren un STATCOM de formación de red y un E-STATCOM acoplado con supercondensadores. La combinación otorga a Siemens Energy AG una amplia base de referencias alemanas en aplicaciones premium.
Los requisitos de cumplimiento dan forma a la competencia con tanta fuerza como el costo del equipo. El procedimiento de prueba de inversores de formación de red del Fraunhofer ISE proporciona una base técnica para los requisitos que se espera que los 4 OTS apliquen a futuros proyectos. Los proveedores que no puedan demostrar el rendimiento requerido se enfrentan a una alta barrera de entrada en la adquisición de transmisión. La puesta en servicio del sistema de Rheinau por parte de Siemens Energy AG en enero de 2026 proporciona una importante referencia operativa para el rendimiento de formación de red. El acuerdo de suministro de GE Vernova Inc. para 3 unidades STATCOM a 50Hertz también refuerza su posición en el corredor de transmisión del noreste.[4] El suministro de Nidec Corporation de un E-STATCOM con almacenamiento en supercondensadores a 50Hertz demuestra que los proveedores especializados pueden entrar en el nivel superior cuando cumplen con el rendimiento del sistema requerido.
La competencia es más amplia en los proyectos de media tensión y distribución. FREQCON GmbH y WSTECH GmbH se dirigen a parques eólicos y clientes industriales con equipos modulares de potencia reactiva. Hyosung Heavy Industries Corporation y Mitsubishi Electric Corporation tienen carteras globales de FACTS que pueden competir por proyectos a medida que crece la demanda industrial y de distribución. El rango de clasificación de escala media y el trabajo de conexión de centros de datos siguen siendo áreas de oportunidad abiertas porque los requisitos técnicos están impulsando la demanda más allá de la adquisición establecida de transmisión llave en mano. Las nuevas normas de conexión de centros de datos pueden respaldar un trabajo recurrente para los proveedores que integran controles de potencia reactiva con el cumplimiento de la conexión.
Líderes de la Industria de STATCOM en Alemania
-
Siemens Energy AG
-
Hitachi Energy Ltd
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Nidec Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de STATCOM en Alemania Empresas cubiertas en este informe
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Nidec Corporation
- Ingeteam S.A.
- JEMA Energy, S.A.
- American Superconductor Corporation
- Hyosung Heavy Industries Corporation
- Sieyuan Electric Co., Ltd.
- Rongxin Power Electronic Co., Ltd.
- NR Electric Co., Ltd.
- TBEA Co., Ltd.
- NARI Technology Co., Ltd.
- FREQCON GmbH
- WSTECH GmbH
- Germarel GmbH
Desarrollos recientes de la industria en Mercado de STATCOM en Alemania
- Octubre de 2026: Los 4 OTS de Alemania publicaron requisitos técnicos para la conexión de centros de datos a la red de alta y extra alta tensión el 16 de octubre de 2026, complementando las normas VDE-AR-N 4120/4130 con obligaciones específicas de control de potencia reactiva y requisitos de comportamiento compatible con la red. El documento establece un marco obligatorio de cumplimiento de potencia reactiva para el creciente segmento de centros de datos y amplía la futura adquisición de STATCOM vinculada a las actualizaciones de conexión de grandes consumidores.
- Junio de 2026: Alterric GmbH y E-Bridge Consulting publicaron el estudio "Potencial Macroeconómico de la Adquisición Basada en el Mercado de Potencia Reactiva" el 12 de junio de 2026. El estudio identificó deficiencias estructurales en el nuevo mercado de licitación de potencia reactiva de Alemania. Más de la mitad de las licitaciones evaluadas desde abril de 2025 quedaron sin adjudicar. El estudio propuso 11 medidas a corto y mediano plazo, incluidos contratos estandarizados entre operadores de red y publicación centralizada de licitaciones.
- Abril de 2026: Los 4 OTS de Alemania implementaron un protocolo de conexión a la red de primero en estar listo, primero en ser atendido para centros de datos, electrolizadores y sistemas de almacenamiento de baterías a gran escala, con vigencia a partir del 1 de abril de 2026. La medida prioriza las solicitudes según la madurez del proyecto. Está destinada a reducir la congestión en la cola de conexiones en los nodos de alta tensión y puede acortar los plazos para las instalaciones de STATCOM cercanas en los nuevos sitios de conexión de grandes cargas.
- Enero de 2026: Siemens Energy AG puso en servicio el STATCOM de formación de red de ±600 Mvar en la subestación de Rheinau de Amprion en Mannheim, Baden-Wurtemberg, el 29 de enero de 2026. El sistema es uno de los sistemas de compensación de potencia reactiva más potentes en operación a nivel mundial y el primer STATCOM en Baden-Wurtemberg con capacidad de formación de red. Amprion invirtió 58 millones de EUR (63,2 millones de USD) durante un período de construcción de 2,5 años.
Alcance del Informe del Mercado de STATCOM en Alemania
El mercado de STATCOM en Alemania abarca el despliegue y la venta de compensadores sincrónicos estáticos (STATCOM), que son dispositivos electrónicos de potencia que regulan el voltaje y mejoran la calidad de la energía y la estabilidad de la red. Estos sistemas proporcionan compensación de potencia reactiva y apoyan la integración de fuentes de energía renovable en la red eléctrica de Alemania.
El Informe del Mercado de STATCOM en Alemania está Segmentado por Tipo de Tecnología (Convertidor Multinivel Modular (CMM) y Otras Topologías VSC Multinivel, STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC), STATCOM de Formación de Red / E-STATCOM, y STATCOM de Media Tensión y Distribución), Clasificación de Potencia Reactiva (STATCOM de Transmisión a Gran Escala, STATCOM de Escala Media, y STATCOM de Distribución a Pequeña Escala e Industrial), Aplicación (Transmisión e Infraestructura de Red, Integración de Energías Renovables, Industrial y Fabricación, Centros de Datos e Infraestructura Comercial, y Electrificación Ferroviaria y Otras Aplicaciones), y Componente (Válvulas de Convertidor Electrónico de Potencia, Transformadores y Reactores de Convertidor, Condensadores y Filtros de Armónicos, Sistemas de Control, Protección y Monitoreo, y Sistemas de Enfriamiento y Componentes Auxiliares). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Convertidor Multinivel Modular (CMM) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC) |
| STATCOM de Formación de Red / E-STATCOM |
| STATCOM de Media Tensión y Distribución |
| STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media |
| STATCOM de Distribución a Pequeña Escala e Industrial |
| Transmisión e Infraestructura de Red |
| Integración de Energías Renovables |
| Industrial y Fabricación |
| Centros de Datos e Infraestructura Comercial |
| Electrificación Ferroviaria y Otras Aplicaciones |
| Válvulas de Convertidor Electrónico de Potencia |
| Transformadores y Reactores de Convertidor |
| Condensadores y Filtros de Armónicos |
| Sistemas de Control, Protección y Monitoreo |
| Sistemas de Enfriamiento y Componentes Auxiliares |
| Por Tipo de Tecnología | Convertidor Multinivel Modular (CMM) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC) | |
| STATCOM de Formación de Red / E-STATCOM | |
| STATCOM de Media Tensión y Distribución | |
| Por Clasificación de Potencia Reactiva | STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media | |
| STATCOM de Distribución a Pequeña Escala e Industrial | |
| Por Aplicación | Transmisión e Infraestructura de Red |
| Integración de Energías Renovables | |
| Industrial y Fabricación | |
| Centros de Datos e Infraestructura Comercial | |
| Electrificación Ferroviaria y Otras Aplicaciones | |
| Por Componente | Válvulas de Convertidor Electrónico de Potencia |
| Transformadores y Reactores de Convertidor | |
| Condensadores y Filtros de Armónicos | |
| Sistemas de Control, Protección y Monitoreo | |
| Sistemas de Enfriamiento y Componentes Auxiliares |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de STATCOM en Alemania?
El tamaño del mercado de STATCOM en Alemania es de 154,47 millones de USD en 2027 y se proyecta que alcance los 232,68 millones de USD para 2032 a una CAGR del 8,54%.
¿Qué está impulsando la demanda de sistemas STATCOM en Alemania?
La integración de energías renovables, la congestión de transmisión norte-sur, el retiro de la generación sincrónica y la adquisición de equipos de formación de red por parte de los 4 OTS son los principales factores de demanda.
¿Qué tipo de tecnología lidera la demanda de STATCOM en Alemania?
El Convertidor Multinivel Modular y otras topologías VSC multinivel mantuvieron una participación del 36,78% en 2026, respaldados por su diseño escalable y su potencial de actualización para formación de red.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que los Centros de Datos e Infraestructura Comercial crezcan a una CAGR del 9,43% a medida que las conexiones de alta carga requieren control de potencia reactiva y operación compatible con la red.
¿Por qué son importantes los sistemas STATCOM de formación de red para el sistema eléctrico alemán?
Pueden proporcionar soporte de voltaje e inercia artificial a medida que los generadores sincrónicos convencionales abandonan el sistema y los recursos basados en inversores se vuelven más prevalentes.
¿Qué empresas están activas en el sector de STATCOM de Alemania?
Siemens Energy AG, Hitachi Energy Ltd, GE Vernova Inc., Nidec Corporation, FREQCON GmbH y WSTECH GmbH están activos en aplicaciones de transmisión, distribución, industrial y de formación de red.