
Taille et part du marché STATCOM en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
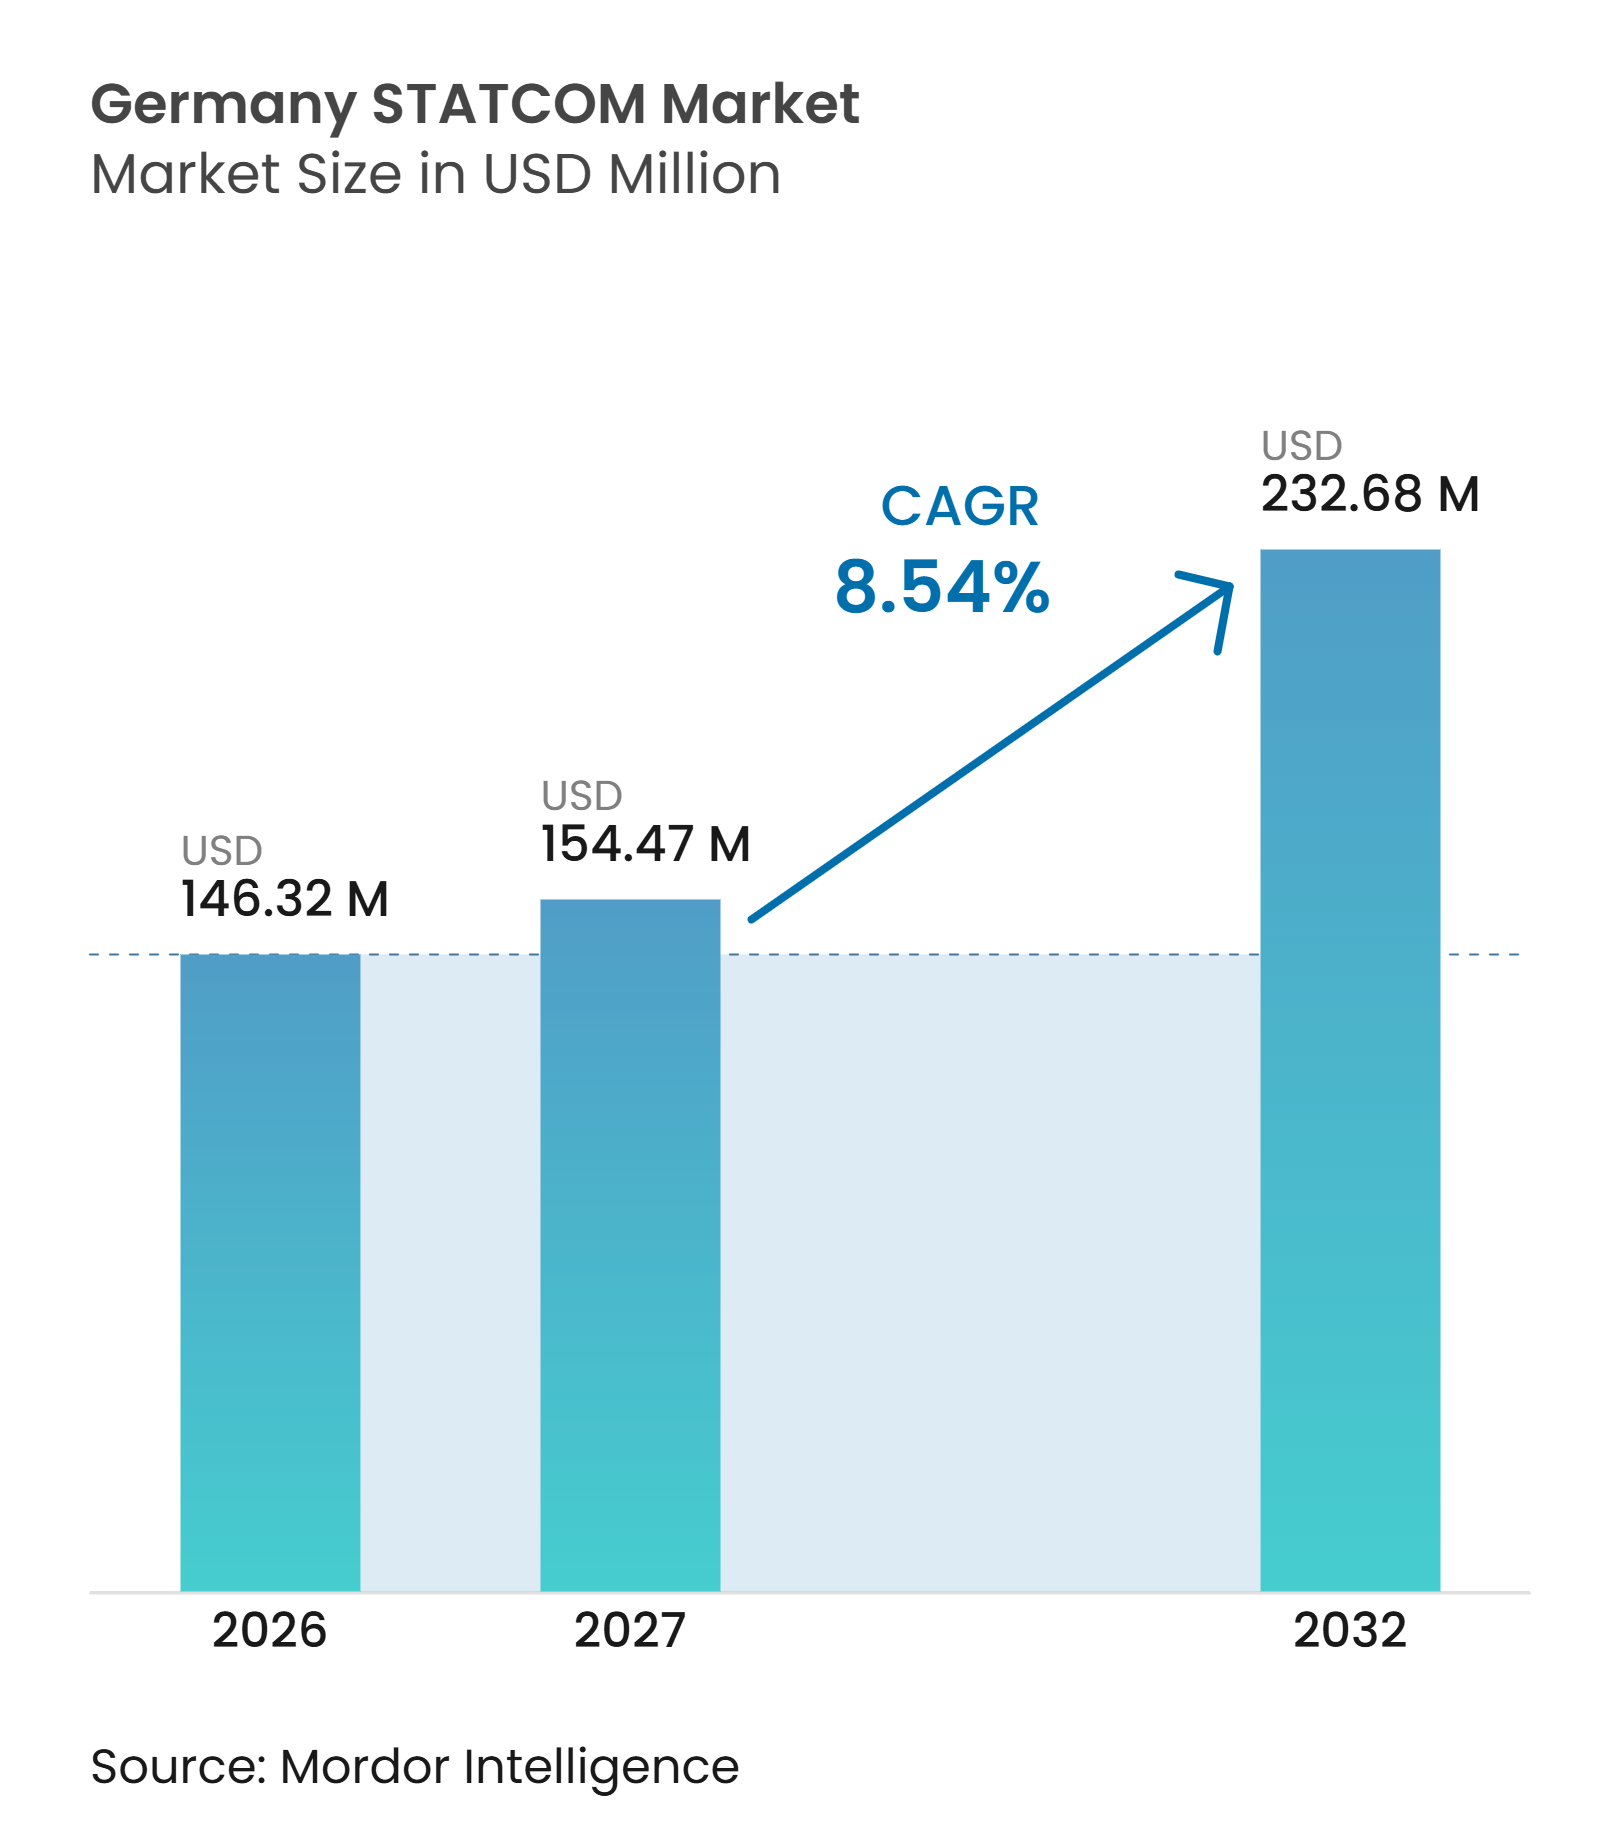
| Taille du marché de l'année de base (2026) | 146.32 Millions de dollars américains |
| Taille du Marché (2027) | 154.47 Millions de dollars américains |
| Taille du Marché (2032) | 232.68 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.54 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché STATCOM en Allemagne par Mordor Intelligence
La taille du marché STATCOM en Allemagne était évaluée à 146,32 millions USD en 2026 et devrait croître de 154,47 millions USD en 2027 pour atteindre 232,68 millions USD d'ici 2032, à un CAGR de 8,54 % durant la période de prévision (2027-2032). Le retrait de la production nucléaire en Allemagne et la réduction continue des capacités charbon modifient la manière dont le réseau maintient la tension et la fréquence. Les opérateurs de transport passent de la planification à l'acquisition d'équipements capables de fournir une puissance réactive et un soutien à la formation de réseau. Les opportunités les plus importantes sont susceptibles d'émerger aux nœuds de transmission nord-sud contraints et autour des nouvelles grandes charges électriques. Les fournisseurs disposant de relations établies avec les opérateurs de transport, d'une capacité de fabrication et de conceptions éprouvées de formation de réseau sont bien positionnés pour les grands projets. Le marché STATCOM en Allemagne est également confronté à des cycles de projet plus longs, car chaque installation doit satisfaire aux conditions d'un poste électrique spécifique et d'un processus d'autorisation.
Points clés du rapport
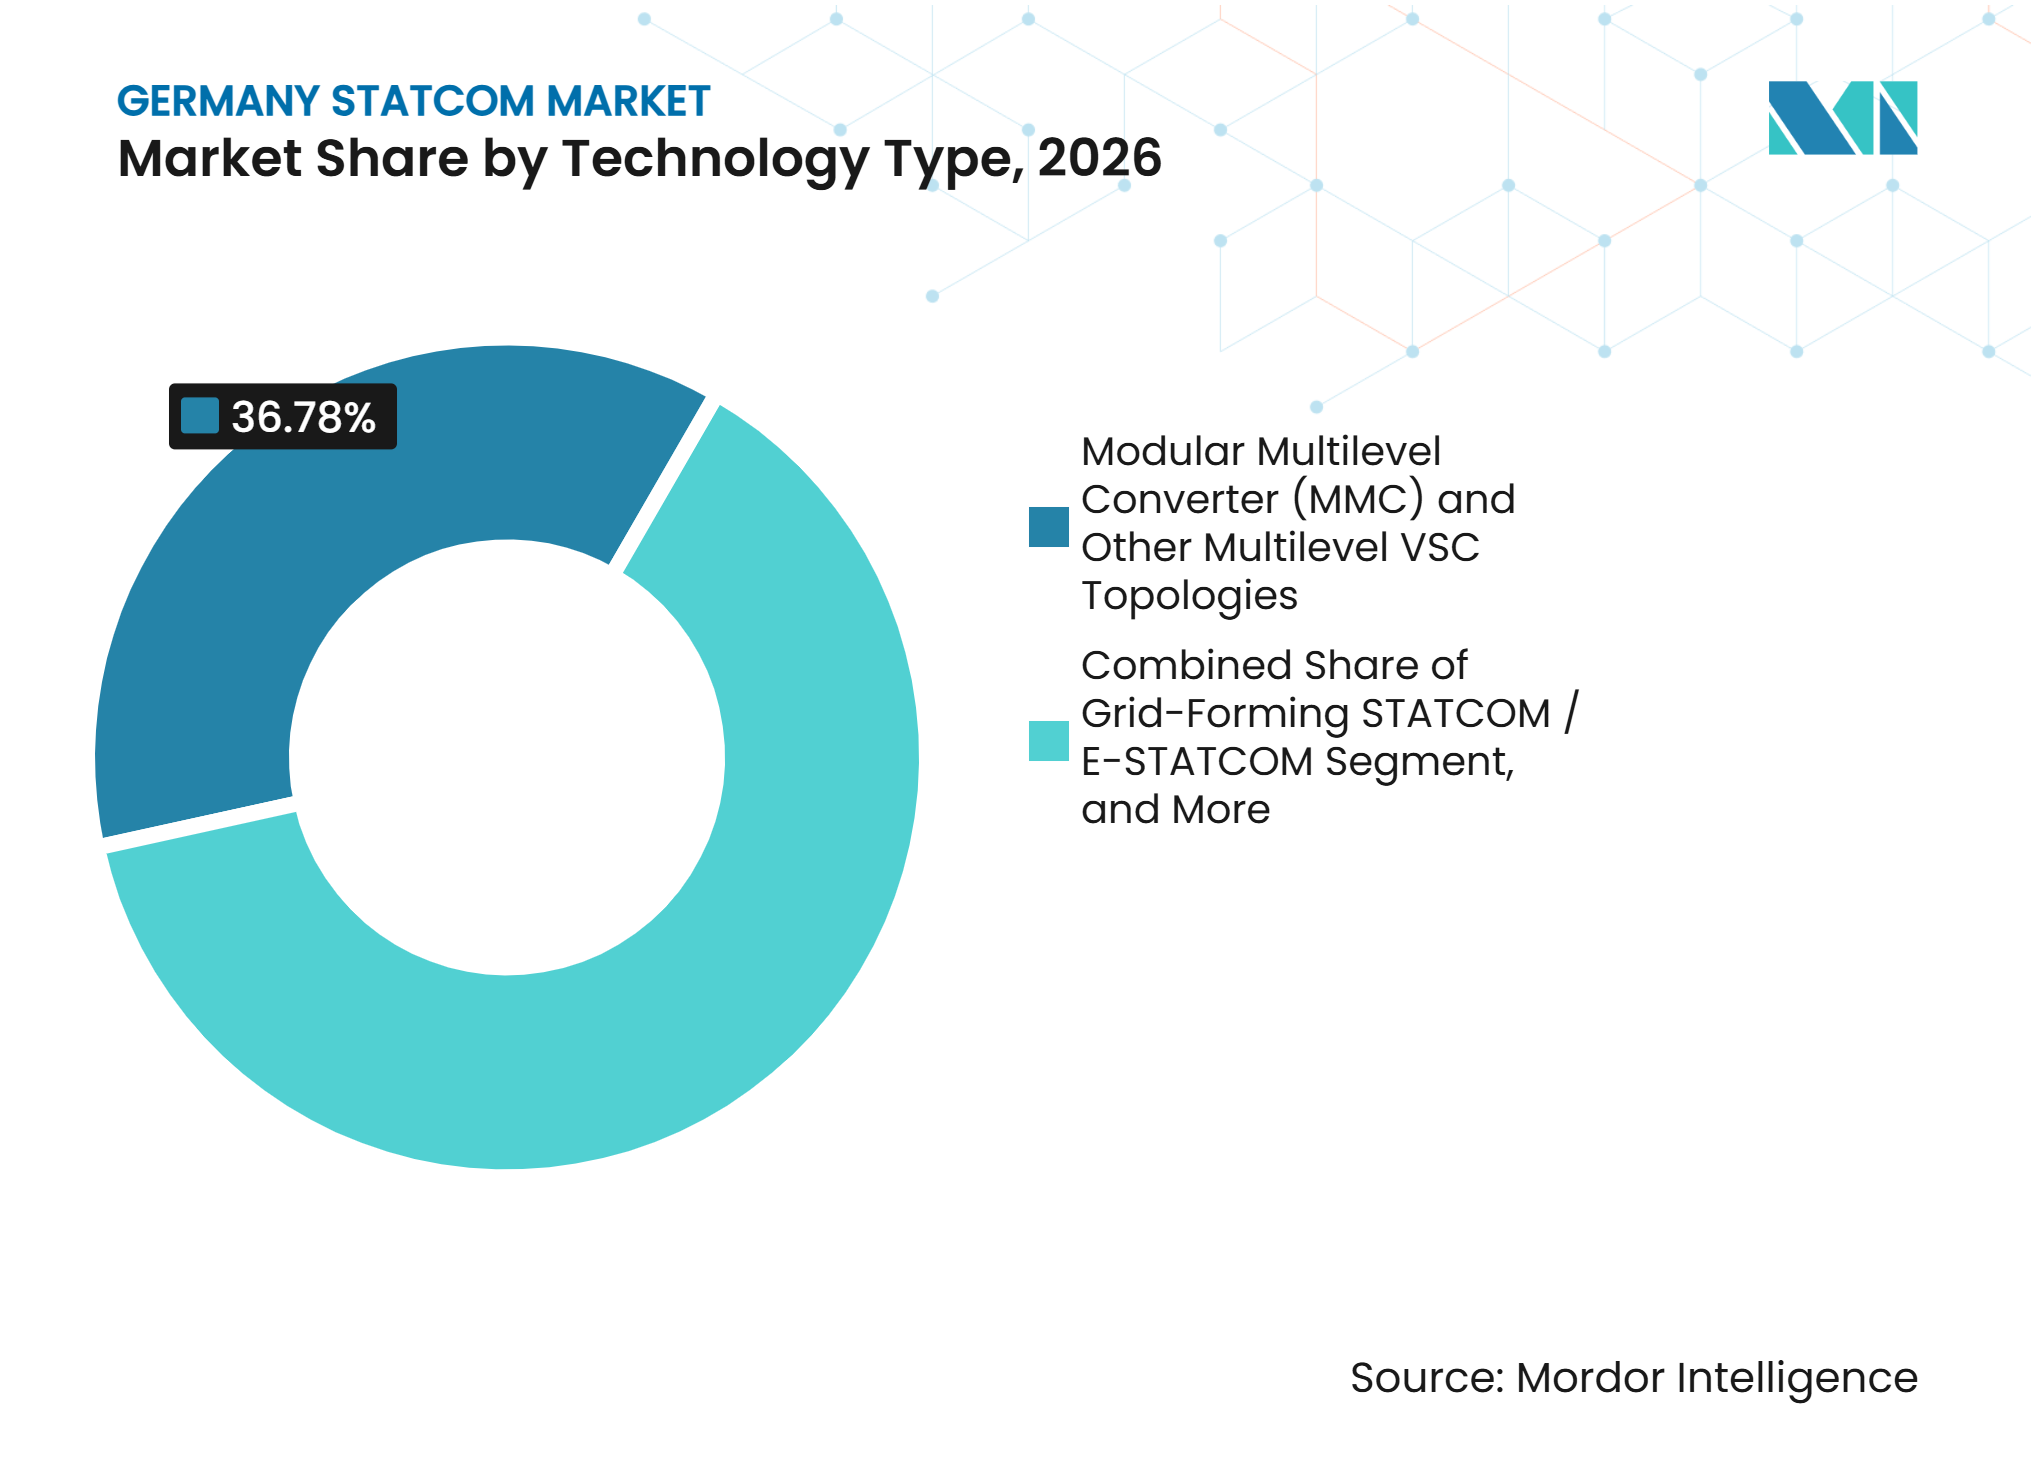
- Par type de technologie, le convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux détenaient 36,78 % de la part du marché STATCOM en Allemagne en 2026, tandis que le STATCOM à formation de réseau et l'E-STATCOM devraient se développer à un CAGR de 9,34 % jusqu'en 2032.
- Par puissance réactive nominale, le STATCOM de transmission à grande échelle détenait 44,93 % de la part du marché STATCOM en Allemagne en 2026, tandis que le STATCOM de distribution à petite échelle et industriel devrait se développer à un CAGR de 9,27 % jusqu'en 2032.
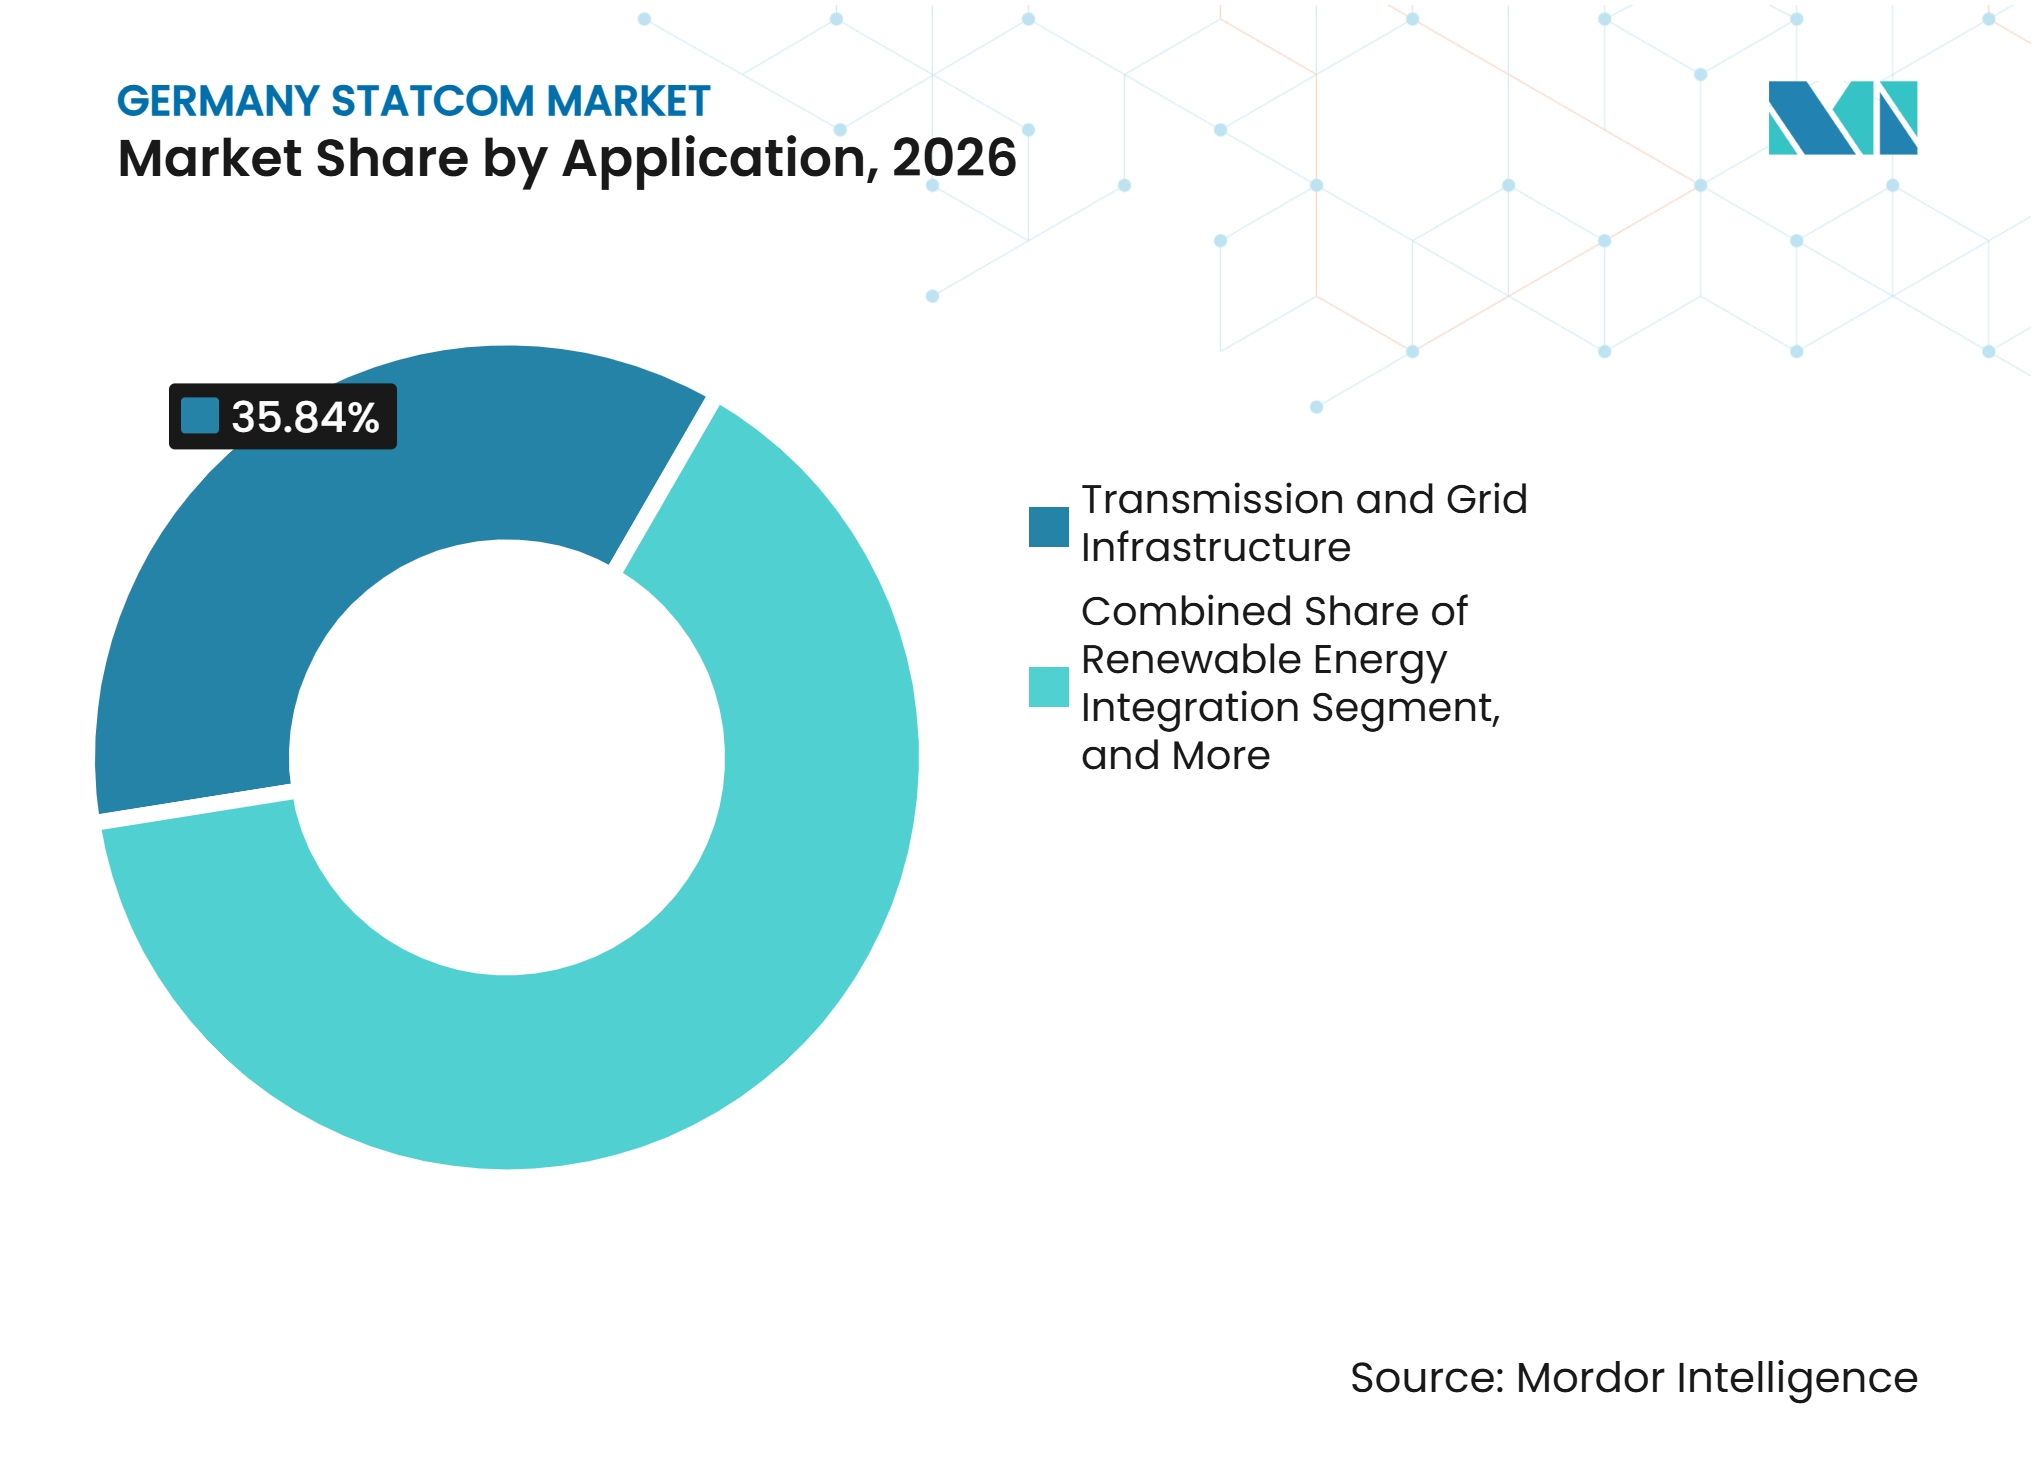
- Par application, la transmission et les infrastructures de réseau représentaient 35,84 % de la taille du marché STATCOM en Allemagne en 2026, tandis que les centres de données et les infrastructures commerciales devraient croître à un CAGR de 9,43 % jusqu'en 2032.
- Par composant, les valves de convertisseur d'électronique de puissance détenaient 38,62 % de la taille du marché STATCOM en Allemagne en 2026, tandis que les systèmes de contrôle, de protection et de surveillance devraient croître à un CAGR de 9,38 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de l'intégration des énergies renouvelables | +2.5% | National | Court terme (≤ 2 ans) |
| Congestion de la transmission nord-sud | +1.8% | Allemagne du Nord, avec répercussions sur l'Allemagne centrale | Court terme (≤ 2 ans) |
| Retrait de la production synchrone conventionnelle | +1.5% | National | Moyen terme (2-4 ans) |
| Acquisition de STATCOM à formation de réseau et d'E-STATCOM par les gestionnaires de réseau de transport allemands | +1.3% | National, concentré dans les zones de réseau de TenneT et Amprion | Moyen terme (2-4 ans) |
| Standardisation des puissances nominales et des conceptions de STATCOM | +0.9% | National | Moyen terme (2-4 ans) |
| Expansion des charges industrielles électrifiées et des centres de données | +0.8% | National, avec des gains précoces dans les zones métropolitaines de Francfort, Munich, Berlin et Hambourg | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de l'intégration des énergies renouvelables
L'évolution de l'Allemagne vers une production basée sur les onduleurs accroît le besoin de soutien dédié à la puissance réactive aux nœuds de transmission. Le Plan national de développement du réseau 2025 a projeté un déficit de puissance réactive allant jusqu'à 65 Gvar d'ici 2037 si le stockage par batteries, les électrolyseurs et les installations d'énergies renouvelables ne sont pas déployés à grande échelle. Le déficit déclaré est équivalent à la capacité réactive de 80 centrales à charbon, faisant du soutien en tension un enjeu central de planification du réseau plutôt qu'une mesure d'urgence. Le cadre d'approvisionnement basé sur le marché de l'Agence fédérale des réseaux permet aux opérateurs de rechercher de la puissance réactive auprès de sites d'énergies renouvelables, d'actifs de stockage et d'électrolyseurs, tout en conservant la possibilité d'acquérir des équipements dédiés lorsque ces sources sont insuffisantes. Ce cadre offre au marché STATCOM en Allemagne un point de référence commercial plus clair, car les opérateurs de transport peuvent comparer les coûts des équipements avec la puissance réactive fournie par le marché. Il renforce également l'attrait des conceptions modulaires susceptibles de réduire les coûts du cycle de vie et d'être déployées dans plusieurs postes électriques.
Congestion de la transmission nord-sud
La production éolienne dans les États du nord et la demande industrielle dans les États du sud continuent d'exercer une pression sur les principaux corridors de transmission en Allemagne. Le redispatching peut gérer les flux de puissance, mais il ne résout pas les déficits de puissance réactive qui se développent aux nœuds individuels. Le gouvernement a maintenu sa préférence pour l'expansion du réseau et l'amélioration de la gestion des congestions plutôt que pour la division de la zone de prix nationale de l'électricité. Ce choix soutient l'utilisation de systèmes STATCOM aux nœuds clés, car ils peuvent améliorer les profils de tension et permettre aux lignes existantes de fonctionner plus près de leurs limites thermiques. Amprion a attribué à EDF Power Solutions un projet de réseau booster décentralisé de 250 MW en décembre 2025, comprenant 5 sites de batteries destinés à atténuer la congestion nord-sud à partir du 1er janvier 2028. Le projet indique que le stockage d'énergie active et les équipements de puissance réactive peuvent être envisagés conjointement aux emplacements contraints, élargissant ainsi le pipeline de projets pour le marché STATCOM en Allemagne.
Retrait de la production synchrone conventionnelle
Le retrait de la production synchrone supprime la capacité de puissance active, l'inertie et la capacité de puissance réactive du système allemand. L'Allemagne a achevé sa sortie du nucléaire en 2023 et a continué à retirer la production au charbon dur et au lignite, tandis que la capacité installée en éolien et en solaire dépassait 160 GW en 2025. Les installations connectées par onduleur ne fournissent pas de courant réactif continu par le même mécanisme physique que les générateurs rotatifs. Les systèmes STATCOM à formation de réseau sont conçus pour combler cette lacune en fournissant de la puissance réactive et, lorsqu'ils sont combinés avec du stockage d'énergie, une inertie artificielle. Siemens Energy a mis en service un E-STATCOM sur le site de TenneT à Mehrum en décembre 2025, combinant des supercondensateurs avec un soutien à la puissance réactive et répondant en quelques millisecondes. L'attente de TenneT selon laquelle l'Allemagne aura besoin de 30 systèmes comparables suggère que les fournisseurs capables de fournir les deux services peuvent justifier des coûts d'investissement plus élevés que les conceptions uniquement réactives.
Acquisition de STATCOM à formation de réseau et d'E-STATCOM par les gestionnaires de réseau de transport allemands
Les 4 gestionnaires de réseau de transport allemands sont passés de la définition des exigences de formation de réseau à l'attribution de contrats d'équipements. Fin 2024, 50Hertz a sélectionné GE Vernova pour 3 unités STATCOM FACTSFLEX et Nidec Conversion pour 1 E-STATCOM avec stockage par supercondensateurs dans 2 postes électriques. Le projet de référence GFM de Fraunhofer ISE a établi une procédure de test pour les onduleurs à formation de réseau en 2025.[1] La procédure devrait soutenir les exigences obligatoires de formation de réseau pour les nouvelles grandes centrales électriques connectées à partir de 2027 à 2028. Des exigences communes de test et d'approvisionnement réduisent la quantité d'ingénierie préliminaire nécessaire pour les projets futurs. Elles favorisent également les participants au marché STATCOM en Allemagne capables de démontrer leur conformité aux normes de performance requises.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des projets et longs cycles d'approvisionnement | -1.5% | National | Court terme (≤ 2 ans) |
| Contraintes d'autorisation spécifiques au site et d'emprise des postes électriques | -0.8% | National, plus aigu dans les zones urbaines et industrielles denses | Moyen terme (2-4 ans) |
| Pénurie de capacités d'ingénierie en électronique de puissance à formation de réseau | -0.6% | National | Moyen terme (2-4 ans) |
| Dépendance à l'égard des composants importés de semi-conducteurs de puissance et de transformateurs | -0.5% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des projets et longs cycles d'approvisionnement
Les projets STATCOM à haute tension nécessitent des engagements en capital importants même lorsque les conditions politiques sont favorables. Amprion a investi 58 millions EUR (63,2 millions USD) dans son installation Rheinau de ±600 Mvar à 380 kV. Le projet a nécessité 2,5 ans de construction et illustre le coût et le temps nécessaires pour une installation à formation de réseau sur un seul nœud de transmission. L'approvisionnement prend généralement plusieurs années, de la spécification à la mise en service, notamment lorsque l'équipement nécessite une validation des performances de formation de réseau. Le cadre de puissance réactive basé sur le marché introduit une incertitude de planification, car plus de la moitié des premiers appels d'offres examinés depuis avril 2025 n'ont pas été attribués. Les opérateurs de transport doivent donc équilibrer l'approvisionnement direct avec la fourniture basée sur le marché, ce qui peut ralentir le développement d'un programme de déploiement national cohérent pour le marché STATCOM en Allemagne.
Contraintes d'autorisation spécifiques au site et d'emprise des postes électriques
Les installations STATCOM doivent souvent être ajoutées à des postes électriques qui fonctionnent depuis des décennies et disposent d'un espace disponible limité. Le site Rheinau d'Amprion est un nœud de réseau important du sud-ouest depuis plus de 100 ans, de sorte que les modifications nécessitent une coordination entre les approbations civiles, environnementales et électriques. Les systèmes préfabriqués en intérieur peuvent réduire les besoins en terrain et le temps d'assemblage sur site. Ils ne suppriment pas les contraintes d'autorisation dans les postes électriques établis et encombrés. L'Allemagne a mis en place un protocole de premier arrivé, premier servi pour les connexions de grandes charges en avril 2026, couvrant les centres de données, les électrolyseurs et les grands systèmes de batteries. La règle peut améliorer la gestion de la file d'attente de connexion, mais les approbations STATCOM restent sur des voies de planification distinctes et peuvent toujours limiter la vitesse de livraison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de technologie :
le MMC domine tandis que la formation de réseau redéfinit le haut de gammeLe convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux détenaient 36,78 % de la part du marché STATCOM en Allemagne en 2026. Ces systèmes constituent la base établie du parc STATCOM au niveau de la transmission dans le pays. Le groupe de travail des 4 gestionnaires de réseau de transport a utilisé des configurations MMC double-étoile dans ses paramètres E-STATCOM harmonisés. Cette décision renforce le MMC comme architecture privilégiée pour les futurs projets de transmission. Les systèmes conventionnels à convertisseur de source de tension restent en service sur les sites plus anciens. Leur rôle dans les nouvelles installations se réduit à mesure que les acheteurs privilégient les conceptions pouvant être mises à niveau pour une exploitation à formation de réseau.
Le STATCOM à formation de réseau et l'E-STATCOM devraient croître à un CAGR de 9,34 % de 2027 à 2032. Les pipelines d'approvisionnement deviennent plus concrets maintenant que les systèmes de Mehrum et Rheinau sont opérationnels. Le STATCOM à moyenne tension et de distribution gagne également du terrain, car les parcs industriels et les projets d'énergies renouvelables ont besoin d'un soutien localisé à la puissance réactive. Fraunhofer ISE a démarré des travaux de terrain à Föhren en Rhénanie-Palatinat en octobre 2025, en utilisant des onduleurs à formation de réseau d'une capacité de 20 MW et une batterie de 55 MWh. Le projet fournit des preuves opérationnelles susceptibles d'étendre les exigences techniques et les budgets d'approvisionnement au niveau de la moyenne tension. Cette partie du secteur STATCOM en Allemagne compte davantage de projets individuels, bien que chaque projet ait généralement une valeur inférieure à celle d'une installation de transmission.



Par puissance réactive nominale :
l'échelle de transmission commande la valeur tandis que la distribution comble l'écartLe STATCOM de transmission à grande échelle détenait 44,93 % de la part du marché STATCOM en Allemagne en 2026. Ces systèmes à haute puissance réactive nominale sont déployés dans des postes à très haute tension et ont généralement les valeurs contractuelles les plus élevées. Chaque unité doit être conçue en fonction de la capacité de court-circuit, du profil de tension et des exigences en puissance réactive du site. Ce travail spécifique au site limite la standardisation et soutient une tarification premium pour les fournisseurs disposant d'une capacité éprouvée de formation de réseau. Le STATCOM à moyenne échelle dessert les réseaux de sous-transmission et les grands utilisateurs industriels dont les besoins restent inférieurs à la plage de ±400 Mvar à ±600 Mvar observée dans les projets phares de transmission.
Le STATCOM de distribution à petite échelle et industriel devrait se développer à un CAGR de 9,27 % de 2027 à 2032. Une pénétration plus élevée des énergies renouvelables et une utilisation croissante de l'électronique de puissance dans les installations industrielles peuvent accroître la variation locale de tension. Les changements de prises de transformateurs seuls peuvent ne pas gérer adéquatement ces événements. L'étude d'Alterric de 2026 a identifié un potentiel de puissance réactive inutilisé dans les réseaux de distribution allemands et a décrit 11 mesures pour améliorer l'efficacité de l'approvisionnement. Des contrats d'appel d'offres standardisés entre opérateurs pourraient faciliter l'approvisionnement de projets plus petits et soutenir un déploiement plus large.
Par application :
les infrastructures de réseau ancrent la demande, les centres de données émergent comme un moteur structurelLa transmission et les infrastructures de réseau représentaient 35,84 % de la taille du marché STATCOM en Allemagne en 2026. La demande est liée au besoin des 4 opérateurs de transport de gérer les lacunes de stabilité à mesure que les capacités nucléaires et charbonnières quittent le système. L'intégration des énergies renouvelables reste étroitement liée à cette demande, car les installations éoliennes et solaires affectent les conditions réactives à leurs points de connexion. Les opérateurs peuvent traiter ces conditions par des systèmes STATCOM dédiés ou des fonctions d'onduleur à formation de réseau. Les applications industrielles et manufacturières comprennent la compensation des fours à arc, l'amortissement du démarrage des moteurs et la correction du facteur de puissance. Ces utilisations aident les installations à forte intensité énergétique à protéger la fiabilité de la production lorsque la qualité de l'alimentation varie.
Les centres de données et les infrastructures commerciales devraient croître à un CAGR de 9,43 % de 2027 à 2032. L'Allemagne disposait d'une puissance de calcul installée dans les centres de données de 3 GW en 2025, et FfE a projeté une augmentation de 78 % d'ici 2030. L'ampleur de cette expansion exerce une pression sur la capacité des postes électriques locaux et nécessite une gestion active de la puissance réactive aux points de connexion. Les 4 gestionnaires de réseau de transport ont publié des exigences techniques en octobre 2026 pour les centres de données se connectant à la haute et très haute tension. Les exigences comprennent le contrôle de la puissance réactive, une réponse appropriée aux événements de fréquence et des modèles de simulation vérifiés. L'électrification ferroviaire et les autres applications contribuent également à la demande, car les convertisseurs de fréquence statiques utilisés pour le réseau de traction à 16,7 Hz peuvent intégrer une capacité STATCOM.

Par composant :
les valves de convertisseur établissent la base de coût, les systèmes de contrôle stimulent la différenciationLes valves de convertisseur d'électronique de puissance représentaient 38,62 % de la taille du marché STATCOM en Allemagne en 2026. Elles représentent le coût d'équipement unitaire le plus élevé dans un système STATCOM. Les grandes installations MMC nécessitent des semi-conducteurs de puissance avancés et des équipements de refroidissement à eau précis. Ces intrants sont exposés aux contraintes mondiales d'approvisionnement en composants. Trench Group a conclu des accords-cadres en mai 2025 avec Siemens Energy, Hitachi Energy et GE Vernova pour des bobines à noyau d'air, des transformateurs de mesure et des traversées de transformateurs s'étendant jusqu'au milieu des années 2030.[2] Les systèmes de contrôle, de protection et de surveillance devraient croître à un CAGR de 9,38 % de 2027 à 2032.
L'exploitation à formation de réseau nécessite des commandes capables de gérer l'inertie virtuelle, l'état de charge des supercondensateurs et les écarts de fréquence en quelques millisecondes. Ce besoin distingue les systèmes à formation de réseau des configurations conventionnelles de suivi de tension. En mai 2025, DB Energie a attribué à Hitachi Energy un contrat-cadre pour des systèmes de contrôle de performance ACX destinés aux stations de conversion centrales. L'attribution montre que les systèmes de contrôle deviennent une ligne d'approvisionnement stratégique distincte dans les programmes de modernisation du réseau. Les condensateurs, les filtres harmoniques, les équipements de refroidissement et les systèmes auxiliaires restent nécessaires pour un fonctionnement fiable, tandis que les conceptions refroidies à l'eau en intérieur sont de plus en plus spécifiées pour la gestion du cycle de vie et l'exploitation à distance.
Analyse géographique
Allemagne du Nord
L'Allemagne du Nord comprend la Basse-Saxe, le Schleswig-Holstein, le Mecklembourg-Poméranie-Occidentale et le Brandebourg, où de grands parcs éoliens terrestres et offshore créent d'importantes exigences en puissance réactive. 50Hertz a lancé le premier appel d'offres allemand de puissance réactive basé sur le marché en avril 2025 pour les installations d'énergies renouvelables, le stockage par batteries et les électrolyseurs. Le mécanisme complète les équipements STATCOM dédiés dans les postes de transmission. TenneT a mis en service l'E-STATCOM couplé à des supercondensateurs sur l'ancien site de la centrale à charbon de Mehrum, en Basse-Saxe, en décembre 2025. Le projet a remplacé les services de stabilité autrefois fournis par une turbine rotative par un système entièrement automatisé surveillé à distance. TenneT s'attend à avoir besoin de 30 systèmes comparables à travers l'Allemagne, et les zones du nord sont susceptibles de recevoir une part substantielle, car la production basée sur les onduleurs y est concentrée. Les systèmes GE Vernova prévus pour 2 postes électriques 50Hertz du nord-est offrent une voie supplémentaire pour le soutien en tension à mesure que les connexions offshore se développent.
Allemagne du Sud
L'Allemagne du Sud combine une demande industrielle dense, des charges métropolitaines et une infrastructure numérique en plein essor, ce qui intensifie les besoins en courant réactif aux points de transmission clés. Amprion a mis en service un STATCOM à formation de réseau de ±600 Mvar à 380 kV au poste électrique de Rheinau à Mannheim en janvier 2026. L'installation de 58 millions EUR (63,2 millions USD) était le premier STATCOM à formation de réseau du Bade-Wurtemberg. Amprion exploite également des sites STATCOM à Kriftel, Kusenhorst et Gersteinwerk, créant une approche de gestion de tension en couches sur son réseau à très haute tension de 11 000 km. Le projet de réseau booster de 250 MW s'étend sur 5 sites et devrait commencer à fonctionner le 1er janvier 2028. Il est destiné à atténuer la congestion le long du corridor Stuttgart-Munich tout en soutenant le réseau de distribution LVN. L'activité croissante des centres de données en Bavière signifie que la planification à long terme des postes électriques doit de plus en plus tenir compte à la fois des grandes charges réactives et de la demande industrielle conventionnelle.
Allemagne centrale, occidentale et orientale
L'Allemagne centrale et occidentale offre un mélange de sources de demande entre les régions du nord à forte présence éolienne et les régions du sud à forte charge. Le marché STATCOM en Allemagne peut desservir les réseaux de traction ferroviaire, les centres industriels, les corridors de transmission et les grands hubs de données à travers le pays. DB Energie exploite son réseau ferroviaire à 16,7 Hz, nécessitant une compensation de puissance réactive au point où l'alimentation de traction se connecte au réseau public à 50 Hz. GE Vernova a réalisé des projets de convertisseurs de fréquence statiques avec capacité STATCOM à Lohsa, Mannheim, Bützow et Schwerin.[3] Hitachi Energy a remporté le contrat de renouvellement du poste électrique de Neufinsing en novembre 2025, soutenant les travaux de modernisation de TenneT en Bavière centrale. Les zones de transition industrielle de l'est offrent également des opportunités de développement, car les centrales thermiques retirées laissent des lacunes de stabilité du réseau et des infrastructures de postes électriques existantes. Le cluster de centres de données établi de Francfort et le corridor numérique en plein essor de Berlin créent de nouvelles connexions à forte charge, qui sont de plus en plus évaluées pour une gestion active de la tension plutôt qu'une compensation passive.
Paysage concurrentiel
Concentration du Marché
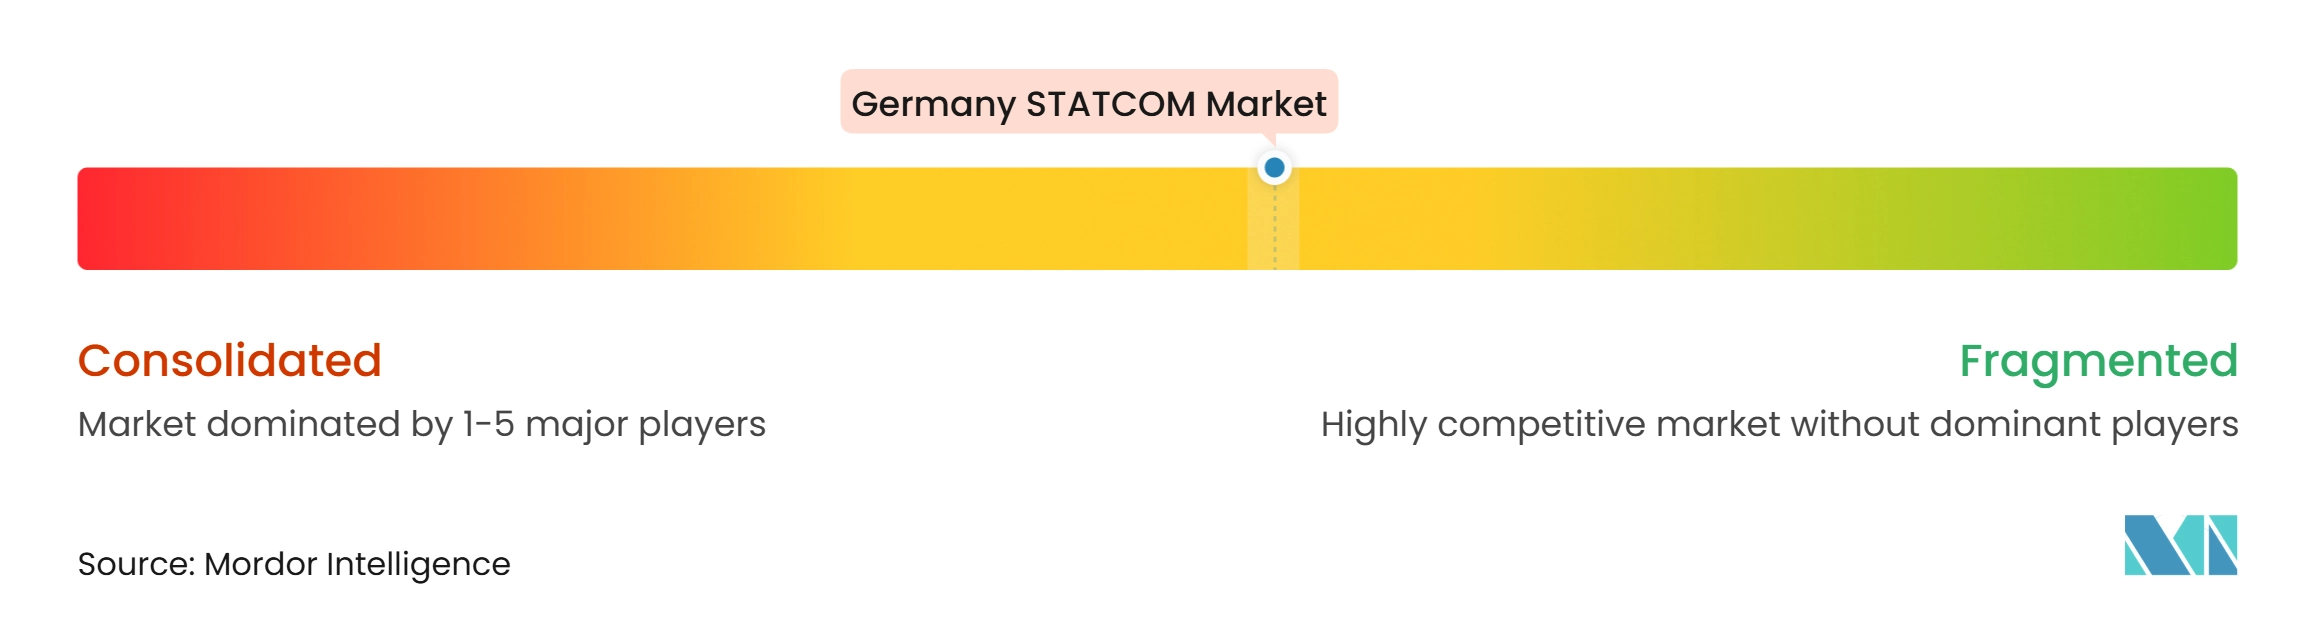
Le marché STATCOM en Allemagne est modérément concentré dans les applications de transmission, car les équipements à formation de réseau nécessitent une électronique de puissance spécialisée, une capacité de fabrication à haute tension et des relations établies avec les opérateurs de transport. Siemens Energy, Hitachi Energy et GE Vernova détiennent des références récentes importantes pour les grands projets. Leur accès aux accords d'approvisionnement en composants avec Trench Group pour les bobines, les transformateurs de mesure et les traversées jusqu'au milieu des années 2030 soutient la planification des livraisons. Siemens Energy a déployé des systèmes SVC PLUS sur le projet Rheinau d'Amprion et le projet Mehrum de TenneT. Ces références couvrent un STATCOM à formation de réseau et un E-STATCOM couplé à des supercondensateurs. La combinaison donne à Siemens Energy une large base de références allemandes dans les applications premium.
Les exigences de conformité façonnent la concurrence aussi fortement que le coût des équipements. La procédure de test des onduleurs à formation de réseau de Fraunhofer ISE fournit une base technique pour les exigences que les 4 gestionnaires de réseau de transport devraient appliquer aux projets futurs. Les fournisseurs incapables de démontrer les performances requises font face à une barrière à l'entrée élevée dans l'approvisionnement de transmission. La mise en service par Siemens Energy du système Rheinau en janvier 2026 fournit une référence opérationnelle majeure pour les performances de formation de réseau. L'accord de fourniture de GE Vernova pour 3 unités STATCOM à 50Hertz renforce également sa position dans le corridor de transmission du nord-est.[4] La fourniture par Nidec d'un E-STATCOM avec stockage par supercondensateurs à 50Hertz montre que des fournisseurs spécialisés peuvent accéder au segment haut de gamme lorsqu'ils satisfont aux performances système requises.
La concurrence est plus large dans les projets à moyenne tension et de distribution. FREQCON et WSTECH ciblent les parcs éoliens et les clients industriels avec des équipements de puissance réactive modulaires. Hyosung Heavy Industries et Mitsubishi Electric disposent de portefeuilles FACTS mondiaux susceptibles de concourir pour des projets à mesure que la demande industrielle et de distribution croît. La gamme de puissance nominale à moyenne échelle et les travaux de connexion des centres de données restent des domaines d'opportunité ouverts, car les exigences techniques stimulent la demande au-delà de l'approvisionnement clé en main établi pour la transmission. Les nouvelles règles de connexion des centres de données peuvent soutenir des travaux récurrents pour les fournisseurs qui intègrent des commandes de puissance réactive avec la conformité de connexion.
Leaders du secteur STATCOM en Allemagne
-
Siemens Energy AG
-
Hitachi Energy Ltd
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Nidec Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché STATCOM en Allemagne Entreprises couvertes dans ce rapport
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Nidec Corporation
- Ingeteam S.A.
- JEMA Energy, S.A.
- American Superconductor Corporation
- Hyosung Heavy Industries Corporation
- Sieyuan Electric Co., Ltd.
- Rongxin Power Electronic Co., Ltd.
- NR Electric Co., Ltd.
- TBEA Co., Ltd.
- NARI Technology Co., Ltd.
- FREQCON GmbH
- WSTECH GmbH
- Germarel GmbH
Développements industriels récents dans Marché STATCOM en Allemagne
- Octobre 2026 : Les 4 gestionnaires de réseau de transport allemands ont publié des exigences techniques pour la connexion des centres de données au réseau à haute et très haute tension le 16 octobre 2026, complétant les normes VDE-AR-N 4120/4130 par des obligations spécifiques de contrôle de la puissance réactive et des exigences de comportement compatible avec le réseau. Le document établit un cadre obligatoire de conformité en matière de puissance réactive pour le segment croissant des centres de données et élargit l'approvisionnement futur en STATCOM lié aux mises à niveau de connexion des grands consommateurs.
- Juin 2026 : Alterric GmbH et E-Bridge Consulting ont publié l'étude « Potentiel macroéconomique de l'approvisionnement basé sur le marché de la puissance réactive » le 12 juin 2026. L'étude a identifié des déficiences structurelles dans le nouveau marché d'appels d'offres de puissance réactive en Allemagne. Plus de la moitié des appels d'offres évalués depuis avril 2025 n'ont pas été attribués. L'étude a proposé 11 mesures à court et moyen terme, notamment des contrats standardisés entre opérateurs de réseau et une publication centralisée des appels d'offres.
- Avril 2026 : Les 4 gestionnaires de réseau de transport allemands ont mis en place un protocole de connexion au réseau de premier arrivé, premier servi pour les centres de données, les électrolyseurs et les grands systèmes de stockage par batteries, en vigueur le 1er avril 2026. La mesure priorise les demandes selon la maturité du projet. Elle vise à réduire la congestion de la file d'attente de connexion aux nœuds à haute tension et peut raccourcir les délais pour les installations STATCOM à proximité des nouveaux sites de connexion de grandes charges.
- Janvier 2026 : Siemens Energy a mis en service le STATCOM à formation de réseau de ±600 Mvar au poste électrique Rheinau d'Amprion à Mannheim, Bade-Wurtemberg, le 29 janvier 2026. Le système est l'un des systèmes de compensation de puissance réactive les plus puissants en exploitation dans le monde et le premier STATCOM du Bade-Wurtemberg avec capacité de formation de réseau. Amprion a investi 58 millions EUR (63,2 millions USD) sur une période de construction de 2,5 ans.
Périmètre du rapport sur le marché STATCOM en Allemagne
Le marché STATCOM en Allemagne couvre le déploiement et la vente de compensateurs synchrones statiques (STATCOM), qui sont des dispositifs d'électronique de puissance régulant la tension et améliorant la qualité de l'alimentation et la stabilité du réseau. Ces systèmes fournissent une compensation de puissance réactive et soutiennent l'intégration des sources d'énergie renouvelables dans le réseau électrique allemand.
Le rapport sur le marché STATCOM en Allemagne est segmenté par type de technologie (convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux, STATCOM conventionnel à convertisseur de source de tension (VSC), STATCOM à formation de réseau / E-STATCOM, et STATCOM à moyenne tension et de distribution), par puissance réactive nominale (STATCOM de transmission à grande échelle, STATCOM à moyenne échelle, et STATCOM de distribution à petite échelle et industriel), par application (transmission et infrastructures de réseau, intégration des énergies renouvelables, industrie et fabrication, centres de données et infrastructures commerciales, et électrification ferroviaire et autres applications), et par composant (valves de convertisseur d'électronique de puissance, transformateurs et réacteurs de convertisseur, condensateurs et filtres harmoniques, systèmes de contrôle, de protection et de surveillance, et systèmes de refroidissement et composants auxiliaires). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux |
| STATCOM conventionnel à convertisseur de source de tension (VSC) |
| STATCOM à formation de réseau / E-STATCOM |
| STATCOM à moyenne tension et de distribution |
| STATCOM de transmission à grande échelle |
| STATCOM à moyenne échelle |
| STATCOM de distribution à petite échelle et industriel |
| Transmission et infrastructures de réseau |
| Intégration des énergies renouvelables |
| Industrie et fabrication |
| Centres de données et infrastructures commerciales |
| Électrification ferroviaire et autres applications |
| Valves de convertisseur d'électronique de puissance |
| Transformateurs et réacteurs de convertisseur |
| Condensateurs et filtres harmoniques |
| Systèmes de contrôle, de protection et de surveillance |
| Systèmes de refroidissement et composants auxiliaires |
| Par type de technologie | Convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux |
| STATCOM conventionnel à convertisseur de source de tension (VSC) | |
| STATCOM à formation de réseau / E-STATCOM | |
| STATCOM à moyenne tension et de distribution | |
| Par puissance réactive nominale | STATCOM de transmission à grande échelle |
| STATCOM à moyenne échelle | |
| STATCOM de distribution à petite échelle et industriel | |
| Par application | Transmission et infrastructures de réseau |
| Intégration des énergies renouvelables | |
| Industrie et fabrication | |
| Centres de données et infrastructures commerciales | |
| Électrification ferroviaire et autres applications | |
| Par composant | Valves de convertisseur d'électronique de puissance |
| Transformateurs et réacteurs de convertisseur | |
| Condensateurs et filtres harmoniques | |
| Systèmes de contrôle, de protection et de surveillance | |
| Systèmes de refroidissement et composants auxiliaires |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché STATCOM en Allemagne ?
La taille du marché STATCOM en Allemagne est de 154,47 millions USD en 2027 et devrait atteindre 232,68 millions USD d'ici 2032 à un CAGR de 8,54 %.
Qu'est-ce qui stimule la demande de systèmes STATCOM en Allemagne ?
L'intégration des énergies renouvelables, la congestion de la transmission nord-sud, le retrait de la production synchrone et l'acquisition de systèmes à formation de réseau par les 4 gestionnaires de réseau de transport sont les principaux facteurs de demande.
Quel type de technologie domine la demande de STATCOM en Allemagne ?
Le convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux détenaient une part de 36,78 % en 2026, soutenu par leur conception évolutive et leur potentiel de mise à niveau pour la formation de réseau.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les centres de données et les infrastructures commerciales devraient croître à un CAGR de 9,43 %, car les connexions à forte charge nécessitent un contrôle de la puissance réactive et une exploitation compatible avec le réseau.
Pourquoi les systèmes STATCOM à formation de réseau sont-ils importants pour le système électrique allemand ?
Ils peuvent fournir un soutien en tension et une inertie artificielle à mesure que les générateurs synchrones conventionnels quittent le système et que les ressources basées sur les onduleurs deviennent plus répandues.
Quelles entreprises sont actives dans le secteur STATCOM en Allemagne ?
Siemens Energy, Hitachi Energy, GE Vernova, Nidec, FREQCON et WSTECH sont actifs dans les applications de transmission, de distribution, industrielles et de formation de réseau.