
ドイツ医薬品コールドチェーン航空物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
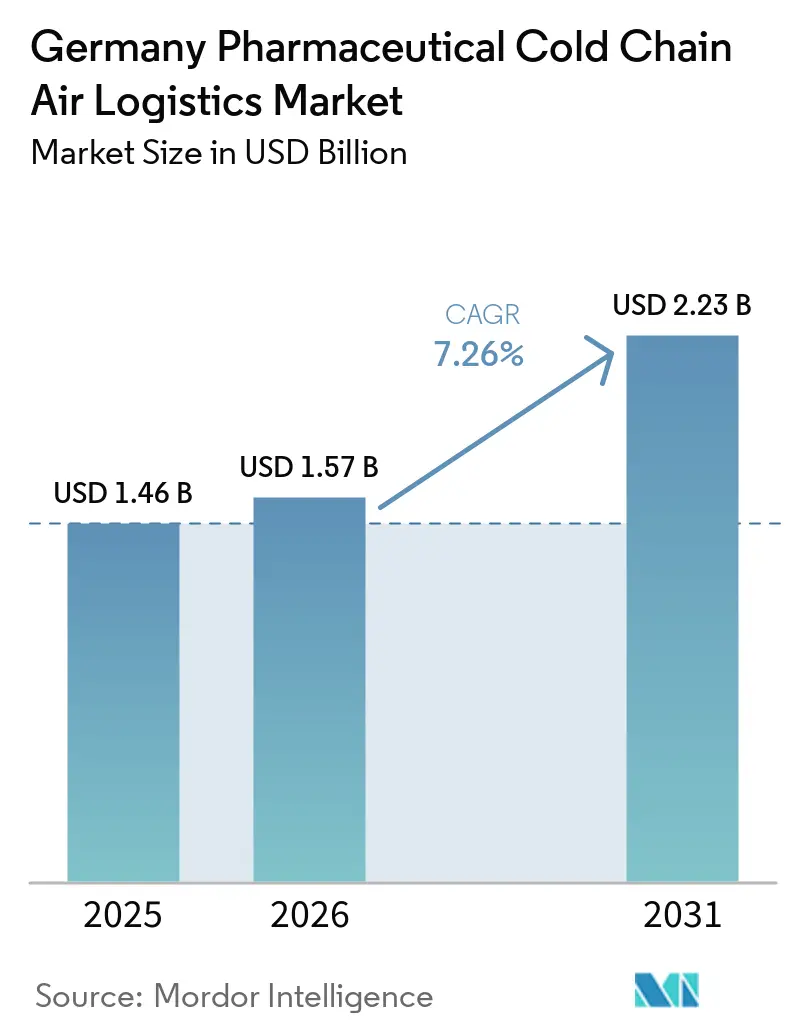
| 基準年の市場規模 (2025) | 1.46 十億米ドル |
| 市場規模 (2026) | 1.57 十億米ドル |
| 市場規模 (2031) | 2.23 十億米ドル |
| Growth Rate (2026 - 2031) | 7.26 % |
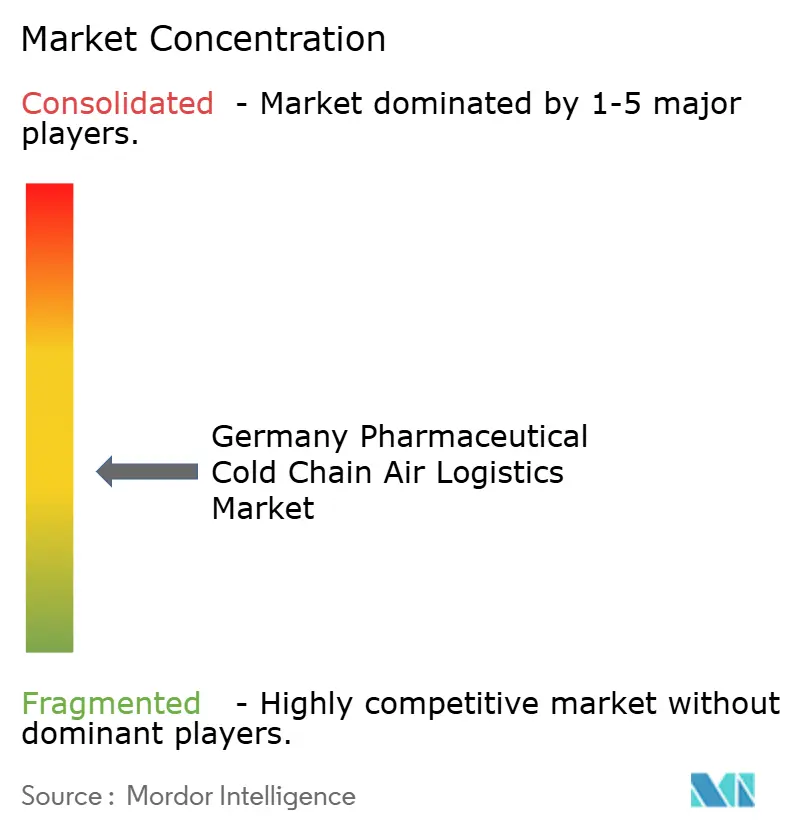
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ医薬品コールドチェーン航空物流市場分析
ドイツ医薬品コールドチェーン航空物流市場規模は2025年に1.46 ビリオン 米ドルと評価され、2026年の1.57 ビリオン 米ドルから2031年には2.23 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 7.26%を記録する見込みです。
バイオロジクス、バイオシミラー、ワクチン、および先進療法は輸送全体を通じて検証済みの温度管理を必要とし、これが専門的な航空サービスへの需要を支えています。フランクフルトはこの活動の中心であり、年間20万トンの医薬品・ヘルスケアフレートを取り扱い、91カ国275の目的地を結んでいます。フランクフルト・ライン=マイン地域近郊に世界上位20社の製薬メーカーのうち10社が集積していることが、高付加価値輸送ルートの密度を高めています。ドイツ医薬品コールドチェーン航空物流市場は、臨床段階の先進療法が定期的な商業流通要件へと転換することによる恩恵も受けています。DHLが計画するヘルスケア分野への20 ビリオン ユーロ(23.5 ビリオン 米ドル)の投資と、Lufthansa Cargoによる6億ユーロ(705.78 ミリオン 米ドル)のフランクフルトハブ近代化は、主要プロバイダーがこの専門的な需要に向けて能力を拡大していることを示しています。
レポートの主要ポイント
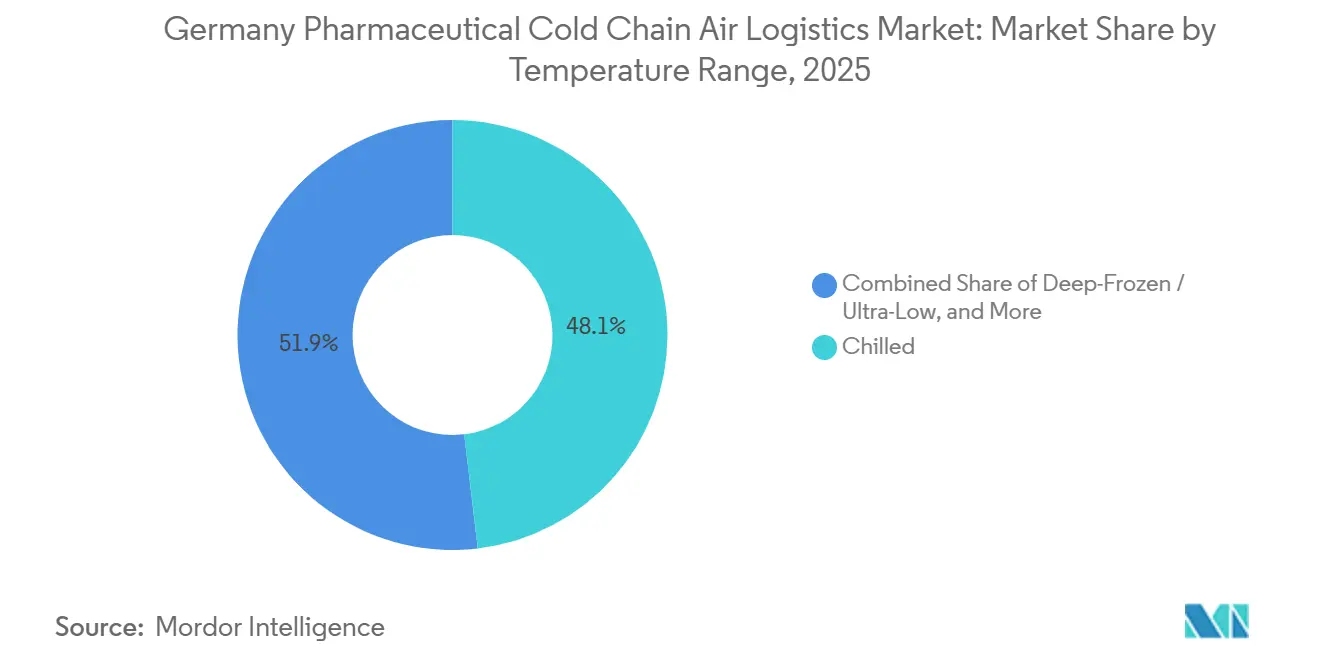
- 温度帯別では、チルド輸送が2025年のドイツ医薬品コールドチェーン航空物流市場シェアの48.12%を占め、ディープフローズン・超低温輸送は2031年にかけてCAGR 11.24%で成長すると予測されています。
- 医薬品製品タイプ別では、生物学的医薬品が2025年のドイツ医薬品コールドチェーン航空物流市場規模の41.23%を占め、細胞・遺伝子療法は2031年にかけてCAGR 13.38%で拡大すると予測されています。
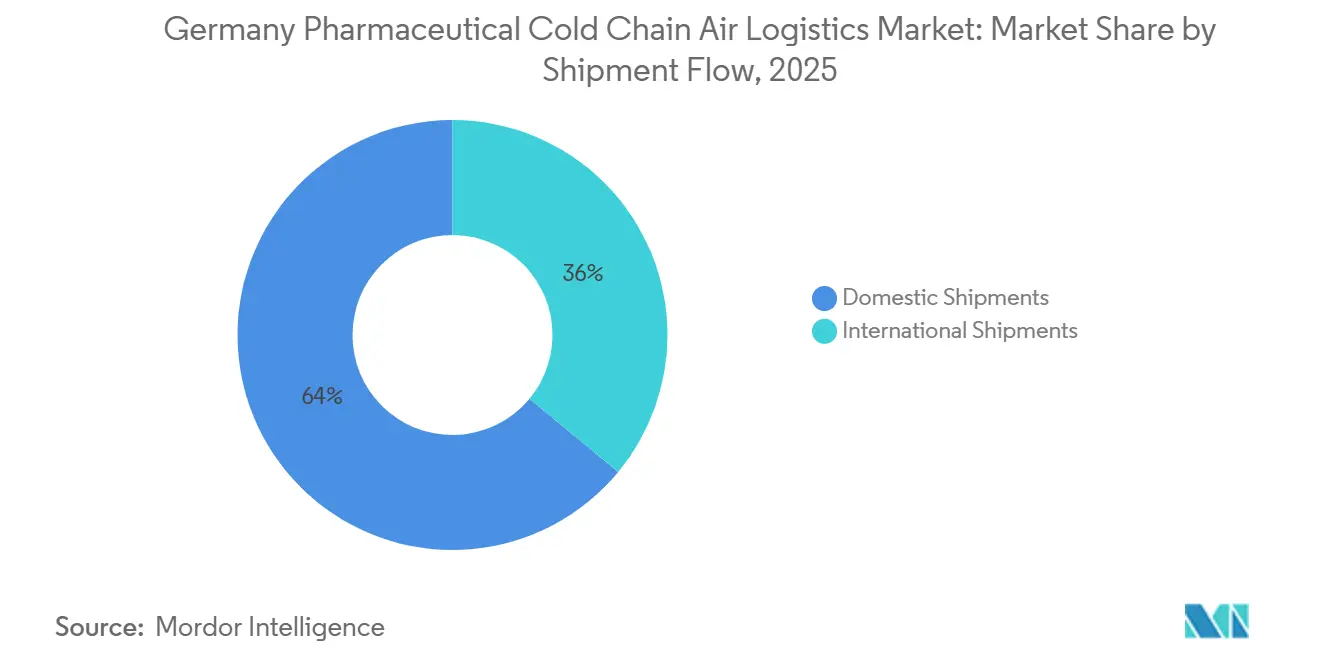
- 輸送フロー別では、国内輸送が2025年のドイツ医薬品コールドチェーン航空物流市場シェアの64.01%を占め、国際輸送は2031年にかけてCAGR 8.53%で拡大すると予測されています。
- 地域別では、ノルトライン=ヴェストファーレン州が2025年のドイツ医薬品コールドチェーン航空物流市場規模の34.29%を占め、バイエルン州は2031年にかけてCAGR 8.62%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツ医薬品コールドチェーン航空物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクスおよびバイオシミラーの 普及 | +2.0% | 全国的、特にノルトライン=ヴェストファーレン州、 バイルン州、ヘッセン州で最も高い密度 | 短期(2年以内) |
| 中央ヨーロッパの医薬品流通ハブとしての ドイツ | +1.7% | 全国的、フランクフルト・ライン=マイン インフラを中心 | 中期(2〜4年) |
| 細胞・遺伝子療法の 臨床試験活動 | +1.3% | 全国的、ミュンヘン、ベルリン、 ケルンで活動 | 短期(2年以内) |
| 複雑なバイオロジクスの 患者直接配送 | +1.0% | 全国的、ノルトライン=ヴェストファーレン州および バイエルン州で早期密度増加 | 中期(2〜4年) |
| mRNAおよび先進療法の 生産増加 | +0.8% | ヘッセン州、ハレ、バイエルン州、 ハイデルベルク | 中期(2〜4年) |
| 航空カーゴネットワーク投資および 医薬品ハブ拡張 | +0.5% | フランクフルト、ミュンヘン、デュッセルドルフ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオロジクスおよびバイオシミラーの普及
ドイツの薬局レベルのバイオシミラー代替フレームワークは2025年から拡大し、確立されたバイオロジクスを小売薬局チャネルへと移行させました。[1]欧州医薬品庁、「ヒト用医薬品の適正流通基準に関するガイドライン」、EMA科学ガイドライン、ema.europa.eu この変更により、小規模事業者が内部で管理できない可能性のある追加のGDP準拠配送ルートが生まれました。ドイツの法定健康保険ネットワークには19,000の薬局が含まれており、バイオロジクスが外来調剤に移行する際にはそれぞれが潜在的な配送先となります。メーカーは代替関連需要に先立ち、フランクフルト経由の入荷輸送を増加させ、専用の医薬品能力を持つプロバイダーを優先しました。モノクローナル抗体、成長因子、インスリンアナログは、バイオシミラー参入により単価が下がっても、継続的な2〜8℃の取り扱いが必要です。したがって、ドイツ医薬品コールドチェーン航空物流市場は、輸入段階と薬局配送段階の両方で需要を獲得しています。
中央ヨーロッパの医薬品流通ハブとしてのドイツ
フランクフルト空港は2025年に22,000 m²の温度管理カーゴスペースを通じて年間20万トンの医薬品・ヘルスケアフレートを取り扱いました。このうち14,000 m²は医薬品取り扱い専用に設定されていました。同施設は83の航空会社が就航し、91カ国275の目的地を結んでいます。BioNTech、メルク、ベーリンガーインゲルハイムの近くに位置することで、週次の混載スケジュールではなく毎日のコールドチェーン出発便を支えています。フランクフルトは2025年12月にPharma.Aeroの正式メンバーに加盟し、医薬品航空カーゴ基準への参加を公式化しました。ミュンヘンとデュッセルドルフは追加の医薬品ゲートウェイを提供し、バイエルン州とノルトライン=ヴェストファーレン州に輸出ルートへの並行アクセスを与えています。
細胞・遺伝子療法の臨床試験活動
ドイツにおける細胞・遺伝子療法の試験では、極低温輸送、同一性連鎖記録、24時間以内の配送ウィンドウが必要です[2]欧州医薬品庁、「学際的ガイドライン:遺伝子療法」、EMA科学ガイドライン、ema.europa.eu。これらの要件は、自家CAR-T製剤、レンチウイルスベクターバッチ、および造血幹細胞製品に適用されます。パウル・エールリッヒ研究所は、先進療法医薬品に対して適格者によるバッチリリースおよびロットレベルのトレーサビリティ要件を適用しています。これらの条件が先進療法の輸送を従来の医薬品航空フレートと差別化しています。2025年7月のエグザガムグロジェン・オートテムセルに対するG-BAの便益評価により商業的償還が確立され、一部の極低温物流需要が試験から商業利用へと移行しました。ドイツの臨床試験基盤は、ドイツ医薬品コールドチェーン航空物流市場のプレミアムセグメントに対する継続的な需要を支えています。
複雑なバイオロジクスの患者直接配送
血友病治療薬、多発性硬化症治療薬、および腫瘍学的バイオロジクスの患者直接プログラムは、輸入から配送まで追跡可能なコールドチェーン移動を必要とします。ドイツのデジタル処方インフラは2025年のデジタリジールングスゲゼッツ・フュア・ゲズントハイトのもとで拡大し、処方者と専門薬局との連携を強化しました。このサービスモデルは、専門薬局から投与地点までの検証済み2〜8℃チェーンを必要とします。標準的な小包ネットワークはこの要件を満たすことができません。配送ウィンドウは狭く、事業者は入荷製品のための緊急航空能力を維持しなければなりません。これらの需要は、国際航空フレートと認定ローカル配送を組み合わせたプロバイダーを優遇します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 冷蔵施設・設備の 高エネルギーコスト | -1.5% | 全国的、特にノルトライン=ヴェストファーレン州、 ヘッセン州、バイエルン州の産業クラスター | 短期(2年以内) |
| GDP認定ドライバーおよびコールドチェーン 技術者の不足 | -1.2% | 全国的、特にフランクフルト、 ミュンヘン、デュッセルドルフの回廊 | 中期(2〜4年) |
| 東欧プロバイダーからの 国境を越えた価格競争 | -0.8% | 東ドイツおよびDACH回廊、 特に標準チルドセグメント | 中期(2〜4年) |
| 時間的制約のある配送向けの 医療グレードドローン回廊の限界 | -0.4% | 全国的、農村部および都市周辺部で 最も大きな影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
冷蔵施設・設備の高エネルギーコスト
ドイツは2025年を通じて欧州連合内で最も産業用電力価格が高い市場の一つであり続けました。[3]欧州統計局、「非家庭用消費者向け電力価格」、欧州委員会統計局、ec.europa.eu 冷蔵保管施設におけるエネルギー支出は運営コストの25〜40%を占め、アンビエント倉庫の5%未満と比較して高い水準にあります。改訂されたEU Fガス規制は、地球温暖化係数の高い冷媒の段階的削減を求めています。これにより、二酸化炭素およびアンモニアカスケードシステムへの投資ニーズが増加します。2〜8℃、-20℃、-70℃ゾーンにはそれぞれ専用の設備、冗長性、および校正が必要です。これらのコストは、大規模な全国ネットワーク全体でエネルギーヘッジとコンプライアンスアップグレードを分散できない中規模事業者に圧力をかけています。
GDP認定ドライバーおよびコールドチェーン技術者の不足
医薬品コールドチェーンの役割には、標準的なフレートライセンスを超える資格を追加するEU適正流通基準ガイドラインへの準拠が必要です。国際道路運送連合は2025年に18市場で290万件のトラック運転手の未充足ポジションを報告しました。欧州では13%の不足率があり、502,000件の未充足ポジションに相当します。[4]国際道路運送連合、「グローバルドライバー不足レポート2025」、IRUインテリジェンスブリーフィング、iru.org GDP認定、ADR資格、および先進療法取り扱い書類は、一般的なフレートライセンスを超えて準備期間を数週間から数ヶ月に延長します。ドイツのドライバー労働力は高齢化しており、予測される退職者数は今後10年末まで訓練パイプラインを上回っています。賃金上昇と訓練プログラムは、フランクフルト、ミュンヘン、デュッセルドルフの回廊において近期的な救済策として限定的です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
温度帯別:チルド輸送が収益基盤を提供し、極低温カーゴが拡大
チルド輸送は2025年の温度帯別収益の48.12%を占め、温度帯別のドイツ医薬品コールドチェーン航空物流市場シェアにおいて最大のセグメントとなっています。モノクローナル抗体、バイオシミラー、および従来型ワクチンは、フランクフルトの航空ルートを通じて標準的なコールドチェーン条件のもとで輸送されるため、この地位を支えています。細胞・遺伝子療法およびmRNAベース製品は極低温取り扱いを必要とし、ディープフローズンおよび超低温サービスへの需要を支えています。DHLは2025年5月にフロルシュタットキャンパスを第4倉庫で拡張し、総容量を100,000 m²とし、-70℃までの能力を追加しました。この投資により、同施設は商業的な先進療法の取り扱い量に対応できる体制が整いました。航空会社も頻繁な路線でアクティブおよびパッシブの2〜8℃包装を拡大し、チルドセグメントの収益基盤としての役割を支えています。
ディープフローズンおよび超低温輸送は2026年から2031年にかけてCAGR 11.24%を記録すると予測されており、温度帯の中で最も高い成長率となっています。冷凍輸送はワクチン、インスリン製品、および中程度の安定性要件を持つ生物学的医薬品に対応しています。これらの製品は取り扱い手順がすでに確立されているため、確立されたシェアを支えています。アンビエント輸送は医薬品航空フレートの中で小さな部分を占めています。主に、アクティブ冷却なしでも航空輸送のコストを正当化できる時間的制約のあるブランド医薬品が含まれます。温度構成は2031年にかけてより低温の要件へと移行すると予想されます。この変化は先進療法が臨床試験から定期的な調剤へと移行することに伴うものです。冷凍およびアンビエント輸送は、より深いコールドチェーンニーズが拡大するにつれてシェアを徐々に失うと予想されます。ドイツ医薬品コールドチェーン航空物流市場は、プロバイダーが単一のチルドサービスに依存するのではなく、複数の検証済み温度ゾーンを維持することを求めています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


医薬品製品タイプ別:バイオロジクスが収益を保持し、細胞・遺伝子療法が最速成長
生物学的医薬品は2025年の製品タイプ別収益の41.23%を占め、医薬品製品タイプ別のドイツ医薬品コールドチェーン航空物流市場規模において最大のシェアを占めています。このカテゴリーにはバイオロジクス、バイオシミラー、ワクチン、および血液由来製品が含まれます。2025年以降の薬局レベルの代替要件により、確立されたバイオロジクスのGDP適格ルートが拡大しました。これらの製品はイノベーター価格を受けられなくなる可能性がありますが、検証済みの温度要件は変わりません。2025年7月のエグザガムグロジェン・オートテムセルに対するG-BAの評価は、細胞・遺伝子療法の商業的償還経路を支持しました。これにより、臨床物流ニーズが恒久的な商業航空フレート需要へと転換されます。EMAガイダンスは先進療法に対して極低温取り扱い、同一性連鎖管理、および適格者による監督を求めています。
細胞・遺伝子療法は2026年から2031年にかけてCAGR 13.38%で成長すると予測されており、医薬品製品タイプの中で最も高い成長率となっています。スペシャルティ医薬品は、指名患者輸入プログラムのもとでドイツに参入する腫瘍学的バイオロジクスおよび希少疾患治療薬を通じて重要な役割を維持しています。これらのフローは管理された配送条件内で患者に届ける必要があるため、国際航空フレートを使用します。低分子医薬品にはブランド品、ジェネリック品、および市販薬が含まれます。高い単位量を示しますが、輸送あたりの収益は低く、道路輸送との競争に直面しています。動物用医薬品は規制された小規模カテゴリーであり、家畜向けバイオロジクスは温度管理を必要とするケースが増えています。製品構成は2031年にかけて先進療法およびスペシャルティバイオロジクスへと傾くと予想されます。これにより、航空フレートのキログラムあたりの収益が高まります。ドイツ医薬品コールドチェーン航空物流産業は、大量のバイオロジクスと小規模で高度に管理された先進療法輸送の両方に対応する能力に依存しています。
輸送フロー別:国内流通が規模を保持し、国際カーゴが成長を支援
国内輸送は2025年の総収益の64.01%を占め、輸送フロー別のドイツ医薬品コールドチェーン航空物流市場規模において最大のセグメントを占めています。航空輸入されたバイオロジクスは、全16連邦州の認定卸売業者、専門薬局、および病院物流プロバイダーを通じて流通しています。輸入医薬品は空港ゲートウェイから全国のヘルスケア目的地へと移動する必要があるため、このセグメントは広い量的基盤を持っています。GDP準拠の道路輸送業者は標準チルドルートで競合し、マージン成長を制限していま。検証済みのラストマイル配送が必要な場合、国内事業者は引き続き重要です。したがって、ドイツ医薬品コールドチェーン航空物流市場は、航空ベースの入荷供給と認定国内流通を組み合わせています。高い国内量は安定した収益基盤を提供します。また、一つの品質システムのもとで空港取り扱いとローカル配送を調整できるプロバイダーを支援します。
国際輸送は2026年から2031年にかけてCAGR 8.53%で成長すると予測されています。ドイツのメーカーはフランクフルトを通じて北米、アジア、中東向けのバイオロジクスおよびmRNA製品の輸出ルートを拡大しています。Kuehne+NagelはボーイングB747-8フレーターを使用してフランクフルト=アトランタ路線をクールコリダーネットワークに追加しました。国際ルートは国内流通より量は少ないですが、より高いマージンを生み出します。専用航空能力と時間的制約のあるバイオロジクスおよび先進療法の代替手段の限界がそのマージンを支えています。グローバル航空フレート、医薬品空港取り扱い、および国内認定配送を組み合わせたプロバイダーは両方のフローに参加できます。国内専業プロバイダーおよび航空専業プロバイダーは、高付加価値の成長が輸出ルートへと移行するにつれてリスクにさらされます。したがって、ドイツ医薬品コールドチェーン航空物流産業は統合されたサービスネットワークを持つ事業者に報いています。
地域分析
ノルトライン=ヴェストファーレン州の2025年収益の34.29%のシェアは、ドイツ医薬品コールドチェーン航空物流市場において同州を主要な地域コンポーネントとしました。フランクフルトまたはデュッセルドルフで通関した輸入バイオロジクスは、同州の卸売業者と専門薬局の密なネットワークへと流入します。デュッセルドルフ国際空港はノルトライン=ヴェストファーレン州の輸送のための二次ゲートウェイとして機能しています。その役割により、同州の輸出入トラフィックにおけるフランクフルトへの運営依存度が低下しています。ライン=ルール回廊には、マルチ温度倉庫と専用コールドチェーン車両を持つGDP適格の卸売業者が多数存在します。このインフラは航空輸入医薬品の認定ラストマイル配送を支えています。ケルン、デュッセルドルフ、アーヘンの大学病院システムも定期的なヘルスケア調達量を支えています。これらの要因は、他の地域がより速く拡大する中でも同州の主導的地位を維持しています。
バイエルン州は2031年にかけてCAGR 8.62%で成長すると予測されており、ドイツ医薬品コールドチェーン航空物流市場において最も高い地域成長率となっています。ミュンヘンのライフサイエンスクラスターとバイオ医薬品CDMOの活動が、アウトバウンドの極低温フレート要件を生み出しています。ワッカーケミーのmRNA生産能力がこの地域の専門化を支えています。ミュンヘン空港はLufthansa CargoのCEIV Pharmaネットワークを通じて認定医薬品取り扱いを提供しています。これにより、バイエルン州のメーカーは必須のフランクフル乗り継ぎなしにグローバル航空フレートへの認定アクセスが可能となっています。バーデン=ヴュルテンベルク州はハイデルベルク、マンハイム、シュトゥットガルト周辺の医薬品活動を通じて安定した地域需要を支えています。同州はまた、施設間サンプル輸送のための医療ドローン物流試験の早期承認も取得しています。
その他の州にはヘッセン州が含まれ、フランクフルト・ライン=マインが国内主要の医薬品航空カーゴ接続を提供しています。フランクフルトは2025年に20万トンの医薬品フレートを処理し、この地域を国内流通および輸出ルートにとって不可欠な存在としています。ヘッセン州はドイツの製造センターとグローバル市場の医薬品ルートを結んでいます。ザクセン州とベルリンは、バイオテクノロジー投資が東部連邦州へと拡大するにつれて新興拠点となっています。連邦インフラプログラムもこれらの地域における医薬品物流開発を支援しています。これらの地域はノルトライン=ヴェストファーレン州の確立された量には及びません。新たな生産能力が発展するにつれて地理的多様化を加えています。この確立されたハブと新興センターの組み合わせが、ドイツ医薬品コールドチェーン航空物流市場全体の需要を支えています。
競合環境
ドイツ医薬品コールドチェーン航空物流市場は適度に分散しています。少数のグローバル事業者が医薬品航空フレートの検証済みマルチ温度能力を管理しています。より広い中堅企業グループが標準チルド輸送と国内流通においてコストで競合しています。IATA CEIV Pharma認定、GDP監査システム、およびマルチゾーン倉庫は、小規模事業者が容易に複製できない投資を必要とします。これにより、全国および国際ネットワークを持つ事業者に構造的優位性が生まれます。リアルタイム温度アラート、追跡・トレースシステム、および自動倉庫管理は、高付加価値バイオロジクスルートでの差別化を支えています。これらのシステムは、品質記録と温度証拠が必要な場合にクライアント維持を強化します。コモディティチルドルートでは競争がより分散したままです。
主要プロバイダーは、専門クーリエの買収、認定ハブ能力の拡大、および専用医薬品航空ルートを通じた垂直統合を追求しています。DHLは2025年3月にCRYOPDPを買収し、15カ国で臨床試験、バイオファーマ、細胞・遺伝子療法向けに年間60万件以上の輸送を取り扱う専門クーリエを追加しました。DHLはその後、2025年9月にSDS Rxの買収に合意し、医薬品、コンシューマーヘルス、動物用医薬品、医療技術顧客向けの専門配送能力を追加しました。UPSは2025年1月にドイツのFrigo-TransおよびB.P.L. GmbHの買収を完了し、-196℃での凍結保存能力とデュッセルドルフからのGDP準拠バイオファーマフレートフォワーディングを含む6温度ゾーン倉庫を追加しました。これらの動きは、ドイツ医薬品コールドチェーン航空物流市場が空港フレートから専門配送までの統合サービスへと移行していることを示しています。また、大規模事業者が先進療法と臨床試験輸送を管理する能力も拡大しています。
Lufthansa Cargoは2026年6月にフランクフルト空港で6億ユーロ(705.78 ミリオン 米ドル)のLCCevoプロジェクトのALPHAフェーズの運用を開始しました。80,000 m²のフェーズは24時間稼働し、自動化されたカーゴフローと医薬品取り扱いの改善を追加しています。DHL Global Forwardingは2025年6月に54のクロスドックと年間30万トンの取り扱い能力を持つ24,500 m²のフランクフルト航空フレートハブを開設しました。プロバイダーは主要都市圏外での極低温ラストマイル先進療法配送において機会を維持しています。慢性疾患バイオロジクスの統合患者直接物流も、未充足のサービスニーズの領域として残っています。認定とコンプライアンスフレームワークは、最高付加価値ルートへの参入に対する実際の障壁として残っています。
ドイツ医薬品コールドチェーン航空物流産業リーダー
DHL Group
Kuehne+Nagel International AG
DSV A/S
GEODIS
Lufthansa Cargo AG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Lufthansa Cargoはフランクフルト空港において6億ユーロ(705.78 ミリオン 米ドル)のLCCevoインフラプロジェクトのALPHAフェーズを稼働させました。これはLufthansa Cargo Centerを2030年までに欧州で最も近代的な航空カーゴハブへと変革するプログラムの最初かつ最も重要なセクションです。ALPHAフェーズは80,000 m²に及び、自動化されたカーゴフローと医薬品取り扱い強化を伴い24時間365日の運用サービスを開始しました。
- 2026年2月:DHL Groupは、バイオロジクス、ワクチン、細胞・遺伝子療法向けに30以上のGDP準拠航空ハブをグローバルに結ぶ拡張された専用航空フレートコールドチェーンネットワークを開始しました。最初のブリュッセル=シンシナティ路線は専用ボーイングB777フレーターで運航され、欧州、中東、アジア、ラテンアメリカのさらなる路線が計画されています。
- 2025年9月:DHL Groupは、以前のCRYOPDP買収に続き、医薬品、コンシューマーヘルス、動物用医薬品、医療技術物流を専門とするSDS Rxの買収に合意しました。
- 2025年1月:UPSはドイツのFrigo-TransおよびB.P.L. GmbHの買収を完了し、-196℃での凍結保存とデュッセルドルフからのGDP準拠バイオファーマフレートフォワーディングを含む6温度ゾーン倉庫を追加しました。


ドイツ医薬品コールドチェーン航空物流市場レポートの範囲
| チルド(0〜5℃) |
| 冷凍(-18〜0℃) |
| アンビエント |
| ディープフローズン/超低温(-20℃超) |
| 低分子医薬品 | ブランド医薬品 |
| 市販薬(OTC) | |
| ジェネリック医薬品 | |
| 生物学的医薬品(バイオロジクス、バイオシミラー、ワクチン、および血液由来医薬品) | |
| スペシャルティ医薬品 | |
| 細胞・遺伝子療法 | |
| 動物用医薬品 | |
| その他の医薬品製品 |
| 国内輸送 |
| 国際輸送 |
| ノルトライン=ヴェストファーレン州 |
| バイエルン州 |
| バーデン=ヴュルテンベルク州 |
| その他の州 |
| 温度帯別 | チルド(0〜5℃) | |
| 冷凍(-18〜0℃) | ||
| アンビエント | ||
| ディープフローズン/超低温(-20℃超) | ||
| 医薬品製品タイプ別 | 低分子医薬品 | ブランド医薬品 |
| 市販薬(OTC) | ||
| ジェネリック医薬品 | ||
| 生物学的医薬品(バイオロジクス、バイオシミラー、ワクチン、および血液由来医薬品) | ||
| スペシャルティ医薬品 | ||
| 細胞・遺伝子療法 | ||
| 動物用医薬品 | ||
| その他の医薬品製品 | ||
| 輸送フロー別 | 国内輸送 | |
| 国際輸送 | ||
| 地域別 | ノルトライン=ヴェストファーレン州 | |
| バイエルン州 | ||
| バーデン=ヴュルテンベルク州 | ||
| その他の州 | ||


レポートで回答され主要な質問
2031年までにドイツの医薬品コールドチェーン航空物流の予測値はいくらですか?
このセクターは2026年の1.57 ビリオン 米ドルから2031年までに2.23 ビリオン 米ドルに達すると予測されており、CAGRは7.26%です。
ドイツの医薬品航空フレートにおいて最も大きな役割を果たす温度要件はどれですか?
チルド輸送は2025年の温度帯別収益の48.12%を占め、バイオロジクス、バイオシミラー、および従来型ワクチンに支えられています。
専門的な航空輸送への需要を最も速く生み出している医薬品製品はどれですか?
細胞・遺伝子療法は極低温取り扱いと同一性連鎖管理を必要とするため、2031年にかけてCAGR 13.38%で成長すると予測されています。
フランクフルトが医薬品コールドチェーン物流にとって重要な理由は何ですか?
フランクフルトは2025年に年間20万トンの医薬品・ヘルスケアフレートを取り扱い、91カ国275の目的地を結んでいました。
ドイツで最大の収益基盤を生み出す輸送フローはどれですか?
国内輸送は2025年の収益の64.01%を占め、輸入バイオロジクスは卸売業者、薬局、病院を通じた認定流通を必要とするためです。
温度管理された医薬品航空フレートのプロバイダーに影響を与える運営上の制約は何ですか?
高エネルギー使用、GDP認定人材の不足、標準チルドルートでの価格競争、および医療ドローン回廊の限界がサービス拡大を制限しています。
最終更新日:



