
Marktgröße und Marktanteil der pharmazeutischen Kühlketten-Luftlogistik in Deutschland
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.46 Milliarden US-Dollar |
| Marktgröße (2026) | 1.57 Milliarden US-Dollar |
| Marktgröße (2031) | 2.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.26 % |
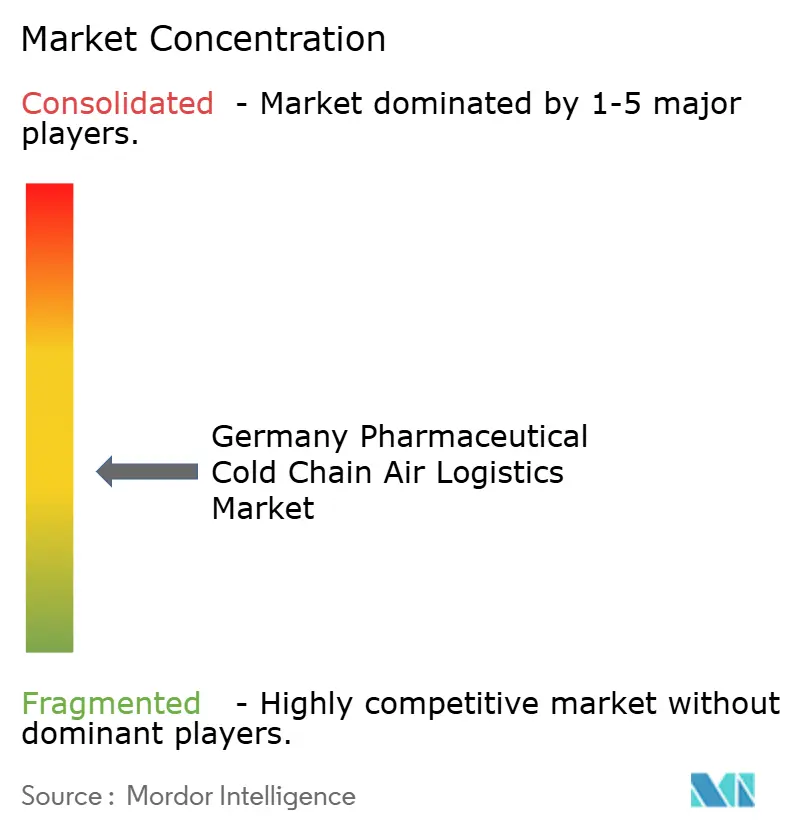
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der pharmazeutischen Kühlketten-Luftlogistik in Deutschland von Mordor Intelligence
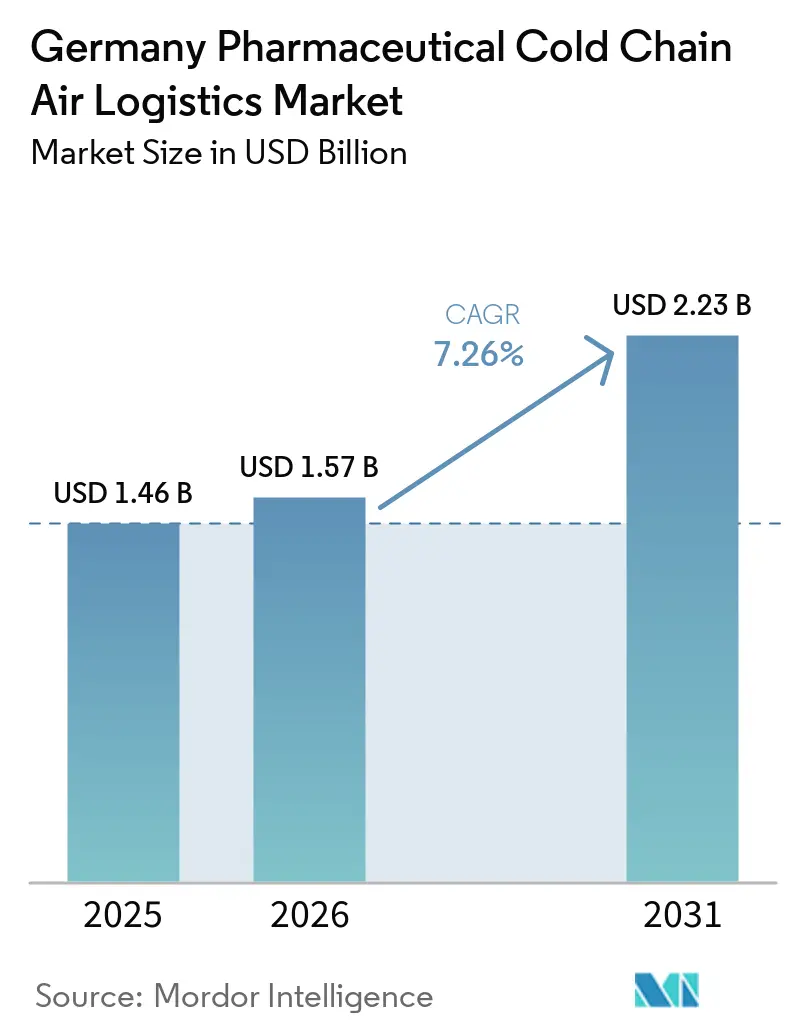
Die Marktgröße der pharmazeutischen Kühlketten-Luftlogistik in Deutschland wurde im Jahr 2025 auf 1,46 Milliarden USD geschätzt und soll von 1,57 Milliarden USD im Jahr 2026 auf 2,23 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,26 % zwischen 2026 und 2031 entspricht.
Biologika, Biosimilars, Impfstoffe und fortschrittliche Therapien erfordern eine validierte Temperaturkontrolle während des gesamten Transports, was die Nachfrage nach spezialisierten Luftfrachtdiensten stützt. Frankfurt ist für diese Aktivität von zentraler Bedeutung, da der Flughafen jährlich 200.000 Tonnen pharmazeutischer und medizinischer Fracht abwickelt und 275 Ziele in 91 Ländern verbindet. Die Konzentration von 10 der 20 weltgrößten Pharmahersteller in der Nähe der Region Frankfurt Rhein-Main stärkt die Dichte der Hochwertsendungskorridore. Der Markt für pharmazeutische Kühlketten-Luftlogistik in Deutschland profitiert zudem von der Umwandlung klinisch-phasiger fortschrittlicher Therapien in wiederkehrende kommerzielle Vertriebsanforderungen. DHLs geplante Gesundheitsinvestition von 2 Milliarden EUR (2,35 Milliarden USD) und die Modernisierung des Frankfurter Drehkreuzes von Lufthansa Cargo im Wert von 600 Millionen EUR (705,78 Milliarden USD) zeigen, dass führende Anbieter ihre Kapazitäten für diese spezialisierte Nachfrage ausbauen.
Wichtigste Erkenntnisse des Berichts
- Nach Temperaturbereich hielten gekühlte Sendungen im Jahr 2025 einen Marktanteil von 48,12 % am Markt für pharmazeutische Kühlketten-Luftlogistik in Deutschland, während tiefgefrorene und ultra-niedrig temperierte Sendungen bis 2031 voraussichtlich mit einer CAGR von 11,24 % wachsen werden.
- Nach pharmazeutischem Produkttyp hielten biologische Arzneimittel im Jahr 2025 einen Anteil von 41,23 % an der Marktgröße der pharmazeutischen Kühlketten-Luftlogistik in Deutschland, während Zell- und Gentherapien bis 2031 voraussichtlich mit einer CAGR von 13,38 % expandieren werden.
- Nach Sendungsfluss hielten Inlandssendungen im Jahr 2025 einen Marktanteil von 64,01 % am Markt für pharmazeutische Kühlketten-Luftlogistik in Deutschland, während internationale Sendungen bis 2031 voraussichtlich mit einer CAGR von 8,53 % zulegen werden.
- Nach Region hielt Nordrhein-Westfalen im Jahr 2025 einen Anteil von 34,29 % an der Marktgröße der pharmazeutischen Kühlketten-Luftlogistik in Deutschland, während Bayern bis 2031 voraussichtlich mit einer CAGR von 8,62 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur pharmazeutischen Kühlketten-Luftlogistik in Deutschland
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übernahme von Biologika und Biosimilars | +2.0% | National, mit der höchsten Dichte in Nordrhein-Westfalen, Bayern und Hessen | Kurzfristig (≤ 2 Jahre) |
| Deutschland als zentraleuropäischer pharmazeutischer Vertriebsknotenpunkt | +1.7% | National, konzentriert auf die Infrastruktur Frankfurt Rhein-Main | Mittelfristig (2–4 Jahre) |
| Klinische Studienaktivität bei Zell- und Gentherapien | +1.3% | National, mit Aktivitäten in München, Berlin und Köln | Kurzfristig (≤ 2 Jahre) |
| Direkte Lieferung komplexer Biologika an Patienten | +1.0% | National, mit frühen Dichtezuwächsen in Nordrhein-Westfalen und Bayern | Mittelfristig (2–4 Jahre) |
| Wachsende mRNA- und Produktion fortschrittlicher Therapien | +0.8% | Hessen, Halle, Bayern und Heidelberg | Mittelfristig (2–4 Jahre) |
| Investitionen in das Luftfrachttnetz und Ausbau pharmazeutischer Drehkreuze | +0.5% | Frankfurt, München und Düsseldorf | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übernahme von Biologika und Biosimilars
Deutschlands Rahmen zur Biosimilar-Substitution auf Apothekenebene wurde ab 2025 ausgeweitet und verschob etablierte Biologika in die Vertriebskanäle der Apotheken im Einzelhandel.[1]Europäische Arzneimittel-Agentur, „Leitlinien zur guten Vertriebspraxis für Humanarzneimittel”, Wissenschaftliche Leitlinien der EMA, ema.europa.eu Diese Änderung schuf zusätzliche GDP-konforme Lieferwege, die kleinere Betreiber möglicherweise nicht intern bewältigen können. Deutschlands gesetzliches Krankenversicherungsnetz umfasste 19.000 Apotheken, von denen jede ein potenzielles Ziel darstellt, wenn Biologika in die ambulante Abgabe übergehen. Hersteller erhöhten die Eingangslieferungen über Frankfurt im Vorfeld der substitutionsbedingten Nachfrage und bevorzugten dabei Anbieter mit dedizierter pharmazeutischer Kapazität. Monoklonale Antikörper, Wachstumsfaktoren und Insulinanaloga erfordern eine kontinuierliche Handhabung bei 2–8 °C, auch wenn der Markteintritt von Biosimilars die Stückpreise senkt. Der Markt für pharmazeutische Kühlketten-Luftlogistik in Deutschland gewinnt daher sowohl auf der Importebene als auch auf der Ebene der Apothekenlieferung an Nachfrage.
Deutschland als zentraleuropäischer pharmazeutischer Vertriebsknotenpunkt
Der Flughafen Frankfurt wickelte im Jahr 2025 jährlich 200.000 Tonnen pharmazeutischer und medizinischer Fracht auf einer temperaturkontrollierten Lagerfläche von 22.000 m² ab. Von dieser Fläche waren 14.000 m² speziell für die pharmazeutische Abwicklung konfiguriert. Der Standort wurde von 83 Fluggesellschaften bedient und verband 275 Ziele in 91 Ländern. Seine Lage in der Nähe von BioNTech, Merck und Boehringer Ingelheim unterstützt tägliche Kühlkettenabflüge anstelle wöchentlicher Konsolidierungspläne. Frankfurt trat im Dezember 2025 als Vollmitglied Pharma.Aero bei, was seine Teilnahme an den Standards für pharmazeutische Luftfracht formalisierte. München und Düsseldorf bieten zusätzliche pharmazeutische Zugangspunkte und ermöglichen Bayern und Nordrhein-Westfalen einen parallelen Zugang zu Exportrouten.
Klinische Studienaktivität bei Zell- und Gentherapien
Zell- und Gentherapiestudien in Deutschland erfordern kryogenen Transport, Identitätsnachweisketten und Lieferfenster von weniger als 24 Stunden[2]Europäische Arzneimittel-Agentur, „Multidisziplinäre Leitlinien: Gentherapie”, Wissenschaftliche Leitlinien der EMA, ema.europa.eu. Diese Anforderungen gelten für autologe CAR-T-Präparate, lentivirale Vektorbatches und hämatopoetische Stammzellprodukte. Das Paul-Ehrlich-Institut wendet Anforderungen zur Chargenfreigabe durch qualifizierte Personen und zur Rückverfolgbarkeit auf Chargenebene für Arzneimittel für neuartige Therapien an. Diese Bedingungen unterscheiden Sendungen fortschrittlicher Therapien von konventioneller pharmazeutischer Luftfracht. Die G-BA-Nutzenbewertung für Exagamglogene Autotemcel im Juli 2025 etablierte kommerzielle Erstattungswege und verlagerte einen Teil der kryogenen Logistiknachfrage von klinischen Studien in den kommerziellen Einsatz. Deutschlands Basis klinischer Studien stützt eine wiederkehrende Nachfrage im Premiumsegment des Marktes für pharmazeutische Kühlketten-Luftlogistik in Deutschland.
Direkte Lieferung komplexer Biologika an Patienten
Programme zur direkten Patientenbelieferung mit Hämophiliebehandlungen, Medikamenten gegen Multiple Sklerose und onkologischen Biologika erfordern eine rückverfolgbare Kühlkettenbewegung vom Import bis zur Lieferung. Deutschlands digitale Verschreibungsinfrastruktur wurde 2025 im Rahmen des Digitalisierungsgesetzes für Gesundheit ausgebaut und stärkte die Verbindung zwischen Verschreibern und Spezialapotheken. Das Servicemodell erfordert eine validierte 2–8 °C-Kette von der Spezialapotheke bis zum Verabreichungsort. Standardpaketnetze können diese Anforderung nicht erfüllen. Lieferfenster sind eng, und Betreiber müssen Notfall-Luftkapazitäten für eingehende Produkte vorhalten. Diese Anforderungen begünstigen Anbieter, die internationale Luftfracht mit zertifizierter lokaler Lieferung kombinieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energiekosten für Kühlanlagen und -ausrüstung | -1.5% | National, insbesondere in den Industrieclustern Nordrhein-Westfalen, Hessen und Bayern | Kurzfristig (≤ 2 Jahre) |
| Mangel an GDP-zertifizierten Fahrern und Kühlkettentechnikern | -1.2% | National, insbesondere in den Korridoren Frankfurt, München und Düsseldorf | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender Preiswettbewerb durch osteuropäische Anbieter | -0.8% | Ostdeutschland und DACH-Korridor, insbesondere im Standardkühlsegment | Mittelfristig (2–4 Jahre) |
| Begrenzte medizinische Drohnenkorridore für zeitkritische Lieferungen | -0.4% | National, mit den größten Auswirkungen in ländlichen und stadtnahen Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energiekosten für Kühlanlagen und -ausrüstung
Deutschland gehörte bis 2025 zu den Ländern mit den höchsten Industriestrompreisen in der Europäischen Union.[3]Eurostat, „Strompreise für Nicht-Haushalts-Verbraucher”, Statistisches Amt der Europäischen Kommission, ec.europa.eu Die Energieausgaben an Kühllagerstandorten machten 25–40 % der Betriebskosten aus, verglichen mit weniger als 5 % bei Lagerhäusern mit Umgebungstemperatur. Die überarbeitete EU-F-Gas-Verordnung schreibt eine schrittweise Reduzierung von Kältemitteln mit hohem Treibhauspotenzial vor. Dies erhöht den Investitionsbedarf für Kohlendioxid- und Ammoniak-Kaskadensysteme. Für die Zonen 2–8 °C, -20 °C und -70 °C sind separate Ausrüstungen, Redundanz und Kalibrierung erforderlich. Diese Kosten belasten mittelgroße Betreiber, die Energieabsicherung und Compliance-Upgrades nicht über große nationale Netzwerke verteilen können.
Mangel an GDP-zertifizierten Fahrern und Kühlkettentechnikern
Pharmazeutische Kühlkettenrollen erfordern die Einhaltung der EU-Leitlinien zur guten Vertriebspraxis, was über die Standard-Frachtlizenzierung hinausgehende Qualifikationen erfordert. Die IRU meldete im Jahr 2025 2,9 Millionen unbesetzte LKW-Fahrerstellen in 18 Märkten. Europa verzeichnete eine Mangelquote von 13 %, was 502.000 unbesetzten Stellen entspricht.[4]Internationaler Straßentransportverband, „Globaler Fahrermangelbericht 2025”, IRU Intelligence Briefing, iru.org GDP-Zertifizierung, ADR-Qualifikationen und Dokumente zur Handhabung fortschrittlicher Therapien verlängern die Vorbereitung von Wochen auf Monate über die allgemeine Frachtlizenzierung hinaus. Deutschlands Fahrerbelegschaft ist älter, und die prognostizierten Renteneintritte übersteigen die Ausbildungskapazitäten bis zum Ende des Jahrzehnts. Lohnwachstum und Ausbildungsprogramme bieten in den Korridoren Frankfurt, München und Düsseldorf nur begrenzte kurzfristige Entlastung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Temperaturbereich: Gekühlte Sendungen bilden die Umsatzbasis, während kryogene Fracht expandiert
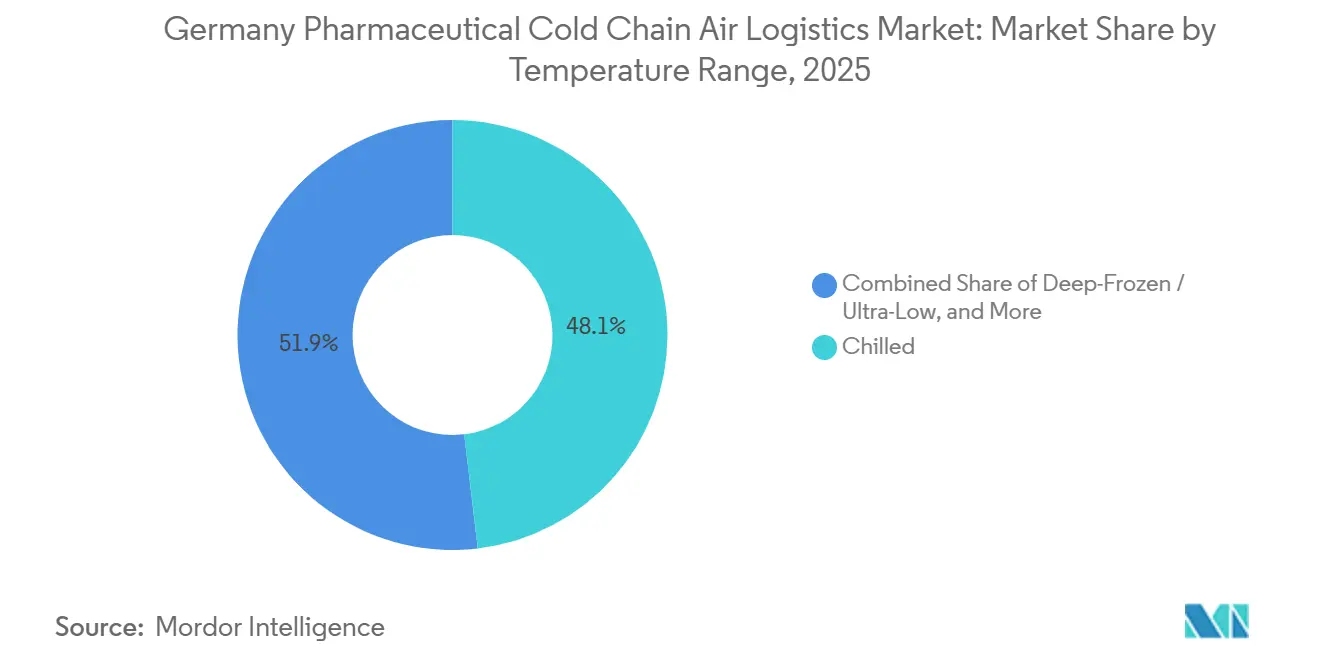
Gekühlte Sendungen hielten im Jahr 2025 einen Anteil von 48,12 % am Umsatz nach Temperaturbereich und bildeten damit den größten Teil des Marktanteils der pharmazeutischen Kühlketten-Luftlogistik in Deutschland nach Temperaturbereich. Monoklonale Antikörper, Biosimilars und konventionelle Impfstoffe stützen diese Position, da sie unter Standard-Kühlkettenbedingungen über Frankfurter Luftkorridore transportiert werden. Zell- und Gentherapien sowie mRNA-basierte Produkte benötigen kryogene Handhabung, was die Nachfrage nach tiefgefrorenen und ultra-niedrig temperierten Diensten stützt. DHL erweiterte seinen Campus in Florstadt im Mai 2025 um ein viertes Lagerhaus und erhöhte die Gesamtkapazität auf 100.000 m², wobei Kapazitäten bis -70 °C hinzugefügt wurden. Die Investition positionierte den Standort für kommerzielle Mengen fortschrittlicher Therapien. Spediteure erweiterten auch aktive und passive 2–8 °C-Verpackungen auf häufig genutzten Routen und stärkten damit die Rolle des Kühlsegments als Umsatzbasis.
Tiefgefrorene und ultra-niedrig temperierte Sendungen werden voraussichtlich von 2026 bis 2031 eine CAGR von 11,24 % verzeichnen, die schnellste Wachstumsrate unter den Temperaturbereichen. Gefrorene Sendungen bedienen Impfstoffe, Insulinprodukte und biologische Arzneimittel mit mittleren Stabilitätsanforderungen. Diese Produkte stützen einen etablierten Anteil, da ihre Handhabungsverfahren bereits gut definiert sind. Sendungen bei Umgebungstemperatur bleiben ein kleinerer Teil der pharmazeutischen Luftfracht. Sie umfassen hauptsächlich zeitkritische Markenmedikamente, bei denen die Geschwindigkeit die Kosten des Lufttransports auch ohne aktive Kühlung rechtfertigt. Es wird erwartet, dass sich der Temperaturmix bis 2031 in Richtung kälterer Anforderungen verschiebt. Diese Veränderung folgt der Verlagerung fortschrittlicher Therapien von klinischen Studien in die routinemäßige Abgabe. Es wird erwartet, dass gefrorene und Umgebungstemperatursendungen allmählich Marktanteile verlieren, da der Bedarf an tieferen Kühlketten wächst. Der Markt für pharmazeutische Kühlketten-Luftlogistik in Deutschland erfordert von den Anbietern die Aufrechterhaltung mehrerer validierter Temperaturbereiche, anstatt sich auf ein einziges Kühlangebot zu verlassen.


Nach pharmazeutischem Produkttyp: Biologika halten den Umsatz, während Zell- und Gentherapien am schnellsten wachsen
Biologische Arzneimittel hielten im Jahr 2025 einen Anteil von 41,23 % am Umsatz nach Produkttyp und machten damit den größten Anteil an der Marktgröße der pharmazeutischen Kühlketten-Luftlogistik in Deutschland nach pharmazeutischem Produkttyp aus. Diese Kategorie umfasst Biologika, Biosimilars, Impfstoffe und Blutprodukte. Die Anforderungen zur Biosimilar-Substitution auf Apothekenebene seit 2025 erweiterten GDP-qualifizierte Routen für etablierte Biologika. Diese Produkte erhalten möglicherweise keine Innovatorpreise mehr, aber ihre validierten Temperaturanforderungen bleiben unverändert. Die G-BA-Bewertung von Exagamglogene Autotemcel im Juli 2025 unterstützte kommerzielle Erstattungswege für Zell- und Gentherapien. Dies wandelt klinische Logistikbedarfe in dauerhafte kommerzielle Luftfrachtnachfrage um. Die EMA-Leitlinien erfordern kryogene Handhabung, Identitätsnachweiskontrollen und die Aufsicht durch qualifizierte Personen für fortschrittliche Therapien.
Zell- und Gentherapien werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,38 % wachsen, der höchsten Rate unter den pharmazeutischen Produkttypen. Spezialpharmazeutika behalten eine wichtige Rolle durch onkologische Biologika und Medikamente für seltene Krankheiten, die unter Named-Patient-Importprogrammen nach Deutschland gelangen. Diese Ströme nutzen internationale Luftfracht, da sie Patienten unter kontrollierten Lieferbedingungen erreichen müssen. Kleinmolekülpharmazeutika umfassen Marken-, Generika- und rezeptfreie Produkte. Sie repräsentieren hohe Stückvolumina, haben aber niedrigere Einnahmen pro Sendung und stehen im Wettbewerb mit Straßenoptionen. Veterinärpharmazeutika sind eine kleinere regulierte Kategorie, wobei Biologika für Nutztiere zunehmend Temperaturkontrolle erfordern. Es wird erwartet, dass sich der Produktmix bis 2031 in Richtung fortschrittlicher Therapien und Spezialbiologika verschiebt. Dies unterstützt höhere Einnahmen pro Kilogramm Luftfracht. Die Branche der pharmazeutischen Kühlketten-Luftlogistik in Deutschland ist auf die Fähigkeit angewiesen, sowohl hochvolumige Biologika als auch kleinere, hochkontrollierte Sendungen fortschrittlicher Therapien zu bedienen.
Nach Sendungsfluss: Inlandsverteilung hält das Volumen, während internationale Fracht das Wachstum stützt
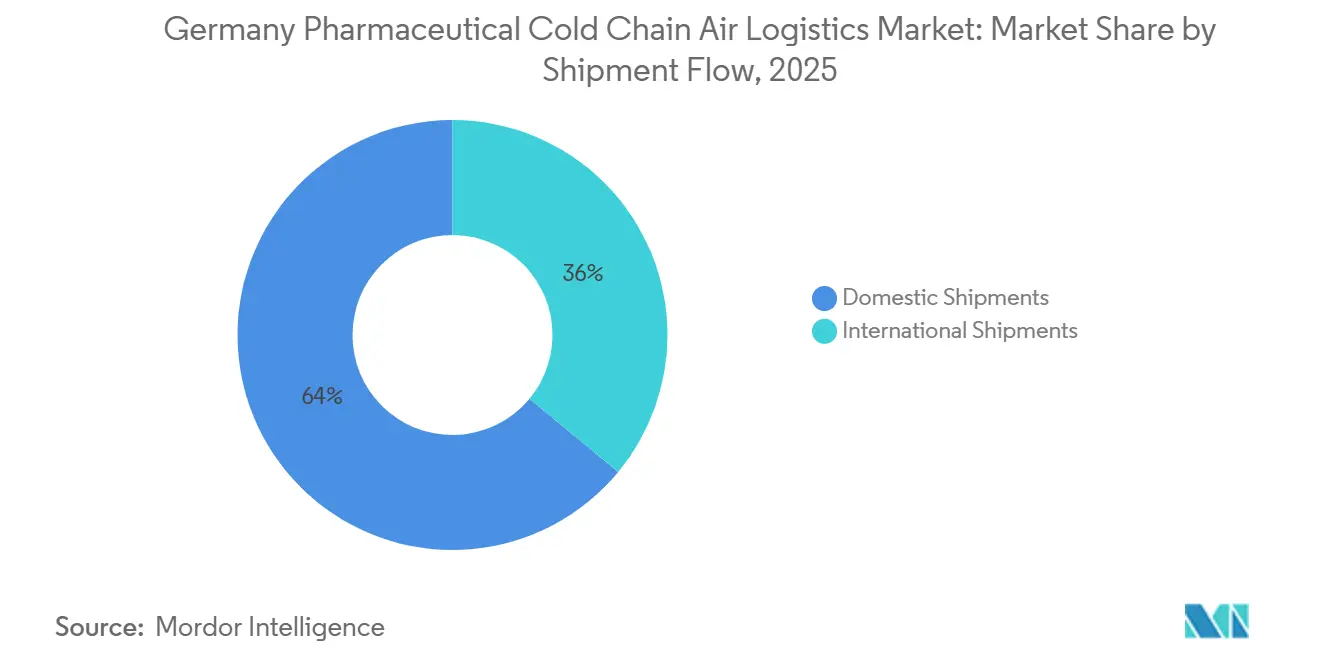
Inlandssendungen hielten im Jahr 2025 einen Anteil von 64,01 % am Gesamtumsatz und bildeten damit den größten Teil der Marktgröße der pharmazeutischen Kühlketten-Luftlogistik in Deutschland nach Sendungsfluss. Luftimportierte Biologika werden über zertifizierte Großhändler, Spezialapotheken und Krankenhauslogistikanbieter in allen 16 Bundesländern verteilt. Das Segment verfügt über eine breite Volumenbasis, da importierte Arzneimittel von Flughafenzugangspunkten zu Gesundheitszielen im ganzen Land transportiert werden müssen. GDP-konforme Straßenspediteure konkurrieren auf Standard-Kühlkorridoren, was das Margenwachstum begrenzt. Inlandsbetreiber bleiben wichtig, wo eine validierte Letzte-Meile-Lieferung erforderlich ist. Der Markt für pharmazeutische Kühlketten-Luftlogistik in Deutschland kombiniert daher luftbasierte Eingangsversorgung mit zertifizierter Inlandsverteilung. Hohes Inlandsvolumen bietet eine stabile Umsatzbasis. Es unterstützt auch Anbieter, die Flughafenabwicklung und lokale Lieferung unter einem Qualitätssystem koordinieren können.
Internationale Sendungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,53 % wachsen. Deutsche Hersteller bauen Exportrouten für Biologika und mRNA-Produkte nach Nordamerika, Asien und den Nahen Osten über Frankfurt aus. Kuehne+Nagel fügte seinem Cool-Corridor-Netzwerk eine Route Frankfurt–Atlanta mit einem Boeing-747-8-Frachtflugzeug hinzu. Internationale Korridore tragen geringere Volumina als die Inlandsverteilung, erzielen aber höhere Margen. Dedizierte Luftkapazitäten und die begrenzten Alternativen für zeitkritische Biologika und fortschrittliche Therapien stützen diese Margen. Anbieter, die globale Luftfracht, pharmazeutische Flughafenabwicklung und zertifizierte Inlandslieferung kombinieren, können an beiden Strömen teilnehmen. Reine Inlandsanbieter und reine Luftfrachtanbieter sind exponiert, da höherwertiges Wachstum in Richtung Exportkorridore tendiert. Die Branche der pharmazeutischen Kühlketten-Luftlogistik in Deutschland belohnt daher integrierte Servicenetzwerke.
Geografische Analyse
Der Anteil Nordrhein-Westfalens von 34,29 % am Umsatz 2025 machte es zur führenden regionalen Komponente des Marktes für pharmazeutische Kühlketten-Luftlogistik in Deutschland. Importierte Biologika, die in Frankfurt oder Düsseldorf abgefertigt werden, gelangen in ein dichtes Netz von Großhändlern und Spezialapotheken im Bundesland. Der Düsseldorfer Flughafen dient als sekundäres Eingangstor für Sendungen aus Nordrhein-Westfalen. Seine Rolle verringert die operative Abhängigkeit von Frankfurt für den Import- und Exportverkehr des Bundeslandes. Der Rhein-Ruhr-Korridor verfügt über viele GDP-qualifizierte Großhandelsbetreiber mit Mehrtemperaturlagern und dedizierten Kühlkettenflotten. Diese Infrastruktur unterstützt die zertifizierte Letzte-Meile-Lieferung für luftimportierte Arzneimittel. Universitätskrankenhaussysteme in Köln, Düsseldorf und Aachen unterstützen ebenfalls regelmäßige Beschaffungsvolumina im Gesundheitswesen. Diese Faktoren sichern die führende Position des Bundeslandes, auch wenn andere Regionen schneller expandieren.
Bayern wird voraussichtlich bis 2031 mit einer CAGR von 8,62 % wachsen, der höchsten regionalen Rate im Markt für pharmazeutische Kühlketten-Luftlogistik in Deutschland. Der Life-Sciences-Cluster Münchens und die biopharmazeutische CDMO-Aktivität schaffen ausgehende kryogene Frachtanforderungen. Wacker Chemies mRNA-Produktionskapazität unterstützt diese regionale Spezialisierung. Der Flughafen München verfügt über zertifizierte pharmazeutische Abwicklung durch das CEIV-Pharma-Netzwerk von Lufthansa Cargo. Dies gibt bayerischen Herstellern zertifizierten Zugang zur globalen Luftfracht ohne obligatorischen Frankfurt-Transfer. Baden-Württemberg unterstützt eine stetige regionale Nachfrage durch pharmazeutische Aktivitäten rund um Heidelberg, Mannheim und Stuttgart. Das Bundesland verfügt auch über frühe Genehmigungen für medizinische Drohnenlogistikversuche für den Probentransport zwischen Einrichtungen.
Die übrigen Bundesländer umfassen Hessen, wo Frankfurt Rhein-Main die wichtigste pharmazeutische Luftfrachtverbindung des Landes bereitstellt. Frankfurt verarbeitete im Jahr 2025 200.000 Tonnen pharmazeutischer Fracht und machte die Region für die nationale Verteilung und Exportkorridore unverzichtbar. Hessen verbindet Produktionszentren in Deutschland mit pharmazeutischen Routen auf globalen Märkten. Sachsen und Berlin sind aufstrebende Standorte, da sich Biotechnologieinvestitionen auf östliche Bundesländer ausweiten. Bundesinfrastrukturprogramme unterstützen auch die Entwicklung der pharmazeutischen Logistik in diesen Gebieten. Diese Regionen erreichen nicht die etablierten Volumina Nordrhein-Westfalens. Sie fügen geografische Diversifizierung hinzu, wenn neue Produktionskapazitäten entstehen. Diese Mischung aus etablierten Drehkreuzen und aufstrebenden Zentren stützt die Nachfrage im gesamten Markt für pharmazeutische Kühlketten-Luftlogistik in Deutschland.
Wettbewerbslandschaft
Der Markt für pharmazeutische Kühlketten-Luftlogistik in Deutschland ist mäßig fragmentiert. Eine kleine Gruppe globaler Betreiber kontrolliert validierte Mehrtemperaturkapazitäten für pharmazeutische Luftfracht. Eine breitere Gruppe mittelgroßer Unternehmen konkurriert auf Kostenbasis bei Standard-Kühlsendungen und der Inlandsverteilung. IATA-CEIV-Pharma-Zertifizierung, GDP-Auditsysteme und Mehrzonenlager erfordern Investitionen, die kleinere Betreiber nicht leicht replizieren können. Dies schafft einen strukturellen Vorteil für Betreiber mit nationalen und internationalen Netzwerken. Echtzeit-Temperaturwarnungen, Track-and-Trace-Systeme und automatisiertes Lagerverwaltungssystem unterstützen die Differenzierung auf hochwertigen Biologikakorridoren. Diese Systeme stärken die Kundenbindung, wo Qualitätsnachweise und Temperaturnachweise erforderlich sind. Der Wettbewerb bleibt bei Standard-Kühlkorridoren stärker fragmentiert.
Führende Anbieter verfolgen vertikale Integration durch Akquisitionen von Spezialkurieren, erweiterte zertifizierte Drehkreuzkapazitäten und dedizierte pharmazeutische Luftkorridore. DHL erwarb CRYOPDP im März 2025 und fügte damit einen Spezialkurier hinzu, der jährlich mehr als 600.000 Sendungen für klinische Studien, Biopharma sowie Zell- und Gentherapien in 15 Ländern abwickelte. DHL vereinbarte dann im September 2025 die Übernahme von SDS Rx, um Speziallieferkapazitäten für pharmazeutische, Verbrauchergesundheits-, Tiergesundheits- und Medizintechnikkunden hinzuzufügen. UPS schloss im Januar 2025 die Übernahme von Frigo-Trans und B.P.L. GmbH ab und fügte damit ein Lager mit sechs Temperaturzonen mit Kryokonservierungskapazität bis -196 °C und GDP-konformer Biopharma-Frachtspedition aus Düsseldorf hinzu. Diese Schritte zeigen, wie sich der Markt für pharmazeutische Kühlketten-Luftlogistik in Deutschland in Richtung integrierter Dienste von der Flughafenfracht bis zur Speziallieferung bewegt. Sie erweitern auch die Fähigkeit großer Betreiber, fortschrittliche Therapien und klinische Studiensendungen zu verwalten.
Lufthansa Cargo begann im Juni 2026 mit dem Betrieb der ALPHA-Phase seines LCCevo-Projekts im Wert von 600 Millionen EUR (705,78 Millionen USD) am Flughafen Frankfurt. Die 80.000 m² große Phase ist rund um die Uhr in Betrieb und fügt automatisierte Frachtflsse und Verbesserungen bei der pharmazeutischen Abwicklung hinzu. DHL Global Forwarding eröffnete im Juni 2025 ein 24.500 m² großes Frankfurter Luftfracht-Drehkreuz mit 54 Cross-Docks und einer jährlichen Abwicklungskapazität von 300.000 Tonnen. Anbieter behalten eine Chance bei der kryogenen Letzte-Meile-Lieferung fortschrittlicher Therapien außerhalb großer städtischer Zentren. Integrierte Direkt-zu-Patient-Logistik für chronische Biologika bleibt ebenfalls ein Bereich mit ungedecktem Servicebedarf. Zertifizierungs- und Compliance-Rahmen bleiben praktische Markteintrittsbarrieren auf den höchstwertigen Korridoren.
Branchenführer der pharmazeutischen Kühlketten-Luftlogistik in Deutschland
DHL Group
Kuehne+Nagel International AG
DSV A/S
GEODIS
Lufthansa Cargo AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Lufthansa Cargo nahm die ALPHA-Bauphase seines LCCevo-Infrastrukturprojekts im Wert von 600 Millionen EUR (705,78 Millionen USD) am Flughafen Frankfurt in Betrieb, den ersten und wichtigsten Abschnitt eines Programms zur Umgestaltung des Lufthansa Cargo Centers zum modernsten Luftfrachtdrehkreuz Europas bis 2030. Die ALPHA-Phase umfasst 80.000 m² und nahm den 24/7-Betrieb mit automatisierten Frachtflüssen und Verbesserungen bei der pharmazeutischen Abwicklung auf.
- Februar 2026: DHL Group startete ein erweitertes dediziertes Luftfracht-Kühlkettennetzwerk, das mehr als 30 GDP-konforme Luftfahrtdrehkreuze weltweit verbindet. Die erste Route Brüssel–Cincinnati wird mit einem dedizierten Boeing-777-Frachtflugzeug betrieben, mit weiteren geplanten europäischen, nahöstlichen, asiatischen und lateinamerikanischen Routen für Biologika, Impfstoffe sowie Zell- und Gentherapien.
- September 2025: DHL Group vereinbarte die Übernahme von SDS Rx, einem Spezialanbieter für pharmazeutische, Verbrauchergesundheits-, Tiergesundheits- und Medizintechniklogistik, nach seiner früheren CRYOPDP-Akquisition.
- Januar 2025: UPS schloss die Übernahme der in Deutschland ansässigen Frigo-Trans und B.P.L. GmbH ab und fügte damit ein Lager mit sechs Temperaturzonen hinzu, das Kryokonservierung bei -196 °C und GDP-konforme Biopharma-Frachtspedition aus Düsseldorf umfasst.


Berichtsumfang des Marktes für pharmazeutische Kühlketten-Luftlogistik in Deutschland
| Gekühlt (0–5 °C) |
| Gefroren (-18–0 °C) |
| Umgebungstemperatur |
| Tiefgefroren / Ultra-Niedrig (mehr als -20 °C) |
| Kleinmolekülpharmazeutika | Markenpharmazeutika |
| Rezeptfreie Arzneimittel (OTC) | |
| Generika | |
| Biologische Arzneimittel (Biologika, Biosimilars, Impfstoffe und Blutprodukte) | |
| Spezialpharmazeutika | |
| Zell- und Gentherapien | |
| Veterinärpharmazeutika | |
| Sonstige pharmazeutische Produkte |
| Inlandssendungen |
| Internationale Sendungen |
| Nordrhein-Westfalen |
| Bayern |
| Baden-Württemberg |
| Übrige Bundesländer |
| Nach Temperaturbereich | Gekühlt (0–5 °C) | |
| Gefroren (-18–0 °C) | ||
| Umgebungstemperatur | ||
| Tiefgefroren / Ultra-Niedrig (mehr als -20 °C) | ||
| Nach pharmazeutischem Produkttyp | Kleinmolekülpharmazeutika | Markenpharmazeutika |
| Rezeptfreie Arzneimittel (OTC) | ||
| Generika | ||
| Biologische Arzneimittel (Biologika, Biosimilars, Impfstoffe und Blutprodukte) | ||
| Spezialpharmazeutika | ||
| Zell- und Gentherapien | ||
| Veterinärpharmazeutika | ||
| Sonstige pharmazeutische Produkte | ||
| Nach Sendungsfluss | Inlandssendungen | |
| Internationale Sendungen | ||
| Nach Region | Nordrhein-Westfalen | |
| Bayern | ||
| Baden-Württemberg | ||
| Übrige Bundesländer | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die pharmazeutische Kühlketten-Luftlogistik in Deutschland bis 2031 erreichen?
Der Sektor wird voraussichtlich bis 2031 einen Wert von 2,23 Milliarden USD erreichen, ausgehend von 1,57 Milliarden USD im Jahr 2026, bei einer CAGR von 7,26 %.
Welche Temperaturanforderung hat die größte Bedeutung in der pharmazeutischen Luftfracht Deutschlands?
Gekühlte Sendungen hielten im Jahr 2025 einen Anteil von 48,12 % am Umsatz nach Temperaturbereich, gestützt durch Biologika, Biosimilars und konventionelle Impfstoffe.
Welche pharmazeutischen Produkte erzeugen die schnellste Nachfrage nach spezialisierten Lufttransporten?
Zell- und Gentherapien werden voraussichtlich bis 2031 mit einer CAGR von 13,38 % wachsen, da sie kryogene Handhabung und Identitätsnachweiskontrollen erfordern.
Warum ist Frankfurt für die pharmazeutische Kühlkettenlogistik wichtig?
Frankfurt wickelte im Jahr 2025 jährlich 200.000 Tonnen pharmazeutischer und medizinischer Fracht ab und verband 275 Ziele in 91 Ländern.
Welcher Sendungsfluss erzeugt die größte Umsatzbasis in Deutschland?
Inlandssendungen hielten im Jahr 2025 einen Anteil von 64,01 % am Umsatz, da importierte Biologika eine zertifizierte Verteilung über Großhändler, Apotheken und Krankenhäuser erfordern.
Welche betrieblichen Einschränkungen betreffen Anbieter von temperaturkontrollierter pharmazeutischer Luftfracht?
Hoher Energieverbrauch, Mangel an GDP-zertifiziertem Personal, Preiswettbewerb auf Standard-Kühlrouten und begrenzte medizinische Drohnenkorridore schränken die Serviceerweiterung ein.
Seite zuletzt aktualisiert am:



