
Tamaño y Participación del Mercado de Logística Aérea de Cadena de Frío Farmacéutica en Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
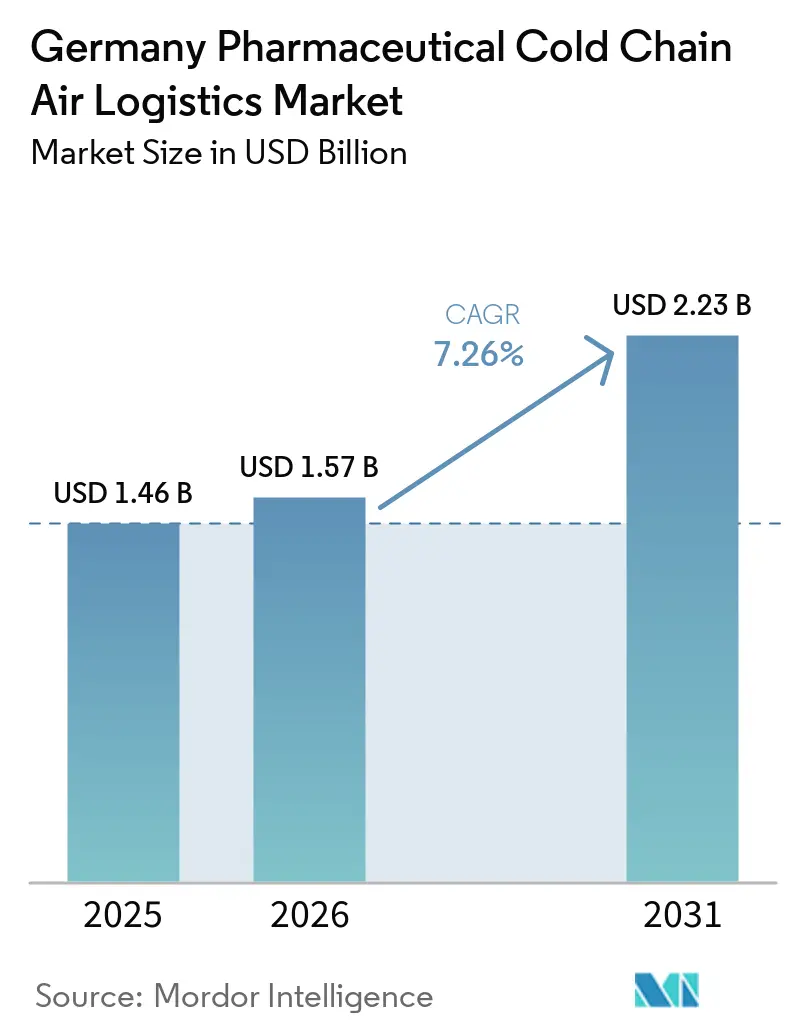
| Tamaño del mercado en el año base (2025) | 1.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.23 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.26 % |
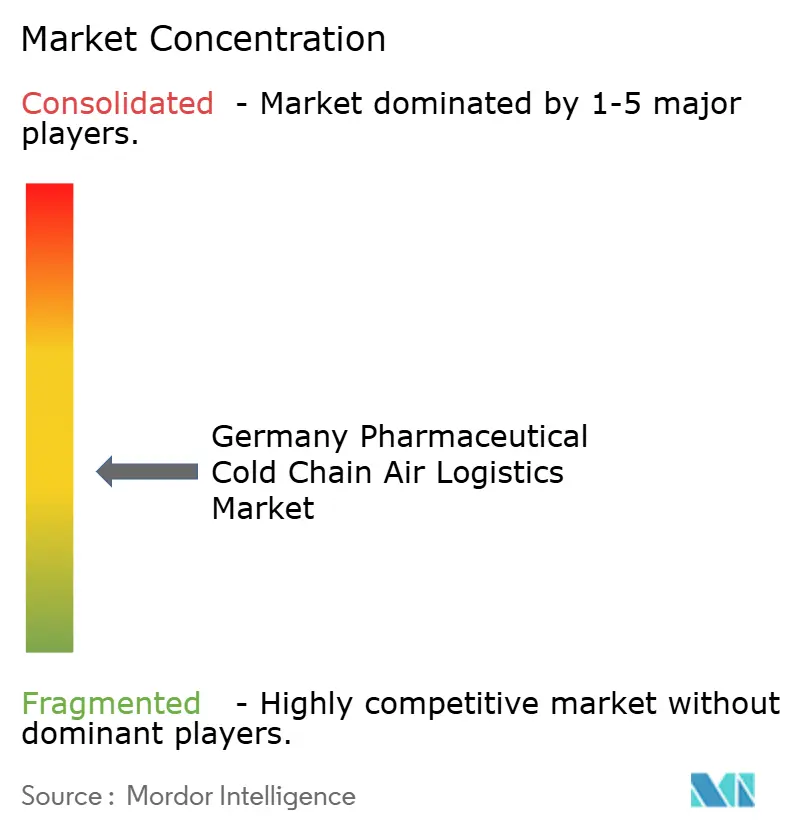
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Logística Aérea de Cadena de Frío Farmacéutica en Alemania por Mordor Intelligence
El tamaño del mercado de logística aérea de cadena de frío farmacéutica en Alemania fue valorado en 1,46 mil millones de USD en 2025 y se proyecta que se expanda desde 1,57 mil millones de USD en 2026 hasta 2,23 mil millones de USD en 2031, registrando una CAGR del 7,26% entre 2026 y 2031.
Los biológicos, biosimilares, vacunas y terapias avanzadas requieren control de temperatura validado durante todo el tránsito, lo que respalda la demanda de servicios aéreos especializados. Fráncfort es central para esta actividad porque maneja 200.000 toneladas de flete farmacéutico y de atención médica al año y conecta 275 destinos en 91 países. La concentración de 10 de los 20 mayores productores farmacéuticos del mundo cerca de la región Fráncfort Rin-Meno fortalece la densidad de los corredores de envíos de alto valor. El mercado de logística aérea de cadena de frío farmacéutica en Alemania también se beneficia de la conversión de terapias avanzadas en fase clínica en requisitos de distribución comercial recurrentes. La inversión sanitaria planificada de DHL de 2.000 millones de EUR (2,35 mil millones de USD) y la modernización del centro de Fráncfort de Lufthansa Cargo de 600 millones de EUR (705,78 mil millones de USD) muestran que los principales proveedores están ampliando la capacidad para esta demanda especializada.
Conclusiones Clave del Informe
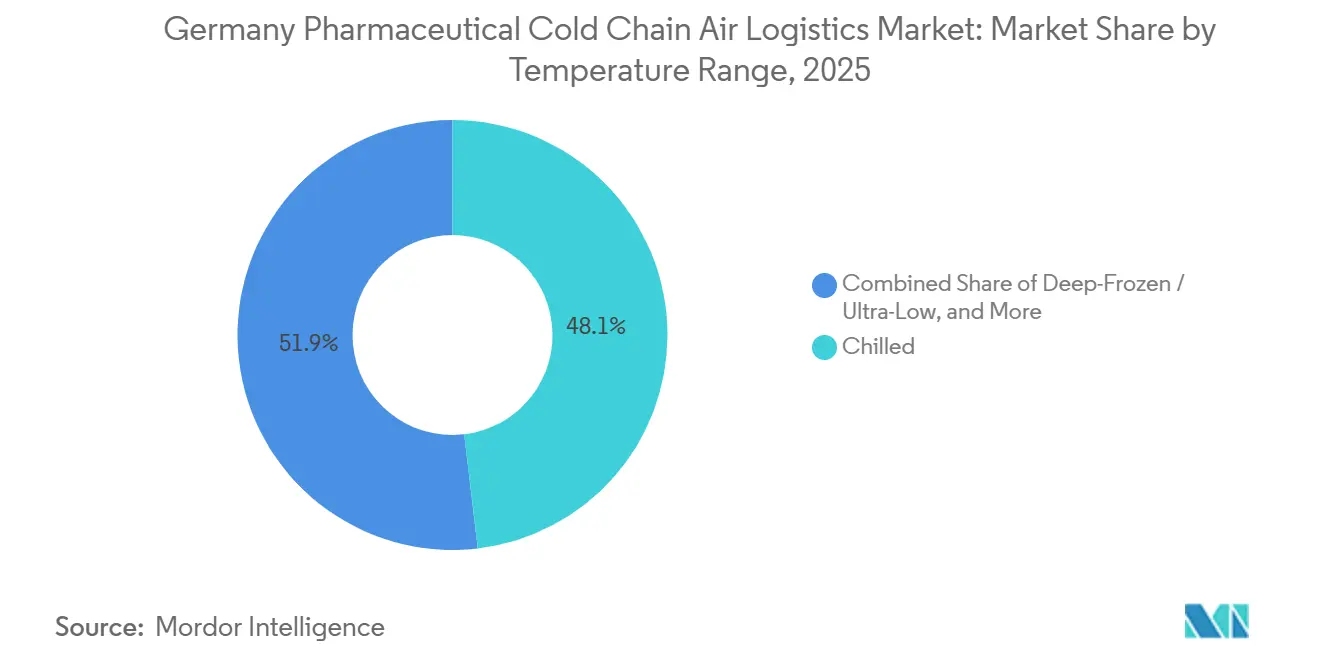
- Por rango de temperatura, los envíos refrigerados representaron el 48,12% de la participación del mercado de logística aérea de cadena de frío farmacéutica en Alemania en 2025, mientras que se prevé que los envíos ultracongelados y ultra-bajos crezcan a una CAGR del 11,24% hasta 2031.
- Por tipo de producto farmacéutico, los productos farmacéuticos biológicos representaron el 41,23% del tamaño del mercado de logística aérea de cadena de frío farmacéutica en Alemania en 2025, mientras que se proyecta que las terapias celulares y génicas se expandan a una CAGR del 13,38% hasta 2031.
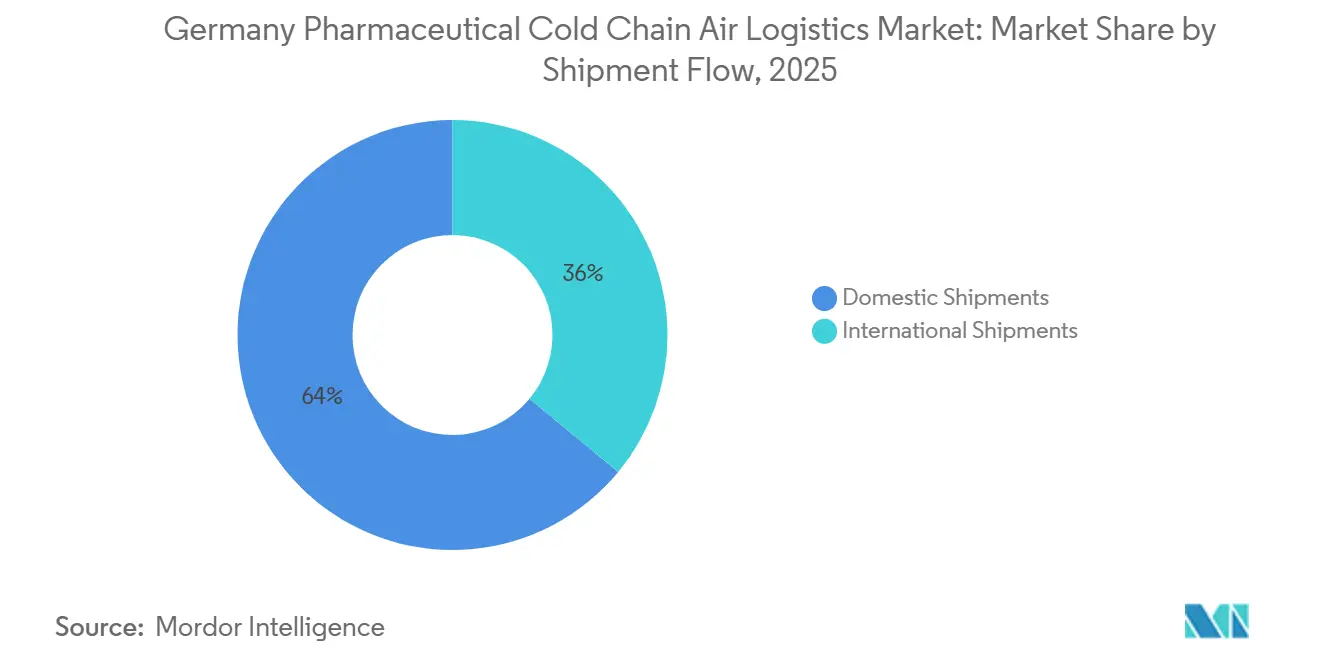
- Por flujo de envío, los envíos domésticos representaron el 64,01% de la participación del mercado de logística aérea de cadena de frío farmacéutica en Alemania en 2025, mientras que se prevé que los envíos internacionales avancen a una CAGR del 8,53% hasta 2031.
- Por región, Renania del Norte-Westfalia representó el 34,29% del tamaño del mercado de logística aérea de cadena de frío farmacéutica en Alemania en 2025, mientras que se prevé que Baviera crezca a una CAGR del 8,62% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Aérea de Cadena de Frío Farmacéutica en Alemania
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Biológicos y Biosimilares | +2.0% | Nacional, con la mayor densidad en Renania del Norte-Westfalia, Baviera y Hesse | Corto plazo (≤ 2 años) |
| Alemania como Centro de Distribución Farmacéutica de Europa Central | +1.7% | Nacional, centrado en la infraestructura de Fráncfort Rin-Meno | Mediano plazo (2-4 años) |
| Actividad de Ensayos Clínicos de Terapias Celulares y Génicas | +1.3% | Nacional, con actividad en Múnich, Berlín y Colonia | Corto plazo (≤ 2 años) |
| Entrega Directa al Paciente de Biológicos Complejos | +1.0% | Nacional, con ganancias de densidad tempranas en Renania del Norte-Westfalia y Baviera | Mediano plazo (2-4 años) |
| Producción Creciente de mRNA y Terapias Avanzadas | +0.8% | Hesse, Halle, Baviera y Heidelberg | Mediano plazo (2-4 años) |
| Inversión en Redes de Carga Aérea y Expansión de Centros Farmacéuticos | +0.5% | Fráncfort, Múnich y Düsseldorf | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Biológicos y Biosimilares
El marco de sustitución de biosimilares a nivel de farmacia en Alemania se amplió a partir de 2025 y trasladó los biológicos establecidos a los canales de farmacia minorista.[1]Agencia Europea de Medicamentos, "Directrices sobre Buenas Prácticas de Distribución de Medicamentos de Uso Humano," Directrices Científicas de la EMA, ema.europa.eu Este cambio creó rutas de entrega adicionales conformes con las Buenas Prácticas de Distribución (BPD) que los operadores más pequeños podrían no ser capaces de gestionar internamente. La red de seguros de salud estatutarios de Alemania incluía 19.000 farmacias, cada una de las cuales representa un destino potencial cuando los biológicos pasan a la dispensación ambulatoria. Los fabricantes aumentaron los envíos entrantes a través de Fráncfort anticipándose a la demanda relacionada con la sustitución, favoreciendo a los proveedores con capacidad farmacéutica dedicada. Los anticuerpos monoclonales, los factores de crecimiento y los análogos de insulina necesitan un manejo continuo a 2-8 °C incluso cuando la entrada de biosimilares reduce los precios unitarios. El mercado de logística aérea de cadena de frío farmacéutica en Alemania, por tanto, gana demanda tanto en la etapa de importación como en la etapa de entrega a farmacia.
Alemania como Centro de Distribución Farmacéutica de Europa Central
El Aeropuerto de Fráncfort manejó 200.000 toneladas de flete farmacéutico y de atención médica anualmente a través de 22.000 m² de espacio de carga con temperatura controlada en 2025. De esta área, 14.000 m² estaban específicamente configurados para el manejo farmacéutico. El sitio era atendido por 83 aerolíneas y conectaba 275 destinos en 91 países. Su ubicación cerca de BioNTech, Merck y Boehringer Ingelheim respalda salidas diarias de cadena de frío en lugar de calendarios de consolidación semanales. Fráncfort se unió a Pharma.Aero como miembro de pleno derecho en diciembre de 2025, lo que formalizó su participación en los estándares de carga aérea farmacéutica. Múnich y Düsseldorf proporcionan puertas de entrada farmacéuticas adicionales, dando a Baviera y Renania del Norte-Westfalia acceso paralelo a las rutas de exportación.
Actividad de Ensayos Clínicos de Terapias Celulares y Génicas
Los ensayos de terapias celulares y génicas en Alemania requieren transporte criogénico, registros de cadena de identidad y ventanas de entrega de menos de 24 horas[2]Agencia Europea de Medicamentos, "Directrices Multidisciplinares: Terapia Génica," Directrices Científicas de la EMA, ema.europa.eu. Estos requisitos se aplican a las preparaciones autólogas de CAR-T, los lotes de vectores lentivirales y los productos de células madre hematopoyéticas. El Instituto Paul Ehrlich aplica requisitos de liberación de lotes por persona cualificada y trazabilidad a nivel de lote a los medicamentos de terapia avanzada. Estas condiciones diferencian los envíos de terapias avanzadas del flete aéreo farmacéutico convencional. La evaluación de beneficios del G-BA para exagamglogene autotemcel en julio de 2025 estableció el reembolso comercial, trasladando parte de la demanda de logística criogénica de los ensayos al uso comercial. La base de ensayos clínicos de Alemania respalda una demanda recurrente para el segmento premium del mercado de logística aérea de cadena de frío farmacéutica en Alemania.
Entrega Directa al Paciente de Biológicos Complejos
Los programas de entrega directa al paciente para tratamientos de hemofilia, medicamentos para la esclerosis múltiple y biológicos oncológicos requieren un movimiento trazable de cadena de frío desde la importación hasta la entrega. La infraestructura de prescripción digital de Alemania se amplió bajo la Ley de Digitalización para la Salud (Digitalisierungsgesetz für Gesundheit) en 2025, fortaleciendo la conexión entre los prescriptores y las farmacias especializadas. El modelo de servicio requiere una cadena validada de 2-8 °C desde la farmacia especializada hasta el punto de administración. Las redes de paquetería estándar no pueden cumplir este requisito. Las ventanas de entrega son estrechas y los operadores deben mantener capacidad aérea de contingencia para los productos entrantes. Estas demandas favorecen a los proveedores que combinan el flete aéreo internacional con la entrega local certificada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Energía para Instalaciones y Equipos Refrigerados | -1.5% | Nacional, especialmente en los clústeres industriales de Renania del Norte-Westfalia, Hesse y Baviera | Corto plazo (≤ 2 años) |
| Escasez de Conductores Certificados en BPD y Técnicos de Cadena de Frío | -1.2% | Nacional, especialmente en los corredores de Fráncfort, Múnich y Düsseldorf | Mediano plazo (2-4 años) |
| Competencia de Precios Transfronteriza de Proveedores de Europa del Este | -0.8% | Alemania oriental y corredor DACH, especialmente en los segmentos refrigerados estándar | Mediano plazo (2-4 años) |
| Corredores de Drones de Grado Médico Limitados para Entregas de Tiempo Crítico | -0.4% | Nacional, con el mayor efecto en áreas rurales y periurbanas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Energía para Instalaciones y Equipos Refrigerados
Alemania se mantuvo entre los mercados de electricidad industrial con precios más altos de la Unión Europea hasta 2025.[3]Eurostat, "Precios de la Electricidad para Consumidores No Domésticos," Oficina Estadística de la Comisión Europea, ec.europa.eu El gasto en energía en los sitios de almacenamiento en frío representó entre el 25% y el 40% de los costos operativos, en comparación con menos del 5% para los almacenes de temperatura ambiente. El Reglamento revisado de la UE sobre gases fluorados requiere una reducción gradual de los refrigerantes con alto potencial de calentamiento global. Esto aumenta las necesidades de inversión en sistemas en cascada de dióxido de carbono y amoníaco. Se necesitan equipos separados, redundancia y calibración para las zonas de 2-8 °C, -20 °C y -70 °C. Estos costos ejercen presión sobre los operadores medianos que no pueden distribuir la cobertura energética y las actualizaciones de cumplimiento en grandes redes nacionales.
Escasez de Conductores Certificados en BPD y Técnicos de Cadena de Frío
Los roles en la cadena de frío farmacéutica requieren el cumplimiento de las Directrices de la UE sobre Buenas Prácticas de Distribución, lo que añade cualificaciones más allá de la licencia de transporte estándar. La IRU informó de 2,9 millones de puestos de conductor de camión sin cubrir en 18 mercados en 2025. Europa tenía una tasa de escasez del 13%, equivalente a 502.000 puestos sin cubrir.[4]Unión Internacional de Transporte por Carretera, "Informe Global de Escasez de Conductores 2025," Informe de Inteligencia de la IRU, iru.org La certificación en BPD, las credenciales ADR y los documentos de manejo de terapias avanzadas amplían la preparación de semanas a meses más allá de la licencia general de transporte de mercancías. La fuerza laboral de conductores de Alemania es de mayor edad, y las jubilaciones proyectadas superan el flujo de formación hasta finales de la década. El crecimiento salarial y los programas de formación ofrecen un alivio limitado a corto plazo en los corredores de Fráncfort, Múnich y Düsseldorf.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Rango de Temperatura: Los Envíos Refrigerados Proporcionan la Base de Ingresos Mientras la Carga Criogénica se Expande
Los envíos refrigerados representaron el 48,12% de los ingresos por rango de temperatura en 2025, siendo la mayor parte de la participación del mercado de logística aérea de cadena de frío farmacéutica en Alemania por rango de temperatura. Los anticuerpos monoclonales, los biosimilares y las vacunas convencionales respaldan esta posición porque se mueven bajo condiciones estándar de cadena de frío a través de los corredores aéreos de Fráncfort. Las terapias celulares y génicas y los productos basados en mRNA necesitan manejo criogénico, lo que respalda la demanda de servicios ultracongelados y ultra-bajos. DHL amplió su campus de Florstadt en mayo de 2025 con un cuarto almacén, llevando la capacidad total a 100.000 m² y añadiendo capacidad hasta -70 °C. La inversión posicionó el sitio para volúmenes comerciales de terapias avanzadas. Los transportistas también ampliaron el embalaje activo y pasivo de 2-8 °C en rutas frecuentes, respaldando el papel del segmento refrigerado como base de ingresos.
Se prevé que los envíos ultracongelados y ultra-bajos registren una CAGR del 11,24% de 2026 a 2031, la tasa de crecimiento más rápida entre los rangos de temperatura. Los envíos congelados sirven a vacunas, productos de insulina y medicamentos biológicos con requisitos de estabilidad de rango medio. Estos productos respaldan una participación establecida porque sus procedimientos de manejo ya están bien definidos. Los envíos de temperatura ambiente siguen siendo una parte menor del flete aéreo farmacéutico. Incluyen principalmente medicamentos de marca de tiempo crítico donde la velocidad justifica el costo del transporte aéreo incluso sin refrigeración activa. Se espera que la combinación de temperaturas se mueva hacia requisitos más fríos hasta 2031. Este cambio sigue el movimiento de las terapias avanzadas desde los ensayos clínicos hacia la dispensación rutinaria. Se espera que los envíos congelados y de temperatura ambiente pierdan participación gradualmente a medida que crecen las necesidades de cadena de frío más profunda. El mercado de logística aérea de cadena de frío farmacéutica en Alemania requiere que los proveedores mantengan varias zonas de temperatura validadas en lugar de depender de una única oferta refrigerada.


Por Tipo de Producto Farmacéutico: Los Biológicos Mantienen los Ingresos Mientras las Terapias Celulares y Génicas Crecen Más Rápido
Los productos farmacéuticos biológicos representaron el 41,23% de los ingresos por tipo de producto en 2025, representando la mayor participación del tamaño del mercado de logística aérea de cadena de frío farmacéutica en Alemania por tipo de producto farmacéutico. Esta categoría incluye biológicos, biosimilares, vacunas y productos derivados de la sangre. Los requisitos de sustitución a nivel de farmacia desde 2025 ampliaron las rutas calificadas en BPD para los biológicos establecidos. Estos productos pueden no recibir precios de innovador, pero sus requisitos de temperatura validados permanecen sin cambios. La evaluación del G-BA de exagamglogene autotemcel en julio de 2025 respaldó las vías de reembolso comercial para las terapias celulares y génicas. Esto convierte las necesidades de logística clínica en demanda permanente de flete aéreo comercial. Las directrices de la EMA requieren manejo criogénico, controles de cadena de identidad y supervisión de persona cualificada para las terapias avanzadas.
Se prevé que las terapias celulares y génicas crezcan a una CAGR del 13,38% de 2026 a 2031, la tasa más alta entre los tipos de productos farmacéuticos. Los productos farmacéuticos de especialidad mantienen un papel importante a través de los biológicos oncológicos y los medicamentos para enfermedades raras que ingresan a Alemania bajo programas de importación para pacientes nominados. Estos flujos utilizan el flete aéreo internacional porque deben llegar a los pacientes en condiciones de entrega controladas. Los productos farmacéuticos de molécula pequeña incluyen productos de marca, genéricos y de venta libre. Representan altos volúmenes unitarios pero tienen menores ingresos por envío y enfrentan competencia de las opciones por carretera. Los productos farmacéuticos veterinarios son una categoría regulada más pequeña, con biológicos para el ganado que requieren cada vez más control de temperatura. Se espera que la combinación de productos se incline hacia las terapias avanzadas y los biológicos de especialidad hasta 2031. Esto respalda mayores ingresos por kilogramo de flete aéreo. La industria de logística aérea de cadena de frío farmacéutica en Alemania depende de la capacidad de atender tanto los biológicos de alto volumen como los envíos de terapias avanzadas más pequeños y altamente controlados.
Por Flujo de Envío: La Distribución Doméstica Mantiene la Escala Mientras la Carga Internacional Respalda el Crecimiento
Los envíos domésticos representaron el 64,01% de los ingresos totales en 2025, representando la mayor parte del tamaño del mercado de logística aérea de cadena de frío farmacéutica en Alemania por flujo de envío. Los biológicos importados por vía aérea se distribuyen a través de mayoristas certificados, farmacias especializadas y proveedores de logística hospitalaria en los 16 estados federales. El segmento tiene una amplia base de volumen porque los medicamentos importados deben moverse desde las puertas de entrada aeroportuarias hasta los destinos de atención médica en todo el país. Los transportistas por carretera conformes con BPD compiten en los corredores refrigerados estándar, lo que limita el crecimiento del margen. Los operadores domésticos siguen siendo importantes donde es necesaria la entrega validada de última milla. El mercado de logística aérea de cadena de frío farmacéutica en Alemania, por tanto, combina el suministro entrante por vía aérea con la distribución doméstica certificada. El alto volumen doméstico proporciona una base de ingresos estable. También respalda a los proveedores que pueden coordinar el manejo aeroportuario y la entrega local bajo un único sistema de calidad.
Se prevé que los envíos internacionales crezcan a una CAGR del 8,53% de 2026 a 2031. Los fabricantes alemanes están ampliando las rutas de exportación de biológicos y productos de mRNA hacia América del Norte, Asia y Oriente Medio a través de Fráncfort. Kuehne+Nagel añadió una ruta Fráncfort-Atlanta a su red Cool Corridor utilizando un carguero Boeing 747-8. Los corredores internacionales transportan menores volúmenes que la distribución doméstica pero producen mayores márgenes. La capacidad aérea dedicada y las alternativas limitadas para los biológicos de tiempo crítico y las terapias avanzadas respaldan esos márgenes. Los proveedores que combinan el flete aéreo global, el manejo farmacéutico en aeropuertos y la entrega doméstica certificada pueden participar en ambos flujos. Los proveedores exclusivamente domésticos y los exclusivamente aéreos enfrentan exposición a medida que el crecimiento de mayor valor se desplaza hacia los corredores de exportación. La industria de logística aérea de cadena de frío farmacéutica en Alemania, en consecuencia, recompensa las redes de servicios integrados.
Análisis Geográfico
La participación del 34,29% de Renania del Norte-Westfalia en los ingresos de 2025 la convirtió en el componente regional líder del mercado de logística aérea de cadena de frío farmacéutica en Alemania. Los biológicos importados despachados en Fráncfort o Düsseldorf se incorporan a una densa red de mayoristas y farmacias especializadas en el estado. El Aeropuerto Internacional de Düsseldorf sirve como puerta de entrada secundaria para los envíos de Renania del Norte-Westfalia. Su papel reduce la dependencia operativa de Fráncfort para el tráfico de importación y exportación del estado. El corredor Rin-Ruhr cuenta con muchos operadores mayoristas calificados en BPD con almacenes de múltiples temperaturas y flotas dedicadas de cadena de frío. Esta infraestructura respalda la entrega validada de última milla para los medicamentos importados por vía aérea. Los sistemas de hospitales universitarios en Colonia, Düsseldorf y Aquisgrán también respaldan volúmenes regulares de adquisición de atención médica. Estos factores preservan la posición líder del estado incluso cuando otras regiones se expanden más rápido.
Se prevé que Baviera crezca a una CAGR del 8,62% hasta 2031, la tasa regional más alta en el mercado de logística aérea de cadena de frío farmacéutica en Alemania. El clúster de ciencias de la vida de Múnich y la actividad de CDMO biofarmacéutico crean requisitos de flete criogénico saliente. La capacidad de producción de mRNA de Wacker Chemie respalda esta especialización regional. El Aeropuerto de Múnich cuenta con manejo farmacéutico certificado a través de la red CEIV Pharma de Lufthansa Cargo. Esto da a los fabricantes con sede en Baviera acceso certificado al flete aéreo global sin una transferencia obligatoria por Fráncfort. Baden-Württemberg respalda una demanda regional estable a través de la actividad farmacéutica en torno a Heidelberg, Mannheim y Stuttgart. El estado también cuenta con aprobaciones tempranas para ensayos de logística de drones médicos para el transporte de muestras entre instalaciones.
El resto de los estados incluye Hesse, donde Fráncfort Rin-Meno proporciona la principal conexión de carga aérea farmacéutica del país. Fráncfort procesó 200.000 toneladas de flete farmacéutico en 2025, haciendo que la región sea esencial para la distribución nacional y los corredores de exportación. Hesse conecta los centros de fabricación en Alemania con las rutas farmacéuticas en los mercados globales. Sajonia y Berlín son ubicaciones emergentes a medida que la inversión en biotecnología se extiende a los estados federales del este. Los programas de infraestructura federal también respaldan el desarrollo de la logística farmacéutica en estas áreas. Estas regiones no igualan los volúmenes establecidos de Renania del Norte-Westfalia. Añaden diversificación geográfica a medida que se desarrolla nueva capacidad de producción. Esta combinación de centros establecidos y centros emergentes respalda la demanda en todo el mercado de logística aérea de cadena de frío farmacéutica en Alemania.
Panorama Competitivo
El mercado de logística aérea de cadena de frío farmacéutica en Alemania está moderadamente fragmentado. Un pequeño grupo de operadores globales controla la capacidad validada de múltiples temperaturas para el flete aéreo farmacéutico. Un grupo más amplio de empresas de nivel medio compite en costos para los envíos refrigerados estándar y la distribución doméstica. La certificación CEIV Pharma de la IATA, los sistemas de auditoría de BPD y el almacenamiento de múltiples zonas requieren inversiones que los operadores más pequeños no pueden replicar fácilmente. Esto crea una ventaja estructural para los operadores con redes nacionales e internacionales. Las alertas de temperatura en tiempo real, los sistemas de seguimiento y rastreo y la gestión automatizada de almacenes respaldan la diferenciación en los corredores de biológicos de alto valor. Estos sistemas fortalecen la retención de clientes donde se requieren registros de calidad y evidencia de temperatura. La competencia sigue siendo más fragmentada para los corredores refrigerados de productos básicos.
Los principales proveedores están persiguiendo la integración vertical a través de adquisiciones de mensajería especializada, ampliación de la capacidad de centros certificados y corredores aéreos farmacéuticos dedicados. DHL adquirió CRYOPDP en marzo de 2025, añadiendo un mensajero especializado que gestionó más de 600.000 envíos anuales para ensayos clínicos, biofarmacéutica y terapias celulares y génicas en 15 países. DHL acordó posteriormente adquirir SDS Rx en septiembre de 2025 para añadir capacidad de entrega especializada para clientes de productos farmacéuticos, salud del consumidor, salud animal y tecnología médica. UPS completó su adquisición de Frigo-Trans y B.P.L. GmbH en enero de 2025, añadiendo un almacén de seis zonas de temperatura con capacidad de criopreservación hasta -196 °C y reenvío de carga biofarmacéutica conforme con BPD desde Düsseldorf. Estos movimientos muestran cómo el mercado de logística aérea de cadena de frío farmacéutica en Alemania se está moviendo hacia servicios integrados desde el flete aeroportuario hasta la entrega especializada. También amplían la capacidad de los grandes operadores para gestionar terapias avanzadas y envíos de ensayos clínicos.
Lufthansa Cargo comenzó a operar la fase ALPHA de su proyecto LCCevo de 600 millones de EUR (705,78 millones de USD) en el Aeropuerto de Fráncfort en junio de 2026. La fase de 80.000 m² opera las 24 horas del día y añade flujos de carga automatizados y mejoras en el manejo farmacéutico. DHL Global Forwarding inauguró un centro de flete aéreo de 24.500 m² en Fráncfort en junio de 2025 con 54 muelles de cruce y una capacidad de manejo anual de 300.000 toneladas. Los proveedores conservan una oportunidad en la entrega criogénica de última milla de terapias avanzadas fuera de los principales centros urbanos. La logística integrada directa al paciente para biológicos crónicos también sigue siendo un área de necesidad de servicio no satisfecha. Los marcos de certificación y cumplimiento siguen siendo barreras prácticas de entrada en los corredores de mayor valor.
Líderes de la Industria de Logística Aérea de Cadena de Frío Farmacéutica en Alemania
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
GEODIS
-
Lufthansa Cargo AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Lufthansa Cargo puso en servicio la fase de construcción ALPHA de su proyecto de infraestructura LCCevo de 600 millones de EUR (705,78 millones de USD) en el Aeropuerto de Fráncfort, la primera y más crítica sección de un programa para transformar el Centro de Carga de Lufthansa en el centro de carga aérea más moderno de Europa para 2030. La fase ALPHA abarca 80.000 m² y entró en servicio operativo las 24 horas con flujos de carga automatizados y mejoras en el manejo farmacéutico.
- Febrero de 2026: DHL Group lanzó una Red de Cadena de Frío de Flete Aéreo Dedicada ampliada que conecta más de 30 centros de aviación conformes con BPD a nivel mundial. La ruta inaugural Bruselas-Cincinnati opera en un carguero Boeing 777 dedicado, con rutas europeas, de Oriente Medio, asiáticas y latinoamericanas adicionales planificadas para biológicos, vacunas y terapias celulares y génicas.
- Septiembre de 2025: DHL Group acordó adquirir SDS Rx, un proveedor especializado que atiende la logística farmacéutica, de salud del consumidor, salud animal y tecnología médica, tras su anterior adquisición de CRYOPDP.
- Enero de 2025: UPS completó la adquisición de Frigo-Trans y B.P.L. GmbH, con sede en Alemania, añadiendo un almacén de seis zonas de temperatura que incluye criopreservación a -196 °C y reenvío de carga biofarmacéutica conforme con BPD desde Düsseldorf.


Alcance del Informe del Mercado de Logística Aérea de Cadena de Frío Farmacéutica en Alemania
| Refrigerado (0–5 °C) |
| Congelado (-18–0 °C) |
| Ambiente |
| Ultracongelado / Ultra-Bajo (Más de -20 °C) |
| Productos Farmacéuticos de Molécula Pequeña | Productos Farmacéuticos de Marca |
| Productos Farmacéuticos de Venta Libre (OTC) | |
| Productos Farmacéuticos Genéricos | |
| Productos Farmacéuticos Biológicos (Biológicos, Biosimilares, Vacunas y Medicamentos Derivados de la Sangre) | |
| Productos Farmacéuticos de Especialidad | |
| Terapias Celulares y Génicas | |
| Productos Farmacéuticos Veterinarios | |
| Otros Productos Farmacéuticos |
| Envíos Domésticos |
| Envíos Internacionales |
| Renania del Norte-Westfalia |
| Baviera (Bayern) |
| Baden-Württemberg |
| Resto de Estados |
| Por Rango de Temperatura | Refrigerado (0–5 °C) | |
| Congelado (-18–0 °C) | ||
| Ambiente | ||
| Ultracongelado / Ultra-Bajo (Más de -20 °C) | ||
| Por Tipo de Producto Farmacéutico | Productos Farmacéuticos de Molécula Pequeña | Productos Farmacéuticos de Marca |
| Productos Farmacéuticos de Venta Libre (OTC) | ||
| Productos Farmacéuticos Genéricos | ||
| Productos Farmacéuticos Biológicos (Biológicos, Biosimilares, Vacunas y Medicamentos Derivados de la Sangre) | ||
| Productos Farmacéuticos de Especialidad | ||
| Terapias Celulares y Génicas | ||
| Productos Farmacéuticos Veterinarios | ||
| Otros Productos Farmacéuticos | ||
| Por Flujo de Envío | Envíos Domésticos | |
| Envíos Internacionales | ||
| Por Región | Renania del Norte-Westfalia | |
| Baviera (Bayern) | ||
| Baden-Württemberg | ||
| Resto de Estados | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la logística aérea de cadena de frío farmacéutica en Alemania para 2031?
Se prevé que el sector alcance 2,23 mil millones de USD en 2031, desde 1,57 mil millones de USD en 2026, a una CAGR del 7,26%.
¿Qué requisito de temperatura tiene el mayor papel en el flete aéreo farmacéutico de Alemania?
Los envíos refrigerados representaron el 48,12% de los ingresos por rango de temperatura en 2025, respaldados por biológicos, biosimilares y vacunas convencionales.
¿Qué productos farmacéuticos están creando la demanda más rápida de transporte aéreo especializado?
Se prevé que las terapias celulares y génicas crezcan a una CAGR del 13,38% hasta 2031 porque requieren manejo criogénico y controles de cadena de identidad.
¿Por qué es importante Fráncfort para la logística de cadena de frío farmacéutica?
Fráncfort manejó 200.000 toneladas de flete farmacéutico y de atención médica anualmente y conectó 275 destinos en 91 países en 2025.
¿Qué flujo de envío genera la mayor base de ingresos en Alemania?
Los envíos domésticos representaron el 64,01% de los ingresos en 2025, ya que los biológicos importados requieren distribución certificada a través de mayoristas, farmacias y hospitales.
¿Qué restricciones operativas afectan a los proveedores de flete aéreo farmacéutico con temperatura controlada?
El alto consumo de energía, la escasez de personal certificado en BPD, la competencia de precios en las rutas refrigeradas estándar y los corredores limitados de drones médicos restringen la expansión del servicio.
Última actualización de la página el:



