
Taille et part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.46 Milliards de dollars |
| Taille du Marché (2026) | 1.57 Milliards de dollars |
| Taille du Marché (2031) | 2.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.26 % |
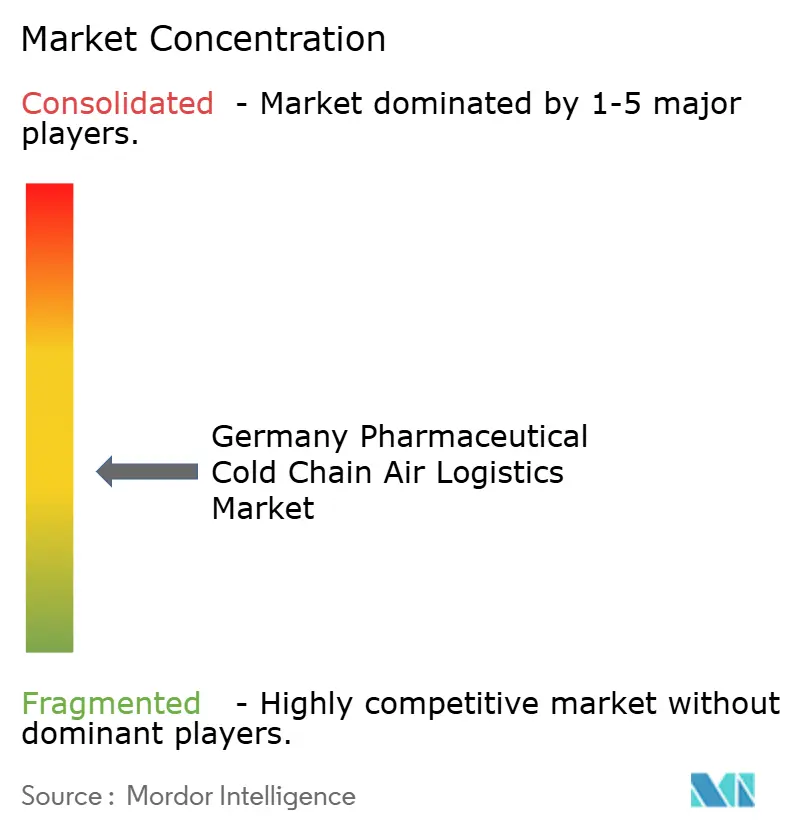
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne par Mordor Intelligence
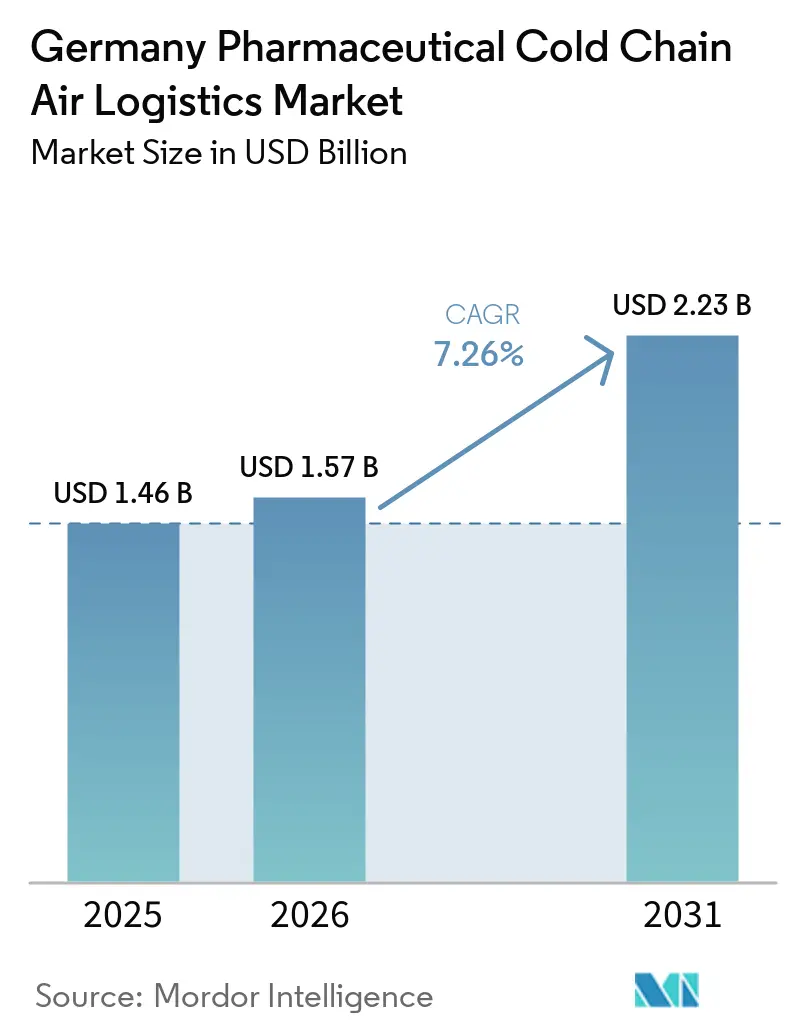
La taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne était évaluée à 1,46 milliard USD en 2025 et devrait s'étendre de 1,57 milliard USD en 2026 à 2,23 milliards USD d'ici 2031, enregistrant un CAGR de 7,26 % entre 2026 et 2031.
Les produits biologiques, les biosimilaires, les vaccins et les thérapies avancées nécessitent un contrôle de température validé tout au long du transit, ce qui soutient la demande de services aériens spécialisés. Francfort est au cœur de cette activité, car elle traite 200 000 tonnes de fret pharmaceutique et de santé par an et relie 275 destinations dans 91 pays. La concentration de 10 des 20 plus grands producteurs pharmaceutiques mondiaux à proximité de la région Francfort-Rhin-Main renforce la densité des couloirs d'expédition à haute valeur ajoutée. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne bénéficie également de la conversion des thérapies avancées en phase clinique en exigences de distribution commerciale récurrentes. L'investissement prévu de 2 milliards EUR (2,35 milliards USD) de DHL dans le secteur de la santé et la modernisation du hub de Francfort de Lufthansa Cargo pour 600 millions EUR (705,78 milliards USD) montrent que les principaux prestataires développent leurs capacités pour répondre à cette demande spécialisée.
Points clés du rapport
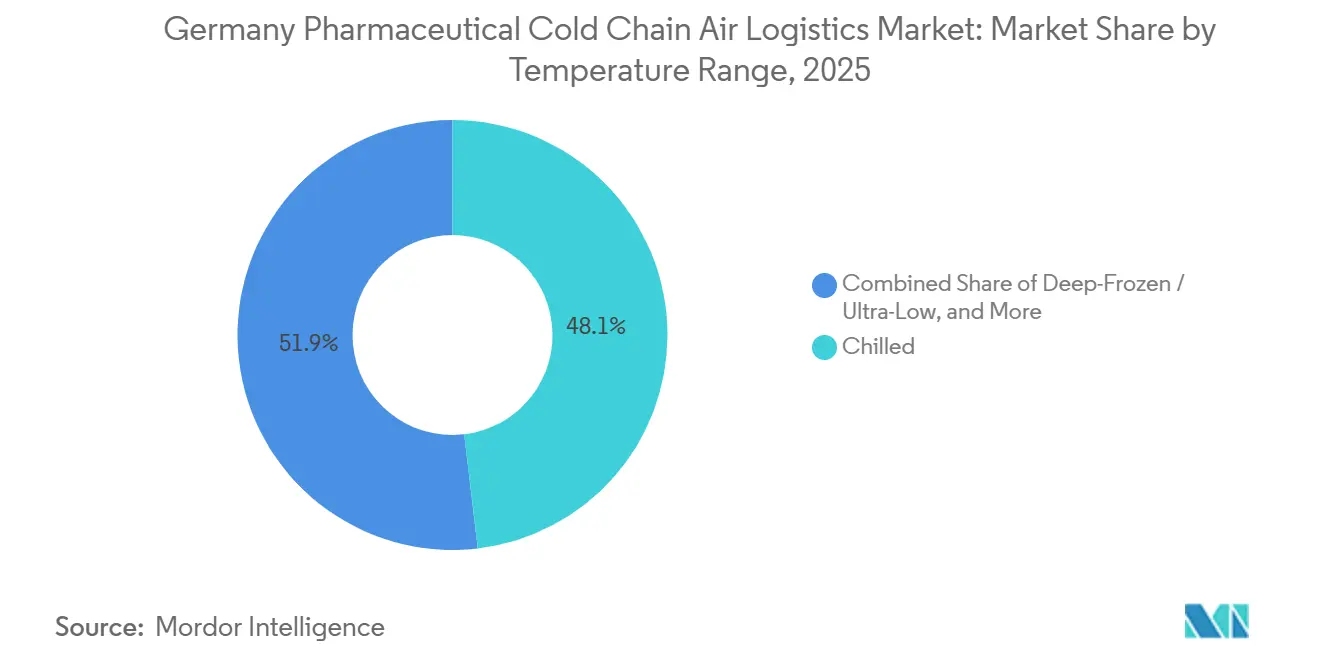
- Par plage de température, les expéditions réfrigérées détenaient 48,12 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne en 2025, tandis que les expéditions ultra-congelées et à ultra-basse température devraient croître à un CAGR de 11,24 % jusqu'en 2031.
- Par type de produit pharmaceutique, les produits pharmaceutiques biologiques détenaient 41,23 % de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne en 2025, tandis que les thérapies cellulaires et géniques devraient se développer à un CAGR de 13,38 % jusqu'en 2031.
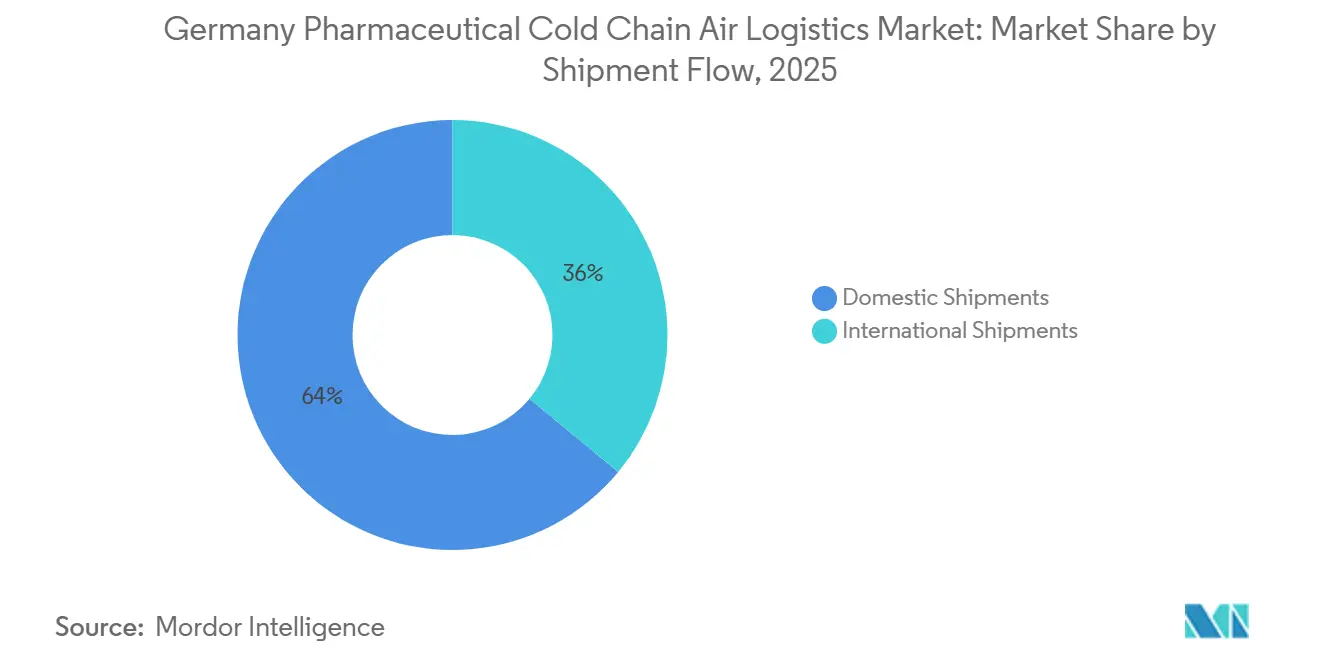
- Par flux d'expédition, les expéditions nationales détenaient 64,01 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne en 2025, tandis que les expéditions internationales devraient progresser à un CAGR de 8,53 % jusqu'en 2031.
- Par région, la Rhénanie-du-Nord-Westphalie détenait 34,29 % de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne en 2025, tandis que la Bavière devrait croître à un CAGR de 8,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Adoption des produits biologiques et biosimilaires | +2.0% | National, avec la plus forte densité en Rhénanie-du-Nord-Westphalie, en Bavière et en Hesse | Court terme (≤ 2 ans) |
| L'Allemagne en tant que hub de distribution pharmaceutique d'Europe centrale | +1.7% | National, centré sur l'infrastructure Francfort-Rhin-Main | Moyen terme (2-4 ans) |
| Activité des essais cliniques en thérapies cellulaires et géniques | +1.3% | National, avec une activité à Munich, Berlin et Cologne | Court terme (≤ 2 ans) |
| Livraison directe au patient de produits biologiques complexes | +1.0% | National, avec des gains de densité précoces en Rhénanie-du-Nord-Westphalie et en Bavière | Moyen terme (2-4 ans) |
| Production croissante d'ARNm et de thérapies avancées | +0.8% | Hesse, Halle, Bavière et Heidelberg | Moyen terme (2-4 ans) |
| Investissement dans le réseau de fret aérien et expansion des hubs pharmaceutiques | +0.5% | Francfort, Munich et Düsseldorf | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des produits biologiques et biosimilaires
Le cadre de substitution des biosimilaires au niveau des pharmacies en Allemagne s'est élargi à partir de 2025 et a orienté les produits biologiques établis vers les circuits des pharmacies de détail.[1]Agence européenne des médicaments, "Lignes directrices sur les bonnes pratiques de distribution des médicaments à usage humain," Lignes directrices scientifiques de l'EMA, ema.europa.eu Ce changement a créé des voies de livraison supplémentaires conformes aux bonnes pratiques de distribution (BPD) que les opérateurs de taille plus modeste pourraient ne pas être en mesure de gérer en interne. Le réseau d'assurance maladie légale en Allemagne comprenait 19 000 pharmacies, chacune représentant une destination potentielle lorsque les produits biologiques passent à la dispensation en ambulatoire. Les fabricants ont augmenté les expéditions entrantes via Francfort en prévision de la demande liée à la substitution, favorisant les prestataires disposant d'une capacité pharmaceutique dédiée. Les anticorps monoclonaux, les facteurs de croissance et les analogues de l'insuline nécessitent une manipulation continue à 2-8 °C même lorsque l'entrée des biosimilaires réduit les prix unitaires. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne gagne donc en demande à la fois au stade de l'importation et au stade de la livraison en pharmacie.
L'Allemagne en tant que hub de distribution pharmaceutique d'Europe centrale
L'aéroport de Francfort a traité 200 000 tonnes de fret pharmaceutique et de santé par an grâce à 22 000 m² d'espace de fret à température contrôlée en 2025. Sur cette superficie, 14 000 m² étaient spécifiquement configurés pour la manutention pharmaceutique. Le site était desservi par 83 compagnies aériennes et reliait 275 destinations dans 91 pays. Sa localisation à proximité de BioNTech, Merck et Boehringer Ingelheim soutient des départs quotidiens en chaîne du froid plutôt que des calendriers de consolidation hebdomadaires. Francfort a rejoint Pharma.Aero en tant que membre à part entière en décembre 2025, ce qui a formalisé sa participation aux normes de fret aérien pharmaceutique. Munich et Düsseldorf offrent des portes d'entrée pharmaceutiques supplémentaires, donnant à la Bavière et à la Rhénanie-du-Nord-Westphalie un accès parallèle aux routes d'exportation.
Activité des essais cliniques en thérapies cellulaires et géniques
Les essais de thérapies cellulaires et géniques en Allemagne nécessitent un transport cryogénique, des enregistrements de chaîne d'identité et des fenêtres de livraison inférieures à 24 heures[2]Agence européenne des médicaments, "Lignes directrices multidisciplinaires : Thérapie génique," Lignes directrices scientifiques de l'EMA, ema.europa.eu. Ces exigences s'appliquent aux préparations autologues de CAR-T, aux lots de vecteurs lentiviraux et aux produits de cellules souches hématopoïétiques. Le Paul Ehrlich Institut applique des exigences de libération de lots par une personne qualifiée et de traçabilité au niveau des lots aux médicaments de thérapie innovante. Ces conditions différencient les expéditions de thérapies avancées du fret aérien pharmaceutique conventionnel. L'évaluation du bénéfice par le G-BA de l'exagamglogène autotemcel en juillet 2025 a établi un remboursement commercial, transférant une partie de la demande logistique cryogénique des essais vers un usage commercial. La base d'essais cliniques en Allemagne soutient une demande récurrente pour le segment haut de gamme du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne.
Livraison directe au patient de produits biologiques complexes
Les programmes de livraison directe au patient pour les traitements de l'hémophilie, les médicaments contre la sclérose en plaques et les produits biologiques en oncologie nécessitent un mouvement traçable en chaîne du froid de l'importation jusqu'à la livraison. L'infrastructure de prescription numérique en Allemagne s'est développée dans le cadre du Digitalisierungsgesetz für Gesundheit en 2025, renforçant le lien entre les prescripteurs et les pharmacies spécialisées. Le modèle de service nécessite une chaîne validée à 2-8 °C depuis la pharmacie spécialisée jusqu'au point d'administration. Les réseaux de colis standard ne peuvent pas répondre à cette exigence. Les fenêtres de livraison sont étroites et les opérateurs doivent maintenir une capacité aérienne de contingence pour les produits entrants. Ces exigences favorisent les prestataires qui combinent le fret aérien international avec une livraison locale certifiée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts énergétiques élevés pour les installations et équipements réfrigérés | -1.5% | National, notamment dans les clusters industriels de Rhénanie-du-Nord-Westphalie, de Hesse et de Bavière | Court terme (≤ 2 ans) |
| Pénurie de chauffeurs certifiés BPD et de techniciens en chaîne du froid | -1.2% | National, notamment dans les corridors de Francfort, Munich et Düsseldorf | Moyen terme (2-4 ans) |
| Concurrence tarifaire transfrontalière des prestataires d'Europe de l'Est | -0.8% | Est de l'Allemagne et corridor DACH, notamment pour les segments réfrigérés standard | Moyen terme (2-4 ans) |
| Corridors de drones à usage médical limités pour les livraisons urgentes | -0.4% | National, avec le plus grand impact dans les zones rurales et périurbaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts énergétiques élevés pour les installations et équipements réfrigérés
L'Allemagne est restée parmi les marchés d'électricité industrielle les plus chers de l'Union européenne jusqu'en 2025.[3]Eurostat, "Prix de l'électricité pour les consommateurs non domestiques," Office statistique de la Commission européenne, ec.europa.eu Les dépenses énergétiques sur les sites de stockage frigorifique représentaient 25 à 40 % des coûts d'exploitation, contre moins de 5 % pour les entrepôts à température ambiante. Le règlement révisé de l'UE sur les gaz fluorés impose une réduction progressive des réfrigérants à fort potentiel de réchauffement climatique. Cela accroît les besoins d'investissement pour les systèmes en cascade au dioxyde de carbone et à l'ammoniac. Des équipements distincts, une redondance et un étalonnage sont nécessaires pour les zones à 2-8 °C, -20 °C et -70 °C. Ces coûts exercent une pression sur les opérateurs de taille intermédiaire qui ne peuvent pas répartir la couverture énergétique et les mises à niveau de conformité sur de grands réseaux nationaux.
Pénurie de chauffeurs certifiés BPD et de techniciens en chaîne du froid
Les rôles dans la chaîne du froid pharmaceutique nécessitent la conformité aux lignes directrices de l'UE sur les bonnes pratiques de distribution, ce qui ajoute des qualifications au-delà du permis de transport standard. L'IRU a signalé 2,9 millions de postes de chauffeurs de camion non pourvus dans 18 marchés en 2025. L'Europe affichait un taux de pénurie de 13 %, soit 502 000 postes non pourvus.[4]Union internationale des transports routiers, "Rapport mondial sur la pénurie de chauffeurs 2025," Note de veille IRU, iru.org La certification BPD, les accréditations ADR et les documents de manutention des thérapies avancées prolongent la préparation de quelques semaines à plusieurs mois au-delà du permis de transport général. La main-d'œuvre de chauffeurs en Allemagne est vieillissante, et les départs à la retraite prévus dépassent le vivier de formation jusqu'à la fin de la décennie. La hausse des salaires et les programmes de formation offrent un soulagement limité à court terme dans les corridors de Francfort, Munich et Düsseldorf.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plage de température : les expéditions réfrigérées constituent la base de revenus tandis que le fret cryogénique se développe
Les expéditions réfrigérées détenaient 48,12 % des revenus par plage de température en 2025, constituant la plus grande partie de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne par plage de température. Les anticorps monoclonaux, les biosimilaires et les vaccins conventionnels soutiennent cette position car ils transitent dans des conditions de chaîne du froid standard via les couloirs aériens de Francfort. Les thérapies cellulaires et géniques et les produits à base d'ARNm nécessitent une manutention cryogénique, ce qui soutient la demande de services ultra-congelés et à ultra-basse température. DHL a étendu son campus de Florstadt en mai 2025 avec un quatrième entrepôt, portant la capacité totale à 100 000 m² et ajoutant une capacité jusqu'à -70 °C. L'investissement a positionné le site pour les volumes commerciaux de thérapies avancées. Les transporteurs ont également étendu les emballages actifs et passifs à 2-8 °C sur les routes fréquentes, soutenant le rôle du segment réfrigéré en tant que base de revenus.
Les expéditions ultra-congelées et à ultra-basse température devraient enregistrer un CAGR de 11,24 % de 2026 à 2031, le taux de croissance le plus rapide parmi les plages de température. Les expéditions congelées servent les vaccins, les produits à base d'insuline et les médicaments biologiques avec des exigences de stabilité à mi-gamme. Ces produits soutiennent une part établie car leurs procédures de manutention sont déjà bien définies. Les expéditions à température ambiante restent une part plus modeste du fret aérien pharmaceutique. Elles comprennent principalement des médicaments de marque urgents pour lesquels la rapidité justifie le coût du transport aérien même sans refroidissement actif. La composition par température devrait évoluer vers des exigences plus froides d'ici 2031. Ce changement suit le passage des thérapies avancées des essais cliniques à la dispensation de routine. Les expéditions congelées et à température ambiante devraient perdre progressivement des parts à mesure que les besoins en chaîne du froid plus profonde augmentent. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne exige des prestataires qu'ils maintiennent plusieurs zones de température validées plutôt que de s'appuyer sur une seule offre réfrigérée.


Par type de produit pharmaceutique : les produits biologiques détiennent les revenus tandis que les thérapies cellulaires et géniques connaissent la croissance la plus rapide
Les produits pharmaceutiques biologiques détenaient 41,23 % des revenus par type de produit en 2025, représentant la plus grande part de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne par type de produit pharmaceutique. Cette catégorie comprend les produits biologiques, les biosimilaires, les vaccins et les produits dérivés du sang. Les exigences de substitution au niveau des pharmacies depuis 2025 ont élargi les voies qualifiées BPD pour les produits biologiques établis. Ces produits ne bénéficient peut-être plus des prix des médicaments innovants, mais leurs exigences de température validées restent inchangées. L'évaluation par le G-BA de l'exagamglogène autotemcel en juillet 2025 a soutenu les voies de remboursement commercial pour les thérapies cellulaires et géniques. Cela convertit les besoins logistiques cliniques en demande permanente de fret aérien commercial. Les lignes directrices de l'EMA exigent une manutention cryogénique, des contrôles de chaîne d'identité et une supervision par une personne qualifiée pour les thérapies avancées.
Les thérapies cellulaires et géniques devraient croître à un CAGR de 13,38 % de 2026 à 2031, le taux le plus élevé parmi les types de produits pharmaceutiques. Les produits pharmaceutiques de spécialité conservent un rôle important grâce aux produits biologiques en oncologie et aux médicaments pour maladies rares entrant en Allemagne dans le cadre de programmes d'importation pour patients nommés. Ces flux utilisent le fret aérien international car ils doivent atteindre les patients dans des conditions de livraison contrôlées. Les produits pharmaceutiques à petites molécules comprennent les produits de marque, génériques et en vente libre. Ils représentent des volumes unitaires élevés mais ont un revenu par expédition plus faible et font face à la concurrence des options routières. Les produits pharmaceutiques vétérinaires constituent une catégorie réglementée plus modeste, avec des produits biologiques pour le bétail nécessitant de plus en plus un contrôle de température. La composition des produits devrait s'orienter vers les thérapies avancées et les produits biologiques de spécialité d'ici 2031. Cela soutient un revenu plus élevé par kilogramme de fret aérien. Le secteur de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne dépend de la capacité à servir à la fois les produits biologiques à volume élevé et les expéditions de thérapies avancées plus petites et hautement contrôlées.
Par flux d'expédition : la distribution nationale maintient l'échelle tandis que le fret international soutient la croissance
Les expéditions nationales détenaient 64,01 % du chiffre d'affaires total en 2025, représentant la plus grande partie de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne par flux d'expédition. Les produits biologiques importés par voie aérienne sont distribués via des grossistes certifiés, des pharmacies spécialisées et des prestataires de logistique hospitalière dans les 16 États fédéraux. Le segment dispose d'une large base de volumes car les médicaments importés doivent transiter des portes d'entrée aéroportuaires vers les destinations de soins de santé à travers le pays. Les transporteurs routiers conformes aux BPD sont en concurrence sur les couloirs réfrigérés standard, ce qui limite la croissance des marges. Les opérateurs nationaux restent importants là où une livraison validée au dernier kilomètre est nécessaire. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne combine donc l'approvisionnement entrant par voie aérienne avec une distribution nationale certifiée. Le volume national élevé fournit une base de revenus stable. Il soutient également les prestataires capables de coordonner la manutention aéroportuaire et la livraison locale sous un seul système qualité.
Les expéditions internationales devraient croître à un CAGR de 8,53 % de 2026 à 2031. Les fabricants allemands développent des routes d'exportation pour les produits biologiques et les produits à base d'ARNm vers l'Amérique du Nord, l'Asie et le Moyen-Orient via Francfort. Kuehne+Nagel a ajouté une route Francfort-Atlanta à son réseau Cool Corridor en utilisant un avion cargo Boeing 747-8. Les couloirs internationaux transportent des volumes inférieurs à la distribution nationale mais génèrent des marges plus élevées. La capacité aérienne dédiée et les alternatives limitées pour les produits biologiques urgents et les thérapies avancées soutiennent ces marges. Les prestataires qui combinent le fret aérien mondial, la manutention pharmaceutique aéroportuaire et la livraison nationale certifiée peuvent participer aux deux flux. Les prestataires uniquement nationaux et uniquement aériens sont exposés à mesure que la croissance à plus haute valeur ajoutée se déplace vers les couloirs d'exportation. Le secteur de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne récompense donc les réseaux de services intégrés.
Analyse géographique
La part de 34,29 % de la Rhénanie-du-Nord-Westphalie dans les revenus de 2025 en a fait la principale composante régionale du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne. Les produits biologiques importés dédouanés à Francfort ou à Düsseldorf s'intègrent dans un réseau dense de grossistes et de pharmacies spécialisées dans l'État. L'aéroport international de Düsseldorf sert de porte d'entrée secondaire pour les expéditions de Rhénanie-du-Nord-Westphalie. Son rôle réduit la dépendance opérationnelle à Francfort pour le trafic d'importation et d'exportation de l'État. Le corridor Rhin-Ruhr compte de nombreux opérateurs de gros qualifiés BPD avec des entrepôts multi-températures et des flottes dédiées à la chaîne du froid. Cette infrastructure soutient la livraison certifiée au dernier kilomètre pour les médicaments importés par voie aérienne. Les systèmes hospitaliers universitaires de Cologne, Düsseldorf et Aix-la-Chapelle soutiennent également des volumes réguliers d'approvisionnement en soins de santé. Ces facteurs préservent la position de tête de l'État même si d'autres régions se développent plus rapidement.
La Bavière devrait croître à un CAGR de 8,62 % jusqu'en 2031, le taux régional le plus élevé du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne. Le cluster des sciences de la vie de Munich et l'activité des CDMO biopharmaceutiques créent des exigences de fret cryogénique sortant. La capacité de production d'ARNm de Wacker Chemie soutient cette spécialisation régionale. L'aéroport de Munich dispose d'une manutention pharmaceutique certifiée via le réseau CEIV Pharma de Lufthansa Cargo. Cela donne aux fabricants basés en Bavière un accès certifié au fret aérien mondial sans transfert obligatoire par Francfort. Le Bade-Wurtemberg soutient une demande régionale stable grâce à l'activité pharmaceutique autour de Heidelberg, Mannheim et Stuttgart. L'État dispose également d'approbations précoces pour des essais de logistique par drone médical pour le transport d'échantillons entre établissements.
Le reste des États comprend la Hesse, où le Francfort-Rhin-Main constitue la principale connexion de fret aérien pharmaceutique du pays. Francfort a traité 200 000 tonnes de fret pharmaceutique en 2025, rendant la région essentielle à la distribution nationale et aux couloirs d'exportation. La Hesse relie les centres de fabrication en Allemagne aux routes pharmaceutiques sur les marchés mondiaux. La Saxe et Berlin sont des sites émergents à mesure que les investissements en biotechnologie s'étendent aux États fédéraux de l'Est. Les programmes d'infrastructure fédéraux soutiennent également le développement de la logistique pharmaceutique dans ces zones. Ces régions n'atteignent pas les volumes établis de la Rhénanie-du-Nord-Westphalie. Elles ajoutent une diversification géographique à mesure que de nouvelles capacités de production se développent. Ce mélange de hubs établis et de centres émergents soutient la demande à travers le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne.
Paysage concurrentiel
Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne est modérément fragmenté. Un petit groupe d'opérateurs mondiaux contrôle la capacité multi-températures validée pour le fret aérien pharmaceutique. Un groupe plus large d'entreprises de niveau intermédiaire est en concurrence sur les coûts pour les expéditions réfrigérées standard et la distribution nationale. La certification CEIV Pharma de l'IATA, les systèmes d'audit BPD et l'entreposage multi-zones nécessitent des investissements que les opérateurs plus petits ne peuvent pas facilement reproduire. Cela crée un avantage structurel pour les opérateurs disposant de réseaux nationaux et internationaux. Les alertes de température en temps réel, les systèmes de suivi et de traçabilité, et la gestion automatisée des entrepôts soutiennent la différenciation sur les couloirs de produits biologiques à haute valeur ajoutée. Ces systèmes renforcent la fidélisation des clients là où des enregistrements de qualité et des preuves de température sont requis. La concurrence reste plus fragmentée pour les couloirs réfrigérés de base.
Les principaux prestataires poursuivent une intégration verticale par le biais d'acquisitions de coursiers spécialisés, d'une capacité de hub certifiée élargie et de couloirs aériens pharmaceutiques dédiés. DHL a acquis CRYOPDP en mars 2025, ajoutant un coursier spécialisé qui traitait plus de 600 000 expéditions annuelles pour les essais cliniques, la biopharmacie et les thérapies cellulaires et géniques dans 15 pays. DHL a ensuite accepté d'acquérir SDS Rx en septembre 2025 pour ajouter une capacité de livraison spécialisée pour les clients des secteurs pharmaceutique, santé grand public, santé animale et technologie médicale. UPS a finalisé l'acquisition de Frigo-Trans et B.P.L. GmbH en janvier 2025, ajoutant un entrepôt à six zones de température avec une capacité de cryoconservation jusqu'à -196 °C et une expédition de fret biopharma conforme aux BPD depuis Düsseldorf. Ces mouvements montrent comment le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne évolue vers des services intégrés allant du fret aérien aéroportuaire à la livraison spécialisée. Ils étendent également la capacité des grands opérateurs à gérer les thérapies avancées et les expéditions d'essais cliniques.
Lufthansa Cargo a commencé à exploiter la phase ALPHA de son projet LCCevo d'une valeur de 600 millions EUR (705,78 millions USD) à l'aéroport de Francfort en juin 2026. La phase de 80 000 m² fonctionne en continu et ajoute des flux de fret automatisés et des améliorations de la manutention pharmaceutique. DHL Global Forwarding a ouvert un hub de fret aérien de 24 500 m² à Francfort en juin 2025 avec 54 quais de transbordement et une capacité de manutention annuelle de 300 000 tonnes. Les prestataires conservent une opportunité dans la livraison cryogénique au dernier kilomètre de thérapies avancées en dehors des grands centres urbains. La logistique intégrée directe au patient pour les produits biologiques chroniques reste également un domaine de besoin de service non satisfait. Les cadres de certification et de conformité restent des barrières pratiques à l'entrée sur les couloirs à plus haute valeur ajoutée.
Leaders du secteur de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne
DHL Group
Kuehne+Nagel International AG
DSV A/S
GEODIS
Lufthansa Cargo AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Lufthansa Cargo a mis en service la phase de construction ALPHA de son projet d'infrastructure LCCevo d'une valeur de 600 millions EUR (705,78 millions USD) à l'aéroport de Francfort, la première et la plus critique d'un programme visant à transformer le Lufthansa Cargo Center en hub de fret aérien le plus moderne d'Europe d'ici 2030. La phase ALPHA s'étend sur 80 000 m² et est entrée en service opérationnel 24h/24 et 7j/7 avec des flux de fret automatisés et des améliorations de la manutention pharmaceutique.
- Février 2026 : DHL Group a lancé un réseau de chaîne du froid par fret aérien dédié élargi reliant plus de 30 hubs d'aviation conformes aux BPD dans le monde. La route inaugurale Bruxelles-Cincinnati opère sur un avion cargo Boeing 777 dédié, avec d'autres routes européennes, moyen-orientales, asiatiques et latino-américaines prévues pour les produits biologiques, les vaccins et les thérapies cellulaires et géniques.
- Septembre 2025 : DHL Group a accepté d'acquérir SDS Rx, un prestataire spécialisé au service de la logistique pharmaceutique, de la santé grand public, de la santé animale et de la technologie médicale, à la suite de son acquisition antérieure de CRYOPDP.
- Janvier 2025 : UPS a finalisé l'acquisition de Frigo-Trans et B.P.L. GmbH, basés en Allemagne, ajoutant un entrepôt à six zones de température incluant la cryoconservation à -196 °C et l'expédition de fret biopharma conforme aux BPD depuis Düsseldorf.


Périmètre du rapport sur le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne
| Réfrigéré (0–5 °C) |
| Congelé (-18–0 °C) |
| Ambiant |
| Ultra-congelé / Ultra-basse température (inférieur à -20 °C) |
| Produits pharmaceutiques à petites molécules | Produits pharmaceutiques de marque |
| Produits pharmaceutiques en vente libre (OTC) | |
| Produits pharmaceutiques génériques | |
| Produits pharmaceutiques biologiques (produits biologiques, biosimilaires, vaccins et médicaments dérivés du sang) | |
| Produits pharmaceutiques de spécialité | |
| Thérapies cellulaires et géniques | |
| Produits pharmaceutiques vétérinaires | |
| Autres produits pharmaceutiques |
| Expéditions nationales |
| Expéditions internationales |
| Rhénanie-du-Nord-Westphalie |
| Bavière (Bayern) |
| Bade-Wurtemberg |
| Reste des États |
| Par plage de température | Réfrigéré (0–5 °C) | |
| Congelé (-18–0 °C) | ||
| Ambiant | ||
| Ultra-congelé / Ultra-basse température (inférieur à -20 °C) | ||
| Par type de produit pharmaceutique | Produits pharmaceutiques à petites molécules | Produits pharmaceutiques de marque |
| Produits pharmaceutiques en vente libre (OTC) | ||
| Produits pharmaceutiques génériques | ||
| Produits pharmaceutiques biologiques (produits biologiques, biosimilaires, vaccins et médicaments dérivés du sang) | ||
| Produits pharmaceutiques de spécialité | ||
| Thérapies cellulaires et géniques | ||
| Produits pharmaceutiques vétérinaires | ||
| Autres produits pharmaceutiques | ||
| Par flux d'expédition | Expéditions nationales | |
| Expéditions internationales | ||
| Par région | Rhénanie-du-Nord-Westphalie | |
| Bavière (Bayern) | ||
| Bade-Wurtemberg | ||
| Reste des États | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de la logistique aérienne de la chaîne du froid pharmaceutique en Allemagne d'ici 2031 ?
Le secteur devrait atteindre 2,23 milliards USD d'ici 2031, contre 1,57 milliard USD en 2026, à un CAGR de 7,26 %.
Quelle exigence de température joue le rôle le plus important dans le fret aérien pharmaceutique en Allemagne ?
Les expéditions réfrigérées détenaient 48,12 % des revenus par plage de température en 2025, soutenues par les produits biologiques, les biosimilaires et les vaccins conventionnels.
Quels produits pharmaceutiques créent la demande la plus rapide pour le transport aérien spécialisé ?
Les thérapies cellulaires et géniques devraient croître à un CAGR de 13,38 % jusqu'en 2031 car elles nécessitent une manutention cryogénique et des contrôles de chaîne d'identité.
Pourquoi Francfort est-elle importante pour la logistique de la chaîne du froid pharmaceutique ?
Francfort a traité 200 000 tonnes de fret pharmaceutique et de santé par an et reliait 275 destinations dans 91 pays en 2025.
Quel flux d'expédition génère la plus grande base de revenus en Allemagne ?
Les expéditions nationales détenaient 64,01 % des revenus en 2025, car les produits biologiques importés nécessitent une distribution certifiée via des grossistes, des pharmacies et des hôpitaux.
Quelles contraintes opérationnelles affectent les prestataires de fret aérien pharmaceutique à température contrôlée ?
La consommation énergétique élevée, les pénuries de personnel certifié BPD, la concurrence tarifaire sur les routes réfrigérées standard et les corridors de drones médicaux limités freinent l'expansion des services.
Dernière mise à jour de la page le:



