
ドイツ水素燃料電池車市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
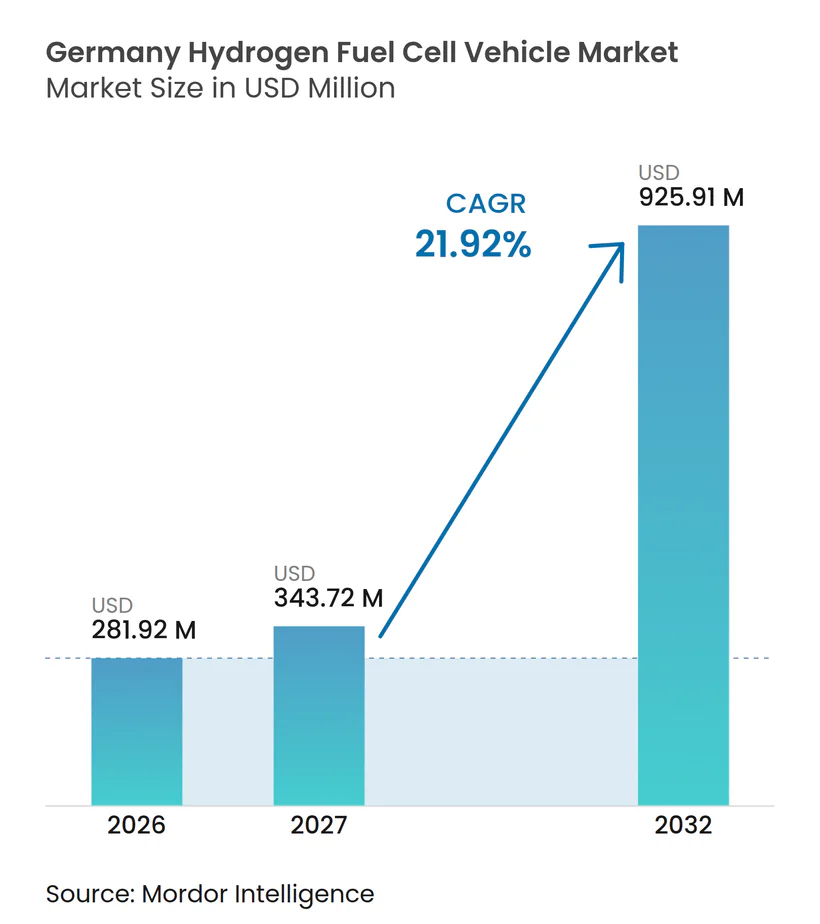
| 基準年の市場規模 (2026) | 281.92 百万米ドル |
| 市場規模 (2027) | 343.72 百万米ドル |
| 市場規模 (2032) | 925.91 百万米ドル |
| 成長率 (2027 - 2032) | 21.92 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ水素燃料電池車市場分析
ドイツ水素燃料電池車市場規模は2026年に2億8,192万米ドルと評価され、2027年の3億4,372万米ドルから2032年には9億2,591万米ドルへと成長し、2027年から2032年の期間においてCAGR 21.92%で拡大する見込みです。成長は商業輸送を中心に展開しており、貨物事業者がバッテリー航続距離と充電時間に制約のある長距離ルートに向けて水素パワートレインを評価しています。ドイツは大規模な商用車製造基盤と密度の高い貨物回廊を兼ね備え、国内車両メーカーによる早期コミットメントも見られます。EU CO2基準、連邦政府の支援、国内燃料電池開発が普及条件を強化しています。ドイツ水素燃料電池車市場は、車両の供給だけでは広範なフリート運用を支えられないため、給油インフラの整備にも依存しています。商業展開への協調的な道筋を模索する中で、車両メーカー、燃料供給業者、部品メーカー間のパートナーシップがますます重要になっています。
主要レポートのポイント
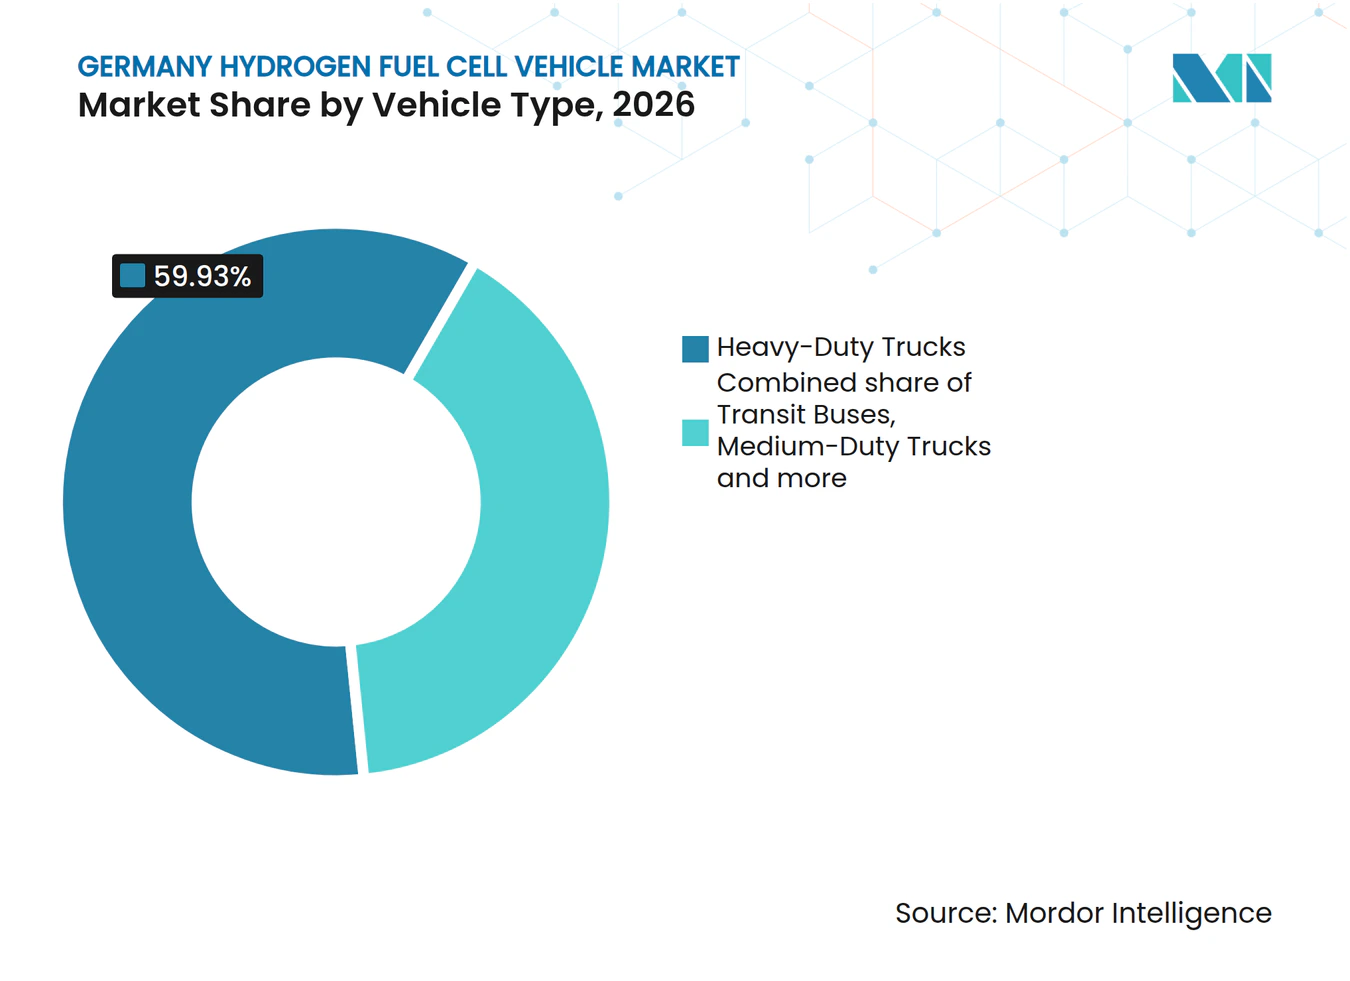
- 車両タイプ別では、大型トラックが2026年のドイツ水素燃料電池車市場において59.93%のシェアを占め、中型トラックは2032年にかけてCAGR 24.67%で成長すると予測されています。
- 技術別では、プロトン交換膜燃料電池が2026年のドイツ水素燃料電池車市場において97.15%のシェアを占め、固体酸化物燃料電池レンジエクステンダーは2032年にかけてCAGR 24.53%で成長すると予測されています。
- 走行距離別では、中距離カテゴリーが2026年のドイツ水素燃料電池車市場において54.12%のシェアを占め、長距離カテゴリーは2032年にかけてCAGR 25.34%で成長すると予測されています。
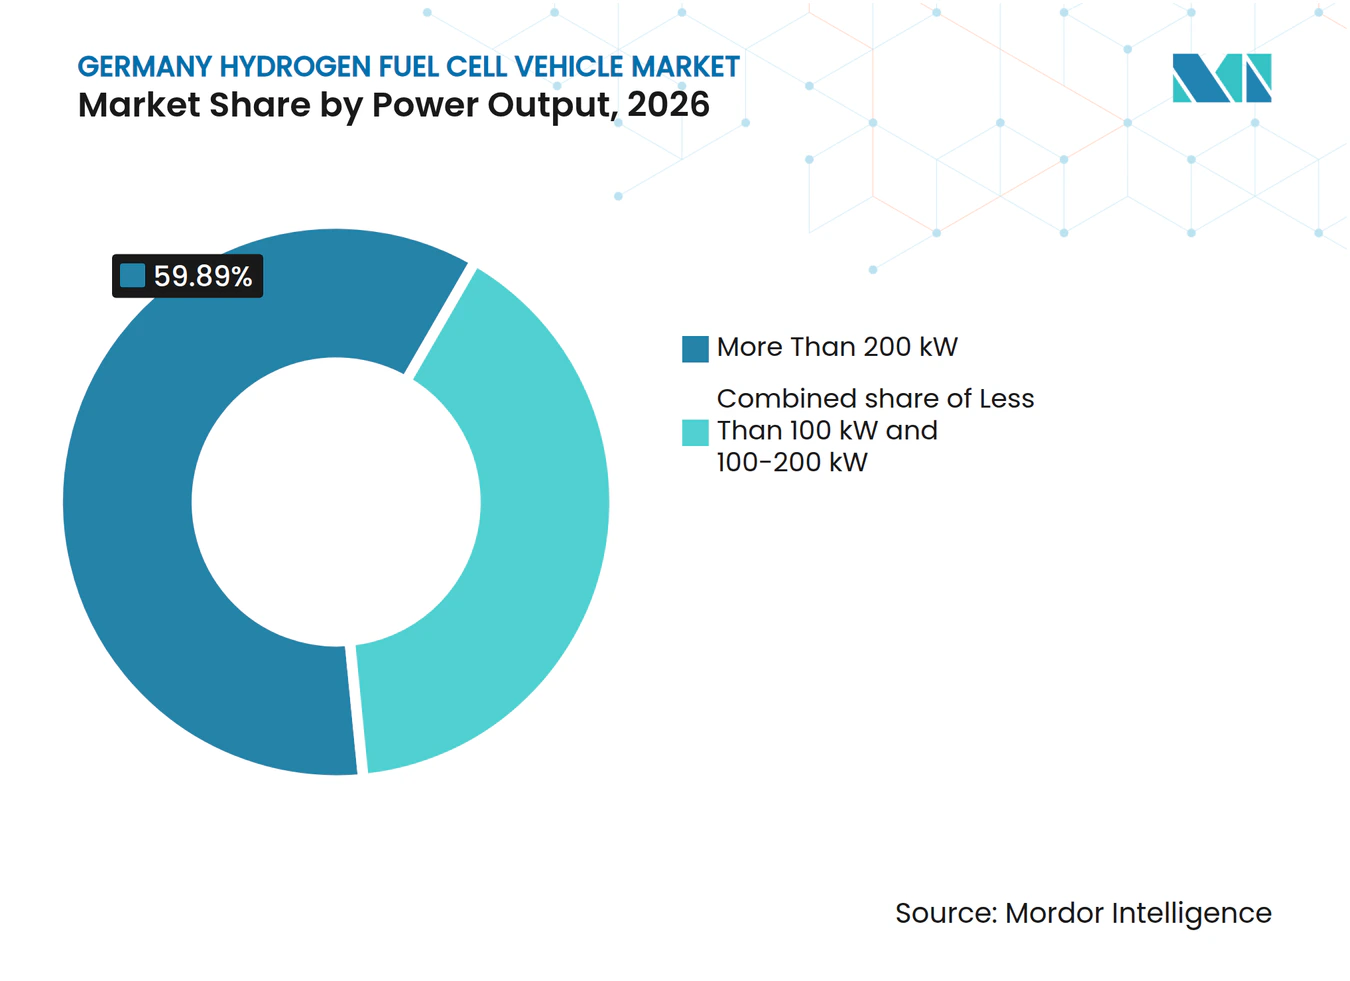
- 出力別では、200 kW超のシステムが2026年のドイツ水素燃料電池車市場において59.89%のシェアを占め、2032年にかけてCAGR 25.85%で成長すると予測されています。
- 用途別では、商業貨物・物流が2026年のドイツ水素燃料電池車市場において62.48%のシェアを占め、2032年にかけてCAGR 24.10%で成長すると予測されています。
- エンドユーザー所有形態別では、フリートオペレーターが2026年のドイツ水素燃料電池車市場において72.34%のシェアを占め、2032年にかけてCAGR 23.50%で成長すると予測されています。
- 地域別では、西ドイツが2026年のドイツ水素燃料電池車市場において35.22%のシェアを占め、東ドイツは2032年にかけてCAGR 25.12%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUおよびドイツのゼロエミッション大型フリート要件 | +4.2% | 国内;ノルトライン=ヴェストファーレン州およびバーデン=ヴルテンベルク州における早期コンプライアンス圧力 | 短期(2年以内) |
| 充電ダウンタイムが限られた長距離・高稼働率の貨物輸送ルート | +3.8% | 国内;A1、A2、A7、A61高速道路回廊での関連性が最も高い | 中期(2〜4年) |
| 水素充填インフラおよびN2/N3車両市場活性化に向けた公的資金援助 | +3.5% | 国内;TEN-Tコアネットワーク回廊上の初期ステーション | 短期(2年以内) |
| 燃料電池パワートレインにおけるドイツOEMおよびティアサプライヤーの能力 | +3.2% | 国内;バーデン=ヴュルテンベルク州(キルヒハイム・アン・デア・テック、エスリンゲン、シュトゥットガルト)を中心とする | 中期(2〜4年) |
| 貨物・交通ハブ周辺のデポ型水素需要クラスタリング | +2.8% | 西ドイツ(ルール、ライン=マイン);南ドイツ(ミュンヘン都市圏) | 中期(2〜4年) |
| 長距離フリート向け液体水素および高圧充填の標準化 | +2.5% | ドイツ(ヴェルト、デュイスブルク)にファーストムーバーサイトを持つグローバル標準化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUおよびドイツのゼロエミッション大型フリート要件
規則(EU)2024/1610は、大型車両メーカーに対し、2019年を基準として2030年までに45%、2040年までに90%のCO2削減を義務付けています。2025年から2029年の報告期間に適用される15%の中間目標により、フリート更新計画がより明確に焦点化されました。ドイツの物流事業者は、水素車両とバッテリー電気自動車を同時に検討しています。この枠組みは、2030年の目標が拘束力を持つ前に早期展開を行うことで、コンプライアンス計画を改善できるため、メーカーにゼロエミッショントラックを展開する動機を与えています。ドイツ政府のこの枠組みへの政治的支持は、より長い車両更新サイクルを評価するフリート購入者に対して、より高い確実性を提供します。報告義務により、フリートの排出量が調達委員会にとってより可視化され、車両選択の比較が容易になります。これらの要件は、トラック事業者が過酷なルートに対応するオプションを必要とするドイツ水素燃料電池車市場を支援します。
充電ダウンタイムが限られた長距離・高稼働率の貨物輸送ルート
ドイツの主要貨物ルートは、製造エリアと北海港、ルール地方、中央ヨーロッパの物流センターを結んでいます。これらのルートは高い車両稼働率と信頼性の高い運行スケジュールを必要とします。水素トラックの充填は、高出力充電設備でのフルバッテリー充電よりも短時間で完了できます。これは、車両が年間走行距離が多く、定期的な充電停止中に生産的な時間を失う場合に最も重要です。Daimler Truckの第2フェーズGenH2試験は、国内長距離輸送やデュイスブルクおよびヴェルト地域での運用を含む、通常のドイツ物流ルートで実施されています。試験には、予期せぬダウンタイムがサービスコミットメントを混乱させる可能性のある小売、製薬、輸送分野の物流ユーザーが含まれています。ルール、ライン=マイン、ミュンヘン地域のデポ型需要クラスターは、燃料の定期供給をさらに支援できます。この運用プロファイルにより、ドイツ水素燃料電池車市場は年間走行距離の長いフリートにおいてより明確なユースケースを持ちます。
水素充填インフラおよびN2/N3車両市場活性化に向けた公的資金援助
ドイツ連邦交通省は2026年1月、水素充填ステーションおよびN2・N3商用車向けに2億2,000万ユーロ(約2億5,800万米ドル)の資金援助プログラムを開始しました。このプログラムは、ステーション投資と車両購入を連携パッケージとして支援します [1]。資金援助を受けた公共アクセス可能な各ステーションは、連携車両を通じて1日の容量の少なくとも10%の稼働率を達成する必要があり、インフラ支出と実際の車両需要が結びついています。車両支援はディーゼルと比較した追加コストの最大80%をカバーできます。このプログラムはN2およびN3車両に焦点を当てており、共有充填資産を最も活用する可能性が高い商用クラスに公的資金を合わせています。また、物流会社と水素供給業者の間の地域パートナーシップを創出することもできます。これらの条件は、ドイツ水素燃料電池車市場が孤立した車両試験を超えてデポ型運用モデルへと移行するのに役立つ可能性があります。
燃料電池パワートレインにおけるドイツOEMおよびティアサプライヤーの能力
ドイツには、大型商業用途向けシステムを開発する燃料電池サプライヤーと車両メーカーが存在します。cellcentricはBZA燃料電池システムを発表しており、高い正味出力を提供します。同社は、このシステムが燃料消費量と部品点数を削減しながら耐用年数を延長すると報告しています。エスリンゲンでプロトタイプ生産が進行中であり、同社は量産開始を計画しています。EKPOとAkkodisもNM燃料電池スタックの路上試験を開始しました。ドイツの産業能力は、スタック設計、車両アーキテクチャ、サービス要件間のより緊密な連携を支援します。高圧および液体水素の規格も、これらのシステムが長距離フリートに大規模に対応できるかどうかを決定します。これらの開発により、ドイツ水素燃料電池車市場はパワートレインのエンジニアリングと試験のための国内基盤を持ちます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー代替手段に対する水素および燃料電池車両の高い供給コスト | -2.8% | 国内;主要補助金回廊外のコスト意識の高いSME物流フリートで最も顕著 | 中期(2〜4年) |
| 水素充填カバレッジの不足と不均一な分布 | -2.4% | 国内;東ドイツおよび農村部の南ドイツで最も深刻 | 中期(2〜4年) |
| 限られたモデル供給と残存価値の不確実性 | -1.6% | 国内;ファーストムーバーの残存リスクを負えない小規模フリートオペレーターにとってリスクが高い | 中期(2〜4年) |
| 水素認証、原産地、越境会計の複雑性 | -1.2% | 国内;主にEUタクソノミー基準の下で取引する越境事業者に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バッテリー代替手段に対する水素および燃料電池車両の高い供給コスト
燃料電池トラックは引き続きディーゼル車両に対して大幅な価格プレミアムを持ちます。公的支援によりこのギャップを縮小できますが、残余の初期資本要件は依然として中小貨物会社の採用を制限する可能性があります。グリーン水素コストも、特定の運用条件下でディーゼルおよびバッテリー電気自動車の代替手段よりも高い運用費用を維持する可能性があります。限られた車両供給と不確実な将来の再販価値は、早期参入損失を吸収できない事業者にとって追加リスクを生み出します。
専用デポ充填インフラと予測可能な車両稼働率を持つ大規模フリートが、現在最も強い採用ケースを示しています。エンドユーザー価値におけるフリートオペレーターの優位性は、早期需要を牽引する大規模購入者の役割を浮き彫りにしています。リースオプションやサービスベースの資金調達モデルがなければ、ドイツ水素燃料電池車市場は車両と燃料コストを大規模に管理できる企業に集中したままになる可能性があります。
水素充填カバレッジの不足と不均一な分布
ドイツの公共水素ステーションネットワークは、乗用車向けの旧来のサイトが閉鎖され、投資が商用車容量へとシフトするにつれて縮小しました。H2 Mobilityは、広範な乗用車ネットワークではなく、商業輸送向けステーションに焦点を当てた戦略を報告しました。トラック対応ステーションの不足により、フリートは特定のルートに制限され、運用の柔軟性が低下します。液体水素の供給も限られており、この燃料形式向けに設計されたプラットフォームの広範な使用を制約しています。越境事業者も、車両運用と並行して水素認証、原産地、会計要件を管理する必要があります。連邦プログラムはTEN-Tネットワーク沿いのカバレッジ改善を目指していますが、ステーション開発と車両納入は連携を維持する必要があります。したがって、ドイツ水素燃料電池車市場は、フリートが必要とする時点で充填場所が利用できないという実際の採用障壁に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
大型貨物がリードし、中型需要が拡大大型トラックは2026年のドイツ水素燃料電池車市場において59.93%のシェアを占め、2032年にかけてCAGR 23.80%で成長すると予測されています。その地位は、N3商用車に対するインセンティブと運用経済性の焦点を反映しています。Daimler Truckはヴェルト工場で100台のNextGenH2トラクターユニットの小規模シリーズ生産を準備しています。DACHSERは2026年12月にカールスルーエからの長距離運用向けに最初のユニットを受け取る予定です。HyundaiのXCIENT燃料電池フリートは2026年1月までにヨーロッパで累計2,000万キロメートルを達成しました [2]。フリートはドイツ、スイス、フランス、オランダ、オーストリアで165台のトラックを運用しました。
中型トラックは、車両タイプ別で最も速いCAGR 24.67%で2032年にかけて成長すると予測されています。その成長は、充填ネットワークの改善に伴う地域配送および都市貨物用途を示しています。路線バスは大型トラックに次ぐ第2位の商業カテゴリーです。燃料電池バスは、ケルン、ロストック、ヴッパータール、デュイスブルクを含むいくつかのドイツの都市で拡大しています。小型商用車、乗用車、コーチ、特殊目的車両は小規模なカテゴリーにとどまっています。モデルの不足と700バール充填容量の不足が採用を制限しています。ごみ収集車や空港機器などの自治体車両は依然としてほとんどがパイロット段階にあります。これらの特殊なユースケースが信頼性の高い地域充填にアクセスできれば、ドイツ水素燃料電池車市場は長距離貨物を超えて拡大できます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
PEM燃料電池が主要ポジションを維持プロトン交換膜燃料電池は2026年のドイツ水素燃料電池車市場において97.15%のシェアを占め、2032年にかけてCAGR 21.85%で成長すると予測されています。PEMシステムは、コールドスタート、可変負荷、コンパクトなシステム設計をサポートすることでトラックの要件を満たします。cellcentric BZA375は、最大375 kWの正味出力を提供するPEMシステムです。その設計は出力を単一ユニットにまとめ、以前のBZA150アーキテクチャと比較して部品点数を削減します。PEMモジュールは水素バスの展開もサポートします。これにより、この技術は大型車両と都市公共交通の両方で関連性を持ちます。
固体酸化物燃料電池レンジエクステンダーは小規模ながら差別化されたカテゴリーにとどまり、2032年にかけてCAGR 24.53%で成長すると予測されています。定常負荷下での高い電気効率を提供でき、低純度の水素流に対応できます。これらの特性は、供給インフラの整備中に水素品質が異なる場合に重要になる可能性があります。アルカリおよびリン酸燃料電池は固定用途および専門用途に焦点を当てたままです。その他の燃料電池形式は、路上走行車両においてまだ初期商業段階にあります。技術の多様化は、近期の需要シフトではなく、より長期的な問題になる可能性が高いです。ドイツ水素燃料電池車市場は、展開されているほとんどの商業ユースケースがその性能特性を必要とするため、PEMシステムを中心に展開し続けています。
走行距離別:
長距離車両の関連性が高まる500マイル超の長距離カテゴリーは、ドイツ水素燃料電池車市場において2032年にかけてCAGR 25.34%で成長すると予測されています。液体水素トラックプラットフォームは、タンク質量あたりのエネルギー貯蔵量が大きいため、このカテゴリーをサポートします。Mercedes-Benz NextGenH2トラックは85 kgの液体水素タンク容量を持ちます。Daimler Truckはこのプラットフォームで1回の充填あたり1,000 km超の航続距離を見込んでいます。この航続距離は、国内の長距離ルートおよびオランダ、オーストリア、ポーランドへの越境運用をサポートします。ISO 13984:2026は液体水素陸上車両の充填プロトコルを提供します。この規格は、車両メーカー、ステーション事業者、フリートマネージャーに共通の技術的参照を提供します。
251〜500マイルの中距離カテゴリーは2026年に54.12%のシェアを占めました。現在の350バール気体水素充填ステーションは、このカテゴリーの多くのトラックのニーズを満たしています。短距離車両は、都市バス、ラストマイル車両、自治体用途に対応します。これらの車両はデポ充填に依存でき、公共ステーションへのアクセスはそれほど重要ではありません。貨物回廊沿いの追加トラックステーションは、時間経過とともに航続距離の構成を変える可能性があります。Daimler TruckとLindeは、過冷却液体水素インターフェースの作業をISO標準化に提出しました。したがって、ドイツ水素燃料電池車市場は、液体水素インフラがより広く利用可能になるにつれて、長距離車両へとシフトする可能性があります。
出力別:
200 kW超のシステムが需要をリード200 kW超のシステムは2026年に59.89%のシェアを占め、2032年にかけてCAGR 25.85%で成長すると予測されています。このカテゴリーには、375 kW cellcentric BZA375、Daimlerの300 kW GenH2構成、240 kW Solarisバスシステムが含まれます。これらの出力レベルは、高重量または持続速度で運用される大型車両のニーズを満たします。また、勾配のあるルートや集中的な運用サイクルもサポートします。高出力システムへの集中は、ドイツ水素燃料電池車市場の商業的焦点を示しています。また、大型トラックが初期市場価値の大部分を占める理由も説明しています。
100〜200 kWカテゴリーには、中型トラック、12メートル路線バス、一部のコーチ用途が含まれます。これらの車両は、長距離貨物よりも出力要件が低い地域ルートに対応します。100 kW未満のグループは主に乗用車、小型商用車、軽量特殊目的機器を含みます。モデル供給が限られているため、最も小規模で成長が最も遅いグループです。EKPOのNM20試験プログラムは、トラック、バス、鉄道、海洋用途を対象としています。この開発は、国内サプライヤーが現在需要が最も強い商業出力帯に焦点を当てていることを示しています。したがって、ドイツ水素燃料電池車市場は中・高出力の運用要件を中心に発展しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
商業貨物・物流がペースを設定商業貨物・物流は2026年のドイツ水素燃料電池車市場において62.48%のシェアを占め、2032年にかけてCAGR 24.10%で成長すると予測されています。Daimler Truckの顧客試験には、Hornbach、Reber Logistik、Teva Germany、Rhenus、DHL Supply Chainが参加しています。プログラムは小売、製薬、物流、eコマースのユースケースをカバーしています。2025年6月、Toyota Motor Europeはディースト、リール、ケルン、ロッテルダム、ウェースプを結ぶルートで物流フリートに4台のVDL燃料電池トラックを追加し、合計5台となりました。これらのルートはベルギー、フランス、オランダも結んでいます。このような運用は、燃料電池トラックを短期的なデモンストレーションではなく、通常の輸送契約の中に位置づけています。
公共交通は次の主要用途であり、いくつかの都市での水素バス展開によって支えられています。マテリアルハンドリングも、集中型充填が運用経済性を改善できる倉庫や港湾で成長しています。鉄道、海洋、空港地上支援は拡大の可能性を持つ小規模な用途です。軍事・防衛、農業、オフロード用途は低量カテゴリーにとどまっています。MANは2026年7月、バイエルン州資金援助のBayernflotteプロジェクトの下、ミュンヘン、ダッハウ、ニュルンベルク間の物流運用のためにLoadFoxに3台の燃料電池トラックを引き渡しました。この展開は、最大の貨物回廊以外のルートへの関心の高まりを示しています。ドイツ水素燃料電池車市場は、高稼働率と管理された充填アクセスを組み合わせた用途を通じて発展する可能性が高いです。
エンドユーザー所有形態別:
フリートオペレーターが最も強いポジションを保持フリートオペレーターは2026年のドイツ水素燃料電池車市場において72.34%のシェアを占め、2032年にかけてCAGR 23.50%で成長すると予測されています。この組み合わせにより、フリートオペレーターはメーカーにとって主要な商業顧客グループとなっています。その購入には複数の車両、長期燃料契約、計画されたデポ運用が含まれる場合があります。物流ハブにおける民間または半民間の水素ステーションは、公共インフラへの依存を軽減できます。大規模事業者は、小規模企業が得られない可能性のある供給条件を交渉することもできます。これらの構造的条件は、車両と燃料に関する協調的な意思決定に早期展開が依存するドイツ水素燃料電池車市場を支援します。
公共交通機関は第2位のエンドユーザーグループです。ケルン、ロストック、ヴッパータールの交通機関は、より広範なゼロエミッションフリートの一部として水素バスを運用しています。政府・防衛購入者は、特殊物流およびパトロールニーズに向けた水素を検討しています。鉱業・産業事業者は、屋内空気品質要件が燃料電池機器をサポートする早期ユーザーです。個人消費者は依然として限界的な顧客グループにとどまっています。700バール公共充填ステーションからの移行により、乗用車の所有がより困難になっています。ドイツ水素燃料電池車市場は、より広範な消費者向け充填ネットワークが戻るまで、プロフェッショナルユーザーを中心に展開し続けるでしょう。
地域分析
西ドイツは2026年のドイツ水素燃料電池車市場において35.22%のシェアを占め、高い道路貨物密度と比較的発達した商業水素ネットワークを兼ね備えています。H2 Mobilityはデュッセルドルフに相当な1日水素容量を持つ水素充填ステーションを運営しています。このステーションは高圧充填を通じてトラック、バス、乗用車にサービスを提供しています。ケルペンとデュイスブルクの路線バスフリートが地域デポ需要を追加し、連邦HyPerformerの支援は地域水素生産とトラック充填インフラを対象としています。
東ドイツは、パイプラインおよび生産プロジェクトを通じて水素供給基盤を構築するにつれて、2032年にかけてCAGR 25.12%で成長すると予測されています。ONTRASはバート・ラウホシュテット・エネルギーパークでパイプラインセクションを稼働させ、風力発電電解槽をTotalEnergies中央ドイツ製油所に接続しました。HYBORプロジェクトは、ザクセン=アンハルト州のボバウをザクセン州およびテューリンゲン州と専用パイプラインネットワークで接続します。TH Two ECO MOBILITYはテューリンゲン州での大型水素モビリティを支援するための資金援助を受けました。これらのプロジェクトは、東ドイツのドイツ水素燃料電池車市場を制限してきた供給制約を緩和する可能性があります。
南ドイツと北ドイツが残りの需要を占めています。南ドイツは、キルヒハイム・アン・デア・テック、エスリンゲン、シュトゥットガルトのcellcentric施設、およびヴァイルハイム・アン・デア・テックに計画されているより大規模な工場を含む、車両メーカーと部品サプライヤーの高い集積を持ちます。MANのBayernflotteプロジェクトは、ミュンヘン、ダッハウ、ニュルンベルク地域で実際のトラック運用を実施しています。北ドイツは、バッテリー電気バスにおけるより広範な活動にもかかわらず、FCEV(燃料電池電気自動車)インフラ基盤の発展が遅れています。しかし、シュトラールズント=リューゲン近郊の計画プロジェクトとルブミン方向への水素ネットワークの拡張により、将来的にこの地域の地位が強化される可能性があります。ドイツ水素燃料電池車市場における地域開発は、引き続き貨物需要、地域水素供給、充填インフラに依存するでしょう。
競争環境
市場集中度
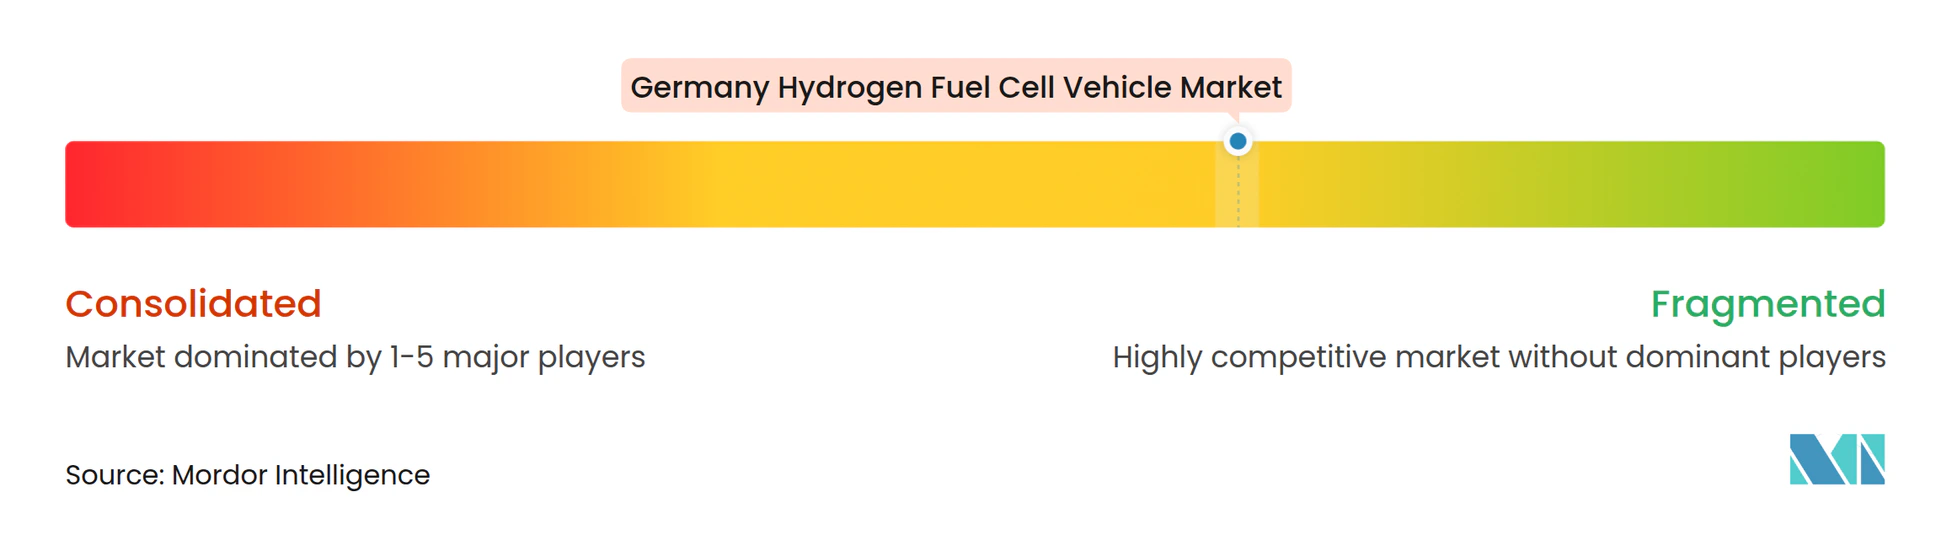
ドイツ水素燃料電池車市場は、車両メーカーレベルでは中程度の集中度を示しています。ドイツでの水素トラックの広範な量産能力を確立したメーカーはなく、Daimler TruckとHyundaiがトラックメーカーの中で最も進んだ運用実績を持っています。Daimler Truckの5台のGenH2トラックは第1顧客試験フェーズで22万5,000 km超を走行し、5社の追加パートナーとの第2フェーズが2025年11月に開始されました。HyundaiのXCIENTフリートは2026年1月にヨーロッパで累計2,000万 kmを達成しました。これらのプログラムは、両社に車両信頼性、燃料消費、フリート運用に関する実践的な情報を提供しています。
2026年7月、Toyotaは規制当局の承認を条件として、Daimler TruckおよびVolvo Groupと並んでcellcentricの対等な株主として参加する拘束力のある合意に署名しました。これにより、Toyotaの燃料電池技術とcellcentricのヨーロッパ製造基盤が組み合わされます。cellcentricのBZA375プログラムは、次世代大型燃料電池システムへの共有された道筋を提供します。Daimler Truckはまた、2026年12月にDACHSERへの最初のNextGenH2納入を準備しています [3]。Hyundaiはヨーロッパの物流ルートにわたるXCIENTフリートの継続的な運用を通じてポジションを強化しています。これらの動きは、企業が技術開発と並行して商業的経験を追求していることを示しています。
競争は燃料供給、充填管理、デジタルフリート管理にも依存しています。Air Liquide、Linde、Shell Deutschland、TotalEnergiesは、車両展開が燃料の可用性とステーション容量を必要とするため、関連性があります。QUANTRONは2025年4月に燃料電池トラックを含むゼロエミッション商用車に焦点を当てて再始動しました。EKPOの路上NM20試験は、商業燃料電池システムの別の国内供給オプションを追加します。Solarisは水素車両の注文を通じてバリューチェーンのバス部分を引き続き支援しています。
ドイツ水素燃料電池車産業のリーダー企業
-
Hyundai Motor Company
-
Daimler Truck Holding AG
-
Toyota Motor Corporation
-
BMW AG
-
MAN Truck & Bus SE
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツ水素燃料電池車市場 このレポートでカバーされる企業
- Toyota Motor Corporation
- Hyundai Motor Company
- Daimler Truck Holding AG
- BMW Group
- MAN Truck & Bus SE
- Volvo Group
- Scania AB
- Iveco Group N.V.
- Daimler Buses GmbH
- Solaris Bus and Coach sp. z o.o.
- Ballard Power Systems Inc.
- PowerCell Sweden AB
- Plug Power Inc.
- Cummins Inc.
- SFC Energy AG
- ElringKlinger AG
- cellcentric GmbH & Co. KG
- H2 Mobility Deutschland GmbH
- QUANTRON AG
- Alstom SA
- Wrightbus Limited
- Air Liquide S.A.
- Linde plc
- Shell Deutschland GmbH
- TotalEnergies SE
最近の産業開発事情 ドイツ水素燃料電池車市場
- 2026年9月:Toyotaは、実際の物流運用で水素燃料電池トラックをテストするScaniaのパイロットパートナープログラム向けに40台の大型トラックに燃料電池システムを供給することに合意しました。
- 2026年8月:EKPO Fuel Cell TechnologiesとAkkodisが、40トン水素トラックでEKPOのNM20燃料電池スタックの路上試験を開始しました。
- 2026年7月:MAN Truck and Busが、バイエルン州資金援助のBayernflotteプロジェクトの下、Bosch燃料電池システムを搭載した3台の燃料電池トラックをLoadFoxとの日常的な物流サービスに投入しました。
- 2026年7月:Toyotaが、規制当局の承認を条件として、燃料電池合弁会社cellcentricにDaimler TruckおよびVolvo Groupと並んで対等な株主として参加する拘束力のある合意に署名しました。
ドイツ水素燃料電池車市場レポートの範囲
ドイツ水素燃料電池車市場レポートは、車両タイプ(乗用車、小型商用車、中型トラック、大型トラック、路線バス、コーチおよび都市間バス、特殊目的・自治体車両)、技術(プロトン交換膜燃料電池、固体酸化物燃料電池レンジエクステンダー、アルカリ燃料電池、リン酸燃料電池、その他の燃料電池技術)、走行距離(短距離〔0〜250マイル〕、中距離〔251〜500マイル〕、長距離〔500マイル超〕)、出力(100 kW未満、100〜200 kW、200 kW超)、用途(個人輸送、公共交通、商業貨物・物流、マテリアルハンドリング、鉄道・海洋・空港地上支援、軍事・防衛、農業・オフロード運用)、エンドユーザー所有形態(個人消費者、フリートオペレーター、公共交通機関、政府・防衛組織、鉱業・産業事業者)、地域(北ドイツ、東ドイツ、西ドイツ、南ドイツ)別にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 乗用車 |
| 小型商用車 |
| 中型トラック |
| 大型トラック |
| 路線バス |
| コーチおよび都市間バス |
| 特殊目的・自治体車両 |
| プロトン交換膜燃料電池 |
| 固体酸化物燃料電池レンジエクステンダー |
| アルカリ燃料電池 |
| リン酸燃料電池 |
| その他の燃料電池技術 |
| 短距離、0〜250マイル |
| 中距離、251〜500マイル |
| 長距離、500マイル超 |
| 100 kW未満 |
| 100〜200 kW |
| 200 kW超 |
| 個人輸送 |
| 公共交通 |
| 商業貨物・物流 |
| マテリアルハンドリング |
| 鉄道・海洋・空港地上支援 |
| 軍事・防衛 |
| 農業・オフロード運用 |
| 個人消費者 |
| フリートオペレーター |
| 公共交通機関 |
| 政府・防衛組織 |
| 鉱業・産業事業者 |
| 北ドイツ |
| 東ドイツ |
| 西ドイツ |
| 南ドイツ |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型トラック | |
| 大型トラック | |
| 路線バス | |
| コーチおよび都市間バス | |
| 特殊目的・自治体車両 | |
| 技術別 | プロトン交換膜燃料電池 |
| 固体酸化物燃料電池レンジエクステンダー | |
| アルカリ燃料電池 | |
| リン酸燃料電池 | |
| その他の燃料電池技術 | |
| 走行距離別 | 短距離、0〜250マイル |
| 中距離、251〜500マイル | |
| 長距離、500マイル超 | |
| 出力別 | 100 kW未満 |
| 100〜200 kW | |
| 200 kW超 | |
| 用途別 | 個人輸送 |
| 公共交通 | |
| 商業貨物・物流 | |
| マテリアルハンドリング | |
| 鉄道・海洋・空港地上支援 | |
| 軍事・防衛 | |
| 農業・オフロード運用 | |
| エンドユーザー所有形態別 | 個人消費者 |
| フリートオペレーター | |
| 公共交通機関 | |
| 政府・防衛組織 | |
| 鉱業・産業事業者 | |
| 地域別 | 北ドイツ |
| 東ドイツ | |
| 西ドイツ | |
| 南ドイツ |
レポートで回答される主要な質問
ドイツにおける水素燃料電池車の予測成長率は?
ドイツ水素燃料電池車市場は2027年から2032年にかけてCAGR 21.92%で成長し、2032年までに9億2,591万米ドルに達すると予測されています。
ドイツで最大のシェアを持つ水素車両タイプは何ですか?
大型トラックは2026年に59.93%のシェアを占め、貨物需要、政策の焦点、長距離運用要件によって支えられています。
フリートオペレーターが水素車両の普及にとって重要な理由は何ですか?
フリートオペレーターは2026年のエンドユーザー価値の72.34%のシェアを占め、2032年にかけてCAGR 23.50%で成長すると予測されています。これは、車両購入をデポ充填と連携させることができるためです。
ドイツにおける水素トラックの広範な展開に対する主な障壁は何ですか?
トラック対応充填カバレッジの不均一さと高い水素・車両コストが、より広範な展開を引き続き制限しています。
ドイツの商用車需要をリードする燃料電池技術はどれですか?
プロトン交換膜燃料電池は2026年に97.15%のシェアを占め、大型車両および路線バス用途への関連性を反映しています。