
Taille et Part du Marché des Véhicules à Pile à Combustible à Hydrogène en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
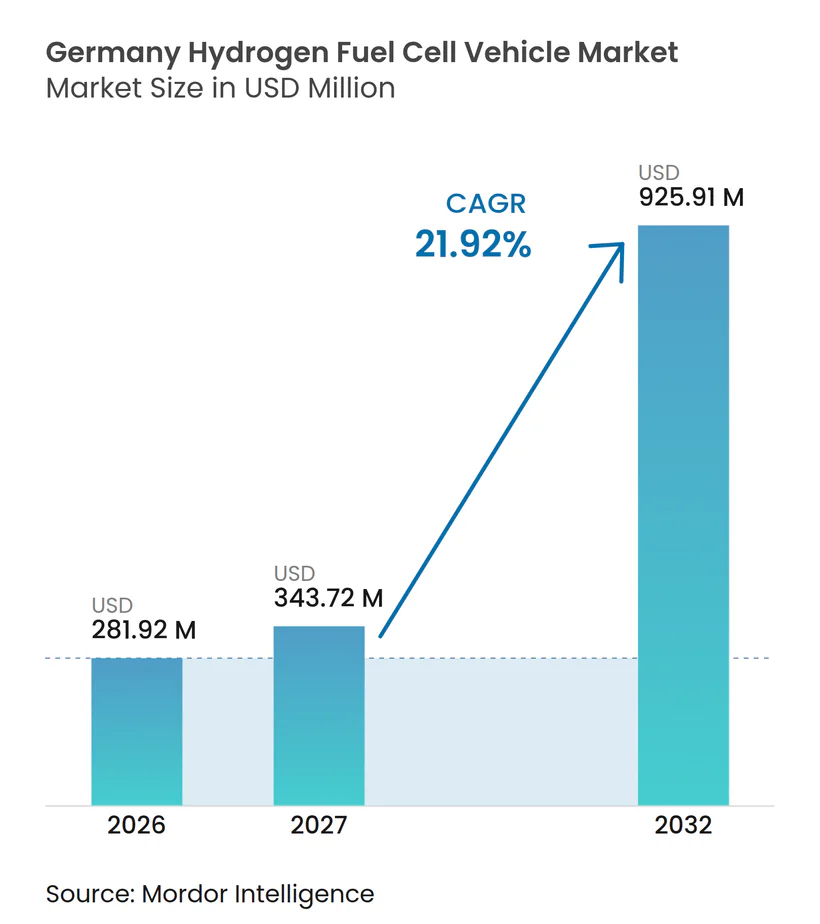
| Taille du marché de l'année de base (2026) | 281.92 Millions de dollars américains |
| Taille du Marché (2027) | 343.72 Millions de dollars américains |
| Taille du Marché (2032) | 925.91 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 21.92 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Véhicules à Pile à Combustible à Hydrogène en Allemagne par Mordor Intelligence
La taille du marché des véhicules à pile à combustible à hydrogène en Allemagne était valuée à 281,92 millions USD en 2026 et devrait croître de 343,72 millions USD en 2027 à 925,91 millions USD d'ici 2032, à un CAGR de 21,92 % durant la période 2027-2032. La croissance est centrée sur le transport commercial, où les opérateurs de fret évaluent les groupes motopropulseurs à hydrogène pour les itinéraires longue distance qui imposent des contraintes sur l'autonomie des batteries et le temps de recharge. L'Allemagne combine une importante base de fabrication de véhicules commerciaux avec des corridors de fret denses et des engagements précoces de la part des constructeurs automobiles nationaux. Les normes CO2 de l'UE, le soutien fédéral et le développement national des piles à combustible renforcent les conditions de déploiement. Le marché des véhicules à pile à combustible à hydrogène en Allemagne dépend également de la couverture en stations de ravitaillement, car la disponibilité des véhicules seule ne peut pas soutenir des opérations de flotte plus larges. Les partenariats entre constructeurs de véhicules, fournisseurs de carburant et fournisseurs de composants deviennent de plus en plus importants à mesure que les entreprises cherchent des voies coordonnées vers le déploiement commercial.
Principaux Enseignements du Rapport
- Par type de véhicule, les camions lourds détenaient une part de 59,93 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026, tandis que les camions de tonnage moyen devraient croître à un CAGR de 24,67 % jusqu'en 2032.
- Par technologie, les piles à combustible à membrane échangeuse de protons détenaient une part de 97,15 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026, tandis que les prolongateurs d'autonomie à pile à combustible à oxyde solide devraient croître à un CAGR de 24,53 % jusqu'en 2032.
- Par autonomie de conduite, la catégorie moyenne détenait une part de 54,12 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026, tandis que la catégorie longue autonomie devrait croître à un CAGR de 25,34 % jusqu'en 2032.
- Par puissance de sortie, les systèmes de plus de 200 kW détenaient une part de 59,89 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026 et devraient croître à un CAGR de 25,85 % jusqu'en 2032.
- Par application, le fret commercial et la logistique détenaient une part de 62,48 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026 et devraient croître à un CAGR de 24,10 % jusqu'en 2032.
- Par propriété de l'utilisateur final, les opérateurs de flottes détenaient une part de 72,34 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026 et devraient croître à un CAGR de 23,50 % jusqu'en 2032.
- Par géographie, l'Allemagne de l'Ouest détenait une part de 35,22 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026, tandis que l'Allemagne de l'Est devrait croître à un CAGR de 25,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de l'UE et de l'Allemagne en matière de flottes de poids lourds à zéro émission | +4.2% | National ; pression de conformité précoce en Rhénanie-du-Nord-Westphalie et Bade-Wurtemberg | Court terme (≤ 2 ans) |
| Itinéraires de fret longue distance à forte utilisation avec un temps d'arrêt de recharge limité | +3.8% | National ; pertinence la plus élevée sur les corridors autoroutiers A1, A2, A7, A61 | Moyen terme (2 à 4 ans) |
| Financement public pour les stations de ravitaillement en hydrogène et l'activation du marché des véhicules N2/N3 | +3.5% | National ; premières stations sur les corridors du réseau central RTE-T | Court terme (≤ 2 ans) |
| Capacité des équipementiers et fournisseurs de rang 1 allemands dans les groupes motopropulseurs à pile à combustible | +3.2% | National ; centré en Bade-Wurtemberg (Kirchheim/Teck, Esslingen, Stuttgart) | Moyen terme (2 à 4 ans) |
| Regroupement de la demande en hydrogène en dépôt autour des hubs de fret et de transport | +2.8% | Allemagne de l'Ouest (Ruhr, Rhin-Main) ; Allemagne du Sud (zone métropolitaine de Munich) | Moyen terme (2 à 4 ans) |
| Standardisation du ravitaillement en hydrogène liquide et haute pression pour les flottes longue distance | +2.5% | Standardisation mondiale avec des sites pionniers en Allemagne (Wörth, Duisbourg) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de l'UE et de l'Allemagne en matière de flottes de poids lourds à zéro émission
Le règlement (UE) 2024/1610 exige que les fabricants de véhicules lourds atteignent une réduction de CO2 de 45 % d'ici 2030 et de 90 % d'ici 2040, par rapport aux niveaux de référence de 2019. L'objectif intermédiaire de 15 % applicable à la période de déclaration 2025-2029 a mis les plans de renouvellement des flottes sous un examen plus attentif. Les opérateurs logistiques allemands envisagent donc simultanément des véhicules à hydrogène et des véhicules électriques à batterie. Le cadre réglementaire incite les fabricants à déployer des camions à zéro émission avant que l'objectif 2030 ne devienne contraignant, car un déploiement anticipé peut améliorer la planification de la conformité. Le soutien politique de l'Allemagne au cadre réglementaire offre également aux acheteurs de flottes une plus grande certitude lors de l'évaluation de cycles de remplacement de véhicules plus longs. Les obligations de déclaration rendent les émissions des flottes plus visibles pour les comités d'approvisionnement qui doivent comparer les choix de véhicules. Ces exigences soutiennent le marché des véhicules à pile à combustible à hydrogène en Allemagne, où les opérateurs de camions ont besoin d'options pour les itinéraires exigeants.
Itinéraires de fret longue distance à forte utilisation avec un temps d'arrêt de recharge limité
Les principaux itinéraires de fret en Allemagne relient les zones de fabrication aux ports de la mer du Nord, à la région de la Ruhr et aux centres de distribution d'Europe centrale. Ces itinéraires nécessitent une utilisation élevée des véhicules et des horaires d'exploitation fiables. Le ravitaillement en hydrogène des camions peut être effectué en moins de temps qu'une recharge complète de batterie sur des équipements de recharge à haute puissance. Cela est particulièrement important lorsqu'un véhicule parcourt de nombreux kilomètres annuels et subit des pertes de temps productif lors des arrêts de recharge programmés. Les essais de deuxième phase du GenH2 de Daimler Truck se déroulent sur des itinéraires logistiques allemands réguliers, notamment le transport longue distance national et les opérations dans les régions de Duisbourg et de Wörth. Les essais impliquent des utilisateurs logistiques dans la distribution, la pharmacie et le transport, où des temps d'arrêt imprévus peuvent perturber les engagements de service. Les regroupements de demande en dépôt dans les zones de la Ruhr, du Rhin-Main et de Munich peuvent également soutenir l'approvisionnement régulier en carburant. Ce profil d'exploitation offre au marché des véhicules à pile à combustible à hydrogène en Allemagne un cas d'usage plus clair parmi les flottes à kilométrage annuel élevé.
Financement public pour les stations de ravitaillement en hydrogène et l'activation du marché des véhicules N2/N3
Le ministère fédéral allemand des Transports a lancé en janvier 2026 un programme de financement de 220 millions EUR (~258 millions USD) pour les stations de ravitaillement en hydrogène et les véhicules commerciaux N2 et N3. Le programme soutient l'investissement dans les stations et les achats de véhicules sous forme de packages liés [1]. Chaque station financée et accessible au public doit atteindre au moins 10 % d'utilisation de sa capacité journalière grâce aux véhicules liés, ce qui connecte les dépenses d'infrastructure à la demande réelle de véhicules. Le soutien aux véhicules peut couvrir jusqu'à 80 % du coût supplémentaire par rapport au diesel. Le programme se concentre sur les véhicules N2 et N3, alignant le financement public sur les catégories commerciales les plus susceptibles d'utiliser des actifs de ravitaillement partagés. Il peut également créer des partenariats locaux entre les entreprises logistiques et les fournisseurs d'hydrogène. Ces conditions pourraient aider le marché des véhicules à pile à combustible à hydrogène en Allemagne à dépasser les essais isolés de véhicules pour évoluer vers des modèles d'exploitation en dépôt.
Capacité des équipementiers et fournisseurs de rang 1 allemands dans les groupes motopropulseurs à pile à combustible
L'Allemagne dispose de fournisseurs de piles à combustible et de constructeurs de véhicules développant des systèmes pour les applications commerciales lourdes. Cellcentric a dévoilé le système de pile à combustible BZA, qui offre une puissance nette élevée. L'entreprise indique que le système réduit la consommation de carburant et les besoins en composants tout en prolongeant la durée de vie. La production de prototypes est en cours à Esslingen, et l'entreprise prévoit de lancer la production en série. EKPO et Akkodis ont également commencé les tests sur route du stack de pile à combustible NM. Les capacités industrielles de l'Allemagne favorisent une coordination plus étroite entre la conception du stack, l'architecture du véhicule et les exigences de service. Les normes relatives à l'hydrogène haute pression et liquide détermineront également si ces systèmes peuvent servir les flottes longue distance à grande échelle. Ces développements fournissent au marché des véhicules à pile à combustible à hydrogène en Allemagne une base nationale pour l'ingénierie et les tests des groupes motopropulseurs.
Analyse de l'Impact des Freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de l'hydrogène livré et des véhicules à pile à combustible par rapport aux alternatives à batterie | -2.8% | National ; le plus marqué pour les flottes logistiques PME sensibles aux coûts en dehors des principaux corridors de subventions | Moyen terme (2 à 4 ans) |
| Couverture insuffisante et inégalement répartie des stations de ravitaillement en hydrogène | -2.4% | National ; le plus aigu en Allemagne de l'Est et dans le sud rural de l'Allemagne | Moyen terme (2 à 4 ans) |
| Disponibilité limitée des modèles et incertitude sur la valeur résiduelle | -1.6% | National ; risque plus élevé pour les petits opérateurs de flottes réticents à assumer le risque résiduel de premier entrant | Moyen terme (2 à 4 ans) |
| Complexité de la certification, de l'origine et de la comptabilité transfrontalière de l'hydrogène | -1.2% | National ; affecte principalement les opérateurs transfrontaliers opérant selon les critères de la taxonomie de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de l'hydrogène livré et des véhicules à pile à combustible par rapport aux alternatives à batterie
Les camions à pile à combustible continuent d'afficher une prime de prix significative par rapport aux véhicules diesel. Bien que le soutien public puisse réduire cet écart, le capital initial restant peut encore restreindre l'adoption parmi les petites entreprises de fret. Les coûts de l'hydrogène vert peuvent également maintenir les dépenses d'exploitation au-dessus de celles des alternatives diesel et électriques à batterie dans certaines conditions d'exploitation. La disponibilité limitée des véhicules et l'incertitude sur les valeurs de revente futures créent des risques supplémentaires pour les opérateurs qui ne peuvent pas absorber les pertes liées au statut de premier entrant.
Les grandes flottes disposant d'une infrastructure de ravitaillement en dépôt dédiée et d'une utilisation prévisible des véhicules représentent actuellement le cas d'adoption le plus solide. La prédominance des opérateurs de flottes dans la valeur de l'utilisateur final souligne le rôle des grands acheteurs dans la stimulation de la demande précoce. Sans options de crédit-bail ou de modèles de financement basés sur les services, le marché des véhicules à pile à combustible à hydrogène en Allemagne pourrait rester concentré parmi les entreprises capables de gérer les coûts des véhicules et du carburant à grande échelle.
Couverture insuffisante et inégalement répartie des stations de ravitaillement en hydrogène
Le réseau de stations à hydrogène publiques en Allemagne a diminué à mesure que les sites historiques axés sur les voitures particulières fermaient et que les investissements se déplaçaient vers la capacité pour les véhicules commerciaux. H2 Mobility Deutschland GmbH a annoncé une stratégie axée sur les stations pour le transport commercial, plutôt que sur un large réseau pour les voitures particulières. Le nombre limité de stations adaptées aux camions restreint les flottes à des itinéraires spécifiques et réduit la flexibilité opérationnelle. La disponibilité de l'hydrogène liquide est également limitée, ce qui contraint l'utilisation plus large des plateformes conçues pour ce format de carburant. Les opérateurs transfrontaliers doivent également gérer les exigences de certification, d'origine et de comptabilité de l'hydrogène parallèlement aux opérations des véhicules. Le programme fédéral vise à améliorer la couverture le long du réseau RTE-T, mais le développement des stations et la livraison des véhicules doivent rester alignés. Le marché des véhicules à pile à combustible à hydrogène en Allemagne fait donc face à un obstacle pratique à l'adoption lorsque les points de ravitaillement ne sont pas disponibles au moment où les flottes en ont besoin.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de véhicule :
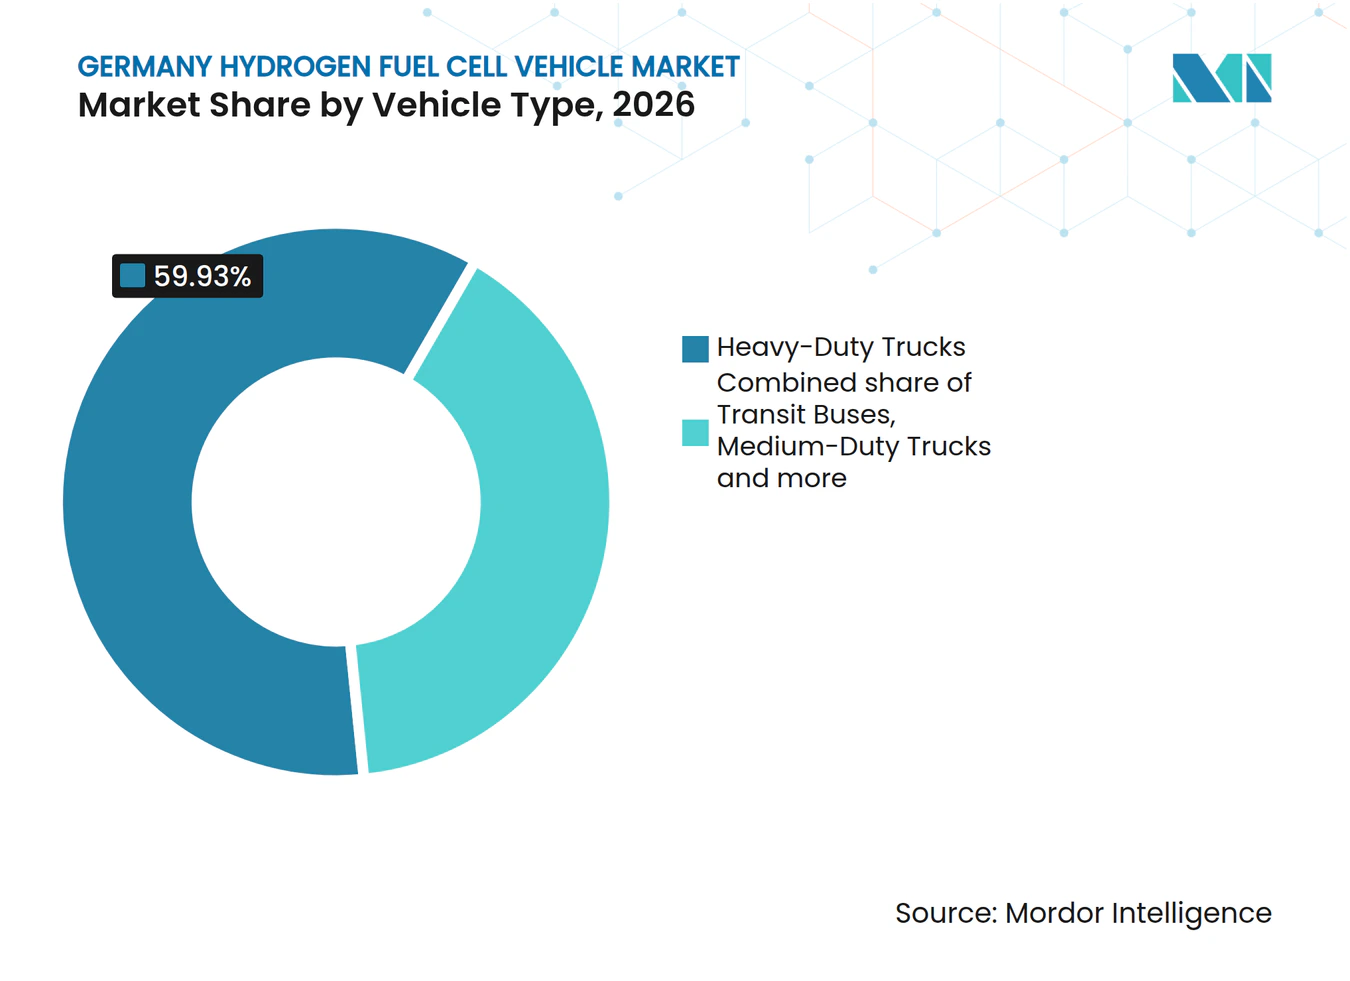
le fret lourd en tête tandis que la demande pour les camions de tonnage moyen s'élargitLes camions lourds détenaient une part de 59,93 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026 et devraient croître à un CAGR de 23,80 % jusqu'en 2032. Leur position reflète la concentration des incitations et de l'économie d'exploitation sur les véhicules commerciaux N3. Daimler Truck prépare une petite série de 100 tracteurs NextGenH2 dans son usine de Wörth. DACHSER doit recevoir la première unité en décembre 2026 pour les opérations longue distance depuis Karlsruhe. La flotte XCIENT Fuel Cell de Hyundai Motor Company a atteint 20 millions de kilomètres cumulés en Europe en janvier 2026 [2]. La flotte exploitait 165 camions en Allemagne, en Suisse, en France, aux Pays-Bas et en Autriche.
Les camions de tonnage moyen devraient croître au CAGR le plus rapide par type de véhicule, soit 24,67 %, jusqu'en 2032. Leur croissance indique des applications de distribution régionale et de fret urbain à mesure que les réseaux de ravitaillement s'améliorent. Les bus de transport en commun restent la deuxième catégorie commerciale après les camions lourds. Les bus à pile à combustible se développent dans plusieurs villes allemandes, notamment Cologne, Rostock, Wuppertal et Duisbourg. Les véhicules utilitaires légers, les voitures particulières, les autocars et les véhicules à usage spécial restent des catégories plus petites. Le manque de modèles et la capacité insuffisante de ravitaillement à 700 bars limitent leur adoption. Les véhicules municipaux tels que les camions à ordures et les équipements aéroportuaires en sont encore principalement au stade pilote. Le marché des véhicules à pile à combustible à hydrogène en Allemagne peut s'étendre au-delà du fret longue distance si ces cas d'usage spécialisés ont accès à un ravitaillement local fiable.



Par technologie :
les piles à combustible à membrane échangeuse de protons conservent la position principaleLes piles à combustible à membrane échangeuse de protons détenaient une part de 97,15 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026 et devraient croître à un CAGR de 21,85 % jusqu'en 2032. Les systèmes à membrane échangeuse de protons répondent aux exigences des camions en supportant les démarrages à froid, les charges variables et la conception compacte du système. Le BZA375 de cellcentric est un système à membrane échangeuse de protons qui fournit jusqu'à 375 kW de puissance nette. Sa conception concentre la puissance dans une seule unité et réduit le nombre de pièces par rapport à l'architecture BZA150 précédente. Les modules à membrane échangeuse de protons soutiennent également les déploiements de bus à hydrogène. Cela confère à la technologie une pertinence à la fois pour les véhicules lourds et le transport public urbain.
Les prolongateurs d'autonomie à pile à combustible à oxyde solide restent une catégorie restreinte mais différenciée et devraient croître à un CAGR de 24,53 % jusqu'en 2032. Ils peuvent offrir un rendement électrique élevé sous des charges stables et peuvent tolérer des flux d'hydrogène de moindre pureté. Ces caractéristiques peuvent être importantes si la qualité de l'hydrogène varie lors du développement de l'infrastructure d'approvisionnement. Les piles à combustible alcalines et à acide phosphorique restent axées sur les usages stationnaires et spécialisés. Les autres formats de piles à combustible en sont encore aux premiers stades commerciaux pour les véhicules routiers. La diversification technologique est susceptible d'être une question à plus long terme plutôt qu'un changement à court terme de la demande. Le marché des véhicules à pile à combustible à hydrogène en Allemagne reste ancré dans les systèmes à membrane échangeuse de protons car la plupart des cas d'usage commerciaux déployés nécessitent leurs caractéristiques de performance.
Par autonomie de conduite :
les véhicules longue autonomie gagnent en pertinenceLa catégorie longue autonomie au-delà de 500 miles devrait croître à un CAGR de 25,34 % jusqu'en 2032 sur le marché des véhicules à pile à combustible à hydrogène en Allemagne. Les plateformes de camions à hydrogène liquide soutiennent cette catégorie en offrant une plus grande densité énergétique par unité de masse de réservoir. Le camion Mercedes-Benz NextGenH2 dispose d'une capacité de réservoir d'hydrogène liquide de 85 kg. Daimler Truck prévoit une autonomie supérieure à 1 000 km par plein pour la plateforme. Cette autonomie soutient les itinéraires domestiques plus longs et les opérations transfrontalières vers les Pays-Bas, l'Autriche et la Pologne. La norme ISO 13984:2026 fournit des protocoles de ravitaillement pour les véhicules terrestres à hydrogène liquide. La norme offre aux constructeurs de véhicules, aux opérateurs de stations et aux gestionnaires de flottes une référence technique commune.
La catégorie moyenne autonomie, de 251 à 500 miles, détenait une part de 54,12 % en 2026. Les stations de ravitaillement en hydrogène gazeux à 350 bars actuelles répondent aux besoins de nombreux camions dans cette catégorie. Les véhicules courte autonomie servent les bus urbains, les véhicules du dernier kilomètre et les applications municipales. Ces véhicules peuvent s'appuyer sur le ravitaillement en dépôt, où l'accès aux stations publiques est moins important. Des stations supplémentaires pour camions le long des corridors de fret pourraient modifier la répartition des autonomies au fil du temps. Daimler Truck et Linde plc ont soumis leurs travaux sur l'interface d'hydrogène liquide sous-refroidi pour la normalisation ISO. Le marché des véhicules à pile à combustible à hydrogène en Allemagne pourrait donc évoluer vers des véhicules longue autonomie à mesure que l'infrastructure d'hydrogène liquide devient plus largement disponible.
Par puissance de sortie :
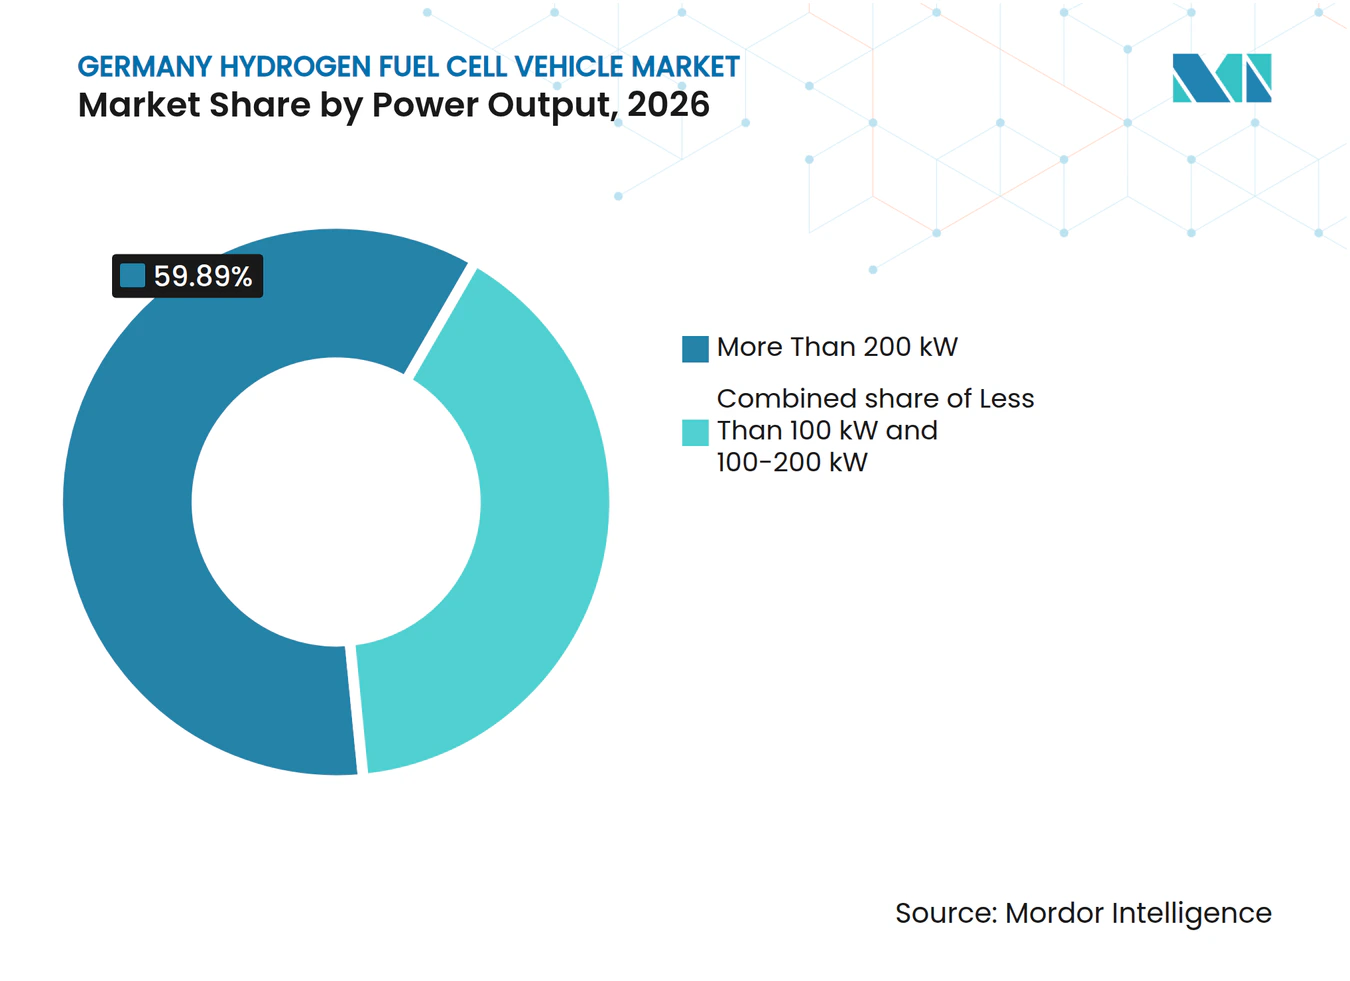
les systèmes de plus de 200 kW dominent la demandeLes systèmes de plus de 200 kW détenaient une part de 59,89 % en 2026 et devraient croître à un CAGR de 25,85 % jusqu'en 2032. Cette catégorie comprend le BZA375 de cellcentric à 375 kW, la configuration GenH2 de Daimler à 300 kW et les systèmes de bus Solaris Bus and Coach sp. z o.o. à 240 kW. Ces niveaux de puissance répondent aux besoins des véhicules lourds qui opèrent à charge élevée ou à vitesse soutenue. Ils soutiennent également les itinéraires avec des déclivités et des cycles d'exploitation intensifs. La concentration dans les systèmes haute puissance illustre la vocation commerciale du marché des véhicules à pile à combustible à hydrogène en Allemagne. Elle explique également pourquoi les camions lourds représentent la majeure partie de la valeur du marché précoce.
La catégorie 100-200 kW comprend les camions de tonnage moyen, les bus de transport en commun de 12 mètres et certaines applications d'autocars. Ces véhicules desservent des itinéraires régionaux où les besoins en puissance sont inférieurs à ceux du fret longue distance. Le groupe inférieur à 100 kW comprend principalement les voitures particulières, les véhicules utilitaires légers et les équipements légers à usage spécial. C'est le groupe le plus petit et à la croissance la plus lente en raison de la disponibilité limitée des modèles. Le programme de tests NM20 d'EKPO cible les camions, les bus, le ferroviaire et les applications maritimes. Ce développement montre que les fournisseurs nationaux se concentrent sur les gammes de puissance commerciales où la demande est actuellement la plus forte. Le marché des véhicules à pile à combustible à hydrogène en Allemagne se développe donc autour des besoins opérationnels de puissance moyenne et élevée.

Par application :
le fret commercial et la logistique donnent le rythmeLe fret commercial et la logistique détenaient une part de 62,48 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026 et devraient croître à un CAGR de 24,10 % jusqu'en 2032. Les essais clients de Daimler Truck impliquent Hornbach, Reber Logistik, Teva Germany, Rhenus et DHL Supply Chain. Les programmes couvrent des cas d'usage dans la distribution, la pharmacie, la logistique et le commerce électronique. En juin 2025, Toyota Motor Europe a ajouté quatre camions à pile à combustible VDL à sa flotte logistique, la portant à cinq, sur des itinéraires reliant Diest, Lille, Cologne, Rotterdam et Weesp. Ces itinéraires relient également la Belgique, la France et les Pays-Bas. De telles opérations intègrent les camions à pile à combustible dans des contrats de transport réguliers plutôt que dans de courtes démonstrations.
Le transport public est la prochaine application majeure, soutenu par les déploiements de bus à hydrogène dans plusieurs villes. La manutention de matériaux est également en croissance dans les entrepôts et les ports où le ravitaillement centralisé peut améliorer l'économie d'exploitation. Le ferroviaire, le maritime et le soutien au sol aéroportuaire sont des applications plus restreintes avec un potentiel d'expansion. Les usages militaires, de défense, agricoles et hors route restent des catégories à faible volume. MAN Truck & Bus SE a remis trois camions à pile à combustible à LoadFox en juillet 2026 pour des opérations logistiques entre Munich, Dachau et Nuremberg. Le déploiement indique un intérêt croissant pour les itinéraires en dehors des principaux corridors de fret. Le marché des véhicules à pile à combustible à hydrogène en Allemagne est susceptible de se développer à travers des applications qui combinent une utilisation élevée avec un accès contrôlé au ravitaillement.
Par propriété de l'utilisateur final :
les opérateurs de flottes occupent la position la plus solideLes opérateurs de flottes détenaient une part de 72,34 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026 et devraient croître à un CAGR de 23,50 % jusqu'en 2032. Cette combinaison fait des opérateurs de flottes le principal groupe de clients commerciaux pour les fabricants. Leurs achats peuvent impliquer plusieurs véhicules, des accords de carburant plus longs et des opérations de dépôt planifiées. Une station à hydrogène privée ou semi-privée dans un hub logistique peut réduire la dépendance à l'infrastructure publique. Les grands opérateurs peuvent également négocier des conditions d'approvisionnement que les petites entreprises pourraient ne pas être en mesure d'obtenir. Ces conditions structurelles soutiennent le marché des véhicules à pile à combustible à hydrogène en Allemagne, dans lequel le déploiement précoce dépend de décisions coordonnées concernant les véhicules et le carburant.
Les autorités de transport public sont le deuxième groupe d'utilisateurs finaux. Les agences de transport à Cologne, Rostock et Wuppertal exploitent des bus à hydrogène dans le cadre de flottes à zéro émission plus larges. Les acheteurs gouvernementaux et de défense examinent l'hydrogène pour des besoins logistiques et de patrouille spécialisés. Les opérateurs miniers et industriels sont des utilisateurs précoces où les exigences de qualité de l'air intérieur soutiennent les équipements à pile à combustible. Les consommateurs individuels restent un groupe de clients marginal. L'abandon des stations de ravitaillement public à 700 bars rend la possession de voitures particulières plus difficile. Le marché des véhicules à pile à combustible à hydrogène en Allemagne restera centré sur les utilisateurs professionnels jusqu'au retour d'un réseau de ravitaillement grand public plus large.
Analyse Géographique
L'Allemagne de l'Ouest détenait une part de 35,22 % du marché des véhicules à pile à combustible à hydrogène en Allemagne en 2026 et combine une haute densité de fret routier avec un réseau d'hydrogène commercial relativement développé. H2 Mobility Deutschland GmbH exploite une station de ravitaillement en hydrogène à Düsseldorf avec une capacité journalière en hydrogène substantielle. La station dessert les camions, les bus et les voitures particulières par ravitaillement haute pression. Les flottes de bus de transport en commun à Kerpen et Duisbourg ajoutent une demande locale en dépôt, tandis que le soutien fédéral HyPerformer cible la production régionale d'hydrogène et l'infrastructure de ravitaillement pour les camions.
L'Allemagne de l'Est devrait croître à un CAGR de 25,12 % jusqu'en 2032, la région développant une base d'approvisionnement en hydrogène à travers des projets de pipelines et de production. ONTRAS a mis en service un tronçon de pipeline au parc énergétique de Bad Lauchstädt, reliant un électrolyseur alimenté par l'énergie éolienne à la raffinerie TotalEnergies SE d'Allemagne centrale. Le projet HYBOR reliera Bobbau en Saxe-Anhalt à la Saxe et à la Thuringe via un réseau de pipelines dédié. TH Two ECO MOBILITY a reçu un financement pour soutenir la mobilité hydrogène pour les poids lourds en Thuringe. Ces projets pourraient atténuer les contraintes d'approvisionnement qui ont limité le marché des véhicules à pile à combustible à hydrogène en Allemagne dans l'est du pays.
L'Allemagne du Sud et du Nord représentent la demande restante. L'Allemagne du Sud présente une forte concentration de constructeurs de véhicules et de fournisseurs de composants, notamment les installations de cellcentric à Kirchheim/Teck, Esslingen et Stuttgart, ainsi qu'une usine plus grande prévue à Weilheim an der Teck. Le projet Bayernflotte de MAN Truck & Bus SE mène des opérations réelles de camions dans les zones de Munich, Dachau et Nuremberg. L'Allemagne du Nord dispose d'une base d'infrastructure pour les véhicules à pile à combustible à hydrogène moins développée malgré une activité plus large dans les bus électriques à batterie. Cependant, les projets prévus près de Stralsund-Rügen et l'extension du réseau d'hydrogène vers Lubmin pourraient renforcer la position de la région à l'avenir. Le développement régional du marché des véhicules à pile à combustible à hydrogène en Allemagne continuera de dépendre de la demande de fret, de l'approvisionnement local en hydrogène et de l'infrastructure de ravitaillement.
Paysage Concurrentiel
Concentration du Marché
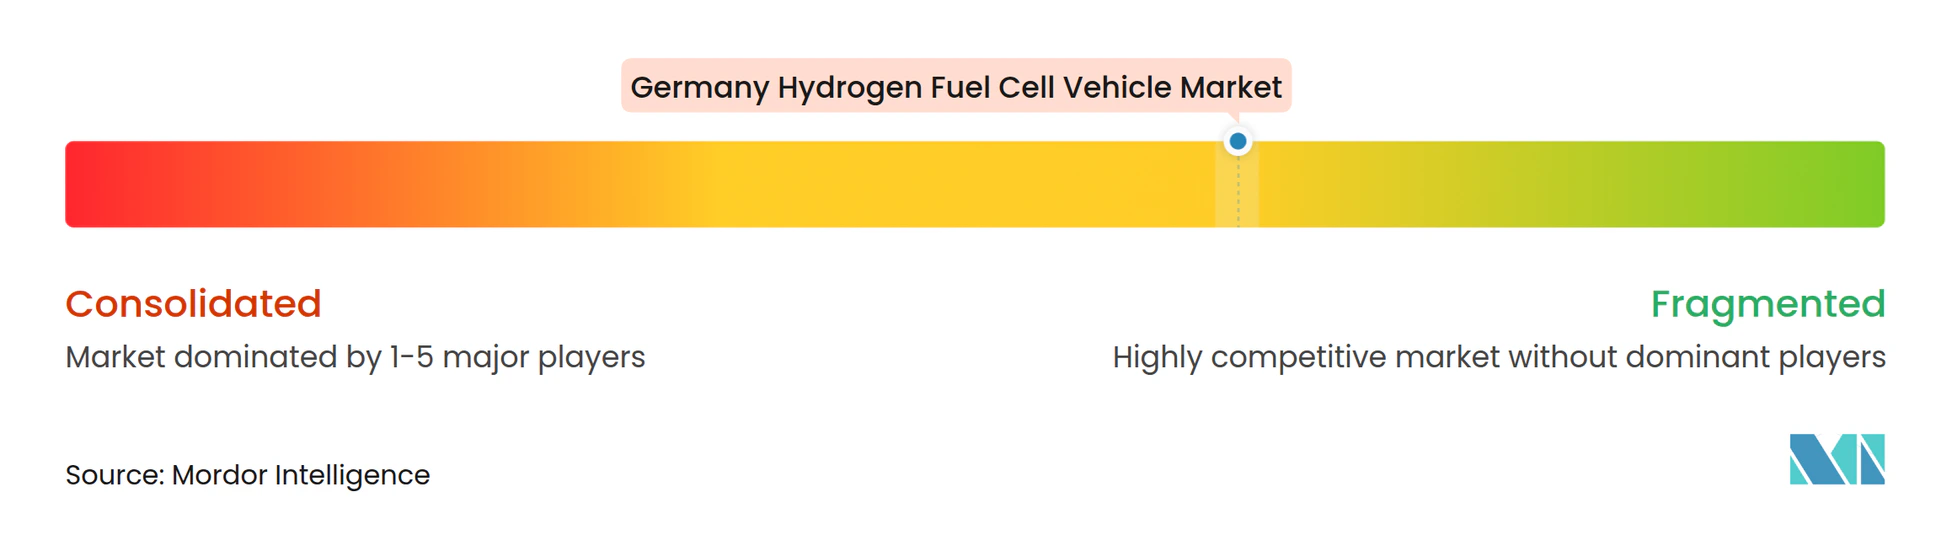
Le marché des véhicules à pile à combustible à hydrogène en Allemagne est modérément concentré au niveau des constructeurs de véhicules. Aucun fabricant n'a établi une large capacité de production en série de camions à hydrogène en Allemagne, tandis que Daimler Truck Holding AG et Hyundai Motor Company ont les antécédents opérationnels les plus avancés parmi les constructeurs de camions. Les cinq camions GenH2 de Daimler Truck Holding AG ont parcouru plus de 225 000 km lors de la première phase d'essais clients, et une deuxième phase avec cinq partenaires supplémentaires a débuté en novembre 2025. La flotte XCIENT de Hyundai Motor Company avait accumulé 20 millions de km en Europe en janvier 2026. Ces programmes fournissent aux deux entreprises des informations pratiques sur la fiabilité des véhicules, la consommation de carburant et les opérations de flotte.
En juillet 2026, Toyota Motor Corporation a signé un accord contraignant pour rejoindre Daimler Truck Holding AG et Volvo Group en tant qu'actionnaire égal dans cellcentric, sous réserve des approbations réglementaires, ce qui combinerait la technologie de pile à combustible de Toyota Motor Corporation avec la base de fabrication européenne de cellcentric. Le programme BZA375 de cellcentric fournit une voie commune vers un système de pile à combustible pour poids lourds de nouvelle génération. Daimler Truck Holding AG prépare également sa première livraison NextGenH2 à DACHSER en décembre 2026 [3]. Hyundai Motor Company renforce sa position grâce à la poursuite des opérations de la flotte XCIENT sur les itinéraires logistiques européens. Ces mouvements indiquent que les entreprises poursuivent une expérience commerciale parallèlement au développement technologique.
La concurrence dépend également de l'approvisionnement en carburant, du contrôle du ravitaillement et de la gestion numérique des flottes. Air Liquide S.A., Linde plc, Shell Deutschland GmbH et TotalEnergies SE sont pertinents car le déploiement des véhicules nécessite la disponibilité du carburant et la capacité des stations. QUANTRON AG a relancé ses activités en avril 2025 avec un accent sur les véhicules commerciaux à zéro émission, y compris les camions à pile à combustible. Les tests sur route NM20 d'EKPO ajoutent une autre option d'approvisionnement national pour les systèmes de pile à combustible commerciaux. Solaris Bus and Coach sp. z o.o. continue de soutenir la partie bus de la chaîne de valeur grâce aux commandes de véhicules à hydrogène.
Leaders du Secteur des Véhicules à Pile à Combustible à Hydrogène en Allemagne
-
Hyundai Motor Company
-
Daimler Truck Holding AG
-
Toyota Motor Corporation
-
BMW AG
-
MAN Truck & Bus SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Véhicules à Pile à Combustible à Hydrogène en Allemagne Entreprises couvertes dans ce rapport
- Toyota Motor Corporation
- Hyundai Motor Company
- Daimler Truck Holding AG
- BMW Group
- MAN Truck & Bus SE
- Volvo Group
- Scania AB
- Iveco Group N.V.
- Daimler Buses GmbH
- Solaris Bus and Coach sp. z o.o.
- Ballard Power Systems Inc.
- PowerCell Sweden AB
- Plug Power Inc.
- Cummins Inc.
- SFC Energy AG
- ElringKlinger AG
- cellcentric GmbH & Co. KG
- H2 Mobility Deutschland GmbH
- QUANTRON AG
- Alstom SA
- Wrightbus Limited
- Air Liquide S.A.
- Linde plc
- Shell Deutschland GmbH
- TotalEnergies SE
Développements industriels récents dans Marché des Véhicules à Pile à Combustible à Hydrogène en Allemagne
- Septembre 2026 : Toyota Motor Corporation a accepté de fournir des systèmes de pile à combustible pour 40 camions lourds dans le cadre du programme Pilot Partner de Scania AB afin de tester des camions à pile à combustible à hydrogène dans des opérations logistiques réelles.
- Août 2026 : EKPO Fuel Cell Technologies et Akkodis ont commencé les tests sur route du stack de pile à combustible NM20 d'EKPO dans un camion à hydrogène de 40 tonnes.
- Juillet 2026 : MAN Truck & Bus SE a mis en service trois camions à pile à combustible équipés de systèmes de pile à combustible Bosch dans des opérations logistiques quotidiennes avec LoadFox dans le cadre du projet Bayernflotte financé par la Bavière.
- Juillet 2026 : Toyota Motor Corporation a signé un accord contraignant pour rejoindre Daimler Truck Holding AG et Volvo Group en tant qu'actionnaire égal dans la coentreprise de piles à combustible cellcentric, sous réserve des approbations réglementaires.
Périmètre du Rapport sur le Marché des Véhicules à Pile à Combustible à Hydrogène en Allemagne
Le rapport sur le marché des véhicules à pile à combustible à hydrogène en Allemagne est segmenté par type de véhicule (voitures particulières, véhicules utilitaires légers, camions de tonnage moyen, camions lourds, bus de transport en commun, autocars et bus interurbains, et véhicules à usage spécial et municipaux), technologie (pile à combustible à membrane échangeuse de protons, prolongateur d'autonomie à pile à combustible à oxyde solide, pile à combustible alcaline, pile à combustible à acide phosphorique et autres technologies de piles à combustible), autonomie de conduite (courte autonomie [0-250 miles], autonomie moyenne [251-500 miles] et longue autonomie [au-delà de 500 miles]), puissance de sortie (moins de 100 kW, 100-200 kW et plus de 200 kW), application (transport privé, transport public, fret commercial et logistique, manutention de matériaux, ferroviaire, maritime et soutien au sol aéroportuaire, militaire et défense, et agriculture et opérations hors route), propriété de l'utilisateur final (consommateurs individuels, opérateurs de flottes, autorités de transport public, organisations gouvernementales et de défense, et opérateurs miniers et industriels) et géographie (Allemagne du Nord, Allemagne de l'Est, Allemagne de l'Ouest et Allemagne du Sud). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Voitures Particulières |
| Véhicules Utilitaires Légers |
| Camions de Tonnage Moyen |
| Camions Lourds |
| Bus de Transport en Commun |
| Autocars et Bus Interurbains |
| Véhicules à Usage Spécial et Municipaux |
| Pile à Combustible à Membrane Échangeuse de Protons |
| Prolongateur d'Autonomie à Pile à Combustible à Oxyde Solide |
| Pile à Combustible Alcaline |
| Pile à Combustible à Acide Phosphorique |
| Autres Technologies de Piles à Combustible |
| Courte Autonomie, 0-250 Miles |
| Autonomie Moyenne, 251-500 Miles |
| Longue Autonomie, Au-delà de 500 Miles |
| Moins de 100 kW |
| 100-200 kW |
| Plus de 200 kW |
| Transport Privé |
| Transport Public |
| Fret Commercial et Logistique |
| Manutention de Matériaux |
| Ferroviaire, Maritime et Soutien au Sol Aéroportuaire |
| Militaire et Défense |
| Agriculture et Opérations Hors Route |
| Consommateurs Individuels |
| Opérateurs de Flottes |
| Autorités de Transport Public |
| Organisations Gouvernementales et de Défense |
| Opérateurs Miniers et Industriels |
| Allemagne du Nord |
| Allemagne de l'Est |
| Allemagne de l'Ouest |
| Allemagne du Sud |
| Par Type de Véhicule | Voitures Particulières |
| Véhicules Utilitaires Légers | |
| Camions de Tonnage Moyen | |
| Camions Lourds | |
| Bus de Transport en Commun | |
| Autocars et Bus Interurbains | |
| Véhicules à Usage Spécial et Municipaux | |
| Par Technologie | Pile à Combustible à Membrane Échangeuse de Protons |
| Prolongateur d'Autonomie à Pile à Combustible à Oxyde Solide | |
| Pile à Combustible Alcaline | |
| Pile à Combustible à Acide Phosphorique | |
| Autres Technologies de Piles à Combustible | |
| Par Autonomie de Conduite | Courte Autonomie, 0-250 Miles |
| Autonomie Moyenne, 251-500 Miles | |
| Longue Autonomie, Au-delà de 500 Miles | |
| Par Puissance de Sortie | Moins de 100 kW |
| 100-200 kW | |
| Plus de 200 kW | |
| Par Application | Transport Privé |
| Transport Public | |
| Fret Commercial et Logistique | |
| Manutention de Matériaux | |
| Ferroviaire, Maritime et Soutien au Sol Aéroportuaire | |
| Militaire et Défense | |
| Agriculture et Opérations Hors Route | |
| Par Propriété de l'Utilisateur Final | Consommateurs Individuels |
| Opérateurs de Flottes | |
| Autorités de Transport Public | |
| Organisations Gouvernementales et de Défense | |
| Opérateurs Miniers et Industriels | |
| Par Géographie | Allemagne du Nord |
| Allemagne de l'Est | |
| Allemagne de l'Ouest | |
| Allemagne du Sud |
Questions Clés Traitées dans le Rapport
Quel est le taux de croissance prévu pour les véhicules à pile à combustible à hydrogène en Allemagne ?
Le marché des véhicules à pile à combustible à hydrogène en Allemagne devrait croître à un CAGR de 21,92 % de 2027 à 2032, pour atteindre 925,91 millions USD d'ici 2032.
Quel type de véhicule à hydrogène détient la plus grande part en Allemagne ?
Les camions lourds détenaient une part de 59,93 % en 2026, soutenus par la demande de fret, l'orientation des politiques et les exigences opérationnelles des itinéraires longue distance.
Pourquoi les opérateurs de flottes sont-ils importants pour l'adoption des véhicules à hydrogène ?
Les opérateurs de flottes détenaient une part de 72,34 % de la valeur de l'utilisateur final en 2026 et devraient croître à un CAGR de 23,50 % jusqu'en 2032, car ils peuvent aligner les achats de véhicules avec le ravitaillement en dépôt.
Quel est le principal obstacle au déploiement plus large des camions à hydrogène en Allemagne ?
La couverture inégale des stations de ravitaillement adaptées aux camions et les coûts élevés de l'hydrogène et des véhicules continuent de limiter un déploiement plus large.
Quelle technologie de pile à combustible domine la demande de véhicules commerciaux en Allemagne ?
Les piles à combustible à membrane échangeuse de protons détenaient une part de 97,15 % en 2026, reflétant leur pertinence pour les applications de poids lourds et de transport en commun.