
Tamaño y Participación del Mercado de Vehículos de Pila de Combustible de Hidrógeno en Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
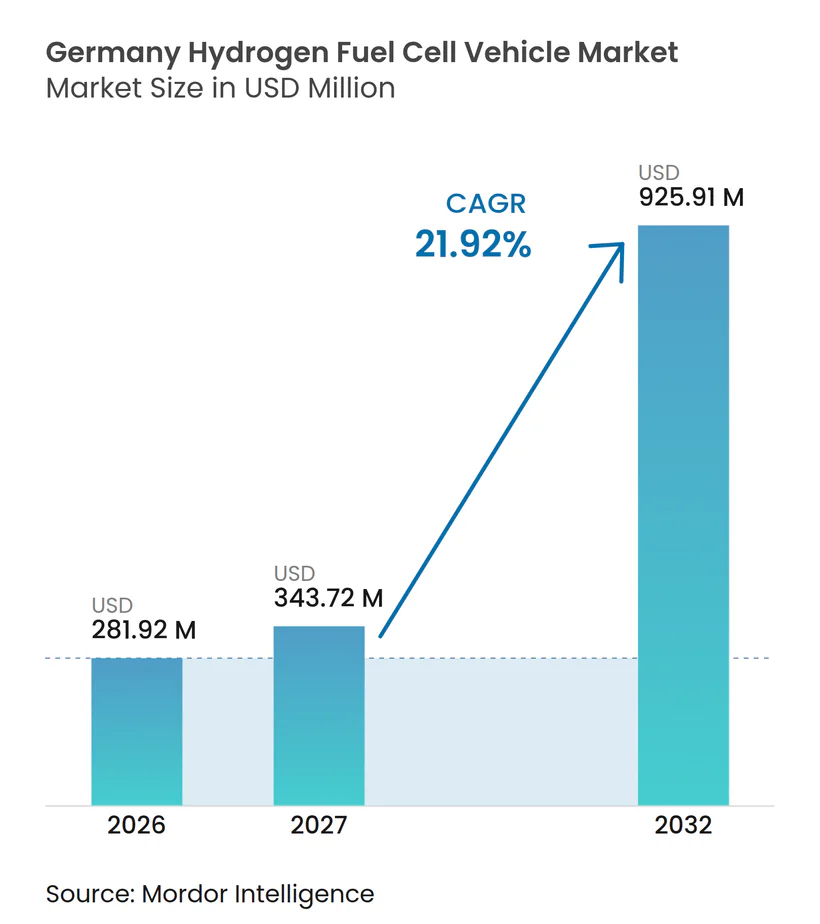
| Tamaño del mercado en el año base (2026) | 281.92 Millones de dólares |
| Tamaño del Mercado (2027) | 343.72 Millones de dólares |
| Tamaño del Mercado (2032) | 925.91 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 21.92 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos de Pila de Combustible de Hidrógeno en Alemania por Mordor Intelligence
El tamaño del mercado de vehículos de pila de combustible de hidrógeno en Alemania fue valorado en 281,92 millones de USD en 2026 y se espera que crezca desde 343,72 millones de USD en 2027 hasta 925,91 millones de USD para 2032, a una CAGR del 21,92% durante 2027-2032. El crecimiento se centra en el transporte comercial, donde los operadores de carga están evaluando los sistemas de propulsión de hidrógeno para rutas de larga distancia que imponen límites a la autonomía de las baterías y al tiempo de carga. Alemania combina una gran base de fabricación de vehículos comerciales con densos corredores de carga y compromisos tempranos de los fabricantes de vehículos nacionales. Las normas de CO2 de la UE, el apoyo federal y el desarrollo nacional de pilas de combustible refuerzan las condiciones para el despliegue. El mercado de vehículos de pila de combustible de hidrógeno en Alemania también depende de la cobertura de repostaje, ya que la disponibilidad de vehículos por sí sola no puede respaldar operaciones de flotas más amplias. Las asociaciones entre fabricantes de vehículos, proveedores de combustible y proveedores de componentes son cada vez más importantes a medida que las empresas buscan rutas coordinadas hacia el despliegue comercial.
Conclusiones Clave del Informe
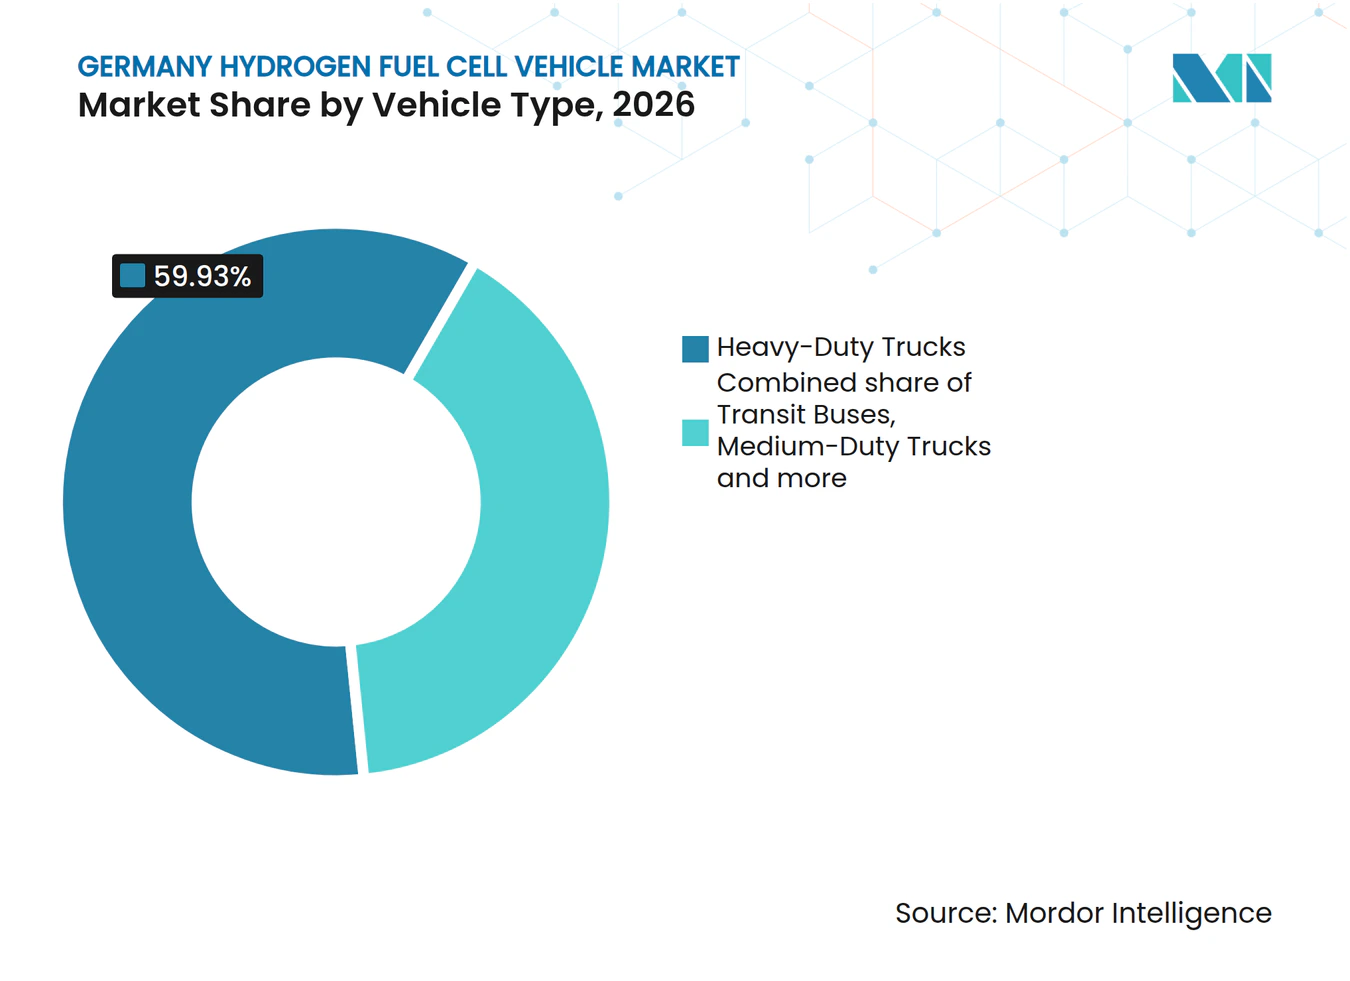
- Por tipo de vehículo, los camiones de servicio pesado tuvieron una participación del 59,93% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026, mientras que se proyecta que los camiones de servicio medio crezcan a una CAGR del 24,67% hasta 2032.
- Por tecnología, las pilas de combustible de membrana de intercambio de protones tuvieron una participación del 97,15% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026, mientras que se proyecta que los extensores de autonomía de pila de combustible de óxido sólido crezcan a una CAGR del 24,53% hasta 2032.
- Por autonomía de conducción, la categoría de alcance medio tuvo una participación del 54,12% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026, mientras que se proyecta que la categoría de largo alcance crezca a una CAGR del 25,34% hasta 2032.
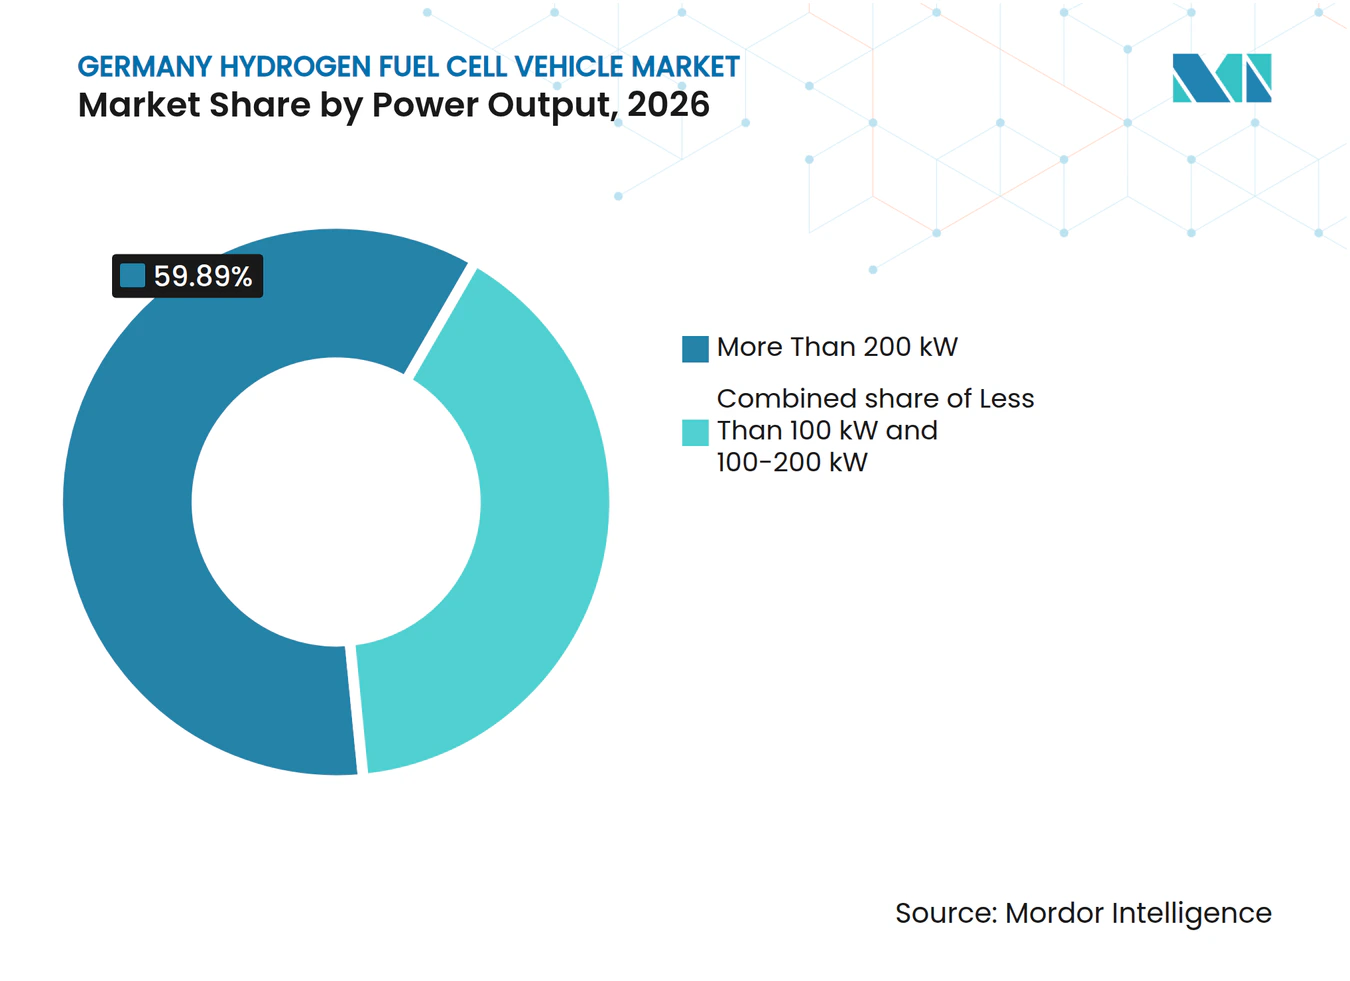
- Por potencia de salida, los sistemas por encima de 200 kW tuvieron una participación del 59,89% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026 y se proyecta que crezcan a una CAGR del 25,85% hasta 2032.
- Por aplicación, la carga comercial y la logística tuvieron una participación del 62,48% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026 y se proyecta que crezcan a una CAGR del 24,10% hasta 2032.
- Por propiedad del usuario final, los operadores de flotas tuvieron una participación del 72,34% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026 y se proyecta que crezcan a una CAGR del 23,50% hasta 2032.
- Por geografía, Alemania Occidental tuvo una participación del 35,22% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026, mientras que se proyecta que Alemania Oriental crezca a una CAGR del 25,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de la UE y Alemania para Flotas de Vehículos Pesados de Cero Emisiones | +4.2% | Nacional; presión de cumplimiento temprano en Renania del Norte-Westfalia y Baden-Württemberg | Corto plazo (≤ 2 años) |
| Rutas de Carga de Largo Alcance y Alta Utilización con Tiempo de Inactividad de Carga Limitado | +3.8% | Nacional; mayor relevancia en los corredores de autopistas A1, A2, A7 y A61 | Mediano plazo (2–4 años) |
| Financiación Pública para el Repostaje de Hidrógeno y la Activación del Mercado de Vehículos N2/N3 | +3.5% | Nacional; estaciones iniciales en los corredores de la red básica TEN-T | Corto plazo (≤ 2 años) |
| Capacidad de los Fabricantes de Equipos Originales y Proveedores de Nivel 1 Alemanes en Sistemas de Propulsión de Pila de Combustible | +3.2% | Nacional; concentrado en Baden-Württemberg (Kirchheim/Teck, Esslingen, Stuttgart) | Mediano plazo (2–4 años) |
| Agrupación de Demanda de Hidrógeno en Depósitos en Torno a Centros de Carga y Tránsito | +2.8% | Alemania Occidental (Ruhr, Rin-Meno); Alemania del Sur (área metropolitana de Múnich) | Mediano plazo (2–4 años) |
| Estandarización del Repostaje de Hidrógeno Líquido y de Alta Presión para Flotas de Larga Distancia | +2.5% | Estandarización global con sitios de primera adopción en Alemania (Wörth, Duisburg) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de la UE y Alemania para Flotas de Vehículos Pesados de Cero Emisiones
El Reglamento (UE) 2024/1610 exige a los fabricantes de vehículos pesados que logren una reducción del 45% de CO2 para 2030 y una reducción del 90% para 2040, en relación con los valores de referencia de 2019. El objetivo provisional del 15% aplicado al período de notificación de 2025 a 2029 puso los planes de renovación de flotas en un foco más cercano. Los operadores logísticos alemanes están, por tanto, considerando vehículos de hidrógeno y eléctricos de batería al mismo tiempo. El marco da a los fabricantes una razón para desplegar camiones de cero emisiones antes de que el objetivo de 2030 sea vinculante, ya que un despliegue más temprano puede mejorar la planificación del cumplimiento. El apoyo político de Alemania al marco también brinda a los compradores de flotas mayor certeza al evaluar ciclos de sustitución de vehículos más largos. Las obligaciones de notificación hacen que las emisiones de las flotas sean más visibles para los comités de adquisiciones que deben comparar las opciones de vehículos. Estos requisitos respaldan el mercado de vehículos de pila de combustible de hidrógeno en Alemania, donde los operadores de camiones necesitan opciones para rutas exigentes.
Rutas de Carga de Largo Alcance y Alta Utilización con Tiempo de Inactividad de Carga Limitado
Las principales rutas de carga de Alemania conectan las zonas de fabricación con los puertos del Mar del Norte, la región del Ruhr y los centros de distribución de Europa Central. Estas rutas requieren un alto uso de los vehículos y horarios de operación fiables. El repostaje de camiones de hidrógeno puede completarse en menos tiempo que una recarga completa de batería en equipos de carga de alta potencia. Esto importa más cuando un vehículo recorre muchos kilómetros anuales e incurre en tiempo productivo perdido durante las paradas de carga programadas. Los ensayos de segunda fase del GenH2 de Daimler Truck se realizan en rutas logísticas alemanas habituales, incluido el transporte nacional de larga distancia y las operaciones en las regiones de Duisburg y Wörth. Los ensayos incluyen usuarios logísticos del comercio minorista, la industria farmacéutica y el transporte, donde el tiempo de inactividad no planificado puede interrumpir los compromisos de servicio. Los grupos de demanda en depósitos en el Ruhr, el Rin-Meno y las áreas de Múnich pueden respaldar aún más el suministro regular de combustible. Este perfil operativo le da al mercado de vehículos de pila de combustible de hidrógeno en Alemania un caso de uso más claro entre las flotas con un alto kilometraje anual.
Financiación Pública para el Repostaje de Hidrógeno y la Activación del Mercado de Vehículos N2/N3
El Ministerio Federal de Transporte de Alemania lanzó un programa de financiación de 220 millones de EUR (~258 millones de USD) en enero de 2026 para estaciones de repostaje de hidrógeno y vehículos comerciales N2 y N3. El programa apoya la inversión en estaciones y la compra de vehículos como paquetes vinculados [1]. Cada estación financiada y de acceso público debe alcanzar al menos el 10% de utilización de su capacidad diaria a través de los vehículos vinculados, lo que conecta el gasto en infraestructura con la demanda real de vehículos. El apoyo a los vehículos puede cubrir hasta el 80% del coste adicional en comparación con el diésel. El programa se centra en los vehículos N2 y N3, alineando la financiación pública con las clases comerciales con mayor probabilidad de utilizar activos de repostaje compartidos. También puede crear asociaciones locales entre empresas logísticas y proveedores de hidrógeno. Estas condiciones pueden ayudar al mercado de vehículos de pila de combustible de hidrógeno en Alemania a ir más allá de los ensayos aislados de vehículos hacia modelos operativos basados en depósitos.
Capacidad de los Fabricantes de Equipos Originales y Proveedores de Nivel 1 Alemanes en Sistemas de Propulsión de Pila de Combustible
Alemania cuenta con proveedores de pilas de combustible y fabricantes de vehículos que desarrollan sistemas para aplicaciones comerciales pesadas. Cellcentric ha presentado el sistema de pila de combustible BZA, que proporciona una alta potencia neta de salida. La empresa informa que el sistema reduce el consumo de combustible y los requisitos de componentes al tiempo que extiende la vida útil. La producción de prototipos está en marcha en Esslingen, y la empresa planea iniciar la producción en serie. EKPO y Akkodis también han comenzado las pruebas en carretera del conjunto de pilas de combustible NM. Las capacidades industriales de Alemania apoyan una coordinación más estrecha entre el diseño del conjunto, la arquitectura del vehículo y los requisitos de servicio. Los estándares para el hidrógeno de alta presión y líquido también determinarán si estos sistemas pueden servir a las flotas de larga distancia a escala. Estos desarrollos proporcionan al mercado de vehículos de pila de combustible de hidrógeno en Alemania una base nacional para la ingeniería y las pruebas de sistemas de propulsión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste de Entrega del Hidrógeno y los Vehículos de Pila de Combustible Frente a las Alternativas de Batería | -2.8% | Nacional; más pronunciado para las flotas logísticas de pymes sensibles a los costes fuera de los principales corredores de subsidios | Mediano plazo (2–4 años) |
| Cobertura de Repostaje de Hidrógeno Insuficiente y Distribuida de Forma Desigual | -2.4% | Nacional; más agudo en Alemania Oriental y en el sur rural de Alemania | Mediano plazo (2–4 años) |
| Disponibilidad Limitada de Modelos e Incertidumbre sobre el Valor Residual | -1.6% | Nacional; mayor riesgo para los operadores de flotas más pequeños que no están dispuestos a asumir el riesgo residual de los primeros en adoptar | Mediano plazo (2–4 años) |
| Complejidad de la Certificación, el Origen y la Contabilidad Transfronteriza del Hidrógeno | -1.2% | Nacional; afecta principalmente a los operadores transfronterizos que operan bajo los criterios de taxonomía de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste de Entrega del Hidrógeno y los Vehículos de Pila de Combustible Frente a las Alternativas de Batería
Los camiones de pila de combustible siguen teniendo una prima de precio significativa sobre los vehículos diésel. Si bien el apoyo público puede reducir esta brecha, el requisito de capital inicial restante puede seguir restringiendo la adopción entre las empresas de carga más pequeñas. Los costes del hidrógeno verde también pueden mantener los gastos operativos por encima de los de las alternativas diésel y eléctrico de batería en determinadas condiciones de operación. La disponibilidad limitada de vehículos y los inciertos valores de reventa futuros crean riesgos adicionales para los operadores que no pueden absorber las pérdidas de los primeros en adoptar.
Las grandes flotas con infraestructura de repostaje en depósito dedicada y una utilización predecible de los vehículos representan actualmente el caso más sólido para la adopción. El dominio de los operadores de flotas en el valor del usuario final destaca el papel de los grandes compradores en la generación de la demanda temprana. Sin opciones de arrendamiento o modelos de financiación basados en servicios, el mercado de vehículos de pila de combustible de hidrógeno en Alemania puede seguir concentrado entre las empresas que pueden gestionar los costes de vehículos y combustible a escala.
Cobertura de Repostaje de Hidrógeno Insuficiente y Distribuida de Forma Desigual
La red de estaciones públicas de hidrógeno de Alemania disminuyó a medida que los sitios heredados centrados en automóviles cerraron y la inversión se desplazó hacia la capacidad para vehículos comerciales. H2 Mobility informó de una estrategia centrada en estaciones para el transporte comercial, en lugar de una amplia red para automóviles de pasajeros. Las estaciones con capacidad para camiones limitadas restringen a las flotas a rutas específicas y reducen la flexibilidad operativa. La disponibilidad de hidrógeno líquido también es limitada, lo que restringe el uso más amplio de plataformas diseñadas para este formato de combustible. Los operadores transfronterizos también necesitan gestionar los requisitos de certificación, origen y contabilidad del hidrógeno junto con las operaciones de los vehículos. El programa federal tiene como objetivo mejorar la cobertura a lo largo de la red TEN-T, pero el desarrollo de estaciones y la entrega de vehículos deben mantenerse alineados. El mercado de vehículos de pila de combustible de hidrógeno en Alemania se enfrenta, por tanto, a una barrera práctica de adopción donde las ubicaciones de repostaje no están disponibles en el momento en que las flotas las necesitan.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
La Carga Pesada Lidera Mientras la Demanda de Servicio Medio se ExpandeLos camiones de servicio pesado tuvieron una participación del 59,93% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026 y se proyecta que crezcan a una CAGR del 23,80% hasta 2032. Su posición refleja el enfoque de los incentivos y la economía operativa en los vehículos comerciales N3. Daimler Truck está preparando una pequeña serie de 100 tractoras NextGenH2 en su planta de Wörth. DACHSER tiene previsto recibir la primera unidad en diciembre de 2026 para operaciones de larga distancia desde Karlsruhe. La flota XCIENT Fuel Cell de Hyundai alcanzó los 20 millones de kilómetros acumulados en Europa en enero de 2026 [2]. La flota operó 165 camiones en Alemania, Suiza, Francia, los Países Bajos y Austria.
Se proyecta que los camiones de servicio medio crezcan a la CAGR más rápida por tipo de vehículo, del 24,67%, hasta 2032. Su crecimiento apunta a la distribución regional y las aplicaciones de carga urbana a medida que mejoran las redes de repostaje. Los autobuses de tránsito siguen siendo la segunda categoría comercial más grande después de los camiones de servicio pesado. Los autobuses de pila de combustible se están expandiendo en varias ciudades alemanas, incluidas Colonia, Rostock, Wuppertal y Duisburg. Los vehículos comerciales ligeros, los automóviles de pasajeros, los autocares y los vehículos de uso especial siguen siendo categorías más pequeñas. La falta de modelos y la insuficiente capacidad de repostaje a 700 bar limitan su adopción. Los vehículos municipales, como los camiones de basura y el equipo aeroportuario, siguen estando mayoritariamente en fase piloto. El mercado de vehículos de pila de combustible de hidrógeno en Alemania puede expandirse más allá de la carga de larga distancia si estos casos de uso especializados obtienen acceso a un repostaje local fiable.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
Las Pilas de Combustible de Membrana de Intercambio de Protones Mantienen la Posición PrincipalLas pilas de combustible de membrana de intercambio de protones tuvieron una participación del 97,15% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026 y se proyecta que crezcan a una CAGR del 21,85% hasta 2032. Los sistemas de membrana de intercambio de protones cumplen los requisitos de los camiones al admitir arranques en frío, cargas variables y un diseño de sistema compacto. El cellcentric BZA375 es un sistema de membrana de intercambio de protones que proporciona hasta 375 kW de potencia neta de salida. Su diseño concentra la potencia en una sola unidad y reduce el número de piezas en comparación con la arquitectura BZA150 anterior. Los módulos de membrana de intercambio de protones también apoyan los despliegues de autobuses de hidrógeno. Esto le da relevancia a la tecnología tanto en vehículos pesados como en el transporte público urbano.
Los extensores de autonomía de pila de combustible de óxido sólido siguen siendo una categoría pequeña pero diferenciada y se proyecta que crezcan a una CAGR del 24,53% hasta 2032. Pueden ofrecer una alta eficiencia eléctrica bajo cargas constantes y pueden tolerar corrientes de hidrógeno de menor pureza. Estas características pueden importar si la calidad del hidrógeno difiere durante la construcción de la infraestructura de suministro. Las pilas de combustible alcalinas y de ácido fosfórico siguen centradas en usos estacionarios y especializados. Otros formatos de pilas de combustible todavía se encuentran en etapas comerciales tempranas para vehículos de carretera. La diversificación tecnológica es probable que sea una cuestión a más largo plazo en lugar de un cambio a corto plazo en la demanda. El mercado de vehículos de pila de combustible de hidrógeno en Alemania sigue anclado en los sistemas de membrana de intercambio de protones porque la mayoría de los casos de uso comercial desplegados requieren sus características de rendimiento.
Por Autonomía de Conducción:
Los Vehículos de Largo Alcance Ganan RelevanciaSe proyecta que la categoría de largo alcance por encima de 500 millas crezca a una CAGR del 25,34% hasta 2032 en el mercado de vehículos de pila de combustible de hidrógeno en Alemania. Las plataformas de camiones de hidrógeno líquido apoyan esta categoría al ofrecer mayor almacenamiento de energía por unidad de masa del depósito. El camión Mercedes-Benz NextGenH2 tiene una capacidad de depósito de hidrógeno líquido de 85 kg. Daimler Truck espera una autonomía superior a 1.000 km por llenado para la plataforma. Esta autonomía apoya las rutas nacionales más largas y las operaciones transfronterizas hacia los Países Bajos, Austria y Polonia. La norma ISO 13984:2026 proporciona protocolos de repostaje para vehículos terrestres de hidrógeno líquido. La norma ofrece a los fabricantes de vehículos, los operadores de estaciones y los gestores de flotas una referencia técnica común.
La categoría de alcance medio, de 251 a 500 millas, tuvo una participación del 54,12% en 2026. Las estaciones actuales de repostaje de hidrógeno gaseoso a 350 bar satisfacen las necesidades de muchos camiones en esta categoría. Los vehículos de corto alcance sirven a autobuses urbanos, vehículos de última milla y aplicaciones municipales. Estos vehículos pueden depender del repostaje en depósito, donde el acceso a las estaciones públicas es menos importante. Las estaciones adicionales para camiones a lo largo de los corredores de carga podrían cambiar la combinación de autonomías con el tiempo. Daimler Truck y Linde han presentado su trabajo sobre la interfaz de hidrógeno líquido subenfriado para la estandarización ISO. El mercado de vehículos de pila de combustible de hidrógeno en Alemania podría, por tanto, desplazarse hacia vehículos de mayor autonomía a medida que la infraestructura de hidrógeno líquido esté más ampliamente disponible.
Por Potencia de Salida:
Los Sistemas por Encima de 200 kW Lideran la DemandaLos sistemas por encima de 200 kW tuvieron una participación del 59,89% en 2026 y se proyecta que crezcan a una CAGR del 25,85% hasta 2032. Esta categoría incluye el cellcentric BZA375 de 375 kW, la configuración GenH2 de 300 kW de Daimler y los sistemas de autobuses Solaris de 240 kW. Estos niveles de potencia satisfacen las necesidades de los vehículos pesados que operan a alto peso o velocidad sostenida. También apoyan rutas con pendientes y ciclos de operación intensivos. La concentración en sistemas de alta potencia muestra el enfoque comercial del mercado de vehículos de pila de combustible de hidrógeno en Alemania. También explica por qué los camiones de servicio pesado representan la mayor parte del valor de mercado temprano.
La categoría de 100-200 kW incluye camiones de servicio medio, autobuses de tránsito de 12 metros y algunas aplicaciones de autocar. Estos vehículos sirven rutas regionales donde los requisitos de potencia son menores que los de la carga de larga distancia. El grupo por debajo de 100 kW incluye principalmente automóviles de pasajeros, vehículos comerciales ligeros y equipos ligeros de uso especial. Es el grupo más pequeño y de crecimiento más lento porque la disponibilidad de modelos es limitada. El programa de pruebas NM20 de EKPO se dirige a camiones, autobuses, ferrocarril y aplicaciones marítimas. Este desarrollo muestra que los proveedores nacionales se están centrando en las bandas de potencia comercial donde la demanda es actualmente más fuerte. El mercado de vehículos de pila de combustible de hidrógeno en Alemania se está desarrollando, por tanto, en torno a los requisitos operativos de potencia media y alta.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Carga Comercial y la Logística Marcan el RitmoLa carga comercial y la logística tuvieron una participación del 62,48% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026 y se proyecta que crezcan a una CAGR del 24,10% hasta 2032. Los ensayos con clientes de Daimler Truck involucran a Hornbach, Reber Logistik, Teva Germany, Rhenus y DHL Supply Chain. Los programas cubren casos de uso en comercio minorista, farmacéutico, logística y comercio electrónico. En junio de 2025, Toyota Motor Europe añadió cuatro camiones de pila de combustible VDL a su flota logística, llevándola a cinco, en rutas que conectan Diest, Lille, Colonia, Róterdam y Weesp. Estas rutas también conectan Bélgica, Francia y los Países Bajos. Tales operaciones sitúan a los camiones de pila de combustible dentro de contratos de transporte regulares en lugar de demostraciones breves.
El transporte público es la siguiente aplicación principal, respaldada por los despliegues de autobuses de hidrógeno en varias ciudades. La manipulación de materiales también está creciendo en almacenes y puertos donde el repostaje centralizado puede mejorar la economía operativa. El ferrocarril, el transporte marítimo y el apoyo en tierra aeroportuario son aplicaciones más pequeñas con potencial de expansión. Los usos militares, de defensa, agrícolas y todoterreno siguen siendo categorías de bajo volumen. MAN entregó tres camiones de pila de combustible a LoadFox en julio de 2026 para operaciones logísticas entre Múnich, Dachau y Núremberg. El despliegue indica un creciente interés en rutas fuera de los principales corredores de carga. El mercado de vehículos de pila de combustible de hidrógeno en Alemania probablemente se desarrollará a través de aplicaciones que combinen un alto uso con un acceso controlado al repostaje.
Por Propiedad del Usuario Final:
Los Operadores de Flotas Mantienen la Posición más SólidaLos operadores de flotas tuvieron una participación del 72,34% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026 y se proyecta que crezcan a una CAGR del 23,50% hasta 2032. Esta combinación convierte a los operadores de flotas en el principal grupo de clientes comerciales para los fabricantes. Sus compras pueden implicar varios vehículos, acuerdos de combustible más largos y operaciones de depósito planificadas. Una estación de hidrógeno privada o semiprivada en un centro logístico puede reducir la dependencia de la infraestructura pública. Los grandes operadores también pueden negociar condiciones de suministro que las empresas más pequeñas pueden no ser capaces de obtener. Estas condiciones estructurales respaldan el mercado de vehículos de pila de combustible de hidrógeno en Alemania, en el que el despliegue temprano depende de decisiones coordinadas sobre vehículos y combustible.
Las autoridades de tránsito público son el segundo grupo de usuarios finales más grande. Las agencias de tránsito en Colonia, Rostock y Wuppertal operan autobuses de hidrógeno como parte de flotas de cero emisiones más amplias. Los compradores gubernamentales y de defensa están revisando el hidrógeno para necesidades logísticas especializadas y de patrulla. Los operadores mineros e industriales son usuarios tempranos donde los requisitos de calidad del aire interior apoyan el equipo de pila de combustible. Los consumidores individuales siguen siendo un grupo de clientes marginal. El alejamiento de las estaciones públicas de repostaje a 700 bar hace que la propiedad de automóviles de pasajeros sea más difícil. El mercado de vehículos de pila de combustible de hidrógeno en Alemania seguirá centrado en usuarios profesionales hasta que regrese una red de repostaje para consumidores más amplia.
Análisis Geográfico
Alemania Occidental tuvo una participación del 35,22% en el mercado de vehículos de pila de combustible de hidrógeno en Alemania en 2026 y combina una alta densidad de carga por carretera con una red de hidrógeno comercial relativamente desarrollada. H2 Mobility opera una estación de repostaje de hidrógeno en Düsseldorf con una capacidad diaria de hidrógeno sustancial. La estación sirve a camiones, autobuses y automóviles de pasajeros mediante repostaje de alta presión. Las flotas de autobuses de tránsito en Kerpen y Duisburg añaden demanda local en depósito, mientras que el apoyo federal HyPerformer se dirige a la producción regional de hidrógeno y a la infraestructura de repostaje para camiones.
Se proyecta que Alemania Oriental crezca a una CAGR del 25,12% hasta 2032 a medida que la región construye una base de suministro de hidrógeno a través de proyectos de tuberías y producción. ONTRAS puso en servicio una sección de tubería en el Parque Energético de Bad Lauchstädt, conectando un electrolizador alimentado por energía eólica con la refinería de Alemania Central de TotalEnergies. El proyecto HYBOR conectará Bobbau en Sajonia-Anhalt con Sajonia y Turingia a través de una red de tuberías dedicada. TH Two ECO MOBILITY recibió financiación para apoyar la movilidad de hidrógeno para vehículos pesados en Turingia. Estos proyectos pueden aliviar las restricciones de suministro que han limitado el mercado de vehículos de pila de combustible de hidrógeno en Alemania en el este del país.
El sur y el norte de Alemania representan la demanda restante. El sur de Alemania tiene una alta concentración de fabricantes de vehículos y proveedores de componentes, incluidas las instalaciones de cellcentric en Kirchheim/Teck, Esslingen y Stuttgart, así como una planta planificada más grande en Weilheim an der Teck. El proyecto Bayernflotte de MAN está llevando a cabo operaciones reales de camiones en las áreas de Múnich, Dachau y Núremberg. El norte de Alemania tiene una base de infraestructura de vehículos de pila de combustible de hidrógeno menos desarrollada a pesar de una actividad más amplia en autobuses eléctricos de batería. Sin embargo, los proyectos planificados cerca de Stralsund-Rügen y la expansión de la red de hidrógeno hacia Lubmin pueden fortalecer la posición de la región en el futuro. El desarrollo regional en el mercado de vehículos de pila de combustible de hidrógeno en Alemania seguirá dependiendo de la demanda de carga, el suministro local de hidrógeno y la infraestructura de repostaje.
Panorama Competitivo
Concentración del Mercado
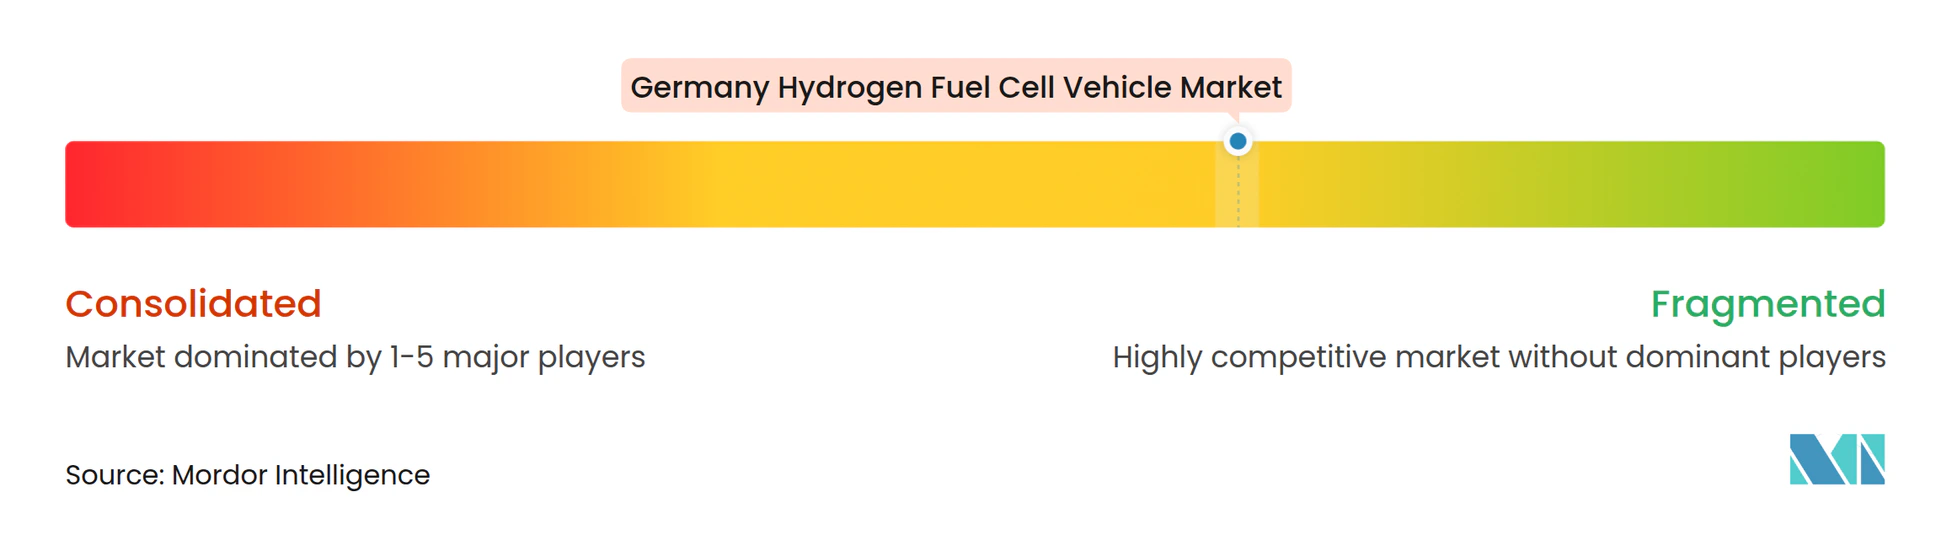
El mercado de vehículos de pila de combustible de hidrógeno en Alemania está moderadamente concentrado a nivel de fabricantes de vehículos. Ningún fabricante ha establecido una amplia capacidad de producción en serie de camiones de hidrógeno en Alemania, mientras que Daimler Truck y Hyundai tienen los registros operativos más avanzados entre los fabricantes de camiones. Los cinco camiones GenH2 de Daimler Truck recorrieron más de 225.000 km en la primera fase de ensayos con clientes, y una segunda fase con cinco socios adicionales comenzó en noviembre de 2025. La flota XCIENT de Hyundai había acumulado 20 millones de km en Europa en enero de 2026. Estos programas proporcionan a ambas empresas información práctica sobre la fiabilidad de los vehículos, el consumo de combustible y las operaciones de flotas.
En julio de 2026, Toyota firmó un acuerdo vinculante para unirse a Daimler Truck y Volvo Group como accionista igualitario en cellcentric, sujeto a las aprobaciones regulatorias, lo que combinaría la tecnología de pilas de combustible de Toyota con la base de fabricación europea de cellcentric. El programa BZA375 de cellcentric proporciona una ruta compartida hacia un sistema de pila de combustible de servicio pesado de próxima generación. Daimler Truck también está preparando su primera entrega NextGenH2 a DACHSER en diciembre de 2026 [3]. Hyundai está avanzando en su posición a través de la operación continua de la flota XCIENT en rutas logísticas europeas. Estos movimientos indican que las empresas están persiguiendo experiencia comercial junto con el desarrollo tecnológico.
La competencia también depende del suministro de combustible, el control del repostaje y la gestión digital de flotas. Air Liquide, Linde, Shell Deutschland y TotalEnergies son relevantes porque el despliegue de vehículos requiere disponibilidad de combustible y capacidad de estaciones. QUANTRON se relanzó en abril de 2025 con un enfoque en vehículos comerciales de cero emisiones, incluidos camiones de pila de combustible. Las pruebas en carretera del NM20 de EKPO añaden otra opción de suministro nacional para sistemas comerciales de pila de combustible. Solaris continúa apoyando la parte de autobuses de la cadena de valor a través de pedidos de vehículos de hidrógeno.
Líderes de la Industria de Vehículos de Pila de Combustible de Hidrógeno en Alemania
-
Hyundai Motor Company
-
Daimler Truck Holding AG
-
Toyota Motor Corporation
-
BMW AG
-
MAN Truck & Bus SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos de Pila de Combustible de Hidrógeno en Alemania Empresas cubiertas en este informe
- Toyota Motor Corporation
- Hyundai Motor Company
- Daimler Truck Holding AG
- BMW Group
- MAN Truck & Bus SE
- Volvo Group
- Scania AB
- Iveco Group N.V.
- Daimler Buses GmbH
- Solaris Bus and Coach sp. z o.o.
- Ballard Power Systems Inc.
- PowerCell Sweden AB
- Plug Power Inc.
- Cummins Inc.
- SFC Energy AG
- ElringKlinger AG
- cellcentric GmbH & Co. KG
- H2 Mobility Deutschland GmbH
- QUANTRON AG
- Alstom SA
- Wrightbus Limited
- Air Liquide S.A.
- Linde plc
- Shell Deutschland GmbH
- TotalEnergies SE
Desarrollos recientes de la industria en Mercado de Vehículos de Pila de Combustible de Hidrógeno en Alemania
- Septiembre de 2026: Toyota acordó suministrar sistemas de pila de combustible para 40 camiones de servicio pesado en el programa Pilot Partner de Scania para probar camiones de pila de combustible de hidrógeno en operaciones logísticas del mundo real.
- Agosto de 2026: EKPO Fuel Cell Technologies y Akkodis comenzaron las pruebas en carretera del conjunto de pilas de combustible NM20 de EKPO en un camión de hidrógeno de 40 toneladas.
- Julio de 2026: MAN Truck and Bus puso tres camiones de pila de combustible con sistemas de pila de combustible de Bosch en servicio logístico cotidiano con LoadFox bajo el proyecto Bayernflotte financiado por Baviera.
- Julio de 2026: Toyota firmó un acuerdo vinculante para unirse a Daimler Truck y Volvo Group como accionista igualitario en la empresa conjunta de pilas de combustible cellcentric, sujeto a las aprobaciones regulatorias.
Alcance del Informe del Mercado de Vehículos de Pila de Combustible de Hidrógeno en Alemania
El Informe del Mercado de Vehículos de Pila de Combustible de Hidrógeno en Alemania está Segmentado por Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros, Camiones de Servicio Medio, Camiones de Servicio Pesado, Autobuses de Tránsito, Autocares y Autobuses Interurbanos, y Vehículos de Uso Especial y Municipal), Tecnología (Pila de Combustible de Membrana de Intercambio de Protones, Extensor de Autonomía de Pila de Combustible de Óxido Sólido, Pila de Combustible Alcalina, Pila de Combustible de Ácido Fosfórico y Otras Tecnologías de Pila de Combustible), Autonomía de Conducción (Corto Alcance [0-250 Millas], Alcance Medio [251-500 Millas] y Largo Alcance [Más de 500 Millas]), Potencia de Salida (Menos de 100 kW, 100-200 kW y Más de 200 kW), Aplicación (Transporte Privado, Transporte Público, Carga Comercial y Logística, Manipulación de Materiales, Ferrocarril, Transporte Marítimo y Apoyo en Tierra Aeroportuario, Militar y Defensa, y Agricultura y Operaciones Todoterreno), Propiedad del Usuario Final (Consumidores Individuales, Operadores de Flotas, Autoridades de Tránsito Público, Organizaciones Gubernamentales y de Defensa, y Operadores Mineros e Industriales) y Geografía (Norte de Alemania, Este de Alemania, Oeste de Alemania y Sur de Alemania). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Camiones de Servicio Medio |
| Camiones de Servicio Pesado |
| Autobuses de Tránsito |
| Autocares y Autobuses Interurbanos |
| Vehículos de Uso Especial y Municipal |
| Pila de Combustible de Membrana de Intercambio de Protones |
| Extensor de Autonomía de Pila de Combustible de Óxido Sólido |
| Pila de Combustible Alcalina |
| Pila de Combustible de Ácido Fosfórico |
| Otras Tecnologías de Pila de Combustible |
| Corto Alcance, 0-250 Millas |
| Alcance Medio, 251-500 Millas |
| Largo Alcance, Más de 500 Millas |
| Menos de 100 kW |
| 100-200 kW |
| Más de 200 kW |
| Transporte Privado |
| Transporte Público |
| Carga Comercial y Logística |
| Manipulación de Materiales |
| Ferrocarril, Transporte Marítimo y Apoyo en Tierra Aeroportuario |
| Militar y Defensa |
| Agricultura y Operaciones Todoterreno |
| Consumidores Individuales |
| Operadores de Flotas |
| Autoridades de Tránsito Público |
| Organizaciones Gubernamentales y de Defensa |
| Operadores Mineros e Industriales |
| Norte de Alemania |
| Este de Alemania |
| Oeste de Alemania |
| Sur de Alemania |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Camiones de Servicio Medio | |
| Camiones de Servicio Pesado | |
| Autobuses de Tránsito | |
| Autocares y Autobuses Interurbanos | |
| Vehículos de Uso Especial y Municipal | |
| Por Tecnología | Pila de Combustible de Membrana de Intercambio de Protones |
| Extensor de Autonomía de Pila de Combustible de Óxido Sólido | |
| Pila de Combustible Alcalina | |
| Pila de Combustible de Ácido Fosfórico | |
| Otras Tecnologías de Pila de Combustible | |
| Por Autonomía de Conducción | Corto Alcance, 0-250 Millas |
| Alcance Medio, 251-500 Millas | |
| Largo Alcance, Más de 500 Millas | |
| Por Potencia de Salida | Menos de 100 kW |
| 100-200 kW | |
| Más de 200 kW | |
| Por Aplicación | Transporte Privado |
| Transporte Público | |
| Carga Comercial y Logística | |
| Manipulación de Materiales | |
| Ferrocarril, Transporte Marítimo y Apoyo en Tierra Aeroportuario | |
| Militar y Defensa | |
| Agricultura y Operaciones Todoterreno | |
| Por Propiedad del Usuario Final | Consumidores Individuales |
| Operadores de Flotas | |
| Autoridades de Tránsito Público | |
| Organizaciones Gubernamentales y de Defensa | |
| Operadores Mineros e Industriales | |
| Por Geografía | Norte de Alemania |
| Este de Alemania | |
| Oeste de Alemania | |
| Sur de Alemania |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los vehículos de pila de combustible de hidrógeno en Alemania?
Se prevé que el mercado de vehículos de pila de combustible de hidrógeno en Alemania crezca a una CAGR del 21,92% de 2027 a 2032, alcanzando los 925,91 millones de USD para 2032.
¿Qué tipo de vehículo de hidrógeno tiene la mayor participación en Alemania?
Los camiones de servicio pesado tuvieron una participación del 59,93% en 2026, respaldados por la demanda de carga, el enfoque de las políticas y los requisitos operativos de rutas largas.
¿Por qué son importantes los operadores de flotas para la adopción de vehículos de hidrógeno?
Los operadores de flotas tuvieron una participación del 72,34% del valor del usuario final en 2026 y se proyecta que crezcan a una CAGR del 23,50% hasta 2032 porque pueden alinear las compras de vehículos con el repostaje en depósito.
¿Cuál es la principal barrera para un despliegue más amplio de camiones de hidrógeno en Alemania?
La cobertura desigual de repostaje con capacidad para camiones y los altos costes del hidrógeno y los vehículos siguen limitando un despliegue más amplio.
¿Qué tecnología de pila de combustible lidera la demanda de vehículos comerciales en Alemania?
Las pilas de combustible de membrana de intercambio de protones tuvieron una participación del 97,15% en 2026, lo que refleja su relevancia para las aplicaciones de servicio pesado y tránsito.