
Marktgröße und Marktanteile des deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
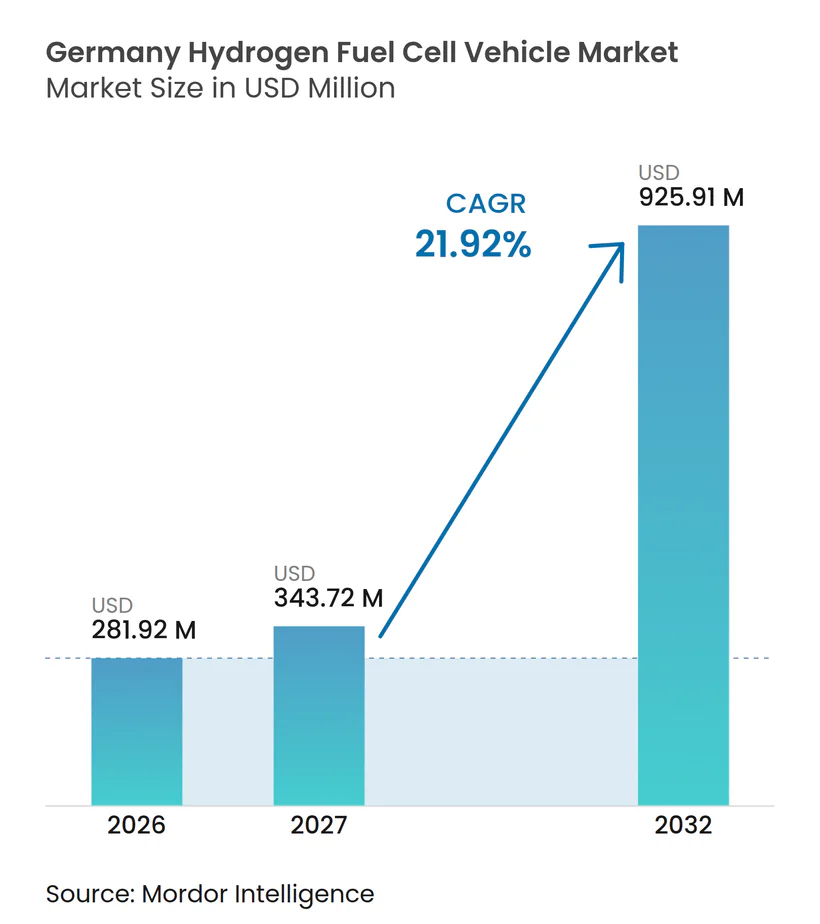
| Marktgröße im Basisjahr (2026) | 281.92 Millionen US-Dollar |
| Marktgröße (2027) | 343.72 Millionen US-Dollar |
| Marktgröße (2032) | 925.91 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 21.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkts von Mordor Intelligence
Die Marktgröße des deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkts wurde im Jahr 2026 auf 281,92 Millionen USD geschätzt und soll von 343,72 Millionen USD im Jahr 2027 auf 925,91 Millionen USD bis 2032 wachsen, bei einem CAGR von 21,92 % im Zeitraum 2027–2032. Das Wachstum konzentriert sich auf den gewerblichen Transport, wo Frachtunternehmen Wasserstoffantriebe für Langstreckenstrecken evaluieren, die die Batteriereichweite und Ladezeiten einschränken. Deutschland vereint eine große Nutzfahrzeugproduktionsbasis mit dichten Frachtkorridoren und frühen Zusagen inländischer Fahrzeughersteller. EU-CO2-Standards, staatliche Förderung und die inländische Brennstoffzellenentwicklung stärken die Voraussetzungen für den Einsatz. Der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt hängt auch von der Abdeckung durch Betankungsinfrastruktur ab, da die bloße Fahrzeugverfügbarkeit keinen breiteren Flottenbetrieb unterstützen kann. Partnerschaften zwischen Fahrzeugherstellern, Kraftstofflieferanten und Komponentenanbietern gewinnen an Bedeutung, da Unternehmen koordinierte Wege zur kommerziellen Markteinführung anstreben.
Wichtigste Erkenntnisse des Berichts
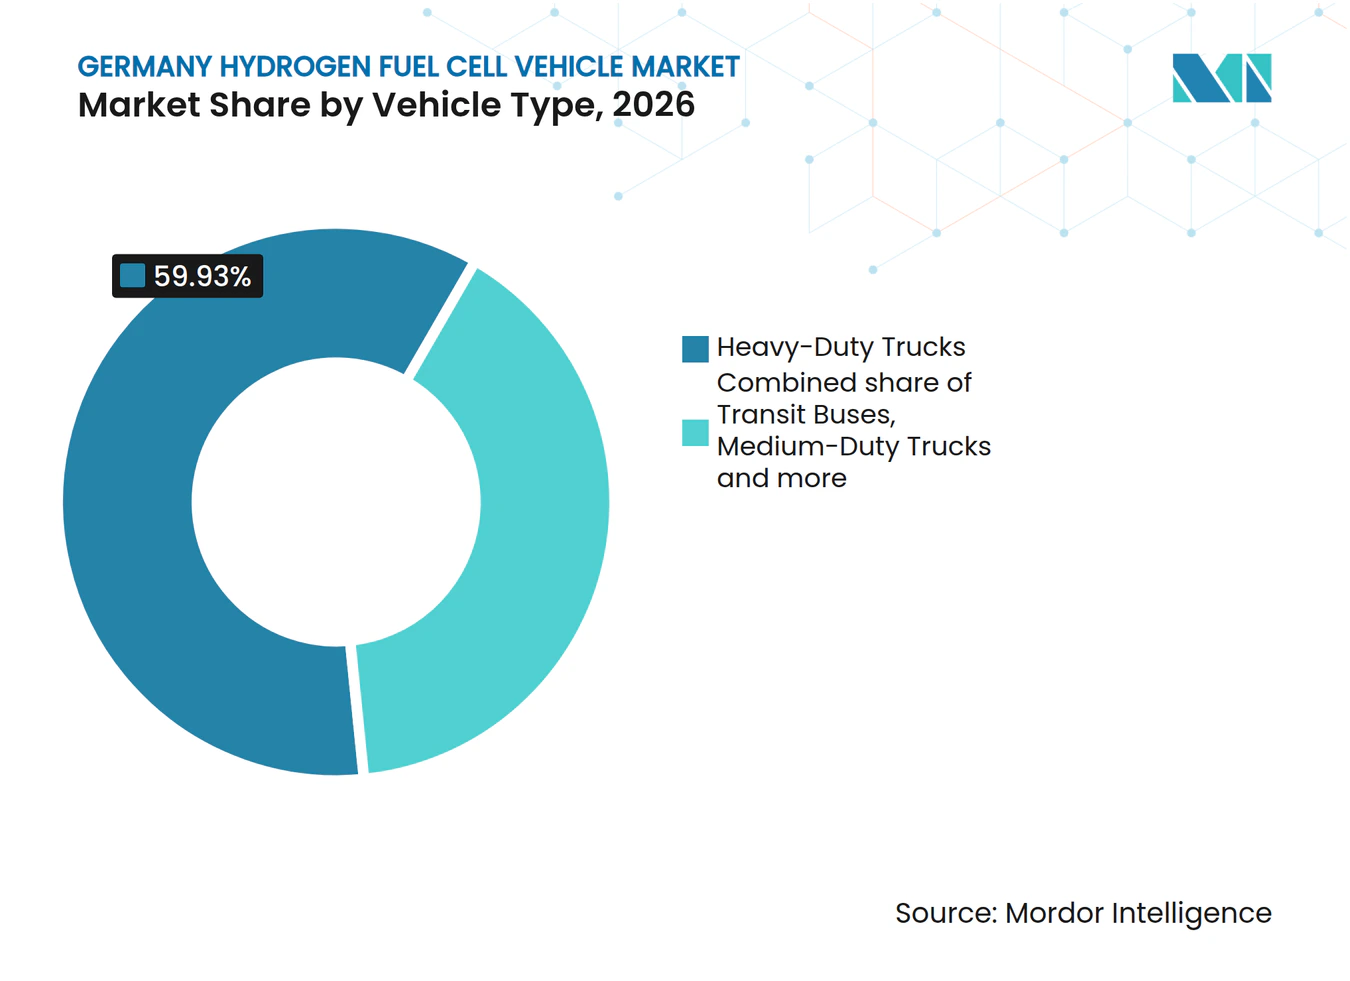
- Nach Fahrzeugtyp hielten Schwerlastkraftwagen im Jahr 2026 einen Anteil von 59,93 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt, während mittelschwere Lastkraftwagen bis 2032 voraussichtlich mit einem CAGR von 24,67 % wachsen werden.
- Nach Technologie hielten Protonenaustauschmembran-Brennstoffzellen im Jahr 2026 einen Anteil von 97,15 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt, während Feststoffoxid-Brennstoffzellen-Reichweitenverlängerer bis 2032 voraussichtlich mit einem CAGR von 24,53 % wachsen werden.
- Nach Reichweite hielt die Mittelstreckenkategorie im Jahr 2026 einen Anteil von 54,12 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt, während die Langstreckenkategorie bis 2032 voraussichtlich mit einem CAGR von 25,34 % wachsen wird.
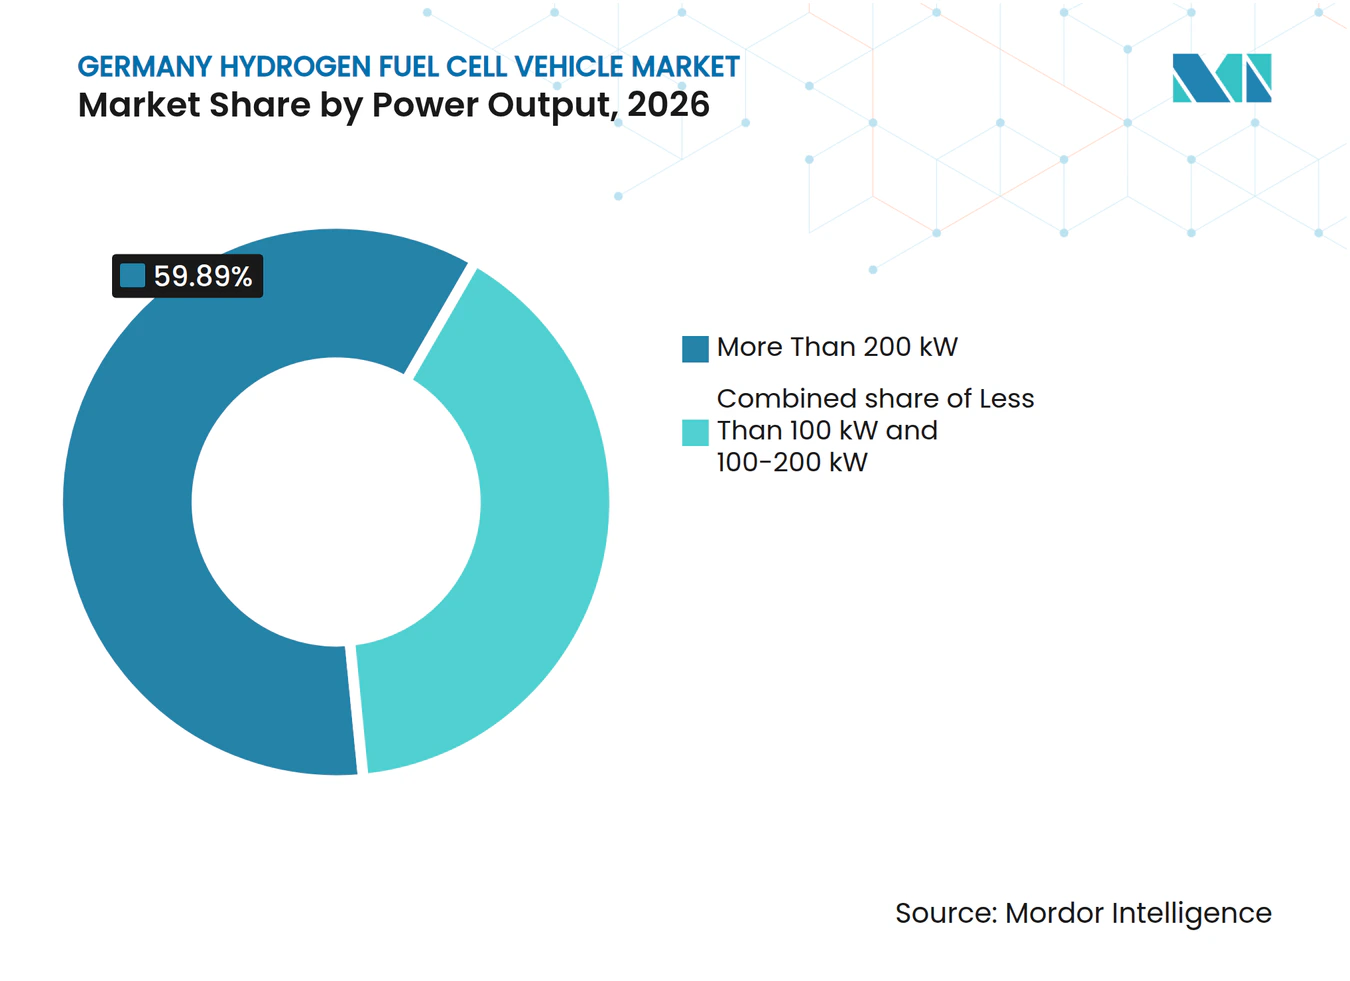
- Nach Leistungsabgabe hielten Systeme über 200 kW im Jahr 2026 einen Anteil von 59,89 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt und sollen bis 2032 mit einem CAGR von 25,85 % wachsen.
- Nach Anwendung hielten gewerbliche Fracht und Logistik im Jahr 2026 einen Anteil von 62,48 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt und sollen bis 2032 mit einem CAGR von 24,10 % wachsen.
- Nach Endnutzer-Eigentümerschaft hielten Flottenoperatoren im Jahr 2026 einen Anteil von 72,34 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt und sollen bis 2032 mit einem CAGR von 23,50 % wachsen.
- Nach Geografie hielt Westdeutschland im Jahr 2026 einen Anteil von 35,22 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt, während Ostdeutschland bis 2032 voraussichtlich mit einem CAGR von 25,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU- und deutsche Nullemissionsanforderungen für schwere Nutzfahrzeugflotten | +4.2% | National; früher Konformitätsdruck in Nordrhein-Westfalen und Baden-Württemberg | Kurzfristig (≤ 2 Jahre) |
| Langstrecken-Frachtrouten mit hoher Auslastung und begrenzten Ladeausfallzeiten | +3.8% | National; höchste Relevanz auf den Autobahnkorridoren A1, A2, A7, A61 | Mittelfristig (2–4 Jahre) |
| Öffentliche Förderung für Wasserstoff-Betankungsinfrastruktur und Marktaktivierung für N2/N3-Fahrzeuge | +3.5% | National; erste Stationen an TEN-T-Kernnetzkorridoren | Kurzfristig (≤ 2 Jahre) |
| Kompetenz deutscher OEM und Tier-Lieferanten bei Brennstoffzellen-Antriebssträngen | +3.2% | National; Schwerpunkt in Baden-Württemberg (Kirchheim/Teck, Esslingen, Stuttgart) | Mittelfristig (2–4 Jahre) |
| Depotbasierte Wasserstoffnachfrage-Bündelung rund um Fracht- und Verkehrsknotenpunkte | +2.8% | Westdeutschland (Ruhrgebiet, Rhein-Main); Süddeutschland (Großraum München) | Mittelfristig (2–4 Jahre) |
| Standardisierung von Flüssigwasserstoff- und Hochdruckbetankung für Langstreckenflotten | +2.5% | Globale Standardisierung mit Erstanwenderstandorten in Deutschland (Wörth, Duisburg) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU- und deutsche Nullemissionsanforderungen für schwere Nutzfahrzeugflotten
Die Verordnung (EU) 2024/1610 verpflichtet Hersteller schwerer Nutzfahrzeuge, bis 2030 eine CO2-Reduktion von 45 % und bis 2040 eine Reduktion von 90 % gegenüber den Basiswerten von 2019 zu erreichen. Das Zwischenziel von 15 % galt für den Berichtszeitraum 2025 bis 2029, was Flottenemeuerungspläne stärker in den Fokus rückte. Deutsche Logistikbetreiber erwägen daher gleichzeitig Wasserstoff- und batterieelektrische Fahrzeuge. Der Rahmen gibt Herstellern einen Anreiz, Nullemissions-Lkw vor dem verbindlichen Ziel 2030 einzusetzen, da eine frühere Markteinführung die Compliance-Planung verbessern kann. Deutschlands politische Unterstützung für den Rahmen gibt Flottenabnehmern mehr Planungssicherheit bei der Bewertung längerer Fahrzeugerneuerungszyklen. Berichtspflichten machen Flottenemissionen für Beschaffungsausschüsse sichtbarer, die Fahrzeugoptionen vergleichen müssen. Diese Anforderungen stützen den deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt, in dem Lkw-Betreiber Optionen für anspruchsvolle Strecken benötigen.
Langstrecken-Frachtrouten mit hoher Auslastung und begrenzten Ladeausfallzeiten
Deutschlands wichtigste Frachtrouten verbinden Produktionsgebiete mit Nordseehäfen, dem Ruhrgebiet und mitteleuropäischen Distributionszentren. Diese Routen erfordern eine hohe Fahrzeugauslastung und zuverlässige Betriebspläne. Die Betankung von Wasserstoff-Lkw kann in kürzerer Zeit abgeschlossen werden als eine vollständige Batterieladung an Hochleistungsladegeräten. Dies ist besonders relevant, wenn ein Fahrzeug viele Jahreskilometer zurücklegt und produktive Zeit durch geplante Ladestopps verliert. Die zweite Phase der GenH2-Versuche von Daimler Truck läuft auf regulären deutschen Logistikrouten, einschließlich des nationalen Fernverkehrs und des Betriebs in den Regionen Duisburg und Wörth. Die Versuche umfassen Logistiknutzer aus dem Einzelhandel, der Pharmaindustrie und dem Transport, wo ungeplante Ausfallzeiten Serviceverpflichtungen stören können. Depotbasierte Nachfragekonzentrationen im Ruhrgebiet, Rhein-Main und München können die regelmäßige Kraftstoffversorgung weiter unterstützen. Dieses Betriebsprofil verschafft dem deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt einen klareren Anwendungsfall bei Flotten mit hoher jährlicher Laufleistung.
Öffentliche Förderung für Wasserstoff-Betankungsinfrastruktur und Marktaktivierung für N2/N3-Fahrzeuge
Das Bundesministerium für Verkehr startete im Januar 2026 ein Förderprogramm in Höhe von 220 Millionen EUR (ca. 258 Millionen USD) für Wasserstoff-Betankungsstationen und gewerbliche N2- und N3-Fahrzeuge. Das Programm unterstützt Stationsinvestitionen und Fahrzeugkäufe als verknüpfte Pakete [1]. Jede geförderte, öffentlich zugängliche Station muss durch verknüpfte Fahrzeuge mindestens 10 % ihrer täglichen Kapazität auslasten, was Infrastrukturausgaben mit der tatsächlichen Fahrzeugnachfrage verknüpft. Die Fahrzeugförderung kann bis zu 80 % der Mehrkosten gegenüber Diesel abdecken. Das Programm konzentriert sich auf N2- und N3-Fahrzeuge und richtet die öffentliche Förderung auf die gewerblichen Klassen aus, die am ehesten gemeinsame Betankungsanlagen nutzen werden. Es kann auch lokale Partnerschaften zwischen Logistikunternehmen und Wasserstofflieferanten schaffen. Diese Bedingungen können dazu beitragen, dass der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt über isolierte Fahrzeugversuche hinaus zu depotbasierten Betriebsmodellen übergeht.
Kompetenz deutscher OEM und Tier-Lieferanten bei Brennstoffzellen-Antriebssträngen
Deutschland verfügt über Brennstoffzellenlieferanten und Fahrzeughersteller, die Systeme für schwere gewerbliche Anwendungen entwickeln. Cellcentric hat das BZA-Brennstoffzellensystem vorgestellt, das eine hohe Nettoleistung liefert. Das Unternehmen berichtet, dass das System den Kraftstoffverbrauch und den Komponentenbedarf reduziert und gleichzeitig die Lebensdauer verlängert. Die Prototypenfertigung läuft in Esslingen, und das Unternehmen plant den Beginn der Serienproduktion. EKPO und Akkodis haben ebenfalls mit dem Straßentest des NM-Brennstoffzellenstapels begonnen. Deutschlands industrielle Kapazitäten unterstützen eine engere Koordination zwischen Stapeldesign, Fahrzeugarchitektur und Serviceanforderungen. Standards für Hochdruck- und Flüssigwasserstoff werden auch darüber entscheiden, ob diese Systeme Langstreckenflotten im großen Maßstab bedienen können. Diese Entwicklungen bieten dem deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt eine inländische Grundlage für Antriebsstrangtechnik und -erprobung.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Lieferkosten für Wasserstoff und Brennstoffzellenfahrzeuge im Vergleich zu Batteriealternativen | -2.8% | National; am stärksten für kostensensible KMU-Logistikflotten außerhalb der wichtigsten Förderkorridore | Mittelfristig (2–4 Jahre) |
| Unzureichende und ungleichmäßig verteilte Wasserstoff-Betankungsabdeckung | -2.4% | National; am akutesten in Ostdeutschland und im ländlichen Süddeutschland | Mittelfristig (2–4 Jahre) |
| Begrenzte Modellverfügbarkeit und Unsicherheit beim Restwert | -1.6% | National; höheres Risiko für kleinere Flottenoperatoren, die das Restwertrisiko als Erstanwender nicht tragen wollen | Mittelfristig (2–4 Jahre) |
| Komplexität bei Wasserstoffzertifizierung, Herkunft und grenzüberschreitender Bilanzierung | -1.2% | National; betrifft in erster Linie grenzüberschreitende Betreiber, die unter EU-Taxonomiekriterien handeln | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lieferkosten für Wasserstoff und Brennstoffzellenfahrzeuge im Vergleich zu Batteriealternativen
Brennstoffzellen-Lkw tragen weiterhin einen erheblichen Preisaufschlag gegenüber Dieselfahrzeugen. Während öffentliche Förderung diese Lücke verringern kann, kann der verbleibende Vorabkapitalbedarf die Einführung bei kleineren Frachtunternehmen weiterhin einschränken. Die Kosten für grünen Wasserstoff können die Betriebskosten unter bestimmten Betriebsbedingungen auch über denen von Diesel- und batterieelektrischen Alternativen halten. Begrenzte Fahrzeugverfügbarkeit und unsichere künftige Wiederverkaufswerte schaffen zusätzliche Risiken für Betreiber, die keine Verluste als Erstanwender absorbieren können.
Große Flotten mit dedizierter Depot-Betankungsinfrastruktur und vorhersehbarer Fahrzeugauslastung stellen derzeit den stärksten Fall für die Einführung dar. Die Dominanz von Flottenoperatoren beim Endnutzerwert unterstreicht die Rolle großer Käufer bei der Ankurbelung der frühen Nachfrage. Ohne Leasing-Optionen oder servicebasierte Finanzierungsmodelle könnte der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt auf Unternehmen konzentriert bleiben, die Fahrzeug- und Kraftstoffkosten im großen Maßstab bewältigen können.
Unzureichende und ungleichmäßig verteilte Wasserstoff-Betankungsabdeckung
Deutschlands öffentliches Wasserstofftankstellennetz schrumpfte, als ältere pkw-orientierte Standorte schlossen und Investitionen in Richtung gewerblicher Fahrzeugkapazitäten verlagert wurden. H2 Mobility Deutschland GmbH berichtete von einer Strategie, die sich auf Stationen für den gewerblichen Transport konzentriert, anstatt ein breites Pkw-Netz aufzubauen. Begrenzte lkw-geeignete Stationen schränken Flotten auf bestimmte Routen ein und verringern die Betriebsflexibilität. Die Verfügbarkeit von Flüssigwasserstoff ist ebenfalls begrenzt, was die breitere Nutzung von Plattformen einschränkt, die für dieses Kraftstoffformat ausgelegt sind. Grenzüberschreitende Betreiber müssen auch Wasserstoffzertifizierungs-, Herkunfts- und Bilanzierungsanforderungen neben dem Fahrzeugbetrieb verwalten. Das Bundesprogramm zielt darauf ab, die Abdeckung entlang des TEN-T-Netzes zu verbessern, aber Stationsentwicklung und Fahrzeuglieferung müssen aufeinander abgestimmt bleiben. Der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt steht daher vor einer praktischen Einführungsbarriere, bei der Betankungsstandorte nicht verfügbar sind, wenn Flotten sie benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Schwerfracht führt, während die Nachfrage nach mittelschweren Fahrzeugen wächstSchwerlastkraftwagen hielten im Jahr 2026 einen Anteil von 59,93 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt und sollen bis 2032 mit einem CAGR von 23,80 % wachsen. Ihre Position spiegelt den Fokus von Anreizen und Betriebswirtschaft auf gewerbliche N3-Fahrzeuge wider. Daimler Truck bereitet eine Kleinserie von 100 NextGenH2-Sattelzugmaschinen in seinem Werk Wörth vor. DACHSER soll die erste Einheit im Dezember 2026 für den Fernverkehr ab Karlsruhe erhalten. Hyundais XCIENT Fuel Cell-Flotte erreichte bis Januar 2026 20 Millionen kumulative Kilometer in Europa [2]. Die Flotte betrieb 165 Lkw in Deutschland, der Schweiz, Frankreich, den Niederlanden und Österreich.
Mittelschwere Lastkraftwagen sollen mit dem schnellsten fahrzeugtypbezogenen CAGR von 24,67 % bis 2032 wachsen. Ihr Wachstum deutet auf regionale Distributions- und städtische Frachtanwendungen hin, da sich die Betankungsnetze verbessern. Linienbusse bleiben die zweitgrößte gewerbliche Kategorie nach Schwerlastkraftwagen. Brennstoffzellenbusse expandieren in mehreren deutschen Städten, darunter Köln, Rostock, Wuppertal und Duisburg. Leichte Nutzfahrzeuge, Personenkraftwagen, Reisebusse und Spezialfahrzeuge bleiben kleinere Kategorien. Ein Mangel an Modellen und unzureichende 700-bar-Betankungskapazität begrenzen ihre Einführung. Kommunalfahrzeuge wie Müllfahrzeuge und Flughafenausrüstung befinden sich noch größtenteils in der Pilotphase. Der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt kann über den Fernfrachtbereich hinaus expandieren, wenn diese spezialisierten Anwendungsfälle Zugang zu zuverlässiger lokaler Betankung erhalten.



Nach Technologie:
PEM-Brennstoffzellen behalten die führende PositionProtonenaustauschmembran-Brennstoffzellen hielten im Jahr 2026 einen Anteil von 97,15 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt und sollen bis 2032 mit einem CAGR von 21,85 % wachsen. PEM-Systeme erfüllen die Lkw-Anforderungen durch Unterstützung von Kaltstarts, variablen Lasten und kompaktem Systemdesign. Die cellcentric BZA375 ist ein PEM-System, das bis zu 375 kW Nettoleistung liefert. Ihr Design bündelt die Leistung in einer einzigen Einheit und reduziert die Anzahl der Teile im Vergleich zur früheren BZA150-Architektur. PEM-Module unterstützen auch den Einsatz von Wasserstoffbussen. Dies verleiht der Technologie Relevanz sowohl bei schweren Fahrzeugen als auch im städtischen öffentlichen Nahverkehr.
Feststoffoxid-Brennstoffzellen-Reichweitenverlängerer bleiben eine kleine, aber differenzierte Kategorie und sollen bis 2032 mit einem CAGR von 24,53 % wachsen. Sie können unter gleichmäßigen Lasten einen hohen elektrischen Wirkungsgrad bieten und Wasserstoffströme geringerer Reinheit tolerieren. Diese Eigenschaften können relevant sein, wenn die Wasserstoffqualität während des Aufbaus der Versorgungsinfrastruktur variiert. Alkalische und Phosphorsäure-Brennstoffzellen konzentrieren sich weiterhin auf stationäre und Spezialanwendungen. Andere Brennstoffzellenformate befinden sich für Straßenfahrzeuge noch in frühen kommerziellen Phasen. Die Technologiediversifizierung ist wahrscheinlich eher eine langfristige Frage als eine kurzfristige Verschiebung der Nachfrage. Der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt bleibt in PEM-Systemen verankert, da die meisten eingesetzten gewerblichen Anwendungsfälle deren Leistungsmerkmale erfordern.
Nach Reichweite:
Langstreckenfahrzeuge gewinnen an RelevanzDie Langstreckenkategorie über 500 Meilen soll im deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt bis 2032 mit einem CAGR von 25,34 % wachsen. Flüssigwasserstoff-Lkw-Plattformen unterstützen diese Kategorie, indem sie eine größere Energiespeicherung pro Einheit Tankgewicht bieten. Der Mercedes-Benz NextGenH2 Truck hat eine Flüssigwasserstoff-Tankkapazität von 85 kg. Daimler Truck erwartet eine Reichweite von über 1.000 km pro Tankfüllung für die Plattform. Diese Reichweite unterstützt längere inländische Routen und grenzüberschreitende Operationen in die Niederlande, nach Österreich und Polen. ISO 13984:2026 bietet Betankungsprotokolle für Flüssigwasserstoff-Landfahrzeuge. Der Standard gibt Fahrzeugherstellern, Stationsbetreibern und Flottenmanagern eine gemeinsame technische Referenz.
Die Mittelstreckenkategorie von 251 bis 500 Meilen hielt im Jahr 2026 einen Anteil von 54,12 %. Aktuelle 350-bar-Gasdruckwasserstoff-Betankungsstationen erfüllen die Anforderungen vieler Lkw in dieser Kategorie. Kurzstreckenfahrzeuge bedienen Stadtbusse, Fahrzeuge für die letzte Meile und kommunale Anwendungen. Diese Fahrzeuge können auf Depot-Betankung zurückgreifen, wo der Zugang zu öffentlichen Stationen weniger wichtig ist. Zusätzliche Lkw-Stationen entlang von Frachtkorridoren könnten den Reichweitenmix im Laufe der Zeit verändern. Daimler Truck und Linde plc haben ihre Arbeit zur Schnittstelle für unterkühlten Flüssigwasserstoff zur ISO-Normung eingereicht. Der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt könnte sich daher in Richtung Langstreckenfahrzeuge verschieben, wenn die Flüssigwasserstoffinfrastruktur breiter verfügbar wird.
Nach Leistungsabgabe:
Systeme über 200 kW führen die Nachfrage anSysteme über 200 kW hielten im Jahr 2026 einen Anteil von 59,89 % und sollen bis 2032 mit einem CAGR von 25,85 % wachsen. Diese Kategorie umfasst die 375-kW-cellcentric BZA375, Daimlers 300-kW-GenH2-Konfiguration und 240-kW-Solaris-Bussysteme. Diese Leistungsniveaus erfüllen die Anforderungen schwerer Fahrzeuge, die bei hohem Gewicht oder anhaltender Geschwindigkeit betrieben werden. Sie unterstützen auch Strecken mit Steigungen und intensiven Betriebszyklen. Die Konzentration auf Hochleistungssysteme zeigt den kommerziellen Fokus des deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkts. Es erklärt auch, warum Schwerlastkraftwagen den größten Teil des frühen Marktwerts ausmachen.
Die 100-200-kW-Kategorie umfasst mittelschwere Lastkraftwagen, 12-Meter-Linienbusse und einige Reisebusanwendungen. Diese Fahrzeuge bedienen regionale Strecken, bei denen die Leistungsanforderungen geringer sind als beim Fernfrachtverkehr. Die Gruppe unter 100 kW umfasst hauptsächlich Personenkraftwagen, leichte Nutzfahrzeuge und leichte Spezialausrüstungen. Sie ist die kleinste und am langsamsten wachsende Gruppe, da die Modellverfügbarkeit begrenzt ist. EKPOs NM20-Testprogramm zielt auf Lkw, Busse, Schienenfahrzeuge und Marineanwendungen ab. Diese Entwicklung zeigt, dass inländische Lieferanten sich auf die gewerblichen Leistungsbereiche konzentrieren, in denen die Nachfrage derzeit am stärksten ist. Der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt entwickelt sich daher rund um mittlere und hohe Leistungsanforderungen.

Nach Anwendung:
Gewerbliche Fracht und Logistik geben das Tempo vorGewerbliche Fracht und Logistik hielten im Jahr 2026 einen Anteil von 62,48 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt und sollen bis 2032 mit einem CAGR von 24,10 % wachsen. Die Kundenversuche von Daimler Truck umfassen Hornbach, Reber Logistik, Teva Germany, Rhenus und DHL Supply Chain. Die Programme decken Anwendungsfälle im Einzelhandel, in der Pharmaindustrie, in der Logistik und im E-Commerce ab. Im Juni 2025 fügte Toyota Motor Europe seiner Logistikflotte vier VDL-Brennstoffzellen-Lkw hinzu und brachte sie auf fünf, auf Routen, die Diest, Lille, Köln, Rotterdam und Weesp verbinden. Diese Routen verbinden auch Belgien, Frankreich und die Niederlande. Solche Operationen stellen Brennstoffzellen-Lkw in reguläre Transportverträge statt in kurze Demonstrationen.
Der öffentliche Nahverkehr ist die nächste wichtige Anwendung, unterstützt durch den Einsatz von Wasserstoffbussen in mehreren Städten. Die Materialhandhabung wächst auch in Lagerhäusern und Häfen, wo zentralisierte Betankung die Betriebswirtschaft verbessern kann. Schiene, Seefahrt und Flughafenbodenunterstützung sind kleinere Anwendungen mit Expansionspotenzial. Militär, Verteidigung, Landwirtschaft und Geländefahrzeuge bleiben Kategorien mit geringem Volumen. MAN übergab im Juli 2026 drei Brennstoffzellen-Lkw an LoadFox für Logistikoperationen zwischen München, Dachau und Nürnberg. Der Einsatz deutet auf wachsendes Interesse an Routen außerhalb der größten Frachtkorridore hin. Der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt wird sich voraussichtlich durch Anwendungen entwickeln, die hohe Auslastung mit kontrolliertem Betankungszugang verbinden.
Nach Endnutzer-Eigentümerschaft:
Flottenoperatoren halten die stärkste PositionFlottenoperatoren hielten im Jahr 2026 einen Anteil von 72,34 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt und sollen bis 2032 mit einem CAGR von 23,50 % wachsen. Diese Kombination macht Flottenoperatoren zur wichtigsten gewerblichen Kundengruppe für Hersteller. Ihre Käufe können mehrere Fahrzeuge, längere Kraftstoffvereinbarungen und geplante Depotoperationen umfassen. Eine private oder halbprivate Wasserstoffstation an einem Logistikzentrum kann die Abhängigkeit von öffentlicher Infrastruktur verringern. Große Betreiber können auch Lieferbedingungen aushandeln, die kleinere Unternehmen möglicherweise nicht erhalten können. Diese strukturellen Bedingungen stützen den deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt, in dem die frühe Markteinführung von koordinierten Entscheidungen bezüglich Fahrzeugen und Kraftstoff abhängt.
Öffentliche Verkehrsbehörden sind die zweitgrößte Endnutzergruppe. Verkehrsbetriebe in Köln, Rostock und Wuppertal betreiben Wasserstoffbusse als Teil breiterer Nullemissionsflotten. Regierungs- und Verteidigungskäufer prüfen Wasserstoff für spezialisierte Logistik- und Patrouillenaufgaben. Bergbau- und Industriebetreiber sind frühe Nutzer, bei denen Anforderungen an die Innenluftqualität Brennstoffzellenausrüstung unterstützen. Einzelne Verbraucher bleiben eine marginale Kundengruppe. Die Abkehr von öffentlichen 700-bar-Betankungsstationen erschwert den Besitz von Personenkraftwagen. Der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt wird auf professionelle Nutzer ausgerichtet bleiben, bis ein breiteres Verbraucher-Betankungsnetz zurückkehrt.
Geografische Analyse
Westdeutschland hielt im Jahr 2026 einen Anteil von 35,22 % am deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt und kombiniert eine hohe Straßenfrachtdichte mit einem relativ entwickelten gewerblichen Wasserstoffnetz. H2 Mobility Deutschland GmbH betreibt eine Wasserstoff-Betankungsstation in Düsseldorf mit erheblicher täglicher Wasserstoffkapazität. Die Station bedient Lkw, Busse und Personenkraftwagen durch Hochdruckbetankung. Linienbusflotten in Kerpen und Duisburg fügen lokale Depotnachfrage hinzu, während die Bundesförderung HyPerformer auf regionale Wasserstoffproduktion und Lkw-Betankungsinfrastruktur abzielt.
Ostdeutschland soll bis 2032 mit einem CAGR von 25,12 % wachsen, da die Region durch Pipeline- und Produktionsprojekte eine Wasserstoffversorgungsbasis aufbaut. ONTRAS hat einen Pipelineabschnitt im Energiepark Bad Lauchstädt in Betrieb genommen, der einen windkraftbetriebenen Elektrolyseur mit der TotalEnergies-Raffinerie Mitteldeutschland verbindet. Das HYBOR-Projekt wird Bobbau in Sachsen-Anhalt durch ein dediziertes Pipelinenetz mit Sachsen und Thüringen verbinden. TH Two ECO MOBILITY erhielt Förderung zur Unterstützung der schweren Wasserstoffmobilität in Thüringen. Diese Projekte könnten Versorgungsengpässe lindern, die den deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt in Ostdeutschland bisher eingeschränkt haben.
Süd- und Norddeutschland machen die verbleibende Nachfrage aus. Süddeutschland weist eine hohe Konzentration von Fahrzeugherstellern und Komponentenlieferanten auf, darunter cellcentric-Einrichtungen in Kirchheim/Teck, Esslingen und Stuttgart sowie ein größeres geplantes Werk in Weilheim an der Teck. MANs Bayernflotte-Projekt führt reale Lkw-Operationen in den Gebieten München, Dachau und Nürnberg durch. Norddeutschland verfügt trotz breiterer Aktivitäten bei batterieelektrischen Bussen über eine weniger entwickelte FCEV-Infrastrukturbasis. Geplante Projekte in der Nähe von Stralsund-Rügen und die Erweiterung des Wasserstoffnetzes in Richtung Lubmin könnten die Position der Region in der Zukunft jedoch stärken. Die regionale Entwicklung im deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt wird weiterhin von der Frachtverkehrsnachfrage, der lokalen Wasserstoffversorgung und der Betankungsinfrastruktur abhängen.
Wettbewerbslandschaft
Marktkonzentration
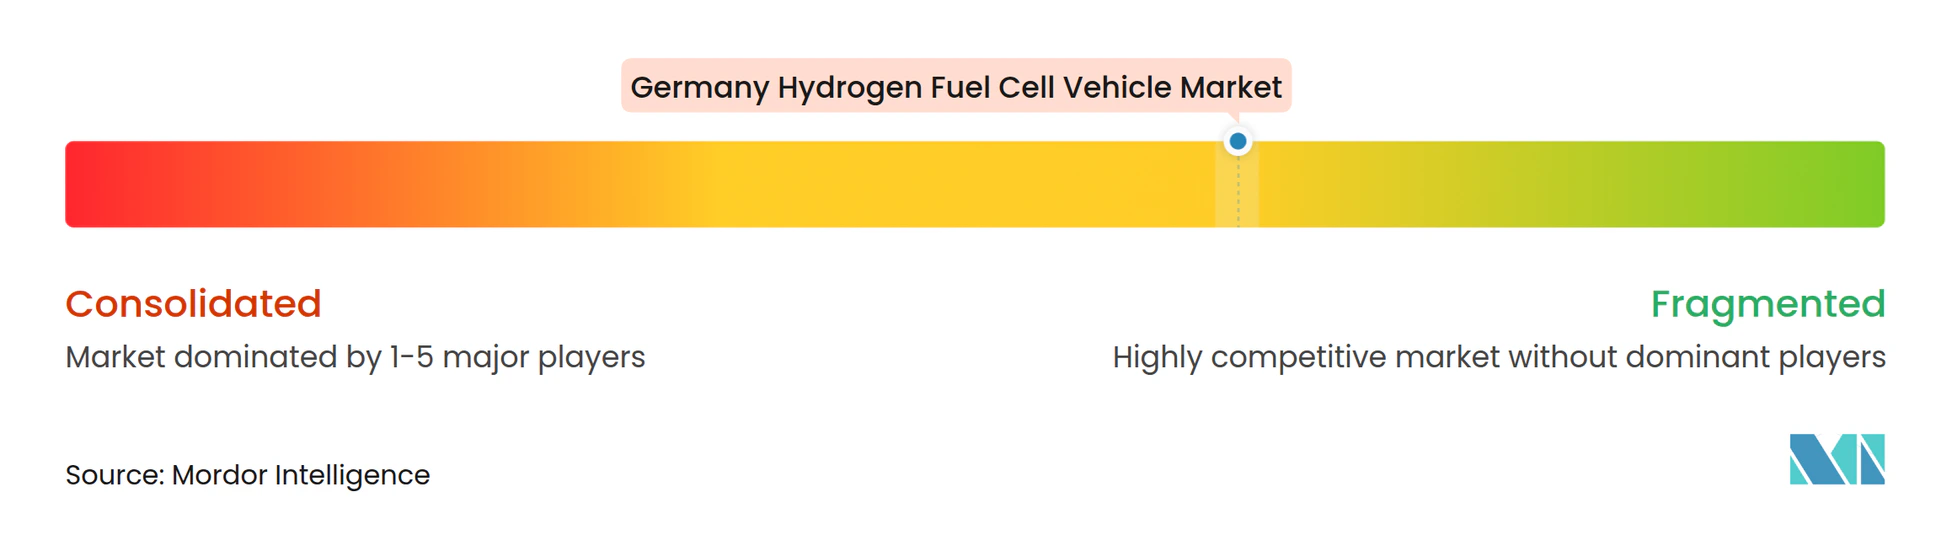
Der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt ist auf Fahrzeugherstellerebene mäßig konzentriert. Kein einzelner Hersteller hat in Deutschland eine breite Serienproduktionskapazität für Wasserstoff-Lkw aufgebaut, während Daimler Truck und Hyundai unter den Lkw-Herstellern die fortschrittlichsten Betriebsnachweise haben. Daimler Trucks fünf GenH2-Lkw legten in der ersten Kundenversuchsphase mehr als 225.000 km zurück, und eine zweite Phase mit fünf weiteren Partnern begann im November 2025. Hyundais XCIENT-Flotte hatte im Januar 2026 in Europa 20 Millionen km angesammelt. Diese Programme liefern beiden Unternehmen praktische Informationen über Fahrzeugzuverlässigkeit, Kraftstoffverbrauch und Flottenbetrieb.
Im Juli 2026 unterzeichnete Toyota eine verbindliche Vereinbarung, Daimler Truck und Volvo Group als gleichberechtigter Anteilseigner bei cellcentric beizutreten, vorbehaltlich behördlicher Genehmigungen, was Toyotas Brennstoffzellentechnologie mit cellcentrics europäischer Fertigungsbasis kombinieren würde. Das BZA375-Programm von cellcentric bietet einen gemeinsamen Weg zu einem Schwerlast-Brennstoffzellensystem der nächsten Generation. Daimler Truck bereitet auch seine erste NextGenH2-Lieferung an DACHSER im Dezember 2026 vor [3]. Hyundai stärkt seine Position durch den fortgesetzten Betrieb der XCIENT-Flotte auf europäischen Logistikrouten. Diese Schritte zeigen, dass Unternehmen kommerzielle Erfahrungen parallel zur Technologieentwicklung anstreben.
Der Wettbewerb hängt auch von der Kraftstoffversorgung, der Betankungssteuerung und dem digitalen Flottenmanagement ab. Air Liquide S.A., Linde plc, Shell Deutschland GmbH und TotalEnergies SE sind relevant, da der Fahrzeugeinsatz Kraftstoffverfügbarkeit und Stationskapazität erfordert. QUANTRON AG wurde im April 2025 mit Fokus auf Nullemissions-Nutzfahrzeuge, einschließlich Brennstoffzellen-Lkw, neu gestartet. EKPOs NM20-Straßentests fügen eine weitere inländische Lieferoption für gewerbliche Brennstoffzellensysteme hinzu. Solaris Bus and Coach sp. z o.o. unterstützt weiterhin den Busanteil der Wertschöpfungskette durch Wasserstofffahrzeugbestellungen.
Marktführer in der deutschen Wasserstoff-Brennstoffzellenfahrzeugbranche
-
Hyundai Motor Company
-
Daimler Truck Holding AG
-
Toyota Motor Corporation
-
BMW AG
-
MAN Truck & Bus SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutscher Wasserstoff-Brennstoffzellenfahrzeugmarkt Unternehmen in diesem Bericht
- Toyota Motor Corporation
- Hyundai Motor Company
- Daimler Truck Holding AG
- BMW Group
- MAN Truck & Bus SE
- Volvo Group
- Scania AB
- Iveco Group N.V.
- Daimler Buses GmbH
- Solaris Bus and Coach sp. z o.o.
- Ballard Power Systems Inc.
- PowerCell Sweden AB
- Plug Power Inc.
- Cummins Inc.
- SFC Energy AG
- ElringKlinger AG
- cellcentric GmbH & Co. KG
- H2 Mobility Deutschland GmbH
- QUANTRON AG
- Alstom SA
- Wrightbus Limited
- Air Liquide S.A.
- Linde plc
- Shell Deutschland GmbH
- TotalEnergies SE
Neueste Industrielle Entwicklungen in Deutscher Wasserstoff-Brennstoffzellenfahrzeugmarkt
- September 2026: Toyota vereinbarte die Lieferung von Brennstoffzellensystemen für 40 Schwerlastkraftwagen im Pilot-Partner-Programm von Scania, um Wasserstoff-Brennstoffzellen-Lkw im realen Logistikbetrieb zu testen.
- August 2026: EKPO Fuel Cell Technologies und Akkodis begannen mit dem Straßentest des NM20-Brennstoffzellenstapels von EKPO in einem 40-Tonnen-Wasserstoff-Lkw.
- Juli 2026: MAN Truck and Bus stellte drei Brennstoffzellen-Lkw mit Bosch-Brennstoffzellensystemen im Rahmen des bayerisch geförderten Bayernflotte-Projekts für den alltäglichen Logistikbetrieb bei LoadFox in Dienst.
- Juli 2026: Toyota unterzeichnete eine verbindliche Vereinbarung, Daimler Truck und Volvo Group als gleichberechtigter Anteilseigner am Brennstoffzellen-Gemeinschaftsunternehmen cellcentric beizutreten, vorbehaltlich behördlicher Genehmigungen.
Berichtsumfang des deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkts
Der Bericht über den deutschen Wasserstoff-Brennstoffzellenfahrzeugmarkt ist segmentiert nach Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, mittelschwere Lastkraftwagen, Schwerlastkraftwagen, Linienbusse, Reise- und Überlandbusse sowie Spezial- und Kommunalfahrzeuge), Technologie (Protonenaustauschmembran-Brennstoffzelle, Feststoffoxid-Brennstoffzellen-Reichweitenverlängerer, Alkalische Brennstoffzelle, Phosphorsäure-Brennstoffzelle und sonstige Brennstoffzellentechnologien), Reichweite (Kurzstrecke [0–250 Meilen], Mittelstrecke [251–500 Meilen] und Langstrecke [über 500 Meilen]), Leistungsabgabe (weniger als 100 kW, 100–200 kW und mehr als 200 kW), Anwendung (Privatverkehr, öffentlicher Nahverkehr, gewerbliche Fracht und Logistik, Materialhandhabung, Schiene, Seefahrt und Flughafenbodenunterstützung, Militär und Verteidigung sowie Landwirtschaft und Geländebetrieb), Endnutzer-Eigentümerschaft (Einzelverbraucher, Flottenoperatoren, öffentliche Verkehrsbehörden, Regierungs- und Verteidigungsorganisationen sowie Bergbau- und Industriebetreiber) und Geografie (Norddeutschland, Ostdeutschland, Westdeutschland und Süddeutschland). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere Lastkraftwagen |
| Schwerlastkraftwagen |
| Linienbusse |
| Reise- und Überlandbusse |
| Spezial- und Kommunalfahrzeuge |
| Protonenaustauschmembran-Brennstoffzelle |
| Feststoffoxid-Brennstoffzellen-Reichweitenverlängerer |
| Alkalische Brennstoffzelle |
| Phosphorsäure-Brennstoffzelle |
| Sonstige Brennstoffzellentechnologien |
| Kurzstrecke, 0–250 Meilen |
| Mittelstrecke, 251–500 Meilen |
| Langstrecke, über 500 Meilen |
| Weniger als 100 kW |
| 100–200 kW |
| Mehr als 200 kW |
| Privatverkehr |
| Öffentlicher Nahverkehr |
| Gewerbliche Fracht und Logistik |
| Materialhandhabung |
| Schiene, Seefahrt und Flughafenbodenunterstützung |
| Militär und Verteidigung |
| Landwirtschaft und Geländebetrieb |
| Einzelverbraucher |
| Flottenoperatoren |
| Öffentliche Verkehrsbehörden |
| Regierungs- und Verteidigungsorganisationen |
| Bergbau- und Industriebetreiber |
| Norddeutschland |
| Ostdeutschland |
| Westdeutschland |
| Süddeutschland |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelschwere Lastkraftwagen | |
| Schwerlastkraftwagen | |
| Linienbusse | |
| Reise- und Überlandbusse | |
| Spezial- und Kommunalfahrzeuge | |
| Nach Technologie | Protonenaustauschmembran-Brennstoffzelle |
| Feststoffoxid-Brennstoffzellen-Reichweitenverlängerer | |
| Alkalische Brennstoffzelle | |
| Phosphorsäure-Brennstoffzelle | |
| Sonstige Brennstoffzellentechnologien | |
| Nach Reichweite | Kurzstrecke, 0–250 Meilen |
| Mittelstrecke, 251–500 Meilen | |
| Langstrecke, über 500 Meilen | |
| Nach Leistungsabgabe | Weniger als 100 kW |
| 100–200 kW | |
| Mehr als 200 kW | |
| Nach Anwendung | Privatverkehr |
| Öffentlicher Nahverkehr | |
| Gewerbliche Fracht und Logistik | |
| Materialhandhabung | |
| Schiene, Seefahrt und Flughafenbodenunterstützung | |
| Militär und Verteidigung | |
| Landwirtschaft und Geländebetrieb | |
| Nach Endnutzer-Eigentümerschaft | Einzelverbraucher |
| Flottenoperatoren | |
| Öffentliche Verkehrsbehörden | |
| Regierungs- und Verteidigungsorganisationen | |
| Bergbau- und Industriebetreiber | |
| Nach Geografie | Norddeutschland |
| Ostdeutschland | |
| Westdeutschland | |
| Süddeutschland |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Wasserstoff-Brennstoffzellenfahrzeuge in Deutschland?
Der deutsche Wasserstoff-Brennstoffzellenfahrzeugmarkt soll von 2027 bis 2032 mit einem CAGR von 21,92 % wachsen und bis 2032 einen Wert von 925,91 Millionen USD erreichen.
Welcher Wasserstofffahrzeugtyp hat den größten Marktanteil in Deutschland?
Schwerlastkraftwagen hielten im Jahr 2026 einen Anteil von 59,93 %, gestützt durch Frachtverkehrsnachfrage, politischen Fokus und Anforderungen an den Langstreckenbetrieb.
Warum sind Flottenoperatoren für die Einführung von Wasserstofffahrzeugen wichtig?
Flottenoperatoren hielten im Jahr 2026 einen Anteil von 72,34 % am Endnutzerwert und sollen bis 2032 mit einem CAGR von 23,50 % wachsen, da sie Fahrzeugkäufe mit der Depot-Betankung abstimmen können.
Was ist das größte Hindernis für einen breiteren Einsatz von Wasserstoff-Lkw in Deutschland?
Ungleichmäßige lkw-geeignete Betankungsabdeckung und hohe Wasserstoff- und Fahrzeugkosten schränken den breiteren Einsatz weiterhin ein.
Welche Brennstoffzellentechnologie führt die Nachfrage nach gewerblichen Fahrzeugen in Deutschland an?
Protonenaustauschmembran-Brennstoffzellen hielten im Jahr 2026 einen Anteil von 97,15 % und spiegeln ihre Relevanz für Schwerlast- und Nahverkehrsanwendungen wider.