
ドイツグリーンファイナンス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 174.30 十億米ドル |
| 市場規模 (2027) | 186.5 十億米ドル |
| 市場規模 (2032) | 262.80 十億米ドル |
| 成長率 (2027 - 2032) | 7.10 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツグリーンファイナンス市場分析
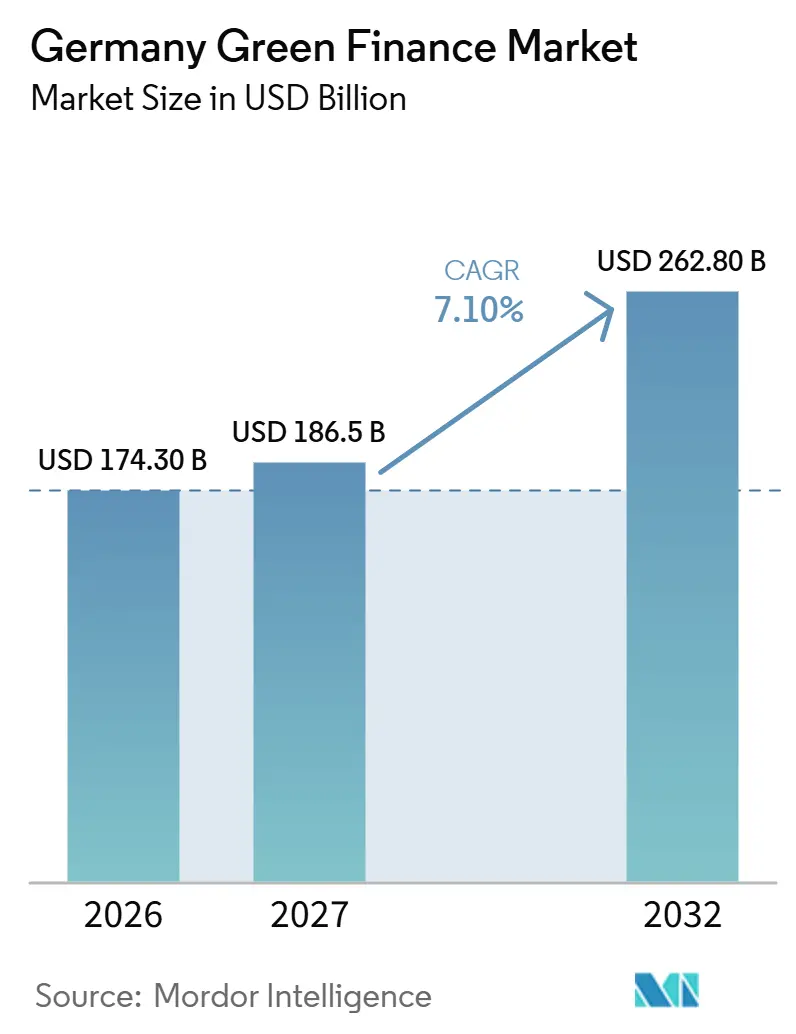
ドイツグリーンファイナンス市場規模は2026年に174.30 ビリオン 米ドルと評価され、2027年の186.5 ビリオン 米ドルから2032年には262.80 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは7.10%となっています。
ドイツグリーンファイナンス市場は、法的拘束力のある気候目標、連邦グリーン証券、およびKfWレンディングプログラムによって支えられており、民間資本のための安定した基盤を提供しています。2025年のソブリン発行額は145億ユーロ(17.06 ビリオン 米ドル)に達し、ドイツ連邦グリーン証券の残高は792.5億ユーロ(93.22 ビリオン 米ドル)となり、ユーロ建て発行の明確なベンチマークを支えています。ドイツグリーンファイナンス市場はまた、製品基準の設定やエネルギー、建築、産業プロジェクトへのレンディング支援におけるKfWの役割からも恩恵を受けています。サステナビリティに関する主張への厳格な精査が文書化要件を高めており、特に小規模発行体にとっては負担となっていますが、信頼性の高い取引への信頼を強化する効果もあります。投資機会は、再生可能エネルギーのリパワリング、カーボンマネジメント、および公的機関と民間機関の間でリスクを分担するファイナンス構造にますます結びついています。
レポートの主要ポイント
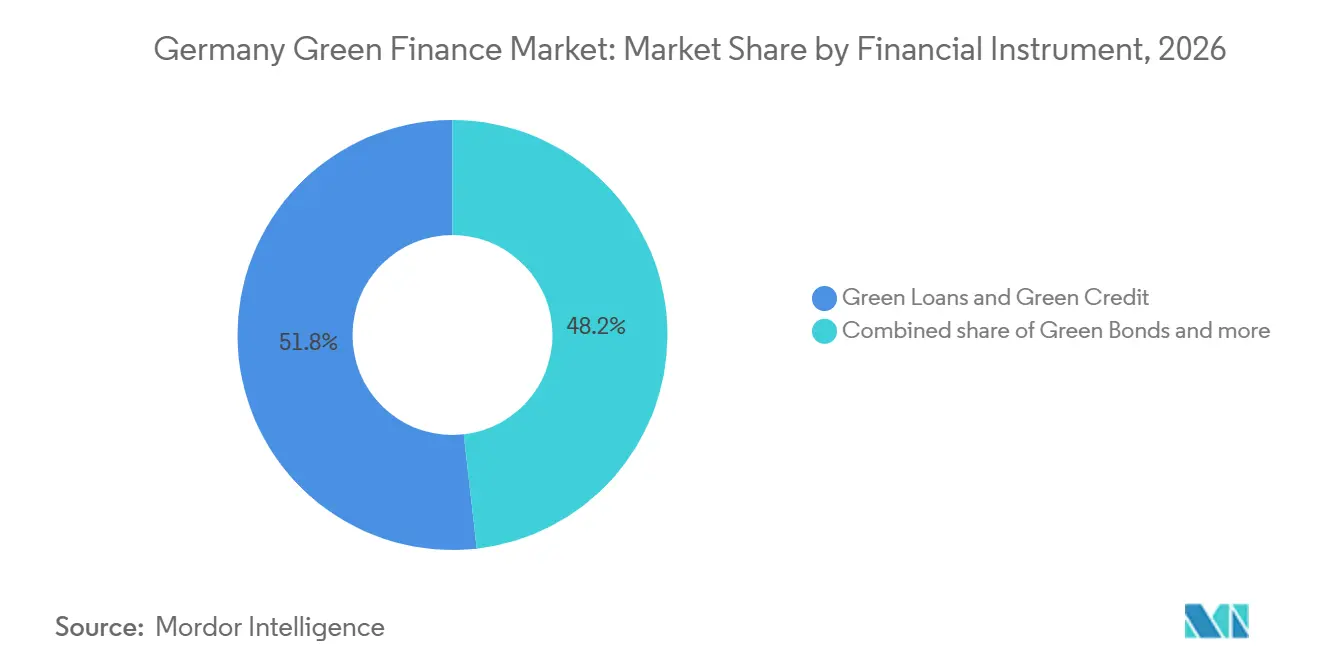
- 金融商品別では、グリーンローンおよびグリーンクレジットが2026年のドイツグリーンファイナンス市場シェアの51.8%を占め、その他のグリーンデットおよびファイナンス商品は2032年にかけて9.2%という最高のCAGRを記録すると予測されています。
- 環境テーマ別では、再生可能エネルギーおよび低炭素電力が2026年のドイツグリーンファイナンス市場規模の28.6%を占め、炭素回収・利用・除去・貯留は2032年にかけて14.8%のCAGRで拡大しています。
- 発行体・借入人別では、大規模非金融法人が2026年の市場活動の27.3%を占め、中小企業は2032年にかけて9.5%という最高のCAGRを記録すると予測されています。
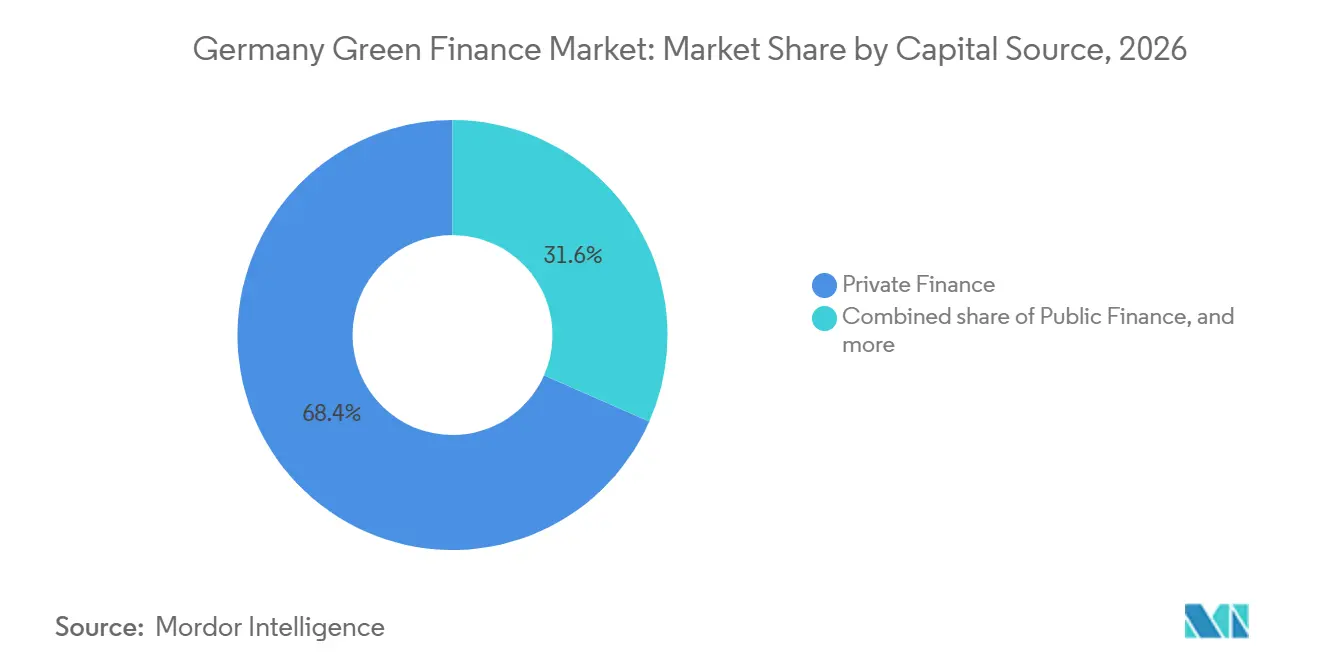
- 資本源別では、民間ファイナンスが2026年の市場活動の68.4%を占め、官民・ブレンデッドファイナンスは2032年にかけて10.2%という最高のCAGRを記録すると予測されています。
- 資金調達目的別では、新規ファイナンスが2026年の市場活動の76.2%を占め、リファイナンスは2032年にかけて7.8%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 気候 中立性と脱炭素化への投資要件 | +2.5% | 国内全体、 特にノルトライン=ヴェストファーレン州の産業回廊およびバイエルン州の製造業クラスターに集中 | 長期 (4年以上) |
| グリーンボンド 発行とサステナブルレンディングの拡大 | +1.8% | 国内全体、 フランクフルトを主要な資本市場ハブとして | 短期 (2年以内) |
| EU タクソノミーおよび開示要件 | +1.2% | 国内全体、 EU27カ国のクロスボーダーフローへの波及効果あり | 中期 (2〜4年) |
| 再生可能エネルギー および産業脱炭素化のファイナンスニーズ | +1.5% | 国内全体、 特に北海洋上風力およびラインラント太陽光回廊に集中 | 中期 (2〜4年) |
| エネルギー効率の高い 建物改修とクリーン暖房への投資 | +0.8% | 国内全体、 特に旧東ドイツの住宅ストックおよび主要都市圏に集中 | 長期 (4年以上) |
| グリーン 連邦証券とユーロ圏イールドカーブのベンチマーキング | +0.6% | 国内全体、 ユーロ建てサステナブル債務市場へのグローバルな波及効果あり | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
ドイツの気候中立性と脱炭素化への投資要件
ドイツの気候中立義務は、産業、電力、熱分野にわたる継続的なファイナンスニーズを生み出しています。連邦経済エネルギー省は2026年10月に、2027年の炭素差額契約ラウンドの事前入札を開始しました。同省は水素、CCU/S、高温プロセス熱に対するセクター予算を割り当て、水素向けに最低15億ユーロ(1.76 ビリオン 米ドル)を設定しました[1]。2025年のBIK資金調達コンペティションは、二酸化炭素換算4,000万トンの削減可能性を持つ38プロジェクトを支援しました。さらに2026年2月には、CCUおよびCCSの公募がセメント、廃棄物、化学活動にまで対象を拡大しました。このフレームワークは、産業プロセスおよびプロジェクトの背後にある長期的な収益スキームを評価できる貸し手に有利に働きます。
グリーンボンド発行とサステナブルレンディングの拡大
KfWは2026年2月に50億ユーロ(5.88 ビリオン 米ドル)、7年物のグリーンボンドを発行し、206の投資家から260億ユーロ(30.58 ビリオン 米ドル)を超える注文を受けました[2]。この取引によりKfWのグリーンボンド累計発行額は1,000億ユーロ(117.63 ビリオン 米ドル)を超え、ドイツグリーンファイナンス市場におけるベンチマー流動性を強化しました。Deutsche Bankは2026年2月にドイツ初の欧州グリーンボンドを発行し、EUタクソノミーに適合した住宅ローンリファイナンスのために5億ユーロ(588.16 ミリオン 米ドル)を調達しました。同行の2025年のサステナブルおよびトランジションファイナンス量は980億ユーロ(115.28 ビリオン 米ドル)に達し、2021年以来最高水準となりました。大規模なベンチマーク取引は、文書化、配分報告、および流動性に対する期待を高めています。これにより、強力なタクソノミー適合性を示せる発行体にとっては、別途ミッドマーケットの機会が生まれています。
EUサステナブルファイナンス・タクソノミーおよび開示要件
EUの開示規則は、貸し手と投資家がサステナブル活動を分類するために使用する情報を変えつつあります。欧州委員会委任規則(EU)2026/73は、金融事業者に求められる報告データポイントを削減し、10%のマテリアリティ閾値を導入しています。改訂されたアプローチは、2026年度から対象機関に適用されます。これは、広範なサステナビリティラベルよりも成果と基礎データの質に注目を向けるものです。BaFinの2026年リスク見通しはグリーンウォッシングを監督上の優先事項として特定し、透明性の高い製品情報の必要性を強調しています[3]。内部サステナビリティデータ能力を持つ銀行は、これらの要件を満たし、信頼性の高いファイナンス構造を必要とするクライアントを支援するうえで有利な立場にあります。
再生可能エネルギーおよび産業脱炭素化のファイナンスニーズ
リパワリングプロジェクトは、既存サイトを活用し、新規開発よりも許認可リスクが低い傾向があるため、中心的なレンディング機会となっています。KfW IPEX-Bankは2025年12月に、CEEグループがドイツの風力・太陽光サイト29カ所をリパワリングするためのコンソーシアムファイナンスとして16億ユーロ(1.88 ビリオン 米ドル)を手配しました。これらのプロジェクトは設備容量を457MWから1.1GWに拡大する見込みです[4]。DZ Bankは2025年に再生可能エネルギー向け新規クレジットを17億ユーロ(1.99 ビリオン 米ドル)と2倍以上に増やし、ポートフォリオを97億ユーロ(11.41 ビリオン 米ドル)に拡大しました。KfWの再生可能エネルギープラスプログラムは、EEG補助金対象外の再生可能エネルギー設備に対してプロジェクトあたり最大1億5,000万ユーロ(176.45 ミリオン 米ドル)のローンを提供しています。ドイツグリーンファイナンス市場は、電力購入契約に裏付けられた太陽光、風力、蓄電プロジェクトをより多く支援できる体制にあります。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| グリーンウォッシング リスクと信頼性への懸念 | -0.7% | 国内全体、 特にフランクフルトの資産運用および資本市場に集中 | 短期 (2年以内) |
| グリーンファイナンスの 検証・報告コスト | -0.4% | 国内全体、 地域銀行および小規模発行体に不均衡な影響 | 中期 (2〜4年) |
| 初期段階のグリーン・ トランジションプロジェクトの銀行融資適格性の限界 | -0.5% | 国内全体、 特に水素およびCCUSパイロットプロジェクトセグメントに集中 | 長期 (4年以上) |
| 中小企業および ミッテルシュタントのサステナビリティデータとタクソノミー対応のギャップ | -0.6% | 国内全体、 特に従業員50名未満の製造業・建設業の中小企業に集中 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
グリーンウォッシングリスクと信頼性への懸念
BaFinは保険会社による製品広告および物理的気候リスクモデリングへの注目を強めています。これにより、グリーン商品の発行や既存ローンブックの再ラベリング前の審査プロセスが長期化しています。小規模発行体は専任のサステナブルファイナンスチームを持たないため、法務、検証、報告コストが高くなる可能性があります。ドイツグリーンファイナンス市場への影響として、明確な適格基準と監査可能な資金使途報告に対するプレミアムが高まっています。また、第三者格付けのみに依存するのではなく、自社の評価手法を説明できる機関を支援する効果もあります。
中小企業およびミッテルシュタントのサステナビリティデータとタクソノミー対応のギャップ
中小企業は潜在的な需要の主要な源泉であり続けていますが、サステナビリティデータが不完全なことが多いです。KfWリサーチによると、従業員5名未満の企業ではローン協議の12%でサステナビリティが取り上げられたのに対し、従業員50名以上の企業では37%でした。このギャップにより、貸し手が小規模プロジェクトをタクソノミー要件や信用プロセスに適合させることが困難になっています。また、中小企業が優遇グリーンローン金利に必要な証拠を示す能力も制限されています。文書化を簡素化するファイナンスプログラムは、この需要を解放するのに役立ちます。ドイツグリーンファイナンス市場は、報告リソースが限られた企業に対応できる実用的なテンプレートとレンディング商品に依存することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金融商品別:
グリーンローンが市場を支え、構造化代替手段が加速グリーンローンおよびグリーンクレジットは2026年のドイツグリーンファイナンス市場シェアの51.8%を占めました。この地位は、緊密なコーポレートバンキング関係とKfWのパススルーレンディング構造の活用を反映しています。大規模なシンジケートローン取引は、適格担保とキャッシュフローに関するより厳格なルールへの移行を示しています。これにより、セグメント全体でローン文書化の基準が引き上げられています。Deutsche Bankが発行した欧州グリーンボンドも、より厳格な債務基準が商業的に利用可能になりつつあることを示しています。
その他のグリーンデットおよびファイナンス商品は2032年にかけて9.2%のCAGRで成長すると予測されています。グリーン保証、約束手形、サステナビリティ連動型サプライチェーンファイナンスは、標準的な二者間ローン以外の選択肢を企業に提供します。KfWとDeutsche Leasingは2026年に2億ユーロ(235.26 ミリオン 米ドル)のサステナブルERPグローバルローンリーシング・ファシリティを導入しました。これはサステナブルリーシング投資を支援し、中小企業の設備投資へのアクセスを拡大できます。リーシングは、従来のプロジェクトファイナンスプロセスに適合しない設備・サプライヤー投資に対応できます。


環境テーマ別:
再生可能エネルギーがリードし、CCUSが新たなファイナンスフロンティアを創出再生可能エネルギーおよび低炭素電力は2026年のドイツグリーンファイナンス市場規模の28.6%を占めました。このカテゴリーは、リパワリング、電力購入契約、および蓄電の需要増加によって支えられています。DZ Bankの97億ユーロ(11.41 ビリオン 米ドル)の再生可能エネルギーポートフォリオは、エネルギートランジション資産に投じられたレンディングの規模を示しています。KfWプログラム570は、EEG補助金対象外の設備向けレンディングを拡大しています。クリマフロイントリッヒャー・ノイバウプログラムは2025年に36,747戸の住宅ユニットにわたって45億ユーロ(5.29 ビリオン 米ドル)のKfW支援コミットメントを生み出し、130億ユーロ(15.29 ビリオン 米ドル)の投資を誘発しました。
炭素回収・利用・除去・貯留は2032年にかけて14.8%のCAGRを記録すると予測されています。ドイツがCCUおよびCCSを炭素差額契約に含める決定は、産業プロジェクトの長期的な収益の可視性を支えています。2025年のBIKコンペテションは、セメント、石灰、廃棄物活動において6,000万ユーロ(70.58 ミリオン 米ドル)で14のCCUSプロジェクトに資金を提供しました。補助金支援と長期契約は初期の商業的不確実性を低減できます。これにより、貸し手はドイツグリーンファイナンス市場においてプロジェクトを評価するより明確な経路を得られます。
発行体・借入人別:
法人が需要を牽引し、中小企業が成長機会を定義大規模非金融法人は2026年の発行体・借入人活動の27.3%を占めました。エネルギー集約型輸出企業は、炭素差額契約に連動した長期ローンとファイナンスを必要としています。連邦政府は2025年に145億ユーロ(17.06 ビリオン 米ドル)のソブリングリーンボンドを発行しました。バーデン=ヴュルテンベルク州も5回目のグリーンボンド発行を通じて8億ユーロ(941.05 ミリオン 米ドル)を調達し、投資家基盤の65%以上がドイツ国外からでした。商業金融機関は、トランジション計画がより正式化されるにつれて発行とクライアントファイナンスの拡大を続けています。
中小企業は2032年にかけて9.5%のCAGRで最も急成長する借入人カテゴリーになると予測されています。その需要は、エネルギー効率、電化、低炭素生産への投資を反映しています。NORD/LBは、ミッテルシュタント企業の71%がイノベーション投資を増やしており、予算の36%がエネルギートランジションプロジェクトに向けられていることを明らかにしました。ベルリン・クレジット・トランスフォーメーションは、中小企業の投資・変革プロジェクトに最大1,000万ユーロ(11.76 ミリオン 米ドル)のローンを提供しています。これらのプログラムは、より小規模な企業をドイツのグリーンファイナンス市場に取り込む助けとなっています。
資本源別:
民間ファイナンスが支配し、ブレンデッド構造が最速成長民間ファイナンスは2026年の活動の68.4%を占め、商業銀行および機関投資家の参加の深さを示しています。ドイツグリーンファイナンス市場は、民間資金を代替することなくリスクを低減する公的プログラムに依存しています。KfWは建物、暖房、再生可能エネルギー向けローンの価格と利用可能性を形成しています。欧州投資銀行とCommerzBankは12億ユーロ(1.41 ビリオン 米ドル)のエネルギー投資ファシリティを設立し、8,000万ユーロ(94.10 ミリオン 米ドル)未満の適格な地方自治体エネルギーローンに対するCommerzBankのリスクの50%をカバーしています。これにより、単独のプロジェクトファイナンスには規模が小さすぎる分野の能力が拡大されます。
官民・ブレンデッドファイナンスは2032年にかけて10.2%のCAGRで成長すると予測されています。リスク共有構造は、各プロジェクトへの完全な公的資金調達を必要とせずに取引を支援できます。欧州投資基金とDeutsche Leasingは11億ユーロ(1.29 ビリオン 米ドル)のInvestEU保証パッケージを発表しました。これは最大70%の保証率で約4,600件の中小企業契約を支援することが期待されています。このようなメカニズムは、データや満期が従来の融資基準を満たさないプロジェクトへの貸し手のアクセスを助けます。

資金調達目的別:
新規ファイナンスがリードし、リファイナンスが独自市場として成熟新規ファイナンスは2026年の活動の76.2%を占めました。これは、新規設備への投資と既存再生可能資産のリパワリングに必要な投資を反映しています。許認可と建設能力は、成熟したプロジェクトにとってファイナンスよりも制約となる場合があります。KfW IPEX-BankのCEEグループ取引は、リパワリングに必要な資本の規模を示しています。新規ファイナンスの高いシェアは、後にリファイナンスできる将来の資産プールを生み出します。
リファイナンスは2032年にかけて7.8%のCAGRで成長すると予測されています。2019年から2022年の間に組成されたローンが満期を迎え始めており、運用実績を持つ資産をめぐる競争が生まれています。プロジェクトが適格性と報告要件を満たし続ける場合、グリーンラベルはリファイナンスを支援できます。KfWプログラム570は地域開発機関を通じたグローバルローンを可能にし、より小規模な再生可能プロジェクトに構造をもたらします。より多くの運用資産は、リスク評価のための貸し手データを改善するはずです。
地理的分析
西ドイツ:フランクフルトの資本市場インフラ
フランクフルトとライン=マイン回廊は、ドイツグリーンファイナンス市場の中核的な資本市場インフラを提供しています。Deutsche Bankの欧州グリーンボンドおよびトランジションファイナンスフレームワークは2026年に発効し、このセンターにおける製品開発を反映しています。CommerzBankのグリーンインフラファイナンスポートフォリオは2020年以来のコミット投資額が120億ユーロ(14.12 ビリオン 米ドル)に達し、2030年までに200億ユーロ(23.53 ビリオン 米ドル)を目標としています。ノルトライン=ヴェストファーレン州は化学、鉄鋼、ガラス、セラミクス生産者からの需要を加え、炭素差額契約がこれらの施設のファイナンスに影響を与えています。
南ドイツ:ラントデスバンケンがミッテルシュタントファイナンスを橋渡し
南ドイツはLBBWとBayernLBを通じて公的促進レンディングとミッテルシュタント投資を結びつけています。バーデン=ヴュルテンベルク州の8億ユーロ(941.05 ミリオン 米ドル)のグリーンボンドは2025年に投資家基盤の65%以上をドイツ国外から集め、信頼性の高いサブソブリンフレームワークへの需要を示しました。地域の貸し手はKfW資金をエンジニアリング企業、自動車サプライヤー、再生可能エネルギー協同組合向けの二者間ファシリティに転換しています。NORD/LBは、ミッテルシュタントの回答者の50%が将来の投資にサステナビリティローンを利用する意向があることを明らかにしました。
北ドイツおよび東ドイツ:再生可能エネルギーと新興の地方自治体ファイナンス
北ドイツの風力基盤は、リパワリングをドイツグリーンファイナンス市場活動の定義的な源泉としています。16億ユーロ(1.88 ビリオン 米ドル)のCEEグループファイナンスは、29の風力・太陽光サイトに向けて国際シンジケート資本を誘導しました。NORD/LBと欧州投資銀行のパートナーシップは、太陽光発電システム、陸上風力、蓄電池に1億6,500万ユーロ(194.09 ミリオン 米ドル)を提供しています。ザクセン州、ザクセン=アンハルト州、メクレンブルク=フォアポンメルン州を含む東部州は再生可能エネルギープロジェクトのパイプラインを拡大しています。地方自治体の気候ジリエンスとグリッドの近代化は発展途上の分野であり、地域ファシリティがファイナンスギャップの解消に役立てます。
競争環境
市場集中度
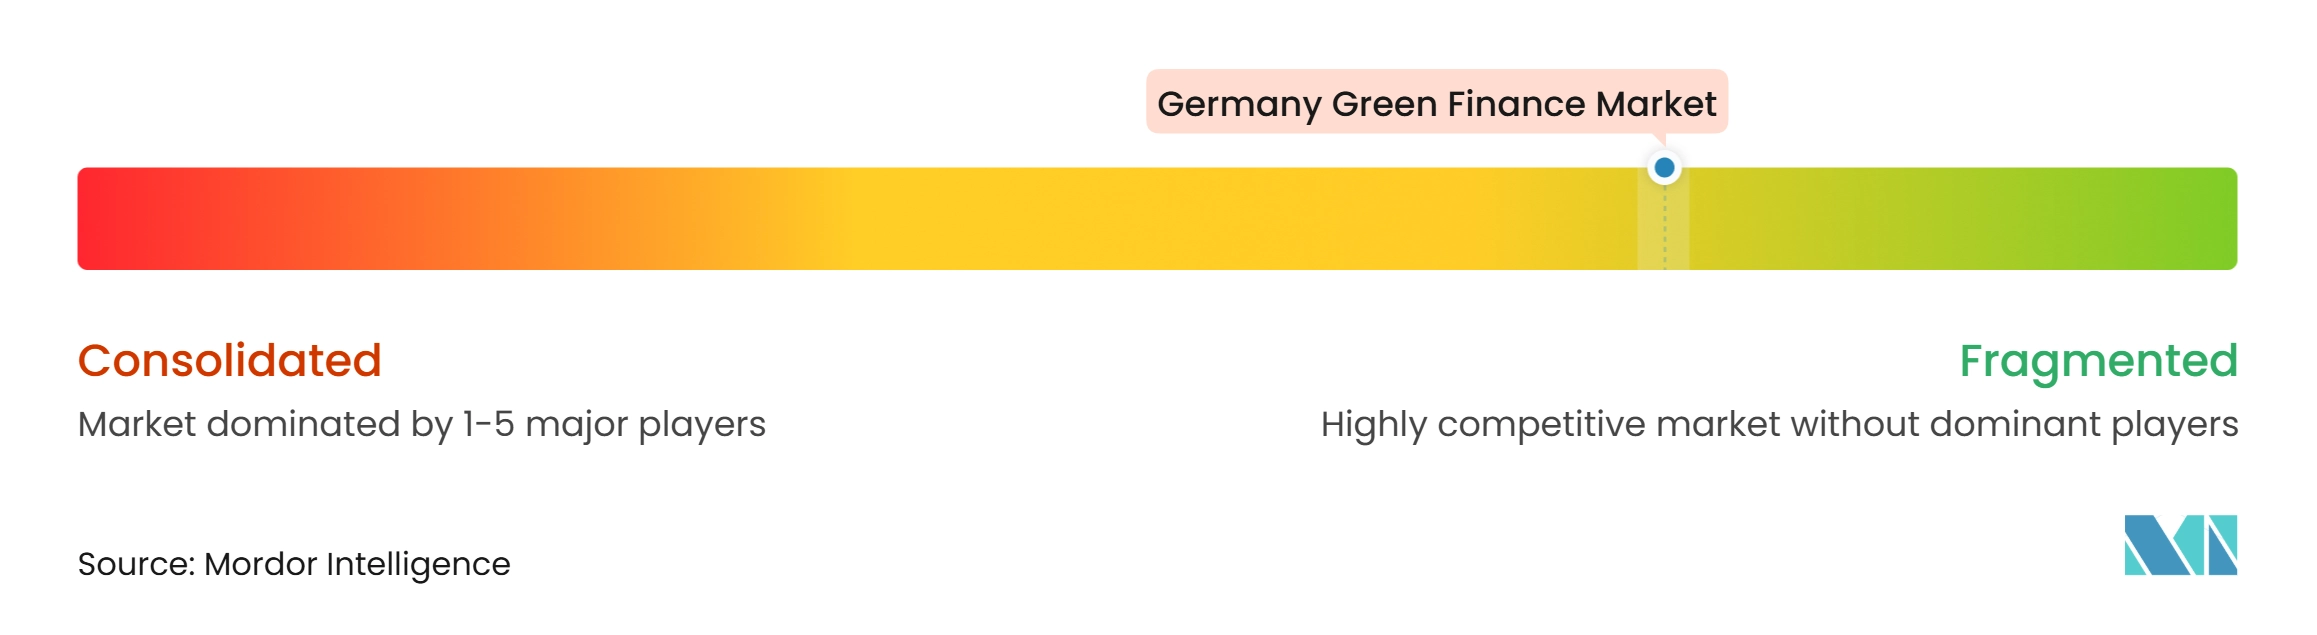
KfW、Deutsche Bank、Commerzbank、DZ Bankはドイツのグリーンファイナンス市場の機関的中核を形成しています。KfWは公的開発ファイナンスを支え、信用の利用可能性と価格を形成しています。Deutsche BankとCommerzBankは、タクソノミー適合型デットおよびレンディング商品を通じて大規模な法人・プロジェクト取引を競い合っています。DZ Bankは再生可能エネルギーレンディングとポートフォリオを拡大し、LBBW、BayernLB、NORD/LBは地域企業とインフラ借入人を支援しています。
競争戦略は、製品設計、セクター引受、および環境パフォーマンスの証拠にますます基づくようになっています。2026年2月、Deutsche Bankはタクソノミー適合型住宅ローンリファイナンスのために5億ユーロ(588.16 ミリオン 米ドル)の欧州グリーンボンドを発行しました。2026年6月、KfWはEEG補助金対象外の再生可能資産に対応するため、プロジェクトあたり最大1億5,000万ユーロ(176.45 ミリオン 米ドル)のファイナンスを提供する再生可能エネルギープラスを開始しました。2025年11月、NeXtWindはドイツの陸上風力プラットフォームのために18億ユーロ(2.12 ビリオン 米ドル)のシンジケートデットファシリティをクローズしました。これらの行動は大規模取引における貸し手の能力を強化し、他者が追随する可能性のある基準を確立しています。
専門的な倫理銀行はより小さなポジションを保持していますが、集中したレンディングと預金者主導の配分によって差別化できます。資産運用会社とインフラ投資家は機関投資家のマンデートとデット投資機会を競い合っています。ドイツグリーンファイナンス市場には、削減困難なセクターにおけるトランジション指標の標準的なアプローチ、生物多様性連動型商品、および手頃な価格のグリーン住宅の余地があります。
ドイツグリーンファイナンス産業リーダー
-
KfW
-
DWS Group
-
Allianz SE
-
Volkswagen Bank GmbH
-
Deutsche Bank AG
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツグリーンファイナンス市場 このレポートでカバーされる企業
- KfW
- DWS Group
- Allianz SE
- Volkswagen Bank GmbH
- Deutsche Bank AG
- Commerzbank AG
- DZ BANK AG
- Landesbank Baden-Württemberg (LBBW)
- Bayerische Landesbank (BayernLB)
- GLS Gemeinschaftsbank eG
- UmweltBank AG
- Amundi
- DekaBank Deutsche Girozentrale
- BlackRock, Inc.
- Munich Re
- NORD/LB
- Helaba
- Aareal Bank AG
- ING-DiBa AG
- Deutsche Pfandbriefbank AG (pbb)
最近の産業開発事情 ドイツグリーンファイナンス市場
- 2026年10月:連邦経済エネルギー省が2027年の炭素差額契約ラウンドの事前入札を開始し、水素、CCU/S、高温プロセス熱に対するセクター別予算を割り当てました。
- 2026年6月:KfWが再生可能エネルギープラスを開始し、EEG補助金対象外の再生可能エネルギー設備に対してプロジェクトあたり最大1億5,000万ユーロ(176.45 ミリオン 米ドル)のローンを提供しています。
- 2026年5月:連邦財務省が2025年中に発行されたグリーン連邦証券145億ユーロ(17.06 ビリオン 米ドル)を確認し、残高合計を792.5億ユーロ(93.22 ビリオン 米ドル)に引き上げました。
- 2026年3月:ドイツ金融庁が更新されたグリーンボンドフレームワークに基づき、40億ユーロ(4.71 ビリオン 米ドル)、15年物のグリーン連邦債を発行しました。
ドイツグリーンファイナンス市場レポートの範囲
セグメンテーション概要
| グリーンボンド |
| グリーンローンおよびグリーンクレジット |
| その他のグリーンデットおよびファイナンス商品 |
| 再生可能エネルギーおよび低炭素電力 |
| エネルギー効率、蓄電、ネットワーク、およびグリーンビルディング |
| クリーン輸送 |
| サステナブルな水・廃水・洪水管理 |
| 汚染防止と管理 |
| 循環経済、資源効率、およびエコ効率的な製品・プロセス |
| サステナブルな農業、林業、漁業および土地利用 |
| 陸域・水域の生物多様性と生態系保全 |
| 気候変動適応とレジリエンス |
| 炭素回収・利用・除去・貯留 |
| ソブリン、サブソブリンおよび公的機関 |
| 開発銀行およびその他の公的金融機関 |
| 商業金融機関 |
| 大規模非金融法人 |
| 中小企業 |
| 家計および個人 |
| 公的ファイナンス |
| 民間ファイナンス |
| 官民・ブレンデッドファイナンス |
| 新規ファイナンス |
| リファイナンス |
| 金融商品別 | グリーンボンド |
| グリーンローンおよびグリーンクレジット | |
| その他のグリーンデットおよびファイナンス商品 | |
| 環境テーマ別 | 再生可能エネルギーおよび低炭素電力 |
| エネルギー効率、蓄電、ネットワーク、およびグリーンビルディング | |
| クリーン輸送 | |
| サステナブルな水・廃水・洪水管理 | |
| 汚染防止と管理 | |
| 循環経済、資源効率、およびエコ効率的な製品・プロセス | |
| サステナブルな農業、林業、漁業および土地利用 | |
| 陸域・水域の生物多様性と生態系保全 | |
| 気候変動適応とレジリエンス | |
| 炭素回収・利用・除去・貯留 | |
| 発行体・借入人別 | ソブリン、サブソブリンおよび公的機関 |
| 開発銀行およびその他の公的金融機関 | |
| 商業金融機関 | |
| 大規模非金融法人 | |
| 中小企業 | |
| 家計および個人 | |
| 資本源別 | 公的ファイナンス |
| 民間ファイナンス | |
| 官民・ブレンデッドファイナンス | |
| 資金調達目的別 | 新規ファイナンス |
| リファイナンス |
レポートで回答される主要な質問
2032年までにドイツのグリーンファイナンスの予測値はいくらですか?
ドイツグリーンファイナンス市場は2032年までに262.8 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて7.1%のCAGRで成長します。
ドイツで最大のシェアを持つ金融商品はどれですか?
グリーンローンおよびグリーンクレジットが2026年に51.8%という最大のシェアを保持しています。
ドイツで最も急成長しているグリーンファイナンステーマはどれですか?
炭素回収・利用・除去・貯留は2032年にかけて14.8%のCAGRで成長すると予測されています。
ドイツでブレンデッドファイナンス構造が重要性を増している理由は何ですか?
ブレンデッド構造は公的機関と民間機関の間でリスクを共有し、2032年にかけて10.2%のCAGRで成長すると予測されています。
サステナブルファイナンスを求めるドイツの中小企業にとっての主な障壁は何ですか?
中小企業はタクソノミー適合型レンディングに必要なサステナビリティデータが不足していることが多く、従業員5名未満の企業とのローン協議でサステナビリティが取り上げられたのはわずか12%でした。
炭素差額契約はファイナンス決定にどのような影響を与えますか?
炭素差額契約は水素、CCU/S、高温熱プロジェクトに長期的な収益の確実性を提供し、貸し手が産業脱炭素化投資を評価するのに役立ちます。