
Größe und Marktanteil des deutschen Green-Finance-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 174.30 Milliarden US-Dollar |
| Marktgröße (2027) | 186.5 Milliarden US-Dollar |
| Marktgröße (2032) | 262.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.10 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Green-Finance-Marktes durch Mordor Intelligence
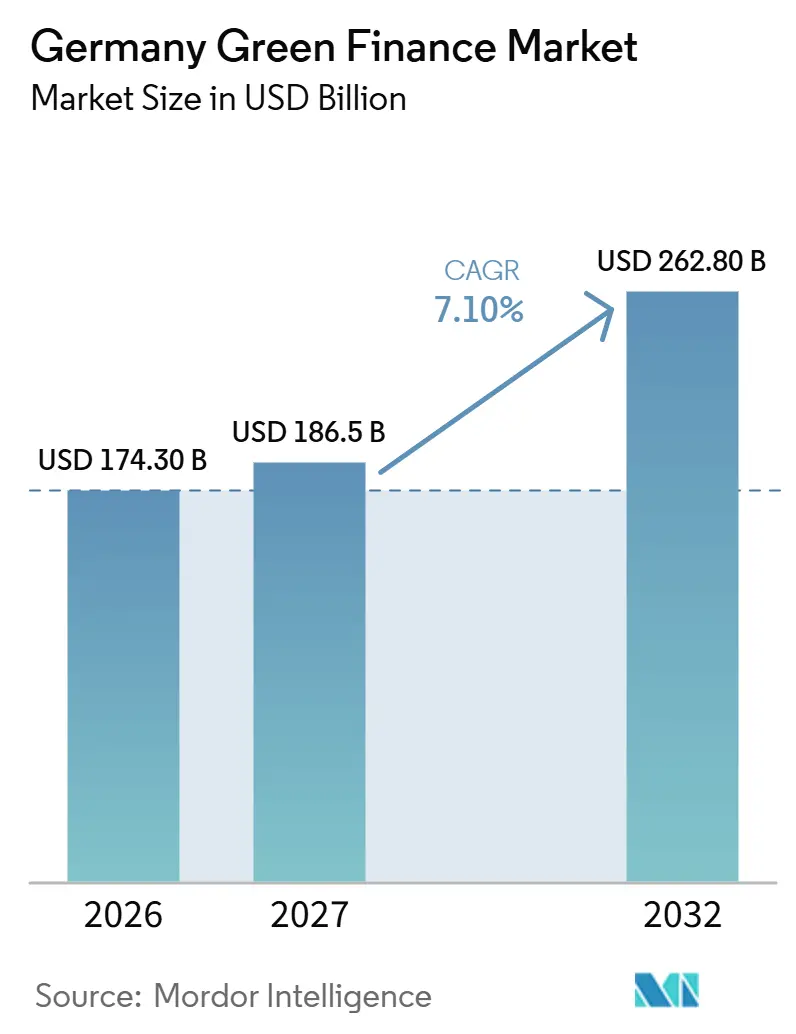
Die Größe des deutschen Green-Finance-Marktes wurde im Jahr 2026 auf 174,30 Milliarden USD geschätzt und soll von 186,5 Milliarden USD im Jahr 2027 auf 262,80 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,10 % während des Prognosezeitraums (2027–2032).
Der deutsche Green-Finance-Markt wird durch rechtsverbindliche Klimaziele, grüne Bundeswertpapiere und KfW-Kreditprogramme gestützt, die eine stabile Grundlage für privates Kapital bilden. Die Emission von Staatsanleihen in Höhe von 14,5 Milliarden EUR (17,06 Milliarden USD) im Jahr 2025 brachte die ausstehenden Grünen Deutschen Bundeswertpapiere auf 79,25 Milliarden EUR (93,22 Milliarden USD) und schafft damit einen sichtbaren Referenzwert für auf Euro lautende Emissionen. Der deutsche Green-Finance-Markt profitiert zudem von der Rolle der KfW bei der Festlegung von Produktstandards und der Unterstützung der Kreditvergabe für Energie-, Gebäude- und Industrieprojekte. Eine strengere Überprüfung von Nachhaltigkeitsaussagen erhöht die Dokumentationsanforderungen, insbesondere für kleinere Emittenten, stärkt jedoch auch das Vertrauen in glaubwürdige Transaktionen. Investitionsmöglichkeiten sind zunehmend mit dem Repowering erneuerbarer Energien, dem Kohlenstoffmanagement und Finanzierungsstrukturen verknüpft, die Risiken zwischen öffentlichen und privaten Institutionen aufteilen.
Wichtigste Erkenntnisse des Berichts
- Nach Finanzinstrument hielten Green Loans und grüne Kredite im Jahr 2026 einen Marktanteil von 51,8 % am deutschen Green-Finance-Markt, während sonstige grüne Schuldinstrumente und Finanzierungsinstrumente bis 2032 den höchsten prognostizierten CAGR von 9,2 % verzeichneten.
- Nach Umweltthema entfielen auf erneuerbare Energien und kohlenstoffarme Stromerzeugung im Jahr 2026 28,6 % der Marktgröße des deutschen Green-Finance-Marktes, während Kohlenstoffabscheidung, -nutzung, -entnahme und -speicherung bis 2032 mit einem CAGR von 14,8 % voranschreitet.
- Nach Emittent und Kreditnehmer hielten große nichtfinanzielle Unternehmen im Jahr 2026 einen Anteil von 27,3 % an der Marktaktivität, während KMU den höchsten prognostizierten CAGR von 9,5 % bis 2032 verzeichneten.
- Nach Kapitalquelle hielt die private Finanzierung im Jahr 2026 einen Anteil von 68,4 % an der Marktaktivität, während öffentlich-private und gemischte Finanzierung den höchsten prognostizierten CAGR von 10,2 % bis 2032 verzeichnete.
- Nach Finanzierungszweck entfielen im Jahr 2026 76,2 % der Marktaktivität auf Neufinanzierungen, während für Refinanzierungen bis 2032 ein CAGR von 7,8 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimaneutralität und Investitionsbedarf für die Dekarbonisierung | +2.5% | National, konzentriert in den Industriekorridoren Nordrhein-Westfalens und den Fertigungsclustern Bayerns | Langfristig (≥ 4 Jahre) |
| Ausweitung der Green-Bond-Emissionen und nachhaltiger Kreditvergabe | +1.8% | National, mit Frankfurt als primärem Kapitalmarktzentrum | Kurzfristig (≤ 2 Jahre) |
| EU-Taxonomie und Offenlegungsanforderungen | +1.2% | National, mit Ausstrahlungseffekten auf grenzüberschreitende Kapitalströme innerhalb der EU-27 | Mittelfristig (2–4 Jahre) |
| Finanzierungsbedarf für erneuerbare Energien und industrielle Dekarbonisierung | +1.5% | National, konzentriert in den Offshore-Windkorridoren der Nordsee und den Solarkorridoren des Rheinlands | Mittelfristig (2–4 Jahre) |
| Investitionen in energieeffiziente Gebäudesanierung und saubere Heizung | +0.8% | National, konzentriert im ostdeutschen Wohnungsbestand und in großen Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Grüne Bundeswertpapiere und Referenzwert-Benchmarking für die Renditekurve im Euroraum | +0.6% | National, mit globalen Ausstrahlungseffekten auf auf Euro lautende nachhaltige Schuldenmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Deutschlands Anforderungen an Klimaneutralität und Investitionen in die Dekarbonisierung
Deutschlands Verpflichtungen zur Klimaneutralität schaffen einen anhaltenden Finanzierungsbedarf in Industrie, Energie und Wärme. Das Bundesministerium für Wirtschaft und Energie eröffnete im Oktober 2026 das vorbereitende Bieterverfahren für die Runde der CO₂-Differenzverträge 2027. Es wies sektorspezifische Budgets für Wasserstoff, CCU/S und Hochtemperaturprozesswärme zu, darunter mindestens 1,5 Milliarden EUR (1,76 Milliarden USD) für Wasserstoff[1]. Der BIK-Förderungswettbewerb 2025 unterstützte 38 Projekte mit potenziellen Einsparungen von 40 Millionen Tonnen Kohlendioxidäquivalent. Ein weiterer CCU- und CCS-Aufruf weitete die Förderfähigkeit im Februar 2026 auf Zement-, Abfall- und Chemieaktivitäten aus. Dieser Rahmen begünstigt Kreditgeber, die industrielle Prozesse und die langfristigen Erlösvereinbarungen hinter Projekten beurteilen können.
Ausweitung der Green-Bond-Emissionen und nachhaltiger Kreditvergabe
KfW emittierte im Februar 2026 einen 7-jährigen Green Bond über 5 Milliarden EUR (5,88 Milliarden USD) und erhielt Aufträge von mehr als 26 Milliarden EUR (30,58 Milliarden USD) von 206 Investoren[2]. Die Transaktion brachte die kumulierten KfW-Green-Bond-Emissionen auf über 100 Milliarden EUR (117,63 Milliarden USD) und stärkte die Benchmark-Liquidität im deutschen Green-Finance-Markt. Deutsche Bank emittierte im Februar 2026 Deutschlands ersten Europäischen Green Bond und nahm damit 500 Millionen EUR (588,16 Millionen USD) für die EU-Taxonomie-konforme Refinanzierung von Wohnimmobilienhypotheken auf. Das nachhaltige Finanzierungs- und Transformationsfinanzierungsvolumen der Bank erreichte 2025 mit 98 Milliarden EUR (115,28 Milliarden USD) den höchsten Stand seit 2021. Größere Benchmark-Transaktionen erhöhen die Erwartungen an Dokumentation, Allokationsberichterstattung und Liquidität. Dies schafft eine separate Chance im mittleren Marktsegment für Emittenten, die eine starke Taxonomiekonformität nachweisen können.
EU-Taxonomie für nachhaltige Finanzen und Offenlegungsanforderungen
Die EU-Offenlegungsvorschriften verändern die Informationen, die Kreditgeber und Investoren zur Klassifizierung nachhaltiger Aktivitäten verwenden. Die Delegierte Verordnung (EU) 2026/73 der Kommission reduziert die erforderlichen Berichtsdatenpunkte für Finanzunternehmen und führt eine Wesentlichkeitsschwelle von 10 % ein. Der überarbeitete Ansatz gilt für betroffene Institute ab dem Geschäftsjahr 2026. Er lenkt die Aufmerksamkeit auf Ergebnisse und die Qualität der zugrunde liegenden Daten statt auf breite Nachhaltigkeitslabels. BaFins Risikoausblick 2026 identifiziert Greenwashing als aufsichtliche Priorität und betont die Notwendigkeit transparenter Produktinformationen[3]. Banken mit internen Nachhaltigkeitsdatenkapazitäten sind besser positioniert, um diese Anforderungen zu erfüllen und Kunden zu unterstützen, die glaubwürdige Finanzierungsstrukturen benötigen.
Finanzierungsbedarf für erneuerbare Energien und industrielle Dekarbonisierung
Repowering-Projekte sind eine zentrale Kreditvergabemöglichkeit, da sie bestehende Standorte nutzen und in der Regel ein geringeres Genehmigungsrisiko als Neubauprojekte aufweisen. KfW IPEX-Bank arrangierte im Dezember 2025 eine Konsortialfinanzierung in Höhe von 1,6 Milliarden EUR (1,88 Milliarden USD) für die CEE Group zum Repowering von 29 deutschen Wind- und Solarstandorten. Es wird erwartet, dass die Projekte die Kapazität von 457 MW auf 1,1 GW ausbauen[4]. DZ Bank hat die neuen Kredite für erneuerbare Energien im Jahr 2025 auf 1,7 Milliarden EUR (1,99 Milliarden USD) mehr als verdoppelt und damit sein Portfolio auf 9,7 Milliarden EUR (11,41 Milliarden USD) gebracht. Das KfW-Programm Erneuerbare Energien Plus gewährt Darlehen von bis zu 150 Millionen EUR (176,45 Millionen USD) pro Projekt für Erneuerbare-Energien-Anlagen außerhalb der EEG-Förderung. Der deutsche Green-Finance-Markt kann daher mehr durch Stromabnahmeverträge besicherte Solar-, Wind- und Speicherprojekte unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Greenwashing-Risiko und Glaubwürdigkeitsbedenken | -0.7% | National, konzentriert im Frankfurter Vermögensverwaltungs- und Kapitalmarktbereich | Kurzfristig (≤ 2 Jahre) |
| Kosten für Verifizierung und Berichterstattung im Green-Finance-Bereich | -0.4% | National, überproportional Regionalbanken und kleinere Emittenten betreffend | Mittelfristig (2–4 Jahre) |
| Begrenzte Finanzierbarkeit von frühen grünen und Transformationsprojekten | -0.5% | National, konzentriert in Wasserstoff- und CCUS-Pilotprojektsegmenten | Langfristig (≥ 4 Jahre) |
| Lücken bei Nachhaltigkeitsdaten und Taxonomiebereitschaft von KMU und Mittelstand | -0.6% | National, konzentriert in produzierenden Gewerbe- und Bau-KMU mit weniger als 50 Beschäftigten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Greenwashing-Risiko und Glaubwürdigkeitsbedenken
Die BaFin hat ihre Aufmerksamkeit auf Produktwerbung und die Modellierung physischer Klimarisiken durch Versicherer verstärkt. Dies hat die Prüfprozesse vor der Emission grüner Instrumente oder der Neukennzeichnung bestehender Kreditbücher verlängert. Kleinere Emittenten können mit höheren Rechts-, Verifizierungs- und Berichterstattungskosten konfrontiert sein, da ihnen dedizierte Teams für nachhaltige Finanzen fehlen. Die Auswirkung auf den deutschen Green-Finance-Markt besteht in einer höheren Prämie für klare Förderkriterien und prüfbare Berichterstattung über die Mittelverwendung. Es begünstigt auch Institutionen, die ihre eigenen Bewertungsmethoden erläutern können, anstatt sich ausschließlich auf Drittratings zu stützen.
Lücken bei Nachhaltigkeitsdaten und Taxonomiebereitschaft von KMU und Mittelstand
Kleine Unternehmen bleiben eine wichtige potenzielle Nachfragequelle, aber Nachhaltigkeitsdaten sind häufig unvollständig. KfW Research stellte fest, dass Nachhaltigkeit in 12 % der Kreditgespräche für Unternehmen mit weniger als 5 Beschäftigten thematisiert wurde, verglichen mit 37 % für Unternehmen mit 50 oder mehr Beschäftigten. Diese Lücke erschwert es Kreditgebern, kleinere Projekte mit Taxonomieanforderungen und Kreditprozessen abzugleichen. Sie schränkt auch die Fähigkeit von KMU ein, die für eine bevorzugte Green-Loan-Preisgestaltung erforderlichen Nachweise zu erbringen. Finanzierungsprogramme, die die Dokumentation vereinfachen, können dazu beitragen, diese Nachfrage zu erschließen. Der deutsche Green-Finance-Markt wird auf praxistaugliche Vorlagen und Kreditprodukte angewiesen sein, die für Unternehmen mit begrenzten Berichterstattungsressourcen geeignet sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzinstrument:
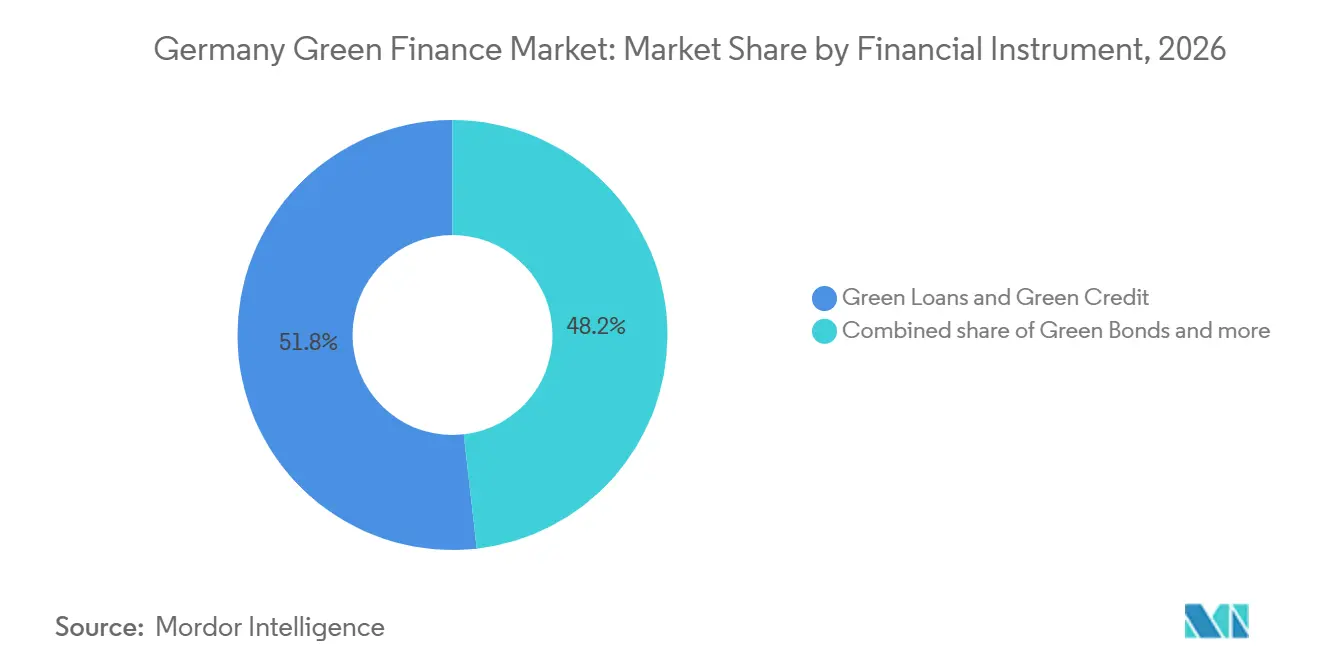
Green Loans verankern den Markt, strukturierte Alternativen gewinnen an FahrtGreen Loans und grüne Kredite hielten im Jahr 2026 einen Marktanteil von 51,8 % am deutschen Green-Finance-Markt. Die Position spiegelt enge Firmenkundenbeziehungen und die Nutzung von KfW-Durchleitungsstrukturen wider. Große syndizierte Transaktionen zeigen eine Tendenz zu strengeren Regeln für förderfähige Sicherheiten und Cashflows. Dies erhöht den Standard für die Kreditdokumentation im gesamten Segment. Der von Deutsche Bank emittierte Europäische Green Bond zeigt auch, dass strengere Schuldenstandards kommerziell nutzbar werden.
Sonstige grüne Schuldinstrumente und Finanzierungsinstrumente sollen bis 2032 mit einem CAGR von 9,2 % wachsen. Grüne Garantien, Schuldscheindarlehen und nachhaltigkeitsbezogene Lieferkettenfinanzierungen bieten Unternehmen Optionen jenseits standardmäßiger bilateraler Darlehen. KfW und Deutsche Leasing führten 2026 eine nachhaltige ERP-Global-Darlehen-Leasingfazilität über 200 Millionen EUR (235,26 Millionen USD) ein. Sie unterstützt nachhaltige Leasinginvestitionen und kann den Zugang zu KMU-Investitionsausgaben erweitern. Leasing kann Ausrüstungs- und Lieferanteninvestitionen bedienen, die nicht in konventionelle Projektfinanzierungsprozesse passen.


Nach Umweltthema:
Erneuerbare Energien führen, CCUS schafft eine neue FinanzierungsgrenzeErneuerbare Energien und kohlenstoffarme Stromerzeugung machten im Jahr 2026 28,6 % der Marktgröße des deutschen Green-Finance-Marktes aus. Die Kategorie wird durch Repowering, Stromabnahmeverträge und den wachsenden Bedarf an Speicherung gestützt. Das Erneuerbare-Energien-Portfolio der DZ Bank in Höhe von 9,7 Milliarden EUR (11,41 Milliarden USD) veranschaulicht das Ausmaß der für Energiewende-Assets zugesagten Kredite. Das KfW-Programm 570 weitet die Kreditvergabe für Anlagen aus, die außerhalb der EEG-Förderung betrieben werden. Das Programm Klimafreundlicher Neubau schuf 2025 KfW-gestützte Zusagen in Höhe von 4,5 Milliarden EUR (5,29 Milliarden USD) und löste Investitionen von 13 Milliarden EUR (15,29 Milliarden USD) in 36.747 Wohneinheiten aus.
Kohlenstoffabscheidung, -nutzung, -entnahme und -speicherung soll bis 2032 einen CAGR von 14,8 % verzeichnen. Deutschlands Entscheidung, CCU und CCS in CO₂-Differenzverträge einzubeziehen, unterstützt eine längerfristige Erlössichtbarkeit für Industrieprojekte. Der BIK-Wettbewerb 2025 förderte 14 CCUS-Projekte mit 60 Millionen EUR (70,58 Millionen USD) in Zement-, Kalk- und Abfallaktivitäten. Förderunterstützung und langfristige Verträge können die frühe kommerzielle Unsicherheit verringern. Dies gibt Kreditgebern einen klareren Weg zur Beurteilung von Projekten im deutschen Green-Finance-Markt.
Nach Emittent/Kreditnehmer:
Unternehmen treiben die Nachfrage, KMU definieren die WachstumschanceGroße nichtfinanzielle Unternehmen machten im Jahr 2026 27,3 % der Emittenten- und Kreditnehmeraktivität aus. Energieintensive Exporteure benötigen langfristige Darlehen und Finanzierungen, die an CO₂-Differenzverträge geknüpft sind. Die Bundesregierung emittierte 2025 grüne Staatsanleihen in Höhe von 14,5 Milliarden EUR (17,06 Milliarden USD). Baden-Württemberg nahm ebenfalls 800 Millionen EUR (941,05 Millionen USD) durch seine fünfte Green-Bond-Emission auf, wobei mehr als 65 % der Investorenbasis aus dem Ausland stammten. Kommerzielle Finanzinstitute weiten Emissionen und Kundenfinanzierungen weiter aus, da Transformationspläne formeller werden.
KMU werden voraussichtlich die am schnellsten wachsende Kreditnehmerkategorie mit einem CAGR von 9,5 % bis 2032 sein. Ihre Nachfrage spiegelt Investitionen in Energieeffizienz, Elektrifizierung und kohlenstoffarme Produktion wider. NORD/LB stellte fest, dass 71 % der Mittelstandsunternehmen ihre Innovationsinvestitionen erhöhen und 36 % der Budgets auf Energiewende-Projekte ausgerichtet sind. Berlin Kredit Transformation bietet Darlehen von bis zu 10 Millionen EUR (11,76 Millionen USD) für KMU-Investitions- und Transformationsprojekte. Diese Programme helfen, kleinere Unternehmen in den deutschen Green-Finance-Markt einzubinden.
Nach Kapitalquelle:
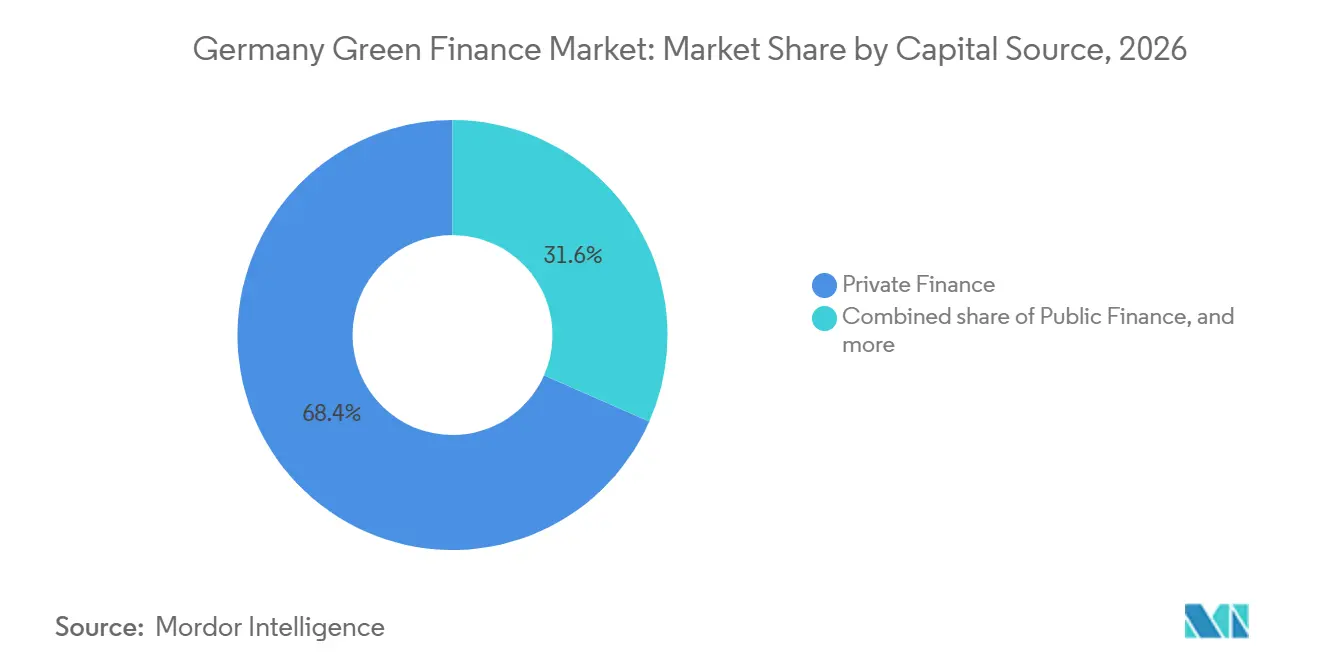
Private Finanzierung dominiert, gemischte Strukturen wachsen am schnellstenPrivate Finanzierung machte im Jahr 2026 68,4 % der Aktivität aus und unterstreicht die Tiefe der Beteiligung von Geschäftsbanken und institutionellen Anlegern. Der deutsche Green-Finance-Markt ist auf öffentliche Programme angewiesen, die Risiken reduzieren, ohne private Mittel zu ersetzen. KfW gestaltet die Preisgestaltung und Verfügbarkeit von Darlehen für Gebäude, Heizung und erneuerbare Energien. Die Europäische Investitionsbank und Commerzbank schufen eine Energieinvestitionsfazilität über 1,2 Milliarden EUR (1,41 Milliarden USD), die 50 % des Commerzbank-Risikos bei förderfähigen kommunalen Energiedarlehen unter 80 Millionen EUR (94,10 Millionen USD) abdeckt. Dies erweitert die Kapazität in Bereichen, die möglicherweise zu klein für eine eigenständige Projektfinanzierung sind.
Öffentlich-private und gemischte Finanzierung soll bis 2032 mit einem CAGR von 10,2 % wachsen. Risikoverteilungsstrukturen können Transaktionen unterstützen, ohne eine vollständige öffentliche Finanzierung jedes Projekts zu erfordern. Der Europäische Investitionsfonds und Deutsche Leasing kündigten ein InvestEU-Garantiepaket über 1,1 Milliarden EUR (1,29 Milliarden USD) an. Es soll rund 4.600 KMU-Verträge mit Garantiequoten von bis zu 70 % unterstützen. Solche Mechanismen helfen Kreditgebern, Projekte zu erreichen, bei denen Daten oder Laufzeit nicht den konventionellen Kreditvergabestandards entsprechen.

Nach Finanzierungszweck:
Neufinanzierung führt, Refinanzierung reift als eigenständiger MarktNeufinanzierungen machten im Jahr 2026 76,2 % der Aktivität aus. Dies spiegelt den Investitionsbedarf für neue Kapazitäten und das Repowering bestehender erneuerbarer Energieanlagen wider. Genehmigungen und Baukapazitäten können für ausgereifte Projekte einschränkender sein als die Finanzierung. Die CEE-Group-Transaktion der KfW IPEX-Bank zeigt das Ausmaß des für Repowering benötigten Kapitals. Der hohe Anteil an Neufinanzierungen schafft einen künftigen Pool von Vermögenswerten, die später refinanziert werden können.
Refinanzierungen sollen bis 2032 mit einem CAGR von 7,8 % wachsen. Zwischen 2019 und 2022 aufgenommene Darlehen beginnen zu fällig zu werden und schaffen Wettbewerb um Vermögenswerte mit Betriebshistorie. Green Labels können Refinanzierungen unterstützen, wenn Projekte weiterhin die Förder- und Berichterstattungsanforderungen erfüllen. Das KfW-Programm 570 ermöglicht globale Darlehen über regionale Förderinstitute und bringt Strukturen zu kleineren Erneuerbare-Energien-Projekten. Mehr Betriebsvermögen sollte die Kreditgeberdaten für die Risikobewertung verbessern.
Geografische Analyse
Westdeutschland: Kapitalmarktinfrastruktur Frankfurts
Frankfurt und der Rhein-Main-Korridor bilden die zentrale Kapitalmarktinfrastruktur für den deutschen Green-Finance-Markt. Der Europäische Green Bond und der Rahmen für Transformationsfinanzierung der Deutschen Bank traten 2026 in Kraft und spiegeln die Produktentwicklung in diesem Zentrum wider. Das Green-Infrastructure-Finance-Portfolio der Commerzbank erreichte seit 2020 zugesagte Investitionen von 12 Milliarden EUR (14,12 Milliarden USD) und strebt bis 2030 20 Milliarden EUR (23,53 Milliarden USD) an. Nordrhein-Westfalen fügt Nachfrage von Chemie-, Stahl-, Glas- und Keramikproduzenten hinzu, während CO₂-Differenzverträge die Finanzierung für diese Anlagen beeinflussen.
Süddeutschland: Landesbanken verbinden Mittelstandsfinanzierung
Süddeutschland verbindet öffentliche Förderfinanzierung mit Mittelstandsinvestitionen über LBBW und BayernLB. Der Green Bond Baden-Württembergs über 800 Millionen EUR (941,05 Millionen USD) zog 2025 mehr als 65 % seiner Investorenbasis aus dem Ausland an und demonstrierte die Nachfrage nach glaubwürdigen sub-souveränen Rahmenwerken. Regionalbanken übersetzen KfW-Mittel in bilaterale Fazilitäten für Ingenieurbüros, Automobilzulieferer und Energiegenossenschaften. NORD/LB stellte fest, dass 50 % der Mittelstandsbefragten bereit waren, Nachhaltigkeitsdarlehen für künftige Investitionen zu nutzen.
Nord- und Ostdeutschland: Erneuerbare Energien und aufkommende Kommunalfinanzierung
Die Windkraftbasis Norddeutschlands macht Repowering zu einer prägenden Quelle der Aktivität im deutschen Green-Finance-Markt. Die CEE-Group-Finanzierung über 1,6 Milliarden EUR (1,88 Milliarden USD) leitete internationales Konsortialkaptial auf 29 Wind- und Solarstandorte. Die Partnerschaft von NORD/LB und der Europäischen Investitionsbank stellt 165 Millionen EUR (194,09 Millionen USD) für Photovoltaikanlagen, Onshore-Wind und Batteriespeicher bereit. Ostdeutsche Bundesländer, darunter Sachsen, Sachsen-Anhalt und Mecklenburg-Vorpommern, bauen ihre Projektpipelines für erneuerbare Energien aus. Kommunale Klimaresilienz und Netzmodernisierung bleiben weniger entwickelte Bereiche, in denen regionale Fazilitäten dazu beitragen können, die Finanzierungslücke zu schließen.
Wettbewerbslandschaft
Marktkonzentration
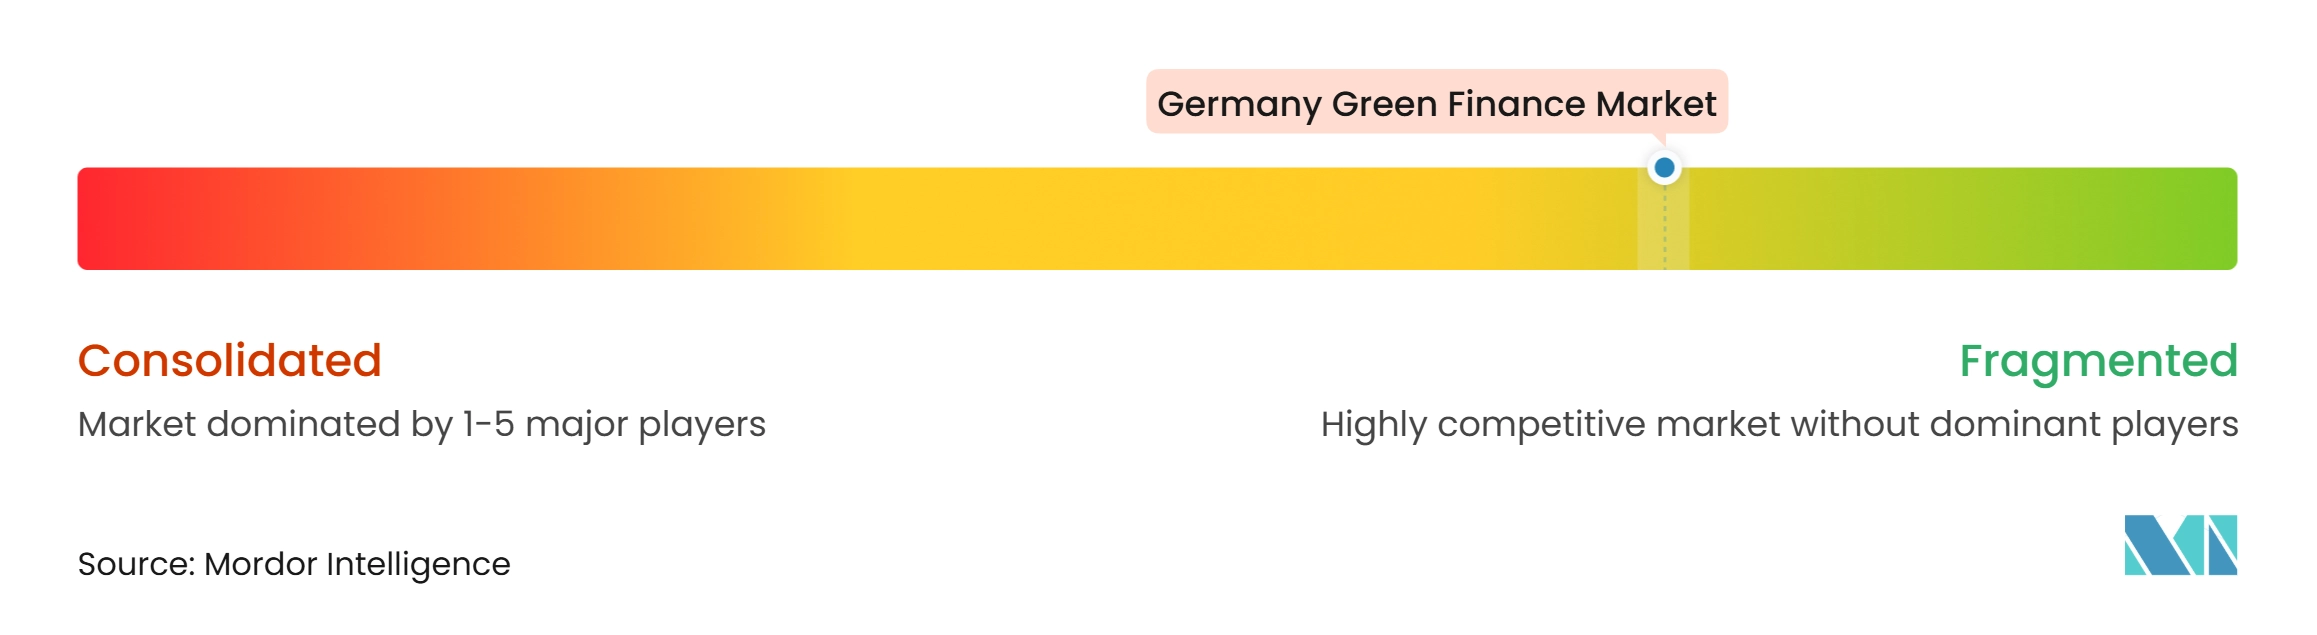
KfW, Deutsche Bank, Commerzbank und DZ Bank bilden den institutionellen Kern des deutschen Green-Finance-Marktes. KfW verankert die öffentliche Entwicklungsfinanzierung und gestaltet die Verfügbarkeit und den Preis von Krediten. Deutsche Bank und Commerzbank konkurrieren um große Unternehmens- und Projekttransaktionen durch Taxonomie-konforme Schulden- und Kreditprodukte. DZ Bank hat die Kreditvergabe für erneuerbare Energien und ihr Portfolio ausgebaut, während LBBW, BayernLB und NORD/LB regionale Unternehmen und Infrastrukturkreditnehmer unterstützen.
Wettbewerbsstrategien basieren zunehmend auf Produktgestaltung, sektorspezifischem Underwriting und dem Nachweis von Umweltleistungen. Im Februar 2026 emittierte Deutsche Bank einen Europäischen Green Bond über 500 Millionen EUR (588,16 Millionen USD) für Taxonomie-konforme Hypothekenrefinanzierung. Im Juni 2026 startete KfW das Programm Erneuerbare Energien Plus mit Finanzierungen von bis zu 150 Millionen EUR (176,45 Millionen USD) pro Projekt für erneuerbare Energieanlagen außerhalb der EEG-Förderung. Im November 2025 schloss NeXtWind eine syndizierte Schuldfazilität über 1,8 Milliarden EUR (2,12 Milliarden USD) für seine deutsche Onshore-Windplattform ab. Diese Maßnahmen stärken die Kreditgeberkapazitäten bei großen Transaktionen und setzen Standards, denen andere folgen können.
Spezialisierte Ethikbanken halten kleinere Positionen, können sich jedoch durch fokussierte Kreditvergabe und einlegergesteuerte Allokation differenzieren. Vermögensverwalter und Infrastrukturinvestoren konkurrieren um institutionelle Mandate und Schuldinvestitionsmöglichkeiten. Der deutsche Green-Finance-Markt bietet Raum für standardisierte Ansätze zu Transformationskennzahlen in schwer zu dekarbonisierenden Sektoren, biodiversitätsbezogene Instrumente und erschwingliches grünes Wohnen.
Marktführer der deutschen Green-Finance-Branche
-
KfW
-
DWS Group
-
Allianz SE
-
Volkswagen Bank GmbH
-
Deutsche Bank AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutscher Green-Finance-Markt Unternehmen in diesem Bericht
- KfW
- DWS Group
- Allianz SE
- Volkswagen Bank GmbH
- Deutsche Bank AG
- Commerzbank AG
- DZ BANK AG
- Landesbank Baden-Württemberg (LBBW)
- Bayerische Landesbank (BayernLB)
- GLS Gemeinschaftsbank eG
- UmweltBank AG
- Amundi
- DekaBank Deutsche Girozentrale
- BlackRock, Inc.
- Munich Re
- NORD/LB
- Helaba
- Aareal Bank AG
- ING-DiBa AG
- Deutsche Pfandbriefbank AG (pbb)
Neueste Industrielle Entwicklungen in Deutscher Green-Finance-Markt
- Oktober 2026: Das Bundesministerium für Wirtschaft und Energie eröffnete das vorbereitende Bieterverfahren für die Runde der CO₂-Differenzverträge 2027 und wies sektorspezifische Budgets für Wasserstoff, CCU/S und Hochtemperaturprozesswärme zu.
- Juni 2026: KfW startete das Programm Erneuerbare Energien Plus und bietet Darlehen von bis zu 150 Millionen EUR (176,45 Millionen USD) pro Projekt für erneuerbare Energieanlagen außerhalb der EEG-Förderung an.
- Mai 2026: Das Bundesministerium der Finanzen bestätigte 14,5 Milliarden EUR (17,06 Milliarden USD) an im Jahr 2025 emittierten grünen Bundeswertpapieren und brachte den ausstehenden Gesamtbetrag auf 79,25 Milliarden EUR (93,22 Milliarden USD).
- März 2026: Die Deutsche Finanzagentur emittierte einen 15-jährigen Grünen Bundesanleihe über 4 Milliarden EUR (4,71 Milliarden USD) im Rahmen des aktualisierten Green-Bond-Rahmens.
Berichtsumfang des deutschen Green-Finance-Marktes
Segmentierungsübersicht
| Green Bonds |
| Green Loans und grüne Kredite |
| Sonstige grüne Schuldinstrumente und Finanzierungsinstrumente |
| Erneuerbare Energien und kohlenstoffarme Stromerzeugung |
| Energieeffizienz, Speicherung, Netze und grüne Gebäude |
| Sauberer Verkehr |
| Nachhaltiges Wasser-, Abwasser- und Hochwassermanagement |
| Vermeidung und Kontrolle von Umweltverschmutzung |
| Kreislaufwirtschaft, Ressourceneffizienz und ökoeffiziente Produkte/Prozesse |
| Nachhaltige Landwirtschaft, Forstwirtschaft, Fischerei und Landnutzung |
| Schutz terrestrischer und aquatischer Biodiversität und Ökosysteme |
| Anpassung an den Klimawandel und Resilienz |
| Kohlenstoffabscheidung, -nutzung, -entnahme und -speicherung |
| Staaten, Gebietskörperschaften und öffentliche Stellen |
| Entwicklungsbanken und sonstige offizielle Finanzinstitutionen |
| Kommerzielle Finanzinstitutionen |
| Große nichtfinanzielle Unternehmen |
| KMU |
| Haushalte und Privatpersonen |
| Öffentliche Finanzierung |
| Private Finanzierung |
| Öffentlich-private/gemischte Finanzierung |
| Neufinanzierung |
| Refinanzierung |
| Nach Finanzinstrument | Green Bonds |
| Green Loans und grüne Kredite | |
| Sonstige grüne Schuldinstrumente und Finanzierungsinstrumente | |
| Nach Umweltthema | Erneuerbare Energien und kohlenstoffarme Stromerzeugung |
| Energieeffizienz, Speicherung, Netze und grüne Gebäude | |
| Sauberer Verkehr | |
| Nachhaltiges Wasser-, Abwasser- und Hochwassermanagement | |
| Vermeidung und Kontrolle von Umweltverschmutzung | |
| Kreislaufwirtschaft, Ressourceneffizienz und ökoeffiziente Produkte/Prozesse | |
| Nachhaltige Landwirtschaft, Forstwirtschaft, Fischerei und Landnutzung | |
| Schutz terrestrischer und aquatischer Biodiversität und Ökosysteme | |
| Anpassung an den Klimawandel und Resilienz | |
| Kohlenstoffabscheidung, -nutzung, -entnahme und -speicherung | |
| Nach Emittent/Kreditnehmer | Staaten, Gebietskörperschaften und öffentliche Stellen |
| Entwicklungsbanken und sonstige offizielle Finanzinstitutionen | |
| Kommerzielle Finanzinstitutionen | |
| Große nichtfinanzielle Unternehmen | |
| KMU | |
| Haushalte und Privatpersonen | |
| Nach Kapitalquelle | Öffentliche Finanzierung |
| Private Finanzierung | |
| Öffentlich-private/gemischte Finanzierung | |
| Nach Finanzierungszweck | Neufinanzierung |
| Refinanzierung |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Green Finance in Deutschland bis 2032 erreichen?
Der deutsche Green-Finance-Markt soll bis 2032 262,8 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 7,1 % wachsen.
Welches Finanzinstrument hat in Deutschland den größten Marktanteil?
Green Loans und grüne Kredite halten im Jahr 2026 mit 51,8 % den grßten Marktanteil.
Welches Green-Finance-Thema wächst in Deutschland am schnellsten?
Kohlenstoffabscheidung, -nutzung, -entnahme und -speicherung soll bis 2032 mit einem CAGR von 14,8 % wachsen.
Warum gewinnen gemischte Finanzierungsstrukturen in Deutschland an Bedeutung?
Gemischte Strukturen teilen Risiken zwischen öffentlichen und privaten Institutionen und sollen bis 2032 mit einem CAGR von 10,2 % wachsen.
Was ist das größte Hindernis für deutsche KMU bei der Suche nach nachhaltiger Finanzierung?
KMU verfügen häufig nicht über die Nachhaltigkeitsdaten, die für eine Taxonomie-konforme Kreditvergabe erforderlich sind, und Nachhaltigkeit wurde nur in 12 % der Kreditgespräche mit Unternehmen mit weniger als 5 Beschäftigten thematisiert.
Wie beeinflussen CO₂-Differenzverträge Finanzierungsentscheidungen?
Sie können langfristige Erlässsicherheit für Wasserstoff-, CCU/S- und Hochtemperaturwärmeprojekte bieten und Kreditgebern helfen, industrielle Dekarbonisierungsinvestitionen zu beurteilen.