
Tamaño y Participación del Mercado de Finanzas Verdes de Alemania
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
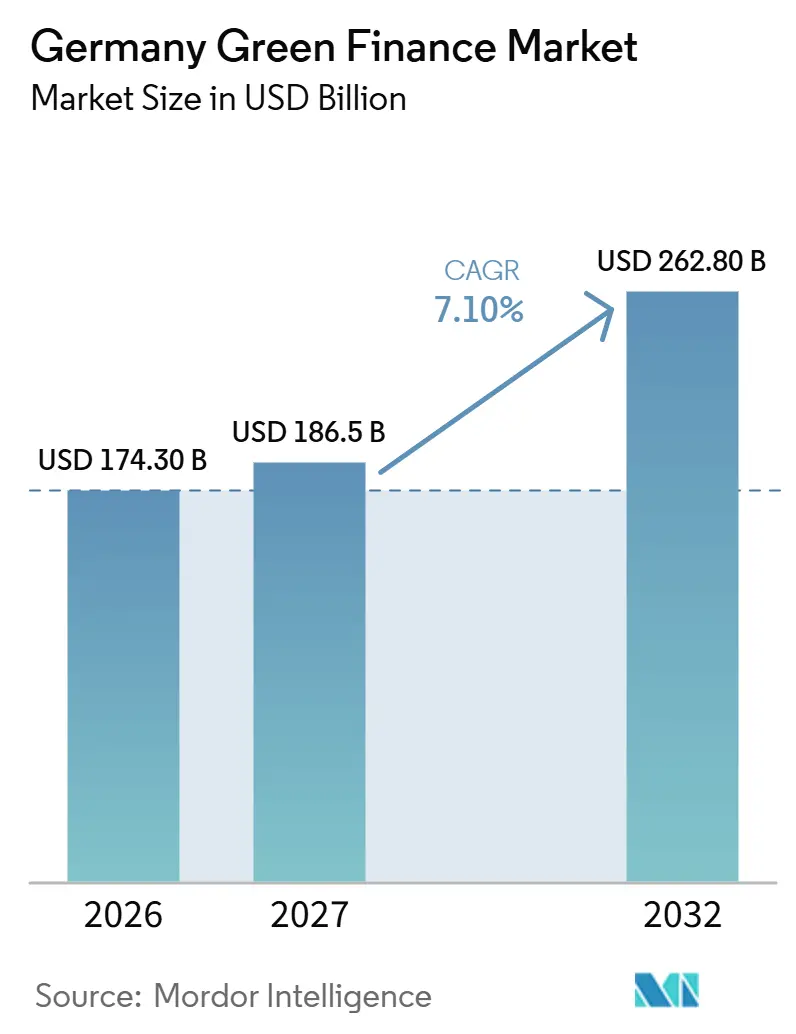
| Tamaño del mercado en el año base (2026) | 174.30 Mil millones de dólares |
| Tamaño del Mercado (2027) | 186.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 262.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.10 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Verdes de Alemania por Mordor Intelligence
El tamaño del Mercado de Finanzas Verdes de Alemania se valoró en 174,30 mil millones de USD en 2026 y se estima que crecerá desde 186,5 mil millones de USD en 2027 hasta alcanzar 262,80 mil millones de USD en 2032, a una CAGR del 7,10% durante el período de pronóstico (2027-2032).
El mercado de finanzas verdes de Alemania está respaldado por objetivos climáticos legalmente vinculantes, valores verdes federales y programas de préstamos de KfW que proporcionan una base estable para el capital privado. La emisión soberana de 14.500 millones de EUR (17,06 mil millones de USD) en 2025 elevó los Valores Verdes Federales Alemanes en circulación a 79.250 millones de EUR (93,22 mil millones de USD), lo que apoya un punto de referencia visible para la emisión denominada en euros. El mercado de finanzas verdes de Alemania también se beneficia del papel de KfW en el establecimiento de estándares de productos y el apoyo a los préstamos para proyectos de energía, edificios e industria. El mayor escrutinio de las declaraciones de sostenibilidad está elevando los requisitos de documentación, especialmente para los emisores más pequeños, pero también está fortaleciendo la confianza en las transacciones creíbles. Las oportunidades de inversión están cada vez más vinculadas al repotenciamiento de energías renovables, la gestión del carbono y las estructuras de financiamiento que comparten el riesgo entre instituciones públicas y privadas.
Conclusiones Clave del Informe
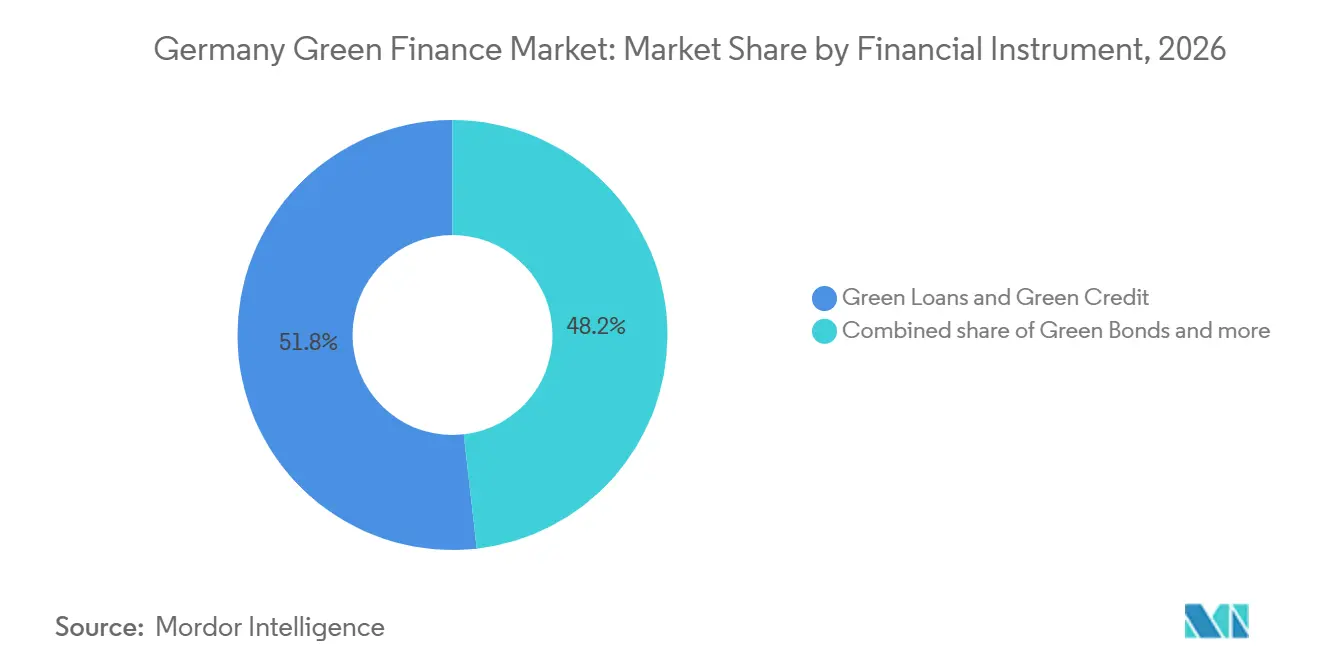
- Por instrumento financiero, los préstamos verdes y el crédito verde representaron el 51,8% de la participación del mercado de finanzas verdes de Alemania en 2026, mientras que otros instrumentos de deuda y financiamiento verde registraron la CAGR proyectada más alta del 9,2% hasta 2032.
- Por tema ambiental, la energía renovable y la energía baja en carbono representaron el 28,6% del tamaño del mercado de finanzas verdes de Alemania en 2026, mientras que la captura, utilización, eliminación y almacenamiento de carbono avanza a una CAGR del 14,8% hasta 2032.
- Por emisor y prestatario, las grandes empresas no financieras representaron el 27,3% de la actividad del mercado en 2026, mientras que las pymes registraron la CAGR proyectada más alta del 9,5% hasta 2032.
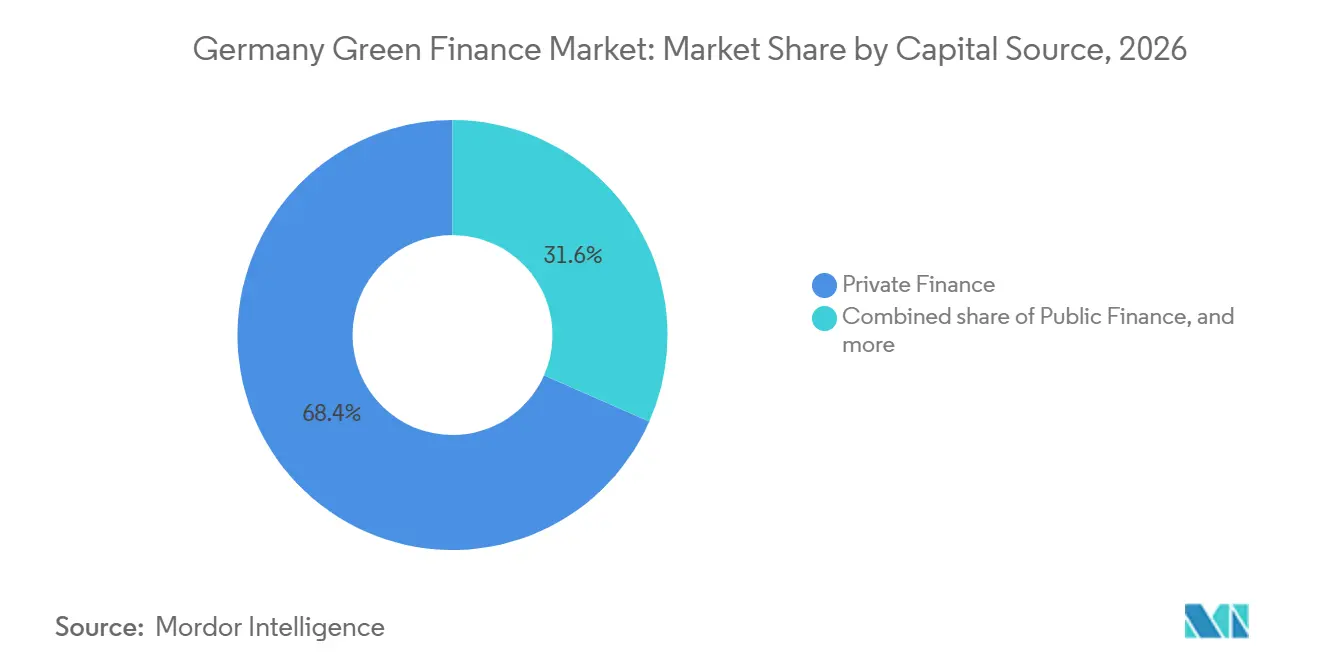
- Por fuente de capital, el financiamiento privado representó el 68,4% de la actividad del mercado en 2026, mientras que el financiamiento público-privado y mixto registró la CAGR proyectada más alta del 10,2% hasta 2032.
- Por propósito de financiamiento, el nuevo financiamiento representó el 76,2% de la actividad del mercado en 2026, mientras que se prevé que el refinanciamiento se expanda a una CAGR del 7,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos de Inversión para la Neutralidad Climática y la Descarbonización | +2.5% | Nacional, concentrado en los corredores industriales de Renania del Norte-Westfalia y los clústeres manufactureros de Baviera | Largo plazo (≥ 4 años) |
| Emisión de Bonos Verdes y Expansión de los Préstamos Sostenibles | +1.8% | Nacional, con Fráncfort como principal centro de mercados de capitales | Corto plazo (≤ 2 años) |
| Taxonomía de la UE y Requisitos de Divulgación | +1.2% | Nacional, con efectos secundarios en los flujos transfronterizos de la UE-27 | Mediano plazo (2-4 años) |
| Necesidades de Financiamiento para Energías Renovables y Descarbonización Industrial | +1.5% | Nacional, concentrado en los corredores de energía eólica marina del Mar del Norte y energía solar de Renania | Mediano plazo (2-4 años) |
| Inversión en Renovación de Edificios Energéticamente Eficientes y Calefacción Limpia | +0.8% | Nacional, concentrado en el parque de viviendas del este de Alemania y las principales áreas metropolitanas | Largo plazo (≥ 4 años) |
| Valores Verdes Federales Alemanes y Referenciación de la Curva de Rendimiento del Área del Euro | +0.6% | Nacional, con efectos secundarios globales en los mercados de deuda sostenible denominada en euros | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Inversión para la Neutralidad Climática y la Descarbonización de Alemania
Las obligaciones de neutralidad climática de Alemania crean una necesidad continua de financiamiento en la industria, la energía y el calor. El Ministerio Federal de Asuntos Económicos y Energía abrió la licitación preparatoria para la ronda 2027 de Contratos por Diferencia de Carbono en octubre de 2026. Asignó presupuestos sectoriales para hidrógeno, CCU/S y calor de proceso de alta temperatura, incluido un mínimo de 1.500 millones de EUR (1,76 mil millones de USD) para hidrógeno[1]. La competencia de financiamiento BIK de 2025 apoyó 38 proyectos con ahorros potenciales de 40 millones de toneladas de dióxido de carbono equivalente. Una convocatoria adicional de CCU y CCS amplió la elegibilidad a actividades de cemento, residuos y productos químicos en febrero de 2026. Este marco favorece a los prestamistas que pueden evaluar los procesos industriales y los acuerdos de ingresos a largo plazo detrás de los proyectos.
Expansión de la Emisión de Bonos Verdes y los Préstamos Sostenibles
KfW emitió un bono verde a 7 años por 5.000 millones de EUR (5,88 mil millones de USD) en febrero de 2026 y recibió más de 26.000 millones de EUR (30,58 mil millones de USD) en órdenes de 206 inversores[2]. La transacción elevó la emisión acumulada de bonos verdes de KfW por encima de los 100.000 millones de EUR (117,63 mil millones de USD) y reforzó la liquidez de referencia en el mercado de finanzas verdes de Alemania. Deutsche Bank emitió el primer Bono Verde Europeo de Alemania en febrero de 2026, recaudando 500 millones de EUR (588,16 millones de USD) para el refinanciamiento de hipotecas residenciales alineadas con la Taxonomía de la UE. Su volumen de financiamiento sostenible y de transición en 2025 alcanzó los 98.000 millones de EUR (115,28 mil millones de USD), su nivel más alto desde 2021. Las transacciones de referencia más grandes están aumentando las expectativas en materia de documentación, informes de asignación y liquidez. Esto deja una oportunidad separada en el mercado medio para los emisores que pueden demostrar una sólida alineación con la taxonomía.
Taxonomía de Finanzas Sostenibles de la UE y Requisitos de Divulgación
Las normas de divulgación de la UE están cambiando la información que los prestamistas e inversores utilizan para clasificar la actividad sostenible. El Reglamento Delegado de la Comisión (UE) 2026/73 reduce los puntos de datos de informes requeridos para las empresas financieras e introduce un umbral de materialidad del 10%. El enfoque revisado se aplica a las instituciones dentro del ámbito de aplicación a partir del ejercicio fiscal 2026. Dirige la atención hacia los resultados y la calidad de los datos subyacentes en lugar de las etiquetas generales de sostenibilidad. Las perspectivas de riesgo de BaFin para 2026 identifican el lavado verde como una prioridad de supervisión y subrayan la necesidad de información transparente sobre los productos[3]. Los bancos con capacidades internas de datos de sostenibilidad están mejor posicionados para cumplir estos requisitos y apoyar a los clientes que necesitan estructuras de financiamiento creíbles.
Necesidades de Financiamiento para Energías Renovables y Descarbonización Industrial
Los proyectos de repotenciamiento son una oportunidad central de préstamo porque utilizan sitios existentes y generalmente enfrentan un menor riesgo de permisos que los nuevos desarrollos. KfW IPEX-Bank organizó 1.600 millones de EUR (1,88 mil millones de USD) en financiamiento de consorcio para que CEE Group repotenciara 29 sitios eólicos y solares alemanes en diciembre de 2025. Se espera que los proyectos amplíen la capacidad de 457 MW a 1,1 GW[4]. DZ Bank más que duplicó el nuevo crédito de energía renovable a 1.700 millones de EUR (1,99 mil millones de USD) en 2025, llevando su cartera a 9.700 millones de EUR (11,41 mil millones de USD). El programa Energías Renovables Plus de KfW otorga préstamos de hasta 150 millones de EUR (176,45 millones de USD) por proyecto para instalaciones renovables fuera de los subsidios de la EEG. El mercado de finanzas verdes de Alemania puede, por tanto, apoyar más proyectos solares, eólicos y de almacenamiento respaldados por contratos de compra de energía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Riesgo de Lavado Verde y Preocupaciones de Credibilidad | -0.7% | Nacional, concentrado en la gestión de activos y los mercados de capitales de Fráncfort | Corto plazo (≤ 2 años) |
| Costos de Verificación e Informes de Finanzas Verdes | -0.4% | Nacional, que afecta de manera desproporcionada a los bancos regionales y los emisores más pequeños | Mediano plazo (2-4 años) |
| Bancabilidad Limitada de Proyectos Verdes y de Transición en Etapa Temprana | -0.5% | Nacional, concentrado en los segmentos de proyectos piloto de hidrógeno y CCUS | Largo plazo (≥ 4 años) |
| Brechas de Preparación de Datos de Sostenibilidad y Taxonomía para Pymes y Mittelstand | -0.6% | Nacional, concentrado en pymes de manufactura y construcción con menos de 50 empleados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Lavado Verde y Preocupaciones de Credibilidad
BaFin ha intensificado su enfoque en la publicidad de productos y el modelado del riesgo climático físico por parte de las aseguradoras. Esto ha prolongado los procesos de revisión antes de que se emitan instrumentos verdes o se reetiqueten los libros de préstamos existentes. Los emisores más pequeños pueden enfrentar mayores costos legales, de verificación e informes porque carecen de equipos dedicados a las finanzas sostenibles. El efecto en el mercado de finanzas verdes de Alemania es una mayor prima sobre criterios de elegibilidad claros e informes auditables sobre el uso de los fondos. También apoya a las instituciones que pueden explicar sus propios métodos de evaluación en lugar de depender únicamente de calificaciones de terceros.
Brechas de Preparación de Datos de Sostenibilidad y Taxonomía para Pymes y Mittelstand
Las pequeñas empresas siguen siendo una fuente importante de demanda potencial, pero los datos de sostenibilidad suelen ser incompletos. KfW Research encontró que la sostenibilidad figuró en el 12% de las discusiones de préstamos para empresas con menos de 5 empleados, en comparación con el 37% para empresas con 50 o más empleados. Esta brecha dificulta que los prestamistas relacionen proyectos más pequeños con los requisitos de taxonomía y los procesos de crédito. También limita la capacidad de las pymes para mostrar la evidencia requerida para precios preferenciales de préstamos verdes. Los programas de financiamiento que simplifican la documentación pueden ayudar a liberar esta demanda. El mercado de finanzas verdes de Alemania dependerá de plantillas prácticas y productos de préstamo que funcionen para empresas con recursos de informes limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Instrumento Financiero:
Los Préstamos Verdes Anclan el Mercado, las Alternativas Estructuradas se AceleranLos préstamos verdes y el crédito verde representaron el 51,8% de la participación del mercado de finanzas verdes de Alemania en 2026. La posición refleja las estrechas relaciones de banca corporativa y el uso de estructuras de préstamos de traspaso de KfW. Las grandes transacciones sindicadas muestran un movimiento hacia reglas más estrictas para la garantía elegible y los flujos de caja. Esto eleva el estándar de documentación de préstamos en todo el segmento. El bono verde europeo emitido por Deutsche Bank también indica que los estándares de deuda más estrictos se están volviendo comercialmente utilizables.
Se prevé que otros instrumentos de deuda y financiamiento verde crezcan a una CAGR del 9,2% hasta 2032. Las garantías verdes, los pagarés y el financiamiento de cadena de suministro vinculado a la sostenibilidad ofrecen a las empresas opciones más allá de los préstamos bilaterales estándar. KfW y Deutsche Leasing introdujeron una facilidad de arrendamiento de Préstamo Global ERP Sostenible de 200 millones de EUR (235,26 millones de USD) en 2026. Apoya las inversiones de arrendamiento sostenible y puede ampliar el acceso al gasto de capital de las pymes. El arrendamiento puede atender inversiones en equipos y proveedores que no se ajustan a los procesos convencionales de financiamiento de proyectos.


Por Tema Ambiental:
Las Energías Renovables Lideran, el CCUS Crea una Nueva Frontera de FinanciamientoLa energía renovable y la energía baja en carbono representaron el 28,6% del tamaño del mercado de finanzas verdes de Alemania en 2026. La categoría está respaldada por el repotenciamiento, los contratos de compra de energía y la creciente necesidad de almacenamiento. La cartera renovable de 9.700 millones de EUR (11,41 mil millones de USD) de DZ Bank ilustra la escala de los préstamos comprometidos con los activos de transición energética. El Programa 570 de KfW amplía los préstamos para instalaciones que operan fuera de los subsidios de la EEG. El programa Klimafreundlicher Neubau generó 4.500 millones de EUR (5,29 mil millones de USD) en compromisos respaldados por KfW en 2025 y desencadenó 13.000 millones de EUR (15,29 mil millones de USD) en inversiones en 36.747 unidades residenciales.
Se proyecta que la captura, utilización, eliminación y almacenamiento de carbono registre una CAGR del 14,8% hasta 2032. La decisión de Alemania de incluir CCU y CCS en los Contratos por Diferencia de Carbono apoya una mayor visibilidad de los ingresos a largo plazo para los proyectos industriales. La competencia BIK de 2025 financió 14 proyectos de CCUS con 60 millones de EUR (70,58 millones de USD) en actividades de cemento, cal y residuos. El apoyo mediante subvenciones y los contratos a largo plazo pueden reducir la incertidumbre comercial inicial. Esto ofrece a los prestamistas una ruta más clara para evaluar proyectos en el mercado de finanzas verdes de Alemania.
Por Emisor / Prestatario:
Las Empresas Impulsan la Demanda, las Pymes Definen la Oportunidad de CrecimientoLas grandes empresas no financieras representaron el 27,3% de la actividad de emisores y prestatarios en 2026. Los exportadores de alta intensidad energética necesitan préstamos a largo plazo y financiamiento vinculado a los Contratos por Diferencia de Carbono. El gobierno federal emitió 14.500 millones de EUR (17,06 mil millones de USD) en bonos verdes soberanos en 2025. Baden-Württemberg también recaudó 800 millones de EUR (941,05 millones de USD) a través de su quinta emisión de bonos verdes, con más del 65% de su base de inversores procedente de fuera de Alemania. Las instituciones financieras comerciales continúan expandiendo la emisión y el financiamiento a clientes a medida que los planes de transición se vuelven más formales.
Se proyecta que las pymes sean la categoría de prestatarios de más rápido crecimiento, con una CAGR del 9,5% hasta 2032. Su demanda refleja la inversión en eficiencia energética, electrificación y producción baja en carbono. NORD/LB encontró que el 71% de las empresas del Mittelstand están aumentando la inversión en innovación y el 36% de los presupuestos se destina a proyectos de transición energética. Berlin Kredit Transformation ofrece préstamos de hasta 10 millones de EUR (11,76 millones de USD) para inversiones y proyectos de transformación de pymes. Estos programas ayudan a incorporar a las empresas más pequeñas al mercado de finanzas verdes de Alemania.
Por Fuente de Capital:
El Financiamiento Privado Domina, las Estructuras Mixtas son las de Mayor CrecimientoEl financiamiento privado representó el 68,4% de la actividad en 2026, lo que pone de relieve la profundidad de la participación de la banca comercial y las instituciones. El mercado de finanzas verdes de Alemania depende de programas públicos que reduzcan el riesgo sin reemplazar el financiamiento privado. KfW determina el precio y la disponibilidad de los préstamos para edificios, calefacción y energía renovable. El BEI y Commerzbank crearon una facilidad de Inversión en Energía de 1.200 millones de EUR (1,41 mil millones de USD) que cubre el 50% del riesgo de Commerzbank en préstamos municipales de energía elegibles por debajo de los 80 millones de EUR (94,10 millones de USD). Esto amplía la capacidad en áreas que pueden ser demasiado pequeñas para el financiamiento de proyectos independiente.
Se prevé que el financiamiento público-privado y mixto crezca a una CAGR del 10,2% hasta 2032. Las estructuras de reparto de riesgos pueden apoyar transacciones sin requerir financiamiento público total de cada proyecto. El Fondo Europeo de Inversiones y Deutsche Leasing anunciaron un paquete de garantía InvestEU de 1.100 millones de EUR (1,29 mil millones de USD). Se espera que apoye alrededor de 4.600 contratos de pymes con tasas de garantía de hasta el 70%. Estos mecanismos ayudan a los prestamistas a llegar a proyectos donde los datos o la madurez no cumplen con los estándares de préstamo convencionales.

Por Propósito de Financiamiento:
El Nuevo Financiamiento Lidera, el Refinanciamiento Madura como Mercado DiferenciadoEl nuevo financiamiento representó el 76,2% de la actividad en 2026. Esto refleja la inversión requerida para nueva capacidad y el repotenciamiento de activos renovables existentes. Los permisos y la capacidad de construcción pueden ser más limitantes que el financiamiento para proyectos maduros. La transacción de CEE Group de KfW IPEX-Bank muestra la escala de capital necesario para el repotenciamiento. La alta participación del nuevo financiamiento crea un conjunto futuro de activos que posteriormente pueden ser refinanciados.
Se espera que el refinanciamiento crezca a una CAGR del 7,8% hasta 2032. Los préstamos originados entre 2019 y 2022 están comenzando a vencer, creando competencia por activos con historial operativo. Las etiquetas verdes pueden apoyar el refinanciamiento si los proyectos continúan cumpliendo los requisitos de elegibilidad e informes. El Programa 570 de KfW permite préstamos globales a través de instituciones de desarrollo regionales, llevando estructuras a proyectos renovables más pequeños. Un mayor número de activos en operación debería mejorar los datos de los prestamistas para la evaluación de riesgos.
Análisis Geográfico
Alemania Occidental: La Infraestructura de Mercados de Capitales de Fráncfort
Fráncfort y el corredor Rin-Meno proporcionan la infraestructura central de mercados de capitales para el mercado de finanzas verdes de Alemania. El Marco de Bono Verde Europeo y Financiamiento de Transición de Deutsche Bank entró en vigor en 2026 y refleja el desarrollo de productos en este centro. La cartera de Financiamiento de Infraestructura Verde de Commerzbank alcanzó los 12.000 millones de EUR (14,12 mil millones de USD) en inversiones comprometidas desde 2020 y tiene como objetivo los 20.000 millones de EUR (23,53 mil millones de USD) para 2030. Renania del Norte-Westfalia añade demanda de productores de productos químicos, acero, vidrio y cerámica, mientras que los Contratos por Diferencia de Carbono influyen en el financiamiento de estas instalaciones.
Alemania Meridional: Los Landesbanken Conectan el Financiamiento del Mittelstand
El sur de Alemania conecta los préstamos de promoción pública con la inversión del Mittelstand a través de LBBW y BayernLB. El bono verde de 800 millones de EUR (941,05 millones de USD) de Baden-Württemberg atrajo a más del 65% de su base de inversores desde fuera de Alemania en 2025, demostrando la demanda de marcos sub-soberanos creíbles. Los prestamistas regionales traducen el financiamiento de KfW en facilidades bilaterales para empresas de ingeniería, proveedores del sector automotriz y cooperativas de energía renovable. NORD/LB encontró que el 50% de los encuestados del Mittelstand estaban dispuestos a utilizar préstamos de sostenibilidad para inversiones futuras.
Norte y Este de Alemania: Energías Renovables y Financiamiento Municipal Emergente
La base eólica del norte de Alemania convierte el repotenciamiento en una fuente definitoria de actividad del mercado de finanzas verdes de Alemania. El financiamiento de 1.600 millones de EUR (1,88 mil millones de USD) del CEE Group dirigió capital sindicado internacional hacia 29 sitios eólicos y solares. La asociación de NORD/LB y el BEI proporciona 165 millones de EUR (194,09 millones de USD) para sistemas fotovoltaicos, energía eólica terrestre y almacenamiento en baterías. Los estados del este, incluidos Sajonia, Sajonia-Anhalt y Mecklemburgo-Pomerania Occidental, están ampliando las carteras de proyectos renovables. La resiliencia climática municipal y la modernización de la red siguen siendo áreas menos desarrolladas, donde las facilidades regionales pueden ayudar a abordar la brecha de financiamiento.
Panorama Competitivo
Concentración del Mercado
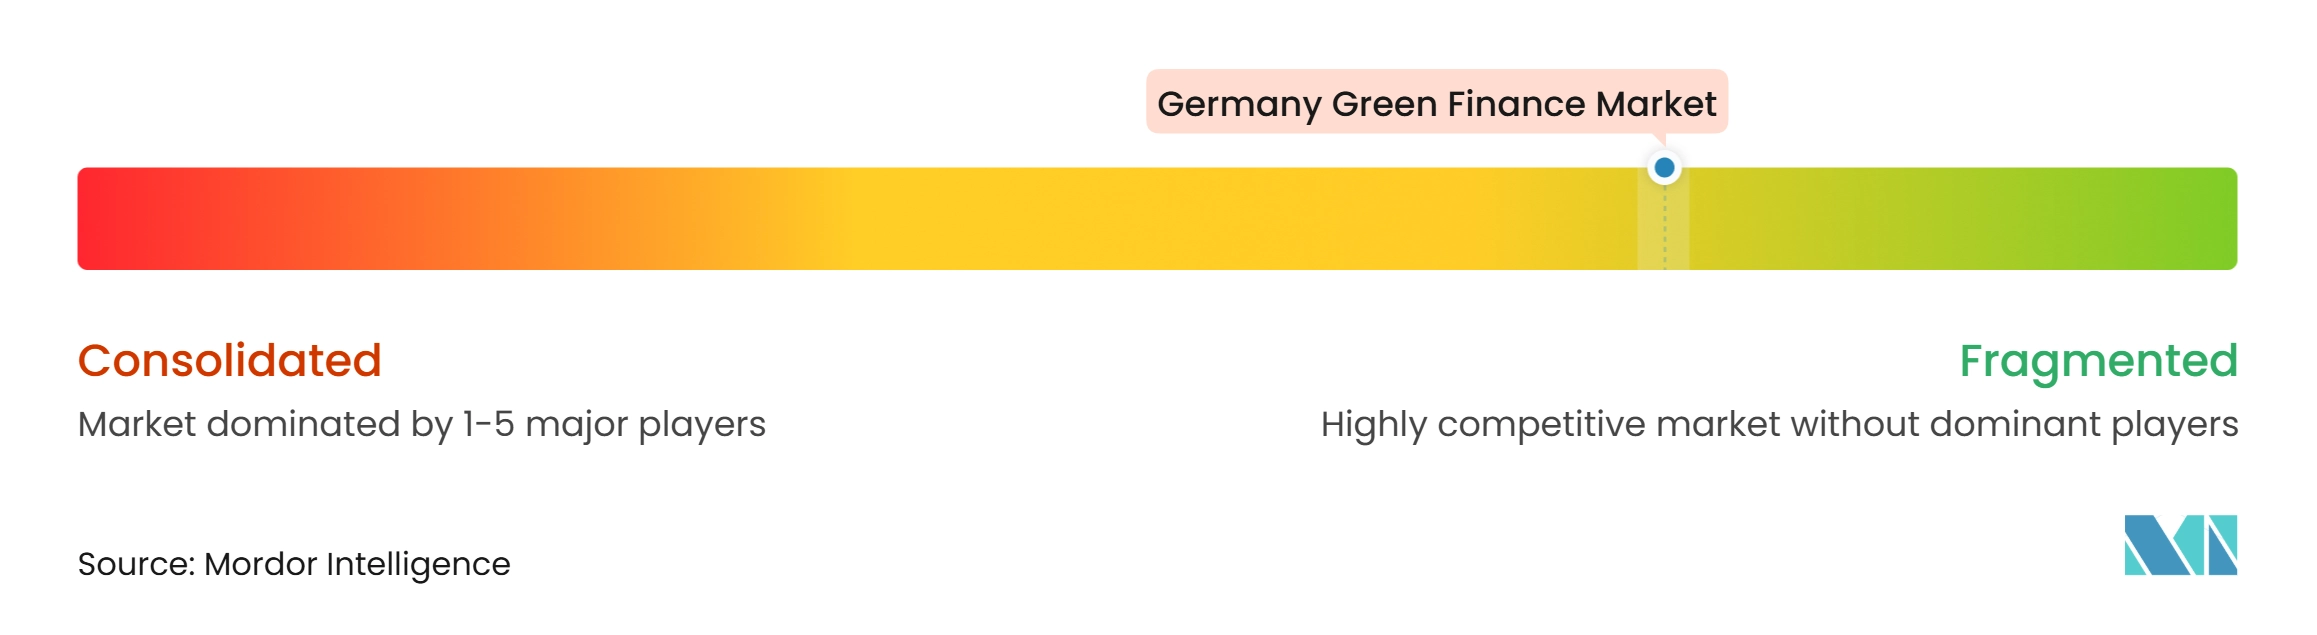
KfW, Deutsche Bank, Commerzbank y DZ Bank forman el núcleo institucional del mercado de finanzas verdes de Alemania. KfW ancla el financiamiento de desarrollo público y determina la disponibilidad y el precio del crédito. Deutsche Bank y Commerzbank compiten por grandes transacciones corporativas y de proyectos a través de deuda y productos de préstamo alineados con la taxonomía. DZ Bank ha expandido los préstamos renovables y su cartera, mientras que LBBW, BayernLB y NORD/LB apoyan a las empresas regionales y a los prestatarios de infraestructura.
Las estrategias competitivas se basan cada vez más en el diseño de productos, la suscripción sectorial y la evidencia del desempeño ambiental. En febrero de 2026, Deutsche Bank emitió un Bono Verde Europeo de 500 millones de EUR (588,16 millones de USD) para el refinanciamiento de hipotecas alineadas con la taxonomía. En junio de 2026, KfW lanzó Energías Renovables Plus con financiamiento de hasta 150 millones de EUR (176,45 millones de USD) por proyecto, dirigido a activos renovables fuera de los subsidios de la EEG. En noviembre de 2025, NeXtWind cerró una facilidad de deuda sindicada de 1.800 millones de EUR (2,12 mil millones de USD) para su plataforma de energía eólica terrestre alemana. Estas acciones fortalecen las capacidades de los prestamistas en grandes transacciones y establecen estándares que otros pueden seguir.
Los bancos éticos especializados ocupan posiciones más pequeñas, pero pueden diferenciarse a través de préstamos enfocados y asignación liderada por depositantes. Los gestores de activos e inversores en infraestructura compiten por mandatos institucionales y oportunidades de inversión en deuda. El mercado de finanzas verdes de Alemania tiene margen para enfoques estandarizados de métricas de transición en sectores de difícil descarbonización, instrumentos vinculados a la biodiversidad y vivienda verde asequible.
Líderes de la Industria de Finanzas Verdes de Alemania
-
KfW
-
DWS Group
-
Allianz SE
-
Volkswagen Bank GmbH
-
Deutsche Bank AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Finanzas Verdes de Alemania Empresas cubiertas en este informe
- KfW
- DWS Group
- Allianz SE
- Volkswagen Bank GmbH
- Deutsche Bank AG
- Commerzbank AG
- DZ BANK AG
- Landesbank Baden-Württemberg (LBBW)
- Bayerische Landesbank (BayernLB)
- GLS Gemeinschaftsbank eG
- UmweltBank AG
- Amundi
- DekaBank Deutsche Girozentrale
- BlackRock, Inc.
- Munich Re
- NORD/LB
- Helaba
- Aareal Bank AG
- ING-DiBa AG
- Deutsche Pfandbriefbank AG (pbb)
Desarrollos recientes de la industria en Mercado de Finanzas Verdes de Alemania
- Octubre de 2026: El Ministerio Federal de Asuntos Económicos y Energía abrió la licitación preparatoria para la ronda 2027 de Contratos por Diferencia de Carbono, asignando presupuestos específicos por sector para hidrógeno, CCU/S y calor de proceso de alta temperatura.
- Junio de 2026: KfW lanzó Energías Renovables Plus, ofreciendo préstamos de hasta 150 millones de EUR (176,45 millones de USD) por proyecto para instalaciones renovables fuera de los subsidios de la EEG.
- Mayo de 2026: El Ministerio Federal de Finanzas confirmó 14.500 millones de EUR (17,06 mil millones de USD) en valores federales verdes emitidos durante 2025, elevando el total en circulación a 79.250 millones de EUR (93,22 mil millones de USD).
- Marzo de 2026: La Agencia Financiera Alemana emitió un Bono Federal Verde a 15 años por 4.000 millones de EUR (4,71 mil millones de USD) bajo el Marco de Bonos Verdes actualizado.
Alcance del Informe del Mercado de Finanzas Verdes de Alemania
Resumen de la segmentación
| Bonos Verdes |
| Préstamos Verdes y Crédito Verde |
| Otros Instrumentos de Deuda y Financiamiento Verde |
| Energía Renovable y Energía Baja en Carbono |
| Eficiencia Energética, Almacenamiento, Redes y Edificios Verdes |
| Transporte Limpio |
| Gestión Sostenible del Agua, Aguas Residuales e Inundaciones |
| Prevención y Control de la Contaminación |
| Economía Circular, Eficiencia de Recursos y Productos / Procesos Ecoeficientes |
| Agricultura, Silvicultura, Pesca y Uso del Suelo Sostenibles |
| Conservación de la Biodiversidad Terrestre y Acuática y los Ecosistemas |
| Adaptación al Cambio Climático y Resiliencia |
| Captura, Utilización, Eliminación y Almacenamiento de Carbono |
| Soberanos, Sub-Soberanos y Agencias Públicas |
| Bancos de Desarrollo y Otras Instituciones Financieras Oficiales |
| Instituciones Financieras Comerciales |
| Grandes Empresas No Financieras |
| Pymes |
| Hogares e Individuos |
| Financiamiento Público |
| Financiamiento Privado |
| Financiamiento Público-Privado / Mixto |
| Nuevo Financiamiento |
| Refinanciamiento |
| Por Instrumento Financiero | Bonos Verdes |
| Préstamos Verdes y Crédito Verde | |
| Otros Instrumentos de Deuda y Financiamiento Verde | |
| Por Tema Ambiental | Energía Renovable y Energía Baja en Carbono |
| Eficiencia Energética, Almacenamiento, Redes y Edificios Verdes | |
| Transporte Limpio | |
| Gestión Sostenible del Agua, Aguas Residuales e Inundaciones | |
| Prevención y Control de la Contaminación | |
| Economía Circular, Eficiencia de Recursos y Productos / Procesos Ecoeficientes | |
| Agricultura, Silvicultura, Pesca y Uso del Suelo Sostenibles | |
| Conservación de la Biodiversidad Terrestre y Acuática y los Ecosistemas | |
| Adaptación al Cambio Climático y Resiliencia | |
| Captura, Utilización, Eliminación y Almacenamiento de Carbono | |
| Por Emisor / Prestatario | Soberanos, Sub-Soberanos y Agencias Públicas |
| Bancos de Desarrollo y Otras Instituciones Financieras Oficiales | |
| Instituciones Financieras Comerciales | |
| Grandes Empresas No Financieras | |
| Pymes | |
| Hogares e Individuos | |
| Por Fuente de Capital | Financiamiento Público |
| Financiamiento Privado | |
| Financiamiento Público-Privado / Mixto | |
| Por Propósito de Financiamiento | Nuevo Financiamiento |
| Refinanciamiento |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las finanzas verdes en Alemania para 2032?
Se prevé que el mercado de finanzas verdes de Alemania alcance los 262,8 mil millones de USD en 2032, creciendo a una CAGR del 7,1% de 2027 a 2032.
¿Qué instrumento financiero tiene la mayor participación en Alemania?
Los Préstamos Verdes y el Crédito Verde tienen la mayor participación con el 51,8% en 2026.
¿Qué tema de finanzas verdes crece más rápido en Alemania?
Se proyecta que la Captura, Utilización, Eliminación y Almacenamiento de Carbono crezca a una CAGR del 14,8% hasta 2032.
¿Por qué las estructuras de financiamiento mixto están ganando importancia en Alemania?
Las estructuras mixtas comparten el riesgo entre instituciones públicas y privadas y se prevé que crezcan a una CAGR del 10,2% hasta 2032.
¿Cuál es el principal obstáculo para las pymes alemanas que buscan financiamiento sostenible?
Las pymes a menudo carecen de los datos de sostenibilidad necesarios para los préstamos alineados con la taxonomía, y la sostenibilidad se discutió en solo el 12% de las conversaciones de préstamos con empresas que emplean a menos de 5 personas.
¿Cómo afectan los Contratos por Diferencia de Carbono a las decisiones de financiamiento?
Pueden proporcionar certeza de ingresos a largo plazo para proyectos de hidrógeno, CCU/S y calor de alta temperatura, ayudando a los prestamistas a evaluar las inversiones en descarbonización industrial.