
Taille et part du marché du financement vert en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
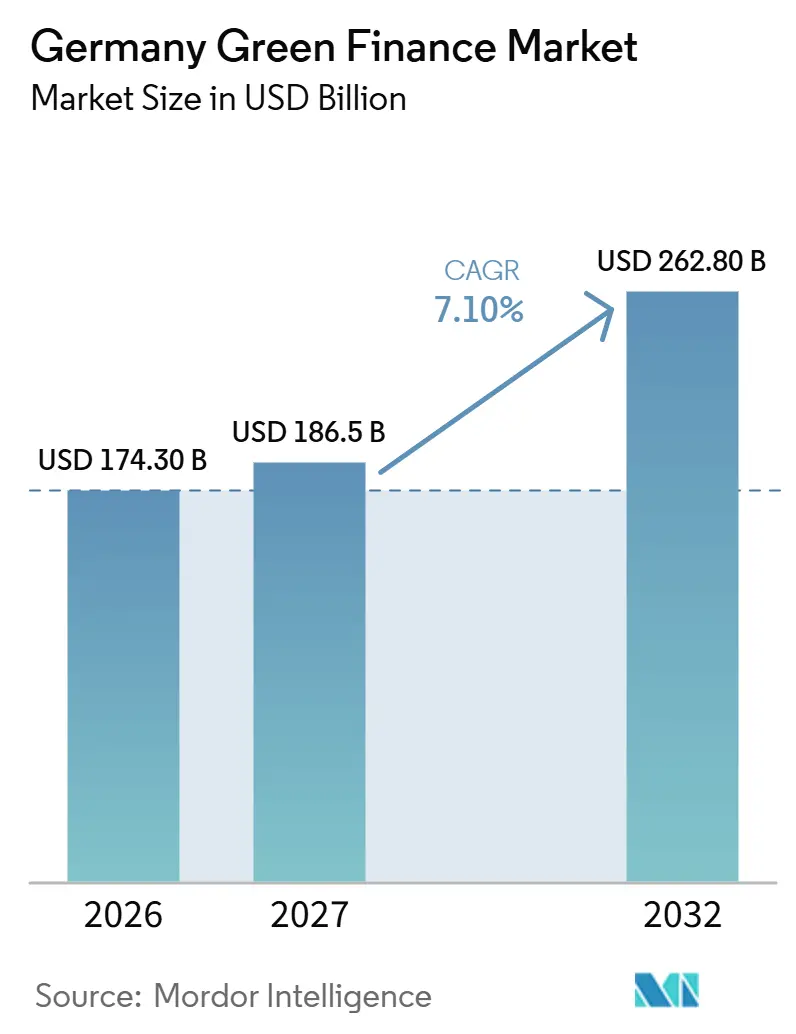
| Taille du marché de l'année de base (2026) | 174.30 Milliards de dollars |
| Taille du Marché (2027) | 186.5 Milliards de dollars |
| Taille du Marché (2032) | 262.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.10 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement vert en Allemagne par Mordor Intelligence
La taille du marché du financement vert en Allemagne était évaluée à 174,30 milliards USD en 2026 et devrait croître de 186,5 milliards USD en 2027 pour atteindre 262,80 milliards USD d'ici 2032, à un CAGR de 7,10 % durant la période de prévision (2027-2032).
Le marché du financement vert en Allemagne est soutenu par des objectifs climatiques juridiquement contraignants, des titres verts fédéraux et des programmes de prêts de KfW qui constituent une base stable pour les capitaux privés. L'émission souveraine de 14,5 milliards EUR (17,06 milliards USD) en 2025 a porté l'encours des titres fédéraux verts allemands à 79,25 milliards EUR (93,22 milliards USD), ce qui soutient un indice de référence visible pour les émissions libellées en euros. Le marché du financement vert en Allemagne bénéficie également du rôle de KfW dans l'établissement de normes de produits et le soutien aux prêts destinés aux projets énergétiques, immobiliers et industriels. Le renforcement du contrôle des déclarations de durabilité accroît les exigences en matière de documentation, en particulier pour les émetteurs de plus petite taille, mais renforce également la confiance dans les transactions crédibles. Les opportunités d'investissement sont de plus en plus liées au repowering des énergies renouvelables, à la gestion du carbone et aux structures de financement qui partagent le risque entre les institutions publiques et privées.
Points clés du rapport
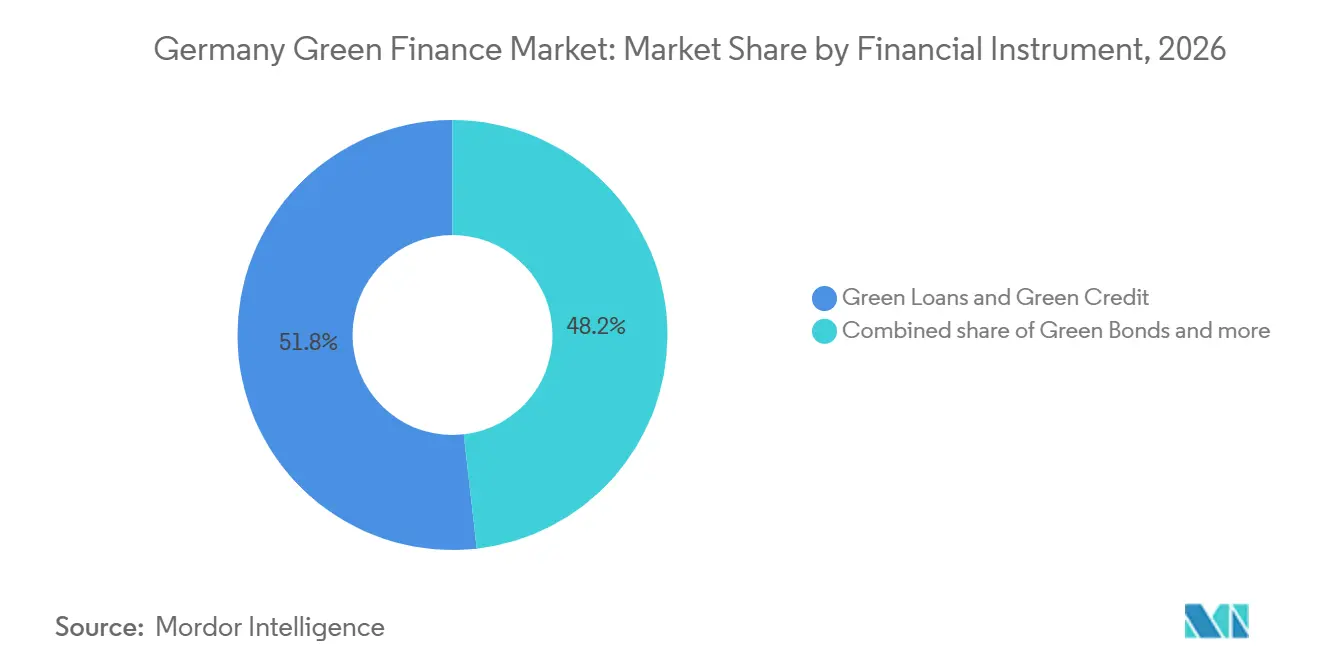
- Par instrument financier, les prêts verts et le crédit vert détenaient 51,8 % de la part du marché du financement vert en Allemagne en 2026, tandis que les autres instruments de dette verte et de financement enregistraient le CAGR prévisionnel le plus élevé à 9,2 % jusqu'en 2032.
- Par thème environnemental, l'énergie renouvelable et l'énergie bas-carbone représentaient 28,6 % de la taille du marché du financement vert en Allemagne en 2026, tandis que la capture, l'utilisation, l'élimination et le stockage du carbone progressent à un CAGR de 14,8 % jusqu'en 2032.
- Par émetteur et emprunteur, les grandes entreprises non financières détenaient 27,3 % de l'activité du marché en 2026, tandis que les PME enregistraient le CAGR prévisionnel le plus élevé à 9,5 % jusqu'en 2032.
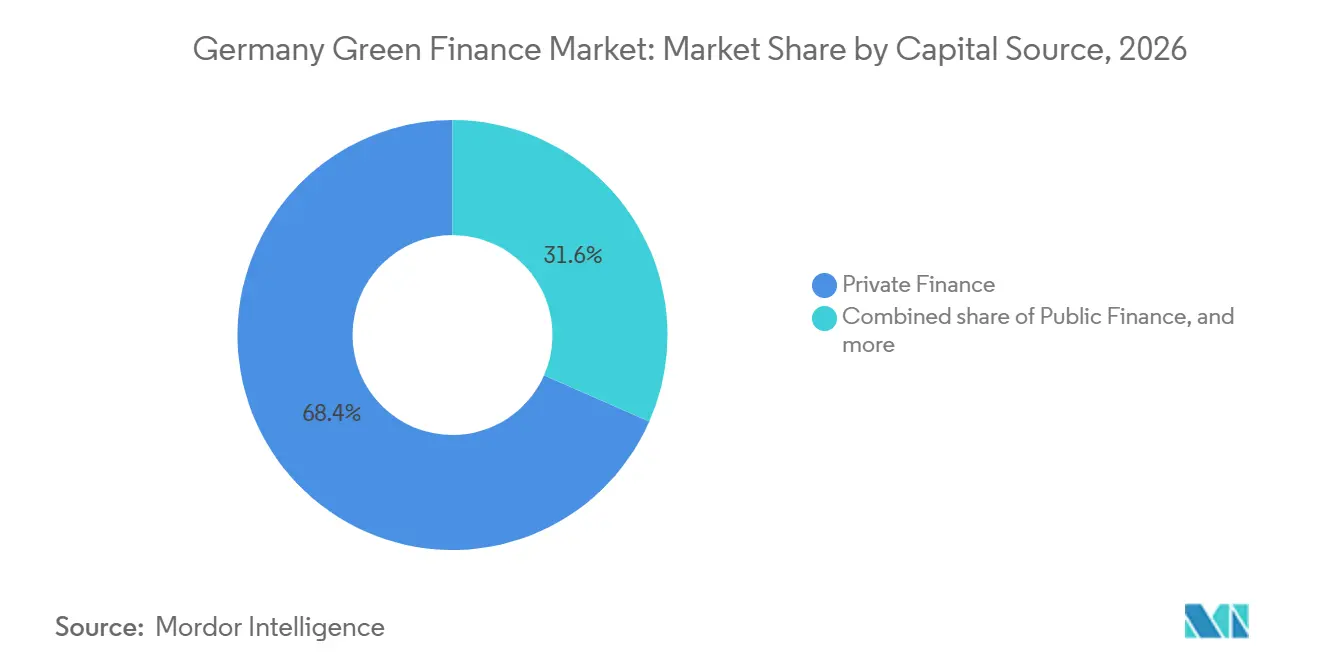
- Par source de capital, le financement privé détenait 68,4 % de l'activité du marché en 2026, tandis que le financement public-privé et mixte enregistrait le CAGR prévisionnel le plus élevé à 10,2 % jusqu'en 2032.
- Par objet du financement, le nouveau financement représentait 76,2 % de l'activité du marché en 2026, tandis que le refinancement devrait progresser à un CAGR de 7,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences d'investissement pour la neutralité climatique et la décarbonation | +2.5% | National, concentré dans les corridors industriels de Rhénanie-du-Nord-Westphalie et les pôles manufacturiers de Bavière | Long terme (≥ 4 ans) |
| Expansion des émissions d'obligations vertes et des prêts durables | +1.8% | National, avec Francfort comme principal centre des marchés de capitaux | Court terme (≤ 2 ans) |
| Taxonomie européenne et exigences de divulgation | +1.2% | National, avec des retombées sur les flux transfrontaliers de l'UE-27 | Moyen terme (2-4 ans) |
| Besoins de financement pour les énergies renouvelables et la décarbonation industrielle | +1.5% | National, concentré dans les corridors éoliens offshore de la mer du Nord et solaires de Rhénanie | Moyen terme (2-4 ans) |
| Investissement dans la rénovation des bâtiments écoénergétiques et le chauffage propre | +0.8% | National, concentré dans le parc immobilier de l'Allemagne de l'Est et les grandes zones métropolitaines | Long terme (≥ 4 ans) |
| Titres fédéraux verts et référencement de la courbe des rendements de la zone euro | +0.6% | National, avec des retombées mondiales sur les marchés de la dette durable libellée en euros | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences d'investissement pour la neutralité climatique et la décarbonation en Allemagne
Les obligations de neutralité climatique de l'Allemagne créent un besoin continu de financement dans les secteurs de l'industrie, de l'énergie et de la chaleur. Le ministère fédéral des Affaires économiques et de l'Énergie a ouvert les appels d'offres préparatoires pour le cycle 2027 des contrats pour différence carbone en octobre 2026. Il a attribué des budgets sectoriels pour l'hydrogène, la CCU/S et la chaleur industrielle à haute température, dont un minimum de 1,5 milliard EUR (1,76 milliard USD) pour l'hydrogène[1]. Le concours de financement BIK 2025 a soutenu 38 projets avec des économies potentielles de 40 millions de tonnes d'équivalent dioxyde de carbone. Un nouvel appel à projets CCU et CCS a élargi l'éligibilité aux activités du ciment, des déchets et de la chimie en février 2026. Ce cadre favorise les prêteurs capables d'évaluer les procédés industriels et les arrangements de revenus à long terme sous-jacents aux projets.
Expansion des émissions d'obligations vertes et des prêts durables
KfW a émis une obligation verte de 5 milliards EUR (5,88 milliards USD) à 7 ans en février 2026 et a reçu plus de 26 milliards EUR (30,58 milliards USD) de souscriptions de la part de 206 investisseurs[2]. La transaction a porté le cumul des émissions d'obligations vertes de KfW au-delà de 100 milliards EUR (117,63 milliards USD) et a renforcé la liquidité de référence sur le marché du financement vert en Allemagne. Deutsche Bank a émis la première obligation verte européenne d'Allemagne en février 2026, levant 500 millions EUR (588,16 millions USD) pour le refinancement de prêts hypothécaires résidentiels alignés sur la taxonomie de l'UE. Son volume de financement durable et de transition en 2025 a atteint 98 milliards EUR (115,28 milliards USD), son niveau le plus élevé depuis 2021. Les transactions de référence de plus grande envergure accroissent les attentes en matière de documentation, de rapports d'allocation et de liquidité. Cela laisse une opportunité distincte sur le marché intermédiaire pour les émetteurs capables de démontrer un fort alignement sur la taxonomie.
Taxonomie européenne de la finance durable et exigences de divulgation
Les règles de divulgation de l'UE modifient les informations que les prêteurs et les investisseurs utilisent pour classer les activités durables. Le règlement délégué de la Commission (UE) 2026/73 réduit les points de données de reporting requis pour les entreprises financières et introduit un seuil de matérialité de 10 %. L'approche révisée s'applique aux institutions concernées à partir de l'exercice financier 2026. Elle oriente l'attention vers les résultats et la qualité des données sous-jacentes plutôt que vers des labels de durabilité généraux. Les perspectives de risque 2026 de la BaFin identifient le greenwashing comme une priorité de surveillance et soulignent la nécessité d'une information transparente sur les produits[3]. Les banques disposant de capacités internes en matière de données de durabilité sont mieux placées pour répondre à ces exigences et soutenir les clients ayant besoin de structures de financement crédibles.
Besoins de financement pour les énergies renouvelables et la décarbonation industrielle
Les projets de repowering constituent une opportunité de prêt centrale car ils utilisent des sites existants et présentent généralement un risque d'autorisation plus faible que les nouveaux développements. KfW IPEX-Bank a organisé 1,6 milliard EUR (1,88 milliard USD) de financement en consortium pour CEE Group afin de repowerer 29 sites éoliens et solaires allemands en décembre 2025. Les projets devraient permettre d'augmenter la capacité de 457 MW à 1,1 GW[4]. DZ Bank a plus que doublé ses nouveaux crédits en énergies renouvelables à 1,7 milliard EUR (1,99 milliard USD) en 2025, portant son portefeuille à 9,7 milliards EUR (11,41 milliards USD). Le programme Énergies renouvelables Plus de KfW accorde des prêts allant jusqu'à 150 millions EUR (176,45 millions USD) par projet pour les installations renouvelables hors subventions EEG. Le marché du financement vert en Allemagne peut ainsi soutenir davantage de projets solaires, éoliens et de stockage adossés à des contrats d'achat d'électricité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risque de greenwashing et préoccupations de crédibilité | -0.7% | National, concentré dans la gestion d'actifs et les marchés de capitaux de Francfort | Court terme (≤ 2 ans) |
| Coûts de vérification et de reporting du financement vert | -0.4% | National, affectant de manière disproportionnée les banques régionales et les émetteurs de plus petite taille | Moyen terme (2-4 ans) |
| Finançabilité limitée des projets verts et de transition en phase précoce | -0.5% | National, concentré dans les segments de projets pilotes hydrogène et CCUS | Long terme (≥ 4 ans) |
| Lacunes des PME et du Mittelstand en matière de données de durabilité et de préparation à la taxonomie | -0.6% | National, concentré dans les PME manufacturières et de construction de moins de 50 employés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Risque de greenwashing et préoccupations de crédibilité
La BaFin a renforcé son attention sur la publicité des produits et la modélisation des risques climatiques physiques par les assureurs. Cela a allongé les processus d'examen avant l'émission d'instruments verts ou le réétiquetage des portefeuilles de prêts existants. Les émetteurs de plus petite taille peuvent faire face à des coûts juridiques, de vérification et de reporting plus élevés en raison de l'absence d'équipes dédiées à la finance durable. L'effet sur le marché du financement vert en Allemagne se traduit par une prime plus importante accordée à des critères d'éligibilité clairs et à des rapports d'utilisation des fonds auditables. Cela favorise également les institutions capables d'expliquer leurs propres méthodes d'évaluation plutôt que de s'appuyer uniquement sur des notations de tiers.
Lacunes des PME et du Mittelstand en matière de données de durabilité et de préparation à la taxonomie
Les petites entreprises restent une source majeure de demande potentielle, mais les données de durabilité sont souvent incompltes. KfW Research a constaté que la durabilité était abordée dans 12 % des discussions de prêts pour les entreprises de moins de 5 employés, contre 37 % pour les entreprises employant 50 personnes ou plus. Cet écart rend difficile pour les prêteurs d'associer les projets de plus petite taille aux exigences de la taxonomie et aux processus de crédit. Il limite également la capacité des PME à fournir les preuves requises pour bénéficier d'une tarification préférentielle des prêts verts. Les programmes de financement qui simplifient la documentation peuvent contribuer à libérer cette demande. Le marché du financement vert en Allemagne dépendra de modèles pratiques et de produits de prêt adaptés aux entreprises disposant de ressources de reporting limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par instrument financier :
les prêts verts ancrent le marché, les alternatives structurées s'accélèrentLes prêts verts et le crédit vert détenaient 51,8 % de la part du marché du financement vert en Allemagne en 2026. Cette position reflète les relations étroites avec les banques d'entreprises et le recours aux structures de prêts rétrocédés de KfW. Les grandes transactions syndiquées témoignent d'une évolution vers des règles plus strictes concernant les garanties éligibles et les flux de trésorerie. Cela élève le niveau des exigences de documentation des prêts dans l'ensemble du segment. L'obligation verte européenne émise par Deutsche Bank indique également que des normes d'endettement plus strictes deviennent commercialement utilisables.
Les autres instruments de dette verte et de financement devraient croître à un CAGR de 9,2 % jusqu'en 2032. Les garanties vertes, les billets à ordre et le financement de la chaîne d'approvisionnement lié à la durabilité offrent aux entreprises des options au-delà des prêts bilatéraux standard. KfW et Deutsche Leasing ont introduit une facilité de crédit-bail ERP Global Loan Durable de 200 millions EUR (235,26 millions USD) en 2026. Elle soutient les investissements en crédit-bail durable et peut élargir l'accès aux dépenses d'investissement des PME. Le crédit-bail peut servir les investissements en équipements et fournisseurs qui ne s'inscrivent pas dans les processus conventionnels de financement de projet.


Par thème environnemental :
les énergies renouvelables en tête, la CCUS crée une nouvelle frontière de financementL'énergie renouvelable et l'énergie bas-carbone représentaient 28,6 % de la taille du marché du financement vert en Allemagne en 2026. Cette catégorie est soutenue par le repowering, les contrats d'achat d'électricité et le besoin croissant de stockage. Le portefeuille renouvelable de 9,7 milliards EUR (11,41 milliards USD) de DZ Bank illustre l'ampleur des prêts engagés en faveur des actifs de transition énergétique. Le programme KfW 570 élargit les prêts aux installations opérant hors des subventions EEG. Le programme Klimafreundlicher Neubau a généré 4,5 milliards EUR (5,29 milliards USD) d'engagements soutenus par KfW en 2025 et déclenché 13 milliards EUR (15,29 milliards USD) d'investissements dans 36 747 logements résidentiels.
La capture, l'utilisation, l'élimination et le stockage du carbone devrait enregistrer un CAGR de 14,8 % jusqu'en 2032. La décision de l'Allemagne d'inclure la CCU et le CCS dans les contrats pour différence carbone soutient une meilleure visibilité des revenus à long terme pour les projets industriels. Le concours BIK 2025 a financé 14 projets CCUS avec 60 millions EUR (70,58 millions USD) dans les activités du ciment, de la chaux et des déchets. Le soutien sous forme de subventions et les contrats à long terme peuvent réduire l'incertitude commerciale initiale. Cela offre aux prêteurs une voie plus claire pour évaluer les projets sur le marché du financement vert en Allemagne.
Par émetteur / emprunteur :
les entreprises stimulent la demande, les PME définissent l'opportunité de croissanceLes grandes entreprises non financières représentaient 27,3 % de l'activité des émetteurs et emprunteurs en 2026. Les exportateurs à forte intensité énergétique ont besoin de prêts à long terme et de financements liés aux contrats pour différence carbone. Le gouvernement fédéral a émis 14,5 milliards EUR (17,06 milliards USD) d'obligations vertes souveraines en 2025. Le Bade-Wurtemberg a également levé 800 millions EUR (941,05 millions USD) via sa cinquième émission d'obligations vertes, avec plus de 65 % de sa base d'investisseurs provenant de l'extérieur de l'Allemagne. Les institutions financières commerciales continuent d'élargir leurs émissions et le financement de leurs clients à mesure que les plans de transition se formalisent davantage.
Les PME devraient être la catégorie d'emprunteurs à la croissance la plus rapide, avec un CAGR de 9,5 % jusqu'en 2032. Leur demande reflète les investissements dans l'efficacité énergétique, l'électrification et la production bas-carbone. NORD/LB a constaté que 71 % des entreprises du Mittelstand augmentent leurs investissements en innovation et que 36 % des budgets sont consacrés aux projets de transition énergétique. Berlin Kredit Transformation propose des prêts allant jusqu'à 10 millions EUR (11,76 millions USD) pour les projets d'investissement et de transformation des PME. Ces programmes contribuent à intégrer les petites entreprises dans le marché du financement vert en Allemagne.
Par source de capital :
le financement privé domine, les structures mixtes connaissent la croissance la plus rapideLe financement privé représentait 68,4 % de l'activité en 2026, soulignant la profondeur de la participation des banques commerciales et des investisseurs institutionnels. Le marché du financement vert en Allemagne dépend de programmes publics qui réduisent le risque sans remplacer le financement privé. KfW détermine la tarification et la disponibilité des prêts pour les bâtiments, le chauffage et les énergies renouvelables. La BEI et Commerzbank ont créé une facilité d'investissement énergétique de 1,2 milliard EUR (1,41 milliard USD) couvrant 50 % du risque de Commerzbank sur les prêts énergétiques municipaux éligibles inférieurs à 80 millions EUR (94,10 millions USD). Cela élargit les capacités dans des domaines qui peuvent être trop modestes pour un financement de projet autonome.
Le financement public-privé et mixte devrait croître à un CAGR de 10,2 % jusqu'en 2032. Les structures de partage des risques peuvent soutenir des transactions sans nécessiter un financement public intégral de chaque projet. Le Fonds européen d'investissement et Deutsche Leasing ont annoncé un package de garantie InvestEU de 1,1 milliard EUR (1,29 milliard USD). Il devrait soutenir environ 4 600 contrats de PME avec des taux de garantie allant jusqu'à 70 %. Ces mécanismes aident les prêteurs à atteindre des projets dont les données ou la maturité ne répondent pas aux normes de prêt conventionnelles.

Par objet du financement :
le nouveau financement en tête, le refinancement s'affirme comme un marché distinctLe nouveau financement représentait 76,2 % de l'activité en 2026. Cela reflète les investissements nécessaires pour les nouvelles capacités et le repowering des actifs renouvelables existants. Les autorisations et les capacités de construction peuvent être plus limitantes que le financement pour les projets matures. La transaction CEE Group de KfW IPEX-Bank illustre l'ampleur du capital nécessaire pour le repowering. La part élevée du nouveau financement crée un futur vivier d'actifs pouvant être refinancés ultérieurement.
Le refinancement devrait croître à un CAGR de 7,8 % jusqu'en 2032. Les prêts accordés entre 2019 et 2022 commencent à arriver à maturité, créant une concurrence pour les actifs ayant un historique d'exploitation. Les labels verts peuvent soutenir le refinancement si les projets continuent de satisfaire aux exigences d'éligibilité et de reporting. Le programme KfW 570 permet des prêts globaux via des institutions de développement régionales, apportant des structures aux projets renouvelables de plus petite taille. Un plus grand nombre d'actifs en exploitation devrait améliorer les données des prêteurs pour l'évaluation des risques.
Analyse géographique
Allemagne de l'Ouest : l'infrastructure des marchés de capitaux de Francfort
Francfort et le corridor Rhin-Main constituent l'infrastructure centrale des marchés de capitaux pour le marché du financement vert en Allemagne. Le cadre d'obligations vertes européennes et de financement de transition de Deutsche Bank est entré en vigueur en 2026 et reflète le développement de produits dans ce centre. Le portefeuille de financement d'infrastructures vertes de Commerzbank a atteint 12 milliards EUR (14,12 milliards USD) d'investissements engagés depuis 2020 et vise 20 milliards EUR (23,53 milliards USD) d'ici 2030. La Rhénanie-du-Nord-Westphalie ajoute une demande provenant des producteurs de produits chimiques, d'acier, de verre et de céramique, tandis que les contrats pour différence carbone influencent le financement de ces installations.
Allemagne du Sud : les Landesbanken font le lien entre le financement du Mittelstand
L'Allemagne du Sud relie les prêts promotionnels publics aux investissements du Mittelstand via LBBW et BayernLB. L'obligation verte de 800 millions EUR (941,05 millions USD) du Bade-Wurtemberg a attiré plus de 65 % de sa base d'investisseurs de l'extérieur de l'Allemagne en 2025, démontrant la demande pour des cadres sous-souverains crédibles. Les prêteurs régionaux traduisent les financements de KfW en facilités bilatérales pour les entreprises d'ingénierie, les équipementiers automobiles et les coopératives renouvelables. NORD/LB a constaté que 50 % des répondants du Mittelstand étaient prêts à recourir à des prêts durables pour leurs futurs investissements.
Allemagne du Nord et de l'Est : énergies renouvelables et financement municipal émergent
La base éolienne de l'Allemagne du Nord fait du repowering une source déterminante de l'activité du marché du financement vert en Allemagne. Le financement de 1,6 milliard EUR (1,88 milliard USD) du groupe CEE a orienté des capitaux syndiqués internationaux vers 29 sites éoliens et solaires. Le partenariat NORD/LB et BEI fournit 165 millions EUR (194,09 millions USD) pour les systèmes photovoltaïques, l'éolien terrestre et le stockage par batteries. Les États de l'Est, notamment la Saxe, la Saxe-Anhalt et le Mecklembourg-Poméranie-Occidentale, développent leurs pipelines de projets renouvelables. La résilience climatique municipale et la modernisation du réseau restent des domaines moins développés, où des facilités régionales peuvent contribuer à combler le déficit de financement.
Paysage concurrentiel
Concentration du Marché
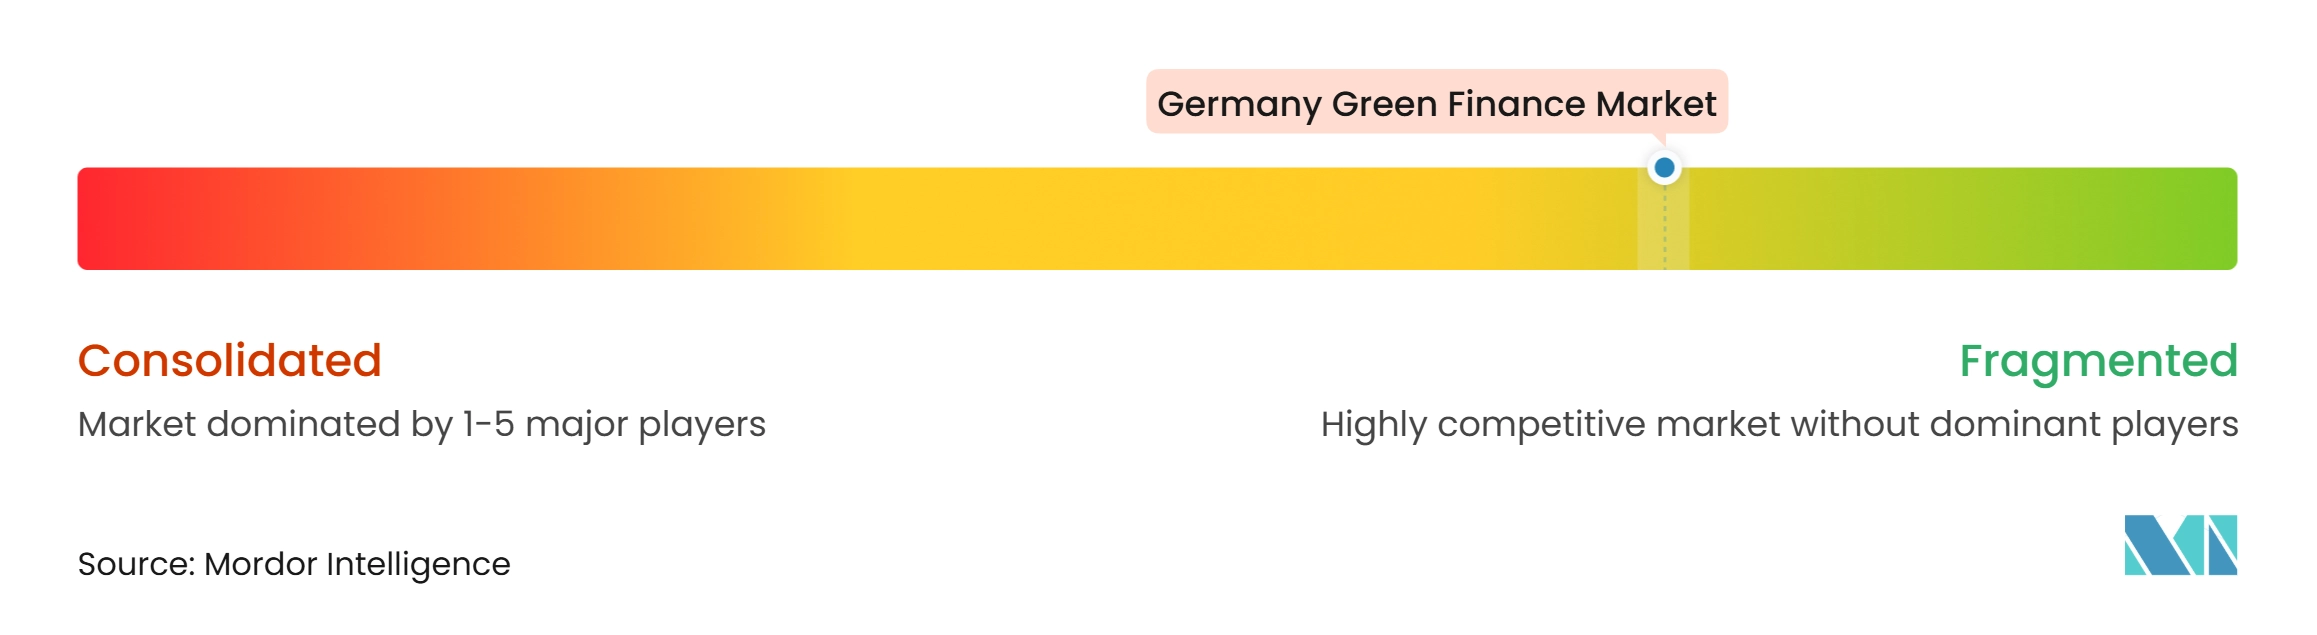
KfW, Deutsche Bank, Commerzbank et DZ Bank forment le noyau institutionnel du marché du financement vert en Allemagne. KfW ancre le financement du développement public et détermine la disponibilité et le prix du crédit. Deutsche Bank et Commerzbank se disputent les grandes transactions d'entreprises et de projets via des produits de dette et de prêt alignés sur la taxonomie. DZ Bank a élargi ses prêts renouvelables et son portefeuille, tandis que LBBW, BayernLB et NORD/LB soutiennent les entreprises régionales et les emprunteurs d'infrastructure.
Les stratégies concurrentielles reposent de plus en plus sur la conception de produits, la souscription sectorielle et la démonstration de la performance environnementale. En février 2026, Deutsche Bank a émis une obligation verte européenne de 500 millions EUR (588,16 millions USD) pour le refinancement de prêts hypothécaires alignés sur la taxonomie. En juin 2026, KfW a lancé Énergies renouvelables Plus avec un financement allant jusqu'à 150 millions EUR (176,45 millions USD) par projet, ciblant les actifs renouvelables hors subventions EEG. En novembre 2025, NeXtWind a clôturé une facilité de dette syndiquée de 1,8 milliard EUR (2,12 milliards USD) pour sa plateforme éolienne terrestre allemande. Ces actions renforcent les capacités des prêteurs dans les grandes transactions et établissent des normes que d'autres pourraient suivre.
Les banques éthiques spécialisées occupent des positions plus modestes mais peuvent se différencier par des prêts ciblés et une allocation pilotée par les déposants. Les gestionnaires d'actifs et les investisseurs en infrastructure se disputent les mandats institutionnels et les opportunités d'investissement en dette. Le marché du financement vert en Allemagne offre des perspectives pour des approches standardisées des métriques de transition dans les secteurs difficiles à décarboner, les instruments liés à la biodiversité et le logement vert abordable.
Leaders du secteur du financement vert en Allemagne
-
KfW
-
DWS Group
-
Allianz SE
-
Volkswagen Bank GmbH
-
Deutsche Bank AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du financement vert en Allemagne Entreprises couvertes dans ce rapport
- KfW
- DWS Group
- Allianz SE
- Volkswagen Bank GmbH
- Deutsche Bank AG
- Commerzbank AG
- DZ BANK AG
- Landesbank Baden-Württemberg (LBBW)
- Bayerische Landesbank (BayernLB)
- GLS Gemeinschaftsbank eG
- UmweltBank AG
- Amundi
- DekaBank Deutsche Girozentrale
- BlackRock, Inc.
- Munich Re
- NORD/LB
- Helaba
- Aareal Bank AG
- ING-DiBa AG
- Deutsche Pfandbriefbank AG (pbb)
Développements industriels récents dans Marché du financement vert en Allemagne
- Octobre 2026 : Le ministère fédéral des Affaires économiques et de l'Énergie a ouvert les appels d'offres préparatoires pour le cycle 2027 des contrats pour différence carbone, allouant des budgets sectoriels pour l'hydrogène, la CCU/S et la chaleur industrielle à haute température.
- Juin 2026 : KfW a lancé Énergies renouvelables Plus, proposant des prêts allant jusqu'à 150 millions EUR (176,45 millions USD) par projet pour les installations renouvelables hors subventions EEG.
- Mai 2026 : Le ministère fédéral des Finances a confirmé 14,5 milliards EUR (17,06 milliards USD) de titres fédéraux verts émis en 2025, portant l'encours total à 79,25 milliards EUR (93,22 milliards USD).
- Mars 2026 : L'Agence financière allemande a émis une obligation fédérale verte de 4 milliards EUR (4,71 milliards USD) à 15 ans dans le cadre du cadre actualisé des obligations vertes.
Périmètre du rapport sur le marché du financement vert en Allemagne
Aperçu de la segmentation
| Obligations vertes |
| Prêts verts et crédit vert |
| Autres instruments de dette verte et de financement |
| Énergie renouvelable et énergie bas-carbone |
| Efficacité énergétique, stockage, réseaux et bâtiments verts |
| Transport propre |
| Gestion durable de l'eau, des eaux usées et des inondations |
| Prévention et contrôle de la pollution |
| Économie circulaire, efficacité des ressources et produits/procédés éco-efficients |
| Agriculture, sylviculture, pêche et utilisation des terres durables |
| Conservation de la biodiversité terrestre et aquatique et des écosystèmes |
| Adaptation au changement climatique et résilience |
| Capture, utilisation, élimination et stockage du carbone |
| États souverains, entités sous-souveraines et agences publiques |
| Banques de développement et autres institutions financières officielles |
| Institutions financières commerciales |
| Grandes entreprises non financières |
| PME |
| Ménages et particuliers |
| Financement public |
| Financement privé |
| Financement public-privé / mixte |
| Nouveau financement |
| Refinancement |
| Par instrument financier | Obligations vertes |
| Prêts verts et crédit vert | |
| Autres instruments de dette verte et de financement | |
| Par thème environnemental | Énergie renouvelable et énergie bas-carbone |
| Efficacité énergétique, stockage, réseaux et bâtiments verts | |
| Transport propre | |
| Gestion durable de l'eau, des eaux usées et des inondations | |
| Prévention et contrôle de la pollution | |
| Économie circulaire, efficacité des ressources et produits/procédés éco-efficients | |
| Agriculture, sylviculture, pêche et utilisation des terres durables | |
| Conservation de la biodiversité terrestre et aquatique et des écosystèmes | |
| Adaptation au changement climatique et résilience | |
| Capture, utilisation, élimination et stockage du carbone | |
| Par émetteur / emprunteur | États souverains, entités sous-souveraines et agences publiques |
| Banques de développement et autres institutions financières officielles | |
| Institutions financières commerciales | |
| Grandes entreprises non financières | |
| PME | |
| Ménages et particuliers | |
| Par source de capital | Financement public |
| Financement privé | |
| Financement public-privé / mixte | |
| Par objet du financement | Nouveau financement |
| Refinancement |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du financement vert en Allemagne d'ici 2032 ?
Le marché du financement vert en Allemagne devrait atteindre 262,8 milliards USD d'ici 2032, avec un CAGR de 7,1 % de 2027 à 2032.
Quel instrument financier détient la plus grande part en Allemagne ?
Les prêts verts et le crédit vert détiennent la plus grande part à 51,8 % en 2026.
Quel thème de financement vert connaît la croissance la plus rapide en Allemagne ?
La capture, l'utilisation, l'élimination et le stockage du carbone devrait croître à un CAGR de 14,8 % jusqu'en 2032.
Pourquoi les structures de financement mixte gagnent-elles en importance en Allemagne ?
Les structures mixtes partagent le risque entre les institutions publiques et privées et devraient croître à un CAGR de 10,2 % jusqu'en 2032.
Quel est le principal obstacle pour les PME allemandes cherchant à accéder à la finance durable ?
Les PME manquent souvent des données de durabilité nécessaires pour les prêts alignés sur la taxonomie, et la durabilité n'a été abordée que dans 12 % des discussions de prêts avec des entreprises employant moins de 5 personnes.
Comment les contrats pour différence carbone influencent-ils les décisions de financement ?
Ils peuvent offrir une visibilité à long terme sur les revenus des projets d'hydrogène, de CCU/S et de chaleur à haute température, aidant les prêteurs à évaluer les investissements dans la décarbonation industrielle.