
建設業界におけるフロントラインワーカーテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
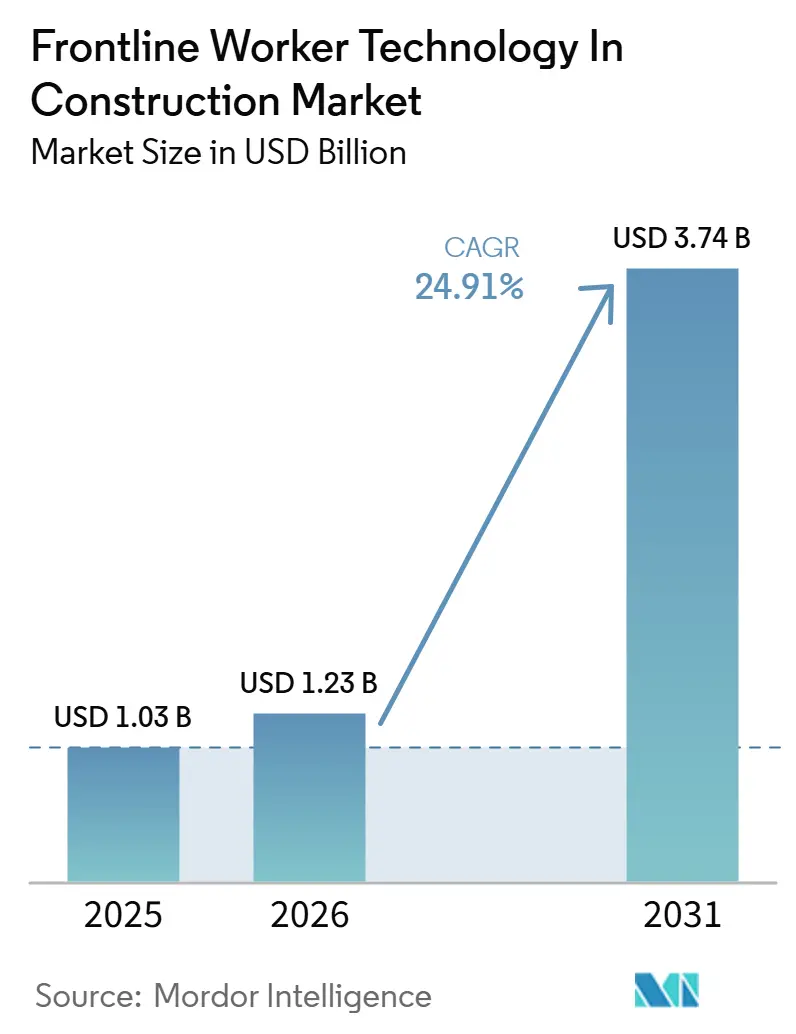
| 市場規模 (2026) | 1.23 十億米ドル |
| 市場規模 (2031) | 3.74 十億米ドル |
| 成長率 (2026 - 2031) | 24.91 % |
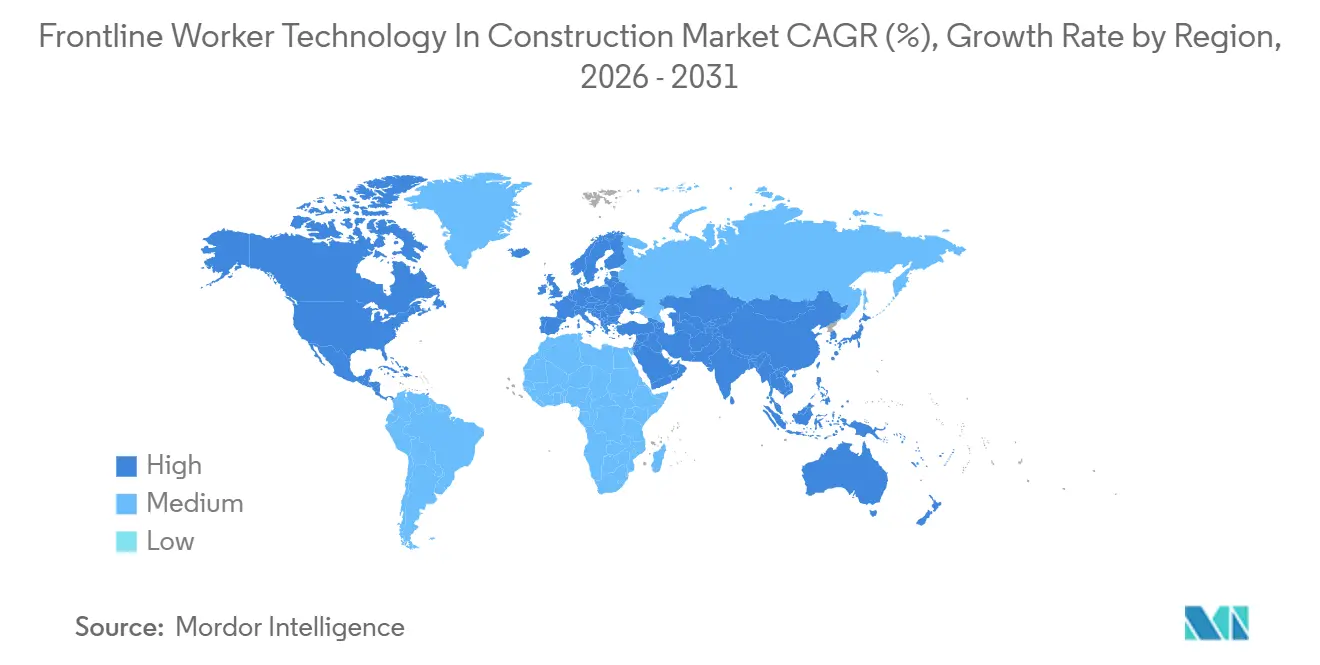
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
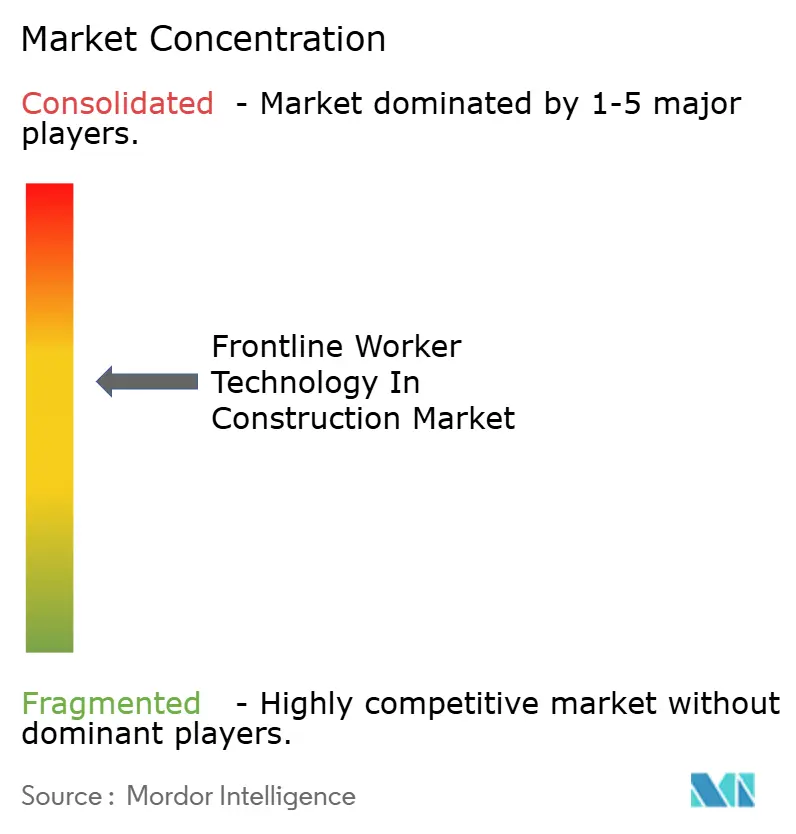
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建設業界におけるフロントラインワーカーテクノロジー市場分析
建設業界におけるフロントラインワーカーテクノロジー市場規模は、2025年の10.3 ビリオン 米ドルから2026年には12.3 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 24.91%で成長して2031年には37.4 ビリオン 米ドルに達する見込みです。建設会社がフィールドの可視性、作業員の安全性、および現場レベルの調整を強化するデジタルツールへの投資を増やすにつれ、市場は急速に動いています。熟練労働者不足、より厳格な文書化ニーズ、およびAI対応監視ツールの普及拡大が、請負業者に対して手動による監督をより迅速な意思決定を支援するコネクテッドシステムへと置き換えることを促しています。建設チームはまた、事後インシデント報告から継続的なリスク監視へと移行しており、これにより購買担当者がアクティブな工事現場全体でテクノロジーを評価する方法が変化しています。これにより、大手請負業者を超えて、シンプルな展開モデルと測定可能な運用価値を必要とする中規模建設業者や地域の下請け業者にまで需要が拡大しています。競争はそのため、プラットフォーム統合、継続的サービス、および容易な導入へと向かっており、ソフトウェア、ウェアラブル、アナリティクス、および現場ワークフローを単一の使いやすいシステムに統合できるベンダーに機会をもたらしています。
主要レポートのポイント
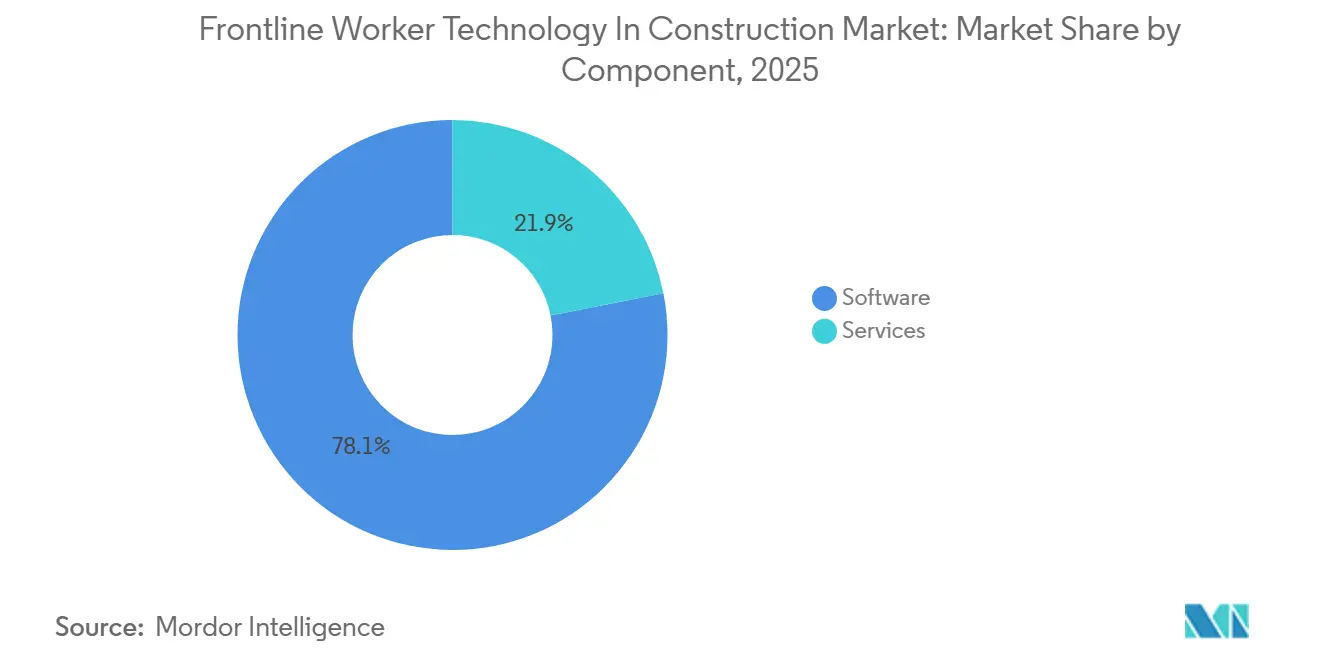
- コンポーネント別では、ソフトウェアが2025年の収益の78.11%を占め、サービスは建設業界におけるフロントラインワーカーテクノロジー市場において2031年までにCAGR 25.91%で拡大する見込みです。
- 展開形態別では、クラウドベースのプラットフォームが2025年の市場シェアの72.61%を占め、クラウドベースの展開は2031年までに最高のCAGR 26.18%を記録する見込みです。
- 組織規模別では、大企業が2025年の収益の66.61%を占め、中小企業は2031年までにCAGR 27.33%で成長する見込みです。
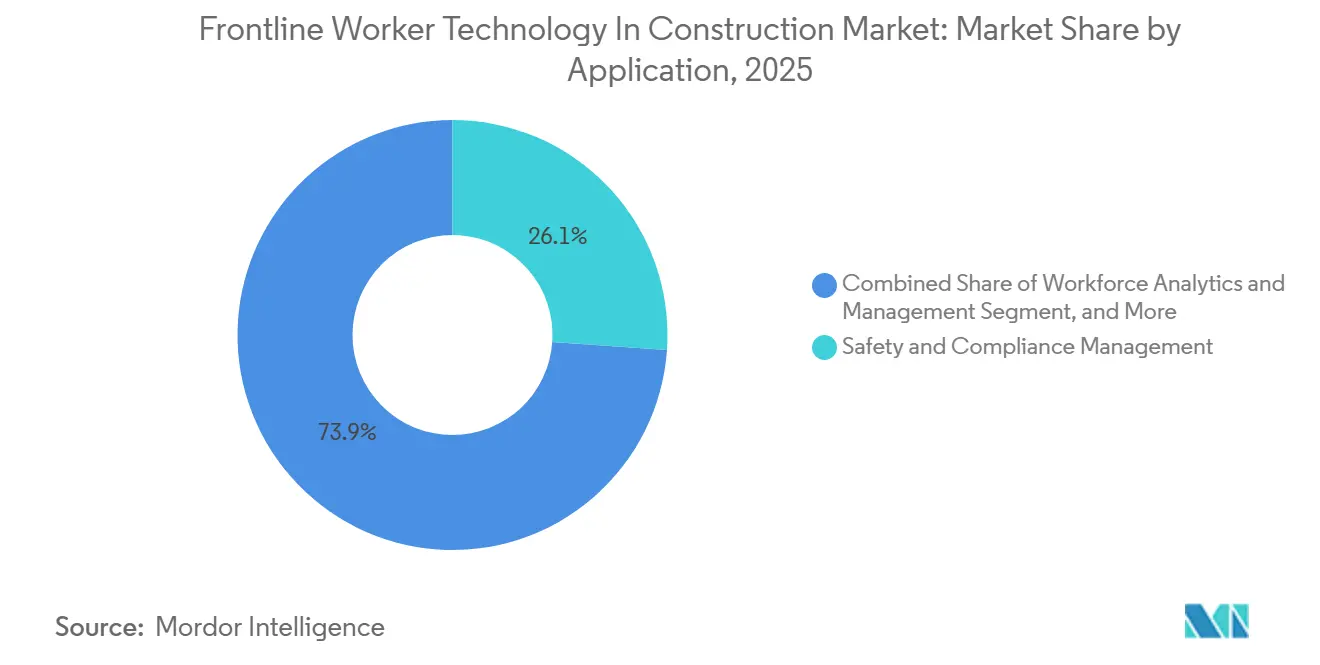
- アプリケーション別では、安全・コンプライアンス管理が2025年の市場シェアの26.11%を占め、ワークフォースアナリティクスおよびパフォーマンス管理は2031年までにCAGR 28.44%で拡大する見込みです。
- エンドユーザー別では、住宅建設が2025年の収益シェアの36.11%でトップとなり、産業・公益事業建設は2031年までにCAGR 27.44%で成長する見込みです。
- 地域別では、北米が2025年に36.11%のシェアを保持し、アジア太平洋地域は2031年までにCAGR 29.66%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 複雑な工事現場におけるリアルタイムの作業員可視性に対する需要の増大 | +6.5% | グローバル | 短期(2年以内) |
| 建設現場全体における安全コンプライアンス圧力の高まり | +5.5% | グローバル | 短期(2年以内) |
| AI搭載ハザード検知および予測安全アナリティクスの利用拡大 | +4.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| コネクテッドPPEおよびスマートウェアラブルの採用増加 | +4.2% | 北米およびアジア太平洋 | 短期(2年以内) |
| 労働力不足による出退勤管理・コンプライアンス・生産性追跡の自動化加速 | +3.5% | 北米およびヨーロッパ | 中期(2〜4年) |
| デジタル作業員資格認定および現場アクセス管理に対する需要の増大 | +2.8% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複雑な工事現場におけるリアルタイムの作業員可視性に対する需要の増大
建設業界におけるフロントラインワーカーテクノロジー市場は、複雑なプロジェクトが複数の下請け業者、重複する工程スケジュール、および手動管理が困難な広大な現場フットプリントを伴うようになったため、勢いを増しています。請負業者は、超広帯域センサー、Bluetoothローエナジービーコン、およびGPS連携システムを使用して、ライブ位置データをワークフォース計画ツールおよび緊急対応ダッシュボードに供給しています。これにより、監督者はゾーンの占有状況を確認し、作業員を特定し、無線通信による調整や手動の人数確認よりも迅速にインシデントに対応できます。同じ可視性レイヤーは、位置データとインシデント報告前に高リスク状態にフラグを立てる行動ベースのアナリティクスを組み合わせることで、さらに価値が高まっています。大規模インフラプログラムは、これらの要件を下請け業者にも拡大しており、直接的なソフトウェア販売のみに依存することなく、建設業界におけるフロントラインワーカーテクノロジー市場が請負業者チェーンの深部にまで浸透するのを助けています。
建設現場全体における安全コンプライアンス圧力の高まり
建設業界におけるフロントラインワーカーテクノロジー市場は、主要な建設地域全体でより強力な安全執行とより厳格な報告要件によっても支えられています。OSHAの電子傷害報告要件は、デジタル記録管理とリアルタイムのフィールド文書化の必要性を高め、コンプライアンスモジュールを請負業者の購買決定においてより重要なものにしました。[1] これにより、インシデント報告、資格追跡、検査、およびデジタル安全記録を一つの環境に統合するプラットフォームの販売サイクルが短縮されました。国家および地域のコンプライアンスフレームワークは、監査や拡張が困難な紙ベースのプロセスではなく、追跡可能なシステムベースの安全管理へと企業を誘導しています。その結果、建設業界におけるフロントラインワーカーテクノロジー市場は、請負業者が裁量的なテクノロジー支出に慎重であっても発なコンプライアンス主導の需要から恩恵を受けています。
AI搭載ハザード検知および予測安全アナリティクスの利用拡大
建設業界におけるフロントラインワーカーテクノロジー市場は、購買担当者が作業開始前にリスクパターンを特定できるシステムを求めるようになったため、単純な監視を超えて進化しています。2026年3月に一般提供が開始されたOracleの建設・エンジニアリング向け安全アドバイザーは、過去のインシデントデータとフィールド観察を使用して、クルーが動員される前にプロジェクトレベルの安全リスクを予測することで、このシフトを反映しています。[2] AAAI 2026年議事録に記録されたConstructAIの展開では、ウェアラブルカメラ、固定CCTV、およびドローン映像を単一のエッジクラウドパイプラインに統合した場合、PPEコンプライアンス検知精度が2.3%から75.8%に向上したことが示されました。このパフォーマンスギャップは、インフラコストが高くても、マルチモーダルAIがスタンドアロンセンサーシステムよりも魅力的になっている理由を示しています。建設業界におけるフロントラインワーカーテクノロジー市場は、そのため、検知のみのツールから、同じ現場での計画、監督、および予防的措置を支援できる予測アナリティクスプラットフォームへと需要が移行しています。
コネクテッドPPEおよびスマートウェアラブルの採用増加
建設業界におけるフロントラインワーカーテクノロジー市場は、ヘルメット、ベスト、アームバンド、および重機安全システムを継続的なデータソースに変えるコネクテッドPPEによっても形成されています。Epicore Biosystemsは、2025年5月にシリーズBの資金調達を3,200万 米ドルに拡大し、過酷なフィールド環境での水分補給、皮膚温度、および活動レベルを追跡する発汗センシングウェアラブルテクノロジーのより広範な展開を支援しました。Hexagonは2026年2月に北米でLeica Xsight360を発売し、重機周辺に6カメラエッジAI検知とリアルタイムアラートを追加するとともに、クラウドベースの安全ダッシュボードとインシデントヒートマップを送信しています。[3] 2025年の査読済み研究では、センサーフュージョンとエッジコンピューティングを使用したバイオメトリックベストが、熱ストレスリスク、構造的不安定性への暴露、および心血管負担を同時に検知できることも示されました。これにより、建設業界におけるフロントラインワーカーテクノロジー市場におけるウェアラブルの役割が、受動的な保護から積極的なワークフォースデータ収集および即時介入支援へと拡大しています。[4]
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハードウェア、ソフトウェア、および現場統合の高い初期コスト | -3.8% | グローバル | 短期(2年以内) |
| プライバシー、労使関係、および作業員受容の課題 | -2.5% | 北米およびヨーロッパ | 短期(2年以内) |
| レガシー建設システムとの相互運用性の低さ | -1.8% | グローバル | 中期(2〜4年) |
| 過酷な現場条件におけるバッテリー寿命、耐久性、および接続性の制限 | -0.9% | アジア太平洋、中東・アフリカ、および南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハードウェア、ソフトウェア、および現場統合の高い初期コスト
建設市場におけるフロントラインワーカーテクノロジーは、引き続きコスト圧力に直面している。フルスケールの導入には、通常、ハードウェア、ソフトウェア、接続インフラ、および統合作業が必要となるためである。従来のオフィス向けソフトウェアとは異なり、これらのソリューションは現場固有のデバイス設定、ネットワーク構築、およびモデルのキャリブレーションを必要とすることが多い。CPWRとDodgeによるSafety Management SmartMarketレポートによると、予測分析ツールやウェアラブルを使用していた調査対象の請負業者の割合は限られており、厳しい予算と不確実な投資回収期間が引き続き導入を制約していることが示唆されている。中規模の請負業者は、年間資本予算とプロジェクトベースの支出サイクルとの間の乖離にも直面しており、長期的なプラットフォーム投資の正当化がより困難になっている。ベンダーがサブスクリプション型価格設定やサービスとしてのハードウェアモルを導入しているものの、初期コストの負担が建設市場におけるフロントラインワーカーテクノロジーの拡大を引き続き制限している。
プライバシー、労使関係、および作業員受容の課題
建設市場におけるフロントラインワーカーテクノロジーは抵抗に直面しており、生体認証トラッキング、リアルタイム位置情報モニタリング、および行動分析は、安全ツールではなく監視ツールとして捉えられる可能性がある。2025年に米国国立科学財団の支援を受けた研究では、建設業の高齢労働者は若年労働者よりもプライバシーへの懸念が大きく、特に生理的データおよびメンタルヘルスデータの収集に関してその傾向が顕著であることが明らかになった。これは、熟練労働者が建設業の労働力の大きな割合を占め、現場レベルでの導入に影響を与え得るため、重要な意味を持つ。ウェアラブルIoTシステムは大量の個人健康データを収集するが、組織や管轄区域をまたいだその管理を規定する統一された国際標準は存在しない。したがって、導入の成功は、技術的能力、透明性のあるコミュニケーション、堅牢なデータガバナンス、および労働者の信頼に依存してる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアのリーダーシップが収益を支え、サービスが運用モデルを拡大ソフトウェアは2025年の建設業界におけるフロントラインワーカーテクノロジー市場シェアの78.11%を占め、コンポーネント構成においてサービスを大きく上回りました。このリードは、建設業界におけるフロントラインワーカーテクノロジー産業の購買担当者が通常、まずプラットフォームレイヤーから始め、その後に互換性のあるデバイスと統合を追加することを示しています。請負業者は、マネージャーが複数のプロジェクトにわたって使用できる一つの環境で、ウェアラブル入力、センサーフィード、インシデント記録、およびフィールド観察を組み合わせられるシステムを求めています。この傾向は、クラウドアップデート、ワークフロー変更、およびアナリティクスの改善が新しいハードウェアサイクルよりも迅速に展開できるため、ソフトウェア需要を引き続き支えています。
サービスは2031年までにCAGR 25.91%で成長する見込みであり、展開の複雑さがコアプラットフォームを中心により大きな継続的収益ストリームを生み出していることを示しています。実装作業には、基本的なオンボーディングだけでなく、現場接続設計、AIモデルのチューニング、ワークフローの調整、およびマネージドアナリティクスサポートが含まれるようになっています。これは、耐久性のあるサービスレイヤーを持つベンダーが初期ソフトウェア販売後に顧客維持を改善し、スイッチングコストを高めることができるため、建設業界におけるフロントラインワーカーテクノロジー市場において重要です。Miterが2026年6月に出退勤管理、資格認定、職歴、およびパフォーマンスレビューを統合したMiter Performanceを発売したことは、ワークフォースソフトウェアが建設会社にとってより完全な運用レイヤーへと拡大していることを示しています。
展開形態別:
クラウドが採用をリードし、ハイブリッドが特定の現場条件で引き続き重要クラウドベースの展開は2025年の建設業界におけるフロントラインワーカーテクノロジー市場規模の72.61%を占め、2031年までにCAGR 26.18%で成長する見込みです。このデュアルリードは、コネクテッドフロントラインワークフローにおいてアーキテクチャの議論がクラウドシステムに有利な方向に大きくシフトしたことを示しています。建設現場はプロジェクト、場所、およびクルー構成によって異なるため、固定インフラに依存するプラットフォームは変化する工事現場全体でのスケールが困難です。クラウドシステムは、アクティブなフィールドロケーション全体に分散したモバイルデバイス、ウェアラブル、およびリモートセンサーからの継続的なデータ取り込みに適しています。
ハイブリッド展開は、データ居住ルール、内部ガバナンス基準、または不安定な現場接続により完全なクラウドモデルの運用が困難な環境では依然として重要です。これは、部分的なローカル制御が運用に必要なリモートプログラムや機密性の高いプロジェクトカテゴリーに特に関連しています。オンプレミスシステムは、フィールドデータを厳密に管理された環境の外に移動できないユーザーの限られた基盤に引き続き対応していますが、ほとんどの新規展開において優先されるパスではなくなっています。建設業界におけるフロントラインワーカーテクノロジー場は、そのため、クラウドファーストの設計へと移行しており、ハイブリッドモデルはコンプライアンスやアップタイムを犠牲にすることなく柔軟性を必要とする購買担当者にとって実用的な橋渡しとなっています。
組織規模別:
大企業が支出を支え、中小企業が次の成長レイヤーを開く大企業は2025年の収益の66.61%を占め、建設業界におけるフロントラインワーカーテクノロジー市場が依然として、より強力な調達予算と深い内部IT能力を持つ請負業者に大きく依存していることを示しています。これらの企業は、安全イベント、文書化のギャップ、または生産性の遅延が直接的な財務的・評判的影響をもたらす可能性がある複雑なプロジェクトを実行する可能性が高いです。また、事業部門や現場にわたる数ヶ月にわたる展開をサポートするために必要な統合チーム、ガバナンス構造、および変更管理リソースも持っています。これにより、大企業は早期採用とスケールされた実装の中心に位置し続けています。
中小企業は2031年までにCAGR 27.33%で成長する見込みであり、建設業界におけるフロントラインワーカーテクノロジー市場のより広い拡大パスを示しています。モバイルファーストのワークフロー、より簡単な設定、および低い展開摩擦が、かつてこれらのツールをエンタープライズ専用に感じさせていた障壁を低減しています。このシフトは、多くの地域の請負業者や専門会社が大規模な社内サポートチームを構築することなくデジタルワークフォースツールにアクセスできるようになったため、建設業界におけるフロントラインワーカーテクノロジー産業にとって重要です。プロジェクトごとおよび作業員ごとの価格設定を使用するベンダーは、これらのモデルが大規模な年間ライセンスよりも建設ビジネスの変動収益パターンに適しているため、中小企業においてより大きな牽引力を得ています。
アプリケーション別:
コンプライアンス購買が現在をリードし、アナリティクスが次の波を牽引安全・コンプライアンス管理は2025年の収益の26.11%で最大のアプリケーションシェアを占め、外部報告と文書化された現場安全が多くのアカウントで最初のテクノロジー購入を促進し続けていることを示しています。請負業者は、これらのニーズがアクティブなコンプライアンス圧力下で遅延させることが難しいため、資格追跡、検査ワークフロー、インシデント記録、および下請け業者資格ツールから始めることが多いです。OSHAのデジタル報告ガイダンスも、追跡可能で監査対応フォーマットでフィールド安全情報を整理できるプラットフォームの価値を強化しています。これにより、より広範な生産性機能が利用可能な場合でも、コンプライアンス指向のモジュールが多くの購買決定の前面に位置し続けています。
ワークフォースアナリティクスおよびパフォーマンス管理は2031年までにCAGR 28.44%で成長する見込みであり、建設業界におけるフロントラインワーカーテクノロジー市場が記録管理から労働インテリジェンスへと拡大していることを示しています。請負業者は、手直しを削減し、クルー配置を改善し、パフォーマンスパターンを追跡し、アクティブなプロジェクト全体での定着決定を支援できるシステムを求めています。Bridgitの2026年建設ワークフォースベンチマークレポートでは、233社の請負業者と11万4,000人以上のプロフェッショナルのデータから平均離職率が20.7%であることが判明し、ワークフォースアナリティクスがコア運用優先事項に近づいている理由を説明しています。コミュニケーション、タスク実行、スケジューリング、および学習を含む他のアプリケーショングループも、断絶したポイントツールがアナリティクスレイヤーの広範な価値を弱めるため、重要性を増し続けています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
住宅支出がリードし、産業・公益事業プロジェクトが成長を牽引住宅建設は2025年の収益の36.11%を占め、建設業界におけるフロントラインワーカーテクノロジー市場で最大のエンドユーザーセグメントとなりました。この地位は、住宅工事の高い量と複数の開発にわたって下請け業者のコンプライアンスを同時に管理する必要性を反映しています。中規模の住宅建設業者や住宅請負業者も、重い内部システムを構築することなく現場の可視性を向上させるためにデジタルワークフォースツールを採用しています。商業および インフラプロジェクトは、マルチクルー調整と契約レベルのコンプライアンスの両方がコネクテッドワーカープラットフォームへの安定した需要を生み出すため、引き続き重要な隣接ユーザーです。
産業・公益事業建設は2031年までにCAGR 27.44%で成長する見込みであり、最も急成長しているエンドユーザーグループとなっています。エネルギー転換プログラム、電力網のアップグレード、データセンター、再生可能エネルギープロジェクト、およびその他の複雑な建設は、従来の建設作業よりも厳格なワークフォース監視と強力なマルチ請負業者調整を必要とします。Bridgitは、2025年の産業・製造プロジェクトの着工が前年比68.1%急増したと報告しており、このエンドユーザーグループで支出と活動が共に増加しているという見方を支持しています。この組み合わせは、建設業界におけるフロントラインワーカーテクノロジー市場内の注目を、コンプライアンス強度と運用の複雑さの両方が高いプロジェクトタイプへとシフトさせています。
地域分析
北米の建設業におけるフロントラインワーカーテクノロジー市場
北米は2025年の建設業におけるフロントラインワーカーテクノロジー市場シェアの36.11%を占め、最大の地域貢献者としての地位を維持した。米国は、デジタルによる負傷報告および安全書化要件がリアルタイムの記録・監視をサポートするプラットフォームへの移行を請負業者に促しているため、主要な収益基盤であり続けている。カナダもまた、デジタルアイデンティティおよび労働力資格認定ツールを通じて勢いを増しており、2026年にカナダデジタルアイデンティティ・認証評議会が取り上げたCrediveraの政府認証済み資格交換プラットフォームもその一例である。労働力不足、大手請負業者の存在感、および保険意識の高まりが、北米の建設業におけるフロントラインワーカーテクノロジー市場全体での導入を引き続き後押ししている。
アジア太平洋地域の建設業におけるフロントラインワーカーテクノロジー市場
アジア太平洋地域は2031年までに29.66%のCAGRで成長すると予測されており、建設業におけるフロントラインワーカーテクノロジーの市場規模見通しにおいて最も急速な地域拡大を示している。インドは、輸送・住宅・都市プロジェクトにわたる複数拠点での労働力調整および下請業者管理を必要とする大規模インフラパイプラインを通じて需要を拡大している。中国でも、熟練労働者の退職が進む中、請負業者が労働力配分と現場監督の改善にAIベースのツールを求めることで導入が進んでいる。日本と韓国は生産性重視の導入経路を歩んでおり、オーストラリアは遠隔地や低接続性の建設現場でも機能するオフライン対応ツールへの需要を支えている。アジア太平洋地域全体のプロジェクト活動の規模は、労働力コンプライアンスと現場の可視性を、任意のデジタルアップグレードではなく中核的な業務ニーズへと転換させている。
欧州・中東・アフリカおよび南米の建設業におけるフロントラインワーカーテクノロジー市場
欧州、中東・アフリカ、および南米は成熟度のレベルが異なるものの、いずれも建設業におけるフロントラインワーカーテクノロジー市場において引き続き重要な位置を占めている。欧州では、ドイツ、英国、フランスなどの国々が、労働者保護とデータ管理のバランスを取れるプラットフォームへの厳格なプライバシー要件と高い関心を牽引することで需要を形成している。中東・アフリカでは、サウジアラビアとアラブ首長国連邦が、広大な遠隔地にわたる多国籍労働力の監督強化を必要とする大規模建設プログラムを通じて成長を支えている。南米は依然として導入サイクルの初期段階にあるが、正式な安全管理および労働力監視への関心の高まりが、将来的なテクノロジー普及に向けたより明確な道筋を生み出している。
競争環境
建設業界におけるフロントラインワーカーテクノロジー市場は、広範なエンタープライズプラットフォームと専門的なウェアラブルベンダーがバリューチェーンの異なる部分で競合する、適度に断片化した状態が続いています。Microsoft Corporation、Siemens AG、Trimble Inc.、およびHexagon ABは、既存のソフトウェアと建設関係を活用して、統合主導のオファリングを通じてフロントラインワーカーテクノロジー市場でのポジションを拡大しています。Epicore Biosystems Inc.やMākuSafe Inc.などの専門プロバイダーは、ハードウェアの精度がソフトウェアの幅よりも重要な生理的監視、疲労、水分補給、および作業員レベルのリスク検知に焦点を当てています。Microsoftは2025年2月にDynamics 365フィールドサービスとTeamsの空間アノテーションをリリースし、専用のHoloLensハードウェアを必要とせずにフロントラインワーカーの複合現実コラボレーションへのアクセスを拡大しました。
建設業界におけるフロントラインワーカーテクノロジー市場の競争は、スタンドアロン機能ではなく、AIオーケストレーション、コネクテッドワークフロー、およびクロスプラットフォームデータフローへと移行しています。Procoreの2026年1月のDatagrid買収はこれを明確に示しており、同社はこの取引を使用してAI実装を強化し、請負業者ワークフロー全体のデータサイロを排除しました。Augmentirの2026年2月のフロントライン業務向けすぐに使えるAIエージェントの発売も同じ方向性を反映しており、フィールド環境全体での根本原因レビューと運用データ分析をサポートするために構築されたツールを提供しています。Hexagonの2026年5月のMultivista Hubの発売は、キャプチャ、作成、および分析サービスを単一システムに統合することで、統合された建設インテリジェンスをさらに強調しました。Siemensも2026年6月にIntelligence Center Xを発売し、ハイブリッドな人間とAIのワークフローをサポートし、大規模な産業テクノロジープレイヤーがフロントラインデータを中心により広範なオーケストレーションレイヤーを積極的に構築していることを示しました。
建設業界におけるフロントラインワーカーテクノロジー市場は、多くの請負業者がデータをスムーズに交換しないERP、プロジェクト管理、およびフィールド実行システムをすでに使用しているため、統合レイヤーに明確な機会が依然として存在しています。コネクテッドワーカーツールをこれらの既存システムと接続できるベンダーは、より大きなエンタープライズ予算とより長い契約を獲得するより強い立場にあります。これが、建設業界におけるフロントラインワーカーテクノロジー市場全体で買収、パートナーシップ、およびプラットフォームバンドルがより目立つようになっている理由の一つです。現在の構造はいくつかの実行可能な競争モデルを依然として支持していますが、規模は使いやすいアナリティクス、フィールド対応ハードウェア互換性、および低摩擦統合を組み合わせるベンダーに有利に働く可能性が高いです。
建設業界におけるフロントラインワーカーテクノロジー産業のリーダー
-
Honeywell International Inc.
-
Trimble Inc.
-
RealWear Inc.
-
Hexagon AB
-
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
建設業におけるフロントラインワーカーテクノロジー市場 このレポートでカバーされる企業
- 36Zero Group Ltd.
- Aatmunn, Inc.
- Aetheer, Inc.
- Augmentir, Inc.
- Epicore Biosystems, Inc.
- Garmin Ltd.
- Hexagon AB
- Honeywell International Inc.
- Karam Safety Private Limited
- Librestream Technologies Inc.
- MākuSafe, Inc.
- Microsoft Corporation
- PTC Inc.
- ProGlove GmbH
- RealWear Inc.
- RedZone, Inc.
- Siemens AG
- SlateSafety, Inc.
- Trimble Inc.
- Vuzix Corporation
最近の産業開発事情 建設業におけるフロントラインワーカーテクノロジー市場
- 2026年6月:Epicore Biosystemsは、初のハイドレーションレディネススコアと毎日の大規模展開向けに設計された再利用可能なウェアラブルアームバンドを含む、Connected Hydrationの主要な新機能を発売し、熱関連インシデントが持続的かつ過小報告されているリスクカテゴリーである産業建設環境での作業員ごとの生理的監視コストを削減しました。
- 2026年6月:Siemens AGは、人間の作業員とAIエージェントがエンジニアリング、製造、および建設現場の運用全体でコンテキスト、ワークフロー、およびライフサイクルインテリジェンスを共有するハイブリッドワークフォースを構築するために設計された産業AIオーケストレーションプラットフォームであるIntelligence Center Xを発売し、孤立したパイロットからエンタープライズ全体への影響へのAI展開のスケーリングという課題に直接対処しました。
- 2026年5月:Procore Technologiesは、組み込みのDatagridインテリジェンスを搭載した拡張AI体験を発売し、提出物レビューの自律的な実行、RFIの起草、および建設プロジェクト全体のワークフロー調整が可能なAIエージェントを導入しました。このオファリングはプライベートベータに入り、2026年夏に広範な商業提供が予定されています。
- 2026年5月:Hexagon ABは、キャプチャ、作成、および分析サービスを単一の統合建設インテリジェンスハブに統合したHexagon Multivista Hubを発売し、プロジェクトチームがプラットフォームを切り替えたり複数の認証環境を管理したりすることなく、プロジェクトライフサイクル全体のデータにアクセスして活用できるようにしました。
建設業界におけるグローバルフロントラインワーカーテクノロジー市場レポートの範囲
建設業界におけるフロントラインワーカーテクノロジー市場とは、工事現場および関連するフィールド環境で働く非デスクワーク従業員を支援するために設計されたソフトウェアとサービスの専門的なエコシステムを指します。これには、コミュニケーション、タスク実行、シフトスケジューリング、安全・コンプライアンス管理、および知識共有を促進するために現場作業員、監督者、および請負業者向けに調整されたツールが含まれます。市場は、住宅、商業、インフラ、および産業プロジェクト全体でさまざまな規模の建設会社が展開するクラウドベース、オンプレミス、およびハイブリッドソリューションを包含しています。最終的に、これらのテクノロジーはバックオフィスのプロジェクトマネージャーと現場担当者間のコミュニケーションギャップを埋め、安全リスクを軽減し、プロジェクトワークフローを合理化し、ダウンタイムを削減し、全体的な運用効率を向上させることを目的としています。
建設業界におけるフロントラインワーカーテクノロジー市場レポートは、コンポーネント(ソフトウェアおよびサービス)、展開形態(クラウドベース、ハイブリッド、およびオンプレミス)、組織規模(大企業および中小企業)、アプリケーション(従業員コミュニケーション・エンゲージメント、ワークフォース実行・タスク管理、ワークフォーススケジューリング・調整、学習・知識支援、ワークフォースアナリティクス・パフォーマンス管理、安全・コンプライアンス管理、およびその他のアプリケーション)、エンドユーザー(住宅建設、商業建設、インフラ建設、および業・公益事業建設)、地域(北米、南米、ヨーロッパ、アジア太平洋、および中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| 従業員コミュニケーション・エンゲージメント |
| ワークフォース実行・タスク管理 |
| ワークフォーススケジューリング・調整 |
| 学習・知識支援 |
| ワークフォースアナリティクス・パフォーマンス管理 |
| 安全・コンプライアンス管理 |
| その他のアプリケーション |
| 住宅建設 |
| 商業建設 |
| インフラ建設 |
| 産業・公益事業建設 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開形態別 | クラウドベース | ||
| ハイブリッド | |||
| オンプレミス | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| アプリケーション別 | 従業員コミュニケーション・エンゲージメント | ||
| ワークフォース実行・タスク管理 | |||
| ワークフォーススケジューリング・調整 | |||
| 学習・知識支援 | |||
| ワークフォースアナリティクス・パフォーマンス管理 | |||
| 安全・コンプライアンス管理 | |||
| その他のアプリケーション | |||
| エンドユーザー別 | 住宅建設 | ||
| 商業建設 | |||
| インフラ建設 | |||
| 産業・公益事業建設 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
建設業界におけるフロントラインワーカーテクノロジー分野の現在および予測規模は?
建設業界におけるフロントラインワーカーテクノロジー市場規模は2025年に10.3 ビリオン 米ドルとなり、2026年には12.3 ビリオン 米ドルに達し、CAGR 24.91%で2031年までに37.4 ビリオン 米ドルに達する予測です。
建設フロントラインテクノロジーにおいて現在採用をリードしているアプリケーション分野はどれですか?
安全・コンプライアンス管理は、多くの請負業者がまず報告、検査、および文書化ニーズを満たすためにこれらのツールを購入するため、2025年に26.11%のシェアでリードしました。
2031年まで最も急速に成長しているアプリケーションはどれですか?
ワークフォースアナリティクスおよびパフォーマンス管理は、請負業者が労働配置、定着、および生産性向上のためにワークフォースデータを使用するにつれて、CAGR 28.44%で最も急速に成長すると予測されています。
この分野でクラウド展開がリードしている理由は何ですか?
クラウドベースの展開は2025年に72.61%のシェアを保持し、建設会社が移動する現場、フィールドデバイス、およびリモートアクセスをサポートできる柔軟なシステムを必要とするため、CAGR 26.18%で最も急速に成長するモデルでもあります。
最も強い成長機会を提供するエンドユーザーグループはどれですか?
産業・公益事業建設は、エネルギー、電力網、データセンター、および再生可能エネルギープロジェクトがより厳格なワークフォースコンプライアンスと調整を必要とするため、CAGR 27.44%で最も急速な成長を記録する見込みです。
建設業界のコネクテッドフロントラインソリューションで最も急速に成長している地域はどこですか?
アジア太平洋地域は、大規模なインフラパイプライン、労働力移行ニーズ、およびマルチサイトのワークフォース可視性への需要に支えられ、2031年までにCAGR 29.66%で最も急速に成長する見込みです。