
フランス芝保護市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
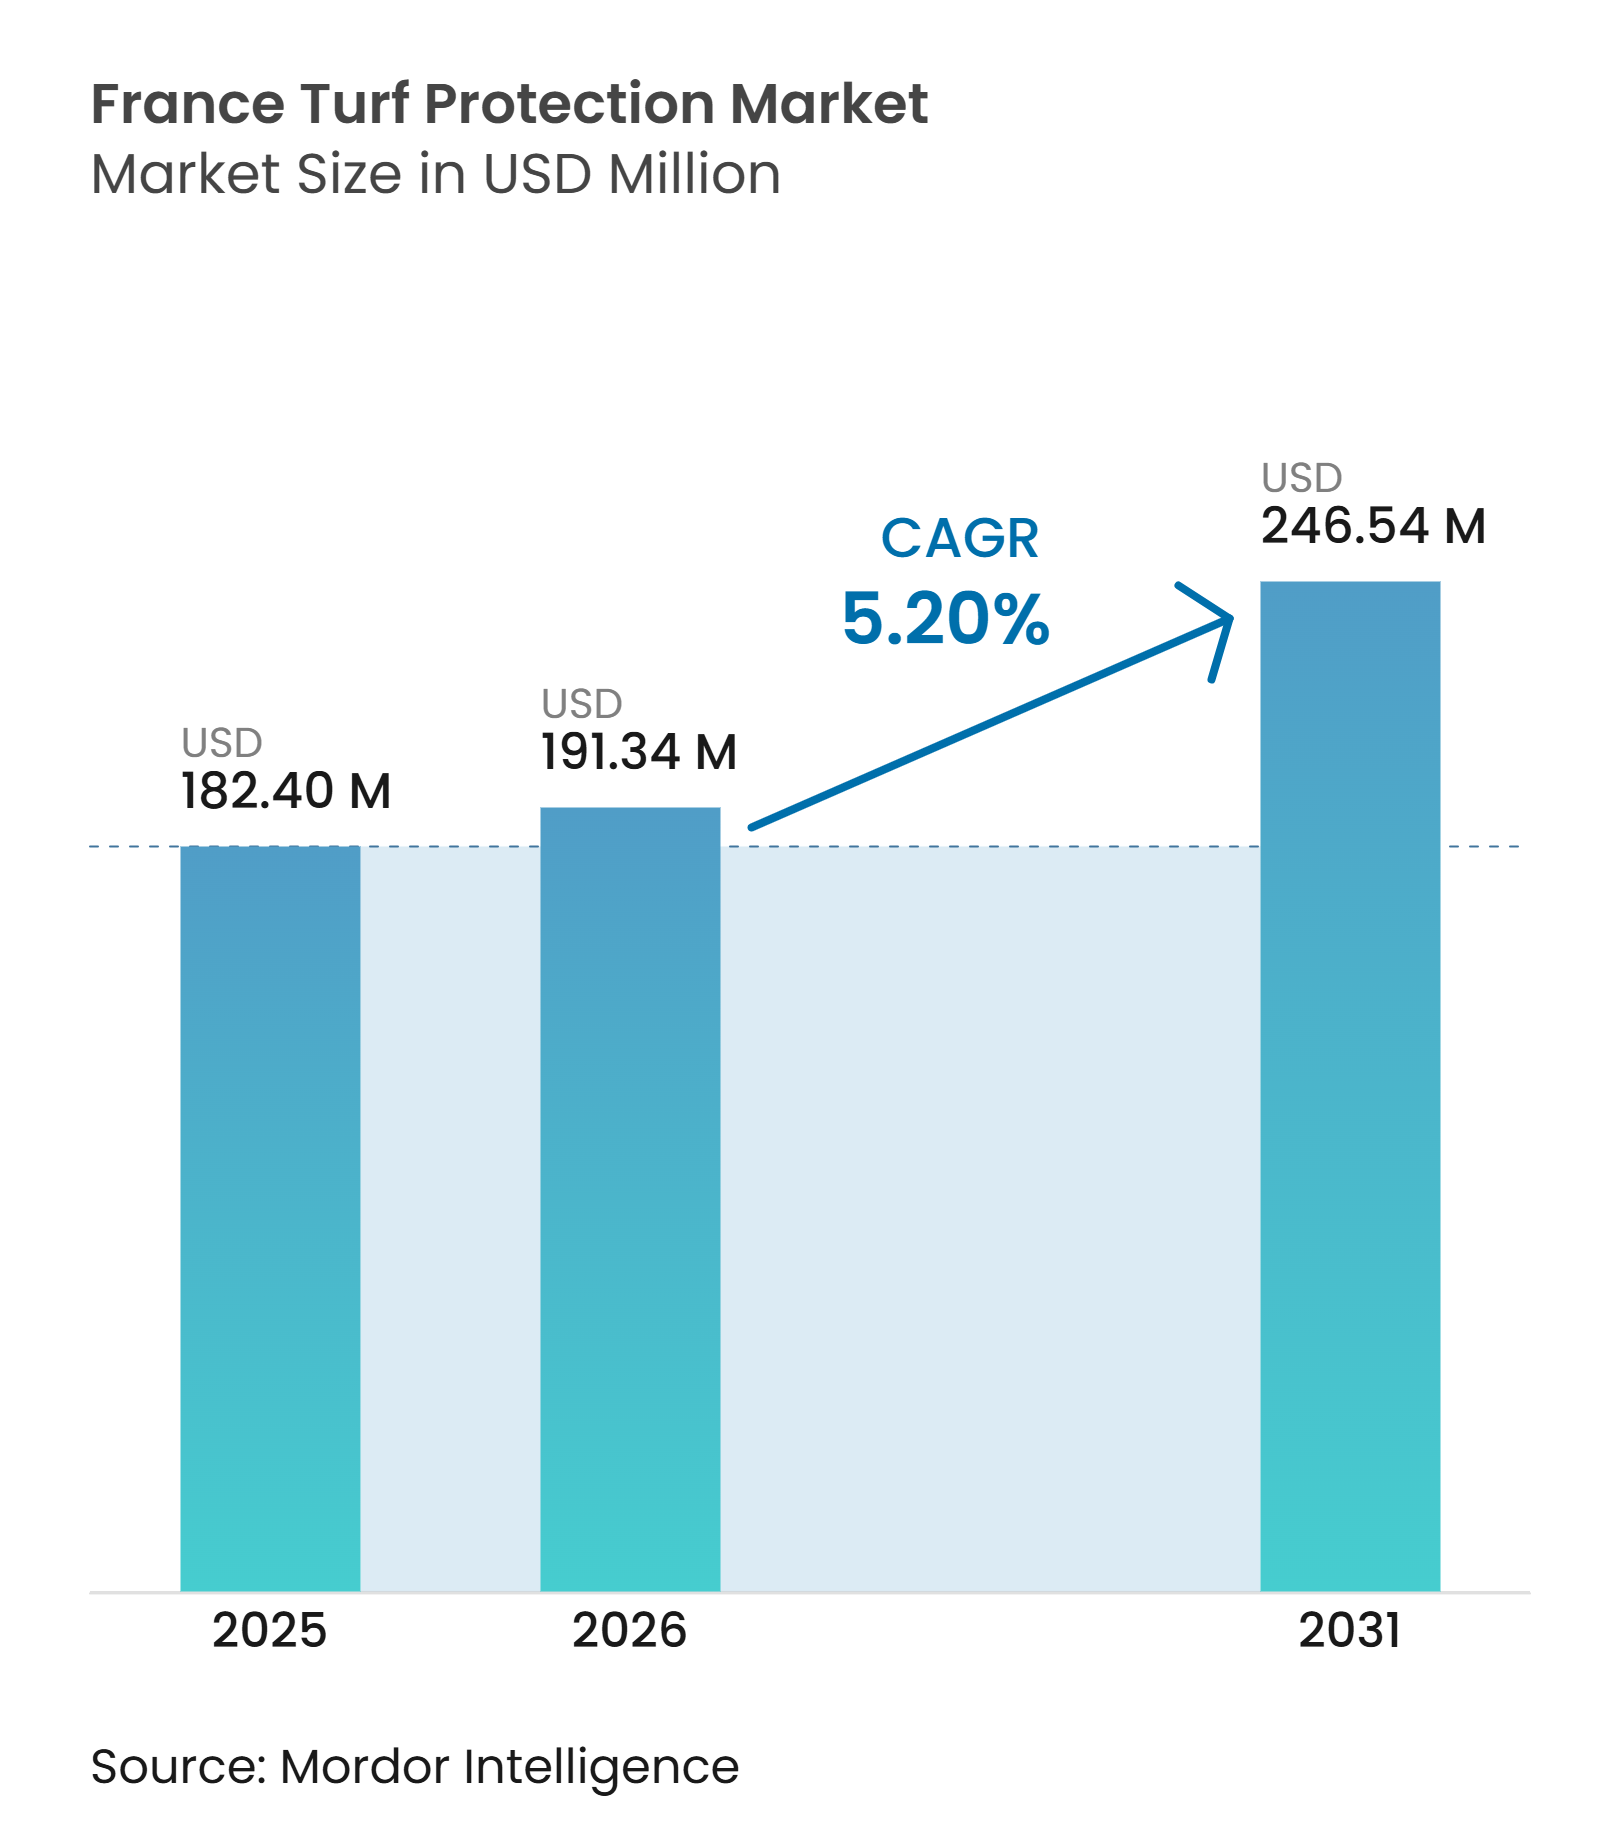
| 基準年の市場規模 (2025) | 182.40 百万米ドル |
| 市場規模 (2026) | 191.34 百万米ドル |
| 市場規模 (2031) | 246.54 百万米ドル |
| 成長率 (2026 - 2031) | 5.20 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス芝保護市場分析
フランス芝保護市場の規模は2025年に182.40 ミリオン 米ドルと評価され、2026年の191.34 ミリオン 米ドルから2031年には246.54 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.20%です。フランスはヨーロッパにおいて独自の位置を占めており、従来の芝用化学薬品が厳格な規制を受ける一方で、生物的代替品の採用が広まっています。ロワ・ラベ(Loi Labbé)の枠組みとエコフィト2030(Écophyto 2030)は、2025年1月以降、植物保護製品とスポーツグラウンドに対するコンプライアンス要件を強化しました[1]。この規制環境は、生物的製品および精密散布ツールへの1ヘクタール当たりの支出増加を後押ししています。高温、干ばつ、病害圧力、および主要スポーツ施設の改修も、回復・ストレス管理プログラムへの需要を牽引しています。サプライヤーは生物的ポートフォリオの拡充、液体製剤の改良、および規制された芝管理慣行に適したプログラムの開発によって対応しています。
主要レポートのポイント
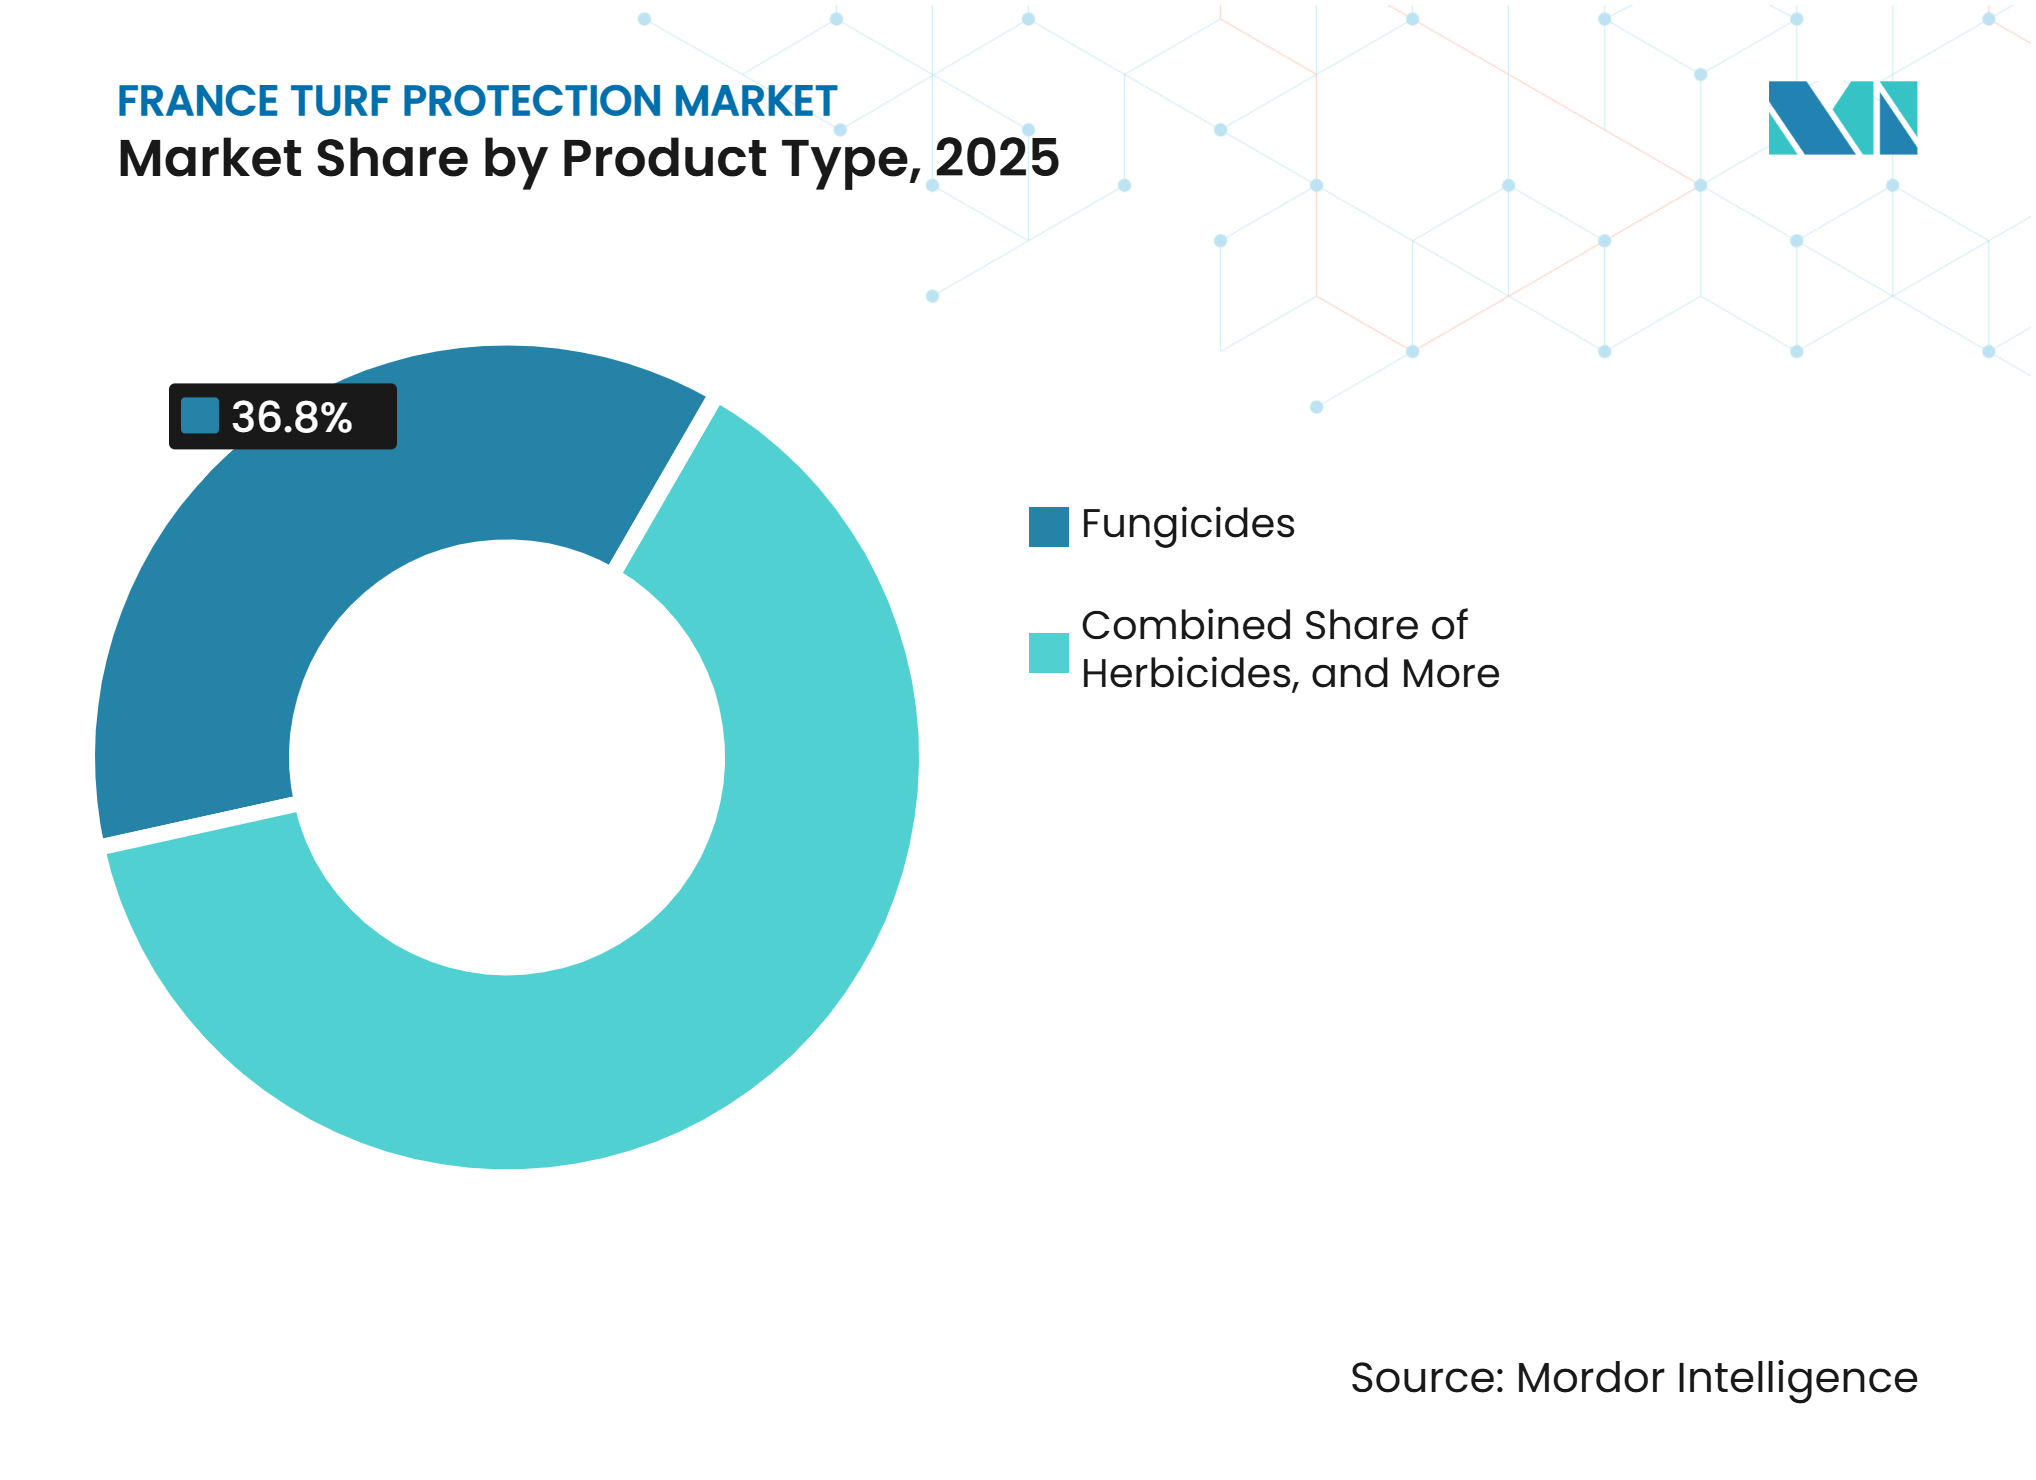
- 製品タイプ別では、殺菌剤が2025年のフランス芝保護市場シェアの36.8%を占め、殺虫剤は2026年から2031年にかけてCAGR 8.90%で成長すると予測されています。
- 作用機序別では、化学的処理が2025年のフランス芝保護市場規模の68.5%を占め、生物的処理は2026年から2031年にかけてCAGR 10.9%で成長すると予測されています。
- 製剤別では、液体濃縮剤が2025年の市場の55.6%を占め、2026年から2031年にかけてCAGR 10.3%で成長すると予測されています。
- 用途別では、造園が2025年の市場の40.1%を占め、スポーツフィールドは2026年から2031年にかけてCAGR 9.3%で成長すると予測されています。
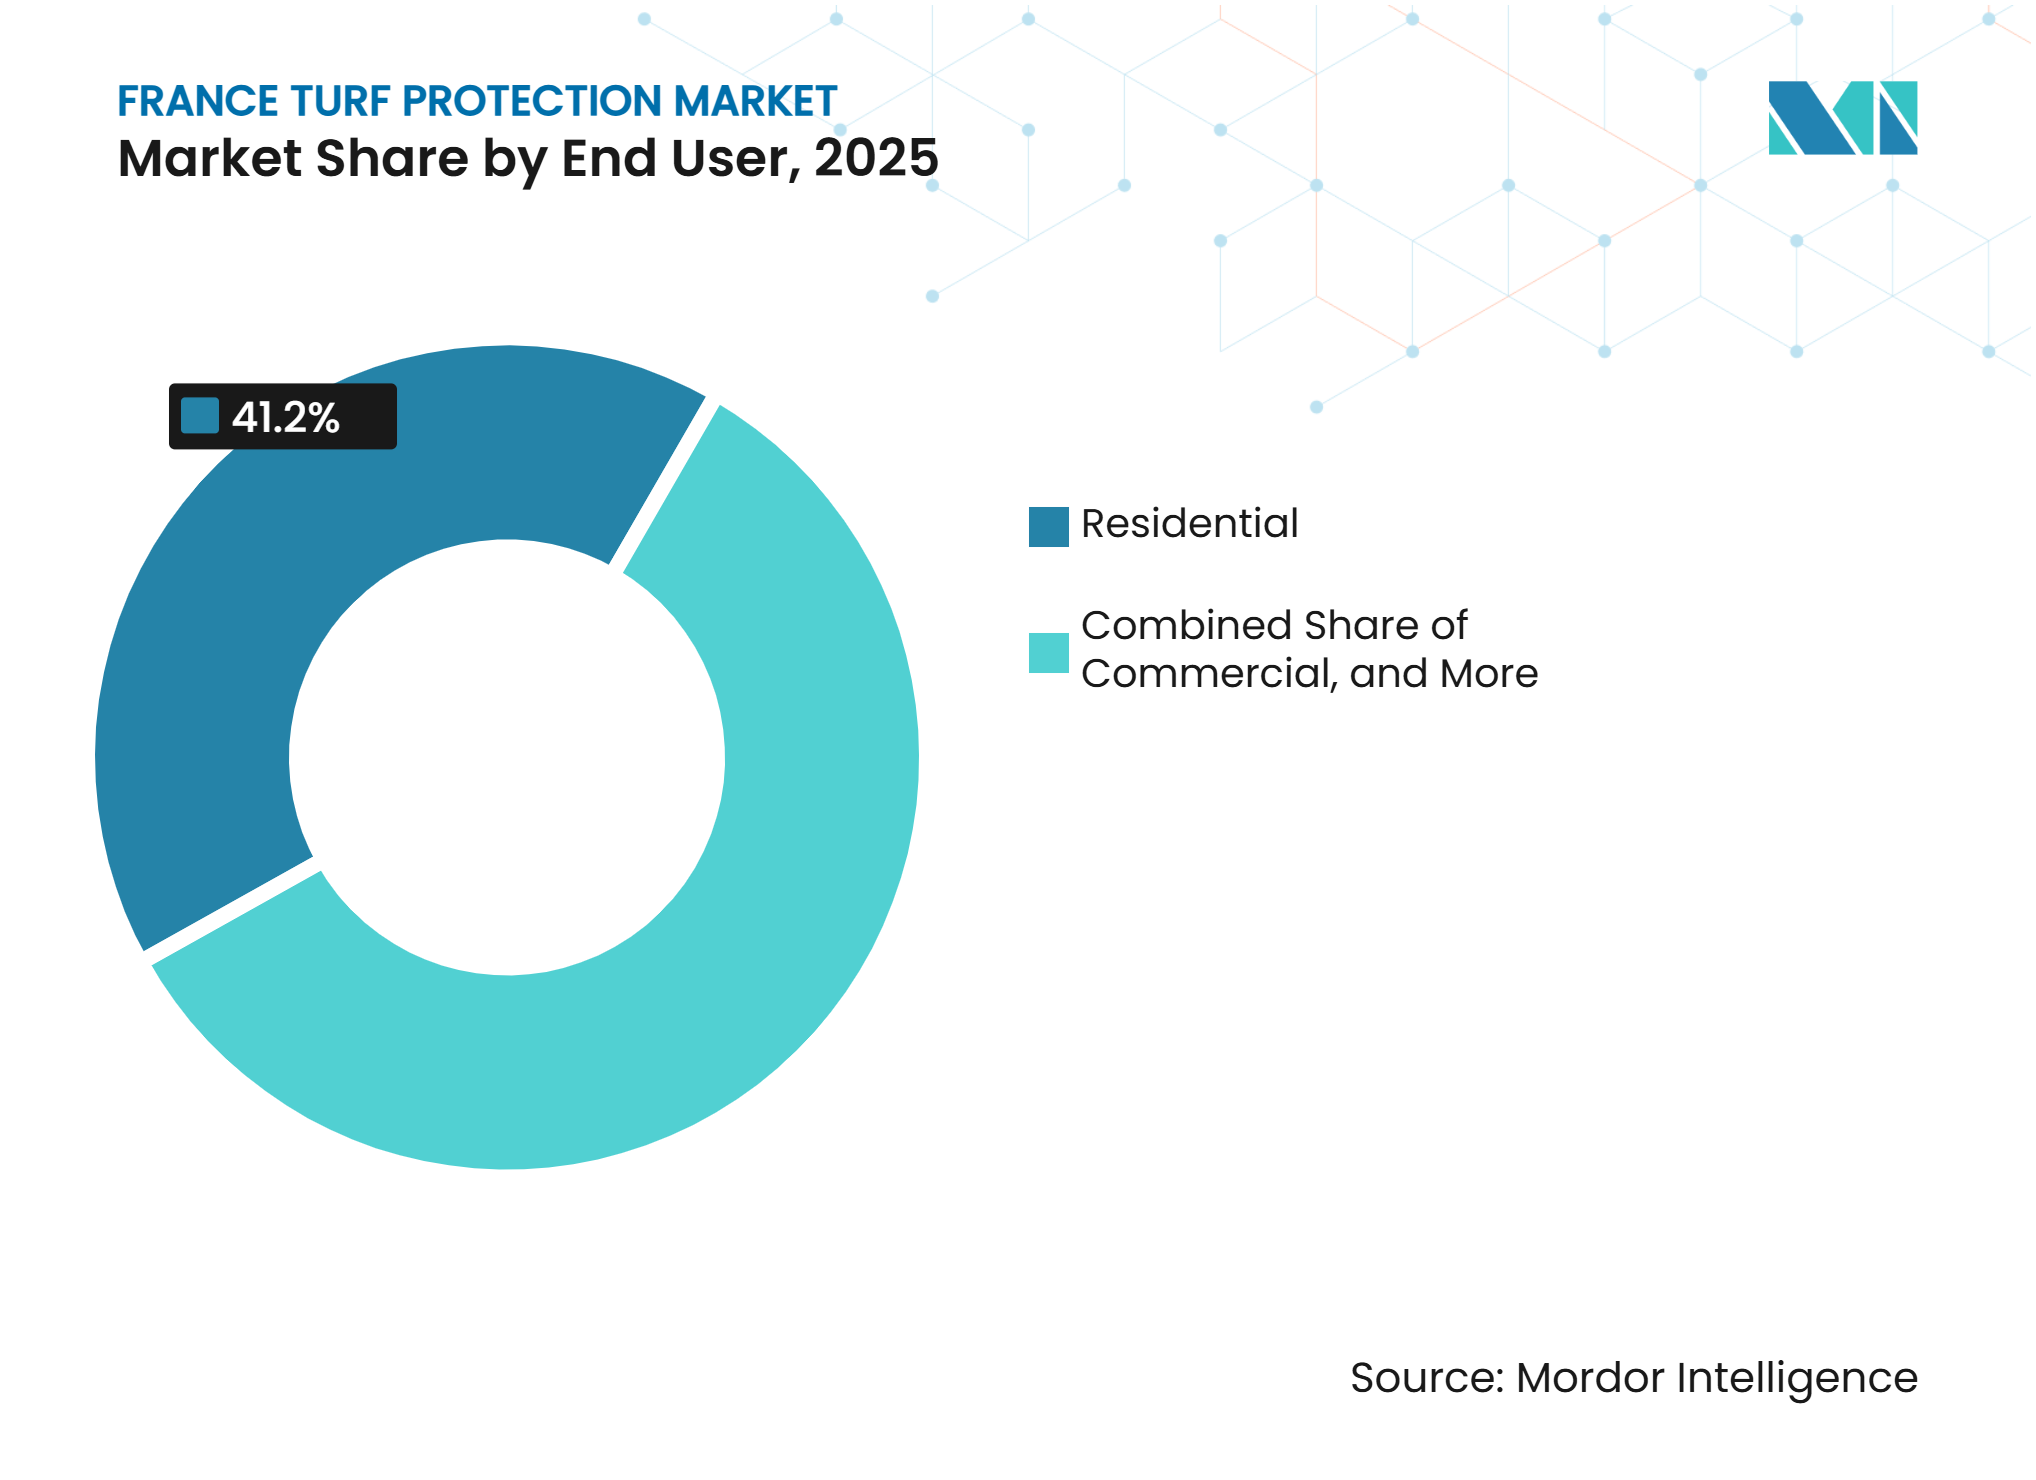
- エンドユーザー別では、住宅顧客が2025年の市場の41.2%を占め、スポーツ施設オーナーは2026年から2031年にかけてCAGR 8.9%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゴルフ、フットボール、 ラグビー、マルチスポーツ施設の拡大 | +1.2% | フランスおよびEU全域 | 短期(2年以内) |
| 芝病害および 耐性圧力の増大 | +0.8% | フランスおよびEUコア地域 | 短期(2年以内) |
| 農薬削減政策下における 生物的芝保護の採用 | +1.4% | フランスおよびEU(フランスで最も高い規制上の重要性) | 中期(2~4年) |
| センサー誘導散布および データ活用型芝管理 | +0.6% | フランスならびに北部・西部ヨーロッパ | 中期(2~4年) |
| 管理された芝全体における 害虫圧力の増大 | +0.7% | フランスおよび南部ヨーロッパ | 短期(2年以内) |
| 地方自治体および商業的 景観維持管理の専門化 | +0.5% | フランスおよびEU(イル=ド=フランス、プロヴァンス、オクシタニーで早期の成果) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゴルフ、フットボール、ラグビー、マルチスポーツ施設の拡大
ゴルフおよびスポーツ芝インフラは、造成・保護・回復プログラムへの需要を支える再投資の時期を迎えています。ゴルフ・ナショナルのアルバトロスコースは、2年間の改修プログラムを経て2026年に再オープンしました。このプロジェクトでは、耐病性かつ低灌漑品種を用いて20ヘクタールが再播種されました[2]。改良砂地盤上に新たに造成されたファイン芝は、最初の2成長シーズン中に集中的な管理を必要とします。ダラースポット、ピシウム、フザリウムはこの造成期間中の主要なリスクです。リーグ・アン(Ligue 1)の会場も、プロスポーツグラウンドに対する厳格な農薬規制のもとで高い表面品質基準を維持しなければなりません。
長期的なゴルフコース資プログラムには、改修、持続可能な芝管理慣行、および生物多様性へのコミットメントが含まれる場合があります。これらのプロジェクトは、既存および新規播種された芝管理プログラムの運営ニーズを拡大し、殺菌剤、灌漑支援、および植物栄養に対する継続的な需要を生み出します。スポーツ会場は、競技スケジュールや会場品質に影響するため、処理を延期する柔軟性が低くなっています。フランス芝保護市場は、改修工事が建設フェーズから複数シーズンにわたる維持管理フェーズに移行する際に恩恵を受けます。新規播種された芝に適した製品を持つサプライヤーは、この集中した需要期間に対応できます。主要なゴルフ場やスタジアムでの工事は、地方自治体や商業事業者の間でも同様の慣行を促進します。
芝病害および耐性圧力の増大
気象条件の変化と承認済み有効成分の範囲の縮小により、病害管理がより困難になっています。暖かく湿った春は感染圧力を高める可能性があり、より暑い夏は芝を弱め、回復ニーズを高める可能性があります。ダラースポット、フザリウムパッチ、ピシウム、およびピリキュラリオーゼは、ゴルフおよびプロスポーツ表面において引き続き重大な懸念事項です。フランス芝保護市場は、病害と気象ストレスの両方を通じて芝を保護するプログラムに依存しています。病害リスクは、試合を延期したり競技エリアを一時的に閉鎖したりできないサイトで特に深刻であり、管理者が予防処理、回復投入物、およびモニタリングを連携したプログラムとして計画することを促しています。
プロピコナゾールのEU市場からの撤退により、殺菌剤ローテーションの柔軟性が低下しました。芝管理者は現在、コハク酸デヒドロゲナーゼ阻害剤(SDHI)およびキノン外部阻害剤(QoI)系統の薬剤への依存度が高まっています。より狭い処理グループの繰り返し使用は、耐性管理の圧力を高める可能性があります。生物的ツールとローテーションプログラムは、残存する選択肢の有用性を延長するのに役立ちますが、代替する従来のプログラムよりも多くの処理回数を必要とする場合があります。このパターンは、複雑な病害管理環境において1ヘクタール当たりの年間支出を高く維持し、明確なラベルガイダンスと地域で実証された処理シーケンスの重要性を高めます。サプライヤーは、単一の投入物を完全なソリューションとして宣伝するのではなく、自社製品がローテーション内のどこに適合するかを示す必要があります。
農薬削減政策下における生物的芝保護の採用
フランスの政策環境は、芝管理者が特定の従来型植物保護製品の代替品を求める中で、バイオコントロール製品の採用を支援しています。エコフィト2030は、2011年から2013年の平均と比較して、2030年までに植物保護製品の使用量と全体的なリスクを50%削減することを目標としています。スポーツグラウンド管理者は、この戦略の対象となる利害関係者に含まれています。公式バイオコントロールリストに掲載された製品は、公共空間における従来型製品に適用されるものとは異なる規制上の規定の恩恵を受けます。この規制の枠組みは、公共スポーツグラウンドにおける登録済みバイオコントロール製品の採用を支援し、芝管理プログラムへの統合を促進する可能性があります。
PARSADA(有効成分のEUレベルでの不更新の可能性を予測し、作物保護のための代替技術の開発を支援するめの戦略的行動計画)は、EU不更新リスクのある物質の代替品を支援するために1億4,600万ユーロの資金を得て2024年に運用を開始しました。このプログラムは代替アプローチの開発を支援し、従来型植物保護製品の代替品への投資を促進する可能性があります。フランスの国内要件は引き続き地域の購買決定を形成しており、ロワ・ラベは芝管理における主要な規制上の考慮事項であり続けています。これらの政策は、フランスの登録および散布要件に準拠した芝保護ソリューションへの需要を支援する可能性があります。確立されたフィールドエビデンスと規制経験を持つサプライヤーは、プロの芝管理者の要件を満たすためにより有利な立場に置かれる可能性があります。
センサー誘導散布およびデータ活用型芝管理
精密散布は、フランスの高価値芝サイトでますます重要になっています。芝管理者は、気象連動型病害モデル、土壌水分センサー、および樹液流量モニタリングを使用して散布タイミングを選択しています。これらのツールは、管理者が芝の状態が処理を必要とする場合に殺菌剤を散布するのに役立ち、製品性能を保護しながら不必要な散布を削減します。このアプローチは、タイミングを厳密に管理することで結果が向上する製品を優遇します。フランス芝保護市場は、エリート会場において単純な製品供給を超えた段階に移行しています。
マルクシスにあるフランスラグビー連盟のナショナルセンターにおけるアクアフロー(Aquaflow)地下灌漑システムは、この運営モデルを示しています。このシステムは、1,500立方メートルの容量を持つ人工的な地下水層から毛細管現象によって水を供給します。従来の植物衛生投入物を使用せずに芝の健全性を維持しながら、60%から100%の節水が期待されています。デジタルアドバイザリーサポートを提供するサプライヤーは、サイト管理の意思決定においてより強い役割を果たすことができます。総合的病害虫管理(IPM)の承認も製品のポジショニングを強化できます。取引型ディストリビューターは、このサービスベースのモデルに対抗することがより困難になる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型有効成分の 撤退と規制 | -1.0% | フランスおよびEU(フランスで最も高い規制上の重要性) | 短期(2年以内) |
| 高い登録、スチュワードシップ、 およびフィールドトライアルコスト | -0.6% | フランスおよびEU | 中期(2~4年) |
| 繰り返し使用される薬剤の 耐性管理と有効性低下 | -0.7% | フランスおよびEUコア地域 | 中期(2~4年) |
| 特定のスポーツおよびアメニティ用途における 人工芝への代替 | -0.4% | フランスおよびEU(地方自治体およびアマチュアスポーツ用途に集中) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来型有効成分の撤退と規制
承認済み有効成分の撤退により、フランスの芝管理者が利用できる殺菌剤および除草剤のツールキットが縮小しています。欧州委員会実施規則(EU)2024/2777は、2024年10月31日にトリトスルフロンのEU不更新を正式に決定しました。加盟国は2025年5月までに製品承認を撤回し、使用期限は2025年11月までに終了することが求められました。このプロセスは、雑草および病害防除プログラム全体にポートフォリオのギャップをもたらす可能性があります。有効成分がポートフォリオから除去されると、管理者はより適切でないローテーションを採用せざるを得なくなり、高強度の芝サイトでの製品性能と計画に影響を与える可能性があります。
商業的な課題は、芝専用の狭い用途を持つ製品にとってより大きくなります。ANSES(フランス食品・環境・労働衛生安全庁)は、より広範な農業用途と同じ安全基準を適用しますが、芝登録の潜在的な収益基盤は小さくなります。これにより、メーカーが積極的な更新申請を提出することが妨げられる可能性があります。さらなる不更新の見通しは、在庫を保有するディストリビューターにとっても不確実性を生み出します。EU規則(EC)第1107/2009号は、これらの承認および審査サイクルを引き続き規定しています。フランス芝保護市場は、これらの実際的なギャップに対処するための登録済み代替品の継続的な必要性に直面しています。
高い登録、スチュワードシップ、およびフィールドトライアルコスト
登録、スチュワードシップ、およびフィールドトライアルの要件は、フランスにおける芝製品の導入を遅らせる可能性があります。メーカーは、製品が規制対象ユーザーに提供される前に、安全性、コンプライアンス、および性能を実証しなければなりません。これらのコストは、比較的限定された芝顧客基盤に分散させることが困難です。企業はまた、フランスの病害、気候、および散布条件を反映した地域のエビデンスを維持しなければなりません。この負担は、確立された病害防除プログラムへの参入を目指す生物的製品にとって特に重要であり、小規模サプライヤーは必要な登録およびトライアル作業の資金調達がより困難になる可能性があります。
これらのコストは、代替芝保護ソリューションへの需要が高まる中でも、競争的なアクセスに影響を与える可能性があります。確立されたトライアルネットワークや規制能力を持たないサプライヤーは、製品承認に必要なエビデンスを生成するためにより長い開発タイムラインと高いコストに直面する可能性があります。芝市場の比較的専門的な性質は、独立した登録およびフィールドトライアルプログラムへの投資の商業的インセンティブをさらに制限する可能性があります。これにより、フランス芝保護市場に参入する新規サプライヤーにとっての障壁が生まれ、規制上の制限や撤退の影響を受けた製品の代替が遅れる可能性があります。これらの要件は製品の安全性と性能基準を支援しますが、新製品の導入速度を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
殺菌剤が需要を支え、殺虫剤が拡大殺菌剤は2025年の製品タイプ別フランス芝保護市場シェアの36.8%を占めました。その支配的な地位は、プロおよびゴルフ表面におけるダラースポット、フザリウム、ピシウム、およびピリキュラリオーゼからの持続的な圧力を反映しています。フランス北部および西部の大部分にわたる温暖で湿潤な条件は、秋から春にかけて菌類感染圧力を持続させます。除草剤はアニュアルブルーグラスや広葉雑草を含む雑草管理要件に対応し、殺虫剤は芝エリア全体でクレーンフライやコガネムシ幼虫などの害虫管理に使用されます。
殺虫剤は2026年から2031年にかけてCAGR 8.90%で成長すると予測されており、特にゴルフコース、スポーツフィールド、その他の集約的に管理された表面において、芝を損傷する害虫の効果的な防除に対する需要の増加によって牽引されています。クレーンフライ、コガネムシ幼虫、その他の土壌生息害虫は芝の品質を低下させ、維持管理要件を増加させる可能性があり、総合的な芝管理プログラムにおける殺虫剤の使用を支援しています。専門的に管理された芝エリアの拡大と、一貫した競技面と品質の維持への重点の高まりが、予測期間中のフランスにおける殺虫剤需要をさらに支援すると予想されます。



処理タイプ別:
化学的処理が依然として優勢、生物的処理が最速で進展化学的処理は2025年の作用機序別市場シェアの68.5%を占めました。その現在の地位は、特に高価値サイトにおける重要な成長期間中の信頼性の高い病害防除の必要性を反映しています。従来の化学薬品が規制されている公共空間での用途では、その長期的な役割が縮小しています。統合ソリューションは、構造化されたローテーションで生物的および従来型投入物を組み合わせるプロの管理者の間で使用が増加しています。これらのプログラムは、バイオコントロール要件を満たしながら化学的処理の信頼性を維持できます。フランス芝保護市場は、単純な化学から生物への移行ではなく、統合の成功に依存し続けています。
生物的ソリューションは2026年から2031年にかけてCAGR 10.9%で成長すると予測されています。Koppert FranceとAmoébaは2024年12月にAXPERAというアメーバ溶解物バイオ殺菌剤に関する覚書に署名しました。この製品は2025年初頭にEUの規制評価を受けており、広範な菌類病原体を標的としています。統合プログラムは、生物的製品と残存する従来型ツールを組み合わせることができるため、このパイプラインから恩恵を受けます。互換性のある登録とラベルガイダンスは、特に病害の失敗が重大な運営上の影響をもたらす可能性があるゴルフグリーンにおいて、芝管理者の移行リスクを軽減できます。
製剤別:
液体濃縮剤が定着、水和剤と粒剤が進化液体濃縮剤は2025年の市場の55.6%を占め、2026年から2031年にかけてCAGR 10.3%で成長すると予測されています。この形態は精密散布機器と互換性があり、ファイン芝に均一なカバレッジを提供します。また、ラベルで許可されている場合、複数の有効成分を単一タンクで混合することができ、ゴルフ施設やプロスポーツグラウンドの統合プログラムに有用です。粒剤製品は緩効性栄養素と土壌施用殺虫剤において引き続き役割を果たしており、その散布機器はファイン芝表面よりも芝生やボウリンググリーンでより簡単に使用できます。
水和剤は一部のバイオコントロールおよびバイオ殺菌剤製品の専門的な形態として残っています。乾燥形態は棚での安定性のために活性微生物を保存するのに役立ちます。EUのマイクロプラスチック規制も粒剤カプセル化材料の見直しを促しています。EnvuはSignature XTRA Stressgard Liquidを発売しました。これはゴルフおよびファイン芝向けのホセチル-アルミニウム液体製剤です。この液体製剤は、既存のスプレーベースの芝管理プログラムにホセチル-アルミウムを組み込む代替手段を提供します。
用途別:
造園が市場シェアをリード、スポーツフィールドが最速成長を記録造園は2025年の用途別フランス芝保護市場シェアの40.1%を占めました。公共庭園、道路の路肩、および施設の敷地は、雑草管理、芝栄養、および病害防除に対する安定した需要基盤を提供しています。これらの用途は、公共空間における従来型製品の規制によって形成されています。請負業者は、外観と芝の状態を維持するための準拠プログラムを必要としています。大規模な既存基盤は、少数の高知名度会場への依存を制限し、プロの維持管理チャネルを通じた継続的な販売を支援します。
スポーツフィールドは2026年から2031年にかけてCAGR 9.3%で成長すると予測されています。オリンピック後およびラグビーワールドカップ後の投資により、連盟グレードの表面での維持管理要件が増加しています。ゴルフコースおよびプロフットボールとラグビーのスタジアムは、処理頻度と製品選択に影響する品質基準を持っています。プロスポーツグラウンドに対するロワ・ラベの規制は2025年1月に発効しました。バイオコントロールプログラムは、従来のスプレープログラムよりも1シーズン当たりの製品散布回数が多くなる場合があります。芝農場は、定着を助けるために菌根菌製品で処理された天然芝を供給することで改修サイクルを支援します。
エンドユーザー別:
住宅顧客が需要をリード、スポーツ施設オーナーが成長を牽引住宅顧客は2025年のエンドユーザー別市場シェアの41.2%を占めました。維持管理された芝生は、芝ケアおよび雑草防除製品に対する小売および協同組合チャネルの需要を引き続き支援しています。この顧客グループは、ロワ・ラベおよびソシエテ・オルティキュルチュール・エ・ガゾン(Société Horticulture et Gazon)の規制のもとで、より狭い範囲の承認済み製品にアクセスできます。プロ用製品はアマチュア小売棚から撤去されています。消費者は支出を全体的に削減するのではなく、より高価な代替品にシフトする可能性があります。商業的な景観請負業者も、フランスの公式バイオコントロールリストに掲載された製品への需要を生み出しています。
スポーツ施設オーナーは2026年から2031年にかけてCAGR 8.9%で成長すると予測されています。その需要は、表面品質要件、イベント後の投資、およびスポーツインフラ計画によって支援されています。フランスのスポーツ向け第一次国家気候変動適応計画は、16,000以上のアマチュアおよびプロスタジアムにわたる天然芝への熱、干ばつ、および病害のリスクを特定しています。地方自治体と学校は最も厳格な農薬制限と予算制約に直面しており、技術的およびコンプライアンス要件を管理できる請負業者へのアウトソーシングを促進する可能性があります。このシフトは、自治体の内部運営よりも専門的なサービスプロバイダーを支援します。

地理的分析
フランスは、広大なゴルフコース、フットボール施設、造園エリア、その他の管理された芝スペースを有する重要なヨーロッパの芝保護市場を代表しています。市場は、プロの芝管理者の間での生物的芝保護プログラムの採用増加によって支援されています。フランスの気候は、温暖で湿潤な大西洋岸地帯から、より乾燥した地中海南部および内陸大陸性気候まで多岐にわたり、単一の国内市場内で異なる病害、干ばつ、および製品使用要件を生み出しています。
イル=ド=フランスには、ゴルフ・ナショナル、ローラン・ギャロス、リーグ・アン(Ligue 1)およびトップ14ラグビー会場を含む高知名度の芝資産が集中しています。ゴルフ・ナショナルは2026年夏に改修を完了し、主要な競技面に低灌漑・耐病性品種を導入しました。新たに造成されたファイン芝は、成熟の最初の2年間に高い殺菌剤集約度を必要とします。ジロンド、ランド、ロワール=アトランティックを含む大西洋岸にも、リゾートおよび地方自治体のゴルフコースが高密度に存在します。これらのエリアの事業者は、持続可能性へのコミットメントと生物多様性要件を満たすために、バイオコントロールと精密灌漑に向けて移行しています。
南フランスは、熱ストレス、干ばつ、およびスポーツインフラのニーズが収束する中で、より強い需要エリアとして台頭しています。オクシタニーおよびプロヴァンス=アルプ=コート・ダジュールは2024年および2025年に病害と熱ストレスの圧力が増加し、高温に適した殺菌剤およびその他の芝保護製品への需要を支援しました。研究によると、フランスの流域全体で夏の河川流量が減少する可能性があり、ピレネー山麓と地中海流域で最も急激な減少が見込まれます。スポーツ向け国家気候変動適応計画は、気候に強靭な天然芝維持管理のための政策支援を提供しています。
競争環境
市場集中度
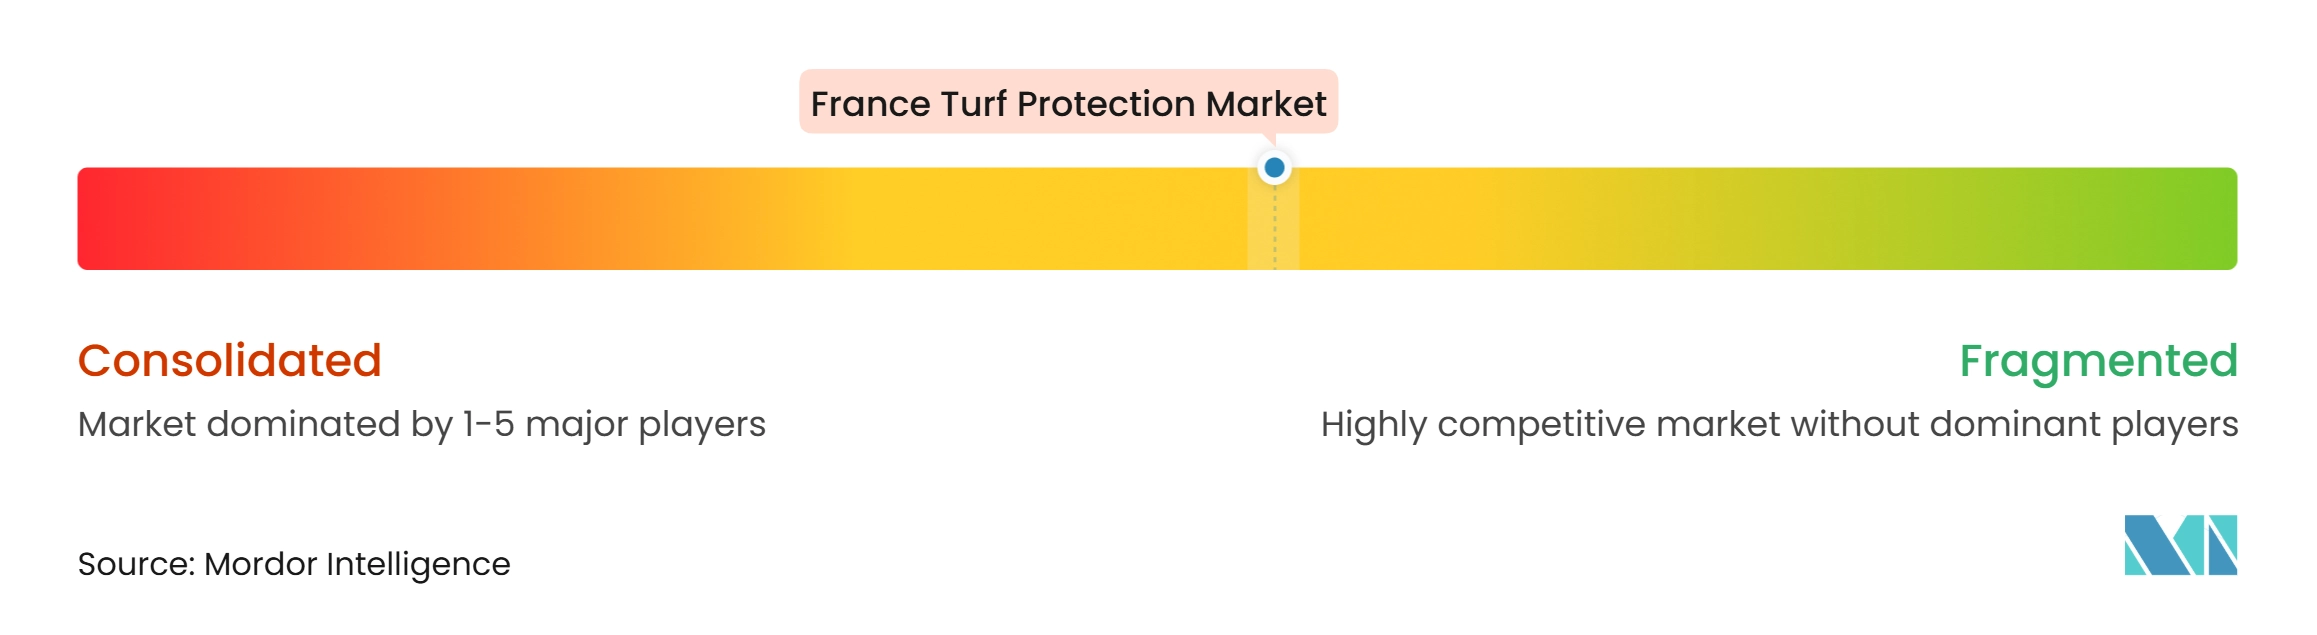
フランス芝保護市場は適度に分散しており、複数の多国籍企業および専門サプライヤーがプロの芝ユーザーにサービスを提供しています。Syngenta AGとEnvironmental Science FR SASは、広範な殺菌剤および除草剤ポートフォリオを通じて確立されたポジションを維持しています。BASF SEはMaxtima殺菌剤やAttaxor成長調整剤を含むフランス固有の承認済み製品を持っています。Corteva IncとNufarm Limitedも確立されたポジションを保持しています。Nufarm Limitedはフランスで承認されたGreen Turf 5除草剤の承認保有者です。市場には専門的な生物的サプライヤー、ディストリビューター、および地域の栄養企業も含まれています。
Koppert France、Lallemand Plant Care、およびその他の専門サプライヤーは、差別化された生物的および芝保護製品を通じて競争しています。ダラースポットと雪腐病を標的とするバイオラショナルソリューションに関するVivagroとEnvuの関係は、30以上のヨーロッパのフィールドトライアルによって支援されています。これらのコラボレーションは、大規模な芝保護プラットフォームが専門企業とのパートナーシップを通じて生物的製品の提供を拡大する方法を示しています。
耐性病原体向けの統合プログラムおよびコンプライアンス記録管理のためのデジタルツールに機会が残っています。Groupe NAUは、芝承認済み殺菌剤および除草剤の専門的なフランスのチャネルです。AmoébaのAXPERA技術は独自の作用機序を持ち、既存の殺菌剤クラスとの既知の交差耐性はありません。競争は、承認済み殺菌剤、除草剤、および殺虫剤ポートフォリオの幅広さ、ならびに生物的芝保護製品の開発によってますます形成されています。
フランス芝保護産業のリーダー企業
-
Syngenta AG
-
Environmental Science FR SAS (Envu)
-
BASF SE
-
Nufarm Limited
-
Corteva Inc
- 注:主要企業の掲載順は順位を示すものではありません。
フランス芝保護市場 このレポートでカバーされる企業
- Syngenta AG
- Environmental Science FR SAS (Envu)
- BASF SE
- Corteva Inc
- Nufarm Limited
- Koppert France
- UPL Limited
- Lallemand Plant Care
- Sumitomo Chemical Co., Ltd.
- Certis Belchim B.V.
- De Sangosse
- FMC Corporation
- Prograss Bio Ltd
- Groupe NAU
最近の産業開発事情 フランス芝保護市場
- 2026年7月:AmoébaとKoppertは、アメーバ溶解物を基盤とした生物的殺菌剤技術であるAXPERA技術の独占販売契約を、18のヨーロッパ諸国および米国において2031年6月まで延長しました。この契約は、アムステルダムで開催されたGreenTech EuropeでのAXPERAベース製品の商業ローンチに続くものです。
- 2025年12月:Envuはゴルフおよびファイン芝向けの液体ホセチル-アルミニウム製剤であるSignature XTRA Stressgard Liquidを発表しました。この殺菌剤は、葉面および根部のピシウム病害、藻類、およびミクロドキウムパッチを防除するように設計されています。
- 2025年9月:Envuは、ゴルフコースおよび芝ケア用途を対象とした殺虫剤-肥料複合製品への使用のために、肥料製造業者がDurentis殺虫剤を利用できるようにすることで、その用途オプションを拡大しました。この製剤は、肥料プログラムを通じた便利な散布を支援しながら害虫防除を提供することを目的としています。
フランス芝保護市場レポートの範囲
芝保護市場は、住宅、商業、およびスポーツ表面における天然芝の害虫、病害、およびストレスによる被害を予防、防除、および軽減するために使用される製品およびソリューションとして定義され、市場価値は米ドルでの販売時点で測定されます。
フランス芝保護市場は、製品タイプ別(殺菌剤、除草剤、殺虫剤)、処理タイプ別(化学的および生物的)、製剤別(粒剤、液体濃縮剤、水和剤)、用途別(造園、ゴルフコース、スポーツフィールド、芝農場)、エンドユーザー別(住宅顧客、商業的景観請負業者、スポーツ施設オーナー、地方自治体および学校)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 殺菌剤 |
| 除草剤 |
| 殺虫剤 |
| 化学的 |
| 生物的 |
| 粒剤 |
| 液体濃縮剤 |
| 水和剤 |
| 造園 |
| ゴルフコース |
| スポーツフィールド |
| 芝農場 |
| 住宅顧客 |
| 商業的景観請負業者 |
| スポーツ施設オナー |
| 地方自治体および学校 |
| 製品タイプ別 | 殺菌剤 |
| 除草剤 | |
| 殺虫剤 | |
| 処理タイプ別 | 化学的 |
| 生物的 | |
| 製剤別 | 粒剤 |
| 液体濃縮剤 | |
| 水和剤 | |
| 用途別 | 造園 |
| ゴルフコース | |
| スポーツフィールド | |
| 芝農場 | |
| エンドユーザー別 | 住宅顧客 |
| 商業的景観請負業者 | |
| スポーツ施設オナー | |
| 地方自治体および学校 |
レポートで回答される主要な質問
フランス芝保護市場の2031年までの成長予測は?
フランス芝保護市場は2031年までに246.54 ミリオン 米ドルに達し、2026年から2031年にかけてCAGR 5.20%で成長すると予測されています。
フランス芝保護市場で最大のシェアを占めた製品タイプは何ですか?
殺菌剤が最大のシェアを占め、2025年に36.8%を記録しました。これはゴルフおよびプロスポーツ表面における病害圧力によって支援されています。
フランスで生物的ソリューションが成長している理由は何ですか?
生物的ソリューションは2026年から2031年にかけてCAGR 10.9%で成長すると予測されており、農薬削減政策と従来型製品の代替品への需要増加によって支援されています。
気候はフランスの芝管理にどのような影響を与えますか?
熱、干ばつ、および病害リスクが、ストレス保護バイオスティミュラント、効率的な灌漑、および構造化された病害防除プログラムの使用を増加させています。