
Tamaño y Participación del Mercado de Protección de Césped en Francia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
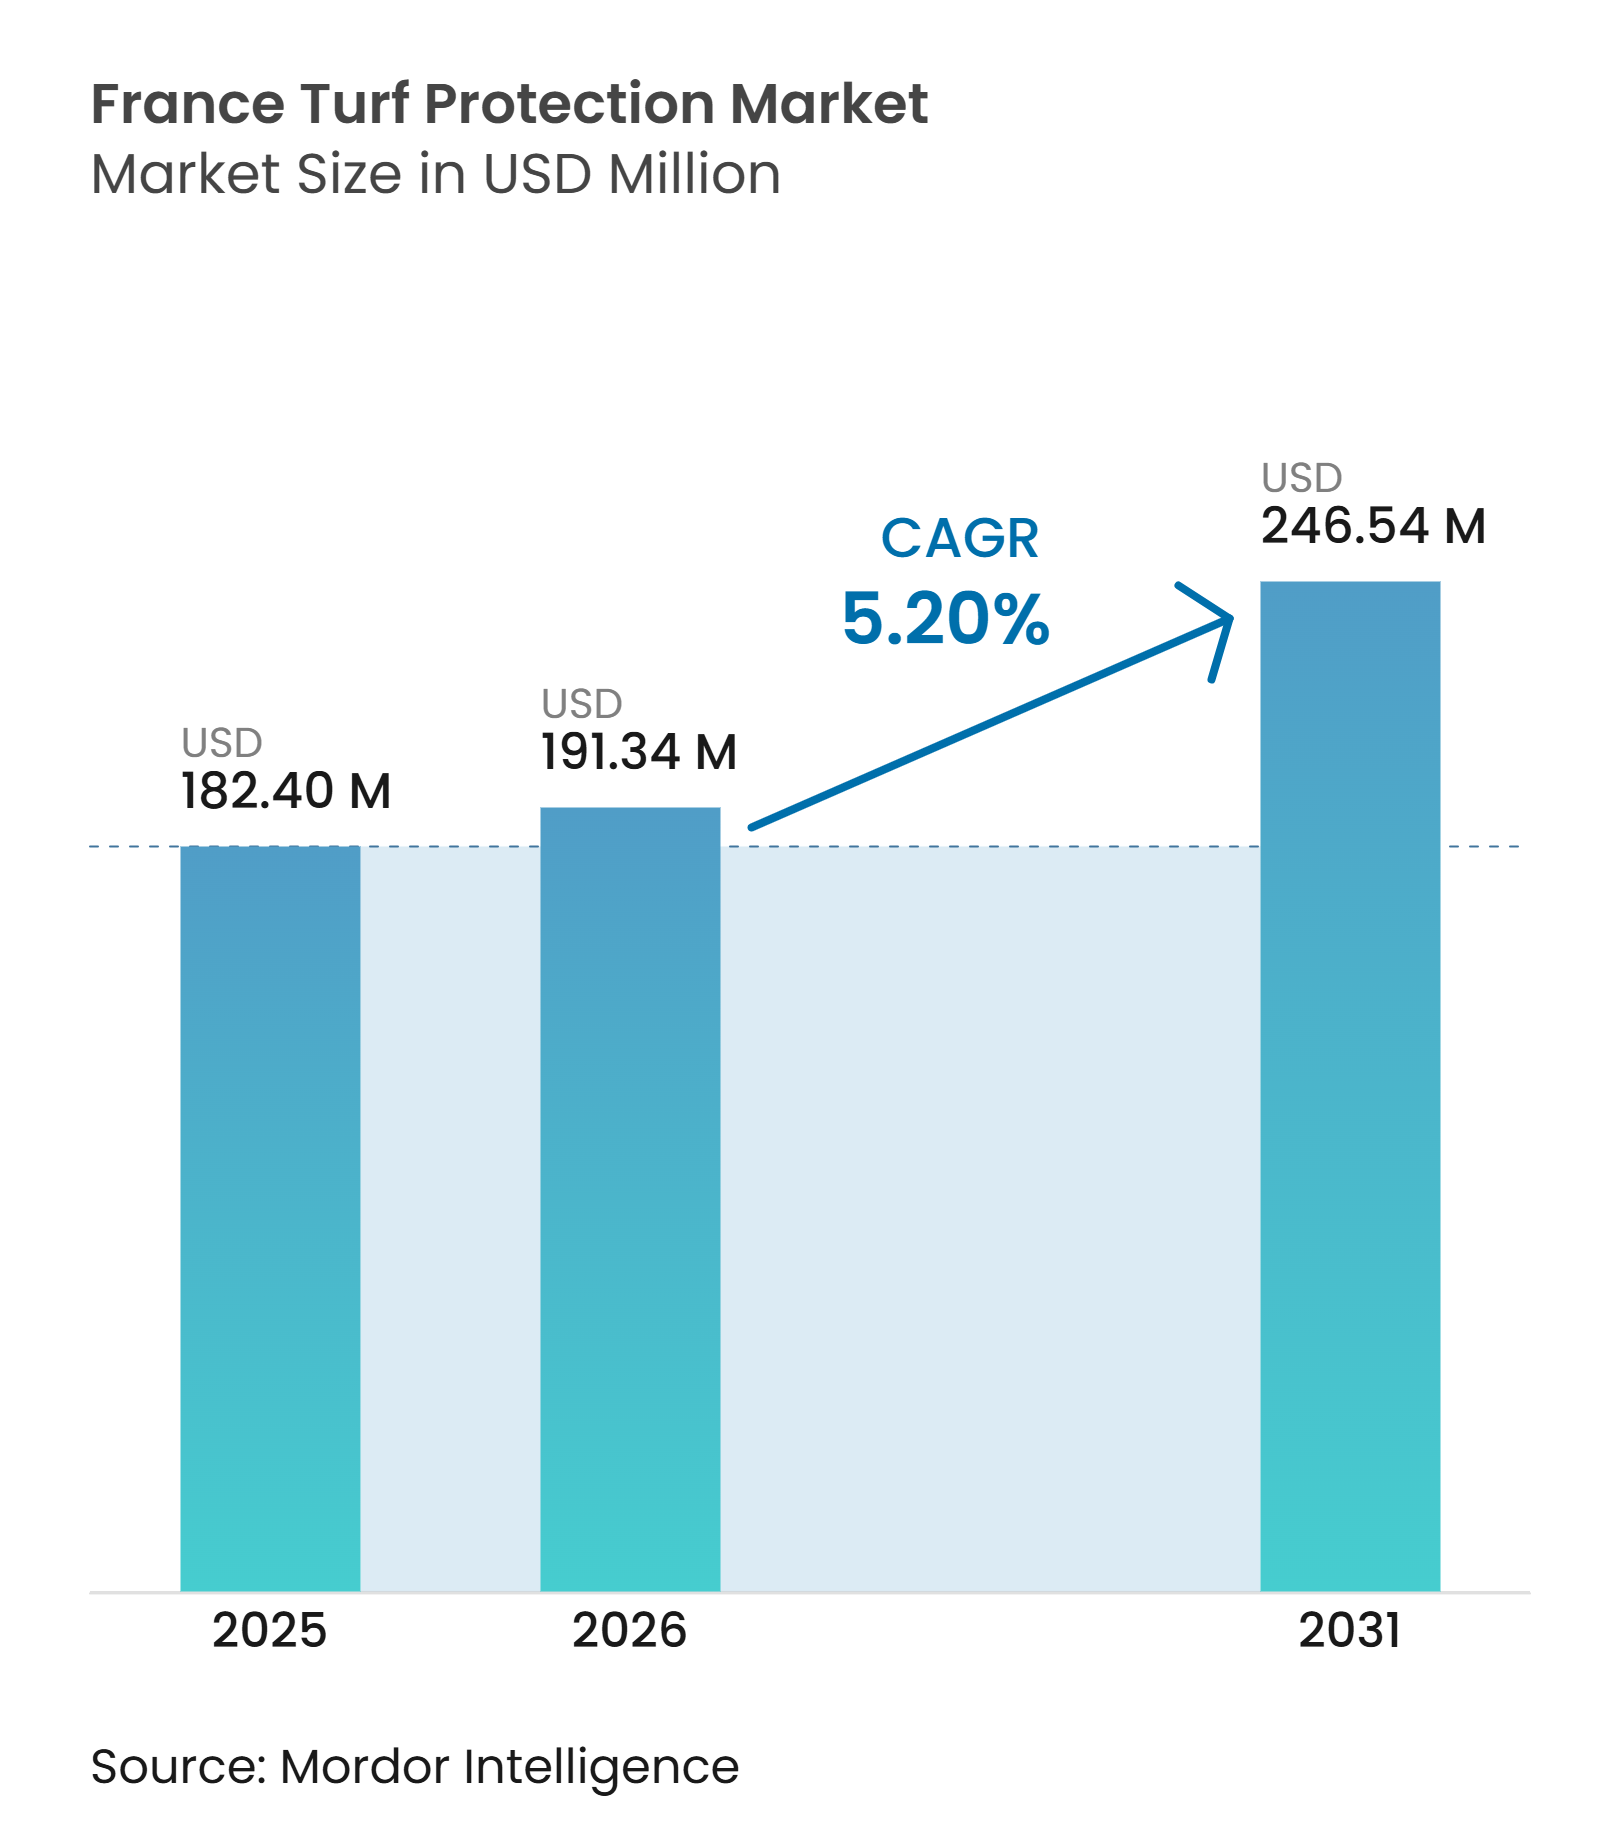
| Tamaño del mercado en el año base (2025) | 182.40 Millones de dólares |
| Tamaño del Mercado (2026) | 191.34 Millones de dólares |
| Tamaño del Mercado (2031) | 246.54 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.20 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Protección de Césped en Francia por Mordor Intelligence
El tamaño del mercado de protección de césped en Francia fue valorado en 182,40 millones de USD en 2025 y se estima que crecerá desde 191,34 millones de USD en 2026 hasta alcanzar los 246,54 millones de USD en 2031, a una CAGR del 5,20% durante el período de pronóstico (2026-2031). Francia ocupa una posición singular en Europa, ya que los productos químicos convencionales para césped enfrentan controles estrictos mientras que las alternativas biológicas se están adoptando de manera más amplia. El marco de la Loi Labbé y Écophyto 2030 han incrementado los requisitos de cumplimiento para los productos fitosanitarios y los terrenos deportivos desde enero de 2025[1]. Este entorno regulatorio respalda un mayor gasto por hectárea en productos biológicos y herramientas de aplicación de precisión. El calor, la sequía, la presión de enfermedades y la renovación de importantes instalaciones deportivas también están impulsando la demanda de programas de recuperación y gestión del estrés. Los proveedores están respondiendo ampliando sus carteras biológicas, mejorando las formulaciones líquidas y desarrollando programas adecuados para las prácticas reguladas de gestión del césped.
Conclusiones Clave del Informe
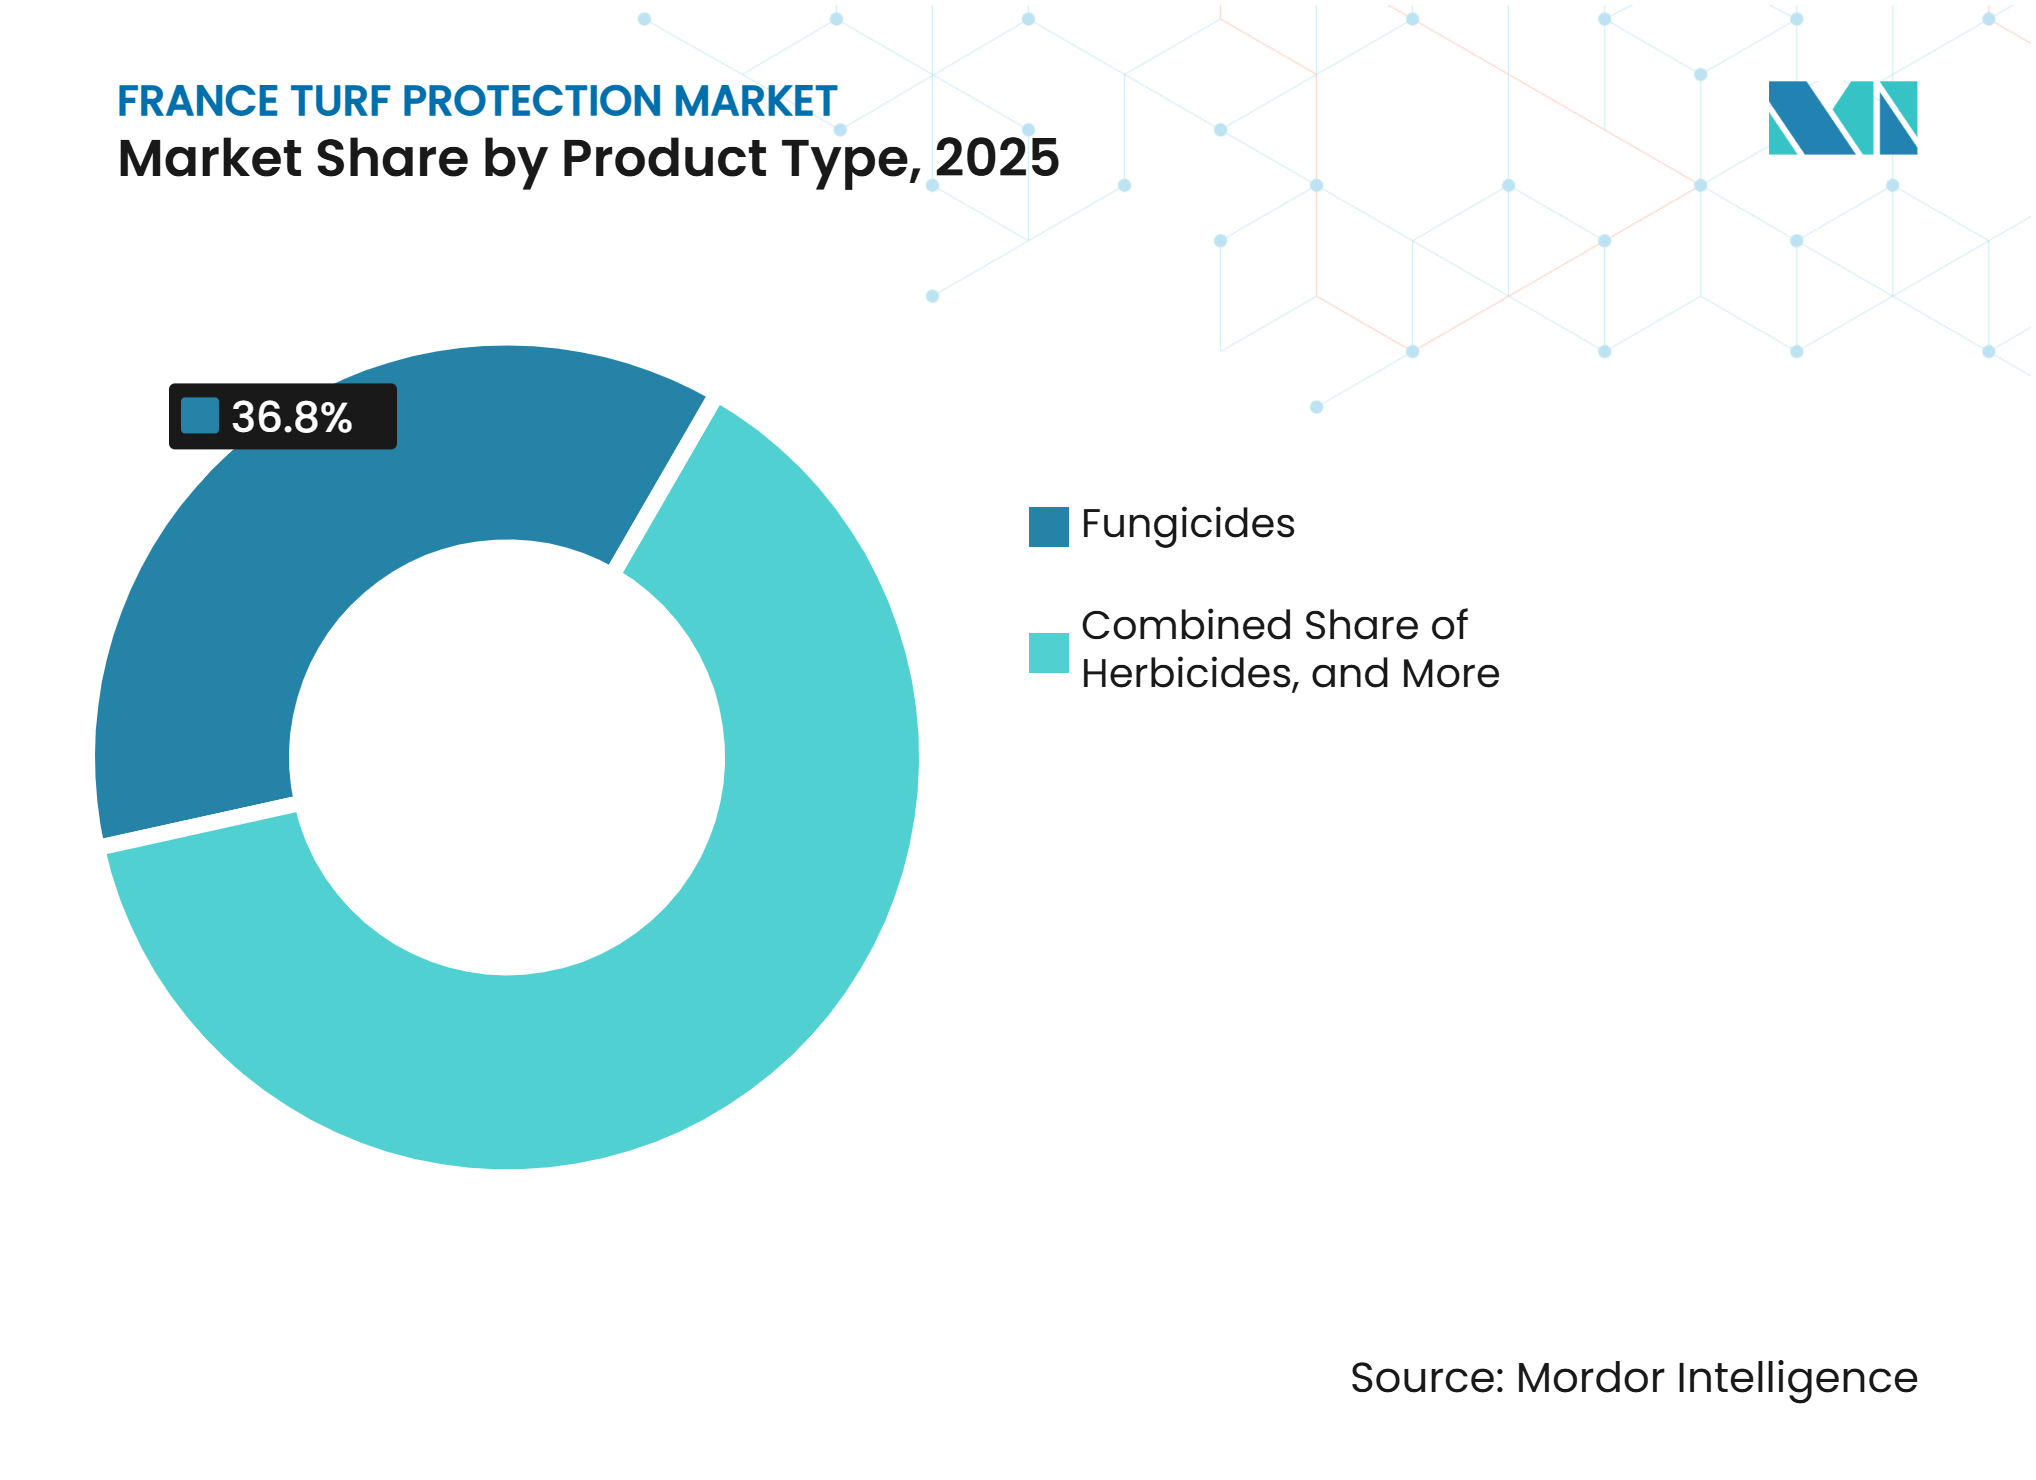
- Por tipo de producto, los fungicidas representaron el 36,8% de la participación del mercado de protección de césped en Francia en 2025, mientras que se prevé que los insecticidas crezcan a una CAGR del 8,90% de 2026 a 2031.
- Por modo de acción, el tratamiento químico representó el 68,5% del tamaño del mercado de protección de césped en Francia en 2025, mientras que se prevé que el biológico crezca a una CAGR del 10,9% de 2026 a 2031.
- Por formulación, el concentrado líquido representó el 55,6% del mercado en 2025 y se prevé que crezca a una CAGR del 10,3% de 2026 a 2031.
- Por aplicación, el paisajismo representó el 40,1% del mercado en 2025, mientras que se prevé que los campos deportivos crezcan a una CAGR del 9,3% de 2026 a 2031.
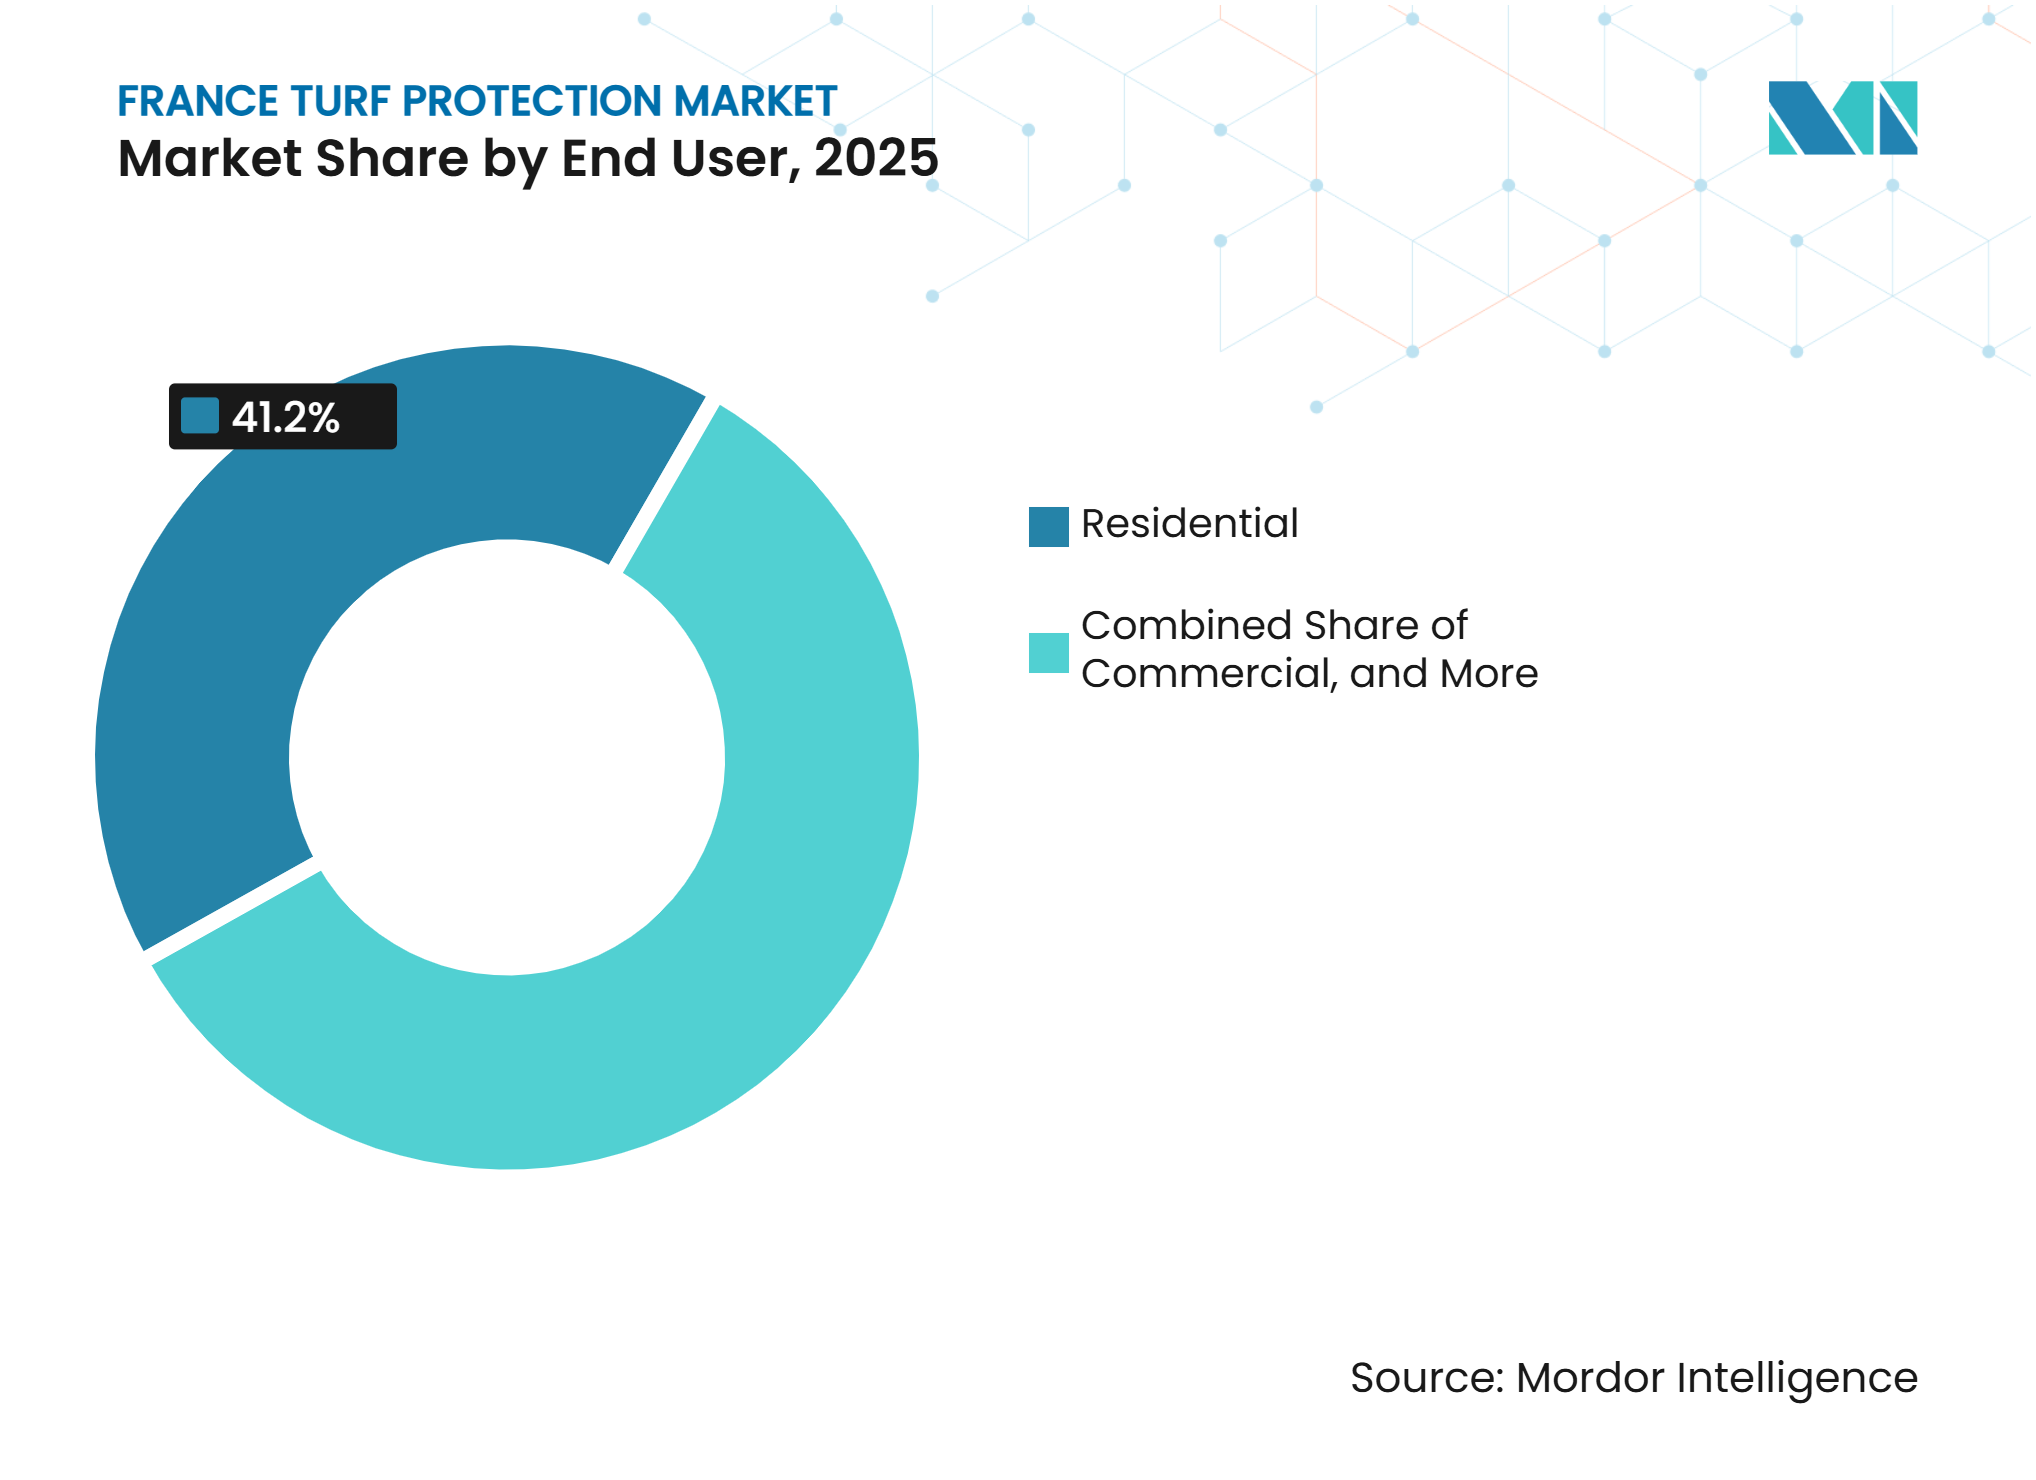
- Por usuario final, los clientes residenciales representaron el 41,2% del mercado en 2025, mientras que se prevé que los propietarios de instalaciones deportivas crezcan a una CAGR del 8,9% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Instalaciones de Golf, Fútbol, Rugby y Multideporte | +1.2% | Francia y la UE en general | Corto plazo (≤ 2 años) |
| Aumento de la Presión de Enfermedades del Césped y Resistencia | +0.8% | Francia y núcleo de la UE | Corto plazo (≤ 2 años) |
| Adopción de Protección Biológica del Césped bajo Política de Reducción de Pesticidas | +1.4% | Francia y la UE, con mayor peso regulatorio en Francia | Mediano plazo (2-4 años) |
| Aplicación Guiada por Sensores y Gestión del Césped Habilitada por Datos | +0.6% | Francia y el norte y oeste de Europa | Mediano plazo (2-4 años) |
| Aumento de la Presión de Plagas de Insectos en Céspedes Gestionados | +0.7% | Francia y el sur de Europa | Corto plazo (≤ 2 años) |
| Profesionalización del Mantenimiento Municipal y Comercial de Paisajes | +0.5% | Francia y la UE, con ganancias tempranas en Île-de-France, Provenza y Occitania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Instalaciones de Golf, Fútbol, Rugby y Multideporte
La infraestructura de golf y césped deportivo est experimentando un período de reinversión que respalda la demanda de programas de establecimiento, protección y recuperación. El campo Albatros del Golf National reabrió en 2026 tras un programa de reconstrucción de dos años. El proyecto resembró 20 hectáreas con variedades resistentes a enfermedades y de bajo consumo de riego[2]. El césped fino recién establecido en perfiles de arena modificados requiere cuidados intensivos durante sus primeras dos temporadas de crecimiento. La mancha del dólar, el Pythium y el Fusarium son riesgos clave durante este período de establecimiento. Los recintos de la Ligue 1 también deben mantener exigentes estándares de superficie bajo restricciones más estrictas de pesticidas para terrenos deportivos profesionales.
Los programas de inversión a largo plazo en campos de golf pueden incluir mejoras, prácticas sostenibles de gestión del césped y compromisos de biodiversidad. Estos proyectos amplían las necesidades operativas de los programas de gestión del césped establecido y recién sembrado, y crean requisitos recurrentes de fungicidas, apoyo al riego y nutrición vegetal. Los recintos deportivos también tienen menos flexibilidad para aplazar tratamientos porque las condiciones de juego afectan los calendarios de competición y la calidad del recinto. El mercado de protección de césped en Francia se beneficia cuando las renovaciones pasan de la fase de construcción a la fase de mantenimiento de múltiples temporadas. Los proveedores con productos adecuados para el césped recién sembrado pueden atender este período concentrado de demanda. Los trabajos en grandes campos de golf y estadios también fomentan prácticas similares entre los operadores municipales y comerciales.
Aumento de la Presión de Enfermedades del Césped y Resistencia
La presión de enfermedades es cada vez más difícil de gestionar a medida que cambian las condiciones climáticas y se reduce el rango de ingredientes activos aprobados. Las primaveras más cálidas y húmedas pueden aumentar la presión de infección, mientras que los veranos más calurosos pueden debilitar el césped y aumentar las necesidades de recuperación. La mancha del dólar, la mancha de Fusarium, el Pythium y la piriculariosis siguen siendo preocupaciones importantes en superficies de golf y deportes profesionales. El mercado de protección de césped en Francia depende, por tanto, de programas que protejan el césped tanto frente a enfermedades como frente al estrés climático. El riesgo de enfermedades puede ser especialmente perturbador en instalaciones que no pueden posponer encuentros ni cerrar temporalmente las áreas de juego, lo que anima a los gestores a planificar tratamientos preventivos, insumos de recuperación y monitoreo como un programa integrado.
La retirada del propiconazol de los mercados de la Unión Europea ha reducido la flexibilidad en las rotaciones de fungicidas. Los gestores de césped dependen ahora más de las químicas Inhibidoras de la Succinato Deshidrogenasa e Inhibidoras Externas de la Quinona. El uso repetido de un grupo más reducido de tratamientos puede aumentar la presión en la gestión de la resistencia. Las herramientas biológicas y los programas de rotación pueden ayudar a prolongar la utilidad de las opciones restantes, aunque pueden requerir más eventos de tratamiento que los programas convencionales que reemplazan. Este patrón mantiene un mayor gasto anual por hectárea en entornos complejos de gestión de enfermedades y aumenta la importancia de una orientación clara en las etiquetas y de secuencias de tratamiento probadas localmente. Los proveedores deben demostrar dónde encajan sus productos dentro de una rotación en lugar de promover un único insumo como solución completa.
Adopción de Protección Biológica del Césped bajo Política de Reducción de Pesticidas
El entorno político de Francia está apoyando la adopción de productos de biocontrol a medida que los gestores de césped buscan alternativas a ciertos productos fitosanitarios convencionales. Écophyto 2030 tiene como objetivo una reducción del 50% en el uso y los riesgos generales de los productos fitosanitarios para 2030 en comparación con el promedio de 2011-2013. Los gestores de terrenos deportivos están incluidos entre las partes interesadas cubiertas por la estrategia. Los productos incluidos en la lista oficial de biocontrol se benefician de disposiciones regulatorias diferentes a las aplicadas a los productos convencionales en espacios públicos. Este marco regulatorio puede apoyar la adopción de productos de biocontrol registrados en terrenos deportivos públicos y fomentar su integración en los programas de gestión del césped.
PARSADA (Plan d'action stratégique pour l'anticipation du potentiel retrait européen des substances actives et le développement de techniques alternatives pour la protection des cultures) comenzó a operar en 2024 con 146 millones de EUR en financiación para apoyar alternativas a las sustancias en riesgo de no renovación a nivel de la Unión Europea. El programa apoya el desarrollo de enfoques de sustitución y puede fomentar la inversión en alternativas a los productos fitosanitarios convencionales. Los requisitos nacionales franceses continúan dando forma a las decisiones de compra locales, mientras que la Loi Labbé sigue siendo una consideración regulatoria clave para la gestión del césped. Estas políticas pueden respaldar la demanda de soluciones de protección del césped que cumplan con los requisitos de registro y aplicación franceses. Los proveedores con evidencia de campo establecida y experiencia regulatoria pueden estar mejor posicionados para satisfacer los requisitos de los gestores profesionales de césped.
Aplicación Guiada por Sensores y Gestión del Césped Habilitada por Datos
La aplicación de precisión es cada vez más importante en los sitios de césped de alto valor en Francia. Los gestores de césped utilizan modelos de enfermedades vinculados al clima, sensores de humedad del suelo y monitoreo del flujo de savia para seleccionar las ventanas de aplicación. Estas herramientas ayudan a los gestores a aplicar fungicidas cuando las condiciones del césped justifican el tratamiento, reduciendo las aplicaciones innecesarias y protegiendo el rendimiento del producto. Este enfoque favorece los productos cuyos resultados mejoran cuando el momento de aplicación se gestiona de cerca. El mercado de protección de césped en Francia está, por tanto, yendo más allá del simple suministro de productos en los recintos de élite.
El sistema de riego subterráneo Aquaflow en el centro nacional de la Federación Francesa de Rugby en Marcoussis ilustra este modelo operativo. El sistema suministra agua por capilaridad desde una capa freática artificial con una capacidad de 1.500 metros cúbicos. Se espera que ahorre entre el 60% y el 100% del agua mientras apoya la salud del césped sin insumos fitosanitarios convencionales. Los proveedores que ofrecen asesoramiento digital pueden adquirir un papel más sólido en las decisiones de gestión del sitio. Las aprobaciones de gestión integrada de plagas también pueden fortalecer el posicionamiento del producto. Los distribuidores transaccionales pueden encontrar más difícil igualar este modelo basado en servicios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retirada y Restricción de Ingredientes Activos Convencionales | -1.0% | Francia y la UE, con mayor peso regulatorio en Francia | Corto plazo (≤ 2 años) |
| Altos Costos de Registro, Administración y Ensayos de Campo | -0.6% | Francia y la UE | Mediano plazo (2-4 años) |
| Gestión de la Resistencia y Reducción de la Eficacia de la Química Repetida | -0.7% | Francia y núcleo de la UE | Mediano plazo (2-4 años) |
| Sustitución por Césped Artificial en Determinadas Aplicaciones Deportivas y de Uso Público | -0.4% | Francia y la UE, concentrado en aplicaciones municipales y deportivas amateur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retirada y Restricción de Ingredientes Activos Convencionales
La retirada de ingredientes activos aprobados está reduciendo el conjunto de herramientas de fungicidas y herbicidas disponibles para los gestores de césped franceses. El Reglamento de Ejecución de la Comisión (UE) 2024/2777 formalizó la no renovación por parte de la Unión Europea del tritosulfurón el 31 de octubre de 2024. Los estados miembros debían retirar las autorizaciones de productos antes de mayo de 2025, con períodos de agotamiento de existencias que finalizaban en noviembre de 2025. Este proceso puede dejar vacíos en las carteras de programas de control de malezas y enfermedades. Cuando se elimina un ingrediente activo de la cartera, los gestores pueden verse obligados a adoptar rotaciones menos adecuadas, lo que puede afectar el rendimiento del producto y la planificación en sitios de césped de alta intensidad.
El desafío comercial es mayor para los productos con usos exclusivos en césped. La ANSES (Agencia Nacional de Seguridad Sanitaria de la Alimentación, el Medio Ambiente y el Trabajo) aplica los mismos estándares de seguridad que los aplicados a usos agrícolas más amplios, pero la base de ingresos potencial para un registro de césped es menor. Esto puede desalentar a los fabricantes de presentar solicitudes de renovación proactivas. La perspectiva de nuevas no renovaciones también crea incertidumbre para los distribuidores que mantienen existencias. El Reglamento (CE) n.º 1107/2009 de la Unión Europea continúa rigiendo estos ciclos de autorización y revisión. El mercado de protección de césped en Francia enfrenta una necesidad continua de alternativas registradas para abordar estas brechas prácticas.
Altos Costos de Registro, Administración y Ensayos de Campo
Los requisitos de registro, administración y ensayos de campo pueden ralentizar la introducción de productos para césped en Francia. Los fabricantes deben demostrar seguridad, cumplimiento normativo y rendimiento antes de que un producto pueda ponerse a disposición de los usuarios regulados. Estos costos son difíciles de distribuir entre una base de clientes de césped relativamente concentrada. Las empresas también deben mantener evidencia local que refleje las condiciones de enfermedades, clima y aplicación en Francia. Esta carga es particularmente significativa para los productos biológicos que buscan un lugar en los programas establecidos de control de enfermedades, y los proveedores más pequeños pueden encontrar más difícil financiar el trabajo de registro y ensayos requerido.
Estos costos pueden afectar el acceso competitivo incluso cuando crece la demanda de soluciones alternativas de protección del césped. Los proveedores sin redes de ensayos establecidas o capacidades regulatorias pueden enfrentar plazos de desarrollo más largos y mayores costos para generar la evidencia requerida para la aprobación del producto. La naturaleza relativamente especializada del mercado del césped puede limitar aún más el incentivo comercial para invertir en programas separados de registro y ensayos de campo. Esto crea una barrera para los nuevos proveedores que ingresan al mercado de protección de césped en Francia y puede ralentizar la sustitución de productos afectados por restricciones regulatorias o retiradas. Si bien estos requisitos respaldan los estándares de seguridad y rendimiento de los productos, pueden limitar la velocidad a la que se introducen nuevos productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Fungicidas Anclan la Demanda mientras los Insecticidas EscalanLos fungicidas representaron el 36,8% de la participación del mercado de protección de césped en Francia por tipo de producto en 2025. Su posición dominante refleja la presión persistente de la mancha del dólar, el Fusarium, el Pythium y la piriculariosis en superficies profesionales y de golf. Las condiciones suaves y húmedas en gran parte del norte y oeste de Francia mantienen la presión de infección fúngica desde el otoño hasta la primavera. Los herbicidas abordan los requisitos de gestión de malezas, incluidas el poa anual y las malezas de hoja ancha, mientras que los insecticidas se utilizan para controlar plagas como las tipúlidas y los escarabajos en las áreas de césped.
Se prevé que los insecticidas crezcan a una CAGR del 8,90% de 2026 a 2031, impulsados por la creciente demanda de control eficaz de plagas de insectos que dañan el césped, particularmente en campos de golf, campos deportivos y otras superficies gestionadas de forma intensiva. Las tipúlidas, los escarabajos y otras plagas que habitan en el suelo pueden degradar la calidad del césped y aumentar los requisitos de mantenimiento, lo que respalda el uso de insecticidas en programas integrados de gestión del césped. Se espera que la expansión de las áreas de césped gestionadas profesionalmente y un mayor énfasis en el mantenimiento de superficies y calidades de juego consistentes respalden aún más la demanda de insecticidas en Francia durante el período de pronóstico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Tratamiento:
El Tratamiento Químico Sigue Siendo Dominante, el Biológico Avanza Más RápidoEl tratamiento químico representó el 68,5% de la participación del mercado por modo de acción en 2025. Su posición actual refleja la necesidad de un control fiable de enfermedades durante los períodos críticos de crecimiento, particularmente en sitios de alto valor. Su papel a largo plazo se está reduciendo en las aplicaciones en espacios públicos donde la química convencional está restringida. Las soluciones integradas están ganando uso entre los gestores profesionales que incorporan insumos biológicos y convencionales en rotaciones estructuradas. Estos programas pueden preservar la fiabilidad del tratamiento químico al tiempo que cumplen los requisitos de biocontrol. El mercado de protección de césped en Francia sigue dependiendo de una integración exitosa en lugar de una transición directa de lo químico a lo biológico.
Se prevé que las soluciones biológicas crezcan a una CAGR del 10,9% de 2026 a 2031. Koppert France y Amoéba firmaron un Memorando de Entendimiento en diciembre de 2024 para AXPERA, un biofungicida a base de lisado de ameba. El producto estaba bajo evaluación regulatoria europea a principios de 2025 y apunta a una amplia gama de patógenos fúngicos. Los programas integrados se benefician de esta cartera en desarrollo, ya que pueden combinar productos biológicos con herramientas convencionales retenidas. El registro compatible y la orientación en las etiquetas pueden reducir el riesgo de transición para los gestores de césped, particularmente en los greens de golf, donde el fallo en el control de enfermedades puede tener consecuencias operativas significativas.
Por Formulación:
Concentrado Líquido Consolidado, Polvo Mojable y Granular en EvoluciónLos concentrados líquidos representaron el 55,6% del mercado en 2025 y se prevé que crezcan a una CAGR del 10,3% de 2026 a 2031. Este formato es compatible con equipos de pulverización de precisión y proporciona una cobertura uniforme en el césped fino. También permite mezclar múltiples ingredientes activos en un solo tanque, donde lo permiten las etiquetas, lo que es útil para programas integrados en instalaciones de golf y terrenos deportivos profesionales. Los productos granulares continúan desempeñando un papel en la nutrición de liberación lenta y los insecticidas aplicados al suelo, y su equipo de aplicación puede ser más sencillo en céspedes y canchas de bochas que en superficies de césped fino.
Los polvos mojables siguen siendo un formato especializado para algunos productos de biocontrol y biofungicidas. Los formatos secos pueden ayudar a preservar los organismos activos para la estabilidad en almacén. Las regulaciones de la Unión Europea sobre microplásticos también están impulsando una revisión de los materiales de encapsulación granular. Envu introdujo Signature XTRA Stressgard Liquid, una formulación líquida de fosetil-aluminio para golf y césped fino. La formulación líquida ofrece una forma alternativa de incorporar el fosetil-aluminio en los programas existentes de gestión del césped basados en pulverización.
Por Aplicación:
El Paisajismo Lidera la Participación del Mercado, mientras los Campos Deportivos Registran el Crecimiento Más RápidoEl paisajismo representó el 40,1% de la participación del mercado de protección de césped en Francia por aplicación en 2025. Los jardines públicos, los márgenes de carreteras y los terrenos institucionales proporcionan una base estable de demanda para la gestión de malezas, la nutrición del césped y el control de enfermedades. Estas aplicaciones están condicionadas por las restricciones sobre productos convencionales en espacios públicos. Los contratistas necesitan programas conformes que mantengan la apariencia y el estado del césped. La amplia base instalada limita la dependencia de un pequeño número de recintos de alto perfil y respalda las ventas recurrentes a través de canales de mantenimiento profesional.
Se prevé que los campos deportivos crezcan a una CAGR del 9,3% de 2026 a 2031. La inversión posterior a los Juegos Olímpicos y a la Copa del Mundo de Rugby ha aumentado los requisitos de mantenimiento en superficies de nivel federativo. Los campos de golf y los estadios de fútbol y rugby profesionales tienen estándares de calidad que afectan la frecuencia de tratamiento y la selección de productos. Las restricciones de la Loi Labbé en terrenos deportivos profesionales entraron en vigor en enero de 2025. Los programas de biocontrol pueden implicar más aplicaciones de productos por temporada que los programas de pulverización convencionales. Las granjas de césped también apoyan los ciclos de renovación suministrando césped natural tratado con productos micorrícicos para facilitar el establecimiento.
Por Usuario Final:
Los Clientes Residenciales Lideran la Demanda mientras los Propietarios de Instalaciones Deportivas Impulsan el CrecimientoLos clientes residenciales representaron el 41,2% de la participación del mercado por usuario final en 2025. Los céspedes mantenidos continúan respaldando la demanda en los canales minoristas y cooperativos de productos para el cuidado del césped y el control de malezas. Este grupo de clientes tiene acceso a una gama más reducida de productos aprobados bajo las restricciones de la Loi Labbé y la Société Horticulture et Gazon. Los productos de uso profesional están siendo retirados de los estantes minoristas para aficionados. Los consumidores pueden, por tanto, orientarse hacia alternativas de mayor precio en lugar de reducir el gasto en general. Los contratistas comerciales de paisajismo también generan demanda de productos incluidos en la lista oficial francesa de biocontrol.
Se prevé que los propietarios de instalaciones deportivas crezcan a una CAGR del 8,9% de 2026 a 2031. Su demanda está respaldada por los requisitos de calidad de las superficies, la inversión posterior a eventos y la planificación de infraestructuras deportivas. El Primer Plan Nacional de Adaptación al Cambio Climático para el Deporte de Francia identifica riesgos de calor, sequía y enfermedades para el césped natural en más de 16.000 estadios amateur y profesionales. Los municipios y las escuelas enfrentan los límites más estrictos de pesticidas y restricciones presupuestarias, lo que puede fomentar la externalización a contratistas capaces de gestionar los requisitos técnicos y de cumplimiento normativo. Este cambio favorece a los proveedores de servicios especializados frente a las operaciones municipales internas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Francia representa un mercado de protección de césped europeo significativo, con extensos campos de golf, instalaciones de fútbol, áreas de paisajismo y otros espacios de césped gestionado. El mercado está respaldado por la creciente adopción de programas biológicos de protección del césped entre los gestores profesionales. El clima de Francia va desde la zona atlántica suave y húmeda hasta el sur mediterráneo más seco y el interior continental, lo que crea diferentes requisitos de enfermedades, sequía y uso de productos dentro de un único mercado nacional.
Île-de-France cuenta con un grupo concentrado de activos de césped de alto perfil, incluidos el Golf National, Roland Garros y los recintos de la Ligue 1 y el Top 14 de rugby. El Golf National completó su renovación en el verano de 2026, introduciendo variedades de bajo consumo de riego y resistentes a enfermedades en las principales superficies de juego. El césped fino recién establecido requiere una alta intensidad de fungicidas durante los primeros dos años de maduración. La costa atlántica, incluidas Gironda, Landas y Loira Atlántico, también tiene una alta densidad de campos de golf de resort y municipales. Los operadores en estas áreas están avanzando hacia el biocontrol y el riego de precisión para cumplir con los compromisos de sostenibilidad y los requisitos de biodiversidad.
El sur de Francia está emergiendo como una zona de demanda más fuerte a medida que convergen el estrés por calor, la sequía y las necesidades de infraestructura deportiva. Occitania y Provenza-Alpes-Costa Azul experimentaron una mayor presión de enfermedades y estrés por calor en 2024 y 2025, lo que respalda la demanda de fungicidas y otros productos de protección del césped adecuados para temperaturas más altas. Las investigaciones indican que los caudales fluviales estivales podrían disminuir en las cuencas fluviales francesas, con las reducciones más pronunciadas en las estribaciones pirenaicas y las cuencas mediterráneas. El Plan Nacional de Adaptación al Cambio Climático para el Deporte proporciona apoyo político para el mantenimiento del césped natural resiliente al clima.
Panorama Competitivo
Concentración del Mercado
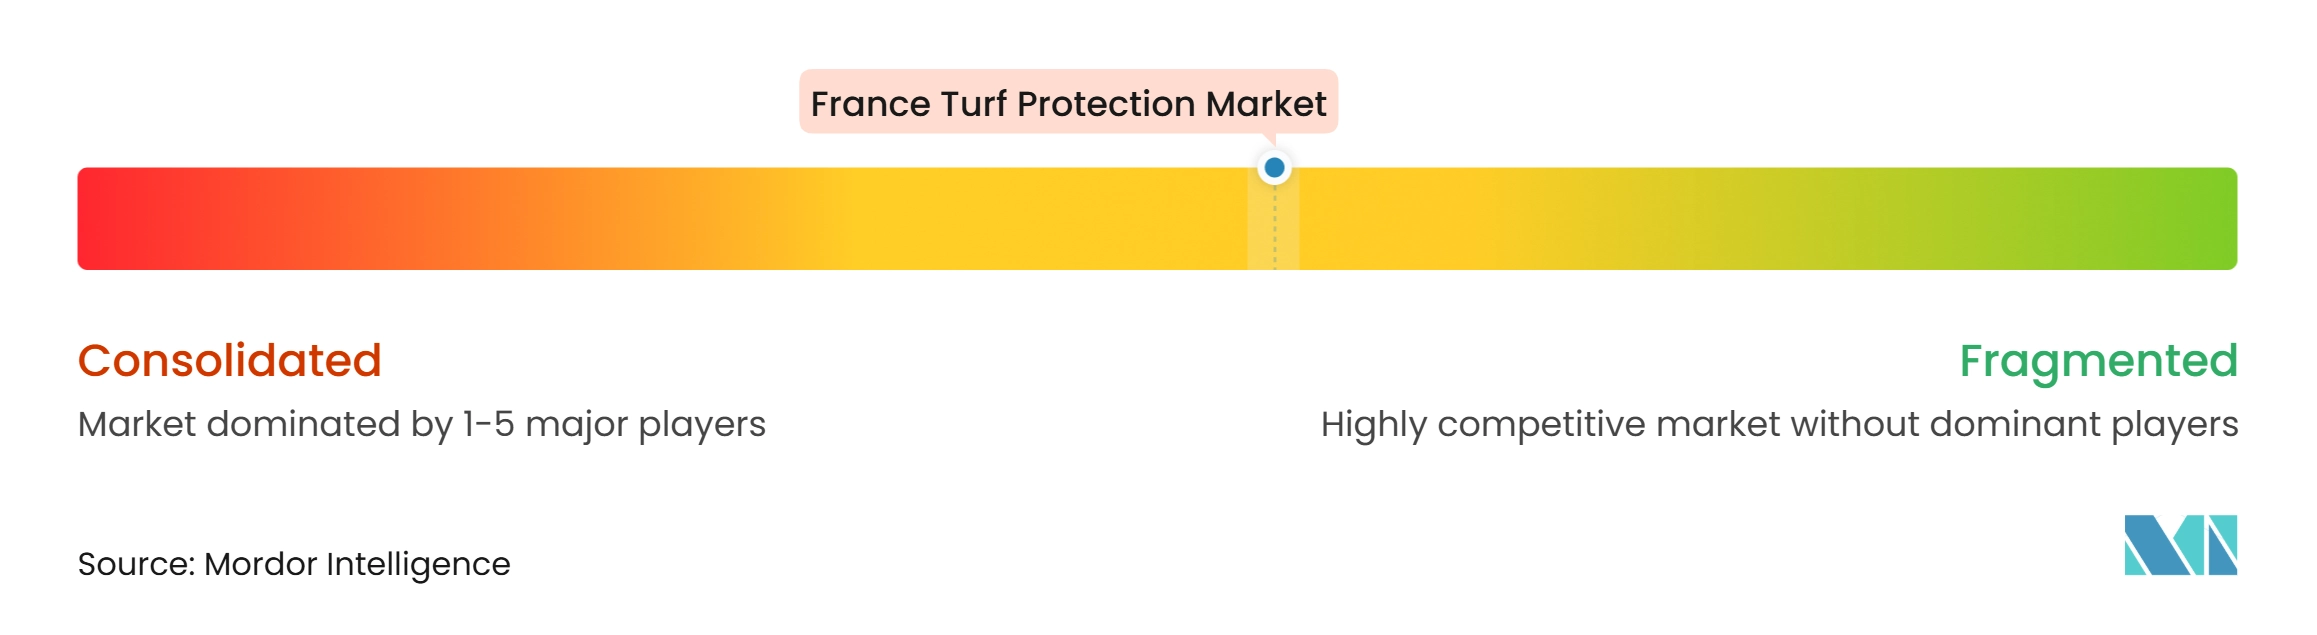
El mercado de protección de césped en Francia está moderadamente fragmentado, con varios proveedores multinacionales y especializados que atienden a usuarios profesionales de césped. Syngenta AG y Environmental Science FR SAS mantienen posiciones establecidas a través de amplias carteras de fungicidas y herbicidas. BASF SE tiene productos autorizados específicamente para Francia, incluido el fungicida Maxtima y el regulador de crecimiento Attraxor. Corteva Inc y Nufarm Limited también tienen posiciones establecidas. Nufarm Limited es el titular de la autorización del herbicida Green Turf 5 aprobado en Francia. El mercado también incluye proveedores biológicos especializados, distribuidores y empresas regionales de nutrición.
Koppert France, Lallemand Plant Care y otros proveedores especializados compiten a través de productos biológicos diferenciados y de protección del césped. La relación entre Vivagro y Envu para una solución bioracional dirigida a la mancha del dólar y el moho de la nieve está respaldada por más de 30 ensayos de campo europeos. Estas colaboraciones demuestran cómo las plataformas más grandes de protección del césped pueden ampliar sus ofertas de productos biológicos a través de asociaciones con empresas especializadas.
Siguen existiendo oportunidades en programas integrados para patógenos resistentes y en herramientas digitales para el mantenimiento de registros de cumplimiento normativo. Groupe NAU es un canal francés especializado en fungicidas y herbicidas autorizados para césped. La tecnología AXPERA de Amoéba tiene un modo de acción distinto y no presenta resistencia cruzada conocida con las clases de fungicidas existentes. La competencia está siendo moldeada cada vez más por la amplitud de las carteras autorizadas de fungicidas, herbicidas e insecticidas, así como por el desarrollo de productos biológicos de protección del césped.
Líderes de la Industria de Protección de Césped en Francia
-
Syngenta AG
-
Environmental Science FR SAS (Envu)
-
BASF SE
-
Nufarm Limited
-
Corteva Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Protección de Césped en Francia Empresas cubiertas en este informe
- Syngenta AG
- Environmental Science FR SAS (Envu)
- BASF SE
- Corteva Inc
- Nufarm Limited
- Koppert France
- UPL Limited
- Lallemand Plant Care
- Sumitomo Chemical Co., Ltd.
- Certis Belchim B.V.
- De Sangosse
- FMC Corporation
- Prograss Bio Ltd
- Groupe NAU
Desarrollos recientes de la industria en Mercado de Protección de Césped en Francia
- Julio de 2026: Amoéba y Koppert ampliaron su acuerdo de distribución exclusiva para la tecnología AXPERA, una tecnología de fungicida biológico basada en lisado de ameba, hasta junio de 2031 en 18 países europeos y los Estados Unidos. El acuerdo sigue al lanzamiento comercial de los productos basados en AXPERA en GreenTech Europe en Ámsterdam.
- Diciembre de 2025: Envu presentó Signature XTRA Stressgard Liquid, una formulación líquida de fosetil-aluminio para golf y césped fino. El fungicida está diseñado para controlar las enfermedades foliares y radiculares causadas por Pythium, las algas y la mancha de Microdochium.
- Septiembre de 2025: Envu amplió las opciones de aplicación del insecticida Durentis poniéndolo a disposición de los formuladores de fertilizantes para su uso en productos combinados de insecticida-fertilizante dirigidos a aplicaciones en campos de golf y cuidado del césped. La formulación está destinada a proporcionar control de plagas de insectos al tiempo que facilita una aplicación conveniente a través de programas de fertilización.
Alcance del Informe del Mercado de Protección de Césped en Francia
El mercado de protección del césped se define como los productos y soluciones utilizados para prevenir, controlar y reducir los daños causados por plagas, enfermedades y estrés en el césped natural en superficies residenciales, comerciales y deportivas, con el valor del mercado medido en el punto de venta en USD.
El Mercado de Protección de Césped en Francia está Segmentado por Tipo de Producto (Fungicidas, Herbicidas e Insecticidas), por Tipo de Tratamiento (Químico y Biológico), por Formulación (Granular, Concentrado Líquido y Polvo Mojable), por Aplicación (Paisajismo, Campos de Golf, Campos Deportivos y Granjas de Césped), y por Usuario Final (Clientes Residenciales, Contratistas Comerciales de Paisajismo, Propietarios de Instalaciones Deportivas, y Municipios y Escuelas). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Fungicidas |
| Herbicidas |
| Insecticidas |
| Químico |
| Biológico |
| Granular |
| Concentrado Líquido |
| Polvo Mojable |
| Paisajismo |
| Campos de Golf |
| Campos Deportivos |
| Granjas de Césped |
| Clientes Residenciales |
| Contratistas Comerciales de Paisajismo |
| Propietarios de Instalaciones Deportivas |
| Municipios y Escuelas |
| Por Tipo de Producto | Fungicidas |
| Herbicidas | |
| Insecticidas | |
| Por Tipo de Tratamiento | Químico |
| Biológico | |
| Por Formulación | Granular |
| Concentrado Líquido | |
| Polvo Mojable | |
| Por Aplicación | Paisajismo |
| Campos de Golf | |
| Campos Deportivos | |
| Granjas de Césped | |
| Por Usuario Final | Clientes Residenciales |
| Contratistas Comerciales de Paisajismo | |
| Propietarios de Instalaciones Deportivas | |
| Municipios y Escuelas |
Preguntas Clave Respondidas en el Informe
¿Cuál es el crecimiento previsto del mercado de protección de césped en Francia hasta 2031?
Se prevé que el mercado de protección de césped en Francia alcance los 246,54 millones de USD en 2031, creciendo a una CAGR del 5,20% de 2026 a 2031.
¿Qué tipo de producto representó la mayor participación del mercado de protección de césped en Francia?
Los fungicidas representaron la mayor participación, con un 36,8% en 2025, respaldados por la presión de enfermedades en superficies de golf y deportes profesionales.
¿Por qué están creciendo las soluciones biológicas en Francia?
Se prevé que las soluciones biológicas crezcan a una CAGR del 10,9% de 2026 a 2031, respaldadas por las políticas de reducción de pesticidas y la creciente demanda de alternativas a los productos convencionales.
¿Cómo afecta el clima a la gestión del césped en Francia?
El calor, la sequía y los riesgos de enfermedades están aumentando el uso de bioestimulantes de protección contra el estrés, el riego eficiente y los programas estructurados de control de enfermedades.