
Taille et part du marché de la protection des gazons en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
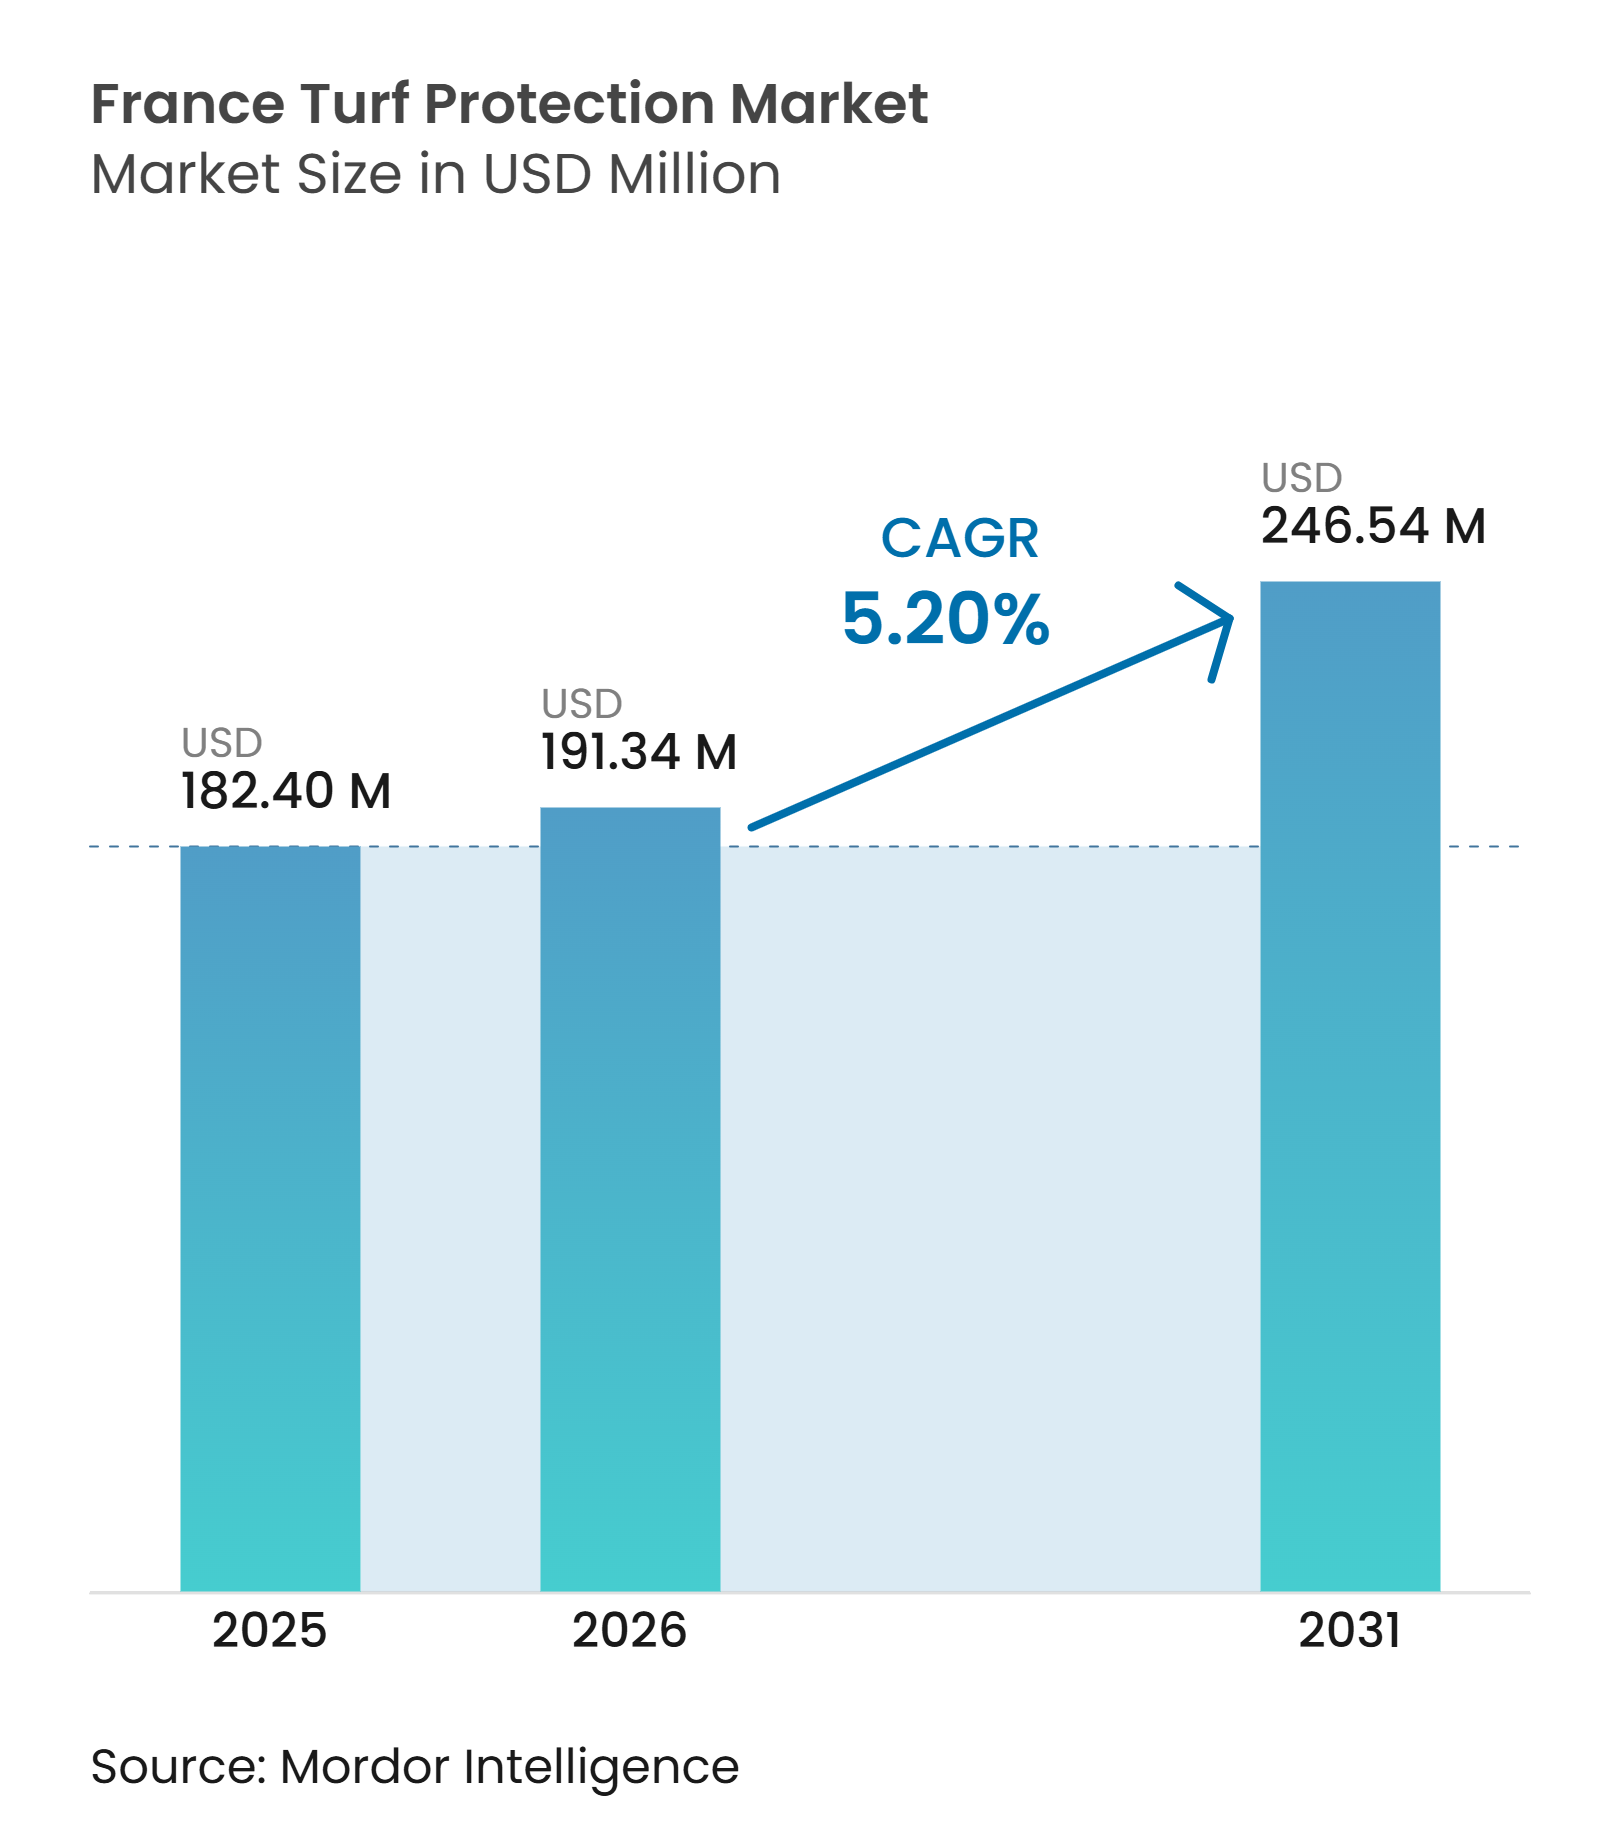
| Taille du marché de l'année de base (2025) | 182.40 Millions de dollars américains |
| Taille du Marché (2026) | 191.34 Millions de dollars américains |
| Taille du Marché (2031) | 246.54 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.20 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection des gazons en France par Mordor Intelligence
La taille du marché de la protection des gazons en France était évaluée à 182,40 millions USD en 2025 et devrait croître de 191,34 millions USD en 2026 pour atteindre 246,54 millions USD d'ici 2031, à un CAGR de 5,20 % durant la période de prévision (2026-2031). La France occupe une position distincte en Europe, car les produits chimiques conventionnels pour gazons font l'objet de contrôles stricts tandis que les alternatives biologiques sont adoptées plus largement. Le cadre de la Loi Labbé et Écophyto 2030 ont renforcé les exigences de conformité pour les produits phytosanitaires et les terrains de sport depuis janvier 2025[1]. Cet environnement réglementaire soutient des dépenses plus élevées par hectare pour les produits biologiques et les outils d'application de précision. La chaleur, la sécheresse, la pression des maladies et le renouvellement des grandes enceintes sportives stimulent également la demande de programmes de récupération et de gestion du stress. Les fournisseurs répondent en élargissant leurs portefeuilles biologiques, en améliorant les formulations liquides et en développant des programmes adaptés aux pratiques réglementées de gestion des gazons.
Points clés du rapport
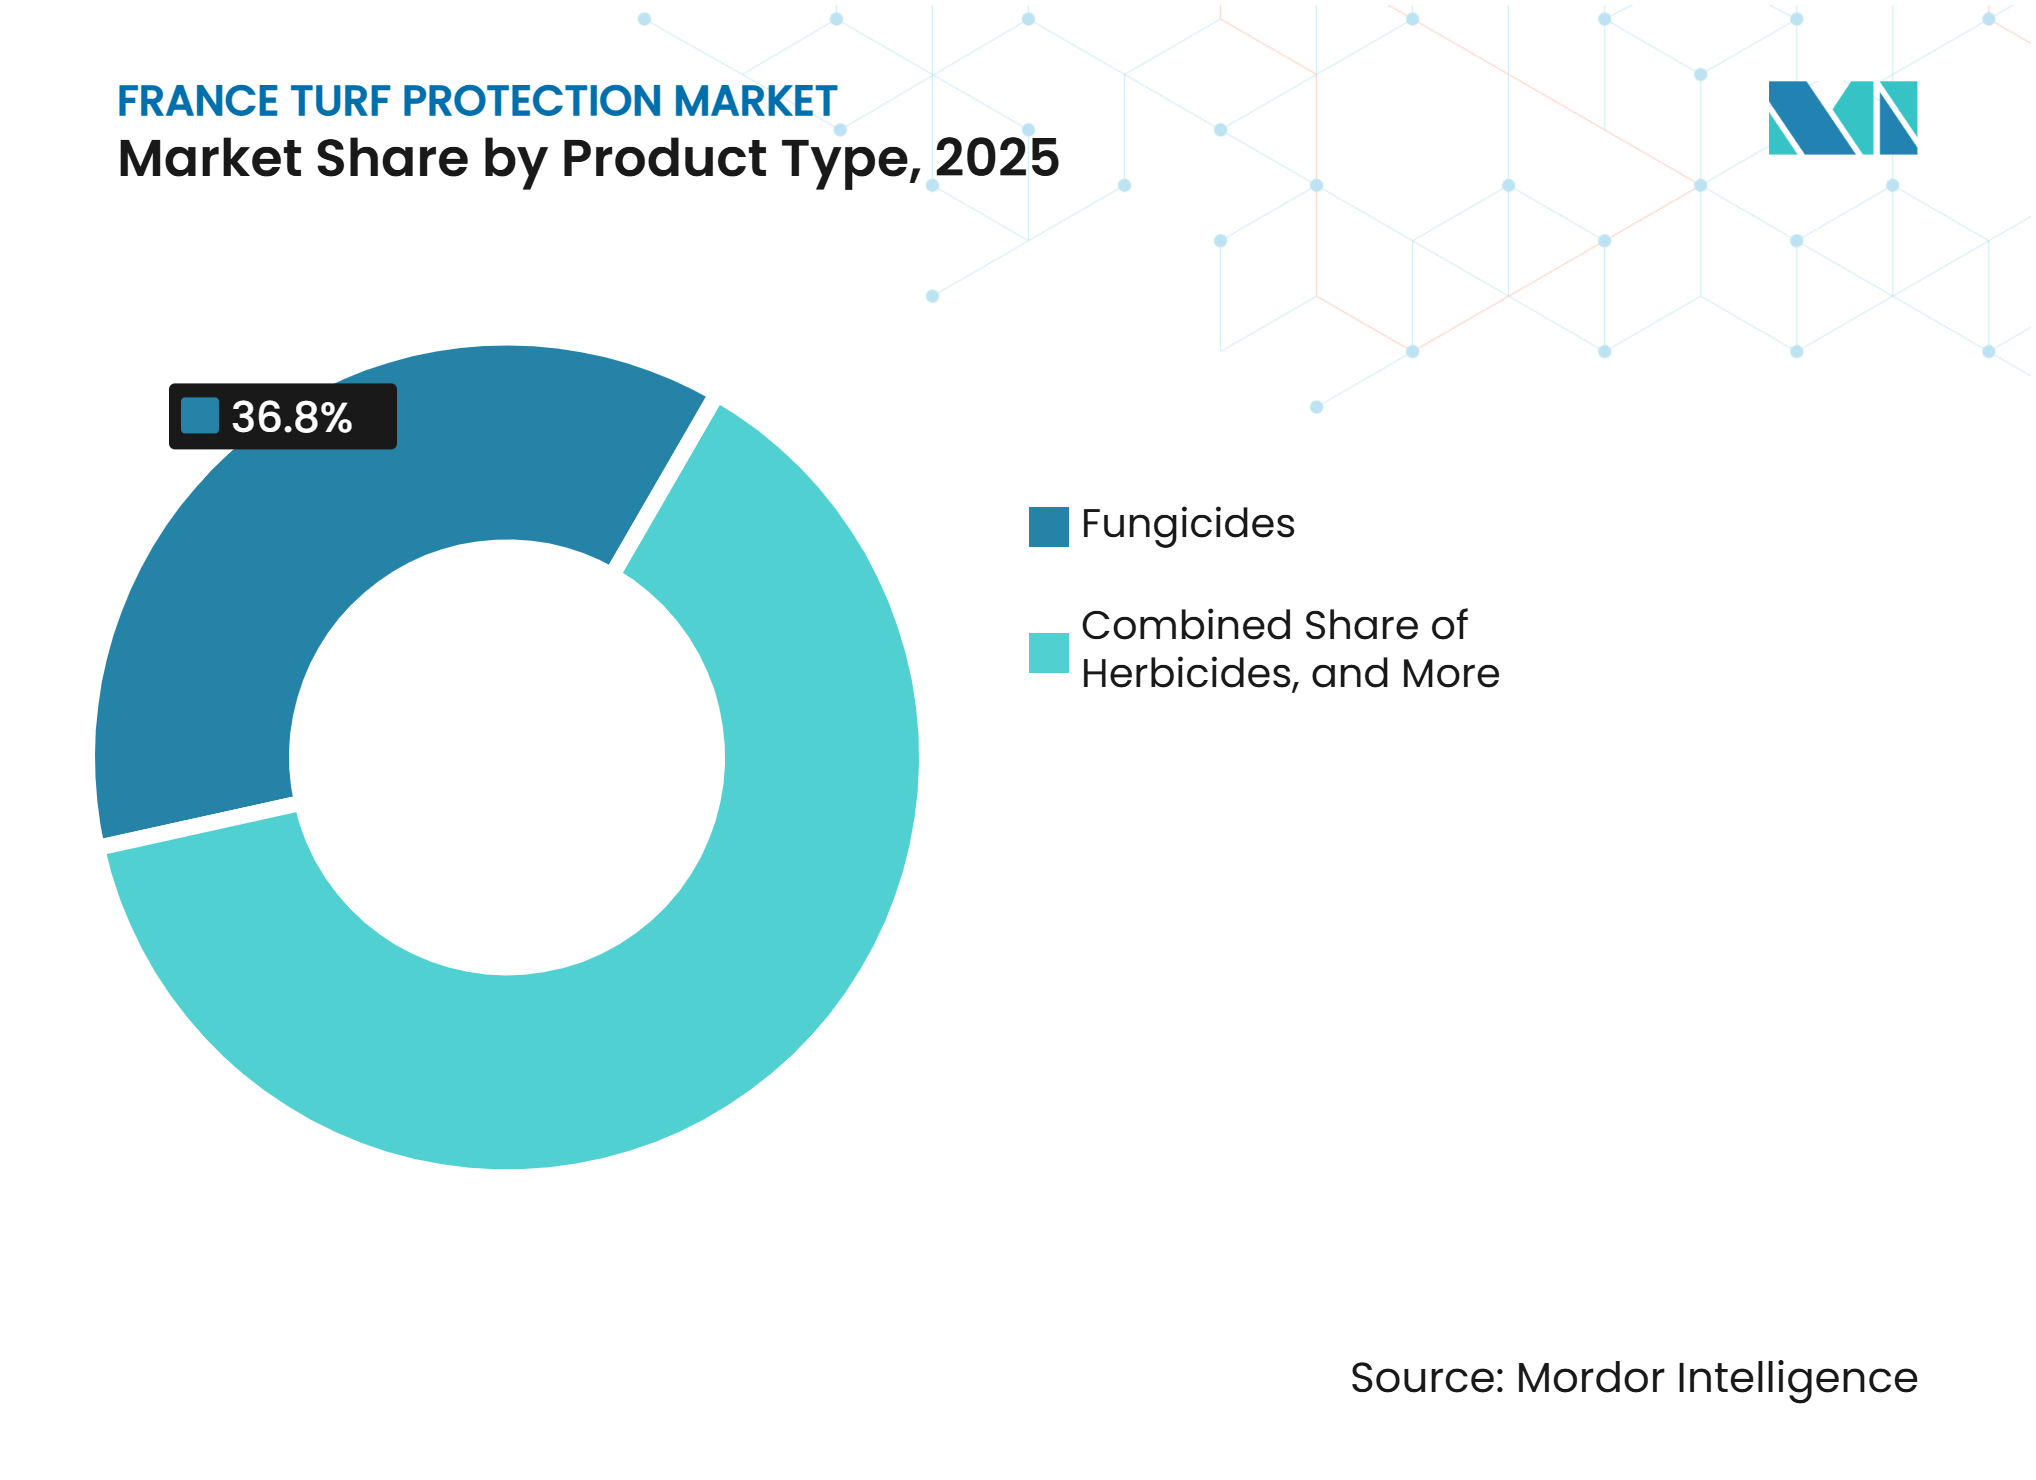
- Par type de produit, les fongicides représentaient 36,8 % de la part du marché de la protection des gazons en France en 2025, tandis que les insecticides devraient croître à un CAGR de 8,90 % de 2026 à 2031.
- Par mode d'action, le traitement chimique représentait 68,5 % de la taille du marché de la protection des gazons en France en 2025, tandis que le traitement biologique devrait croître à un CAGR de 10,9 % de 2026 à 2031.
- Par formulation, le concentré liquide représentait 55,6 % du marché en 2025 et devrait croître à un CAGR de 10,3 % de 2026 à 2031.
- Par application, l'aménagement paysager représentait 40,1 % du marché en 2025, tandis que les terrains de sport devraient croître à un CAGR de 9,3 % de 2026 à 2031.
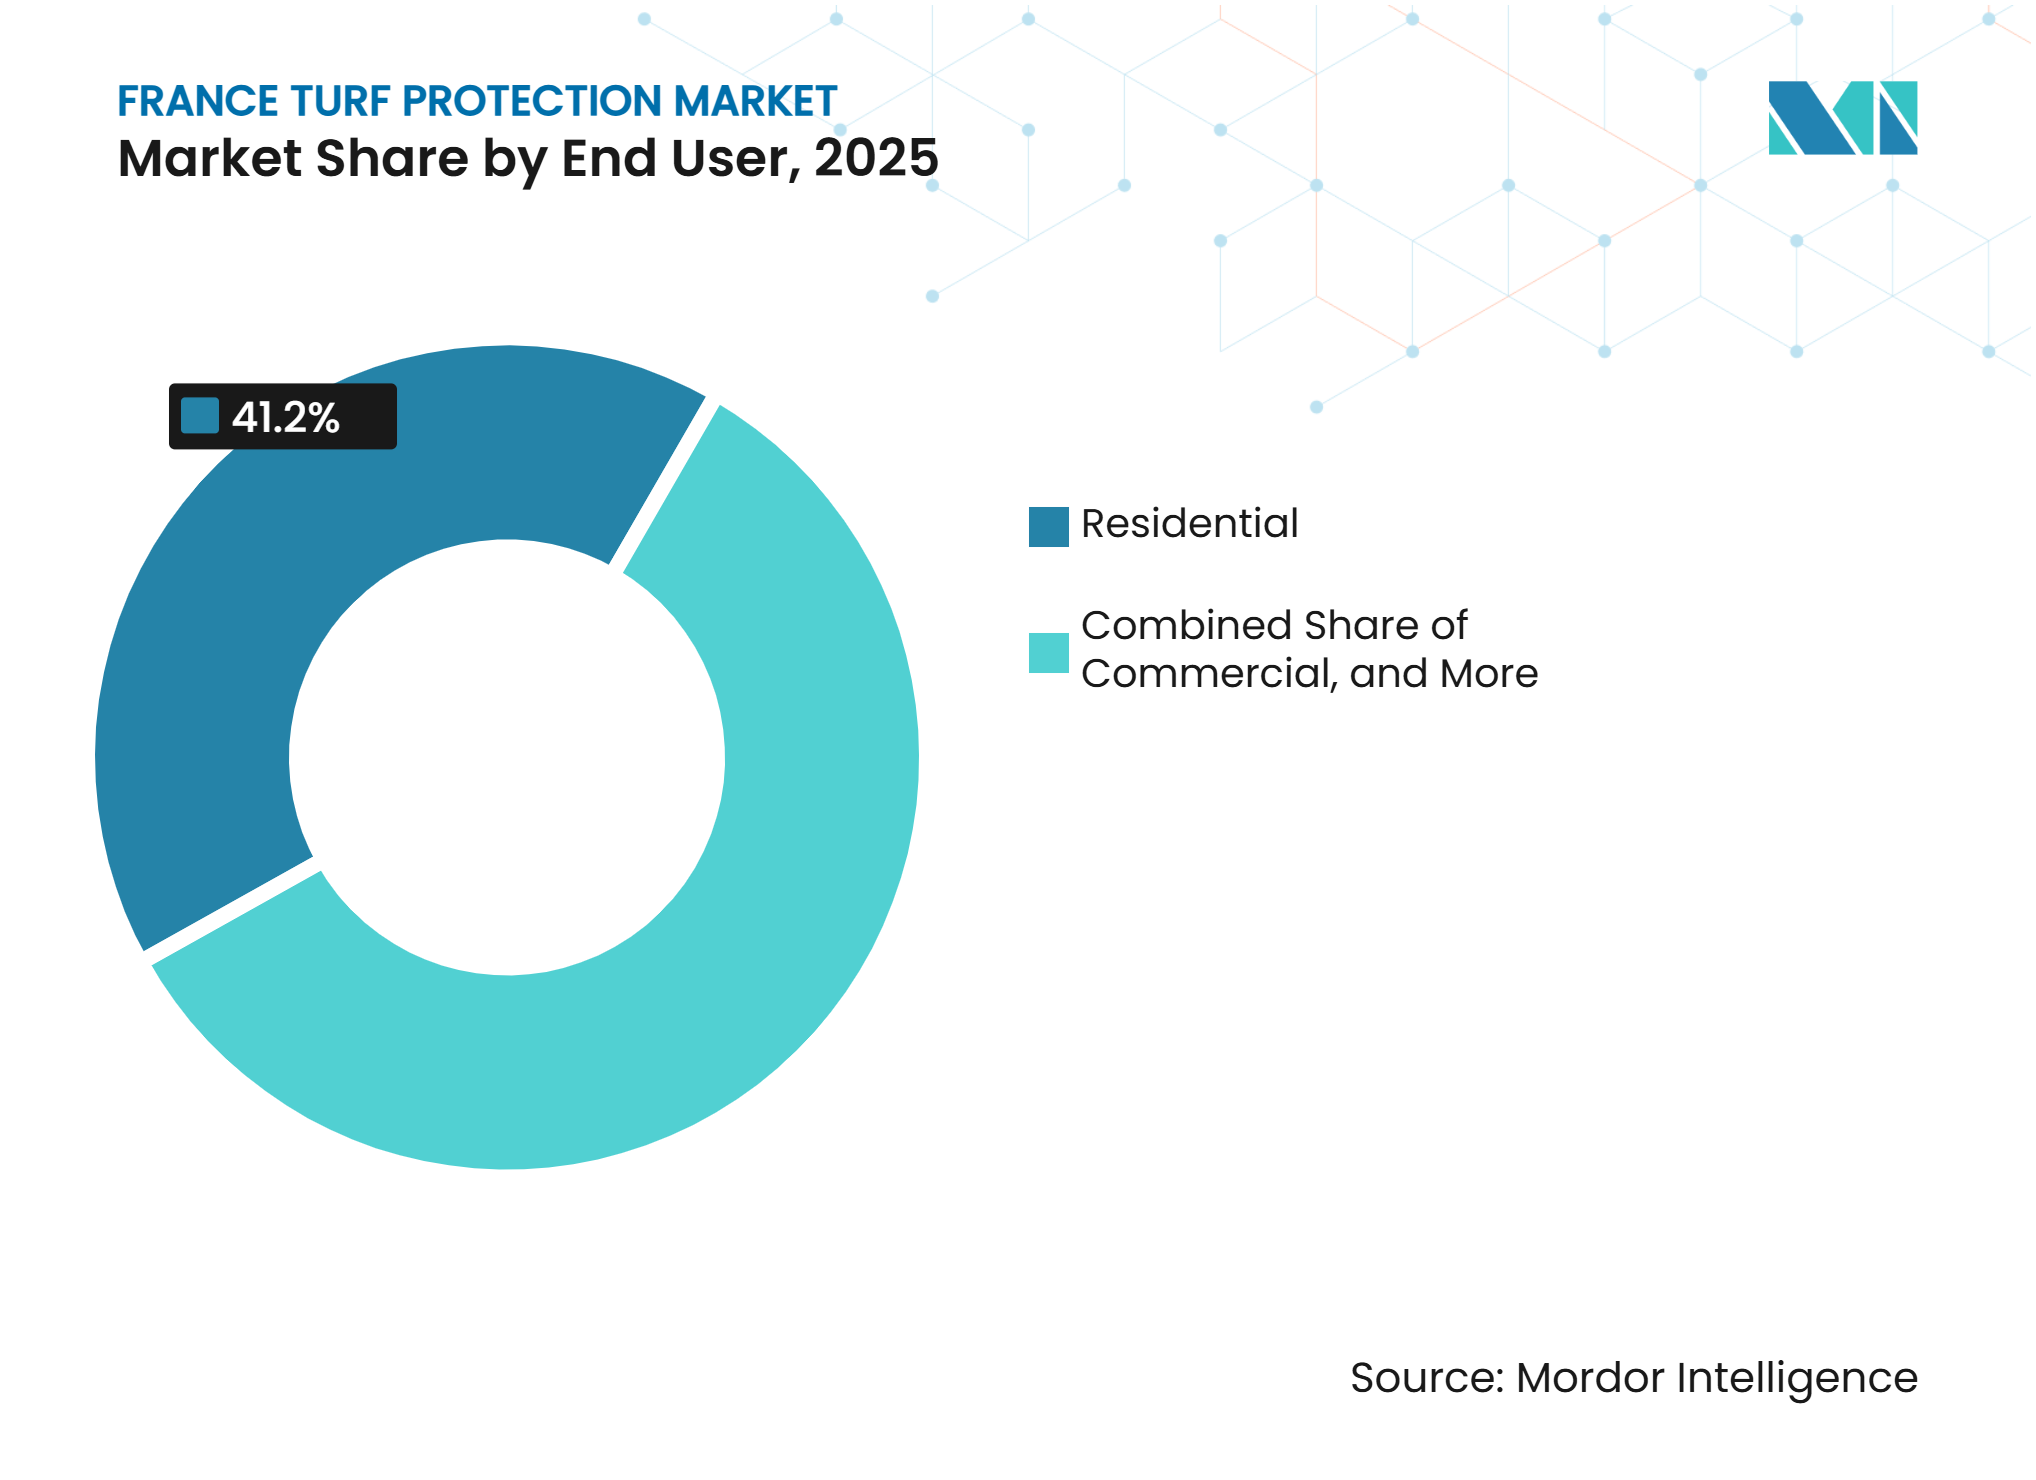
- Par utilisateur final, les clients résidentiels représentaient 41,2 % du marché en 2025, tandis que les propriétaires d'installations sportives devraient croître à un CAGR de 8,9 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des installations de golf, de football, de rugby et de sports multiples | +1.2% | France et Union européenne au sens large | Court terme (≤ 2 ans) |
| Pression croissante des maladies des gazons et résistance | +0.8% | France et cœur de l'Union européenne | Court terme (≤ 2 ans) |
| Adoption de la protection biologique des gazons dans le cadre de la politique de réduction des pesticides | +1.4% | France et Union européenne, avec le poids réglementaire le plus élevé en France | Moyen terme (2-4 ans) |
| Application guidée par capteurs et gestion des gazons assistée par les données | +0.6% | France et Europe du Nord et de l'Ouest | Moyen terme (2-4 ans) |
| Pression croissante des insectes ravageurs sur les gazons gérés | +0.7% | France et Europe du Sud | Court terme (≤ 2 ans) |
| Professionnalisation de l'entretien des espaces verts municipaux et commerciaux | +0.5% | France et Union européenne, avec des gains précoces en Île-de-France, en Provence et en Occitanie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des installations de golf, de football, de rugby et de sports multiples
L'infrastructure des gazons de golf et de sport connaît une période de réinvestissement qui soutient la demande de programmes d'établissement, de protection et de récupération. Le parcours Albatros du Golf National a rouvert en 2026 après un programme de reconstruction de deux ans. Le projet a réensemencé 20 hectares avec des variétés résistantes aux maladies et à faible irrigation[2]. Les gazons fins nouvellement établis sur des profils de sable modifiés nécessitent des soins intensifs durant leurs deux premières saisons de croissance. La tache dollar, le Pythium et le Fusarium constituent des risques majeurs durant cette période d'établissement. Les enceintes de Ligue 1 doivent également maintenir des normes de surface exigeantes dans le cadre de restrictions plus strictes sur les pesticides pour les terrains de sport professionnels.
Les programmes d'investissement à long terme dans les terrains de golf peuvent inclure des améliorations, des pratiques durables de gestion des gazons et des engagements en matière de biodiversité. Ces projets prolongent les besoins opérationnels des programmes de gestion des gazons établis et nouvellement ensemencés et créent des besoins récurrents en fongicides, en soutien à l'irrigation et en nutrition des plantes. Les enceintes sportives ont également moins de flexibilité pour différer les traitements, car les conditions de jeu affectent les calendriers de compétition et la qualité des installations. Le marché de la protection des gazons en France bénéficie lorsque les rénovations passent de la phase de construction à la phase d'entretien plurisaisonnier. Les fournisseurs dont les produits sont adaptés aux gazons nouvellement ensemencés peuvent répondre à cette période concentrée de demande. Les travaux sur les grands sites de golf et de stades encouragent également des pratiques similaires parmi les opérateurs municipaux et commerciaux.
Pression croissante des maladies des gazons et résistance
La pression des maladies devient plus difficile à gérer à mesure que les conditions météorologiques changent et que la gamme des substances actives homologuées se réduit. Des printemps plus chauds et plus humides peuvent augmenter la pression infectieuse, tandis que des étés plus chauds peuvent affaiblir les gazons et accroître les besoins de récupération. La tache dollar, la fusariose, le Pythium et la pyriculariose restent des préoccupations importantes sur les surfaces de golf et de sport professionnel. Le marché de la protection des gazons en France dépend donc de programmes qui protègent les gazons à la fois contre les maladies et le stress climatique. Le risque de maladie peut être particulièrement perturbateur sur les sites qui ne peuvent pas reporter les rencontres ou fermer temporairement les aires de jeu, ce qui incite les gestionnaires à planifier les traitements préventifs, les intrants de récupération et la surveillance comme un programme intégré.
Le retrait du propiconazole des marchés de l'Union européenne a réduit la flexibilité dans les rotations de fongicides. Les gestionnaires de gazons sont désormais plus dépendants des chimies inhibitrices de la succinate déshydrogénase et des inhibiteurs externes de la quinone. L'utilisation répétée d'un groupe plus restreint de traitements peut accroître la pression de gestion de la résistance. Les outils biologiques et les programmes de rotation peuvent contribuer à prolonger l'utilité des options restantes, bien qu'ils puissent nécessiter davantage d'interventions de traitement que les programmes conventionnels qu'ils remplacent. Ce schéma maintient des dépenses annuelles plus élevées par hectare dans les contextes complexes de gestion des maladies et renforce l'importance d'une orientation claire sur les étiquettes et de séquences de traitement éprouvées localement. Les fournisseurs doivent démontrer où leurs produits s'inscrivent dans une rotation plutôt que de promouvoir un seul intrant comme solution complète.
Adoption de la protection biologique des gazons dans le cadre de la politique de réduction des pesticides
L'environnement politique français soutient l'adoption de produits de biocontrôle à mesure que les gestionnaires de gazons recherchent des alternatives à certains produits phytosanitaires conventionnels. Écophyto 2030 vise une réduction de 50 % de l'utilisation et des risques globaux des produits phytosanitaires d'ici 2030 par rapport à la moyenne 2011-2013. Les gestionnaires de terrains de sport font partie des parties prenantes couvertes par la stratégie. Les produits figurant sur la liste officielle de biocontrôle bénéficient de dispositions réglementaires différentes de celles appliquées aux produits conventionnels dans les espaces publics. Ce cadre réglementaire peut soutenir l'adoption de produits de biocontrôle homologués dans les terrains de sport publics et encourager leur intégration dans les programmes de gestion des gazons.
PARSADA (Plan d'action stratégique pour l'anticipation du potentiel retrait européen des substances actives et le développement de techniques alternatives pour la protection des cultures) a commencé à fonctionner en 2024 avec 146 millions EUR de financement pour soutenir les alternatives aux substances risquant de ne pas être renouvelées au niveau de l'Union européenne. Le programme soutient le développement d'approches de remplacement et peut encourager l'investissement dans des alternatives aux produits phytosanitaires conventionnels. Les exigences nationales françaises continuent de façonner les décisions d'achat locales, tandis que la Loi Labbé reste une considération réglementaire clé pour la gestion des gazons. Ces politiques peuvent soutenir la demande de solutions de protection des gazons conformes aux exigences françaises d'homologation et d'application. Les fournisseurs disposant de preuves de terrain établies et d'une expérience réglementaire peuvent être mieux positionnés pour répondre aux exigences des gestionnaires professionnels de gazons.
Application guidée par capteurs et gestion des gazons assistée par les données
L'application de précision devient de plus en plus importante sur les sites de gazon à haute valeur ajoutée en France. Les gestionnaires de gazons utilisent des modèles de maladies liés aux conditions météorologiques, des capteurs d'humidité du sol et la surveillance du flux de sève pour sélectionner les fenêtres d'application. Ces outils aident les gestionnaires à appliquer des fongicides lorsque les conditions du gazon justifient un traitement, réduisant ainsi les applications inutiles tout en préservant les performances des produits. Cette approche favorise les produits dont les résultats s'améliorent lorsque le calendrier est étroitement géré. Le marché de la protection des gazons en France évolue donc au-delà de la simple fourniture de produits dans les sites d'élite.
Le système d'irrigation souterrain Aquaflow au centre national de la Fédération Française de Rugby à Marcoussis illustre ce modèle opérationnel. Le système alimente en eau par capillarité à partir d'une couche phréatique artificielle d'une capacité de 1 500 mètres cubes. Il devrait permettre d'économiser 60 % à 100 % de l'eau tout en soutenant la santé des gazons sans intrants phytosanitaires conventionnels. Les fournisseurs qui offrent un soutien consultatif numérique peuvent jouer un rôle plus important dans les décisions de gestion des sites. Les homologations de lutte intégrée contre les ennemis des cultures peuvent également renforcer le positionnement des produits. Les distributeurs transactionnels pourraient avoir du mal à égaler ce modèle axé sur les services.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retrait et restriction des substances actives conventionnelles | -1.0% | France et Union européenne, avec le poids réglementaire le plus élevé en France | Court terme (≤ 2 ans) |
| Coûts élevés d'homologation, de gestion et d'essais sur le terrain | -0.6% | France et Union européenne | Moyen terme (2-4 ans) |
| Gestion de la résistance et efficacité réduite des chimies répétées | -0.7% | France et cœur de l'Union européenne | Moyen terme (2-4 ans) |
| Substitution par le gazon artificiel dans certaines applications sportives et d'agrément | -0.4% | France et Union européenne, concentrée dans les applications sportives municipales et amateurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retrait et restriction des substances actives conventionnelles
Le retrait des substances actives homologuées réduit la boîte à outils de fongicides et d'herbicides disponible pour les gestionnaires de gazons français. Le règlement d'exécution de la Commission (UE) 2024/2777 a formalisé le non-renouvellement par l'Union européenne du tritosulfuron le 31 octobre 2024. Les États membres étaient tenus de retirer les autorisations de produits d'ici mai 2025, avec des périodes d'écoulement des stocks se terminant en novembre 2025. Ce processus peut laisser des lacunes dans les portefeuilles de programmes de contrôle des mauvaises herbes et des maladies. Lorsqu'une substance active est retirée du portefeuille, les gestionnaires peuvent être contraints d'adopter des rotations moins adaptées, ce qui peut affecter les performances des produits et la planification sur les sites de gazon à haute intensité.
Le défi commercial est plus important pour les produits à usage exclusif sur les gazons. L'ANSES (Agence nationale de sécurité sanitaire de l'alimentation, de l'environnement et du travail) applique les mêmes normes de sécurité que celles applicables aux usages agricoles plus larges, mais la base de revenus potentielle pour une homologation gazon est plus restreinte. Cela peut décourager les fabricants de soumettre des demandes de renouvellement proactives. La perspective de nouveaux non-renouvellements crée également une incertitude pour les distributeurs détenant des stocks. Le règlement (CE) n° 1107/2009 de l'Union européenne continue de régir ces cycles d'autorisation et d'examen. Le marché de la protection des gazons en France fait face à un besoin continu d'alternatives homologuées pour combler ces lacunes pratiques.
Coûts élevés d'homologation, de gestion et d'essais sur le terrain
Les exigences en matière d'homologation, de gestion et d'essais sur le terrain peuvent ralentir l'introduction de produits pour gazons en France. Les fabricants doivent démontrer la sécurité, la conformité et les performances avant qu'un produit puisse être mis à la disposition des utilisateurs réglementés. Ces coûts sont difficiles à répartir sur une base de clients gazons relativement concentrée. Les entreprises doivent également maintenir des preuves locales reflétant les conditions françaises de maladies, de climat et d'application. Cette charge est particulièrement significative pour les produits biologiques cherchant à s'intégrer dans les programmes établis de contrôle des maladies, et les fournisseurs plus petits peuvent trouver plus difficile de financer les travaux d'homologation et d'essais requis.
Ces coûts peuvent affecter l'accès concurrentiel même si la demande de solutions alternatives de protection des gazons augmente. Les fournisseurs sans réseaux d'essais établis ni capacités réglementaires peuvent faire face à des délais de développement plus longs et à des coûts plus élevés pour générer les preuves requises pour l'approbation des produits. La nature relativement spécialisée du marché des gazons peut encore limiter l'incitation commerciale à investir dans des programmes séparés d'homologation et d'essais sur le terrain. Cela crée une barrière pour les nouveaux fournisseurs entrant sur le marché de la protection des gazons en France et peut ralentir le remplacement des produits affectés par des restrictions réglementaires ou des retraits. Bien que ces exigences soutiennent les normes de sécurité et de performance des produits, elles peuvent limiter la vitesse à laquelle de nouveaux produits sont introduits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les fongicides ancrent la demande tandis que les insecticides progressentLes fongicides représentaient 36,8 % de la part du marché de la protection des gazons en France par type de produit en 2025. Leur position dominante reflète la pression persistante de la tache dollar, du Fusarium, du Pythium et de la pyriculariose sur les surfaces professionnelles et de golf. Des conditions douces et humides dans une grande partie du nord et de l'ouest de la France maintiennent une pression d'infection fongique de l'automne au printemps. Les herbicides répondent aux besoins de gestion des mauvaises herbes, notamment le pâturin annuel et les mauvaises herbes à feuilles larges, tandis que les insecticides sont utilisés pour gérer les ravageurs tels que les tipules et les hannetons sur les surfaces gazonnées.
Les insecticides devraient croître à un CAGR de 8,90 % de 2026 à 2031, portés par une demande croissante de contrôle efficace des insectes ravageurs des gazons, en particulier sur les terrains de golf, les terrains de sport et autres surfaces gérées de manière intensive. Les tipules, les hannetons et autres ravageurs vivant dans le sol peuvent dégrader la qualité des gazons et augmenter les besoins d'entretien, soutenant l'utilisation des insecticides dans les programmes intégrés de gestion des gazons. L'expansion des surfaces de gazon gérées professionnellement et un accent accru sur le maintien de surfaces de jeu et d'une qualité constantes devraient soutenir davantage la demande d'insecticides en France durant la période de prévision.



Par type de traitement :
le traitement chimique toujours dominant, le traitement biologique progresse le plus rapidementLe traitement chimique représentait 68,5 % de la part de marché par mode d'action en 2025. Sa position actuelle reflète le besoin d'un contrôle fiable des maladies durant les périodes de croissance critiques, en particulier sur les sites à haute valeur ajoutée. Son rôle à long terme se réduit dans les applications en espaces publics où la chimie conventionnelle est restreinte. Les solutions intégrées gagnent du terrain parmi les gestionnaires professionnels qui intègrent des intrants biologiques et conventionnels dans des rotations structurées. Ces programmes peuvent préserver la fiabilité du traitement chimique tout en répondant aux exigences de biocontrôle. Le marché de la protection des gazons en France reste dépendant d'une intégration réussie plutôt que d'une transition directe du chimique vers le biologique.
Les solutions biologiques devraient croître à un CAGR de 10,9 % de 2026 à 2031. Koppert France et Amoéba ont signé un protocole d'accord en décembre 2024 pour AXPERA, un biofongicide à base de lysat d'amibes. Le produit était en cours d'évaluation réglementaire européenne début 2025 et cible un large éventail de pathogènes fongiques. Les programmes intégrés bénéficient de ce pipeline car ils peuvent combiner des produits biologiques avec des outils conventionnels conservés. Une homologation compatible et des orientations d'étiquetage claires peuvent réduire le risque de transition pour les gestionnaires de gazons, en particulier sur les greens de golf, où une défaillance liée aux maladies peut avoir des conséquences opérationnelles significatives.
Par formulation :
concentré liquide bien établi, poudre mouillable et granulaire en évolutionLes concentrés liquides représentaient 55,6 % du marché en 2025 et devraient croître à un CAGR de 10,3 % de 2026 à 2031. Ce format est compatible avec les équipements de pulvérisation de précision et offre une couverture uniforme sur les gazons fins. Il permet également de mélanger plusieurs substances actives dans un seul réservoir, lorsque les étiquettes le permettent, ce qui est utile pour les programmes intégrés dans les installations de golf et les terrains de sport professionnels. Les produits granulaires continuent de jouer un rôle dans la nutrition à libération lente et les insecticides appliqués au sol, et leur équipement d'application peut être plus simple sur les pelouses et les boulodromes que sur les surfaces de gazon fin.
Les poudres mouillables restent un format spécialisé pour certains produits de biocontrôle et biofongicides. Les formats secs peuvent contribuer à préserver les organismes actifs pour la stabilité en rayon. Les réglementations de l'Union européenne sur les microplastiques incitent également à revoir les matériaux d'encapsulation granulaire. Envu a introduit Signature XTRA Stressgard Liquid, une formulation liquide de fosétyl-aluminium pour le golf et les gazons fins. La formulation liquide offre une alternative pour intégrer le fosétyl-aluminium dans les programmes existants de gestion des gazons par pulvérisation.
Par application :
l'aménagement paysager domine la part de marché, tandis que les terrains de sport enregistrent la croissance la plus rapideL'aménagement paysager représentait 40,1 % de la part du marché de la protection des gazons en France par application en 2025. Les jardins publics, les accotements routiers et les espaces institutionnels constituent une base stable de demande pour la gestion des mauvaises herbes, la nutrition des gazons et le contrôle des maladies. Ces applications sont façonnées par les restrictions sur les produits conventionnels dans les espaces publics. Les entrepreneurs ont besoin de programmes conformes qui maintiennent l'apparence et l'état des gazons. La grande base installée limite la dépendance à un petit nombre de sites de prestige et soutient les ventes récurrentes via les circuits d'entretien professionnel.
Les terrains de sport devraient croître à un CAGR de 9,3 % de 2026 à 2031. Les investissements post-Jeux olympiques et post-Coupe du monde de rugby ont accru les exigences d'entretien sur les surfaces de niveau fédéral. Les terrains de golf et les stades de football et de rugby professionnels ont des normes de qualité qui influencent la fréquence des traitements et la sélection des produits. Les restrictions de la Loi Labbé sur les terrains de sport professionnels sont entrées en vigueur en janvier 2025. Les programmes de biocontrôle peuvent impliquer davantage d'applications de produits par saison que les programmes de pulvérisation conventionnels. Les fermes de gazon soutiennent également les cycles de rénovation en fournissant du gazon naturel traité avec des produits mycorhiziens pour faciliter l'établissement.
Par utilisateur final :
les clients résidentiels dominent la demande tandis que les propriétaires d'installations sportives stimulent la croissanceLes clients résidentiels représentaient 41,2 % de la part de marché par utilisateur final en 2025. Les pelouses entretenues continuent de soutenir la demande dans les circuits de vente au détail et coopératifs pour les produits d'entretien des pelouses et de contrôle des mauvaises herbes. Ce groupe de clients a accès à une gamme plus restreinte de produits homologués dans le cadre de la Loi Labbé et des restrictions de la Société d'Horticulture et de Gazon. Les produits à usage professionnel sont retirés des rayons de vente au détail pour les amateurs. Les consommateurs pourraient donc se tourner vers des alternatives plus coûteuses plutôt que de réduire leurs dépenses. Les entrepreneurs professionnels en aménagement paysager génèrent également une demande pour les produits figurant sur la liste officielle française de biocontrôle.
Les propriétaires d'installations sportives devraient croître à un CAGR de 8,9 % de 2026 à 2031. Leur demande est soutenue par les exigences de qualité des surfaces, les investissements post-événements et la planification des infrastructures sportives. Le premier Plan national d'adaptation au changement climatique pour le sport en France identifie les risques de chaleur, de sécheresse et de maladies pour les gazons naturels dans plus de 16 000 stades amateurs et professionnels. Les municipalités et les établissements scolaires font face aux limites les plus strictes en matière de pesticides et aux contraintes budgétaires, ce qui peut encourager l'externalisation vers des entrepreneurs capables de gérer les exigences techniques et de conformité. Ce changement favorise les prestataires de services spécialisés par rapport aux opérations municipales en régie.

Analyse géographique
La France représente un marché européen significatif de la protection des gazons, avec de nombreux terrains de golf, installations de football, espaces paysagers et autres surfaces gazonnées gérées. Le marché est soutenu par l'adoption croissante de programmes biologiques de protection des gazons parmi les gestionnaires professionnels. Le climat français va de la zone atlantique douce et humide au sud méditerranéen plus sec et à l'intérieur continental, créant des exigences différentes en matière de maladies, de sécheresse et d'utilisation des produits au sein d'un seul marché national.
L'Île-de-France dispose d'un groupe concentré d'actifs gazonnés de prestige, notamment le Golf National, Roland Garros, et les enceintes de Ligue 1 et de Top 14 de rugby. Le Golf National a achevé sa rénovation à l'été 2026, introduisant des variétés à faible irrigation et résistantes aux maladies sur les principales surfaces de jeu. Les gazons fins nouvellement établis nécessitent une forte intensité de fongicides durant les deux premières années de maturation. La côte atlantique, notamment la Gironde, les Landes et la Loire-Atlantique, présente également une forte densité de terrains de golf de villégiature et municipaux. Les opérateurs de ces zones s'orientent vers le biocontrôle et l'irrigation de précision pour répondre aux engagements de durabilité et aux exigences de biodiversité.
Le sud de la France émerge comme une zone de demande plus forte à mesure que le stress thermique, la sécheresse et les besoins en infrastructures sportives convergent. L'Occitanie et la Provence-Alpes-Côte d'Azur ont connu une pression accrue des maladies et du stress thermique en 2024 et 2025, soutenant la demande de fongicides et d'autres produits de protection des gazons adaptés aux températures plus élevées. Des recherches indiquent que les débits estivaux des rivières pourraient diminuer dans les bassins versants français, avec les réductions les plus importantes dans les contreforts pyrénéens et les bassins méditerranéens. Le Plan national d'adaptation au changement climatique pour le sport fournit un soutien politique pour l'entretien des gazons naturels résilients au changement climatique.
Paysage concurrentiel
Concentration du Marché
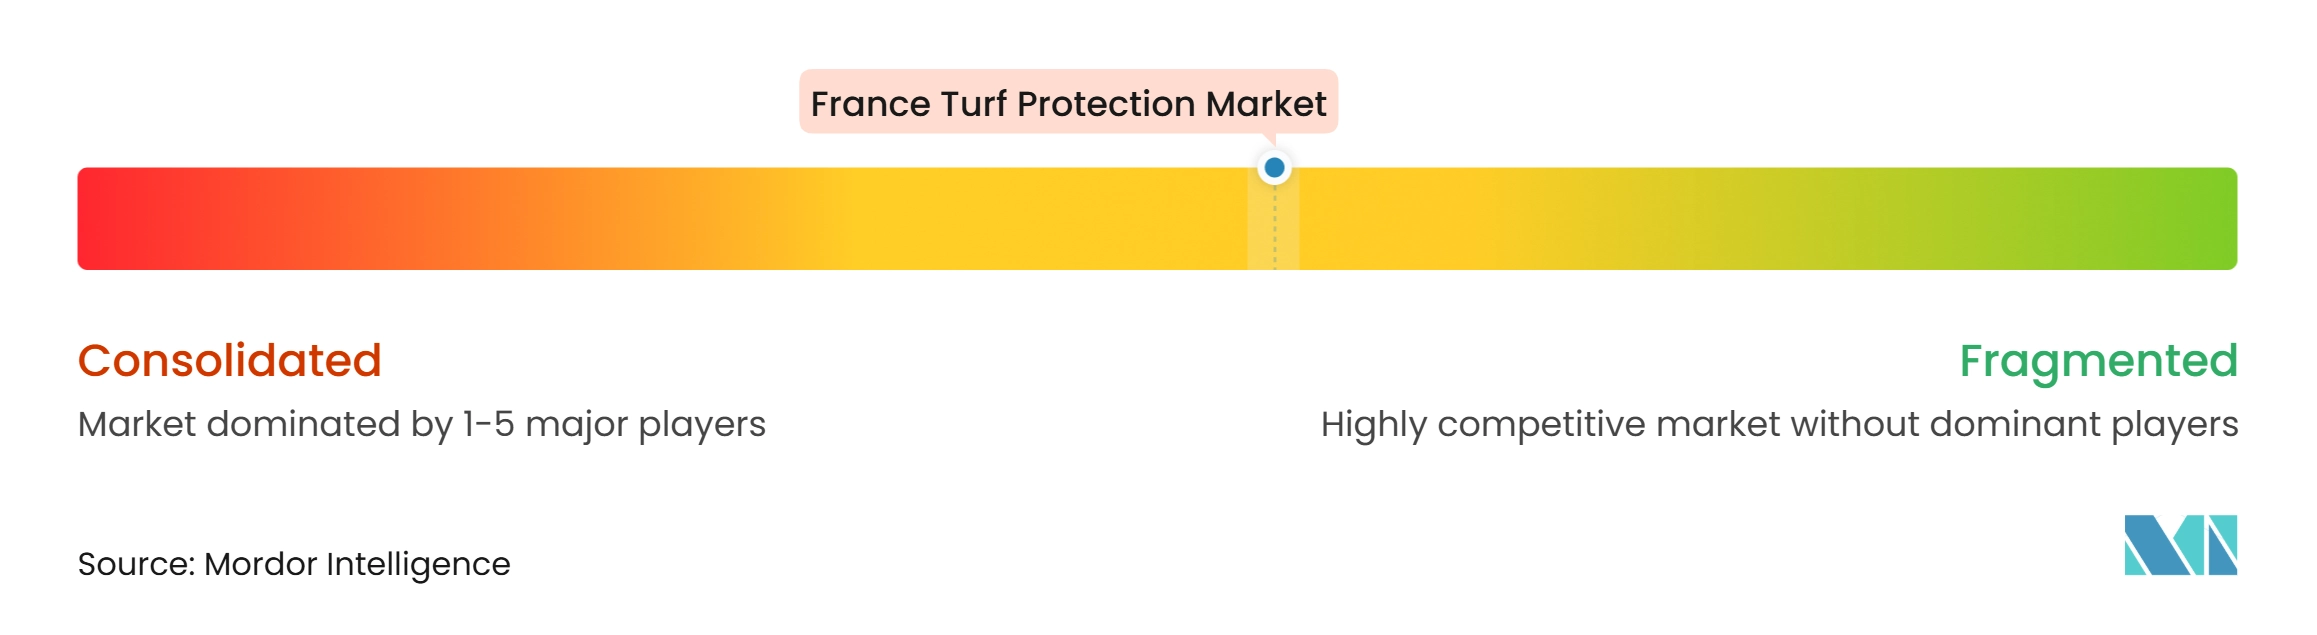
Le marché de la protection des gazons en France est modérément fragmenté, avec plusieurs fournisseurs multinationaux et spécialisés au service des utilisateurs professionnels de gazons. Syngenta AG et Environmental Science FR SAS maintiennent des positions établies grâce à de larges portefeuilles de fongicides et d'herbicides. BASF SE dispose de produits autorisés spécifiquement pour la France, notamment le fongicide Maxtima et le régulateur de croissance Attraxor. Corteva Inc et Nufarm Limited occupent également des positions établies. Nufarm Limited est le titulaire de l'autorisation pour l'herbicide Green Turf 5 homologué en France. Le marché comprend également des fournisseurs biologiques spécialisés, des distributeurs et des entreprises régionales de nutrition.
Koppert France, Lallemand Plant Care et d'autres fournisseurs spécialisés se démarquent par des produits biologiques et de protection des gazons différenciés. La relation entre Vivagro et Envu pour une solution bioraisonnée ciblant la tache dollar et la moisissure des neiges est soutenue par plus de 30 essais sur le terrain en Europe. Ces collaborations illustrent comment les grandes plateformes de protection des gazons peuvent élargir leurs offres de produits biologiques grâce à des partenariats avec des entreprises spécialisées.
Des opportunités subsistent dans les programmes intégrés pour les pathogènes résistants et dans les outils numériques pour la tenue des registres de conformité. Groupe NAU est un circuit français spécialisé pour les fongicides et herbicides autorisés pour les gazons. La technologie AXPERA d'Amoéba présente un mode d'action distinct et aucune résistance croisée connue avec les classes de fongicides existantes. La concurrence est de plus en plus façonnée par l'étendue des portefeuilles de fongicides, d'herbicides et d'insecticides autorisés, ainsi que par le développement de produits biologiques de protection des gazons.
Leaders du secteur de la protection des gazons en France
-
Syngenta AG
-
Environmental Science FR SAS (Envu)
-
BASF SE
-
Nufarm Limited
-
Corteva Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la protection des gazons en France Entreprises couvertes dans ce rapport
- Syngenta AG
- Environmental Science FR SAS (Envu)
- BASF SE
- Corteva Inc
- Nufarm Limited
- Koppert France
- UPL Limited
- Lallemand Plant Care
- Sumitomo Chemical Co., Ltd.
- Certis Belchim B.V.
- De Sangosse
- FMC Corporation
- Prograss Bio Ltd
- Groupe NAU
Développements industriels récents dans Marché de la protection des gazons en France
- Juillet 2026 : Amoéba et Koppert ont prolongé leur accord de distribution exclusive pour la technologie AXPERA, une technologie de fongicide biologique à base de lysat d'amibes, jusqu'en juin 2031 dans 18 pays européens et aux États-Unis. L'accord fait suite au lancement commercial des produits à base d'AXPERA lors de GreenTech Europe à Amsterdam.
- Décembre 2025 : Envu a dévoilé Signature XTRA Stressgard Liquid, une formulation liquide de fosétyl-aluminium pour le golf et les gazons fins. Le fongicide est conçu pour contrôler les maladies foliaires et racinaires à Pythium, les algues et la tache de Microdochium.
- Septembre 2025 : Envu a élargi les options d'application de l'insecticide Durentis en le rendant disponible aux formulateurs d'engrais pour une utilisation dans des produits combinés insecticide-engrais ciblant les applications sur terrains de golf et d'entretien des pelouses. La formulation est destinée à assurer le contrôle des insectes ravageurs tout en facilitant une application pratique via les programmes d'engrais.
Périmètre du rapport sur le marché de la protection des gazons en France
Le marché de la protection des gazons est défini comme les produits et solutions utilisés pour prévenir, contrôler et réduire les dommages causés par les ravageurs, les maladies et le stress sur les gazons naturels dans les espaces résidentiels, commerciaux et sportifs, la valeur du marché étant mesurée au point de vente en USD.
Le marché de la protection des gazons en France est segmenté par type de produit (fongicides, herbicides et insecticides), par type de traitement (chimique et biologique), par formulation (granulaire, concentré liquide et poudre mouillable), par application (aménagement paysager, terrains de golf, terrains de sport et fermes de gazon), et par utilisateur final (clients résidentiels, entrepreneurs professionnels en aménagement paysager, propriétaires d'installations sportives, et municipalités et établissements scolaires). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Fongicides |
| Herbicides |
| Insecticides |
| Chimique |
| Biologique |
| Granulaire |
| Concentré liquide |
| Poudre mouillable |
| Aménagement paysager |
| Terrains de golf |
| Terrains de sport |
| Fermes de gazon |
| Clients résidentiels |
| Entrepreneurs professionnels en aménagement paysager |
| Propriétaires d'installations sportives |
| Municipalités et établissements scolaires |
| Par type de produit | Fongicides |
| Herbicides | |
| Insecticides | |
| Par type de traitement | Chimique |
| Biologique | |
| Par formulation | Granulaire |
| Concentré liquide | |
| Poudre mouillable | |
| Par application | Aménagement paysager |
| Terrains de golf | |
| Terrains de sport | |
| Fermes de gazon | |
| Par utilisateur final | Clients résidentiels |
| Entrepreneurs professionnels en aménagement paysager | |
| Propriétaires d'installations sportives | |
| Municipalités et établissements scolaires |
Questions clés auxquelles répond le rapport
Quelle est la croissance prévue du marché de la protection des gazons en France d'ici 2031 ?
Le marché de la protection des gazons en France devrait atteindre 246,54 millions USD d'ici 2031, avec un CAGR de 5,20 % de 2026 à 2031.
Quel type de produit représentait la plus grande part du marché de la protection des gazons en France ?
Les fongicides représentaient la plus grande part, à 36,8 % en 2025, soutenus par la pression des maladies sur les surfaces de golf et de sport professionnel.
Pourquoi les solutions biologiques progressent-elles en France ?
Les solutions biologiques devraient croître à un CAGR de 10,9 % de 2026 à 2031, soutenues par les politiques de réduction des pesticides et la demande croissante d'alternatives aux produits conventionnels.
Comment le climat affecte-t-il la gestion des gazons en France ?
La chaleur, la sécheresse et les risques de maladies accroissent l'utilisation de biostimulants de protection contre le stress, d'une irrigation efficace et de programmes structurés de contrôle des maladies.