
Frankreich Rasenschutz-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
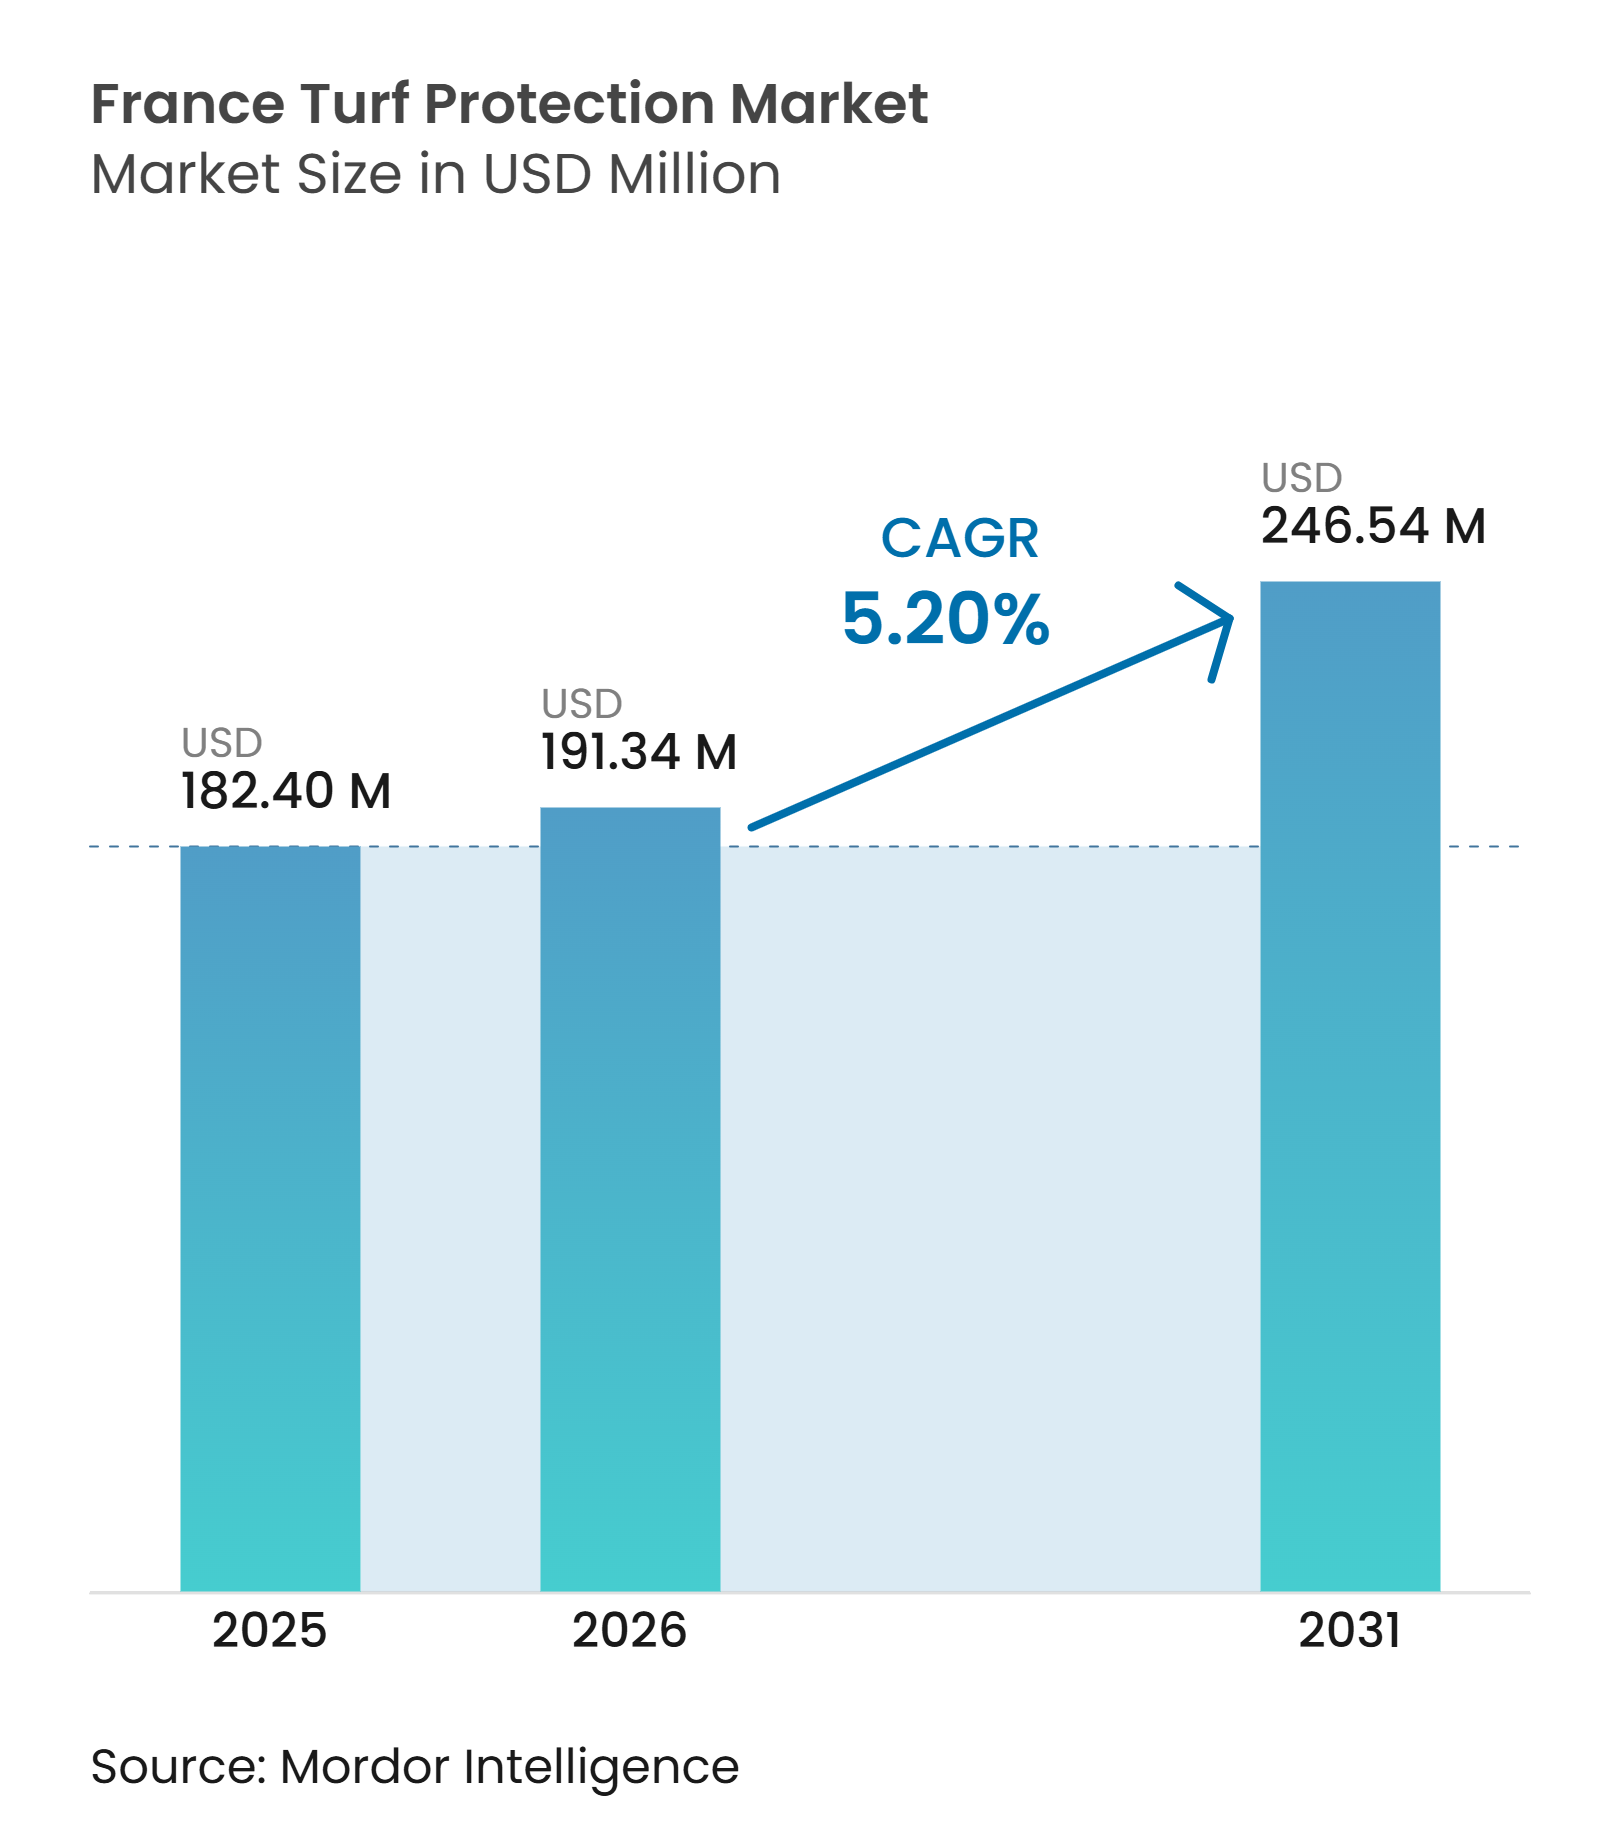
| Marktgröße im Basisjahr (2025) | 182.40 Millionen US-Dollar |
| Marktgröße (2026) | 191.34 Millionen US-Dollar |
| Marktgröße (2031) | 246.54 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Frankreich Rasenschutz-Markt Analyse von Mordor Intelligence
Die Größe des Frankreich Rasenschutz-Marktes wurde im Jahr 2025 auf 182,40 Millionen USD geschätzt und wird voraussichtlich von 191,34 Millionen USD im Jahr 2026 auf 246,54 Millionen USD bis 2031 wachsen, mit einem CAGR von 5,20 % während des Prognosezeitraums (2026-2031). Frankreich nimmt in Europa eine besondere Stellung ein, da konventionelle Rasenschutzmittel strengen Kontrollen unterliegen, während biologische Alternativen zunehmend eingesetzt werden. Der Loi-Labbé-Rahmen und Écophyto 2030 haben seit Januar 2025 die Compliance-Anforderungen für Pflanzenschutzmittel und Sportanlagen erhöht[1]. Dieses regulatorische Umfeld unterstützt höhere Ausgaben pro Hektar für biologische Produkte und Präzisionsanwendungswerkzeuge. Hitze, Dürre, Krankheitsdruck und die Erneuerung wichtiger Sportstätten treiben ebenfalls die Nachfrage nach Erholungs- und Stressmanagementprogrammen an. Lieferanten reagieren darauf, indem sie biologische Portfolios erweitern, Flüssigformulierungen verbessern und Programme entwickeln, die für regulierte Rasenpflegepraktiken geeignet sind.
Wichtige Erkenntnisse des Berichts
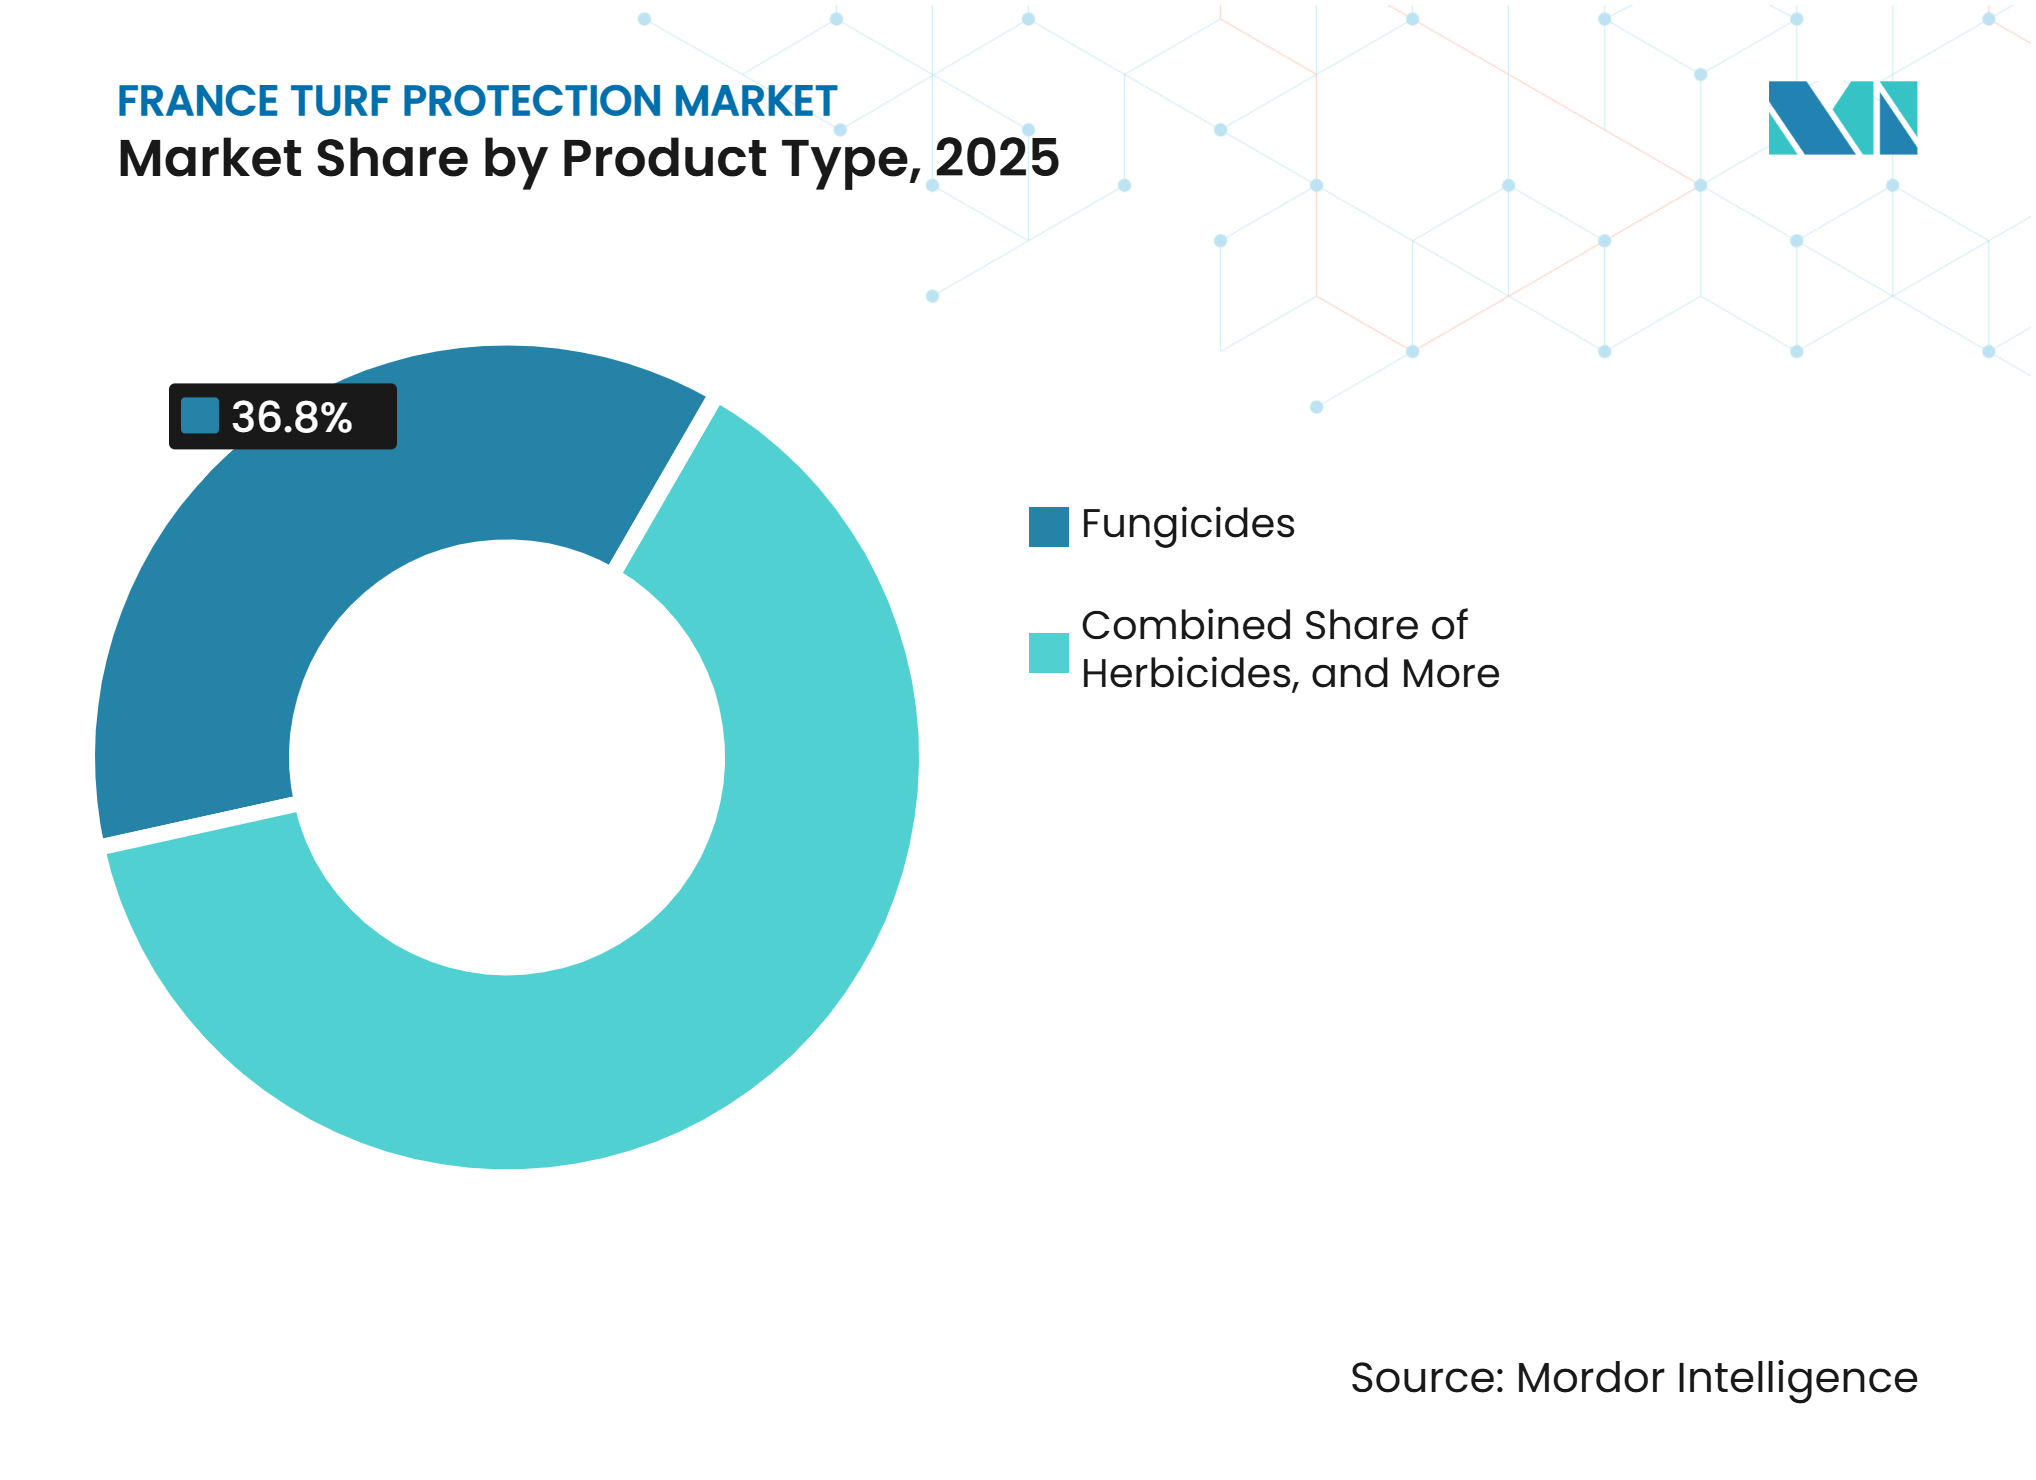
- Nach Produkttyp entfielen Fungizide im Jahr 2025 auf 36,8 % des Marktanteils des Frankreich Rasenschutz-Marktes, während Insektizide voraussichtlich mit einem CAGR von 8,90 % von 2026 bis 2031 wachsen werden.
- Nach Wirkungsweise entfiel der chemische Bereich im Jahr 2025 auf 68,5 % der Marktgröße des Frankreich Rasenschutz-Marktes, während der biologische Bereich voraussichtlich mit einem CAGR von 10,9 % von 2026 bis 2031 wachsen wird.
- Nach Formulierung entfiel das Flüssigkonzentrat im Jahr 2025 auf 55,6 % des Marktes und wird voraussichtlich mit einem CAGR von 10,3 % von 2026 bis 2031 wachsen.
- Nach Anwendung entfiel der Landschaftsbau im Jahr 2025 auf 40,1 % des Marktes, während Sportfelder voraussichtlich mit einem CAGR von 9,3 % von 2026 bis 2031 wachsen werden.
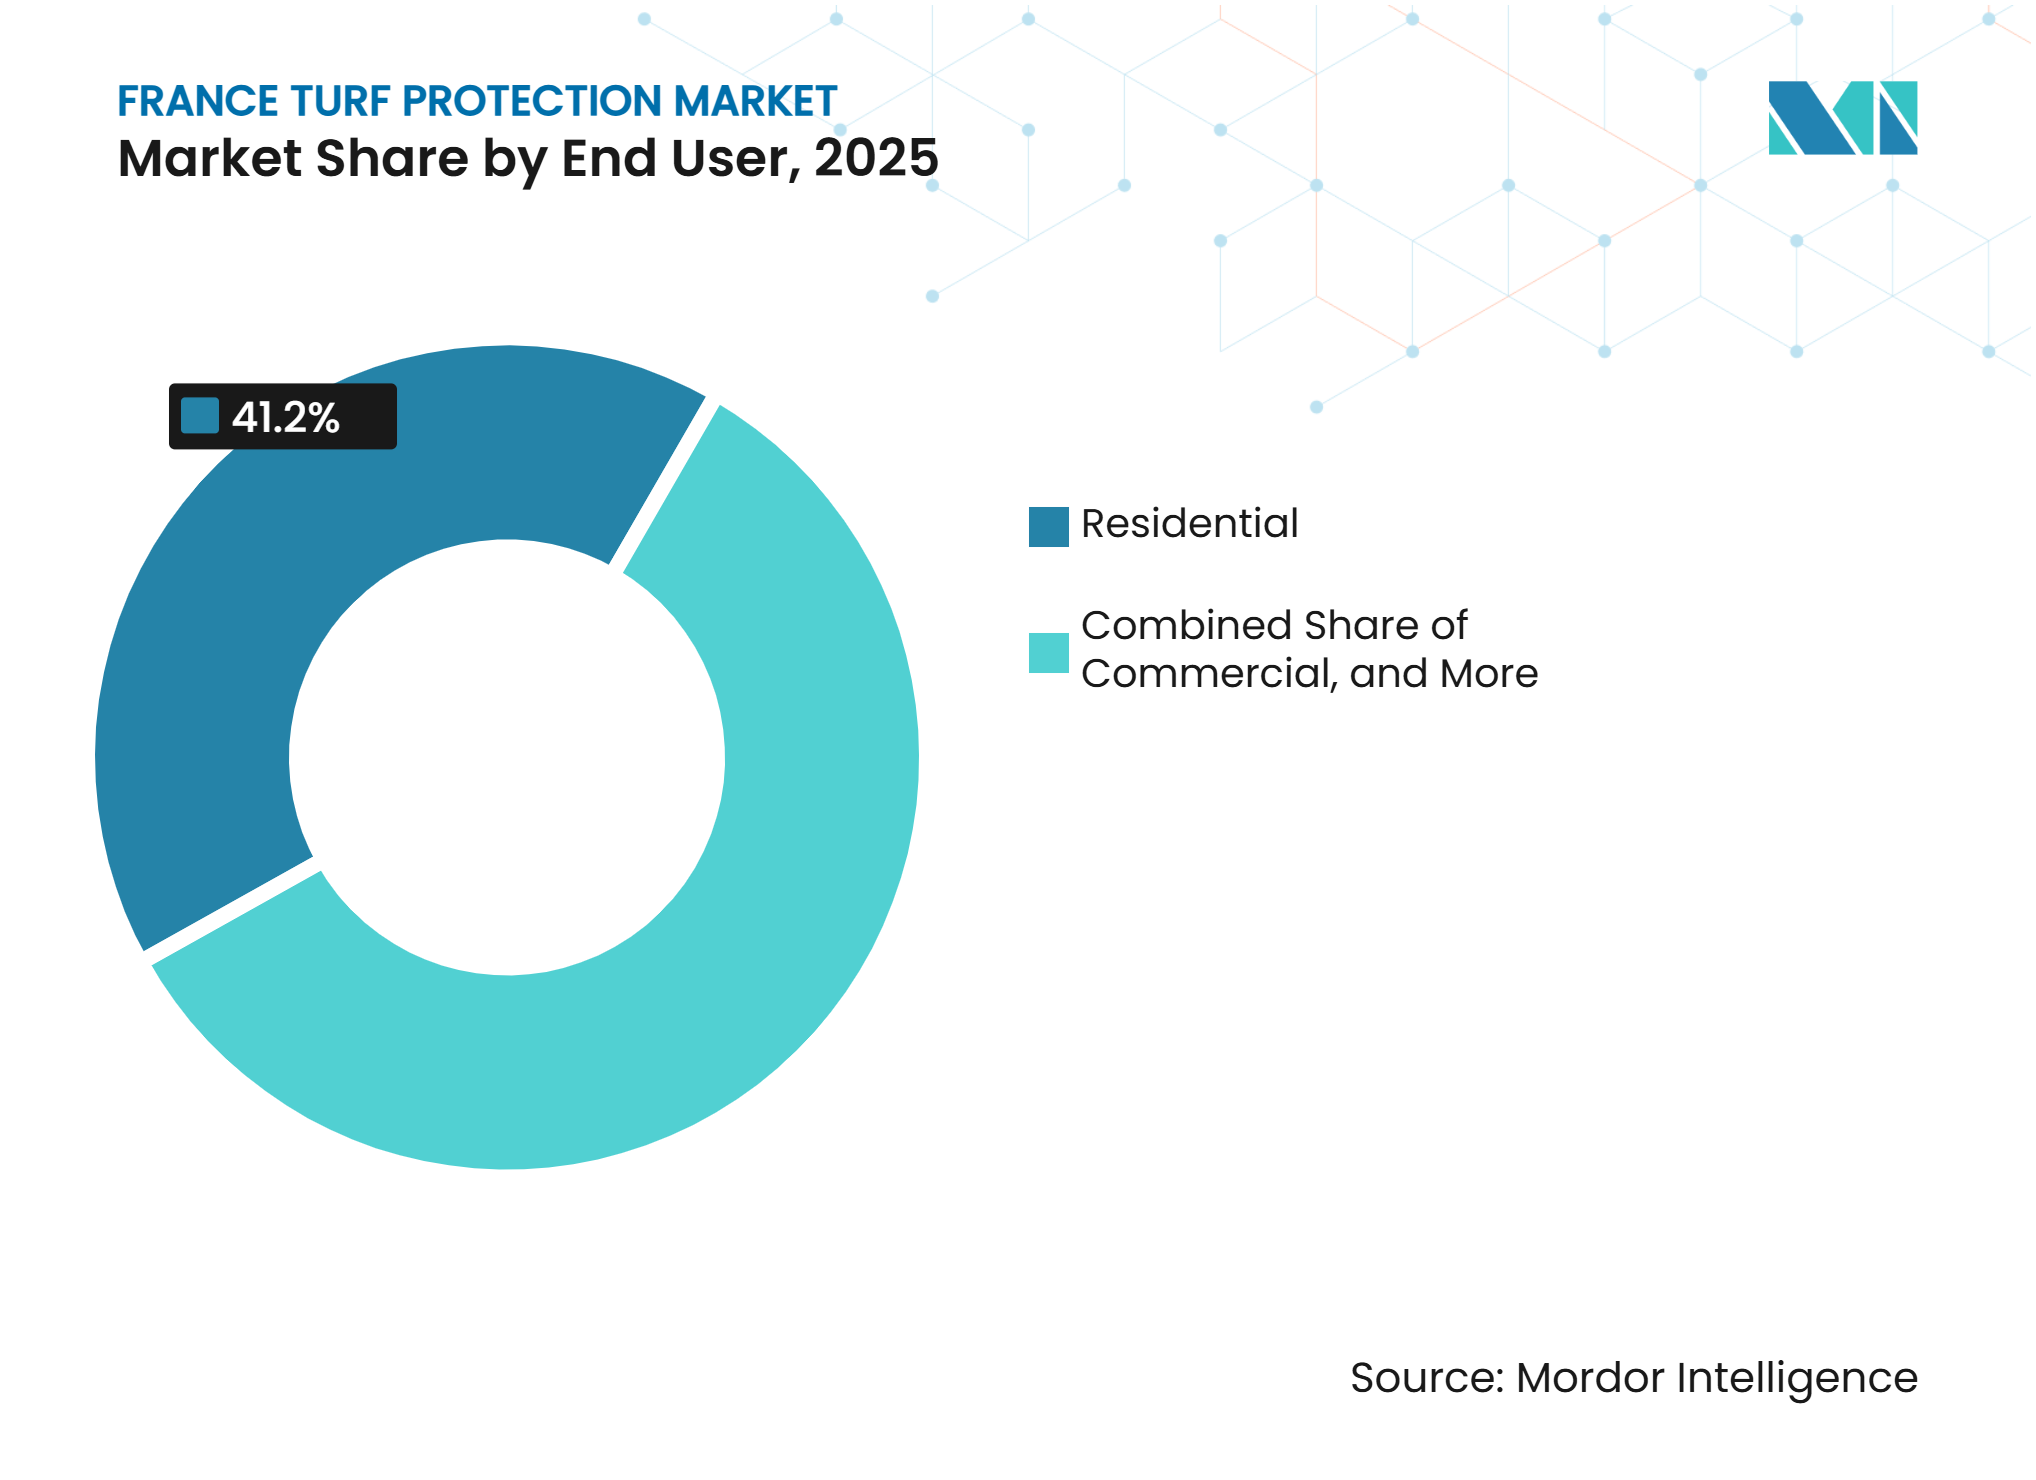
- Nach Endnutzer entfielen Privatkunden im Jahr 2025 auf 41,2 % des Marktes, während Sportanlagenbetreiber voraussichtlich mit einem CAGR von 8,9 % von 2026 bis 2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Golf-, Fußball-, Rugby- und Multisportanlagen | +1.2% | Frankreich und die gesamte EU | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Rasenkrankheits- und Resistenzdruck | +0.8% | Frankreich und EU-Kernländer | Kurzfristig (≤ 2 Jahre) |
| Biologischer Rasenschutz unter Pestizidreduzierungspolitik | +1.4% | Frankreich und EU, mit dem höchsten regulatorischen Gewicht in Frankreich | Mittelfristig (2-4 Jahre) |
| Sensorgestützte Anwendung und datengestütztes Rasenmanagement | +0.6% | Frankreich sowie Nord- und Westeuropa | Mittelfristig (2-4 Jahre) |
| Zunehmender Insektenschädlingsdruck auf bewirtschafteten Rasenflächen | +0.7% | Frankreich und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Professionalisierung der kommunalen und gewerblichen Landschaftspflege | +0.5% | Frankreich und EU, mit frühen Gewinnen in Île-de-France, Provence und Okzitanien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Golf-, Fußball-, Rugby- und Multisportanlagen
Die Golf- und Sportraseninfrastruktur durchläuft eine Phase der Reinvestition, die die Nachfrage nach Etablierungs-, Schutz- und Erholungsprogrammen unterstützt. Der Albatros-Platz des Golf National wurde 2026 nach einem zweijährigen Rekonstruktionsprogramm wiedereröffnet. Das Projekt besäte 20 Hektar mit krankheitsresistenten und bewässerungsarmen Sorten neu[2]. Neu etablierter Feinrasen auf modifizierten Sandprofilen erfordert in den ersten zwei Wachstumsperioden intensive Pflege. Dollar-Spot, Pythium und Fusarium sind während dieser Etablierungsphase wesentliche Risiken. Ligue-1-Spielstätten müssen ebenfalls anspruchsvolle Oberflächenstandards unter strengeren Pestizidauflagen für professionelle Sportanlagen einhalten.
Langfristige Investitionsprogramme für Golfplätze können Modernisierungen, nachhaltige Rasenpraktiken und Biodiversitätsverpflichtungen umfassen. Diese Projekte verlängern den Betriebsbedarf etablierter und neu eingesäter Rasenmanagementprogramme und schaffen wiederkehrende Anforderungen an Fungizide, Bewässerungsunterstützung und Pflanzenernährung. Sportstätten haben auch weniger Spielraum, Behandlungen aufzuschieben, da die Spielbedingungen Wettkampfpläne und die Qualität der Spielstätte beeinflussen. Der Frankreich Rasenschutz-Markt profitiert, wenn Renovierungen von der Bauphase in die mehrjährige Wartungsphase übergehen. Lieferanten mit Produkten, die für neu eingesäten Rasen geeignet sind, können diese konzentrierte Nachfrageperiode bedienen. Arbeiten an wichtigen Golf- und Stadionstandorten fördern auch ähnliche Praktiken bei kommunalen und gewerblichen Betreibern.
Zunehmender Rasenkrankheits- und Resistenzdruck
Der Krankheitsdruck wird schwieriger zu bewältigen, da sich die Wetterbedingungen ändern und die Palette der zugelassenen Wirkstoffe enger wird. Wärmere und feuchtere Frühjahre können den Infektionsdruck erhöhen, während heißere Sommer den Rasen schwächen und den Erholungsbedarf steigern können. Dollar-Spot, Fusarium-Befall, Pythium und Pyriculariose bleiben wesentliche Probleme auf Golf- und professionellen Sportflächen. Der Frankreich Rasenschutz-Markt ist daher auf Programme angewiesen, die den Rasen sowohl durch Krankheits- als auch durch Wetterstress schützen. Das Krankheitsrisiko kann besonders störend an Standorten sein, die keine Spieltermine verschieben oder Spielflächen vorübergehend schließen können, was Manager dazu veranlasst, vorbeugende Behandlungen, Erholungsmittel und Monitoring als verbundenes Programm zu planen.
Der Rückzug von Propiconazol aus den Märkten der Europäischen Union hat die Flexibilität bei Fungizidrotationen verringert. Rasenmanager sind nun stärker auf Succinat-Dehydrogenase-Inhibitor- und Chinon-außen-Inhibitor-Chemikalien angewiesen. Der wiederholte Einsatz einer engeren Gruppe von Behandlungen kann den Resistenzmanagementdruck erhöhen. Biologische Werkzeuge und Rotationsprogramme können dazu beitragen, die Nützlichkeit der verbleibenden Optionen zu verlängern, obwohl sie möglicherweise mehr Behandlungsereignisse erfordern als die konventionellen Programme, die sie ersetzen. Dieses Muster hält einen höheren jährlichen Aufwand pro Hektar in komplexen Krankheitsmanagement-Umgebungen aufrecht und erhöht die Bedeutung klarer Etikettierungshinweise und lokal bewährter Behandlungssequenzen. Lieferanten müssen zeigen, wo ihre Produkte in eine Rotation passen, anstatt einen einzelnen Wirkstoff als vollständige Lösung zu bewerben.
Biologischer Rasenschutz unter Pestizidreduzierungspolitik
Das politische Umfeld Frankreichs unterstützt die Einführung von Biokontrollprodukten, da Rasenmanager nach Alternativen zu bestimmten konventionellen Pflanzenschutzmitteln suchen. Écophyto 2030 zielt auf eine 50%ige Reduzierung des Einsatzes und der Gesamtrisiken von Pflanzenschutzmitteln bis 2030 im Vergleich zum Durchschnitt 2011-2013 ab. Sportanlagenmanager gehören zu den von der Strategie erfassten Interessengruppen. Produkte auf der offiziellen Biokontrollliste profitieren von regulatorischen Bestimmungen, die sich von denen für konventionelle Produkte in öffentlichen Räumen unterscheiden. Dieser regulatorische Rahmen kann die Einführung registrierter Biokontrollprodukte in öffentlichen Sportanlagen unterstützen und ihre Integration in Rasenmanagementprogramme fördern.
PARSADA (Plan d'action stratégique pour l'anticipation du potentiel retrait européen des substances actives et le développement de techniques alternatives pour la protection des cultures) nahm 2024 mit einer Finanzierung von 146 Millionen EUR den Betrieb auf, um Alternativen zu Substanzen zu unterstützen, bei denen das Risiko einer Nichtverlängerung auf EU-Ebene besteht. Das Programm unterstützt die Entwicklung von Ersatzansätzen und kann Investitionen in Alternativen zu konventionellen Pflanzenschutzmitteln fördern. Die nationalen Anforderungen Frankreichs prägen weiterhin lokale Kaufentscheidungen, während die Loi Labbé eine wichtige regulatorische Überlegung für das Rasenmanagement bleibt. Diese Maßnahmen können die Nachfrage nach Rasenschutzlösungen unterstützen, die den französischen Zulassungs- und Anwendungsanforderungen entsprechen. Lieferanten mit etablierten Feldergebnissen und regulatorischer Erfahrung können besser positioniert sein, um die Anforderungen professioneller Rasenmanager zu erfüllen.
Sensorgestützte Anwendung und datengestütztes Rasenmanagement
Präzisionsanwendung wird an hochwertigen französischen Rasenstandorten immer wichtiger. Rasenmanager nutzen wetterverknüpfte Krankheitsmodelle, Bodenfeuchtigkeitssensoren und Saftflussmessungen, um Anwendungsfenster auszuwählen. Diese Werkzeuge helfen Managern, Fungizide anzuwenden, wenn die Rasenbedingungen eine Behandlung erfordern, wodurch unnötige Anwendungen reduziert und gleichzeitig die Produktleistung geschützt wird. Dieser Ansatz begünstigt Produkte, deren Ergebnisse sich verbessern, wenn das Timing eng gesteuert wird. Der Frankreich Rasenschutz-Markt geht daher an Elitestandorten über eine einfache Produktversorgung hinaus.
Das unterirdische Aquaflow-Bewässerungssystem im nationalen Zentrum des Französischen Rugby-Verbandes in Marcoussis veranschaulicht dieses Betriebsmodell. Das System versorgt den Rasen durch Kapillarwirkung aus einer künstlichen Grundwasserschicht mit einer Kapazität von 1.500 Kubikmetern mit Wasser. Es wird erwartet, dass es 60 % bis 100 % Wasser einspart und gleichzeitig die Rasengesundheit ohne konventionelle phytosanitäre Mittel unterstützt. Lieferanten, die digitale Beratungsunterstützung anbieten, können eine stärkere Rolle bei Standortmanagement-Entscheidungen gewinnen. Zulassungen für integrierten Pflanzenschutz können auch die Produktpositionierung stärken. Transaktionsorientierte Händler könnten es schwieriger finden, mit diesem dienstleistungsbasierten Modell mitzuhalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückzug und Einschränkung konventioneller Wirkstoffe | -1.0% | Frankreich und EU, mit dem höchsten regulatorischen Gewicht in Frankreich | Kurzfristig (≤ 2 Jahre) |
| Hohe Zulassungs-, Verwaltungs- und Feldversuchskosten | -0.6% | Frankreich und EU | Mittelfristig (2-4 Jahre) |
| Resistenzmanagement und verringerte Wirksamkeit wiederholter Chemikalien | -0.7% | Frankreich und EU-Kernländer | Mittelfristig (2-4 Jahre) |
| Substitution durch Kunstrasen in ausgewählten Sport- und Freizeitanwendungen | -0.4% | Frankreich und EU, konzentriert in kommunalen und Amateur-Sportanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückzug und Einschränkung konventioneller Wirkstoffe
Der Rückzug zugelassener Wirkstoffe schränkt das Fungizid- und Herbizid-Instrumentarium ein, das französischen Rasenmanagern zur Verfügung steht. Die Durchführungsverordnung (EU) 2024/2777 der Kommission formalisierte die Nichtverlängerung von Tritosulfuron durch die Europäische Union am 31. Oktober 2024. Die Mitgliedstaaten waren verpflichtet, Produktzulassungen bis Mai 2025 zu widerrufen, wobei die Aufbrauchfristen bis November 2025 endeten. Dieser Prozess kann Portfoliolücken in Unkraut- und Krankheitskontrollprogrammen hinterlassen. Wenn ein Wirkstoff aus dem Portfolio entfernt wird, können Manager gezwungen sein, weniger geeignete Rotationen einzuführen, was die Produktleistung und Planung an intensiv genutzten Rasenstandorten beeinträchtigen kann.
Die kommerzielle Herausforderung ist größer für Produkte mit ausschließlicher Rasennutzung. ANSES (Französische Agentur für Lebensmittel-, Umwelt- und Arbeitssicherheit) wendet dieselben Sicherheitsstandards an wie für breitere landwirtschaftliche Verwendungen, aber die potenzielle Umsatzbasis für eine Rasenzulassung ist kleiner. Dies kann Hersteller davon abhalten, proaktive Verlängerungsanträge einzureichen. Die Aussicht auf weitere Nichtverlängerungen schafft auch Unsicherheit für Händler, die Lagerbestände halten. Die Verordnung (EG) Nr. 1107/2009 der Europäischen Union regelt weiterhin diese Zulassungs- und Überprüfungszyklen. Der Frankreich Rasenschutz-Markt steht vor einem anhaltenden Bedarf an zugelassenen Alternativen, um diese praktischen Lücken zu schließen.
Hohe Zulassungs-, Verwaltungs- und Feldversuchskosten
Zulassungs-, Verwaltungs- und Feldversuchsanforderungen können die Einführung von Rasenprodukten in Frankreich verlangsamen. Hersteller müssen Sicherheit, Compliance und Leistung nachweisen, bevor ein Produkt regulierten Nutzern zur Verfügung gestellt werden kann. Diese Kosten sind schwer auf eine relativ begrenzte Rasenkundenbasis zu verteilen. Unternehmen müssen auch lokale Nachweise pflegen, die die französischen Krankheits-, Klima- und Anwendungsbedingungen widerspiegeln. Diese Belastung ist besonders bedeutsam für biologische Produkte, die einen Platz in etablierten Krankheitskontrollprogrammen anstreben, und kleinere Lieferanten könnten es schwieriger finden, die erforderlichen Zulassungs- und Versuchsarbeiten zu finanzieren.
Diese Kosten können den Wettbewerbszugang beeinträchtigen, selbst wenn die Nachfrage nach alternativen Rasenschutzlösungen wächst. Lieferanten ohne etablierte Versuchsnetzwerke oder regulatorische Kapazitäten können längere Entwicklungszeiträume und höhere Kosten für die Generierung der für die Produktzulassung erforderlichen Nachweise haben. Die relativ spezialisierte Natur des Rasenmarktes kann den kommerziellen Anreiz für Investitionen in separate Zulassungs- und Feldversuchsprogramme weiter einschränken. Dies schafft eine Eintrittsbarriere für neue Lieferanten, die in den Frankreich Rasenschutz-Markt eintreten, und kann die Ersetzung von Produkten verlangsamen, die von regulatorischen Einschränkungen oder Rückzügen betroffen sind. Obwohl diese Anforderungen Produktsicherheits- und Leistungsstandards unterstützen, können sie die Geschwindigkeit begrenzen, mit der neue Produkte eingeführt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fungizide verankern die Nachfrage, während Insektizide skalierenFungizide entfielen im Jahr 2025 auf 36,8 % des Marktanteils des Frankreich Rasenschutz-Marktes nach Produkttyp. Ihre dominante Stellung spiegelt den anhaltenden Druck durch Dollar-Spot, Fusarium, Pythium und Pyriculariose auf professionellen und Golfflächen wider. Milde und feuchte Bedingungen in weiten Teilen Nord- und Westfrankreichs halten den Pilzinfektionsdruck von Herbst bis Frühling aufrecht. Herbizide decken den Unkrautmanagementbedarf ab, einschließlich jährlichem Rispengras und breitblättrigen Unkräutern, während Insektizide zur Bekämpfung von Schädlingen wie Schnaken und Engerlingen auf Rasenflächen eingesetzt werden.
Insektizide werden voraussichtlich mit einem CAGR von 8,90 % von 2026 bis 2031 wachsen, angetrieben durch die steigende Nachfrage nach wirksamer Bekämpfung rasenschädigender Insektenschädlinge, insbesondere auf Golfplätzen, Sportfeldern und anderen intensiv bewirtschafteten Flächen. Schnaken, Engerlinge und andere bodenbewohnende Schädlinge können die Rasenqualität beeinträchtigen und den Wartungsaufwand erhöhen, was den Einsatz von Insektiziden in integrierten Rasenmanagementprogrammen unterstützt. Die Ausweitung professionell bewirtschafteter Rasenflächen und ein stärkerer Fokus auf die Aufrechterhaltung gleichmäßiger Spielflächen und -qualität werden voraussichtlich die Insektizidnachfrage in Frankreich während des Prognosezeitraums weiter unterstützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Behandlungsart:
Chemisch noch dominant, Biologisch am schnellsten wachsendDer chemische Bereich entfiel im Jahr 2025 auf 68,5 % des Marktanteils nach Wirkungsweise. Seine aktuelle Position spiegelt den Bedarf an zuverlässiger Krankheitskontrolle während kritischer Wachstumsphasen wider, insbesondere an hochwertigen Standorten. Ihre langfristige Rolle schränkt sich in Anwendungen im öffentlichen Raum ein, wo konventionelle Chemikalien eingeschränkt sind. Integrierte Lösungen gewinnen bei professionellen Managern an Bedeutung, die biologische und konventionelle Mittel in strukturierten Rotationen einsetzen. Diese Programme können die Zuverlässigkeit chemischer Behandlungen erhalten und gleichzeitig Biokontrollanforderungen erfüllen. Der Frankreich Rasenschutz-Markt bleibt von einer erfolgreichen Integration abhängig, anstatt von einem einfachen Übergang von Chemisch zu Biologisch.
Biologische Lösungen werden voraussichtlich mit einem CAGR von 10,9 % von 2026 bis 2031 wachsen. Koppert France und Amoéba unterzeichneten im Dezember 2024 ein Memorandum of Understanding für AXPERA, ein Amöben-Lysat-Biofungizid. Das Produkt befand sich Anfang 2025 unter europäischer Regulierungsbewertung und zielt auf ein breites Spektrum von Pilzpathogenen ab. Integrierte Programme profitieren von dieser Pipeline, da sie biologische Produkte mit verbleibenden konventionellen Werkzeugen kombinieren können. Kompatible Zulassungs- und Etikettierungshinweise können das Übergangsrisiko für Rasenmanager reduzieren, insbesondere auf Golfgreens, wo ein Krankheitsversagen erhebliche betriebliche Konsequenzen haben kann.
Nach Formulierung:
Flüssigkonzentrat etabliert, Netzmittel und Granulat im WandelFlüssigkonzentrate entfielen im Jahr 2025 auf 55,6 % des Marktes und werden voraussichtlich mit einem CAGR von 10,3 % von 2026 bis 2031 wachsen. Dieses Format ist mit Präzisionssprühgeräten kompatibel und bietet eine gleichmäßige Abdeckung auf Feinrasen. Es ermöglicht auch das Mischen mehrerer Wirkstoffe in einem einzigen Tank, wo dies durch Etiketten erlaubt ist, was für integrierte Programme auf Golfanlagen und professionellen Sportanlagen nützlich ist. Granulatprodukte spielen weiterhin eine Rolle bei der Langzeitdüngung und bodenapplizierten Insektiziden, und ihre Anwendungsgeräte können auf Rasenflächen und Bowlinggreens einfacher sein als auf Feinrasenflächen.
Netzmittel bleiben ein Spezialformat für einige Biokontroll- und Biofungizidprodukte. Trockene Formate können dazu beitragen, aktive Organismen für die Lagerstabilität zu erhalten. Die Mikroplastikvorschriften der Europäischen Union veranlassen auch eine Überprüfung der Granulatverkapselungsmaterialien. Envu führte Signature XTRA Stressgard Liquid ein, eine Fosetyl-Aluminium-Flüssigformulierung für Golf und Feinrasen. Die Flüssigformulierung bietet eine alternative Möglichkeit, Fosetyl-Aluminium in bestehende sprühbasierte Rasenmanagementprogramme zu integrieren.
Nach Anwendung:
Landschaftsbau führt den Marktanteil an, während Sportfelder das schnellste Wachstum verzeichnenDer Landschaftsbau entfiel im Jahr 2025 auf 40,1 % des Marktanteils des Frankreich Rasenschutz-Marktes nach Anwendung. Öffentliche Gärten, Straßenränder und institutionelle Gelände bieten eine stabile Nachfragebasis für Unkrautmanagement, Rasenernährung und Krankheitskontrolle. Diese Anwendungen werden durch Einschränkungen bei konventionellen Produkten im öffentlichen Raum geprägt. Auftragnehmer benötigen konforme Programme, die das Erscheinungsbild und den Rasenzustand erhalten. Die große installierte Basis begrenzt die Abhängigkeit von einer kleinen Anzahl hochkarätiger Standorte und unterstützt wiederkehrende Verkäufe über professionelle Wartungskanäle.
Sportfelder werden voraussichtlich mit einem CAGR von 9,3 % von 2026 bis 2031 wachsen. Post-Olympische und Post-Rugby-Weltmeisterschaftsinvestitionen haben die Wartungsanforderungen an Flächen auf Verbandsniveau erhöht. Golfplätze sowie professionelle Fußball- und Rugbystadien haben Qualitätsstandards, die die Behandlungshäufigkeit und Produktauswahl beeinflussen. Die Loi-Labbé-Einschränkungen für professionelle Sportanlagen traten im Januar 2025 in Kraft. Biokontrollprogramme können pro Saison mehr Produktanwendungen erfordern als konventionelle Sprühprogramme. Rasenflächen unterstützen auch Renovierungszyklen, indem sie Naturrasen liefern, der mit Mykorrhiza-Produkten behandelt wurde, um die Etablierung zu unterstützen.
Nach Endnutzer:
Privatkunden führen die Nachfrage an, während Sportanlagenbetreiber das Wachstum vorantreibenPrivatkunden entfielen im Jahr 2025 auf 41,2 % des Marktanteils nach Endnutzer. Gepflegte Rasenflächen unterstützen weiterhin die Nachfrage im Einzel- und Genossenschaftskanal nach Rasenpflege- und Unkrautbekämpfungsprodukten. Diese Kundengruppe hat Zugang zu einer engeren Palette zugelassener Produkte unter den Einschränkungen der Loi Labbé und der Société Horticulture et Gazon. Produkte für den professionellen Einsatz werden aus dem Einzelhandelsregal für Amateure entfernt. Verbraucher könnten daher zu teureren Alternativen wechseln, anstatt die Ausgaben insgesamt zu reduzieren. Gewerbliche Landschaftsbauunternehmen erzeugen auch Nachfrage nach Produkten auf der offiziellen französischen Biokontrollliste.
Sportanlagenbetreiber werden voraussichtlich mit einem CAGR von 8,9 % von 2026 bis 2031 wachsen. Ihre Nachfrage wird durch Oberflächenqualitätsanforderungen, Post-Event-Investitionen und Sportinfrastrukturplanung unterstützt. Frankreichs Erster Nationaler Klimaanpassungsplan für den Sport identifiziert Risiken durch Hitze, Dürre und Krankheiten für Naturrasen in mehr als 16.000 Amateur- und Profistadien. Kommunen und Schulen unterliegen den strengsten Pestizidgrenzen und Budgetbeschränkungen, was die Auslagerung an Auftragnehmer fördern kann, die in der Lage sind, technische und Compliance-Anforderungen zu verwalten. Diese Verlagerung unterstützt spezialisierte Dienstleister gegenüber kommunalen Eigenleistungen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Frankreich repräsentiert einen bedeutenden europäischen Rasenschutzmarkt mit umfangreichen Golfplätzen, Fußballanlagen, Landschaftsbauflächen und anderen bewirtschafteten Rasenflächen. Der Markt wird durch die zunehmende Einführung biologischer Rasenschutzprogramme unter professionellen Rasenmanagern unterstützt. Das Klima Frankreichs reicht von der milden und feuchten atlantischen Zone bis zum trockeneren mediterranen Süden und dem kontinentalen Inland, was unterschiedliche Krankheits-, Dürre- und Produktanforderungen innerhalb eines einzigen nationalen Marktes schafft.
Île-de-France verfügt über eine konzentrierte Gruppe hochkarätiger Rasenstandorte, darunter Golf National, Roland Garros sowie Ligue-1- und Top-14-Rugby-Spielstätten. Golf National schloss seine Renovierung im Sommer 2026 ab und führte bewässerungsarme und krankheitsresistente Sorten auf wichtigen Spielflächen ein. Neu etablierter Feinrasen erfordert in den ersten zwei Jahren der Reifung eine hohe Fungizidintensität. Die Atlantikküste, einschließlich Gironde, Landes und Loire-Atlantique, hat ebenfalls eine hohe Dichte an Resort- und kommunalen Golfplätzen. Betreiber in diesen Gebieten bewegen sich in Richtung Biokontrolle und Präzisionsbewässerung, um Nachhaltigkeitsverpflichtungen und Biodiversitätsanforderungen zu erfüllen.
Südfrankreich entwickelt sich zu einem stärkeren Nachfragegebiet, da Hitzestress, Dürre und Sportinfrastrukturbedarf zusammentreffen. Okzitanien und Provence-Alpes-Côte d'Azur erlebten 2024 und 2025 erhöhten Krankheits- und Hitzestressdruck, was die Nachfrage nach Fungiziden und anderen Rasenschutzprodukten unterstützt, die für höhere Temperaturen geeignet sind. Forschungen zeigen, dass die sommerlichen Flussabflüsse in französischen Einzugsgebieten zurückgehen könnten, mit den stärksten Rückgängen in den Pyrenäenausläufern und mediterranen Becken. Der Nationale Klimaanpassungsplan für den Sport bietet politische Unterstützung für klimaresistente Naturrasenpflege.
Wettbewerbslandschaft
Marktkonzentration
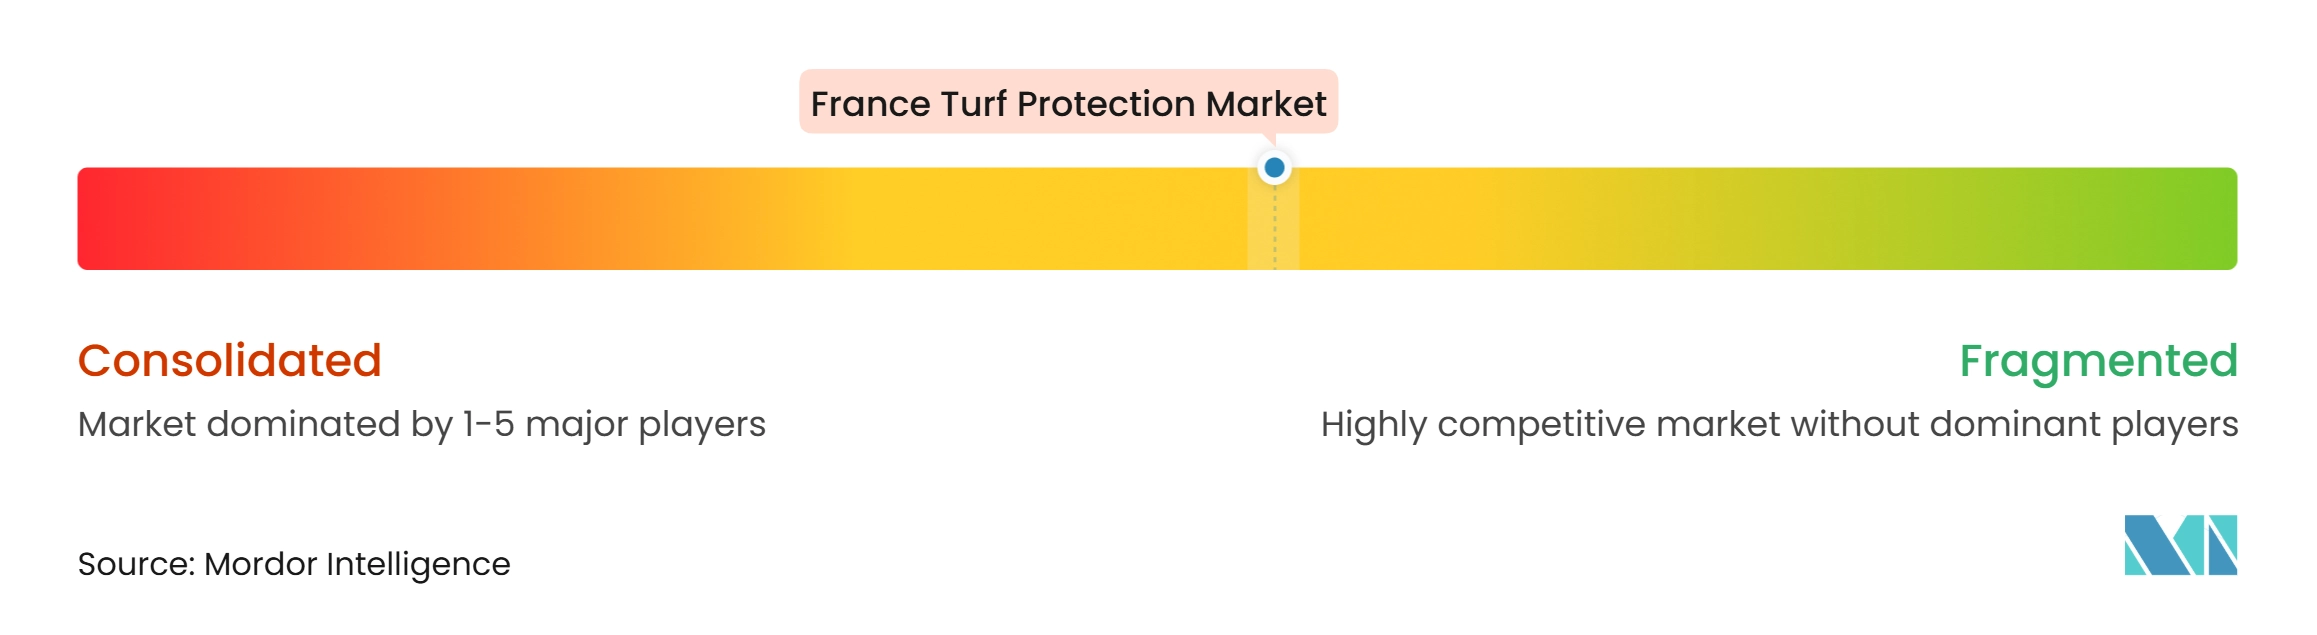
Der Frankreich Rasenschutz-Markt ist mäßig fragmentiert, mit mehreren multinationalen und spezialisierten Lieferanten, die professionelle Rasennutzer bedienen. Syngenta AG und Environmental Science FR SAS halten etablierte Positionen durch breite Fungizid- und Herbizidportfolios. BASF SE verfügt über in Frankreich spezifisch zugelassene Produkte, darunter das Fungizid Maxtima und den Wachstumsregulator Attraxor. Corteva Inc und Nufarm Limited halten ebenfalls etablierte Positionen. Nufarm Limited ist der Zulassungsinhaber für das in Frankreich zugelassene Herbizid Green Turf 5. Der Markt umfasst auch spezialisierte biologische Lieferanten, Händler und regionale Ernährungsunternehmen.
Koppert France, Lallemand Plant Care und andere spezialisierte Lieferanten konkurrieren durch differenzierte biologische und Rasenschutzprodukte. Die Vivagro- und Envu-Partnerschaft für eine biorationale Lösung gegen Dollar-Spot und Schneeschimmel wird durch mehr als 30 europäische Feldversuche unterstützt. Diese Kooperationen zeigen, wie größere Rasenschutzplattformen ihr biologisches Produktangebot durch Partnerschaften mit spezialisierten Unternehmen erweitern können.
Chancen bestehen in integrierten Programmen für resistente Pathogene und in digitalen Werkzeugen für die Compliance-Dokumentation. Groupe NAU ist ein spezialisierter französischer Kanal für rasenzugelassene Fungizide und Herbizide. Die AXPERA-Technologie von Amoéba hat einen eigenständigen Wirkmechanismus und keine bekannte Kreuzresistenz mit bestehenden Fungizidklassen. Der Wettbewerb wird zunehmend durch die Breite der zugelassenen Fungizid-, Herbizid- und Insektizidportfolios sowie durch die Entwicklung biologischer Rasenschutzprodukte geprägt.
Frankreich Rasenschutz-Branchenführer
-
Syngenta AG
-
Environmental Science FR SAS (Envu)
-
BASF SE
-
Nufarm Limited
-
Corteva Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Frankreich Rasenschutz-Markt Unternehmen in diesem Bericht
- Syngenta AG
- Environmental Science FR SAS (Envu)
- BASF SE
- Corteva Inc
- Nufarm Limited
- Koppert France
- UPL Limited
- Lallemand Plant Care
- Sumitomo Chemical Co., Ltd.
- Certis Belchim B.V.
- De Sangosse
- FMC Corporation
- Prograss Bio Ltd
- Groupe NAU
Neueste Industrielle Entwicklungen in Frankreich Rasenschutz-Markt
- Juli 2026: Amoéba und Koppert verlängerten ihre exklusive Vertriebsvereinbarung für die AXPERA-Technologie, eine biologische Fungizidtechnologie auf Basis von Amöben-Lysat, bis Juni 2031 in 18 europäischen Ländern und den Vereinigten Staaten. Die Vereinbarung folgt dem kommerziellen Launch von AXPERA-basierten Produkten auf der GreenTech Europe in Amsterdam.
- Dezember 2025: Envu stellte Signature XTRA Stressgard Liquid vor, eine flüssige Fosetyl-Aluminium-Formulierung für Golf und Feinrasen. Das Fungizid ist zur Bekämpfung von Blatt- und Wurzel-Pythium-Krankheiten, Algen und Microdochium-Befall konzipiert.
- September 2025: Envu erweiterte die Anwendungsoptionen für das Insektizid Durentis, indem es Düngemittelherstellern für die Verwendung in Insektizid-Düngemittel-Kombinationsprodukten für Golfplatz- und Rasenpflegeanwendungen zur Verfügung gestellt wurde. Die Formulierung soll Insektenschädlingskontrolle bieten und gleichzeitig eine bequeme Anwendung durch Düngemittelprogramme unterstützen.
Frankreich Rasenschutz-Markt Berichtsumfang
Der Rasenschutzmarkt ist definiert als Produkte und Lösungen, die zur Vorbeugung, Kontrolle und Reduzierung von Schädlings-, Krankheits- und Stressschäden an natürlichem Rasengras auf Wohn-, Gewerbe- und Sportflächen eingesetzt werden, wobei der Marktwert am Verkaufspunkt in USD gemessen wird.
Der Frankreich Rasenschutz-Markt ist segmentiert nach Produkttyp (Fungizide, Herbizide und Insektizide), nach Behandlungsart (Chemisch und Biologisch), nach Formulierung (Granulat, Flüssigkonzentrat und Netzmittel), nach Anwendung (Landschaftsbau, Golfplätze, Sportfelder und Rasenflächen), und nach Endnutzer (Privatkunden, Gewerbliche Landschaftsbauunternehmen, Sportanlagenbetreiber sowie Kommunen und Schulen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Fungizide |
| Herbizide |
| Insektizide |
| Chemisch |
| Biologisch |
| Granulat |
| Flüssigkonzentrat |
| Netzmittel |
| Landschaftsbau |
| Golfplätze |
| Sportfelder |
| Rasenflächen |
| Privatkunden |
| Gewerbliche Landschaftsbauunternehmen |
| Sportanlagenbetreiber |
| Kommunen und Schulen |
| Nach Produkttyp | Fungizide |
| Herbizide | |
| Insektizide | |
| Nach Behandlungsart | Chemisch |
| Biologisch | |
| Nach Formulierung | Granulat |
| Flüssigkonzentrat | |
| Netzmittel | |
| Nach Anwendung | Landschaftsbau |
| Golfplätze | |
| Sportfelder | |
| Rasenflächen | |
| Nach Endnutzer | Privatkunden |
| Gewerbliche Landschaftsbauunternehmen | |
| Sportanlagenbetreiber | |
| Kommunen und Schulen |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das prognostizierte Wachstum des Frankreich Rasenschutz-Marktes bis 2031?
Der Frankreich Rasenschutz-Markt wird voraussichtlich bis 2031 246,54 Millionen USD erreichen und von 2026 bis 2031 mit einem CAGR von 5,20 % wachsen.
Welcher Produkttyp hatte den größten Anteil am Frankreich Rasenschutz-Markt?
Fungizide hatten den größten Anteil mit 36,8 % im Jahr 2025, unterstützt durch Krankheitsdruck auf Golf- und professionellen Sportflächen.
Warum wachsen biologische Lösungen in Frankreich?
Biologische Lösungen werden voraussichtlich mit einem CAGR von 10,9 % von 2026 bis 2031 wachsen, unterstützt durch Pestizidreduzierungspolitiken und steigende Nachfrage nach Alternativen zu konventionellen Produkten.
Wie beeinflusst das Klima das Rasenmanagement in Frankreich?
Hitze, Dürre und Krankheitsrisiken erhöhen den Einsatz von stressschützenden Biostimulanzien, effizienter Bewässerung und strukturierten Krankheitskontrollprogrammen.