
フットウェア接着剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
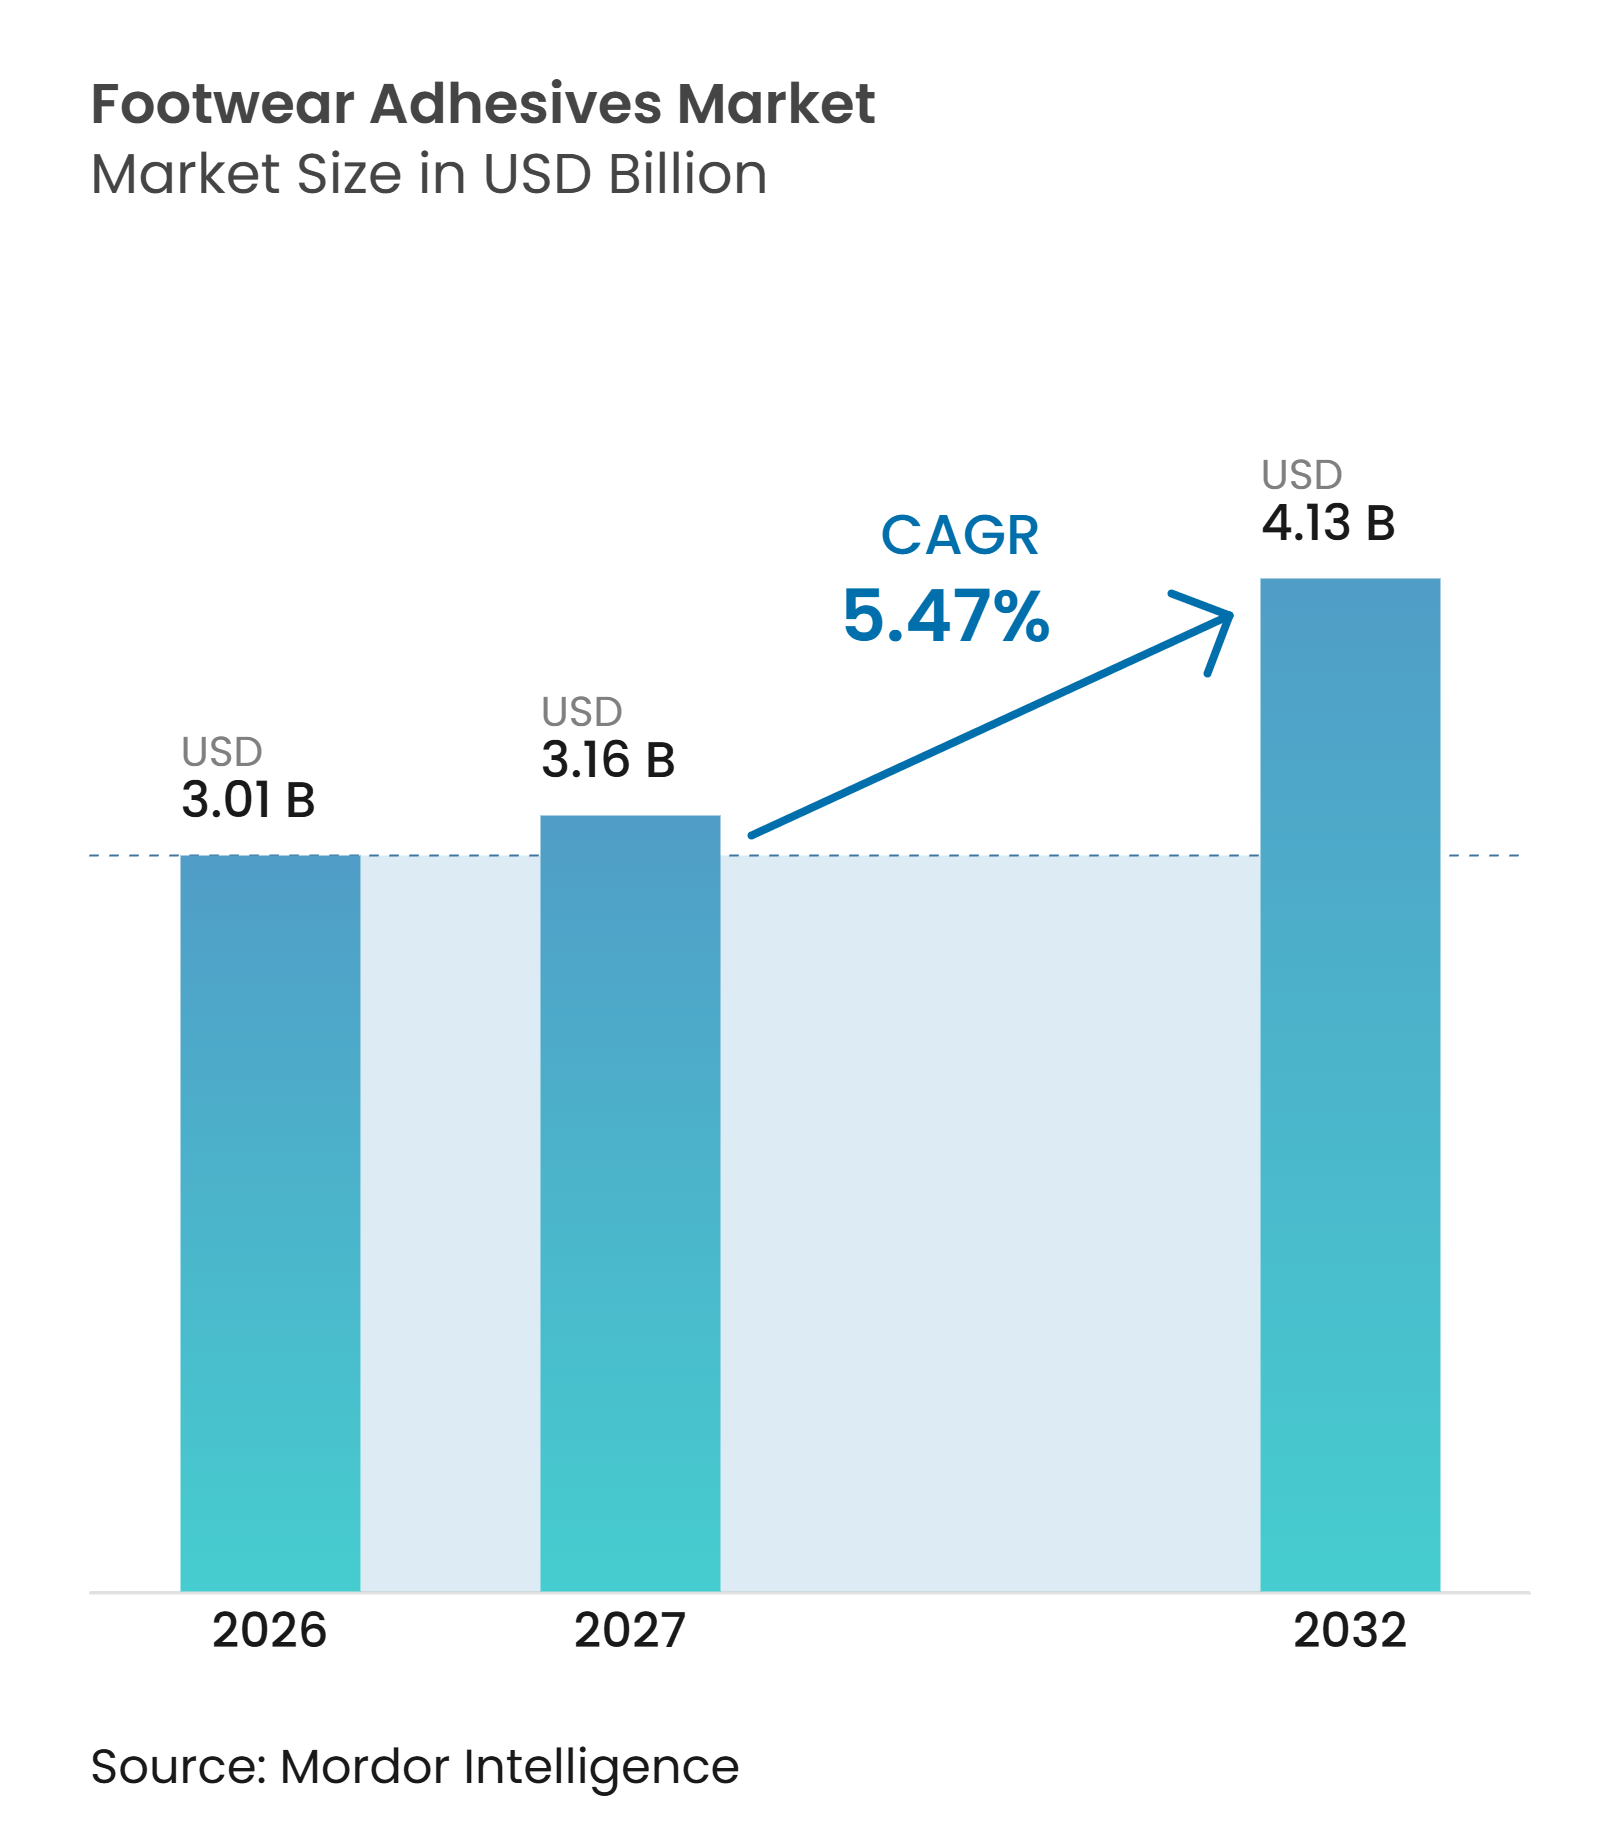
| 市場規模 (2027) | 3.16 十億米ドル |
| 市場規模 (2032) | 4.13 十億米ドル |
| 成長率 (2027 - 2032) | 5.47 % |
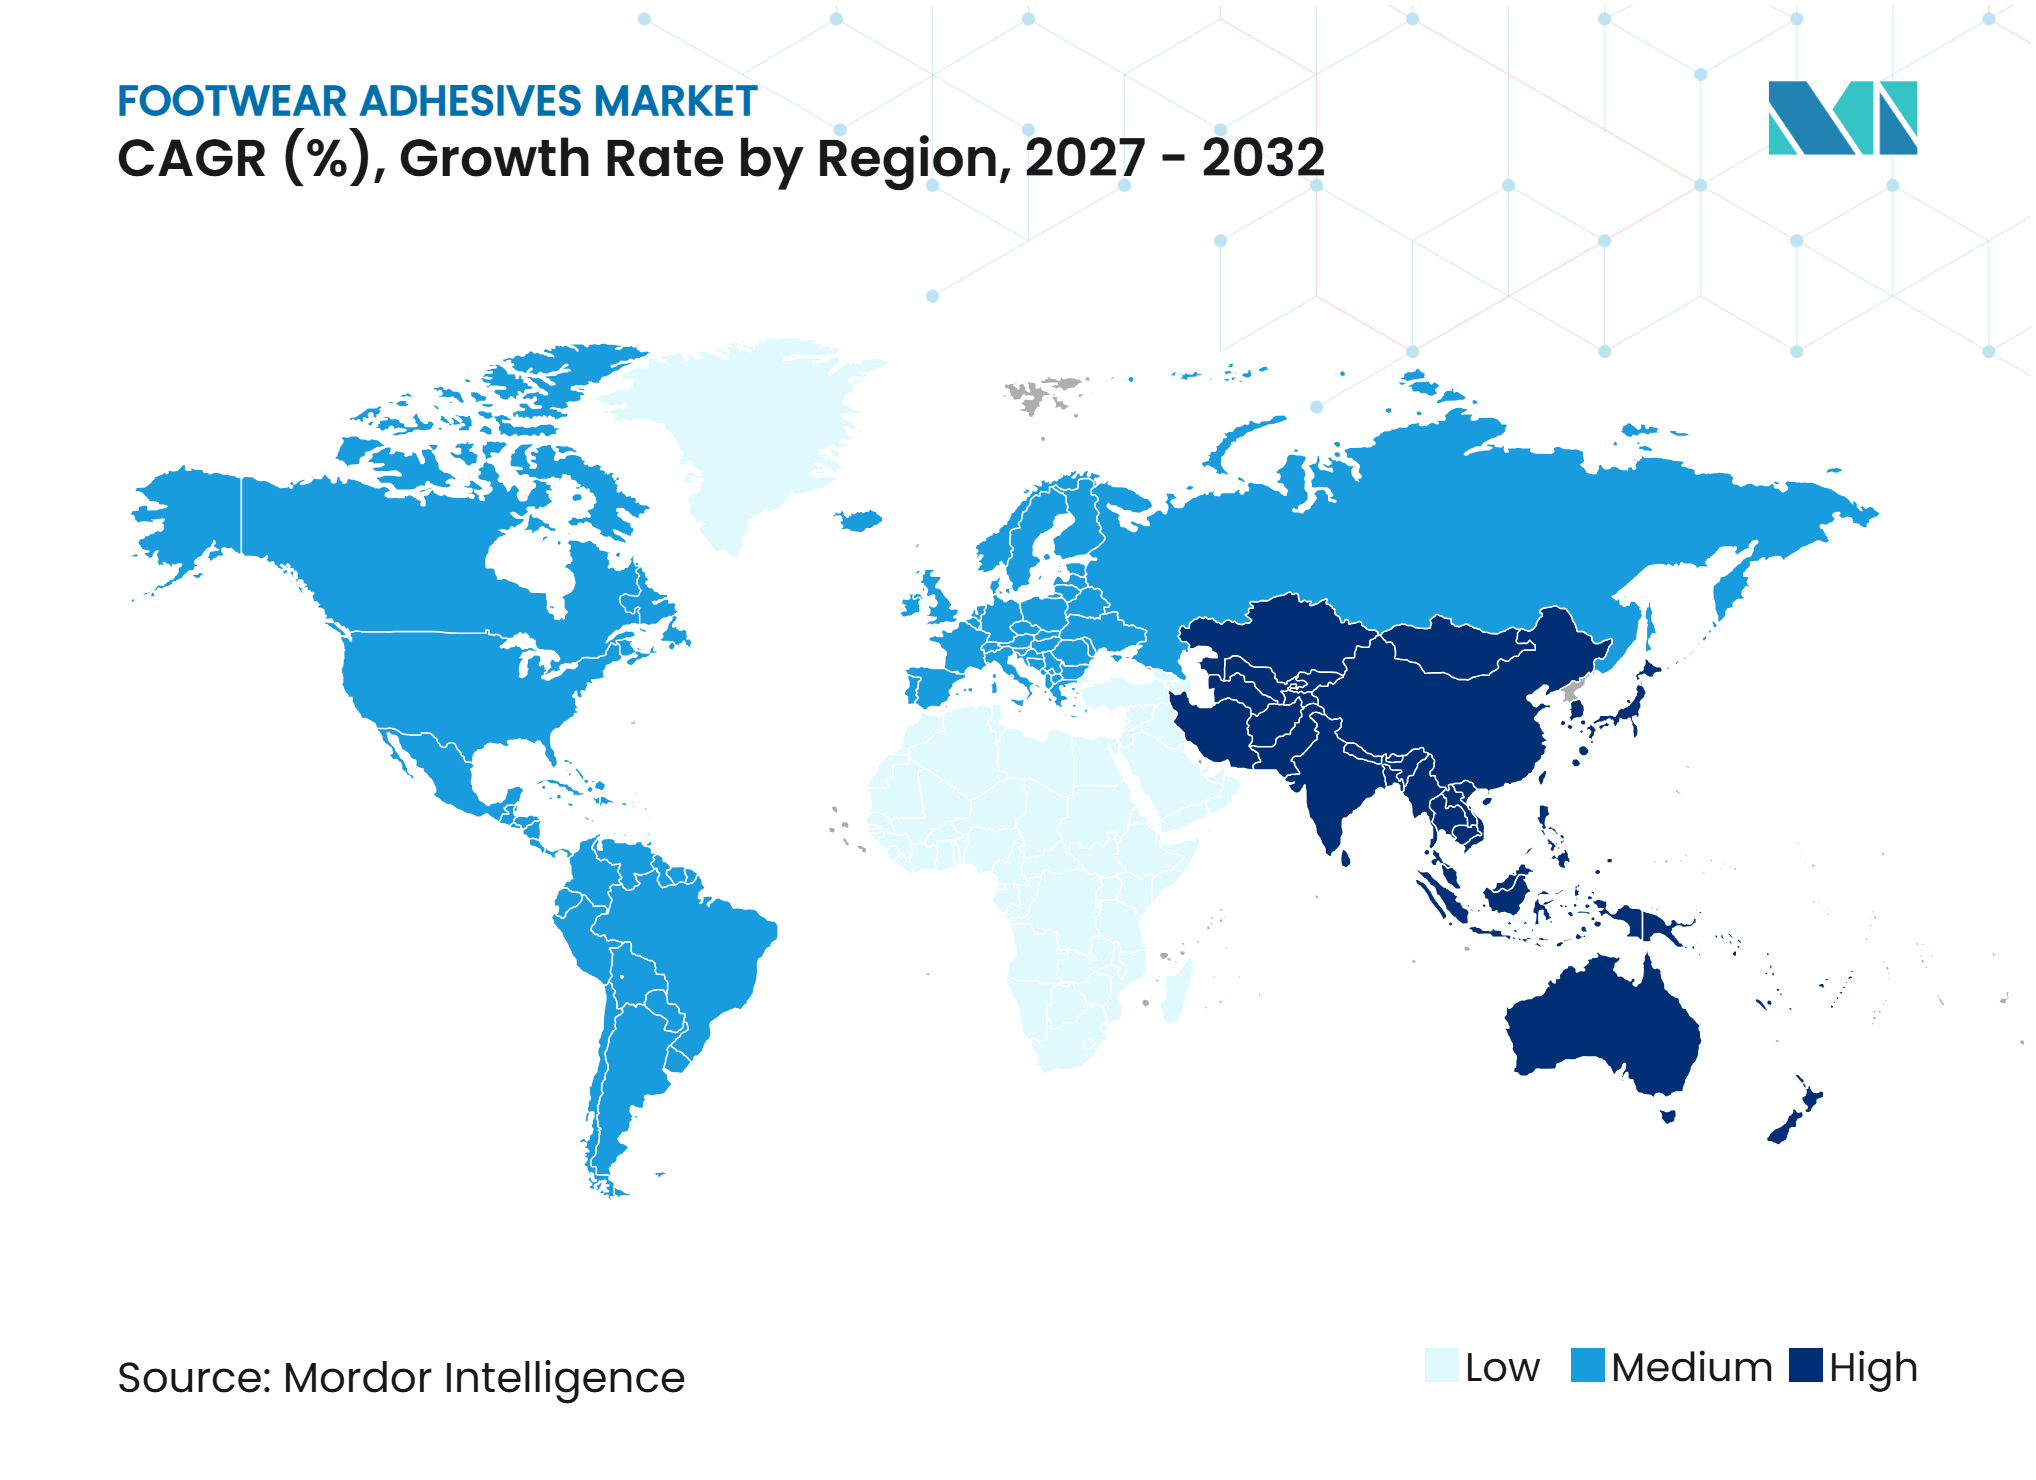
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフットウェア接着剤市場分析
世界のフットウェア接着剤市場規模は2026年に3.01 ビリオン 米ドルと評価され、2027年の3.16 ビリオン 米ドルから2032年には4.13 ビリオン 米ドルへと、予測期間(2027年〜2032年)においてCAGR 5.47%で成長すると推定されています。アジアにおけるスポーツ用・カジュアルフットウェアの生産は、フットウェア接着剤の需要における主要な源泉であり続けており、これらの接着剤はソール接着、アッパーラミネーション、インソール接合に使用されています。市場は、揮発性有機化合物(VOC)規制やブランド要件に対応するメーカーの動きを受け、溶剤系製品から水性および反応性ポリウレタンシステムへと移行しつつあります。接着剤の選定は現在、化学物質コンプライアンス、製品トレーサビリティ、および接合性能に影響を与えており、大規模なフットウェア工場に適した数量で低VOC製品を提供できるサプライヤーが優位に立っています。しかしながら、認定期間、原材料コスト、および生産ライン変更が、中小規模メーカーにおけるこの移行を引き続き遅らせています。
レポートの主要ポイント
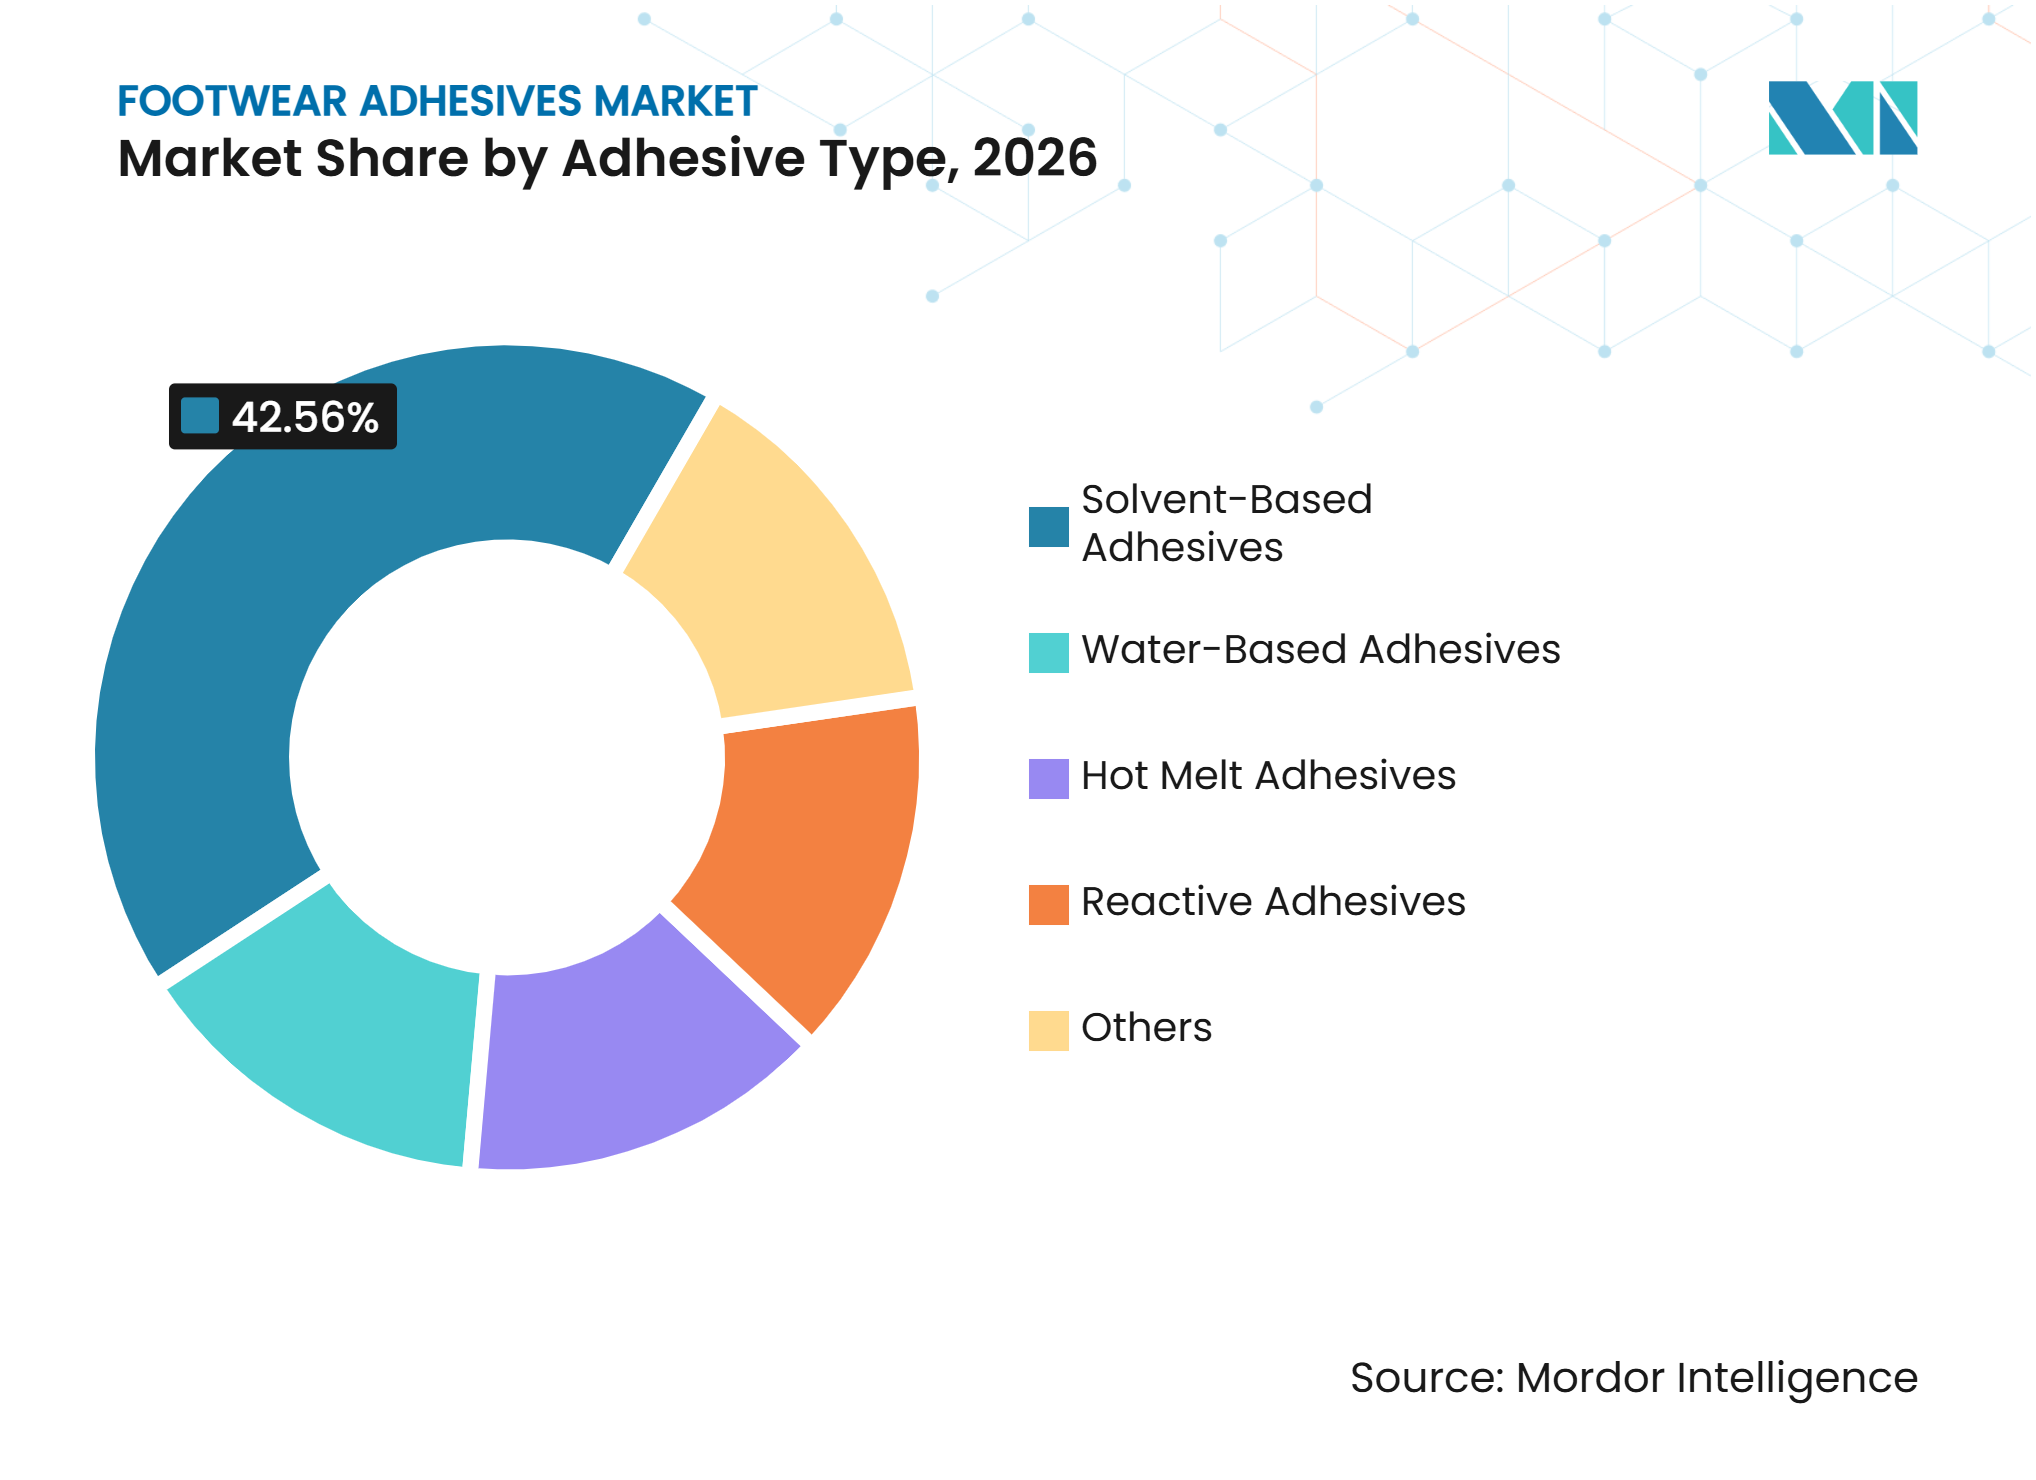
- 接着剤タイプ別では、溶剤系接着剤が2026年のフットウェア接着剤市場シェアの42.56%を占め、水性接着剤は2032年にかけてCAGR 6.34%で成長すると予測されています。
- 材料・基材別では、皮革が2026年のフットウェア接着剤市場シェアの34.23%を占め、合成材料は2032年にかけてCAGR 6.67%で成長すると予測されています。
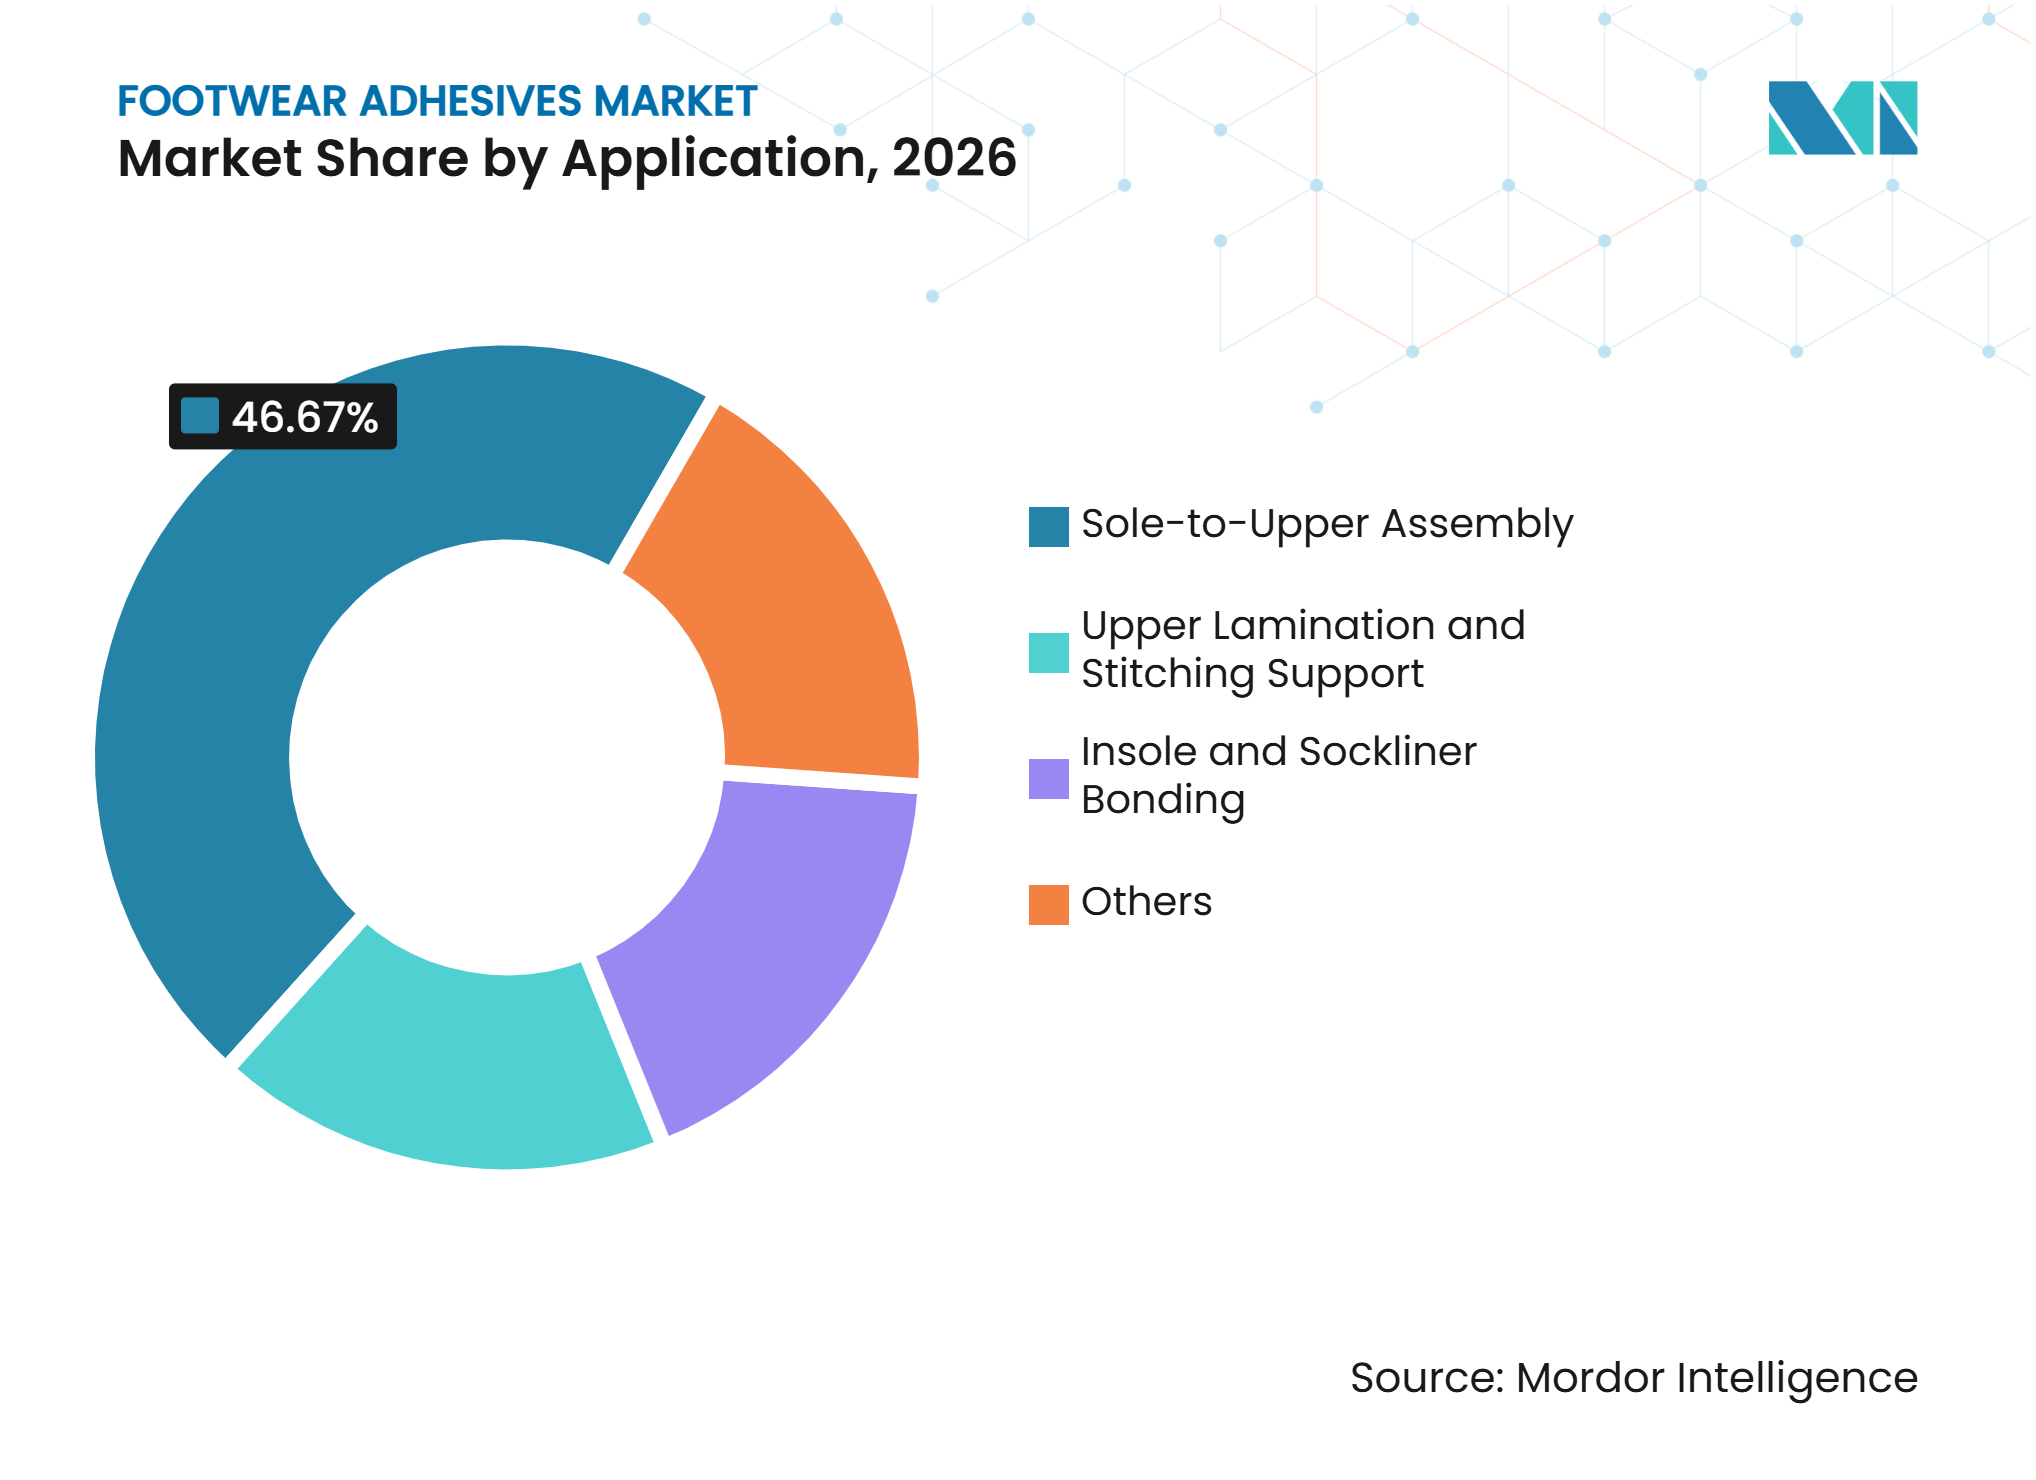
- 用途別では、ソール・アッパー接合が2026年のフットウェア接着剤市場シェアの46.67%を占め、2032年にかけてCAGR 6.91%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のフットウェア接着剤市場シェアの43.11%を占め、2032年にかけてCAGR 6.88%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アスレチックおよびカジュアルフットウェア生産の拡大 | +1.6% | アジア太平洋および北米が牽引するグローバル | 短期(2年以内) |
| 低揮発性有機化合物(VOC)および水性接着への移行 | +1.2% | 欧州およびアジア太平洋中核部が最も強いグローバル | 中期(2〜4年) |
| 自動化およびワンコンポーネント接着剤プロセス | +0.8% | アジア太平洋中核部、南アジアおよび東南アジアへの波及 | 中期(2〜4年) |
| 軽量フットウェアに対するプレミアムパフォーマンス要件 | +0.6% | 北米および西欧が牽引するグローバル | 中期(2〜4年) |
| ブランド主導の溶剤排除と化学物質トレーサビリティ | +0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アスレチックおよびカジュアルフットウェア生産の拡大
アスレチックおよびカジュアルフットウェアの需要は接着剤消費を支えており、各ペアには複数の接合工程が必要です。主要ブランドはアジアの製造パーナーへの発注を拡大しており、台湾の大手フットウェア工場はベトナム、インドネシア、インドに生産能力を追加しています。フットウェア接着剤市場は、この生産能力が中国の既存生産拠点を超えて需要を拡大することで恩恵を受けています。ソール接合は通常、靴1足あたりの接着剤使用量が最も多い工程です。マルチマテリアル設計は熱可塑性ポリウレタン(TPU)ミッドソール、ゴムアウトソール、テキスタイルアッパーを組み合わせており、個々の接合ラインが薄くなっても接合界面の数が増加します。このデザイントレンドは、高い生産量で異なる材料を安定して接合できる製品への需要を高めています。
低VOCおよび水性接着への移行
VOC排出規制とブランドの化学物質方針が、フットウェアメーカーに溶剤系接着システムの代替を促しています。中国は接着剤製品品質検査を通じてGB 33372-2020の施行を継続しており、VOCコンプライアンスはサプライヤーとフットウェア工場にとって直接的な業務上の問題となっています。フットウェア接着剤市場は、そのため水性ポリウレタン分散液および反応性システムにより大きな比重を置いています。NanPaoは、自社の靴用接着剤ラインナップの75%〜80%が低VOCまたはゼロVOCの基準を満たしていると述べており、水性ポリウレタン分散液とエコ水性樹脂を主要優先事項として位置づけています。ISO 20686:2025はフットウェア材料中の溶剤残留物のガスクロマトグラフィー質量分析試験を対象としており、サプライチェーン全体にコンプライアンス上の考慮事項を追加しています。ブランド主導の溶剤排除と化学物質トレーサビリティにより、低VOC配合能力はサプライヤー認定においてますます重要になっています。
自動化およびワンコンポーネント接着剤プロセス
手動塗布は高生産量のフットウェア工場でスループットを制限する可能性があり、自動ディスペンシングの採用を促しています。ロボットシステムは、制御されたオープンタイム、安定した粘度、一貫したレオロジーを持つ製品を必要とします。ワンコンポーネントの水性およびホットメルト製品は、二液型溶剤系配合の手動混合に伴うばらつきを低減できます。Huntsman Internationalは2025年9月にミッドソール用途向けにSMARTLITE SCF 280熱可塑性ポリウレタン(TPU)を発売し、製造システムとの信頼性の高い適合性を訴求しています。フットウェア接着剤市場は、サプライヤーが適切な配合と塗布エンジニアリングサポートを組み合わせることで自動化の恩恵を受けます。プロセス一貫性要件を満たせないメーカーは、ロボット生産ラインへの供給においてより高い参入障壁に直面します。
軽量フットウェアに対するプレミアムパフォーマンス要件
軽量かつ技術的に複雑な靴は、より広範な材料にわたって性能を発揮する接着システムを必要とします。フォームミッドソール、バイオベースのアッパーテキスタイル、その他の新しいコンポーネントは、標準的なポリウレタン製品では一貫して対応できない接着条件を生み出します。Dowは、バイオサーキュラー材料、可逆的架橋樹脂、人工皮革用ポリオレフィンエラストマーでフットウェア材料ポートフォリオを拡充しています。これらの材料は、接着剤サプライヤーが製品開発プロセスの早い段階で関与することを求めています。2025年の査読済み研究では、アザ・マイケルおよびアミン・エポキシド化学に基づく水性接着剤が、皮革用途においてール強度0.54〜0.64 N/mm、ラップせん断強度172〜284 kPaを達成したことが示されました。これらの結果は、フットウェアメーカーが材料性能と化学物質コンプライアンスの両方を求める場合に、低溶剤システムの使用を支持するものです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動とサプライチェーンの混乱 | -0.7% | グローバル | 短期(2年以内) |
| 認定コストと長期にわたる相手先ブランド製造(OEM)承認サイクル | -0.4% | グローバル | 中期(2〜4年) |
| 水性システムへのプロセス再構成 | -0.5% | アジア太平洋中核部、中東・アフリカへの波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動とサプライチェーンの混乱
ジフェニルメタンジイソシアネート(MDI)、トルエンジイソシアネート(TDI)、ポリオール、酢酸ビニルモノマーは、多くのフットウェア接着剤配合の主要原料です。これらのコストは原油および化学原料の状況に応じて変動し、小規模な地域メーカーをリスクにさらしています。大手企業はスケールや先物契約によってこの変動をある程度管理できます。Covestro AGは、2025年にドルマーゲン・ケムパーク施設で発生した火災が同社の通年業績に影響を与えたと報告しており、化学施設での混乱が製品ライン全体の供給に影響を与えうることを示しています[1]。フットウェア接着剤市場は、投入コストがサプライヤーの販売価格調整を上回るペースで上昇した場合、利益率の圧迫に直面します。これらの状況は、東南アジアの価格に敏感なフットウェアメーカーにサービスを提供するメーカーにとって特に厳しいものとなっています。
認定コストと長期にわたるOEM承認サイクル
主要フットウェアブランドは、接合耐久性、加水分解抵抗性、屈曲亀裂性能、化学物質コンプライアンスについて新しい接着剤配合をテストします。これらの多段階認定プロセスは、採用前に12〜24ヶ月を要することがあります。そのため、水性製品は技術的性能が許容範囲内であっても、確立された溶剤系配合を置き換えるまでにかなりの時間がかかる場合があります。H.B. Fuller Companyは、頻繁に靴のモデルやサイズを変更する工場における水性製品の生産柔軟性を、継続的な開発優先事項として位置づけています。プロセス再構成には設備変更と作業員訓練も必要であり、特に小規模工場では顕著です。既存の承認済みサプライヤーリストは既存業者を保護する可能性があり、参入はプロセス統合と接着剤化学の両方に依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
接着剤タイプ別:
溶剤系製品が大規模な既存設備基盤を維持溶剤系接着剤は2026年のフットウェア接着剤市場シェアの42.56%を占め、高速生産ライン条件下で初期タックと信頼性の高い接合強度が重要なソール・アッパー接合における確立された役割を反映しています。既存の硬化設備、生産ライン設定、工場の専門知識は、ブランドが長年にわたって認定してきた配合に合わせて整備されています。この既存設備基盤は、メーカーが代替品が商業速度で信頼性よく機能し、承認済み材料全体にわたって機能することを検証しなければならなため、代替を遅らせています。ホットメルト製品は、特にインソールおよびソックライナー接着において、急速硬化と自動ディスペンシングとの適合性を可能にすることで異なるニーズに対応しています。その使用は、接着剤の選定が構造工程と生産プロセスの両方に結びついていることを示しています。
水性接着剤は、サプライヤーがVOC規制、ブランドの化学物質方針、トレーサビリティ要件に対応するため、2032年にかけてCAGR 6.34%で成長すると予測されており、接着剤タイプの中で最も高い成長率です。市場はまた、NanPaoがフットウェアポートフォリオ内で水性ポリウレタン分散液とエコ水性樹脂に注力していることによっても支えられています。反応性ポリウレタンシステムは、繰り返しの機械的ストレス下での加水分解抵抗性と耐久性を必要とする皮革ドレスシューズや屋外ブーツにおいてプレミアムな役割を維持しています。欧州接着剤・シーラント工業会(FEICA)は2025年に、バイオベースTPUおよびポリ乳酸(PLA)基材を使用したフットウェアラミネート向けに、バイオベース含有量83%超の生物由来接着剤が商業的に入手可能であると報告しました。これらの技術により、メーカーはライン速度、接合性能、材料適合性、化学物質要件のバランスを取ることができます。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
材料・基材別:
合成材料が技術的接着ニーズを増大皮革は2026年のフットウェア接着剤市場シェアの34.23%を占め、フォーマル、安全作業用、プレミアムカジュアルフットウェアにおいて引き続き重要です。皮革は多孔性と表面化学が異なるため、サプライヤーはスカイビングおよびラフィング処理後に一貫した浸透を提供する製品を提供する必要があります。この要件は、天然材料と広く適合し、工場レベルで繰り返し可能な加工を可能にする配合を支持しています。ゴムもアスレチックおよびアウトドアフットウェアにおいて引き続き重要であり、各アウトソールは接着前に前処理とプライミングが必要です。この多段階プロセスは、プライマー、表面処理製品、コア接着剤製品への需要を生み出しています。
合成材料は、TPU、EVAフォーム、リサイクルPETテキスタイル、バイオベースポリマーの使用増加に支えられ、2032年にかけてCAGR 6.67%で成長すると予測されています。これらの材料は表面エネルギーと弾性が異なり、標準的な配合では一貫した接着が妨げられる場合があります。Huntsman InternationalとSteitz Securaは2025年に、ミッドソールにリサイクルポリウレタンを30%使用した安全フットウェアデザインを発表し、リサイクル材料の実用的な統合を示しました。Arkemaは2025年のISPOミュンヘンでアスレチックミッドソール向けPebax EVA+コンパウンドを発表し、フットウェアデザイナーにさらなる材料の組み合わせを提供しました。フットウェア接着剤産業は、ISO 20686:2025に従い、混合材料アセンブリ、リサイクルコンテンツ、溶剤残留管理のための配合を開発する必要があります。
用途別:
ソール・アッパー接合が規模と性能ニーズを兼ね備えるソール・アッパー接合は2026年のフットウェア接着剤市場の46.67%を占め、2032年にかけてCAGR 6.91%で成長すると予測されています。これはフットウェア製造において最も接着剤を多く使用する工程であり、繰り返しの屈曲と機械的ストレスにさらされるコンポーネントを接合します。パフォーマンスフットウェアは強固で耐久性のある接合を必要とし、工場は水性加工プロトコルとの適合性も必要としています。この組み合わせは、機械的性能、ライン信頼性、低VOCコンプライアンスに向けた製品開発を方向づけています。また、大規模なフットウェアメーカーに技術的価値を示そうとするサプライヤーにとって、ソール接合を中心的な用途としています。
インソールおよびソックライナー接着は、アスレチックおよび医療用フットウェアにおける特殊フォームと機能性インソールの広範な使用から恩恵を受けています。アッパーラミネーションとステッチングサポート用途は、縫製不要の構造がプレミアムアスレチック製品からより広い製品ラインに拡大するにつれて、ますます重要になっています。Henkel AG & Co. KGaAは、別途プライミング工程を不要にする二機能製品を開発し、CoolXシリーズは乾燥温度を50度から35度に低減します。これらの開発により、プロセス工程を簡素化し、アッパー組立時のエネルギー使用を削減できます。市場は、製造効率と靴の性能の両方を支える接着システムへと移行しています。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋
アジア太平洋は2026年のフットウェア接着剤市場シェアの43.11%を占め、2032年にかけてCAGR 6.88%で成長すると予測されています。中国は引き続き主要生産拠点であり、ベトナム、インドネシア、インドはブランドの注文増加に対応して台湾メーカーから追加生産能力を受け入れています。中国によるGB 33372-2020の施行は、フットウェアクラスター近辺で操業する接着剤サプライヤーに直接的なコンプライアンス要件を課しています。国家市場監督管理総局は2025年6月にGB 25038-2024に基づくフットウェアに関する9つの国家標準を施行し、中国で販売されるフットウェアの製品安全性と化学物質要件を強化しました。NanPaoはまた、台湾系以外の韓国工場を成長する顧客グループとして特定しており、地域調達のより広範なシフトを示しています。
北米
北米のフットウェア接着剤市場は、プレミアムアスレチックおよびライフスタイルフットウェアへの需要と、接着剤化学に対するより厳しい規制によって形成されています。米国環境保護庁は有害物質規制法に基づくリスク管理規則により、2025年9月までにトリクロロエチレンの商業・消費者用途のほとんどを制限しました。この規制動向は、塩素化溶剤化学からの再配合を支持しています。Dowの低炭素フットウェア材料とHuntsman InternationalのSMARTLITE TPU製品は、同地域のアスレチックブランド基盤を対象としています。カナダとメキシコは、より強靭なサプライチェーンを求めるブランドにニアショアリング拠点を提供し、確立されたアジアの生産回廊を超えて接着剤需要を拡大しています。
欧州、南米、中東・アフリカ
欧州はイタリア、ドイツ、ポルトガル、北欧諸国にプレミアムフットウェア基盤を維持しており、化学物質コンプライアンス要件が水性および反応性接着剤の使用を支持しています。ISO 20686:2025はフットウェア材料中の溶剤残留物の試験フレームワークを提供し、低残留システムへの規制上の注目を高めています。南米はブラジルとアルゼンチンが牽引し、国内カジュアルフットウェア生産と確立された地元ブランドからの安定した需要基盤を持っています。中東・アフリカは、都市化、フットウェア消費の増加、地域製造能力の発展に牽引された新興市場プロファイルを示しています。NanPaoのエジプトとエチオピアにおける流通拠点の存在は、アジアのサプライヤーが多国籍競合他社があまり重点を置いていない市場に早期に地位を確立していることを示しています。
競合状況
市場集中度
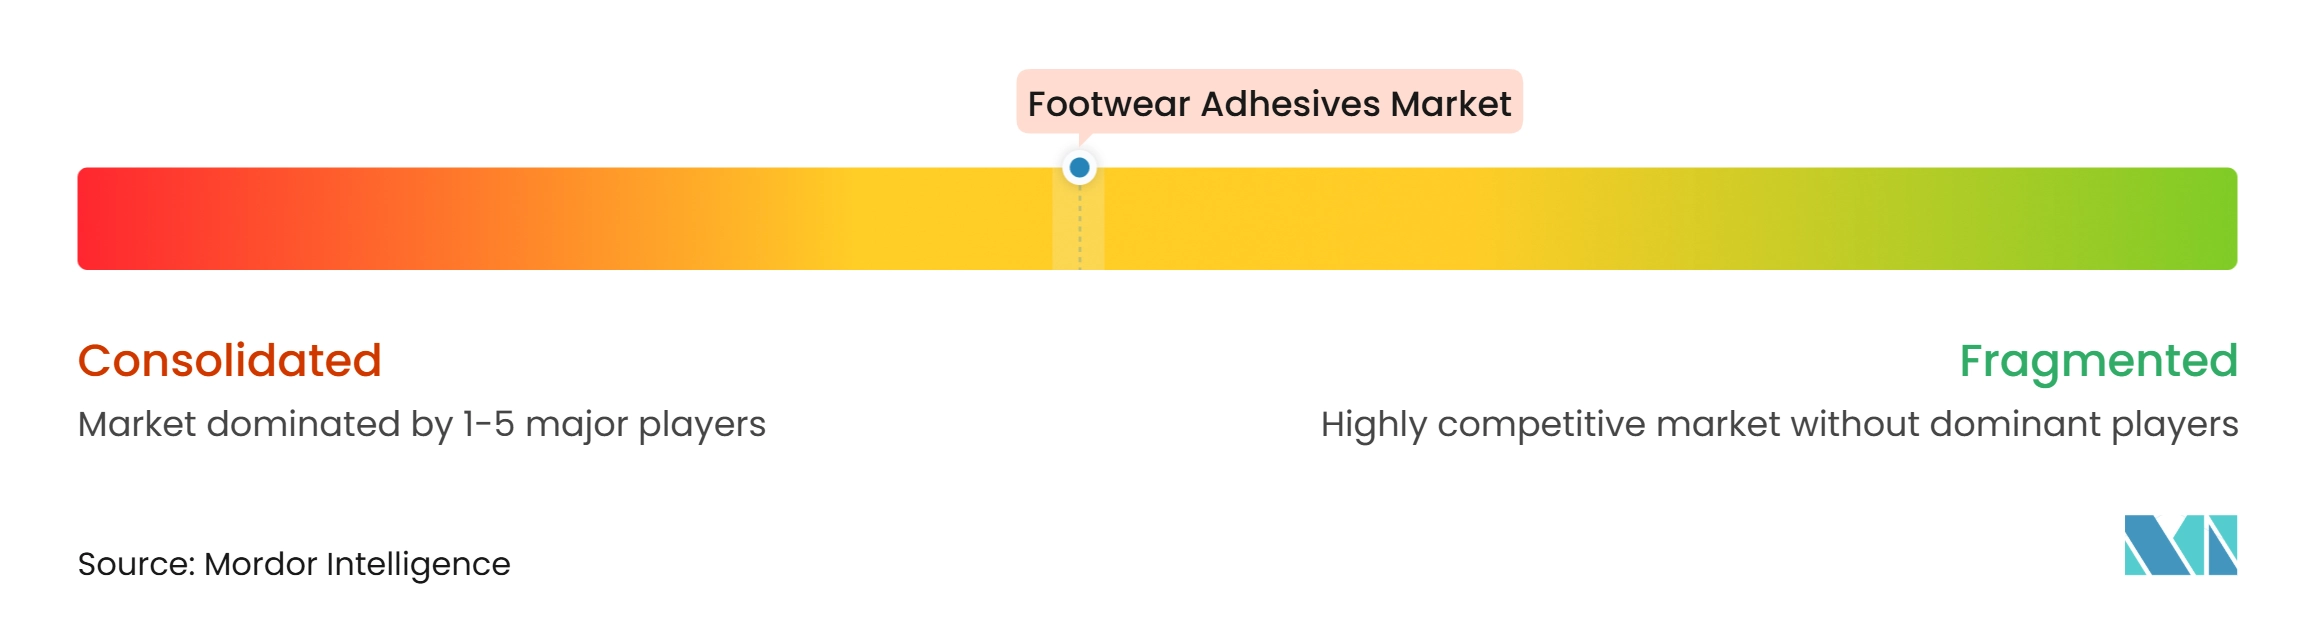
フットウェア接着剤市場は中程度に集約されています。NANPAO RESINS CHEMICAL GROUP、Great Eastern Resins Industrial Co. Ltd.、HWA PAO RESINS CHEMICAL CO., LTD.を含む台湾メーカーは、高生産量のアスレチックフットウェア工場への主要サプライヤーです。欧州および北米企業は、技術重視のポートフォリオと技術サービス提供を通じて競争しています。NanPaoはインターナショナルアスレチックシューブランドへの40%の浸透率を報告し、50%〜60%を目標として設定しています。これにより、同社はスポーツシューサプライチェーンにおいて大手接着剤グループと直接競合する立場に置かれています。
Henkel AG & Co. KGaAは水性Aquenceシリーズとプロセス統合製品を通じて競争し、H.B. Fuller CompanyはUltraflexラインと製品バリエーションが多い工場向けの水性ソリューションに注力しています[2]。高生産量のアスレチック用途は価格競争が激しく、フットウェア工場と緊密に連携するアジア太平洋の専門メーカーが有利です。プレミアム、安全、産業用フットウェア用途はより差別化された性能を必要とし、特殊化学品企業を引き付けています。サプライヤーは材料選定と生産プロセス設計においてより大きな役割を求めており、アプリケーションエンジニアリングがフットウェア接着剤市場における重要な競争要因となっています。
循環型製品設計は、使用済みの多材料靴コンポーネントの分離を支援する接着剤への需要を生み出しています。Huntsman Internationalの2025年リサイクルポリウレタン安全フットウェアプロジェクトは、循環型フトウェアに向けた材料革新の一例です。2025年8月、Covestro AGはPontacol AGを買収し、テキスタイル、医療、モビリティ用途向けの多層接着フィルム能力を追加しました。この動きは従来の液体ディスペンシングシステムを超えた接着剤フォーマットへの関心を示しており、フットウェア接着剤市場では技術的フットウェア用途においてフィルム形式製品のより広範な使用が見られる可能性があります。
フットウェア接着剤産業のリーダー企業
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Jowat SE
-
NANPAO RESINS CHEMICAL GROUP
- 注:主要企業の掲載順は順位を示すものではありません。
フットウェア接着剤市場 このレポートでカバーされる企業
- 3M
- Arkema
- Covestro AG
- Dow
- Great Eastern Resins Industrial Co. Ltd.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- HWA PAO RESINS CHEMICAL CO., LTD.
- Jowat SE
- NANPAO RESINS CHEMICAL GROUP
- Pidilite Industries Limited
- Sika AG
- Tavorn Chemical Co., Ltd.
- Wacker Chemie AG
最近の産業開発事情 フットウェア接着剤市場
- 2026年9月:Pidilite Industries Limitedは、インド市場向けフットウェア接着剤の開発において韓国のHwaseung Chemicalとのパートナーシップを発表し、スポーツおよびパフォーマンスシューメーカーを対象としました。この協業は、HwaseungのフットウェアテクニカルアドヒーシブにおけるPidiliteの国内流通ネットワークと組み合わせ、インドのアスレチックフットウェア生産市場にサービスを提供するものです。
- 2025年10月:Henkel Adhesive TechnologiesとDowは、Henkelの接着剤ポートフォリオ全体の脱炭素化を加速するための戦略的パートナーシップを拡大しました。この協業により、ホットメルトフットウェア接着剤の生産に低炭素原料と再生可能電力が導入され、個々の製品ラインにわたって製品カーボンフットプリントを20%〜40%削減することを目標としています。
世界のフットウェア接着剤市場レポートの調査範囲
フットウェア接着剤は、靴の製造および修理において使用される特殊接着化合物であり、ソールとアッパーの接合、ライニングの固定、ウェルトの仮止めなど、靴のコンポーネントを接合、シール、ラミネートするために使用され、従来の縫製や釘打ちのみに依存しません。これらの接着剤は、柔軟性、耐久性、耐熱性・耐湿性、皮革、ゴム、合成繊維、フォームなど幅広い材料との適合性など、フットウェア生産の特定の機械的・化学的要求を満たすように配合されています。
フットウェア接着剤市場は、接着剤タイプ、材料・基材、用途、地域別にセグメント化されています。接着剤タイプ別では、溶剤系接着剤、水性接着剤、ホットメルト接着剤、反応性接着剤、その他にセグメント化されています。材料・基材別では、皮革、ゴム、合成材料、その他にセグメント化されています。用途別では、ソール・アッパー接合、インソール・ソックライナー接着、アッパーラミネーションとステッチングサポート、その他にセグメント化されています。レポートはまた、主要地域の15カ国におけるフットウェア接着剤の市場規模と予測も対象としています。市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 溶剤系接着剤 |
| 水性接着剤 |
| ホットメルト接着剤 |
| 反応性接着剤 |
| その他 |
| 皮革 |
| ゴム |
| 合成材料 |
| その他 |
| ソール・アッパー接合 |
| インソール・ソックライナー接着 |
| アッパーラミネーションとステッチングサポート |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 接着剤タイプ別 | 溶剤系接着剤 | |
| 水性接着剤 | ||
| ホットメルト接着剤 | ||
| 反応性接着剤 | ||
| その他 | ||
| 材料・基材別 | 皮革 | |
| ゴム | ||
| 合成材料 | ||
| その他 | ||
| 用途別 | ソール・アッパー接合 | |
| インソール・ソックライナー接着 | ||
| アッパーラミネーションとステッチングサポート | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
フットウェア接着剤市場の現在の市場規模は?
フットウェア接着剤市場規模は2026年に30.1億米ドルと評価され、2027年の31.6億米ドルから2032年には41.3億米ドルに成長すると推定されており、予測期間(2027年~2032年)のCAGRは5.47%です。
最も成長が速いフットウェア接着剤タイプはどれですか?
水性接着剤は2032年にかけてCAGR 6.34%で成長すると予測されています。揮発性有機化合物(VOC)規制、ブランドの化学物質方針、サプライヤートレーサビリティへの要件の高まりが、フットウェア製造サプライチェーン全体での採用を支持しています。
なぜアジア太平洋はフットウェア接着剤サプライヤーにとって重要なのですか?
アジア太平洋のフットウェア接着剤市場は2026年に世界市場の43.11%を占め、2032年にかけてCAGR 6.88%で成長すると予測されています。同地域は中国の確立された生産基盤とベトナム、インドネシア、インドにおける生産能力拡大を組み合わせています。
靴の製造において最も接着剤を使用する用途はどれですか?
ソール・アッパー接合は2026年の市場の46.67%を占め、2032年にかけてCAGR 6.91%で成長すると予測されています。このプロセスは、繰り返しの屈曲と機械的ストレスにさらされるコンポーネントに対して耐久性のある接合を必要とします。