
Tamaño y Participación del Mercado de Adhesivos para Calzado
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
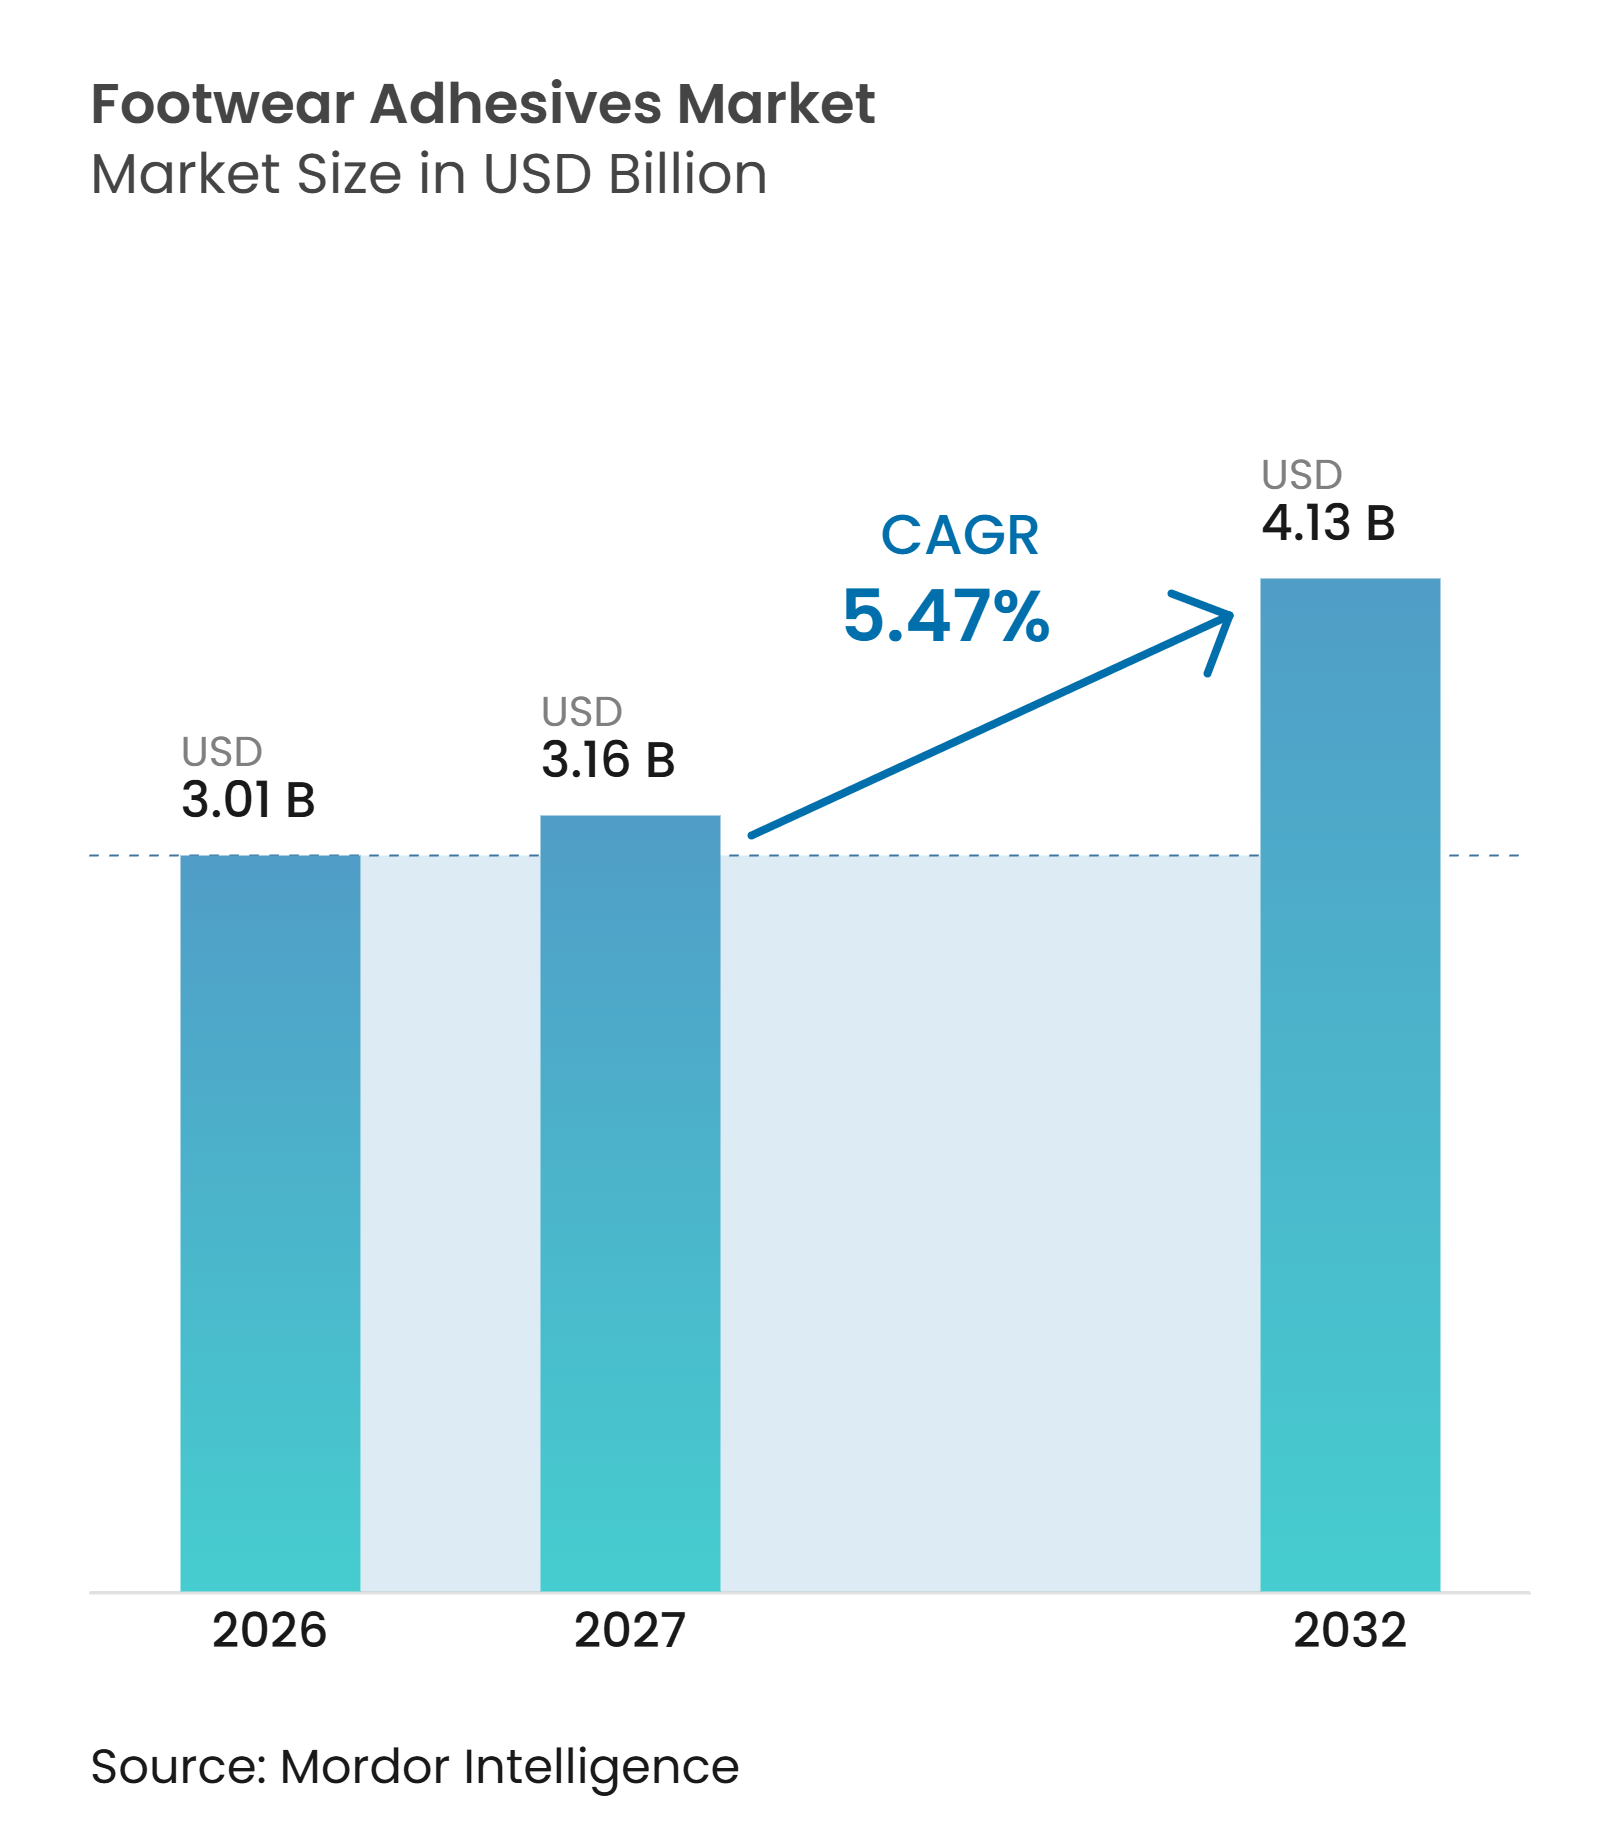
| Tamaño del Mercado (2027) | 3.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos para Calzado por Mordor Intelligence
El tamaño del mercado global de adhesivos para calzado fue valorado en 3,01 mil millones de USD en 2026 y se estima que crecerá desde 3,16 mil millones de USD en 2027 hasta 4,13 mil millones de USD en 2032, a una CAGR del 5,47% durante el período de pronóstico (2027-2032). La producción de calzado deportivo y casual en Asia sigue siendo la principal fuente de demanda de adhesivos para calzado, los cuales se utilizan en la fijación de suelas, la laminación de partes superiores y el pegado de plantillas. El mercado está transitando de productos a base de solventes hacia sistemas de poliuretano reactivo y a base de agua, a medida que los fabricantes responden a los límites de compuestos orgánicos volátiles (COV) y a los requisitos de las marcas. La selección de adhesivos ahora incide en el cumplimiento normativo químico, la trazabilidad del producto y el rendimiento del adhesivo, lo que favorece a los proveedores capaces de ofrecer productos con bajo contenido de COV en cantidades adecuadas para grandes plantas de calzado. Sin embargo, los períodos de calificación, los costos de materias primas y los cambios en las líneas de producción continúan retrasando esta transición en los fabricantes más pequeños.
Conclusiones Clave del Informe
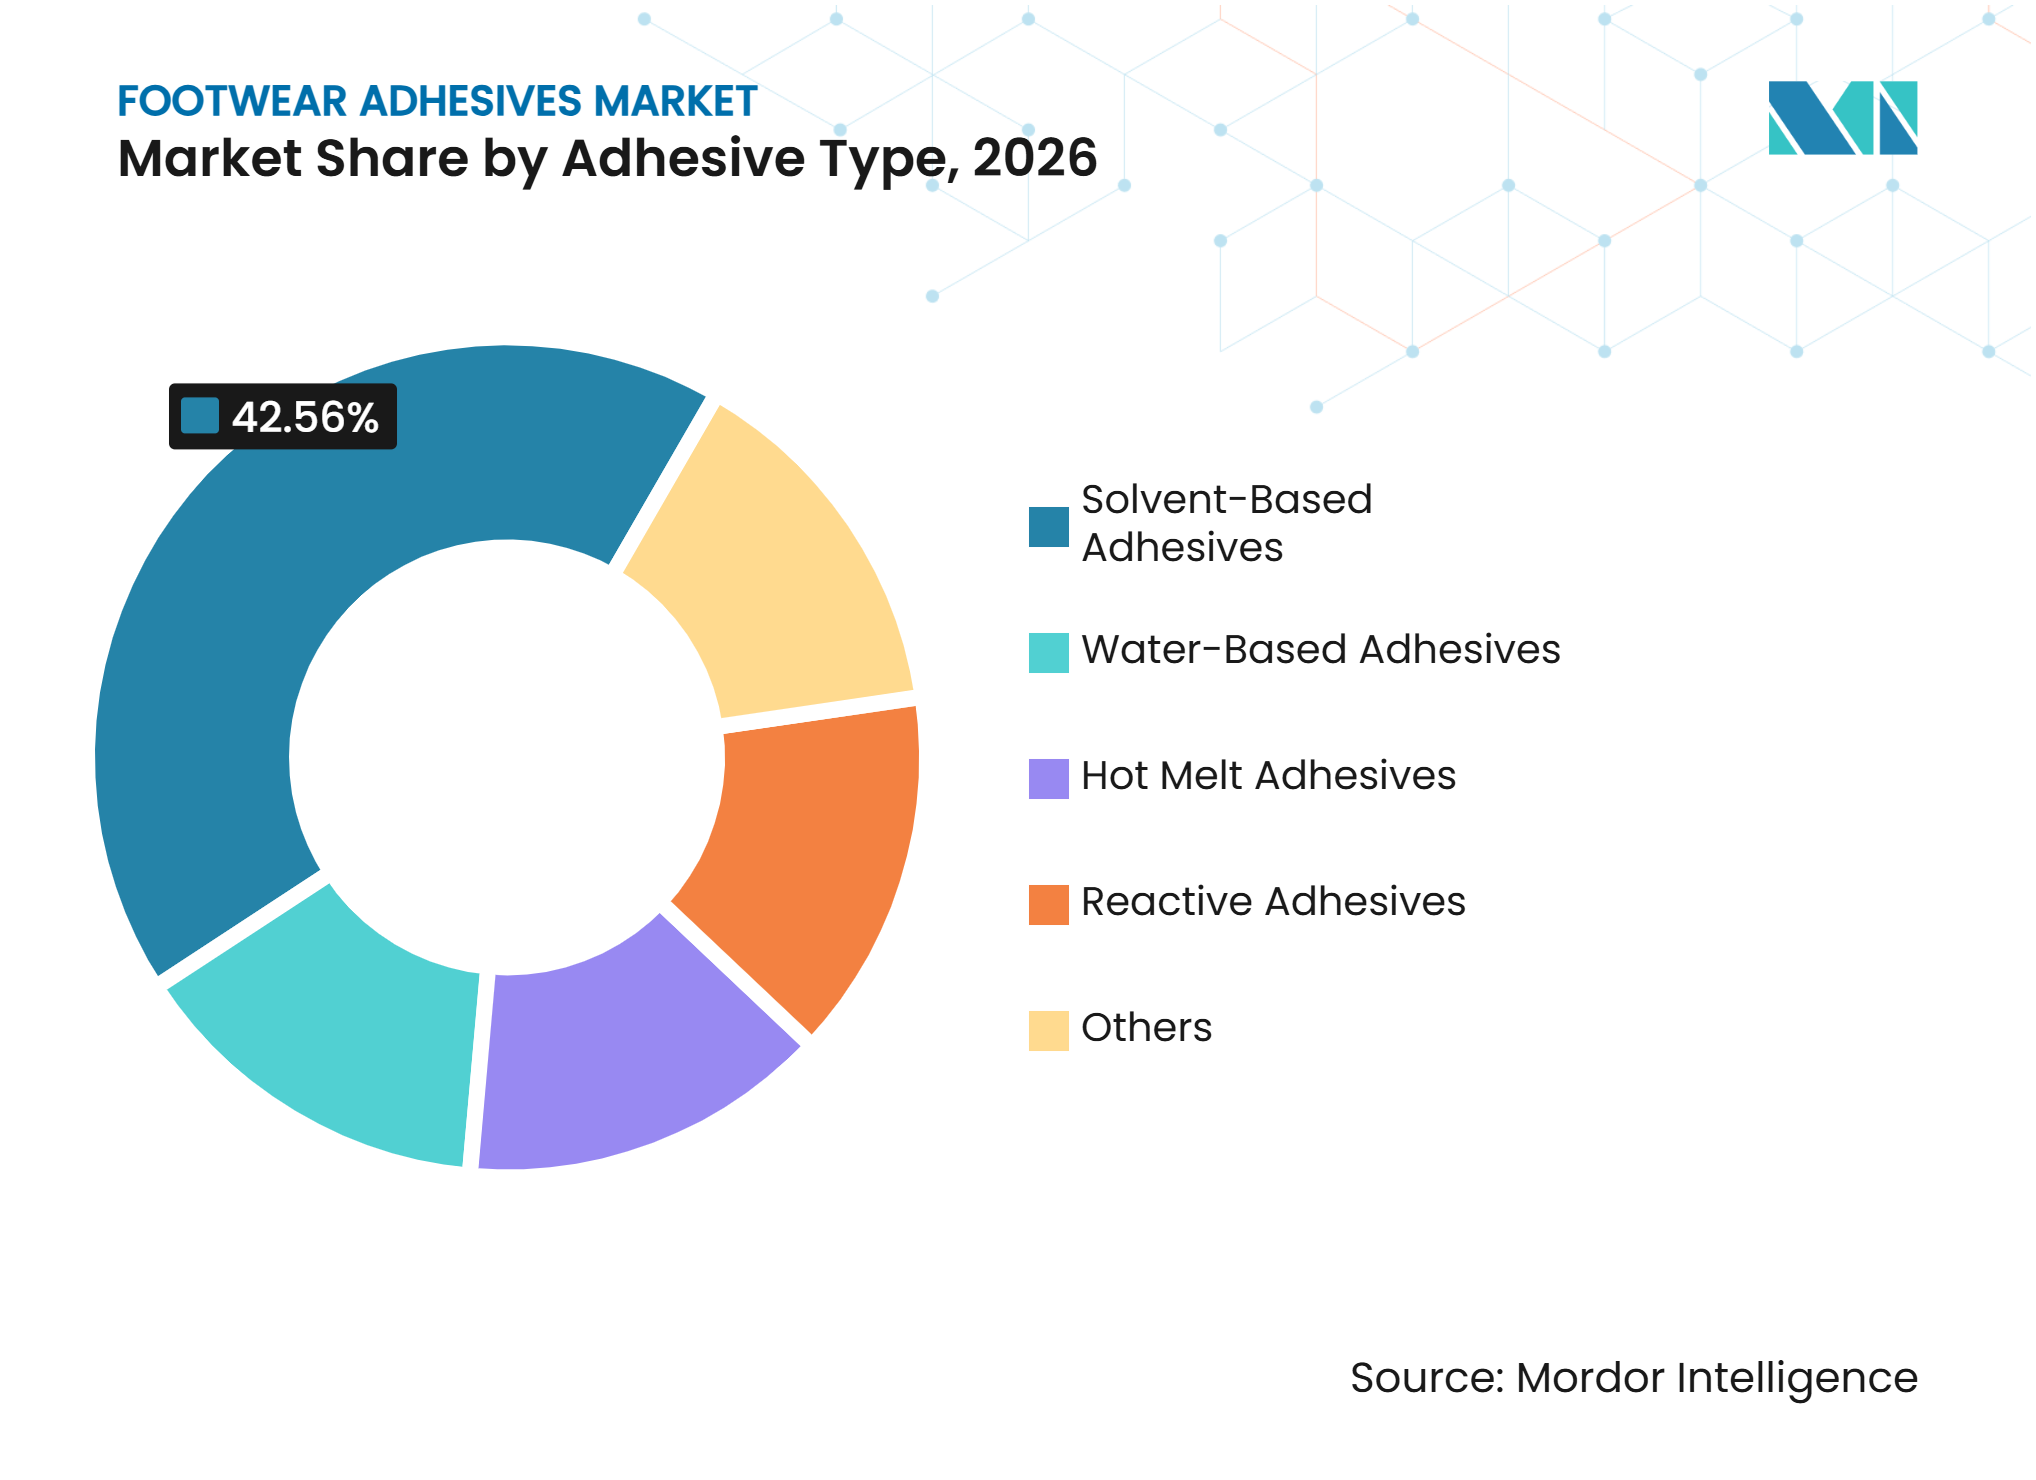
- Por tipo de adhesivo, los adhesivos a base de solventes representaron el 42,56% de la participación del Mercado de Adhesivos para Calzado en 2026, mientras que se pronostica que los adhesivos a base de agua crecerán a una CAGR del 6,34% hasta 2032.
- Por material y sustrato, el cuero representó el 34,23% de la participación del Mercado de Adhesivos para Calzado en 2026, mientras que se pronostica que los materiales sintéticos crecerán a una CAGR del 6,67% hasta 2032.
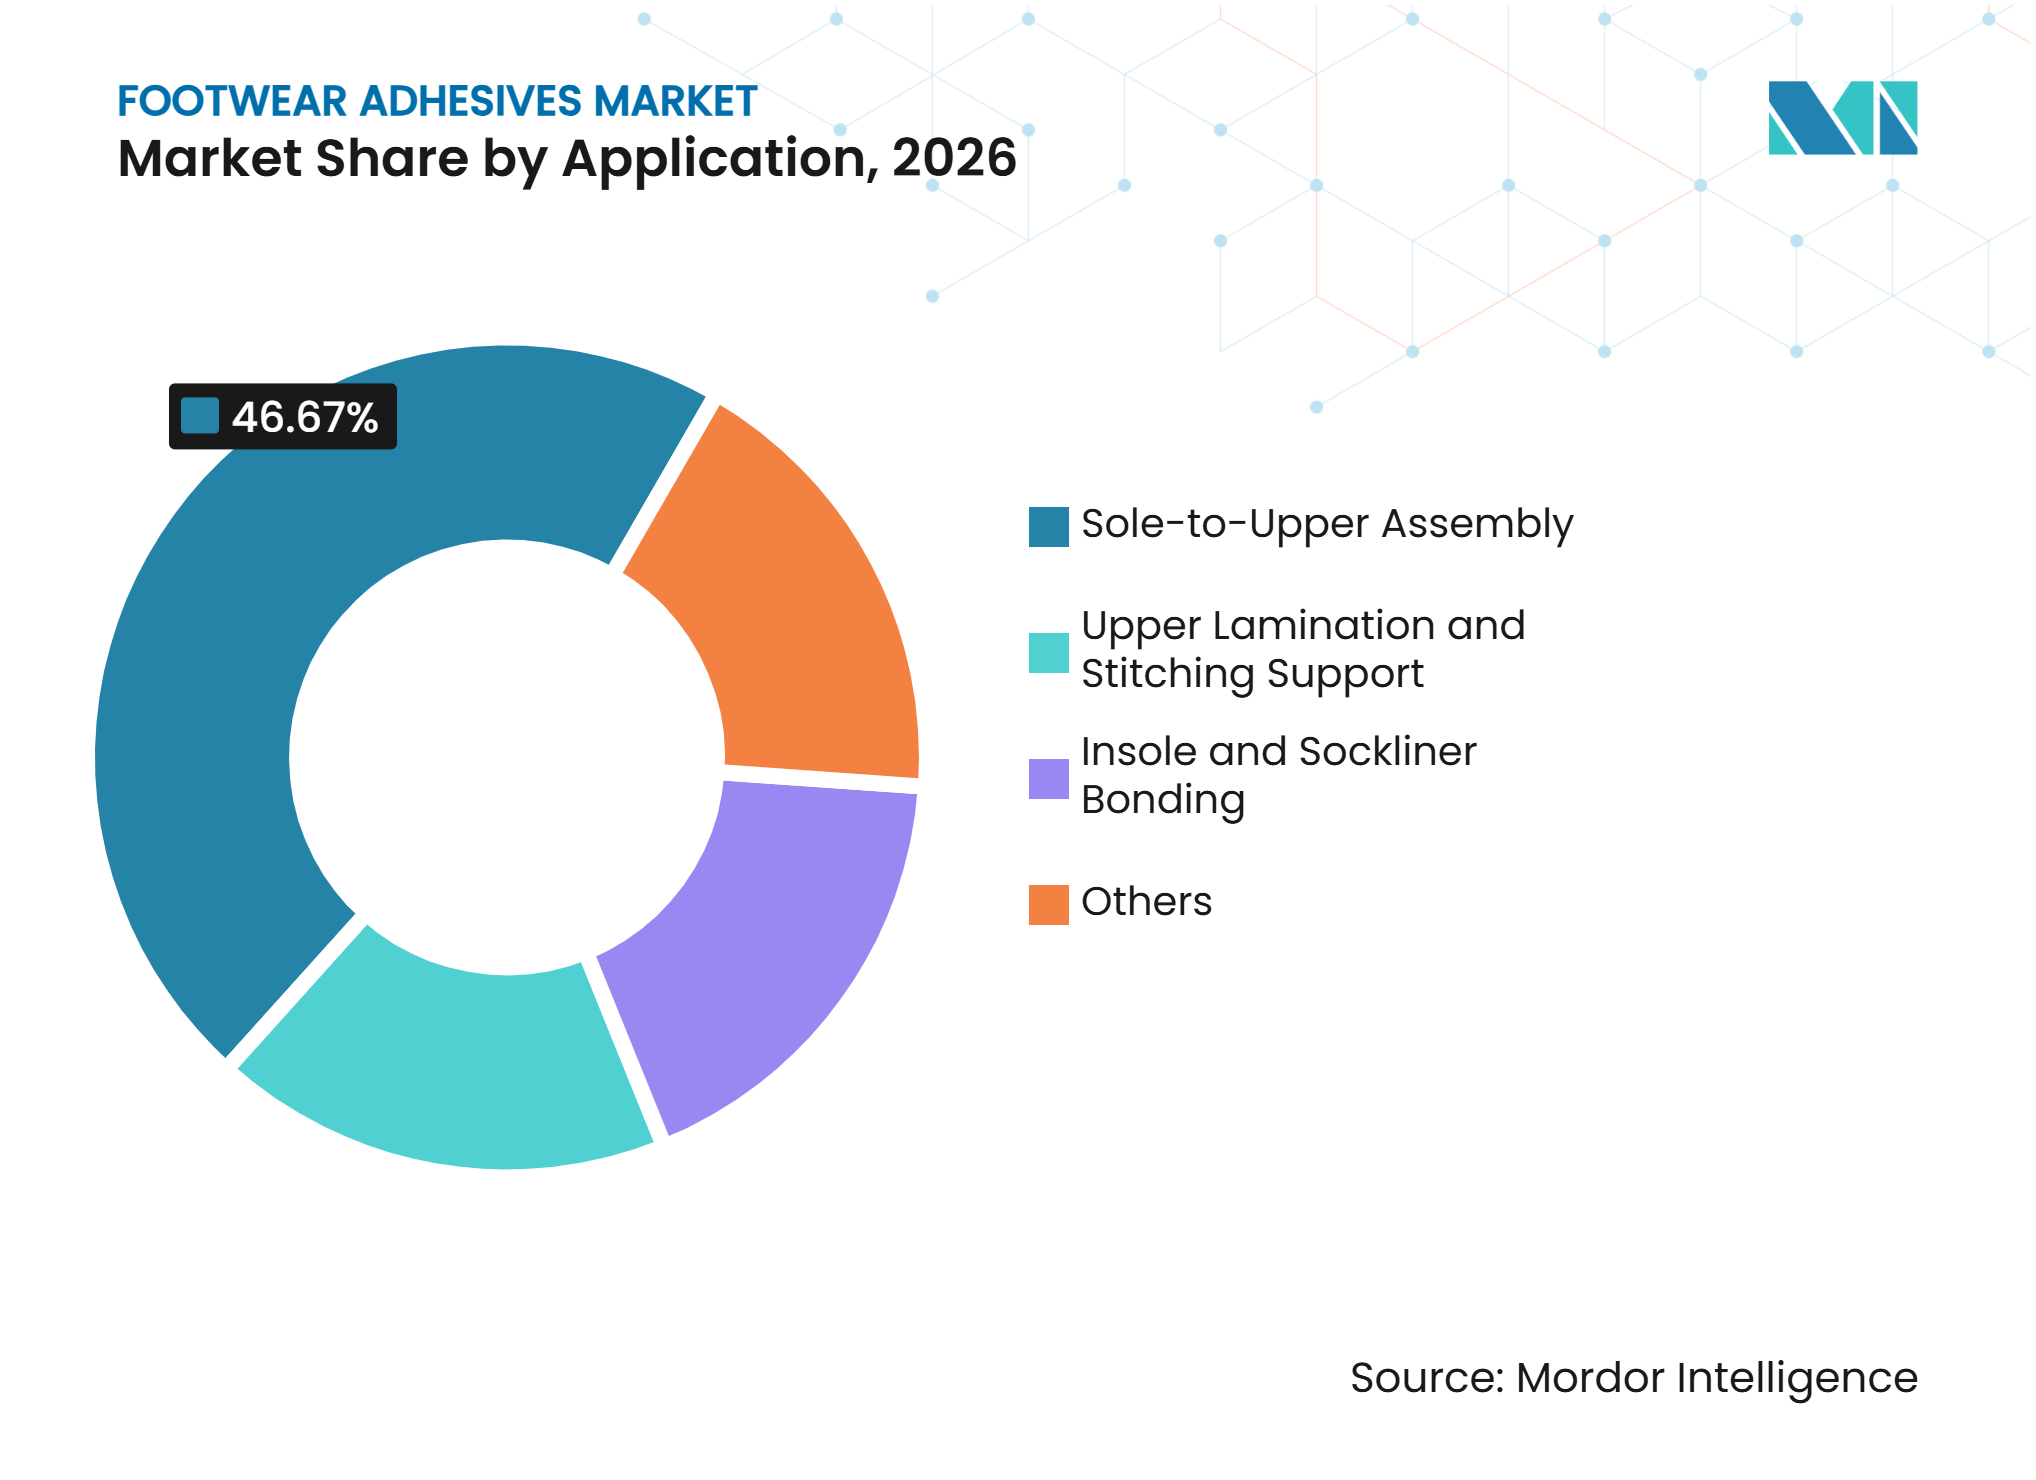
- Por aplicación, el ensamblaje de suela a empeine representó el 46,67% de la participación del Mercado de Adhesivos para Calzado en 2026 y se pronostica que crecerá a una CAGR del 6,91% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,11% de la participación del Mercado de Adhesivos para Calzado en 2026 y se pronostica que crecerá a una CAGR del 6,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Producción de Calzado Deportivo y Casual | +1.6% | Global, liderado por Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Transición hacia Adhesivos con Bajo Contenido de Compuestos Orgánicos Volátiles (COV) y a Base de Agua | +1.2% | Global, más fuerte en Europa y el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Automatización y Procesos de Adhesivos de Un Solo Componente | +0.8% | Núcleo de Asia-Pacífico, con expansión hacia el sur y el sudeste de Asia | Mediano plazo (2-4 años) |
| Requisitos de Rendimiento Premium para Calzado Ligero | +0.6% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Eliminación de Solventes Impulsada por Marcas y Trazabilidad Química | +0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Producción de Calzado Deportivo y Casual
La demanda de calzado deportivo y casual impulsa el consumo de adhesivos, ya que cada par requiere varias etapas de unión. Las principales marcas están ampliando sus pedidos con socios de fabricación asiáticos, y las principales fábricas de calzado taiwanesas están añadiendo capacidad en Vietnam, Indonesia e India. El mercado de adhesivos para calzado se beneficia a medida que esta capacidad extiende la demanda más allá de los sitios de producción establecidos en China. La fijación de suelas generalmente consume la mayor cantidad de adhesivo por zapato. Los diseños de múltiples materiales combinan mediassuelas de Poliuretano Termoplástico (TPU), suelas exteriores de caucho y empeines textiles, lo que aumenta el número de interfaces de unión incluso cuando las líneas de adhesivo individuales son más delgadas. Esta tendencia de diseño incrementa la demanda de productos que puedan unir de manera consistente diferentes materiales a alta producción.
Transición hacia Adhesivos con Bajo Contenido de COV y a Base de Agua
Los límites a las emisiones de COV y las políticas químicas de las marcas están impulsando a los fabricantes de calzado a reemplazar los sistemas de unión con alto contenido de solventes. China continúa aplicando la norma GB 33372-2020 mediante inspecciones de calidad de productos adhesivos, convirtiendo el cumplimiento de COV en un problema operativo directo para los proveedores y las plantas de calzado. El mercado de adhesivos para calzado está, por tanto, otorgando mayor importancia a las dispersiones de poliuretano a base de agua y a los sistemas reactivos. NanPao declara que entre el 75% y el 80% de su gama de adhesivos para calzado cumple los requisitos de bajo contenido de COV o cero COV, e identifica las dispersiones de poliuretano a base de agua y las resinas ecológicas a base de agua como prioridades clave. La norma ISO 20686:2025 cubre las pruebas de cromatografía de gases-espectrometría de masas de residuos de solventes en materiales de calzado, añadiendo una consideración de cumplimiento a lo largo de la cadena de suministro. La eliminación de solventes impulsada por las marcas y la trazabilidad química hacen que la capacidad de formulación con bajo contenido de COV sea cada vez más importante para la calificación de proveedores.
Automatización y Procesos de Adhesivos de Un Solo Componente
La aplicación manual puede limitar el rendimiento en fábricas de calzado de alta producción, lo que fomenta el uso de dispensación automatizada. Los sistemas robóticos requieren productos con tiempos de apertura controlados, viscosidad estable y reología consistente. Los productos a base de agua de un solo componente y los productos de fusión en caliente pueden reducir la variabilidad asociada con la mezcla manual de fórmulas a base de solventes de dos componentes. Huntsman introdujo el Poliuretano Termoplástico (TPU) SMARTLITE SCF 280 en septiembre de 2025 para aplicaciones de mediassuelas, posicionándolo para una compatibilidad confiable con los sistemas de fabricación. El mercado de adhesivos para calzado se beneficia de la automatización cuando los proveedores combinan formulaciones adecuadas con soporte de ingeniería de aplicación. Los productores que no puedan cumplir los requisitos de consistencia de proceso enfrentan una barrera más alta para abastecer líneas de producción robóticas.
Requisitos de Rendimiento Premium para Calzado Ligero
Los zapatos ligeros y técnicamente complejos requieren sistemas de unión que funcionen en una gama más amplia de materiales. Las mediassuelas de espuma, los textiles de empeine de base biológica y otros componentes nuevos crean condiciones de unión que los productos de poliuretano estándar pueden no abordar de manera consistente. Dow ha ampliado su cartera de materiales para calzado con materiales bio-circulares, resinas de reticulación reversible y elastómeros de poliolefina para cuero artificial. Estos materiales requieren que los proveedores de adhesivos participen más temprano en el proceso de desarrollo de productos. Un estudio revisado por pares de 2025 encontró que los adhesivos a base de agua basados en química aza-Michael y amina-epóxido lograron resistencias al pelado de 0,54-0,64 N/mm y resistencias al cizallamiento por solapamiento de 172-284 kPa en aplicaciones de cuero. Estos resultados respaldan el uso de sistemas con menor contenido de solventes donde los fabricantes de calzado requieren tanto rendimiento del material como cumplimiento químico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios de Materias Primas e Interrupciones en el Suministro | -0.7% | Global | Corto plazo (≤ 2 años) |
| Costos de Calificación y Largos Ciclos de Aprobación del Fabricante de Equipos Originales (OEM) | -0.4% | Global | Mediano plazo (2-4 años) |
| Reconfiguración de Procesos para Sistemas a Base de Agua | -0.5% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de Materias Primas e Interrupciones en el Suministro
El Diisocianato de Difenilmetano (MDI), el Diisocianato de Tolueno (TDI), los polioles y el monómero de acetato de vinilo son insumos fundamentales para muchas formulaciones de adhesivos para calzado. Sus costos fluctúan con las condiciones del petróleo crudo y los insumos químicos, dejando expuestos a los productores regionales más pequeños. Las empresas más grandes pueden gestionar parte de esta volatilidad mediante escala o contratos a plazo. Covestro informó que un incendio en 2025 en su sitio de Dormagen Chempark afectó sus resultados anuales, ilustrando cómo una interrupción en una instalación química puede impactar el suministro en todas las líneas de productos[1]. El mercado de adhesivos para calzado enfrenta presión sobre los márgenes cuando los costos de insumos aumentan más rápido de lo que los proveedores pueden ajustar los precios de venta. Estas condiciones son desafiantes para los productores que atienden a fabricantes de calzado sensibles al precio en el sudeste asiático.
Costos de Calificación y Largos Ciclos de Aprobación OEM
Las principales marcas de calzado prueban nuevas fórmulas de adhesivos en cuanto a durabilidad del enlace, resistencia a la hidrólisis, rendimiento ante grietas por flexión y cumplimiento químico. Estos procesos de calificación de múltiples etapas pueden tardar entre 12 y 24 meses antes de su adopción. Un producto a base de agua puede, por tanto, tardar un tiempo considerable en reemplazar una fórmula a base de solventes establecida, incluso cuando su rendimiento técnico es aceptable. H.B. Fuller identifica la flexibilidad de producción para productos a base de agua en fábricas que cambian frecuentemente los modelos y tallas de calzado como una prioridad de desarrollo continua. La reconfiguración de procesos también requiere cambios en los equipos y capacitación de los trabajadores, particularmente en fábricas más pequeñas. Las listas de proveedores aprobados existentes pueden proteger a los titulares, ya que la entrada depende tanto de la integración del proceso como de la química del adhesivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Adhesivo:
Los Productos a Base de Solventes Mantienen una Gran Base InstaladaLos adhesivos a base de solventes representaron el 42,56% de la participación del mercado de adhesivos para calzado en 2026, reflejando su papel establecido en la fijación de suela a empeine, donde la adherencia inicial y la resistencia de unión confiable son importantes bajo condiciones de línea de producción rápida. Los equipos de curado existentes, la configuración de las líneas de producción y la experiencia de las fábricas están alineados con formulaciones que las marcas han calificado durante muchos años. Esta base instalada ralentiza el reemplazo porque los fabricantes deben verificar que las alternativas funcionen de manera confiable a velocidades comerciales y en todos sus materiales aprobados. Los productos de fusión en caliente satisfacen una necesidad diferente al permitir un curado rápido y compatibilidad con la dispensación automatizada, particularmente para la unión de plantillas y forros de planta. Su uso indica que la selección de adhesivos está vinculada tanto al paso de construcción como al proceso de producción.
Se proyecta que los adhesivos a base de agua crecerán a una CAGR del 6,34% hasta 2032, la tasa más rápida entre los tipos de adhesivos, a medida que los proveedores responden a las regulaciones de COV, las políticas químicas de las marcas y los requisitos de trazabilidad. El mercado también está respaldado por el enfoque de NanPao en dispersiones de poliuretano a base de agua y resinas ecológicas a base de agua dentro de su cartera de calzado. Los sistemas de poliuretano reactivo mantienen un papel premium en zapatos de vestir de cuero y botas para exteriores que requieren resistencia a la hidrólisis y durabilidad bajo estrés mecánico repetido. La Asociación de la Industria Europea de Adhesivos y Sellantes (FEICA) informó en 2025 que los adhesivos de base biológica con más del 83% de contenido de base biológica están disponibles comercialmente para su uso en laminados de calzado con sustratos de TPU y PLA de base biológica. Estas tecnologías permiten a los fabricantes equilibrar la velocidad de la línea, el rendimiento del enlace, la compatibilidad de materiales y los requisitos químicos.



Por Material y Sustrato:
Los Materiales Sintéticos Incrementan las Necesidades de Unión TécnicaEl cuero representó el 34,23% de la participación del mercado de adhesivos para calzado en 2026 y sigue siendo relevante en calzado formal, de seguridad laboral y casual premium. Varía en porosidad y química superficial, lo que requiere que los proveedores ofrezcan productos que proporcionen una penetración consistente después de los tratamientos de biselado y desbaste. Este requisito respalda formulaciones que son ampliamente compatibles con materiales naturales y permiten un procesamiento repetible a nivel de fábrica. El caucho también sigue siendo significativo en calzado deportivo y para exteriores, ya que cada suela exterior requiere pretratamiento e imprimación antes de la unión. Este proceso de múltiples pasos crea demanda de imprimadores, productos de tratamiento superficial y productos adhesivos principales.
Se proyecta que los materiales sintéticos crecerán a una CAGR del 6,67% hasta 2032, impulsados por el uso creciente de TPU, espuma EVA, textiles de PET reciclado y polímeros de base biológica. Estos materiales exhiben diferente energía superficial y elasticidad, lo que puede impedir que las formulaciones estándar se unan de manera consistente. Huntsman y Steitz Secura demostraron un diseño de calzado de seguridad en 2025 que incorpora un 30% de poliuretano reciclado en las mediassuelas, ilustrando la integración práctica de materiales reciclados. Arkema introdujo compuestos Pebax EVA+ para mediassuelas deportivas en ISPO Munich en 2025, añadiendo más combinaciones de materiales para los diseñadores de calzado. La industria de adhesivos para calzado debe, por tanto, desarrollar formulaciones para ensamblajes de múltiples materiales, contenido reciclado y gestión de residuos de solventes de acuerdo con la norma ISO 20686:2025.
Por Aplicación:
El Ensamblaje de Suela a Empeine Combina Escala y Necesidades de RendimientoEl ensamblaje de suela a empeine representó el 46,67% del mercado de adhesivos para calzado en 2026 y se proyecta que crecerá a una CAGR del 6,91% hasta 2032. Es el paso más intensivo en adhesivos en la construcción de calzado, ya que une componentes expuestos a flexión repetida y estrés mecánico. El calzado de rendimiento requiere uniones fuertes y duraderas, mientras que las fábricas también necesitan compatibilidad con protocolos de procesamiento a base de agua. Esta combinación orienta el desarrollo de productos hacia el rendimiento mecánico, la confiabilidad de la línea y el cumplimiento de bajo contenido de COV. También convierte la fijación de suelas en una aplicación central para los proveedores que buscan demostrar valor técnico a los grandes fabricantes de calzado.
La unión de plantillas y forros de planta se beneficia del uso más amplio de espumas especiales y plantillas funcionales en calzado deportivo y médico. Las aplicaciones de laminación de empeines y soporte de costura son cada vez más relevantes a medida que la construcción sin costura se expande desde los productos deportivos premium hacia líneas de productos más amplias. Henkel ha desarrollado productos de dos en uno que eliminan la necesidad de un paso de imprimación separado, mientras que su gama CoolX reduce las temperaturas de secado de 50 a 35 grados Celsius. Estos desarrollos pueden simplificar los pasos del proceso y reducir el consumo de energía durante el ensamblaje del empeine. El mercado está avanzando hacia sistemas de unión que respalden tanto la eficiencia de fabricación como el rendimiento del calzado.

Análisis Geográfico
Asia-Pacífico
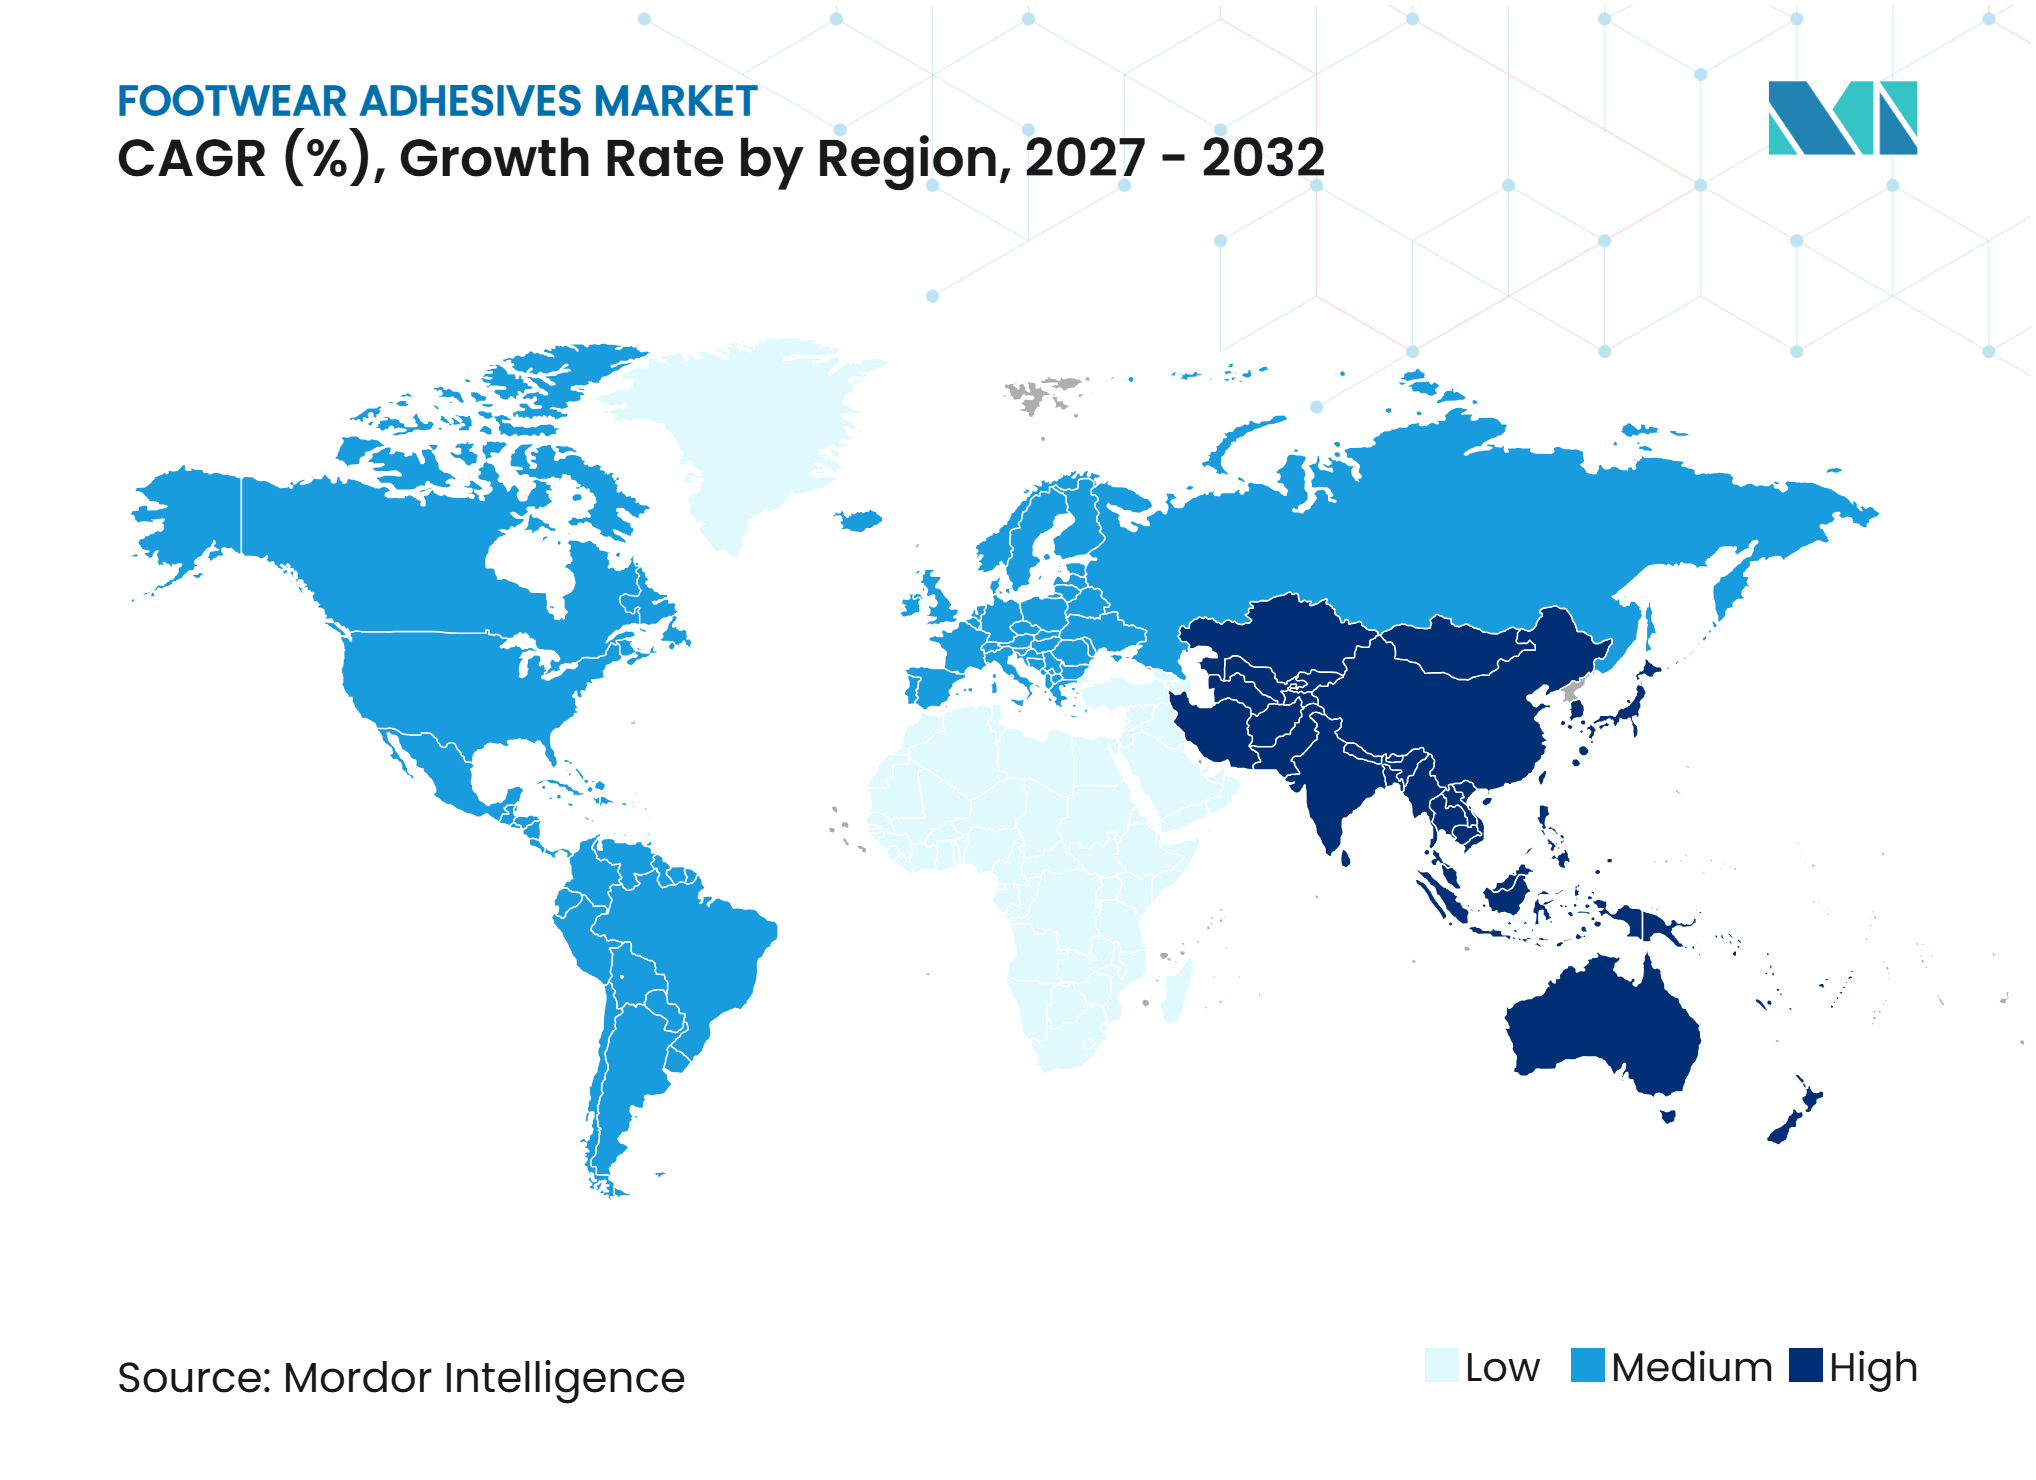
Asia-Pacífico representó el 43,11% de la participación del mercado de adhesivos para calzado en 2026 y se proyecta que crecerá a una CAGR del 6,88% hasta 2032. China sigue siendo la principal ubicación de producción, mientras que Vietnam, Indonesia e India están recibiendo capacidad adicional de los fabricantes taiwaneses en respuesta a mayores pedidos de las marcas. La aplicación de la norma GB 33372-2020 por parte de China crea un requisito de cumplimiento directo para los proveedores de adhesivos que operan cerca de los clústeres de calzado. La Administración Estatal para la Regulación del Mercado puso en vigor 9 normas nacionales para calzado en junio de 2025 bajo la norma GB 25038-2024, fortaleciendo los requisitos de seguridad del producto y químicos para el calzado vendido en China. NanPao también ha identificado las fábricas surcoreanas no afiliadas a Taiwán como un grupo de clientes en crecimiento, lo que indica un cambio más amplio en el abastecimiento regional.
América del Norte
El mercado de adhesivos para calzado de América del Norte está moldeado por la demanda de calzado deportivo y de estilo de vida premium y por controles más estrictos sobre la química de los adhesivos. La regla de gestión de riesgos de la Agencia de Protección Ambiental de los Estados Unidos bajo la Ley de Control de Sustancias Tóxicas restringió la mayoría de los usos comerciales y de consumo del tricloroetileno para septiembre de 2025. Este desarrollo regulatorio respalda la reformulación alejándose de las químicas de solventes clorados. Los materiales de calzado de bajo carbono de Dow y los productos TPU SMARTLITE de Huntsman están dirigidos a la base de marcas deportivas de la región. Canadá y México proporcionan ubicaciones de producción cercana para las marcas que buscan cadenas de suministro más resilientes, extendiendo la demanda de adhesivos más allá de los corredores de producción asiáticos establecidos.
Europa, América del Sur, Oriente Medio y África
Europa mantiene una base de calzado premium en Italia, Alemania, Portugal y los países nórdicos, donde los requisitos de cumplimiento químico respaldan el uso de adhesivos a base de agua y reactivos. La norma ISO 20686:2025 proporciona un marco de pruebas para residuos de solventes en materiales de calzado, añadiendo al enfoque regulatorio en sistemas de menor residuo. América del Sur, liderada por Brasil y Argentina, tiene una base de demanda estable proveniente de la producción doméstica de calzado casual y marcas locales establecidas. Oriente Medio y África presentan un perfil de mercado emergente, impulsado por la urbanización, el creciente consumo de calzado y el desarrollo de capacidad de fabricación local. La presencia de distribución de NanPao en Egipto y Etiopía indica que los proveedores asiáticos están estableciendo posiciones tempranamente en mercados donde los competidores multinacionales han puesto menos énfasis.
Panorama Competitivo
Concentración del Mercado
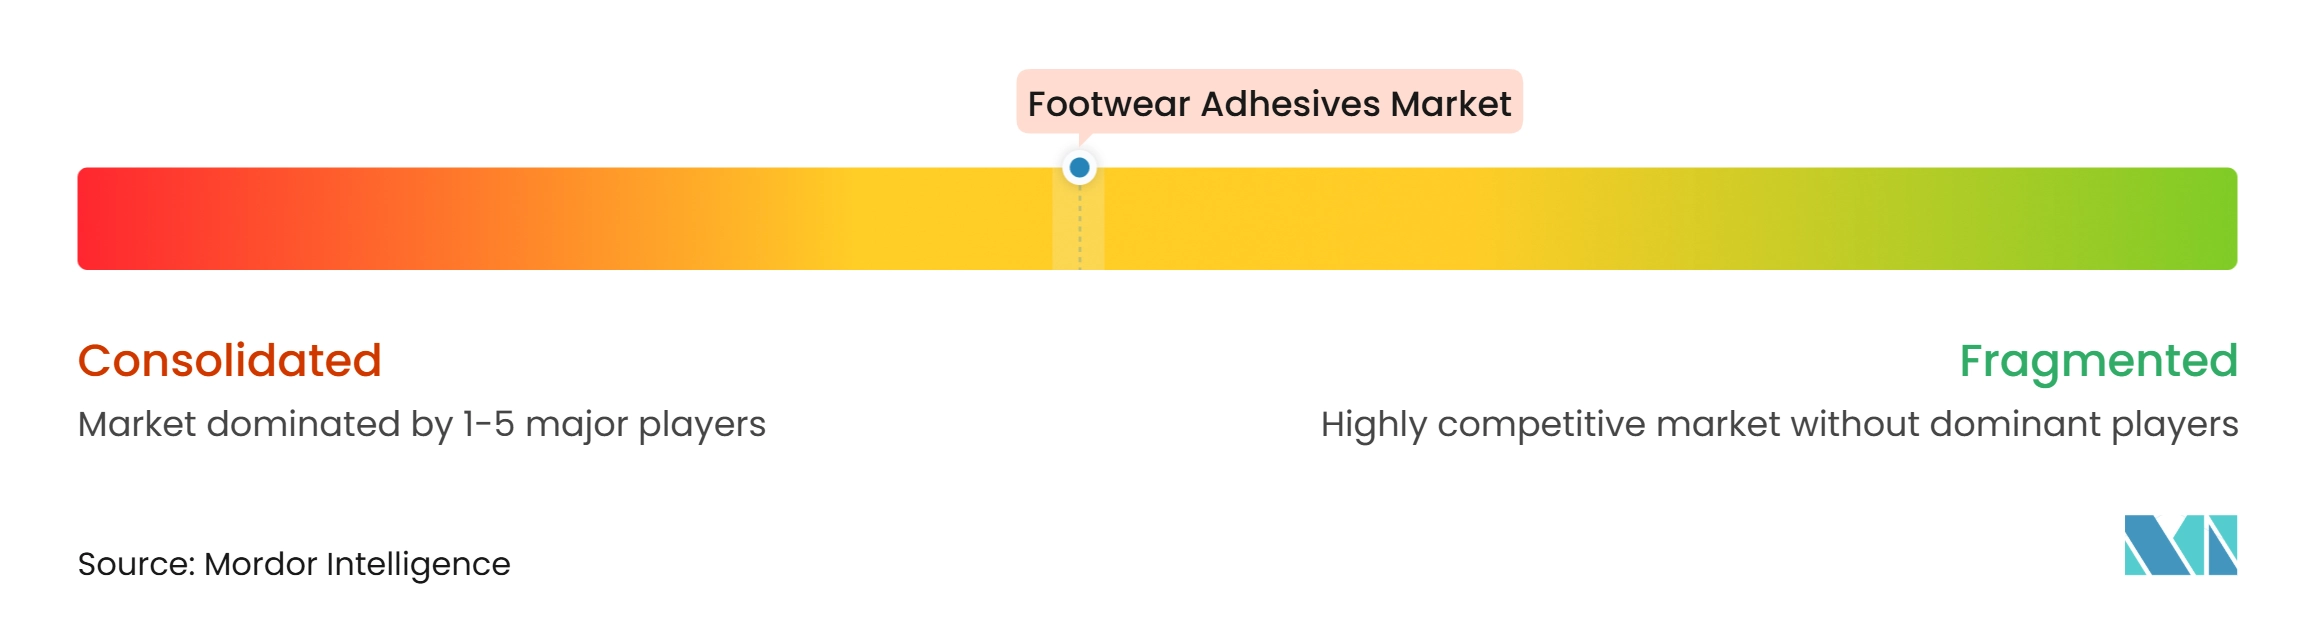
El Mercado de Adhesivos para Calzado está moderadamente consolidado. Los productores taiwaneses, incluidos NANPAO RESINS CHEMICAL GROUP, Great Eastern Resins Industrial Co. Ltd. y HWA PAO RESINS CHEMICAL CO., LTD., son proveedores clave para plantas de calzado deportivo de alta producción. Las empresas europeas y norteamericanas compiten a través de carteras centradas en tecnología y ofertas de servicios técnicos. NanPao reportó una penetración del 40% entre las marcas internacionales de calzado deportivo y ha establecido un objetivo del 50%-60%. Esto posiciona a la empresa en competencia directa con grupos de adhesivos más grandes en la cadena de suministro de calzado deportivo.
Henkel AG & Co. KGaA compite a través de su gama Aquence a base de agua y productos de integración de procesos, mientras que H.B. Fuller Company se enfoca en su línea Ultraflex y soluciones a base de agua para fábricas con alta variación de productos[2]. Las aplicaciones deportivas de alta producción siguen siendo competitivas en precio y favorecen a los especialistas de Asia-Pacífico que trabajan estrechamente con las fábricas de calzado. Las aplicaciones de calzado premium, de seguridad e industrial requieren un rendimiento más diferenciado y atraen a empresas de química especializada. Los proveedores buscan un mayor papel en la selección de materiales y el diseño de procesos de producción, convirtiendo la ingeniería de aplicación en un factor competitivo significativo en el Mercado de Adhesivos para Calzado.
El diseño de productos circulares está creando demanda de adhesivos que respalden la separación de componentes de calzado de múltiples materiales al final de su vida útil. El proyecto de calzado de seguridad con poliuretano reciclado de Huntsman en 2025 es un ejemplo de innovación de materiales dirigida al calzado circular. En agosto de 2025, Covestro AG adquirió Pontacol AG para añadir capacidades de película adhesiva multicapa para aplicaciones textiles, médicas y de movilidad. Este movimiento señala interés en formatos de adhesivos más allá de los sistemas de dispensación líquida tradicionales, y el Mercado de Adhesivos para Calzado podría, por tanto, ver un uso más amplio de productos en formato de película en aplicaciones de calzado técnico.
Líderes de la Industria de Adhesivos para Calzado
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Jowat SE
-
NANPAO RESINS CHEMICAL GROUP
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos para Calzado Empresas cubiertas en este informe
- 3M
- Arkema
- Covestro AG
- Dow
- Great Eastern Resins Industrial Co. Ltd.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- HWA PAO RESINS CHEMICAL CO., LTD.
- Jowat SE
- NANPAO RESINS CHEMICAL GROUP
- Pidilite Industries Limited
- Sika AG
- Tavorn Chemical Co., Ltd.
- Wacker Chemie AG
Desarrollos recientes de la industria en Mercado de Adhesivos para Calzado
- Septiembre de 2026: Pidilite Industries Limited anunció una asociación con Hwaseung Chemical de Corea del Sur para desarrollar adhesivos para calzado destinados al mercado indio, con el objetivo de atender a los fabricantes de calzado deportivo y de rendimiento. La colaboración combinó la experiencia técnica en adhesivos para calzado de Hwaseung con la red de distribución doméstica de Pidilite para atender el mercado de producción de calzado deportivo de India.
- Octubre de 2025: Henkel Adhesive Technologies y Dow Inc. ampliaron su asociación estratégica para acelerar la descarbonización en toda la cartera de adhesivos de Henkel AG & Co. KGaA. La colaboración introdujo materias primas de bajo carbono y electricidad renovable en la producción de adhesivos de fusión en caliente para calzado, con el objetivo de lograr una reducción del 20% al 40% en la huella de carbono del producto en líneas de productos individuales.
Alcance del Informe Global del Mercado de Adhesivos para Calzado
Los adhesivos para calzado son compuestos de unión especializados utilizados en la fabricación y reparación de calzado para fijar, sellar y laminar componentes del zapato, como unir la suela al empeine, asegurar forros y fijar viras, sin depender únicamente de la costura o el clavado tradicionales. Estos adhesivos están formulados para satisfacer las demandas mecánicas y químicas específicas de la producción de calzado, incluidas la flexibilidad, la durabilidad, la resistencia al calor y la humedad, y la compatibilidad con una amplia gama de materiales como cuero, caucho, telas sintéticas y espuma.
El mercado de adhesivos para calzado está segmentado por tipo de adhesivo, material y sustrato, aplicación y geografía. Por tipo de adhesivo, el mercado está segmentado en adhesivos a base de solventes, adhesivos a base de agua, adhesivos de fusión en caliente, adhesivos reactivos y otros. Por material y sustrato, el mercado está segmentado en cuero, caucho, materiales sintéticos y otros. Por aplicación, el mercado está segmentado en ensamblaje de suela a empeine, unión de plantilla y forro de planta, laminación de empeine y soporte de costura, y otros. El informe también cubre tamaños de mercado y pronósticos para adhesivos para calzado en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Adhesivos a Base de Solventes |
| Adhesivos a Base de Agua |
| Adhesivos de Fusión en Caliente |
| Adhesivos Reactivos |
| Otros |
| Cuero |
| Caucho |
| Materiales Sintéticos |
| Otros |
| Ensamblaje de Suela a Empeine |
| Unión de Plantilla y Forro de Planta |
| Laminación de Empeine y Soporte de Costura |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Adhesivo | Adhesivos a Base de Solventes | |
| Adhesivos a Base de Agua | ||
| Adhesivos de Fusión en Caliente | ||
| Adhesivos Reactivos | ||
| Otros | ||
| Por Material y Sustrato | Cuero | |
| Caucho | ||
| Materiales Sintéticos | ||
| Otros | ||
| Por Aplicación | Ensamblaje de Suela a Empeine | |
| Unión de Plantilla y Forro de Planta | ||
| Laminación de Empeine y Soporte de Costura | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Adhesivos para Calzado?
El tamaño del Mercado de Adhesivos para Calzado fue valorado en 3,01 mil millones de USD en 2026 y se estima que crecerá desde 3,16 mil millones de USD en 2027 hasta 4,13 mil millones de USD para 2032, a una CAGR del 5,47% durante el período de pronóstico (2027-2032).
¿Qué tipo de adhesivo para calzado está creciendo más rápido?
Se proyecta que los adhesivos a base de agua crecerán a una CAGR del 6,34% hasta 2032. Los controles de Compuestos Orgánicos Volátiles (COV), las políticas químicas de las marcas y los mayores requisitos de trazabilidad de los proveedores respaldan la adopción en las cadenas de suministro de fabricación de calzado.
¿Por qué es importante Asia-Pacífico para los proveedores de adhesivos para calzado?
El Mercado de Adhesivos para Calzado en Asia-Pacífico representó el 43,11% del mercado global en 2026 y se proyecta que crecerá a una CAGR del 6,88% hasta 2032. La región combina la base de producción establecida de China con la expansión de capacidad en Vietnam, Indonesia e India.
¿Qué aplicación utiliza más adhesivo en la fabricación de calzado?
El ensamblaje de suela a empeine representó el 46,67% del mercado en 2026 y se proyecta que crecerá a una CAGR del 6,91% hasta 2032. El proceso requiere uniones duraderas para componentes expuestos a flexión repetida y estrés mecánico.