
Marktgröße und Marktanteile für Schuhklebstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.16 Milliarden US-Dollar |
| Marktgröße (2032) | 4.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schuhklebstoffe von Mordor Intelligence
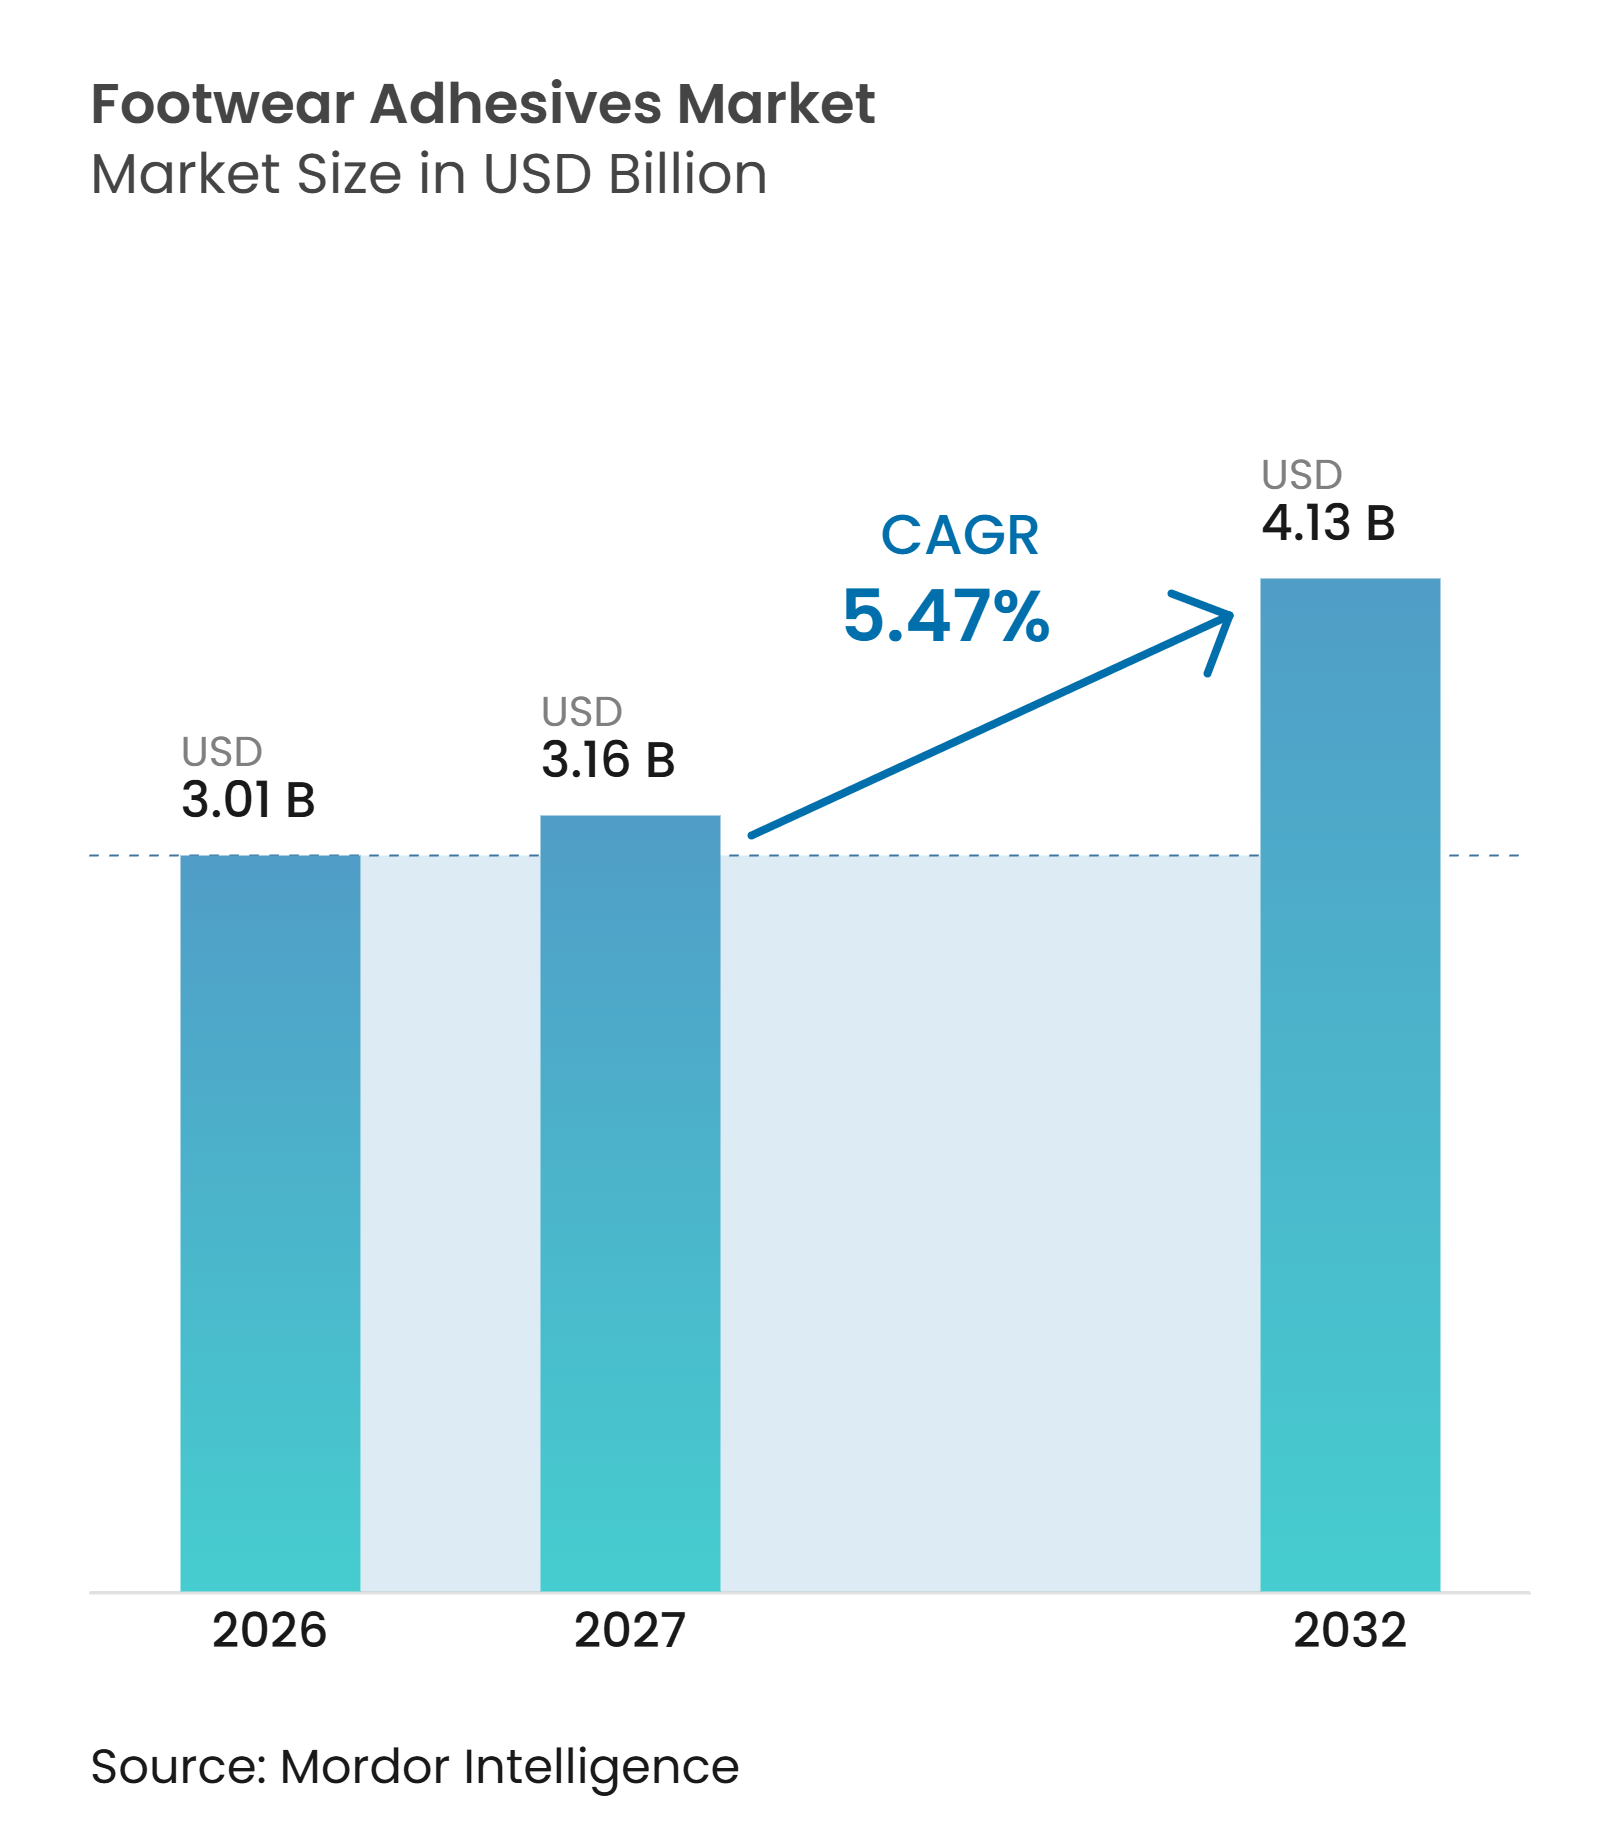
Die globale Marktgröße für Schuhklebstoffe wurde im Jahr 2026 auf 3,01 Milliarden USD geschätzt und soll von 3,16 Milliarden USD im Jahr 2027 auf 4,13 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,47 % während des Prognosezeitraums (2027–2032). Die Produktion von Sport- und Freizeitschuhen in Asien bleibt die primäre Nachfragequelle für Schuhklebstoffe, die bei der Sohlenanbringung, der Obermaterialkaschierung und der Einlegesohlenverklebung eingesetzt werden. Der Markt verlagert sich von lösemittelbasierten Produkten hin zu wasserbasierenden und reaktiven Polyurethansystemen, da die Hersteller auf Grenzwerte für flüchtige organische Verbindungen (VOC) und Markenanforderungen reagieren. Die Klebstoffauswahl wirkt sich nun auf die chemische Konformität, die Produktrückverfolgbarkeit und die Verbindungsleistung aus, was Lieferanten begünstigt, die VOC-arme Produkte in für große Schuhfabriken geeigneten Mengen bereitstellen können. Qualifizierungszeiträume, Rohstoffkosten und Änderungen an Produktionslinien verzögern diesen Übergang jedoch weiterhin bei kleineren Herstellern.
Wichtigste Erkenntnisse des Berichts
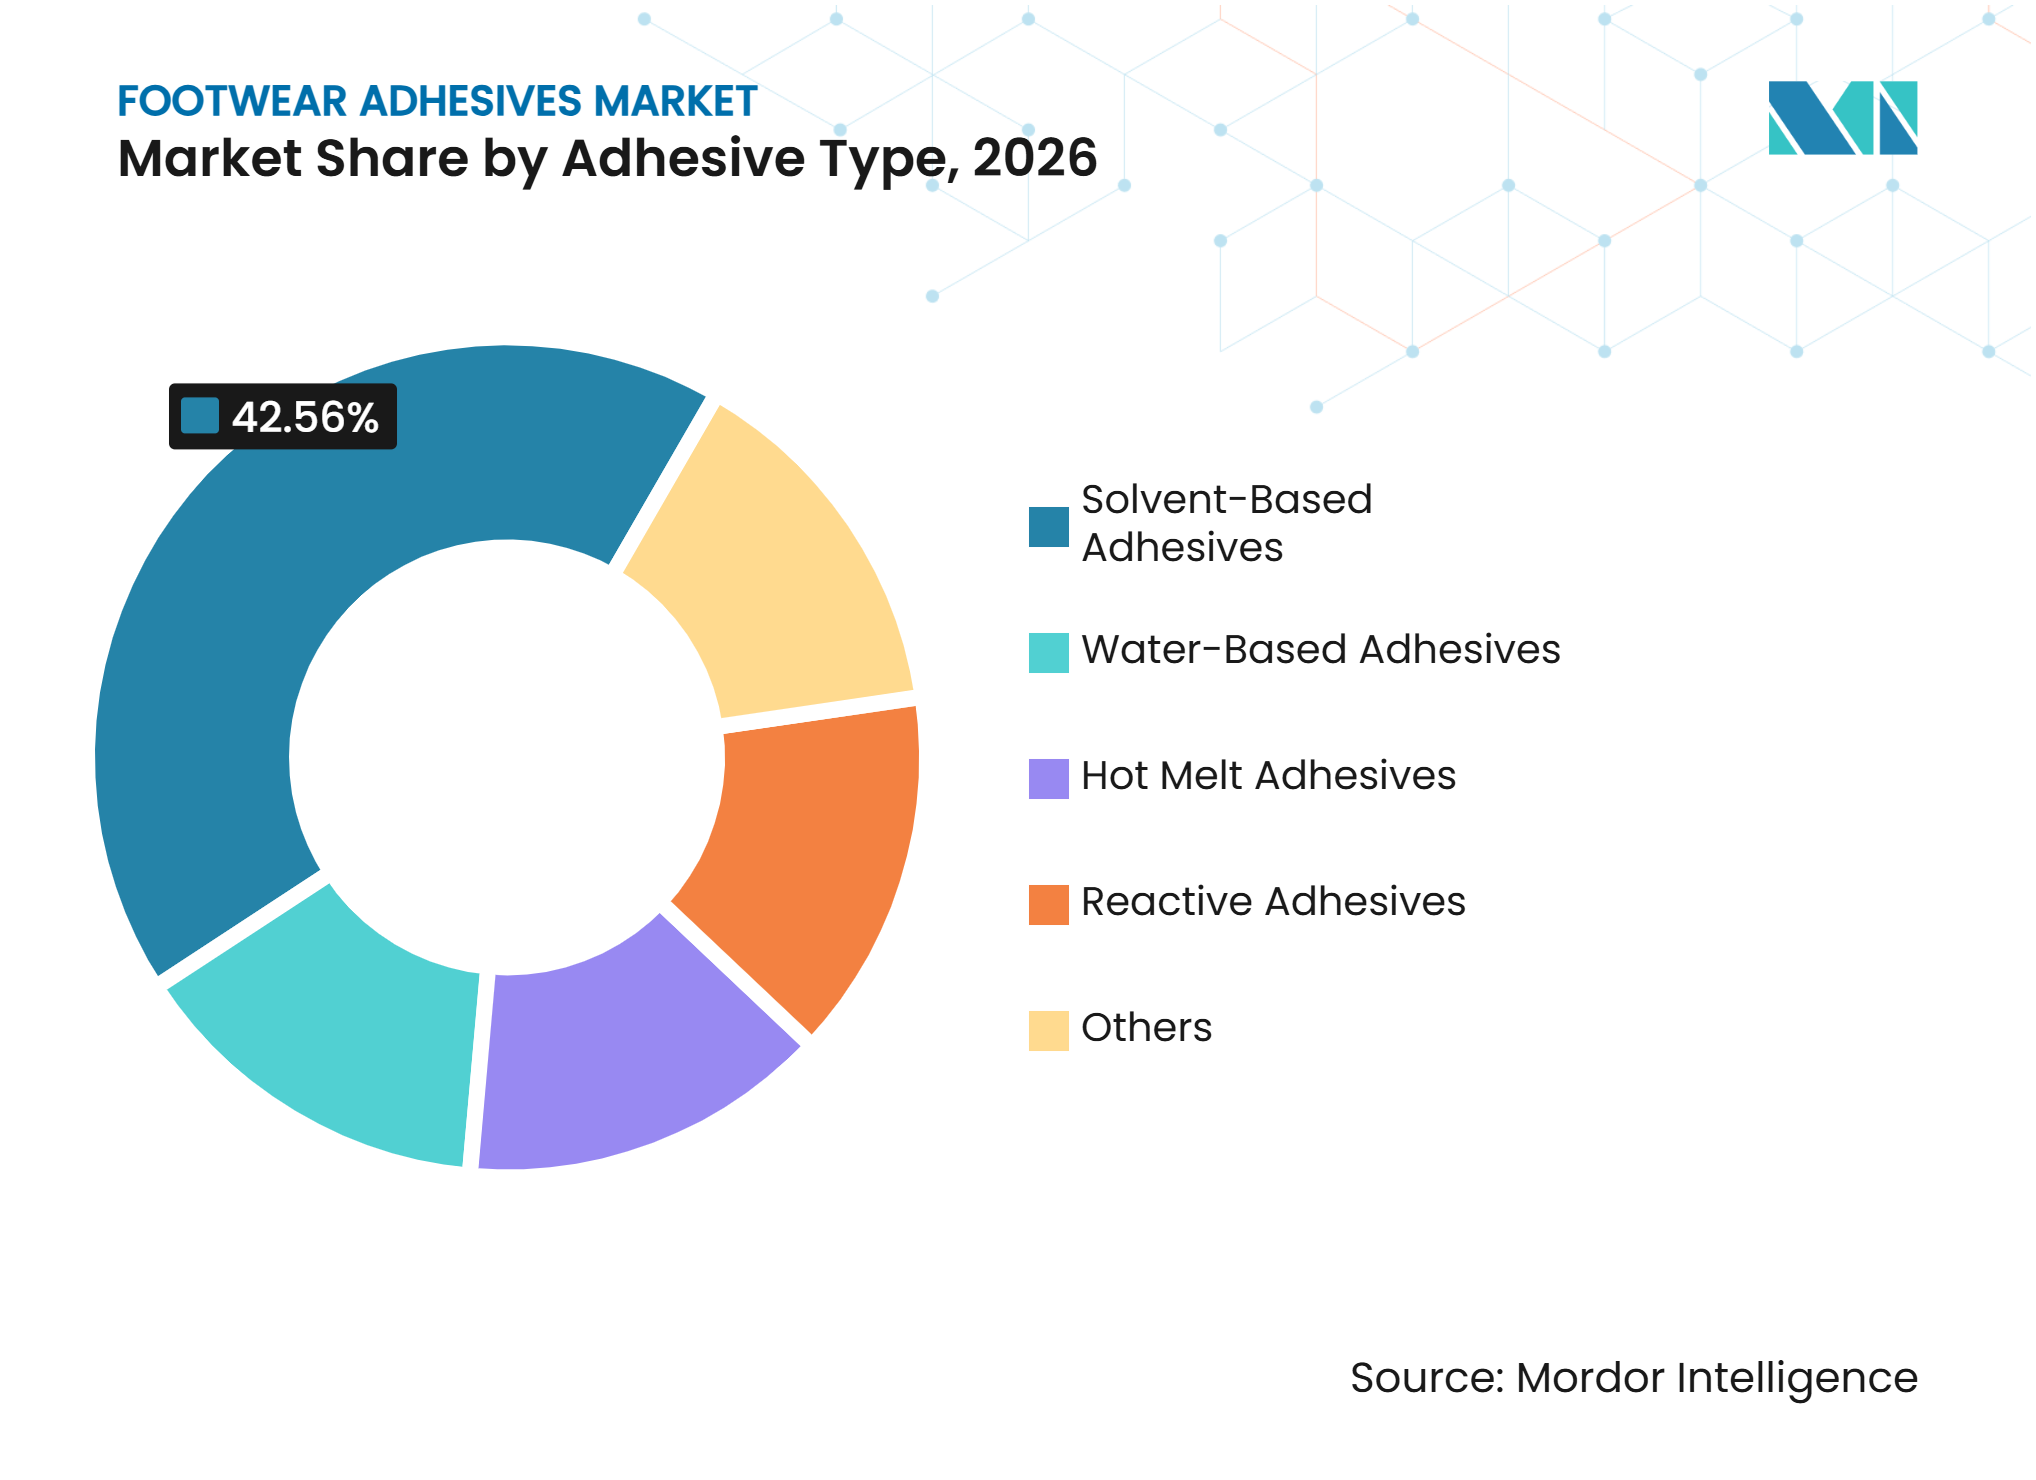
- Nach Klebstofftyp hielten lösungsmittelbasierte Klebstoffe im Jahr 2026 einen Marktanteil von 42,56 % am Markt für Schuhklebstoffe, während wasserbasierte Klebstoffe bis 2032 voraussichtlich mit einer CAGR von 6,34 % wachsen werden.
- Nach Material und Substrat hielt Leder im Jahr 2026 einen Marktanteil von 34,23 % am Markt für Schuhklebstoffe, während Kunststoffmaterialien bis 2032 voraussichtlich mit einer CAGR von 6,67 % wachsen werden.
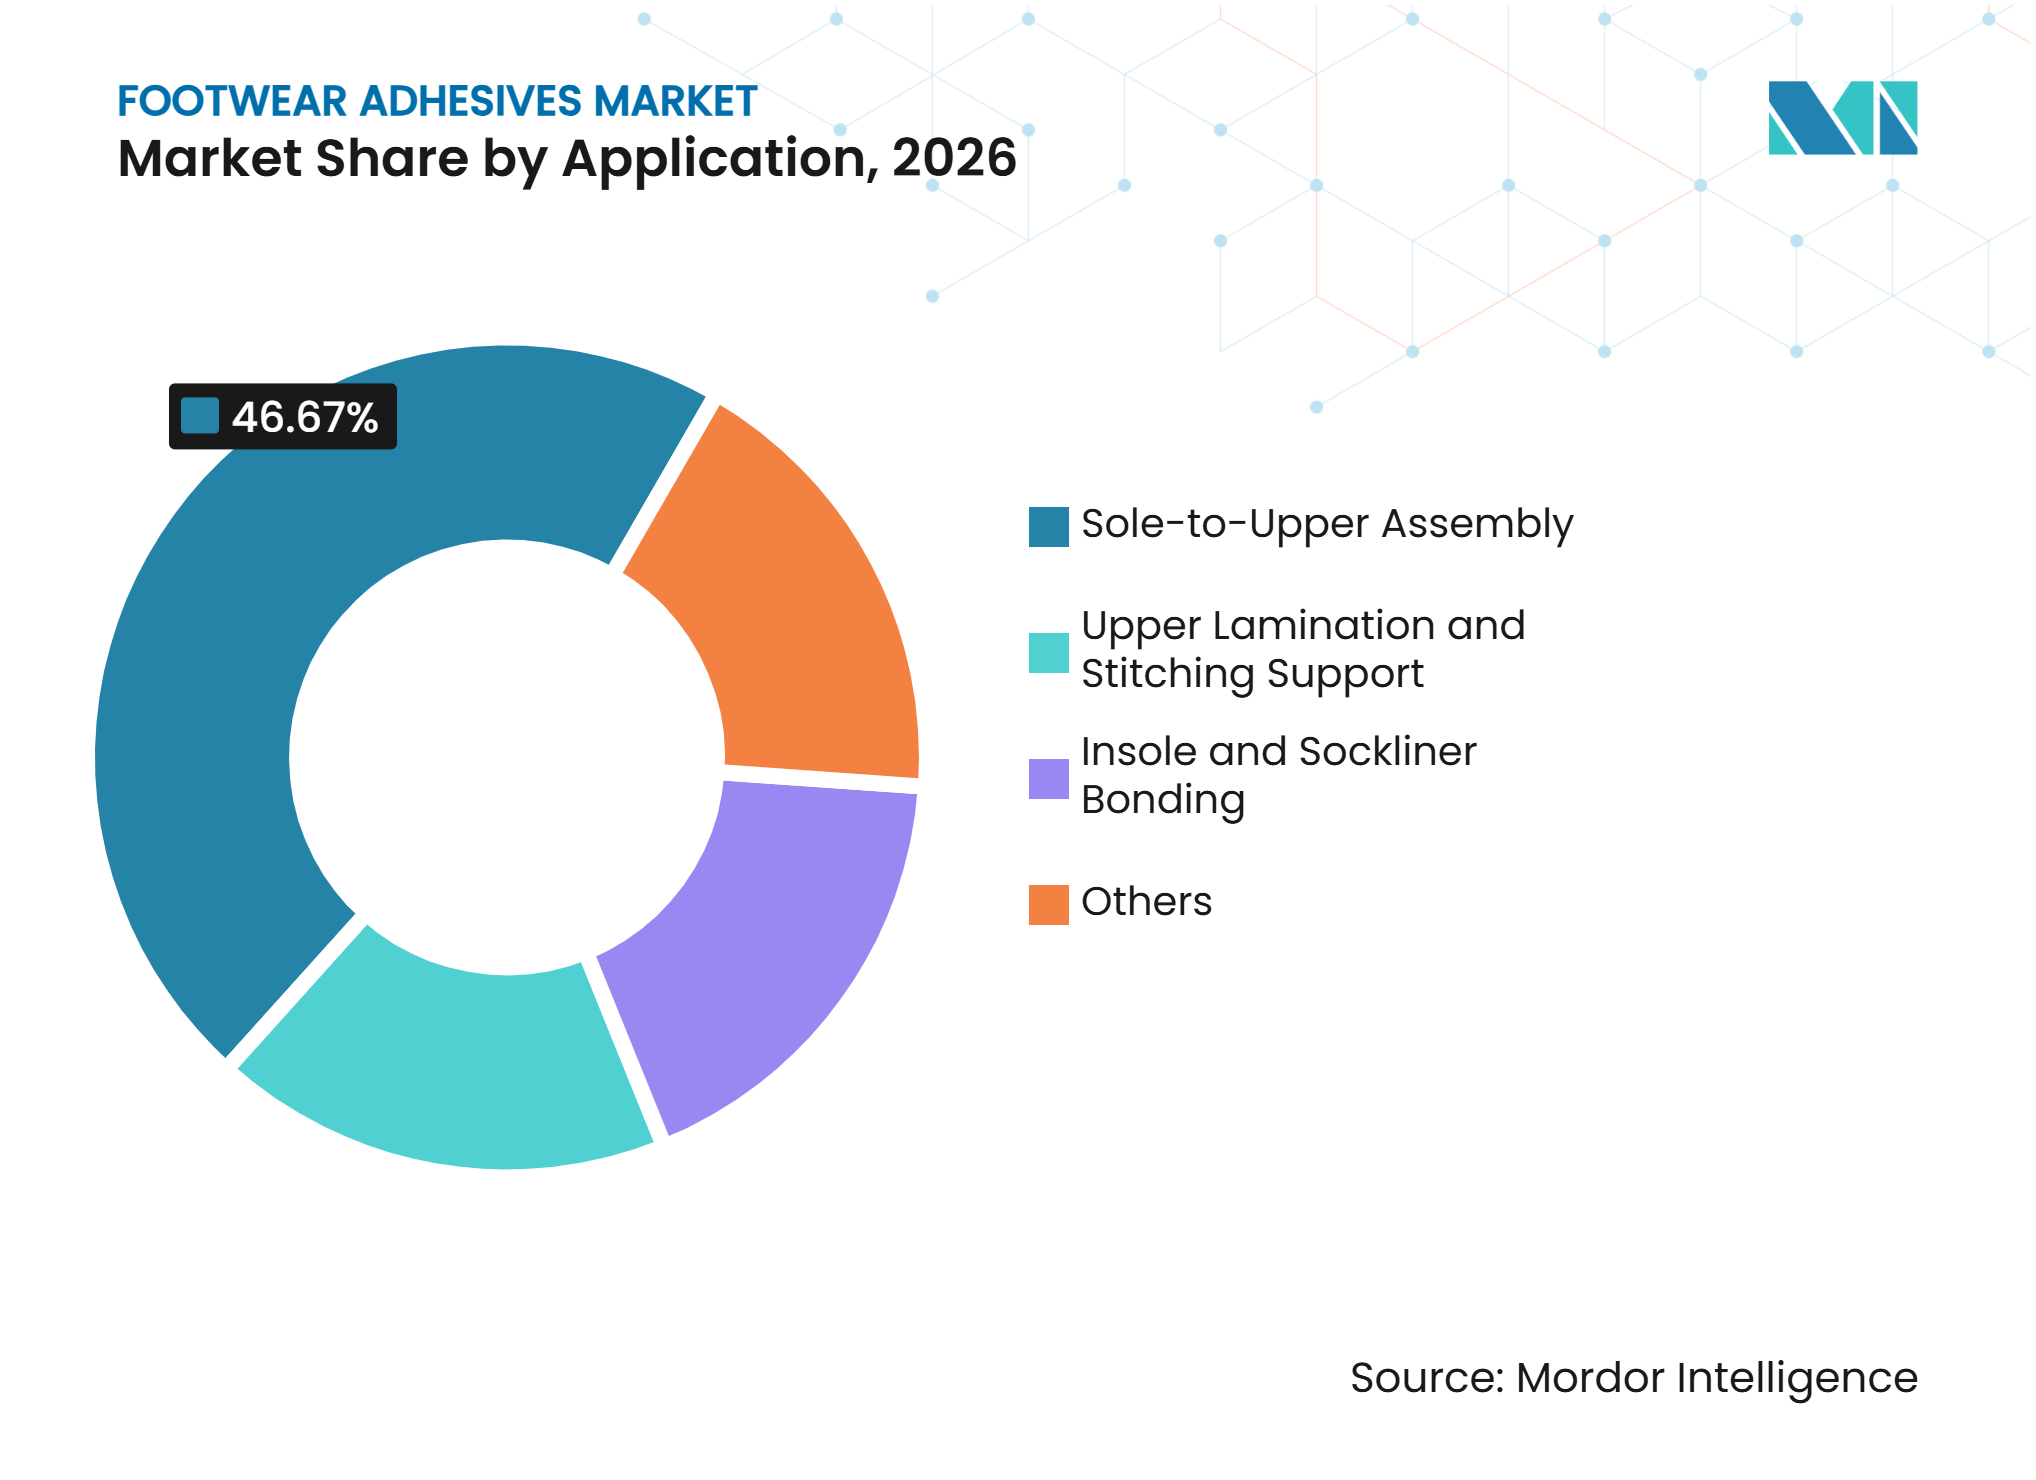
- Nach Anwendung hielt die Sohle-zu-Obermaterial-Montage im Jahr 2026 einen Marktanteil von 46,67 % am Markt für Schuhklebstoffe und wird bis 2032 voraussichtlich mit einer CAGR von 6,91 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,11 % am Markt für Schuhklebstoffe und wird bis 2032 voraussichtlich mit einer CAGR von 6,88 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Produktion von Sport- und Freizeitschuhen | +1.6% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu VOC-armen und wasserbasierten Klebeverfahren | +1.2% | Global, am stärksten in Europa und dem Kernbereich Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Automatisierung und Einkomponenten-Klebstoffprozesse | +0.8% | Kernbereich Asien-Pazifik, mit Ausstrahlungseffekten auf Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Premium-Leistungsanforderungen für leichtes Schuhwerk | +0.6% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Markengeführte Lösungsmitteleliminierung und chemische Rückverfolgbarkeit | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Produktion von Sport- und Freizeitschuhen
Die Nachfrage nach Sport- und Freizeitschuhen stützt den Klebstoffverbrauch, da jedes Paar mehrere Klebephasen erfordert. Große Marken weiten ihre Aufträge bei asiatischen Fertigungspartnern aus, und führende taiwanesische Schuhfabriken bauen Kapazitäten in Vietnam, Indonesien und Indien auf. Der Markt für Schuhklebstoffe profitiert davon, da diese Kapazitätserweiterung die Nachfrage über die etablierten Produktionsstandorte in China hinaus ausdehnt. Die Sohlenanbringung verbraucht typischerweise die größte Klebstoffmenge pro Schuh. Mehrkomponentige Designs kombinieren Thermoplastisches Polyurethan (TPU)-Zwischensohlen, Gummi-Außensohlen und Textil-Obermaterialien, was die Anzahl der Klebeverbindungen erhöht, selbst wenn einzelne Klebelinien dünner sind. Dieser Designtrend steigert die Nachfrage nach Produkten, die verschiedene Materialien bei hohem Ausstoß zuverlässig verkleben können.
Verlagerung hin zu VOC-armen und wasserbasierten Klebeverfahren
Grenzwerte für VOC-Emissionen und chemische Richtlinien von Marken veranlassen Schuhhersteller, lösungsmittelintensive Klebsysteme zu ersetzen. China setzt GB 33372-2020 weiterhin durch Qualitätsprüfungen von Klebstoffprodukten durch, was die VOC-Konformität zu einem direkten betrieblichen Thema für Lieferanten und Schuhfabriken macht. Der Markt für Schuhklebstoffe legt daher mehr Gewicht auf wasserbasierte Polyurethandispersionen und reaktive Systeme. NANPAO RESINS CHEMICAL GROUP gibt an, dass 75 % bis 80 % seines Schuhklebstoffsortiments als VOC-arm oder VOC-frei qualifiziert ist, und identifiziert wasserbasierte Polyurethandispersionen und umweltfreundliche wasserbasierte Harze als wichtige Prioritäten. ISO 20686:2025 umfasst die Gaschromatographie-Massenspektrometrie-Prüfung von Lösungsmittelrückständen in Schuhmaterialien und fügt der gesamten Lieferkette eine Konformitätsanforderung hinzu. Die markengeführte Lösungsmitteleliminierung und chemische Rückverfolgbarkeit machen VOC-arme Formulierungskompetenz für die Lieferantenqualifizierung zunehmend wichtig.
Automatisierung und Einkomponenten-Klebstoffprozesse
Manuelle Applikation kann den Durchsatz in Hochleistungs-Schuhfabriken begrenzen und fördert den Einsatz automatisierter Dosierung. Robotersysteme erfordern Produkte mit kontrollierten offenen Zeiten, stabiler Viskosität und konsistenter Rheologie. Einkomponenten-wasserbasierte und Schmelzklebstoffprodukte können die Variabilität reduzieren, die mit dem manuellen Mischen von zweikomponentigen lösungsmittelbasierten Formulierungen verbunden ist. Huntsman International LLC führte im September 2025 SMARTLITE SCF 280 Thermoplastisches Polyurethan (TPU) für Zwischensohlenanwendungen ein und positionierte es für eine zuverlässige Kompatibilität mit Fertigungssystemen. Der Markt für Schuhklebstoffe profitiert von der Automatisierung, wenn Lieferanten geeignete Formulierungen mit anwendungstechnischer Unterstützung kombinieren. Hersteller, die die Anforderungen an Prozesskonsistenz nicht erfüllen können, sehen sich einer höheren Hürde bei der Belieferung von Roboterproduktionslinien gegenüber.
Premium-Leistungsanforderungen für leichtes Schuhwerk
Leichte und technisch komplexe Schuhe erfordern Klebsysteme, die über ein breiteres Materialspektrum hinweg leistungsfähig sind. Schaumstoff-Zwischensohlen, biobasierte Obermaterial-Textilien und andere neue Komponenten schaffen Klebebedingungen, die Standard-Polyurethanprodukte möglicherweise nicht konsistent erfüllen. Dow hat sein Schuhwerkmaterialportfolio um biozirkuläre Materialien, reversible Vernetzungsharze und Polyolefin-Elastomere für Kunstleder erweitert. Diese Materialien erfordern, dass Klebstofflieferanten früher in den Produktentwicklungsprozess eingebunden werden. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass wasserbasierte Klebstoffe auf Basis von Aza-Michael- und Amin-Epoxid-Chemie Schälkräfte von 0,54–0,64 N/mm und Scherlappenfestigkeiten von 172–284 kPa bei Lederanwendungen erzielten. Diese Ergebnisse unterstützen den Einsatz lösungsmittelärmerer Systeme, bei denen Schuhhersteller sowohl Materialeigenschaften als auch chemische Konformität benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität und Versorgungsunterbrechungen | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungskosten und lange Freigabezyklen der Originalgerätehersteller (OEM) | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Prozessumstellung auf wasserbasierte Systeme | -0.5% | Kernbereich Asien-Pazifik, mit Ausstrahlungseffekten auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität und Versorgungsunterbrechungen
Methylendiphenyldiisocyanat (MDI), Toluoldiisocyanat (TDI), Polyole und Vinylacetatmonomer sind Kerneinsatzstoffe für viele Schuhklebstoffformulierungen. Ihre Kosten schwanken mit den Bedingungen bei Rohöl und chemischen Einsatzstoffen, was kleinere regionale Hersteller exponiert. Größere Unternehmen können einen Teil dieser Volatilität durch Skaleneffekte oder Terminkontrakte steuern. Covestro AG berichtete, dass ein Brand im Jahr 2025 in seinem Dormagen Chempark-Standort die Jahresergebnisse beeinflusste und veranschaulichte, wie eine Störung in einer Chemieanlage die Versorgung über Produktlinien hinweg beeinträchtigen kann[1]. Der Markt für Schuhklebstoffe sieht sich Margendruck ausgesetzt, wenn die Inputkosten schneller steigen, als Lieferanten die Verkaufspreise anpassen können. Diese Bedingungen sind für Hersteller, die preissensible Schuhhersteller in Südostasien beliefern, besonders herausfordernd.
Qualifizierungskosten und lange OEM-Freigabezyklen
Große Schuhmarken testen neue Klebstoffformulierungen auf Verbindungshaltbarkeit, Hydrolysebeständigkeit, Biegeknickleistung und chemische Konformität. Diese mehrstufigen Qualifizierungsprozesse können 12 bis 24 Monate dauern, bevor eine Übernahme erfolgt. Ein wasserbasiertes Produkt kann daher erhebliche Zeit benötigen, um eine etablierte lösungsmittelbasierte Formulierung zu ersetzen, selbst wenn seine technische Leistung akzeptabel ist. H.B. Fuller Company identifiziert die Produktionsflexibilität für wasserbasierte Produkte in Fabriken, die häufig Schuhmodelle und -größen wechseln, als laufende Entwicklungspriorität. Die Prozessumstellung erfordert auch Geräteänderungen und Mitarbeiterschulungen, insbesondere in kleineren Fabriken. Bestehende genehmigte Lieferantenlisten können etablierte Anbieter schützen, da der Markteintritt sowohl von der Prozessintegration als auch von der Klebstoffchemie abhängt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Klebstofftyp:
Lösungsmittelbasierte Produkte behalten eine große installierte BasisLösungsmittelbasierte Klebstoffe machten im Jahr 2026 42,56 % des Marktanteils für Schuhklebstoffe aus und spiegeln ihre etablierte Rolle bei der Sohle-zu-Obermaterial-Verbindung wider, bei der anfängliche Klebrigkeit und zuverlässige Verbindungsfestigkeit unter schnellen Produktionslinienbedingungen wichtig sind. Vorhandene Aushärtungsanlagen, Produktionslinieneinstellungen und Fabrikexpertise sind auf Formulierungen ausgerichtet, die Marken über viele Jahre qualifiziert haben. Diese installierte Basis verlangsamt den Ersatz, da Hersteller überprüfen müssen, ob Alternativen bei kommerziellen Geschwindigkeiten und über ihre genehmigten Materialien hinweg zuverlässig funktionieren. Schmelzklebstoffprodukte dienen einem anderen Bedarf, indem sie schnelles Aushärten und Kompatibilität mit automatisierter Dosierung ermöglichen, insbesondere für die Einlegesohlen- und Sockliner-Verklebung. Ihre Verwendung zeigt, dass die Klebstoffauswahl sowohl an den Konstruktionsschritt als auch an den Produktionsprozess gebunden ist.
Wasserbasierte Klebstoffe werden bis 2032 voraussichtlich mit einer CAGR von 6,34 % wachsen, der schnellsten Rate unter den Klebstofftypen, da Lieferanten auf VOC-Vorschriften, chemische Richtlinien von Marken und Rückverfolgbarkeitsanforderungen reagieren. Der Markt wird auch durch den Fokus von NANPAO RESINS CHEMICAL GROUP auf wasserbasierte Polyurethandispersionen und umweltfreundliche wasserbasierte Harze in seinem Schuhwerksortiment gestützt. Reaktive Polyurethansysteme behalten eine Premiumrolle bei Lederdressschuhen und Outdoor-Stiefeln, die Hydrolysebeständigkeit und Haltbarkeit unter wiederholter mechanischer Beanspruchung erfordern. Der Verband der europäischen Kleb- und Dichtstoffindustrie (FEICA) berichtete im Jahr 2025, dass biobasierte Klebstoffe mit mehr als 83 % biobasiertem Inhalt kommerziell für die Verwendung in Schuhwerklaminaten mit biobasiertem TPU und PLA-Substraten verfügbar sind. Diese Technologien ermöglichen es Herstellern, Liniengeschwindigkeit, Verbindungsleistung, Materialkompatibilität und chemische Anforderungen in Einklang zu bringen.



Nach Material und Substrat:
Kunststoffmaterialien erhöhen den technischen KlebstoffbedarfLeder machte im Jahr 2026 34,23 % des Marktanteils für Schuhklebstoffe aus und bleibt bei formellen, arbeitssicherheitsrelevanten und Premium-Freizeitschuhen relevant. Es variiert in Porosität und Oberflächenchemie, was Lieferanten dazu veranlasst, Produkte anzubieten, die nach Schärf- und Aufrauhbehandlungen eine konsistente Penetration gewährleisten. Diese Anforderung unterstützt Formulierungen, die breit kompatibel mit natürlichen Materialien sind und eine wiederholbare Verarbeitung auf Fabrikebene ermöglichen. Gummi bleibt auch bei Sport- und Outdoor-Schuhen bedeutsam, da jede Außensohle vor dem Verkleben eine Vorbehandlung und Grundierung erfordert. Dieser mehrstufige Prozess schafft Nachfrage nach Grundierungen, Oberflächenbehandlungsprodukten und Kernklebstoffprodukten.
Kunststoffmaterialien werden bis 2032 voraussichtlich mit einer CAGR von 6,67 % wachsen, gestützt durch den zunehmenden Einsatz von TPU, EVA-Schaum, recycelten PET-Textilien und biobasierten Polymeren. Diese Materialien weisen unterschiedliche Oberflächenenergie und Elastizität auf, was Standardformulierungen daran hindern kann, konsistent zu verkleben. Huntsman International LLC und Steitz Secura präsentierten 2025 ein Sicherheitsschuhdesign mit 30 % recyceltem Polyurethan in den Zwischensohlen und veranschaulichten die praktische Integration von Recyclingmaterialien. Arkema stellte auf der ISPO Munich 2025 Pebax EVA+ Compounds für sportliche Zwischensohlen vor und fügte weitere Materialkombinationen für Schuhdesigner hinzu. Die Schuhklebstoffbranche muss daher Formulierungen für Mehrkomponentenbaugruppen, Recyclingmaterialien und Lösungsmittelrückstandsmanagement gemäß ISO 20686:2025 entwickeln.
Nach Anwendung:
Sohle-zu-Obermaterial-Montage kombiniert Skaleneffekte und LeistungsanforderungenDie Sohle-zu-Obermaterial-Montage machte im Jahr 2026 46,67 % des Marktes für Schuhklebstoffe aus und wird bis 2032 voraussichtlich mit einer CAGR von 6,91 % wachsen. Es ist der klebstoffintensivste Schritt in der Schuhkonstruktion, da er Komponenten verbindet, die wiederholtem Biegen und mechanischer Beanspruchung ausgesetzt sind. Leistungsschuhe erfordern starke, haltbare Verbindungen, während Fabriken auch Kompatibilität mit wasserbasierten Verarbeitungsprotokollen benötigen. Diese Kombination lenkt die Produktentwicklung auf mechanische Leistung, Linienzuverlässigkeit und VOC-arme Konformität. Sie macht die Sohlenanbringung auch zu einer zentralen Anwendung für Lieferanten, die technischen Mehrwert gegenüber großen Schuhherstellern demonstrieren möchten.
Die Einlegesohlen- und Sockliner-Verklebung profitiert vom breiteren Einsatz von Spezialschäumen und funktionellen Einlegesohlen in Sport- und medizinischem Schuhwerk. Obermaterial-Laminierungs- und Nähunterstützungsanwendungen werden relevanter, da sich die nahtlose Konstruktion von Premium-Sportprodukten auf breitere Produktlinien ausweitet. Henkel AG & Co. KGaA hat Zwei-in-Eins-Produkte entwickelt, die den Bedarf an einem separaten Grundierungsschritt eliminieren, während seine CoolX-Reihe die Trocknungstemperaturen von 50 auf 35 Grad Celsius reduziert. Diese Entwicklungen können Prozessschritte vereinfachen und den Energieverbrauch bei der Obermaterialmontage reduzieren. Der Markt bewegt sich hin zu Klebsystemen, die sowohl Fertigungseffizienz als auch Schuhleistung unterstützen.

Geografische Analyse
Asien-Pazifik
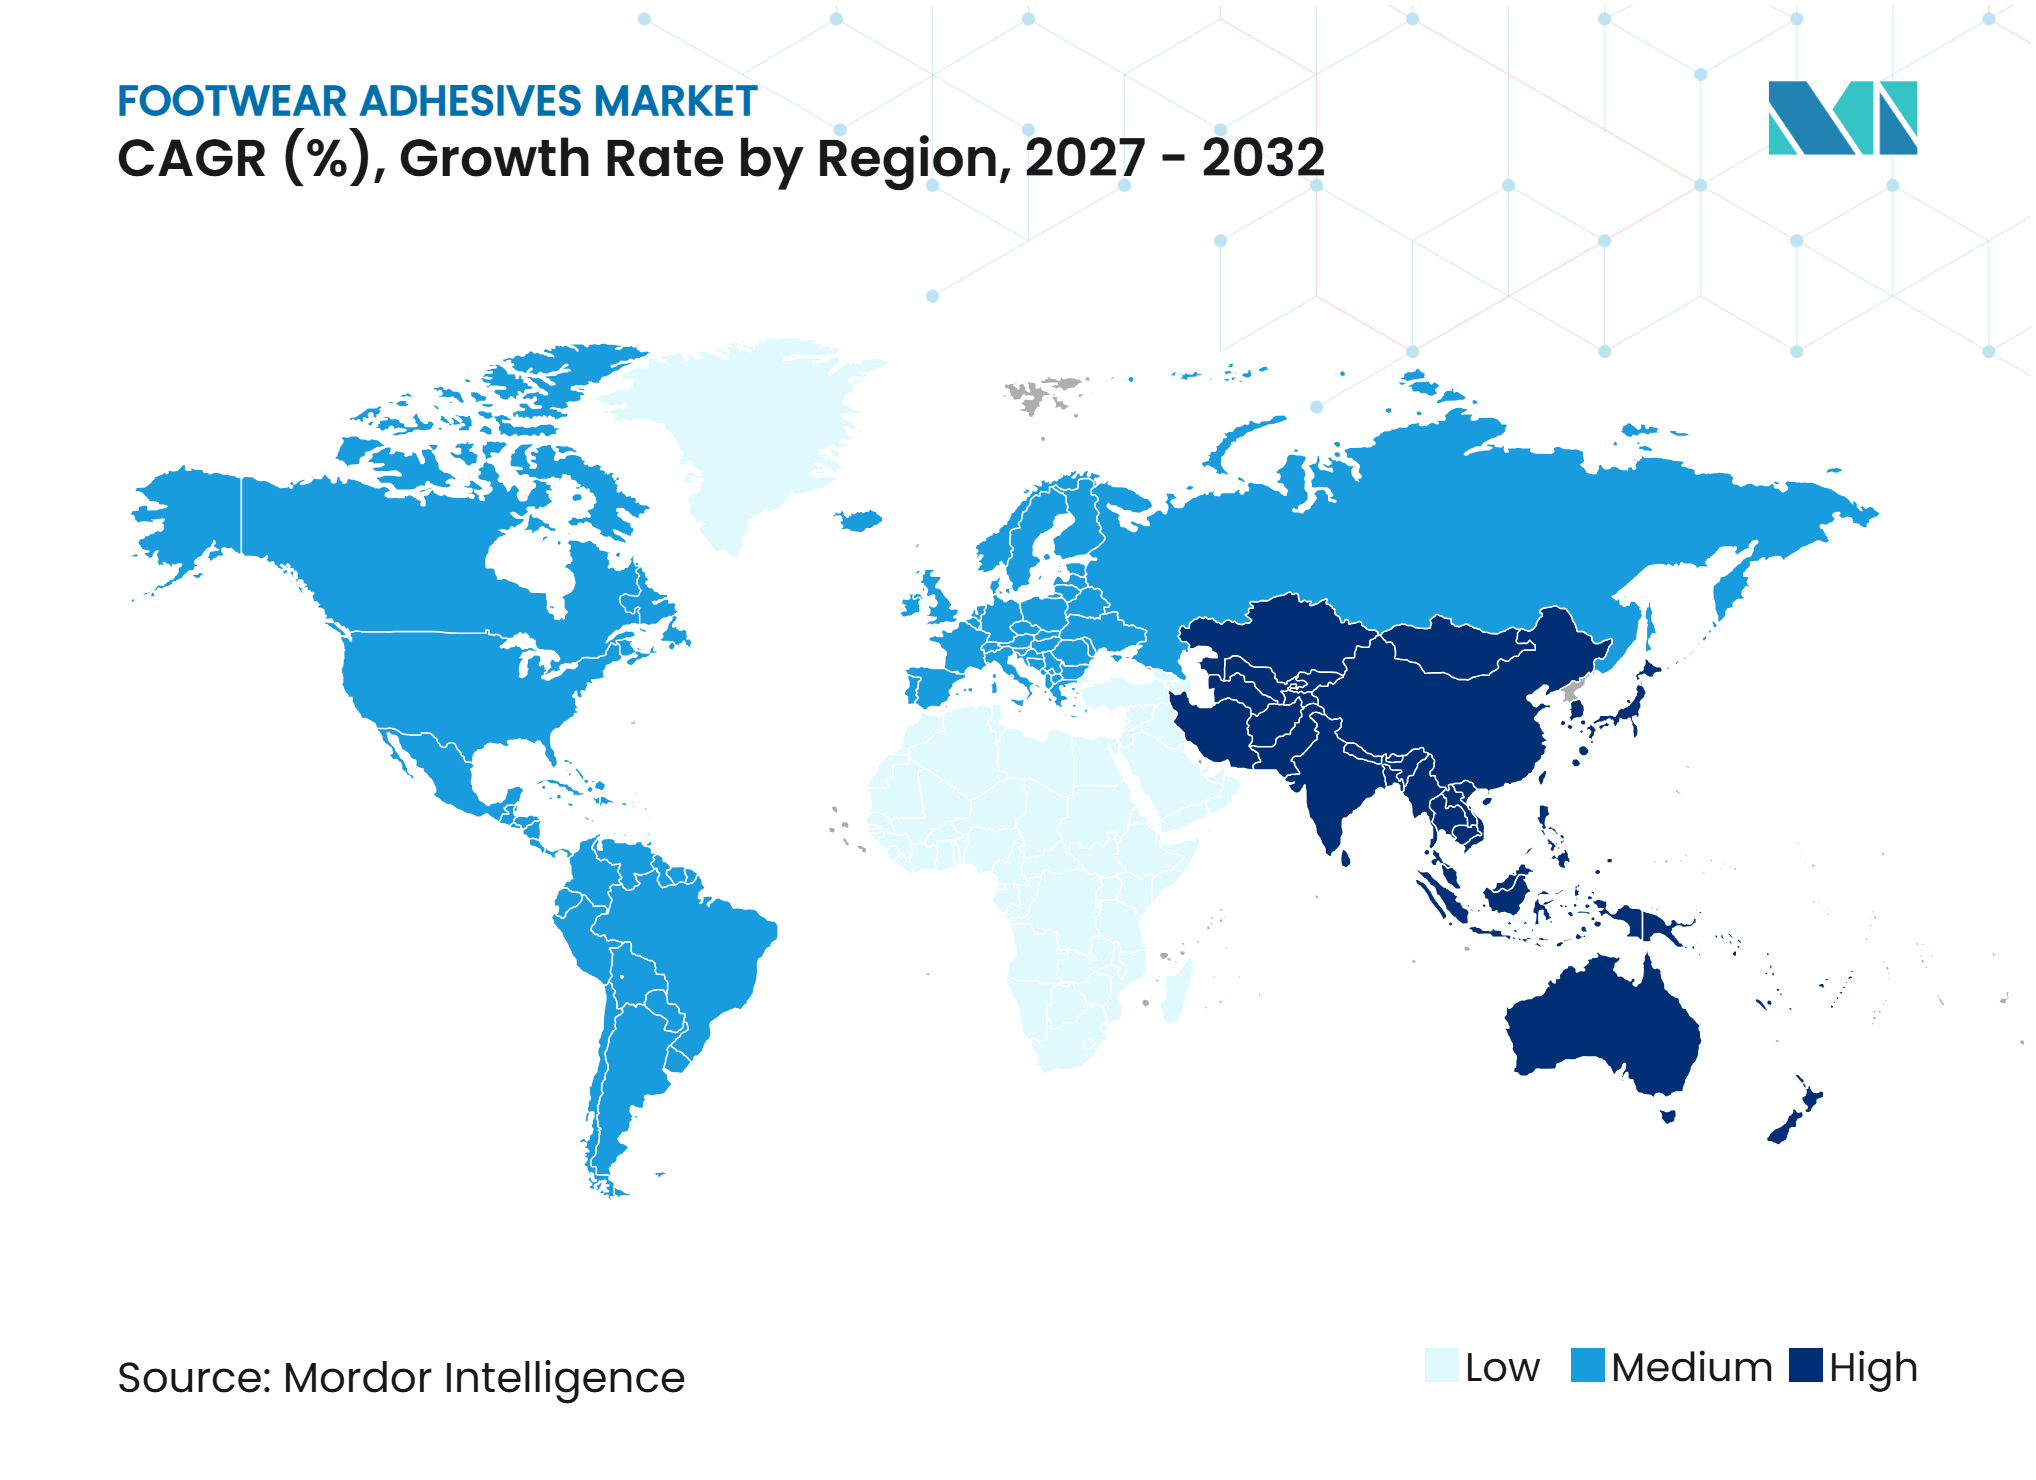
Asien-Pazifik machte im Jahr 2026 43,11 % des Marktanteils für Schuhklebstoffe aus und wird bis 2032 voraussichtlich mit einer CAGR von 6,88 % wachsen. China bleibt der primäre Produktionsstandort, während Vietnam, Indonesien und Indien zusätzliche Kapazitäten von taiwanesischen Herstellern erhalten, die auf höhere Markenaufträge reagieren. Chinas Durchsetzung von GB 33372-2020 schafft eine direkte Konformitätsanforderung für Klebstofflieferanten, die in der Nähe von Schuhclustern tätig sind. Die Staatliche Verwaltung für Marktregulierung setzte im Juni 2025 9 nationale Standards für Schuhwerk unter GB 25038-2024 in Kraft und stärkte damit die Produktsicherheits- und Chemikalienanforderungen für in China verkauftes Schuhwerk. NANPAO RESINS CHEMICAL GROUP hat auch südkoreanische Fabriken ohne Taiwan-Zugehörigkeit als wachsende Kundengruppe identifiziert, was auf eine breitere Verschiebung in der regionalen Beschaffung hindeutet.
Nordamerika
Der nordamerikanische Markt für Schuhklebstoffe wird durch die Nachfrage nach Premium-Sport- und Lifestyle-Schuhen sowie durch strengere Kontrollen der Klebstoffchemie geprägt. Die Risikomanagementregel der US-Umweltschutzbehörde gemäß dem Gesetz über die Kontrolle toxischer Substanzen schränkte die meisten gewerblichen und privaten Verwendungen von Trichlorethylen bis September 2025 ein. Diese regulatorische Entwicklung unterstützt die Reformulierung weg von chlorierten Lösungsmittelchemien. Dows kohlenstoffarme Schuhwerkmaterialien und Huntsman International LLCs SMARTLITE TPU-Produkte richten sich an die Sportmarkenbasis der Region. Kanada und Mexiko bieten Nearshoring-Standorte für Marken, die widerstandsfähigere Lieferketten anstreben, und erweitern die Klebstoffnachfrage über etablierte asiatische Produktionskorridore hinaus.
Europa, Südamerika, Naher Osten und Afrika
Europa unterhält eine Premium-Schuhwerkbasis in Italien, Deutschland, Portugal und den nordischen Ländern, wo chemische Konformitätsanforderungen den Einsatz von wasserbasierten und reaktiven Klebstoffen unterstützen. ISO 20686:2025 bietet einen Prüfrahmen für Lösungsmittelrückstände in Schuhmaterialien und ergänzt den regulatorischen Fokus auf rückstandsärmere Systeme. Südamerika, angeführt von Brasilien und Argentinien, verfügt über eine stabile Nachfragebasis aus der inländischen Freizeitschuhproduktion und etablierten lokalen Marken. Der Nahe Osten und Afrika weisen ein aufstrebendes Marktprofil auf, das durch Urbanisierung, wachsenden Schuhwerkkonsum und die Entwicklung lokaler Fertigungskapazitäten angetrieben wird. Die Vertriebspräsenz von NANPAO RESINS CHEMICAL GROUP in Ägypten und Äthiopien zeigt, dass asiatische Lieferanten frühzeitig Positionen in Märkten aufbauen, in denen multinationale Wettbewerber weniger Schwerpunkte gesetzt haben.
Wettbewerbslandschaft
Marktkonzentration
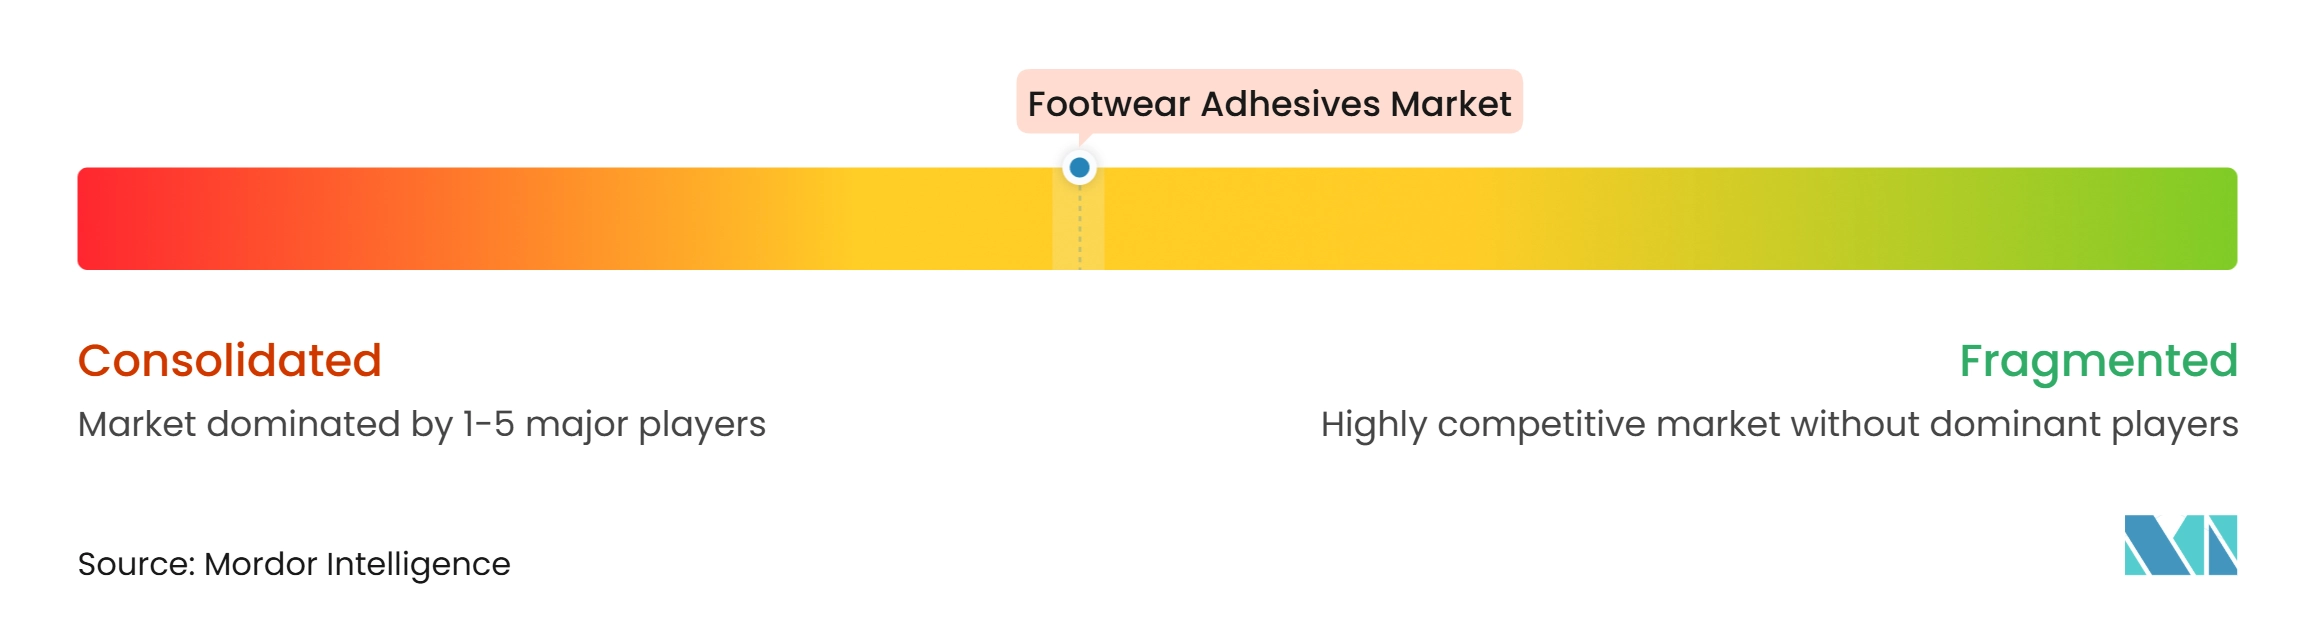
Der Markt für Schuhklebstoffe ist mäßig konsolidiert. Taiwanesische Hersteller, darunter NANPAO RESINS CHEMICAL GROUP, Great Eastern Resins Industrial Co. Ltd. und HWA PAO RESINS CHEMICAL CO., LTD., sind wichtige Lieferanten für Hochleistungs-Sportschuhfabriken. Europäische und nordamerikanische Unternehmen konkurrieren durch technologieorientierte Portfolios und technische Serviceangebote. NANPAO RESINS CHEMICAL GROUP berichtete von einer Durchdringung von 40 % bei internationalen Sportschuhmarken und hat ein Ziel von 50 %–60 % gesetzt. Dies positioniert das Unternehmen in direktem Wettbewerb mit größeren Klebstoffgruppen in der Sportschuh-Lieferkette.
Henkel AG & Co. KGaA konkurriert durch seine wasserbasierte Aquence-Reihe und Prozessintegrationsprodukte, während H.B. Fuller Company sich auf seine Ultraflex-Linie und wasserbasierte Lösungen für Fabriken mit hoher Produktvariation konzentriert[2]. Hochleistungs-Sportanwendungen bleiben preislich wettbewerbsfähig und begünstigen Asien-Pazifik-Spezialisten, die eng mit Schuhfabriken zusammenarbeiten. Premium-, Sicherheits- und Industrieschuhwerkanwendungen erfordern eine stärker differenzierte Leistung und ziehen Spezialchemieunternehmen an. Lieferanten streben eine größere Rolle bei der Materialauswahl und dem Produktionsprozessdesign an, was Anwendungstechnik zu einem bedeutenden Wettbewerbsfaktor im Markt für Schuhklebstoffe macht.
Zirkuläres Produktdesign schafft Nachfrage nach Klebstoffen, die die Trennung von Mehrkomponenten-Schuhteilen am Ende der Lebensdauer unterstützen. Das 2025 recycelte Polyurethan-Sicherheitsschuhprojekt von Huntsman International LLC ist ein Beispiel für Materialinnovation, die auf zirkuläres Schuhwerk ausgerichtet ist. Im August 2025 erwarb Covestro AG Pontacol AG, um Mehrschicht-Klebstofffolienkapazitäten für Textil-, Medizin- und Mobilitätsanwendungen hinzuzufügen. Dieser Schritt signalisiert Interesse an Klebstoffformaten jenseits traditioneller Flüssigdosiersysteme, und der Markt für Schuhklebstoffe könnte daher einen breiteren Einsatz von Folienformatprodukten in technischen Schuhwerkanwendungen erleben.
Marktführer in der Schuhklebstoffbranche
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Jowat SE
-
NANPAO RESINS CHEMICAL GROUP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schuhklebstoffe Unternehmen in diesem Bericht
- 3M
- Arkema
- Covestro AG
- Dow
- Great Eastern Resins Industrial Co. Ltd.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- HWA PAO RESINS CHEMICAL CO., LTD.
- Jowat SE
- NANPAO RESINS CHEMICAL GROUP
- Pidilite Industries Limited
- Sika AG
- Tavorn Chemical Co., Ltd.
- Wacker Chemie AG
Neueste Industrielle Entwicklungen in Markt für Schuhklebstoffe
- September 2026: Pidilite Industries Limited gab eine Partnerschaft mit dem südkoreanischen Unternehmen Hwaseung Chemical bekannt, um Schuhklebstoffe für den indischen Markt zu entwickeln, mit dem Ziel, Sport- und Leistungsschuhhersteller anzusprechen. Die Zusammenarbeit kombinierte Hwaseungs technische Schuhklebstoffkompetenz mit Pidilites inländischem Vertriebsnetz, um den indischen Markt für sportliche Schuhproduktion zu bedienen.
- Oktober 2025: Henkel Adhesive Technologies und Dow Inc. weiteten ihre strategische Partnerschaft aus, um die Dekarbonisierung im gesamten Klebstoffportfolio von Henkel AG & Co. KGaA zu beschleunigen. Die Zusammenarbeit führte kohlenstoffarme Einsatzstoffe und erneuerbare Energie in die Produktion von Schmelzklebstoffen für Schuhwerk ein und zielte auf eine Reduzierung des Produkt-CO₂-Fußabdrucks um 20 % bis 40 % über einzelne Produktlinien hinweg ab.
Umfang des globalen Marktberichts für Schuhklebstoffe
Schuhklebstoffe sind spezialisierte Klebverbindungen, die bei der Schuhherstellung und -reparatur verwendet werden, um Schuhkomponenten zu befestigen, abzudichten und zu laminieren – beispielsweise das Verbinden der Sohle mit dem Obermaterial, das Befestigen von Futtern und das Anheften von Rahmen – ohne ausschließlich auf traditionelles Nähen oder Nageln angewiesen zu sein. Diese Klebstoffe sind so formuliert, dass sie den spezifischen mechanischen und chemischen Anforderungen der Schuhproduktion gerecht werden, einschließlich Flexibilität, Haltbarkeit, Beständigkeit gegen Hitze und Feuchtigkeit sowie Kompatibilität mit einer breiten Palette von Materialien wie Leder, Gummi, Kunstfasern und Schaumstoff.
Der Markt für Schuhklebstoffe ist nach Klebstofftyp, Material und Substrat, Anwendung und Geografie segmentiert. Nach Klebstofftyp ist der Markt in lösungsmittelbasierte Klebstoffe, wasserbasierte Klebstoffe, Schmelzklebstoffe, reaktive Klebstoffe und sonstige unterteilt. Nach Material und Substrat ist der Markt in Leder, Gummi, Kunststoffmaterialien und sonstige unterteilt. Nach Anwendung ist der Markt in Sohle-zu-Obermaterial-Montage, Einlegesohlen- und Sockliner-Verklebung, Obermaterial-Laminierung und Nähunterstützung sowie sonstige unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für Schuhklebstoffe in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungsmittelbasierte Klebstoffe |
| Wasserbasierte Klebstoffe |
| Schmelzklebstoffe |
| Reaktive Klebstoffe |
| Sonstige |
| Leder |
| Gummi |
| Kunststoffmaterialien |
| Sonstige |
| Sohle-zu-Obermaterial-Montage |
| Einlegesohlen- und Sockliner-Verklebung |
| Obermaterial-Laminierung und Nähunterstützung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Klebstofftyp | Lösungsmittelbasierte Klebstoffe | |
| Wasserbasierte Klebstoffe | ||
| Schmelzklebstoffe | ||
| Reaktive Klebstoffe | ||
| Sonstige | ||
| Nach Material und Substrat | Leder | |
| Gummi | ||
| Kunststoffmaterialien | ||
| Sonstige | ||
| Nach Anwendung | Sohle-zu-Obermaterial-Montage | |
| Einlegesohlen- und Sockliner-Verklebung | ||
| Obermaterial-Laminierung und Nähunterstützung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Schuhklebstoffe?
Die Marktgröße für Schuhklebstoffe wurde im Jahr 2026 auf 3,01 Milliarden USD geschätzt und wird voraussichtlich von 3,16 Milliarden USD im Jahr 2027 auf 4,13 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,47 % während des Prognosezeitraums (2027–2032).
Welcher Schuhklebstofftyp wächst am schnellsten?
Wasserbasierte Klebstoffe werden bis 2032 voraussichtlich mit einer CAGR von 6,34 % wachsen. VOC-Kontrollen, chemische Richtlinien von Marken und erhöhte Anforderungen an die Lieferantenrückverfolgbarkeit unterstützen die Einführung in den Lieferketten der Schuhherstellung.
Warum ist Asien-Pazifik für Schuhklebstofflieferanten wichtig?
Der Markt für Schuhklebstoffe in Asien-Pazifik machte im Jahr 2026 43,11 % des globalen Marktes aus und wird bis 2032 voraussichtlich mit einer CAGR von 6,88 % wachsen. Die Region kombiniert Chinas etablierte Produktionsbasis mit Kapazitätserweiterungen in Vietnam, Indonesien und Indien.
Welche Anwendung verbraucht bei der Schuhherstellung am meisten Klebstoff?
Die Sohle-zu-Obermaterial-Montage machte im Jahr 2026 46,67 % des Marktes aus und wird bis 2032 voraussichtlich mit einer CAGR von 6,91 % wachsen. Der Prozess erfordert haltbare Verbindungen für Komponenten, die wiederholtem Biegen und mechanischer Beanspruchung ausgesetzt sind.