
Taille et part du marché des adhésifs pour chaussures
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.16 Milliards de dollars |
| Taille du Marché (2032) | 4.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.47 % |
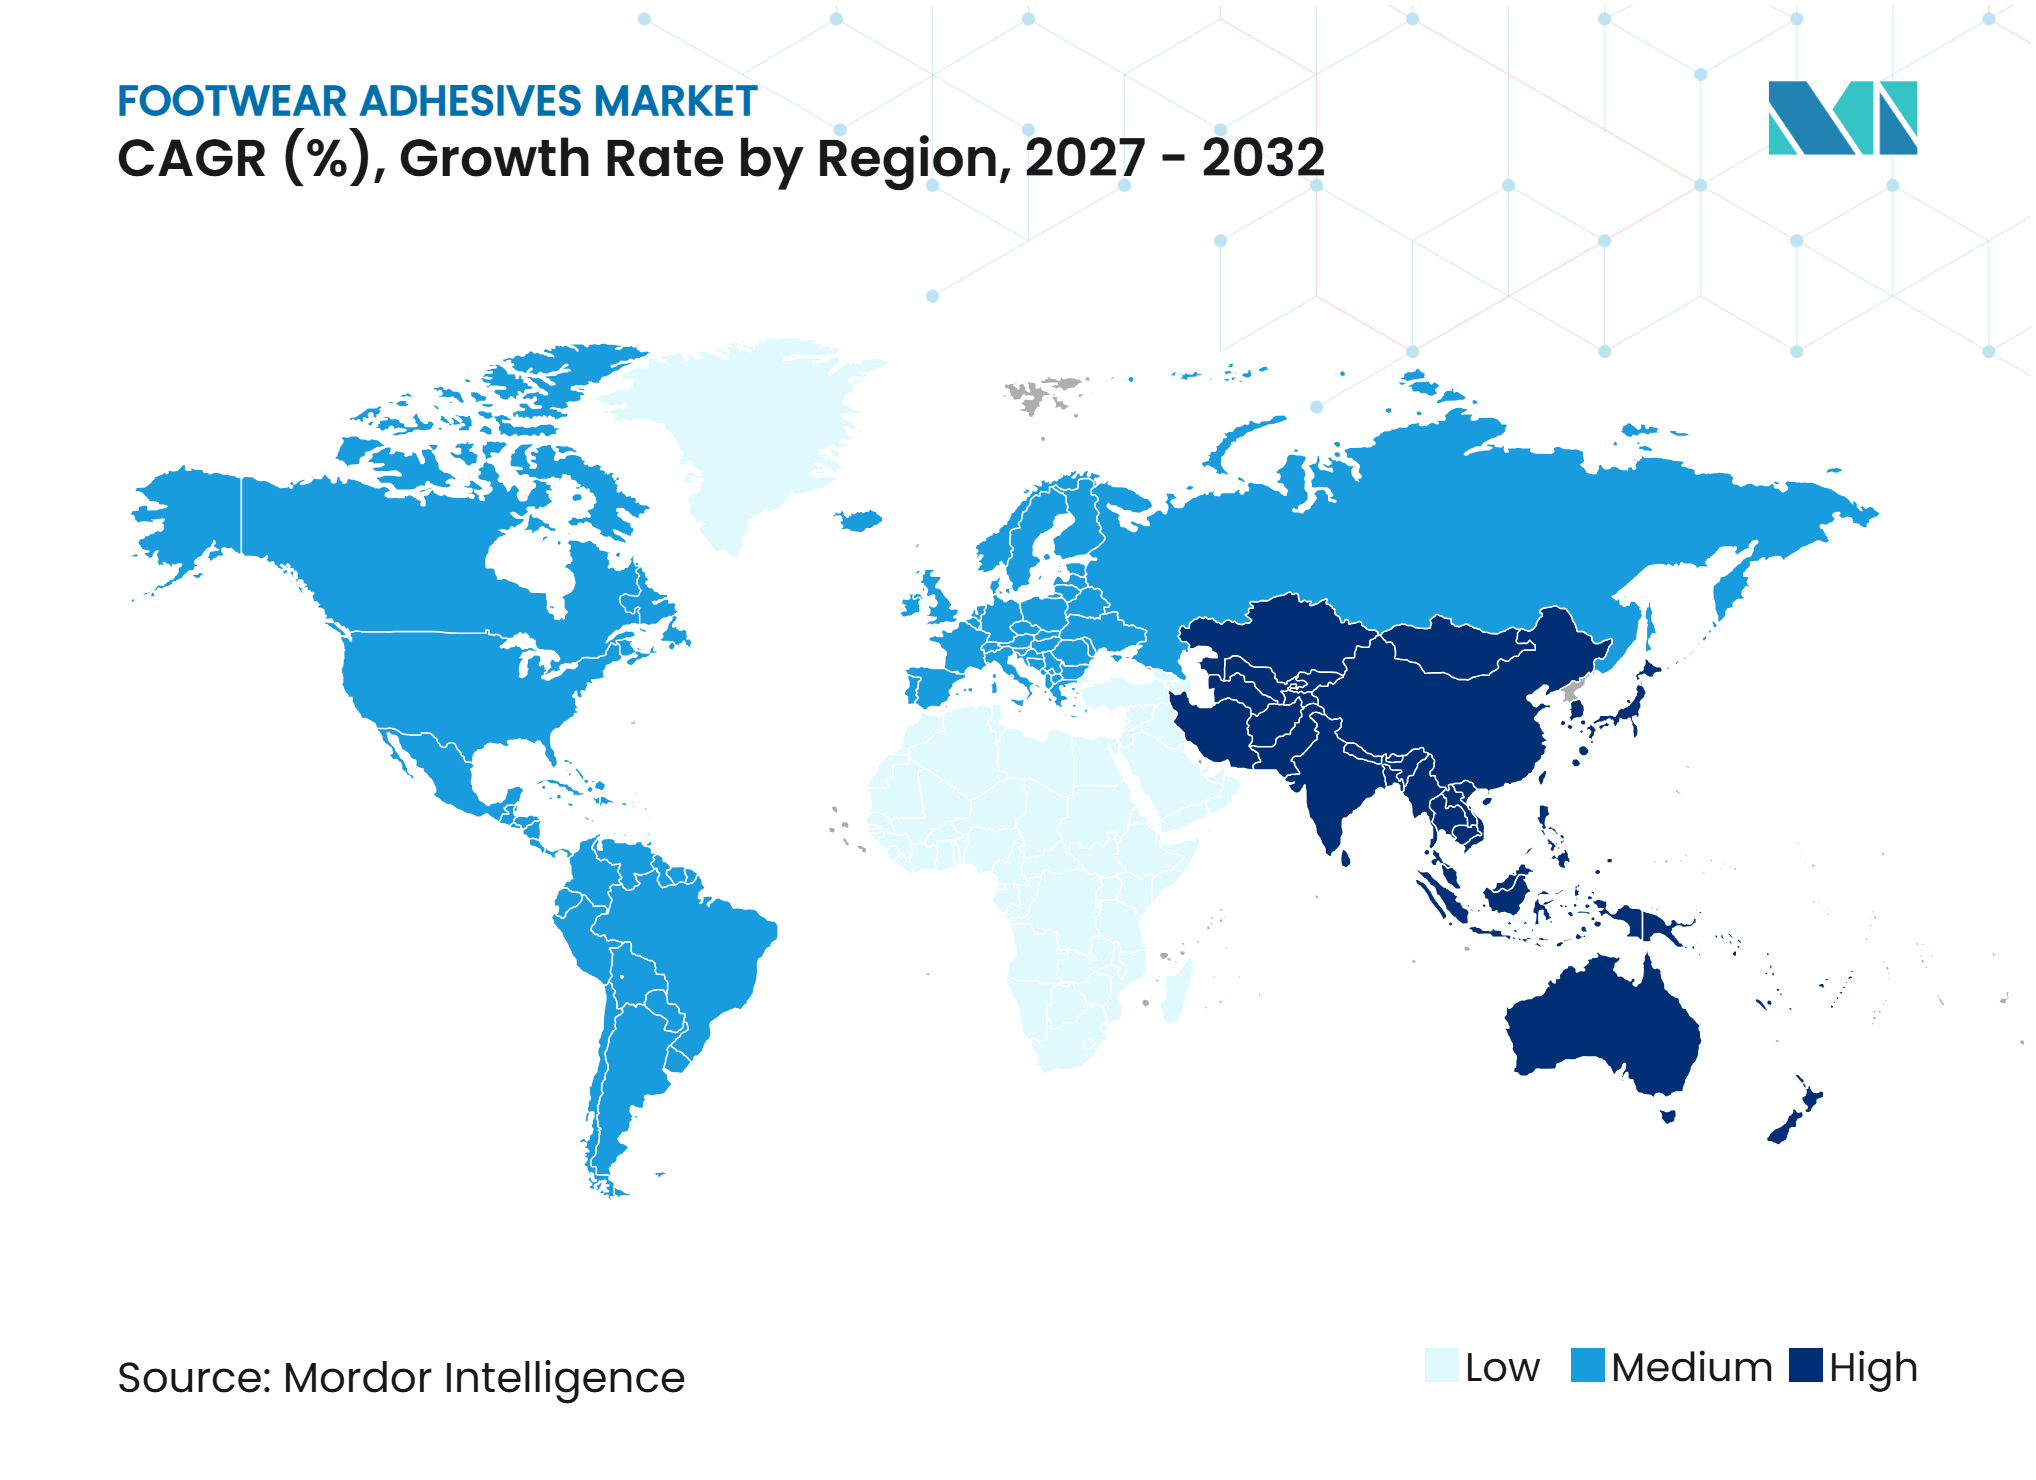
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs pour chaussures par Mordor Intelligence
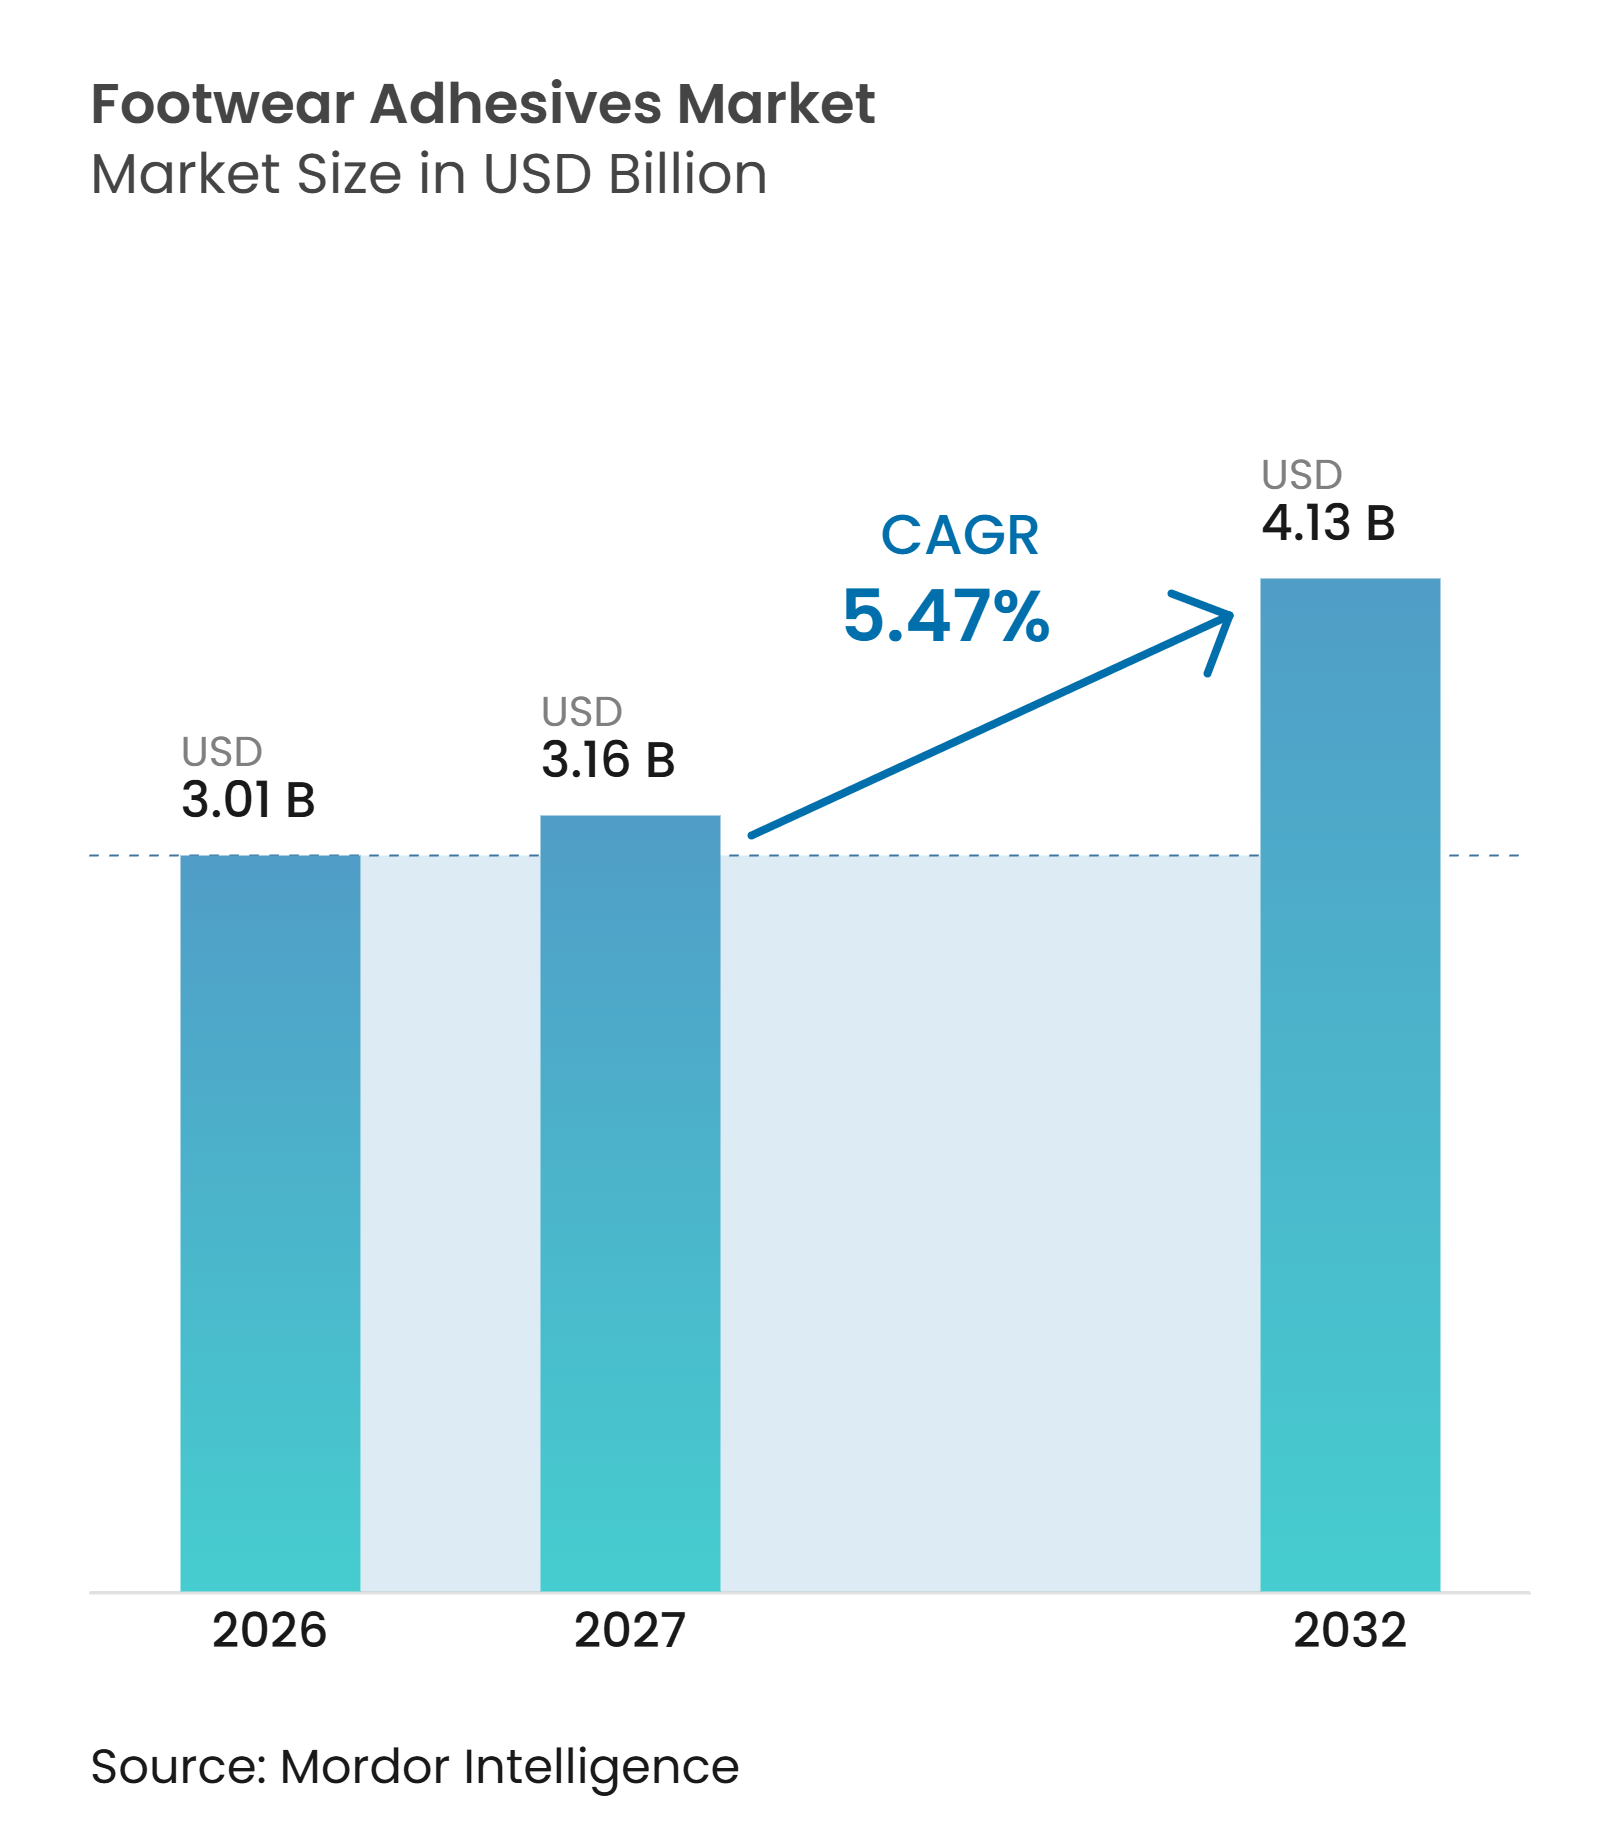
La taille du marché mondial des adhésifs pour chaussures était évaluée à 3,01 milliards USD en 2026 et devrait progresser de 3,16 milliards USD en 2027 à 4,13 milliards USD d'ici 2032, à un CAGR de 5,47 % sur la période de prévision (2027-2032). La production de chaussures de sport et de ville en Asie demeure la principale source de demande en adhésifs pour chaussures, utilisés pour le collage des semelles, la stratification des tiges et le collage des semelles intérieures. Le marché évolue des produits à base de solvants vers des systèmes en phase aqueuse et des systèmes polyuréthane réactifs, à mesure que les fabricants répondent aux limites de composés organiques volatils (COV) et aux exigences des marques. Le choix de l'adhésif influe désormais sur la conformité chimique, la traçabilité des produits et les performances de collage, favorisant les fournisseurs capables de proposer des produits à faible teneur en COV en quantités adaptées aux grandes usines de chaussures. Toutefois, les périodes de qualification, les coûts des matières premières et les modifications des lignes de production continuent de retarder cette transition chez les fabricants de plus petite taille.
Principaux enseignements du rapport
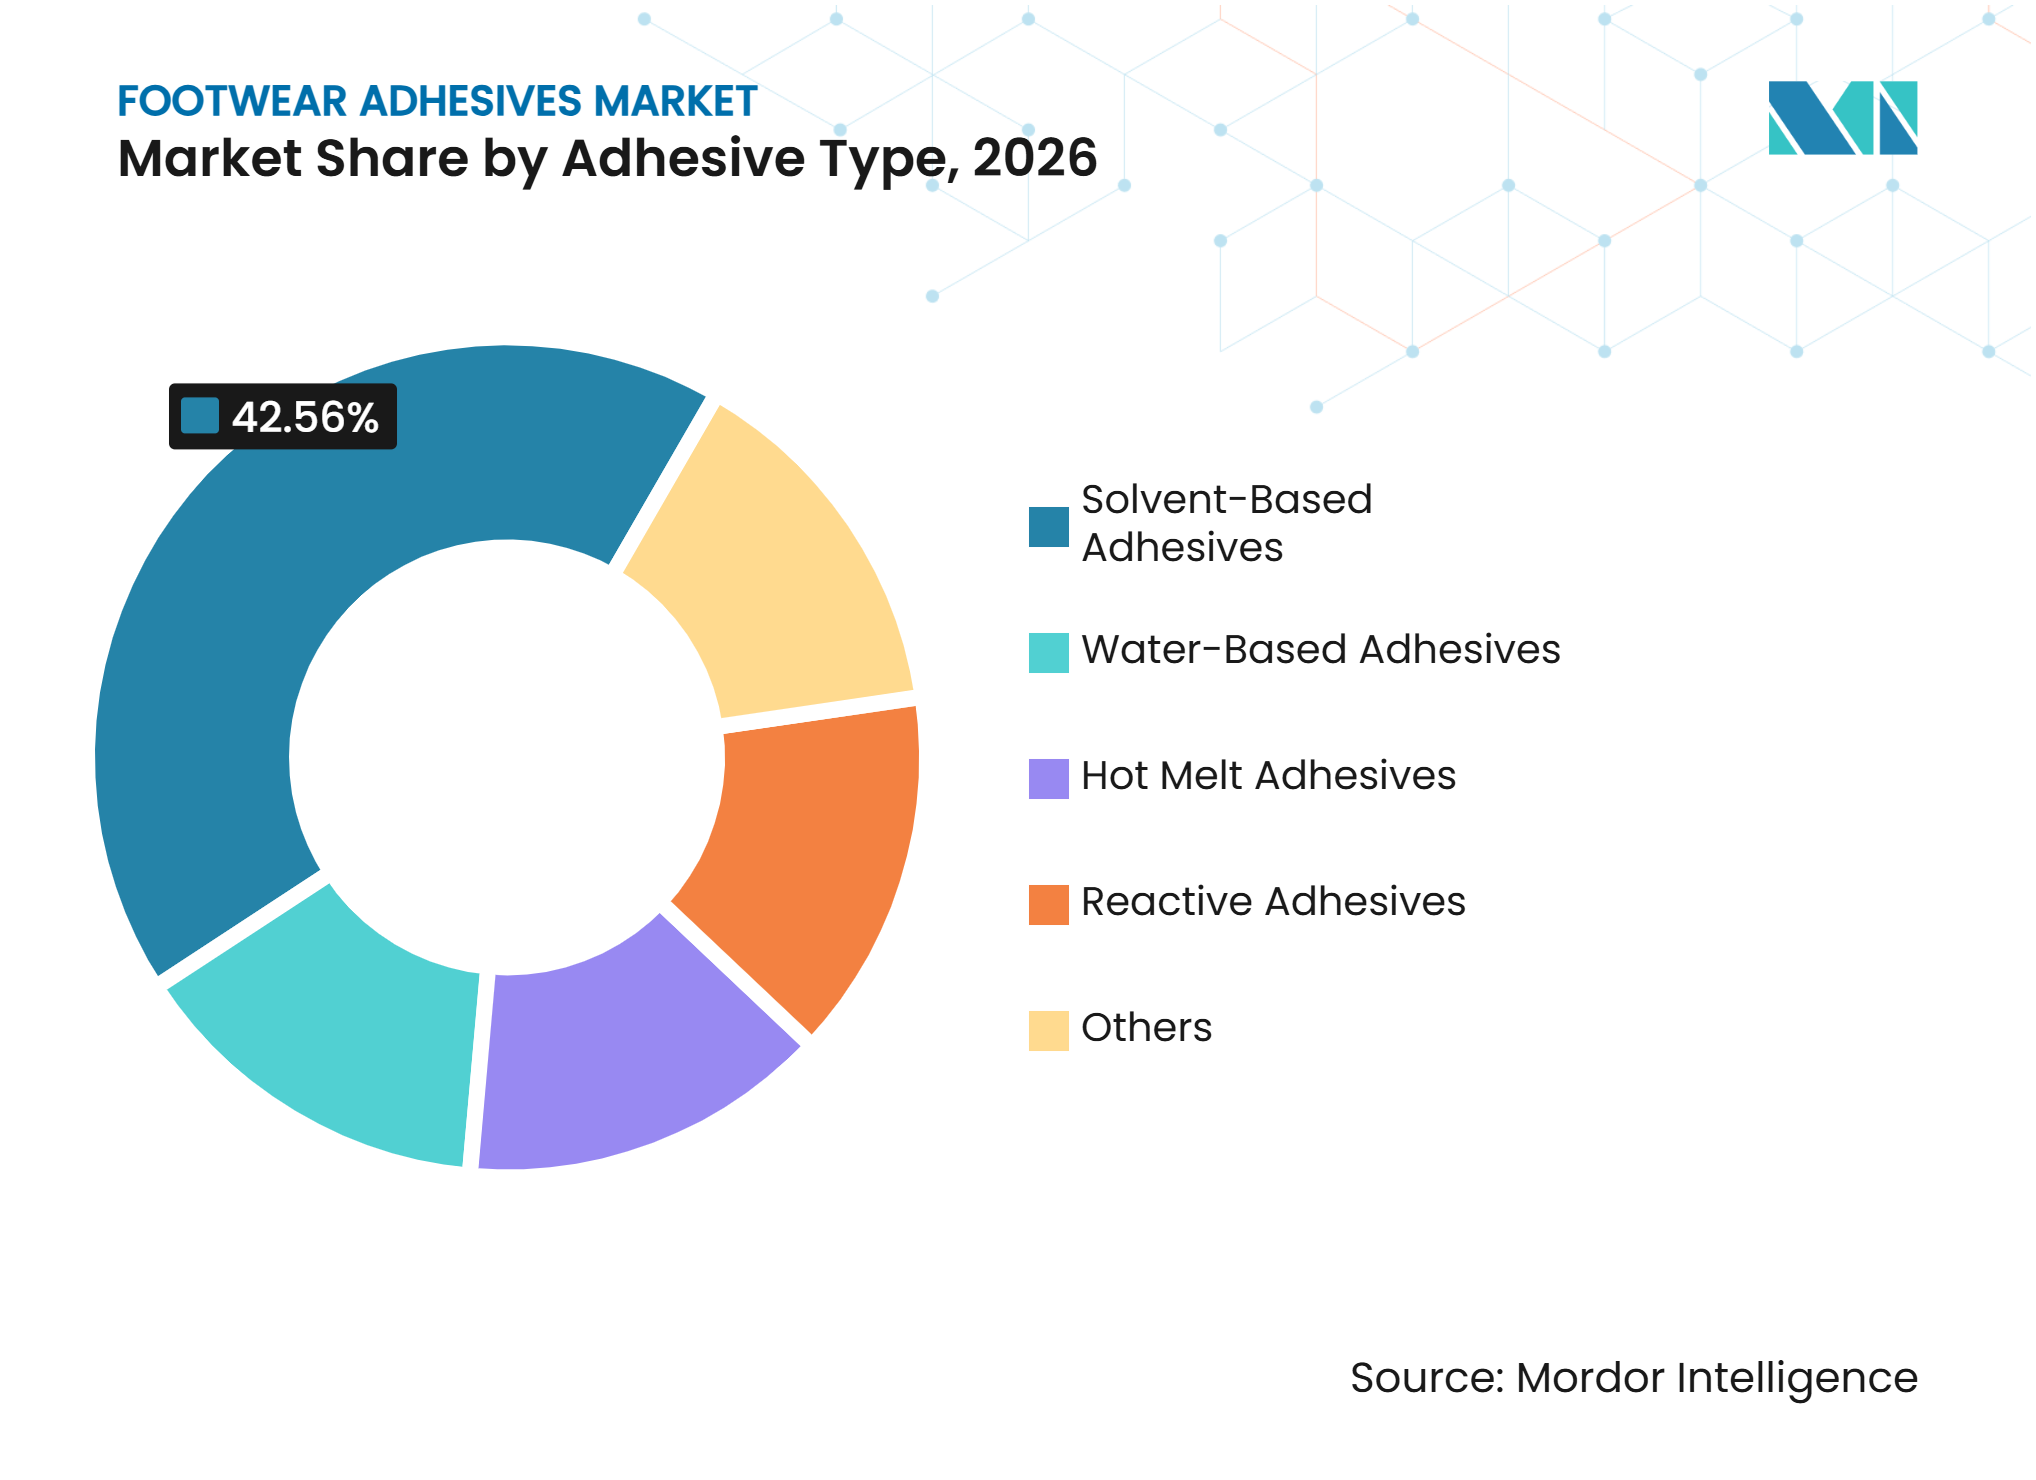
- Par type d'adhésif, les adhésifs à base de solvant détenaient 42,56 % de la part du marché des adhésifs pour chaussures en 2026, tandis que les adhésifs à base d'eau devraient croître à un CAGR de 6,34 % jusqu'en 2032.
- Par matériau et substrat, le cuir détenait 34,23 % de la part du marché des adhésifs pour chaussures en 2026, tandis que les matériaux synthétiques devraient croître à un CAGR de 6,67 % jusqu'en 2032.
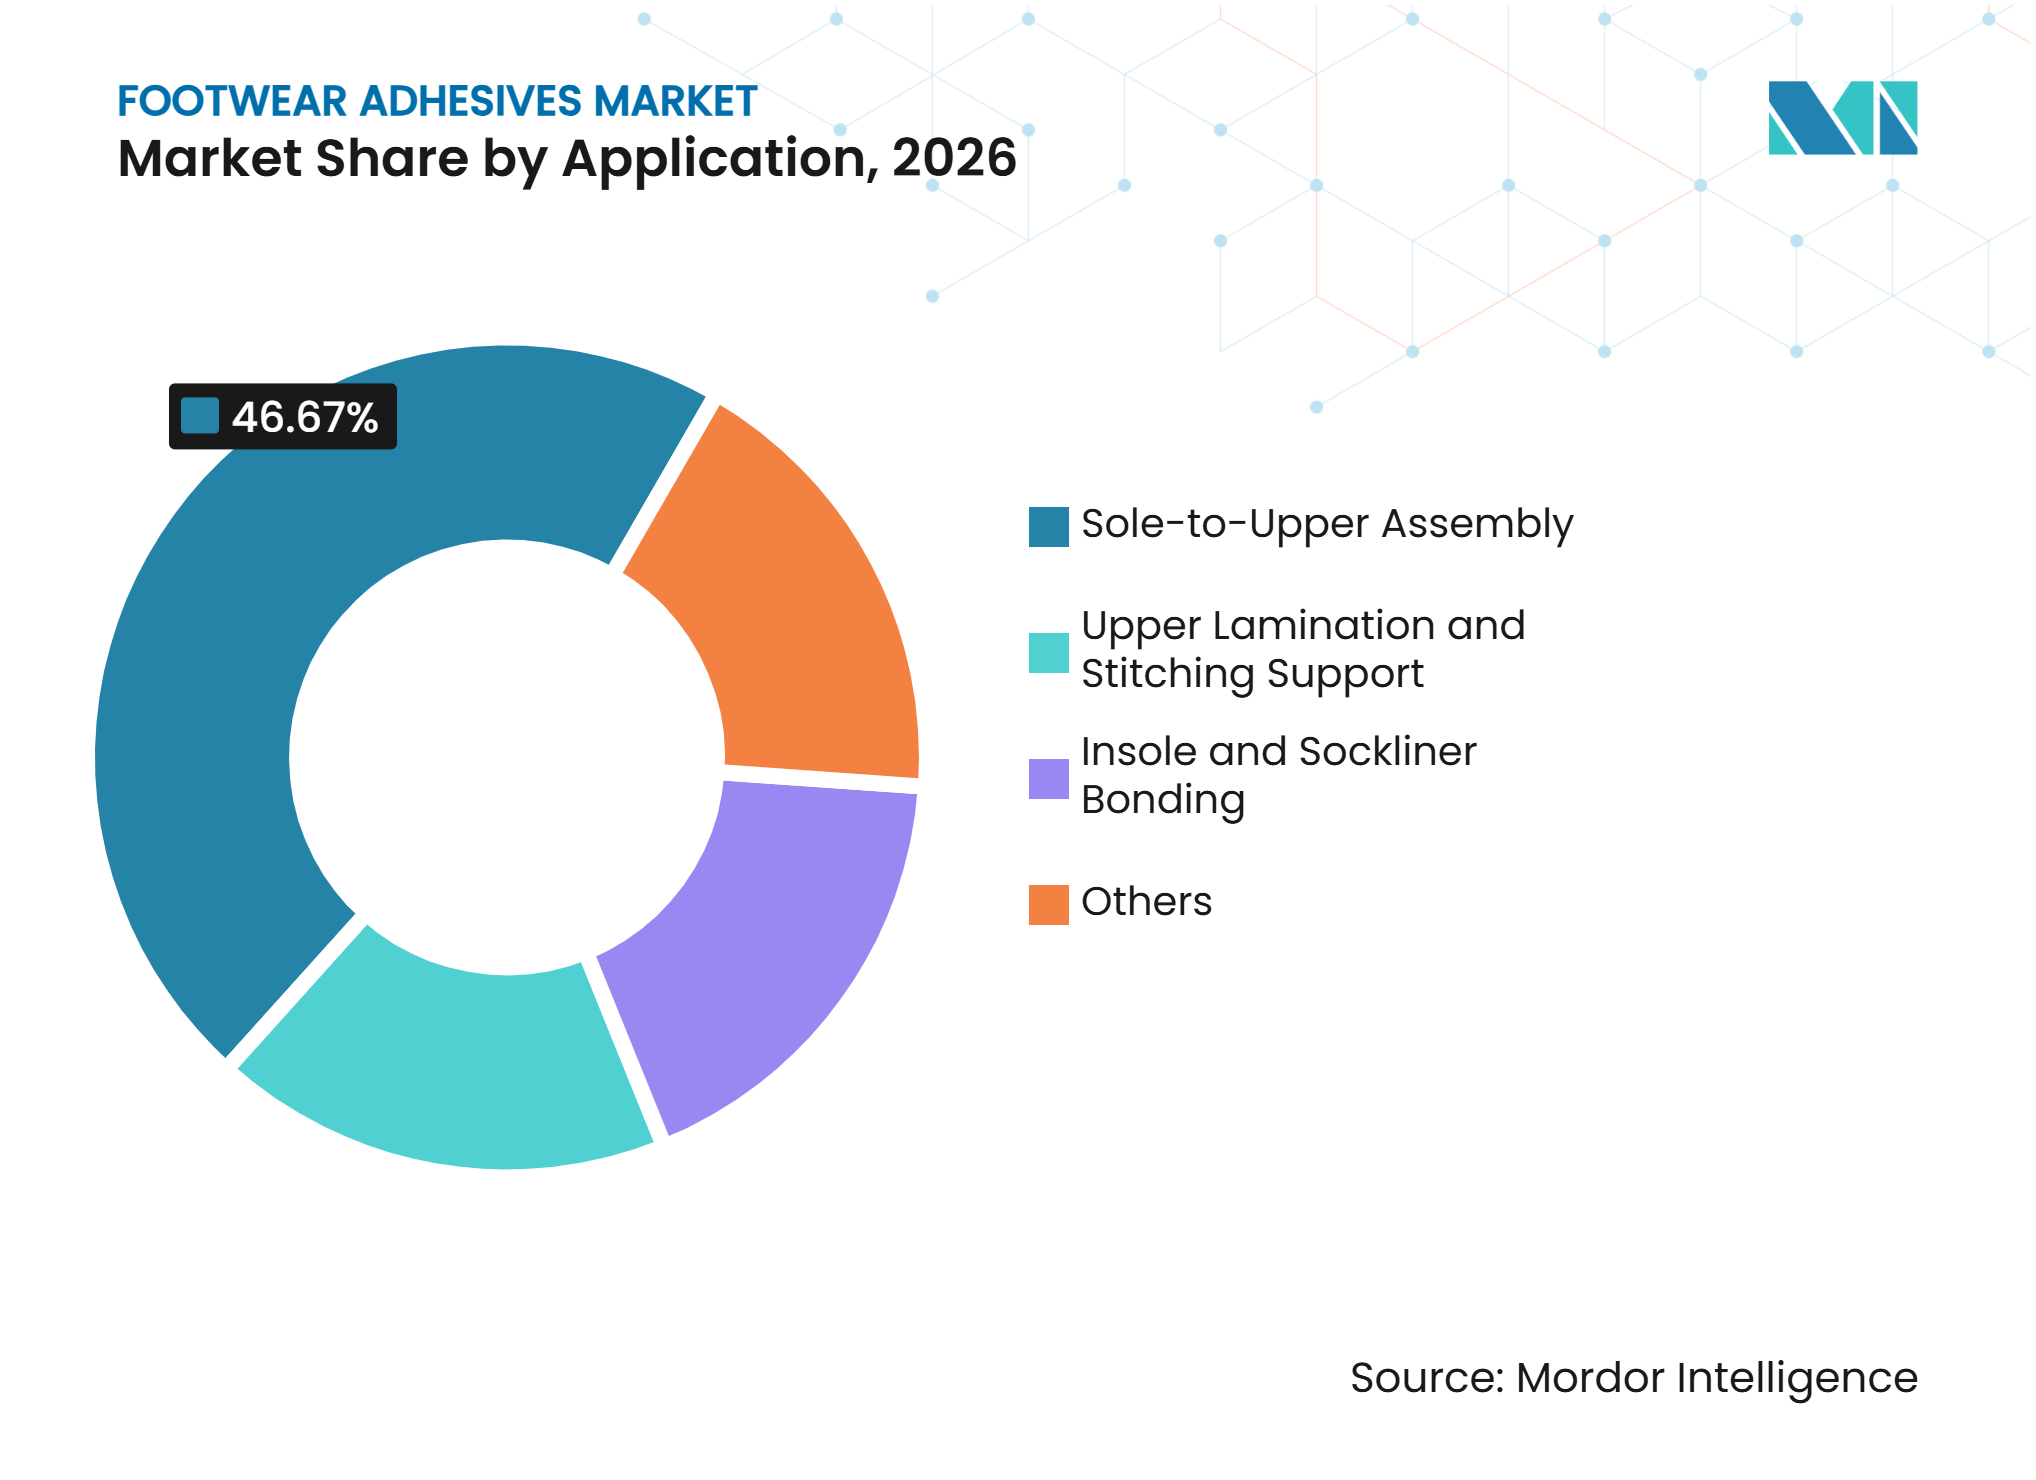
- Par application, l'assemblage semelle-tige détenait 46,67 % de la part du marché des adhésifs pour chaussures en 2026 et devrait croître à un CAGR de 6,91 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 43,11 % de la part du marché des adhésifs pour chaussures en 2026 et devrait croître à un CAGR de 6,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la production de chaussures de sport et décontractées | +1.6% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Transition vers des liaisons à faible teneur en composés organiques volatils (COV) et à base d'eau | +1.2% | Mondial, plus marqué en Europe et dans le cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Automatisation et procédés d'adhésifs monocomposants | +0.8% | Cœur de l'Asie-Pacifique, avec extension vers l'Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Exigences de performance premium pour les chaussures légères | +0.6% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2-4 ans) |
| Élimination des solvants et traçabilité chimique pilotées par les marques | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production de chaussures de sport et décontractées
La demande de chaussures de sport et décontractées soutient la consommation d'adhésifs, chaque paire nécessitant plusieurs étapes de collage. Les grandes marques élargissent leurs commandes auprès de partenaires de fabrication asiatiques, et les principales usines de chaussures taïwanaises ajoutent des capacités au Vietnam, en Indonésie et en Inde. Le marché des adhésifs pour chaussures bénéficie de cette extension de capacité au-delà des sites de production établis en Chine. La fixation des semelles consomme généralement la plus grande quantité d'adhésif par chaussure. Les conceptions multi-matériaux combinent des semelles intermédiaires en polyuréthane thermoplastique (TPU), des semelles extérieures en caoutchouc et des tiges en textile, augmentant le nombre d'interfaces de collage même lorsque les lignes de liaison individuelles sont plus minces. Cette tendance de conception accroît la demande de produits capables de coller de manière constante différents matériaux à cadence élevée.
Transition vers des liaisons à faible teneur en COV et à base d'eau
Les limites d'émissions de COV et les politiques chimiques des marques encouragent les fabricants de chaussures à remplacer les systèmes de collage à forte teneur en solvants. La Chine continue d'appliquer la norme GB 33372-2020 par le biais d'inspections de la qualité des produits adhésifs, faisant de la conformité aux COV une question opérationnelle directe pour les fournisseurs et les usines de chaussures. Le marché des adhésifs pour chaussures accorde donc davantage d'importance aux dispersions de polyuréthane aqueux et aux systèmes réactifs. NanPao indique que 75 % à 80 % de sa gamme d'adhésifs pour chaussures est qualifiée à faible teneur en COV ou sans COV, et identifie les dispersions de polyuréthane aqueux et les résines écologiques à base d'eau comme des priorités clés. La norme ISO 20686:2025 couvre les tests par chromatographie en phase gazeuse-spectrométrie de masse des résidus de solvants dans les matériaux de chaussures, ajoutant une considération de conformité tout au long de la chaîne d'approvisionnement. L'élimination des solvants et la traçabilité chimique pilotées par les marques rendent la capacité de formulation à faible teneur en COV de plus en plus importante pour la qualification des fournisseurs.
Automatisation et procédés d'adhésifs monocomposants
L'application manuelle peut limiter le débit dans les usines de chaussures à haute cadence, encourageant le recours à la distribution automatisée. Les systèmes robotiques nécessitent des produits avec des temps ouverts contrôlés, une viscosité stable et une rhéologie constante. Les produits monocomposants à base d'eau et les produits thermofusibles peuvent réduire la variabilité associée au mélange manuel de formules bicomposantes à base de solvant. Huntsman a introduit le SMARTLITE SCF 280 en polyuréthane thermoplastique (TPU) en septembre 2025 pour les applications de semelles intermédiaires, le positionnant pour une compatibilité fiable avec les systèmes de fabrication. Le marché des adhésifs pour chaussures bénéficie de l'automatisation lorsque les fournisseurs associent des formulations adaptées à un support d'ingénierie d'application. Les producteurs incapables de répondre aux exigences de cohérence des procédés font face à une barrière plus élevée pour approvisionner les lignes de production robotisées.
Exigences de performance premium pour les chaussures légères
Les chaussures légères et techniquement complexes nécessitent des systèmes de collage performants sur une plus large gamme de matériaux. Les semelles intermédiaires en mousse, les textiles de tige biosourcés et d'autres nouveaux composants créent des conditions de collage que les produits polyuréthane standard peuvent ne pas traiter de manière constante. Dow a élargi son portefeuille de matériaux pour chaussures avec des matériaux bio-circulaires, des résines à réticulation réversible et des élastomères polyoléfiniques pour le cuir artificiel. Ces matériaux exigent que les fournisseurs d'adhésifs s'impliquent plus tôt dans le processus de développement des produits. Une étude évaluée par des pairs en 2025 a révélé que les adhésifs aqueux à base de chimies aza-Michael et amine-époxyde atteignaient des résistances au pelage de 0,54-0,64 N/mm et des résistances au cisaillement par recouvrement de 172-284 kPa dans des applications sur cuir. Ces résultats soutiennent l'utilisation de systèmes à faible teneur en solvants là où les fabricants de chaussures exigent à la fois des performances matérielles et une conformité chimique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et perturbations de l'approvisionnement | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Coûts de qualification et longs cycles d'approbation des équipementiers d'origine (OEM) | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Reconfiguration des procédés pour les systèmes à base d'eau | -0.5% | Cœur de l'Asie-Pacifique, avec extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et perturbations de l'approvisionnement
Le diisocyanate de méthylène diphényle (MDI), le diisocyanate de toluène (TDI), les polyols et le monomère d'acétate de vinyle sont des intrants essentiels pour de nombreuses formulations d'adhésifs pour chaussures. Leurs coûts fluctuent avec les conditions du pétrole brut et des matières premières chimiques, exposant les producteurs régionaux de plus petite taille. Les grandes entreprises peuvent gérer une partie de cette volatilité grâce à leur échelle ou à des contrats à terme. Covestro AG a signalé qu'un incendie survenu en 2025 sur son site de Dormagen Chempark a affecté ses résultats annuels, illustrant comment une perturbation dans une installation chimique peut impacter l'approvisionnement sur plusieurs gammes de produits[1]. Le marché des adhésifs pour chaussures subit une pression sur les marges lorsque les coûts des intrants augmentent plus vite que les fournisseurs ne peuvent ajuster leurs prix de vente. Ces conditions sont difficiles pour les producteurs qui approvisionnent des fabricants de chaussures sensibles aux prix en Asie du Sud-Est.
Coûts de qualification et longs cycles d'approbation des OEM
Les grandes marques de chaussures testent les nouvelles formules d'adhésifs pour la durabilité des liaisons, la résistance à l'hydrolyse, la performance à la fissuration par flexion et la conformité chimique. Ces processus de qualification en plusieurs étapes peuvent prendre de 12 à 24 mois avant adoption. Un produit à base d'eau peut donc prendre un temps considérable pour remplacer une formule à base de solvant établie, même lorsque ses performances techniques sont acceptables. H.B. Fuller identifie la flexibilité de production pour les produits à base d'eau dans les usines qui changent fréquemment de modèles et de tailles de chaussures comme une priorité de développement permanente. La reconfiguration des procédés nécessite également des modifications d'équipements et une formation des travailleurs, en particulier dans les usines de plus petite taille. Les listes de fournisseurs approuvés existantes peuvent protéger les titulaires, car l'entrée dépend à la fois de l'intégration des procédés et de la chimie des adhésifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'adhésif :
les produits à base de solvant conservent une large base installéeLes adhésifs à base de solvant représentaient 42,56 % de la part du marché des adhésifs pour chaussures en 2026, reflétant leur rôle établi dans l'assemblage semelle-tige, où le collage initial et la résistance fiable des liaisons sont importants dans des conditions de ligne de production rapide. Les équipements de durcissement existants, les paramètres de ligne de production et l'expertise en usine sont alignés sur des formulations que les marques ont qualifiées au fil de nombreuses années. Cette base installée ralentit le remplacement car les fabricants doivent vérifier que les alternatives fonctionnent de manière fiable aux vitesses commerciales et sur leurs matériaux approuvés. Les produits thermofusibles répondent à un besoin différent en permettant un durcissement rapide et une compatibilité avec la distribution automatisée, notamment pour le collage des semelles intérieures et des socquettes. Leur utilisation indique que la sélection des adhésifs est liée à la fois à l'étape de construction et au procédé de production.
Les adhésifs à base d'eau devraient croître à un CAGR de 6,34 % jusqu'en 2032, le taux le plus rapide parmi les types d'adhésifs, les fournisseurs répondant aux réglementations sur les COV, aux politiques chimiques des marques et aux exigences de traçabilité. Le marché est également soutenu par l'accent mis par NanPao sur les dispersions de polyuréthane aqueux et les résines écologiques à base d'eau dans son portefeuille de chaussures. Les systèmes polyuréthane réactifs conservent un rôle premium dans les chaussures habillées en cuir et les bottes d'extérieur qui nécessitent une résistance à l'hydrolyse et une durabilité sous contraintes mécaniques répétées. L'Association européenne des industries des adhésifs et des mastics (FEICA) a rapporté en 2025 que des adhésifs biosourcés avec plus de 83 % de contenu biosourcé sont disponibles commercialement pour une utilisation dans les stratifiés de chaussures avec des substrats TPU et PLA biosourcés. Ces technologies permettent aux fabricants d'équilibrer la vitesse de ligne, la performance des liaisons, la compatibilité des matériaux et les exigences chimiques.



Par matériau et substrat :
les matériaux synthétiques accroissent les besoins de collage techniqueLe cuir représentait 34,23 % de la part du marché des adhésifs pour chaussures en 2026 et reste pertinent dans les chaussures habillées, de sécurité au travail et décontractées haut de gamme. Il varie en porosité et en chimie de surface, ce qui exige des fournisseurs qu'ils proposent des produits assurant une pénétration constante après les traitements de parage et de ponçage. Cette exigence soutient des formulations largement compatibles avec les matériaux naturels et permettant un traitement répétable au niveau de l'usine. Le caoutchouc reste également important dans les chaussures de sport et d'extérieur, chaque semelle extérieure nécessitant un prétraitement et un apprêtage avant le collage. Ce processus en plusieurs étapes crée une demande pour des apprêts, des produits de traitement de surface et des produits adhésifs de base.
Les matériaux synthétiques devraient croître à un CAGR de 6,67 % jusqu'en 2032, soutenus par l'utilisation croissante du TPU, de la mousse EVA, des textiles en PET recyclé et des polymères biosourcés. Ces matériaux présentent une énergie de surface et une élasticité différentes, ce qui peut empêcher les formulations standard de coller de manière constante. Huntsman et Steitz Secura ont présenté en 2025 une conception de chaussures de sécurité intégrant 30 % de polyuréthane recyclé dans les semelles intermédiaires, illustrant l'intégration pratique de matériaux recyclés. Arkema a introduit des composés Pebax EVA+ pour les semelles intermédiaires de chaussures de sport à l'ISPO Munich en 2025, ajoutant de nouvelles combinaisons de matériaux pour les concepteurs de chaussures. Le secteur des adhésifs pour chaussures doit donc développer des formulations pour les assemblages multi-matériaux, le contenu recyclé et la gestion des résidus de solvants conformément à la norme ISO 20686:2025.
Par application :
l'assemblage semelle-tige combine échelle et exigences de performanceL'assemblage semelle-tige représentait 46,67 % du marché des adhésifs pour chaussures en 2026 et devrait croître à un CAGR de 6,91 % jusqu'en 2032. Il s'agit de l'étape la plus intensive en adhésifs dans la construction de chaussures, car elle assemble des composants exposés à des flexions répétées et à des contraintes mécaniques. Les chaussures de performance nécessitent des liaisons solides et durables, tandis que les usines ont également besoin d'une compatibilité avec les protocoles de traitement aqueux. Cette combinaison oriente le développement des produits vers la performance mécanique, la fiabilité de la ligne et la conformité à faible teneur en COV. Elle fait également de la fixation des semelles une application centrale pour les fournisseurs cherchant à démontrer leur valeur technique aux grands fabricants de chaussures.
Le collage des semelles intérieures et des socquettes bénéficie de l'utilisation plus large de mousses spéciales et de semelles intérieures fonctionnelles dans les chaussures de sport et médicales. Les applications de lamination de tige et de support de couture deviennent plus pertinentes à mesure que la construction sans couture s'étend des produits de sport haut de gamme vers des gammes de produits plus larges. Henkel a développé des produits deux-en-un qui éliminent le besoin d'une étape d'apprêtage séparée, tandis que sa gamme CoolX réduit les températures de séchage de 50 à 35 degrés Celsius. Ces développements peuvent simplifier les étapes de procédé et réduire la consommation d'énergie lors de l'assemblage de la tige. Le marché évolue vers des systèmes de collage qui soutiennent à la fois l'efficacité de fabrication et la performance de la chaussure.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 43,11 % de la part du marché des adhésifs pour chaussures en 2026 et devrait croître à un CAGR de 6,88 % jusqu'en 2032. La Chine reste le principal site de production, tandis que le Vietnam, l'Indonésie et l'Inde reçoivent des capacités supplémentaires de fabricants taïwanais en réponse à des commandes de marques plus importantes. L'application par la Chine de la norme GB 33372-2020 crée une exigence de conformité directe pour les fournisseurs d'adhésifs opérant à proximité des clusters de chaussures. L'Administration d'État pour la réglementation des marchés a mis en vigueur 9 normes nationales pour les chaussures en juin 2025 dans le cadre de la norme GB 25038-2024, renforçant les exigences de sécurité des produits et les exigences chimiques pour les chaussures vendues en Chine. NanPao a également identifié les usines sud-coréennes non affiliées à Taïwan comme un groupe de clients en croissance, indiquant un changement plus large dans l'approvisionnement régional.
Amérique du Nord
Le marché des adhésifs pour chaussures en Amérique du Nord est façonné par la demande de chaussures de sport et de style de vie haut de gamme et par des contrôles plus stricts sur la chimie des adhésifs. La règle de gestion des risques de l'Agence de protection de l'environnement des États-Unis en vertu de la loi sur le contrôle des substances toxiques a restreint la plupart des utilisations commerciales et grand public du trichloroéthylène d'ici septembre 2025. Cette évolution réglementaire soutient la reformulation en s'éloignant des chimies à base de solvants chlorés. Les matériaux pour chaussures à faible empreinte carbone de Dow et les produits TPU SMARTLITE de Huntsman sont destinés à la base de marques de sport de la région. Le Canada et le Mexique offrent des sites de délocalisation de proximité pour les marques cherchant des chaînes d'approvisionnement plus résilientes, étendant la demande d'adhésifs au-delà des corridors de production asiatiques établis.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe maintient une base de chaussures haut de gamme en Italie, en Allemagne, au Portugal et dans les pays nordiques, où les exigences de conformité chimique soutiennent l'utilisation d'adhésifs aqueux et réactifs. La norme ISO 20686:2025 fournit un cadre de test pour les résidus de solvants dans les matériaux de chaussures, s'ajoutant à l'accent réglementaire sur les systèmes à faibles résidus. L'Amérique du Sud, portée par le Brésil et l'Argentine, dispose d'une base de demande stable issue de la production nationale de chaussures décontractées et de marques locales établies. Le Moyen-Orient et l'Afrique présentent un profil de marché émergent, porté par l'urbanisation, la croissance de la consommation de chaussures et le développement des capacités de fabrication locales. La présence de distribution de NanPao en Égypte et en Éthiopie indique que les fournisseurs asiatiques s'établissent tôt sur des marchés où les concurrents multinationaux ont accordé moins d'importance.
Paysage concurrentiel
Concentration du Marché
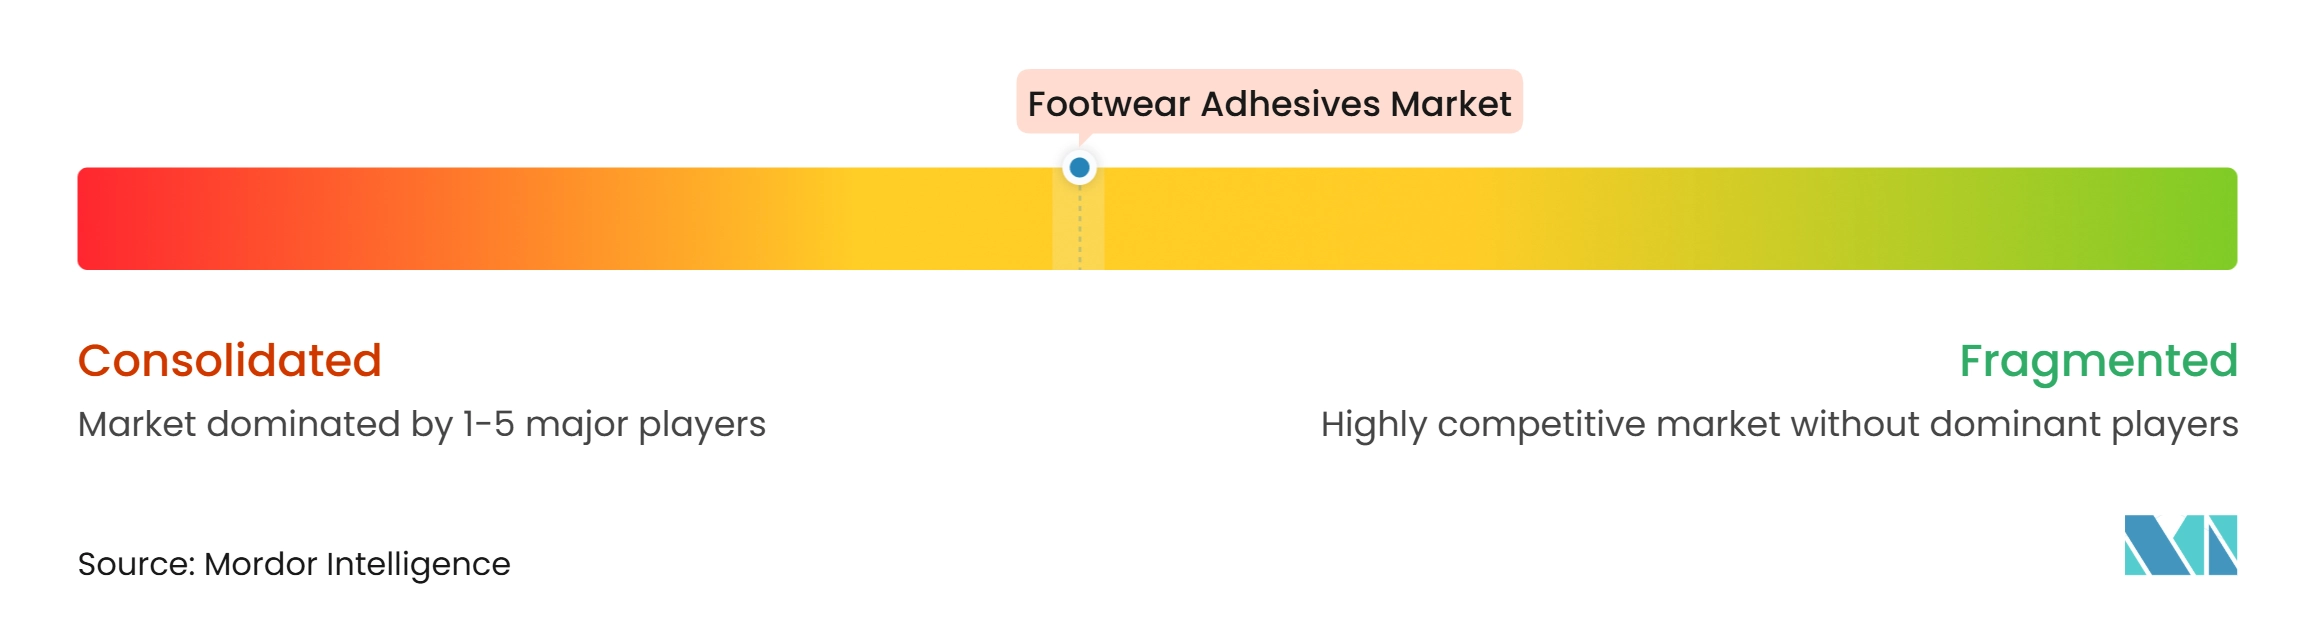
Le marché des adhésifs pour chaussures est modérément consolidé. Les producteurs taïwanais, notamment NANPAO RESINS CHEMICAL GROUP, Great Eastern Resins Industrial Co. Ltd. et HWA PAO RESINS CHEMICAL CO., LTD., sont des fournisseurs clés des usines de chaussures de sport à haute cadence. Les entreprises européennes et nord-américaines se distinguent par des portefeuilles axés sur la technologie et des offres de services techniques. NanPao a rapporté une pénétration de 40 % auprès des marques internationales de chaussures de sport et s'est fixé un objectif de 50 % à 60 %. Cela positionne l'entreprise en concurrence directe avec les grands groupes d'adhésifs dans la chaîne d'approvisionnement des chaussures de sport.
Henkel AG & Co. KGaA se distingue par sa gamme Aquence à base d'eau et ses produits d'intégration de procédés, tandis que H.B. Fuller Company se concentre sur sa gamme Ultraflex et ses solutions à base d'eau pour les usines à forte variation de produits[2]. Les applications de sport à haute cadence restent compétitives sur les prix et favorisent les spécialistes de l'Asie-Pacifique qui travaillent en étroite collaboration avec les usines de chaussures. Les applications de chaussures haut de gamme, de sécurité et industrielles nécessitent des performances plus différenciées et attirent des entreprises de chimie spécialisée. Les fournisseurs cherchent à jouer un rôle plus important dans la sélection des matériaux et la conception des procédés de production, faisant de l'ingénierie d'application un facteur concurrentiel significatif sur le marché des adhésifs pour chaussures.
La conception de produits circulaires crée une demande d'adhésifs qui facilitent la séparation des composants de chaussures multi-matériaux en fin de vie. Le projet de chaussures de sécurité en polyuréthane recyclé de Huntsman en 2025 est un exemple d'innovation matérielle orientée vers les chaussures circulaires. En août 2025, Covestro AG a acquis Pontacol AG pour ajouter des capacités de films adhésifs multicouches pour les applications textiles, médicales et de mobilité. Cette démarche signale un intérêt pour des formats d'adhésifs au-delà des systèmes de distribution liquide traditionnels, et le marché des adhésifs pour chaussures pourrait donc voir une utilisation plus large de produits en format film dans les applications de chaussures techniques.
Leaders du secteur des adhésifs pour chaussures
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Jowat SE
-
NANPAO RESINS CHEMICAL GROUP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Adhésifs pour Chaussures Entreprises couvertes dans ce rapport
- 3M
- Arkema
- Covestro AG
- Dow
- Great Eastern Resins Industrial Co. Ltd.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- HWA PAO RESINS CHEMICAL CO., LTD.
- Jowat SE
- NANPAO RESINS CHEMICAL GROUP
- Pidilite Industries Limited
- Sika AG
- Tavorn Chemical Co., Ltd.
- Wacker Chemie AG
Développements industriels récents dans Marché des Adhésifs pour Chaussures
- Septembre 2026 : Pidilite Industries Limited a annoncé un partenariat avec Hwaseung Chemical de Corée du Sud pour développer des adhésifs pour chaussures destinés au marché indien, ciblant les fabricants de chaussures de sport et de performance. La collaboration a combiné l'expertise technique de Hwaseung en matière d'adhésifs pour chaussures avec le réseau de distribution national de Pidilite Industries Limited pour servir le marché de production de chaussures de sport en Inde.
- Octobre 2025 : Henkel Adhesive Technologies et Dow Inc. ont élargi leur partenariat stratégique pour accélérer la décarbonation dans le portefeuille d'adhésifs de Henkel AG & Co. KGaA. La collaboration a introduit des matières premières à faible empreinte carbone et de l'électricité renouvelable dans la production d'adhésifs thermofusibles pour chaussures, visant une réduction de 20 % à 40 % de l'empreinte carbone des produits sur les différentes gammes de produits.
Périmètre du rapport mondial sur le marché des adhésifs pour chaussures
Les adhésifs pour chaussures sont des composés de collage spécialisés utilisés dans la fabrication et la réparation de chaussures pour fixer, sceller et stratifier les composants de chaussures, tels que l'assemblage de la semelle à la tige, la fixation des doublures et le collage des trépointes, sans recourir uniquement aux techniques traditionnelles de couture ou de clouage. Ces adhésifs sont formulés pour répondre aux exigences mécaniques et chimiques spécifiques de la production de chaussures, notamment la flexibilité, la durabilité, la résistance à la chaleur et à l'humidité, et la compatibilité avec une large gamme de matériaux tels que le cuir, le caoutchouc, les tissus synthétiques et la mousse.
Le marché des adhésifs pour chaussures est segmenté par type d'adhésif, matériau et substrat, application et géographie. Par type d'adhésif, le marché est segmenté en adhésifs à base de solvant, adhésifs à base d'eau, adhésifs thermofusibles, adhésifs réactifs et autres. Par matériau et substrat, le marché est segmenté en cuir, caoutchouc, matériaux synthétiques et autres. Par application, le marché est segmenté en assemblage semelle-tige, collage de semelle intérieure et socquette, lamination de tige et support de couture, et autres. Le rapport couvre également les tailles de marché et les prévisions pour les adhésifs pour chaussures dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Adhésifs à base de solvant |
| Adhésifs à base d'eau |
| Adhésifs thermofusibles |
| Adhésifs réactifs |
| Autres |
| Cuir |
| Caoutchouc |
| Matériaux synthétiques |
| Autres |
| Assemblage semelle-tige |
| Collage de semelle intérieure et socquette |
| Lamination de tige et support de couture |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'adhésif | Adhésifs à base de solvant | |
| Adhésifs à base d'eau | ||
| Adhésifs thermofusibles | ||
| Adhésifs réactifs | ||
| Autres | ||
| Par matériau et substrat | Cuir | |
| Caoutchouc | ||
| Matériaux synthétiques | ||
| Autres | ||
| Par application | Assemblage semelle-tige | |
| Collage de semelle intérieure et socquette | ||
| Lamination de tige et support de couture | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des adhésifs pour chaussures ?
La taille du marché des adhésifs pour chaussures était évaluée à 3,01 milliards USD en 2026 et devrait croître de 3,16 milliards USD en 2027 à 4,13 milliards USD d'ici 2032, à un CAGR de 5,47 % durant la période de prévision (2027-2032).
Quel type d'adhésif pour chaussures connaît la croissance la plus rapide ?
Les adhésifs à base d'eau devraient croître à un CAGR de 6,34 % jusqu'en 2032. Les contrôles sur les composés organiques volatils (COV), les politiques chimiques des marques et les exigences accrues de traçabilité des fournisseurs soutiennent l'adoption dans les chaînes d'approvisionnement de la fabrication de chaussures.
Pourquoi l'Asie-Pacifique est-elle importante pour les fournisseurs d'adhésifs pour chaussures ?
Le marché des adhésifs pour chaussures en Asie-Pacifique représentait 43,11 % du marché mondial en 2026 et devrait croître à un CAGR de 6,88 % jusqu'en 2032. La région combine la base de production établie de la Chine avec l'expansion des capacités au Vietnam, en Indonésie et en Inde.
Quelle application utilise le plus d'adhésif dans la fabrication de chaussures ?
L'assemblage semelle-tige représentait 46,67 % du marché en 2026 et devrait croître à un CAGR de 6,91 % jusqu'en 2032. Le procédé nécessite des liaisons durables pour les composants exposés à des flexions répétées et à des contraintes mécaniques.