
フォームガラス顆粒および砂利市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.53 十億米ドル |
| 市場規模 (2032) | 2.11 十億米ドル |
| 成長率 (2027 - 2032) | 6.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフォームガラス顆粒および砂利市場分析
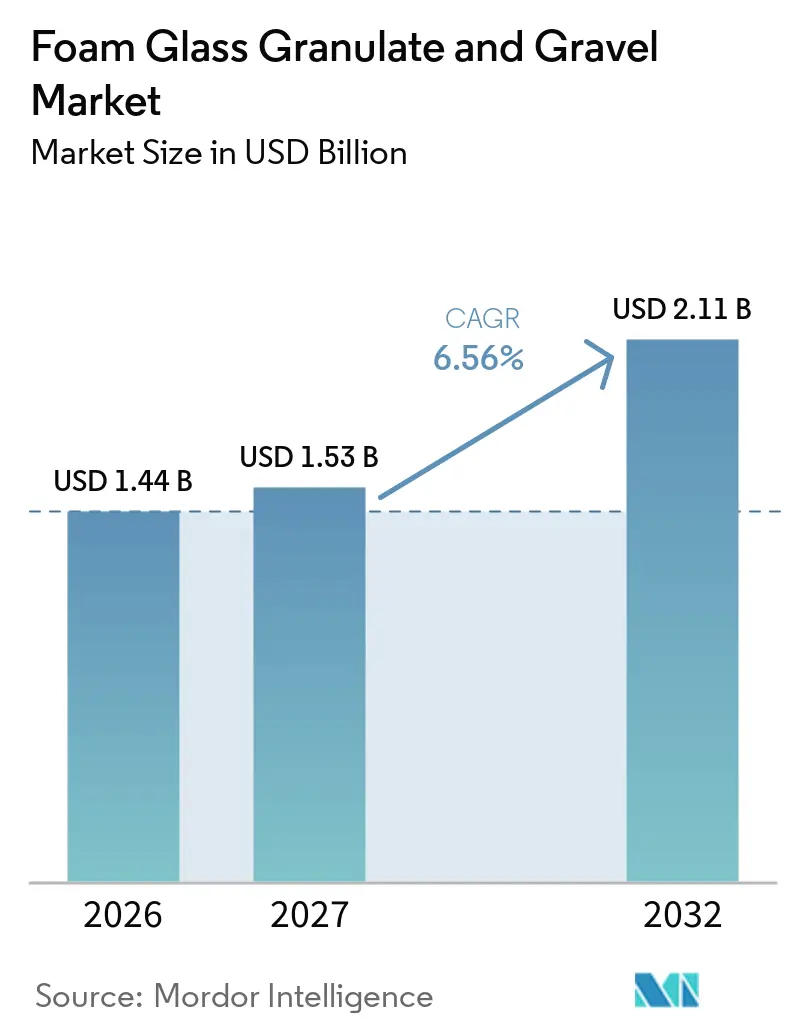
フォームガラス顆粒および砂利市場規模は2026年に14.4 ビリオン 米ドルと評価され、2027年の15.3 ビリオン 米ドルから2032年には21.1 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.56%で成長すると推定されています。フォームガラス顆粒および砂利市場は、建物に対するエネルギーおよびカーボンに関する規制の強化によって支えられており、これにより新築および改修工事において耐久性の高い地下断熱材の重要性が高まっています。欧州の規制は加盟国に対し、エネルギー性能が最も低い建物のエネルギー性能を改善し、新築建物にゼロエミッション要件を適用することを求めており、これにより湿気や構造荷重に耐えられる材料への需要が高まっています。また、軟弱地盤や飽和地盤における基礎システムに軽量充填材が必要とされる用途においても市場は恩恵を受けています。排水と断熱を単一の層で提供できるという点で、水管理も付加的なメリットとなっています。生産者はリサイクルガラスの調達、低炭素生産プロセスの採用、製品認証の取得、施工業者支援の提供などで対応しています。ただし、高い購入コストと限られた原料供給は依然として主要な制約要因となっています。
レポートの主要ポイント
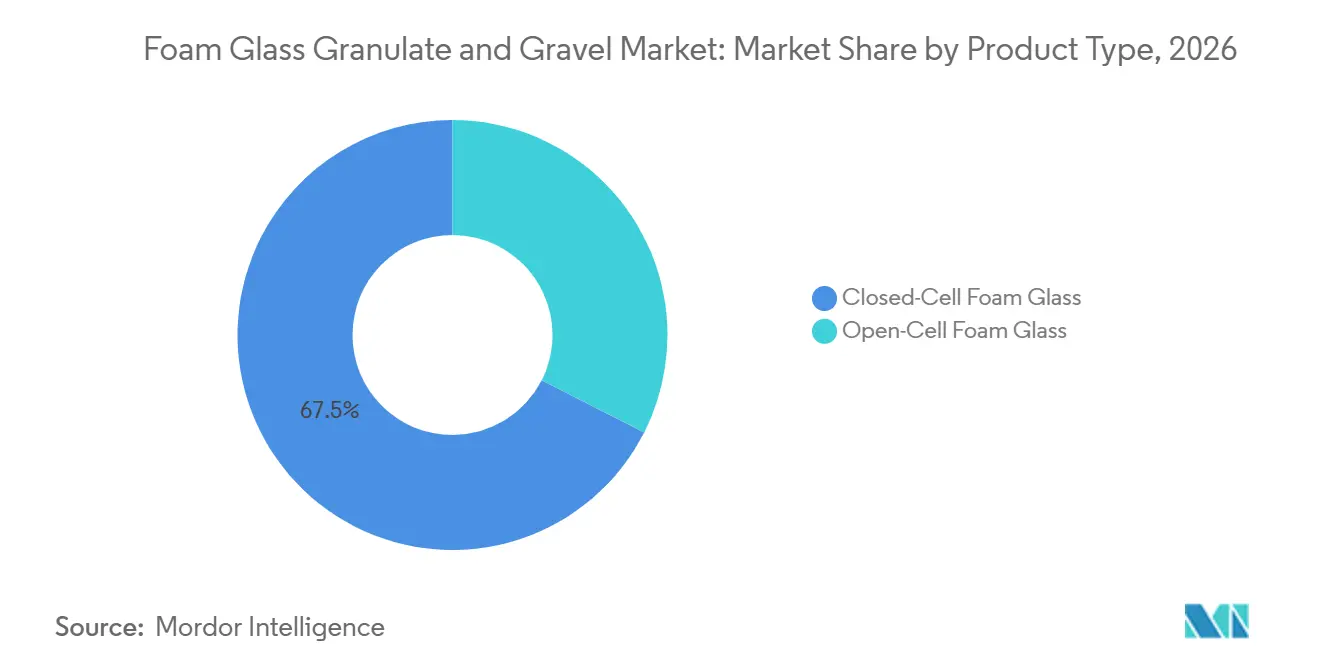
- 製品タイプ別では、クローズドセルフォームガラスが2026年のフォームガラス顆粒および砂利市場シェアの67.51%を占め、オープンセルフォームガラスは2032年にかけてCAGR 7.13%で拡大する見込みです。
- 製品形態別では、顆粒フォームガラスが2026年のフォームガラス顆粒および砂利市場シェアの55.14%を占め、ペレットは2032年にかけてCAGR 7.34%で成長すると予測されています。
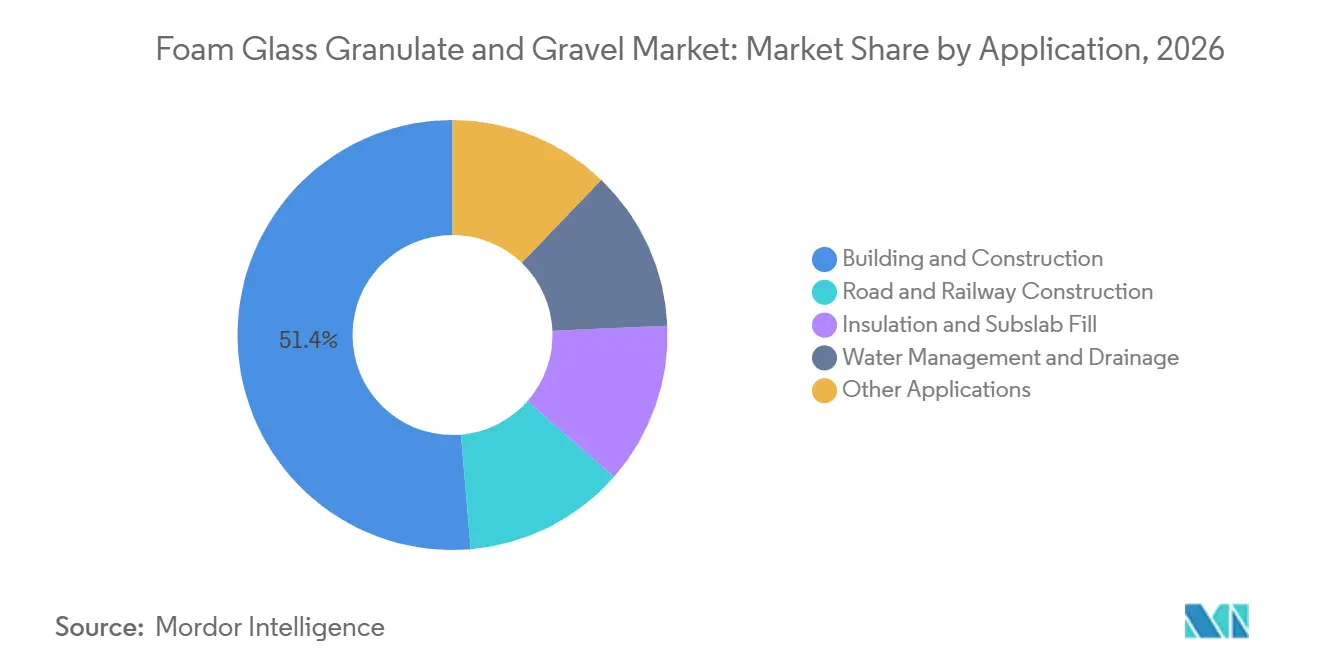
- 用途別では、建築・建設が2026年に51.36%の市場シェアを占め、水管理・排水は2032年にかけてCAGR 7.87%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年に36.27%の市場シェアを占め、2032年にかけてCAGR 7.61%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のフォームガラス顆粒および砂利市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー効率の高低炭素建築基準の採用 | +2.1% | 世界全体、主にEUおよび北米での恩恵 | 中期(2~4年) |
| 沈下しやすいインフラに対する軽量充填材の需要 | +1.4% | 世界全体、北米および北欧で最も強い | 短期(2年以内) |
| 建設における使用済みガラスの循環利用 | +1.2% | 世界全体、主にEU、アジア太平洋中核部への波及 | 中期(2~4年) |
| 緑化屋根・排水・水管理仕様の成長 | +0.9% | 北米およびEU、東アジア都市圏での初期的な恩恵 | 短期(2年以内) |
| 電化キルンおよび再生可能エネルギー生産による差別化 | +0.7% | 世界全体、北欧が先行し次いで北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー効率の高い低炭素建築基準の採用
建築エネルギー基準の強化により、断熱材の選定は長期的なコンプライアンス要件を満たす製品へとシフトしています。改正された建物エネルギー性能指令は、EU加盟国に対してエネルギー性能が最も低い建物の最低エネルギー性能基準を設定することを求め、ゼロエミッション新築建物を推進しています。フォームガラス顆粒および砂利市場はこれにより恩恵を受けることができます。これらの材料の耐荷重性および耐湿性は、スラブ下および外周部への用途に適しているためです。欧州委員会はまた、初期材料コストだけでなく建物の生涯性能に着目した費用最適エネルギー性能を算出するための比較フレームワークを策定しています。米国では、州レベルのエネルギー基準の更新が基礎断熱要件の強化を続けており、2026年に施行されたカリフォルニア州の基準もその一例です。不燃性のフォームガラスは、防火・湿気管理の目的も兼ねた断熱材を必要とするプロジェクトチームの注目を集める可能性があります。
沈下しやすいインフラに対する軽量充填材の需要
フォームガラス顆粒および砂利市場は、従来の断熱用途を超え、圧縮性または湛水した地盤上に建設される道路や基礎へと拡大しています。軽量骨材は軟弱な路床に伝わる荷重を低減し、深い掘削やその他の地盤改良工事の必要性を減らすことができます。AeroAggregatesは、2025年7月に完了したワイオミング州交通局のティトンパス修復工事に超軽量フォームガラス骨材を供給しました。同社は、この材料が採石場の石より85%軽く、プロジェクトのトラック輸送回数を6分の1に削減したと報告しています。ラヴァル大学の研究では、永久凍土地域の道路インフラにおける熱安定化材料としてのフォームガラス骨材も検討されています。これらの用途は、北部の道路網や地盤の動きや凍結被害によって高い維持費が発生するその他の場所での需要に対応しています。
建設における使用済みガラスの循環利用
フォームガラス顆粒および砂利市場は、容器グレードのリサイクルに容易に戻せない低品位の使用済みガラスの出口を提供しています。ドイツ連邦政府は2026年6月に循環経済戦略の下で措置を採択し、建設分野が二次原材料の優先分野として特定されました。この方向性は、リサイクル材料を耐久性のある建設用途に組み込む材料を優遇するものです。GLAPORはフォームガラス製品をサステナビリティ基準と循環材料利用を中心に位置づけており、プロジェクトチームがグリーンビルディングの文書要件を満たすのに役立っています。Foamit Groupもスウェンスク・グラスオーテルヴィニングとの長期契約を延長し、安定したリサイクルガラス供給の確保に努めています。フォームガラス顆粒および砂利市場は依然として他のガラス利用者とカレット(ガラ屑)をめぐって競合しているため、地域の回収・選別能力が生産経済において引き続き重要となります。
緑化屋根・排水・水管理仕様の成長
雨水規制および緑化屋根要件が、フォームガラス顆粒および砂利市場に別の成長経路を生み出しています。この材料は断熱性を発揮しながら排水層としても機能するため、屋根や敷地設計に必要な層数を削減できる可能性があります。2025年の査読付き研究では、フォームガラス骨材の排水速度が0.62~3.26 cm/sと測定され、雨水用途における野外容水量が砂と同等であることが確認されました。同研究では土砂捕捉および汚染物質除去の可能性も検討されており、バイオリテンションや人工湿地設計におけるこれらの材料の検討を支持しています。フィラデルフィア市の雨水管理ガイダンスは、緑化屋根システムにおける顆粒排水層を特定しており、地域の技術基準が適切な材料の仕様策定を支援できることを示しています[1]。これらの用途は、フォームガラス顆粒および砂利市場が個別の試験から繰り返しの自治体用途へと移行するのに役立つ可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一部プロジェクトにおける従来骨材と比較した高い初期コスト | -1.4% | 世界全体、アジア太平洋および南米で最も顕著 | 短期(2年以内) |
| 施工業者の知識不足と施工仕様のギャップ | -1.0% | 北米、アジア太平洋、中東、アフリカ | 中期(2~4年) |
| 適格なリサイクルガラス原料の地域的不足 | -0.7% | EUおよび北米(太平洋岸北西部を含む) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
一部プロジェクトにおける従来骨材と比較した高い初期コスト
フォームガラスは、採石場の骨材や一般的な有機断熱材と比較して購入時のコストが高くなる場合があります。このコストは、リサイクルガラスの加工、キルン操業、製品試験、および軽量バルク材料の供給に必要な物流を反映しています。この問題は、調達判断が初期材料コストに基づいて行われる小規模な住宅・商業プロジェクトで最も顕著です。大規模な土木プロジェクトでは、軽量充填材によって掘削、杭打ち、プレロード、または輸送の必要性が軽減される場合に、価格プレミアムの一部を回収できます。フォームガラス顆粒および砂利市場は、地域の生産能力が限られており輸入物流が納入コストに加算されるアジア太平洋および南米においてより集中しています。フォームガラス顆粒および砂利市場が価格に敏感なプロジェクトで一貫して競争できるようになるには、より広範な地域生産と明確なライフサイクルコスト評価が必要です。
施工業者の知識不足と施工仕様のギャップ
施工業者や設計者の知識不足は、材料がプロジェクト要件を満たす場合でも、フォームガラス顆粒および砂利の市場を鈍化させています。2025年のASCE研究では、水理学的および環境的特性に関する知識のギャップが雨水用途での使用を制約する可能性があると指摘されています。不適切な締固めは、特に施工業者が従来の充填材に慣れている場合、設計された設計における熱的・構造的前提に影響を与える能性があります。このギャップは、スカンジナビアおよび中央ヨーロッパと比較して採用が依然として低い北米で最も顕著です。AeroAggregatesやGlavelなどのサプライヤーは製品文書とトレーニングサポートを強化しており、Glavelはインフラ用途の技術ガイダンスも提供しています[2]。継続的なトレーニングとより標準化された施工慣行により、フォームガラス顆粒および砂利市場は建設市場全体でより容易に仕様化できるようになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:クローズドセルが構造用途をリード、オープンセルは特殊ニーズに対応
クローズドセルフォームガラスは2026年の世界市場価値の67.51%を占めました。そのクローズドセル構造は毛細管水の移動を制限し、永久的なスラブ下、外周部、および排水用途での使用を支援します。この製品タイプは、湿気が時間の経過とともに有機断熱材の効果を低下させる可能性がある用途で好まれています。ティトンパス修復工事では、季節的な水の浸入にさらされる山岳環境に超軽量フォームガラス骨材が使用されました。これらの要件により、クローズドセル製品はフォームガラス顆粒および砂利市場における土木および地下建設において耐久性のある地位を占めています。
オープンセルフォームガラスは2032年にかけてCAGR 7.13%で成長すると予測されています。その構造は、耐湿性や高い圧縮強度よりも音響吸収が重要な場合に異なる価値提案を提供します。商業改修プロジェクトでは、壁やその他の密閉空間における音響快適性要件を満たすためにオープンセル材料を使用できます。中国の改正JC/T 647-2026規格は低温および省エネ建築シナリオの指標を導入しており、特殊なセルラーガラス用途の範囲を広げる可能性があります。フォームガラス顆粒および砂利市場は、したがって構造用途と異なる熱的または音響的ニーズを持つ小規模用途の両方に対応できます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
製品形態別:顆粒形態が数量でリード、ペレットはアクセシビリティで優位
顆粒フォームガラスは2026年の世界市場価値の55.14%を占めました。道路盛土、緑化屋根、スラブ基礎、およびバルク配置を必要とするその他の大規模プロジェクトに引き続き適しています。その角張った粒子は、結合剤を必要とせずに摩擦と地盤工学的抵抗を提供します。この形態はまた、大規模な土工事や基礎プロジェクトで使用される取り扱い慣行とも一致しています。したがって、顆粒材料はフォームガラス顆粒および砂利市場における主要な形態であり続けています。
ペレットは2032年にかけてCAGR 7.34%で成長すると予測されています。その均一な形状は、機械的な掘削が困難な狭い改修スペスでの機械分配および吹き込み配置をサポートします。Glasopor ASは2025年1月に、機械的な掘削が困難な場所向けの吹き込みペレットソリューションを発売しました。このアプローチにより、建物の形状や居住スペースが従来の配置を制限する住宅改修工事がより実用的になります。粉末は軽量コンクリートおよびプレキャスト用途に引き続き関連性があり、ブロックやその他の形態はフォームガラス顆粒および砂利市場にカスタマイズされた産業用および極低温断熱ニーズへのアクセスを提供します。
用途別:建築・建設が価値を保持、水管理が拡大
建築・建設は2026年の世界市場価値の51.36%を占めました。スラブ下断熱と外周充填は、断熱、排水、構造サポートを組み合わせているため、引き続き中心的な用途となっています。建築基準の改革と具現化炭素要件が、地下での長い耐用年数を持つ製品の魅力を強化しています。フォームガラス顆粒および砂利市場はまた、他の断熱製品に影響を与える可能性のある湿気暴露、害虫被害、および圧縮クリープを回避する必要性からも恩恵を受けています。これらの特性により、建設は主要な商業的出口であり続けています。
水管理・排水は2032年にかけてCAGR 7.87%で成長すると予測されています。道路・鉄道プロジェクトでもフォームガラスが使用されており、熱断熱により凍上を制限し、永久凍土に敏感な回廊の保護に役立てることができます。2025年のカナダ地盤工学会会議論文では、道路盛土下の永久凍土劣化を低減するためのフォームガラス砂利が評価されました。2025年の米国土木学会(ASCE)の研究は、自治体の水プロジェクトにおける排水、貯留、および土砂捕捉性能に関する証拠を追加しています。これらの用途を合わせると、市場は従来の建物断熱とは異なるインフラおよびサイト管理業務へと拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
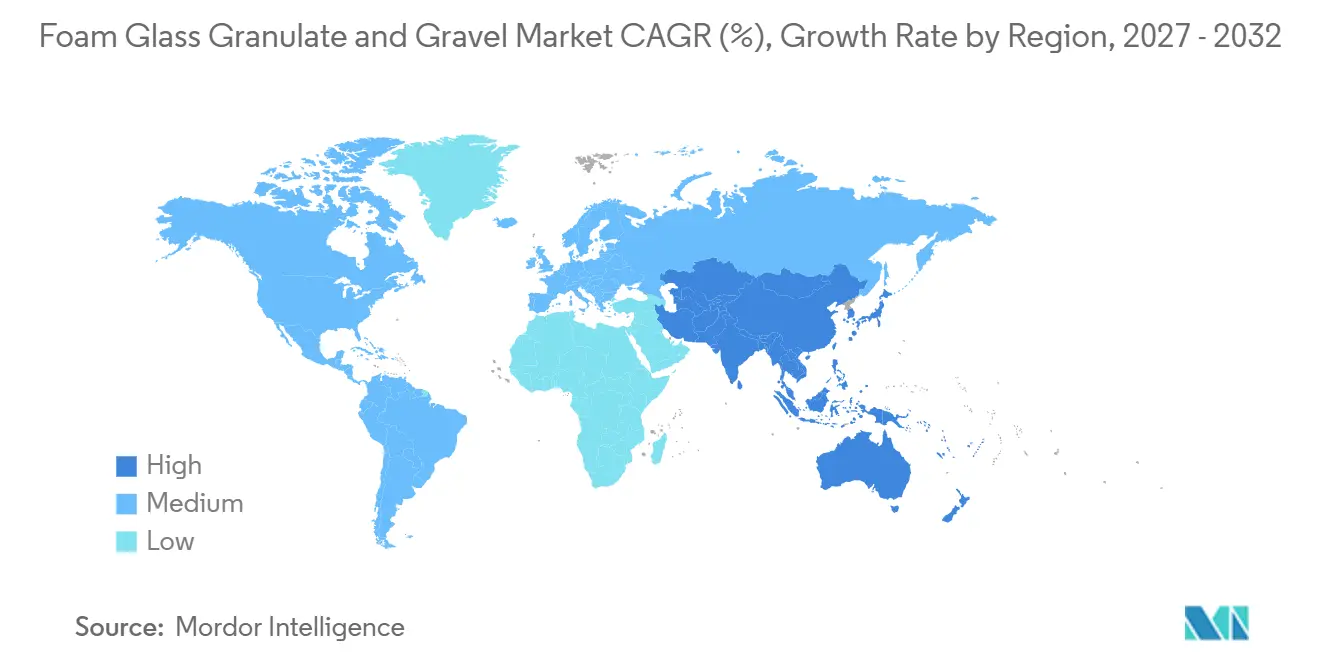
アジア太平洋は2026年の世界価値の36.27%を占め、2032年にかけてCAGR 7.61%で成長すると予測されています。中国は、グリーンビルディング要件と大規模な建設基盤に牽引され、地域の規模の多くを占めています。グリーンビルディング評価基準は長い耐用年数と低い環境負荷を持つ材料を奨励しており、中国の改正JC/T 647-2026規格は建物省エネ用途向けの新しい製品指標を導入しています。アジア太平洋のフォームガラス顆粒および砂利市場は、軽量充填材が軟弱地盤への圧力低減に役立つ沿岸部および埋立地での建設活動によってさらに支えられています。
インドは、低い基礎荷重が重要な冷蔵倉庫の拡大とインフラ充填用途を通じて需要に貢献しています。グリーンビルディング認証(統合生息地評価のためのグリーンレーティング(GRIHA)、インドグリーンビルディング評議会(IGBC)、エネルギーと環境デザインのリーダーシップ(LEED)を含む)が開発業者の間での認識を高めています。日本の建物改修プログラム、不燃性で寸法安定性の高い断熱材への関心を支援しています。ASEAN諸国は都市交通および商業建設への投資を通じて潜在性を加えています。全体として、アジア太平洋はフォームガラス顆粒および砂利市場に高い建設活動と、特殊な断熱・充填材料を支援する基準・規格の成長する基盤を提供しています。
北米は第2位の地域であり、州レベルのエネルギー基準と成長する地域製造基盤によって支えられています。AeroAggregatesはペンシルベニア州とフロリダ州に工場を運営しており、25の州交通局から道路用途の承認を得ていると報告しています。欧州は依然として最も成熟した地域市場であり、フォームガラスがインフラに25年以上使用されてきたドイツ、スカンジナビア、英国が主導しています。Foamit Groupは2025年9月にノルウェーで電化生産ラインを開設し、オンスーイ施設の年間生産能力は28万m³です。南米はインフラの潜在性は十分ですが、地域生産が限られています。一方、中東・アフリカの機会は特定の建設プロジェクトに結びついており、より高い施工業者の知識と確立されたサプライチェーンを必要としています。
競合状況
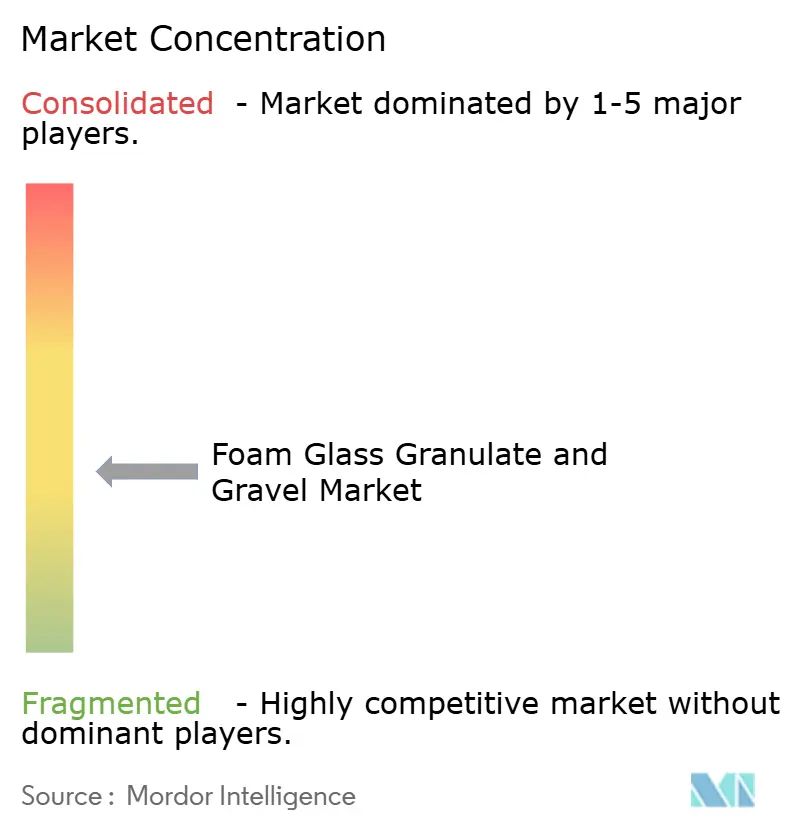
フォームガラス顆粒および砂利市場は中程度に分散しており、確立された欧州の専門企業が自国地域で強固な地位を占めています。GLAPOR、MISAPOR、Liaver、Foamit Group、Stikloporasは製品認証、材料性能、確立された地域サプライチェーンを通じて競合しています。北米のサプライヤーであるAeroAggregatesとGlavelは、技術承認、国内供給、環境文書化に注力しています。南京EFGや浙江振申などのアジアのサプライヤーは、数量重視のインフラ用途においてより強く競合しています。キルンの設備投資とリサイクルガラス供給へのアクセスが参入障壁を生み出していますが、単一の企業が世界的な過半数を占めているわけではありません。
欧州のサプライヤーは一般的に、LEED、BREEAM、パッシブハウス、および同様のプロジェクト要件をサポートするプレミアム製品に注力しています。北米企業は輸送承認と透明な環境データを通じて市場ポジションを構築しています。2026年2月、Glavelはフォームガラス骨材の第三者検証済み環境製品宣言とデクレアラベルを発表しました。2026年、AeroAggregatesはフォームガラス骨材を使用した低密度・高強度コンクリートの米国特許出願を行いました。これらの動向は、サプライヤーが骨材の数量だけでなく、実証された環境性能と新しい下流用途において競合していることを示しています。
フォームガラス顆粒および砂利産業のリーダー企業
-
MISAPOR
-
Foamit Corporation
-
GLAPOR Werk Mitterteich GmbH
-
AeroAggregates of North America, LLC
-
Thomas Armstrong
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Foamit Group、Glava、Stena Recyclingは、ノルウェーのGlasoporフォームガラス生産工場向けの原料フィードストックとしてグラスウール製造の端材を統合するコラボレーションを発表し、加工は2026年春に開始されました。初期数量は年間1,000トンを超え、3,500トンに達する可能性があり、コンテナガラスを超えてフィードストックを多様化しています。
- 2026年2月:Glavelは、Pathwaysと共同で製造された北米初の第三者検証済みフォームガラス骨材の環境製品宣言を発表しました。同社はまた、国際リビングフューチャー研究所の基準の下で製品をレッドリストフリーと認定するデクレアラベルを取得し、地域におけるフォームガラス骨材のこの種の初の二重認証となりました。
世界のフォームガラス顆粒および砂利市場レポートの範囲
フォームガラス顆粒およびフォームガラス砂利は、100%リサイクルガラスから製造された軽量建設・断熱材料です。これらの材料はリサイクルガラスをセルラー構造に加工することで製造され、低密度、高圧縮強度、熱断熱特性を付与しています。
フォームガラス顆粒および砂利市場は、製品タイプ、製品形態、用途、地域によってセグメント化されています。製品タイプ別では、市場はオープンセルフォームガラスとクローズドセルフォームガラスにセグメント化されています。製品形態別では、市場は顆粒、粉末、ペレット、ブロック、その他にセグメント化されています。用途別では、市場は建築・建設、道路・鉄道建設、断熱およびスラブ下充填、水管理・排水、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるフォームガラス顆粒および砂利の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
| オープンセルフォームガラス |
| クローズドセルフォームガラス |
| 顆粒 |
| 粉末 |
| ペレット |
| ブロック |
| その他 |
| 建築・建設 |
| 道路・鉄道建設 |
| 断熱およびスラブ下充填 |
| 水管理・排水 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | オープンセルフォームガラス | |
| クローズドセルフォームガラス | ||
| 製品形態別 | 顆粒 | |
| 粉末 | ||
| ペレット | ||
| ブロック | ||
| その他 | ||
| 用途別 | 建築・建設 | |
| 道路・鉄道建設 | ||
| 断熱およびスラブ下充填 | ||
| 水管理・排水 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
フォームガラス顆粒および砂利市場の現在の市場規模は?
フォームガラス顆粒および砂利市場規模は2026年に14.4 ビリオン 米ドルと評価され、2027年の15.3 ビリオン 米ドルから2032年には21.1 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.56%で成長すると推定されています。
最大のシェアを持つフォームガラス製品タイプはどれですか?
クローズドセルフォームガラスは、耐荷重性および耐湿性用途に適しているため、2026年に67.51%のシェアでリードしています。
フォームガラス骨材において最も急速に成長している用途はどれですか?
水管理・排水は、雨水および緑化屋根用途に支えられ、2032年にかけてCAGR 7.87%で成長すると予測されています。
フォームガラス顆粒および砂利の需要をリードしている地域はどこですか?
アジア太平洋が2026年に36.27%のシェアでリードしており、CAGR 7.61%で2032年にかけて最も急速に成長している地域でもあります。