
Taille et part du marché des granulats et graviers en verre cellulaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.53 Milliards de dollars |
| Taille du Marché (2032) | 2.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des granulats et graviers en verre cellulaire par Mordor Intelligence
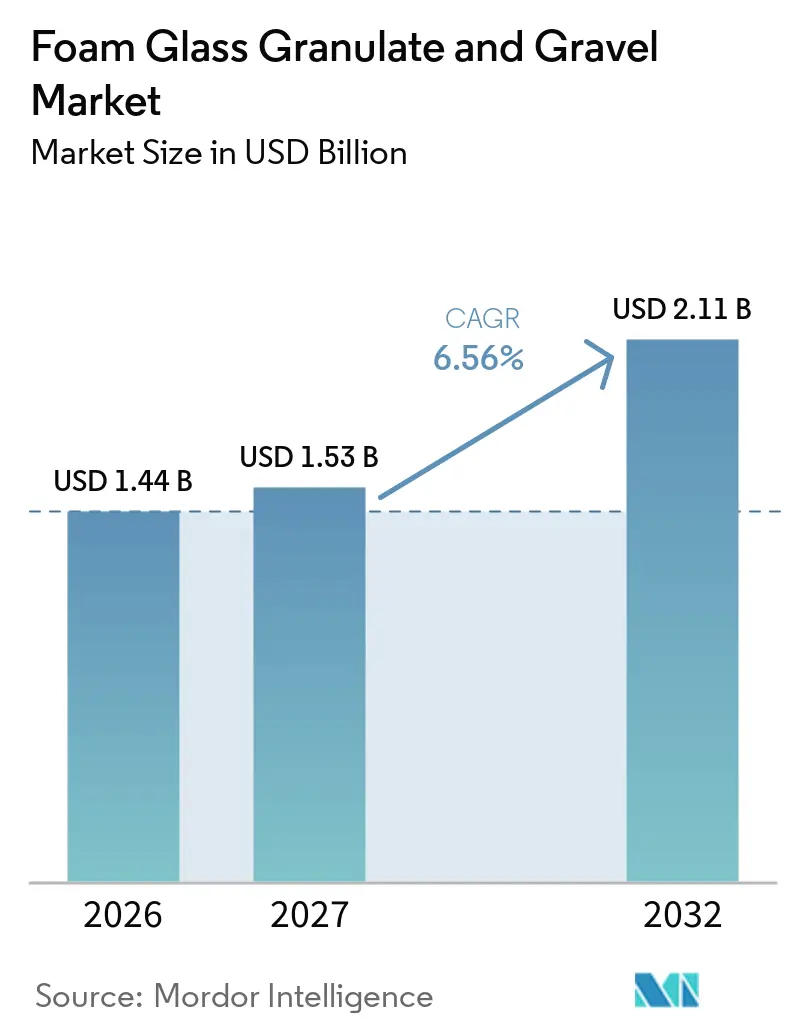
La taille du marché des granulats et graviers en verre cellulaire était évaluée à 1,44 milliard USD en 2026 et devrait croître de 1,53 milliard USD en 2027 à 2,11 milliards USD d'ici 2032, à un CAGR de 6,56 % durant la période de prévision (2027-2032). Le marché des granulats et graviers en verre cellulaire est soutenu par des exigences plus strictes en matière d'énergie et de carbone pour les bâtiments, ce qui rend l'isolation durable en sous-sol plus pertinente dans les nouvelles constructions et les rénovations. Les réglementations européennes exigent des États membres qu'ils améliorent la performance énergétique des bâtiments les moins efficaces et qu'ils appliquent des exigences zéro émission aux nouveaux bâtiments, augmentant ainsi la demande de matériaux capables de résister à l'humidité et aux charges structurelles. Le marché bénéficie également d'applications où les systèmes de fondation nécessitent un remblai léger sur des sols faibles ou saturés. La gestion de l'eau constitue un avantage supplémentaire, car le matériau peut assurer à la fois le drainage et l'isolation en une seule couche. Les producteurs répondent en s'approvisionnant en verre recyclé, en adoptant des procédés de production à faible empreinte carbone, en poursuivant la certification des produits et en fournissant un soutien aux entrepreneurs. Cependant, les coûts d'achat élevés et la disponibilité limitée des matières premières restent des contraintes majeures.
Points clés du rapport
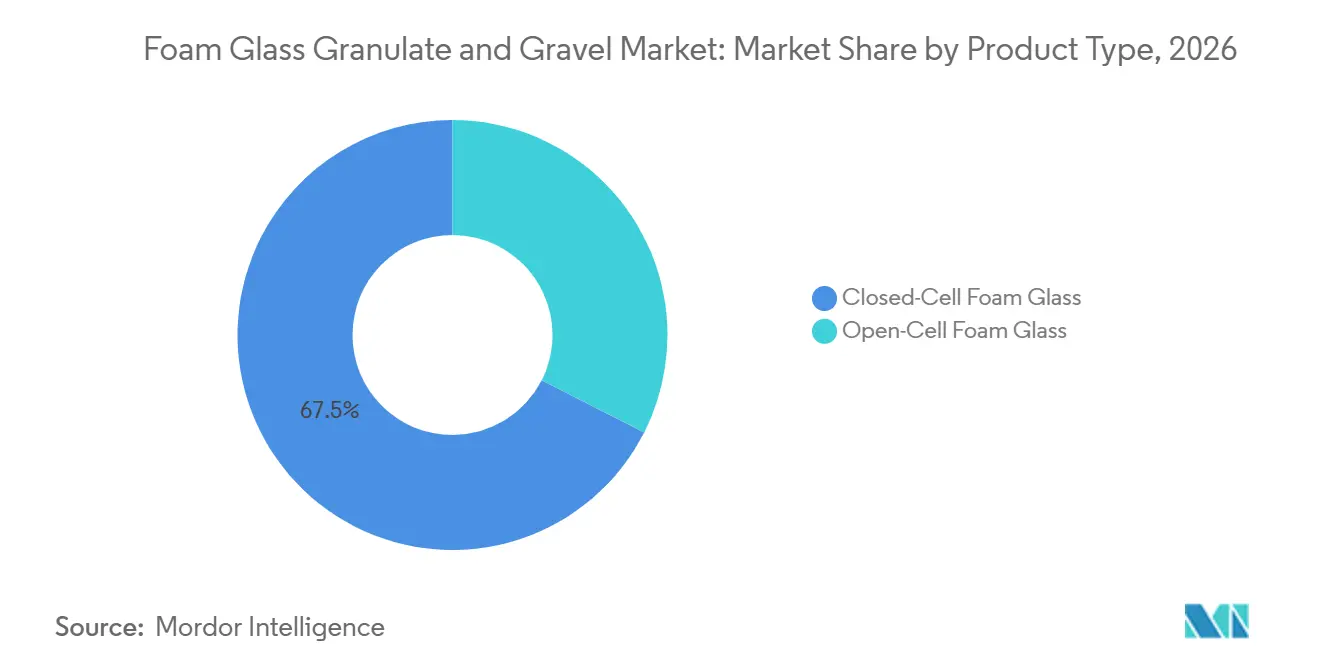
- Par type de produit, le verre cellulaire à cellules fermées détenait 67,51 % de la part du marché des granulats et graviers en verre cellulaire en 2026, tandis que le verre cellulaire à cellules ouvertes devrait se développer à un CAGR de 7,13 % jusqu'en 2032.
- Par forme de produit, le verre cellulaire granulaire représentait 55,14 % de la part du marché des granulats et graviers en verre cellulaire en 2026, tandis que les granulés devraient croître à un CAGR de 7,34 % jusqu'en 2032.
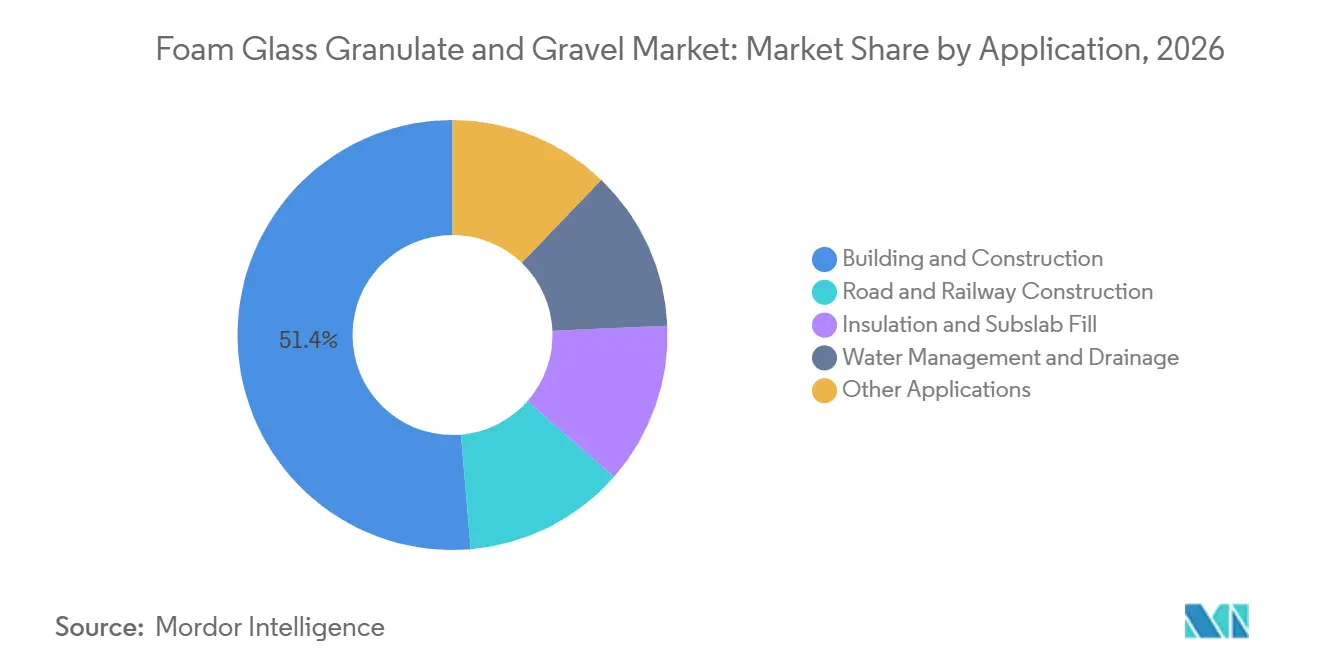
- Par application, le bâtiment et la construction représentaient 51,36 % de la part de marché en 2026, tandis que la gestion de l'eau et le drainage devraient progresser à un CAGR de 7,87 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 36,27 % de la part de marché en 2026 et devrait croître à un CAGR de 7,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des granulats et graviers en verre cellulaire
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de codes de construction écoénergétiques et à faible empreinte carbone | +2.1% | Mondial, gains primaires dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de remblai léger pour les infrastructures sujettes aux tassements | +1.4% | Mondial, plus fort en Amérique du Nord et en Europe du Nord | Court terme (≤ 2 ans) |
| Utilisation circulaire du verre post-consommation dans la construction | +1.2% | Mondial, principalement UE, extension vers le cœur de l'APAC | Moyen terme (2-4 ans) |
| Croissance des prescriptions pour toitures végétalisées, drainage et gestion de l'eau | +0.9% | Amérique du Nord et UE, gains précoces dans les métropoles d'Asie de l'Est | Court terme (≤ 2 ans) |
| Différenciation par four électrifié et production à partir d'énergies renouvelables | +0.7% | Mondial, Europe du Nord en premier, puis Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de codes de construction écoénergétiques et à faible empreinte carbone
Des codes énergétiques de construction plus stricts font évoluer la sélection des isolants vers des produits répondant aux exigences de conformité sur de longues périodes de service. La directive révisée sur la performance énergétique des bâtiments exige des États membres de l'UE qu'ils établissent des normes minimales de performance énergétique pour les bâtiments les moins performants et promeut les nouveaux bâtiments à zéro émission. Le marché des granulats et graviers en verre cellulaire peut en bénéficier, car les propriétés portantes et résistantes à l'humidité de ces matériaux conviennent aux applications en sous-dalle et en périphérie. La Commission européenne a également établi un cadre comparatif pour le calcul de la performance énergétique optimale en termes de coûts, axé sur la performance du bâtiment sur sa durée de vie plutôt que sur les seuls coûts initiaux des matériaux. Aux États-Unis, les mises à jour des codes énergétiques des États continuent de renforcer les exigences d'isolation des fondations, notamment les normes californiennes entrées en vigueur en 2026. Le verre cellulaire ininflammable peut donc attirer l'attention lorsque les équipes de projet exigent une isolation qui répond également aux objectifs de sécurité incendie et de contrôle de l'humidité.
Demande de remblai léger pour les infrastructures sujettes aux tassements
Le marché des granulats et graviers en verre cellulaire s'étend au-delà des applications d'isolation conventionnelles vers les routes et les fondations construites sur des sols compressibles ou gorgés d'eau. Les granulats légers réduisent la charge transmise aux sous-sols faibles et peuvent réduire le besoin d'excavations plus profondes ou d'autres mesures d'amélioration du sol. AeroAggregates a fourni des granulats en verre cellulaire ultra-légers pour la réparation du col de Teton Pass par le département des transports du Wyoming, achevée en juillet 2025. L'entreprise a indiqué que le matériau pesait 85 % de moins que la pierre de carrière et a réduit les trajets de camions pour le projet d'un facteur 6. Des recherches de l'Université Laval ont également examiné les granulats en verre cellulaire comme matériau de stabilisation thermique pour les infrastructures routières en régions de pergélisol. Ces applications répondent à la demande dans les réseaux routiers nordiques et d'autres endroits où les mouvements du sol et les dommages dus au gel entraînent des coûts d'entretien élevés.
Utilisation circulaire du verre post-consommation dans la construction
Le marché des granulats et graviers en verre cellulaire offre un débouché pour le verre post-consommation de basse qualité qui ne peut pas facilement être réintégré dans le recyclage de qualité pour contenants. Le gouvernement fédéral allemand a adopté des mesures dans le cadre de sa stratégie d'économie circulaire en juin 2026, la construction étant identifiée comme un domaine prioritaire pour les matières premières secondaires. Cette orientation favorise les matériaux qui intègrent des matières recyclées dans des applications de construction durables. GLAPOR a positionné ses produits en verre cellulaire autour de critères de durabilité et d'utilisation circulaire des matériaux, ce qui aide les équipes de projet à satisfaire aux exigences de documentation pour les bâtiments verts. Foamit Group a également prolongé son accord à long terme avec Svensk Glasåtervinning, contribuant à sécuriser un approvisionnement régulier en verre recyclé. Le marché des granulats et graviers en verre cellulaire est encore confronté à la concurrence d'autres utilisateurs de verre pour le calcin, de sorte que la capacité locale de collecte et de tri restera importante pour l'économie de production.
Croissance des prescriptions pour toitures végétalisées, drainage et gestion de l'eau
Les réglementations sur les eaux pluviales et les exigences relatives aux toitures végétalisées créent une voie de croissance distincte pour le marché des granulats et graviers en verre cellulaire. Le matériau peut servir de couche drainante tout en contribuant à l'isolation, ce qui peut réduire le nombre de couches nécessaires dans la conception d'une toiture ou d'un site. Une étude évaluée par des pairs en 2025 a mesuré des taux de drainage de 0,62 à 3,26 cm/s pour les granulats en verre cellulaire et a constaté une capacité au champ comparable à celle du sable dans les applications de gestion des eaux pluviales. L'étude a également examiné la capture des sédiments et le potentiel d'élimination des contaminants, soutenant la prise en compte de ces matériaux dans les conceptions de bioretention et de zones humides artificielles. Les directives de gestion des eaux pluviales de Philadelphie identifient les couches de drainage granulaires dans les systèmes de toitures végétalisées, illustrant comment les normes techniques locales peuvent soutenir la prescription de matériaux appropriés[1]. Ces usages peuvent aider le marché des granulats et graviers en verre cellulaire à passer des essais individuels vers des applications municipales répétées.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial plus élevé par rapport aux granulats conventionnels dans certains projets | -1.4% | Mondial, plus aigu en APAC et en Amérique du Sud | Court terme (≤ 2 ans) |
| Familiarité limitée des entrepreneurs et lacunes dans les spécifications d'installation | -1.0% | Amérique du Nord, APAC, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Pénurie régionale de matières premières en verre recyclé qualifié | -0.7% | UE et Amérique du Nord, y compris le Nord-Ouest du Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial plus élevé par rapport aux granulats conventionnels dans certains projets
Le verre cellulaire peut coûter plus cher au point d'achat que les granulats de carrière ou les produits d'isolation organiques courants. Ce coût reflète le traitement du verre recyclé, l'exploitation du four, les tests des produits et la logistique nécessaire pour approvisionner un matériau en vrac léger. Le problème est le plus prononcé dans les petits projets résidentiels et commerciaux où les décisions d'approvisionnement sont basées sur le coût initial des matériaux. Les grands projets de génie civil peuvent récupérer une partie de la prime de prix lorsque le remblai léger réduit le besoin d'excavation, de pieux, de préchargement ou de transport. Le marché des granulats et graviers en verre cellulaire est plus concentré en Asie-Pacifique et en Amérique du Sud, où la capacité de production locale est limitée et où la logistique d'importation s'ajoute aux coûts livrés. Une production régionale plus large et des évaluations plus claires des coûts du cycle de vie sont nécessaires avant que le marché des granulats et graviers en verre cellulaire puisse concurrencer de manière cohérente dans les projets sensibles aux prix.
Familiarité limitée des entrepreneurs et lacunes dans les spécifications d'installation
La familiarité limitée des entrepreneurs et des concepteurs ralentit le marché des granulats et graviers en verre cellulaire, même lorsque le matériau répond aux exigences du projet. Une étude de l'ASCE de 2025 a noté que les lacunes de connaissances concernant les propriétés hydrauliques et environnementales peuvent limiter son utilisation dans les applications de gestion des eaux pluviales. Un compactage incorrect peut affecter les hypothèses thermiques et structurelles utilisées dans les conceptions d'ingénierie, en particulier lorsque les installateurs sont habitués aux produits de remblai conventionnels. Cette lacune est la plus évidente en Amérique du Nord, où l'adoption reste inférieure à celle de la Scandinavie et de l'Europe centrale. Des fournisseurs tels qu'AeroAggregates et Glavel ont augmenté la documentation produit et le soutien à la formation, Glavel fournissant également des conseils techniques pour les utilisations en infrastructure[2]. Une formation continue et des pratiques d'installation plus standardisées peuvent faciliter la prescription du marché des granulats et graviers en verre cellulaire sur les marchés de la construction.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les cellules fermées dominent les usages structurels, tandis que les cellules ouvertes répondent à des besoins spécialisés
Le verre cellulaire à cellules fermées détenait 67,51 % de la valeur du marché mondial en 2026. Sa structure à cellules fermées limite le mouvement capillaire de l'eau et favorise son utilisation dans les applications permanentes en sous-dalle, en périphérie et de drainage. Ce type de produit est préféré dans les applications où l'humidité peut réduire l'efficacité de l'isolation organique au fil du temps. La réparation du col de Teton Pass a utilisé des granulats en verre cellulaire ultra-légers dans un cadre montagneux exposé des infiltrations d'eau saisonnières. Ces exigences confèrent aux produits à cellules fermées une position durable dans la construction civile et en sous-sol au sein du marché des granulats et graviers en verre cellulaire.
Le verre cellulaire à cellules ouvertes devrait croître à un CAGR de 7,13 % jusqu'en 2032. Sa structure offre une proposition de valeur différente, où l'absorption acoustique est plus importante que la résistance à l'humidité et la résistance élevée à la compression. Les projets de rénovation commerciale peuvent utiliser des matériaux à cellules ouvertes pour répondre aux exigences de confort acoustique dans les murs et autres espaces fermés. La norme révisée JC/T 647-2026 de la Chine introduit des indicateurs pour les scénarios de construction à basse température et économes en énergie, élargissant potentiellement le champ d'application des applications en verre cellulaire spécialisé. Le marché des granulats et graviers en verre cellulaire peut donc répondre à la fois aux usages structurels et aux applications plus petites avec des besoins thermiques ou acoustiques distincts.

Par forme de produit : la forme granulaire domine en volume, tandis que les granulés offrent une plus grande accessibilité
Le verre cellulaire granulaire représentait 55,14 % de la valeur du marché mondial en 2026. Il reste adapté aux remblais routiers, aux toitures végétalisées, aux fondations sur dalle et à d'autres grands projets nécessitant une mise en place en vrac. Ses particules angulaires assurent la friction et la résistance géotechnique sans nécessiter d'agents liants. La forme s'aligne également sur les pratiques de manutention utilisées dans les grands travaux de terrassement et de fondation. Le matériau granulaire reste donc le format principal sur le marché des granulats et graviers en verre cellulaire.
Les granulés devraient croître à un CAGR de 7,34 % jusqu'en 2032. Leur forme uniforme favorise la mise en place par machine et par soufflage dans les espaces de rénovation confinés. Glasopor AS a lancé une solution de granulés soufflés en janvier 2025 pour les endroits où l'excavation mécanique est difficile. Cette approche peut rendre les travaux de rénovation résidentielle plus pratiques lorsque la géométrie du bâtiment et les espaces occupés limitent la mise en place conventionnelle. La poudre reste pertinente pour les applications de béton léger et de préfabrication, tandis que les blocs et autres formes offrent au marché des granulats et graviers en verre cellulaire un accès aux besoins d'isolation industrielle et cryogénique personnalisés.
Par application : le bâtiment et la construction maintiennent leur valeur, tandis que la gestion de l'eau se développe
Le bâtiment et la construction représentaient 51,36 % de la valeur du marché mondial en 2026. L'isolation en sous-dalle et le remblai périphérique restent les applications centrales car ils combinent isolation, drainage et soutien structurel. La réforme des codes de construction et les exigences en matière de carbone incorporé renforcent l'attrait des produits à longue durée de vie en sous-sol. Le marché des granulats et graviers en verre cellulaire bénéficie également de la nécessité d'éviter l'exposition à l'humidité, les dommages causés par les nuisibles et le fluage sous compression qui peuvent affecter d'autres produits d'isolation. Ces caractéristiques maintiennent la construction comme principal débouché commercial.
La gestion de l'eau et le drainage devraient croître à un CAGR de 7,87 % jusqu'en 2032. Les projets routiers et ferroviaires utilisent également le verre cellulaire, où l'isolation thermique peut limiter le soulèvement par le gel et contribuer à protéger les corridors sensibles au pergélisol. Un article présenté lors de la conférence de la Société canadienne de géotechnique en 2025 a évalué les graviers en verre cellulaire pour réduire la dégradation du pergélisol sous les remblais routiers. Les recherches de l'American Society of Civil Engineers (ASCE) de 2025 apportent des preuves supplémentaires sur les performances de drainage, de stockage et de capture des sédiments pour les projets municipaux d'eau. Ensemble, ces applications élargissent le marché vers les travaux d'infrastructure et de gestion de site distincts de l'isolation traditionnelle des bâtiments.
Analyse géographique
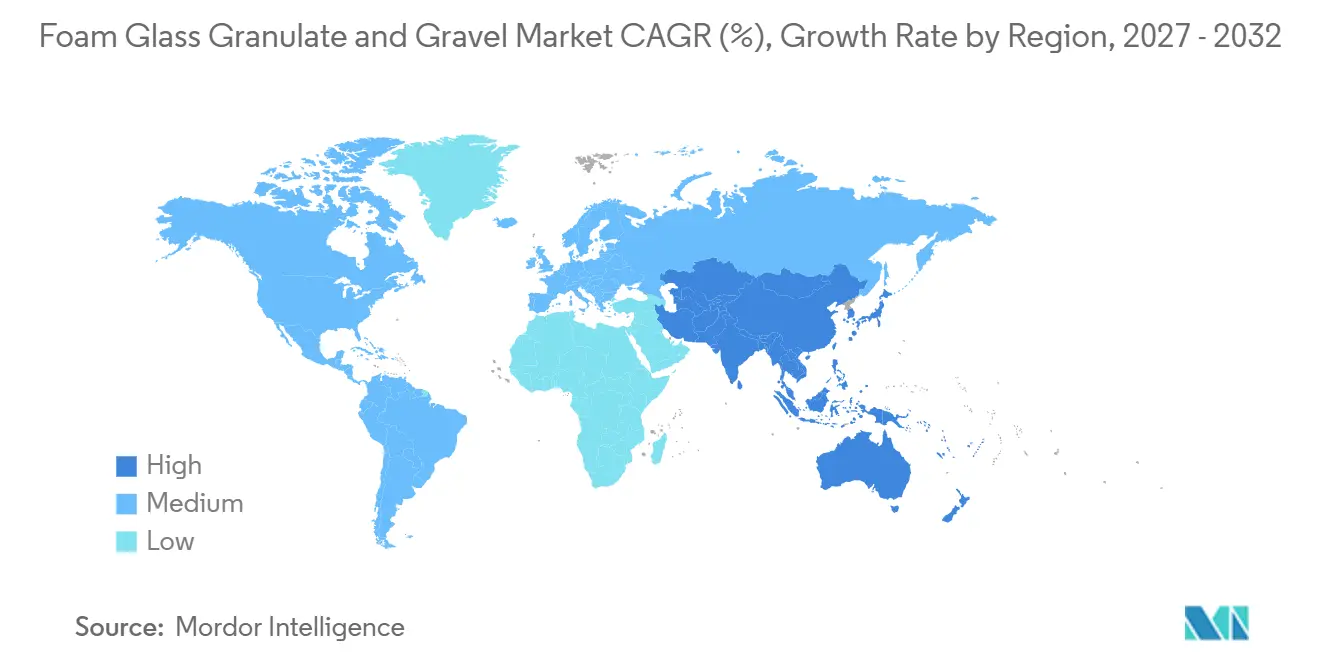
L'Asie-Pacifique détenait 36,27 % de la valeur mondiale en 2026 et devrait croître à un CAGR de 7,61 % jusqu'en 2032. La Chine représente une grande partie de l'échelle de la région, portée par les exigences en matière de bâtiments verts et une large base de construction. La norme d'évaluation des bâtiments verts encourage les matériaux à longue durée de vie et à faible impact environnemental, tandis que la norme révisée JC/T 647-2026 de la Chine introduit de nouveaux indicateurs de produits pour les applications d'économie d'énergie dans les bâtiments. Le marché des granulats et graviers en verre cellulaire en Asie-Pacifique est également soutenu par l'activité de construction dans les zones côtières et remblayées, où les matériaux de remblai légers contribuent à réduire la pression sur les sols mous.
L'Inde contribue à la demande grâce à l'expansion des entrepôts frigorifiques et aux applications de remblai d'infrastructure où des charges de fondation réduites sont importantes. Les certifications de bâtiments verts, notamment la Green Rating for Integrated Habitat Assessment (GRIHA), l'Indian Green Building Council (IGBC) et le Leadership in Energy and Environmental Design (LEED), sensibilisent les promoteurs. Les programmes de mise à niveau des bâtiments au Japon soutiennent l'intérêt pour les isolants ininflammables et dimensionnellement stables. Les pays de l'ASEAN ajoutent un potentiel grâce aux investissements dans les transports urbains et la construction commerciale. Dans l'ensemble, l'Asie-Pacifique offre au marché des granulats et graviers en verre cellulaire une activité de construction élevée et une base croissante de codes et de normes qui soutiennent les matériaux d'isolation et de remblai spécialisés.
L'Amérique du Nord est la deuxième région en importance, soutenue par les codes énergétiques des États et une base de fabrication locale en croissance. AeroAggregates exploite des usines en Pennsylvanie et en Floride et fait état d'approbations pour les applications routières de la part de 25 départements des transports d'États. L'Europe reste le marché régional le plus mature, mené par l'Allemagne, la Scandinavie et le Royaume-Uni, où le verre cellulaire est utilisé dans les infrastructures depuis plus de 25 ans. Foamit Group a ouvert des lignes de production électrifiées en Norvège en septembre 2025, et son installation d'Onsøy a une capacité annuelle de 280 000 m³. L'Amérique du Sud dispose d'infrastructures à fort potentiel mais d'une production locale limitée. Dans le même temps, les opportunités au Moyen-Orient et en Afrique sont liées à des projets de construction spécifiques et nécessitent une meilleure connaissance des entrepreneurs et des chaînes d'approvisionnement établies.
Paysage concurrentiel
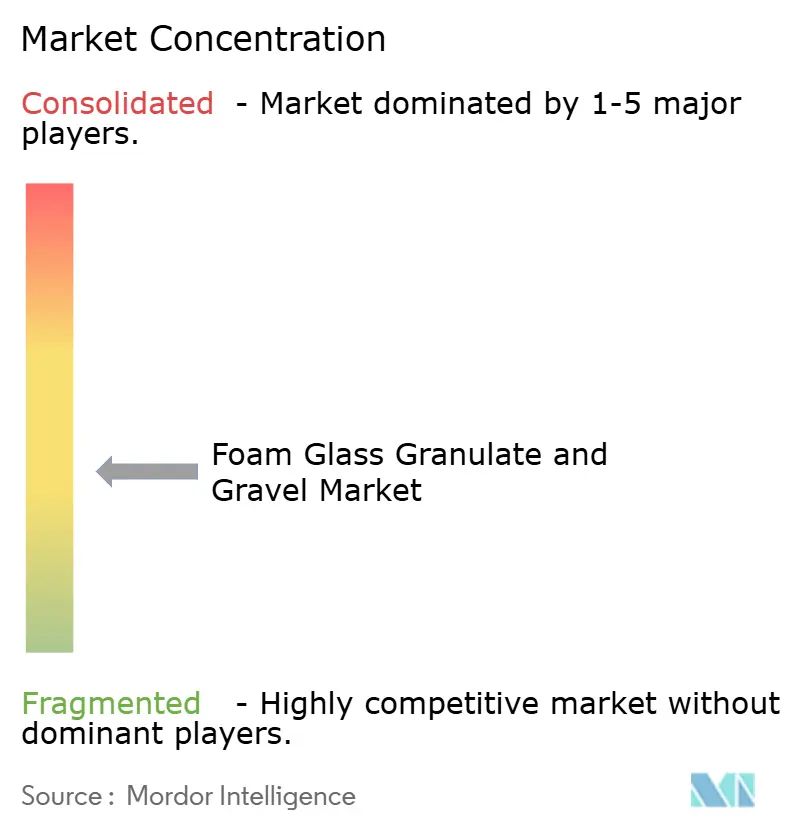
Le marché des granulats et graviers en verre cellulaire est modérément fragmenté, avec des spécialistes européens établis occupant des positions solides dans leurs régions d'origine. GLAPOR, MISAPOR, Liaver, Foamit Group et Stikloporas se font concurrence par la certification des produits, la performance des matériaux et les chaînes d'approvisionnement locales établies. Les fournisseurs nord-américains, AeroAggregates et Glavel, se concentrent sur les approbations techniques, l'approvisionnement national et la documentation environnementale. Les fournisseurs asiatiques, notamment Nanjing EFG et Zhejiang Zhenshan, sont plus compétitifs dans les applications d'infrastructure orientées vers les volumes. Les exigences en capital pour les fours et l'accès à l'approvisionnement en verre recyclé créent des barrières à l'entrée, bien qu'aucune entreprise ne détienne une majorité mondiale.
Les fournisseurs européens se concentrent généralement sur des produits haut de gamme qui répondent aux exigences des projets LEED, BREEAM, Passivhaus et similaires. Les entreprises nord-américaines construisent leur position sur le marché grâce aux approbations de transport et à des données environnementales transparentes. En février 2026, Glavel a annoncé une déclaration environnementale de produit vérifiée par un tiers pour les granulats en verre cellulaire et un label Declare. En 2026, AeroAggregates a déposé une demande de brevet américain pour du béton à faible densité et haute résistance utilisant des granulats en verre cellulaire. Ces développements indiquent que les fournisseurs se font concurrence sur la base de performances environnementales démontrées et de nouvelles applications en aval, plutôt que uniquement sur la quantité de granulats.
Leaders du secteur des granulats et graviers en verre cellulaire
-
MISAPOR
-
Foamit Corporation
-
GLAPOR Werk Mitterteich GmbH
-
AeroAggregates of North America, LLC
-
Thomas Armstrong
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Foamit Group, Glava et Stena Recycling ont annoncé une collaboration visant à intégrer les chutes de fabrication de laine de verre comme matière première pour l'usine de production de verre cellulaire Glasopor en Norvège, avec un démarrage du traitement au printemps 2026. Les quantités initiales dépassent 1 000 tonnes par an, avec un potentiel d'atteindre 3 500 tonnes, diversifiant ainsi les matières premières au-delà du verre d'emballage.
- Février 2026 : Glavel a annoncé la première déclaration environnementale de produit vérifiée par un tiers en Amérique du Nord pour les granulats en verre cellulaire, produite avec Pathways. L'entreprise a également reçu un label Declare certifiant son produit comme exempt de la liste rouge selon les normes de l'International Living Future Institute, marquant la première double certification de ce type pour les granulats en verre cellulaire dans la région.
Portée du rapport mondial sur le marché des granulats et graviers en verre cellulaire
Les granulats en verre cellulaire et les graviers en verre cellulaire sont des matériaux de construction et d'isolation légers fabriqués à partir de 100 % de verre recyclé. Ces matériaux sont produits en transformant du verre recyclé en une structure cellulaire, ce qui leur confère une faible densité, une résistance élevée à la compression et des propriétés d'isolation thermique.
Le marché des granulats et graviers en verre cellulaire est segmenté par type de produit, forme de produit, application et géographie. Par type de produit, le marché est segmenté en verre cellulaire à cellules ouvertes et verre cellulaire à cellules fermées. Par forme de produit, le marché est segmenté en granulaire, en poudre, en granulés, en blocs et autres. Par application, le marché est segmenté en bâtiment et construction, construction routière et ferroviaire, isolation et remblai sous-dalle, gestion de l'eau et drainage, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les granulats et graviers en verre cellulaire dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Verre cellulaire à cellules ouvertes |
| Verre cellulaire à cellules fermées |
| Granulaire |
| En poudre |
| Granulés |
| Blocs |
| Autres |
| Bâtiment et construction |
| Construction routière et ferroviaire |
| Isolation et remblai sous-dalle |
| Gestion de l'eau et drainage |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Verre cellulaire à cellules ouvertes | |
| Verre cellulaire à cellules fermées | ||
| Par forme de produit | Granulaire | |
| En poudre | ||
| Granulés | ||
| Blocs | ||
| Autres | ||
| Par application | Bâtiment et construction | |
| Construction routière et ferroviaire | ||
| Isolation et remblai sous-dalle | ||
| Gestion de l'eau et drainage | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des granulats et graviers en verre cellulaire ?
La taille du marché des granulats et graviers en verre cellulaire était évaluée à 1,44 milliard USD en 2026 et devrait croître de 1,53 milliard USD en 2027 à 2,11 milliards USD d'ici 2032, à un CAGR de 6,56 % durant la période de prévision (2027-2032).
Quel type de produit en verre cellulaire détient la plus grande part ?
Le verre cellulaire à cellules fermées est en tête avec une part de 67,51 % en 2026, car il est adapté aux applications portantes et résistantes à l'humidité.
Quelle application connaît la croissance la plus rapide pour les granulats en verre cellulaire ?
La gestion de l'eau et le drainage devraient croître à un CAGR de 7,87 % jusqu'en 2032, soutenus par les usages de gestion des eaux pluviales et de toitures végétalisées.
Quelle région mène la demande de granulats et graviers en verre cellulaire ?
L'Asie-Pacifique est en tête avec une part de 36,27 % en 2026 et est également la région à la croissance la plus rapide, avec un CAGR de 7,61 % jusqu'en 2032.