
フレキシブルオフィス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 62.70 十億米ドル |
| 市場規模 (2032) | 97.45 十億米ドル |
| 成長率 (2027 - 2032) | 9.22 % |
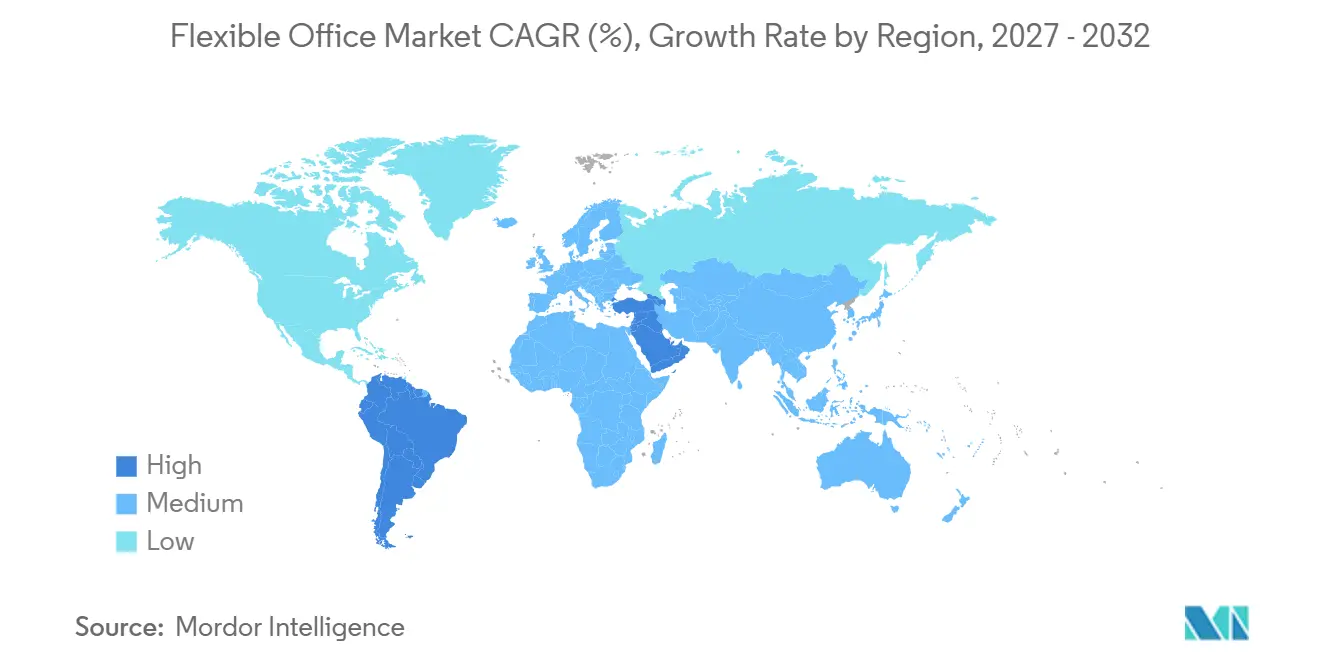
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
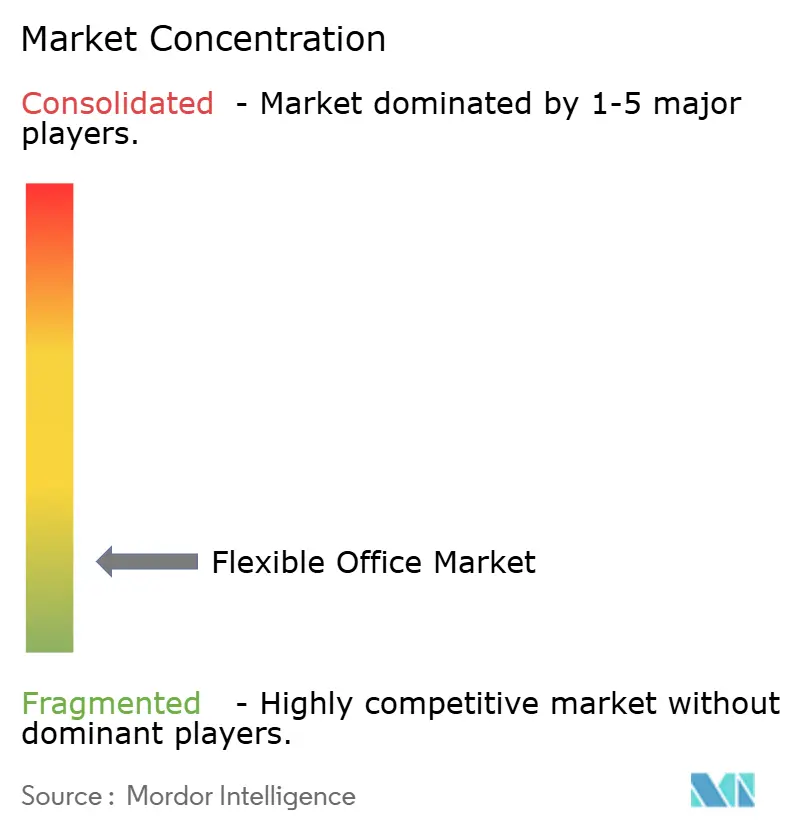
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフレキシブルオフィス市場分析
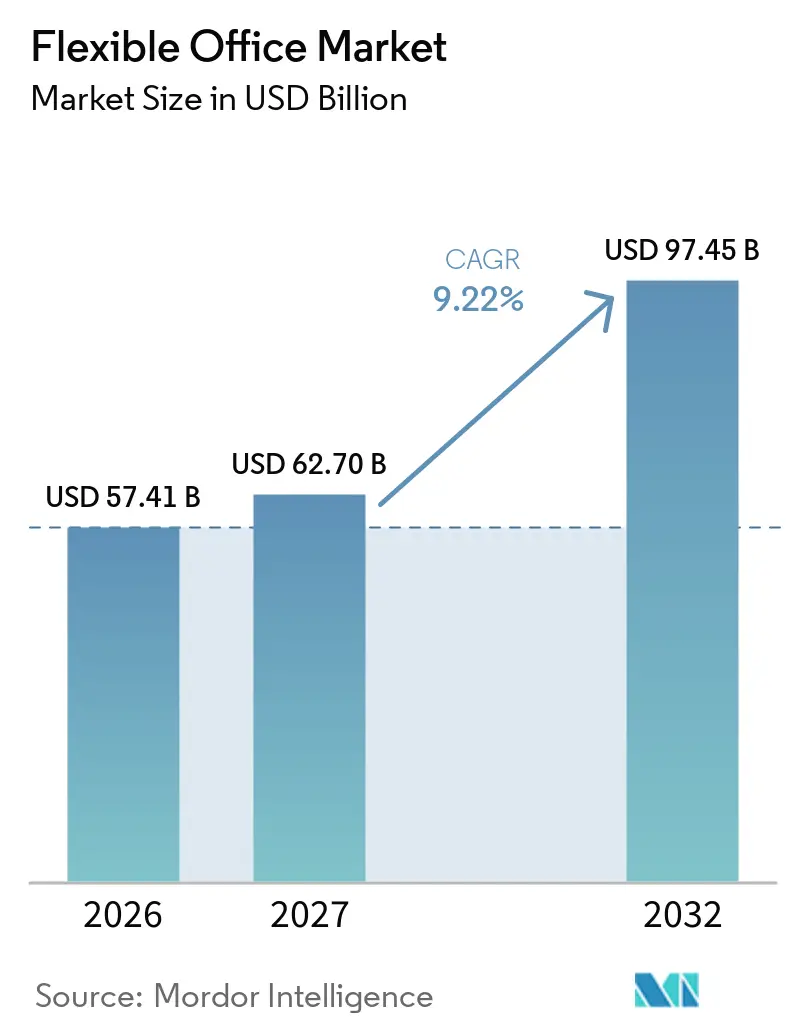
フレキシブルオフィス市場規模は、2026年に57.41 ビリオン 米ドル、2027年に62.70 ビリオン 米ドルと予測され、2027年から2032年にかけて9.22%のCAGRで成長し、2032年までに97.45 ビリオン 米ドルに達する見込みです。
フレキシブルオフィス市場は、チームの規模、拠点要件、出勤パターン、および毎日すべてのデスクを使用しないチームの運営ニーズの変化に適応できるワークスペースに対する企業需要によって形成されています。組織は長期リース契約を削減し、大規模な内装工事への投資や未使用キャパシティの維持なしにオフィス出勤をサポートするため、マネージドおよびオンデマンドスペースを活用しています。広範なネットワーク、プライベートオフィスキャパシティ、セキュアなマネージドオフィスの提供、および一貫したサービス水準を持つプロバイダーは、複数拠点にわたる信頼性の高いワークスペースを必要とする企業クライアントへの対応において有利な立場にあります。しかし、フレキシブルオフィス市場は、多くのプロバイダーが長期的な不動産契約を維持する一方で、採用の鈍化やオフィス出勤率の低下期にはクライアント収益が急速に変動し得るという運営上の課題に直面しています。パートナーシップおよびマネジメント契約は、このリスを軽減し、プロバイダーとオーナーの利害を強化し、オペレーターが低い資本要件で拡大できるようにします。
レポートの主要ポイント
- タイプ別では、コワーキングスペースが2026年のフレキシブルオフィス市場シェアの55.6%を占め、サービスオフィスおよびエグゼクティブスイートは2032年までのCAGRが10.11%と最も高い予測成長率を記録しました。
- セクター別では、ITおよびITESが2026年のフレキシブルオフィス市場シェアの35.3%を占め、BFSIは2032年までに10.25%のCAGRで成長すると予測されています。
- エンドユース別では、企業が2026年のグローバルフレキシブルオフィス需要の49.1%のシェアを占め、フリーランサーは2032年までに9.89%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2026年のグローバルフレキシブルオフィス需要の34.8%のシェアを占め、南米は2032年までに10.51%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワークモデルによる 適応可能なオフィスキャパシティへの需要増加 | +2.5% | 北米、欧州、アジア太平洋で 最も高い強度を持つグローバル | 短期(2年以内) |
| 企業不動産コストの最適化による フレキシブルリースの促進 | +2.0% | 北米、アジア太平洋、西欧に 集中したグローバル | 中期(2〜4年) |
| スタートアップおよびSMEの拡大による 即使用可能なオフィス需要の支援 | +1.4% | アジア太平洋中心、南米および 中東への波及 | 中期(2〜4年) |
| 多国籍企業の市場参入による サービスオフィス需要の促進 | +1.1% | アジア太平洋、中東、 南米 | 中期(2〜4年) |
| 企業ワークプレイスの分散化による フレキシブルオフィス需要の拡大 | +0.8% | 北米、欧州、 オーストラリア | 中期(2〜4年) |
| カスタマイズされたマネージドオフィの 企業導入 | +0.7% | インド、英国、米国で 早期に深化するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークモデルによる適応可能なオフィスキャパシティへの需要増加
ハイブリッドワークは企業のワークプレイス計画の持続的な要素となり、フレキシブルオフィスキャパシティへの継続的な需要を支え、雇用主がオフィスポートフォリオのコストを評価する方法を再形成しています。フレキシブルオフィス市場は、雇用主がすべての拠点で専用オフィスの建設に投資したり、恒久的なフットプリントを拡大したりすることなく、チームが集まる場所にデスクを追加できるようにすることで、このモデルを支援しています。企業ポートフォリオも、特に従業員が本社から遠くに居住するようになるにつれ、単一の中央オフィスのみに依存するのではなく、複数拠点にわたるワークスペースへのアクセスへとシフトしています。IWGによると、フレキシブルワークスペースは2030年までに企業ポートフォリオの30%を占めると予想されており、一貫したサービスモデルを通じてマルチサイト契約をサポートできオペレーターに有利です。このアプローチは、未使用デスクキャパシティを削減しながら、ローカルコラボレーション、クライアントミーティング、短期プロジェクト業務のための実用的なスペースを企業に提供できます。分散型ワークプレイス戦略はまた、中央ビジネス地区を超えてプロフェッショナルワークスペースへの需要を拡大し、郊外および二次ビジネス拠点での機会を創出します。
企業不動産コストの最適化によるフレキシブルリースの促進
企業不動産コストの最適化により、企業は従来のオフィススペースと並行してフレキシブルリースを採用するようになっています。即使用可能なワークプレイスは、デスク、家具、接続性、会議室、ワークプレイスサービスを単一の契約にまとめることができます。このモデルは、新しいオフィスを設立するために必要な初期費用と管理作業を削減します。新しい都市でのテスト、プロジェクトチームの拡大、または不確実な採用計画の管理を行う企業にとって特に有益です。フレキシブルオフィス市場は、購買者がワークスペースを単に表示賃料のみで評価するのではなく、占有の総コストを評価するようになるにつれて恩恵を受けます。信頼性の高いインフラとワークプレイスサポートを提供するオペレーターは、競争の激しい都市部においてマネージドオフィス提供の価値を維持できます。
スタートアップおよびSMEの拡大による即使用可能なオフィス需要の支援
スタートアップおよび中小企業(SME)は、即使用可能なワークスペースの幅広い顧客基盤を形成しています。これらの企業は多くの場合、短期契約、共有施設、および移転なしに拡大できる柔軟性を必要とします。IWGは、グローバルなアドレス可能人口には12億人のホワイトカラーワーカーが含まれると推定しており、ワークスペースプロバイダーにとって相当な潜在的顧客基盤を示しています。フレキシブルオフィス市場は、地域のビジネス形成とプロフェッショナル雇用が増加している二次都市で拡大できます。分散型ネットワークはまた、大規模な従来型オフィス開発を支えられない可能性のある郊外ビジネス地区にサービスを提供するプロバイダーを可能にします。この需要の流れは多様ですが、ビジネス資金の利用可能性や地域の経済状況に対してより敏感になる可能性があります。
多国籍企業の市場参入によるサービスオフィス需要の促進
多国籍企業は、新しい国に参入したり地域チームを設立したりする際に、迅速にワークスペースを必要とすることが多いです。サービスオフィスは、長い建設プロセスを必要とせずに、プライベートな作業エリア、マネージドテクノロジー、アクセス制御、およびビジネスアドレスを提供します。このフォーマットは、迅速に業務を確立しようとする金融サービス、テクノロジー、製造業、およびビジネスサービスチームに恩恵をもたらします。インドは明確な例を提供しています:IBEFによると、フレキシブルワークスペースオペレーターは2026年上半期に国内上位8都市で850万平方フィートをリースすると予想されています[1]。フレキシブルオフィス市場は、専用ITルームおよびクライアントのブランディングとセキュリティポリシーに沿った環境を提供することで、多国籍企業の需要のより大きなシェアを獲得できます。企業向けの提供はまた、企業が最初の市場参入期間を超えてフレキシブルスペースを継続使用するよう促す可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い固定不動産リース 契約と施設コスト | -1.8% | ロンドン、ニューヨーク、シンガポール、 東京で最も深刻なグローバル | 中期(2〜4年) |
| 激しい競争による 価格決定力の制限 | -1.3% | 北米、欧州、成熟した アジア太平洋ハブ | 中期(2〜4年) |
| 短期クライアント契約と 予測不可能な稼働率 | -0.9% | フリーランサーとスタートアップの 比率が高い市場を中心としたグローバル | 短期(2年以内) |
| データセキュティと 機密性への懸念 | -0.7% | 英国、米国、インド、アラブ首長国連邦の BFSIおよびライフサイエンスハブに集中したグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い固定不動産リース契約と施設コスト
フレキシブルオフィス市場における主要な財務上の制約は、長期的な不動産契約と短期クライアント契約のミスマッチです。オペレーターは10年から15年のマスターリースを保有する場合がある一方、クライアントは通常3年から5年しかコミットしません。このギャップにより、オペレーターは変動する稼働率収益を通じて固定賃料、人件費、施設コストをカバーしなければならない期間が生じます。LoopNetによると、賃料はコワーキング収益の30%から40%を占める可能性があり、オペレーターは収益性に達するまでに通常24ヶ月を要します[2]。マネジメント契約は、オーナーが基礎となる不動産リスクを共有できるようにすることで、このリスクを軽減できます。IWGは、パートナーシップで構築された拠点がそのネットワークの33%を占め、署名済み契約が50%に向けた道筋を支えていると報告しています。
激しい競争による価格決定力の制限
競争は、コワーキングブランド、オーナー、ホスピタリティグループ、ワークプレイスプラットフォームが類似サービスを提供する確立された都市市場で最も激しいです。強力なローカルブランド認知、差別化された提供、または広範なネットワークを持たないプロバイダーは、デスク価格を維持するのに苦労する可能性があります。短期クライアント契約はこの課題をさらに増大させ、稼働率と収益が急速に変化する可能性があります。セキュリティと機密性への懸念も、プロバイダーが堅牢な物理的・デジタルセキュリティ管理を実証しない限り、規制産業での採用を制限する可能性があります。これらの要件は、銀行、金融サービス、保険、ライフサイエンスのクライアンにとって特に重要です。したがって、フレキシブルオフィス市場は、競争力のある価格を維持しながら、プライベートスイート、信頼性の高いシステム、明確なガバナンスを提供するオペレーターに有利です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
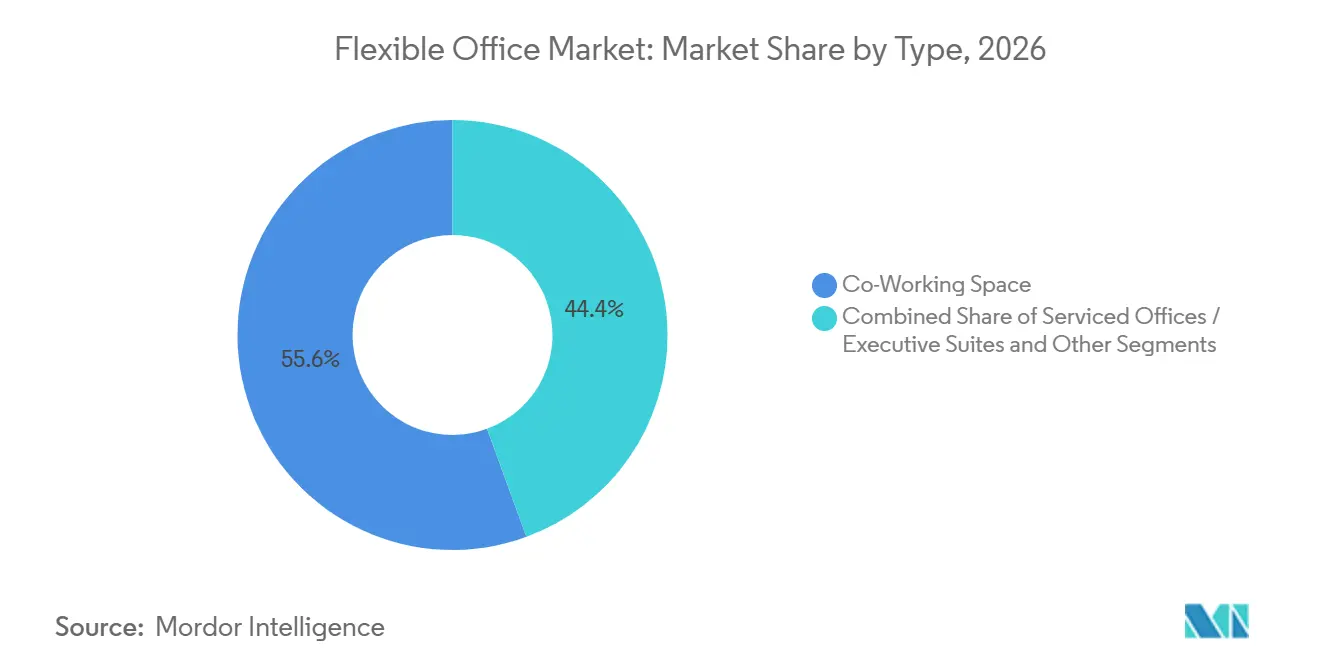
プライベートオフィス需要がコワーキングスペースを再形成コワーキングスペースは2026年のフレキシブルワークスペース総需要の55.6%を占め、フレキシブルオフィス市場で最大のフォーマットとなっています。そのスケールは、フリーランサー、小規模チーム、初期段階の企業、および時折チームスペースを必要とする組織に訴求するアクセスしやすいメンバーシップ、共有アメニティ、ネットワークモデルから生まれています。このフォーマットは、従来のリースのコミットメントなしにメンバーにプロフェッショナルなワークプレイスを提供し続け、必要な時だけ会議室や共用エリアを使用できるようにします。また、幅広いメンバーベースに対して会議室、イベントスペース、バーチャルオフィスサービス、ワークプレイスサポートを販売する機会をオペーターに創出します。
サービスオフィスおよびエグゼクティブスイートは2032年までに10.11%のCAGRで拡大すると予測されています。この成長は、長い準備期間なしに機密業務、リーダーシップチーム、大規模なクライアントグループをサポートできるプライベートでターンキーのワークプレイスへの需要を反映しています。プライベートスペースへの移行は、制御されたアクセス、セキュアなテクノロジー、クライアント独自のアイデンティティを持てる環境に対する企業の要件を反映しています。ハイブリッドおよびバーチャルオフィスサービスはまた、フルタイムのデスクではなくビジネスアドレスや定期的なアクセスを必要とする企業にも対応します。これらのオプションは、フレキシブルオフィス市場を日常的な物理的出勤を超えて拡大し、分散した労働力を持つ企業にワークスペースを提供します。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
セクター別:
ITおよびITESがリードし、BFSIがマネージドスペースの利用を拡大情報技術および情報技術対応サービス(ITおよびITES)は2026年のフレキシブルワークスペース総需要の35.3%のシェアを占めました。テクノロジー企業は、特にプロジェクトチームの規模が変化する際に、接続性が高くスケーラブルなオフィスへの迅速なアクセスを重視することが多いです。このセクターはまた、分散型ワークモデルの経験を持ち、フレキシブルスペースを使用してタレントプールの近くにチームを配置します。FICCIは、2025年のインドにおけるフレキシブルスペース取引量の27%から32%を情報技術、テクノロジー、ソフトウェア開発企業が占めたと報告しました。
BFSIは最も成長の速いセクターであり、2032年までに10.25%のCAGR予測されています。銀行、保険会社、その他の規制を受ける企業は、フレキシブルワークプレイスを使用する際にプライベートスイート、制御されたアクセス、信頼性の高いテクノロジーをますます必要としています。その需要は製品ミックスをオープンプランのデスクではなくマネージドオフィスへとシフトさせます。機密性と運営管理に関するクライアント要件を満たすプロバイダーは、このビジネスを競争できます。したがって、フレキシブルオフィス産業は、スタートアップが主要な顧客グループであった頃よりも幅広い規制を受けるプロフェッショナルユーザーにサービスを提供しています。
エンドユース別:
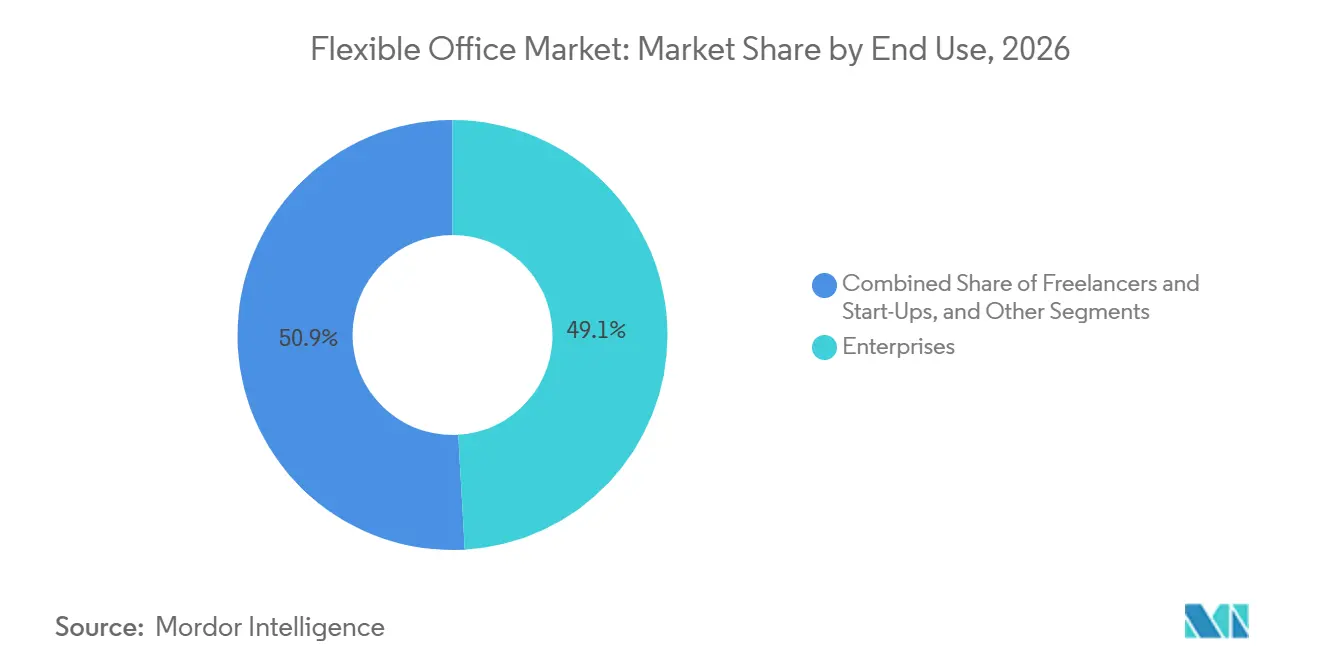
企業需要がスケールを提供し、フリーランサーが利用を拡大企業は2026年のフレキシブルワークスペース総需要の49.1%のシェアを占めました。大企業はフレキシブル拠点をプロジェクトチーム、分散した従業員、一時的な拡大、市場参入のサポートに使用します。複数の都市にわたる一貫したサービス水準とともに、デジタル予約および専用スイートを一般的に必要とします。IWGの120国以上にわたる4,609のオープン拠点のネットワークは、これらの要件をサポートできるスケールの例を提供しています。
フリーランサーは2032年までに9.89%のCAGRで最も速いエンドユース成長を記録すると予測されています。この顧客グループは、フレキシブルなアクセス、短期コミットメント、独立した業務をサポートするワークプレイステクノロジーを重視します。Fiverrは、調査対象のフリーランサーの50%がフレキシブルな作業場所を優先し、76%が人工知能ツールを使用していることを発見しました[3]。このグループはコワーキング需要にとって引き続き重要ですが、その利用は経済状況やプロジェクト活動によって変動する可能性があります。スタートアップやその他の小規模ユーザーも需要を追加しますが、企業契約はオペレーターにとってより安定した基盤を提供できます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のグローバルフレキシブルオフィス需要の34.8%のシェアを占め、フレキシブルオフィス市場への最大の地域貢献者となっています。インドは2026年上半期に8,870万平方フィートを超えるフレキシブルオフィスストックを保有し、年末までに1億平方フィートを超えると予測されていました。インドのグローバルフレキシブルワークスペース予約シェアは、2025年上半期の2.2%から2026年上半期の10.2%に増加し、クロスボーダーワークスペース需要における強化された役割を示しています。アジア太平洋の需要は2026年上半期に19%成長した一方、供給は1%増加しました。この差は稼働率を支え、企業およびマネージドオフィス製品を持つプロバイダーにとっての地域の重要性を強化します。
南米
南米は2032年までに10.51%のCAGRで成長すると予測されており、フレキシブルオフィス市場で最も高い地域成長率です。ブラジルは引き続き重要であり、需要には金融・商業企業とテクノロジーユーザーの両方が含まれ、オペレーターに1つ以上の顧客グループへのエクスポージャーを与えます。そのミックスは、企業がチームを拡大したりプロジェクトベースの拠点を求めたりする際に、共有ワークスペースとプライベートマネージドスイートの両方への需要をサポートできます。地域のオフィス回復は、ブラジル、アルゼンチン、チリにおけるフレキシブルワークスペース成長のより広い背景を提供します。WeWorkは2025年にラテンアメリカ事業の所有権を統合し、地域ビジネスの直接管理権を獲得しました。
欧州、中東、北米
欧州、中東、北米は異なる条件を持ちますが、フレキシブルでプロフェッショナルに管理されたワークプレイスオプションへの需要を共有しています。IWGは120カ国以上で事業を展開しており、地域をまたいで業務を行い、一貫したアクセス体験を期待する顧客にとってのネットワークカバレッジの重要性を示しています。北米は、大企業クライアント、フリーランサー、ローカルアクセスを重視する郊外オフィスユーザーを通じて大量の需要を提供します。これらの地域のフレキシブルオフィス市場は、都市と職場フォーマットにわたって一貫したクライアント体験とローカルサービスを組み合わせることができるプロバイダーに報いています。この需要はまた、従来のリースの全コストを負担せずに拠点に参入する方法としてのマネジメント契約を支援します。
競合環境
フレキシブルオフィス市場は断片化していますが、大規模なオペレーターはパートナーシップ、買収、サードパーティアクセス契約を通じてリーチを拡大しています。IWGは主要なグローバルオペレーターであり、2025年にシステム収益4.5 ビリオン 米ドルを報告すると予測されており、4,609のオープン拠点と1,370の署名済みだが未開設のセンターのパイプラインを持っています。WeWorkもまた、所有拠点とパートナーアクセス契約を通じてグローバルプレゼンスを維持しています。しかし、地域の不動産市場、顧客要件、オーナーとの関係が都市によって異なるため、地域専門業者は引き続き重要です。競争は、ネットワークリーチ、プライベートおよび共有ワークスペースの品質、価格、テクノロジー、および企業セキュリティ要件を満たす能力に依存します。
マネジメント契約とパートナーシップモデルは、従来のリースに関連するコストに対処しながら競合他社が拡大する方法を再形成しています。これらの構造の下では、オペレーターがワークスペースを管理する一方、オーナーはより大きな不動産リスクを保持し、拠点の財務パフォーマンスを共有する場合があります。IWGは、パートナーシップがそのネットワークの33%を占め、署名済み契約が50%の目標を支えていると報告しています。2026年2月、WeWorkは21カ国にわたる2,000の予約可能な拠点にコワーキングパートナーネットワークを拡大する予定です。このアプローチは、プロバイダーがすべての拠点を直接所有またはリースすることなく、クライアントアクセスを拡大できます。
戦略的イニシアチブはまた、サービスの幅、ローカル拡大、企業顧客へのより広いアクセスへの注力を強調しています。2025年9月、WeWorkは米国とカナダの500以上の都市にわたる1,000以上のサードパーティパートナー拠点を追加する予定です。2025年6月、同社はClassPassとのパートナーシップを結び、対象メンバーがClassPassクレジットを使用して選択されたWeWork拠点を予約できるようにする予定です。IWGの2025年計画には782の開設と1,132の署名済み拠点が含まれます。フレキシブルオフィス市場はローカルオペレーターにとってもアクセス可能ですが、企業顧客が複数都市のカバレッジと標準化されたワークプレイスサービスを必要とする場合、大規模ブランドが優位性を持ちます。
フレキシブルオフィス産業のリーダー企業
-
IWG plc
-
WeWork Companies LLC
-
The Office Group
-
Mindspace Business Parks REIT Limited
-
Wojo
- 注:主要企業の掲載順は順位を示すものではありません。
フレキシブルオフィス市場 このレポートでカバーされる企業
- IWG plc
- WeWork Companies LLC
- The Office Group
- Mindspace Business Parks REIT Limited
- Wojo
- Awfis Space Solutions
- Talent Garden S.p.A.
- Huckletree
- JustCo
- Industrious
- Impact Hub GmbH
- Techspace
- Labs
- Deskopolitan
- Utopicus
- Station F
- Ordnungs ApS
- Matrikel 1
- Fora
- Orega
最近の産業開発事情 フレキシブルオフィス市場
- 2026年6月:Foraはロンドン中心部の76サウスバンクにある46,332平方フィートのフレキシブルオフィスを運営する契約を締結し、同市のポートフォリオを62棟に拡大しました。このビルはドバイを拠点とするEasa Saleh Al Gurg Groupが所有し、The LEGO GroupおよびPayPalと共同テナントとなっています。
- 2026年2月:IWGはDesign Officesの買収計画を発表しました。Design Officesはドイツ最大のプレミアムフレキシブルワークスペースオペレーターであり、15都市にわたる約50拠点と2024年の収益1億4,200万ユーロを持ちます。この取引は、主要拠点ポートフォリオを持つ確立された国内オペレーターを買収するというIWGの戦略に沿って、ドイツの連邦カルテル庁(Bundeskartellamt)に規制審査のために提出されました。
- 2026年2月:WeWorkはコワーキングパートナーネットワークを21カ国にわたる約2,000のグローバル予約可能拠点に拡大し、900以上のサードパーティコワーキングオペレーターを国際的に追加しました。追加された主要市場には英国、フランス、ポルトガル、スペイン、メキシコ、オーストラリア、タイが含まれ、企業メンバーがWeWorkが物理的スペースを所有せずに分散型ワークスペースにアクセスできるようになりました。
グローバルフレキシブルオフィス市場レポートの範囲
セグメンテーション概要
| コワーキングスペース |
| サービスオフィス/エグゼクティブスイート |
| その他(ハイブリッド、バーチャルオフィス) |
| 情報技術(ITおよびITES) |
| BFSI(銀行、金融サービス、保険) |
| ビジネスコンサルティングおよび専門サービス |
| その他サービス(小売、ライフサイエンス、エネルギー、法律) |
| フリーランサー |
| 企業 |
| スタートアップおよびその他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 |
| タイプ別 | コワーキングスペース | |
| サービスオフィス/エグゼクティブスイート | ||
| その他(ハイブリッド、バーチャルオフィス) | ||
| セクター別 | 情報技術(ITおよびITES) | |
| BFSI(銀行、金融サービス、保険) | ||
| ビジネスコンサルティングおよび専門サービス | ||
| その他サービス(小売、ライフサイエンス、エネルギー、法律) | ||
| エンドユース別 | フリーランサー | |
| 企業 | ||
| スタートアップおよびその他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
レポートで回答される主要な質問
2032年までのフレキシブルオフィスの予測成長率は?
フレキシブルオフィス市場は2027年から2032年にかけて9.22%のCAGRで成長し、2032年までに97.5 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つフレキシブルオフィスフォーマットはどれですか?
コワーキングスペースが最大のタイプであり、2026年に55.6%のシェアを占めています。
最も速く成長しているフレキシブルオフィスフォーマットはどれですか?
サービスオフィスおよびエグゼクティブスイートは、プライベートでターンキーのスペースへの需要が増加するにつれ、2032年までに10.11%のCAGRで成長すると予測されています。
フレキシブルワークスペース需要の最大のシェアを占める顧客グループはどれですか?
企業は2026年に49.1%のシェアを占め、プロジェクトチーム、市場参入、複数拠点のワークプレイスアクセスにフレキシブルスペースを使用しています。
グローバルフレキシブルオフィス需要をリードする地域はどこですか?
アジア太平洋は2026年に34.8%のシェアでリードし、インドおよびその他の地域ビジネスセンターの成長に支えられています。
企業がフレキシブルオフィススペースを使用する理由は何ですか?
企業は、初期内装コストの削減、キャパシティの調整、新拠点への迅速な参入、ハイブリッドチームへのスペース提供のためにフレキシブルオフィスを使用します。