
Tamaño y Participación del Mercado de Oficinas Flexibles
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 62.70 Mil millones de dólares |
| Tamaño del Mercado (2032) | 97.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.22 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Oficinas Flexibles por Mordor Intelligence
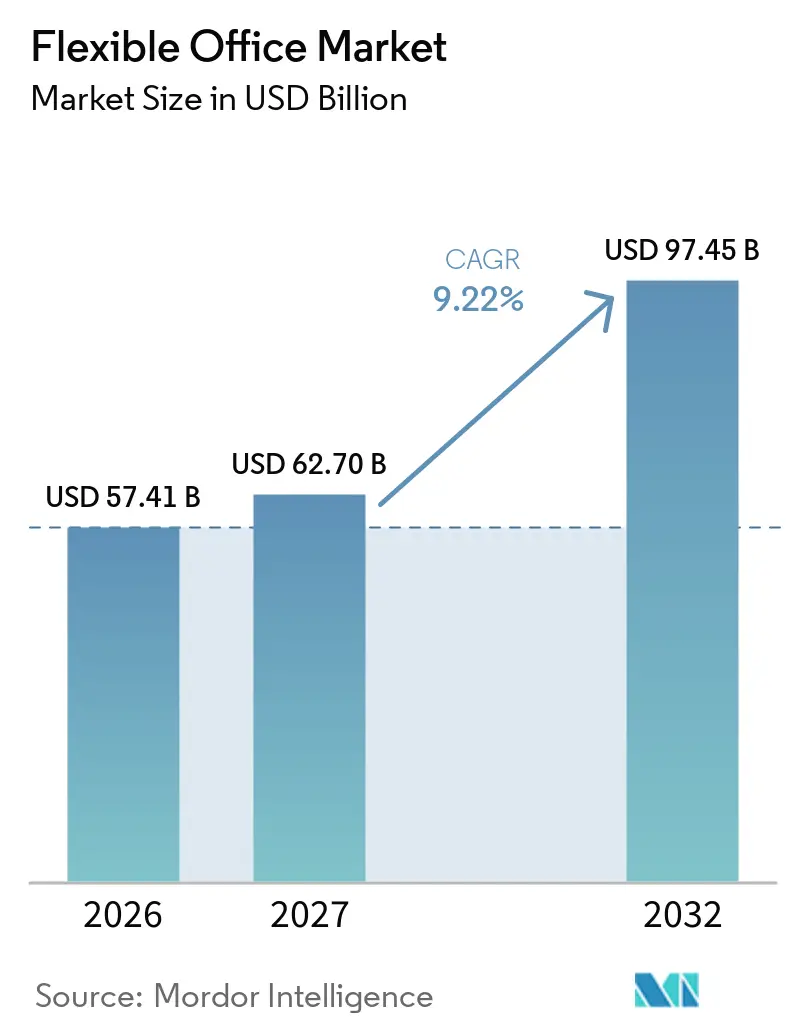
Se proyecta que el tamaño del Mercado de Oficinas Flexibles sea de 57,41 mil millones de USD en 2026, 62,70 mil millones de USD en 2027, y alcance los 97,45 mil millones de USD para 2032, creciendo a una CAGR del 9,22% de 2027 a 2032.
El mercado de oficinas flexibles está siendo moldeado por la demanda corporativa de espacios de trabajo que puedan adaptarse a los cambios en el tamaño de los equipos, los requisitos de ubicación, los patrones de asistencia y las necesidades operativas de los equipos que no utilizan todos los escritorios a diario. Las organizaciones están reduciendo los compromisos de arrendamiento a largo plazo y utilizando espacios gestionados y bajo demanda para apoyar la asistencia a la oficina sin invertir en instalaciones extensas ni mantener capacidad sin uso. Los proveedores con redes amplias, capacidad de oficinas privadas, ofertas de oficinas gestionadas seguras y estándares de servicio consistentes están mejor posicionados para atender a clientes empresariales que requieren espacios de trabajo fiables en múltiples ubicaciones. Sin embargo, el mercado de oficinas flexibles enfrenta un desafío operativo porque muchos proveedores mantienen compromisos de propiedad a largo plazo mientras que los ingresos de los clientes pueden fluctuar rápidamente durante períodos de contratación más lenta o menor asistencia a la oficina. Las asociaciones y los acuerdos de gestión pueden mitigar esta exposición, fortalecer la alineación entre proveedores y propietarios, y permitir a los operadores expandirse con menores requisitos de capital.
Conclusiones Clave del Informe
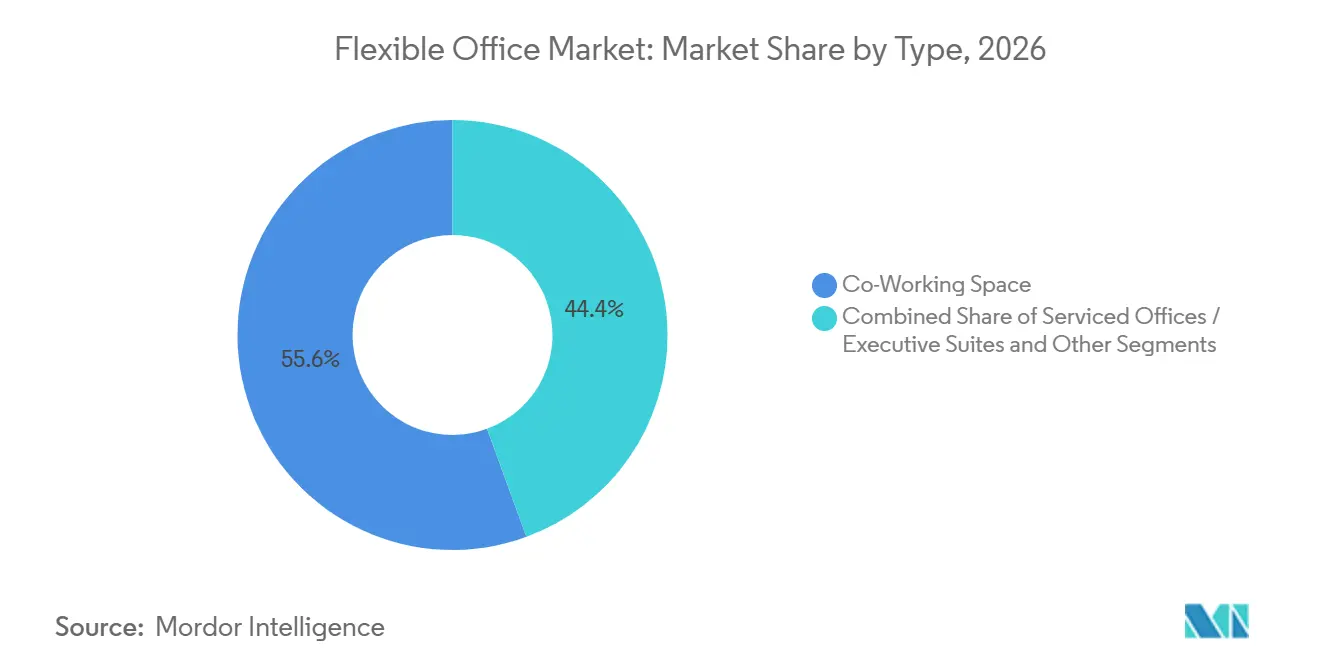
- Por tipo, el espacio de coworking representó el 55,6% de la participación del mercado de oficinas flexibles en 2026, mientras que las Oficinas con Servicios y Suites Ejecutivas registraron la CAGR proyectada más alta del 10,11% hasta 2032.
- Por sector, TI e ITES representaron el 35,3% de la participación del mercado de oficinas flexibles en 2026, mientras que se proyecta que BFSI crezca a una CAGR del 10,25% hasta 2032.
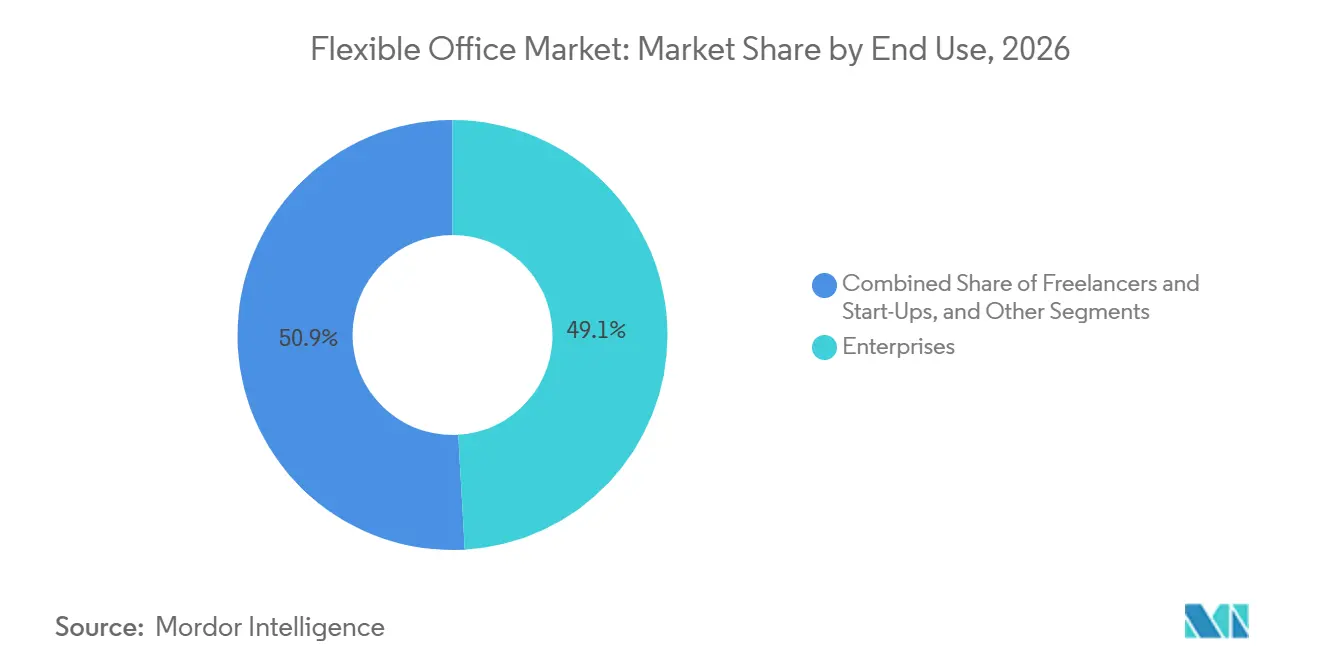
- Por uso final, las empresas representaron el 49,1% de la demanda global de oficinas flexibles en 2026, mientras que se prevé que los freelancers se expandan a una CAGR del 9,89% hasta 2032.
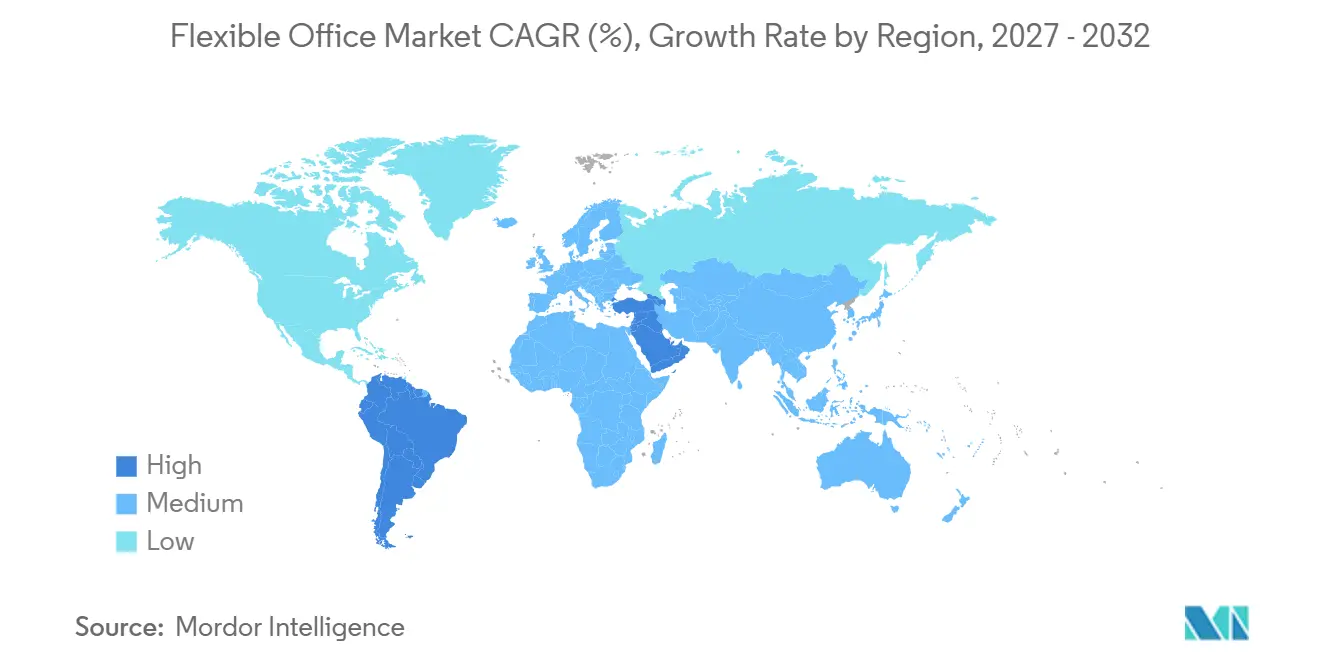
- Por geografía, Asia-Pacífico representó el 34,8% de la demanda global de oficinas flexibles en 2026, mientras que se prevé que América del Sur crezca a una CAGR del 10,51% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modelos de Trabajo Híbrido que Incrementan la Demanda de Capacidad de Oficina Adaptable | +2.5% | Global, con mayor intensidad en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Optimización de Costos en Bienes Raíces Corporativos que Fomenta el Arrendamiento Flexible | +2.0% | Global, concentrado en América del Norte, Asia-Pacífico y Europa Occidental | Mediano plazo (2-4 años) |
| Expansión de Startups y Pymes que Apoya la Demanda de Oficinas Listas para Usar | +1.4% | Núcleo de Asia-Pacífico, con expansión hacia América del Sur y Oriente Medio | Mediano plazo (2-4 años) |
| Entrada de Multinacionales en Nuevos Mercados que Impulsa la Demanda de Oficinas con Servicios | +1.1% | Asia-Pacífico, Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Descentralización de los Lugares de Trabajo Corporativos que Amplía la Demanda de Oficinas Flexibles | +0.8% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Adopción Empresarial de Oficinas Gestionadas Personalizadas | +0.7% | Global, con mayor profundidad temprana en India, el Reino Unido y los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Modelos de Trabajo Híbrido Incrementan la Demanda de Capacidad de Oficina Adaptable
El trabajo híbrido se ha convertido en un componente sostenido de la planificación del lugar de trabajo corporativo, apoyando la demanda recurrente de capacidad de oficina flexible y redefiniendo cómo los empleadores evalúan los costos de sus carteras de oficinas. El mercado de oficinas flexibles apoya este modelo al permitir a los empleadores agregar escritorios en ubicaciones donde los equipos se reúnen sin ampliar su huella permanente ni comprometerse con instalaciones de oficina dedicadas en cada ubicación. Las carteras corporativas también están evolucionando hacia el acceso a espacios de trabajo en múltiples ubicaciones en lugar de depender únicamente de una oficina central, especialmente a medida que los empleados viven más lejos de las sedes. Según IWG, se espera que el espacio de trabajo flexible represente el 30% de las carteras corporativas para 2030, favoreciendo a los operadores que puedan apoyar acuerdos multisede a través de un modelo de servicio consistente. Este enfoque puede reducir la capacidad de escritorios subutilizados al tiempo que proporciona a las empresas espacios prácticos para la colaboración local, reuniones con clientes y trabajo de proyectos a corto plazo. Las estrategias de lugar de trabajo descentralizadas también extienden la demanda de espacio de trabajo profesional más allá de los distritos de negocios centrales, creando oportunidades en ubicaciones de negocios suburbanas y secundarias.
Optimización de Costos en Bienes Raíces Corporativos que Fomenta el Arrendamiento Flexible
La optimización de costos en bienes raíces corporativos está impulsando a las empresas a adoptar el arrendamiento flexible junto con el espacio de oficina convencional. Los lugares de trabajo listos para usar pueden agrupar escritorios, mobiliario, conectividad, salas de reuniones y servicios de lugar de trabajo bajo un único acuerdo. Este modelo reduce el gasto inicial y el esfuerzo administrativo necesario para establecer una nueva oficina. Es particularmente beneficioso para las empresas que prueban una nueva ciudad, amplían equipos de proyectos o gestionan planes de contratación inciertos. El mercado de oficinas flexibles se beneficia a medida que los compradores evalúan cada vez más el costo total de ocupación en lugar de valorar el espacio de trabajo únicamente por el alquiler declarado. Los operadores que ofrecen infraestructura fiable y soporte al lugar de trabajo pueden preservar el valor de sus ofertas de oficinas gestionadas en ubicaciones urbanas competitivas.
La Expansión de Startups y Pymes Apoya la Demanda de Oficinas Listas para Usar
Las startups y las pequeñas y medianas empresas (pymes) representan una amplia base de clientes para los espacios de trabajo listos para usar. Estas empresas a menudo requieren compromisos a corto plazo, instalaciones compartidas y la flexibilidad para expandirse sin reubicarse. IWG estima que la población global potencial incluye 1.200 millones de trabajadores de cuello blanco, lo que indica una base de clientes potencial sustancial para los proveedores de espacios de trabajo. El mercado de oficinas flexibles puede expandirse en ciudades secundarias, donde la formación de empresas locales y el empleo profesional están aumentando. Una red distribuida también puede permitir a los proveedores atender a distritos de negocios suburbanos que pueden no ser capaces de sostener grandes desarrollos de oficinas convencionales. Esta corriente de demanda es diversa, pero puede ser más sensible a la disponibilidad de financiación empresarial y a las condiciones económicas locales.
La Entrada de Multinacionales en Nuevos Mercados Impulsa la Demanda de Oficinas con Servicios
Las empresas multinacionales a menudo requieren espacio de trabajo rápidamente cuando ingresan a un nuevo país o establecen equipos regionales. Las oficinas con servicios proporcionan áreas de trabajo privadas, tecnología gestionada, controles de acceso y una dirección comercial sin necesidad de un largo proceso de construcción. Este formato beneficia a los equipos de servicios financieros, tecnología, manufactura y servicios empresariales que buscan establecer operaciones rápidamente. India ofrece un ejemplo claro: según IBEF, se espera que los operadores de espacios de trabajo flexible arrienden 8,5 millones de pies cuadrados en las ocho principales ciudades del país en el primer semestre de 2026[1]. El mercado de oficinas flexibles puede capturar una mayor participación de la demanda multinacional al ofrecer salas de TI dedicadas y entornos que se alineen con las políticas de marca y seguridad de los clientes. Las ofertas orientadas a empresas también pueden alentar a las compañías a continuar utilizando el espacio flexible más allá de su período inicial de entrada al mercado.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Compromisos Fijos de Arrendamiento de Propiedades y Costos de Instalaciones | -1.8% | Global, más agudo en Londres, Nueva York, Singapur y Tokio | Mediano plazo (2-4 años) |
| Intensa Competencia que Limita el Poder de Fijación de Precios | -1.3% | América del Norte, Europa y los centros maduros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Contratos de Clientes a Corto Plazo y Ocupación Impredecible | -0.9% | Global, particularmente en mercados con una alta proporción de freelancers y startups | Corto plazo (≤ 2 años) |
| Preocupaciones sobre Seguridad de Datos y Confidencialidad | -0.7% | Global, concentrado en los centros de BFSI y ciencias de la vida en el Reino Unido, los Estados Unidos, India y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Compromisos Fijos de Arrendamiento de Propiedades y Costos de Instalaciones
La principal restricción financiera en el mercado de oficinas flexibles es la discrepancia entre los compromisos de propiedad a largo plazo y los contratos de clientes más cortos. Los operadores pueden mantener arrendamientos maestros de 10 a 15 años, mientras que los clientes generalmente se comprometen por solo 3 a 5 años. Esta brecha crea un período durante el cual los operadores deben cubrir los costos fijos de alquiler, personal e instalaciones a través de ingresos de ocupación variable. Según LoopNet, el alquiler puede representar entre el 30% y el 40% de los ingresos de coworking, y los operadores comúnmente requieren 24 meses para alcanzar la rentabilidad[2]. Los acuerdos de gestión pueden reducir esta exposición al permitir a los propietarios compartir el riesgo subyacente de la propiedad. IWG informa que las ubicaciones construidas mediante asociaciones representan el 33% de su red, y sus contratos firmados respaldan un camino hacia el 50%.
Intensa Competencia que Limita el Poder de Fijación de Precios
La competencia es más intensa en los mercados urbanos consolidados, donde las marcas de coworking, los propietarios, los grupos de hostelería y las plataformas de lugar de trabajo ofrecen servicios similares. Los proveedores sin un sólido reconocimiento de marca local, ofertas diferenciadas o redes extensas pueden tener dificultades para mantener los precios de los escritorios. Los plazos cortos de los contratos de clientes aumentan aún más este desafío, ya que los niveles de ocupación y los ingresos pueden cambiar rápidamente. Las preocupaciones sobre seguridad y confidencialidad también pueden limitar la adopción en industrias reguladas a menos que los proveedores demuestren controles de seguridad física y digital sólidos. Estos requisitos son particularmente relevantes para los clientes en banca, servicios financieros, seguros y ciencias de la vida. Por lo tanto, el mercado de oficinas flexibles favorece a los operadores que ofrecen suites privadas, sistemas fiables y una gobernanza clara mientras mantienen precios competitivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Demanda de Oficinas Privadas Está Redefiniendo el Espacio de CoworkingEl espacio de coworking representó el 55,6% de la demanda total de espacios de trabajo flexible en 2026, convirtiéndolo en el formato más grande del mercado de oficinas flexibles. Su escala proviene de membresías accesibles, instalaciones compartidas y un modelo de red que atrae a freelancers, equipos pequeños, empresas en etapa inicial y organizaciones que necesitan espacio de equipo ocasional. El formato continúa ofreciendo a los miembros un lugar de trabajo profesional sin el compromiso de un arrendamiento convencional y les permite utilizar salas de reuniones y áreas comunes solo cuando sea necesario. También crea oportunidades para que los operadores vendan salas de reuniones, espacio para eventos, servicios de oficina virtual y soporte al lugar de trabajo a una amplia base de miembros.
Se prevé que las Oficinas con Servicios y Suites Ejecutivas se expandan a una CAGR del 10,11% hasta 2032. Este crecimiento refleja la demanda de lugares de trabajo privados y listos para usar que puedan apoyar el trabajo confidencial, los equipos de liderazgo y grupos de clientes más grandes sin un largo período de configuración. El movimiento hacia el espacio privado refleja los requisitos empresariales de acceso controlado, tecnología segura y entornos que puedan llevar la propia identidad del cliente. Los servicios de oficina híbrida y virtual también sirven a empresas que necesitan una dirección comercial o acceso periódico en lugar de un escritorio a tiempo completo. Estas opciones amplían el mercado de oficinas flexibles más allá de la asistencia física diaria y ponen el espacio de trabajo a disposición de empresas con plantillas distribuidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector:
TI e ITES Lidera Mientras BFSI Amplía su Uso de Espacio GestionadoTecnología de la Información y Servicios Habilitados por Tecnología de la Información, o TI e ITES, representaron el 35,3% de la demanda total de espacios de trabajo flexible en 2026. Las empresas tecnológicas a menudo valoran el acceso rápido a oficinas conectadas y escalables, especialmente cuando los equipos de proyectos cambian de tamaño. El sector también tiene experiencia con modelos de trabajo distribuido y utiliza el espacio flexible para ubicar equipos cerca de los grupos de talento. FICCI informó que las empresas de tecnología de la información, tecnología y desarrollo de software representaron entre el 27% y el 32% del volumen de acuerdos de espacio flexible en India en 2025.
BFSI es el sector de más rápido crecimiento, con una CAGR proyectada del 10,25% hasta 2032. Los bancos, aseguradoras y otras empresas reguladas requieren cada vez más suites privadas, acceso controlado y tecnología fiable cuando utilizan lugares de trabajo flexibles. Esa demanda desplaza la combinación de productos hacia oficinas gestionadas en lugar de escritorios en planta abierta. Los proveedores que cumplan con los requisitos de confidencialidad y control operativo de los clientes pueden competir por este negocio. La industria de oficinas flexibles está, por lo tanto, atendiendo a una gama más amplia de usuarios regulados y profesionales que cuando las startups eran el principal grupo de clientes.
Por Uso Final:
La Demanda Empresarial Proporciona Escala Mientras los Freelancers Amplían el UsoLas empresas representaron el 49,1% de la demanda total de espacios de trabajo flexible en 2026. Las grandes compañías utilizan ubicaciones flexibles para apoyar a equipos de proyectos, empleados distribuidos, expansiones temporales y entrada a nuevos mercados. Comúnmente necesitan estándares de servicio consistentes en varias ciudades, junto con reservas digitales y suites dedicadas. La red de IWG de 4.609 ubicaciones abiertas en más de 120 países proporciona un ejemplo de la escala que puede satisfacer esos requisitos.
Se prevé que los freelancers registren el crecimiento de uso final más rápido con una CAGR del 9,89% hasta 2032. Este grupo de clientes valora el acceso flexible, los compromisos cortos y la tecnología del lugar de trabajo que apoya el trabajo independiente. Fiverr encontró que el 50% de los freelancers encuestados priorizan ubicaciones de trabajo flexibles y el 76% utiliza herramientas de inteligencia artificial[3]. El grupo sigue siendo importante para la demanda de coworking, aunque su uso puede variar con las condiciones económicas y la actividad de proyectos. Las startups y otros usuarios pequeños también añaden demanda, pero los contratos empresariales pueden proporcionar una base más estable para los operadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 34,8% de la demanda global de oficinas flexibles en 2026, convirtiéndola en el mayor contribuyente regional al mercado de oficinas flexibles. India tenía más de 88,7 millones de pies cuadrados de inventario de oficinas flexibles en el primer semestre de 2026 y se proyectaba que superara los 100 millones de pies cuadrados a finales de año. La participación de India en las reservas globales de espacios de trabajo flexible aumentó del 2,2% en el primer semestre de 2025 al 10,2% en el primer semestre de 2026, lo que indica un papel más sólido en la demanda transfronteriza de espacios de trabajo. La demanda de Asia-Pacífico creció un 19% durante el primer semestre de 2026, mientras que la oferta aumentó un 1%. Esa diferencia apoya la ocupación y refuerza la importancia de la región para los proveedores con productos de oficinas empresariales y gestionadas.
América del Sur
Se prevé que América del Sur crezca a una CAGR del 10,51% hasta 2032, la tasa regional más alta en el mercado de oficinas flexibles. Brasil sigue siendo importante porque la demanda incluye empresas financieras y comerciales, así como usuarios de tecnología, lo que da a los operadores exposición a más de 1 grupo de clientes. Esa combinación puede apoyar la demanda tanto de espacios de trabajo compartidos como de suites privadas gestionadas cuando las empresas amplían equipos o buscan ubicaciones basadas en proyectos. La recuperación de oficinas regional proporciona un contexto más amplio para el crecimiento del espacio de trabajo flexible en Brasil, Argentina y Chile. WeWork consolidó la propiedad de sus operaciones latinoamericanas en 2025, lo que le dio a la empresa control directo de su negocio regional.
Europa, Oriente Medio y América del Norte
Europa, Oriente Medio y América del Norte tienen condiciones diferentes, pero comparten la demanda de opciones de lugar de trabajo flexibles y gestionadas profesionalmente. IWG opera en más de 120 países, lo que muestra la importancia de la cobertura de red para los clientes que trabajan en distintas regiones y esperan una experiencia de acceso consistente. América del Norte proporciona una demanda de alto volumen a través de grandes clientes empresariales, freelancers y usuarios de oficinas suburbanas que valoran el acceso local. El mercado de oficinas flexibles en estas regiones recompensa a los proveedores que pueden combinar el servicio local con una experiencia de cliente consistente en ciudades y formatos de lugar de trabajo. Esta demanda también apoya los acuerdos de gestión como una forma de entrar en ubicaciones sin asumir el costo total de un arrendamiento tradicional.
Panorama Competitivo
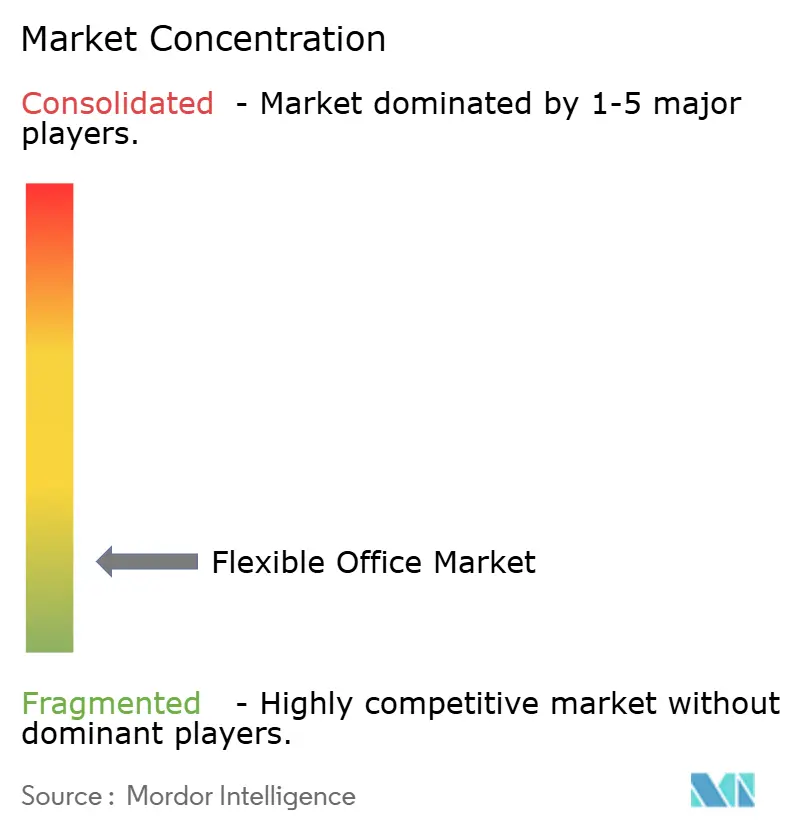
El mercado de oficinas flexibles está fragmentado, aunque los grandes operadores están ampliando su alcance a través de asociaciones, adquisiciones y acuerdos de acceso de terceros. IWG es un operador global líder y se proyecta que reporte 4,5 mil millones de USD en ingresos del sistema en 2025, con 4.609 ubicaciones abiertas y una cartera de 1.370 centros firmados pero aún no abiertos. WeWork también mantiene una presencia global a través de ubicaciones propias y acuerdos de acceso con socios. Sin embargo, los especialistas regionales siguen siendo importantes porque los mercados de propiedad locales, los requisitos de los clientes y las relaciones con los propietarios varían entre ciudades. La competencia depende del alcance de la red, la calidad de los espacios de trabajo privados y compartidos, los precios, la tecnología y la capacidad de cumplir con los requisitos de seguridad empresarial.
Los acuerdos de gestión y los modelos de asociación están redefiniendo cómo los competidores se expanden mientras abordan los costos asociados con el arrendamiento convencional. Bajo estas estructuras, los operadores gestionan los espacios de trabajo mientras los propietarios retienen una mayor exposición a la propiedad y pueden participar en el rendimiento financiero de una ubicación. IWG informa que las asociaciones representan el 33% de su red, y sus contratos firmados respaldan un objetivo del 50%. En febrero de 2026, se espera que WeWork amplíe su Red de Socios de Coworking a 2.000 ubicaciones reservables en 21 países. Este enfoque puede ampliar el acceso de los clientes sin que los proveedores tengan que poseer o arrendar directamente cada ubicación.
Las iniciativas estratégicas también destacan un enfoque en la amplitud del servicio, la expansión local y un acceso más amplio para los clientes empresariales. En septiembre de 2025, se espera que WeWork agregue más de 1.000 ubicaciones de socios terceros en más de 500 ciudades de los Estados Unidos y Canadá. En junio de 2025, también se espera que la empresa se asocie con ClassPass, permitiendo a los miembros elegibles reservar ubicaciones seleccionadas de WeWork utilizando créditos de ClassPass. La actividad planificada de IWG para 2025 incluye 782 aperturas y 1.132 ubicaciones firmadas. El mercado de oficinas flexibles sigue siendo accesible para los operadores locales; sin embargo, las marcas más grandes tienen una ventaja cuando los clientes empresariales requieren cobertura en múltiples ciudades y servicios de lugar de trabajo estandarizados.
Líderes de la Industria de Oficinas Flexibles
-
IWG plc
-
WeWork Companies LLC
-
The Office Group
-
Mindspace Business Parks REIT Limited
-
Wojo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Oficinas Flexibles Empresas cubiertas en este informe
- IWG plc
- WeWork Companies LLC
- The Office Group
- Mindspace Business Parks REIT Limited
- Wojo
- Awfis Space Solutions
- Talent Garden S.p.A.
- Huckletree
- JustCo
- Industrious
- Impact Hub GmbH
- Techspace
- Labs
- Deskopolitan
- Utopicus
- Station F
- Ordnungs ApS
- Matrikel 1
- Fora
- Orega
Desarrollos recientes de la industria en Mercado de Oficinas Flexibles
- Junio de 2026: Fora firmó un acuerdo para operar una oficina flexible de 46.332 pies cuadrados en 76 Southbank en el centro de Londres, ampliando su cartera a 62 edificios en toda la ciudad. El edificio es propiedad del Grupo Easa Saleh Al Gurg, con sede en Dubái, y tiene como coinquilinos a The LEGO Group y PayPal.
- Febrero de 2026: IWG anunció una adquisición planificada de Design Offices, el mayor operador premium de espacios de trabajo flexible de Alemania, con aproximadamente 50 ubicaciones en 15 ciudades e ingresos de 142 millones de EUR en 2024. La transacción fue presentada para revisión regulatoria ante la Bundeskartellamt (Oficina Federal de Cárteles) de Alemania, en consonancia con la estrategia de IWG de adquirir operadores nacionales consolidados con carteras de ubicaciones privilegiadas.
- Febrero de 2026: WeWork amplió su Red de Socios de Coworking a aproximadamente 2.000 ubicaciones reservables globalmente en 21 países, añadiendo más de 900 operadores de coworking de terceros a nivel internacional. Los mercados clave añadidos incluyen el Reino Unido, Francia, Portugal, España, México, Australia y Tailandia, lo que permite a los miembros empresariales acceder a espacios de trabajo distribuidos sin que WeWork sea propietario del espacio físico.
Alcance del Informe Global del Mercado de Oficinas Flexibles
Resumen de la segmentación
| Espacio de Coworking |
| Oficinas con Servicios / Suites Ejecutivas |
| Otros (Híbrido, Oficina Virtual) |
| Tecnología de la Información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) |
| Consultoría Empresarial y Servicios Profesionales |
| Otros Servicios (Comercio Minorista, Ciencias de la Vida, Energía, Legal) |
| Freelancers |
| Empresas |
| Startups y Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico |
| Por Tipo | Espacio de Coworking | |
| Oficinas con Servicios / Suites Ejecutivas | ||
| Otros (Híbrido, Oficina Virtual) | ||
| Por Sector | Tecnología de la Información (TI e ITES) | |
| BFSI (Banca, Servicios Financieros y Seguros) | ||
| Consultoría Empresarial y Servicios Profesionales | ||
| Otros Servicios (Comercio Minorista, Ciencias de la Vida, Energía, Legal) | ||
| Por Uso Final | Freelancers | |
| Empresas | ||
| Startups y Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para las oficinas flexibles hasta 2032?
Se prevé que el mercado de oficinas flexibles crezca a una CAGR del 9,22% de 2027 a 2032, alcanzando los 97,5 mil millones de USD para 2032.
¿Qué formato de oficina flexible tiene la mayor participación?
El espacio de coworking es el tipo más grande, con una participación del 55,6% en 2026.
¿Qué formato de oficina flexible está creciendo más rápido?
Se prevé que las Oficinas con Servicios y Suites Ejecutivas crezcan a una CAGR del 10,11% hasta 2032 a medida que aumenta la demanda de espacio privado y listo para usar.
¿Qué grupo de clientes representa la mayor participación de la demanda de espacios de trabajo flexible?
Las empresas representaron el 49,1% en 2026 y utilizan el espacio flexible para equipos de proyectos, entrada a nuevos mercados y acceso a lugar de trabajo en múltiples ubicaciones.
¿Qué región lidera la demanda global de oficinas flexibles?
Asia-Pacífico lideró con una participación del 34,8% en 2026, respaldada por el crecimiento en India y otros centros de negocios regionales.
¿Por qué las empresas utilizan el espacio de oficina flexible?
Las empresas utilizan las oficinas flexibles para reducir los costos iniciales de instalación, ajustar la capacidad, entrar rápidamente en nuevas ubicaciones y proporcionar espacio para equipos híbridos.