
Flexible Office Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 62.70 Milliarden US-Dollar |
| Marktgröße (2032) | 97.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.22 % |
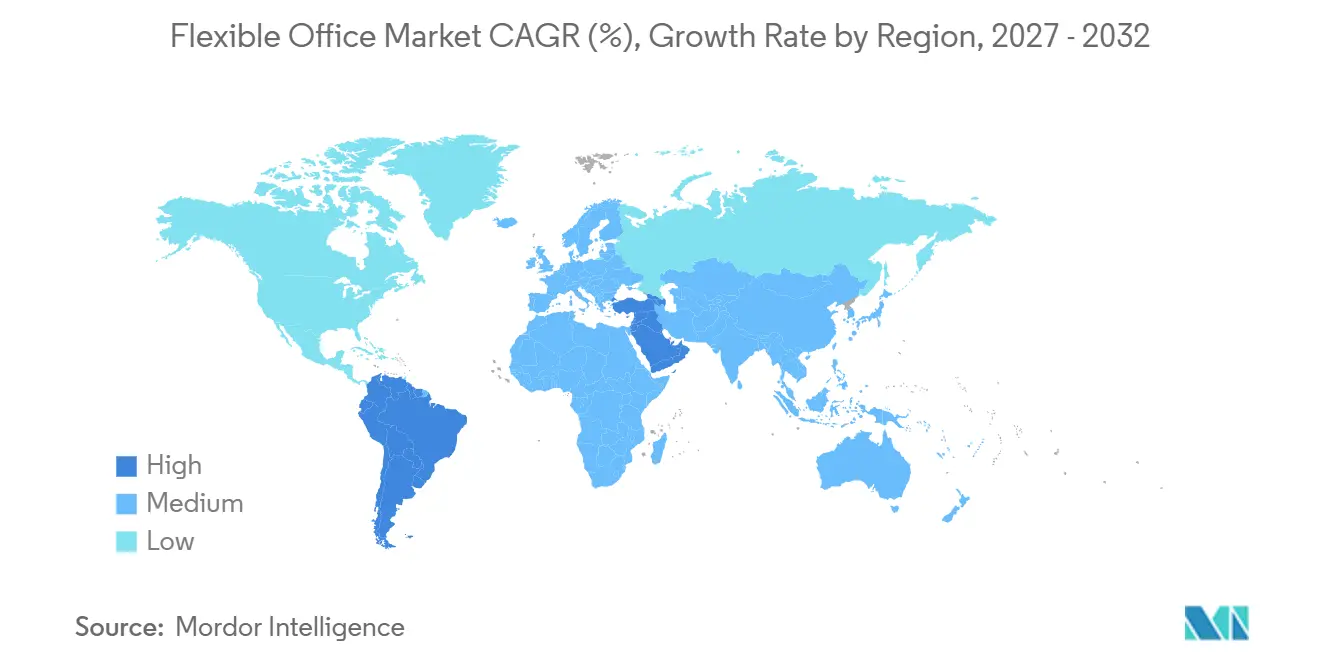
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
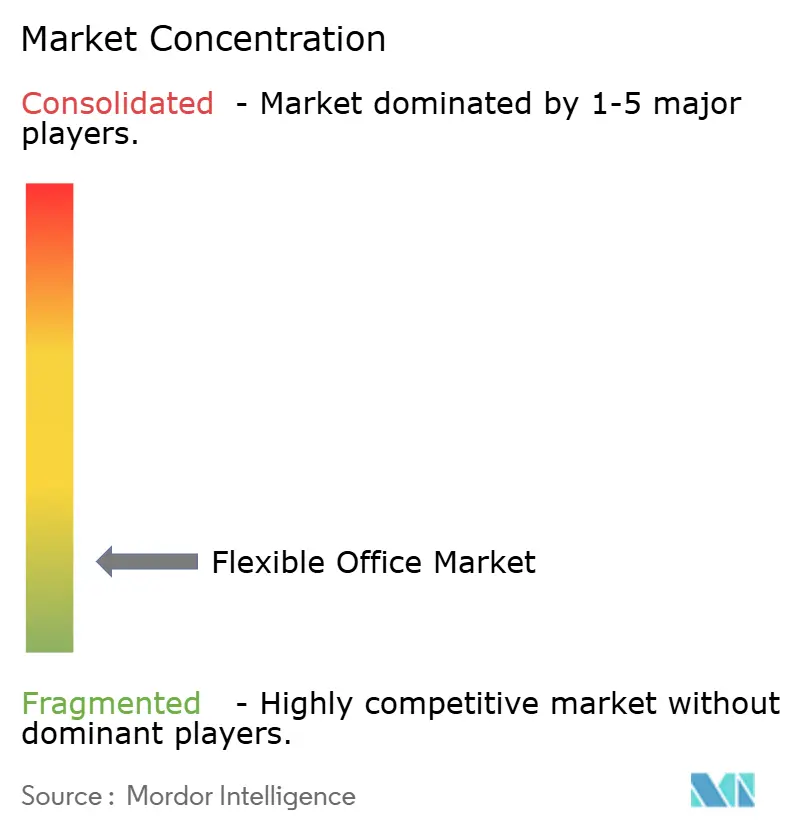
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Flexible Office Marktanalyse von Mordor Intelligence
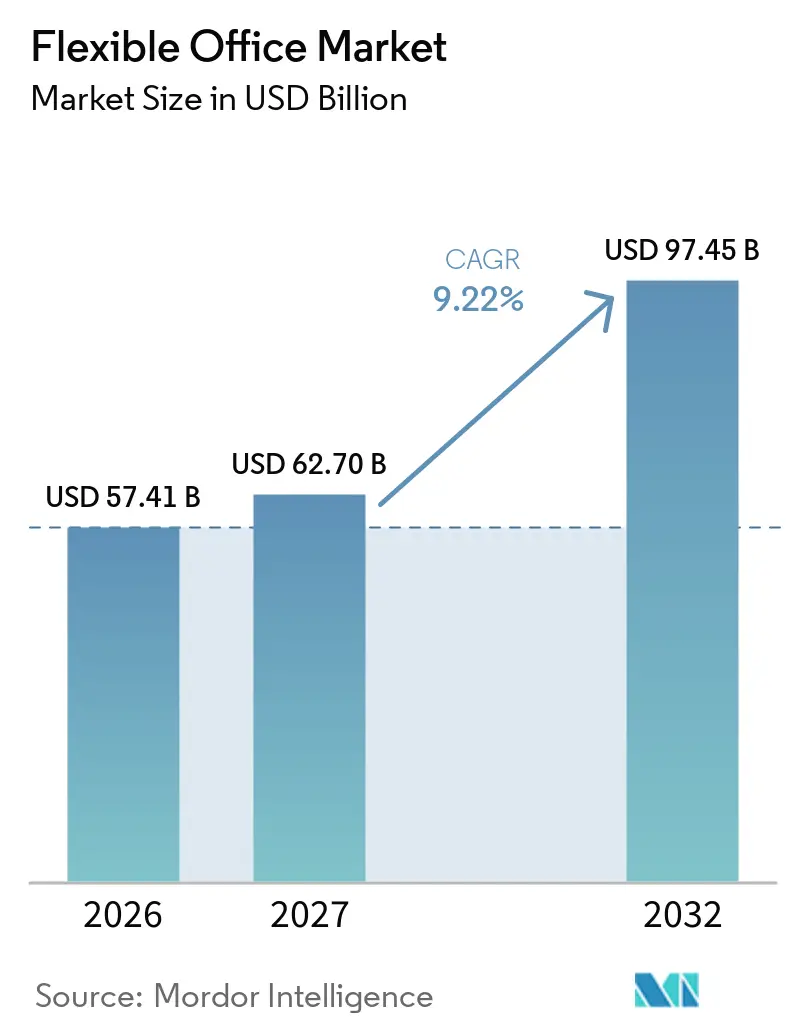
Die Größe des Flexible Office Marktes wird für 2026 auf 57,41 Milliarden USD, für 2027 auf 62,70 Milliarden USD geschätzt und soll bis 2032 einen Wert von 97,45 Milliarden USD erreichen, mit einem CAGR von 9,22 % von 2027 bis 2032.
Der Flexible Office Markt wird durch die Nachfrage von Unternehmen nach Arbeitsbereichen geprägt, die sich an Veränderungen in der Teamgröße, den Standortanforderungen, den Anwesenheitsmustern und den betrieblichen Bedürfnissen von Teams anpassen können, die nicht täglich jeden Schreibtisch nutzen. Organisationen reduzieren langfristige Mietvertragsverpflichtungen und nutzen verwaltete sowie bedarfsgesteuerte Flächen, um die Büropräsenz zu unterstützen, ohne in umfangreiche Ausstattungen zu investieren oder ungenutzte Kapazitäten vorzuhalten. Anbieter mit breiten Netzwerken, privaten Bürokapazitäten, sicheren Managed-Office-Angeboten und einheitlichen Servicestandards sind besser positioniert, um Unternehmenskunden zu bedienen, die zuverlässige Arbeitsbereiche an mehreren Standorten benötigen. Der Flexible Office Markt steht jedoch vor einer betrieblichen Herausforderung, da viele Anbieter langfristige Immobilienverpflichtungen eingehen, während die Kundeneinnahmen in Zeiten langsamerer Einstellungen oder geringerer Büropräsenz schnell schwanken können. Partnerschaften und Managementvereinbarungen können dieses Risiko mindern, die Abstimmung zwischen Anbietern und Vermietern stärken und es Betreibern ermöglichen, mit geringerem Kapitalbedarf zu expandieren.
Wichtigste Erkenntnisse des Berichts
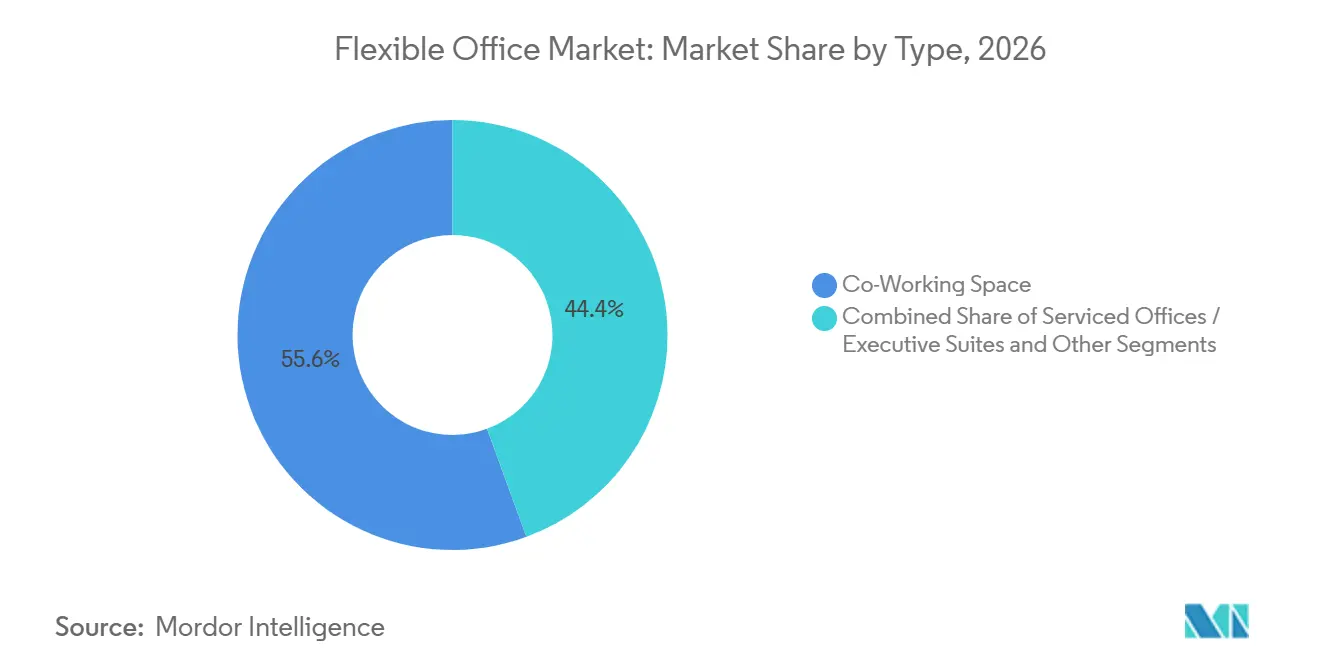
- Nach Typ hielt Co-Working Space im Jahr 2026 einen Anteil von 55,6 % am Flexible Office Markt, während Serviced Offices und Executive Suites bis 2032 den höchsten prognostizierten CAGR von 10,11 % verzeichneten.
- Nach Sektor entfiel auf IT und ITES im Jahr 2026 ein Anteil von 35,3 % am Flexible Office Markt, während BFSI bis 2032 mit einem CAGR von 10,25 % wachsen soll.
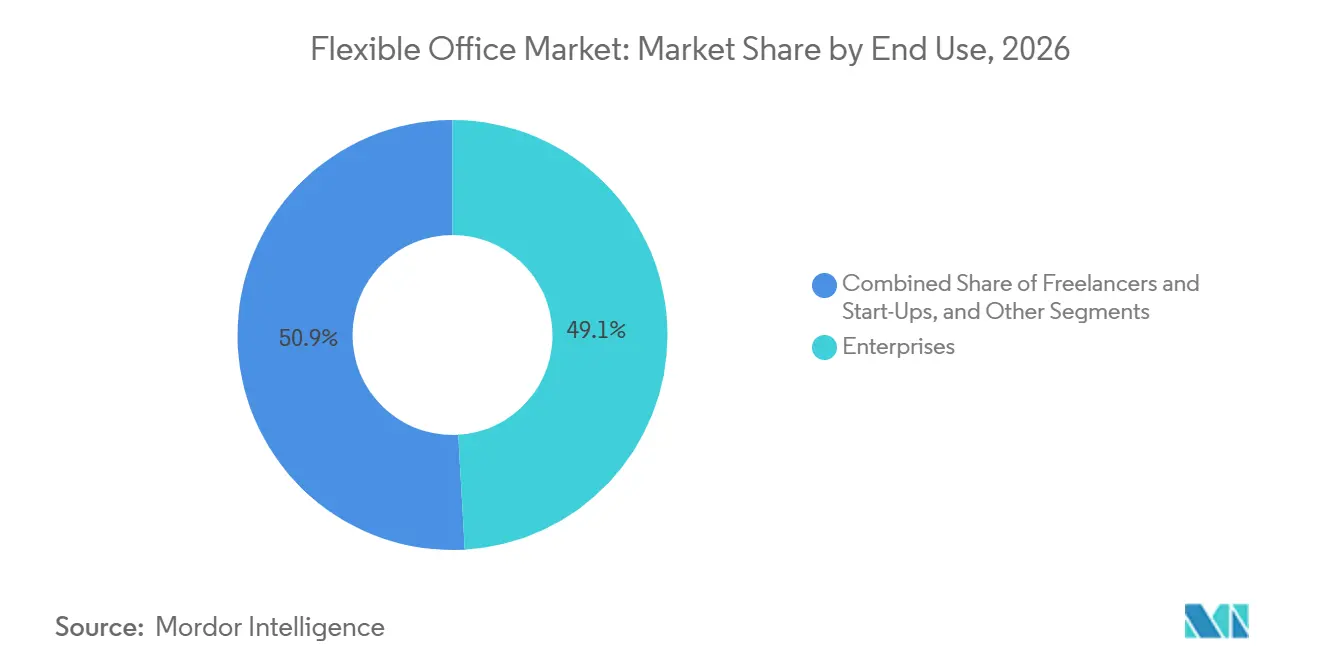
- Nach Endnutzung hielten Unternehmen im Jahr 2026 einen Anteil von 49,1 % an der globalen Nachfrage nach Flexible Offices, während Freiberufler bis 2032 mit einem CAGR von 9,89 % wachsen sollen.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Anteil von 34,8 % an der globalen Nachfrage nach Flexible Offices, während Südamerika bis 2032 mit einem CAGR von 10,51 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybride Arbeitsmodelle steigern die Nachfrage nach anpassungsfähigen Bürokapazitäten | +2.5% | Global, mit höchster Intensität in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Optimierung der Immobilienkosten von Unternehmen fördert flexibles Leasing | +2.0% | Global, konzentriert in Nordamerika, Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Expansion von Start-ups und KMU fördert die Nachfrage nach sofort nutzbaren Büros | +1.4% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Südamerika und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Markteintritt multinationaler Unternehmen treibt die Nachfrage nach Serviced Offices | +1.1% | Asien-Pazifik, Naher Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| Dezentralisierung von Unternehmensarbeitsplätzen erweitert die Nachfrage nach Flexible Offices | +0.8% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Unternehmensweite Einführung individuell angepasster Managed Offices | +0.7% | Global, mit früher Tiefe in Indien, dem Vereinigten Königreich und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybride Arbeitsmodelle steigern die Nachfrage nach anpassungsfähigen Bürokapazitäten
Hybrides Arbeiten ist zu einem dauerhaften Bestandteil der betrieblichen Arbeitsplatzplanung geworden und unterstützt die wiederkehrende Nachfrage nach flexiblen Bürokapazitäten sowie die Neugestaltung der Art und Weise, wie Arbeitgeber die Kosten ihrer Büroimmobilienportfolios bewerten. Der Flexible Office Markt unterstützt dieses Modell, indem er Arbeitgebern ermöglicht, Schreibtische an Standorten hinzuzufügen, an denen Teams zusammenkommen, ohne ihren dauerhaften Flächenbedarf zu erweitern oder sich an jedem Standort zu dedizierten Büroausbauten zu verpflichten. Unternehmensportfolios verlagern sich auch hin zum Zugang zu Arbeitsbereichen an mehreren Standorten, anstatt sich ausschließlich auf ein zentrales Büro zu verlassen, insbesondere da Mitarbeiter weiter von der Unternehmenszentrale entfernt wohnen. Laut IWG wird erwartet, dass flexible Arbeitsbereiche bis 2030 einen Anteil von 30 % an Unternehmensportfolios ausmachen werden, was Betreiber begünstigt, die standortübergreifende Vereinbarungen durch ein einheitliches Servicemodell unterstützen können. Dieser Ansatz kann ungenutzte Schreibtischkapazitäten reduzieren und Unternehmen gleichzeitig praktische Räume für lokale Zusammenarbeit, Kundenmeetings und kurzfristige Projektarbeit bieten. Dezentralisierte Arbeitsplatzstrategien erweitern die Nachfrage nach professionellen Arbeitsbereichen auch über zentrale Geschäftsviertel hinaus und schaffen Chancen in Vorort- und sekundären Geschäftslagen.
Optimierung der Immobilienkosten von Unternehmen fördert flexibles Leasing
Die Optimierung der Immobilienkosten von Unternehmen veranlasst Firmen dazu, flexibles Leasing neben konventionellen Büroflächen einzusetzen. Sofort nutzbare Arbeitsplätze können Schreibtische, Möbel, Konnektivität, Besprechungsräume und Arbeitsplatzdienstleistungen in einer einzigen Vereinbarung bündeln. Dieses Modell reduziert den Vorabaufwand und den Verwaltungsaufwand, der für die Einrichtung eines neuen Büros erforderlich ist. Es ist besonders vorteilhaft für Unternehmen, die eine neue Stadt testen, Projektteams erweitern oder unsichere Einstellungspläne verwalten. Der Flexible Office Markt profitiert davon, da Käufer zunehmend die Gesamtbetriebskosten der Flächennutzung bewerten, anstatt Arbeitsbereiche ausschließlich nach dem angegebenen Mietpreis zu beurteilen. Betreiber, die eine zuverlässige Infrastruktur und Arbeitsplatzunterstützung bieten, können den Wert ihrer Managed-Office-Angebote an wettbewerbsintensiven städtischen Standorten erhalten.
Expansion von Start-ups und KMU fördert die Nachfrage nach sofort nutzbaren Büros
Start-ups und kleine und mittlere Unternehmen (KMU) stellen eine breite Kundenbasis für sofort nutzbare Arbeitsbereiche dar. Diese Unternehmen benötigen häufig kurzfristige Verpflichtungen, gemeinsam genutzte Einrichtungen und die Flexibilität zur Expansion ohne Umzug. IWG schätzt, dass die globale adressierbare Bevölkerung 1,2 Milliarden Wissensarbeiter umfasst, was auf eine erhebliche potenzielle Kundenbasis für Arbeitsbereichsanbieter hindeutet. Der Flexible Office Markt kann in Sekundärstädten expandieren, wo lokale Unternehmensgründungen und professionelle Beschäftigung zunehmen. Ein verteiltes Netzwerk kann Anbietern auch ermöglichen, Vorort-Geschäftsviertel zu bedienen, die möglicherweise keine großen konventionellen Büroentwicklungen unterstützen. Dieser Nachfragestrom ist vielfältig, kann jedoch empfindlicher auf die Verfügbarkeit von Unternehmensfinanzierungen und lokale wirtschaftliche Bedingungen reagieren.
Markteintritt multinationaler Unternehmen treibt die Nachfrage nach Serviced Offices
Multinationale Unternehmen benötigen häufig schnell Arbeitsbereiche, wenn sie in ein neues Land eintreten oder regionale Teams aufbauen. Serviced Offices bieten private Arbeitsbereiche, verwaltete Technologie, Zugangskontrollen und eine Geschäftsadresse, ohne einen langwierigen Bauprozess zu erfordern. Dieses Format kommt Finanzdienstleistungs-, Technologie-, Fertigungs- und Unternehmensdienstleistungsteams zugute, die schnell Betriebe aufbauen möchten. Indien bietet ein klares Beispiel: Laut IBEF wird erwartet, dass Betreiber flexibler Arbeitsbereiche in der ersten Jahreshälfte 2026 8,5 Millionen Quadratfuß in den acht größten Städten des Landes vermieten[1]. Der Flexible Office Markt kann einen größeren Anteil der multinationalen Nachfrage gewinnen, indem er dedizierte IT-Räume und Umgebungen anbietet, die den Marken- und Sicherheitsrichtlinien der Kunden entsprechen. Auf Unternehmen ausgerichtete Angebote können Firmen auch dazu ermutigen, flexible Flächen über ihre anfängliche Markteintrittsphase hinaus zu nutzen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe feste Immobilienmietverpflichtungen und Betriebskosten | -1.8% | Global, am stärksten ausgeprägt in London, New York, Singapur und Tokio | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb begrenzt die Preissetzungsmacht | -1.3% | Nordamerika, Europa und reife Asien-Pazifik-Zentren | Mittelfristig (2–4 Jahre) |
| Kurzfristige Kundenverträge und unvorhersehbare Auslastung | -0.9% | Global, insbesondere Märkte mit einem hohen Anteil an Freiberuflern und Start-ups | Kurzfristig (≤ 2 Jahre) |
| Datensicherheits- und Vertraulichkeitsbedenken | -0.7% | Global, konzentriert in BFSI- und Life-Sciences-Zentren im Vereinigten Königreich, den Vereinigten Staaten, Indien und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe feste Immobilienmietverpflichtungen und Betriebskosten
Die primäre finanzielle Einschränkung im Flexible Office Markt ist die Diskrepanz zwischen langfristigen Immobilienverpflichtungen und kürzeren Kundenverträgen. Betreiber können Hauptmietverträge mit einer Laufzeit von 10 bis 15 Jahren halten, während Kunden sich in der Regel nur für 3 bis 5 Jahre verpflichten. Diese Lücke schafft einen Zeitraum, in dem Betreiber feste Miet-, Personal- und Betriebskosten durch variable Auslastungseinnahmen decken müssen. Laut LoopNet kann die Miete 30 % bis 40 % der Coworking-Einnahmen ausmachen, und Betreiber benötigen üblicherweise 24 Monate, um die Rentabilität zu erreichen[2]. Managementvereinbarungen können dieses Risiko reduzieren, indem sie Vermietern ermöglichen, das zugrunde liegende Immobilienrisiko zu teilen. IWG berichtet, dass durch Partnerschaften errichtete Standorte 33 % seines Netzwerks ausmachen, und seine unterzeichneten Verträge unterstützen einen Weg in Richtung 50 %.
Intensiver Wettbewerb begrenzt die Preissetzungsmacht
Der Wettbewerb ist in etablierten städtischen Märkten am intensivsten, wo Coworking-Marken, Vermieter, Gastgewerbegruppen und Arbeitsplatzplattformen ähnliche Dienstleistungen anbieten. Anbieter ohne starke lokale Markenbekanntheit, differenzierte Angebote oder umfangreiche Netzwerke können Schwierigkeiten haben, die Schreibtischpreise aufrechtzuerhalten. Kurze Kundenvertragslaufzeiten verstärken diese Herausforderung zusätzlich, da sich Auslastungsgrade und Einnahmen schnell ändern können. Sicherheits- und Vertraulichkeitsbedenken können die Einführung in regulierten Branchen ebenfalls einschränken, sofern Anbieter keine robusten physischen und digitalen Sicherheitskontrollen nachweisen. Diese Anforderungen sind besonders relevant für Kunden aus dem Bank-, Finanzdienstleistungs-, Versicherungs- und Life-Sciences-Bereich. Daher begünstigt der Flexible Office Markt Betreiber, die private Suiten, zuverlässige Systeme und klare Governance bieten und gleichzeitig wettbewerbsfähige Preise aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Nachfrage nach privaten Büros gestaltet Co-Working Space neuCo-Working Space hielt im Jahr 2026 einen Anteil von 55,6 % an der gesamten Nachfrage nach flexiblen Arbeitsbereichen und war damit das größte Format im Flexible Office Markt. Seine Größe ergibt sich aus zugänglichen Mitgliedschaften, gemeinsam genutzten Einrichtungen und einem Netzwerkmodell, das Freiberufler, kleine Teams, Unternehmen in der Frühphase und Organisationen anspricht, die gelegentlich Teamflächen benötigen. Das Format bietet Mitgliedern weiterhin einen professionellen Arbeitsplatz ohne die Verpflichtung eines konventionellen Mietvertrags und ermöglicht es ihnen, Besprechungsräume und Gemeinschaftsbereiche nur bei Bedarf zu nutzen. Es schafft auch Möglichkeiten für Betreiber, Besprechungsräume, Veranstaltungsflächen, virtuelle Bürodienstleistungen und Arbeitsplatzunterstützung an eine breite Mitgliederbasis zu verkaufen.
Serviced Offices und Executive Suites sollen bis 2032 mit einem CAGR von 10,11 % wachsen. Dieses Wachstum spiegelt die Nachfrage nach privaten, schlüsselfertigen Arbeitsplätzen wider, die vertrauliche Arbeit, Führungsteams und größere Kundengruppen ohne lange Einrichtungszeit unterstützen können. Die Verlagerung hin zu privaten Flächen spiegelt die Unternehmensanforderungen an kontrollierten Zugang, sichere Technologie und Umgebungen wider, die die eigene Identität eines Kunden tragen können. Hybrid- und virtuelle Bürodienstleistungen bedienen auch Unternehmen, die eine Geschäftsadresse oder gelegentlichen Zugang statt eines Vollzeit-Schreibtisches benötigen. Diese Optionen erweitern den Flexible Office Markt über die tägliche physische Anwesenheit hinaus und machen Arbeitsbereiche für Unternehmen mit verteilten Belegschaften zugänglich.

Nach Sektor:
IT und ITES führt, während BFSI seine Nutzung von Managed Spaces ausbautInformationstechnologie und informationstechnologiegestützte Dienstleistungen, also IT und ITES, entfielen im Jahr 2026 auf einen Anteil von 35,3 % an der gesamten Nachfrage nach flexiblen Arbeitsbereichen. Technologieunternehmen schätzen häufig den schnellen Zugang zu vernetzten und skalierbaren Büros, insbesondere wenn sich die Größe von Projektteams ändert. Der Sektor verfügt auch über Erfahrung mit verteilten Arbeitsmodellen und nutzt flexible Flächen, um Teams in der Nähe von Talentpools zu platzieren. FICCI berichtete, dass Informationstechnologie-, Technologie- und Softwareentwicklungsunternehmen im Jahr 2025 in Indien 27 % bis 32 % des Transaktionsvolumens für flexible Flächen ausmachten.
BFSI ist der am schnellsten wachsende Sektor mit einem prognostizierten CAGR von 10,25 % bis 2032. Banken, Versicherungsunternehmen und andere regulierte Unternehmen benötigen bei der Nutzung flexibler Arbeitsplätze zunehmend private Suiten, kontrollierten Zugang und zuverlässige Technologie. Diese Nachfrage verlagert den Produktmix hin zu Managed Offices statt zu Großraumbüros. Anbieter, die die Kundenanforderungen an Vertraulichkeit und betriebliche Kontrolle erfüllen, können um dieses Geschäft konkurrieren. Die Flexible Office Branche bedient daher eine breitere Palette regulierter und professioneller Nutzer als zu der Zeit, als Start-ups die Hauptkundengruppe waren.
Nach Endnutzung:
Unternehmensnachfrage schafft Skalierung, während Freiberufler die Nutzung verbreiternUnternehmen hielten im Jahr 2026 einen Anteil von 49,1 % an der gesamten Nachfrage nach flexiblen Arbeitsbereichen. Große Unternehmen nutzen flexible Standorte zur Unterstützung von Projektteams, verteilten Mitarbeitern, temporären Expansionen und dem Markteintritt. Sie benötigen in der Regel einheitliche Servicestandards in mehreren Städten sowie digitale Buchungssysteme und dedizierte Suiten. Das Netzwerk von IWG mit 4.609 geöffneten Standorten in mehr als 120 Ländern bietet ein Beispiel für die Größenordnung, die diese Anforderungen unterstützen kann.
Freiberufler sollen das schnellste Wachstum bei der Endnutzung mit einem CAGR von 9,89 % bis 2032 verzeichnen. Diese Kundengruppe schätzt flexiblen Zugang, kurzfristige Verpflichtungen und Arbeitsplatztechnologie, die unabhängiges Arbeiten unterstützt. Fiverr stellte fest, dass 50 % der befragten Freiberufler flexible Arbeitsstandorte priorisieren und 76 % Werkzeuge der künstlichen Intelligenz nutzen[3]. Die Gruppe bleibt wichtig für die Coworking-Nachfrage, obwohl ihre Nutzung mit den wirtschaftlichen Bedingungen und der Projektaktivität variieren kann. Start-ups und andere kleine Nutzer tragen ebenfalls zur Nachfrage bei, aber Unternehmensverträge können eine stabilere Basis für Betreiber bieten.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik entfiel im Jahr 2026 auf einen Anteil von 34,8 % an der globalen Nachfrage nach Flexible Offices und war damit der größte regionale Beitrag zum Flexible Office Markt. Indien verfügte in der ersten Jahreshälfte 2026 über mehr als 88,7 Millionen Quadratfuß an flexiblen Büroflächen und sollte bis Jahresende 100 Millionen Quadratfuß überschreiten. Indiens Anteil an den globalen Buchungen für flexible Arbeitsbereiche stieg von 2,2 % in der ersten Jahreshälfte 2025 auf 10,2 % in der ersten Jahreshälfte 2026, was auf eine stärkere Rolle bei der grenzüberschreitenden Nachfrage nach Arbeitsbereichen hindeutet. Die Nachfrage in Asien-Pazifik wuchs in der ersten Jahreshälfte 2026 um 19 %, während das Angebot um 1 % zunahm. Diese Differenz unterstützt die Auslastung und unterstreicht die Bedeutung der Region für Anbieter mit Unternehmens- und Managed-Office-Produkten.
Südamerika
Südamerika soll bis 2032 mit einem CAGR von 10,51 % wachsen, der höchsten regionalen Rate im Flexible Office Markt. Brasilien bleibt wichtig, da die Nachfrage Finanz- und Handelsunternehmen sowie Technologienutzer umfasst, was Betreibern Zugang zu mehr als einer Kundengruppe verschafft. Diese Mischung kann die Nachfrage sowohl nach gemeinsam genutzten Arbeitsbereichen als auch nach privaten Managed Suites unterstützen, wenn Unternehmen Teams erweitern oder projektbasierte Standorte suchen. Die regionale Büroerholung bietet einen breiteren Rahmen für das Wachstum flexibler Arbeitsbereiche in Brasilien, Argentinien und Chile. WeWork konsolidierte im Jahr 2025 das Eigentum an seinen lateinamerikanischen Aktivitäten, was dem Unternehmen die direkte Kontrolle über sein regionales Geschäft verschaffte.
Europa, Naher Osten und Nordamerika
Europa, der Nahe Osten und Nordamerika weisen unterschiedliche Bedingungen auf, teilen jedoch die Nachfrage nach flexiblen und professionell verwalteten Arbeitsplatzoptionen. IWG ist in mehr als 120 Ländern tätig, was die Bedeutung der Netzwerkabdeckung für Kunden zeigt, die regionsübergreifend arbeiten und ein einheitliches Zugangserlebnis erwarten. Nordamerika bietet ein hohes Nachfragevolumen durch große Unternehmenskunden, Freiberufler und Vorort-Büronutzer, die lokalen Zugang schätzen. Der Flexible Office Markt in diesen Regionen belohnt Anbieter, die lokalen Service mit einem einheitlichen Kundenerlebnis in verschiedenen Städten und Büroformaten verbinden können. Diese Nachfrage unterstützt auch Managementvereinbarungen als Möglichkeit, Standorte zu erschließen, ohne die vollen Kosten eines traditionellen Mietvertrags zu übernehmen.
Wettbewerbslandschaft
Der Flexible Office Markt ist fragmentiert, obwohl große Betreiber ihre Reichweite durch Partnerschaften, Akquisitionen und Drittanbieter-Zugangsvereinbarungen ausbauen. IWG ist ein führender globaler Betreiber und soll im Jahr 2025 einen Systemumsatz von 4,5 Milliarden USD erzielen, mit 4.609 geöffneten Standorten und einer Pipeline von 1.370 unterzeichneten, aber noch nicht eröffneten Zentren. WeWork unterhält ebenfalls eine globale Präsenz durch eigene Standorte und Partnerzugangsvereinbarungen. Regionale Spezialisten bleiben jedoch wichtig, da lokale Immobilienmärkte, Kundenanforderungen und Vermieterbeziehungen von Stadt zu Stadt variieren. Der Wettbewerb hängt von der Netzwerkreichweite, der Qualität privater und gemeinsam genutzter Arbeitsbereiche, der Preisgestaltung, der Technologie und der Fähigkeit ab, die Sicherheitsanforderungen von Unternehmen zu erfüllen.
Managementvereinbarungen und Partnerschaftsmodelle gestalten die Art und Weise um, wie Wettbewerber expandieren und gleichzeitig die mit konventionellem Leasing verbundenen Kosten bewältigen. Im Rahmen dieser Strukturen verwalten Betreiber Arbeitsbereiche, während Vermieter ein größeres Immobilienrisiko behalten und an der finanziellen Leistung eines Standorts beteiligt sein können. IWG berichtet, dass Partnerschaften 33 % seines Netzwerks ausmachen, und seine unterzeichneten Verträge unterstützen ein Ziel von 50 %. Im Februar 2026 soll WeWork sein Coworking-Partnernetzwerk auf 2.000 buchbare Standorte in 21 Ländern ausbauen. Dieser Ansatz kann den Kundenzugang erweitern, ohne dass Anbieter jeden Standort direkt besitzen oder mieten müssen.
Strategische Initiativen unterstreichen auch den Fokus auf Servicebreite, lokale Expansion und breiteren Zugang für Unternehmenskunden. Im September 2025 soll WeWork mehr als 1.000 Drittanbieter-Partnerstandorte in über 500 Städten in den Vereinigten Staaten und Kanada hinzufügen. Im Juni 2025 soll das Unternehmen auch eine Partnerschaft mit ClassPass eingehen, die berechtigten Mitgliedern ermöglicht, ausgewählte WeWork-Standorte mit ClassPass-Credits zu buchen. Die geplanten Aktivitäten von IWG für 2025 umfassen 782 Eröffnungen und 1.132 unterzeichnete Standorte. Der Flexible Office Markt bleibt für lokale Betreiber zugänglich; größere Marken haben jedoch einen Vorteil, wenn Unternehmenskunden eine Abdeckung in mehreren Städten und standardisierte Arbeitsplatzdienstleistungen benötigen.
Führende Unternehmen der Flexible Office Branche
-
IWG plc
-
WeWork Companies LLC
-
The Office Group
-
Mindspace Business Parks REIT Limited
-
Wojo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flexible Office Markt Unternehmen in diesem Bericht
- IWG plc
- WeWork Companies LLC
- The Office Group
- Mindspace Business Parks REIT Limited
- Wojo
- Awfis Space Solutions
- Talent Garden S.p.A.
- Huckletree
- JustCo
- Industrious
- Impact Hub GmbH
- Techspace
- Labs
- Deskopolitan
- Utopicus
- Station F
- Ordnungs ApS
- Matrikel 1
- Fora
- Orega
Neueste Industrielle Entwicklungen in Flexible Office Markt
- Juni 2026: Fora unterzeichnete einen Vertrag zur Betreibung eines 46.332 Quadratfuß großen Flexible Office im 76 Southbank in der Londoner Innenstadt und erweiterte damit sein Portfolio auf 62 Gebäude in der Stadt. Das Gebäude gehört der in Dubai ansässigen Easa Saleh Al Gurg Group und wird gemeinsam mit The LEGO Group und PayPal genutzt.
- Februar 2026: IWG kündigte eine geplante Übernahme von Design Offices an, Deutschlands größtem Premium-Betreiber für flexible Arbeitsbereiche mit rund 50 Standorten in 15 Städten und einem Umsatz von 142 Millionen EUR im Jahr 2024. Die Transaktion wurde dem Bundeskartellamt zur regulatorischen Prüfung vorgelegt, was der Strategie von IWG entspricht, etablierte nationale Betreiber mit erstklassigen Standortportfolios zu übernehmen.
- Februar 2026: WeWork erweiterte sein Coworking-Partnernetzwerk auf rund 2.000 global buchbare Standorte in 21 Ländern und fügte international mehr als 900 Drittanbieter-Coworking-Betreiber hinzu. Zu den hinzugefügten Schlüsselmärkten gehören das Vereinigte Königreich, Frankreich, Portugal, Spanien, Mexiko, Australien und Thailand, wodurch Unternehmensmitglieder auf verteilte Arbeitsbereiche zugreifen können, ohne dass WeWork physische Flächen besitzt.
Globaler Flexible Office Marktbericht – Umfang
Segmentierungsübersicht
| Co-Working Space |
| Serviced Offices / Executive Suites |
| Sonstige (Hybrid, Virtuelles Büro) |
| Informationstechnologie (IT und ITES) |
| BFSI (Bankwesen, Finanzdienstleistungen und Versicherungen) |
| Unternehmensberatung und professionelle Dienstleistungen |
| Sonstige Dienstleistungen (Einzelhandel, Life Sciences, Energie, Recht) |
| Freiberufler |
| Unternehmen |
| Start-ups und Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriges Asien-Pazifik |
| Nach Typ | Co-Working Space | |
| Serviced Offices / Executive Suites | ||
| Sonstige (Hybrid, Virtuelles Büro) | ||
| Nach Sektor | Informationstechnologie (IT und ITES) | |
| BFSI (Bankwesen, Finanzdienstleistungen und Versicherungen) | ||
| Unternehmensberatung und professionelle Dienstleistungen | ||
| Sonstige Dienstleistungen (Einzelhandel, Life Sciences, Energie, Recht) | ||
| Nach Endnutzung | Freiberufler | |
| Unternehmen | ||
| Start-ups und Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Flexible Offices bis 2032?
Der Flexible Office Markt soll von 2027 bis 2032 mit einem CAGR von 9,22 % wachsen und bis 2032 einen Wert von 97,5 Milliarden USD erreichen.
Welches Flexible Office Format hat den größten Marktanteil?
Co-Working Space ist der größte Typ mit einem Anteil von 55,6 % im Jahr 2026.
Welches Flexible Office Format wächst am schnellsten?
Serviced Offices und Executive Suites sollen bis 2032 mit einem CAGR von 10,11 % wachsen, da die Nachfrage nach privaten, schlüsselfertigen Flächen zunimmt.
Welche Kundengruppe hat den größten Anteil an der Nachfrage nach flexiblen Arbeitsbereichen?
Unternehmen hielten im Jahr 2026 einen Anteil von 49,1 % und nutzen flexible Flächen für Projektteams, den Markteintritt und den standortübergreifenden Arbeitsplatzzugang.
Welche Region führt die globale Nachfrage nach Flexible Offices an?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 34,8 %, unterstützt durch Wachstum in Indien und anderen regionalen Geschäftszentren.
Warum nutzen Unternehmen Flexible Office Flächen?
Unternehmen nutzen Flexible Offices, um Vorabausstattungskosten zu reduzieren, Kapazitäten anzupassen, schnell neue Standorte zu erschließen und Flächen für hybride Teams bereitzustellen.