
Taille et part du marché des bureaux flexibles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 62.70 Milliards de dollars |
| Taille du Marché (2032) | 97.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.22 % |
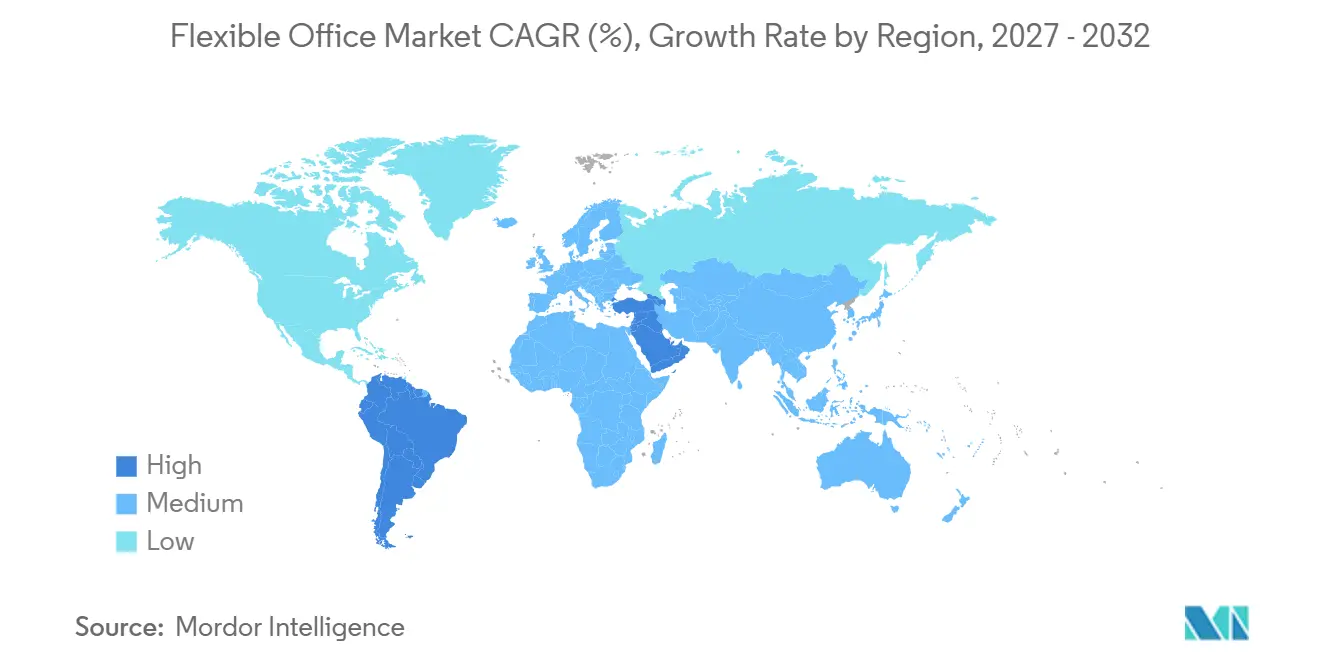
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
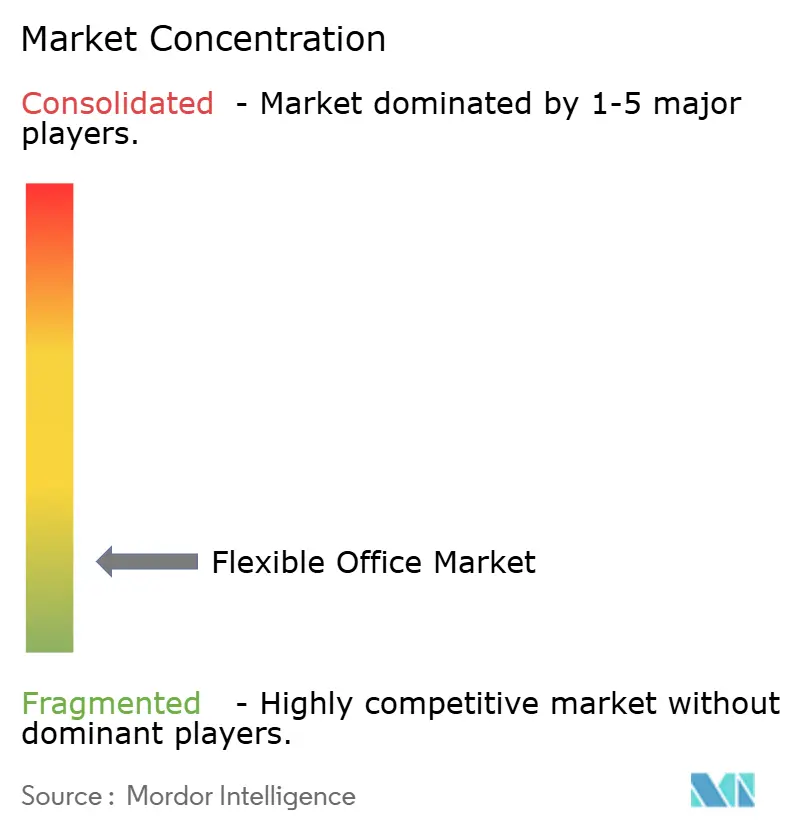
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bureaux flexibles par Mordor Intelligence
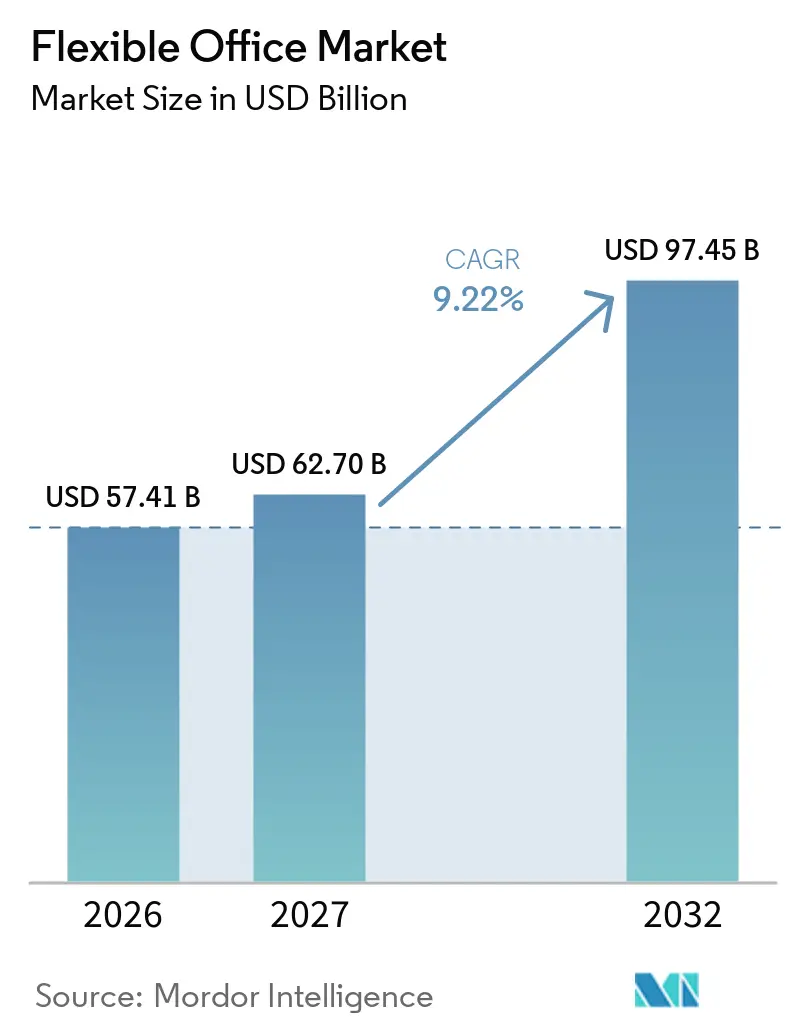
La taille du marché des bureaux flexibles est estimée à 57,41 milliards USD en 2026, 62,70 milliards USD en 2027, et devrait atteindre 97,45 milliards USD d'ici 2032, avec un CAGR de 9,22 % de 2027 à 2032.
Le marché des bureaux flexibles est façonné par la demande des entreprises pour des espaces de travail capables de s'adapter aux évolutions de la taille des équipes, des exigences géographiques, des modes de présence et des besoins opérationnels des équipes qui n'utilisent pas chaque poste de travail quotidiennement. Les organisations réduisent leurs engagements de bail à long terme et recourent à des espaces gérés et à la demande pour soutenir la présence au bureau sans investir dans des aménagements importants ni maintenir des capacités inutilisées. Les prestataires disposant de réseaux étendus, d'une capacité en bureaux privés, d'offres de bureaux gérés sécurisés et de standards de service cohérents sont mieux positionnés pour servir les clients entreprises qui nécessitent des espaces de travail fiables sur plusieurs sites. Cependant, le marché des bureaux flexibles est confronté à un défi opérationnel, car de nombreux prestataires maintiennent des engagements immobiliers à long terme tandis que les revenus des clients peuvent fluctuer rapidement lors de périodes de ralentissement des recrutements ou de baisse de la présence au bureau. Les partenariats et les accords de gestion peuvent atténuer cette exposition, renforcer l'alignement entre prestataires et propriétaires, et permettre aux opérateurs de se développer avec des besoins en capitaux réduits.
Principaux enseignements du rapport
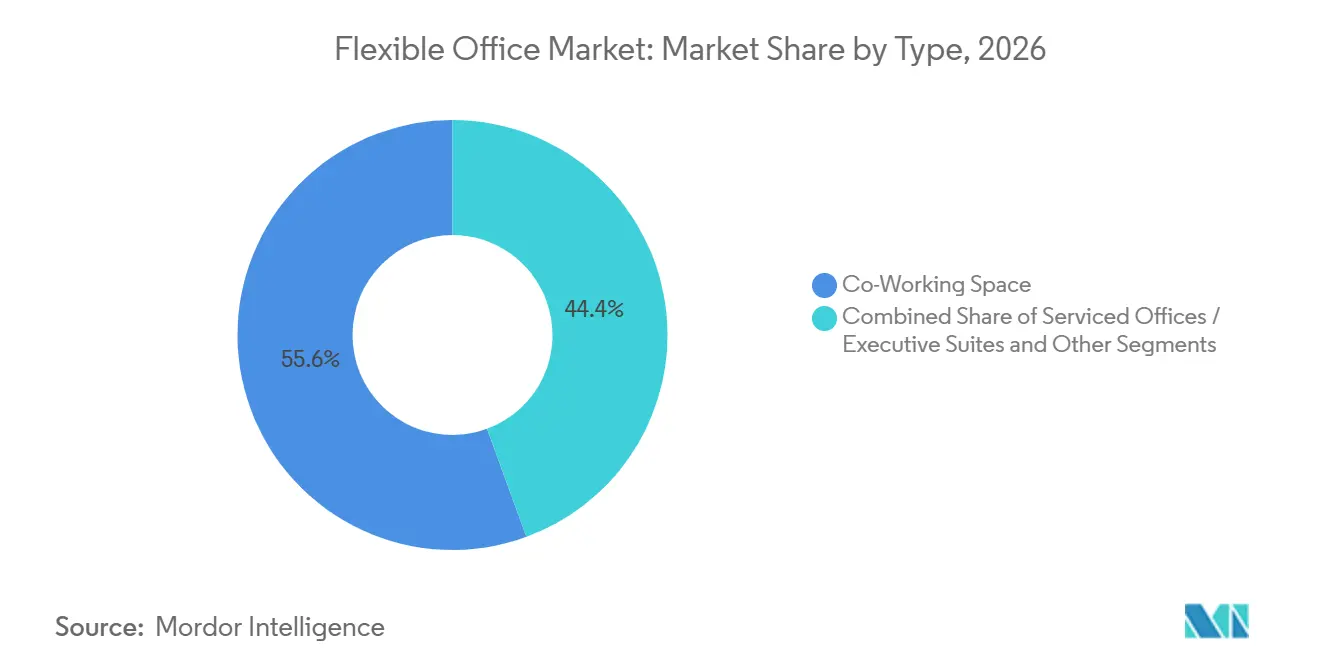
- Par type, l'espace de coworking détenait 55,6 % de la part du marché des bureaux flexibles en 2026, tandis que les bureaux équipés et suites exécutives enregistraient le CAGR prévisionnel le plus élevé à 10,11 % jusqu'en 2032.
- Par secteur, l'IT et l'ITES représentaient 35,3 % de la part du marché des bureaux flexibles en 2026, tandis que le BFSI devrait croître à un CAGR de 10,25 % jusqu'en 2032.
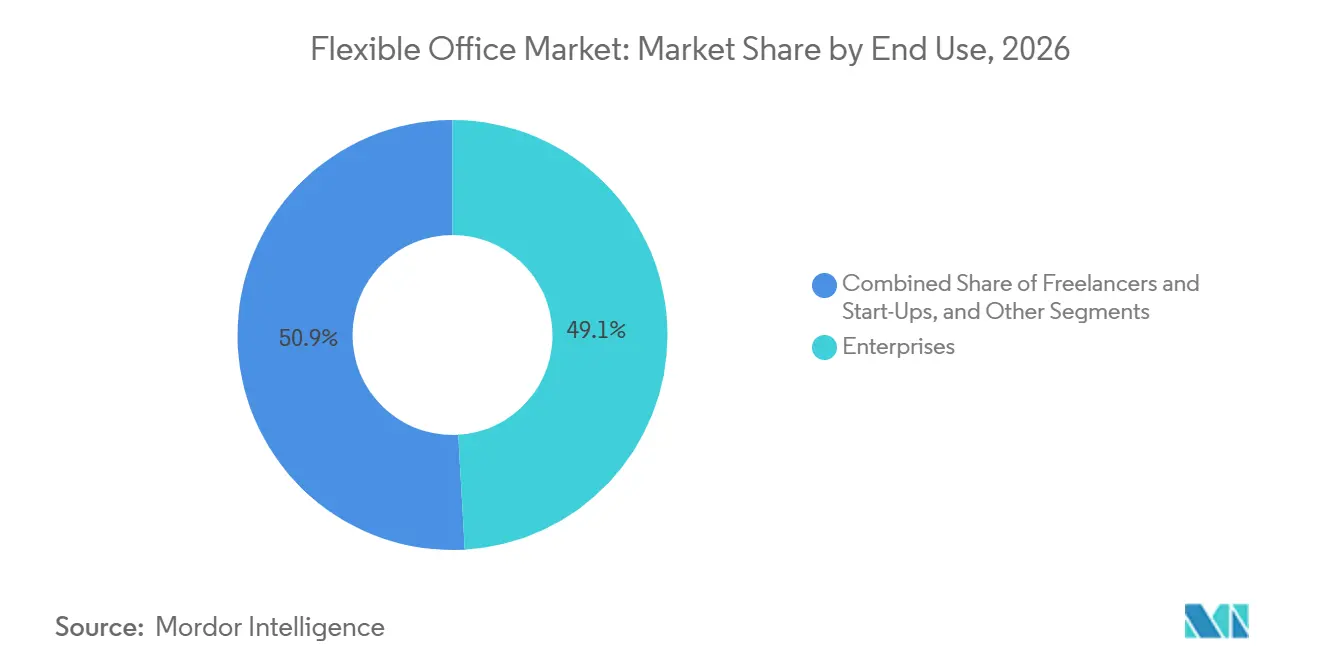
- Par utilisation finale, les entreprises détenaient une part de 49,1 % de la demande mondiale de bureaux flexibles en 2026, tandis que les freelances devraient progresser à un CAGR de 9,89 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 34,8 % de la demande mondiale de bureaux flexibles en 2026, tandis que l'Amérique du Sud devrait croître à un CAGR de 10,51 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modèles de travail hybride Demande croissante de capacité de bureau adaptable | +2.5% | Mondial, avec la plus forte intensité en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Optimisation des coûts immobiliers d'entreprise Encourageant la location flexible | +2.0% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Moyen terme (2-4 ans) |
| Expansion des startups et des PME Soutenant la demande de bureaux prêts à l'emploi | +1.4% | Cœur Asie-Pacifique, avec débordement vers l'Amérique du Sud et le Moyen-Orient | Moyen terme (2-4 ans) |
| Entrée sur le marché des multinationales Stimulant la demande de bureaux équipés | +1.1% | Asie-Pacifique, Moyen-Orient et Amérique du Sud | Moyen terme (2-4 ans) |
| Décentralisation des lieux de travail d'entreprise élargissant la demande de bureaux flexibles | +0.8% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Adoption par les entreprises de bureaux gérés personnalisés | +0.7% | Mondial, avec une profondeur précoce en Inde, au Royaume-Uni et aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les modèles de travail hybride augmentent la demande de capacité de bureau adaptable
Le travail hybride est devenu une composante durable de la planification des lieux de travail en entreprise, soutenant une demande récurrente de capacité de bureau flexible et redéfinissant la manière dont les employeurs évaluent les coûts de leurs portefeuilles immobiliers de bureaux. Le marché des bureaux flexibles soutient ce modèle en permettant aux employeurs d'ajouter des postes de travail dans les lieux où les équipes se réunissent sans étendre leur empreinte permanente ni s'engager dans des aménagements de bureaux dédiés dans chaque localisation. Les portefeuilles immobiliers d'entreprise évoluent également vers un accès à des espaces de travail sur plusieurs sites plutôt que de s'appuyer uniquement sur un bureau central, notamment à mesure que les employés résident plus loin du siège social. Selon IWG, les espaces de travail flexibles devraient représenter 30 % des portefeuilles immobiliers d'entreprise d'ici 2030, favorisant les opérateurs capables de soutenir des accords multi-sites grâce à un modèle de service cohérent. Cette approche peut réduire la capacité de postes de travail sous-utilisés tout en offrant aux entreprises des espaces pratiques pour la collaboration locale, les réunions clients et les projets à court terme. Les stratégies de lieu de travail décentralisées étendent également la demande d'espaces de travail professionnels au-delà des quartiers d'affaires centraux, créant des opportunités dans les zones d'affaires périurbaines et secondaires.
Optimisation des coûts immobiliers d'entreprise encourageant la location flexible
L'optimisation des cots immobiliers d'entreprise incite les sociétés à adopter la location flexible en complément des espaces de bureaux conventionnels. Les lieux de travail prêts à l'emploi peuvent regrouper postes de travail, mobilier, connectivité, salles de réunion et services de gestion des espaces dans un seul contrat. Ce modèle réduit les dépenses initiales et les efforts administratifs nécessaires à l'établissement d'un nouveau bureau. Il est particulièrement avantageux pour les entreprises qui testent une nouvelle ville, développent des équipes de projet ou gèrent des plans de recrutement incertains. Le marché des bureaux flexibles en bénéficie à mesure que les acheteurs évaluent de plus en plus le coût total d'occupation plutôt que d'évaluer les espaces de travail uniquement sur la base du loyer affiché. Les opérateurs qui fournissent une infrastructure fiable et un soutien aux espaces de travail peuvent préserver la valeur de leurs offres de bureaux gérés dans des emplacements urbains compétitifs.
Expansion des startups et des PME soutenant la demande de bureaux prêts à l'emploi
Les startups et les petites et moyennes entreprises (PME) représentent une large base de clientèle pour les espaces de travail prêts à l'emploi. Ces entreprises nécessitent souvent des engagements à court terme, des installations partagées et la flexibilité de se développer sans déménager. IWG estime que la population mondiale adressable comprend 1,2 milliard de travailleurs cols blancs, indiquant une base de clientèle potentielle substantielle pour les prestataires d'espaces de travail. Le marché des bureaux flexibles peut se développer dans les villes secondaires, où la création d'entreprises locales et l'emploi professionnel sont en augmentation. Un réseau distribué peut également permettre aux prestataires de desservir les zones d'affaires périurbaines qui ne peuvent pas accueillir de grands développements de bureaux conventionnels. Ce flux de demande est diversifié mais peut être plus sensible à la disponibilité des financements d'entreprise et aux conditions économiques locales.
L'entrée sur le marché des multinationales stimule la demande de bureaux équipés
Les entreprises multinationales nécessitent souvent des espaces de travail rapidement lorsqu'elles entrent dans un nouveau pays ou constituent des équipes régionales. Les bureaux équipés fournissent des espaces de travail privés, une technologie gérée, des contrôles d'accès et une adresse commerciale sans nécessiter un long processus de construction. Ce format bénéficie aux équipes des services financiers, de la technologie, de la fabrication et des services aux entreprises cherchant à établir rapidement leurs opérations. L'Inde en fournit un exemple clair : selon l'IBEF, les opérateurs d'espaces de travail flexibles devraient louer 8,5 millions de pieds carrés dans les huit principales villes du pays au cours du premier semestre 2026[1]. Le marché des bureaux flexibles peut capter une plus grande part de la demande des multinationales en proposant des salles informatiques dédiées et des environnements conformes à l'image de marque et aux politiques de sécurité des clients. Les offres axées sur les entreprises peuvent également encourager les sociétés à continuer d'utiliser des espaces flexibles au-delà de leur période initiale d'entrée sur le marché.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Engagements élevés de bail immobilier fixe et coûts des installations | -1.8% | Mondial, le plus aigu à Londres, New York, Singapour et Tokyo | Moyen terme (2-4 ans) |
| Concurrence intense limitant le pouvoir de fixation des prix | -1.3% | Amérique du Nord, Europe et pôles Asie-Pacifique matures | Moyen terme (2-4 ans) |
| Contrats clients à court terme et occupation imprévisible | -0.9% | Mondial, en particulier les marchés avec une forte proportion de freelances et de startups | Court terme (≤ 2 ans) |
| Préoccupations relatives à la sécurité des données et à la confidentialité | -0.7% | Mondial, concentré dans les pôles BFSI et sciences de la vie au Royaume-Uni, aux États-Unis, en Inde et aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Engagements élevés de bail immobilier fixe et coûts des installations
La principale contrainte financière du marché des bureaux flexibles est le décalage entre les engagements immobiliers à long terme et les contrats clients à plus court terme. Les opérateurs peuvent détenir des baux principaux de 10 à 15 ans, tandis que les clients s'engagent généralement pour seulement 3 à 5 ans. Cet écart crée une période durant laquelle les opérateurs doivent couvrir les loyers fixes, les frais de personnel et les coûts des installations par des revenus d'occupation variables. Selon LoopNet, le loyer peut représenter 30 % à 40 % des revenus de coworking, et les opérateurs nécessitent généralement 24 mois pour atteindre la rentabilité[2]. Les accords de gestion peuvent réduire cette exposition en permettant aux propriétaires de partager le risque immobilier sous-jacent. IWG indique que les sites construits en partenariat représentent 33 % de son réseau, et ses contrats signés soutiennent une trajectoire vers 50 %.
Concurrence intense limitant le pouvoir de fixation des prix
La concurrence est la plus intense dans les marchés urbains établis, où les marques de coworking, les propriétaires, les groupes hôteliers et les plateformes d'espaces de travail proposent des services similaires. Les prestataires sans forte notoriété locale, sans offres différenciées ou sans réseaux étendus peuvent avoir du mal à maintenir leurs tarifs de postes de travail. Les courtes durées des contrats clients accentuent encore ce défi, car les niveaux d'occupation et les revenus peuvent évoluer rapidement. Les préoccupations relatives à la sécurité et à la confidentialité peuvent également freiner l'adoption dans les secteurs réglementés, à moins que les prestataires ne démontrent des contrôles de sécurité physiques et numériques robustes. Ces exigences sont particulièrement pertinentes pour les clients dans les secteurs bancaire, des services financiers, de l'assurance et des sciences de la vie. Par conséquent, le marché des bureaux flexibles favorise les opérateurs qui proposent des suites privées, des systèmes fiables et une gouvernance claire tout en maintenant des prix compétitifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la demande de bureaux privés redéfinit l'espace de coworkingL'espace de coworking détenait 55,6 % de la demande totale d'espaces de travail flexibles en 2026, ce qui en fait le format le plus important du marché des bureaux flexibles. Son ampleur provient d'adhésions accessibles, d'équipements partagés et d'un modèle en réseau qui attire les freelances, les petites équipes, les entreprises en phase de démarrage et les organisations ayant besoin d'un espace d'équipe occasionnel. Le format continue d'offrir aux membres un lieu de travail professionnel sans l'engagement d'un bail conventionnel et leur permet d'utiliser les salles de réunion et les espaces communs uniquement en cas de besoin. Il crée également des opportunités pour les opérateurs de vendre des salles de réunion, des espaces événementiels, des services de bureau virtuel et un soutien aux espaces de travail à une large base de membres.
Les bureaux équipés et suites exécutives devraient se développer à un CAGR de 10,11 % jusqu'en 2032. Cette croissance reflète la demande d'espaces de travail privés et clés en main pouvant soutenir des travaux confidentiels, des équipes de direction et des groupes de clients plus importants sans longue période de mise en place. L'évolution vers les espaces privés reflète les exigences des entreprises en matière de contrôle d'accès, de technologie sécurisée et d'environnements pouvant porter l'identité propre du client. Les services de bureau hybride et virtuel servent également les entreprises qui ont besoin d'une adresse commerciale ou d'un accès périodique plutôt que d'un poste de travail à temps plein. Ces options élargissent le marché des bureaux flexibles au-delà de la présence physique quotidienne et rendent les espaces de travail accessibles aux entreprises avec des effectifs distribués.

Par secteur :
l'IT et l'ITES en tête tandis que le BFSI développe son utilisation des espaces gérésLes technologies de l'information et les services activés par les technologies de l'information, ou IT et ITES, représentaient une part de 35,3 % de la demande totale d'espaces de travail flexibles en 2026. Les entreprises technologiques valorisent souvent un accès rapide à des bureaux connectés et évolutifs, notamment lorsque la taille des équipes de projet évolue. Le secteur a également l'expérience des modèles de travail distribué et utilise des espaces flexibles pour positionner les équipes à proximité des viviers de talents. La FICCI a rapporté que les entreprises de technologies de l'information, de technologie et de développement logiciel représentaient 27 % à 32 % du volume des transactions d'espaces flexibles en Inde en 2025.
Le BFSI est le secteur à la croissance la plus rapide, avec un CAGR prévisionnel de 10,25 % jusqu'en 2032. Les banques, les assureurs et autres entreprises réglementées nécessitent de plus en plus des suites privées, des contrôles d'accès et une technologie fiable lorsqu'elles utilisent des espaces de travail flexibles. Cette demande fait évoluer le mix produit vers des bureaux gérés plutôt que des postes de travail en open space. Les prestataires qui répondent aux exigences des clients en matière de confidentialité et de contrôle opérationnel peuvent concourir pour ce marché. Le secteur des bureaux flexibles sert donc une gamme plus large d'utilisateurs réglementés et professionnels qu'à l'époque où les startups constituaient le principal groupe de clients.
Par utilisation finale :
la demande des entreprises fournit l'échelle tandis que les freelances élargissent l'usageLes entreprises détenaient une part de 49,1 % de la demande totale d'espaces de travail flexibles en 2026. Les grandes entreprises utilisent des sites flexibles pour soutenir les équipes de projet, les employés distribués, les expansions temporaires et l'entrée sur de nouveaux marchés. Elles ont généralement besoin de standards de service cohérents dans plusieurs villes, ainsi que de réservation numérique et de suites dédiées. Le réseau d'IWG de 4 609 sites ouverts dans plus de 120 pays illustre l'échelle pouvant répondre à ces exigences.
Les freelances devraient enregistrer la croissance la plus rapide par utilisation finale, avec un CAGR de 9,89 % jusqu'en 2032. Ce groupe de clients valorise un accès flexible, des engagements courts et une technologie d'espace de travail qui soutient le travail indépendant. Fiverr a constaté que 50 % des freelances interrogés privilégient les lieux de travail flexibles et que 76 % utilisent des outils d'intelligence artificielle[3]. Ce groupe reste important pour la demande de coworking, bien que son utilisation puisse varier selon les conditions économiques et l'activité des projets. Les startups et autres petits utilisateurs ajoutent également de la demande, mais les contrats d'entreprise peuvent fournir une base plus stable pour les opérateurs.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 34,8 % de la demande mondiale de bureaux flexibles en 2026, ce qui en fait le principal contributeur régional au marché des bureaux flexibles. L'Inde disposait de plus de 88,7 millions de pieds carrés de stock de bureaux flexibles au premier semestre 2026 et devrait dépasser 100 millions de pieds carrés d'ici la fin de l'année. La part de l'Inde dans les réservations mondiales d'espaces de travail flexibles est passée de 2,2 % au premier semestre 2025 à 10,2 % au premier semestre 2026, indiquant un rôle plus important dans la demande transfrontalière d'espaces de travail. La demande en Asie-Pacifique a augmenté de 19 % au cours du premier semestre 2026, tandis que l'offre n'a progressé que de 1 %. Cet écart soutient l'occupation et renforce l'importance de la région pour les prestataires proposant des produits de bureaux gérés et destinés aux entreprises.
Amérique du Sud
L'Amérique du Sud devrait croître à un CAGR de 10,51 % jusqu'en 2032, le taux régional le plus élevé du marché des bureaux flexibles. Le Brésil reste important car la demande inclut des entreprises financières et commerciales ainsi que des utilisateurs technologiques, ce qui expose les opérateurs à plus d'un groupe de clients. Ce mix peut soutenir la demande d'espaces de travail partagés et de suites gérées privées lorsque les entreprises développent leurs équipes ou recherchent des sites basés sur des projets. La reprise du marché des bureaux régionaux offre un cadre plus large pour la croissance des espaces de travail flexibles au Brésil, en Argentine et au Chili. WeWork a consolidé la propriété de ses opérations en Amérique latine en 2025, ce qui a donné à l'entreprise le contrôle direct de son activité régionale.
Europe, Moyen-Orient et Amérique du Nord
L'Europe, le Moyen-Orient et l'Amérique du Nord présentent des conditions différentes mais partagent une demande d'options d'espaces de travail flexibles et gérés professionnellement. IWG opère dans plus de 120 pays, montrant l'importance de la couverture réseau pour les clients qui travaillent dans plusieurs régions et attendent une expérience d'accès cohérente. L'Amérique du Nord gnère une demande à fort volume grâce aux grands clients entreprises, aux freelances et aux utilisateurs de bureaux périurbains qui valorisent l'accès local. Le marché des bureaux flexibles dans ces régions récompense les prestataires capables de combiner un service local avec une expérience client cohérente dans les villes et les formats d'espaces de travail. Cette demande soutient également les accords de gestion comme moyen d'entrer dans des sites sans supporter le coût total d'un bail traditionnel.
Paysage concurrentiel
Le marché des bureaux flexibles est fragmenté, bien que les grands opérateurs étendent leur portée par le biais de partenariats, d'acquisitions et d'accords d'accès tiers. IWG est un opérateur mondial de premier plan et devrait déclarer 4,5 milliards USD de revenus système en 2025, avec 4 609 sites ouverts et un pipeline de 1 370 centres signés mais non encore ouverts. WeWork maintient également une présence mondiale grâce à des sites en propre et des accords d'accès partenaires. Cependant, les spécialistes régionaux restent importants car les marchés immobiliers locaux, les exigences des clients et les relations avec les propriétaires varient selon les villes. La concurrence dépend de la portée du réseau, de la qualité des espaces de travail privés et partagés, des prix, de la technologie et de la capacité à répondre aux exigences de sécurité des entreprises.
Les accords de gestion et les modèles de partenariat redéfinissent la manière dont les concurrents se développent tout en gérant les coûts associés à la location conventionnelle. Dans le cadre de ces structures, les opérateurs gèrent les espaces de travail tandis que les propriétaires conservent une plus grande exposition immobilière et peuvent partager la performance financière d'un site. IWG indique que les partenariats représentent 33 % de son réseau, et ses contrats signés soutiennent un objectif de 50 %. En février 2026, WeWork devrait étendre son réseau de partenaires de coworking à 2 000 sites réservables dans 21 pays. Cette approche peut étendre l'accès des clients sans que les prestataires aient à posséder ou louer directement chaque site.
Les initiatives stratégiques mettent également en évidence un accent sur l'étendue des services, l'expansion locale et un accès plus large pour les clients entreprises. En septembre 2025, WeWork devrait ajouter plus de 1 000 sites partenaires tiers dans plus de 500 villes aux États-Unis et au Canada. En juin 2025, l'entreprise devrait également s'associer à ClassPass, permettant aux membres éligibles de réserver des sites WeWork sélectionnés en utilisant des crédits ClassPass. L'activité planifiée d'IWG pour 2025 comprend 782 ouvertures et 1 132 sites signés. Le marché des bureaux flexibles reste accessible aux opérateurs locaux ; cependant, les grandes marques disposent d'un avantage lorsque les clients entreprises nécessitent une couverture multi-villes et des services d'espaces de travail standardisés.
Leaders du secteur des bureaux flexibles
-
IWG plc
-
WeWork Companies LLC
-
The Office Group
-
Mindspace Business Parks REIT Limited
-
Wojo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bureaux flexibles Entreprises couvertes dans ce rapport
- IWG plc
- WeWork Companies LLC
- The Office Group
- Mindspace Business Parks REIT Limited
- Wojo
- Awfis Space Solutions
- Talent Garden S.p.A.
- Huckletree
- JustCo
- Industrious
- Impact Hub GmbH
- Techspace
- Labs
- Deskopolitan
- Utopicus
- Station F
- Ordnungs ApS
- Matrikel 1
- Fora
- Orega
Développements industriels récents dans Marché des bureaux flexibles
- Juin 2026 : Fora a signé un accord pour exploiter un bureau flexible de 46 332 pieds carrés au 76 Southbank dans le centre de Londres, portant son portefeuille à 62 immeubles dans la ville. L'immeuble appartient au groupe Easa Saleh Al Gurg basé à Dubaï et est co-occupé par The LEGO Group et PayPal.
- Février 2026 : IWG a annoncé une acquisition planifiée de Design Offices, le plus grand opérateur d'espaces de travail flexibles premium d'Allemagne, avec environ 50 sites dans 15 villes et 142 millions EUR de revenus en 2024. La transaction a été soumise à l'examen réglementaire du Bundeskartellamt allemand (Office fédéral des cartels), conformément à la stratégie d'IWG d'acquérir des opérateurs nationaux établis avec des portefeuilles de sites de premier ordre.
- Février 2026 : WeWork a étendu son réseau de partenaires de coworking à environ 2 000 sites réservables à l'échelle mondiale dans 21 pays, ajoutant plus de 900 opérateurs de coworking tiers à l'international. Les principaux marchés ajoutés comprennent le Royaume-Uni, la France, le Portugal, l'Espagne, le Mexique, l'Australie et la Thaïlande, permettant aux membres entreprises d'accéder à des espaces de travail distribués sans que WeWork possède d'espace physique.
Périmètre du rapport mondial sur le marché des bureaux flexibles
Aperçu de la segmentation
| Espace de coworking |
| Bureaux équipés / suites exécutives |
| Autres (bureau hybride, bureau virtuel) |
| Technologies de l'information (IT et ITES) |
| BFSI (banque, services financiers et assurance) |
| Conseil aux entreprises et services professionnels |
| Autres services (commerce de détail, sciences de la vie, énergie, juridique) |
| Freelances |
| Entreprises |
| Startups et autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
| Par type | Espace de coworking | |
| Bureaux équipés / suites exécutives | ||
| Autres (bureau hybride, bureau virtuel) | ||
| Par secteur | Technologies de l'information (IT et ITES) | |
| BFSI (banque, services financiers et assurance) | ||
| Conseil aux entreprises et services professionnels | ||
| Autres services (commerce de détail, sciences de la vie, énergie, juridique) | ||
| Par utilisation finale | Freelances | |
| Entreprises | ||
| Startups et autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévisionnel des bureaux flexibles jusqu'en 2032 ?
Le marché des bureaux flexibles devrait croître à un CAGR de 9,22 % de 2027 à 2032, pour atteindre 97,5 milliards USD d'ici 2032.
Quel format de bureau flexible détient la plus grande part ?
L'espace de coworking est le type le plus important, avec une part de 55,6 % en 2026.
Quel format de bureau flexible connaît la croissance la plus rapide ?
Les bureaux équipés et suites exécutives devraient croître à un CAGR de 10,11 % jusqu'en 2032, à mesure que la demande d'espaces privés clés en main augmente.
Quel groupe de clients représente la plus grande part de la demande d'espaces de travail flexibles ?
Les entreprises détenaient une part de 49,1 % en 2026 et utilisent les espaces flexibles pour les équipes de projet, l'entrée sur de nouveaux marchés et l'accès à des espaces de travail multi-sites.
Quelle région est en tête de la demande mondiale de bureaux flexibles ?
L'Asie-Pacifique était en tête avec une part de 34,8 % en 2026, soutenue par la croissance en Inde et dans d'autres centres d'affaires régionaux.
Pourquoi les entreprises utilisent-elles des espaces de bureaux flexibles ?
Les entreprises utilisent des bureaux flexibles pour réduire les coûts initiaux d'aménagement, ajuster les capacités, entrer rapidement dans de nouveaux sites et fournir des espaces aux équipes hybrides.