
固定式クレーン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
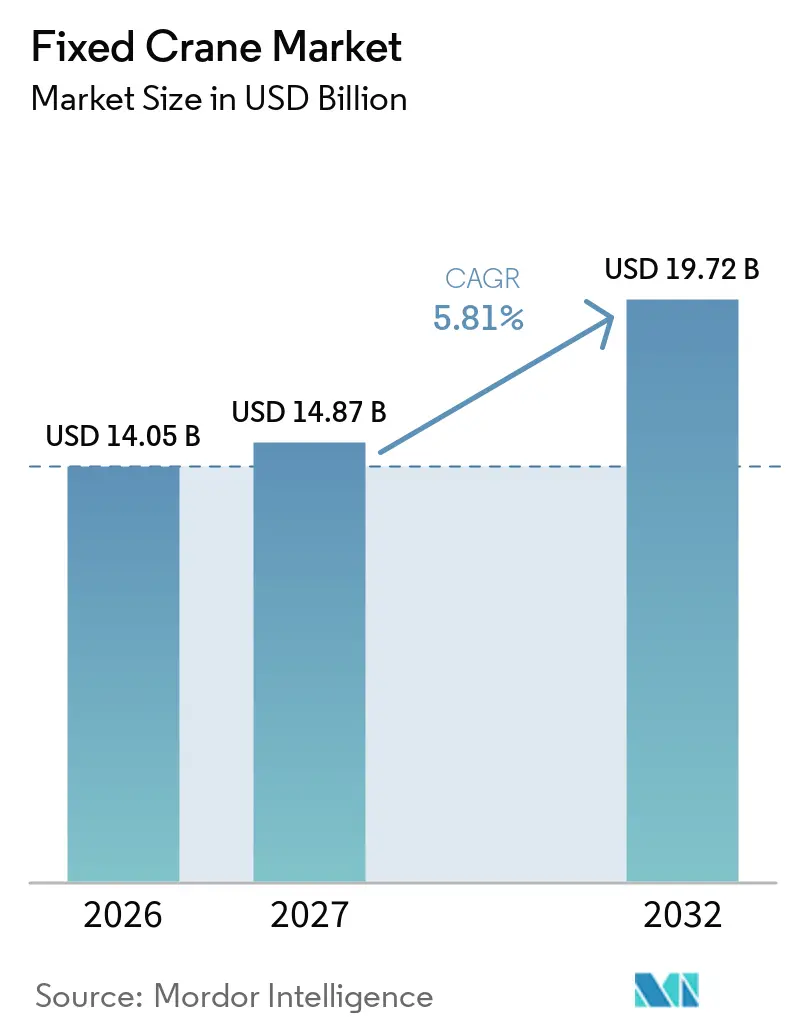
| 市場規模 (2027) | 14.87 十億米ドル |
| 市場規模 (2032) | 19.72 十億米ドル |
| 成長率 (2027 - 2032) | 5.81 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
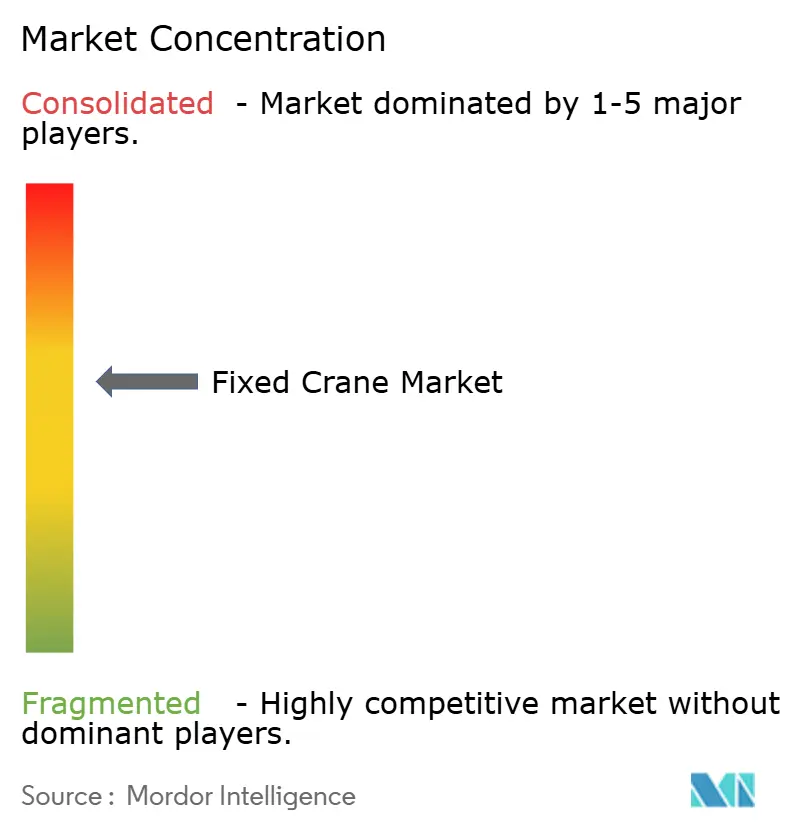
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる固定式クレーン市場分析
固定式クレーン市場規模は、2026年の14.05 ビリオン 米ドルから2027年には14.87 ビリオン 米ドルに拡大し、2032年には19.72 ビリオン 米ドルに達すると予測されており、2027年~2032年のCAGRは5.81%で成長します。固定式クレーン市場は、ターミナル、エネルギー施設、先進製造工場への長期的な支出によって支えられています。これらのプログラムは、ターミナル拡張、エネルギー資産、製造ラインがそれぞれ異なる投資スケジュール、技術要件、資産寿命を持つため、以前の設備サイクルを形成した建設プロジェクトを超えた需要を広げており、単一のデベロッパーグループや不動産サイクルへの依存度を低下させています。港湾オペレーター、公益事業者、製造業者は複数年の資本プログラムに設備を割り当てており、これにより多様な受注基盤が生まれ、設備寿命全体を通じた統合、稼働率、保守サポートの重要性が高まっています。
主要レポートのポイント
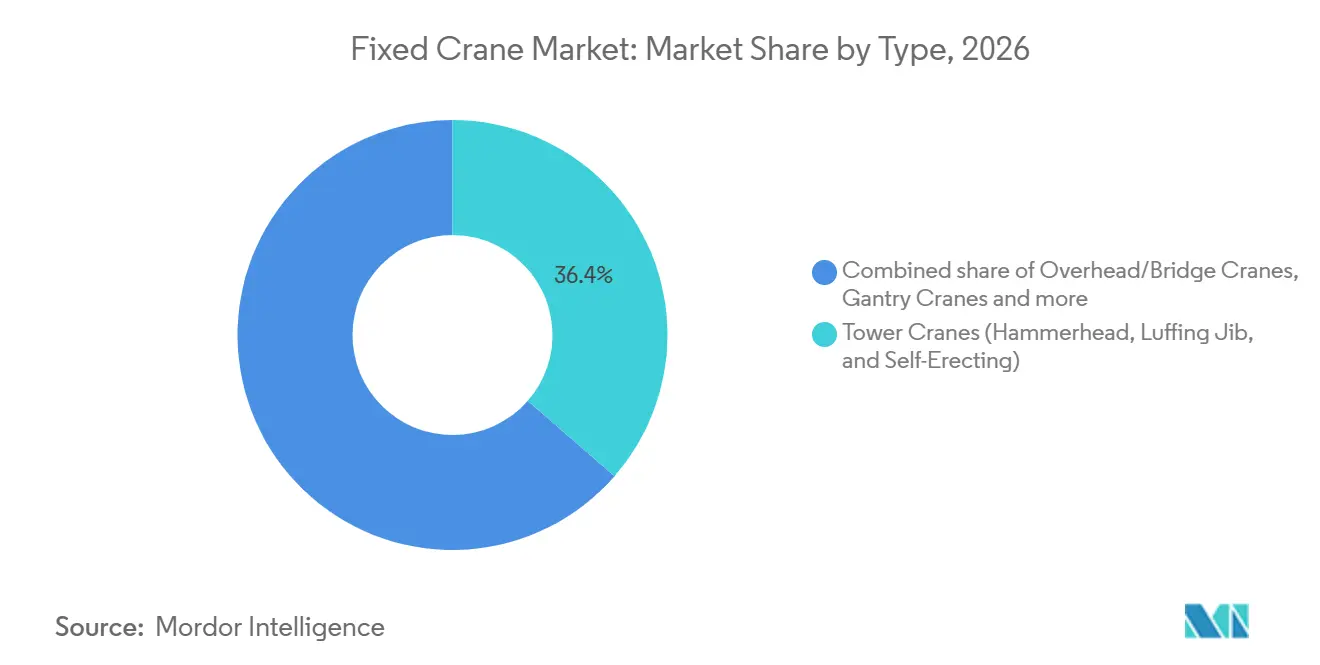
- タイプ別では、タワークレーンが2026年の固定式クレーン市場シェアの36.42%を占め、ガントリークレーンは2032年までに6.93%のCAGRで成長すると予測されています。
- 揚重能力別では、10~50トンが2026年の固定式クレーン市場シェアの41.18%を占め、100トン超は2032年までに6.74%のCAGRで成長すると予測されています。
- 動力源別では、電動が2026年の固定式クレーン市場シェアの78.36%を占め、ハイブリッドは2032年までに9.42%のCAGRで成長すると予測されています。
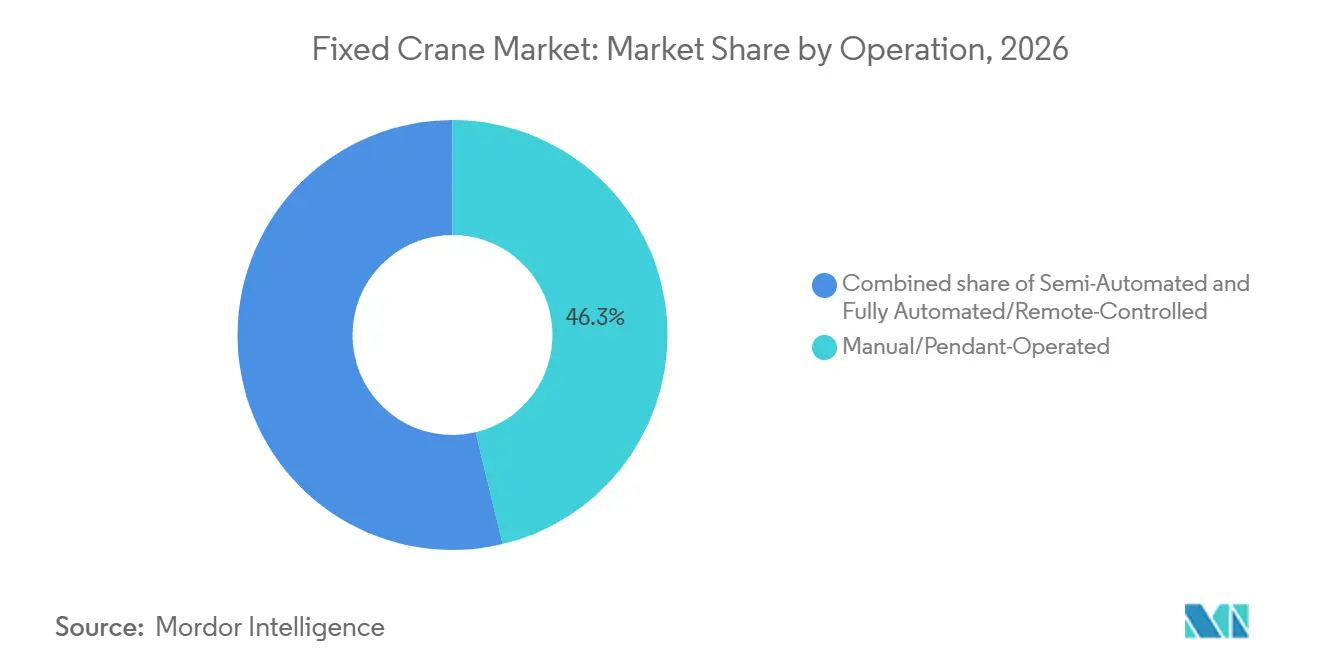
- 操作方式別では、手動/ペンダント操作が2026年の固定式クレーン市場シェアの46.27%を占め、完全自動/遠隔操作は2032年までに9.18%のCAGRで成長すると予測されています。
- 用途別では、建築・建設が2026年の固定式クレーン市場シェアの39.63%を占め、港湾は2032年までに7.12%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の固定式クレーン市場シェアの47.36%を占め、中東・アフリカは2032年までに6.87%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市インフラおよび高層建設 | +1.5% | 南アジア・東南アジア、中東、北アフリカに集中するグローバル | 中期(2~4年) |
| 港湾近代化と自動化貨物取扱い | +1.2% | アジア太平洋、中東・アフリカ、南米が主導するグローバル | 長期(4年以上) |
| 産業オートメーションとインダストリー4.0統合 | +0.9% | 北米、欧州、東アジア | 中期(2~4年) |
| 再生可能エネルギーと電力網アップグレード投資 | +0.7% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| モジュール建設とプレファブリケーション | +0.5% | 北米および欧州、オーストラリアと東南アジアでの初期成長 | 短期(2年以内) |
| ブラウンフィールド工場近代化と滑走路再利用 | +0.4% | 欧州および北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市インフラおよび高層建設
都市インフラへの支出は、密集した敷地に恒久的な揚重システムが必要とされる固定式クレーン市場を引き続き支えています。高層住宅、複合用途タワー、高架道路、地下鉄回廊、空港拡張は、作業スペースが限られている場合にタワークレーンを優先します。インドの国家インフラパイプラインは、道路、都市インフラ、エネルギにわたる2020年度~2025年度向けに111兆インドルピーを充当し、揚重設備を継続的に必要とする幅広いプロジェクトパイプラインを生み出しています[1]。これらのプログラムは、単一の建物カテゴリーではなく、敷地条件とプロジェクト期間に結びついた需要を維持します。中国では、2025年1月~11月の不動産開発投資が前年同期比15.9%減少し、国内建設需要が低下しました。その結果、中国メーカーは東南アジア、中東、アフリカへの設備輸出を増やしており、固定式クレーン市場における価格競争が激化しています。
港湾近代化と自動化貨物取扱い
港湾近代化は、短い建設スケジュールではなくターミナル運営計画に沿った需要源を固定式クレーン市場にもたらします。大型船舶と増大するスループットにより、ターミナルはより長いリーチとより自動化されたシステムへの設備更新を迫られています。レール搭載型ガントリークレーンは、コンテナ保管、ヤード計画、デジタル運営システムを連携させるため、この更新サイクルの中心となっています。調達の意思決定には、クレーン本体に加えて制御装置、スキャナー、安全システム、統合作業が含まれるようになっています。この広範な範囲は、機械設備とソフトウェア機能を調整できるサプライヤーの重要性を高めています。また、契約期間を延長し、ターミナルプロジェクトを固定式クレーン市場の持続的な需要源とします。
産業オートメーションとインダストリー4.0統合
産業ユーザーはクレーンを工場の広範なマテリアルフローシステムの一部として評価するようになっています。生産信頼性を向上させる同期揚重、共有レール配置、制御された動作、監視機能を求めています。Konecranes社は2025年にフィンランドの日立エナジーの新しい変圧器工場向けに39台の産業用クレーンの受注を獲得し、先進的な生産拠点における目的特化型揚重システムへの需要を示しました[2]。同様のアプローチがデジタル制御、診断、オペレーターアシスタンスへの投資を支えています。固定式クレーン市場において、これは運用要件と統合要件を満たせる設備への競争をシフトさせます。確立されたサービス能力を持つメーカーは、近代化・保守作業を通じて初期納入後も関与し続けることができます。
再生可能エネルギーと電力網アップグレード投資
エネルギープロジェクトは、固定式クレーン市場を従来の建設作業とは異なる現場に引き込みます。洋上風力施設、電力網変電所、原子力建設ホール、水力発電所、タービン組立エリアには特殊な揚重配置が必要です。これらの用途では多くの場合、より高い仕様、現場固有のエンジニアリング、厳格な運用手順が求められます。投資決定はエネルギーインフラプログラムの影響を受けており、不動産・商品サイクルとは異なる場合があります。その結果生まれる受注基盤は、ユニットの複雑性が高いプロジェクトにおけるサプライヤーの機会を提供します。また、長期的な検査、保守、交換サービスへの需要も強化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資とファイナンシング制約 | -1.3% | 南米とアフリカで特に顕著なグローバル | 中期(2~4年) |
| 熟練オペレーターおよび保守人材の不足 | -0.9% | 北米と欧州で最も深刻なグローバル | 長期(4年以上) |
| ブラウンフィールド敷地における基礎・走行路の制約 | -0.6% | 産業ブラウンフィールド回廊を含む北米および欧州 | 短期(2年以内) |
| 長い設計サイクルと輸入規制リスク | -0.4% | 南米と東南アジアへの波及を伴う中東・アフリカ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資とファイナンシング制約
大型クレーンパッケージには多額の初期資本が必要であり、ストラクチャードファイナンスに依存する場合があります。これは、老朽化した設備を更新する必要がある中小規模のターミナルオペレーターや中堅メーカーにとって障壁となります。更新の先送りは保守リスクを高める可能性がありますが、ファイナンシングコストが新規設置の承認を困難にする場合もあります。したがって、金利と信用の利用可能性が更新決定のタイミングに影響を与える可能性があります。リースやサービスベースの提供は初期負担を軽減できますが、これらのモデルは地域によって均等に利用できるわけではありません。ブラウンフィールドのアップグレードでは、設備設置前に基礎、走行路、電気システムの変更が必要な場合、さらなる費用が加わります。
熟練オペレーターおよび保守人材の不足
オートメーションは労働力の必要性をなくすのではなく、クレーンの運転・保守に必要なスキルを変化させます。オートメーションの進展に伴い、制御室の監視、システム統合、電気保守、診断がより重要になります。米国労働統計局は、産業機械整備士、機械保守作業員、ミルライトの雇用が2025年から2035年にかけて14%成長すると予測しています[3]。しかし、自動化クレーン制御における専門的な知識は、運用需要に対して依然として限られています。この制約は設備の可用性を低下させ、エンドユーザーサイトでの高度な機能の活用を遅らせる可能性があります。サプライヤーはリモート診断やサービス契約で対応していますが、現場レベルの技術能力は依然として重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
タワークレーンが確立された建設需要をリードし、ガントリークレーンがターミナル投資を支援タワークレーンは2026年の固定式クレーン市場シェアの36.42%を占め、都市建設およびインフラプロジェクト全体での広範な使用を反映しています。ハンマーヘッド設計は、複数の工種が並行して作業するオープンな建設現場に適しています。ラッフィングジブ設計は、旋回スペースが制限された密集した都市部に対応します。自立型構成は、迅速な設置を必要とする小規模な現場やプロジェクトのニーズを満たします。これらのサブタイプにより、請負業者は高さ、リーチ、アクセス、現場レイアウトに応じた設備を選択できます。その広範な展開により、地域の建設条件が異なる場合でも、タワークレーンは固定式クレーン市場の中心であり続けます。しかし、メーカーは地域の安全規則、プロジェクトアクセス、輸送制約、建設請負業者の運用慣行に合わせて設計を適応させる必要があります。
ガントリークレーンは固定式クレーン市場において2032年までに6.93%のCAGRで成長すると予測されています。レール搭載型構成は、定義されたヤードエリア全体で計画されたコンテナ移動をサポートするため、自動化ターミナルプロジェクトで好まれます。セミガントリーユニットは、設備が制限された経路に沿って動作する必要がある産業現場にも対応します。オーバーヘッドおよびブリッジクレーンは、鉄鋼、自動車、重工業製造環境において引き続き重要です。ジブクレーンは組立作業における局所的な揚重タスクに対応し、モノレールおよびスティッフレッグシステムはより特殊な用途をカバーします。したがって、タイプの組み合わせは建設設備、継続的な産業揚重、港湾荷役、特殊設置を組み合わせています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
揚重能力別:
中間レンジ設備が幅広い需要を支え、重量揚重が勢いを増す10~50トンクラスは2026年の固定式クレーン市場シェアの41.18%を占めました。この範囲は工場、物流施設、倉庫、軽量港湾作業における一般的な要件に適合します。非常に高い能力の設備に関連するより広範な構造作業、特殊制御、運用手順を導入することなく、有用な揚重能力を必要とするオペレーターによって定期的に選択されます。多くのワークショップの実際のニーズを反映し、複雑な自動化システムを導入するよりも、シンプルで信頼性の高い揚重の方が重要な場合に継続的に使用されます。メーカーはこのクラスを生産ライン、処理センター、組立エリア全体で使用します。この範囲はまた、古いブリッジクレーン設備を交換する多くの近代化プロジェクトとも一致します。その広範な適用性により、このセグメントは固定式クレーン市場全体で安定した役割を果たします。
100トン超は2032年までに6.74%のCAGRで成長すると予測されています。需要はエネルギーインフラ、変圧器製造、主要産業施設を含む重量揚重を必要とする用途から来ています。これらのシステムには詳細なエンジニアリングと厳格な運用手順が必要です。重量揚重設備は現場運営の恒久的かつ厳密に管理された部分となるため、クレーン、建物構造、レールシステム、電力配置、保守計画を一体として検討する必要があります。購入決定は多くの場合、工場建設スケジュールと特殊なプロジェクト仕様に依存します。10トン未満の設備はワークショップや軽量タスクに引き続き関連性があり、51~100トンの範囲は中規模の産業要件に対応します。
動力源別:
電動システムが設置基盤を保持し、ハイブリッドオプションが困難な現場に対応電動構成は2026年の固定式クレーン市場シェアの78.36%を占めました。信頼性の高い電力網アクセスが利用可能な工場、倉庫、ターミナル全体で確立されています。その設置基盤は、モーター作業、ドライブアップグレード、制御システム交換における継続的な活動を支えています。オペレーターは多くの場合、これらのコンポーネントを近代化することで性能を向上させ、機械的に健全で施設に適した設備の有効寿命を延ばすことができます。電動システムはまた、揚重作業からの局所排出削減を目指すプロジェクトにも適合します。可変周波数ドライブは、アップグレードされた設備において制御された動作とよりスムーズな制動をサポートできます。この基盤により、電動設備は固定式クレーン市場の大部分において確立された動力選択肢となっています。
ハイブリッド構成は2032年までに9.42%のCAGRで成長すると予測されています。電力網アクセスが断続的、制限的、または利用不可能な現場に対応します。建設現場や遠隔地の産業施設は、燃料消費を削減しながら操業を維持するためにハイブリッドシステムを使用できます。これは、恒久的な電力網接続がまだ利用できないか、意図した稼働サイクルに十分な容量を提供しないプロジェクトの初期段階において有用です。これらの配置は、揚重の可用性を犠牲にすることなく現場の環境要件を満たす必要があるオペレーーに特に関連します。ディーゼルおよびディーゼル電気設備は、遠隔地、重負荷、連続稼働用途に引き続き対応します。
操作方式別:
手動フリートが大規模を維持しながら遠隔・自動化システムが台頭手動/ペンダント操作構成は2026年の固定式クレーン市場シェアの46.27%を占めました。その地位は世界中のワークショップおよび工場クレーンの大規模な設置基盤を反映しています。これらのシステムはオペレーターに馴染みがあり、限られた制御インフラで日常的な揚重ニーズを満たすことができます。その継続的な使用は、複雑な自動化システムを導入するよりもシンプルで信頼性の高い揚重の方が重要な多くのワークショップの実際のニーズを反映しています。多くのユーザーは無線制御、アンチスウェイ機能、荷重監視を通じて既存の手動設備を改善できます。しかし、安全性と生産性の要件が老朽化した手動フリートにより大きな圧力をかけています。この設置基盤は固定式クレーン市場に交換とレトロフィットの両方の機会を生み出します。
完全自動/遠隔操作システムは2032年までに9.18%のCAGRで成長すると予測されています。港湾は、自動化ヤード設備が計画されたコンテナ移動をサポートできるため、目に見える採用エリアです。この運用モデルは、特に設備が輸送スケジューリングとデジタルターミナルシステムと連携して動作する必要がある場合に、定義されたヤード全体での反復的な移動をターミナルが調整するのに役立ちます。同様のアプローチがスタンピング作業、コイル取扱い、特殊保管環境でも使用されています。遠隔操作により、直接監視を維持しながらスタッフを困難な操作場所から離れさせることができます。自動化システムにはまた、効果的なコミッショニング、保守、制御室手順が必要です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
建設が規模を提供し、港湾オートメーションがより速い成長を牽引建築・建設は2026年の固定式クレーン市場シェアの39.63%を占めました。このセグメントには都市タワー、交通インフラ、空港、大規模複合用途開発が含まれます。各プロジェクトカテゴリーには異なる揚重ニーズがありますが、いずれも長期間現場に留まり、厳密に管理された建設シーケンス内で稼働する設備を必要とする場合があります。タワークレーンは、現場の制約とプロジェクト期間が固定揚重設備を正当化する場所で広く使用されています。需要は国家および地方自治体のインフラプログラムが積極的な建設段階に移行している地域で最も強くなっています。個別市場で不動産開発が減速すると、地域のパフォーマンスは依然として大きく異なる可能性があります。しかし、建設は固定式クレーン市場の最大の用途基盤であり続けます。
港湾は2032年までに7.12%のCAGRで成長すると予測されています。ターミナルは拡張または近代化に伴い、ディーゼル設備を電動・自動化ヤードシステムに置き換えています。この用途には、ターミナル全体でコンテナを移動させるために必要な岸壁クレーン、レール搭載型ガントリークレーン、その他の設備が含まれます。設備の選択は、バース配置、ヤード設計、保管密度、ターミナルオーナーが選択した運用モデルに結びついています。揚重資産はデジタル運営システムと現場インフラと連携して動作する必要があるため、港湾プロジェクトは長い計画期間を伴う傾向があります。産業製造および物流・倉庫業は継続的な揚重システムへの安定した需要を維持し、造船、エネルギー、鉱業は特殊な要件を生み出します。この用途の組み合わせにより、単一の建設サイクルへの依存が低下します。
地域分析
アジア太平洋は2026年の固定式クレーン市場シェアの47.36%を占め、最大の地域基盤であり続けています。インド、東南アジア、オーストラリア全体のインフラ投資が港湾、貨物システム、産業現場全体の需要を支えています。これらのプロジェクトの多様性により、住宅開発のみに依存することなく、交通接続、製造能力、物流施設から需要が生まれます。インドのインフラパイプラインは引き続き道路、都市システム、エネルギーをカバーし、設備要件の幅広い基盤を提供しています。中国は2025年に国内不動産投資が弱まったため、異なるパターンを示しています。これにより、中国メーカーは輸出需要をより積極的に追求するようになっています。その戦略は、海外ディーラーネットワーク、納入能力、異なる地域顧客の要件を満たせる製品構成をより重視しています。
北米と欧州は、成熟した設置基盤が近代化サイクルを経るにつれて中程度の成長条件を示しています。北米では、先進製造、変圧器能力、エネルギープロジェクトが特殊クレーンへの需要を牽引しています。これらの顧客は多くの場合、規制された生産環境内で稼働し、要求の厳しい産業スケジュール中も利用可能であり続けられる信頼性の高い揚重設備を必要とします。Konecranes社は2026年1月にワイオミング州のTerraPowerのNatriumプラントへの4台のクレーン受注を発表し、原子力建設に結びついた要件を示しました。欧州は産業電化ニーズとデータセンター、バッテリー工場、風力コンポーネント施設からの需要を組み合わせています。この地域の確立された産業基盤はまた、資産オーナーがより信頼性の高い操業を求める中、既存工場内での設備交換と制御システム更新の安定した需要を生み出しています。
中東・アフリカは2032年までに6.87%のCAGRで成長すると予測されています。大規模なインフラプログラム、港湾投資、産業多様化が地域全体の需要を支えています。この機会には、より信頼性の高いまたはより高性能な揚重システムを必要とする既存の物流・産業資産のアップグレードだけでなく、新規施設も含まれます。プロジェクトは多くの場合、輸入プロセスと現場固有のエンジニアリングを伴い、納入スケジュールを延長する可能性があります。南米は中程度の成長を示しており、ブラジルが港湾・産業投資の基盤を提供しています。これらの地域全体で、購入者は設備仕様と並んで現地サポート、ファイナンシングの利用可能性、信頼性の高い納入スケジュールを優先する場合があります。これにより、特に輸入設備を現場固有の条件下で設置、コミッショニング、保守する必要があるプロジェクトにおいて、実行能力が重要になります。
競合環境
固定式クレーン市場は中程度に集中しています。Liebherr-International AG、Konecranes Plc、ZPMC、Zoomlion Heavy Industry Science and Technology Co., Ltd.、The Manitowoc Company, Inc.が戦略的ティアを形成しています。その地位は幅広い製品ポートフォリオ、国際的なリーチ、複雑な顧客要件への対応経験を反映しています。これらのメーカーを超えて、多くの地域サプライヤーが納入時間、価格、現地サービスで競争しています。地域企業は、顧客が迅速なサポート、確立された現地関係、または馴染みのある建設・産業慣行に合わせた設備を必要とする場合に優位性を持つ可能性があります。LiebherrとKonecranes社は、高度なエンジニアリングと認証を必要とする特殊用途において強力なポジションを持っています。
製品戦略は特殊用途とオートメーション要件をサポートする能力にますます依存しています。Konecranes社は2025年にフィンランドの日立エナジーの新しい変圧器工場向けに39台のクレーンを供給する受注を獲得し、2026年末までの納入が予定されています。Liebherrはタワークレーンポートフォリオの更新と建設設備の生産能力への投資を継続しています。ZPMC、Zoomlion、XCMG、SANYはインフラとターミナル投資のある地域への輸出を通じてリーチを拡大しています。Manitowocは自立型設備の製品開発を通じてタワークレーンの提供を強化しています。これらの行動は、サプライヤーが設備範囲、サービス能力、プロジェクト市場へのアクセスを通じて競争していることを示しています。
アフターマーケットサポートは、ユーザーが長年にわたって稼働し続ける設備からより高い稼働率を求めるため、ますます重要になっています。信頼性の高い部品供給と効果的な検査プログラムは、オーナーにとって元の設備仕様と同様に重要である場合があります。リモート診断、部品の可用性、検査作業、近代化は、一回限りの設備販売よりも長い顧客関係を生み出すことができます。Columbus McKinnon社は2026年2月にKito Crosbyの買収を完了し、揚重コンポーネントとホイストシステムの規模を拡大しました。Comansa、Raimondi、Wolffkran、Künz GmbH、Kranbau Köthen GmbHなどの小規模プロバイダーは、用途エンジニアリングと現地特化が重要な場合に競争できます。したがって、購入者は幅広いポートフォリオを持つグローバルサプライヤーと特定のクレーンタイプや運用条件に特化した専門業者の間から選択できます。
固定式クレーン産業のリーダー企業
-
Liebherr-International AG
-
Konecranes Plc
-
Shanghai Zhenhua Heavy Industries Co. Ltd. (ZPMC)
-
The Manitowoc Company, Inc.
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
固定式クレーン市場 このレポートでカバーされる企業
- Liebherr-International AG
- Konecranes Plc
- Shanghai Zhenhua Heavy Industries Co. Ltd. (ZPMC)
- The Manitowoc Company, Inc.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- SANY Heavy Industry Co. Ltd.
- XCMG Construction Machinery Co. Ltd.
- Weihua Group Co. Ltd.
- Columbus McKinnon Corporation
- Hiab Corporation
- ABUS Kransysteme GmbH
- Comansa S.A.
- Favelle Favco Berhad
- Wolffkran Holding AG
- Raimondi Cranes S.p.A.
- Gorbel Inc.
- Henan Nucleon Crane Group Co. Ltd.
- GH Cranes and Components
- Street Crane Company Limited
- EMH Inc.
最近の産業開発事情 固定式クレーン市場
- 2026年10月:Mayo Civil Engineeringが以前の注文にWOLFFラッフィングジブクレーン2台を追加し、計画納入台数を8台に引き上げました。
- 2026年5月:Konecranes社がインドネシア西ジャワ州サダンのPT Tata Metal Lestariの施設に9台のオーバーヘッドクレーンを供給することに合意し、2026年第3四半期に納入・設置が予定されています。
- 2026年2月:Columbus McKinnon社がKito Crosbyの買収を完了し、ホイストおよび揚重コンポーネントのポートフォリオを拡大しました。
- 2026年1月:Konecranes社がワイオミング州のTerraPowerのNatriumプラントへの4台のクレーン受注を発表し、150トンメインホイストを備えた原子力規格クレーン2台を含みます。
グローバル固定式クレーン市場レポートの範囲
固定式クレーン市場は、タイプ、揚重能力、動力源、操作方式、用途、地域別にセグメント化されています。タイプ別では、市場はタワークレーン(ハンマーヘッド、ラッフィングジブ、自立型)、オーバーヘッド/ブリッジクレーン、ガントリークレーン(レール搭載型およびセミガントリー)、ジブクレーン、スティッフレッグクレーン、モノレールクレーン、その他にセグメント化されています。揚重能力別では、市場は10トン未満、10~50トン、51~100ン、100トン超にセグメント化されています。動力源別では、市場は電動、ディーゼル/ディーゼル電気、ハイブリッドにセグメント化されています。操作方式別では、市場は手動/ペンダント操作、半自動、完全自動/遠隔操作にセグメント化されています。用途別では、市場は建築・建設、港湾、造船、産業製造、物流・倉庫業、エネルギー・鉱業、その他にセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、オランダ、ベルギー、スウェーデン、ロシア、ポーランド、その他欧州)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、シンガポール、ベトナム、インドネシア、タイ、その他アジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、ペルー、その他南米)、中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、トルコ、南アフリカ、エジプト、ナイジェリア、その他中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| タワークレーン(ハンマーヘッド、ラッフィングジブ、自立型) |
| オーバーヘッド/ブリッジクレーン |
| ガントリークレーン(レール搭載型およびセガントリー) |
| ジブクレーン |
| スティッフレッグクレーン |
| モノレールクレーン |
| その他 |
| 10トン未満 |
| 10~50トン |
| 51~100トン |
| 100トン超 |
| 電動 |
| ディーゼル/ディーゼル電気 |
| ハイブリッド |
| 手動/ペンダント操作 |
| 半自動 |
| 完全自動/遠隔操作 |
| 建築・建設 |
| 港湾 |
| 造船 |
| 産業製造 |
| 物流・倉庫業 |
| エネルギー・鉱業 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ベルギー | |
| スウェーデン | |
| ロシア | |
| ポーランド | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| ベトナム | |
| インドネシア | |
| タイ | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| ペルー | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他中東・アフリカ |
| タイプ別 | タワークレーン(ハンマーヘッド、ラッフィングジブ、自立型) | |
| オーバーヘッド/ブリッジクレーン | ||
| ガントリークレーン(レール搭載型およびセガントリー) | ||
| ジブクレーン | ||
| スティッフレッグクレーン | ||
| モノレールクレーン | ||
| その他 | ||
| 揚重能力別 | 10トン未満 | |
| 10~50トン | ||
| 51~100トン | ||
| 100トン超 | ||
| 動力源別 | 電動 | |
| ディーゼル/ディーゼル電気 | ||
| ハイブリッド | ||
| 操作方式別 | 手動/ペンダント操作 | |
| 半自動 | ||
| 完全自動/遠隔操作 | ||
| 用途別 | 建築・建設 | |
| 港湾 | ||
| 造船 | ||
| 産業製造 | ||
| 物流・倉庫業 | ||
| エネルギー・鉱業 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| スウェーデン | ||
| ロシア | ||
| ポーランド | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| ベトナム | ||
| インドネシア | ||
| タイ | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| ペルー | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの固定式クレーン市場の予測値は?
固定式クレーン市場は2027年の14.87 ビリオン 米ドルからの成長を経て、2032年までに19.72 ビリオン 米ドルに達すると予測されています。この予測は、恒久的な揚重設備を必要とする建設、港湾運営、エネルギーインフラ、製造現場からの需要を反映しています。
固定式クレーンへの需要を牽引しているものは何ですか?
港湾オートメーション、エネルギーインフラ、工場近代化、都市インフラプログラムが設備需要を支えています。これらのプロジェクトは多くの場合、数年にわたって実施されるため、単一の建設サイクルよりも長く多様な受注基盤を提供できます。
グローバル収益をリードする固定式クレーンのタイプは?
タワークレーンは2026年に収益の36.42%を占め、都市建設およびインフラ工事での使用によって支えられています。ハンマーヘッド、ラッフィングジブ、自立型のバリアントにより、オペレーターは異なる現場条件とアクセス制限に適した設備を選択できます。
最も速く成長すると予想されるクレーンタイプは?
ガントリークレーンは2032年までに6.93%のCAGRで成長すると予測されており、ターミナル近代化とオートメーションによって支えられています。ターミナルがヤード運営をアップグレードし、クレーンをデジタル運営システムと接続するにつれて、レール搭載型設備が特に重要になっています。