
Taille et part du marché des grues fixes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.87 Milliards de dollars |
| Taille du Marché (2032) | 19.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.81 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
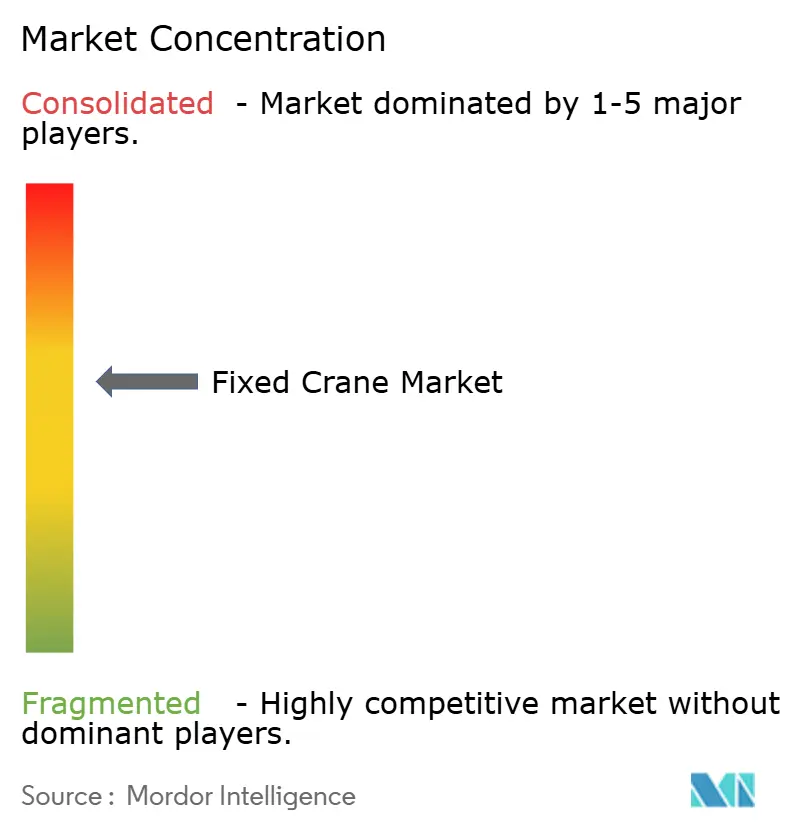
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des grues fixes par Mordor Intelligence
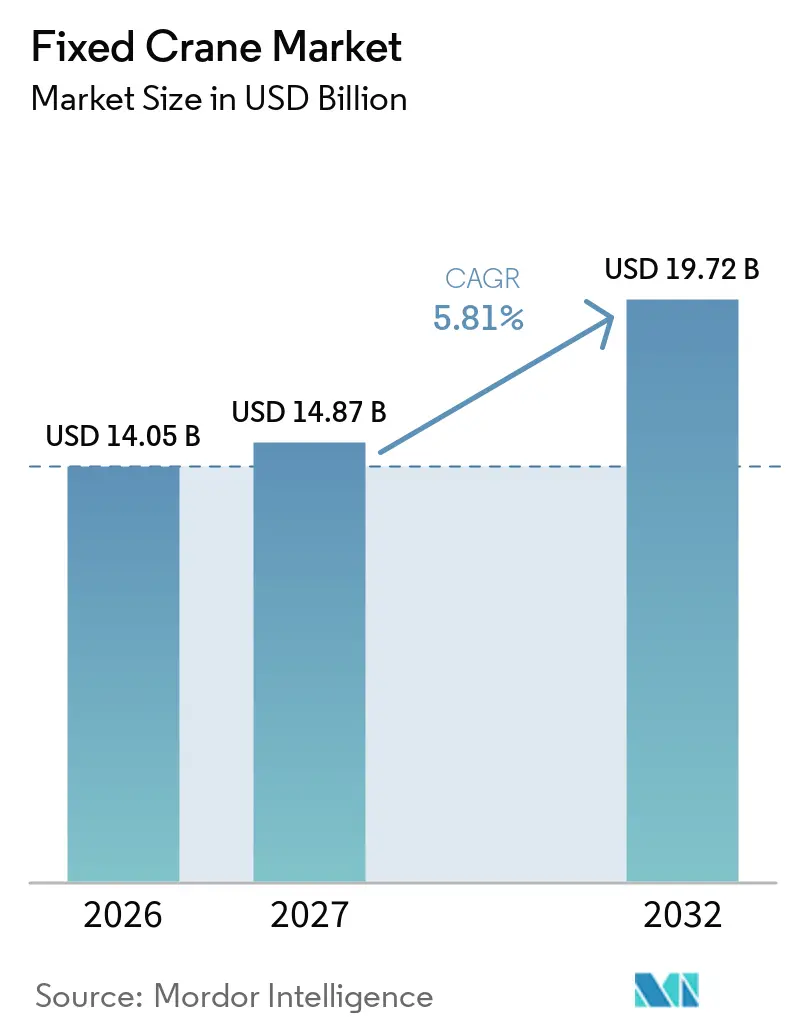
La taille du marché des grues fixes devrait augmenter de 14,05 milliards USD en 2026 à 14,87 milliards USD en 2027 et atteindre 19,72 milliards USD d'ici 2032, avec un CAGR de 5,81 % sur la période 2027-2032. Le marché des grues fixes est soutenu par des dépenses de longue durée dans les terminaux, les installations énergétiques et les usines de fabrication avancée. Ces programmes élargissent la demande au-delà des projets de construction qui ont façonné les cycles d'équipements antérieurs, car les extensions de terminaux, les actifs énergétiques et les lignes de fabrication ont des calendriers d'investissement, des exigences techniques et des durées de vie des actifs distincts, ce qui rend la demande moins dépendante d'un seul groupe de promoteurs ou d'un cycle immobilier. Les exploitants de ports, les services publics et les fabricants allouent des équipements à des programmes d'investissement pluriannuels, ce qui crée une base de commandes plus diversifiée et accorde une plus grande importance à l'intégration, à la disponibilité et au soutien à la maintenance tout au long de la durée de vie de l'équipement.
Principaux enseignements du rapport
- Par type, les grues à tour ont détenu 36,42 % de la part du marché des grues fixes en 2026, tandis que les grues portiques devraient croître à un CAGR de 6,93 % jusqu'en 2032.
- Par capacité de levage, la tranche de 10 à 50 tonnes a détenu 41,18 % de la part du marché des grues fixes en 2026, tandis que la catégorie supérieure à 100 tonnes devrait croître à un CAGR de 6,74 % jusqu'en 2032.
- Par source d'énergie, l'électrique a détenu 78,36 % de la part du marché des grues fixes en 2026, tandis que l'hybride devrait croître à un CAGR de 9,42 % jusqu'en 2032.
- Par mode de fonctionnement, le manuel/à commande par bouton-poussoir a détenu 46,27 % de la part du marché des grues fixes en 2026, tandis que le mode entièrement automatisé/télécommandé devrait croître à un CAGR de 9,18 % jusqu'en 2032.
- Par application, le bâtiment et la construction ont détenu 39,63 % de la part du marché des grues fixes en 2026, tandis que les ports devraient croître à un CAGR de 7,12 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu 47,36 % de la part du marché des grues fixes en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,87 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infrastructures urbaines et construction de gratte-ciels | +1.5% | Mondial, concentré en Asie du Sud et du Sud-Est, au Moyen-Orient et en Afrique du Nord | Moyen terme (2 à 4 ans) |
| Modernisation des ports et manutention automatisée des marchandises | +1.2% | Mondial, porté par l'Asie-Pacifique, le Moyen-Orient et l'Afrique, et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Automatisation industrielle et intégration de l'Industrie 4.0 | +0.9% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2 à 4 ans) |
| Investissement dans les énergies renouvelables et la modernisation du réseau électrique | +0.7% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Construction modulaire et préfabrication | +0.5% | Amérique du Nord et Europe, avec des gains précoces en Australie et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Modernisation des sites industriels existants et réutilisation des voies de roulement | +0.4% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Infrastructures urbaines et construction de gratte-ciels
Les dépenses en infrastructures urbaines continuent de soutenir le marché des grues fixes là où les sites denses nécessitent des systèmes de levage permanents. Les immeubles d'habitation de grande hauteur, les tours à usage mixte, les routes surélevées, les couloirs de métro et les extensions aéroportuaires favorisent les grues à tour lorsque l'espace de travail est limité. Le Programme national d'infrastructures de l'Inde a alloué 111 lakh crore INR pour les exercices 2020-2025 aux routes, aux infrastructures urbaines et à l'énergie, créant un vaste pipeline de projets qui continue d'avoir besoin d'équipements de levageBuilding New India: The National Infrastructure Pipeline, Invest India, www.investindia.gov.in">[1]. Ces programmes maintiennent la demande liée aux conditions du site et à la durée du projet plutôt qu'à une seule catégorie de bâtiments. En Chine, l'investissement dans le développement immobilier a chuté de 15,9 % en glissement annuel entre janvier et novembre 2025, réduisant la demande locale en construction. Les fabricants chinois ont par conséquent orienté davantage d'équipements vers l'Asie du Sud-Est, le Moyen-Orient et l'Afrique, ce qui accroît la concurrence par les prix sur le marché des grues fixes.
Modernisation des ports et manutention automatisée des marchandises
La modernisation des ports offre au marché des grues fixes une source de demande qui suit les plans d'exploitation des terminaux plutôt que les calendriers de construction courts. Les navires de plus grande taille et la hausse des volumes de trafic obligent les terminaux à remplacer leurs équipements par des systèmes à plus grande portée et plus automatisés. Les grues portiques sur rails sont au cœur de ce cycle de remplacement car elles relient le stockage des conteneurs, la planification des parcs et les systèmes d'exploitation numériques. Les décisions d'achat incluent de plus en plus les systèmes de contrôle, les scanners, les systèmes de sécurité et les travaux d'intégration en plus de la grue elle-même. Cette portée plus large accroît l'importance des fournisseurs capables de coordonner les équipements mécaniques et les fonctions logicielles. Elle prolonge également les délais contractuels et fait des projets de terminaux une source durable de demande pour le marché des grues fixes.
Automatisation industrielle et intégration de l'Industrie 4.0
Les utilisateurs industriels évaluent de plus en plus les grues comme faisant partie du système global de flux de matériaux d'une usine. Ils recherchent un levage synchronisé, des configurations à rails partagés, un mouvement contrôlé et des fonctions de surveillance susceptibles d'améliorer la fiabilité de la production. Konecranes a reçu une commande de 39 grues industrielles pour la nouvelle usine de transformateurs d'Hitachi Energy en Finlande en 2025, démontrant la demande pour des systèmes de levage conçus sur mesure dans des sites de production avancésKonecranes to deliver 39 cranes to Hitachi Energy's new transformer factory in Finland, Konecranes, www.konecranes.com">[2]. La même approche soutient l'investissement dans les commandes numériques, les diagnostics et l'assistance aux opérateurs. Pour le marché des grues fixes, cela déplace la concurrence vers des équipements capables de répondre aux exigences opérationnelles et d'intégration. Les fabricants disposant de capacités de service établies peuvent également rester impliqués après la livraison initiale grâce aux travaux de modernisation et de maintenance.
Investissement dans les énergies renouvelables et la modernisation du réseau électrique
Les projets énergétiques amènent le marché des grues fixes sur des sites qui diffèrent des travaux de construction conventionnels. Les installations éoliennes en mer, les sous-stations du réseau électrique, les halls de construction nucléaire, les centrales hydroélectriques et les zones d'assemblage de turbines nécessitent des configurations de levage spécialisées. Ces applications nécessitent souvent des spécifications plus élevées, une ingénierie spécifique au site et des procédures d'exploitation strictes. Leurs décisions d'investissement sont influencées par les programmes d'infrastructure énergétique, qui peuvent différer des cycles immobiliers et des matières premières. La base de commandes qui en résulte offre aux fournisseurs des opportunités dans des projets où la complexité unitaire est élevée. Elle renforce également la demande de services d'inspection, de maintenance et de remplacement à long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement élevées et contraintes de financement | -1.3% | Mondial, ressenti de manière aiguë en Amérique du Sud et en Afrique | Moyen terme (2 à 4 ans) |
| Pénuries d'opérateurs qualifiés et de personnel de maintenance | -0.9% | Mondial, plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Contraintes de fondation et de voies de roulement sur les sites industriels existants | -0.6% | Amérique du Nord et Europe, y compris les couloirs industriels de sites existants | Court terme (≤ 2 ans) |
| Longs cycles d'ingénierie et exposition aux contrôles des importations | -0.4% | Moyen-Orient et Afrique, avec des répercussions en Amérique du Sud et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées et contraintes de financement
Les grands ensembles de grues nécessitent un capital initial important et peuvent dépendre d'un financement structuré. Cela crée une barrière pour les petits exploitants de terminaux et les fabricants de taille moyenne qui ont besoin de remplacer des équipements vieillissants. Le report du remplacement peut accroître l'exposition à la maintenance, mais le coût du financement peut néanmoins rendre difficile l'approbation d'une nouvelle installation. Les taux d'intérêt et la disponibilité du crédit peuvent donc affecter le calendrier des décisions de remplacement. La location et les offres basées sur les services peuvent réduire la charge initiale, mais ces modèles ne sont pas également disponibles dans toutes les régions. Les modernisations de sites existants engendrent des dépenses supplémentaires lorsque les fondations, les voies de roulement ou les systèmes électriques nécessitent des modifications avant l'installation de l'équipement.
Pénuries d'opérateurs qualifiés et de personnel de maintenance
L'automatisation modifie les compétences requises pour faire fonctionner et entretenir les grues plutôt que de supprimer le besoin de main-d'œuvre. La supervision en salle de contrôle, l'intégration des systèmes, la maintenance électrique et les diagnostics deviennent plus importants à mesure que l'automatisation progresse. Le Bureau américain des statistiques du travail prévoit que l'emploi des mécaniciens de machines industrielles, des agents de maintenance des machines et des monteurs-ajusteurs augmentera de 14 % entre 2025 et 2035Industrial Machinery Mechanics, Machinery Maintenance Workers, and Millwrights, U.S. Bureau of Labor Statistics, www.bls.gov">[3]. Cependant, l'expertise spécialisée dans les commandes de grues automatisées reste limitée par rapport à la demande opérationnelle. Cette contrainte peut réduire la disponibilité des équipements et ralentir l'utilisation des fonctions avancées sur les sites des utilisateurs finaux. Les fournisseurs répondent par des diagnostics à distance et des contrats de service, bien que la capacité technique au niveau du site reste importante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
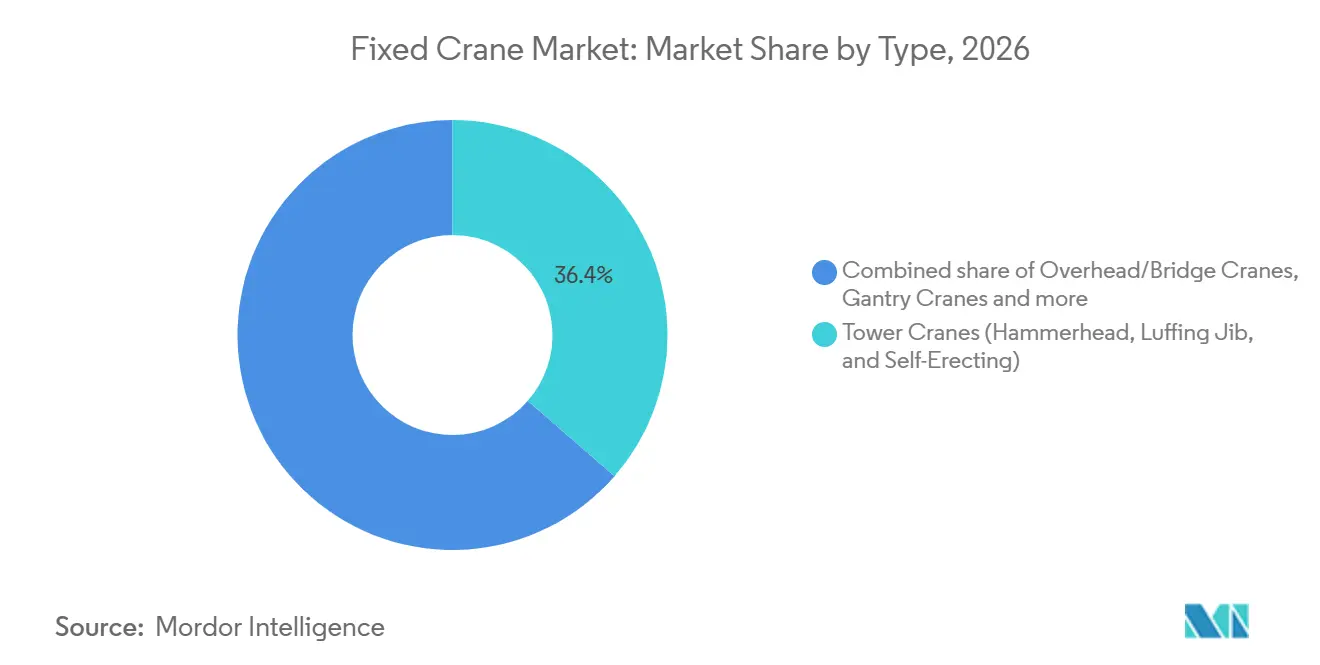
les grues à tour dominent la demande de construction établie tandis que les grues portiques soutiennent l'investissement dans les terminauxLes grues à tour ont détenu 36,42 % de la part du marché des grues fixes en 2026, reflétant leur utilisation extensive dans les projets de construction urbaine et d'infrastructure. Les configurations à flèche horizontale conviennent aux chantiers de construction ouverts où plusieurs corps de métier travaillent en parallèle. Les configurations à flèche relevable s'adaptent aux zones urbaines denses où l'espace de rotation disponible est limité. Les configurations autoérectrices répondent aux besoins des petits chantiers et des projets nécessitant une installation rapide. Ces sous-types permettent aux entrepreneurs de sélectionner des équipements en fonction de la hauteur, de la portée, de l'accès et de la configuration du site. Leur large déploiement maintient les grues à tour au cœur du marché des grues fixes, même si les conditions de construction régionales varient. Les fabricants doivent néanmoins adapter leurs conceptions aux règles de sécurité locales, à l'accès au projet, aux contraintes de transport et aux pratiques opérationnelles des entrepreneurs en construction.
Les grues portiques devraient croître à un CAGR de 6,93 % jusqu'en 2032 au sein du marché des grues fixes. Les configurations sur rails sont privilégiées dans les projets de terminaux automatisés car elles soutiennent les mouvements planifiés de conteneurs dans des zones de parc définies. Les unités semi-portiques servent également les sites industriels où l'équipement doit fonctionner le long d'un chemin restreint. Les ponts roulants et les grues à pont restent importants pour les environnements de fabrication d'acier, automobile et lourde. Les grues à potence servent des tâches de levage localisées dans les travaux d'assemblage, tandis que les systèmes monorail et à jambes rigides couvrent des utilisations plus spécialisées. Le mix de types combine donc des équipements de construction, du levage industriel continu, de la manutention portuaire et des installations spécialisées.

Par capacité de levage :
les équipements de gamme intermédiaire ancrent une demande large tandis que le levage lourd prend de l'élanLa classe de 10 à 50 tonnes a détenu 41,18 % de la part du marché des grues fixes en 2026. Cette gamme répond aux exigences courantes des usines, des installations logistiques, des entrepôts et des opérations portuaires légères. Elle est régulièrement choisie lorsque les opérateurs ont besoin d'une capacité de levage utile sans introduire les travaux structurels plus importants, les commandes spécialisées et les procédures opérationnelles associés aux équipements de très haute capacité. Elle soutient le mouvement de matériaux de routine sans les exigences structurelles et d'ingénierie associées aux systèmes plus grands. Les fabricants utilisent cette classe dans les lignes de production, les centres de traitement et les zones d'assemblage. La gamme s'aligne également sur de nombreux projets de modernisation qui remplacent d'anciennes installations de ponts roulants. Son applicabilité large confère à ce segment un rôle stable sur l'ensemble du marché des grues fixes.
La catégorie supérieure à 100 tonnes devrait croître à un CAGR de 6,74 % jusqu'en 2032. La demande provient d'applications nécessitant des levages lourds, notamment les infrastructures énergétiques, la production de transformateurs et les grandes installations industrielles. Ces systèmes nécessitent une ingénierie détaillée et des procédures d'exploitation rigoureuses. La grue, la structure du bâtiment, le système de rails, la configuration électrique et le plan de maintenance doivent être considérés ensemble, car les équipements de levage lourd deviennent une partie permanente et étroitement gérée des opérations du site. Leurs décisions d'achat dépendent souvent des calendriers de construction des usines et des spécifications de projets spécialisés. Les équipements inférieurs à 10 tonnes restent pertinents pour les ateliers et les tâches légères, tandis que la gamme de 51 à 100 tonnes répond aux besoins industriels de moyenne envergure.
Par source d'énergie :
les systèmes électriques dominent le parc installé tandis que les options hybrides répondent aux sites difficilesLes configurations électriques ont détenu 78,36 % de la part du marché des grues fixes en 2026. Elles sont établies dans les usines, les entrepôts et les terminaux où un accès fiable au réseau électrique est disponible. Leur parc installé soutient l'activité continue dans les travaux sur les moteurs, les mises à niveau des variateurs et le remplacement des systèmes de commande. Les opérateurs peuvent souvent améliorer les performances en modernisant ces composants, prolongeant ainsi la durée de vie utile des équipements qui restent mécaniquement sains et adaptés à l'installation. Les systèmes électriques s'inscrivent également dans les projets visant à réduire les émissions locales des opérations de levage. Les variateurs à fréquence variable peuvent soutenir un mouvement contrôlé et un freinage plus doux dans les installations modernisées. Cette base fait des équipements électriques le choix d'alimentation établi dans une grande partie du marché des grues fixes.
Les configurations hybrides devraient croître à un CAGR de 9,42 % jusqu'en 2032. Elles répondent aux sites où l'accès au réseau est intermittent, limité ou indisponible. Les chantiers de construction et les installations industrielles éloignées peuvent utiliser des systèmes hybrides pour maintenir les opérations tout en réduisant la consommation de carburant. Cela peut être utile pendant les premières étapes d'un projet, lorsqu'une connexion permanente au réseau n'est pas encore disponible ou ne fournit pas une capacité suffisante pour le cycle de service prévu. Ces configurations sont particulièrement pertinentes lorsque les opérateurs doivent respecter les exigences environnementales du site sans sacrifier la disponibilité du levage. Les équipements diesel et diesel-électriques continuent de servir les applications éloignées, à usage intensif et en service continu.
Par mode de fonctionnement :
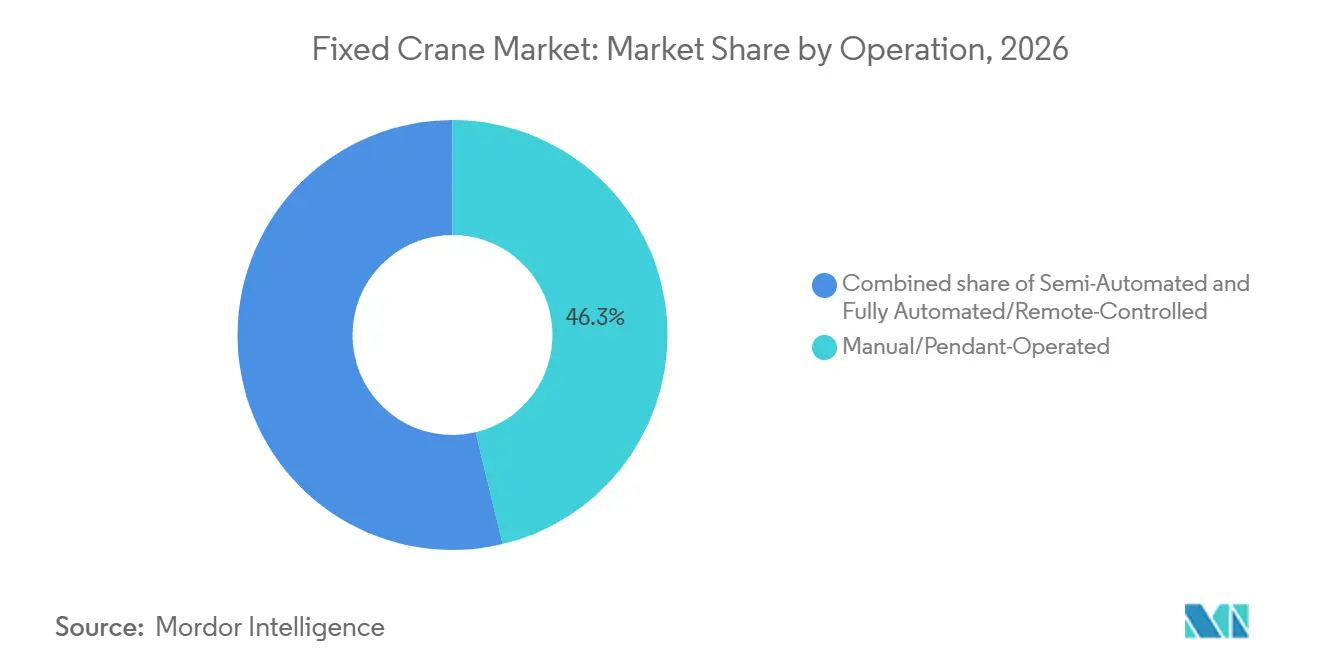
les parcs manuels restent importants tandis que les systèmes télécommandés et automatisés progressentLes configurations manuelles/à commande par bouton-poussoir ont détenu 46,27 % de la part du marché des grues fixes en 2026. Leur position reflète le large parc installé de grues d'atelier et d'usine dans le monde entier. Ces systèmes sont familiers aux opérateurs et peuvent répondre aux besoins de levage courants avec une infrastructure de commande limitée. Leur utilisation continue reflète les besoins pratiques de nombreux ateliers, où un levage simple et fiable reste plus important que l'introduction d'un système automatisé complexe. De nombreux utilisateurs peuvent améliorer les équipements manuels existants grâce aux commandes radio, aux fonctions anti-balancement et à la surveillance de la charge. Les exigences en matière de sécurité et de productivité exercent néanmoins une pression croissante sur les parcs manuels vieillissants. Ce parc installé crée à la fois des opportunités de remplacement et de modernisation pour le marché des grues fixes.
Les systèmes entièrement automatisés/télécommandés devraient croître à un CAGR de 9,18 % jusqu'en 2032. Les ports constituent un domaine d'adoption visible car les équipements de parc automatisés peuvent soutenir les mouvements planifiés de conteneurs. Le modèle d'exploitation peut aider les terminaux à coordonner les mouvements répétitifs dans un parc défini, en particulier lorsque les équipements doivent fonctionner en parallèle avec la planification des transports et les systèmes numériques de gestion des terminaux. Des approches similaires sont utilisées dans les opérations d'emboutissage, la manutention de bobines et les environnements de stockage spécialisés. La téléopération peut éloigner le personnel des postes d'exploitation difficiles tout en maintenant une supervision directe. Les systèmes automatisés nécessitent également une mise en service, une maintenance et des procédures de salle de contrôle efficaces.
Par application :
la construction fournit l'échelle tandis que l'automatisation portuaire stimule une croissance plus rapideLe bâtiment et la construction ont détenu 39,63 % de la part du marché des grues fixes en 2026. Le segment comprend les tours urbaines, les infrastructures de transport, les aéroports et les grands développements à usage mixte. Chaque catégorie de projet a des besoins de levage distincts, mais tous peuvent nécessiter des équipements qui restent sur site pendant une période prolongée et fonctionnent dans des séquences de construction étroitement gérées. Les grues à tour sont largement utilisées lorsque les contraintes du site et la durée du projet justifient des équipements de levage fixes. La demande est la plus forte là où les programmes d'infrastructure nationaux et municipaux entrent en phase de construction active. Les performances régionales peuvent néanmoins différer significativement lorsque le développement immobilier ralentit sur des marchés individuels. La construction reste néanmoins la plus grande base d'application pour le marché des grues fixes.
Les ports devraient croître à un CAGR de 7,12 % jusqu'en 2032. Les terminaux remplacent les équipements diesel par des systèmes de parc électriques et automatisés à mesure qu'ils étendent ou modernisent leurs opérations. L'application comprend les grues de quai, les grues portiques sur rails et d'autres équipements nécessaires pour déplacer les conteneurs dans le terminal. Les choix d'équipements sont liés à la configuration des postes à quai, à la conception du parc, à la densité de stockage et au modèle d'exploitation choisi par le propriétaire du terminal. Les projets portuaires ont tendance à impliquer de longs horizons de planification car les actifs de levage doivent fonctionner avec les systèmes d'exploitation numériques et l'infrastructure du site. La fabrication industrielle et la logistique et l'entreposage maintiennent une demande stable pour les systèmes de levage continus, tandis que la construction navale, l'énergie et l'exploitation minière créent des exigences spécialisées. Ce mix d'applications réduit la dépendance à un seul cycle de construction.
Analyse géographique
L'Asie-Pacifique a détenu 47,36 % de la part du marché des grues fixes en 2026 et reste la plus grande base régionale. Les investissements en infrastructures en Inde, en Asie du Sud-Est et en Australie soutiennent la demande dans les ports, les systèmes de fret et les sites industriels. La diversité de ces projets permet à la demande d'émerger des connexions de transport, des capacités de fabrication et des installations logistiques plutôt que de dépendre uniquement du développement résidentiel. Le pipeline d'infrastructures de l'Inde continue de couvrir les routes, les systèmes urbains et l'énergie, fournissant une base large pour les besoins en équipements. La Chine présente un schéma différent car l'investissement immobilier intérieur s'est affaibli en 2025. Cela a encouragé les fabricants chinois à poursuivre plus activement la demande à l'exportation. Leurs stratégies mettent davantage l'accent sur les réseaux de concessionnaires à l'étranger, la capacité de livraison et les configurations de produits pouvant répondre aux exigences des différents clients régionaux.
L'Amérique du Nord et l'Europe affichent des conditions de croissance modérées à mesure que les parcs installés matures traversent des cycles de modernisation. En Amérique du Nord, la fabrication avancée, la capacité en transformateurs et les projets énergétiques stimulent la demande de grues spécialisées. Ces clients ont souvent besoin d'équipements de levage fiables pouvant fonctionner dans des environnements de production réglementés et rester disponibles pendant des calendriers industriels exigeants. Konecranes a annoncé une commande de quatre grues pour l'usine Natrium de TerraPower dans le Wyoming en janvier 2026, démontrant des exigences liées à la construction nucléaire. L'Europe combine les besoins d'électrification industrielle avec la demande des centres de données, des usines de batteries et des installations de composants éoliens. La base industrielle établie de la région génère également un besoin constant de remplacement d'équipements et de mise à jour des systèmes de commande dans les usines existantes. Les usines existantes ont également besoin de remplacement d'équipements et de modernisation à mesure que les propriétaires d'actifs recherchent des opérations plus fiables.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,87 % jusqu'en 2032. De grands programmes d'infrastructure, des investissements portuaires et une diversification industrielle soutiennent la demande dans toute la région. L'opportunité comprend de nouvelles installations ainsi que des mises à niveau des actifs logistiques et industriels existants qui ont besoin de systèmes de levage plus fiables ou plus performants. Les projets impliquent souvent des processus d'importation et une ingénierie spécifique au site, ce qui peut prolonger les délais de livraison. L'Amérique du Sud affiche une croissance modérée, le Brésil fournissant une base pour les investissements portuaires et industriels. Dans ces régions, les acheteurs peuvent donner la priorité au soutien local, à la disponibilité du financement et aux délais de livraison fiables en plus des spécifications des équipements. Cela rend la capacité d'exécution importante, en particulier pour les projets où les équipements importés doivent être installés, mis en service et maintenus dans des conditions spécifiques au site.
Paysage concurrentiel
Le marché des grues fixes est modérément concentré. Liebherr-International AG, Konecranes Plc, ZPMC, Zoomlion Heavy Industry Science and Technology Co., Ltd. et The Manitowoc Company, Inc. forment le niveau stratégique. Leur position reflète de larges portefeuilles de produits, une portée internationale et une expérience des exigences complexes des clients. Au-delà de ces fabricants, de nombreux fournisseurs régionaux se font concurrence sur les délais de livraison, le prix et le service local. Les entreprises régionales peuvent avoir un avantage lorsque les clients ont besoin d'un soutien rapide, de relations locales établies ou d'équipements adaptés aux pratiques de construction et industrielles familières. Liebherr et Konecranes sont bien positionnés dans les applications spécialisées nécessitant une ingénierie avancée et une certification.
La stratégie produit dépend de plus en plus de la capacité à soutenir les applications spécialisées et les exigences d'automatisation. Konecranes a reçu une commande en 2025 pour fournir 39 grues pour la nouvelle usine de transformateurs d'Hitachi Energy en Finlande, avec des livraisons prévues d'ici fin 2026. Liebherr a continué à mettre à jour son portefeuille de grues à tour et à investir dans la capacité de production pour les équipements de construction. ZPMC, Zoomlion, XCMG et SANY élargissent leur portée grâce aux exportations vers des régions avec des investissements en infrastructures et en terminaux. Manitowoc renforce son offre de grues à tour grâce au développement de produits dans les équipements autoérectrices. Ces actions montrent que les fournisseurs se font concurrence à travers la gamme d'équipements, la capacité de service et l'accès aux marchés de projets.
Le soutien après-vente devient plus important car les utilisateurs souhaitent une plus grande disponibilité des équipements qui restent en service pendant de nombreuses années. Un approvisionnement fiable en pièces détachées et un programme d'inspection efficace peuvent être aussi importants pour un propriétaire que la spécification de l'équipement d'origine. Les diagnostics à distance, la disponibilité des pièces, les travaux d'inspection et la modernisation peuvent créer des relations clients plus durables qu'une vente d'équipement unique. Columbus McKinnon a finalisé son acquisition de Kito Crosby en février 2026, ajoutant de l'envergure dans les composants de levage et les systèmes de palans. Des fournisseurs plus petits tels que Comansa, Raimondi, Wolffkran, Künz GmbH et Kranbau Köthen GmbH peuvent se faire concurrence là où l'ingénierie d'application et la spécialisation locale sont importantes. Les acheteurs peuvent donc choisir entre des fournisseurs mondiaux avec de larges portefeuilles et des spécialistes axés sur des types de grues ou des conditions d'exploitation particuliers.
Leaders du secteur des grues fixes
-
Liebherr-International AG
-
Konecranes Plc
-
Shanghai Zhenhua Heavy Industries Co. Ltd. (ZPMC)
-
The Manitowoc Company, Inc.
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des grues fixes Entreprises couvertes dans ce rapport
- Liebherr-International AG
- Konecranes Plc
- Shanghai Zhenhua Heavy Industries Co. Ltd. (ZPMC)
- The Manitowoc Company, Inc.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- SANY Heavy Industry Co. Ltd.
- XCMG Construction Machinery Co. Ltd.
- Weihua Group Co. Ltd.
- Columbus McKinnon Corporation
- Hiab Corporation
- ABUS Kransysteme GmbH
- Comansa S.A.
- Favelle Favco Berhad
- Wolffkran Holding AG
- Raimondi Cranes S.p.A.
- Gorbel Inc.
- Henan Nucleon Crane Group Co. Ltd.
- GH Cranes and Components
- Street Crane Company Limited
- EMH Inc.
Développements industriels récents dans Marché des grues fixes
- Octobre 2026 : Mayo Civil Engineering a ajouté deux grues à flèche relevable WOLFF à une commande antérieure, portant sa livraison prévue à huit unités.
- Mai 2026 : Konecranes a accepté de fournir neuf ponts roulants à l'installation de PT Tata Metal Lestari à Sadang, Java occidental, Indonésie, avec livraison et installation prévues pour le troisième trimestre 2026.
- Février 2026 : Columbus McKinnon a finalisé son acquisition de Kito Crosby, élargissant son portefeuille de palans et de composants de levage.
- Janvier 2026 : Konecranes a annoncé une commande de quatre grues pour l'usine Natrium de TerraPower dans le Wyoming, dont deux grues à classification nucléaire avec des palans principaux de 150 tonnes.
Périmètre du rapport mondial sur le marché des grues fixes
Le marché des grues fixes est segmenté par type, capacité de levage, source d'énergie, mode de fonctionnement, application et géographie. Par type, le marché est segmenté en grues à tour (à flèche horizontale, à flèche relevable et autoérectrices), ponts roulants, grues portiques (sur rails et semi-portiques), grues à potence, grues à jambes rigides, grues monorail et autres. Par capacité de levage, le marché est segmenté en moins de 10 tonnes, 10 à 50 tonnes, 51 à 100 tonnes et plus de 100 tonnes. Par source d'énergie, le marché est segmenté en électrique, diesel/diesel-électrique et hybride. Par mode de fonctionnement, le marché est segmenté en manuel/à commande par bouton-poussoir, semi-automatisé et entièrement automatisé/télécommandé. Par application, le marché est segmenté en bâtiment et construction, ports, construction navale, fabrication industrielle, logistique et entreposage, énergie et exploitation minière, et autres. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Pays-Bas, Belgique, Suède, Russie, Pologne et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Corée du Sud, Australie, Singapour, Vietnam, Indonésie, Thaïlande et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Israël, Turquie, Afrique du Sud, Égypte, Nigéria et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Grues à tour (à flèche horizontale, à flèche relevable et autoérectrices) |
| Ponts roulants |
| Grues portiques (sur rails et semi-portiques) |
| Grues à potence |
| Grues à jambes rigides |
| Grues monorail |
| Autres |
| Moins de 10 tonnes |
| 10 à 50 tonnes |
| 51 à 100 tonnes |
| Plus de 100 tonnes |
| Électrique |
| Diesel/diesel-électrique |
| Hybride |
| Manuel/à commande par bouton-poussoir |
| Semi-automatisé |
| Entièrement automatisé/télécommandé |
| Bâtiment et construction |
| Ports |
| Construction navale |
| Fabrication industrielle |
| Logistique et entreposage |
| Énergie et exploitation minière |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Belgique | |
| Suède | |
| Russie | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Vietnam | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Grues à tour (à flèche horizontale, à flèche relevable et autoérectrices) | |
| Ponts roulants | ||
| Grues portiques (sur rails et semi-portiques) | ||
| Grues à potence | ||
| Grues à jambes rigides | ||
| Grues monorail | ||
| Autres | ||
| Par capacité de levage | Moins de 10 tonnes | |
| 10 à 50 tonnes | ||
| 51 à 100 tonnes | ||
| Plus de 100 tonnes | ||
| Par source d'énergie | Électrique | |
| Diesel/diesel-électrique | ||
| Hybride | ||
| Par mode de fonctionnement | Manuel/à commande par bouton-poussoir | |
| Semi-automatisé | ||
| Entièrement automatisé/télécommandé | ||
| Par application | Bâtiment et construction | |
| Ports | ||
| Construction navale | ||
| Fabrication industrielle | ||
| Logistique et entreposage | ||
| Énergie et exploitation minière | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Belgique | ||
| Suède | ||
| Russie | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Vietnam | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des grues fixes d'ici 2032 ?
Le marché des grues fixes devrait atteindre 19,72 milliards USD d'ici 2032, après une croissance à partir de 14,87 milliards USD en 2027. Les prévisions reflètent la demande provenant de la construction, des opérations portuaires, des infrastructures énergétiques et des sites de fabrication nécessitant des équipements de levage permanents.
Qu'est-ce qui stimule la demande de grues fixes ?
L'automatisation portuaire, les infrastructures énergétiques, la modernisation des usines et les programmes d'infrastructure urbaine soutiennent la demande en équipements. Ces projets s'étendent souvent sur plusieurs années, ce qui peut fournir une base de commandes plus longue et plus variée qu'un seul cycle de construction.
Quel type de grue fixe domine les revenus mondiaux ?
Les grues à tour ont détenu 36,42 % des revenus en 2026, soutenues par leur utilisation dans la construction urbaine et les travaux d'infrastructure. Les variantes à flèche horizontale, à flèche relevable et autoérectrices permettent aux opérateurs de sélectionner des équipements adaptés aux différentes conditions du site et aux limites d'accès.
Quel type de grue devrait connaître la croissance la plus rapide ?
Les grues portiques devraient croître à un CAGR de 6,93 % jusqu'en 2032, soutenues par la modernisation des terminaux et l'automatisation. Les équipements sur rails sont particulièrement importants à mesure que les terminaux modernisent leurs opérations de parc et connectent les grues aux systèmes d'exploitation numériques.