
Marktgröße und Marktanteil für stationäre Krane
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 14.87 Milliarden US-Dollar |
| Marktgröße (2032) | 19.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.81 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für stationäre Krane von Mordor Intelligence
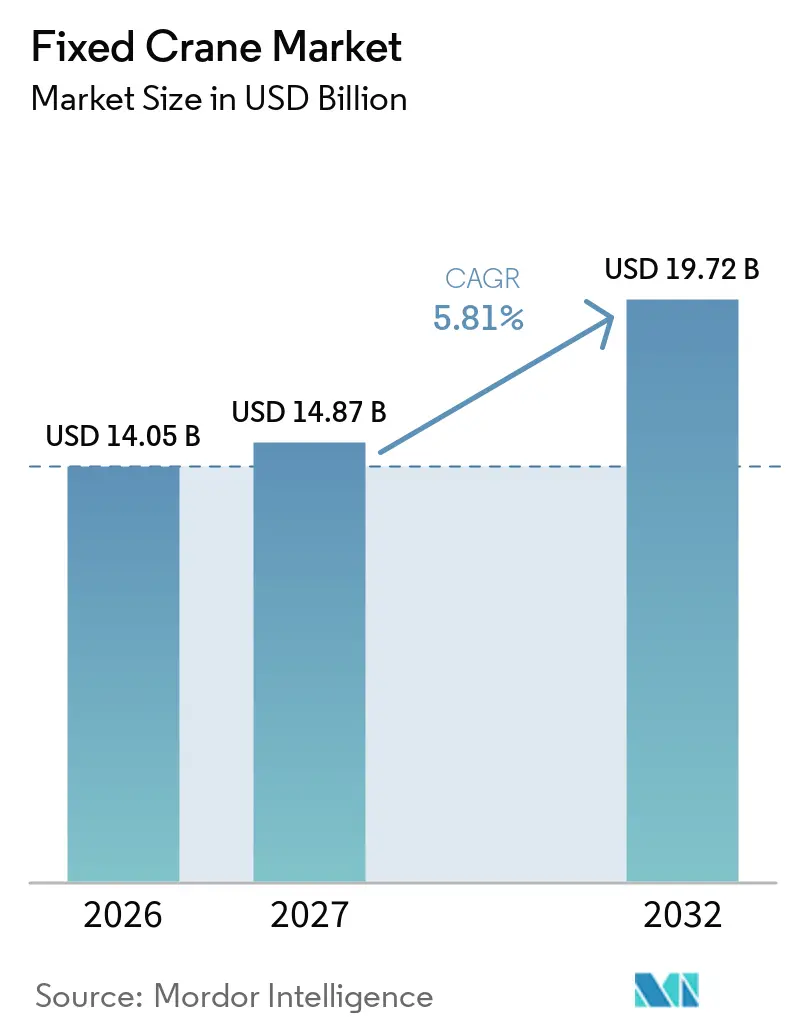
Die Marktgröße für stationäre Krane wird voraussichtlich von 14,05 Milliarden USD im Jahr 2026 auf 14,87 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 19,72 Milliarden USD erreichen, mit einem CAGR von 5,81 % über den Zeitraum 2027–2032. Der Markt für stationäre Krane wird durch langfristige Ausgaben für Terminals, Energieanlagen und moderne Fertigungswerke gestützt. Diese Programme erweitern die Nachfrage über die Bauprojekte hinaus, die frühere Gerätezyklen geprägt haben, da Terminalerweiterungen, Energieanlagen und Fertigungslinien unterschiedliche Investitionskalender, technische Anforderungen und Nutzungsdauern aufweisen, wodurch die Nachfrage weniger von einer einzelnen Entwicklergruppe oder einem Immobilienzyklus abhängig wird. Hafenbetreiber, Versorgungsunternehmen und Hersteller weisen Geräte mehrjährigen Investitionsprogrammen zu, was eine vielfältigere Auftragsbasis schafft und der Integration, Betriebszeit und Wartungsunterstützung über die gesamte Gerätelebensdauer ein größeres Gewicht verleiht.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Turmdrehkrane im Jahr 2026 einen Marktanteil von 36,42 % am Markt für stationäre Krane, während Portalkrane bis 2032 voraussichtlich mit einem CAGR von 6,93 % wachsen werden.
- Nach Tragfähigkeit hielt die Klasse 10 bis 50 Tonnen im Jahr 2026 einen Marktanteil von 41,18 % am Markt für stationäre Krane, während die Klasse über 100 Tonnen bis 2032 voraussichtlich mit einem CAGR von 6,74 % wachsen wird.
- Nach Antriebsquelle hielt die elektrische Antriebsquelle im Jahr 2026 einen Marktanteil von 78,36 % am Markt für stationäre Krane, während Hybridantriebe bis 2032 voraussichtlich mit einem CAGR von 9,42 % wachsen werden.
- Nach Betrieb hielt der manuelle/pendelgesteuerte Betrieb im Jahr 2026 einen Marktanteil von 46,27 % am Markt für stationäre Krane, während vollautomatische/ferngesteuerte Systeme bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen werden.
- Nach Anwendung hielt der Hoch- und Tiefbau im Jahr 2026 einen Marktanteil von 39,63 % am Markt für stationäre Krane, während Häfen bis 2032 voraussichtlich mit einem CAGR von 7,12 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 47,36 % am Markt für stationäre Krane, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 6,87 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Städtische Infrastruktur und Hochhausbau | +1.5% | Global, konzentriert in Süd- und Südostasien, dem Nahen Osten und Nordafrika | Mittelfristig (2–4 Jahre) |
| Hafenmodernisierung und automatisierte Frachtabwicklung | +1.2% | Global, angeführt vom asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Industrielle Automatisierung und Integration von Industrie 4.0 | +0.9% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Investitionen in erneuerbare Energien und Netzausbau | +0.7% | Europa, Nordamerika und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Modulares Bauen und Vorfertigung | +0.5% | Nordamerika und Europa, mit frühen Zuwächsen in Australien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Modernisierung von Bestandsanlagen und Wiederverwendung von Kranbahntrassen | +0.4% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Städtische Infrastruktur und Hochhausbau
Die Ausgaben für städtische Infrastruktur stützen weiterhin den Markt für stationäre Krane, wo dicht bebaute Standorte permanente Hebesysteme erfordern. Hochhauswohnungen, gemischt genutzte Türme, Hochstraßen, Metrokorridore und Flughafenerweiterungen bevorzugen Turmdrehkrane, wenn der Arbeitsraum begrenzt ist. Indiens Nationales Infrastrukturprogramm stellte für den Zeitraum GJ2020–GJ2025 INR 111 Lakh Crore für Straßen, städtische Infrastruktur und Energie bereit und schuf damit eine breite Projektpipeline, die weiterhin Hebezeuge benötigtBuilding New India: The National Infrastructure Pipeline, Invest India, www.investindia.gov.in">[1]. Diese Programme halten die Nachfrage an Standortbedingungen und Projektdauer gebunden, anstatt an eine einzelne Gebäudekategorie. In China sank die Investition in die Immobilienentwicklung im Zeitraum Januar bis November 2025 um 15,9 % im Jahresvergleich, was die lokale Baunachfrage verringerte. Chinesische Hersteller haben infolgedessen mehr Geräte nach Südostasien, in den Nahen Osten und nach Afrika gelenkt, was den Preiswettbewerb im Markt für stationäre Krane erhöht.
Hafenmodernisierung und automatisierte Frachtabwicklung
Die Hafenmodernisierung verschafft dem Markt für stationäre Krane eine Nachfragequelle, die den Betriebsplänen der Terminals folgt, anstatt kurzen Bauzeitplänen. Größere Schiffe und steigende Umschlagsmengen erfordern von Terminals den Austausch von Geräten durch Systeme mit größerer Reichweite und höherem Automatisierungsgrad. Schienengebundene Portalkrane stehen im Mittelpunkt dieses Ersatzzyklus, da sie Containerlagerhaltung, Hofplanung und digitale Betriebssysteme verbinden. Beschaffungsentscheidungen umfassen zunehmend Steuerungen, Scanner, Sicherheitssysteme und Integrationsarbeiten neben dem Kran selbst. Dieser breitere Umfang erhöht die Bedeutung von Lieferanten, die mechanische Geräte und Softwarefunktionen koordinieren können. Er verlängert auch die Vertragslaufzeiten und macht Terminalprojekte zu einer dauerhaften Nachfragequelle für den Markt für stationäre Krane.
Industrielle Automatisierung und Integration von Industrie 4.0
Industrielle Nutzer bewerten Krane zunehmend als Teil des übergeordneten Materialflusssystems einer Anlage. Sie suchen nach synchronisierten Hebevorgängen, gemeinsamen Kranbahnkonfigurationen, gesteuerter Bewegung und Überwachungsfunktionen, die die Produktionszuverlässigkeit verbessern können. Konecranes erhielt 2025 einen Auftrag über 39 Industriekrane für Hitachi Energys neues Transformatorenwerk in Finnland, was die Nachfrage nach zweckgebundenen Hebesystemen in modernen Produktionsstätten belegtKonecranes to deliver 39 cranes to Hitachi Energy's new transformer factory in Finland, Konecranes, www.konecranes.com">[2]. Derselbe Ansatz unterstützt Investitionen in digitale Steuerungen, Diagnose und Bedienerunterstützung. Für den Markt für stationäre Krane verlagert dies den Wettbewerb hin zu Geräten, die betriebliche und integrationstechnische Anforderungen erfüllen können. Hersteller mit etablierten Servicekapazitäten können nach der Erstlieferung auch durch Modernisierungs- und Wartungsarbeiten eingebunden bleiben.
Investitionen in erneuerbare Energien und Netzausbau
Energieprojekte bringen den Markt für stationäre Krane an Standorte, die sich von konventionellen Bauarbeiten unterscheiden. Offshore-Windanlagen, Netzumspannwerke, Kernkraftwerkhallen, Wasserkraftwerke und Turbinenmontagegebiete erfordern spezialisierte Hebeanordnungen. Diese Anwendungen erfordern häufig höhere Spezifikationen, standortspezifisches Engineering und strenge Betriebsverfahren. Ihre Investitionsentscheidungen werden von Energieinfrastrukturprogrammen beeinflusst, die sich von Immobilien- und Rohstoffzyklen unterscheiden können. Die daraus resultierende Auftragsbasis bietet Lieferanten Möglichkeiten in Projekten, bei denen die Einheitskomplexität hoch ist. Sie stärkt auch die Nachfrage nach langfristigen Inspektions-, Wartungs- und Ersatzdienstleistungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und Finanzierungsengpässe | -1.3% | Global, besonders stark in Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Bedienern und Wartungspersonal | -0.9% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Fundament- und Kranbahnbeschränkungen an Bestandsstandorten | -0.6% | Nordamerika und Europa, einschließlich industrieller Bestandskorridore | Kurzfristig (≤ 2 Jahre) |
| Lange Engineering-Zyklen und Risiken durch Importkontrollen | -0.4% | Naher Osten und Afrika, mit Ausstrahlungseffekten auf Südamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben und Finanzierungsengpässe
Große Kranpakete erfordern erhebliches Anfangskapital und können von strukturierter Finanzierung abhängen. Dies stellt eine Hürde für kleinere Terminalbetreiber und mittelgroße Hersteller dar, die veraltete Geräte ersetzen müssen. Aufgeschobener Ersatz kann die Wartungsbelastung erhöhen, dennoch kann die Finanzierungskosten eine Neuinstallation schwer genehmigbar machen. Zinssätze und Kreditverfügbarkeit können daher den Zeitpunkt von Ersatzentscheidungen beeinflussen. Leasing- und servicebasierte Angebote können die anfängliche Belastung reduzieren, aber diese Modelle sind nicht in allen Regionen gleichermaßen verfügbar. Bestandsmodernisierungen verursachen zusätzliche Kosten, wenn Fundamente, Kranbahntrassen oder elektrische Systeme vor der Geräteinstallation angepasst werden müssen.
Mangel an qualifizierten Bedienern und Wartungspersonal
Automatisierung verändert die erforderlichen Fähigkeiten zum Betrieb und zur Wartung von Kranen, anstatt den Personalbedarf zu beseitigen. Leitstandüberwachung, Systemintegration, elektrische Wartung und Diagnose gewinnen mit zunehmender Automatisierung an Bedeutung. Das U.S. Bureau of Labor Statistics prognostiziert, dass die Beschäftigung von Mechanikern für Industriemaschinen, Maschinenwartungsarbeitern und Millwrights von 2025 bis 2035 um 14 % wachsen wirdIndustrial Machinery Mechanics, Machinery Maintenance Workers, and Millwrights, U.S. Bureau of Labor Statistics, www.bls.gov">[3]. Spezialisiertes Fachwissen in automatisierten Kransteuerungen bleibt jedoch im Verhältnis zur betrieblichen Nachfrage begrenzt. Diese Einschränkung kann die Geräteverfügbarkeit verringern und die Nutzung erweiterter Funktionen an Endnutzerstandorten verlangsamen. Lieferanten reagieren mit Ferndiagnose und Serviceverträgen, obwohl die technische Kompetenz auf Standortebene weiterhin wichtig bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
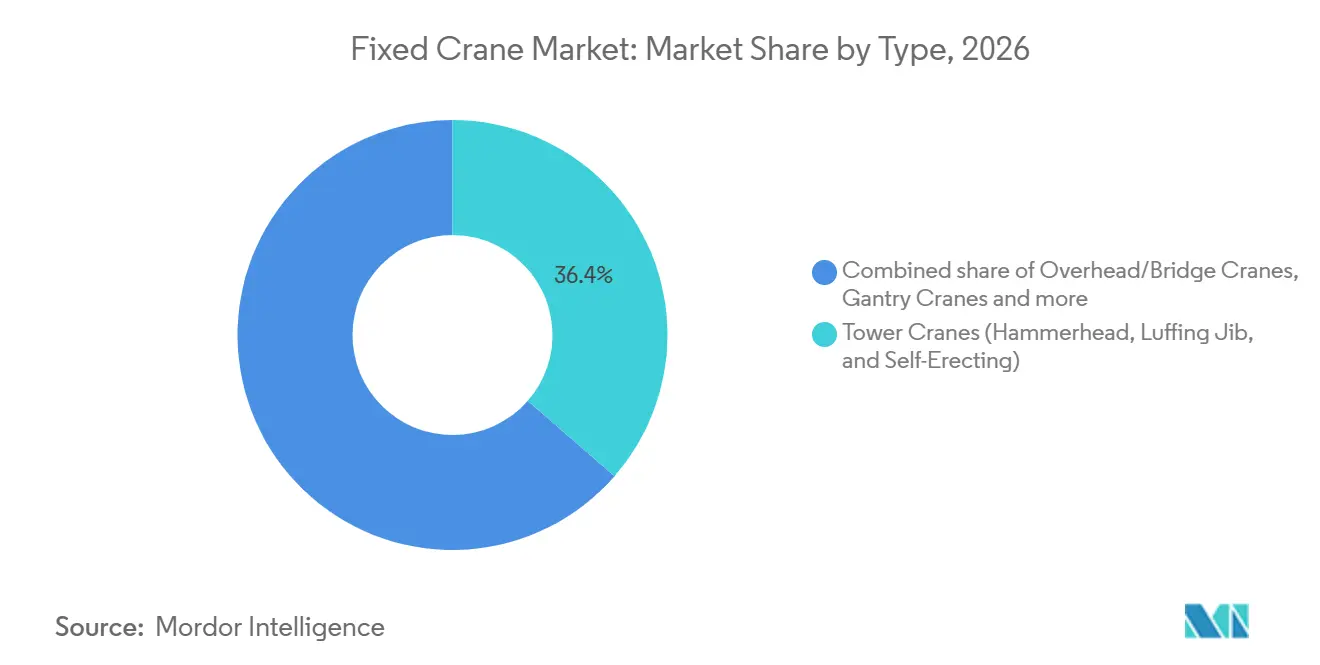
Turmdrehkrane führen die etablierte Baunachfrage an, während Portalkrane Terminalinvestitionen unterstützenTurmdrehkrane hielten im Jahr 2026 einen Marktanteil von 36,42 % am Markt für stationäre Krane, was ihren umfangreichen Einsatz in städtischen Bau- und Infrastrukturprojekten widerspiegelt. Obendreher-Konstruktionen eignen sich für offene Baustellen, auf denen mehrere Gewerke parallel arbeiten. Wippausleger-Konstruktionen eignen sich für dicht bebaute städtische Standorte, an denen der verfügbare Schwenkraum begrenzt ist. Selbstaufrichtende Konfigurationen erfüllen die Anforderungen kleinerer Baustellen und Projekte, die eine schnelle Montage erfordern. Diese Untertypen ermöglichen es Auftragnehmern, Geräte entsprechend Höhe, Reichweite, Zugang und Standortlayout auszuwählen. Ihr breiter Einsatz hält Turmdrehkrane im Mittelpunkt des Marktes für stationäre Krane, auch wenn sich die regionalen Baubedingungen unterscheiden. Hersteller müssen dennoch Konstruktionen an lokale Sicherheitsvorschriften, Projektzugang, Transportbeschränkungen und die Betriebspraktiken von Bauunternehmern anpassen.
Portalkrane werden bis 2032 voraussichtlich mit einem CAGR von 6,93 % im Markt für stationäre Krane wachsen. Schienengebundene Konfigurationen werden in automatisierten Terminalprojekten bevorzugt, da sie geplante Containerbewegungen über definierte Hofbereiche unterstützen. Halbportal-Einheiten dienen auch Industriestandorten, an denen Geräte entlang eines eingeschränkten Weges betrieben werden müssen. Brücken- und Laufkrane bleiben für Stahl-, Automobil- und Schwermaschinenbauumgebungen wichtig. Auslegerkrane dienen lokalisierten Hebeaufgaben in der Montagearbeit, während Einschienen- und Steifbein-Systeme speziellere Anwendungen abdecken. Die Typmischung kombiniert daher Baugeräte, kontinuierliches industrielles Heben, Hafenumschlag und spezialisierte Installationen.

Nach Tragfähigkeit:
Geräte im mittleren Bereich verankern die breite Nachfrage, während schwere Hebekapazitäten an Dynamik gewinnenDie Klasse 10 bis 50 Tonnen hielt im Jahr 2026 einen Marktanteil von 41,18 % am Markt für stationäre Krane. Dieser Bereich erfüllt gängige Anforderungen in Fabriken, Logistikeinrichtungen, Lagerhäusern und leichteren Hafenbetrieben. Er wird regelmäßig gewählt, wenn Betreiber eine nützliche Hebekapazität benötigen, ohne die umfangreicheren Strukturarbeiten, spezialisierten Steuerungen und Betriebsverfahren einzuführen, die mit sehr hochkapazitiven Geräten verbunden sind. Er unterstützt routinemäßige Materialbewegungen ohne die strukturellen und ingenieurtechnischen Anforderungen, die mit größeren Systemen verbunden sind. Hersteller setzen diese Klasse in Produktionslinien, Verarbeitungszentren und Montagebereichen ein. Der Bereich entspricht auch vielen Modernisierungsprojekten, die ältere Brückenkraninstallationen ersetzen. Seine breite Anwendbarkeit verleiht diesem Segment eine stabile Rolle im gesamten Markt für stationäre Krane.
Die Klasse über 100 Tonnen wird bis 2032 voraussichtlich mit einem CAGR von 6,74 % wachsen. Die Nachfrage kommt aus Anwendungen, die schwere Hebearbeiten erfordern, darunter Energieinfrastruktur, Transformatorenproduktion und große Industrieanlagen. Diese Systeme erfordern detailliertes Engineering und strenge Betriebsverfahren. Kran, Gebäudestruktur, Kranbahnanlage, Stromanordnung und Wartungsplan müssen gemeinsam betrachtet werden, da schwere Hebezeuge zu einem dauerhaften und eng verwalteten Teil des Anlagenbetriebs werden. Ihre Kaufentscheidungen hängen häufig von Anlagenbauzeiten und spezialisierten Projektspezifikationen ab. Geräte unter 10 Tonnen bleiben für Werkstätten und leichtere Aufgaben relevant, während der Bereich 51 bis 100 Tonnen mittelgroße industrielle Anforderungen bedient.
Nach Antriebsquelle:
Elektrische Systeme halten die installierte Basis, während Hybridoptionen schwierige Standorte adressierenElektrische Konfigurationen hielten im Jahr 2026 einen Marktanteil von 78,36 % am Markt für stationäre Krane. Sie sind in Fabriken, Lagerhäusern und Terminals etabliert, wo zuverlässiger Netzzugang verfügbar ist. Ihre installierte Basis unterstützt laufende Aktivitäten bei Motorarbeiten, Antriebsaufrüstungen und Steuerungssystemersatz. Betreiber können die Leistung häufig durch Modernisierung dieser Komponenten verbessern und so die Nutzungsdauer von Geräten verlängern, die mechanisch einwandfrei und für die Anlage geeignet bleiben. Elektrische Systeme passen auch zu Projekten, die lokale Emissionen aus Hebeoperationen reduzieren möchten. Frequenzumrichter können in aufgerüsteten Installationen eine kontrollierte Bewegung und sanfteres Bremsen unterstützen. Diese Grundlage macht elektrische Geräte zur etablierten Antriebswahl in weiten Teilen des Marktes für stationäre Krane.
Hybridkonfigurationen werden bis 2032 voraussichtlich mit einem CAGR von 9,42 % wachsen. Sie adressieren Standorte, an denen der Netzzugang intermittierend, eingeschränkt oder nicht verfügbar ist. Baustellen und abgelegene Industrieanlagen können Hybridsysteme nutzen, um den Betrieb aufrechtzuerhalten und gleichzeitig den Kraftstoffverbrauch zu reduzieren. Dies kann in den frühen Phasen eines Projekts nützlich sein, wenn ein permanenter Netzanschluss noch nicht verfügbar ist oder nicht ausreichend Kapazität für den vorgesehenen Betriebszyklus bereitstellt. Diese Anordnungen sind besonders relevant, wenn Betreiber standortbezogene Umweltanforderungen erfüllen müssen, ohne die Hebeverfügbarkeit zu beeinträchtigen. Diesel- und Diesel-Elektrisch-Geräte bedienen weiterhin abgelegene, schwerlastfähige und Dauerbetriebsanwendungen.
Nach Betrieb:
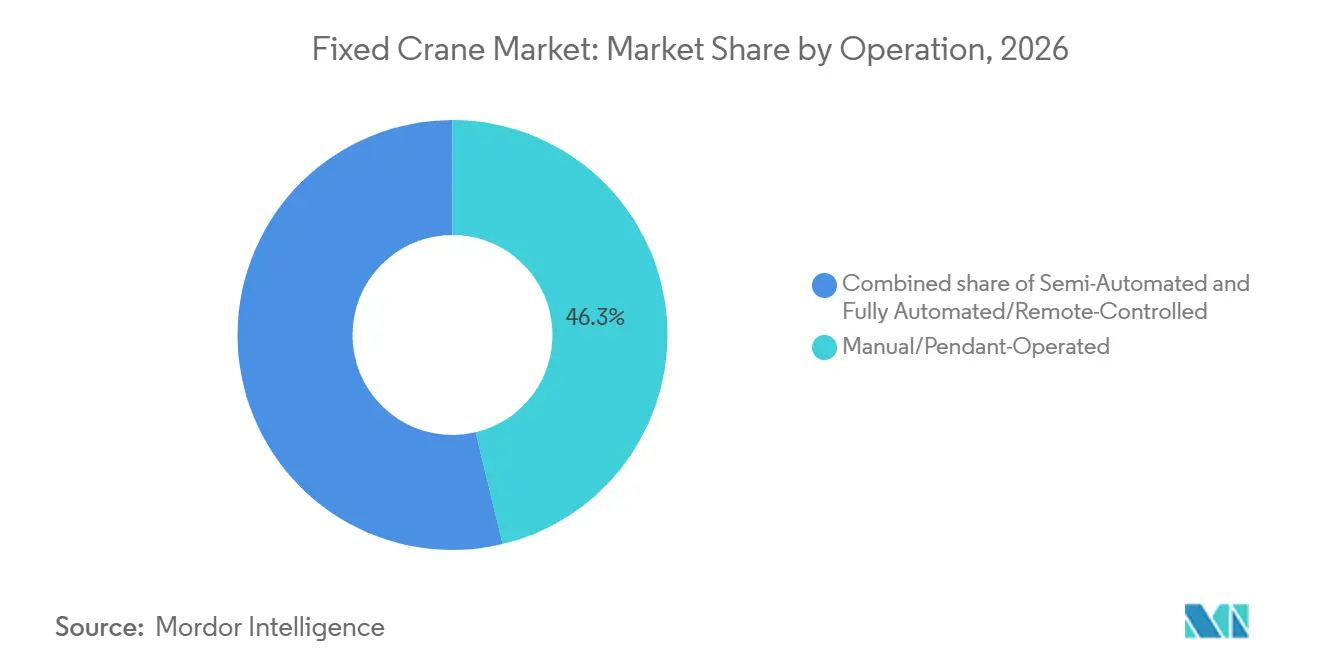
Manuelle Flotten bleiben groß, während ferngesteuerte und automatisierte Systeme an Boden gewinnenManuelle/pendelgesteuerte Konfigurationen hielten im Jahr 2026 einen Marktanteil von 46,27 % am Markt für stationäre Krane. Ihre Position spiegelt die große installierte Basis von Werkstatt- und Fabrikranen weltweit wider. Diese Systeme sind den Bedienern vertraut und können routinemäßige Hebeanforderungen mit begrenzter Steuerungsinfrastruktur erfüllen. Ihre fortgesetzte Nutzung spiegelt die praktischen Bedürfnisse vieler Werkstätten wider, in denen einfaches und zuverlässiges Heben wichtiger bleibt als die Einführung eines komplexen automatisierten Systems. Viele Nutzer können vorhandene manuelle Geräte durch Funksteuerungen, Schwingungsdämpfungsfunktionen und Lastüberwachung verbessern. Sicherheits- und Produktivitätsanforderungen üben dennoch zunehmend Druck auf alternde manuelle Flotten aus. Diese installierte Basis schafft sowohl Ersatz- als auch Nachrüstmöglichkeiten für den Markt für stationäre Krane.
Vollautomatische/ferngesteuerte Systeme werden bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen. Häfen sind ein sichtbarer Adoptionsbereich, da automatisierte Hofgeräte geplante Containerbewegungen unterstützen können. Das Betriebsmodell kann Terminals dabei helfen, repetitive Bewegungen über einen definierten Hof zu koordinieren, insbesondere wenn Geräte neben Transportplanung und digitalen Terminalsystemen arbeiten müssen. Ähnliche Ansätze werden in Stanzoperationen, Coilhandling und spezialisierten Lagerumgebungen eingesetzt. Fernbedienung kann Personal von schwierigen Betriebsstandorten wegbewegen und gleichzeitig eine direkte Aufsicht aufrechterhalten. Automatisierte Systeme erfordern auch effektive Inbetriebnahme-, Wartungs- und Leitstandverfahren.
Nach Anwendung:
Bau liefert das Volumen, während Hafenautomatisierung schnelleres Wachstum antreibtHoch- und Tiefbau hielt im Jahr 2026 einen Marktanteil von 39,63 % am Markt für stationäre Krane. Das Segment umfasst städtische Türme, Verkehrsinfrastruktur, Flughäfen und große gemischt genutzte Entwicklungen. Jede Projektkategorie hat unterschiedliche Hebeanforderungen, aber alle können Geräte erfordern, die über einen längeren Zeitraum auf der Baustelle verbleiben und innerhalb eng geführter Bauabläufe betrieben werden. Turmdrehkrane werden häufig eingesetzt, wenn Standortbeschränkungen und Projektdauer feste Hebezeuge rechtfertigen. Die Nachfrage ist am stärksten, wo nationale und kommunale Infrastrukturprogramme in die aktive Bauphase übergehen. Die regionale Leistung kann dennoch erheblich variieren, wenn sich die Immobilienentwicklung in einzelnen Märkten verlangsamt. Der Bau bleibt dennoch die größte Anwendungsbasis für den Markt für stationäre Krane.
Häfen werden bis 2032 voraussichtlich mit einem CAGR von 7,12 % wachsen. Terminals ersetzen Dieselgeräte durch elektrische und automatisierte Hofsysteme, wenn sie den Betrieb erweitern oder modernisieren. Die Anwendung umfasst Kaianlagenkrane, schienengebundene Portalkrane und andere Geräte, die zum Bewegen von Containern über das Terminal erforderlich sind. Geräteentscheidungen sind an Liegeplatzkonfiguration, Hofgestaltung, Lagerdichte und das vom Terminalbetreiber gewählte Betriebsmodell gebunden. Hafenprojekte tendieren dazu, lange Planungshorizonte zu umfassen, da Hebeanlagen mit digitalen Betriebssystemen und Standortinfrastruktur zusammenarbeiten müssen. Industrielle Fertigung sowie Logistik und Lagerhaltung behalten eine stabile Nachfrage nach kontinuierlichen Hebesystemen, während Schiffbau, Energie und Bergbau spezialisierte Anforderungen schaffen. Diese Anwendungsmischung reduziert die Abhängigkeit von einem einzelnen Bauzyklus.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 47,36 % am Markt für stationäre Krane und bleibt die größte regionale Basis. Infrastrukturinvestitionen in Indien, Südostasien und Australien stützen die Nachfrage in Häfen, Güterverkehrssystemen und Industriestandorten. Die Vielfalt dieser Projekte ermöglicht es, dass Nachfrage aus Verkehrsverbindungen, Fertigungskapazitäten und Logistikeinrichtungen entsteht, anstatt nur von der Wohnbebauung abhängig zu sein. Indiens Infrastrukturpipeline deckt weiterhin Straßen, städtische Systeme und Energie ab und bietet eine breite Grundlage für Geräteanforderungen. China zeigt ein anderes Muster, da die inländischen Immobilieninvestitionen im Jahr 2025 geschwächt haben. Dies hat chinesische Hersteller dazu veranlasst, Exportnachfrage aktiver zu verfolgen. Ihre Strategien legen größeren Wert auf ausländische Händlernetzwerke, Lieferfähigkeit und Produktkonfigurationen, die die Anforderungen verschiedener regionaler Kunden erfüllen können.
Nordamerika und Europa zeigen mittlere Wachstumsbedingungen, da reife installierte Basen Modernisierungszyklen durchlaufen. In Nordamerika treiben fortschrittliche Fertigung, Transformatorenkapazität und Energieprojekte die Nachfrage nach spezialisierten Kranen. Diese Kunden benötigen häufig zuverlässige Hebezeuge, die in regulierten Produktionsumgebungen arbeiten und während anspruchsvoller Industriezeitpläne verfügbar bleiben können. Konecranes gab im Januar 2026 einen Vier-Kran-Auftrag für TerraPowers Natrium-Anlage in Wyoming bekannt, was Anforderungen im Zusammenhang mit dem Kernkraftbau demonstriert. Europa kombiniert industrielle Elektrifizierungsanforderungen mit Nachfrage aus Rechenzentren, Batteriefabriken und Windkomponentenanlagen. Die etablierte Industriebasis der Region erzeugt auch einen stetigen Bedarf, Geräte zu ersetzen und Steuerungssysteme in bestehenden Anlagen zu aktualisieren. Bestehende Fabriken benötigen ebenfalls Geräteersatz und Modernisierung, da Anlageneigentümer einen zuverlässigeren Betrieb anstreben.
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einem CAGR von 6,87 % wachsen. Große Infrastrukturprogramme, Hafeninvestitionen und industrielle Diversifizierung stützen die Nachfrage in der gesamten Region. Die Möglichkeit umfasst neue Anlagen sowie Aufrüstungen bestehender Logistik- und Industrieanlagen, die zuverlässigere oder leistungsfähigere Hebesysteme benötigen. Projekte umfassen häufig Importprozesse und standortspezifisches Engineering, was die Lieferzeitpläne verlängern kann. Südamerika zeigt mittleres Wachstum, wobei Brasilien eine Basis für Hafen- und Industrieinvestitionen bietet. In diesen Regionen können Käufer lokalen Support, Finanzierungsverfügbarkeit und zuverlässige Lieferzeitpläne neben Gerätespezifikationen priorisieren. Dies macht die Ausführungskompetenz wichtig, insbesondere für Projekte, bei denen importierte Geräte unter standortspezifischen Bedingungen installiert, in Betrieb genommen und gewartet werden müssen.
Wettbewerbslandschaft
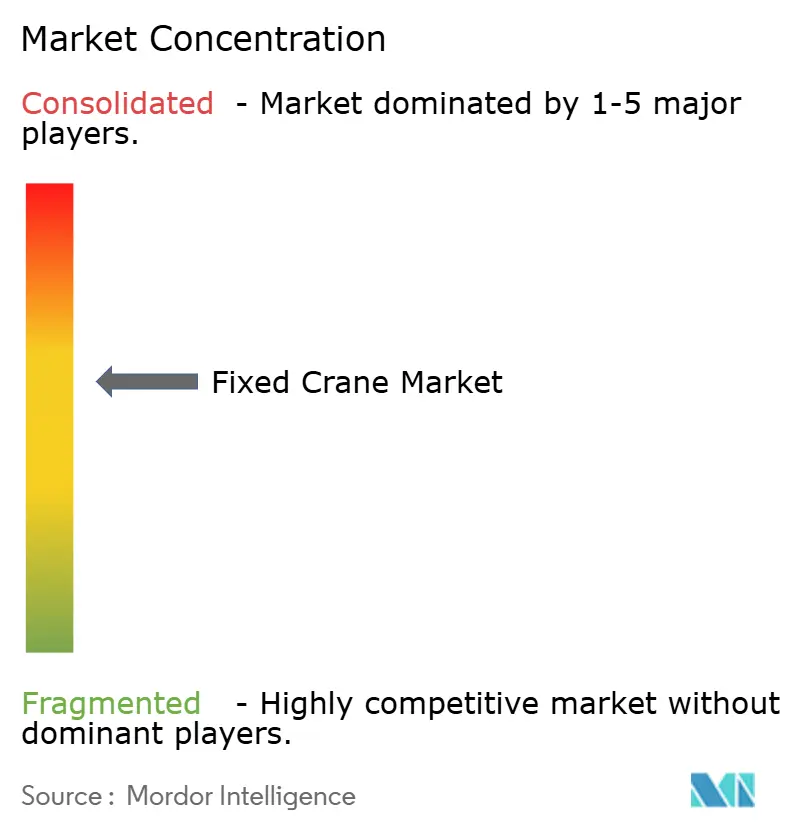
Der Markt für stationäre Krane ist mäßig konzentriert. Liebherr-International AG, Konecranes Plc, ZPMC, Zoomlion Heavy Industry Science and Technology Co., Ltd. und The Manitowoc Company, Inc. bilden die strategische Ebene. Ihre Position spiegelt breite Produktportfolios, internationale Reichweite und Erfahrung mit komplexen Kundenanforderungen wider. Neben diesen Herstellern konkurrieren viele regionale Lieferanten über Lieferzeit, Preis und lokalen Service. Regionale Unternehmen können einen Vorteil haben, wenn Kunden schnellen Support, etablierte lokale Beziehungen oder auf vertraute Bau- und Industriepraktiken zugeschnittene Geräte benötigen. Liebherr und Konecranes sind in spezialisierten Anwendungen stark positioniert, die fortschrittliches Engineering und Zertifizierung erfordern.
Die Produktstrategie hängt zunehmend von der Fähigkeit ab, spezialisierte Anwendungen und Automatisierungsanforderungen zu unterstützen. Konecranes erhielt 2025 einen Auftrag zur Lieferung von 39 Kranen für ein neues Hitachi Energy Transformatorenwerk in Finnland, mit geplanten Lieferungen bis Ende 2026. Liebherr hat sein Turmdrehkranportfolio weiter aktualisiert und in Produktionskapazitäten für Baugeräte investiert. ZPMC, Zoomlion, XCMG und SANY erweitern ihre Reichweite durch Exporte in Regionen mit Infrastruktur- und Terminalinvestitionen. Manitowoc stärkt sein Turmdrehkranangebot durch Produktentwicklung bei selbstaufrichtenden Geräten. Diese Maßnahmen zeigen, dass Lieferanten über Gerätepalette, Servicekapazität und Zugang zu Projektmärkten konkurrieren.
Aftermarket-Support gewinnt an Bedeutung, da Nutzer eine höhere Betriebszeit von Geräten wünschen, die viele Jahre im Einsatz bleiben. Eine zuverlässige Ersatzteilversorgung und ein effektives Inspektionsprogramm können für einen Eigentümer ebenso wichtig sein wie die ursprüngliche Gerätespezifikation. Ferndiagnose, Teileverfügbarkeit, Inspektionsarbeiten und Modernisierung können längere Kundenbeziehungen schaffen als ein einmaliger Geräteverkauf. Columbus McKinnon schloss im Februar 2026 die Übernahme von Kito Crosby ab und erweiterte damit sein Portfolio an Hebemitteln und Hubwerksystemen. Kleinere Anbieter wie Comansa, Raimondi, Wolffkran, Künz GmbH und Kranbau Köthen GmbH können dort konkurrieren, wo Anwendungs-Engineering und lokale Spezialisierung wichtig sind. Käufer können daher zwischen globalen Lieferanten mit breiten Portfolios und Spezialisten wählen, die sich auf bestimmte Krantypen oder Betriebsbedingungen konzentrieren.
Marktführer für stationäre Krane
-
Liebherr-International AG
-
Konecranes Plc
-
Shanghai Zhenhua Heavy Industries Co. Ltd. (ZPMC)
-
The Manitowoc Company, Inc.
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für stationäre Krane Unternehmen in diesem Bericht
- Liebherr-International AG
- Konecranes Plc
- Shanghai Zhenhua Heavy Industries Co. Ltd. (ZPMC)
- The Manitowoc Company, Inc.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- SANY Heavy Industry Co. Ltd.
- XCMG Construction Machinery Co. Ltd.
- Weihua Group Co. Ltd.
- Columbus McKinnon Corporation
- Hiab Corporation
- ABUS Kransysteme GmbH
- Comansa S.A.
- Favelle Favco Berhad
- Wolffkran Holding AG
- Raimondi Cranes S.p.A.
- Gorbel Inc.
- Henan Nucleon Crane Group Co. Ltd.
- GH Cranes and Components
- Street Crane Company Limited
- EMH Inc.
Neueste Industrielle Entwicklungen in Markt für stationäre Krane
- Oktober 2026: Mayo Civil Engineering ergänzte einen früheren Auftrag um zwei WOLFF-Wippauslegerkrane und erhöhte damit die geplante Lieferung auf acht Einheiten.
- Mai 2026: Konecranes vereinbarte die Lieferung von neun Brückenkranen an die Anlage von PT Tata Metal Lestari in Sadang, West-Java, Indonesien, mit geplanter Lieferung und Installation im dritten Quartal 2026.
- Februar 2026: Columbus McKinnon schloss die Übernahme von Kito Crosby ab und erweiterte damit sein Portfolio an Hubwerken und Hebemitteln.
- Januar 2026: Konecranes gab einen Vier-Kran-Auftrag für TerraPowers Natrium-Anlage in Wyoming bekannt, darunter zwei nuklear zugelassene Krane mit 150-Tonnen-Haupthubwerken.
Umfang des globalen Marktberichts für stationäre Krane
Der Markt für stationäre Krane ist segmentiert nach Typ, Tragfähigkeit, Antriebsquelle, Betrieb, Anwendung und Geografie. Nach Typ ist der Markt segmentiert in Turmdrehkrane (Obendreher, Wippausleger und Selbstaufrichtend), Brücken-/Laufkrane, Portalkrane (Schienengebunden und Halbportal), Auslegerkrane, Steifbeinkrane, Einschienenkrane und Sonstige. Nach Tragfähigkeit ist der Markt segmentiert in unter 10 Tonnen, 10 bis 50 Tonnen, 51 bis 100 Tonnen und über 100 Tonnen. Nach Antriebsquelle ist der Markt segmentiert in Elektrisch, Diesel/Diesel-Elektrisch und Hybrid. Nach Betrieb ist der Markt segmentiert in Manuell/Pendelgesteuert, Halbautomatisch und Vollautomatisch/Ferngesteuert. Nach Anwendung ist der Markt segmentiert in Hoch- und Tiefbau, Häfen, Schiffbau, Industrielle Fertigung, Logistik und Lagerhaltung, Energie und Bergbau sowie Sonstige. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Niederlande, Belgien, Schweden, Russland, Polen und Rest Europas), Asiatisch-Pazifischer Raum (China, Indien, Japan, Südkorea, Australien, Singapur, Vietnam, Indonesien, Thailand und Rest des asiatisch-pazifischen Raums), Südamerika (Brasilien, Argentinien, Chile, Kolumbien, Peru und Rest Südamerikas) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei, Südafrika, Ägypten, Nigeria und Rest des Nahen Ostens und Afrikas). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Turmdrehkrane (Obendreher, Wippausleger und Selbstaufrichtend) |
| Brücken-/Laufkrane |
| Portalkrane (Schienengebunden und Halbportal) |
| Auslegerkrane |
| Steifbeinkrane |
| Einschienenkrane |
| Sonstige |
| Unter 10 Tonnen |
| 10 bis 50 Tonnen |
| 51 bis 100 Tonnen |
| Über 100 Tonnen |
| Elektrisch |
| Diesel/Diesel-Elektrisch |
| Hybrid |
| Manuell/Pendelgesteuert |
| Halbautomatisch |
| Vollautomatisch/Ferngesteuert |
| Hoch- und Tiefbau |
| Häfen |
| Schiffbau |
| Industrielle Fertigung |
| Logistik und Lagerhaltung |
| Energie und Bergbau |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Belgien | |
| Schweden | |
| Russland | |
| Polen | |
| Rest Europas | |
| Asiatisch-Pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Singapur | |
| Vietnam | |
| Indonesien | |
| Thailand | |
| Rest des asiatisch-pazifischen Raums | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Rest Südamerikas | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Rest des Nahen Ostens und Afrikas |
| Nach Typ | Turmdrehkrane (Obendreher, Wippausleger und Selbstaufrichtend) | |
| Brücken-/Laufkrane | ||
| Portalkrane (Schienengebunden und Halbportal) | ||
| Auslegerkrane | ||
| Steifbeinkrane | ||
| Einschienenkrane | ||
| Sonstige | ||
| Nach Tragfähigkeit | Unter 10 Tonnen | |
| 10 bis 50 Tonnen | ||
| 51 bis 100 Tonnen | ||
| Über 100 Tonnen | ||
| Nach Antriebsquelle | Elektrisch | |
| Diesel/Diesel-Elektrisch | ||
| Hybrid | ||
| Nach Betrieb | Manuell/Pendelgesteuert | |
| Halbautomatisch | ||
| Vollautomatisch/Ferngesteuert | ||
| Nach Anwendung | Hoch- und Tiefbau | |
| Häfen | ||
| Schiffbau | ||
| Industrielle Fertigung | ||
| Logistik und Lagerhaltung | ||
| Energie und Bergbau | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Schweden | ||
| Russland | ||
| Polen | ||
| Rest Europas | ||
| Asiatisch-Pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Vietnam | ||
| Indonesien | ||
| Thailand | ||
| Rest des asiatisch-pazifischen Raums | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Rest Südamerikas | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für stationäre Krane bis 2032?
Der Markt für stationäre Krane wird bis 2032 voraussichtlich einen Wert von 19,72 Milliarden USD erreichen, ausgehend von einem Wachstum von 14,87 Milliarden USD im Jahr 2027. Die Prognose spiegelt die Nachfrage aus dem Bauwesen, dem Hafenbetrieb, der Energieinfrastruktur und Fertigungsstandorten wider, die permanente Hebezeuge benötigen.
Was treibt die Nachfrage nach stationären Kranen an?
Hafenautomatisierung, Energieinfrastruktur, Fabrikmodernisierung und städtische Infrastrukturprogramme stützen die Geräteanforderungen. Diese Projekte laufen häufig über mehrere Jahre, was eine längere und vielfältigere Auftragsbasis bieten kann als ein einzelner Bauzyklus.
Welcher Typ stationärer Krane führt den globalen Umsatz an?
Turmdrehkrane hielten im Jahr 2026 einen Umsatzanteil von 36,42 %, gestützt durch ihren Einsatz im städtischen Bau und in der Infrastrukturarbeit. Obendreher-, Wippausleger- und selbstaufrichtende Varianten ermöglichen es Betreibern, Geräte auszuwählen, die für unterschiedliche Standortbedingungen und Zugangsbeschränkungen geeignet sind.
Welcher Krantyp wird voraussichtlich am schnellsten wachsen?
Portalkrane werden bis 2032 voraussichtlich mit einem CAGR von 6,93 % wachsen, unterstützt durch Terminalmodernisierung und Automatisierung. Schienengebundene Geräte sind besonders wichtig, da Terminals den Hofbetrieb aufrüsten und Krane mit digitalen Betriebssystemen verbinden.