
Tamaño y Participación del Mercado de Grúas Fijas
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
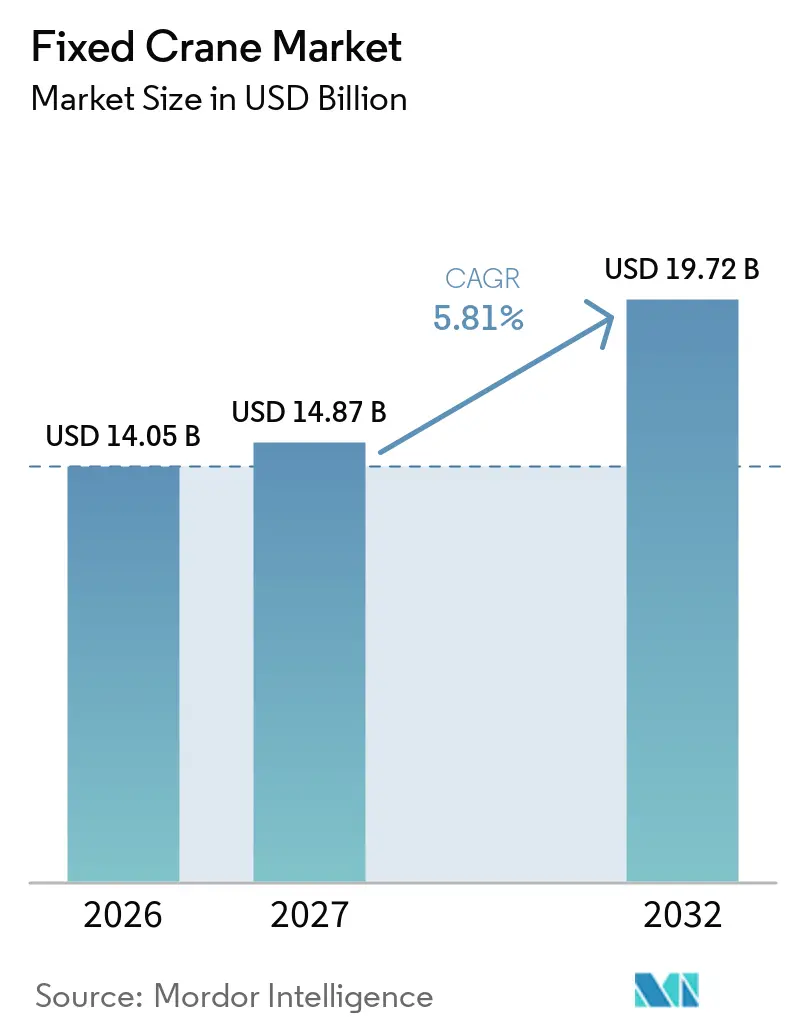
| Tamaño del Mercado (2027) | 14.87 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.81 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Grúas Fijas por Mordor Intelligence
Se espera que el tamaño del mercado de grúas fijas aumente de 14,05 mil millones de USD en 2026 a 14,87 mil millones de USD en 2027 y alcance los 19,72 mil millones de USD para 2032, creciendo a una CAGR del 5,81% durante 2027-2032. El mercado de grúas fijas está respaldado por el gasto a largo plazo en terminales, instalaciones energéticas y plantas de fabricación avanzada. Estos programas amplían la demanda más allá de los proyectos de construcción que dieron forma a los ciclos de equipos anteriores, ya que las expansiones de terminales, los activos energéticos y las líneas de fabricación tienen calendarios de inversión, requisitos técnicos y vidas útiles distintos, lo que hace que la demanda sea menos dependiente de un único grupo de promotores o ciclo inmobiliario. Los operadores portuarios, las empresas de servicios públicos y los fabricantes están asignando equipos a programas de capital plurianuales, lo que crea una base de pedidos más diversa y otorga mayor importancia a la integración, el tiempo de actividad y el soporte de mantenimiento a lo largo de la vida útil del equipo.
Conclusiones Clave del Informe
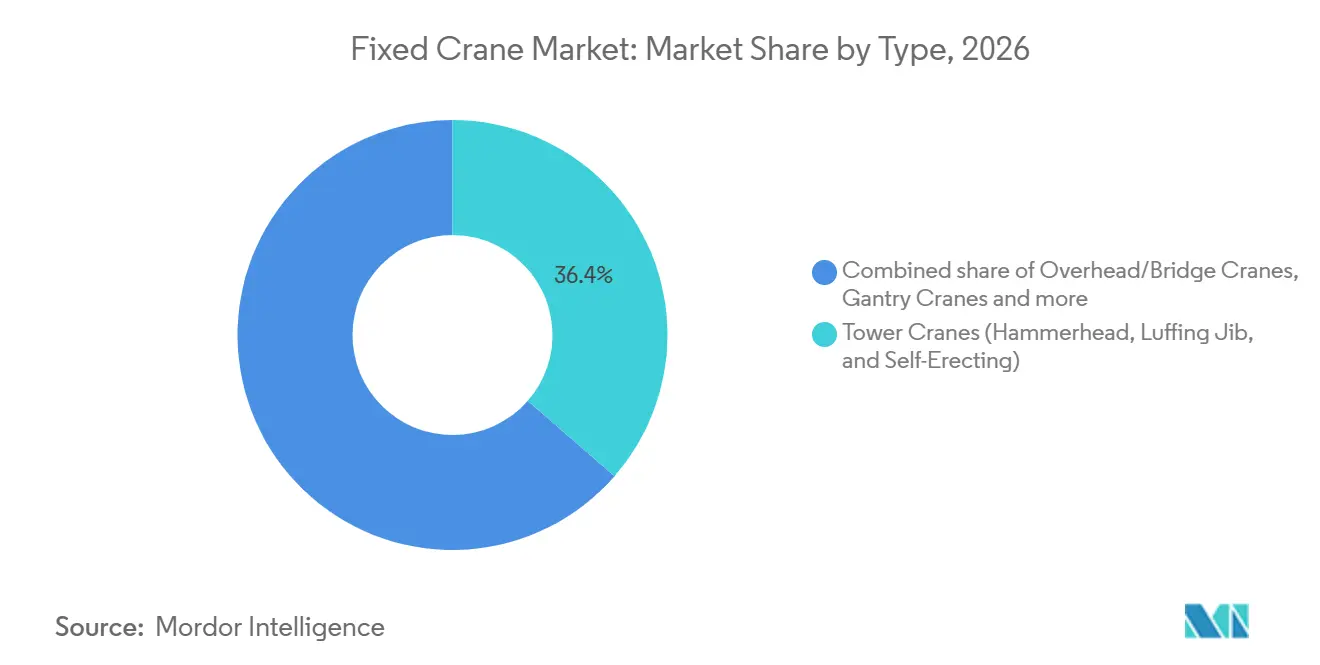
- Por tipo, las grúas torre representaron el 36,42% de la participación del mercado de grúas fijas en 2026, mientras que se proyecta que las grúas pórtico crezcan a una CAGR del 6,93% hasta 2032.
- Por capacidad de elevación, el rango de 10 a 50 toneladas representó el 41,18% de la participación del mercado de grúas fijas en 2026, mientras que se proyecta que el segmento de más de 100 toneladas crezca a una CAGR del 6,74% hasta 2032.
- Por fuente de energía, la energía eléctrica representó el 78,36% de la participación del mercado de grúas fijas en 2026, mientras que se proyecta que la híbrida crezca a una CAGR del 9,42% hasta 2032.
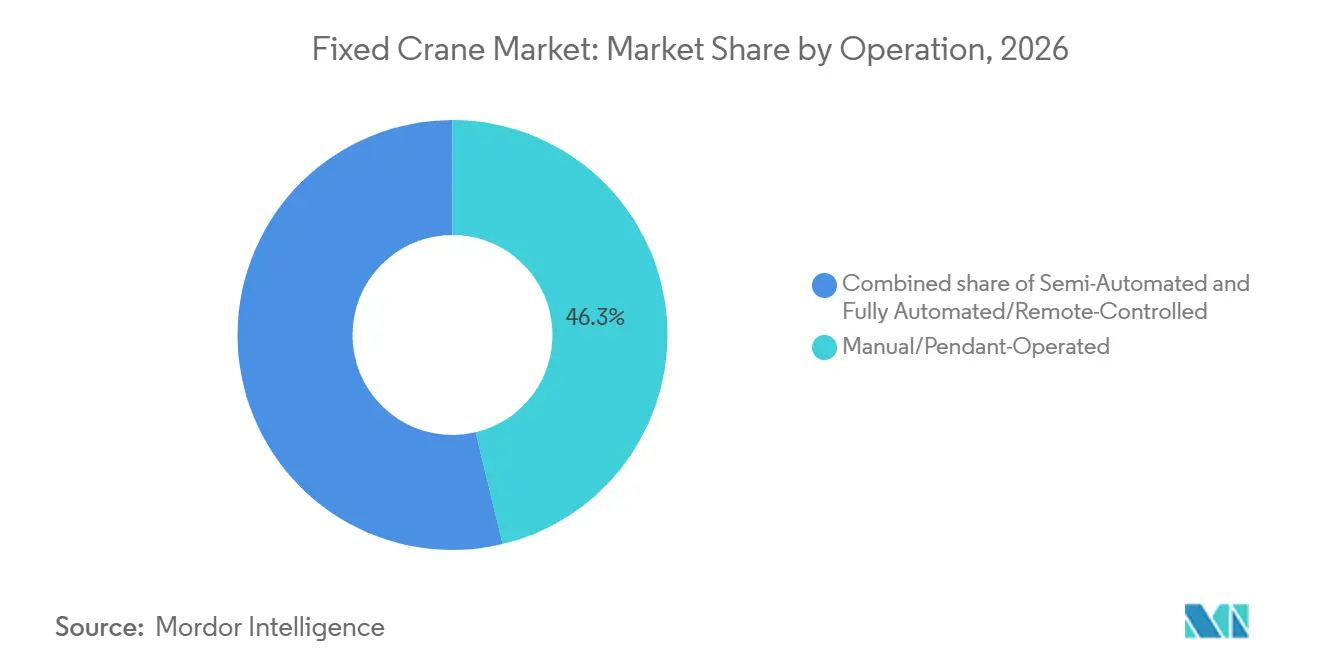
- Por operación, la operación manual/por colgante representó el 46,27% de la participación del mercado de grúas fijas en 2026, mientras que se proyecta que la totalmente automatizada/controlada a distancia crezca a una CAGR del 9,18% hasta 2032.
- Por aplicación, la edificación y construcción representó el 39,63% de la participación del mercado de grúas fijas en 2026, mientras que se proyecta que los puertos crezcan a una CAGR del 7,12% hasta 2032.
- Por geografía, Asia-Pacífico representó el 47,36% de la participación del mercado de grúas fijas en 2026, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 6,87% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura Urbana y Construcción en Altura | +1.5% | Global, concentrado en el sur y sureste de Asia, Oriente Medio y Norte de África | Mediano plazo (2 a 4 años) |
| Modernización Portuaria y Manejo Automatizado de Carga | +1.2% | Global, liderado por Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Automatización Industrial e Integración de la Industria 4.0 | +0.9% | América del Norte, Europa y Asia Oriental | Mediano plazo (2 a 4 años) |
| Inversión en Energías Renovables y Actualización de la Red Eléctrica | +0.7% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Construcción Modular y Prefabricación | +0.5% | América del Norte y Europa, con avances tempranos en Australia y el Sureste Asiático | Corto plazo (≤ 2 años) |
| Modernización de Plantas Industriales Existentes y Reutilización de Vías | +0.4% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura Urbana y Construcción en Altura
El gasto en infraestructura urbana continúa respaldando el mercado de grúas fijas donde los emplazamientos de alta densidad requieren sistemas de elevación permanentes. Los edificios de viviendas en altura, las torres de uso mixto, las vías elevadas, los corredores de metro y las ampliaciones aeroportuarias favorecen las grúas torre cuando el espacio de trabajo es limitado. El Plan Nacional de Infraestructura de India destinó INR 111 lakh crore para el período FY2020-FY2025 en carreteras, infraestructura urbana y energía, creando una amplia cartera de proyectos que continúa necesitando equipos de elevaciónConstruyendo una Nueva India: El Plan Nacional de Infraestructura, Invest India, www.investindia.gov.in">[1]. Estos programas mantienen la demanda vinculada a las condiciones del emplazamiento y la duración del proyecto, en lugar de a una única categoría de edificación. En China, la inversión en desarrollo inmobiliario cayó un 15,9% interanual en enero-noviembre de 2025, reduciendo la demanda local de construcción. En consecuencia, los fabricantes chinos han dirigido más equipos hacia el Sureste Asiático, Oriente Medio y África, lo que incrementa la competencia de precios en el mercado de grúas fijas.
Modernización Portuaria y Manejo Automatizado de Carga
La modernización portuaria proporciona al mercado de grúas fijas una fuente de demanda que sigue los planes operativos de las terminales en lugar de los breves calendarios de construcción. Los buques de mayor tamaño y el aumento del rendimiento exigen que las terminales reemplacen los equipos por sistemas de mayor alcance y más automatizados. Las grúas pórtico sobre raíles son fundamentales en este ciclo de sustitución porque conectan el almacenamiento de contenedores, la planificación del patio y los sistemas operativos digitales. Las decisiones de adquisición incluyen cada vez más controles, escáneres, sistemas de seguridad y trabajos de integración junto con la propia grúa. Este alcance más amplio aumenta la importancia de los proveedores que pueden coordinar los equipos mecánicos y las funciones de software. También extiende los plazos de los contratos y convierte los proyectos de terminales en una fuente duradera de demanda para el mercado de grúas fijas.
Automatización Industrial e Integración de la Industria 4.0
Los usuarios industriales evalúan cada vez más las grúas como parte del sistema de flujo de materiales más amplio de una planta. Buscan elevación sincronizada, disposiciones de raíles compartidos, movimiento controlado y funciones de monitoreo que puedan mejorar la fiabilidad de la producción. Konecranes recibió un pedido de 39 grúas industriales para la nueva fábrica de transformadores de Hitachi Energy en Finlandia en 2025, lo que demuestra la demanda de sistemas de elevación diseñados específicamente para emplazamientos de producción avanzadaKonecranes suministrará 39 grúas a la nueva fábrica de transformadores de Hitachi Energy en Finlandia, Konecranes, www.konecranes.com">[2]. El mismo enfoque respalda la inversión en controles digitales, diagnósticos y asistencia al operador. Para el mercado de grúas fijas, esto desplaza la competencia hacia equipos que puedan cumplir los requisitos operativos y de integración. Los fabricantes con capacidades de servicio consolidadas también pueden mantenerse involucrados tras la entrega inicial mediante trabajos de modernización y mantenimiento.
Inversión en Energías Renovables y Actualización de la Red Eléctrica
Los proyectos energéticos incorporan el mercado de grúas fijas en emplazamientos que difieren de las obras de construcción convencionales. Las instalaciones de energía eólica marina, las subestaciones de la red eléctrica, los pabellones de construcción nuclear, las centrales hidroeléctricas y las áreas de ensamblaje de turbinas requieren disposiciones de elevación especializadas. Estas aplicaciones suelen necesitar especificaciones más exigentes, ingeniería específica para cada emplazamiento y procedimientos operativos estrictos. Sus decisiones de inversión están influenciadas por los programas de infraestructura energética, que pueden diferir de los ciclos inmobiliarios y de materias primas. La base de pedidos resultante ofrece a los proveedores oportunidades en proyectos donde la complejidad unitaria es elevada. También refuerza la demanda de servicios a largo plazo de inspección, mantenimiento y sustitución.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Gasto de Capital y Restricciones de Financiamiento | -1.3% | Global, especialmente pronunciado en América del Sur y África | Mediano plazo (2 a 4 años) |
| Escasez de Operadores Especializados y Personal de Mantenimiento | -0.9% | Global, más aguda en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Restricciones de Cimentación y Vías en Emplazamientos Industriales Existentes | -0.6% | América del Norte y Europa, incluidos los corredores industriales de plantas existentes | Corto plazo (≤ 2 años) |
| Largos Ciclos de Ingeniería y Exposición al Control de Importaciones | -0.4% | Oriente Medio y África, con efectos secundarios en América del Sur y el Sureste Asiático | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Gasto de Capital y Restricciones de Financiamiento
Los grandes paquetes de grúas requieren un capital inicial significativo y pueden depender de financiamiento estructurado. Esto crea una barrera para los operadores de terminales más pequeños y los fabricantes de tamaño mediano que necesitan reemplazar equipos envejecidos. El aplazamiento de la sustitución puede aumentar la exposición al mantenimiento, pero el costo del financiamiento puede seguir dificultando la aprobación de una nueva instalación. Los tipos de interés y la disponibilidad de crédito pueden, por tanto, afectar al momento de las decisiones de sustitución. El arrendamiento y las ofertas basadas en servicios pueden reducir la carga inicial, pero estos modelos no están igualmente disponibles en todas las regiones. Las actualizaciones de plantas existentes añaden gastos adicionales cuando las cimentaciones, las vías o los sistemas eléctricos requieren modificaciones antes de la instalación del equipo.
Escasez de Operadores Especializados y Personal de Mantenimiento
La automatización cambia las habilidades necesarias para operar y mantener las grúas en lugar de eliminar el requisito de mano de obra. La supervisión en sala de control, la integración de sistemas, el mantenimiento eléctrico y los diagnósticos adquieren mayor importancia a medida que aumenta la automatización. La Oficina de Estadísticas Laborales de los Estados Unidos proyecta que el empleo de mecánicos de maquinaria industrial, trabajadores de mantenimiento de maquinaria y montadores crecerá un 14% entre 2025 y 2035Mecánicos de Maquinaria Industrial, Trabajadores de Mantenimiento de Maquinaria y Montadores, Oficina de Estadísticas Laborales de los Estados Unidos, www.bls.gov">[3]. Sin embargo, la experiencia especializada en controles de grúas automatizadas sigue siendo limitada en relación con la demanda operativa. Esta restricción puede reducir la disponibilidad de los equipos y ralentizar el uso de funciones avanzadas en los emplazamientos de los usuarios finales. Los proveedores están respondiendo con diagnósticos remotos y contratos de servicio, aunque la capacidad técnica a nivel de emplazamiento sigue siendo importante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Grúas Torre Lideran la Demanda Establecida en Construcción Mientras las Grúas Pórtico Respaldan la Inversión en TerminalesLas grúas torre representaron el 36,42% de la participación del mercado de grúas fijas en 2026, lo que refleja su amplio uso en proyectos de edificación urbana e infraestructura. Los diseños de pluma horizontal se adaptan a emplazamientos de construcción abiertos donde varios oficios trabajan en paralelo. Los diseños de pluma abatible abordan ubicaciones urbanas densas donde el espacio de giro disponible es limitado. Las configuraciones autoelevadoras satisfacen las necesidades de emplazamientos más pequeños y proyectos que requieren una instalación rápida. Estos subtipos permiten a los contratistas seleccionar el equipo según la altura, el alcance, el acceso y la distribución del emplazamiento. Su amplio despliegue mantiene a las grúas torre en el centro del mercado de grúas fijas, incluso cuando las condiciones de construcción regionales varían. Los fabricantes deben, no obstante, adaptar los diseños a las normas de seguridad locales, el acceso al proyecto, las restricciones de transporte y las prácticas operativas de los contratistas de construcción.
Se proyecta que las grúas pórtico crezcan a una CAGR del 6,93% hasta 2032 dentro del mercado de grúas fijas. Las configuraciones sobre raíles son preferidas en los proyectos de terminales automatizadas porque respaldan los movimientos planificados de contenedores en áreas de patio definidas. Las unidades semipórtico también sirven a emplazamientos industriales donde el equipo debe operar a lo largo de un recorrido restringido. Las grúas aéreas y puente siguen siendo importantes para entornos de fabricación de acero, automoción y manufactura pesada. Las grúas pluma sirven para tareas de elevación localizadas en trabajos de ensamblaje, mientras que los sistemas monorraíl y de pórtico rígido cubren usos más especializados. La combinación de tipos combina, por tanto, equipos de construcción, elevación industrial continua, manejo portuario e instalaciones especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Elevación:
Los Equipos de Rango Medio Anclan la Demanda Amplia Mientras la Elevación Pesada Gana ImpulsoLa clase de 10 a 50 toneladas representó el 41,18% de la participación del mercado de grúas fijas en 2026. Este rango se adapta a los requisitos comunes en fábricas, instalaciones logísticas, almacenes y operaciones portuarias más ligeras. Se selecciona habitualmente cuando los operadores necesitan una capacidad de elevación útil sin introducir los trabajos estructurales más extensos, los controles especializados y los procedimientos operativos asociados a los equipos de muy alta capacidad. Respalda el movimiento rutinario de materiales sin las exigencias estructurales y de ingeniería asociadas a los sistemas de mayor tamaño. Los fabricantes utilizan esta clase en líneas de producción, centros de procesamiento y áreas de ensamblaje. El rango también se alinea con muchos proyectos de modernización que reemplazan instalaciones antiguas de grúas puente. Su amplia aplicabilidad otorga a este segmento un papel estable en todo el mercado de grúas fijas.
Se proyecta que el segmento de más de 100 toneladas crezca a una CAGR del 6,74% hasta 2032. La demanda proviene de aplicaciones que requieren elevaciones pesadas, incluida la infraestructura energética, la producción de transformadores y las grandes instalaciones industriales. Estos sistemas requieren una ingeniería detallada y procedimientos operativos rigurosos. La grúa, la estructura del edificio, el sistema de raíles, la disposición de energía y el plan de mantenimiento deben considerarse conjuntamente, ya que los equipos de elevación pesada se convierten en una parte permanente y estrechamente gestionada de las operaciones del emplazamiento. Sus decisiones de compra suelen depender de los calendarios de construcción de plantas y de las especificaciones de proyectos especializados. Los equipos de menos de 10 toneladas siguen siendo relevantes para talleres y tareas más ligeras, mientras que el rango de 51 a 100 toneladas atiende los requisitos industriales de escala media.
Por Fuente de Energía:
Los Sistemas Eléctricos Dominan la Base Instalada Mientras las Opciones Híbridas Abordan Emplazamientos DifícilesLas configuraciones eléctricas representaron el 78,36% de la participación del mercado de grúas fijas en 2026. Están consolidadas en fábricas, almacenes y terminales donde se dispone de acceso fiable a la red eléctrica. Su base instalada respalda la actividad continua en trabajos de motores, actualizaciones de variadores y sustitución de sistemas de control. Los operadores pueden mejorar a menudo el rendimiento modernizando estos componentes, extendiendo así la vida útil de los equipos que siguen siendo mecánicamente sólidos y adecuados para la instalación. Los sistemas eléctricos también se adaptan a proyectos que buscan reducir las emisiones locales de las operaciones de elevación. Los variadores de frecuencia variable pueden respaldar el movimiento controlado y el frenado más suave en instalaciones actualizadas. Esta base convierte a los equipos eléctricos en la opción de energía establecida en gran parte del mercado de grúas fijas.
Se proyecta que las configuraciones híbridas crezcan a una CAGR del 9,42% hasta 2032. Abordan emplazamientos donde el acceso a la red eléctrica es intermitente, limitado o inexistente. Los emplazamientos de construcción y las instalaciones industriales remotas pueden utilizar sistemas híbridos para mantener las operaciones mientras reducen el consumo de combustible. Esto puede ser útil durante las primeras etapas de un proyecto, cuando una conexión permanente a la red aún no está disponible o no proporciona suficiente capacidad para el ciclo de trabajo previsto. Estas disposiciones son particularmente relevantes cuando los operadores deben cumplir los requisitos medioambientales del emplazamiento sin sacrificar la disponibilidad de elevación. Los equipos disel y diésel-eléctrico continúan sirviendo a aplicaciones remotas, de uso intensivo y de servicio continuo.
Por Operación:
Las Flotas Manuales Siguen Siendo Grandes Mientras los Sistemas Remotos y Automatizados Ganan TerrenoLas configuraciones manuales/operadas por colgante representaron el 46,27% de la participación del mercado de grúas fijas en 2026. Su posición refleja la gran base instalada de grúas de taller y fábrica en todo el mundo. Estos sistemas son familiares para los operadores y pueden satisfacer las necesidades de elevación rutinarias con una infraestructura de control limitada. Su uso continuado refleja las necesidades prácticas de muchos talleres, donde la elevación simple y fiable sigue siendo más importante que la introducción de un sistema automatizado complejo. Muchos usuarios pueden mejorar los equipos manuales existentes mediante controles por radio, funciones antioscilación y monitoreo de carga. Los requisitos de seguridad y productividad están, no obstante, ejerciendo mayor presión sobre las flotas manuales envejecidas. Esta base instalada crea oportunidades tanto de sustitución como de modernización para el mercado de grúas fijas.
Se proyecta que los sistemas totalmente automatizados/controlados a distancia crezcan a una CAGR del 9,18% hasta 2032. Los puertos son un área de adopción visible porque los equipos de patio automatizados pueden respaldar los movimientos planificados de contenedores. El modelo operativo puede ayudar a las terminales a coordinar movimientos repetitivos en un patio definido, especialmente cuando el equipo debe trabajar junto con la programación del transporte y los sistemas digitales de la terminal. Enfoques similares se están utilizando en operaciones de estampado, manejo de bobinas y entornos de almacenamiento especializado. La operación remota puede alejar al personal de ubicaciones operativas difíciles mientras se mantiene la supervisión directa. Los sistemas automatizados también requieren procedimientos eficaces de puesta en marcha, mantenimiento y sala de control.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Construcción Proporciona Escala Mientras la Automatización Portuaria Impulsa un Crecimiento más RápidoLa edificación y construcción representó el 39,63% de la participación del mercado de grúas fijas en 2026. El segmento incluye torres urbanas, infraestructura de transporte, aeropuertos y grandes desarrollos de uso mixto. Cada categoría de proyecto tiene necesidades de elevación distintas, pero todas pueden requerir equipos que permanezcan en el emplazamiento durante un período prolongado y operen dentro de secuencias de construcción estrictamente gestionadas. Las grúas torre se utilizan ampliamente donde las restricciones del emplazamiento y la duración del proyecto justifican equipos de elevación fijos. La demanda es más fuerte donde los programas de infraestructura nacionales y municipales están entrando en construcción activa. El rendimiento regional puede seguir difiriendo significativamente cuando el desarrollo inmobiliario se ralentiza en mercados individuales. La construcción sigue siendo, no obstante, la mayor base de aplicación para el mercado de grúas fijas.
Se proyecta que los puertos crezcan a una CAGR del 7,12% hasta 2032. Las terminales están reemplazando los equipos diésel por sistemas de patio eléctricos y automatizados a medida que amplían o modernizan sus operaciones. La aplicación incluye grúas de muelle, grúas pórtico sobre raíles y otros equipos necesarios para mover contenedores por la terminal. Las elecciones de equipos están vinculadas al diseño del atraque, el diseño del patio, la densidad de almacenamiento y el modelo operativo seleccionado por el propietario de la terminal. Los proyectos portuarios tienden a implicar largos horizontes de planificación porque los activos de elevación deben funcionar con sistemas operativos digitales e infraestructura del emplazamiento. La fabricación industrial y la logística y el almacenamiento mantienen una demanda estable de sistemas de elevación continua, mientras que la construcción naval, la energía y la minería crean requisitos especializados. Esta combinación de aplicaciones reduce la dependencia de un único ciclo de construcción.
Análisis Geográfico
Asia-Pacífico representó el 47,36% de la participación del mercado de grúas fijas en 2026 y sigue siendo la mayor base regional. La inversión en infraestructura en India, el Sureste Asiático y Australia respalda la demanda en puertos, sistemas de carga y emplazamientos industriales. La diversidad de esos proyectos permite que la demanda surja de conexiones de transporte, capacidad manufacturera e instalaciones logísticas en lugar de depender únicamente del desarrollo residencial. La cartera de infraestructura de India continúa cubriendo carreteras, sistemas urbanos y energía, proporcionando una base amplia para los requisitos de equipos. China presenta un patrón diferente porque la inversión inmobiliaria doméstica se debilitó durante 2025. Esto ha alentado a los fabricantes chinos a buscar demanda de exportación de manera más activa. Sus estrategias ponen mayor énfasis en las redes de distribuidores en el extranjero, la capacidad de entrega y las configuraciones de productos que pueden satisfacer los requisitos de diferentes clientes regionales.
América del Norte y Europa muestran condiciones de crecimiento medio a medida que las bases instaladas maduras atraviesan ciclos de modernización. En América del Norte, la fabricación avanzada, la capacidad de transformadores y los proyectos energéticos impulsan la demanda de grúas especializadas. Estos clientes suelen necesitar equipos de elevación fiables que puedan funcionar en entornos de producción regulados y mantenerse disponibles durante exigentes calendarios industriales. Konecranes anunció un pedido de cuatro grúas para la planta Natrium de TerraPower en Wyoming en enero de 2026, lo que demuestra los requisitos vinculados a la construcción nuclear. Europa combina las necesidades de electrificación industrial con la demanda de centros de datos, plantas de baterías e instalaciones de componentes eólicos. La base industrial consolidada de la región también genera una necesidad constante de reemplazar equipos y actualizar sistemas de control en plantas existentes. Las fábricas existentes también necesitan sustitución de equipos y modernización a medida que los propietarios de activos buscan operaciones más fiables.
Se proyecta que Oriente Medio y África crezcan a una CAGR del 6,87% hasta 2032. Los grandes programas de infraestructura, la inversión portuaria y la diversificación industrial respaldan la demanda en toda la región. La oportunidad incluye nuevas instalaciones así como actualizaciones de activos logísticos e industriales existentes que necesitan sistemas de elevación más fiables o más capaces. Los proyectos suelen implicar procesos de importación e ingeniería específica para cada emplazamiento, lo que puede extender los plazos de entrega. América del Sur muestra un crecimiento medio, con Brasil proporcionando una base para la inversión portuaria e industrial. En estas regiones, los compradores pueden priorizar el soporte local, la disponibilidad de financiamiento y los plazos de entrega fiables junto con las especificaciones del equipo. Esto hace que la capacidad de ejecución sea importante, especialmente para proyectos donde el equipo importado debe instalarse, ponerse en marcha y mantenerse en condiciones específicas del emplazamiento.
Panorama Competitivo
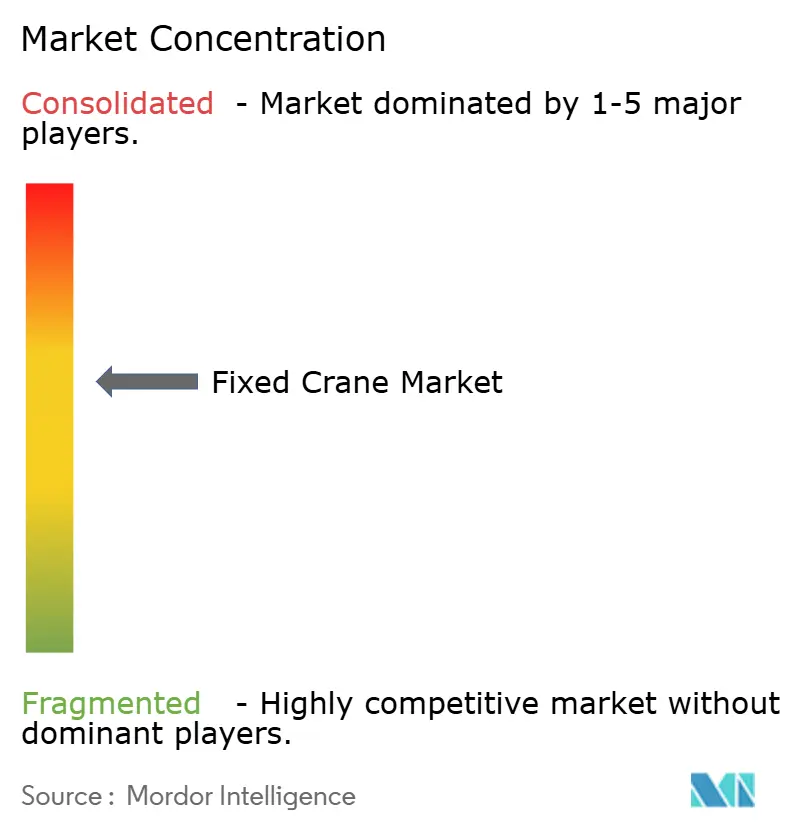
El mercado de grúas fijas está moderadamente concentrado. Liebherr-International AG, Konecranes Plc, ZPMC, Zoomlion Heavy Industry Science and Technology Co., Ltd. y The Manitowoc Company, Inc. forman el nivel estratégico. Su posición refleja amplias carteras de productos, alcance internacional y experiencia con requisitos complejos de los clientes. Más allá de estos fabricantes, muchos proveedores regionales compiten en tiempo de entrega, precio y servicio local. Las empresas regionales pueden tener ventaja cuando los clientes necesitan soporte rápido, relaciones locales consolidadas o equipos adaptados a prácticas de construccin e industriales familiares. Liebherr y Konecranes están bien posicionados en aplicaciones especializadas que requieren ingeniería avanzada y certificación.
La estrategia de producto depende cada vez más de la capacidad de respaldar aplicaciones especializadas y requisitos de automatización. Konecranes recibió un pedido en 2025 para suministrar 39 grúas para la nueva fábrica de transformadores de Hitachi Energy en Finlandia, con entregas programadas para finales de 2026. Liebherr ha continuado actualizando su cartera de grúas torre e invirtiendo en capacidad de producción para equipos de construcción. ZPMC, Zoomlion, XCMG y SANY están ampliando su alcance mediante exportaciones a regiones con inversión en infraestructura y terminales. Manitowoc está reforzando su oferta de grúas torre mediante el desarrollo de productos en equipos autoelevadores. Estas acciones muestran que los proveedores compiten a través del rango de equipos, la capacidad de servicio y el acceso a los mercados de proyectos.
El soporte posventa está adquiriendo mayor importancia porque los usuarios desean una mayor disponibilidad de los equipos que permanecen en servicio durante muchos años. Un suministro fiable de repuestos y un programa de inspección eficaz pueden ser tan importantes para un propietario como la especificación del equipo original. Los diagnósticos remotos, la disponibilidad de repuestos, los trabajos de inspección y la modernización pueden crear relaciones con los clientes más duraderas que una venta única de equipos. Columbus McKinnon completó su adquisición de Kito Crosby en febrero de 2026, añadiendo escala en componentes de elevación y sistemas de polipastos. Proveedores más pequeños como Comansa, Raimondi, Wolffkran, Künz GmbH y Kranbau Köthen GmbH pueden competir donde la ingeniería de aplicaciones y la especialización local son importantes. Los compradores pueden, por tanto, elegir entre proveedores globales con amplias carteras y especialistas centrados en tipos particulares de grúas o condiciones operativas.
Líderes de la Industria de Grúas Fijas
-
Liebherr-International AG
-
Konecranes Plc
-
Shanghai Zhenhua Heavy Industries Co. Ltd. (ZPMC)
-
The Manitowoc Company, Inc.
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Grúas Fijas Empresas cubiertas en este informe
- Liebherr-International AG
- Konecranes Plc
- Shanghai Zhenhua Heavy Industries Co. Ltd. (ZPMC)
- The Manitowoc Company, Inc.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- SANY Heavy Industry Co. Ltd.
- XCMG Construction Machinery Co. Ltd.
- Weihua Group Co. Ltd.
- Columbus McKinnon Corporation
- Hiab Corporation
- ABUS Kransysteme GmbH
- Comansa S.A.
- Favelle Favco Berhad
- Wolffkran Holding AG
- Raimondi Cranes S.p.A.
- Gorbel Inc.
- Henan Nucleon Crane Group Co. Ltd.
- GH Cranes and Components
- Street Crane Company Limited
- EMH Inc.
Desarrollos recientes de la industria en Mercado de Grúas Fijas
- Octubre de 2026: Mayo Civil Engineering añadió dos grúas torre de pluma abatible WOLFF a un pedido anterior, elevando su entrega planificada a ocho unidades.
- Mayo de 2026: Konecranes acordó suministrar nueve grúas aéreas a la instalación de PT Tata Metal Lestari en Sadang, Java Occidental, Indonesia, con entrega e instalación programadas para el tercer trimestre de 2026.
- Febrero de 2026: Columbus McKinnon completó su adquisición de Kito Crosby, ampliando su cartera de polipastos y componentes de elevación.
- Enero de 2026: Konecranes anunció un pedido de cuatro grúas para la planta Natrium de TerraPower en Wyoming, incluidas dos grúas con clasificación nuclear con polipastos principales de 150 toneladas.
Alcance del Informe Global del Mercado de Grúas Fijas
El Mercado de Grúas Fijas está segmentado por Tipo, Capacidad de Elevación, Fuente de Energía, Operación, Aplicación y Geografía. Por Tipo, el mercado está segmentado en Grúas Torre (Pluma Horizontal, Pluma Abatible y Autoelevadoras), Grúas Aéreas/Puente, Grúas Pórtico (Sobre Raíles y Semipórtico), Grúas Pluma, Grúas de Pórtico Rígido, Grúas Monorraíl y Otras. Por Capacidad de Elevación, el mercado está segmentado en Menos de 10 Toneladas, 10 a 50 Toneladas, 51 a 100 Toneladas y Más de 100 Toneladas. Por Fuente de Energía, el mercado está segmentado en Eléctrica, Diésel/Diésel-Eléctrica e Híbrida. Por Operación, el mercado está segmentado en Manual/Operada por Colgante, Semiautomatizada y Totalmente Automatizada/Controlada a Distancia. Por Aplicación, el mercado está segmentado en Edificación y Construcción, Puertos, Construcción Naval, Fabricación Industrial, Logística y Almacenamiento, Energía y Minería, y Otras. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Reino Unido, Francia, Italia, España, Países Bajos, Bélgica, Suecia, Rusia, Polonia y Resto de Europa), Asia-Pacífico (China, India, Japón, Corea del Sur, Australia, Singapur, Vietnam, Indonesia, Tailandia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia, Perú y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Israel, Turquía, Sudáfrica, Egipto, Nigeria y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Grúas Torre (Pluma Horizontal, Pluma Abatible y Autoelevadoras) |
| Grúas Aéreas/Puente |
| Grúas Pórtico (Sobre Raíles y Semipórtico) |
| Grúas Pluma |
| Grúas de Pórtico Rígido |
| Grúas Monorraíl |
| Otras |
| Menos de 10 Toneladas |
| 10 a 50 Toneladas |
| 51 a 100 Toneladas |
| Más de 100 Toneladas |
| Eléctrica |
| Diésel/Diésel-Eléctrica |
| Híbrida |
| Manual/Operada por Colgante |
| Semiautomatizada |
| Totalmente Automatizada/Controlada a Distancia |
| Edificación y Construcción |
| Puertos |
| Construcción Naval |
| Fabricación Industrial |
| Logística y Almacenamiento |
| Energía y Minería |
| Otras |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Bélgica | |
| Suecia | |
| Rusia | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo | Grúas Torre (Pluma Horizontal, Pluma Abatible y Autoelevadoras) | |
| Grúas Aéreas/Puente | ||
| Grúas Pórtico (Sobre Raíles y Semipórtico) | ||
| Grúas Pluma | ||
| Grúas de Pórtico Rígido | ||
| Grúas Monorraíl | ||
| Otras | ||
| Por Capacidad de Elevación | Menos de 10 Toneladas | |
| 10 a 50 Toneladas | ||
| 51 a 100 Toneladas | ||
| Más de 100 Toneladas | ||
| Por Fuente de Energía | Eléctrica | |
| Diésel/Diésel-Eléctrica | ||
| Híbrida | ||
| Por Operación | Manual/Operada por Colgante | |
| Semiautomatizada | ||
| Totalmente Automatizada/Controlada a Distancia | ||
| Por Aplicación | Edificación y Construcción | |
| Puertos | ||
| Construcción Naval | ||
| Fabricación Industrial | ||
| Logística y Almacenamiento | ||
| Energía y Minería | ||
| Otras | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Bélgica | ||
| Suecia | ||
| Rusia | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de grúas fijas para 2032?
Se proyecta que el mercado de grúas fijas alcance los 19,72 mil millones de USD para 2032, tras un crecimiento desde los 14,87 mil millones de USD en 2027. El pronóstico refleja la demanda de la construcción, las operaciones portuarias, la infraestructura energética y los emplazamientos de fabricación que necesitan equipos de elevación permanentes.
¿Qué está impulsando la demanda de grúas fijas?
La automatización portuaria, la infraestructura energética, la modernización de fábricas y los programas de infraestructura urbana están respaldando la demanda de equipos. Estos proyectos suelen extenderse durante varios años, lo que puede proporcionar una base de pedidos más larga y variada que un único ciclo de construcción.
¿Qué tipo de grúa fija lidera los ingresos globales?
Las grúas torre representaron el 36,42% de los ingresos en 2026, respaldadas por su uso en construcción urbana y obras de infraestructura. Las variantes de pluma horizontal, pluma abatible y autoelevadoras permiten a los operadores seleccionar el equipo adecuado a las diferentes condiciones del emplazamiento y limitaciones de acceso.
¿Qué tipo de grúa se espera que crezca más rápido?
Se proyecta que las grúas pórtico crezcan a una CAGR del 6,93% hasta 2032, respaldadas por la modernización y automatización de terminales. Los equipos sobre raíles son particularmente importantes a medida que las terminales actualizan las operaciones de patio y conectan las grúas con los sistemas operativos digitales.