
金融保証市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
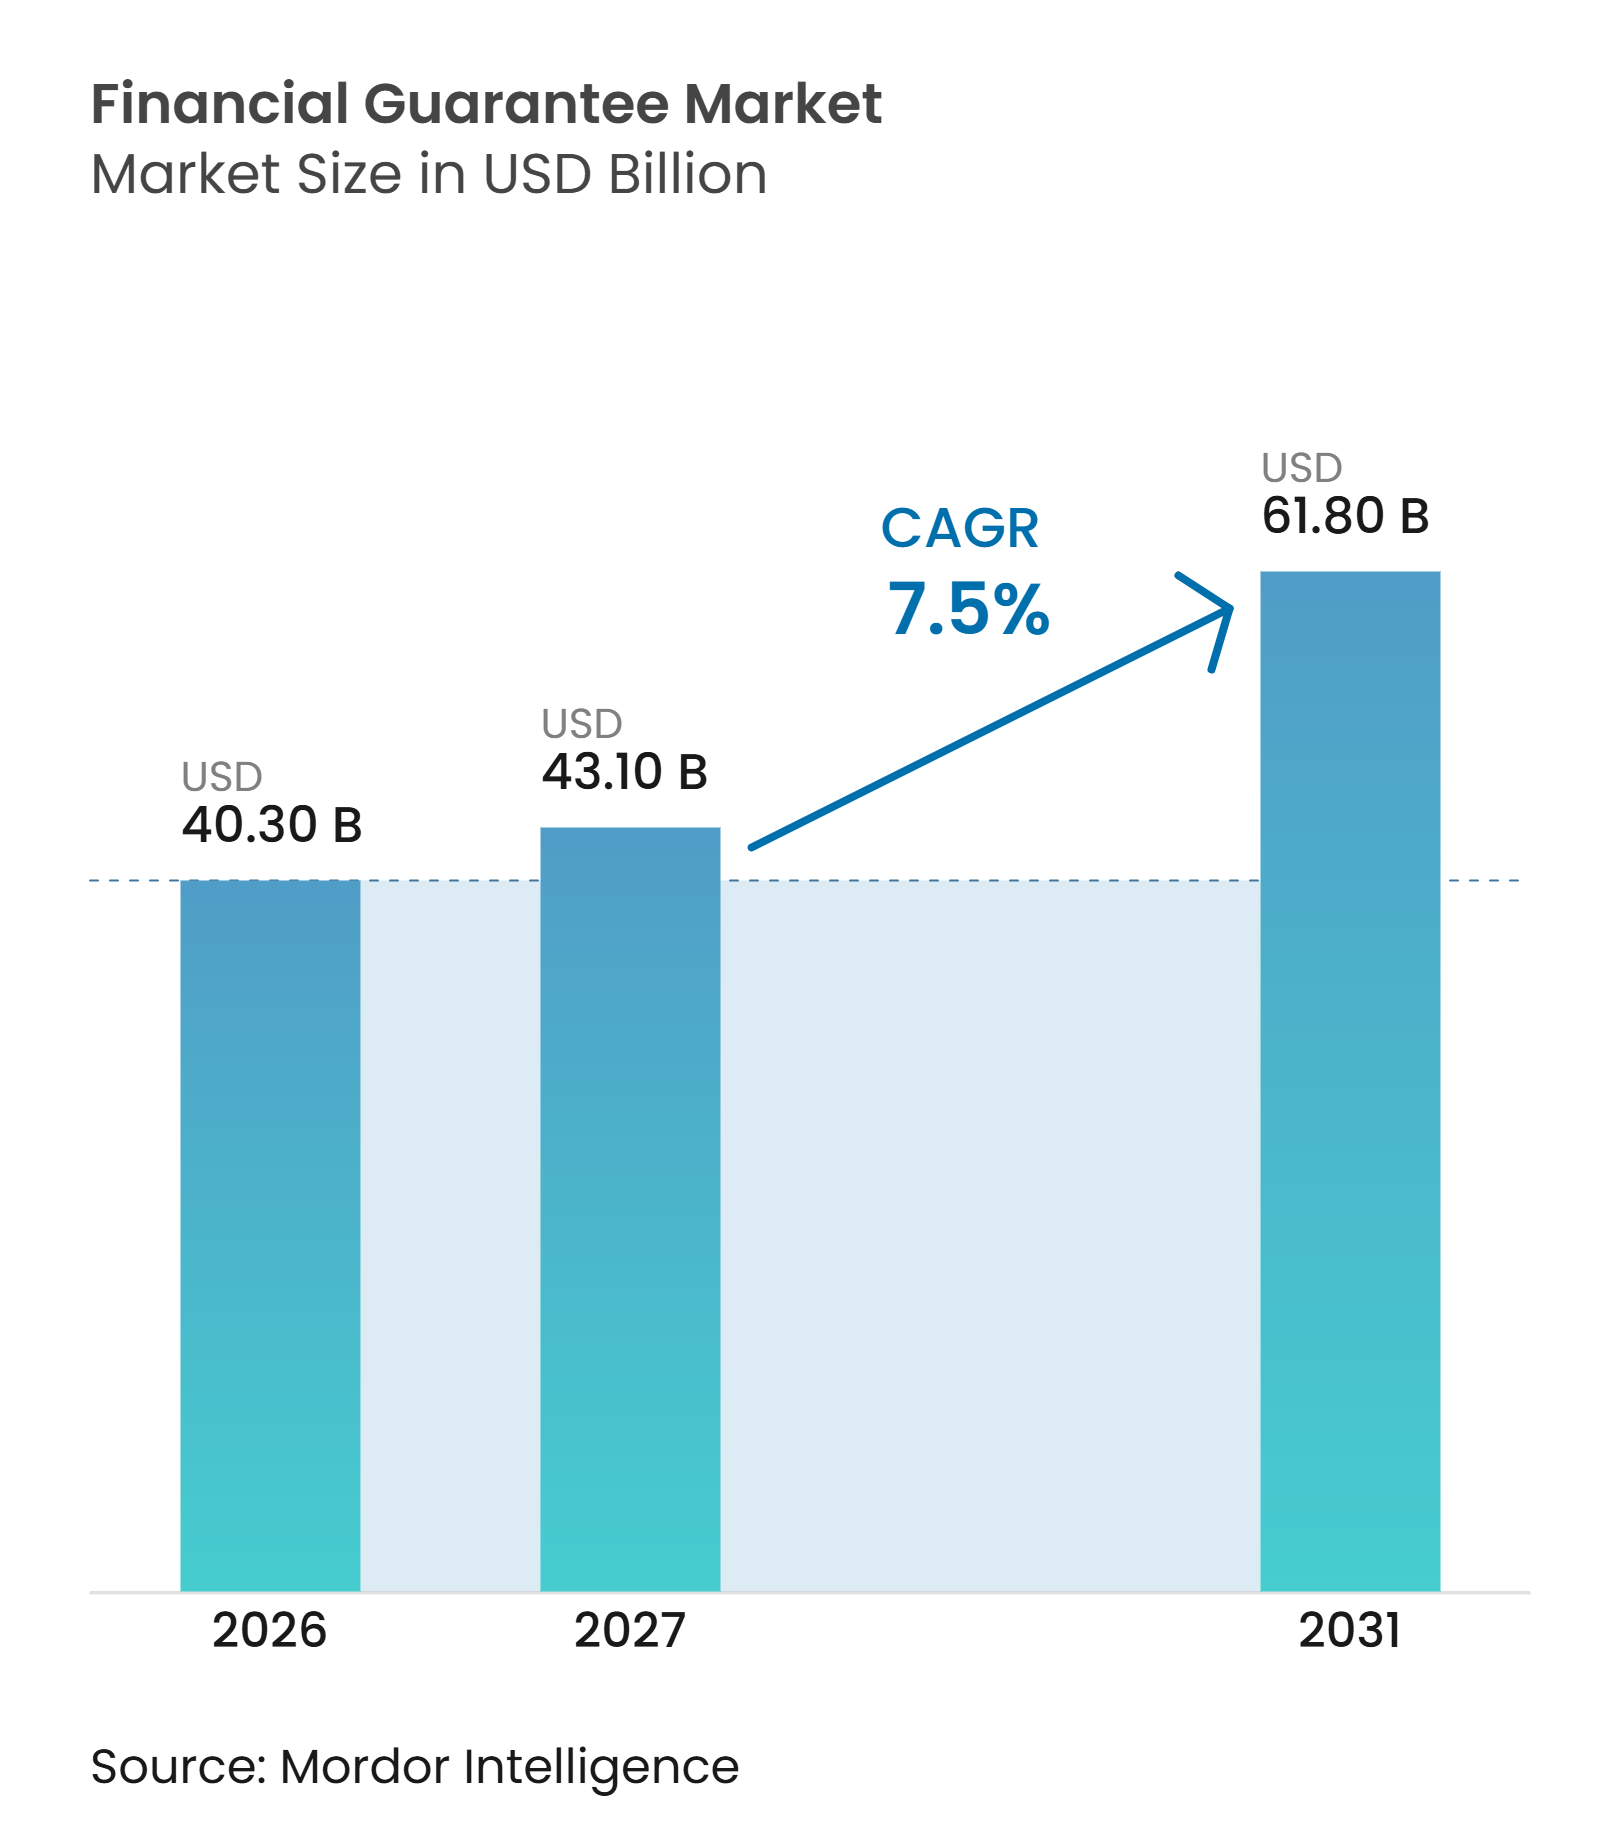
| 市場規模 (2027) | 43.10 十億米ドル |
| 市場規模 (2031) | 61.80 十億米ドル |
| 成長率 (2027 - 2032) | 7.50 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる金融保証市場分析
金融保証市場の規模は2026年に40.30 ビリオン 米ドルと評価され、2027年の43.10 ビリオン 米ドルから2031年には61.80 ビリオン 米ドルに達すると推定され、予測期間(2027年~2031年)のCAGRは7.5%となっています。
成長は、取引相手方がデフォルトおよび不履行リスクを管理する中で、貿易金融、インフラ金融、および仕組み信用における信用保護の利用拡大を反映しています。世界の財・サービス貿易は2025年に34.65 トリリオン 米ドルに達し、前年比7%増となり、国境を越えた取引における信頼性の高い保証手段への需要を支えています。2025年における2.5 トリリオン 米ドルの世界貿易金融ギャップは、従来の銀行融資の枠外に相当規模の資金調達ニーズを残しており、保証プロバイダーの継続的な役割を支持しています。金融保証市場はデジタルワークフローを通じてアクセスしやすくなっていますが、担保要件と法的認知の不均一性は、規模の小さい債務者にとって依然として重大な障壁となっています。したがって、競争は引受能力、国境を越えたネットワーク、ポートフォリオベースの構造、および処理時間を短縮するテクノロジーを中心に展開されています。
主要レポートのポイント
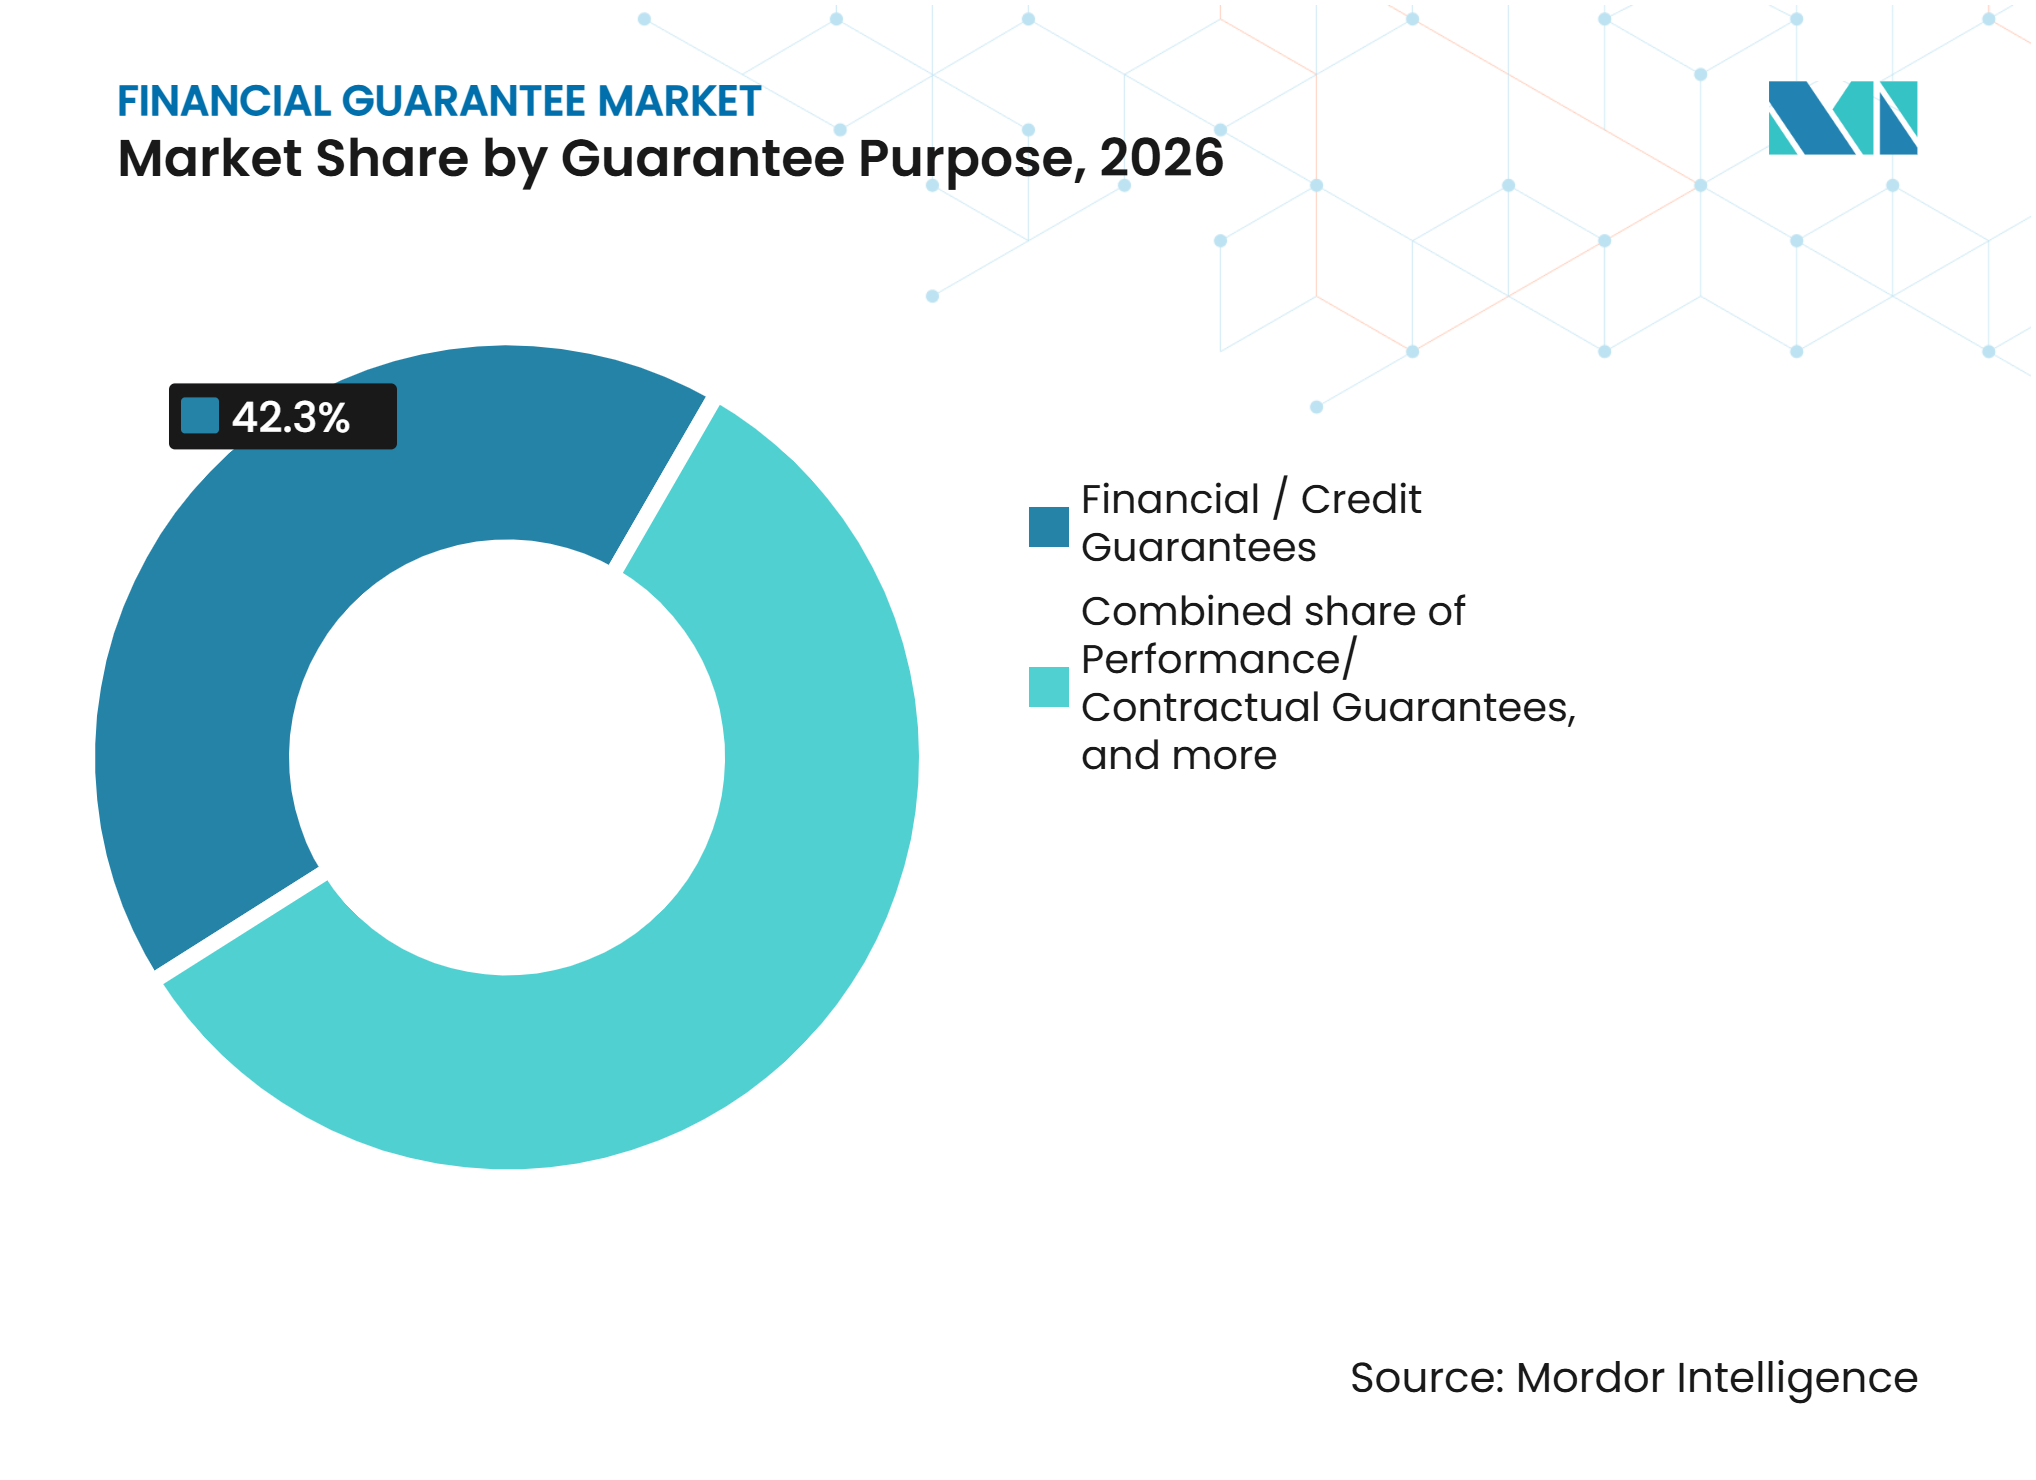
- 保証目的別では、金融・信用保証が2026年の金融保証市場シェアの42.3%を占め、貿易信用および短期輸出保証は2032年までに8.9%のCAGRで成長すると予測されています。
- 発行体タイプ別では、商業銀行・ユニバーサルバンクが2026年の金融保証市場シェアの57.8%を占め、輸出信用機関および政府支援保証機関は2032年までに9.2%のCAGRで成長すると予測されています。
- 企業規模別では、大企業が2026年の金融保証市場シェアの54.2%を占め、マイクロ・中小企業は2032年までに9.4%のCAGRで成長すると予測されています。
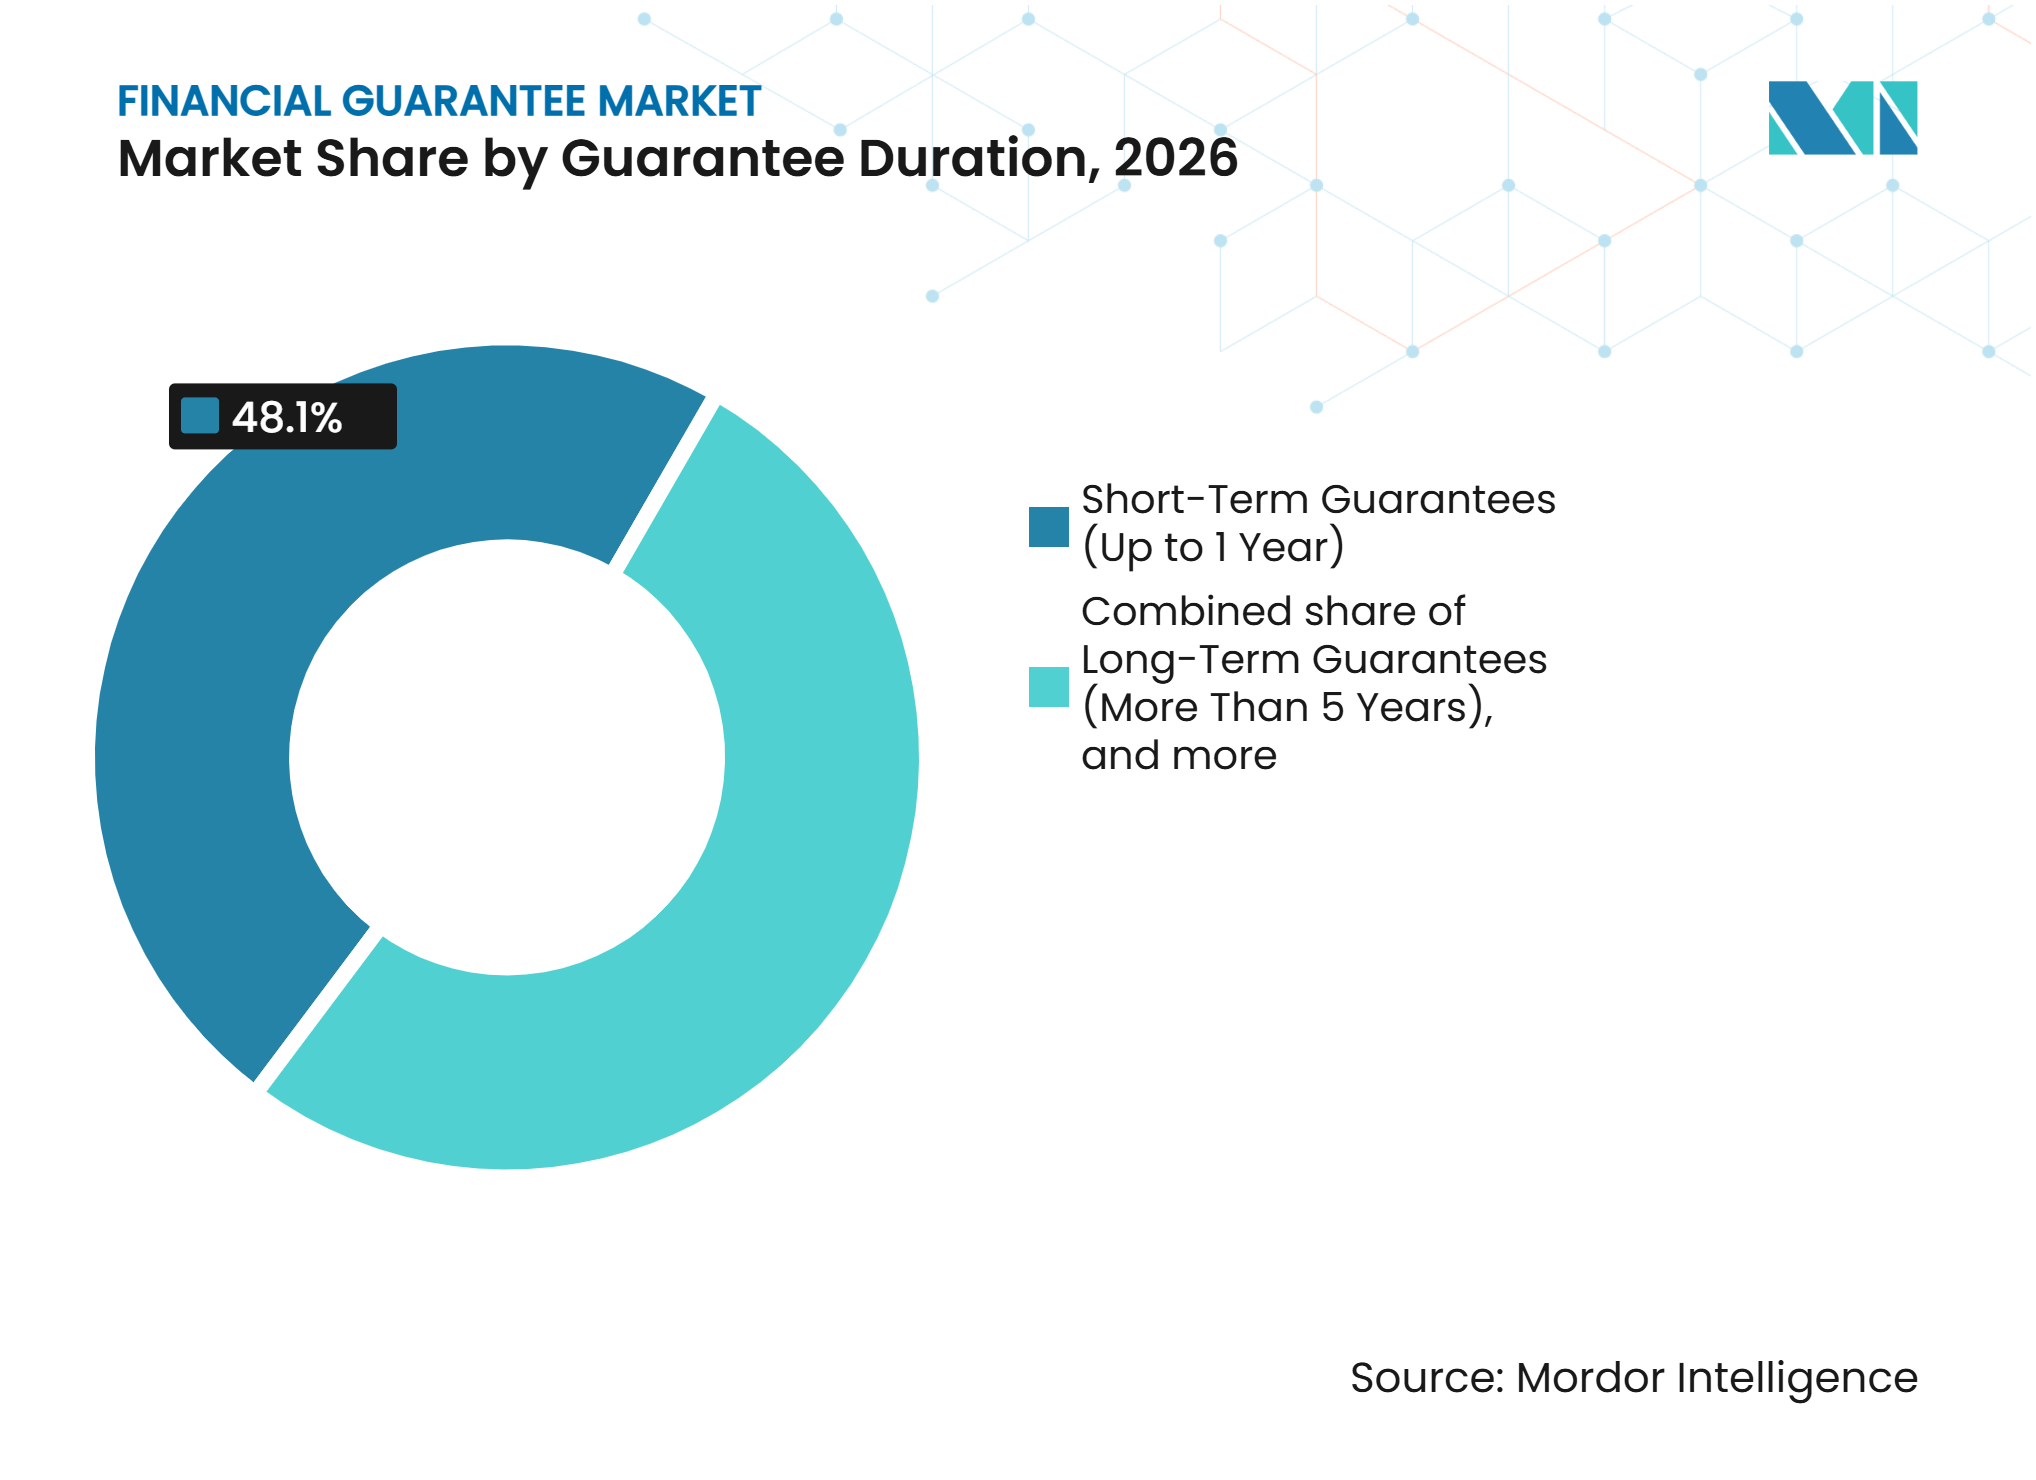
- 保証期間別では、短期保証が2026年の金融保証市場シェアの48.1%を占め、長期保証は2032年までに8.5%のCAGRで成長すると予測されています。
- 原債務者・プロジェクト産業別では、建設・インフラが2026年の金融保証市場の23.9%のシェアを占め、エネルギー・公益事業は2032年までに9.2%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の金融保証市場シェアの29.2%を占め、アジア太平洋地域は2032年までに8.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 国境を越えた貿易および商業取引の成長 | +2.0% | グローバル、 アジア太平洋地域および北米に集中 | 中期 (2〜4年) |
| インフラおよび資本集約型プロジェクトの拡大 | +2.1% | グローバル、 欧州、アジア太平洋地域、中東・アフリカで早期の恩恵 | 長期 (4年以上) |
| 信用保証および融資担保への需要増加 | +1.8% | グローバル | 短期 (2年以内) |
| 中小企業の資金調達ニーズと従来型担保へのアクセス制限 | +1.5% | アジア太平洋地域が中心、 ラテンアメリカ、中東・アフリカ | 中期 (2〜4年) |
| 保証発行・管理のデジタル化 | +1.3% | 欧州、 北米、アジア太平洋地域 | 短期 (2年以内) |
| 適格保証の信用リスク軽減手段としての規制上の認知 | +1.1% | グローバル、 欧州連合および英国で早期の恩恵 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
国境を越えた貿易および商業取引の成長
世界の商品貿易量2025年に4.6%増加し、当初の予測を上回り、アジア経済圏が総量成長の71%を生み出しました[1]。この拡大により、輸出業者と買い手が新たな取引相手関係を開始する際の保護ニーズが高まっています。金融保証市場は、企業が不慣れな貿易回廊における不払いおよび不履行に対するカバレッジを求める際に恩恵を受けます。人工知能関連商品の貿易は2025年に21.9%増加し、4.18 トリリオン 米ドルに達し、テクノロジーサプライチェーン全体で短期保護への需要を生み出しています。アジア開発銀行は、調査対象銀行の80%がサプライチェーンの再編と域内貿易の拡大に伴い、保証を含む貿易金融への需要が増加すると予想していると報告しました。この見通しは、国境を越えたリーチと効率的なリスク評価を組み合わせることができる発行体に有利です。
インフラおよび資本集約型プロジェクトの拡大
インフラプロジェクトファイナンスは、長期の履行保証および金融保証への需要を高めています。バーン・ユニオン加盟機関は2025年に231 ビリオン 米ドルの中長期新規輸出信用業務を記録し、主要なインフラおよびエネルギープロジェクトに支えられました[2]。欧州投資銀行とCommerzbank は、送電網設備メーカー向けの履行保証および前払い保証を必要とする2億5,000万ユーロ(270 ミリオン 米ドル)のポートフォリオ保証に支えられた協力関係を導入しました。欧州投資銀行は2025年にエネルギーグリッド融資に11.9 ビリオン 米ドルを投じ、欧州の送電網部品メーカー向けに1.6 ビリオン 米ドルの銀行保証パッケージを追加しました。MIGAは2026年4月にAMEA Powerと23件の再生可能エネルギープロジェクトに関する1.48 ビリオン 米ドルの協定に署名し、公的・民間プロバイダーが同じエネルギー投資サイクルにどのように対応しているかを示しました。専門的な発行体が大型プロジェクト保証における能力不足に対応する際に、金融保証市場は深みを増します。
信用保証および融資担保への需要増加
貸し手が資本を維持しながら融資を拡大しようとする中、信用保証への需要が高まっています。金融保証の仕組みは、地方債、企業債務、貿易債権、およびプロジェクトエクスポージャーに対する融資を支援します。Assured Guarantyは2025年に公共金融、インフラ、およびオーストラリアの銀行融資ポートフォリオへの保護にわたり、32.9 ビリオン 米ドルの総額引受を行いました[3]。この活動は、金融保証市場が確立された公的債務プログラムと国境を越えた銀行ポートフォリオの両方に対応していることを示しています。保証プロバイダーは、基礎とる資金調達ニーズを変えることなく、貸し手がエクスポージャープロファイルを変更するのを支援できます。その結果、信頼性の高い信用補完と明確な支払条件を提供する手段への継続的な需要が生まれています。
中小企業の資金調達ニーズと従来型担保へのアクセス制限
中小企業は金融保証市場において依然として普及が進んでいない部分です。アジア開発銀行は2026年の調査で中小企業の貿易金融拒否率が41%であることを明らかにし、担保および書類要件の障壁が継続していることを示しました。2026年1月、IDB Investは、Banco Santander Argentinaのサプライヤー顧客を支援する5,000万米ドルの請求書割引ファシリティに対して、支払いデフォルトリスクの最大90%をカバーする部分保証を承認しました[4]。欧州連合とKfWも、西バルカン諸国、東部近隣諸国、北アフリカ、およびトルコにおける代替融資チャネルのために1億3,500万ユーロ(145.8 ミリオン 米ドル)の協定を発表しました。これらのプログラムは、従来の不動産や現金担保を必要とせずにプロバイダーが能力を拡大するのに役立ちます。また、小規模取引を効率的に引き受けることができる発行体にとって、より明確な経路を生み出します。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い担保要件と保証発行コスト | -0.9% | グローバル、 特にアジア太平洋地域、ラテンアメリカ、中東・アフリカ | 短期 (2年以内) |
| 国境を越えた法的リスクと執行可能性リスク | -0.7% | グローバル、 特に新興市場 | 中期 (2〜4年) |
| 取引相手方のデフォルトリスクと厳格化する引受基準 | -0.5% | グローバル | 短期 (2年以内) |
| 保証条件の不一致と書類の複雑性 | -0.3% | グローバルの 国境を越えた取引 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い担保要件と保証発行コスト
担保は中規模および小規模の申請者にとって構造的な制約となっています。銀行は反対補償として現金マージン、定期預金、または不動産を要求することが多く、事業運営に利用できる運転資本が制限されます。バーゼルの信用リスク軽減規則は、銀行が自己の資本ポジションを保護しなければならないため、反対補償の質への注目を高める可能性があります。インフラおよび建設プロジェクトの保証発行コストは、毎年契約額の2〜3%に達することがあります。これは中東、アフリカ、南アジア、および東南アジアの初期段階のプロジェクト市場において最も制約的です。金融保証市場は、より広範な実行可能な小規模債務者に対応するために、担保を軽減した構造を開発する必要があります。
国境を越えた法的リスクと執行可能性リスク
法的執行可能性は管轄区域によって大きく異なり、国境を越えた保証需要を制限する可能性があります。請求払い保証統一規則(URDG 758)は国際的に認められた規則を提供していますが、その使用と司法解釈は依然として不均一です。一部の新興市場の裁判所は、保証の無条件の性質を弱める条件を請求に課す場合があります。デジタル手段は、電子署名と電子本の法的認知が管轄区域によって異なるという関連する問題を追加します。マネーロンダリング防止および実質的所有者の審査は、国境を越えた構造の承認時間をさらに延長します。これらの問題は金融保証市場における運営コストを引き上げ、書類リソースが限られた小規模受益者に対してより大きな影響を与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保証目的別:
貿易信用手段が短期セグメントの成長を再定義金融・信用保証は2026年の金融保証市場規模の42.3%を占めました。このセグメントは担保付き融資、地方債保険、および仕組み信用保護に支えられています。Assured Guarantyは2025年に米国の公共金融、インフラ取引、およびオーストラリアの銀行融資ポートフォリオにわたり、32.9 ビリオン 米ドルの総額引受を報告しました。履行保証および契約保証は次の主要カテゴリーを形成しており、公共調達では入札保証および履行保証が頻繁に要求されます。これらの手段は、契約上の義務が履行されない場合に明確な求償権を必要とするプロジェクトオーナーを支援します。
貿易信用および短期輸出保証は2032年までに8.9%のCAGRで成長すると予測されています。その成長はサプライチェーンの再編と新興貿易回廊における短期保護への需要と一致しています。MIGAは2025年6月にBanco do Brasilとの間で700 ミリオン 米ドルの貿易金融保証プログラムを設立し、MSME輸出業者と持続可能なプロジェクトを支援しました。金融保証として使用されるスタンドバイ信用状を含むその他の認可手段は、企業財務および不動産金融においてより小さな役割を維持しています。金融保証業界は、異なる取引リスクに対応するために標準化された製品と特化した製品の両方を引き続き使用しています。


発行体タイプ別:
輸出信用機関が加速する一方、銀行は規模の優位性を維持商業銀行・ユニバーサルバンクは2026年の金融保証市場規模の57.8%を占めました。その地位は確立された企業関係、貿易金融ネットワーク、およびバランスシート能力を反映しています。民間保険会社および保証会社は、債券および契約上の義務にわたるリスク選択と引受に注力するため、異なる形で事業を展開しています。その役割は、入札保証、履行保証、または前払い保証を必要とする建設および調達取引において特に重要です。銀行と保険の能力は、取引が相当の限度額または信頼性の高い現地発行を必要とする場合に重要です。
輸出信用機関および政府支援保証機関は2032年までに9.2%のCAGRで成長すると予測されています。バーン・ユニオン加盟機関は2025年に新規輸出信用スキームに165.9 ビリオン 米ドルを投じ、中長期業務は231 ビリオン 米ドルに達しました。MIGAも2026年4月に23件のプロジェクトにわたりAMEA Powerのために1.48 ビリオン 米ドルのポートフォリオ保証を手配しました。多国間機関は個別のプロジェクト承認ではなく、ポートフォリオ構造を通じて提供を拡大できます。専門プラットフォームを含むその他の認可プロバイダーは規模が小さいものの、保証登録簿と規則が明確に確立されている場所では関連性を高めています。
企業規模別:
中小企業プログラムが加速する一方、大企業は構造な規模を維持大企業は2026年の保証市場の54.2%を占めました。これらの借り手は、複数の取引相手方構造を支援し、小規模企業よりも容易に担保および書類要件を満たすことができます。大企業向けファシリティは専任の財務チームと確立された銀行関係からも恩恵を受けます。IDB InvestとMIGAは2025年5月にラテンアメリカおよびカリブ海地域向けに5億米ドルの貿易金融保証フレームワークに署名しました。このフレームワークは商業関係全体にわたる仕組み貿易支援への継続的な需要を反映しています。
マイクロ・中小企業は2032年までに9.4%のCAGRで成長すると予測されています。世界の銀行の80%以上が専用の中小企業貿易金融戦略を持っていますが、41%の拒否率は提供ギャップが依然として存在することを示しています。中規模企業はマイクロファイナンス連携プログラムと複雑な大企業向けファシリティの間に位置することが多いです。欧州連合とEBRDは2026年1月に西バルカン諸国および東部近隣諸国のサプライチェーン融資のために7,675万ユーロ(82.9 ミリオン 米ドル)の保証を発表しました。金融保証市場は、プログラム設計が利用可能なファシリティと小規模企業の資金調達ニーズとのギャップを縮小する際にさらに拡大できます。
保証期間別:
長期手段がエネルギー転換の資本支出サイクルに追随短期保証は2026年の金融保証市場規模の48.1%を占めました。このシェアは、契約サイクルまたは年次でリセットされる手段の普及を反映しています。輸入・輸出保証、入札保証、および調達履行保証はすべて短期活動を支援します。その使用は定期的な貿易フローと日常的な公共調達に密接に関連しています。短期間であることにより、発行体は国、買い手、またはサプライヤーの状況が変化するにつれてリスクを頻繁に再評価することができます。
長期保証は2032年までに8.5%のCAGRで成長すると予測されています。エネルギー転換投資は、支援する資産の運用寿命に近い保証期間を必要とします。EIFOはScottishPower Renewablesの45億ポンド(5.76 ビリオン 米ドル)のイースト・アングリア・スリー洋上風力発電所に対して5億ポンド(640 ミリオン 米ドル)の保証を提供しました。中期保証は資本設備金融、運転資本、および企業信用枠を支援します。IFCはCrédit Agricole CIBの20億米ドルの貿易金融ポートフォリオをカバーする9,500万米ドルの金融保証を提供し、中期構造が新興市場融資のための資本をどのように解放できるかを示しました。

原債務者・プロジェクト産業別:
エネルギーが最高成長分野として建設を上回る建設・インフラは2026年の保証市場の23.9%を占めました。このセグメントは公共調達フレームワークにおける保証債券要件に支えられています。インドの国家道路公社は2025年7月までに12億米ドルを超える保険保証債券の発行を記録しました。正式な保証手段の成長により、請負業者は従来の銀行保証に代わる手段を得ることができます。製造業、国際貿易、卸売業、物流、および公共部門の事業体も入札保証、前払い保証、および留保手段への定期的な需要を提供しています。
エネルギー・公益事業は2032年までに9.2%のCAGRで成長すると予測されています。世界のエネルギー投資は2025年に3.3 トリリオン 米ドルに達し、再生可能エネルギー発電と送電網インフラは政治リスク、履行保証、および金融保証支援の水準を高めることを必要としています。OECDは、ブレンデッドファイナンス保証が新興市場のクリーンエネルギーに向けた民間資金を動員できると報告しました。公的プロバイダーは、民間発行体が慎重にアプローチする可能性のあるプロジェクトにおいて、早期リスクテイカーとしての役割を果たすことが増えています。これにより、再生可能エネルギー、送電網のアップグレード、および関連する設備サプライチェーン全体で金融保証市場が広がっています。
地域分析
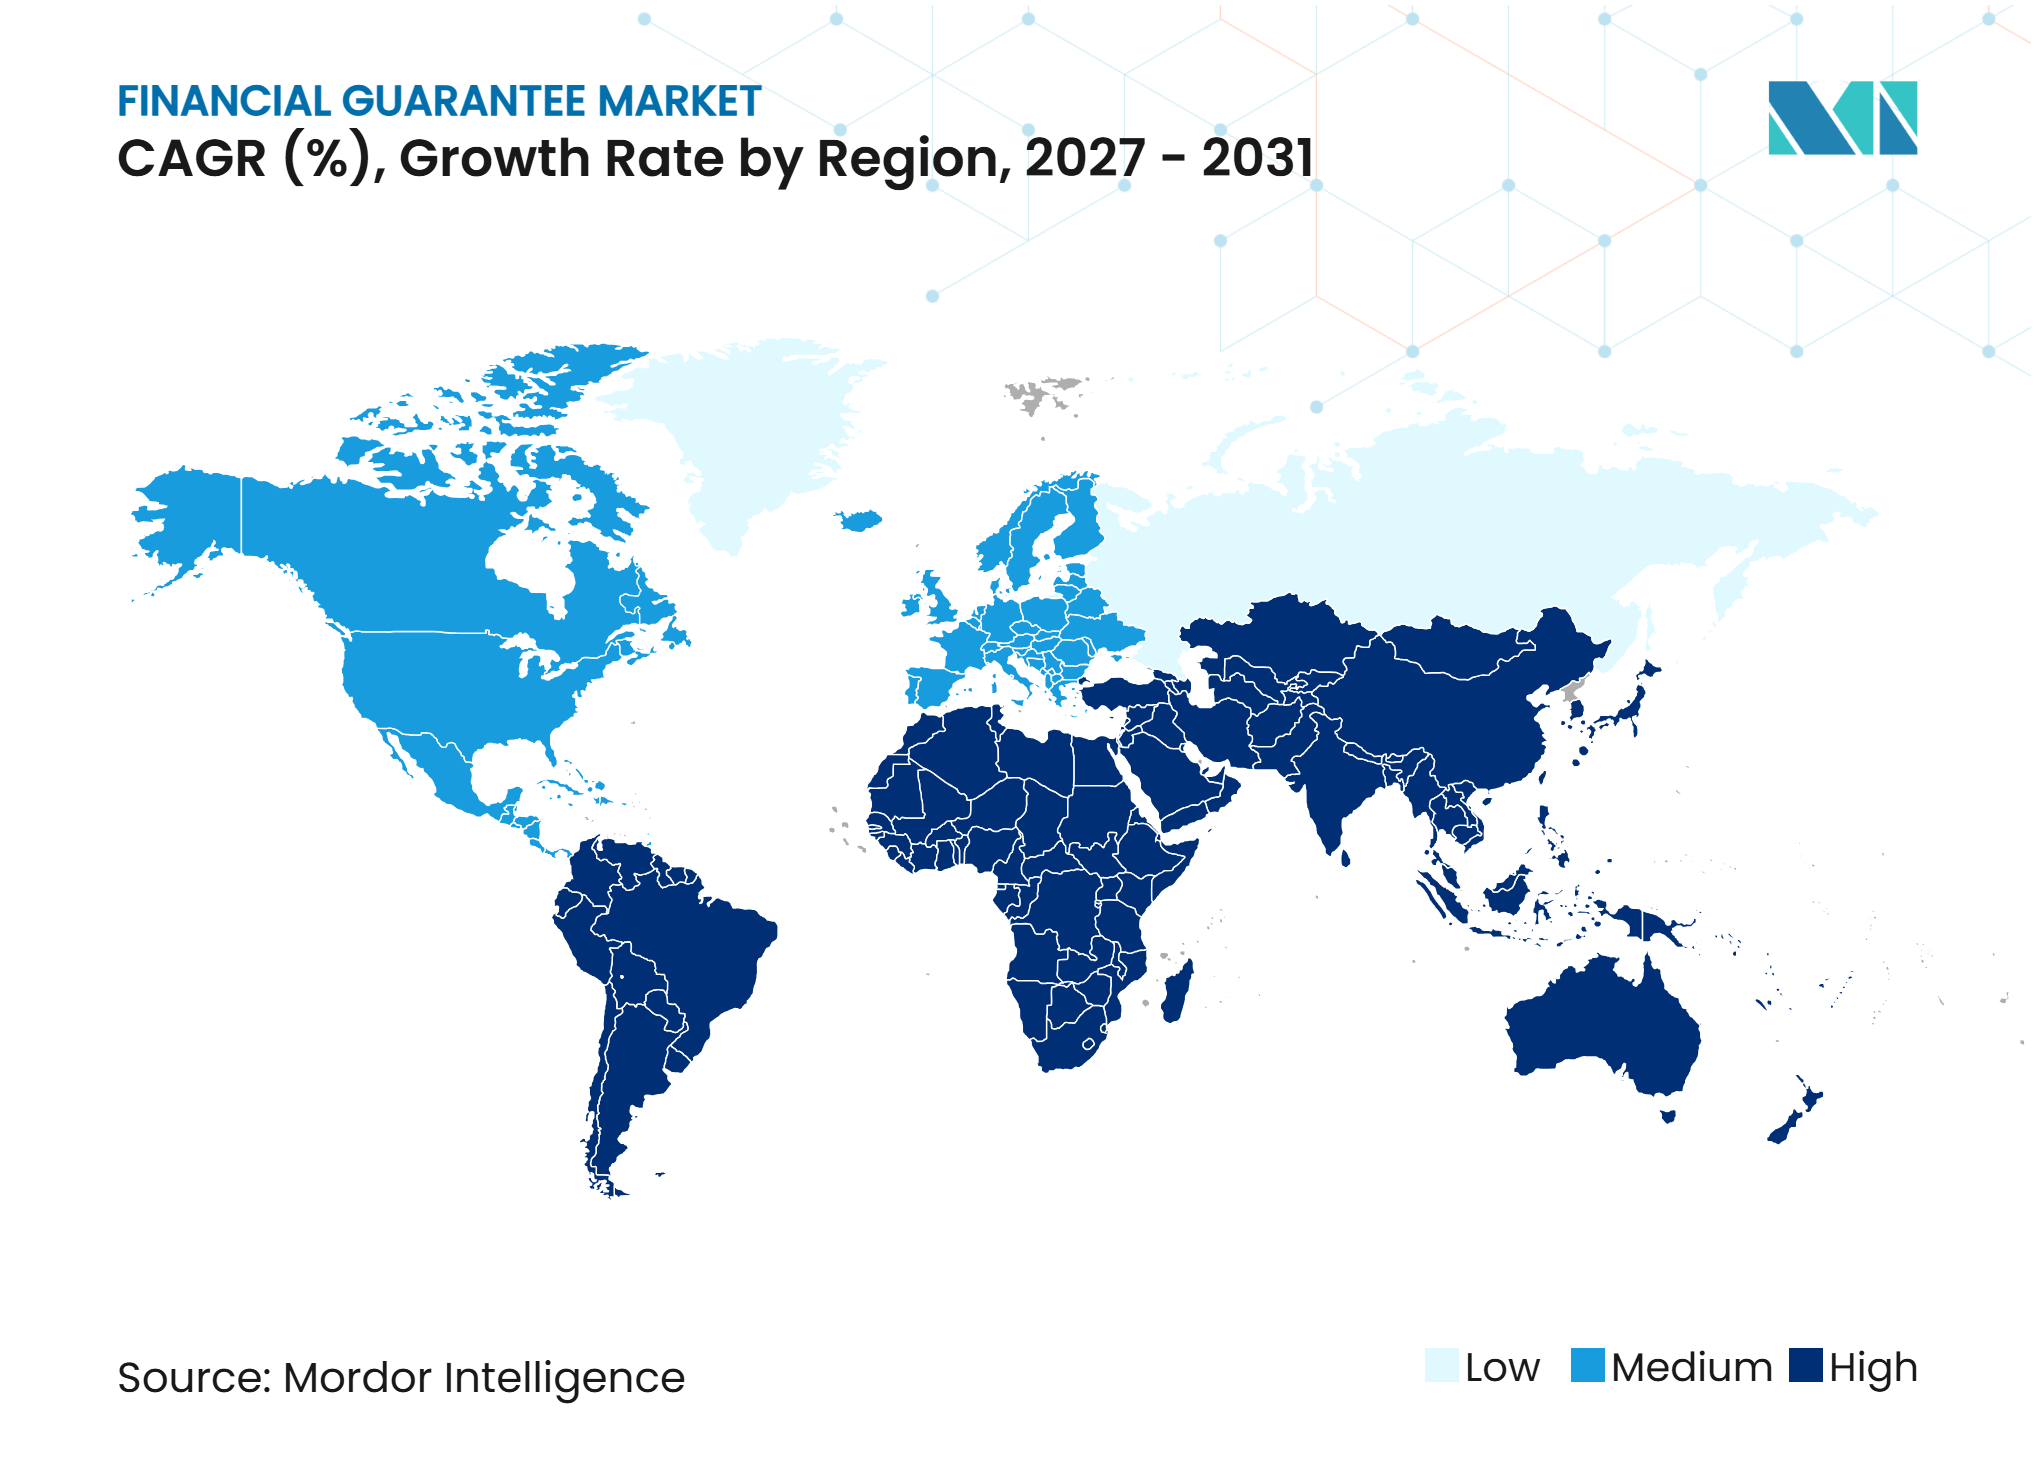
北米は2026年に29.2%の地域シェアを占めました。米国市場は地方債保険、企業保証、および公共インフラ金融に支えられています。Assured Guarantyは2025年に米国で27 ビリオン 米ドルの保険付き元本を引き受け、これは15年間で最高水準でした。企業保証活動はインフラ調達および高度技術製造プロジェクトに関連しています。カナダとメキシコは、統合された北米サプライチェーンと国境を越えたエネルギー金融を通じて貿易信用および履行保証の需要を加えています。
欧州はエネルギーインフラ、輸出信用、および設備サプライチェーンに関連した需要を持っています。欧州投資銀行とCommerzbank の協力は、欧州の電力送電網設備メーカー向けの履行保証および前払い保証を支援するために2億5,000万ユーロ(270 ミリオン 米ドル)の保証を使用しています。Bpifrance Assurance Exportは2026年1月にサイズウェルCプロジェクトにおけるEDFグループの商業契約に対して50億ポンド(6.4 ビリオン 米ドル)のローン保証を提供しました。中東、アフリカ、および中央アジアは再生可能エネルギープロジェクト向けのポートフォリオベースの能力をより多く受け取っています。MIGAの1.48 ビリオン 米ドルのAMEA Power協定は23件のプロジェクトをカバーし、これらの地域にわたるグリッドスケールのバッテリー貯蔵を含んでいました。これらの取り決めは、一度に一つのプロジェクトへの支援を発行する際の管理負担を軽減できます。
アジア太平洋地域は2032年までに8.9%のCAGRで成長すると予測されており、金融保証市場において最も速い地域成長率です。サプライチェーンの再編、人工知能インフラ、および再生可能エネルギープロジェクトが地域全体の需要を支えています。DBSバンクは2025年に6億3,000万シンガポールドル(488 ミリオン 米ドル)の貿易金融収入を生み出し、UOBの貿易ローンはアジア域内貿易の強化と東アジアから湾岸へのフローにより26%増加しました。インドは2025年7月までに国家道路公社の契約に対して1.2 ビリオン 米ドルを超える保険保証債券を記録しました。南米も活動の増加を示しており、ブラジルの保証債券保険料は2025年に63億レアル(1.26 ビリオン 米ドル)に達し、2026年のインフラオークションは2,400億レアル(48 ビリオン 米ドル)の投資をカバーしています。IDB InvestとMIGAは、350 ビリオン 米ドルの貿易金融ギャップに向けた500 ミリオン 米ドルのフレームワークを通じて地域を支援しています。
競合環境
市場集中度
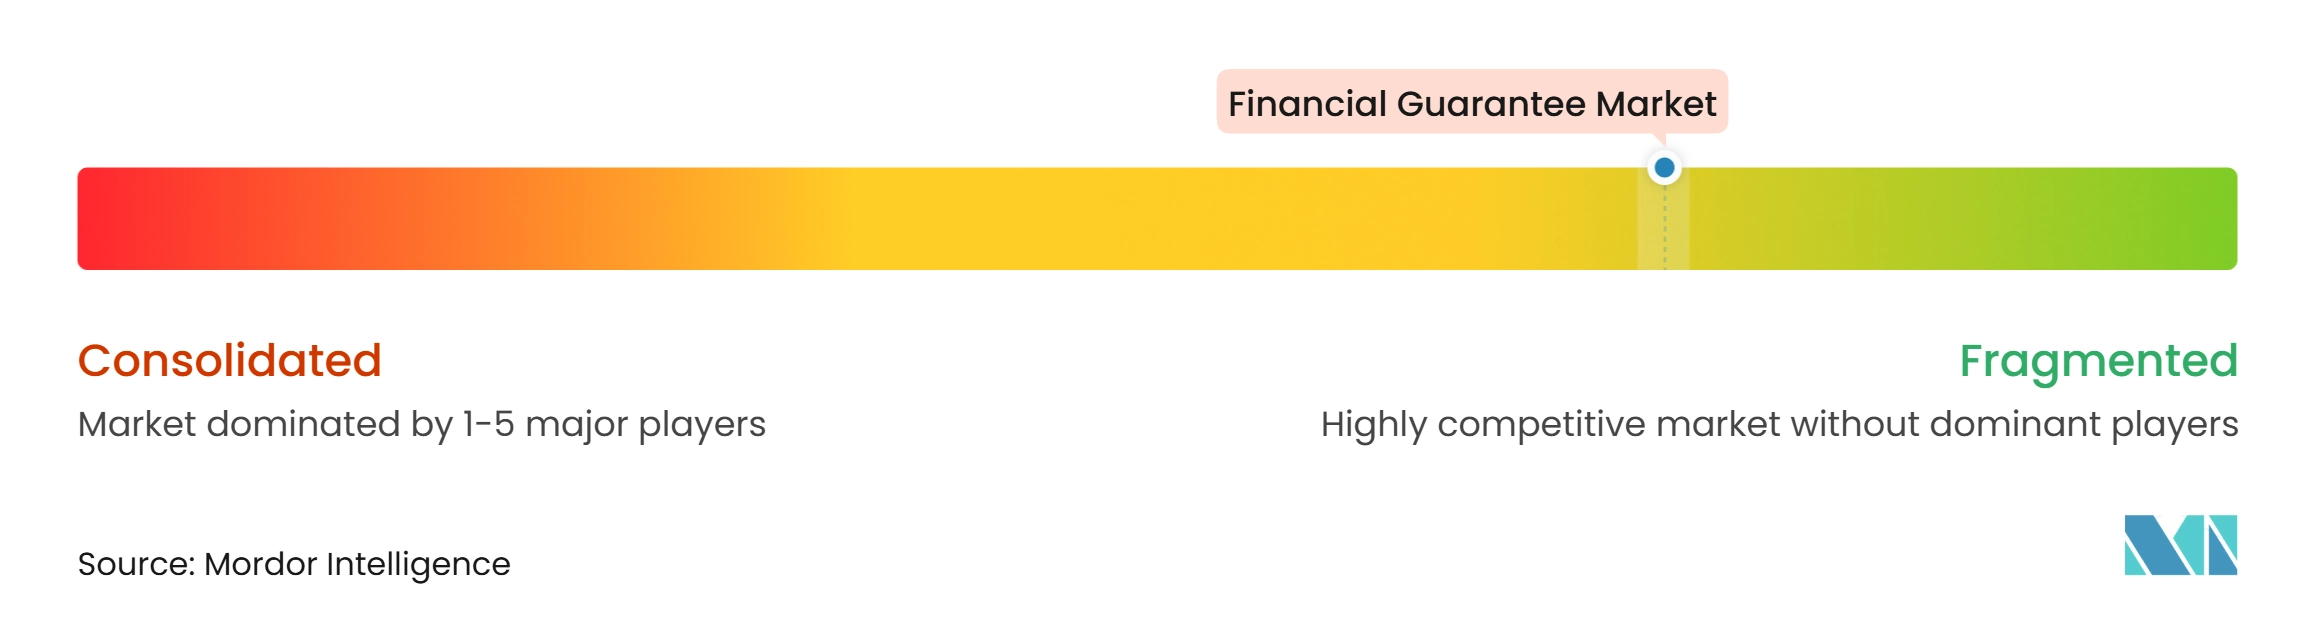
金融保証市場はグローバルに分散していますが、製品サブ市場は集中している場合があります。HSBC Holdings、BNP Paribas、JPMorgan Chase、Citigroup、Deutsche Bank、およびBanco Santanderなどの商業銀行は、地理的ネットワーク、バランスシートの強さ、および貿易金融能力を通じて競争しています。2026年7月、MIGAとDeutsche Bankは、新興市場およびフロンティア市場の適格な国有銀行との取引における不払いリスクをカバーする10億ユーロ(1.08 ビリオン 米ドル)の貿易金融保証プラットフォームを立ち上げました。このプラットフォームはDeutsche Bankにリスクを管理しながら能力を拡大するための反復可能なメカニズムを提供します。確立された現地関係を持つ銀行は、複数の管轄区域にわたって保証を発行または確認するのに有利な立場にあります。
専門的な金融保証セグメントはより集中した構造を持っています。Assured Guarantyは2025年に米国の新規発行地方債保険の58.5%のシェアを保有し、32.9 ビリオン 米ドルの総額引受を行いました。Chubb、Zurich Insurance Group、Arch Capital Group、Tokio Marine Holdings、Liberty Mutual、The Travelers Companies、The Hartford Financial Services Group、CNA Financial Corporation、およびAIGは履行保証、入札保証、および前払い保証において競争しています。彼らの競争上の地位は引受規律、リスク分散、流通関係、およびクレーム管理に依存しています。金融保証市場は、銀行のバランスシートや国リスク限度が制限的な場合に能力を供給できるプロバイダーからも恩恵を受けています。
戦略的競争はデジタル保証インフラ、ポートフォリオ発行構造、および中小企業向けにカスタマイズされたプログラムをますます反映しています。2026年6月、世界銀行グループは適格な国有銀行の不払いリスクに対してIFCグローバル貿易流動性プログラムに500 ミリオン 米ドルのMIGA保証を追加しました。HSBCは新しいフレームワークの下で最初に承認された貸し手であり、低・中所得国における中小企業の信用アクセスを目指しています。世界銀行グループ保証プラットフォームは2030年までに年間20 ビリオン 米ドルの発行を目標とし、未開拓市場における競争圧力を高めています。欧州の銀行監督当局は信用スコアリングと不正検出のための人工知能の利用増加を報告しており、責任ある利用に関するグローバルガイダンスが追加のコンプライアンスニーズを生み出しています。大規模なプロバイダーはこれらのテクノロジーおよびコンプライアンス要件をより容易に吸収できる可能性があります。
金融保証業界のリーダー企業
-
HSBC Holdings plc
-
BNP Paribas SA
-
JPMorgan Chase and Co.
-
Citigroup Inc.
-
中国工商銀行(ICBC)
- 注:主要企業の掲載順は順位を示すものではありません。
金融保証市場 このレポートでカバーされる企業
- HSBC Holdings plc
- BNP Paribas SA
- JPMorgan Chase & Co.
- Citigroup Inc.
- Industrial and Commercial Bank of China Limited (ICBC)
- Standard Chartered plc
- Deutsche Bank AG
- Bank of America Corporation
- Barclays plc
- Banco Santander, S.A.
- Assured Guaranty Ltd.
- Chubb Limited
- Zurich Insurance Group AG
- Liberty Mutual Insurance Group
- Arch Capital Group Ltd.
- The Travelers Companies, Inc.
- The Hartford Financial Services Group, Inc.
- CNA Financial Corporation
- Tokio Marine Holdings, Inc.
- American International Group, Inc. (AIG)
最近の産業開発事情 金融保証市場
- 2026年7月:MIGAとDeutsche Bankは、新興市場およびフロンティア市場の適格な国有銀行との取引におけるDeutsche Bankの不払いリスクをカバーする10億ユーロ(1.08 ビリオン 米ドル)の貿易金融保証プラットフォームを立ち上げました。初期3年間の期間に任意の3年間延長オプションが付いています。
- 2026年6月:世界銀行グループは、適格な国有銀行による不払いリスクをカバーするためにIFCのグローバル貿易流動性プログラム(GTLP)に500 ミリオン 米ドルのMIGA保証を追加しました。HSBCは低・中所得国における中小企業の信用アクセスを目指すフレームワークの下で最初に承認された貸し手でした。
- 2026年4月:MIGAはAMEA Powerとアフリカ、中東、および中央アジアにわたる23件の再生可能エネルギーおよびバッテリー貯蔵プロジェクトに対して最大1.48 ビリオン 米ドルのポートフォリオ保証協定に署名しました。この協定によりMIGAの累積保証発行額は100 ビリオン 米ドルを超え、ポートフォリオベースの提供が拡大しました。
- 2026年4月:欧州投資銀行とCommerzbank は、欧州の電力送電網設備メーカーに発行された履行保証および前払い保証のための2億5,000万ユーロ(270 ミリオン 米ドル)のポートフォリオ保証に支えられた協力関係を立ち上げました。
世界の金融保証市場レポートの範囲
セグメンテーション概要
| 金融・信用保証 |
| 履行・契約保証 |
| 貿易信用および短期輸出保証 |
| 残余・その他の認可保証手段 |
| 商業銀行・ユニバーサルバンク |
| 民間保険会社および保証会社 |
| 輸出信用機関および政府支援保証機関 |
| 多国間機関および開発金融機関 |
| その他の認可金融保証プロバイダー |
| マイクロ・中小企業 |
| 中規模企業 |
| 大企業 |
| 短期保証(1年以内) |
| 中期保証(1年超5年以内) |
| 長期保証(5年超) |
| 建設・インフラ |
| エネルギー・公益事業 |
| 製造業・産業 |
| 国際貿易、卸売業および物流 |
| 政府・公共部門事業体 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 保証目的別 | 金融・信用保証 | |
| 履行・契約保証 | ||
| 貿易信用および短期輸出保証 | ||
| 残余・その他の認可保証手段 | ||
| 発行体タイプ別 | 商業銀行・ユニバーサルバンク | |
| 民間保険会社および保証会社 | ||
| 輸出信用機関および政府支援保証機関 | ||
| 多国間機関および開発金融機関 | ||
| その他の認可金融保証プロバイダー | ||
| 企業規模別 | マイクロ・中小企業 | |
| 中規模企業 | ||
| 大企業 | ||
| 保証期間別 | 短期保証(1年以内) | |
| 中期保証(1年超5年以内) | ||
| 長期保証(5年超) | ||
| 原債務者・プロジェクト産業別 | 建設・インフラ | |
| エネルギー・公益事業 | ||
| 製造業・産業 | ||
| 国際貿易、卸売業および物流 | ||
| 政府・公共部門事業体 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの金融保証セクターの予測規模は?
このセクターは2027年の43.1 ビリオン 米ドルから7.5%のCAGRで成長し、2032年までに61.8 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ保証目的は何ですか?
金融・信用保証が2026年に42.3%で最大のシェアを保有しています。
最も速く成長している発行体カテゴリーはどれですか?
輸出信用機関および政府支援保証機関は2032年までに9.2%のCAGRで成長すると予測されています。
保証が中小企業にとって重要な理由は何ですか?
中小企業が従来型担保を欠く場合に貸し手のエクスポージャーを軽減できますが、依然として41%が貿易金融の拒否に直面しています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は貿易、インフラ、およびエネルギー投資に支えられ、2032年までに8.9%のCAGRで成長すると予測されています。
保証の普及を制限するものは何ですか?
担保要件、発行コスト、法的不確実性、および書類の不一致がアクセスを遅延または妨げる可能性があります。