
Taille et part du marché des garanties financières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
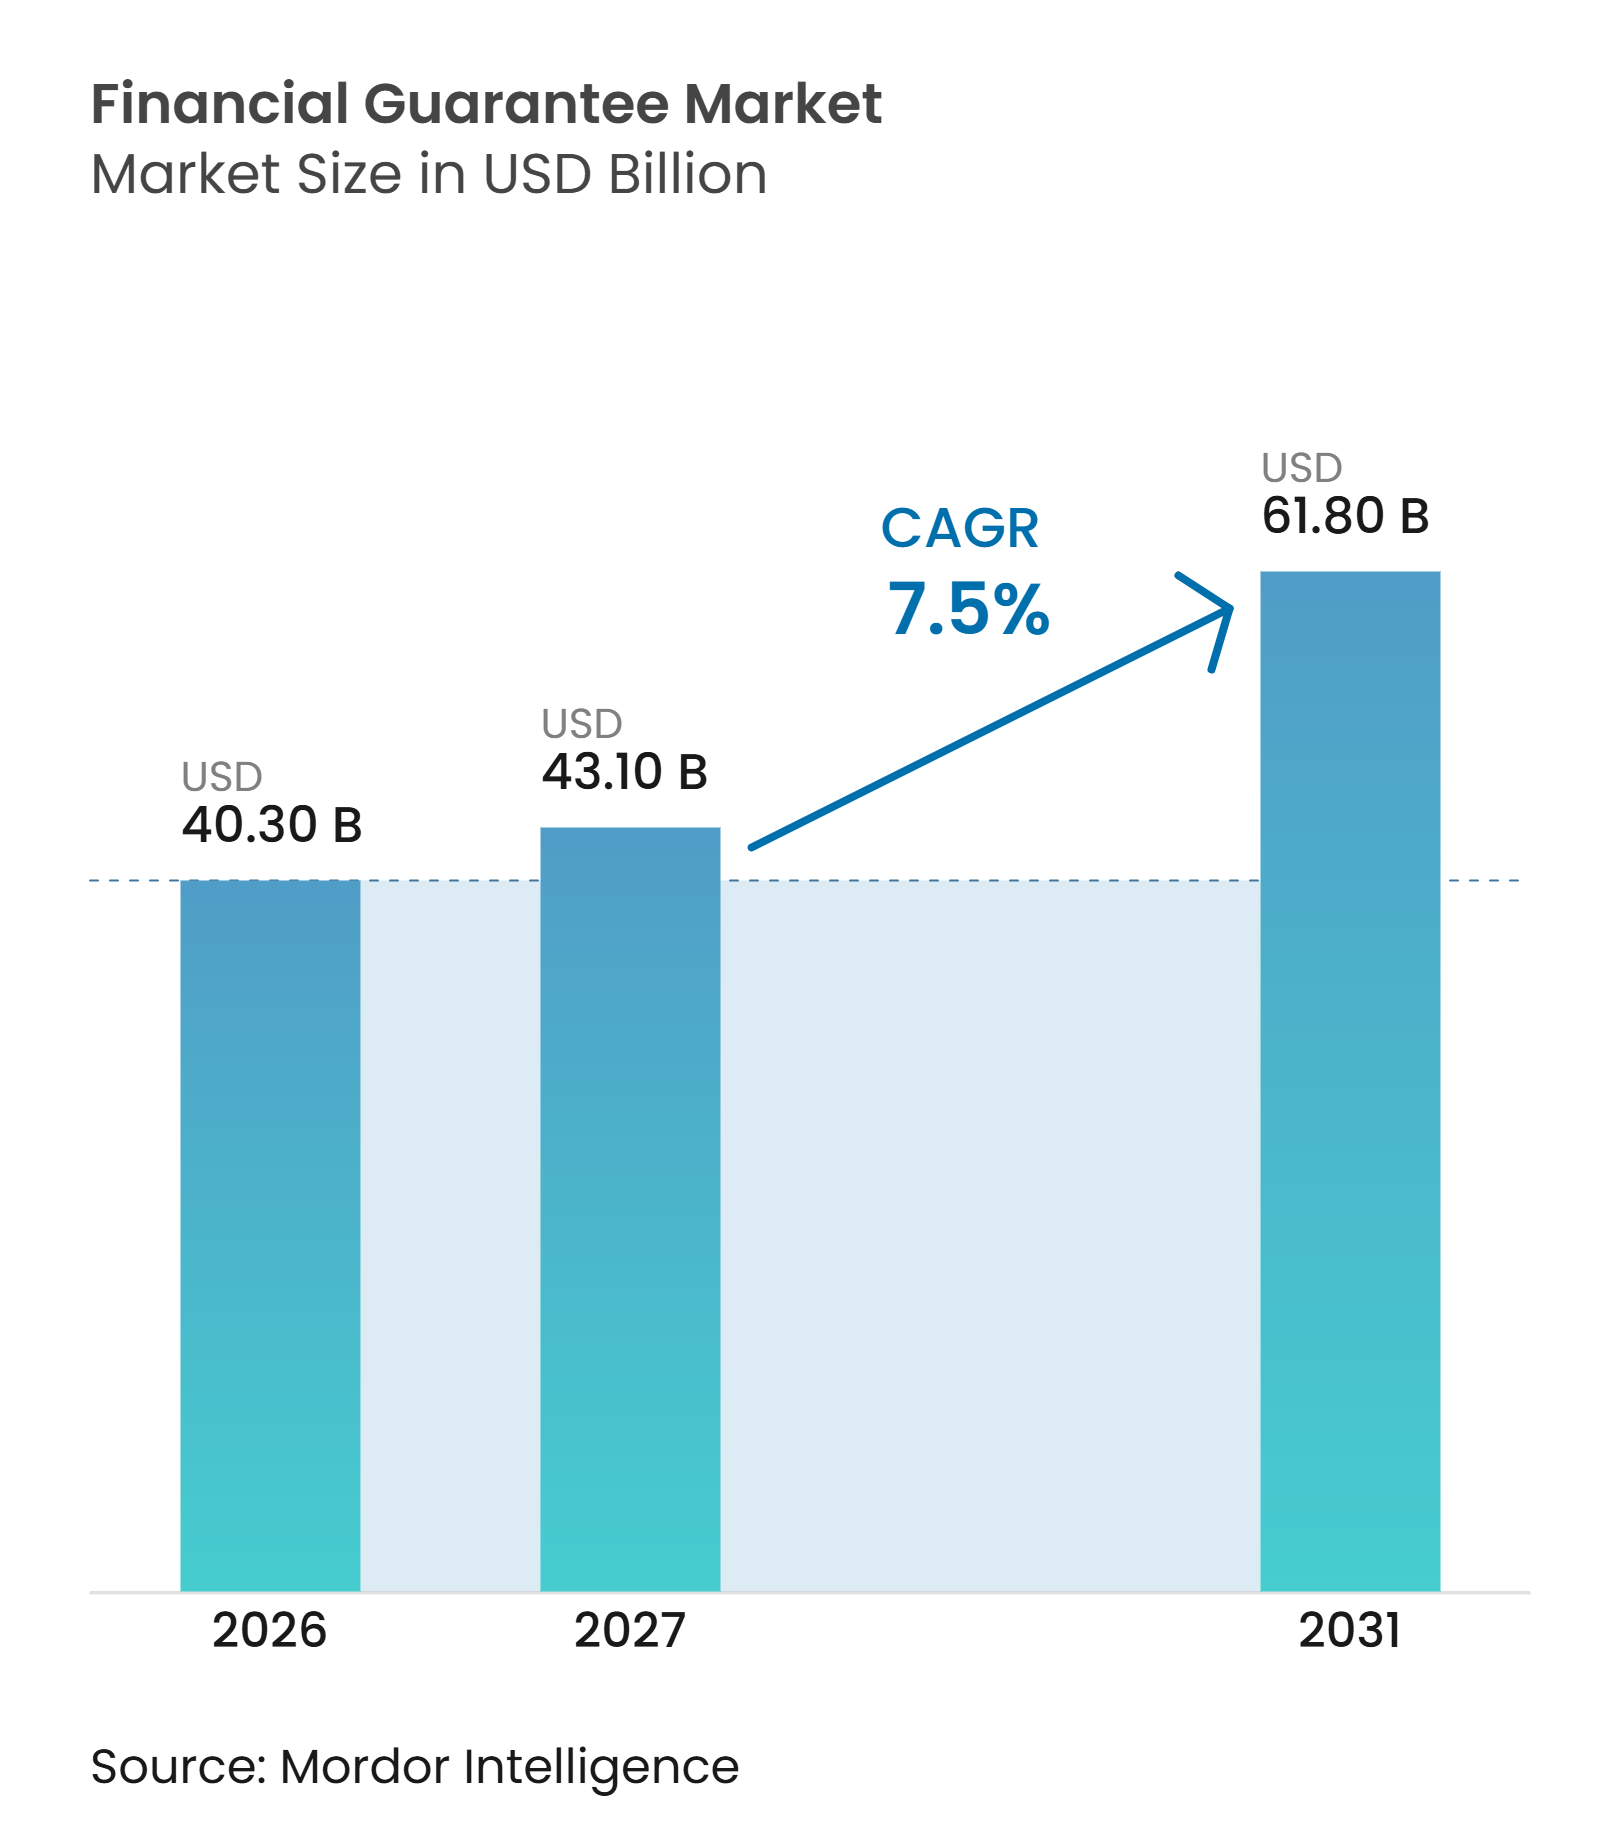
| Taille du Marché (2027) | 43.10 Milliards de dollars |
| Taille du Marché (2031) | 61.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.50 % |
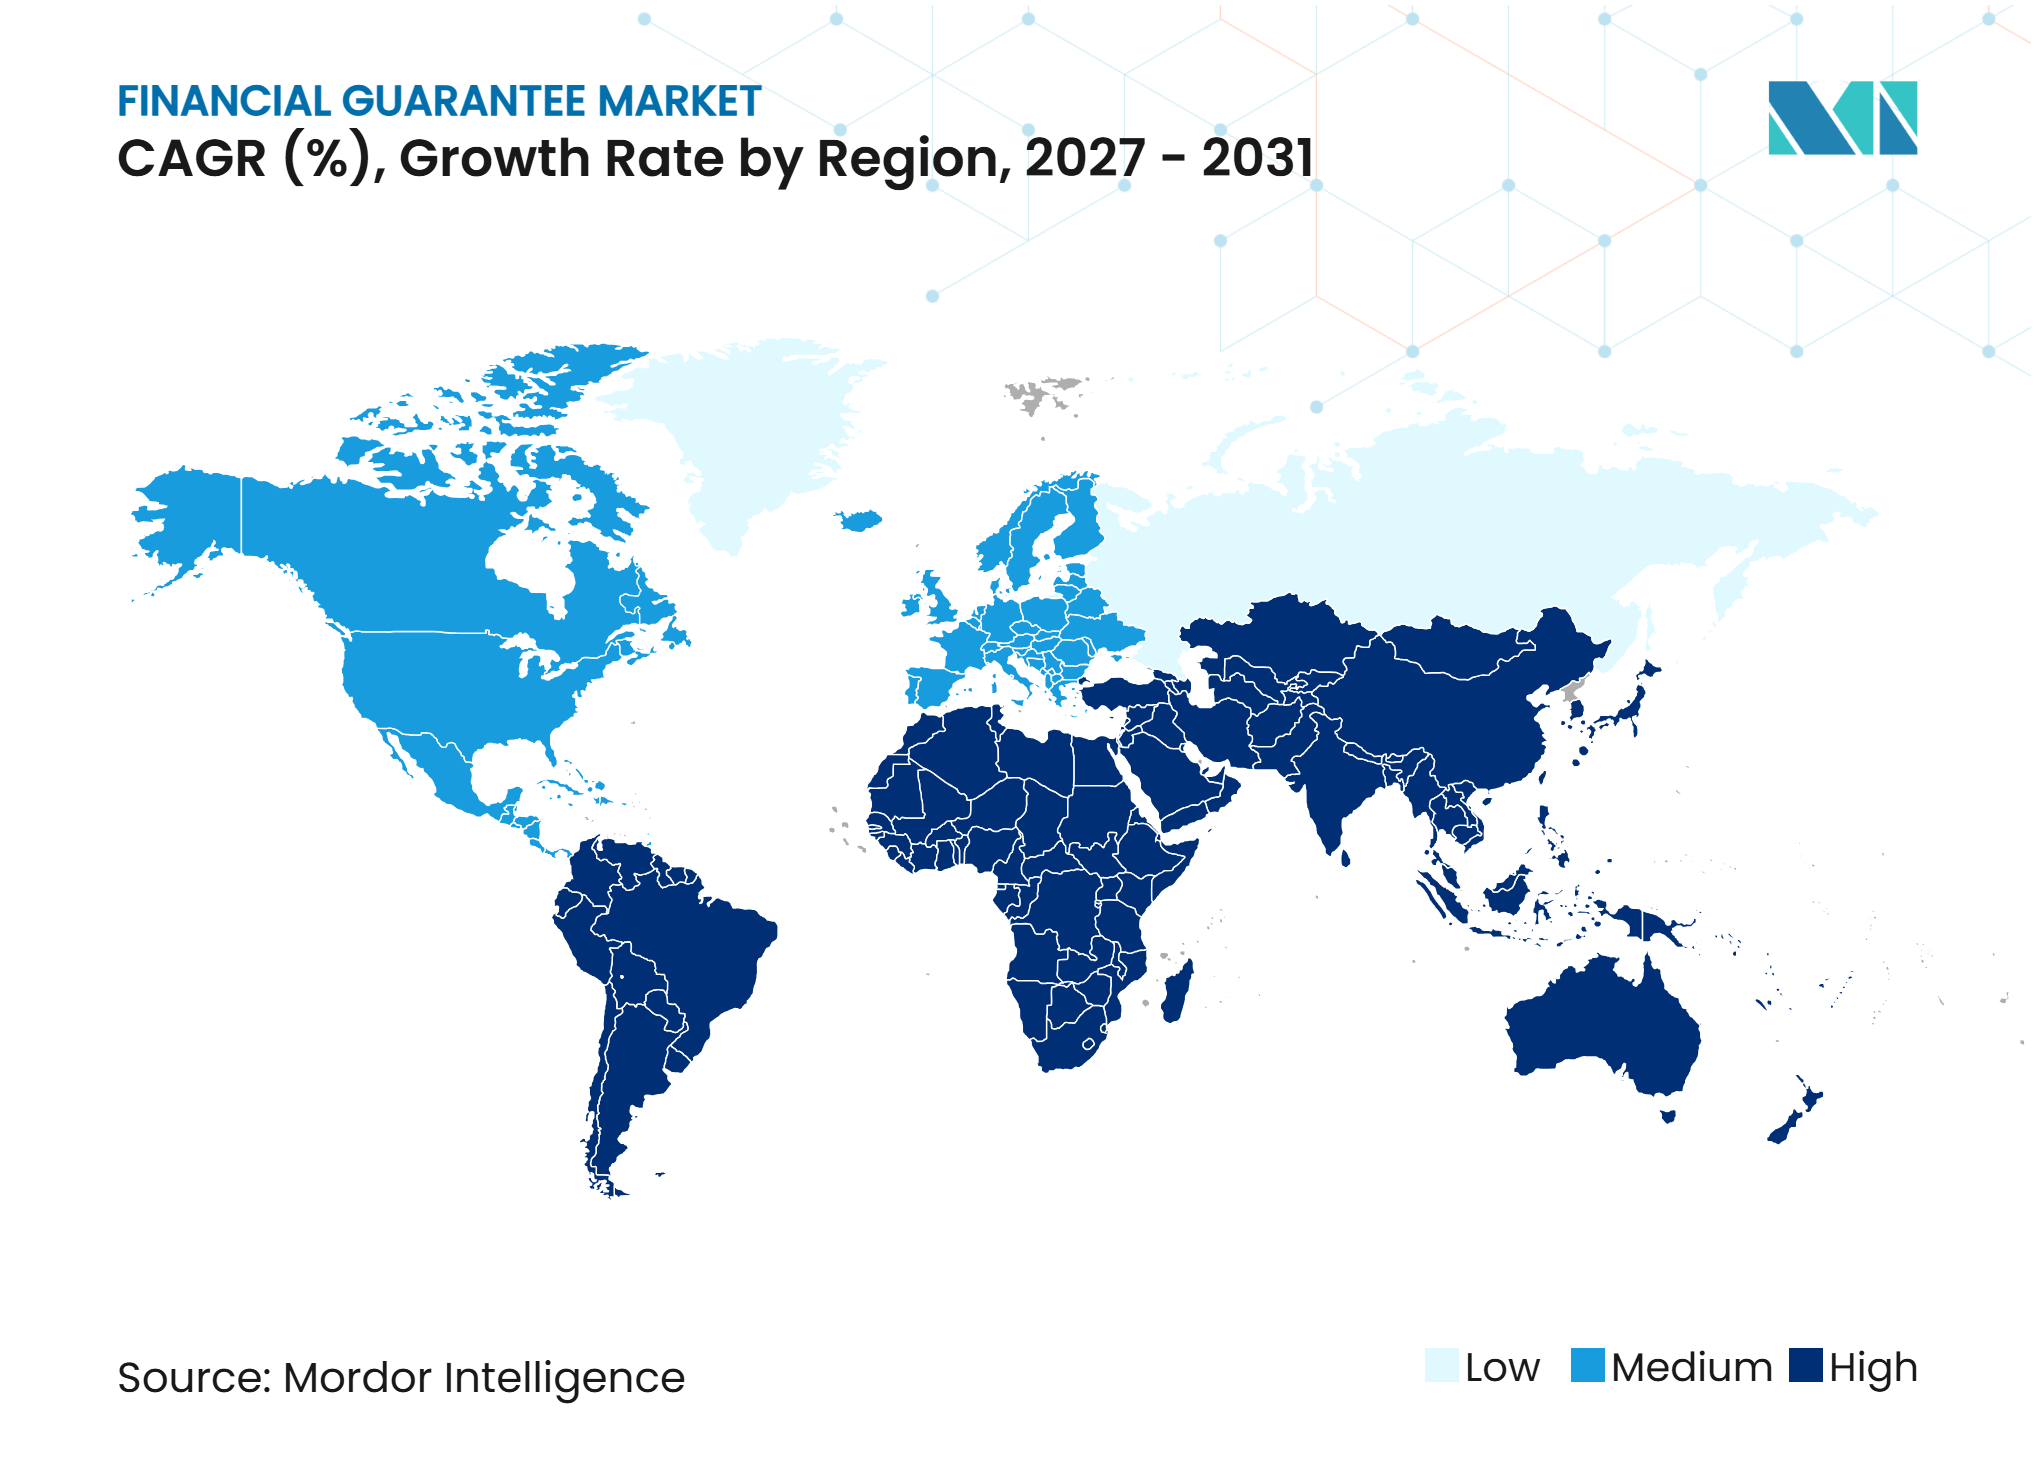
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des garanties financières par Mordor Intelligence
La taille du marché des garanties financières était évaluée à 40,30 milliards USD en 2026 et devrait croître de 43,10 milliards USD en 2027 pour atteindre 61,80 milliards USD d'ici 2031, à un CAGR de 7,5 % au cours de la période de prévision (2027-2031).
La croissance reflète une utilisation accrue de la protection du crédit dans le financement du commerce, le financement des infrastructures et le crédit structuré, alors que les contreparties gèrent leur exposition aux défauts de paiement et aux non-livraisons. Le commerce mondial de biens et de services a atteint 34,65 trillions USD en 2025, en hausse de 7 % par rapport à l'année précédente, ce qui soutient la demande d'instruments de garantie fiables dans les transactions transfrontalières. L'écart de financement du commerce mondial de 2,5 milliards USD en 2025 laisse des besoins de financement substantiels en dehors des prêts bancaires conventionnels et soutient le rôle continu des fournisseurs de garanties. Le marché des garanties financières devient également plus accessible grâce aux flux de travail numériques, bien que les exigences en matière de garanties et la reconnaissance juridique inégale restent des obstacles importants pour les débiteurs de plus petite taille. La concurrence se concentre donc sur la capacité de souscription, les réseaux transfrontaliers, les structures basées sur les portefeuilles et les technologies qui réduisent les délais de traitement.
Principaux enseignements du rapport
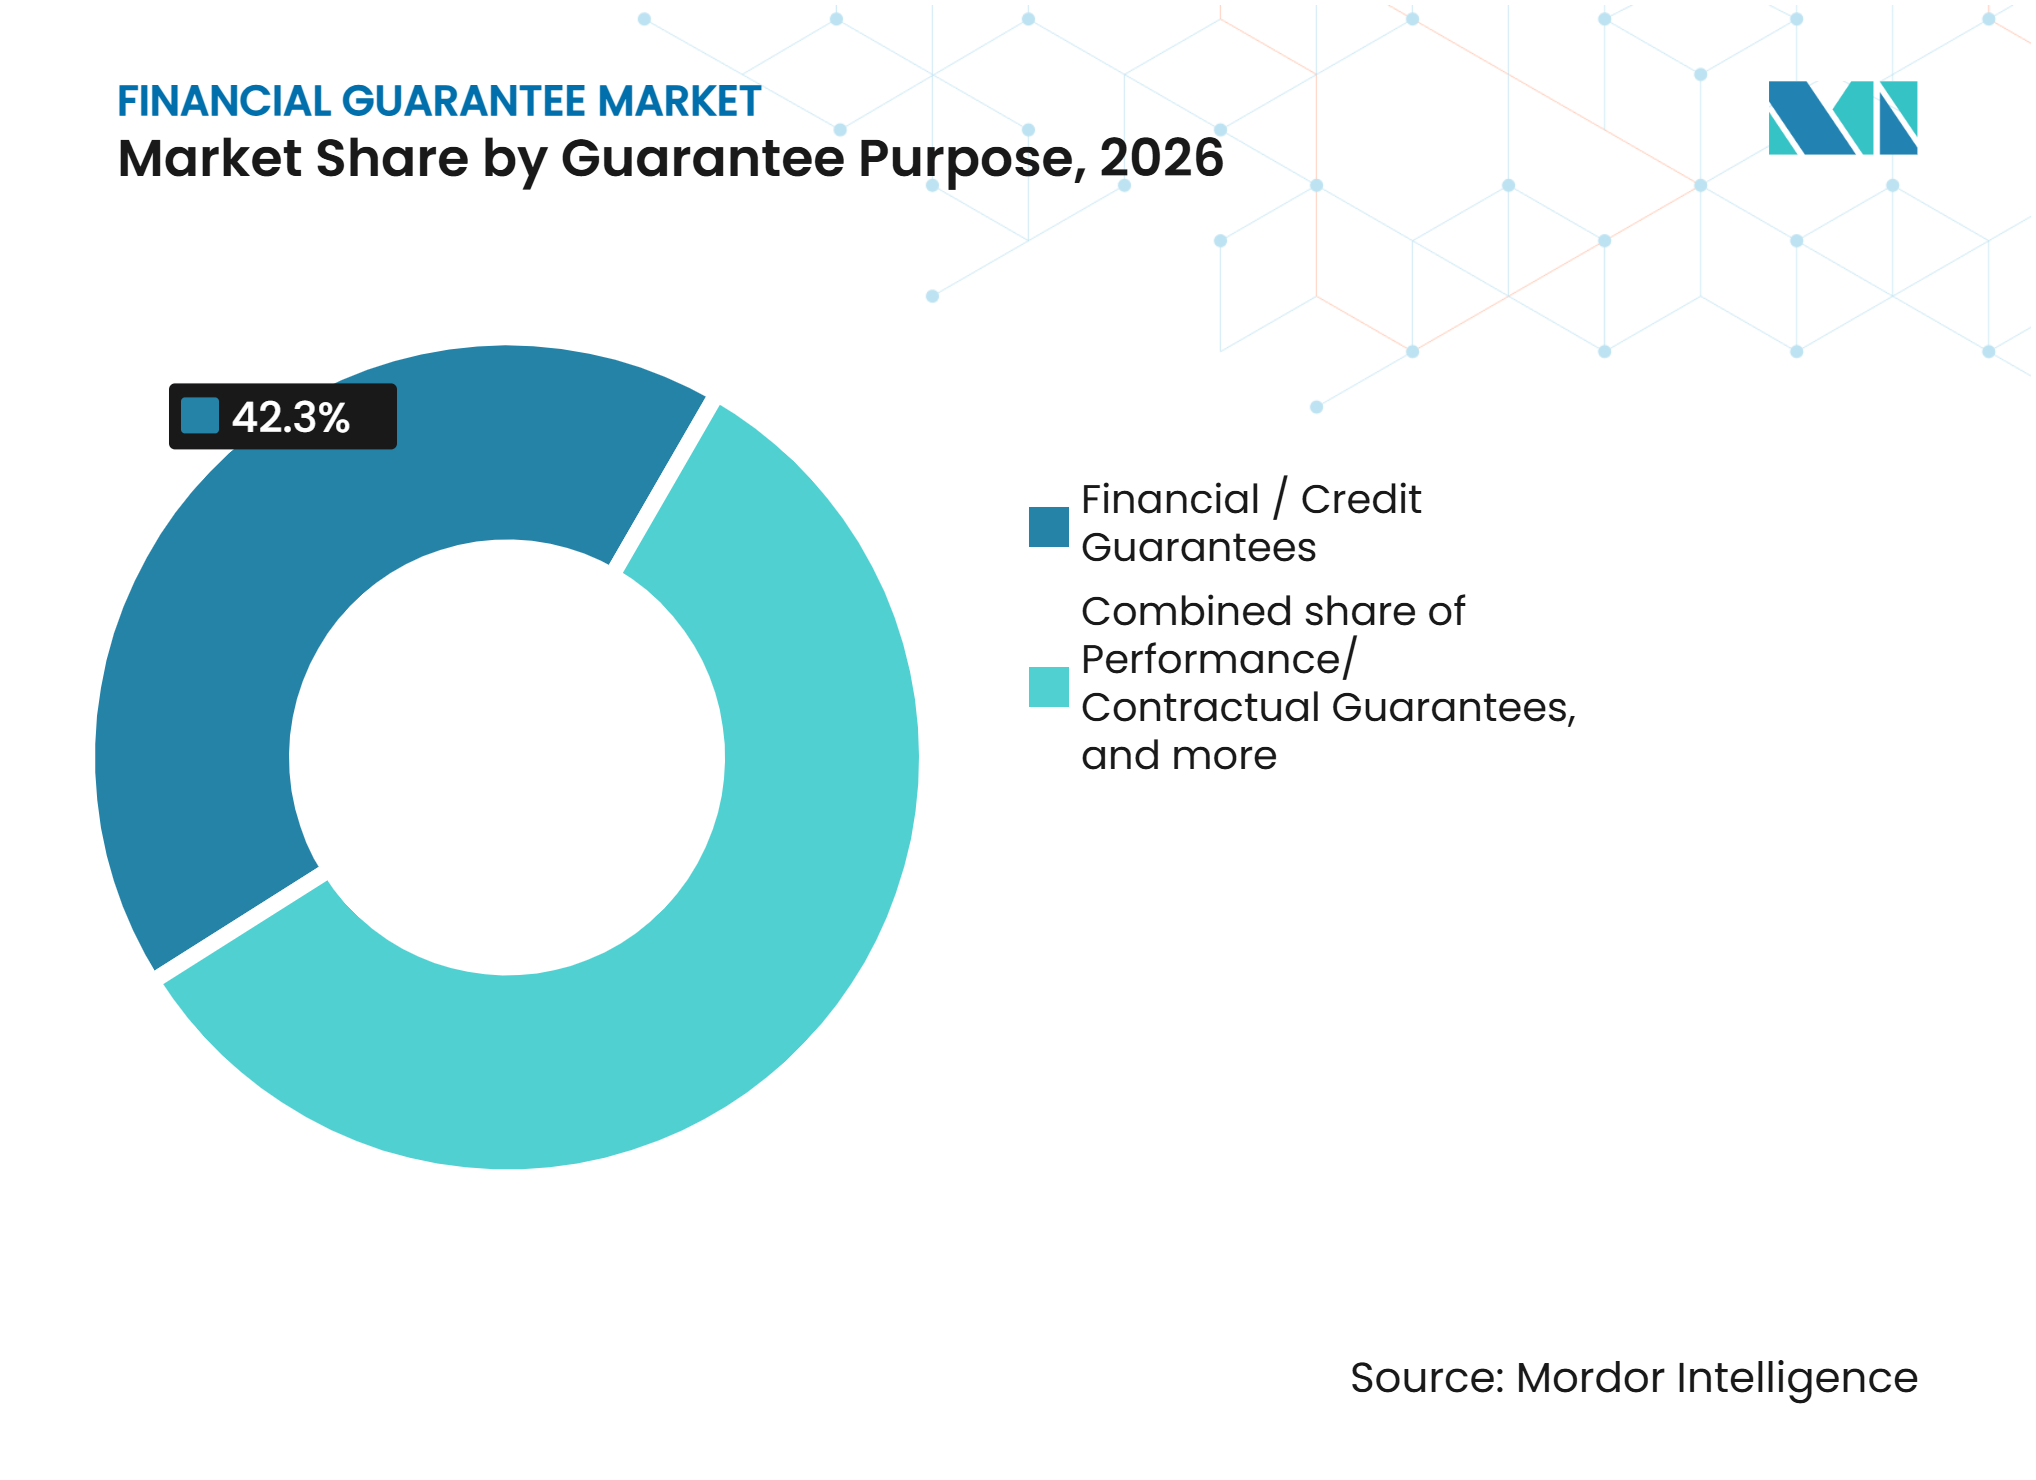
- Par objet de la garantie, les garanties financières/de crédit ont capté 42,3 % de la part du marché des garanties financières en 2026, tandis que les garanties de crédit commercial et d'exportation à court terme devraient croître à un CAGR de 8,9 % jusqu'en 2032.
- Par type d'émetteur, les banques commerciales et universelles ont capté 57,8 % de la part du marché des garanties financières en 2026, tandis que les agences de crédit à l'exportation et les institutions de garantie soutenues par l'État devraient croître à un CAGR de 9,2 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises ont détenu 54,2 % de la part du marché des garanties financières en 2026, tandis que les micro et petites entreprises devraient croître à un CAGR de 9,4 % jusqu'en 2032.
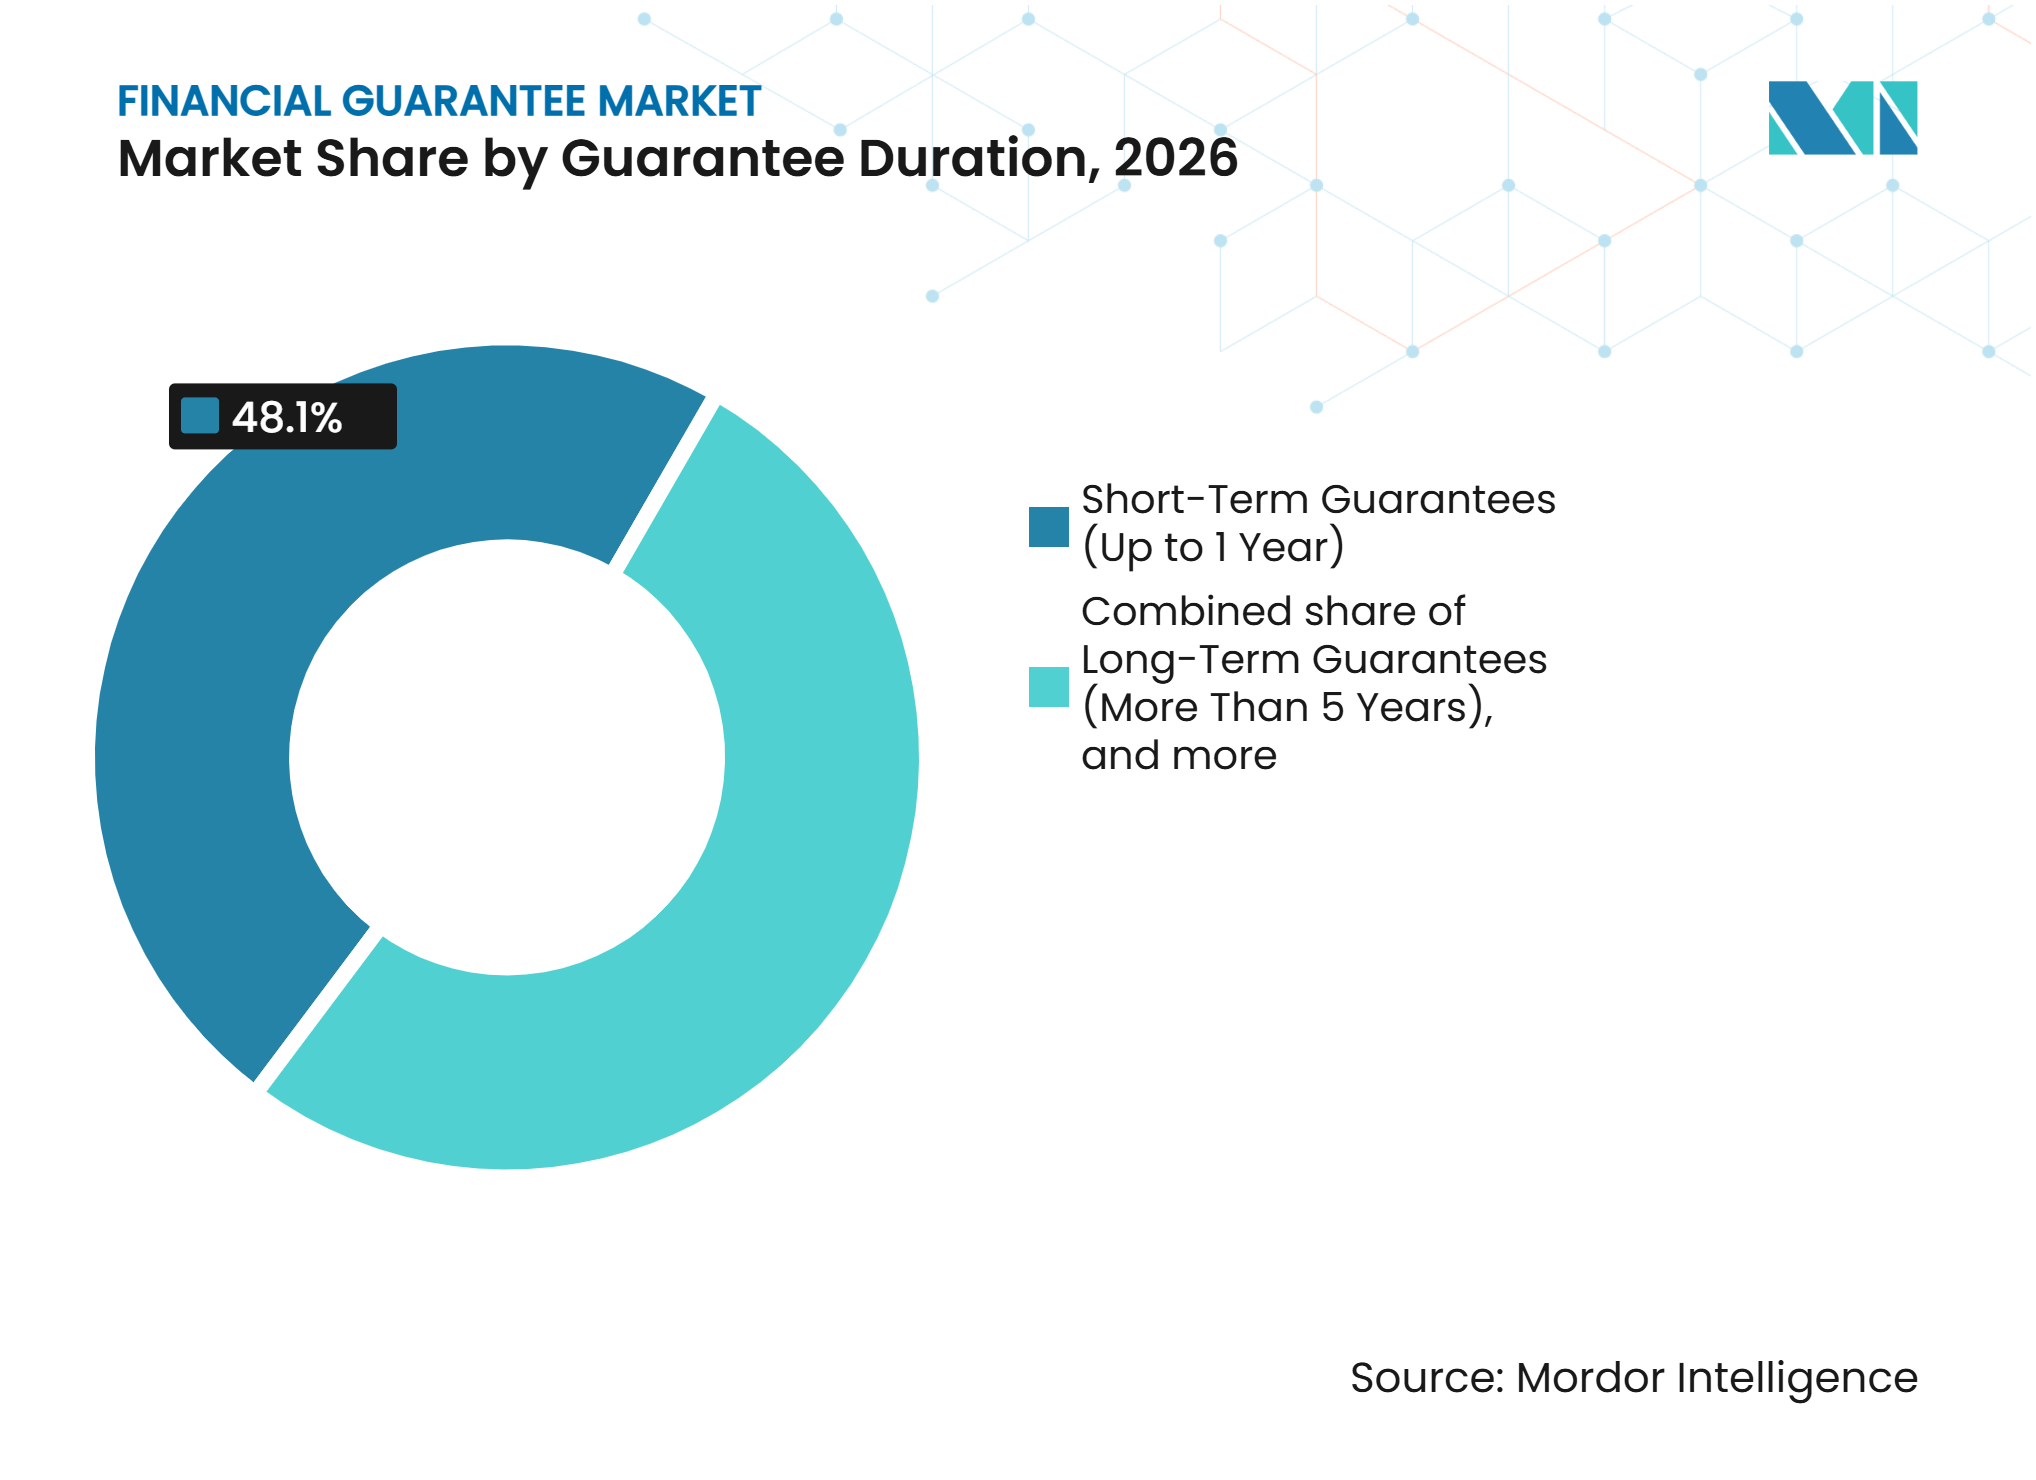
- Par durée de la garantie, les garanties à court terme ont détenu 48,1 % de la part du marché des garanties financières en 2026, tandis que les garanties à long terme devraient croître à un CAGR de 8,5 % jusqu'en 2032.
- Par débiteurs sous-jacents et secteur du projet, la construction et les infrastructures ont détenu une part de 23,9 % du marché des garanties financières en 2026, tandis que l'énergie et les services aux collectivités devraient croître à un CAGR de 9,2 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu 29,2 % de la part du marché des garanties financières en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance du commerce transfrontalier et des transactions commerciales | +2.0% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des projets d'infrastructure et à forte intensité de capital | +2.1% | Mondial, avec des gains précoces en Europe, en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Demande croissante de garanties de crédit et de sûretés de prêt | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Besoins de financement des PME et accès limité aux garanties traditionnelles | +1.5% | Cœur Asie-Pacifique, Amérique latine et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Numérisation de l'émission et de l'administration des garanties | +1.3% | Europe, Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Reconnaissance réglementaire des garanties éligibles en tant qu'instruments d'atténuation du risque de crédit | +1.1% | Mondial, avec des gains précoces dans l'Union européenne et au Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce transfrontalier et des transactions commerciales
Le volume du commerce mondial de marchandises a progressé de 4,6 % en 2025, dépassant les prévisions antérieures, et les économies asiatiques ont généré 71 % de la croissance totale des volumes[1]. Cette expansion accroît le besoin de protection lorsque les exportateurs et les acheteurs nouent de nouvelles relations avec des contreparties. Le marché des garanties financières bénéficie lorsque les entreprises cherchent une couverture contre le non-paiement et la non-livraison sur des corridors commerciaux peu familiers. Le commerce de biens liés à l'intelligence artificielle a augmenté de 21,9 % pour atteindre 4,18 trillions USD en 2025, créant une demande de protection à court terme sur les chaînes d'approvisionnement technologiques. La Banque asiatique de développement a indiqué que 80 % des banques interrogées s'attendent à une hausse de la demande de financement du commerce, y compris de garanties, à mesure que les chaînes d'approvisionnement sont reconfigurées et que le commerce intra-régional se développe. Ces perspectives favorisent les émetteurs capables de combiner une portée transfrontalière avec une évaluation efficace des risques.
Expansion des projets d'infrastructure et à forte intensité de capital
Le financement de projets d'infrastructure accroît la demande de garanties de performance et financières à long terme. Les membres de l'Union de Berne ont enregistré 231 milliards USD de nouveaux engagements de crédit à l'exportation à moyen et long terme en 2025, soutenus par d'importants projets d'infrastructure et d'énergie[2]. La Banque européenne d'investissement et Commerzbank ont lancé une coopération soutenue par une garantie de portefeuille de 250 millions EUR (270 millions USD) pour les fabricants d'équipements de réseau électrique ayant besoin de garanties de performance et de paiement anticipé. La Banque européenne d'investissement a engagé 11 milliards EUR (11,9 milliards USD) dans le financement des réseaux énergétiques en 2025 et a ajouté un package de garanties bancaires de 1,5 milliard EUR (1,6 milliard USD) pour les fabricants européens de composants de réseau électrique. MIGA a signé un accord de 1,48 milliard USD avec AMEA Power pour 23 projets d'énergie renouvelable en avril 2026, montrant comment les fournisseurs publics et privés servent le même cycle d'investissement énergétique. Le marché des garanties financières gagne en profondeur lorsque des émetteurs spécialisés comblent les lacunes de capacité dans les grandes garanties de projets.
Demande croissante de garanties de crédit et de sûretés de prêt
La demande de garanties de crédit augmente à mesure que les prêteurs cherchent à préserver leurs fonds propres tout en accordant des financements. Les structures de garantie financière soutiennent les prêts adossés à des obligations municipales, des engagements d'entreprises, des créances commerciales et des expositions de projets. Assured Guaranty a souscrit 32,9 milliards USD de valeur nominale brute en 2025 dans les domaines du financement public, des infrastructures et de la protection d'un portefeuille de prêts d'une banque australienne[3]. Cette activité montre que le marché des garanties financières sert à la fois les programmes de dette publique établis et les portefeuilles bancaires transfrontaliers. Les fournisseurs de garanties peuvent aider les prêteurs à modifier leurs profils d'exposition sans modifier le besoin de financement sous-jacent. Il en résulte une demande continue d'instruments offrant un rehaussement de crédit crédible et des conditions de paiement claires.
Besoins de financement des PME et accès limité aux garanties traditionnelles
Les petites et moyennes entreprises restent une partie sous-pénétrée du marché des garanties financières. La Banque asiatique de développement a constaté un taux de rejet de 41 % des demandes de financement du commerce parmi les petites et moyennes entreprises dans son enquête de 2026, montrant l'effet persistant des obstacles liés aux garanties et à la documentation. En janvier 2026, IDB Invest a approuvé une garantie partielle couvrant jusqu'à 90 % du risque de défaut de paiement pour une facilité d'escompte de factures de 50 millions USD soutenant les clients fournisseurs de Banco Santander Argentina[4]. L'Union européenne et KfW ont également annoncé un accord de 135 millions EUR (145,8 millions USD) pour des canaux de financement alternatifs dans les Balkans occidentaux, le voisinage oriental, l'Afrique du Nord et la Turquie. Ces programmes aident les fournisseurs à étendre leur capacité sans exiger de garanties immobilières ou de liquidités conventionnelles. Ils créent également une voie plus claire pour les émetteurs capables de souscrire efficacement des transactions de plus petite taille.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences élevées en matière de garanties et coûts d'émission des garanties | -0.9% | Mondial, notamment en Asie-Pacifique, en Amérique latine et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Risques juridiques et d'exécution transfrontaliers | -0.7% | Mondial, particulièrement dans les marchés émergents | Moyen terme (2-4 ans) |
| Risque de défaut de contrepartie et normes de souscription plus strictes | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Conditions de garantie incohérentes et complexité de la documentation | -0.3% | Transactions transfrontalières à l'échelle mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en matière de garanties et coûts d'émission des garanties
Les garanties restent une contrainte structurelle pour les demandeurs de taille moyenne et plus petite. Les banques exigent souvent des marges en espèces, des dépôts à terme ou des biens immobiliers en contre-indemnité, ce qui limite le fonds de roulement disponible pour les opérations. Les règles d'atténuation du risque de crédit de Bâle peuvent accroître l'attention portée à la qualité de la contre-indemnité, car les banques doivent protéger leur propre position en fonds propres. Les coûts d'émission de garanties pour les projets d'infrastructure et de construction peuvent atteindre 2 à 3 % de la valeur du contrat par an. Cela est particulièrement restrictif dans les marchés de projets en phase initiale au Moyen-Orient, en Afrique, en Asie du Sud et en Asie du Sud-Est. Le marché des garanties financières doit développer des structures allégées en garanties s'il veut servir un groupe plus large de débiteurs plus petits mais viables.
Risques juridiques et d'exécution transfrontaliers
L'applicabilité juridique varie considérablement selon les juridictions et peut limiter la demande de garanties transfrontalières. Les Règles uniformes relatives aux garanties sur demande, URDG 758, fournissent des règles reconnues internationalement, mais leur utilisation et leur interprétation judiciaire restent inégales. Les tribunaux de certains marchés émergents peuvent imposer des conditions aux appels en paiement qui affaiblissent le caractère inconditionnel d'une garantie. Les instruments numériques ajoutent une problématique connexe, car la reconnaissance juridique des signatures électroniques et des originaux électroniques diffère selon les juridictions. Le contrôle de lutte contre le blanchiment d'argent et la vérification de la propriété effective prolongent encore les délais d'approbation pour les structures transfrontalières. Ces problèmes augmentent les coûts opérationnels sur le marché des garanties financières et ont un effet plus important sur les petits bénéficiaires disposant de ressources documentaires limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par objet de la garantie :
les instruments de crédit commercial redéfinissent la croissance à court termeLes garanties financières/de crédit représentaient 42,3 % de la taille du marché des garanties financières en 2026. Le segment est soutenu par les prêts garantis, l'assurance des obligations municipales et la protection du crédit structuré. Assured Guaranty a déclaré 32,9 milliards USD de valeur nominale brute souscrite en 2025 dans le domaine du financement public américain, des transactions d'infrastructure et d'un portefeuille de prêts d'une banque australienne. Les garanties de performance et contractuelles constituent la prochaine grande catégorie, car les marchés publics exigent fréquemment des cautions de soumission et de bonne exécution. Ces instruments soutiennent les maîtres d'ouvrage qui ont besoin d'un recours clair en cas de non-respect des obligations contractuelles.
Les garanties de crédit commercial et d'exportation à court terme devraient croître à un CAGR de 8,9 % jusqu'en 2032. Leur croissance s'aligne sur la réorganisation des chaînes d'approvisionnement et la demande de protection à court terme dans les corridors commerciaux émergents. MIGA a établi un programme de garanties de financement du commerce de 700 millions USD avec Banco do Brasil en juin 2025 pour soutenir les exportateurs MSME et les projets durables. D'autres instruments agréés, notamment les lettres de crédit stand-by utilisées comme garanties financières, conservent des rôles plus modestes dans la trésorerie d'entreprise et le financement immobilier. Le secteur des garanties financières continue d'utiliser des produits standardisés et spécialisés pour répondre aux différents risques de transaction.


Par type d'émetteur :
les agences de crédit à l'exportation accélèrent tandis que les banques défendent leurs avantages d'échelleLes banques commerciales et universelles détenaient 57,8 % de la taille du marché des garanties financières en 2026. Leur position reflète des relations d'entreprise établies, des réseaux de financement du commerce et une capacité de bilan. Les compagnies d'assurance privées et les sociétés de cautionnement opèrent différemment car elles se concentrent sur la sélection des risques et la souscription dans le domaine des obligations et des engagements contractuels. Leur rôle est particulièrement pertinent dans les transactions de construction et de marchés publics qui nécessitent une protection sous forme de caution de soumission, de bonne exécution ou de paiement anticipé. La capacité des banques et des assureurs reste importante lorsque les transactions nécessitent des limites substantielles ou une émission locale fiable.
Les agences de crédit à l'exportation et les institutions de garantie soutenues par l'État devraient croître à un CAGR de 9,2 % jusqu'en 2032. Les membres de l'Union de Berne ont engagé 165,9 milliards USD dans de nouveaux programmes de crédit à l'exportation en 2025, et leur activité à moyen et long terme a atteint 231 milliards USD. MIGA a également arrangé une garantie de portefeuille de 1,48 milliard USD pour AMEA Power sur 23 projets en avril 2026. Les institutions multilatérales peuvent accroître leur capacité de déploiement grâce à des structures de portefeuille plutôt qu'à des approbations de projets individuels. Les autres fournisseurs agréés, notamment les plateformes spécialisées, restent plus modestes mais gagnent en pertinence là où les registres et les règles de garantie sont clairement établis.
Par taille d'entreprise :
les programmes PME s'accélèrent, les grandes entreprises conservent leur échelle structurelleLes grandes entreprises détenaient 54,2 % du marché des garanties en 2026. Ces emprunteurs peuvent soutenir des structures multi-contreparties et satisfaire plus facilement aux exigences en matière de garanties et de documentation que les entreprises plus petites. Les facilités accordées aux grandes entreprises bénéficient également d'équipes de trésorerie dédiées et de relations bancaires établies. IDB Invest et MIGA ont signé un cadre de garanties de financement du commerce de 500 millions USD pour l'Amérique latine et les Caraïbes en mai 2025. Ce cadre reflète la demande continue de soutien commercial structuré dans les relations commerciales.
Les micro et petites entreprises devraient croître à un CAGR de 9,4 % jusqu'en 2032. Plus de 80 % des banques dans le monde ont des stratégies dédiées au financement du commerce des PME, mais le taux de rejet de 41 % indique que des lacunes persistent dans la mise en œuvre. Les entreprises de taille moyenne se situent souvent entre les programmes liés à la microfinance et les facilités complexes destinées aux grandes entreprises. L'Union européenne et la BERD ont annoncé une garantie de 76,75 millions EUR (82,9 millions USD) en janvier 2026 pour le financement de la chaîne d'approvisionnement dans les Balkans occidentaux et le voisinage oriental. Le marché des garanties financières peut se développer davantage lorsque la conception des programmes réduit l'écart entre les facilités disponibles et les besoins de financement des petites entreprises.
Par durée de la garantie :
les instruments à long terme suivent le cycle de dépenses en capital de la transition énergétiqueLes garanties à court terme détenaient 48,1 % de la taille du marché des garanties financières en 2026. Cette part reflète la prévalence des instruments qui se renouvellent par cycle contractuel ou annuellement. Les garanties d'importation et d'exportation, les garanties de soumission et les cautions de bonne exécution dans les marchés publics soutiennent toutes l'activité à court terme. Leur utilisation est étroitement liée aux flux commerciaux réguliers et aux marchés publics de routine. La courte durée permet également aux émetteurs de réévaluer fréquemment les risques à mesure que les conditions des pays, des acheteurs ou des fournisseurs évoluent.
Les garanties à long terme devraient croître à un CAGR de 8,5 % jusqu'en 2032. Les investissements dans la transition énergétique nécessitent des durées de garantie plus proches de la durée de vie opérationnelle des actifs qu'elles soutiennent. EIFO a fourni une garantie de 500 millions GBP (640 millions USD) pour le parc éolien offshore East Anglia Three de ScottishPower Renewables, d'une valeur de 4,5 milliards GBP (5,76 milliards USD). Les garanties à moyen terme soutiennent le financement des équipements d'investissement, le fonds de roulement et les lignes de crédit aux entreprises. L'IFC a fourni une garantie financière de 95 millions USD couvrant un portefeuille de financement du commerce de 2 milliards USD de Crédit Agricole CIB, montrant comment les structures à moyen terme peuvent libérer des capitaux pour les prêts aux marchés émergents.

Par débiteurs sous-jacents / secteur du projet :
l'énergie dépasse les autres secteurs en tant que vertical à la plus forte croissanceLa construction et les infrastructures détenaient 23,9 % du marché des garanties en 2026. Le segment est soutenu par les exigences en matière de cautionnement dans les cadres de marchés publics. L'Autorité nationale des autoroutes de l'Inde a enregistré des émissions de cautions d'assurance dépassant 1,2 milliard USD d'ici juillet 2025. La croissance des instruments de cautionnement formels offre aux entrepreneurs une alternative aux garanties bancaires conventionnelles. La fabrication, le commerce international, le commerce de gros, la logistique et les entités du secteur public fournissent également une demande récurrente de cautions de soumission, de garanties de paiement anticipé et d'instruments de retenue.
L'énergie et les services aux collectivités devraient croître à un CAGR de 9,2 % jusqu'en 2032. L'investissement mondial dans l'énergie a atteint 3,3 trillions USD en 2025, la production d'énergie renouvelable et les infrastructures de réseau nécessitant des niveaux croissants de soutien en matière de risque politique, de performance et de garanties financières. L'OCDE a indiqué que les garanties de financement mixte peuvent mobiliser des financements privés pour les énergies propres dans les marchés émergents. Les fournisseurs publics agissent de plus en plus comme preneurs de risques précoces dans des projets que les émetteurs privés peuvent aborder avec prudence. Cela élargit le marché des garanties financières aux énergies renouvelables, aux mises à niveau des réseaux et aux chaînes d'approvisionnement en équipements associés.
Analyse géographique
L'Amérique du Nord représentait une part régionale de 29,2 % en 2026. Le marché américain est soutenu par l'assurance des obligations municipales, le cautionnement d'entreprise et le financement des infrastructures publiques. Assured Guaranty a couvert 27 milliards USD de valeur nominale assurée aux États-Unis en 2025, son niveau le plus élevé en 15 ans. L'activité de cautionnement d'entreprise est liée aux marchés publics d'infrastructure et aux projets de fabrication de haute technologie. Le Canada et le Mexique ajoutent une demande de crédit commercial et de garanties de performance grâce aux chaînes d'approvisionnement nord-américaines intégrées et au financement transfrontalier de l'énergie.
L'Europe présente une demande liée aux infrastructures énergétiques, au crédit à l'exportation et aux chaînes d'approvisionnement en équipements. La coopération entre la Banque européenne d'investissement et Commerzbank utilise une garantie de 250 millions EUR (270 millions USD) pour soutenir les garanties de performance et de paiement anticipé pour les fabricants d'équipements de réseau électrique. Bpifrance Assurance Export a fourni une garantie de prêt de 5 milliards GBP (6,4 milliards USD) pour les contrats commerciaux du groupe EDF dans le projet Sizewell C en janvier 2026. Le Moyen-Orient, l'Afrique et l'Asie centrale reçoivent une capacité accrue basée sur les portefeuilles pour les projets d'énergie renouvelable. L'accord AMEA Power de 1,48 milliard USD de MIGA couvrait 23 projets et incluait le stockage d'énergie par batteries à grande échelle dans ces régions. Ces arrangements peuvent réduire la charge administrative liée à l'émission de soutien projet par projet.
L'Asie-Pacifique devrait croître à un CAGR de 8,9 % jusqu'en 2032, le taux régional le plus rapide du marché des garanties financières. La réorganisation des chaînes d'approvisionnement, les infrastructures d'intelligence artificielle et les projets d'énergie renouvelable soutiennent la demande dans toute la région. DBS Bank a généré 630 millions SGD (488 millions USD) de revenus de financement du commerce en 2025, tandis que les prêts commerciaux d'UOB ont augmenté de 26 % grâce au renforcement du commerce intra-asiatique et des flux Asie de l'Est vers le Golfe. L'Inde a enregistré plus de 1,2 milliard USD de cautions d'assurance pour les contrats de l'Autorité nationale des autoroutes de l'Inde d'ici juillet 2025. L'Amérique du Sud montre également une activité croissante, les primes de cautionnement au Brésil ayant atteint 6,3 milliards BRL (1,26 milliard USD) en 2025, et les appels d'offres d'infrastructure de 2026 couvrant 240 milliards BRL (48 milliards USD) d'investissements. IDB Invest et MIGA soutiennent la région à travers un cadre de 500 millions USD destiné à combler son écart de financement du commerce de 350 milliards USD.
Paysage concurrentiel
Concentration du Marché
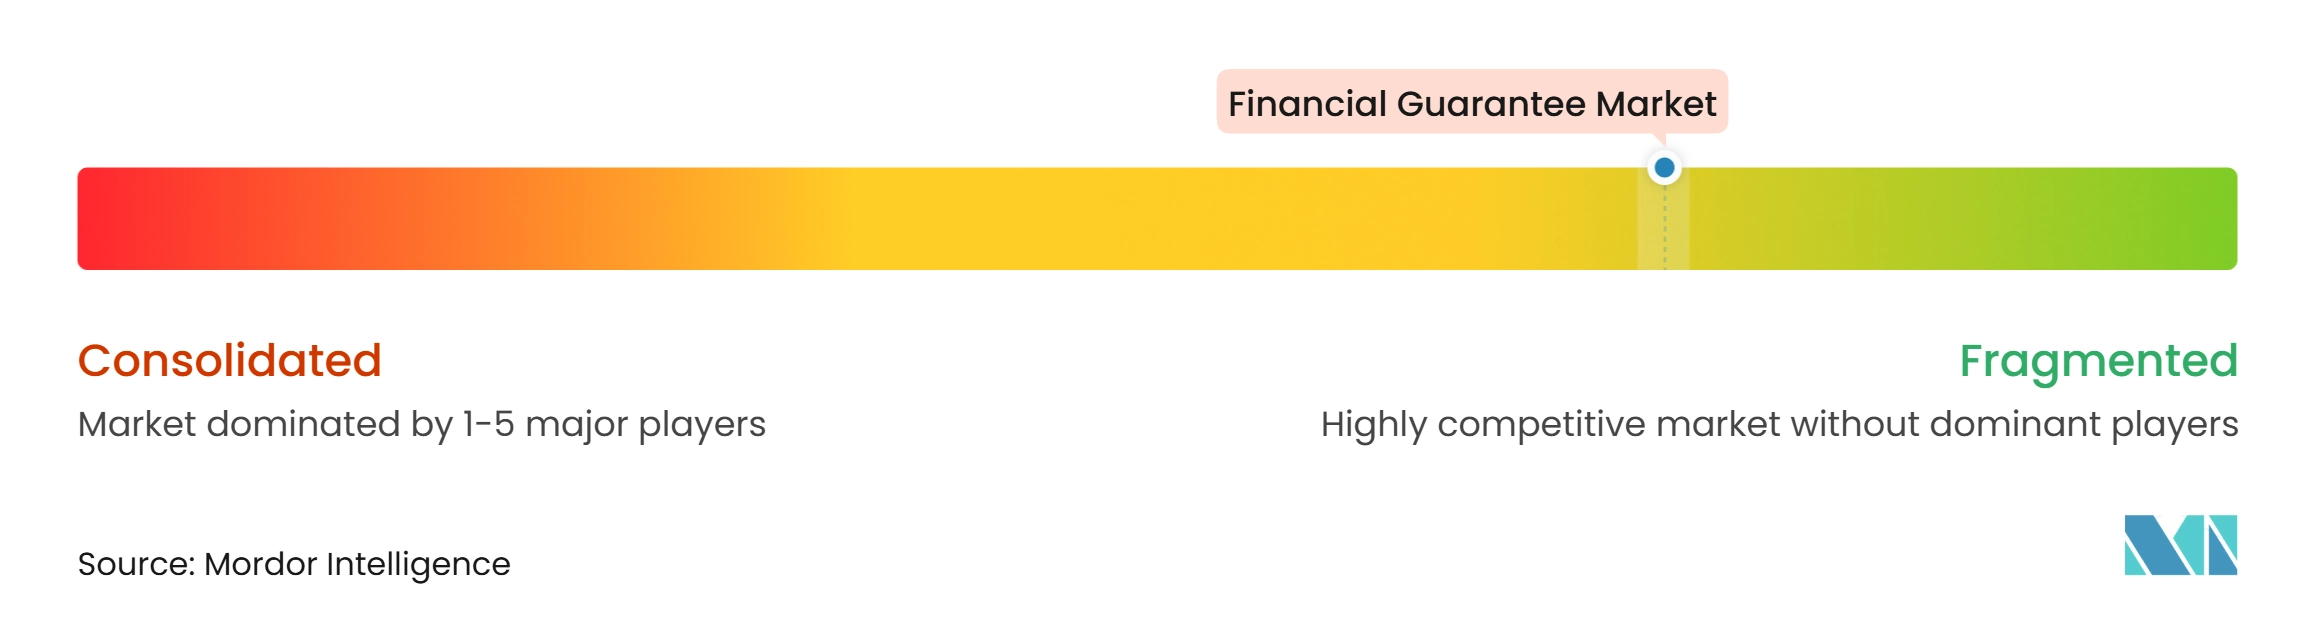
Le marché des garanties financières est fragmenté à l'échelle mondiale, bien que les sous-marchés de produits puissent être concentrés. Les banques commerciales telles que HSBC Holdings, BNP Paribas, JPMorgan Chase, Citigroup, Deutsche Bank et Banco Santander se font concurrence grâce à leurs réseaux géographiques, leur solidité bilancielle et leurs capacités de financement du commerce. En juillet 2026, MIGA et Deutsche Bank ont lancé une plateforme de 1 milliard EUR (1,08 milliard USD) pour les garanties de financement du commerce couvrant le risque de non-paiement auprès de banques publiques éligibles dans les marchés émergents et frontières. La plateforme offre à Deutsche Bank un mécanisme reproductible pour étendre sa capacité tout en gérant les risques. Les banques disposant de relations locales établies sont bien positionnées pour émettre ou confirmer des garanties dans plusieurs juridictions.
Le segment des garanties financières spécialisées présente une structure plus concentrée. Assured Guaranty détenait une part de 58,5 % de l'assurance des nouvelles émissions d'obligations municipales aux États-Unis en 2025 et a souscrit 32,9 milliards USD de valeur nominale brute. Chubb, Zurich Insurance Group, Arch Capital Group, Tokio Marine Holdings, Liberty Mutual, The Travelers Companies, The Hartford Financial Services Group, CNA Financial Corporation et AIG se font concurrence dans les domaines des obligations de performance, de soumission et de paiement anticipé. Leur position concurrentielle dépend de la discipline de souscription, de la diversification des risques, des relations de distribution et de la gestion des sinistres. Le marché des garanties financières bénéficie également de fournisseurs capables d'apporter de la capacité là où les bilans bancaires ou les limites de risque pays sont restrictifs.
La concurrence stratégique reflète de plus en plus les infrastructures numériques de garantie, les structures d'émission de portefeuilles et les programmes adaptés aux PME. En juin 2026, le Groupe Banque mondiale a ajouté 500 millions USD de garanties MIGA au Programme mondial de liquidité du commerce de l'IFC pour le risque de non-paiement des banques publiques éligibles. HSBC a été le premier prêteur approuvé dans le cadre du nouveau dispositif, qui vise l'accès au crédit des PME dans les pays à revenu faible et intermédiaire. La Plateforme de garanties du Groupe Banque mondiale vise 20 milliards USD d'émissions annuelles d'ici 2030, augmentant la pression concurrentielle sur les marchés insuffisamment desservis. Les superviseurs bancaires européens ont signalé une utilisation croissante de l'intelligence artificielle pour la notation de crédit et la détection des fraudes, tandis que les orientations mondiales sur une utilisation responsable créent des besoins de conformité supplémentaires. Les grands fournisseurs pourraient être mieux à même d'absorber ces exigences technologiques et de conformité.
Leaders du secteur des garanties financières
-
HSBC Holdings plc
-
BNP Paribas SA
-
JPMorgan Chase and Co.
-
Citigroup Inc.
-
The Industrial and Commercial Bank of China Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des garanties financières Entreprises couvertes dans ce rapport
- HSBC Holdings plc
- BNP Paribas SA
- JPMorgan Chase & Co.
- Citigroup Inc.
- Industrial and Commercial Bank of China Limited (ICBC)
- Standard Chartered plc
- Deutsche Bank AG
- Bank of America Corporation
- Barclays plc
- Banco Santander, S.A.
- Assured Guaranty Ltd.
- Chubb Limited
- Zurich Insurance Group AG
- Liberty Mutual Insurance Group
- Arch Capital Group Ltd.
- The Travelers Companies, Inc.
- The Hartford Financial Services Group, Inc.
- CNA Financial Corporation
- Tokio Marine Holdings, Inc.
- American International Group, Inc. (AIG)
Développements industriels récents dans Marché des garanties financières
- Juillet 2026 : MIGA et Deutsche Bank ont lancé une plateforme de garanties de financement du commerce de 1 milliard EUR, évaluée à 1,08 milliard USD, couvrant le risque de non-paiement de Deutsche Bank sur les transactions avec des banques publiques éligibles dans les marchés émergents et frontières, pour une durée initiale de 3 ans avec une option de prolongation de 3 ans.
- Juin 2026 : Le Groupe Banque mondiale a ajouté 500 millions USD de garanties MIGA au Programme mondial de liquidité du commerce (GTLP) de l'IFC pour couvrir le risque de non-paiement des banques publiques éligibles. HSBC a été le premier prêteur approuvé dans le cadre du dispositif ciblant l'accès au crédit des PME dans les pays à revenu faible et intermédiaire.
- Avril 2026 : MIGA a signé un accord de garantie de portefeuille allant jusqu'à 1,48 milliard USD avec AMEA Power pour 23 projets d'énergie renouvelable et de stockage par batteries en Afrique, au Moyen-Orient et en Asie centrale. L'accord a porté les émissions cumulées de garanties de MIGA au-delà de 100 milliards USD et a élargi la mise en œuvre basée sur les portefeuilles.
- Avril 2026 : La Banque européenne d'investissement et Commerzbank ont lancé une coopération soutenue par une garantie de portefeuille de 250 millions EUR (270 millions USD) pour les garanties de performance et de paiement anticipé émises en faveur des fabricants européens d'équipements de réseau électrique.
Périmètre du rapport mondial sur le marché des garanties financières
Aperçu de la segmentation
| Garanties financières / de crédit |
| Garanties de performance / contractuelles |
| Garanties de crédit commercial et d'exportation à court terme |
| Instruments de garantie agréés résiduels / autres |
| Banques commerciales et universelles |
| Compagnies d'assurance privées et sociétés de cautionnement |
| Agences de crédit à l'exportation et institutions de garantie soutenues par l'État |
| Institutions multilatérales et de financement du développement |
| Autres fournisseurs agréés de garanties financières |
| Micro et petites entreprises |
| Entreprises de taille moyenne |
| Grandes entreprises |
| Garanties à court terme (jusqu'à 1 an) |
| Garanties à moyen terme (plus de 1 an à 5 ans) |
| Garanties à long terme (plus de 5 ans) |
| Construction et infrastructures |
| Énergie et services aux collectivités |
| Fabrication et industrie |
| Commerce international, commerce de gros et logistique |
| Entités gouvernementales et du secteur public |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par objet de la garantie | Garanties financières / de crédit | |
| Garanties de performance / contractuelles | ||
| Garanties de crédit commercial et d'exportation à court terme | ||
| Instruments de garantie agréés résiduels / autres | ||
| Par type d'émetteur | Banques commerciales et universelles | |
| Compagnies d'assurance privées et sociétés de cautionnement | ||
| Agences de crédit à l'exportation et institutions de garantie soutenues par l'État | ||
| Institutions multilatérales et de financement du développement | ||
| Autres fournisseurs agréés de garanties financières | ||
| Par taille d'entreprise | Micro et petites entreprises | |
| Entreprises de taille moyenne | ||
| Grandes entreprises | ||
| Par durée de la garantie | Garanties à court terme (jusqu'à 1 an) | |
| Garanties à moyen terme (plus de 1 an à 5 ans) | ||
| Garanties à long terme (plus de 5 ans) | ||
| Par débiteurs sous-jacents / secteur du projet | Construction et infrastructures | |
| Énergie et services aux collectivités | ||
| Fabrication et industrie | ||
| Commerce international, commerce de gros et logistique | ||
| Entités gouvernementales et du secteur public | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du secteur des garanties financières d'ici 2032 ?
Le secteur devrait atteindre 61,8 milliards USD d'ici 2032, en croissance à partir de 43,1 milliards USD en 2027 à un CAGR de 7,5 %.
Quel objet de garantie détient la plus grande part ?
Les garanties financières/de crédit détiennent la plus grande part à 42,3 % en 2026.
Quelle catégorie d'émetteur connaît la croissance la plus rapide ?
Les agences de crédit à l'exportation et les institutions de garantie soutenues par l'État devraient croître à un CAGR de 9,2 % jusqu'en 2032.
Pourquoi les garanties sont-elles importantes pour les petites et moyennes entreprises ?
Elles peuvent réduire l'exposition des prêteurs lorsque les petites et moyennes entreprises manquent de garanties conventionnelles, bien que 41 % d'entre elles soient encore confrontées à un rejet de financement du commerce.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,9 % jusqu'en 2032, soutenue par le commerce, les infrastructures et les investissements énergétiques.
Qu'est-ce qui limite l'adoption plus large des garanties ?
Les exigences en matière de garanties, les coûts d'émission, l'incertitude juridique et la documentation incohérente peuvent retarder ou empêcher l'accès.